
Taille et part du marché de la distribution industrielle
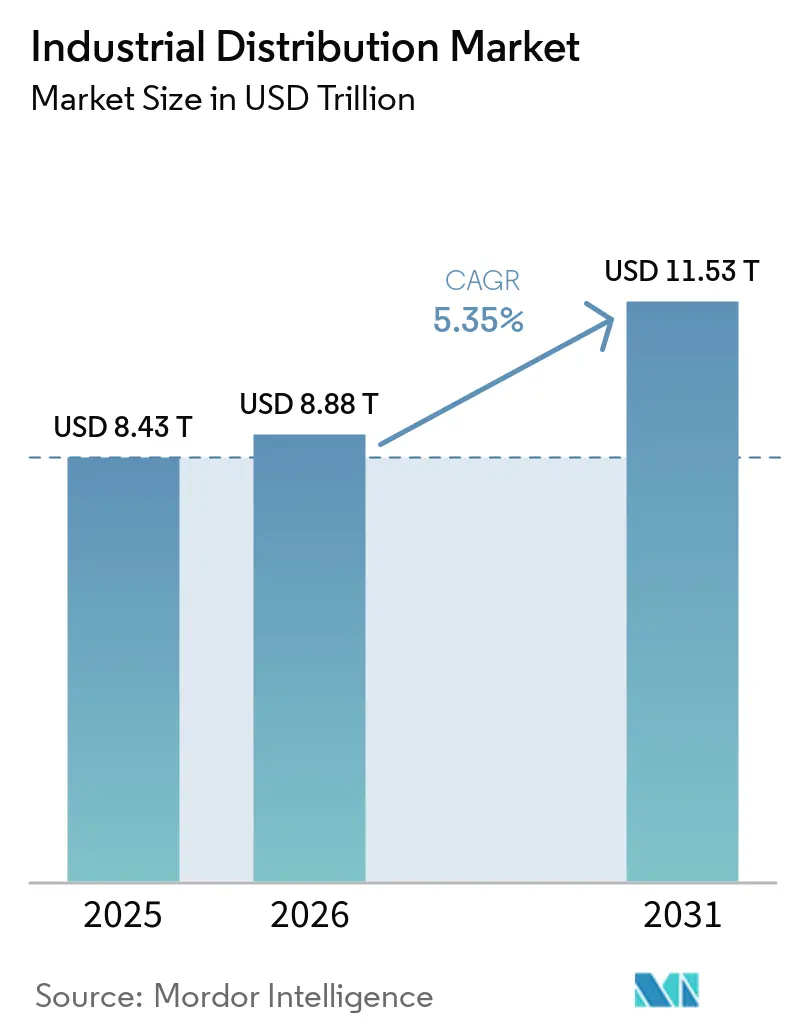
Analyse du marché de la distribution industrielle par Mordor Intelligence
La taille du marché de la distribution industrielle devrait augmenter de 8,88 billions USD en 2026 à 9,36 billions USD en 2027 et atteindre 11,99 billions USD d'ici 2032, avec un CAGR de 5,08 % sur 2027-2032.
L'automatisation et les achats d'infrastructure peuvent élargir la base d'équipements que les distributeurs desservent, tandis que les obligations de sécurité orientent la sélection des équipements de protection individuelle (EPI). Au Japon, une couverture logistique plus étendue élargit l'accès à une expédition rapide pour les acheteurs de maintenance, réparation et exploitation (MRO) qui commandent en ligne. Les distributeurs ajoutent de la capacité d'entreposage et des systèmes d'approvisionnement sur site client pour répondre à ces exigences. L'exposition aux coûts des matières premières et du carburant limite la capacité des marges sur les produits de service à financer les investissements. La capacité supplémentaire d'entreposage et sur site client doit donc générer suffisamment de revenus auprès des comptes qu'elle dessert pour couvrir ses coûts, car l'extension de la couverture de livraison seule ne supprime pas l'exposition aux coûts des matières premières et du carburant.
Principaux Points à Retenir du Rapport
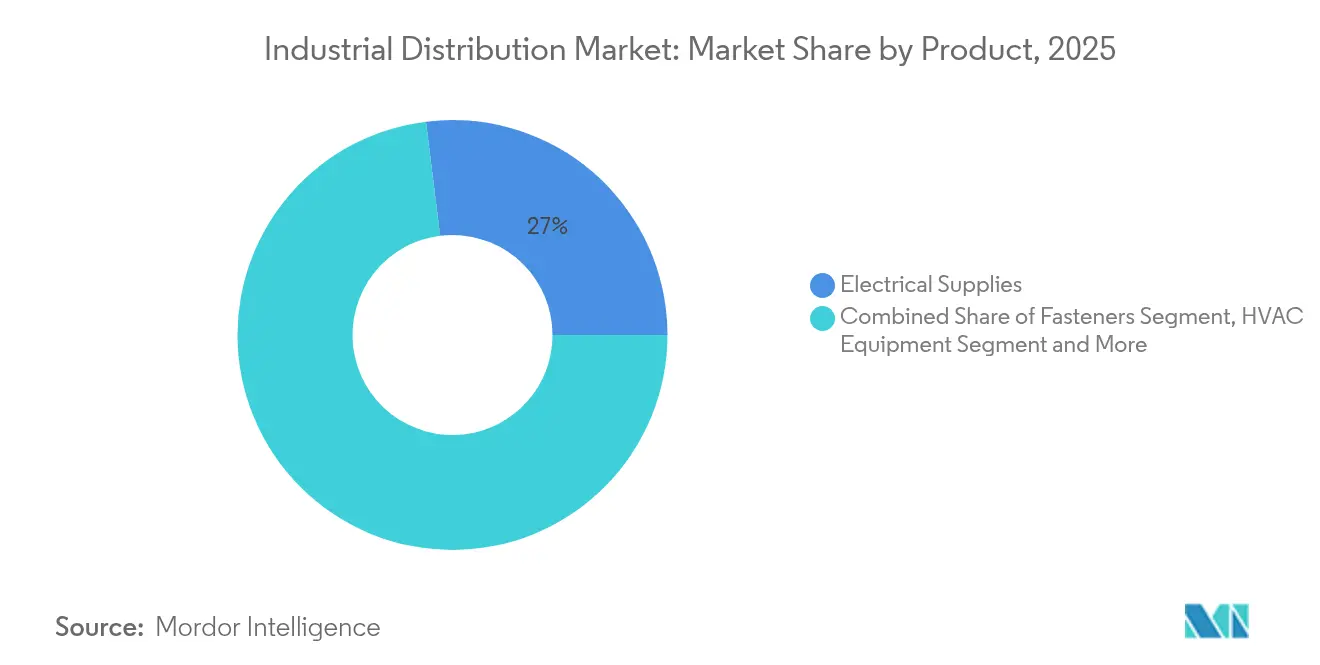
- Par produit, les fournitures électriques détenaient une part de marché de la distribution industrielle de 27,08 % en 2026, tandis que les fournitures de sécurité et EPI devraient connaître la croissance la plus rapide avec un CAGR de 9,15 % sur 2027-2032.
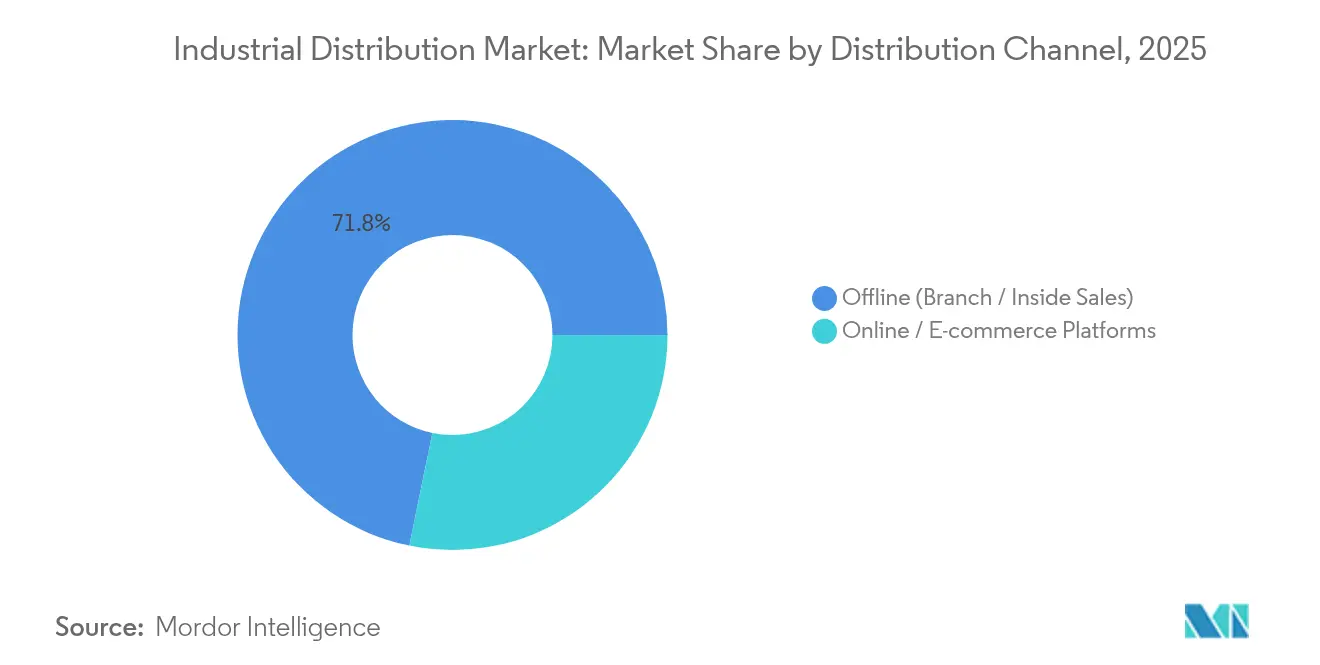
- Les canaux de distribution étaient dominés par les agences hors ligne et les ventes internes, avec une part de 70,98 % de la taille du marché de la distribution industrielle en 2026, tandis que les plateformes en ligne et e-commerce devraient connaître la croissance la plus rapide avec un CAGR de 7,95 % sur 2027-2032.
- Parmi les secteurs d'utilisation finale, la fabrication était en tête avec 35,47 % des revenus du marché en 2026, tandis que le segment santé et produits pharmaceutiques devrait connaître la croissance la plus rapide avec un CAGR de 6,45 % sur 2027-2032.
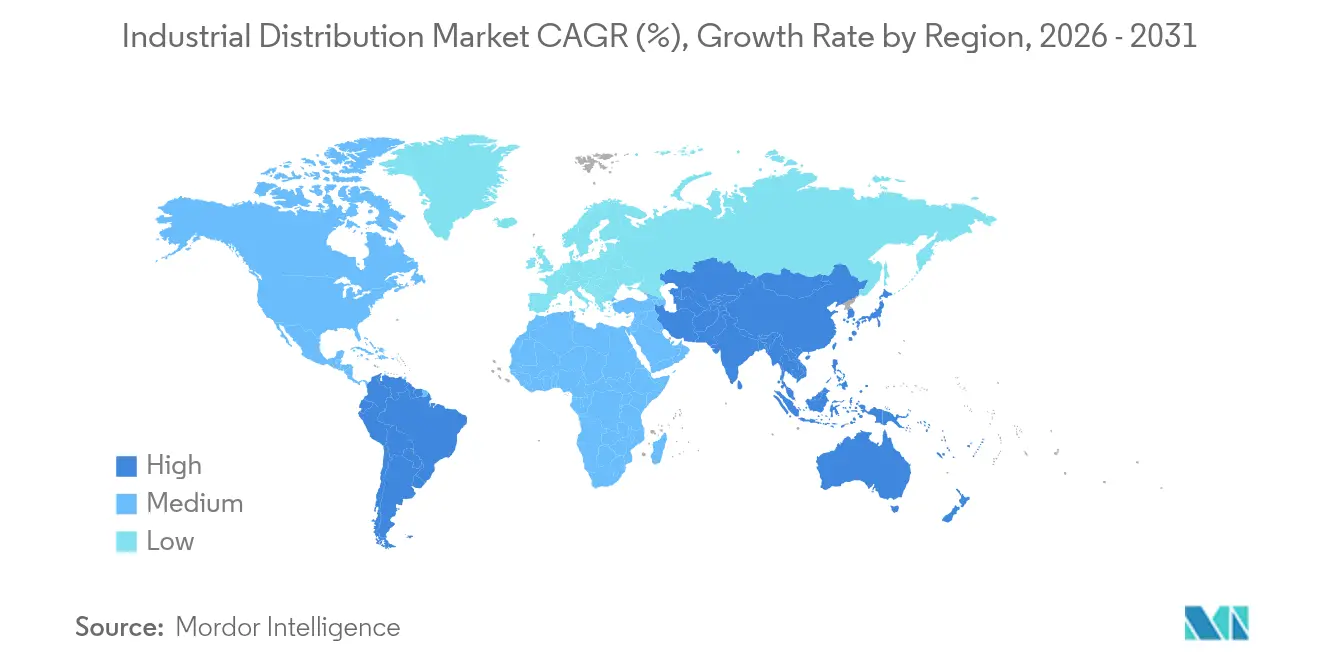
- Sur le plan géographique, l'Asie-Pacifique détenait 37,3 % des revenus du marché en 2026 et est également la région à la croissance la plus rapide, avec un CAGR prévu de 8,1 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption de l'IoT industriel et de l'automatisation | +2% | Asie-Pacifique, y compris la Malaisie | Moyen terme (2-4 ans) |
| Pipelines de mégaprojets d'infrastructure | +1.8% | États avec des projets sanctionnés en Inde | Court terme (≤ 2 ans) |
| Boom de l'exécution MRO porté par le e-commerce | +1.5% | Préfectures sélectionnées au Japon | Court terme (≤ 2 ans) |
| Réglementations plus strictes en matière de sécurité au travail | +1.1% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Réapprovisionnement automatique basé sur les API entre fabricants d'équipements d'origine et distributeurs | +0.7% | France, Allemagne, Inde et Brésil | Moyen terme (2-4 ans) |
| Les ajustements carbone aux frontières favorisent les hubs régionaux de stockage | +0.4% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Adoption de l'IoT industriel et de l'automatisation | +1.2% | Mondial avec l'Asie-Pacifique et l'Amérique du Nord en tête | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'IoT industriel et de l'automatisation
Une base croissante d'équipements d'usine automatisés peut élargir la demande de fournitures de maintenance et techniques que les distributeurs vendent. Le parc opérationnel mondial de robots industriels a augmenté de 9 % d'une année sur l'autre pour atteindre 5 millions d'unités en 2025.[1] Les distributeurs automatisent également leur propre logistique, et Sonepar a inauguré un centre de distribution central automatisé et son siège social en Malaisie le 18 juin 2026. Son automatisation, sa robotique et son système automatisé de stockage et de récupération permettent de traiter jusqu'à 86 % des lignes de commandes sortantes quotidiennes par automatisation. La base de robots plus large élargit les fournitures de maintenance et techniques que les distributeurs peuvent vendre, tandis que le centre automatisé de Sonepar illustre la capacité logistique construite pour traiter des volumes élevés de lignes de commandes.
Pipelines de mégaprojets d'infrastructure
Les fournisseurs industriels bénéficient d'une opportunité de demande plus immédiate à mesure que les projets d'infrastructure avancent vers les phases d'approvisionnement et de construction. Le Strategic 100 2026 de CG/LA Infrastructure a identifié un pipeline sélectionné d'une valeur de 310 milliards USD répartis sur 100 projets, 47 pays et 8 secteurs. Dans cette édition, 80 des projets étaient en phase d'approvisionnement ou de construction. Pour les distributeurs au service des entrepreneurs, ces phases offrent une base plus immédiate pour aligner les engagements d'approvisionnement avec les calendriers de projet que les seules valeurs en capital. Un fournisseur qui adapte son engagement de service aux phases de projet exécutables peut développer des relations d'approvisionnement récurrentes au fur et à mesure de l'avancement de la construction.
Essor du traitement des commandes MRO par le commerce électronique
Pour les vendeurs industriels en e-commerce, la couverture logistique peut déterminer quels clients professionnels une vitrine numérique peut servir efficacement. Dans une enquête auprès de 320 distributeurs industriels, les répondants s'attendaient à ce que le e-commerce représente en moyenne 14,9 % de leurs revenus en 2025, contre 10,9 % en 2023. Au Japon, MonotaRO a étendu l'éligibilité à la livraison le jour même en semaine pour les commandes passées avant 17 h à 42 préfectures au cours de 2025. Cette extension donne aux acheteurs d'une zone plus large accès à la même promesse d'expédition conditionnelle, faisant de la géographie un élément de la conception du service. Étendre une logistique reproductible à des sites professionnels supplémentaires peut convertir une portée client en ligne plus large en commandes que le distributeur peut exécuter.
Réglementations plus strictes en matière de sécurité au travail
La directive UE 2023/2668 a abaissé le plafond d'exposition à l'amiante pondéré dans le temps sur 8 heures de 0,1 à 0,01 fibre/cm³ jusqu'au 20 décembre 2029. Les États membres devaient transposer la plupart des amendements avant le 21 décembre 2025, avec des dispositions spécifiques de mesure et de limite dues au 21 décembre 2029, date à laquelle des limites de 0,01 ou 0,002 fibre/cm³ selon la méthodologie s'appliqueront. Les employeurs doivent déterminer les mesures de protection et fournir des EPI appropriés pour les travaux spécifiés de démolition, de désamiantage, de réparation et de maintenance lorsque le dépassement de la limite est prévisible malgré toutes les mesures préventives techniques possibles. Les EPI doivent être portés et manipulés de manière appropriée, avec un équipement respiratoire ajusté individuellement, y compris par des contrôles d'ajustement. Étant donné que l'équipement respiratoire doit être ajusté individuellement, y compris par des contrôles d'ajustement, les distributeurs qui stockent des respirateurs et peuvent soutenir les contrôles d'ajustement sont bien positionnés pour les travaux de démolition, de désamiantage, de réparation et de maintenance liés à l'amiante.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -1% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Inflation des coûts logistiques mondiaux | -0.7% | Amérique du Nord, y compris les États-Unis | Court terme (≤ 2 ans) |
| Les contrats de partage des risques avec les fabricants d'équipements d'origine compriment les marges | -0.5% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Cannibalisation par le canal e-commerce direct des fabricants d'équipements d'origine | -0.3% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
Les hausses de coûts liées aux matières premières peuvent réduire les choix de tarification disponibles pour les distributeurs industriels. Au premier trimestre 2026, la direction de Fastenal a indiqué que la hausse des prix des matières premières liée aux droits de douane ou à l'énergie rendait certains intrants de la chaîne d'approvisionnement plus coûteux. Le ratio prix/coût décrit l'effet net des prix de vente par rapport aux coûts des produits. Par ailleurs, Fastenal a rapporté que le ratio prix/coût à l'échelle de l'entreprise a réduit la marge brute d'environ 30 points de base au troisième trimestre 2026, soit une amélioration d'environ 10 points de base par rapport au deuxième trimestre 2026. Pour les gammes de produits concernées, l'absorption de coûts plus élevés peut réduire la contribution, tandis que la hausse des prix de vente peut rendre les commandes moins attractives. Même après l'amélioration signalée, la charge résiduelle sur les marges laissait moins de chaque vente disponible pour financer le service.
Inflation des coûts logistiques mondiaux
L'incertitude sur les coûts du carburant peut modifier l'économie des engagements de livraison avant que la dépense de fret qui en résulte ne soit mesurée. Dans son dépôt du troisième trimestre de l'exercice 2026, MSC Industrial Direct Co. Inc. a indiqué que la hausse des coûts du carburant liée au conflit en Iran pourrait augmenter les dépenses de fret et peser sur les coûts des produits. Pour un distributeur, la question de tarification pertinente est de savoir si les tarifs d'expédition récents constituent une base fiable pour le prochain engagement de livraison. Des tarifs tiers favorables issus de l'optimisation du réseau et des coûts plus élevés du secteur public l'année précédente ont principalement expliqué la baisse des dépenses de fret de MSC pour les 39 semaines terminées le 30 mai 2026. Les hausses de carburant peuvent néanmoins augmenter le coût d'exécution des commandes, laissant moins de revenus disponibles pour couvrir le service du distributeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
l'ampleur des ventes électriques et de sécurité oriente les priorités des distributeursLes fournitures électriques représentaient une part de 27,08 % de la taille du marché de la distribution industrielle en 2026. Le segment de distribution Solutions électriques et électroniques de WESCO a déclaré 8,9 milliards USD de ventes mondiales en 2025 sur un portefeuille comprenant des équipements et fournitures électriques. Ce segment desservait des clients dans les secteurs de la construction, de l'industrie et des fabricants d'équipements d'origine (OEM) dans plus de 50 pays. Servir des acheteurs dans la construction, l'industrie et les OEM donne aux distributeurs à dominante électrique accès à la fois aux projets de construction et aux besoins récurrents des usines, élargissant la base de clients soutenant le segment le plus important.
La catégorie fournitures de sécurité et EPI est le segment à la croissance la plus rapide, avec un CAGR prévu de 9,15 % sur 2027-2032. En juillet 2026, Total Safety Supplies & Solutions a déclaré 13 centres de distribution et plus de 850 distributeurs automatiques sur site client dans son activité plus large d'approvisionnement en sécurité, EPI et MRO. Mill Point Capital a finalisé son acquisition de Total Safety Supplies & Solutions, une division de Total Safety U.S. Inc., en juillet 2026. Le distributeur acquis desservait de grands utilisateurs finaux et des entrepreneurs dans les secteurs des services publics, du transport et de l'aval avec des produits MRO industriels incluant la sécurité et les EPI. Pour les fournisseurs de sécurité, une acquisition peut ajouter des relations établies avec les services publics et les entrepreneurs ainsi qu'une offre MRO plus large, faisant de l'accès aux comptes une voie de participation à ce segment.

Par canal de distribution :
le service en agence et l'assortiment en ligne offrent des voies différentesLa distribution hors ligne via les agences et les ventes internes représentait une part de marché de la distribution industrielle de 70,98 % en 2026. Fastenal a déclaré 1 595 agences publiques en 2025. En mai 2025, Crawford, un distributeur électrique de Sonepar, a ouvert une deuxième agence à Katy, au Texas, avec un comptoir-entrepôt ouvert conçu pour permettre des enlèvements plus rapides et un service d'auto-collecte optionnel. Ensemble, le réseau d'agences et le format orienté enlèvement montrent comment les distributeurs hors ligne peuvent se démarquer par la collecte locale de matériaux, donnant aux points de vente physiques un rôle même lorsque les acheteurs ont peu besoin d'assistance commerciale.
La catégorie plateformes en ligne et e-commerce est le segment à la croissance la plus rapide, avec un CAGR prévu de 7,95 % sur 2027-2032. Grainger a rapporté que Zoro U.S., son distributeur en ligne au service des petites et moyennes entreprises, a enregistré une croissance des ventes quotidiennes de 18,4 % au deuxième trimestre 2026 par rapport au deuxième trimestre 2025. L'offre en ligne de Zoro couvre des millions d'articles. Cette combinaison offre à un large assortiment une voie évolutive vers les petits clients professionnels dont les besoins peuvent couvrir de nombreuses catégories de produits. Un distributeur en ligne à large gamme peut ainsi concurrencer plusieurs spécialistes de produits pour les besoins au sein d'un même compte de petite entreprise.
Par secteur d'utilisation finale :
les comptes industriels et la capacité pharmaceutique orientent la demandeLa fabrication était le segment le plus important, représentant 35,47 % du chiffre d'affaires total du marché en 2026. Fastenal a déclaré une croissance de 17,2 % d'une année sur l'autre des ventes dans le secteur de la fabrication par jour ouvrable aux États-Unis au troisième trimestre 2026, période durant laquelle la fabrication représentait 76,6 % des ventes de l'entreprise. L'entreprise a attribué sa croissance sur le marché final de la fabrication principalement à la solidité des clients grands comptes avec des dépenses gérées importantes. Pour les distributeurs axés sur les usines, cela indique une opportunité de développement de comptes dans la gestion d'une plus grande partie des besoins en fournitures industrielles des clients. Une participation plus approfondie dans les relations à forte dépense peut augmenter les revenus sans rendre chaque vente supplémentaire dépendante de la conquête d'un nouveau compte industriel.
La catégorie santé et produits pharmaceutiques est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,45 % sur 2027-2032. FUJIFILM Biotechnologies a ouvert la première phase de son site de fabrication sous contrat à Holly Springs, en Caroline du Nord, le 24 septembre 2025.[2] Cette phase a fourni 8 bioréacteurs de culture cellulaire de mammifères, chacun d'une capacité de 20 000 litres, pour la fabrication de substances médicamenteuses et de produits médicamenteux. Pour les distributeurs au service des fabricants pharmaceutiques, une capacité de traitement supplémentaire peut élargir l'environnement opérationnel nécessitant des fournitures industrielles. La maintenance et le support technique de ces actifs peuvent étendre l'opportunité commerciale au-delà de l'ouverture de l'installation.
Analyse géographique
Marché de la Distribution Industrielle en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché de la distribution industrielle de 37,3 % en 2026 et est la région la plus grande et à la croissance la plus rapide, avec un CAGR prévu de 8,1 % sur 2027-2032. Le chiffre d'affaires d'Asie-Pacifique du groupe RS a augmenté de 5 % à périmètre comparable au cours de l'exercice 2025/26, porté par le volume et les prix, avec exclusion des effets de change, des jours de trading et des fusions et acquisitions.[3] Avec un accent sur le numérique et le marketing stimulant la croissance des clients Standard, l'activité Asie-Pacifique de RS a déclaré des gains à périmètre comparable de 23 % pour les clients Standard et de 5 % pour les clients Corporate au cours de l'exercice 2025/26. La réponse inégale entre ces groupes de clients fait de l'exécution numérique ciblée une voie opérationnelle spécifique pour développer la demande régionale. À Taïwan, qui fait partie du reste de l'Asie-Pacifique, TOHATSU fabrique certains composants industriels et représente d'autres marques, en vendant via 5 points de vente et une plateforme e-commerce pour les composants industriels et les produits MRO d'usine.
En Amérique du Nord, l'activité États-Unis et Canada du groupe RS a déclaré une croissance dans l'énergie et les services publics, les installations et la logistique, et la fabrication discrète au cours de l'exercice 2025/26. Une offre commerciale spécifique à un secteur vertical peut donc poursuivre plusieurs sources de croissance de comptes sans dépendre d'une expansion nord-américaine uniforme. En Europe, l'activité France du groupe RS a enregistré une croissance du chiffre d'affaires à périmètre comparable de 6 % au cours de l'exercice 2025/26 malgré un contexte économique difficile, en ciblant la fabrication de process telle que l'alimentation et les boissons.
En Colombie, Surtilec distribue des câbles spéciaux et des produits d'automatisation industrielle à l'industrie, aux projets et aux intégrateurs depuis Bogotá, avec une expédition nationale. En janvier 2025, TVH a ouvert sa cinquième unité brésilienne à Goiânia pour fournir des pièces de rechange en gros aux vendeurs et partenaires dans les secteurs agricole, industriel et de la construction. Sonepar Brasil distribue des matériaux électriques et des solutions connexes aux clients industriels, aux entrepreneurs, aux électriciens, aux intégrateurs, aux techniciens et aux installateurs au Brésil. En mai 2026, Tricon, un distributeur de plastiques et de produits chimiques, a finalisé l'acquisition complète du distributeur sud-africain West African International via sa filiale sud-africaine en propriété exclusive. Au Brésil, l'unité de gros de TVH approvisionne les vendeurs et partenaires dans les secteurs agricole, industriel et de la construction, tandis que Sonepar Brasil vend aux clients industriels, aux électriciens, aux installateurs et aux entrepreneurs, de sorte que chaque groupe d'acheteurs est atteint via un ensemble différent de relations clients.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des distributeurs industriels au service des acheteurs professionnels de produits couverts. L'utilisation par les employeurs, les contrôles des importateurs et la documentation des vendeurs sur plateforme placent le travail de conformité à différents points de la relation d'approvisionnement. La colonne Royaume-Uni couvre le cadre EPI en milieu de travail de Grande-Bretagne. L'exposition à la politique commerciale dépend donc à la fois de la catégorie de produit et du rôle du participant dans la transaction.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Chine |
|---|---|---|---|---|
| Autorité principale | Administration de la sécurité et de la santé au travail (OSHA) | Inspection du travail du ministère du Travail et de l'Emploi, avec coordination nationale de la sécurité au travail | Autorité de santé et de sécurité pour les EPI en milieu de travail en Grande-Bretagne hors sites nucléaires | Administration d'État pour la réglementation des marchés (SAMR) et départements locaux de supervision des marchés |
| Instruments clés ou orientation | 29 CFR 1910.134 ; la proposition du 1er juillet 2025 supprimerait les évaluations médicales pour les utilisateurs obligatoires de respirateurs filtrants à pièce faciale ou de respirateurs motorisés à épuration d'air à ajustement libre | Cadre du Certificat d'Approbation (CA) NR-6 ; transition de certification effective au 3 février 2026 pour les gants, les chaussures et les chaussures pour travaux sous tension | Règlement EPI de Grande-Bretagne 2016/425 et Règlements d'application 2018 ; reconnaissance CE indéfinie aux côtés du marquage UKCA pour les EPI éligibles | Arrêté n° 110 et liste des produits industriels clés, en vigueur à partir du 1er décembre 2026 |
| Effet commercial | Les employeurs effectuent une évaluation médicale avant les tests d'ajustement ou l'utilisation obligatoire ; les évaluations peuvent cesser lorsque l'utilisation obligatoire prend fin | Les EPI listés nécessitent un CA pour la vente ou l'utilisation ; pour les catégories de transition, les conditions CA existantes sont honorées et les renouvellements suivent les nouvelles règles | Les importateurs vérifient l'évaluation de conformité applicable, la documentation technique, le marquage, les déclarations et les documents requis avant l'entrée sur le marché de Grande-Bretagne | À partir du 1er décembre 2026, les vendeurs sur plateforme couverts vérifient les documents de conformité et les licences, certificats ou rapports d'essai applicables et conservent les registres d'achat/vente pendant au moins 3 ans |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Aucun changement | Durcissement |
| Source: Mordor Intelligence | ||||
La note Moyen des États-Unis reflète les obligations de préparation des acheteurs, et l'Assouplissement est conditionnel à l'adoption de la proposition limitée sur les respirateurs. La note Moyen du Brésil reflète la barrière d'entrée sur le marché du CA, tandis que le Durcissement traduit l'exigence de certification lors du renouvellement des approbations dans le cadre de la transition spécifiée de 2026. La note Élevé du Royaume-Uni et la perspective Aucun changement reposent sur la voie de marquage CE ou UKCA indéfinie de Grande-Bretagne pour les EPI éligibles ainsi que sur ses contrôles de conformité des importateurs. La note Moyen de la Chine et la perspective Durcissement reflètent le périmètre des produits listés et le début au 1er décembre 2026 des obligations documentaires définies pour les vendeurs sur plateforme couverts.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les distributeurs agrègent les offres des fournisseurs, exécutent les commandes et maintiennent l'approvisionnement dans les installations des clients. En 2025, plus de 5 000 fournisseurs principaux ont fourni aux entreprises Grainger plus de 1,5 million de produits stockés dans des centres de distribution et des agences dans le monde entier. Les revenus de revente de produits doivent soutenir les capacités qui connectent cet assortiment avec les acheteurs. Plus en aval, les programmes d'inventaire géré de Fastenal ont généré 44,7 % des ventes de l'entreprise en 2025 via des programmes utilisant des emplacements de stockage scannés, des bacs numériques et des distributeurs automatiques dans les installations des clients.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement auprès des fournisseurs et agrégation de l'assortiment | Distributeurs à large gamme tels que W.W. Grainger Inc. | Revenus de revente de produits | Coordination d'un large assortiment à travers les relations fournisseurs | Standardiser les fiches produits et développer une couverture fournisseurs alternatifs |
| Stockage en centre de distribution et logistique | Opérateurs de distribution électrique tels que Rexel Group et Sonepar | Ventes de produits soutenues par la capacité logistique | Capacité de traitement des commandes à travers les nœuds de distribution | Automatiser les opérations répétables et rééquilibrer les charges de travail |
| Ventes en agence et transfert client | Distributeurs électriques en contact avec les clients tels que Rexel Group | Ventes de produits en agence | Capacité de service local par rapport à la demande des comptes | Aligner la spécialisation et les effectifs des agences avec les comptes desservis |
| Approvisionnement et réapprovisionnement sur site client | Distributeurs d'inventaire géré tels que Fastenal Company | Ventes de produits récurrentes via l'inventaire géré | Signaux de consommation précis dans les installations des clients | Maintenir des données de scan et d'appareils cohérentes |
| Source: Mordor Intelligence | ||||
Rexel exploitait 1 876 agences et 64 centres logistiques dans l'ensemble de ses activités en 2025, au service de clients résidentiels, non résidentiels et industriels. Sonepar a déclaré 37 centres de distribution automatisés opérant dans le monde entier dans ses résultats 2025. Ces configurations illustrent comment la logistique centralisée et la couverture client locale contribuent différentes capacités aux revenus produits d'un distributeur. Une automatisation supplémentaire peut concentrer les opérations répétables dans les centres de distribution, augmentant l'importance de connecter efficacement cette capacité avec les relations en agence et l'approvisionnement sur site client.
Paysage concurrentiel
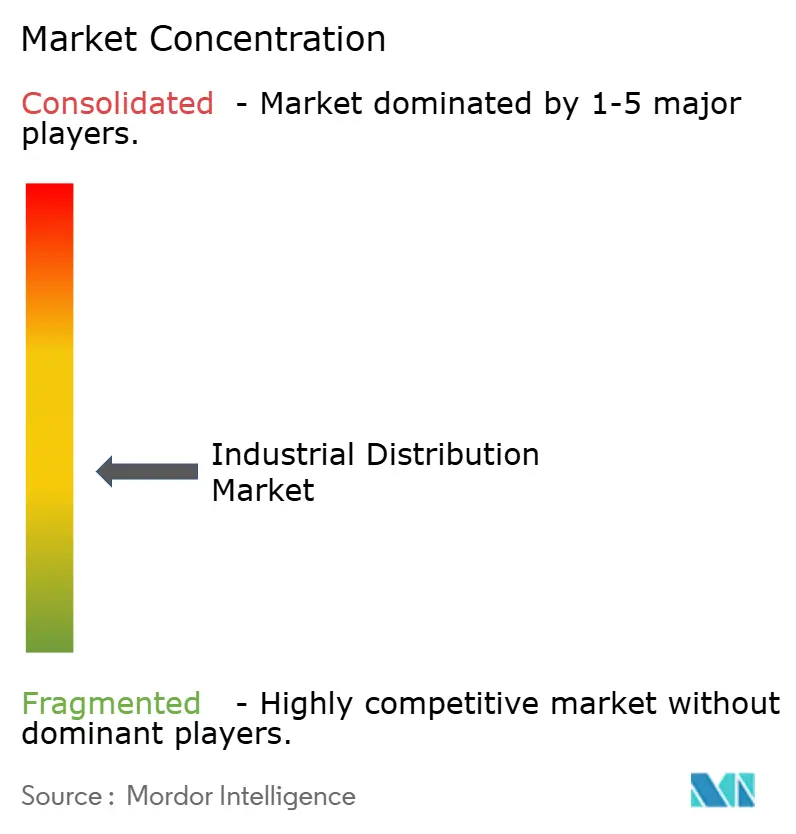
Le secteur fragmenté comprend le distributeur MRO à large gamme W.W. Grainger Inc. et le grossiste en fournitures industrielles et de construction Fastenal Company, aux côtés d'autres concurrents axés sur les exigences électriques et de production spécialisée. WESCO International Inc. fournit des services de distribution B2B et de gestion de la chaîne d'approvisionnement, tandis que MSC Industrial Direct Co. Inc. opère via MSC Industrial Supply Co., un distributeur nord-américain de travail des métaux et MRO. Rexel Group dessert les clients de gestion de l'énergie résidentiels, non résidentiels et industriels via une distribution multicanal. L'ouverture par Grainger le 19 août 2026 d'un centre de distribution MRO de 550 000 pieds carrés à Gresham, en Oregon, illustre comment les grands opérateurs peuvent étendre leur capacité de service régionale.
La technologie sur site client offre une autre voie concurrentielle en connectant le distributeur plus étroitement avec la façon dont les utilisateurs industriels consomment les fournitures. Au 30 septembre 2026, Fastenal avait 143 878 installations équivalentes en machines FASTBin et FASTVend pondérées sur la base de la production attendue des appareils, en hausse de 7,4 % d'une année sur l'autre. MSC Industrial Supply avait environ 30 800 distributeurs automatiques dans les installations des clients au cours de son trimestre fiscal terminé le 30 mai 2026, en hausse de 7 % d'une année sur l'autre, avec des systèmes suivant l'utilisation et aidant à déclencher le réapprovisionnement. Un challenger poursuivant ce modèle aurait besoin à la fois d'une capacité de déploiement sur site client et d'une offre de service capable de traduire les données d'utilisation en approvisionnement fiable.
Le rapport ESG 2025 de Fastenal décrit des procédures de rappel dans lesquelles son système de point de vente peut bloquer les produits concernés au niveau de l'entreprise. Dans sa procédure de niveau D initiée par le fournisseur, le fournisseur rappelle le produit et Fastenal communique les exigences aux clients utilisateurs finaux dans le monde entier. Sa procédure interne de niveau C retire le produit de tous les sites Fastenal et informe les clients de la défaillance du produit. À partir du 20 janvier 2027, les règles européennes sur les machines obligeront les distributeurs de machines couvertes et de produits connexes à fournir des informations de conformité sur demande motivée d'une autorité nationale compétente et à coopérer, sur demande, aux actions d'élimination des risques. Pour les challengers fournissant des machines couvertes, l'égalisation du service après-vente nécessiterait à la fois un dossier de conformité des produits et un moyen de transmettre les instructions de rappel aux utilisateurs finaux.
Leaders du secteur de la distribution industrielle
-
W.W. Grainger Inc.
-
Fastenal Company
-
WESCO International Inc.
-
MSC Industrial Direct Co. Inc.
-
Rexel Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Distribution Industrielle Entreprises couvertes dans ce rapport
- W.W. Grainger Inc.
- Fastenal Company
- WESCO International Inc.
- MSC Industrial Direct Co. Inc.
- Airgas Inc.
- Motion Industries Inc.
- Winsupply Inc.
- Applied Industrial Technologies Inc.
- DNOW Inc.
- Sonepar USA
- Rexel Group
- Graybar Electric Co.
- HD Supply (The Home Depot Inc.)
- Anixter Inc.
- Ferguson Enterprises Inc.
- Bisco Industries
- Kimball Midwest
- DNOW
- Bunzl PLC
- Lawson Products Inc.
- Endries International
- MonotaRO Co., Ltd. (Japan)
Principales opportunités pour les acteurs du marché
Ces opportunités comparent la façon dont les distributeurs électriques et de sécurité peuvent répondre à des exigences spécifiques du secteur public et à des besoins en matière de risques professionnels. Le 10 avril 2026, l'OSHA a mis à jour son Programme national d'accent sur les risques liés à la chaleur pour concentrer les inspections et la sensibilisation sur 55 industries à haut risque dans des environnements intérieurs et extérieurs, avec effet immédiat pour 5 ans. Cet accent donne aux fournisseurs une raison d'engager les employeurs sur l'adéquation des produits de protection pour leur travail. L'accent sur les inspections soutient les discussions de sécurité spécifiques aux tâches, tandis que les demandes électriques publiques créent une voie distincte via une offre d'équipements définie.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Alimentations sans interruption avec installation | Offres dues le 10 novembre 2026, suite à un amendement du 8 octobre | Service correctionnel du Canada | Combiner une offre d'équipements réactive avec une capacité d'installation | Fournir l'installation en plus de la fourniture d'équipements | Distributeurs électriques canadiens tels que les marques locales de Sonepar |
| Fourniture de transformateurs de puissance | Offres dues le 30 octobre 2026, suite à un amendement du 5 octobre | Ministère de la Défense nationale du Canada | Évaluer la capacité en transformateurs et préparer une offre réactive | Capacité d'approvisionnement spécifique aux transformateurs | Distributeurs électriques avec des canaux canadiens tels que les marques locales de Sonepar |
| Soutien en fournitures de sécurité pour les travaux exposés à la chaleur | Révision des priorités d'inspection de la chaleur aux États-Unis | Employeurs dans les secteurs intérieurs et extérieurs ciblés | Évaluer l'adéquation des EPI spécifiques aux tâches et fournir des produits appropriés | Adéquation des produits de protection dans le cadre des mesures de contrôle de la chaleur de l'employeur | Distributeurs d'EPI tels que WESCO International Inc. |
| Source: Mordor Intelligence | |||||
Les marques locales canadiennes de Sonepar constituent un canal potentiel d'approvisionnement électrique, tandis que le partenariat de WESCO avec le fabricant d'EPI PIP Global Safety établit un rôle de distribution de sécurité en Amérique du Nord. L'ouverture la plus claire est l'approvisionnement électrique public canadien, où les marques locales de Sonepar dans neuf provinces constituent un canal d'approvisionnement potentiel pour les demandes d'équipements, y compris une qui nécessite également l'installation d'alimentations sans interruption. Associer l'approvisionnement en équipements à un partenaire d'installation local rendrait l'offre combinée d'alimentation sans interruption exécutable pour les acheteurs demandant à la fois la fourniture et l'installation.
Développements industriels récents dans Marché de la Distribution Industrielle
- Sep 2026 : Rexel a accepté d'acquérir GCG, un distributeur spécialisé américain de fils, câbles, connectivité, alimentation et solutions techniques pour les infrastructures critiques. La clôture était prévue avant la fin 2026, sous réserve des approbations réglementaires et des conditions de clôture habituelles.
- Août 2026 : W.W. Grainger a ouvert son centre de distribution du Nord-Ouest de 550 000 pieds carrés à Gresham, en Oregon, élargissant son empreinte de distribution MRO à large gamme dans le Nord-Ouest du Pacifique.
- Juil 2026 : Mill Point Capital a finalisé son acquisition de Total Safety Supplies & Solutions, une division de Total Safety U.S. Inc. et un distributeur de produits MRO industriels incluant la sécurité et les EPI.
Marché de la Distribution Industrielle Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la distribution industrielle mesure la valeur annuelle des ventes des distributeurs pour les produits industriels et les services de distribution co-facturés vendus par les distributeurs à large gamme et spécialisés aux utilisateurs finaux professionnels dans le monde entier via des opérations de vente physiques et des canaux numériques. Il couvre les ventes dans les catégories de fournitures industrielles et les secteurs d'utilisation finale qu'elles desservent.
Exclusions du périmètre : Les ventes des chaînes de quincaillerie au détail aux consommateurs, les services de messagerie colis, les revenus purs des places de marché logicielles, les services d'inventaire autonomes, le kitting ou les réparations légères, et les ventes directes des fabricants aux utilisateurs finaux professionnels sont exclus.
Aperçu de la segmentation
- Par produit
- Fournitures électriques
- Fixations
- Équipements CVC
- Fournitures de sécurité et EPI
- Manutention des matériaux et emballage
- Transmission de puissance et roulements
- Fluides industriels et lubrifiants
- Outils et instruments
- Autres produits
- Par canal de distribution
- Hors ligne (agence / ventes internes)
- Plateformes en ligne / commerce électronique
- Par secteur d'utilisation finale
- Fabrication
- Construction et infrastructure
- Énergie et services publics
- Mines et métaux
- Chimie et procédés
- Transport et entreposage
- Santé et produits pharmaceutiques
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La série mensuelle du commerce de gros du Bureau du recensement des États-Unis fournit des mesures mensuelles des ventes, des stocks et du ratio stocks/ventes, tandis que ses tableaux du recensement économique ajoutent des détails sur les entreprises de gros, les produits et la géographie. Les statistiques structurelles et conjoncturelles d'Eurostat aident à comparer le chiffre d'affaires des entreprises et le volume des ventes, et les comptes sectoriels du Bureau d'analyse économique des États-Unis distinguent les ventes ou recettes sectorielles de la valeur ajoutée. Des sources publiques telles que ces séries du recensement, les statistiques d'entreprises d'Eurostat et les comptes du Bureau d'analyse économique aident les analystes à séparer l'activité des distributeurs des mesures adjacentes de production, de commerce et de services et à suivre les conditions sous-jacentes aux ventes des distributeurs.
Les rapports annuels des entreprises, les dépôts 10-K et les documents destinés aux investisseurs peuvent clarifier les revenus de distribution déclarés, le mix produit, les investissements dans les canaux et l'exposition géographique, tandis que la presse professionnelle et commerciale réputée peut recouper les expansions importantes, les acquisitions et les changements opérationnels. Lorsque les dépôts des entreprises séparent les revenus produits des services attachés ou des revenus autonomes, cette distinction aide à tester la frontière de la transaction. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens avec des dirigeants de distributeurs et des responsables commerciaux, de catégorie, d'e-commerce, d'opérations en agence et d'approvisionnement permettraient de tester la façon dont les ventes déclarées correspondent aux catégories de produits, de canaux, d'utilisateurs finaux et régionales, et clarifieraient les frontières de la tarification, des revenus de service et des ventes directes. Des questionnaires structurés adressés aux responsables des distributeurs et des acheteurs industriels vérifieraient les tendances de la demande et des achats derrière les indicateurs secondaires. Les détails contradictoires ou manquants seraient enregistrés par variable, puis triangulés avec les divulgations des entreprises et les statistiques publiques avant l'ajustement du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
L'estimation mondiale commence par un modèle de valeur descendant des ventes des distributeurs aux utilisateurs finaux professionnels, mesuré en USD nominaux, et est vérifié sélectivement par rapport aux ventes déclarées des distributeurs et au prix de vente moyen échantillonné multiplié par le volume. La production industrielle, l'activité de construction et d'infrastructure, l'investissement dans les services publics, les tendances des ventes et des stocks de gros, et les ventes déclarées par les distributeurs fournissent les principaux indicateurs de demande et d'activité. Les prix des produits et le mix de catégories aident à distinguer les mouvements de prix de la demande sous-jacente. L'analyse de scénarios porte ces indicateurs sur la période de prévision, tandis que les données des entreprises et publiques sur les ventes par produit, canal, utilisateur final et région informent les parts de segment. Les classifications qui se chevauchent sont traitées comme des vues distinctes du même total. Lorsqu'une géographie ou une catégorie manque d'observation directe, l'analyste utilise un indicateur adjacent documenté et les divulgations des entreprises, puis vérifie les hypothèses de part et de prévision résultantes avec des spécialistes des distributeurs et des acheteurs sans présenter le proxy comme des données déclarées.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des entreprises, les statistiques officielles du commerce et des entreprises, les indicateurs de prix et d'activité industrielle, et les explications primaires, en vérifiant qu'ils décrivent la même année, la même géographie, la même base de ventes et la même frontière de transaction. Les changements importants, les signaux de croissance incohérents, les déplacements de parts inexpliqués et les écarts entre les ventes déclarées et les indicateurs du marché sont examinés via la piste des sources et les calculs, avec les entrées concernées revérifiées ou les répondants recontactés lorsque la clarification pourrait modifier l'estimation. Le modèle est actualisé annuellement, réexaminé entre les cycles après des changements importants dans le commerce, la réglementation, les chaînes d'approvisionnement ou les rapports des distributeurs, et fait l'objet d'un examen préalable à la livraison.
Taille du marché de la distribution industrielle selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la distribution industrielle mesure la valeur annuelle des ventes des distributeurs pour les produits industriels et les services de distribution co-facturés vendus par les distributeurs à large gamme et spécialisés aux utilisateurs finaux professionnels dans le monde entier via des opérations de vente physiques et des canaux numériques.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. La production industrielle, l'activité de construction et d'infrastructure, l'investissement dans les services publics, les tendances des ventes et des stocks de gros, et les ventes déclarées par les distributeurs fournissent les principaux indicateurs de demande et d'activité.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,36 billions USD (2027) | |
| Consultance mondiale A | 7,81 billions USD (2023) | À sa base de 2023, cette estimation est inférieure de 16,6 % à la valeur 2027 de ce rapport de 9,36 billions USD, 4 ans plus tard. L'estimation est mesurée à une année de marché antérieure, avant la période ultérieure de croissance des ventes des distributeurs. |
| Éditeur de recherche commerciale B | 7,03 billions USD (2024) | À sa base de 2024, cette estimation est inférieure de 24,9 % à la valeur 2027 de ce rapport de 9,36 billions USD, 3 ans plus tard. L'estimation est mesurée à une année de marché antérieure, avant la période ultérieure de croissance des ventes des distributeurs. |
Les analystes de Mordor Intelligence triangulent les divulgations des entreprises, les statistiques officielles du commerce et des entreprises, les indicateurs de prix et d'activité industrielle, et les explications primaires, en vérifiant qu'ils décrivent la même année, la même géographie, la même base de ventes et la même frontière de transaction.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la distribution industrielle et ses perspectives de croissance ?
La taille est projetée à 9,36 billions USD en 2027 et 11,99 billions USD d'ici 2032, avec un CAGR de 5,08 % sur 2027-2032.
Qu'est-ce qui stimule la demande via les distributeurs industriels ?
L'automatisation et l'exécution e-commerce soutiennent la demande. MonotaRO a étendu l'éligibilité à la livraison le jour même à 42 préfectures japonaises pour les commandes en semaine passées avant 17 h en 2025.
Quelle catégorie de produits est en tête de la distribution industrielle ?
Les fournitures électriques étaient en tête avec 27,08 % des revenus du marché en 2026. Les fournitures de sécurité et EPI devraient croître à un CAGR de 9,15 % sur 2027-2032.
Quelles entreprises sont des distributeurs industriels de premier plan ?
Les entreprises de premier plan comprennent W.W. Grainger Inc., Fastenal Company, WESCO International Inc., MSC Industrial Direct Co. Inc. et Rexel Group.
Quel défi de coût affecte les distributeurs industriels ?
Fastenal a rapporté que le ratio prix/coût a réduit sa marge brute d'environ 30 points de base au troisième trimestre 2026, soit une amélioration d'environ 10 points de base par rapport au deuxième trimestre 2026.
Quelle région est en tête de la croissance de la distribution industrielle ?
L'Asie-Pacifique détenait 37,3 % des revenus du marché en 2026 et devrait connaître la croissance la plus rapide, avec un CAGR de 8,1 % sur 2027-2032.