
Taille et part du marché des technologies de l'information et des communications (TIC)
Analyse du marché des technologies de l'information et des communications (TIC) par Mordor Intelligence
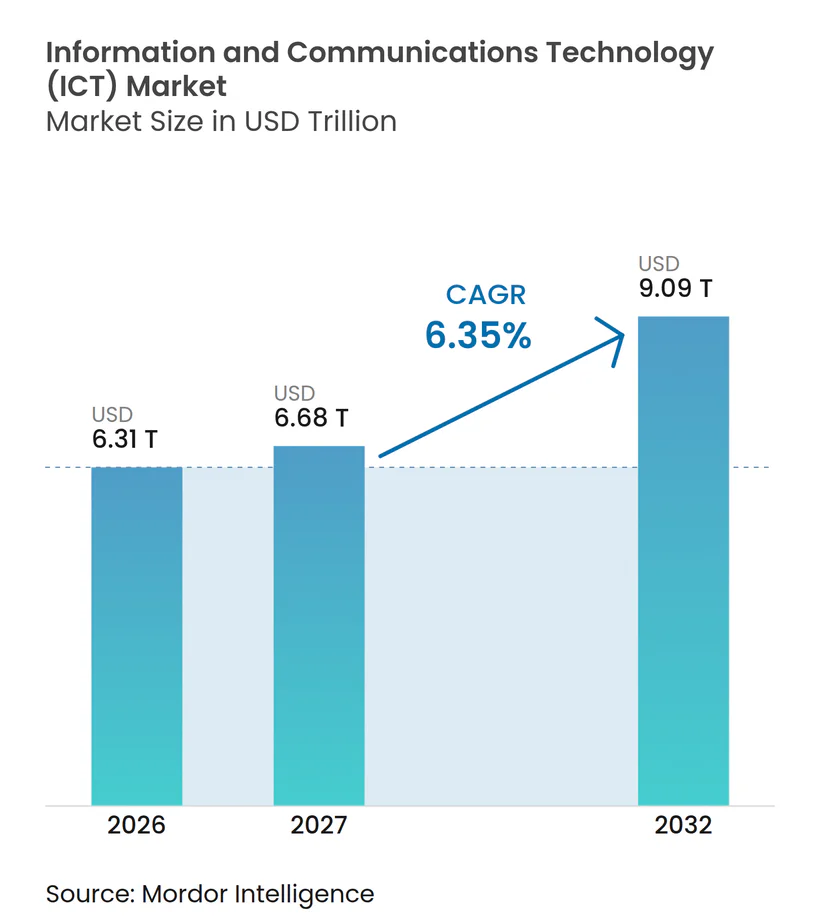
La taille du marché des Technologies de l'Information et des Communications (TIC) devrait augmenter de 6,31 billions USD en 2026 à 6,68 billions USD en 2027 et atteindre 9,09 billions USD d'ici 2032, avec un CAGR de 6,35 % sur 2027-2032.
Les charges de travail de données en périphérie et les investissements liés à l'IA créent des besoins complémentaires en matière de connectivité, de capacité de calcul et de services opérationnels. Pour les charges de travail cloud du secteur public à Singapour et l'hébergement qualifié en France, la seule capacité d'infrastructure constitue une proposition commerciale incomplète. Les fournisseurs peuvent répondre par une livraison intégrée et un hébergement qualifié, étendant leur rôle au-delà des composants d'infrastructure individuels. La disponibilité des semi-conducteurs et les coûts de l'électricité limitent la rapidité avec laquelle cette demande se transforme en capacité livrée économiquement viable. Les fournisseurs gagnent un avantage en combinant la livraison de capacités d'IA et de périphérie avec un hébergement qualifié et la capacité à opérer dans les limites d'alimentation et de composants.
Principaux enseignements du rapport
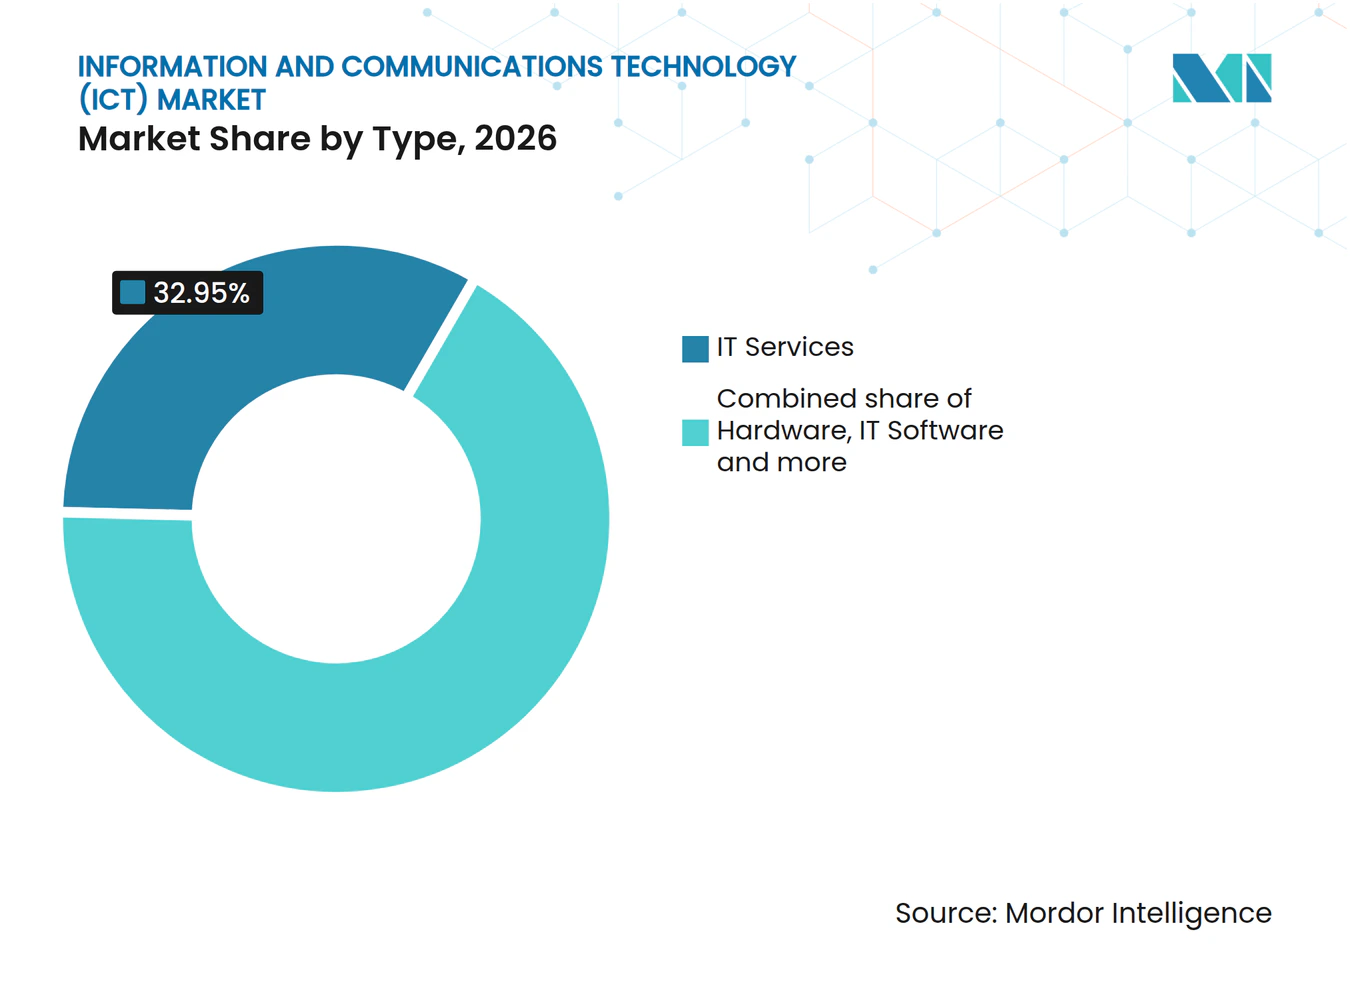
- Par types de produits, les services informatiques ont dominé avec une part de marché des Technologies de l'Information et des Communications (TIC) de 32,95 % en 2026, tandis que les logiciels informatiques devraient être le segment à la croissance la plus rapide avec un CAGR de 7,35 % sur 2027-2032.
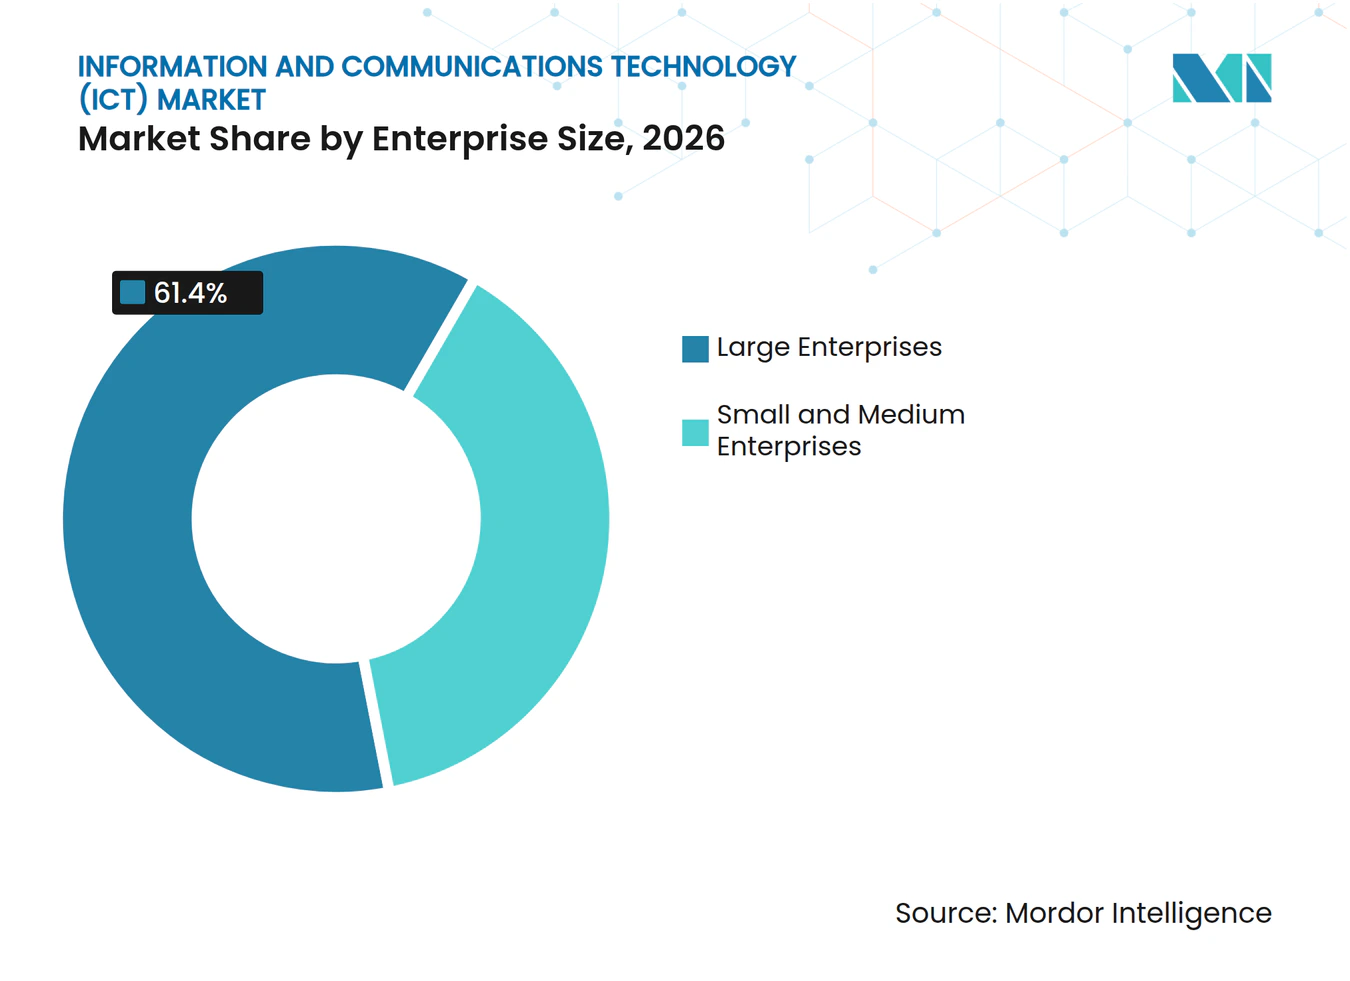
- Par taille d'entreprise, les grandes entreprises ont détenu une part de 61,4 % de la taille du marché des Technologies de l'Information et des Communications (TIC) en 2026, et les petites et moyennes entreprises devraient connaître la croissance la plus rapide avec un CAGR de 6,75 % sur 2027-2032.
- Parmi les modèles de déploiement, le cloud a dominé avec 45,99 % des revenus du marché en 2026, tandis que le hybride devrait être le segment à la croissance la plus rapide avec un CAGR de 7,05 % sur 2027-2032.
- Au sein des secteurs d'utilisateurs finaux, le gouvernement et l'administration publique ont dominé avec 18,76 % des revenus du marché en 2026, tandis que les jeux vidéo et l'esport devraient connaître la croissance la plus rapide avec un CAGR de 7,9 % sur 2027-2032.
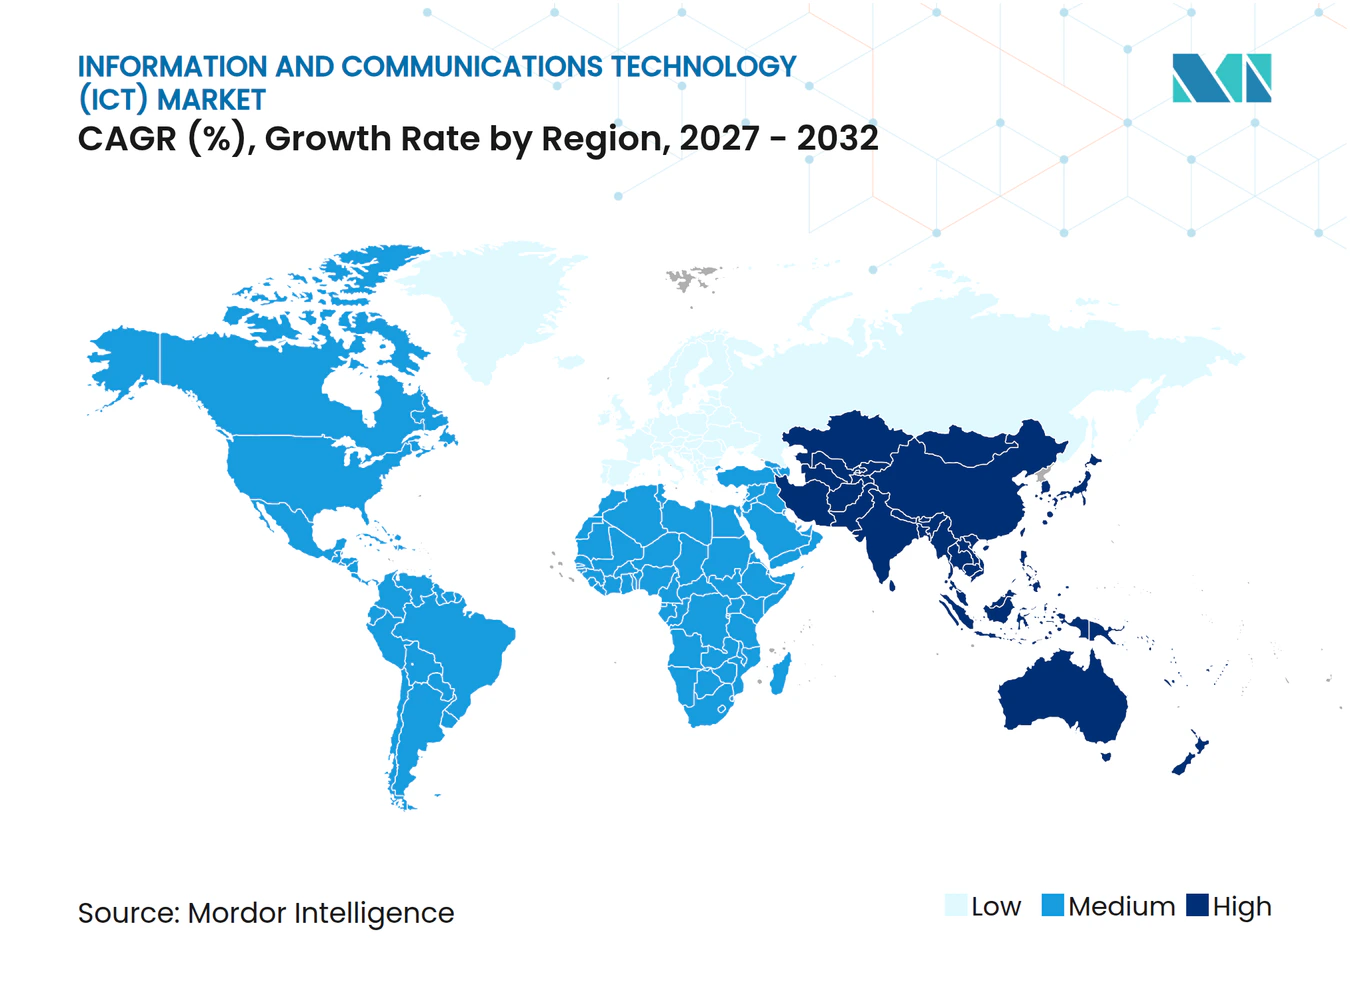
- Géographiquement, l'Amérique du Nord a dominé avec 39,4 % des revenus du marché en 2026, et l'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 8,15 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prolifération de l'informatique en périphérie et des flux de données IoT | +2.1% | États-Unis, Europe et Afrique | Moyen terme (2 à 4 ans) |
| Essor des investissements dans les infrastructures cloud optimisées pour l'IA | +2.6% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Déploiements rapides de cœurs 5G autonomes accélérant les cas d'usage | +1.6% | Royaume-Uni, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pression réglementaire en faveur de la souveraineté numérique et des régions cloud sécurisées | +1.2% | France et autres pays de l'Union européenne | Moyen terme (2-4 ans) |
| Préférence croissante pour les modèles de services informatiques à la consommation | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Programmes nationaux d'infrastructure publique numérique dans les économies émergentes | +0.6% | Inde et Népal | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération de l'informatique en périphérie et des flux de données IoT
Vodafone Business a déclaré 244 millions de connexions IoT pour l'exercice 2026. L'ampleur de cette base de connexions illustre la portée de l'IoT commercial, tandis que les utilisations opérationnelles des données des appareils créent une ouverture supplémentaire pour les systèmes en périphérie. En septembre 2025, Nokia et Future Technologies Venture ont déployé Nokia Edge, le réseau sans fil privé, des appareils et des applications dans le terminal Maher Terminals de Port Elizabeth, dans le New Jersey.[1] Le terminal traite 2 millions de conteneurs par an, et le déploiement assure le suivi des actifs en temps réel et la télémétrie en direct. La liaison de ces fonctions crée un besoin de connectivité coordonnée et de traitement local des données au sein des opérations de manutention des conteneurs. L'opportunité commerciale qui en résulte couvre les couches applicatives et de connectivité nécessaires pour transformer les signaux des actifs en informations opérationnelles exploitables.
Montée en puissance des investissements dans les infrastructures cloud optimisées par l'IA
L'expansion du cloud liée à l'IA crée des exigences différentes pour les actifs de calcul et la capacité physique soutenant la prestation de services. Pour le trimestre clos le 30 juin 2026, Microsoft a déclaré 41 milliards USD de dépenses d'investissement à l'échelle de l'entreprise, incluant une hausse des prix des composants. Environ deux tiers ont été consacrés à des actifs à courte durée de vie, principalement des processeurs et des GPU soutenant des solutions utilisant à la fois des infrastructures d'IA et non-IA. Le reste des dépenses a été affecté à des actifs à longue durée de vie. Cette répartition relie l'investissement en infrastructure au provisionnement de calcul ainsi qu'à la capacité durable, créant des horizons de livraison distincts au sein d'une même activité cloud. Les fournisseurs de processeurs et de GPU font face à un cycle de remplacement plus court que les constructeurs de sites de centres de données financés par la part à longue durée de vie du même budget.
Déploiements rapides de cœurs 5G autonomes accélérant les cas d'usage
La valeur commerciale du déploiement autonome dépend de services qui rendent les capacités du réseau visibles pour les clients. L'Association mondiale des fournisseurs mobiles a indiqué que 98 opérateurs avaient lancé ou pré-lancé des réseaux 5G autonomes publics dans le monde dans sa mise à jour d'août 2026. Le 20 août 2026, EE a lancé Fast Lane au Royaume-Uni, offrant aux consommateurs et aux petites entreprises une connectivité 5G+ dédiée pendant les périodes de forte affluence. EE l'a décrit comme la première tranche de réseau commercial du pays pour les deux groupes de clients. Le service anticipe la congestion et déplace les connexions vers une section de réseau dédiée pour la diffusion en continu, le partage et les usages sociaux. La protection des activités numériques habituelles en période de congestion fait de la fiabilité du service une composante de l'offre de l'opérateur.
Pression réglementaire en faveur de la souveraineté numérique et des régions cloud sécurisées
Les politiques de souveraineté du secteur public peuvent réorienter la demande cloud vers des services satisfaisant des conditions d'assurance spécifiques. En avril 2026, la Commission européenne a attribué 4 contrats parallèles pour des services cloud souverains destinés aux institutions, organes, offices et agences de l'UE. Les attributions parallèles visaient à diversifier l'offre et à éviter la dépendance à un seul fournisseur. Dans sa doctrine d'achat public de février 2026, le gouvernement français a indiqué que les données dont la violation pourrait nuire à l'ordre public, à la sécurité publique, à la santé, à la vie ou à la propriété intellectuelle étaient destinées à un hébergement cloud de niveau SecNumCloud. Pour les fournisseurs au service des administrations françaises, l'opportunité commerciale implique donc un hébergement qualifié plutôt que de la capacité supplémentaire seule. En France, l'hébergement de niveau SecNumCloud est le niveau d'assurance prévu pour les données les plus sensibles, tandis que les attributions parallèles de la Commission laissent à chaque fournisseur de cloud souverain de l'UE une part de la demande institutionnelle plutôt que la totalité.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vulnérabilités croissantes de la chaîne d'approvisionnement en semi-conducteurs | -1.1% | Sites d'approvisionnement de HPE aux États-Unis, en République tchèque, en Chine et à Singapour | Court terme (≤ 2 ans) |
| Hausse des coûts énergétiques des centres de données hyperscale | -0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Déficit de compétences en cybersécurité avancée et en AIOps | -0.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Fragmentation des normes pour les solutions interopérables d'Industrie 4.0 | -0.3% | Sites de l'industrie de process en Norvège | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités croissantes de la chaîne d'approvisionnement en semi-conducteurs
La disponibilité des composants peut empêcher un fort intérêt des clients de se concrétiser en systèmes TIC livrés. Hewlett Packard Enterprise Company a indiqué que des contraintes sur les mémoires et la capacité des plaquettes ont limité sa capacité à satisfaire une demande client plus élevée au troisième trimestre fiscal 2026. Elle a identifié des approvisionnements limités en DDR5, DDR4 et NAND, les contraintes sur les mémoires nommées persistant depuis le début de 2026. HPE a associé la DDR4 à l'ancienne génération et la NAND au segment des disques flash, montrant une exposition sur différentes utilisations de composants. Pour les fournisseurs de systèmes, cette ampleur rend la conversion des expéditions sensible à la disponibilité des composants, même lorsque la demande de systèmes finis est favorable. La capacité de HPE à transformer une demande plus élevée en revenus dépend de l'obtention de mémoires et de capacités de plaquettes sous contrainte.
Hausse des coûts énergétiques des centres de données hyperscale
L'exposition aux coûts de l'électricité peut rendre plus difficile la monétisation de capacités de calcul supplémentaires, même lorsque la demande soutient l'expansion. Dans ses perspectives de janvier 2026, JLL a indiqué que les centres de données dans le monde faisaient face à une hausse des coûts de l'électricité de réseau, souvent supérieurs à 100 USD par MWh, parallèlement à un durcissement des exigences de conformité carbone. Cette combinaison alourdit les dépenses d'exploitation récurrentes et le seuil de rentabilité pour l'engagement de capitaux dans des capacités hyperscale. Pour les fournisseurs cloud, la contrainte concerne l'économie de la livraison des charges de travail autant que l'installation des serveurs. En août 2025, Google a annoncé des accords de réponse à la demande par apprentissage automatique avec Indiana Michigan Power et la Tennessee Valley Authority, indiquant que la flexibilité déployée pourrait générer des économies de coûts. L'exposition énergétique résiduelle limite la quantité de capacité supplémentaire qu'un budget d'exploitation donné peut soutenir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
montée en puissance des services et monétisation des logicielsLes services informatiques représentaient une part de 32,95 % de la taille du marché des Technologies de l'Information et des Communications (TIC) en 2026, ce qui en fait le plus grand segment par type. IBM a déclaré 21,1 milliards USD de revenus de conseil pour l'exercice clos le 31 décembre 2025. Ses activités de conseil couvrent la stratégie et la technologie ainsi que les opérations intelligentes, combinant la transformation technologique avec les capacités opérationnelles. En combinant ces périmètres, IBM peut générer des revenus en gérant les opérations des clients ainsi qu'en concevant les transformations, étendant son rôle commercial au-delà de la réalisation d'une mise en œuvre individuelle.
Les logiciels informatiques devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,35 % sur 2027-2032. Salesforce a déclaré 10,8 milliards USD de revenus d'abonnements et de support pour le trimestre clos le 31 juillet 2026, en hausse de 12 % en glissement annuel et incluant 440 millions USD provenant d'Informatica.[2] Les revenus cloud de Microsoft 365 Commercial ont augmenté de 14 % en données publiées pour le trimestre clos le 30 juin 2026. La croissance de 12 % de Salesforce inclut la contribution de 440 millions USD d'Informatica, de sorte qu'une partie de cette expansion provient du portefeuille Informatica plutôt que des seules offres existantes. La croissance de 14 % en données publiées des revenus cloud de Microsoft 365 Commercial illustre une base d'abonnements logiciels distincte et importante se développant à un rythme similaire.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par taille d'entreprise :
programmes de services à long terme et adoption par les PMELes grandes entreprises représentaient une part de marché des Technologies de l'Information et des Communications (TIC) de 61,4 % en 2026, ce qui en fait le plus grand segment par taille d'entreprise. Eurostat a constaté que 84,67 % des entreprises de l'UE comptant 250 salariés ou indépendants ou plus utilisaient des services de cloud computing payants en 2025. En mars 2025, UPS a conclu une collaboration de 10 ans avec NTT DATA pour moderniser son infrastructure informatique et ses centres de données. L'accord prévoyait que NTT DATA achète et exploite un centre de données mission-critique d'UPS et permette la colocation des charges de travail en utilisant des solutions de cloud public et sur site. Pour un acheteur de cette taille, la durée de 10 ans transforme le contrat en une relation opérationnelle continue plutôt qu'en un projet de modernisation ponctuel.
Les petites et moyennes entreprises devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,75 % sur 2027-2032. En 2025, 52 % des PME de l'UE ont acheté des services cloud. Par ailleurs, 74 % des employeurs PME du Royaume-Uni ont utilisé des technologies ou des logiciels basés sur le web pour les ventes ou la gestion d'entreprise en 2025, en hausse de 5 points de pourcentage par rapport à 2024. L'utilisation du cloud payant et des logiciels opérationnels décrit des points d'entrée complémentaires reliant les services de calcul externes aux tâches commerciales quotidiennes. Les offres de services liées à ces tâches de vente et de gestion offrent un chemin d'expansion concret, avec des capacités supplémentaires introduites à mesure que le périmètre d'utilisation se développe.

Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par modèle de déploiement :
portée du cloud et coordination hybrideLe cloud était le plus grand segment de déploiement, représentant 45,99 % des revenus du marché en 2026. En 2025, 52,74 % des entreprises de l'UE utilisaient des services de cloud computing payants, en hausse de 7,42 points de pourcentage par rapport à 2023. Eurostat a également constaté que 40,89 % de l'ensemble des entreprises de l'UE avaient acheté au moins un des services cloud sophistiqués couverts par son enquête et étaient classées comme très dépendantes des services cloud. La combinaison d'une base d'acheteurs de cloud payant en expansion et d'une participation à des services sophistiqués soutient une opportunité de revenus incluant à la fois de nouveaux utilisateurs et une utilisation plus approfondie des services.
Le hybride devrait être le segment à la croissance la plus rapide, avec un CAGR de 7,05 % sur 2027-2032. Dans l'enquête hivernale 2025 de Flexera auprès de 753 professionnels techniques et dirigeants dans le monde, 73 % des organisations utilisaient un modèle de cloud hybride, soit 3 points de pourcentage de plus que l'année précédente. Ce schéma donne aux fournisseurs d'intégration un rôle dans la mise en cohérence de différents environnements en un parc de services unifié. Le déploiement sur site conserve également un rôle, l'Uptime Institute ayant indiqué en 2026 que les centres de données d'entreprise restent au cœur des stratégies informatiques hybrides. L'augmentation de l'utilisation hybride parmi les organisations interrogées par Flexera élargit la base de clients potentiels pour les services qui coordonnent des environnements mixtes.
Par secteur vertical d'utilisateurs finaux :
investissement public et services de données pour l'esportLe gouvernement et l'administration publique représentaient 18,76 % du marché en 2026, ce qui en fait le plus grand segment d'utilisateurs finaux. Le tableau de bord informatique du Bureau de la gestion et du budget a déclaré 102,3 milliards USD de dépenses informatiques fédérales américaines pour l'exercice 2025, s'appuyant sur les données budgétaires d'investissement fédéral. Cette ampleur offre aux fournisseurs au service des programmes informatiques fédéraux une source substantielle de demande soutenue par des budgets au sein de l'administration publique.
Les jeux vidéo et l'esport devraient être le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 7,9 % sur 2027-2032. En juillet 2025, GRID a annoncé un partenariat technologique de données pour la Coupe du monde d'esport de 7 semaines à Riyad, couvrant l'infrastructure du tournoi et les flux de données sur 5 titres de jeux. Le partenariat spécifiait des données en jeu en direct, différées et historiques, incluant des flux pour League of Legends et VALORANT. Le périmètre convenu visait à alimenter une variété d'expériences produit à partir de ces flux de données. En couvrant les 5 titres, le partenariat annoncé permettrait à l'organisateur de s'approvisionner en flux en direct, différés et historiques auprès d'un seul fournisseur de données.
Analyse géographique
Marché des Technologies de l'Information et des Communications (TIC) en Amérique du Nord
L'Amérique du Nord représentait 39,4 % de la taille du marché des Technologies de l'Information et des Communications (TIC) en 2026, ce qui en fait la plus grande zone géographique. CBRE a déclaré une absorption nette au premier semestre 2026 de 1 456,2 MW sur ses principaux marchés de centres de données nord-américains, en hausse de 11,7 % en glissement annuel, alors que les occupants hyperscale et IA se disputaient des blocs d'alimentation contigus limités. Cette combinaison rend la disponibilité de blocs d'alimentation utilisables pertinente pour répondre à la demande de calcul de la région, en parallèle de la fourniture d'équipements TIC. Les fournisseurs capables de sécuriser de l'énergie pour de nouvelles capacités disposent de la voie la plus claire vers la demande nord-américaine, car les occupants se disputent des blocs d'alimentation contigus limités.
Marché des Technologies de l'Information et des Communications (TIC) en Asie-Pacifique
L'Asie-Pacifique devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 8,15 % sur 2027-2032. En août 2026, GovTech de Singapour a indiqué que plus de 70 % des systèmes gouvernementaux éligibles fonctionnaient sur sa plateforme Government on Commercial Cloud. GovTech exploite un environnement standardisé et sécurisé pour les agences utilisant une infrastructure cloud commerciale. La plateforme prend également en charge l'IA native du cloud, reliant l'environnement partagé à des capacités de calcul supplémentaires. Pour les fournisseurs de cloud du secteur public, une plateforme gouvernementale partagée crée une voie pour servir les systèmes éligibles et l'IA native du cloud au sein du même environnement d'agence.
En Amérique du Sud, en Europe et au Moyen-Orient et en Afrique, la demande combine l'offre cloud locale avec des choix de gouvernance et une portée de connectivité inégale. Microsoft a ouvert Chile Central en juin 2025 avec 3 sites indépendants dans la région métropolitaine de Santiago, tandis que le cadre de cloud public colombien de 2026 a fixé les conditions pour les achats des entités étatiques. En Europe, la stratégie néerlandaise de juillet 2025 a priorisé la technologie cloud gouvernementale partagée, tandis que l'utilisation de l'IA par les entreprises de l'UE a atteint 20 % en 2025 contre 13 % en 2024. Au Moyen-Orient et en Afrique, le lancement commercial de la segmentation autonome d'e& UAE en mai 2025 pour les entreprises contrastait avec un taux d'utilisation d'Internet de 36 % de la population dans la région Afrique de l'UIT en 2025. Ces différences favorisent des conceptions de services adaptées aux canaux d'approvisionnement locaux et à la portée de la connectivité, les capacités avancées et un accès plus large créant des voies distinctes vers les revenus.
Cadre réglementaire et perspectives
La comparaison examine les exigences d'accès au cloud et de gouvernance des données de certaines juridictions du point de vue des fournisseurs de services cloud et de services gérés au service des acheteurs entreprises et publics. L'autorisation fédérale du cloud, les transferts internationaux de données personnelles et les contrôles de cybersécurité affectent différentes parties du modèle opérationnel d'un fournisseur. Les travaux de conformité doivent donc correspondre à l'utilisation du secteur public, aux critères d'entité couverte ou à la responsabilité de fiduciaire des données du service réel.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Inde |
|---|---|---|---|---|
| Autorité principale | Administration générale des services à travers le Bureau de gestion du programme FedRAMP | ANPD | BSI | Conseil de protection des données, pour les notifications de violation par phases |
| Instruments ou orientations clés | Cadre d'autorisation FedRAMP ; règles consolidées de 2026 obligatoires à compter du 1er janvier 2027 | Réglementation sur les transferts LGPD ; adéquation de la résolution 32/2026 pour les États de l'UE, l'Islande, le Liechtenstein, la Norvège et les entités de l'UE | Loi BSI et mise en œuvre de NIS-2 pour les fournisseurs statutairement couverts | Règles informatiques de 2011 pendant la transition ; règles DPDP 3, 5-16, 22 et 23 prévues le 13 mai 2027 |
| Effet commercial | Autorisation et conformité continue pour l'utilisation du cloud fédéral | Transferts d'adéquation éligibles ; exclut les finalités relevant uniquement de la sécurité publique, de la défense nationale, de la sécurité de l'État et des enquêtes ou poursuites pénales ; surveillance de l'ANPD et réévaluation quadriennale | Enregistrement des fournisseurs couverts, signalement des incidents significatifs et contrôles des risques | Garanties par phases et notifications de violation au Conseil et aux personnes concernées pour les fiduciaires de données couverts |
| Attractivité actuelle de la politique | Élevée | Élevée | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Sans changement | Durcissement |
| Source: Mordor Intelligence | ||||
Une voie d'autorisation fédérale définie soutient la note Élevée des États-Unis pour les fournisseurs au service des acheteurs fédéraux, la transition vers les règles consolidées du 1er janvier 2027 préservant un cadre d'accès standardisé. La voie d'adéquation de janvier 2026 du Brésil soutient sa note Élevée en élargissant les options de transfert éligibles, tandis que la surveillance et une exigence de réévaluation quadriennale sous-tendent la continuité de la conformité. La note Moyenne de l'Allemagne reflète l'enregistrement statutaire des fournisseurs couverts, le signalement des incidents significatifs et les obligations de sécurité, dont la charge opérationnelle continue soutient une direction Sans changement. La note Moyenne de l'Inde reflète la transition des fiduciaires de données couverts des règles informatiques de 2011 vers des garanties programmées et des notifications de violation au Conseil et aux personnes concernées, soutenant un Durcissement à compter du 13 mai 2027.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont les équipements, la connectivité, les plateformes et les services de mise en œuvre génèrent des revenus tout en dépendant les uns des autres pour leur livraison. Dell Technologies Inc. vend des appareils clients finis et des produits d'infrastructure couvrant les serveurs, la mise en réseau et le stockage. Dans son rapport de l'exercice 2026, Dell a indiqué que la demande de serveurs traditionnels et de mise en réseau dépassait l'offre, créant un carnet de commandes supplémentaire en fin d'année. Cet exemple fait de la livraison de matériel une contrainte de séquençage pour les conceptions de déploiement qui dépendent de ces produits.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture d'équipements | Fournisseurs d'appareils finis et d'infrastructure tels que Dell Technologies Inc. | Ventes d'équipements | Décalages entre commandes et expéditions, illustrés par le carnet de commandes de Dell | Séquencer le déploiement autour des dates d'expédition confirmées |
| Fourniture de connectivité | Opérateurs fixes et mobiles tels que Vodafone Group Plc | Frais de services de connectivité | Coordination du service sur les réseaux partenaires | Définir les responsabilités et les objectifs de service à travers les frontières de réseau |
| Livraison de logiciels et de services cloud | Développeurs de logiciels tels que Microsoft Corporation ; opérateurs cloud tels que Amazon Web Services Inc. | Licences logicielles et support ; frais de services cloud | Coordination des logiciels sous licence avec les responsabilités des services hébergés | Attribuer les responsabilités de licence et d'exploitation avant le déploiement |
| Intégration et opérations continues | Fournisseurs de conseil, de technologie et d'opérations tels que Accenture plc | Frais de conseil, de mise en œuvre et d'opérations | Transferts entre capacités de livraison distinctes | Unifier la responsabilité entre le conseil, la technologie et les opérations |
| Source: Mordor Intelligence | ||||
À compter du 1er septembre 2025, Accenture a regroupé la stratégie, le conseil, la technologie, les opérations, Song et Industry X au sein de son unité commerciale Reinvention Services. Ce mouvement organisationnel illustre comment un fournisseur peut couvrir la mise en œuvre technologique et le travail opérationnel sans posséder chaque étape précédente. Les honoraires s'étendent de l'installation des systèmes à la coordination de leur exploitation continue, de sorte que la responsabilité à travers les transferts devient un service pour lequel les clients paient.
Paysage concurrentiel
Concentration du Marché
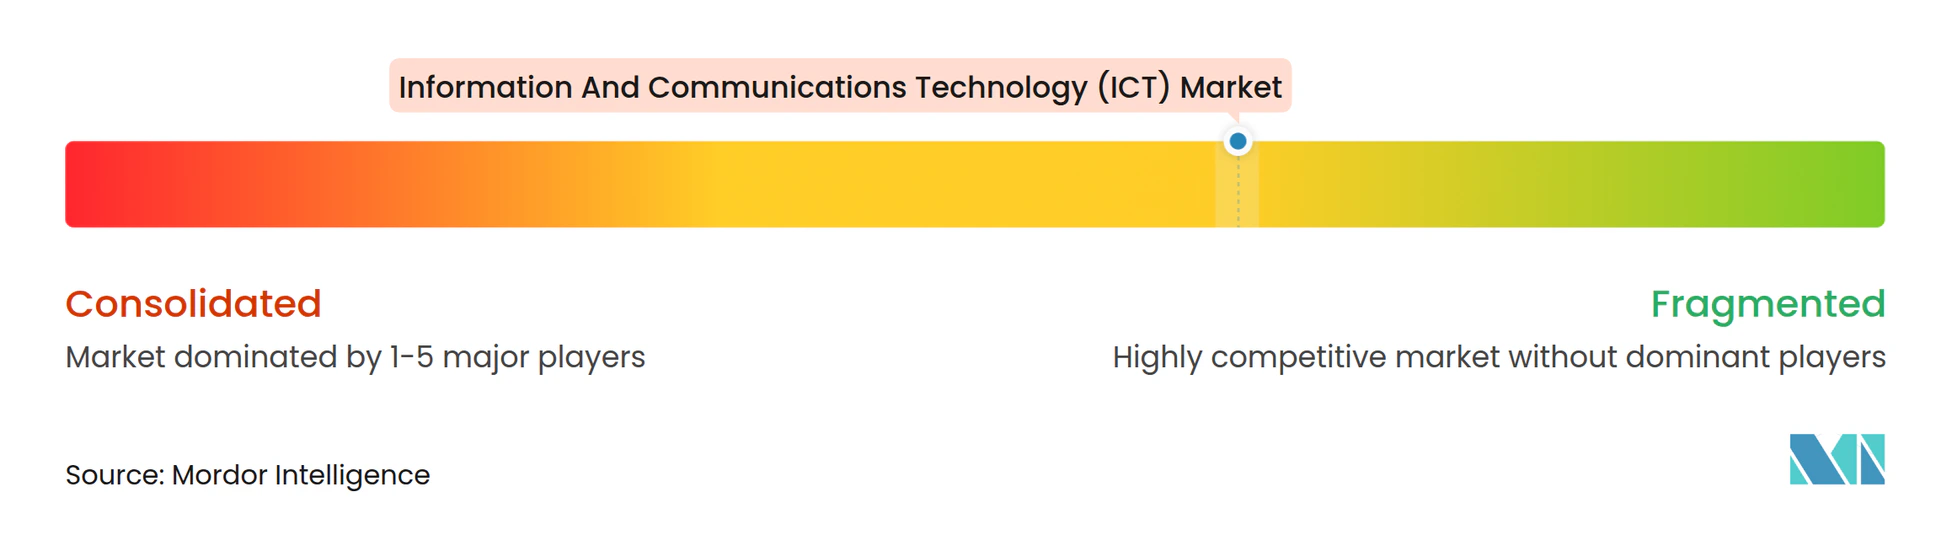
La concurrence présente une structure mixte, combinant de grandes plateformes intégrées avec des fournisseurs spécialisés dans la mise en réseau, les logiciels et la mise en œuvre. Microsoft Corporation fournit des services cloud et des logiciels, Cisco Systems Inc. propose des produits et services de mise en réseau, et International Business Machines Corporation combine logiciels, conseil et infrastructure. Alphabet Inc. participe via Google Cloud, tandis qu'Amazon Web Services Inc. est l'activité de services cloud d'Amazon. Amazon a déclaré des ventes du segment AWS de 42,2 milliards USD, en hausse de 37 % en glissement annuel, pour le trimestre clos le 30 juin 2026.[3] Cette échelle cloud coexiste avec des activités distinctes de mise en réseau et de services, offrant aux acheteurs plusieurs types de fournisseurs pour leurs besoins technologiques.
Alphabet a indiqué que la demande d'infrastructure d'IA et de solutions d'IA a alimenté une croissance des revenus de Google Cloud de 82 % au deuxième trimestre 2026. Microsoft a déclaré que les revenus d'Azure et des autres services cloud ont augmenté de 43 % en glissement annuel pour le trimestre clos le 30 juin 2026. IBM a déclaré des revenus logiciels du deuxième trimestre 2026 de 7,8 milliards USD, en hausse de 5 % en glissement annuel. Ces activités offrent aux acheteurs entreprises le choix entre une infrastructure et des solutions livrées via le cloud ou des fournisseurs de logiciels dont les portefeuilles incluent également le conseil et l'infrastructure, élargissant la concurrence au-delà de la seule capacité.
Cisco a déclaré que les commandes de produits de mise en réseau ont augmenté de 40 % en glissement annuel au quatrième trimestre fiscal 2026, son huitième trimestre consécutif de croissance à deux chiffres. En août 2026, Cisco a annoncé des plans pour proposer des systèmes de calcul refroidis par liquide et par air de Supermicro, validés et vendus dans son portefeuille d'infrastructure d'IA, élargissant sa Secure AI Factory avec NVIDIA. La combinaison de la mise en réseau et du calcul validé dans le portefeuille proposé offrirait aux entreprises assemblant des clusters d'IA une alternative plus large aux plateformes cloud intégrées. L'ANSSI a qualifié le Cloud de confiance S3NS de S3NS sous SecNumCloud du 17 décembre 2025 au 17 décembre 2028, S3NS fournissant le service en tant que filiale de Thales en partenariat avec Google Cloud. Pour l'activité cloud d'Alphabet, cette voie d'hébergement qualifié passe par le partenariat S3NS et son service plutôt que par la qualification du propre service de Google Cloud.
Leaders du secteur des Technologies de l'Information et des Communications (TIC)
-
Microsoft Corporation
-
Cisco Systems Inc.
-
International Business Machines Corporation
-
Alphabet Inc.
-
Amazon Web Services Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Technologies de l'Information et des Communications (TIC) Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Alphabet Inc.
- Amazon Web Services Inc.
- International Business Machines Corporation
- Cisco Systems Inc.
- Oracle Corporation
- Dell Technologies Inc.
- SAP SE
- Hewlett Packard Enterprise Company
- Accenture plc
- Tata Consultancy Services Limited
- Capgemini SE
- Fujitsu Limited
- Huawei Technologies Co. Ltd.
- NEC Corporation
- Salesforce Inc.
- Adobe Inc.
- Infosys Limited
- Wipro Limited
- Tencent Holdings Limited
Opportunités clés pour les acteurs du marché
Les opportunités comparées ici distinguent les modèles de services cloud selon les conditions de contrôle et de livraison que les acheteurs publics exigent. Le 20 octobre 2026, le Bureau fédéral suisse de l'informatique et de la télécommunication a ouvert l'appel d'offres Swiss Government Cloud couvrant le cloud public mondial, le cloud public à gouvernance renforcée et le cloud privé sur site. Des contrats étaient prévus pour 2 fournisseurs dans chaque lot de cloud public et un dans le lot de cloud privé. Les attributions et la conclusion des contrats étaient attendues à la fin de l'été 2027, sous réserve d'absence d'objections à effet suspensif.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Services de cloud public mondial | Lot d'approvisionnement distinct à portée mondiale | Administrations fédérales, cantonales et municipales suisses | Proposer une livraison de services mondiale et évolutive | Seulement 2 places contractuelles | Fournisseurs de cloud public actifs à l'échelle mondiale |
| Cloud public open source résidant en Suisse | Lot dédié à gouvernance renforcée | Administrations exigeant un stockage et un traitement exclusivement en Suisse | Combiner l'hébergement suisse avec des opérations open source | Stockage et traitement exclusivement en Suisse | Opérateurs de cloud open source hébergés en Suisse |
| Opérations de cloud privé contrôlées | Lot dédié aux centres de données fédéraux | Applications fédérales particulièrement sensibles | Intégrer des services standardisés avec des contrôles techniques, organisationnels et contractuels | Livraison sur site et autonomie opérationnelle si nécessaire | Fournisseurs d'intégration et d'opérations de cloud privé |
| Source: Mordor Intelligence | |||||
Des lots distincts créent de la place pour différentes capacités de fournisseurs, car la portée mondiale et le contrôle opérationnel domestique ont des exigences de livraison distinctes. Un fournisseur peut cibler le modèle opérationnel qu'il peut livrer de manière crédible plutôt que de traiter le programme comme un contrat cloud indifférencié. L'ouverture centrale est une offre ciblée dont l'emplacement d'hébergement, le modèle logiciel et les contrôles opérationnels correspondent au lot sélectionné.
Développements industriels récents dans Marché des Technologies de l'Information et des Communications (TIC)
- Oct 2026 : Le Bureau fédéral suisse de l'informatique et de la télécommunication a ouvert le lot 1 du Swiss Government Cloud pour les services de cloud public mondial, avec des contrats prévus pour 2 fournisseurs. Les attributions et la conclusion des contrats étaient attendues à la fin de l'été 2027, sous réserve d'absence d'objections à effet suspensif.
- Août 2026 : Cisco Systems Inc. a annoncé une expansion de sa Secure AI Factory avec NVIDIA via un partenariat avec Supermicro, ajoutant des systèmes de calcul refroidis par liquide et par air prévus à son portefeuille d'infrastructure d'IA.
- Juil 2026 : WellSpan Health a achevé la migration de plus de 300 applications cliniques et de 7,5 pétaoctets de données cliniques et non cliniques vers Amazon Web Services. Le système de santé dessert le centre de la Pennsylvanie et le nord du Maryland, et la migration incluait l'intégralité de son environnement de dossier médical électronique Epic.
Marché des Technologies de l'Information et des Communications (TIC) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des Technologies de l'information et des communications (TIC) mesure les dépenses annuelles des acheteurs finaux en produits et services de technologies de l'information et des communications à l'échelle mondiale. La valeur couvre les équipements, les logiciels, les services informatiques, l'infrastructure, la sécurité et les services de communications, classés par taille d'entreprise, modèle de déploiement, secteur vertical d'utilisateurs finaux et région.
Exclusions du périmètre : les semi-conducteurs vendus séparément et les autres composants vendus aux fabricants d'équipements TIC, l'électricité des centres de données, l'immobilier et la construction vendus séparément, ainsi que les machines industrielles non-TIC et les autres biens finis non-TIC sont exclus.
Aperçu de la segmentation
- Par type
- Matériel informatique
- Matériel informatique
- Équipements réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Services gérés
- Services de processus métier
- Services de conseil en entreprise
- Services cloud
- Infrastructure informatique
- Sécurité informatique
- Services de communication
- Matériel informatique
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par modèle de déploiement
- Sur site
- Cloud
- Hybride
- Par secteur d'utilisation final
- Gouvernement et administration publique
- BFSI
- Énergie et services publics
- Commerce de détail, commerce électronique et logistique
- Fabrication et Industrie 4.0
- Santé et sciences de la vie
- Pétrole et gaz (amont/intermédiaire/aval)
- Jeux vidéo et esport
- Autres secteurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'Union internationale des télécommunications fournit des séries régionales sur la connectivité, les abonnements, le trafic, la couverture et les prix qui aident à évaluer la portée des services de communications et à comparer les marchés, tandis que les Perspectives de l'économie numérique de l'OCDE offrent des données comparables sur la croissance du secteur des TIC et une méthode documentée pour suivre les signaux sectoriels en temps opportun. L'enquête sur les TIC des entreprises d'Eurostat rend compte de l'adoption du cloud payant et des services cloud achetés par les entreprises, tandis que l'ensemble de données GovTech de la Banque mondiale couvre les systèmes numériques du secteur public dans 198 économies. Ces sources constituent des données d'entrée illustratives pour vérifier les schémas géographiques, d'acheteurs et de déploiement.
Les rapports annuels et les formulaires 10-K des entreprises, les présentations aux investisseurs, les avis officiels de projets et d'appels d'offres, ainsi que la presse technologique et commerciale réputée peuvent clarifier les revenus déclarés, les plans d'investissement, les limites des produits et le calendrier lorsque les séries statistiques publiques ne correspondent pas à la définition du marché. Ces éléments probants sont vérifiés par rapport à la limite des dépenses de l'acheteur final et sont utilisés pour clarifier plutôt que pour ajouter des ventes de composants en amont ou dupliquer des transactions groupées. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées auprès des fournisseurs de TIC, des prestataires de cloud et de communications, des partenaires de distribution et de services, ainsi que des acheteurs entreprises et du secteur public permettent de tester la manière dont les dépenses sont classées par produits, services, taille d'acheteur et déploiement. Les responsables fonctionnels et les gestionnaires peuvent clarifier les schémas d'achat actuels et le calendrier de livraison, tandis que les cadres supérieurs peuvent évaluer les priorités d'investissement et les changements attendus. Les analystes comparent ces témoignages avec les séries publiques et les communications des entreprises, font un suivi sur les incohérences significatives et triangulent les écarts non résolus avec des indicateurs alternatifs ou des plages clairement documentées avant de les utiliser dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 20 % | APAC : 40 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses annuelles mondiales des acheteurs finaux en USD, puis vérifie les parts de valeur pour le matériel, les logiciels, les services informatiques, l'infrastructure, la sécurité et les services de communications selon la taille d'entreprise, le déploiement, le secteur d'utilisateurs finaux et la région. Une construction descendante utilise les indicateurs publics de production et de dépenses du secteur des TIC, la connectivité et l'adoption du haut débit, l'utilisation du cloud par les entreprises, les revenus de segments déclarés par les entreprises, ainsi que les signaux d'investissement public et privé pour établir la trajectoire du marché. Ces indicateurs aident à distinguer la croissance de la demande des changements dans la composition des produits. Une régression multivariée peut relier l'évolution historique du marché à ces indicateurs lorsque des séries chronologiques cohérentes existent. Une analyse de scénarios peut être utilisée lorsque les politiques, les investissements technologiques ou les conditions macroéconomiques créent des trajectoires distinctes. Les parts de segment sont dérivées en comparant les revenus de catégories déclarés, l'adoption par les acheteurs, les données d'approvisionnement et d'utilisation sur la même base de vente finale, puis vérifiées pour la cohérence entre les classifications qui se chevauchent afin que les dépenses groupées soient comptées une seule fois. Des vérifications ascendantes sélectives utilisent des agrégations de revenus de fournisseurs échantillonnés et des vérifications de canaux, ou un prix de vente représentatif multiplié par le volume d'expéditions ou d'abonnés lorsque les deux données sont publiques ou peuvent être validées. Les écarts sont documentés, délimités avec des données adjacentes et réconciliés avec le total descendant plutôt que comblés par des valeurs non étayées. Des experts primaires peuvent examiner l'interprétation des variables, le calendrier et les facteurs de parts au niveau des catégories, les données matériellement contradictoires déclenchant un suivi ou une plage de scénarios.
Cycle de validation des données et de mise à jour
Les analystes triangulent les estimations du marché par rapport à des indicateurs indépendants tels que les rapports d'entreprises, les données de dépenses publiques et d'approvisionnement, les statistiques sectorielles, les mesures de connectivité et les séries sélectionnées d'expéditions ou d'adoption. Ils vérifient les définitions, les unités, la couverture des périodes et les chevauchements, examinent les valeurs aberrantes et les écarts par rapport aux estimations précédentes, et documentent les éléments probants qui résolvent chaque anomalie significative avant une deuxième révision et validation par un analyste. Un nouveau contact est déclenché lorsqu'un témoignage d'entretien est en conflit significatif avec les dépenses déclarées, lorsqu'une limite de catégorie ou un calendrier reste flou, ou lorsqu'un événement majeur modifie les perspectives de la demande. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement significatif modifie la base de données probantes, et fait l'objet d'une nouvelle révision des sources et de la cohérence avant la livraison.
Taille du marché des Technologies de l'Information et des Communications de Mordor Intelligence comparée à d'autres estimations publiées
Le marché des Technologies de l'information et des communications (TIC) mesure les dépenses annuelles des acheteurs finaux en produits et services de technologies de l'information et des communications à l'échelle mondiale. Le modèle estime les dépenses annuelles mondiales des acheteurs finaux en USD, puis vérifie les parts de valeur pour le matériel, les logiciels, les services informatiques, l'infrastructure, la sécurité et les services de communications selon la taille d'entreprise, le déploiement, le secteur d'utilisateurs finaux et la région.
Les principaux facteurs d'écart sont traités par une limite de transaction cohérente, des données d'entrée de demande spécifiques au marché et des vérifications croisées tout au long de l'étude. Les analystes triangulent les estimations du marché par rapport à des indicateurs indépendants tels que les rapports d'entreprises, les données de dépenses publiques et d'approvisionnement, les statistiques sectorielles, les mesures de connectivité et les séries sélectionnées d'expéditions ou d'adoption.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,68 billions USD (2027) | |
| Société mondiale de recherche technologique A | 5,6 billions USD (2026) | À sa base de 2026, cette estimation est inférieure de 16,2 % à la valeur 2027 de ce rapport de 6,7 billions USD, 1 an plus tard. |
| Société de veille technologique B | 4,96 billions USD (2026) | À sa base de 2026, cette estimation est inférieure de 25,7 % à la valeur 2027 de ce rapport de 6,7 billions USD, 1 an plus tard. |
Mordor Intelligence ancre l'estimation dans le périmètre défini de l'étude et le modèle de demande. Les analystes triangulent les estimations du marché par rapport à des indicateurs indépendants tels que les rapports d'entreprises, les données de dépenses publiques et d'approvisionnement, les statistiques sectorielles, les mesures de connectivité et les séries sélectionnées d'expéditions ou d'adoption.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des Technologies de l'Information et des Communications (TIC) ?
Le marché devrait atteindre 6,68 billions USD en 2027 et 9,09 billions USD d'ici 2032, avec un CAGR de 6,35 % sur 2027-2032.
Qu'est-ce qui stimule la demande de produits et services TIC ?
L'investissement dans les infrastructures liées à l'IA et la demande opérationnelle en périphérie soutiennent l'expansion. Les dépenses d'investissement de Microsoft à l'échelle de l'entreprise de 41 milliards USD pour le trimestre clos le 30 juin 2026 incluaient une hausse des prix des composants.
Quelle catégorie de produits TIC génère le plus de revenus ?
Les services informatiques ont dominé avec 32,95 % des revenus du marché en 2026. Les logiciels informatiques devraient connaître la croissance la plus rapide avec un CAGR de 7,35 % sur 2027-2032.
Quelles entreprises sont les principaux concurrents dans le secteur des TIC ?
Les principaux concurrents comprennent Microsoft Corporation, Cisco Systems Inc., International Business Machines Corporation, Alphabet Inc. et Amazon Web Services Inc.
Quels défis pourraient limiter le déploiement des TIC ?
Les contraintes sur les semi-conducteurs et les coûts d'électricité des centres de données peuvent ralentir la livraison et peser sur l'économie opérationnelle. Hewlett Packard Enterprise Company a signalé des contraintes sur les mémoires et la capacité des plaquettes affectant l'exécution des commandes clients au troisième trimestre fiscal 2026.
Quelle région est en tête des revenus TIC, et où la croissance est-elle la plus rapide ?
L'Amérique du Nord a dominé avec 39,4 % des revenus du marché en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,15 % sur 2027-2032.