
Taille et Part du Marché des Soins Capillaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 82.5 Milliards de dollars |
| Taille du Marché (2031) | 108.59 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.69 % |
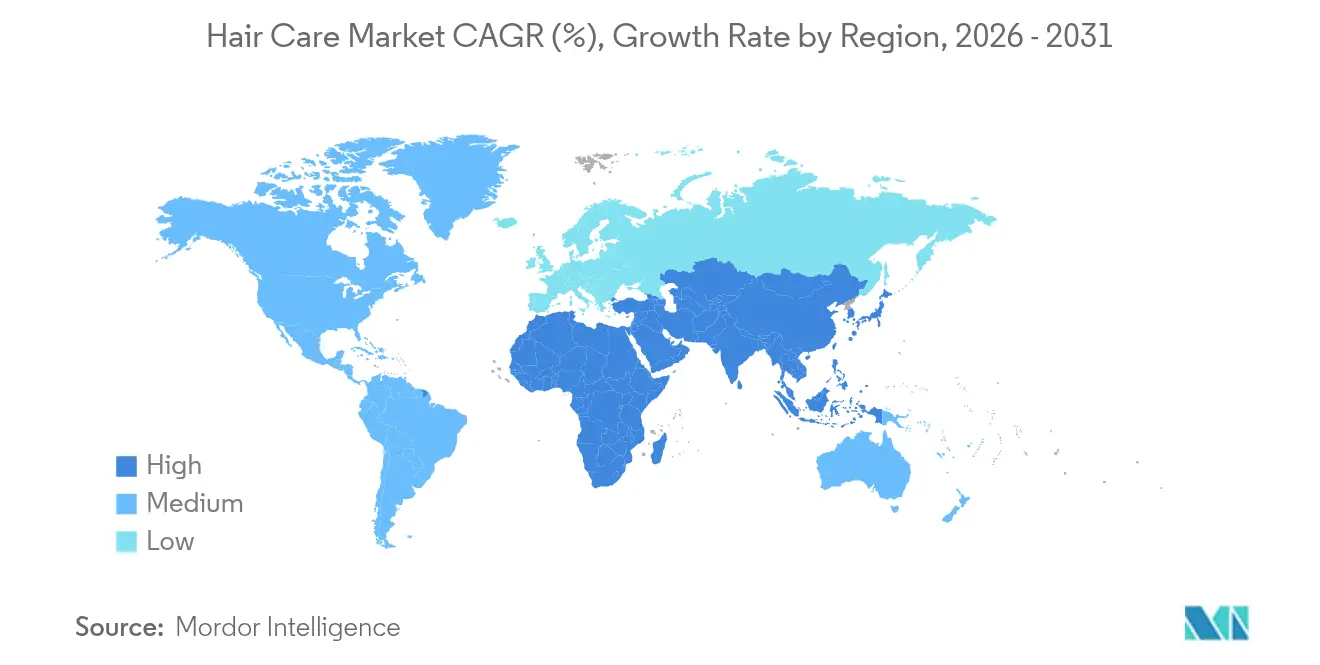
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
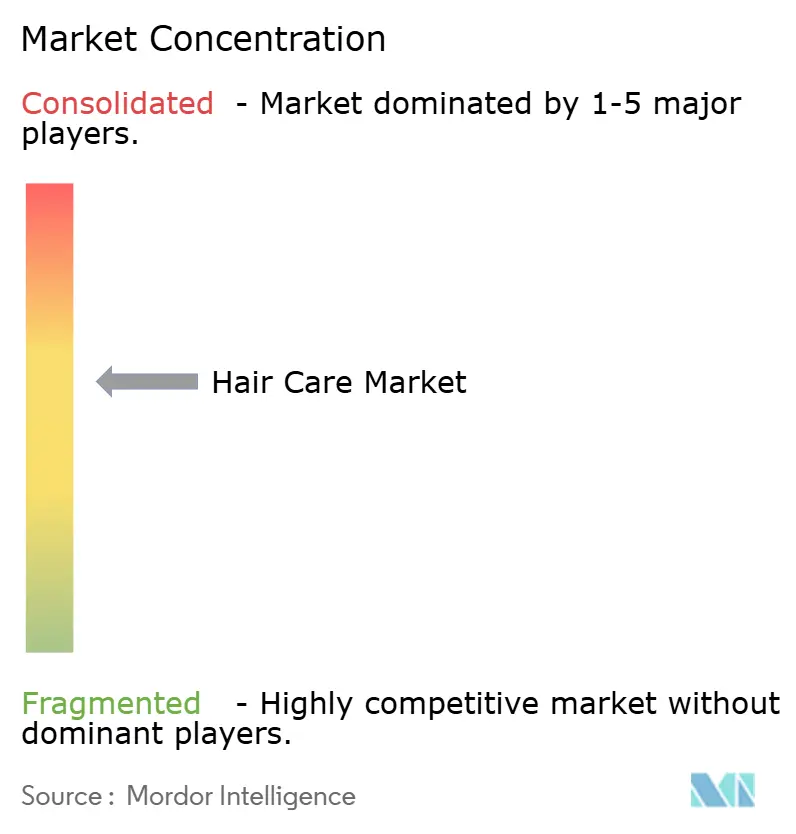
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Soins Capillaires par Mordor Intelligence
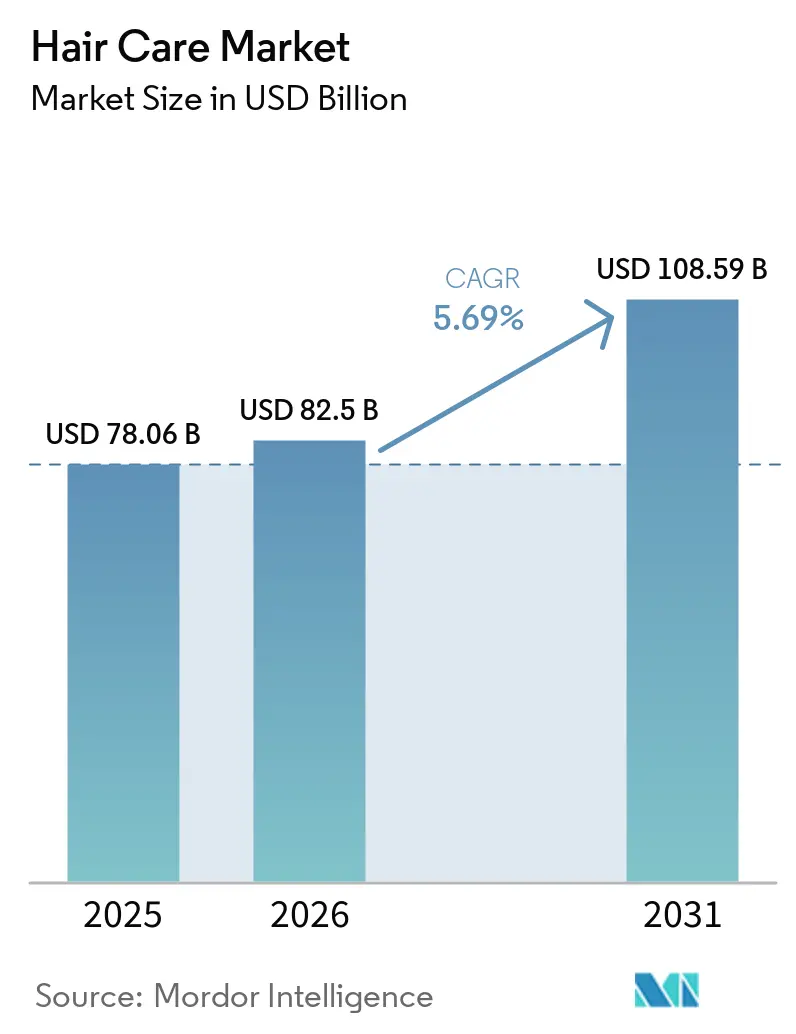
La taille du marché des soins capillaires en 2026 est estimée à 82,5 milliards USD, en progression par rapport à la valeur de 2025 de 78,06 milliards USD, avec des projections pour 2031 s'établissant à 108,59 milliards USD, soit une croissance à un TCAC de 5,69 % sur la période 2026-2031. Cette croissance est principalement portée par la sensibilisation croissante des consommateurs aux ingrédients utilisés dans les produits de soins capillaires, la mise en œuvre de réglementations de sécurité plus strictes et la popularité grandissante des routines de soins capillaires de qualité salon pouvant être effectuées à domicile. Ces facteurs incitent les consommateurs à investir dans des produits de haute qualité correspondant à leurs préférences et aux normes de sécurité. Les entreprises capables de s'adapter rapidement aux nouvelles restrictions en matière d'allergènes, de fournir des preuves d'efficacité clinique et d'intégrer des diagnostics basés sur l'intelligence artificielle (IA) dans leurs offres parviennent à capter une plus grande part des dépenses des consommateurs dans le segment premium. Parallèlement, la consolidation parmi les multinationales crée des barrières à l'entrée significatives pour les concurrents plus petits et indépendants. Cependant, des opportunités continuent d'émerger dans des niches telles que la santé du cuir chevelu, les compléments alimentaires ingestibles et les formulations propres, qui répondent aux exigences évolutives des consommateurs. Malgré ces opportunités, le marché fait face à certains défis, notamment la hausse des coûts de conformité liés aux exigences réglementaires, les pressions inflationnistes sur les prix des matières premières et la fatigue croissante des consommateurs vis-à-vis des modèles par abonnement. Néanmoins, ces défis sont compensés par la demande structurelle de solutions de bien-être préventif et d'expériences de soins capillaires personnalisées, qui continuent de faire progresser le marché.
Principaux Enseignements du Rapport
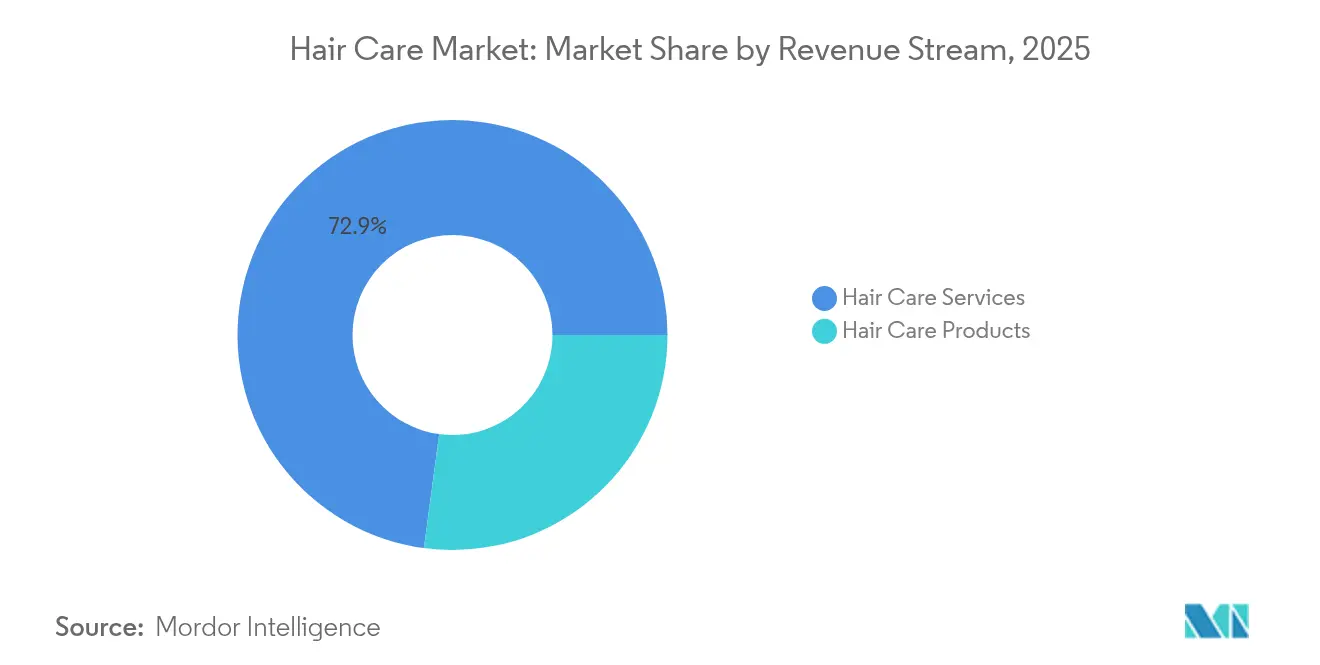
- Par flux de revenus, les services ont représenté 72,88 % de la part du marché des soins capillaires en 2025, tandis que les produits devraient croître à un TCAC de 7,21 % jusqu'en 2031.
- Par utilisation finale, les consommatrices ont représenté 66,45 % du total en 2025 et devraient afficher le TCAC le plus rapide de 6,72 % jusqu'en 2031.
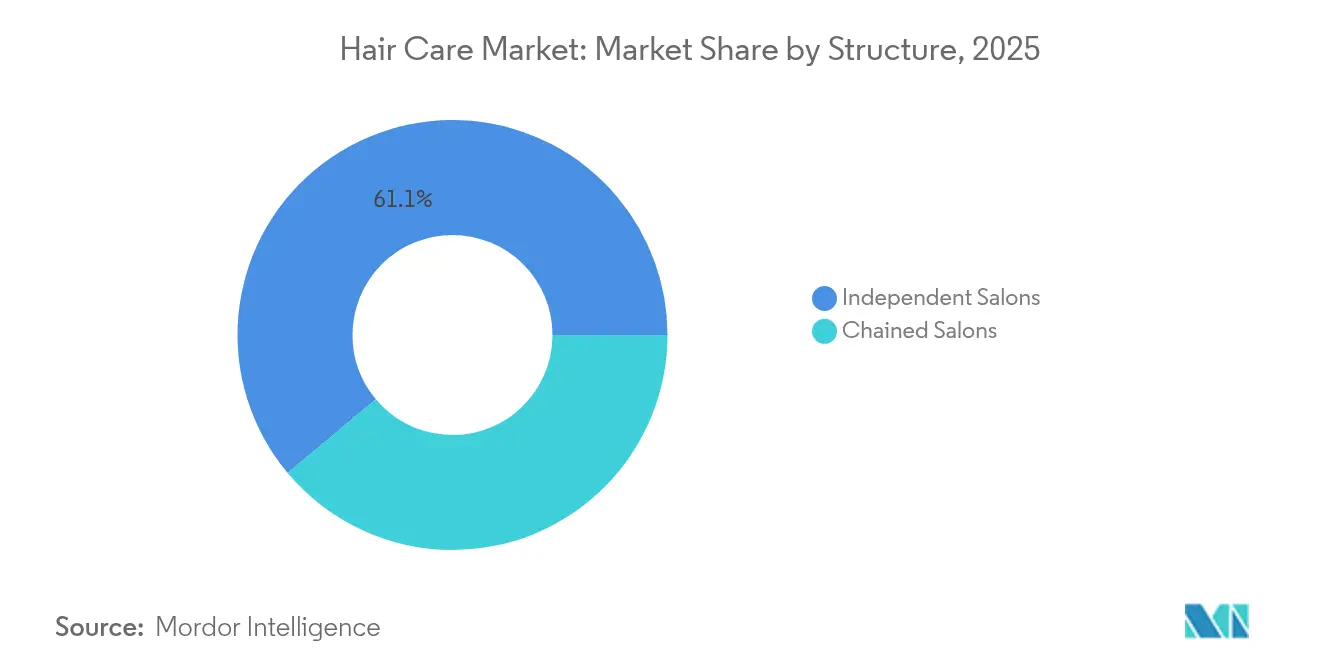
- Par structure, les salons indépendants ont dominé avec une part de 61,10 % en 2025, mais les salons en chaîne sont en passe d'atteindre un TCAC de 7,02 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec 38,20 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 6,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs de Croissance*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Délai d'Impact |
|---|---|---|---|
| Les consommateurs soucieux des ingrédients préfèrent les produits de soins capillaires premium sans sulfates, sans silicones et à faible toxicité | +1.2% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption ; l'Asie-Pacifique suivant | Moyen terme (2-4 ans) |
| La sensibilisation accrue aux dommages causés par la pollution et les ultraviolets stimule la demande de produits de soins capillaires protecteurs | +0.8% | Principalement Asie-Pacifique (Chine, Inde, Japon), extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Les traitements de qualité professionnelle comme la réparation des liaisons et la kératine stimulent les applications en salon et la demande de produits d'entretien | +1.5% | Mondial, avec l'Amérique du Nord et l'Europe représentant la majorité des dépenses en salon | Court terme (≤ 2 ans) |
| L'utilisation élevée des services de coloration capillaire augmente les visites et les ventes de produits de soin couleur | +1.0% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| La personnalisation via l'analyse du cuir chevelu et l'intelligence artificielle favorise des régimes de produits et des services personnalisés | +0.9% | Mondial, avec adoption précoce en Amérique du Nord, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Les modèles d'abonnement pour les produits de soins capillaires améliorent les flux de revenus récurrents pour les entreprises | +0.6% | Amérique du Nord et Europe ; en émergence dans les centres urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les consommateurs soucieux des ingrédients préfèrent les produits de soins capillaires premium sans sulfates, sans silicones et à faible toxicité
Les exigences en matière de beauté propre redéfinissent les priorités de formulation à mesure que les consommateurs scrutent de plus en plus les étiquettes des ingrédients avec la même attention qu'ils accordent auparavant aux produits alimentaires. La loi américaine de modernisation de la réglementation des cosmétiques de la Food and Drug Administration des États-Unis (FDA), en vigueur depuis juillet 2024, oblige les fabricants à justifier la sécurité des produits, à enregistrer les installations et à signaler les événements indésirables. Cette réglementation relève la barrière à l'entrée pour les marques ne disposant pas de données toxicologiques complètes [1]. Des marques telles que Living Proof et Briogeo Hair Care se sont adaptées à ce changement en promouvant des formulations sans sulfates et sans silicones, séduisant les millennials et les consommateurs de la génération Z soucieux de leur santé, qui associent les polymères synthétiques à l'irritation du cuir chevelu et aux préoccupations environnementales. Le marché des soins personnels naturels et biologiques connaît une croissance annuelle modérée ; cependant, les segments de soins capillaires premium au sein de cette catégorie atteignent une croissance à deux chiffres. Cette croissance est portée par le positionnement des actifs botaniques, tels que la niacinamide, les peptides et l'acide hyaluronique, comme alternatives scientifiquement validées aux silicones traditionnels. Par ailleurs, les restrictions au niveau des États en Californie et à New York sur les conservateurs libérateurs de formaldéhyde et certains phtalates accélèrent les efforts de reformulation. Ces réglementations incitent les marques à investir dans des systèmes conservateurs garantissant la stabilité en rayon tout en évitant les réactions réglementaires ou des consommateurs. La transparence des ingrédients est passée d'une demande de niche à une attente de base, distinguant les marques premium des concurrents du marché de masse.
La sensibilisation accrue à la pollution et aux dommages causés par les ultraviolets stimule la demande de produits de soins capillaires protecteurs
La pollution urbaine et l'exposition aux ultraviolets constituent des préoccupations de plus en plus importantes pour les consommateurs vivant dans les villes asiatiques densément peuplées. Les particules fines et l'ozone contribuent à la dégradation des cuticules capillaires et accélèrent la décoloration. Le marché des ingrédients anti-pollution pour les soins personnels est en croissance, les marques s'attachant à intégrer des agents chélateurs, des antioxydants et des polymères filmogènes pour protéger les cheveux des dommages environnementaux. En Chine et en Inde, où les indices de qualité de l'air dépassent souvent les recommandations de l'Organisation Mondiale de la Santé (OMS), la demande de soins pré-shampoing et de sérums sans rinçage visant à neutraliser les radicaux libres et à prévenir le dépôt de métaux lourds sur la tige capillaire est en hausse. De même, le marché de la beauté japonais, qui a traditionnellement mis l'accent sur la protection solaire dans les soins de la peau, étend désormais cette attention aux soins capillaires. Les marques lancent des sprays et des huiles contenant des filtres équivalents au facteur de protection solaire (FPS) pour prévenir la photo-oxydation de la mélanine. Au Moyen-Orient, où les consommateurs sont confrontés à un rayonnement solaire intense et à des climats arides, la préférence pour des produits combinant hydratation et protection contre les ultraviolets est croissante. Cela a conduit au développement de formulations hybrides intégrant des ingrédients tels que l'huile d'argan, la vitamine E et des absorbeurs d'ultraviolets. Le paysage réglementaire concernant les filtres ultraviolets dans les soins capillaires reste fragmenté, les approbations variant selon les juridictions. Par ailleurs, le 51e amendement de l'Association Internationale des Parfumeurs, qui a introduit 48 nouveaux matériaux restreints, influence indirectement les décisions de formulation pour les produits protecteurs.
Les traitements de qualité professionnelle comme la réparation des liaisons et la kératine stimulent les applications en salon et la demande de produits d'entretien
La technologie de réparation des liaisons, développée par le brevet d'Olaplex Holdings sur le Bis-Aminopropyl Diglycol Dimaléate, a considérablement fait progresser les traitements capillaires professionnels en agissant sur les liaisons disulfures au niveau moléculaire. Cette innovation permet aux coiffeurs d'obtenir des résultats visibles que les clients peuvent entretenir à domicile. Olaplex Holdings a obtenu plus de 160 brevets dans le monde entier, dont environ 100 protégeant ses familles de produits phares devant expirer vers 2034. Par ailleurs, environ 50 brevets protègent contre les concurrents utilisant des formulations non-Bis-Amino, la plupart de ces brevets expirant en 2035. En février 2025, la société a lancé son Traitement de Longévité du Cuir Chevelu No.0.5, soulignant l'importance de la santé du cuir chevelu comme base de la vitalité capillaire à long terme. Cette introduction de produit reflète un virage stratégique allant de la seule réparation des dommages vers l'accent mis sur les soins préventifs. Les traitements à la kératine, qui lissent la cuticule capillaire par infusion de protéines activées par la chaleur, ont évolué des formulations à base de formaldéhyde vers des alternatives sans aldéhyde. Ces formulations actualisées sont conformes au Règlement de l'Union Européenne 1003/2014 sur les conservateurs isothiazolinones et au Règlement 2021/850 sur le dioxyde de titane et l'acide salicylique.
L'utilisation élevée des services de coloration capillaire augmente les visites et les ventes de produits de soin couleur
Les services de coloration capillaire continuent de jouer un rôle crucial dans le chiffre d'affaires des salons, le marché mondial des colorants capillaires affichant une croissance modérée. Les formulations de couleur permanente, semi-permanente et demi-permanente nécessitent des soins après-coloration spécialisés pour maintenir l'éclat et prévenir la décoloration par oxydation. Cela a stimulé la demande de shampoings sans sulfates, de tonifiants violets et d'après-shampoings déposeurs de couleur. L'acquisition de Color Wow par L'Oréal en juin 2025 souligne l'importance stratégique des produits de soin couleur, les lignes Dream Coat et Color Security de la marque ayant acquis un fort suivi auprès des consommateurs pour offrir des résultats de qualité salon entre les visites. Les salons misent de plus en plus sur la vente additionnelle de régimes de soin couleur au moment de la prestation, en associant des produits à emporter à des traitements en salon pour prolonger la durée de la couleur et réduire la nécessité de retouches fréquentes. La popularité croissante des techniques de balayage et de couleur naturelle, qui nécessitent un entretien des racines moins fréquent par rapport à la coloration traditionnelle monochrome, a paradoxalement stimulé les ventes de produits. Les consommateurs investissent dans des shampoings tonifiants et des glosses pour préserver les nuances dimensionnelles. Dans la région Asie-Pacifique, où la coloration capillaire a historiquement été moins répandue, on observe une adoption rapide parmi les jeunes démographies influencées par la culture pop coréenne et japonaise. En Inde, le secteur de la cosmétique prévoit que les soins capillaires et les cosmétiques de couleur seront les catégories à la croissance la plus rapide jusqu'en 2025.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Délai d'Impact |
|---|---|---|---|
| Coûts élevés des services en salon réduisant la fréquence des visites et l'adoption des traitements premium | -0.7% | Amérique du Nord et Europe ; en émergence dans l'Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Réglementations strictes augmentant les coûts de conformité et de reformulation pour les ingrédients cosmétiques | -0.5% | Mondial, avec l'Europe et l'Amérique du Nord les plus touchées | Moyen terme (2-4 ans) |
| Hausse des coûts des ingrédients spéciaux et des matériaux durables comprimant les marges bénéficiaires | -0.6% | Mondial, avec impact sur les marques premium et indépendantes | Moyen terme (2-4 ans) |
| Scepticisme des consommateurs augmentant la demande de preuves cliniques et prolongeant les cycles de décision | -0.4% | Mondial, avec une intensité la plus élevée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des services en salon réduisant la fréquence des visites et l'adoption des traitements premium
Les traitements premium en salon, tels que les séances de réparation des liaisons, le lissage à la kératine et la coloration en balayage, sont facturés à un tarif premium par visite. Cela les rend souvent inaccessibles aux consommateurs à revenus intermédiaires, ce qui les incite à se tourner vers des alternatives à domicile ou des salons de gamme inférieure. Les ventes d'Olaplex Holdings dans le circuit professionnel ont connu une baisse au quatrième trimestre 2024, reflétant la diminution du trafic en salon et les difficultés rencontrées par les coiffeurs pour justifier des suppléments premium dans un environnement sensible aux prix. Les salons indépendants, qui détenaient la majorité de la part structurelle en 2024, sont sous pression en raison de la hausse des coûts de main-d'œuvre et de l'allongement des intervalles entre les visites des clients, passant de six à huit ou dix semaines, ce qui comprime les marges. Les salons en chaîne répondent à ces défis en introduisant des modèles d'adhésion qui regroupent les services à des tarifs réduits. Cependant, ces programmes réduisent le chiffre d'affaires par visite et déplacent la rentabilité vers les ventes de produits au détail. L'Indice des Prix à la Production du Bureau des Statistiques du Travail des États-Unis (BLS) pour les préparations capillaires a atteint 154,277 en mars 2025, contre une base de 100 en juin 2007. Cette hausse met en évidence l'inflation soutenue des coûts des intrants, que les salons ont du mal à répercuter sur des consommateurs sensibles aux prix [2]. La stagnation économique en Europe et la reprise post-pandémique inégale dans la région Asie-Pacifique élargissent encore le fossé en matière d'accessibilité financière, notamment dans les marchés où les services de salon sont considérés comme des luxes discrétionnaires plutôt que comme un entretien de routine. En réponse, les marques lancent des gammes de produits au détail de qualité professionnelle pour aider les consommateurs à prolonger les résultats du salon à domicile. Cependant, cette stratégie risque de fragiliser le circuit professionnel qui a initialement établi leur crédibilité.
Réglementations strictes augmentant les coûts de conformité et de reformulation pour les ingrédients cosmétiques
La loi de modernisation de la réglementation des cosmétiques de la Food and Drug Administration des États-Unis (FDA), en vigueur depuis juillet 2024, introduit des exigences relatives à l'enregistrement des installations, au référencement des produits, au signalement des événements indésirables et à la justification de la sécurité. Ces mesures de conformité entraînent des coûts significatifs, particulièrement difficiles à gérer pour les marques de petite et moyenne taille. Dans l'Union Européenne, l'expansion de la liste des allergènes aux parfums, passant de 26 à 82 substances, a créé la nécessité de reformuler des milliers de références. Chaque processus de reformulation implique la réalisation de tests de stabilité, la soumission de documents réglementaires et la mise à jour des étiquettes de produits dans différentes juridictions. De même, le 51e amendement de l'Association Internationale des Parfumeurs a ajouté 48 nouveaux matériaux restreints, obligeant les marques à trouver des composés de parfum alternatifs qui peuvent ne pas offrir les mêmes performances ou la même rentabilité que les ingrédients d'origine. Dans l'Union Européenne, les marques doivent également effectuer des évaluations de sécurité des produits et notifier leurs formulations via le Portail de Notification des Produits Cosmétiques. Ce processus requiert une expertise toxicologique spécialisée et prolonge le délai de mise sur le marché des nouveaux produits. Les marques indépendantes plus petites, qui manquent souvent d'équipes dédiées aux affaires réglementaires, externalisent de plus en plus les tâches de conformité à des consultants tels qu'Obelis, engendrant des coûts supplémentaires allant de 5 000 à 20 000 USD par gamme de produits. De plus, les différences réglementaires entre les États-Unis, l'Union Européenne et les marchés Asie-Pacifique entravent la capacité à réaliser des économies d'échelle dans la formulation. En conséquence, les marques sont contraintes de maintenir des variantes de produits spécifiques à chaque région, ce qui accroît la complexité des stocks et les besoins en fonds de roulement. Bien que ces réglementations soient conçues pour améliorer la sécurité des consommateurs et renforcer la confiance envers les marques premium, elles tendent également à consolider les parts de marché au profit des multinationales disposant des ressources nécessaires pour gérer la conformité multi-juridictionnelle. Cette situation place les marques plus petites et innovantes, qui dépendent de la rapidité et de la flexibilité, dans une position concurrentielle désavantageuse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Flux de Revenus :
Les Services Ancrent les Salons Tandis que les Produits Évoluent Plus ViteLes services de soins capillaires ont représenté 72,88 % de la part de marché en 2025, soulignant l'importance persistante des salons dans l'offre de traitements professionnels tels que la coloration, le lissage à la kératine et les applications de réparation des liaisons. Cependant, les produits de soins capillaires devraient croître à un taux de croissance annuel composé (TCAC) de 7,21 % jusqu'en 2031, dépassant la croissance des services à mesure que les consommateurs entretiennent de plus en plus les résultats du salon à domicile à l'aide de shampoings, d'après-shampoings et de sérums. Le circuit professionnel a montré des signes de faiblesse, les ventes professionnelles d'Olaplex Holdings ayant chuté de 27,1 % au quatrième trimestre 2024, indiquant un glissement structurel vers les circuits de distribution au détail et de vente directe aux consommateurs qui offrent une plus grande commodité et des coûts par utilisation inférieurs.
En réponse, les salons s'attachent à vendre des produits à emporter en complément lors des rendez-vous de service et à associer des traitements professionnels à des kits de vente au détail comprenant des shampoings de soin couleur, des boosters de réparation des liaisons et des huiles de coiffage. L'émergence de modèles hybrides, où les salons opèrent à la fois comme prestataires de services et comme détaillants de produits, estompe la distinction entre les flux de revenus et permet aux coiffeurs de capter une plus grande part des dépenses des consommateurs.

Par Utilisation Finale :
La Dominance Féminine Persiste Tandis que le Segment Masculin s'ÉveilleLes consommatrices ont représenté 66,45 % de la demande en termes d'utilisation finale en 2025 et devraient croître à un taux de croissance annuel composé (TCAC) de 6,72 % jusqu'en 2031. Cette croissance est attribuée à une fréquence d'utilisation plus élevée, à une disposition à payer des prix premium pour des formulations axées sur la santé du cuir chevelu, et à l'adoption de régimes multi-étapes inspirés des pratiques beauté coréennes et japonaises. Olaplex Holdings a indiqué que la santé du cuir chevelu était son segment à la croissance la plus rapide au premier trimestre 2025, progressant à deux fois le rythme du marché global des soins capillaires prestige. Cette tendance reflète l'orientation des consommatrices vers le bien-être préventif plutôt que la réparation réactive des dommages. Par ailleurs, le virage vers les compléments capillaires ingestibles, comme en témoigne l'acquisition de Nutrafol par Unilever en janvier 2025, met en évidence une approche holistique de la santé capillaire. Les consommatrices associent de plus en plus les traitements topiques aux solutions nutritionnelles pour traiter les causes profondes telles que les déséquilibres hormonaux et les carences nutritionnelles.
Les consommateurs masculins, bien que représentant une part plus faible du marché, stimulent la croissance incrémentale en adoptant des routines de soin qui vont au-delà du shampoing et de l'après-shampoing de base. Ce segment manifeste une préférence croissante pour les produits de santé du cuir chevelu, les traitements anti-chute des cheveux et les produits de coiffage offrant une tenue naturelle sans résidu. Hims & Hers, une entreprise proposant des traitements personnalisés contre la chute des cheveux via un modèle par abonnement, a démontré la viabilité commerciale du ciblage des consommateurs masculins avec des formulations cliniquement validées conçues pour traiter l'alopécie androgénétique.
Par Structure :
Les Indépendants Dominent la Part de Marché mais les Chaînes Font Évoluer la TechnologieLes salons indépendants ont représenté 61,10 % de la part de marché structurelle en 2025, grâce aux services personnalisés, à l'expertise des coiffeurs et à une clientèle fidèle qui apprécie l'intimité des établissements à emplacement unique. Cependant, les salons en chaîne devraient croître à un taux de croissance annuel composé (TCAC) de 7,02 % jusqu'en 2031, tirant parti des économies d'échelle pour mettre en œuvre des outils d'analyse du cuir chevelu alimentés par l'intelligence artificielle (IA), des modèles d'abonnement et des programmes de formation centralisés qui garantissent une qualité de service constante sur plusieurs sites. Par exemple, l'appareil K-Scan de Kérastase, formé sur plus de 12 000 images, illustre l'avantage technologique que les chaînes peuvent déployer sur des centaines de sites, tandis que les salons indépendants ont souvent du mal à justifier l'investissement en capital pour un tel équipement. De même, le système d'analyse du cuir chevelu en 2 secondes de Becon gagne du terrain parmi les salons en chaîne de la région Asie-Pacifique, où les consommateurs exigent des recommandations fondées sur des données et sont prêts à payer des prix premium pour des régimes de soins personnalisés.
Les chaînes étendent également leur portée grâce aux outils numériques, comme en témoigne le service de Coloriste Agréé à la Demande de Sally Beauty, qui met les consommateurs en relation avec des coloristes professionnels pour des diagnostics à distance, saisissant les opportunités d'application à domicile. Malgré ces avancées, les salons indépendants maintiennent un avantage concurrentiel dans les services à haute valeur ajoutée tels que la coloration en balayage et les traitements de réparation des liaisons, où l'art du coiffeur et les solides relations avec les clients favorisent les visites répétées et les recommandations de bouche à oreille. Néanmoins, la hausse des coûts de main-d'œuvre et les difficultés à attirer des talents qualifiés compriment les marges des salons indépendants, incitant nombre d'entre eux à augmenter leurs prix ou à rationaliser leur offre de services. Si l'Organisation Internationale de Normalisation (ISO) et les conseils nationaux de cosmétologie établissent des normes de formation minimales pour les coiffeurs, l'application varie selon les juridictions, entraînant des incohérences de qualité. Cette variabilité bénéficie souvent aux chaînes dotées de programmes d'intégration et de formation complets qui garantissent une qualité de service uniforme.
Analyse Géographique
Marché des Soins Capillaires en Amérique du Nord
L'Amérique du Nord s'est imposée comme le segment dominant, captant 38,20 % des parts de marché en 2025. Cette domination est attribuée aux dépenses élevées par habitant dans les salons de coiffure, à l'adoption généralisée des traitements de réparation des liaisons et des traitements à la kératine, ainsi qu'à des réseaux de distribution matures couvrant les circuits professionnels, la vente au détail spécialisée et les canaux de vente directe aux consommateurs. La mise en œuvre de la loi de modernisation de la réglementation des cosmétiques de la Food and Drug Administration (FDA) des tats-Unis en juillet 2024 remodèle le paysage concurrentiel. Cette réglementation introduit des exigences telles que l'enregistrement des établissements, la déclaration des effets indésirables et la justification de la sécurité, qui favorisent les marques établies disposant de solides capacités en matière d'affaires réglementaires. Par ailleurs, l'acquisition de Color Wow par L'Oréal S.A. en juin 2025 renforce son portefeuille de soins colorants dans la région, tandis que le rachat de Nutrafol par Unilever PLC en janvier 2025 positionne l'entreprise pour répondre aux besoins de 114 millions de consommateurs américains confrontés à des problèmes de santé capillaire.
Marché des Soins Capillaires en Asie-Pacifique
La région Asie-Pacifique émergera comme le segment à la croissance la plus rapide, affichant un taux de croissance annuel composé de 6,95 % jusqu'en 2031. Cette progression est largement attribuée à l'urbanisation, à la hausse des revenus disponibles et à un engouement croissant pour les routines de soins capillaires en plusieurs étapes d'inspiration coréenne et japonaise. En Inde, le marché de la beauté et des soins personnels est en plein essor, dépassant les moyennes mondiales et s'octroyant une part significative du marché mondial des cosmétiques. Dans ce contexte, les soins capillaires et les cosmétiques de couleur sont en tête. Le marché indien se distingue par sa fusion innovante d'éléments ayurvédiques traditionnels, tels que le neem et le curcuma, avec des actifs contemporains comme les peptides et l'acide hyaluronique. Ce mélange distinctif représente une opportunité en or pour les marques capables d'allier patrimoine et science moderne. Parallèlement, la Chine et le Japon adoptent rapidement les produits de santé du cuir chevelu et les solutions anti-pollution, une évolution largement stimulée par les préoccupations liées à la qualité de l'air urbain et une conscience croissante des consommateurs face aux défis environnementaux.
Marché des Soins Capillaires en Europe
D'autres régions, comme l'Europe, naviguent dans un environnement réglementaire complexe. L'Union européenne a élargi sa liste d'allergènes de parfum de 26 à 82 substances et applique le Règlement 1003/2014 sur les conservateurs isothiazolinones et le Règlement 2021/850 sur le dioxyde de titane et l'acide salicylique. Ces obligations entraînent des cycles de reformulation qui profitent aux marques multinationales disposant d'équipes dédiées à la recherche et au développement, tandis que les marques indépendantes plus petites peinent à absorber les coûts de conformité. L'acquisition par L'Oréal S.A. de la division beauté de Kering pour 4 milliards EUR (4,6 milliards USD) en octobre 2025, qui comprend des licences exclusives de 50 ans pour Gucci, Bottega Veneta et Balenciaga, souligne les efforts de consolidation agressifs visant à conquérir les segments soins capillaires de luxe et prestige.
Paysage réglementaire
Les produits capillaires sont principalement réglementés en tant que cosmétiques, avec des exigences de conformité qui se durcissent sur les grands marchés et augmentent le coût et les délais de formulation, d'étiquetage et de surveillance post-commercialisation. Aux États-Unis, la FDA met en œuvre le Modernization of Cosmetics Regulation Act (MoCRA), avec l'enregistrement obligatoire des établissements et le référencement des produits déjà en vigueur, et des renouvellements requis tous les deux ans. En décembre 2025, la FDA a également publié un projet de directive relatif à son pouvoir de rappel obligatoire pour les cosmétiques présentant un risque grave. Ces changements relèvent le niveau d'exigence en matière de justification de la sécurité et de tenue des registres, tant pour les marques de soins capillaires grand public que pour les marques de prestige vendant aux États-Unis.
Dans l'Union européenne, le règlement (CE) n° 1223/2009 continue d'être mis à jour par des amendements ciblés qui affectent les ingrédients et conservateurs courants des soins capillaires. Le règlement (UE) 2026/78 (en vigueur à partir du 1er mai 2026) met à jour les contrôles sur les substances classées comme cancérogènes, mutagènes ou toxiques pour la reproduction (CMR). Le règlement (UE) 2026/909 (daté du 27 avril 2026) modifie les conditions d'annexe pour des substances spécifiques utilisées dans les formulations parfumées et protectrices. En Chine, la NMPA et les organismes associés ont fait progresser l'établissement de normes en 2026, notamment un plan de projet de normes cosmétiques couvrant 27 nouvelles normes et des lignes directrices techniques (à titre expérimental) pour la coloration et la permanente capillaires. De nouvelles dispositions relatives à l'enregistrement et à la gestion des dossiers des nouveaux ingrédients cosmétiques entrent en vigueur le 15 juillet 2026, modifiant la gestion des catégories fonctionnelles et la préparation des dossiers pour l'innovation en matière d'ingrédients.
Analyse de la chaîne de valeur
La chaîne de valeur des soins capillaires commence par des intrants en amont tels que les surfactants, les agents conditionneurs (y compris les polymères et les silicones), les conservateurs, les parfums et les actifs spécialisés fournis par de grandes entreprises d'ingrédients chimiques, dont BASF, Croda, Evonik, Ashland et Clariant. L'innovation en matière d'ingrédients est de plus en plus liée à la durabilité et à la biodégradabilité, comme l'illustre le lancement par Nouryon d'Armocare Aqua 12 (certifié ISCC PLUS, biodégradable, surfactant conditionneur non quaternaire) produit sur son site d'Itupeva, au Brésil, en avril 2025, et l'introduction par BASF de nouvelles solutions d'ingrédients durables lors d'événements du secteur en 2025. Ces évolutions en amont affectent les structures de coûts de formulation et les stratégies d'approvisionnement, en particulier pour les lignes premium et « clean-label » qui nécessitent une traçabilité documentée.
La fabrication en aval intermédiaire est dominée par des propriétaires de marques multinationales tels que L'Oreal, Unilever, Procter & Gamble, Henkel et Kao, aux côtés de fabricants sous contrat tels que Cosmax et Kolmar Korea, qui apportent échelle, rapidité et flexibilité de production régionale. La distribution en aval couvre les salons professionnels et distributeurs, la distribution grand public, les chaînes spécialisées en beauté telles qu'Ulta Beauty et Sally Beauty, et les places de marché de e-commerce telles qu'Amazon. Les salons regroupent de plus en plus des programmes à emporter pour protéger l'économie des services. Sur l'ensemble de la chaîne, la résilience devient une contrainte de conception, avec des goulets d'étranglement signalés incluant la congestion portuaire et les retards douaniers, une dépendance continue à l'égard de l'emballage et de l'outillage liés à la Chine pour certains formats, et une volatilité des coûts d'expédition liée aux perturbations commerciales et de transit de 2025 qui ont fait grimper les frais de fret pour les modèles d'approvisionnement interrégionaux.
Paysage Concurrentiel
Le marché mondial des soins capillaires présente une concentration modérée, avec des multinationales telles que L'Oréal, Unilever, Procter & Gamble, Henkel et Kao qui acquièrent activement des marques indépendantes pour étoffer leurs portefeuilles. Ces acquisitions ciblent des marques disposant d'une clientèle fidèle et de technologies uniques. Par exemple, l'acquisition par L'Oréal de la division beauté de Kering pour 4 milliards EUR (4,6 milliards USD) en octobre 2025 a sécurisé des licences exclusives de 50 ans pour des marques de luxe telles que Gucci, Bottega Veneta et Balenciaga, mettant en évidence l'orientation vers les segments luxe et prestige. De même, Unilever a acquis Nutrafol en janvier 2025 pour entrer dans la catégorie des compléments capillaires ingestibles et a racheté Wild en avril 2025 pour renforcer son positionnement en matière de beauté propre. Procter & Gamble a élargi son portefeuille prestige en acquérant Ouai, une marque de soins capillaires et de style de vie fondée par une célébrité, pour séduire les consommateurs millennials et de la génération Z.
L'adoption des technologies s'impose comme un avantage concurrentiel significatif sur le marché. Des innovations telles que l'appareil K-Scan de Kérastase, le système d'analyse du cuir chevelu en 2 secondes de Becon et l'analyse du type de cheveux basée sur l'intelligence artificielle de Perfect Corporation permettent aux marques de fournir des recommandations personnalisées à grande échelle. Des marques indépendantes comme Briogeo Hair Care, Virtue Labs et Moroccanoil Inc. se taillent des niches grâce à des formulations propres, des ingrédients exclusifs et des modèles de vente directe aux consommateurs qui contournent les marges du commerce de détail traditionnel. Cependant, leur croissance est limitée par des réseaux de distribution plus restreints et des budgets marketing moins importants par rapport aux concurrents multinationaux.
Le paysage réglementaire remodèle également le marché. La loi de modernisation de la réglementation des cosmétiques de la Food and Drug Administration des États-Unis (FDA) et la liste élargie des allergènes de l'Union Européenne consolident les parts de marché au profit des marques disposant des ressources nécessaires pour gérer la conformité multi-juridictionnelle. Cet environnement pose des défis pour les perturbateurs plus petits, qui s'appuient souvent sur la rapidité et l'agilité mais manquent de la capacité à naviguer dans des exigences réglementaires complexes.
Leaders du Secteur des Soins Capillaires
-
L'Oréal S.A.
-
Unilever PLC
-
The Procter & Gamble Company
-
Henkel AG & Co. KGaA
-
Kao Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Soins Capillaires Entreprises couvertes dans ce rapport
- L'Oréal S.A.
- Unilever PLC
- The Procter & Gamble Company
- Henkel AG & Co. KGaA
- Kao Corporation
- Coty Inc.
- Shiseido Company, Ltd.
- Revlon Inc.
- Johnson & Johnson
- Dabur India Ltd.
- Amorepacific Corp.
- Estée Lauder
- Aveda
- Living Proof Inc.
- Olaplex Holdings
- Virtue Labs
- Giovanni Cosmetics, Inc.
- Moroccanoil Inc.
- Briogeo Hair Care
- Forest Essentials
Opportunités de marché et perspectives d'avenir
La premiumisation et les ajouts de capacité localisés créent des espaces blancs pour les marques capables de réagir rapidement aux préférences régionales tout en respectant des exigences de conformité et de durabilité plus strictes. En Inde, Hindustan Unilever Limited a annoncé en février 2026 un investissement proposé pouvant atteindre 2 000 crores INR sur deux ans pour développer la capacité de fabrication des catégories premium Beauté et Bien-être, y compris les soins capillaires. Cela signale une concurrence intensifiée dans les segments à marge plus élevée et crée de la marge pour les fournisseurs d'actifs spécialisés, de modificateurs sensoriels et de lignes d'entretien à domicile de qualité salon. En Amérique du Nord, les investissements de fabrication indiquent également une production plus proche du marché et des cycles de réapprovisionnement plus rapides, notamment l'annonce par Combe Incorporated en juin 2026 d'un investissement de 30 millions USD pour développer et conserver ses opérations à Rantoul, Illinois.
Les opportunités d'innovation se concentrent sur des systèmes d'ingrédients différenciés et des formats qui soutiennent des routines soucieuses des ingrédients et de la santé du cuir chevelu, y compris des actifs biosourcés et des technologies conditionnantes alternatives qui réduisent la dépendance aux ammoniums quaternaires traditionnels et aux intrants pétro-dérivés. Les initiatives actuelles incluent le lancement par Syensqo et Bota Biosciences d'un ingrédient capillaire biosourcé piloté par IA (Re2 Coffea Arabica Peptide) en 2026 à partir de marc de café recyclé, ainsi que la montée en puissance de fabricants de marques de distributeur pour la production de formats solides suite à des mises à niveau de fabrication en 2026, soutenant la croissance des soins capillaires à faible consommation d'eau et à emballage réduit. Pour les salons et les marques professionnelles, les opportunités les plus directes se concentrent sur la connexion entre les protocoles en salon et les régimes de vente au détail (réparation des liaisons capillaires, soin de la couleur et longévité du cuir chevelu), en s'appuyant sur des diagnostics technologiques et des allégations cliniquement étayées conformes à des attentes de justification plus strictes.
Développements industriels récents dans Marché des Soins Capillaires
- Juillet 2026 : Henkel a finalisé avec succès son acquisition d'OLAPLEX après approbation réglementaire, ajoutant à son portefeuille capillaire une marque premium, à approche scientifique, spécialisée dans la réparation des liaisons capillaires et la santé du cuir chevelu. L'opération renforce la position de Henkel dans les soins capillaires de prestige et élargit sa portée multicanal entre les circuits professionnels, la distribution spécialisée et la vente directe au consommateur.
- Juin 2026 : L'Oreal a signé un accord pour acquérir une participation majoritaire dans Innovist, une entreprise indienne de soins personnels axée sur le numérique, dont les marques sont positionnées dans des segments en ligne à forte croissance. Cette opération renforce l'exposition de L'Oreal à l'Inde et favorise un cycle d'innovation et de mise sur le marché plus rapide grâce à une plateforme native numérique et à des connaissances locales des catégories.
- Juin 2025 : L'Oreal a acquis Color Wow, renforçant son offre professionnelle et de soin de la couleur avec une marque reconnue pour ses performances proches des salons en matière de contrôle des frisottis et de protection de la couleur. Cette acquisition soutient la premiumisation du portefeuille et renforce la distribution dans les salons, la distribution sélective et le e-commerce.
Marché des Soins Capillaires Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché est défini comme la valeur des produits de soins capillaires achetés pour le nettoyage, le conditionnement, le coiffage, la coloration, le lissage et le traitement des cheveux, mesurée en USD dans les principales régions.
Exclusions du périmètre : les services de soins capillaires réalisés dans les salons de coiffure et les barbiers sont exclus de cette évaluation du marché.
Aperçu de la Segmentation
- Par Flux de Revenus
- Produits de Soins Capillaires
- Services de Soins Capillaires
- Par Utilisation Finale
- Hommes
- Femmes
- Par Structure
- Salons en Chaîne
- Salons Indépendants
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Évaluation du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour établir la structure de base du modèle et pour ancrer les signaux côté demande à des indicateurs observables pouvant être vérifiés dans le temps. Pour les soins capillaires, nous utilisons des sources publiques telles que les offices statistiques nationaux et les autorités douanières pour les tendances d'importation et d'exportation, ainsi que les indicateurs macroéconomiques de la Banque mondiale qui aident à expliquer les variations de prix et de volume par région.
Nous examinons également les documents de définition des catégories issus des publications des associations professionnelles, et nous utilisons des revues scientifiques à comité de lecture en dermatologie et en cosmétologie pour contextualiser la direction des tendances en matière d'ingrédients et de produits. Les rapports annuels des entreprises et les présentations aux investisseurs sont examinés pour déterminer la composition des canaux de distribution et l'orientation des revenus régionaux. Un abonnement payant à des données financières et de renseignement sur les entreprises, ainsi qu'une base de données de brevets payante, sont utilisés de manière sélective pour vérifier l'exposition des entreprises aux soins capillaires et pour suivre l'intensité de l'innovation par sous-catégorie. Ces sources de recherche documentaire sont fournies à titre illustratif uniquement, et d'autres références publiques et payantes sont utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester les hypothèses du modèle qui sont difficiles à déduire des données publiques, notamment les échelles de prix, les évolutions de composition entre shampooing, après-shampooing, coiffage et colorants, ainsi que la vitesse de la premiumisation par région. Des entretiens sont menés avec des fabricants, des distributeurs et des participants aux canaux de distribution au détail, puis nous vérifions les lacunes avec des spécialistes de la catégorie ainsi que des contacts spécialisés dans l'emballage ou les ingrédients, afin que l'évaluation reste cohérente entre l'Asie-Pacifique, la région EMEA et les Amériques.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 13 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 30 % |
| Acteurs plus petits : 21 % | Managers : 47 % | Amériques : 23 % |
Évaluation du Marché et Prévisions
L'évaluation commence par une construction descendante dans laquelle les bassins de consommation régionaux sont reconstitués à l'aide de répartitions par catégorie et de modèles de dépenses, puis ajustés en fonction des flux commerciaux et des signaux d'expansion des canaux de distribution au détail, de sorte que les totaux correspondent à ce que le marché peut absorber. Pour maintenir l'estimation ancrée dans la réalité, nous corroborons les résultats par des approximations ascendantes sélectives, notamment des vérifications du prix de vente moyen multiplié par le volume par groupe de produits, des vérifications des canaux de distribution et un regroupement partiel des revenus de catégorie visibles publiquement pour les fournisseurs exposés.
Les principaux facteurs qui influencent significativement le modèle des soins capillaires comprennent les dépenses de beauté et de soins personnels par habitant, les tendances d'urbanisation et de formation des ménages, la pénétration du commerce en ligne pour les soins personnels, la progression moyenne des prix sur les gammes grand public et premium, ainsi que les évolutions de la composition des produits entre shampooing, après-shampooing, produits coiffants et colorants. Étant donné que les lacunes dans les données sont fréquentes dans les pays plus petits, les points manquants sont traités à l'aide d'indicateurs de substitution, par exemple la population et les tranches de revenus combinées à la maturité des canaux, puis corrigés lorsque les répondants primaires signalent qu'une catégorie spécifique est sur- ou sous-estimée.
Pour les prévisions, l'analyse de scénarios est utilisée comme technique principale, car la demande est influencée par des facteurs stables tels que le revenu et la pénétration, ainsi que par des changements brusques liés aux restrictions réglementaires sur les ingrédients et aux évolutions rapides des canaux. La trajectoire finale des prévisions est façonnée par le consensus des experts sur le rythme d'expansion des produits premium, l'évolution de l'intensité promotionnelle et la manière dont la croissance du commerce électronique déplace ou complète les ventes hors ligne.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par des vérifications reproductibles pouvant être expliquées et répliquées. Les totaux du modèle sont comparés à des signaux indépendants tels que la croissance des dépenses de beauté régionales, la direction de la valeur des échanges commerciaux et les tendances d'expansion des canaux, puis les écarts importants sont examinés jusqu'à ce que le facteur responsable soit identifié.
Avant la validation finale, le modèle est examiné en plusieurs étapes par un autre analyste afin de détecter les hypothèses d'unités incohérentes, les problèmes de calendrier de conversion des devises et les parts de catégorie inhabituelles qui ne correspondent pas au comportement d'achat observé. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, notamment des fluctuations importantes de l'inflation, des changements réglementaires majeurs affectant les formulations ou des évolutions brusques de l'accès aux canaux. Juste avant la livraison, une vérification finale est effectuée afin que les chiffres publiés reflètent les données les plus récentes disponibles.
Taille du Marché des Soins Capillaires de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés sur le marché des soins capillaires diffèrent souvent parce que le panier de produits n'est pas identique d'une étude à l'autre, et que l'année de référence et la base de prix peuvent être traitées différemment. Les écarts proviennent également de la manière dont les entreprises traitent l'usage professionnel, de la façon dont les devises sont converties et de la fréquence à laquelle les hypothèses sont actualisées.
Certaines estimations externes semblent utiliser un panier de beauté plus large qui mélange des catégories de soins personnels adjacentes ou comptabilise les services de salon professionnel dans les soins capillaires. Dans l'évaluation de Mordor Intelligence, seuls les produits de soins capillaires vendus via des canaux de distribution au détail et en ligne définis sont comptabilisés, et les revenus des services sont exclus, ce qui peut réduire la valeur par rapport aux lectures à périmètre plus large.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 82,50 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 113,93 milliards USD (2025) | Utilise une année de base différente et semble appliquer un ensemble de produits et de catégories plus large avec des échelles de prix différentes, ce qui peut gonfler les totaux lorsque les hypothèses de composition premium sont plus agressives. |
| Cabinet d'Analyse Sectorielle B | 97,20 milliards USD (2025) | Publie un ensemble de segmentation plus large pouvant mélanger les usages individuels et commerciaux, et les pondérations de prix et de canaux de l'année de base ne sont pas clairement rattachées à des signaux de demande observables. |
Sur les trois chiffres, l'écart s'explique principalement par l'étendue du périmètre, le choix de l'année de base et la manière dont le prix et la composition sont projetés dans les prévisions. En maintenant les données d'entrée liées à des indicateurs de demande visibles, puis en les vérifiant par des entretiens primaires, le chiffre final reste traçable et plus facile à reproduire d'une année à l'autre.
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché mondial des soins capillaires en 2026 ?
La taille du marché des soins capillaires est de 82,5 milliards USD en 2026.
Quel est le taux de croissance prévu pour les soins capillaires jusqu'en 2031 ?
Le secteur devrait se développer à un TCAC de 5,69 %, atteignant 108,59 milliards USD d'ici 2031.
Quelle région connaîtra la croissance la plus rapide en matière de demande de traitements capillaires ?
L'Asie-Pacifique devrait afficher le TCAC le plus rapide de 6,95 % jusqu'en 2031, portée par l'urbanisation et les routines beauté coréennes.
Quel segment de la catégorie dépasse la croissance globale ?
Les produits de soins capillaires au détail, notamment les gammes de réparation des liaisons et de soin couleur, progressent à un TCAC de 7,21 %, plus rapidement que les services en salon.
Comment les nouvelles réglementations affectent-elles le développement des produits ?
La loi MoCRA aux États-Unis et les listes d'allergènes élargies de l'Union Européenne imposent des justifications de sécurité coûteuses et des reformulations, favorisant les entreprises bien capitalisées.