
Taille et part du marché de l'hôtellerie en Arabie Saoudite
Analyse du marché de l'hôtellerie en Arabie Saoudite par Mordor Intelligence
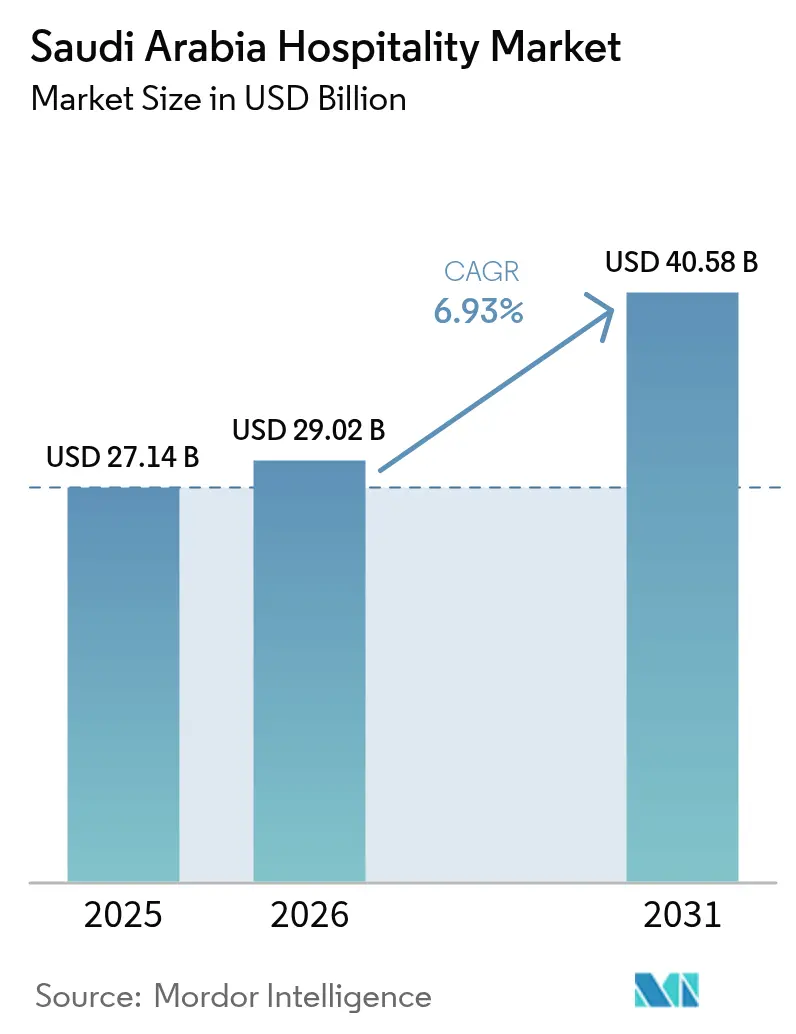
La taille du marché de l'hôtellerie en Arabie Saoudite était évaluée à 29,02 milliards USD en 2026 et devrait croître de 31,03 milliards USD en 2027 pour atteindre 42,41 milliards USD d'ici 2032, à un CAGR de 6,45 % durant la période de prévision (2027-2032).
En Arabie Saoudite, l'activité de pèlerinage et l'hébergement de bien-être côtier élargissent les motifs pour lesquels les visiteurs peuvent acheter un hébergement payant. Le tourisme patrimonial et de divertissement crée d'autres occasions de séjour, donnant à une offre d'hébergement une place dans un itinéraire plus large. Les hôtels de marque et les formats de résidence offrent aux opérateurs différentes façons de servir ces visites. Le conflit régional qui a débuté avec les frappes américaines et israéliennes sur l'Iran le 28 février 2026 a ajouté un risque de perturbation des voyages pour les hôtels de Riyad, tandis que les nouvelles chambres augmentent la pression d'absorption lorsque la demande des entreprises se ralentit. Les chambres destinées au pèlerinage sont donc mieux placées pour résister à la faiblesse de la demande que les nouveaux hôtels de quartiers commerciaux exposés à un tourisme d'affaires plus mou.
Principaux enseignements du rapport
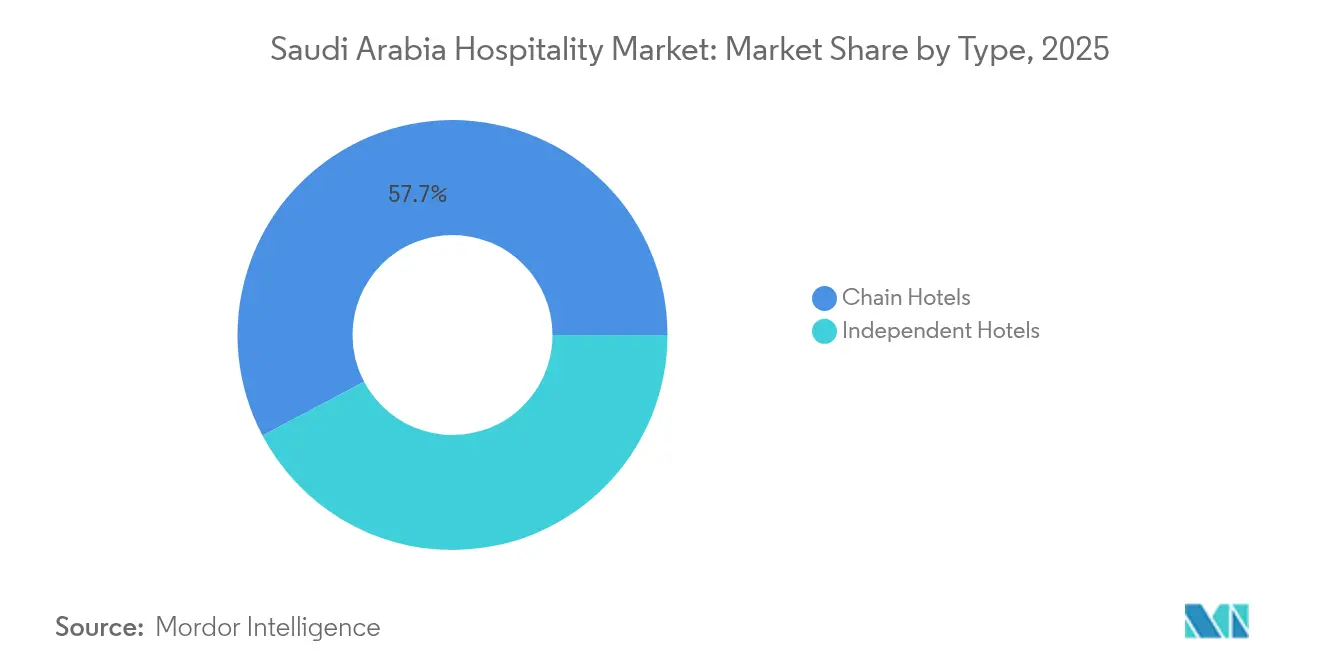
- Par type, les hôtels de chaîne ont dominé avec une part de marché de 60,2 % dans le marché de l'hôtellerie en Arabie Saoudite en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 10,8 % durant 2027-2032.
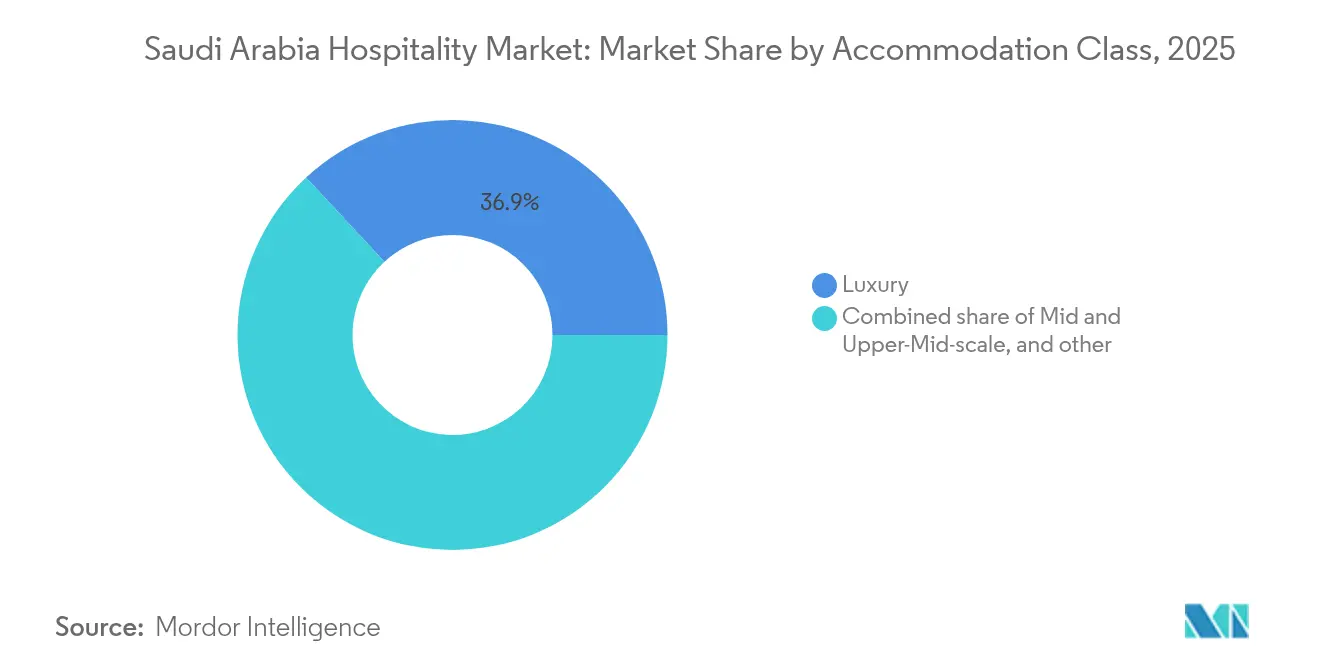
- Par classe d'hébergement, le luxe représentait une part de 36,48 % de la taille du marché de l'hôtellerie en Arabie Saoudite en 2026, tandis que les appartements avec services devraient connaître la croissance la plus rapide avec un CAGR de 11,6 % durant 2027-2032.
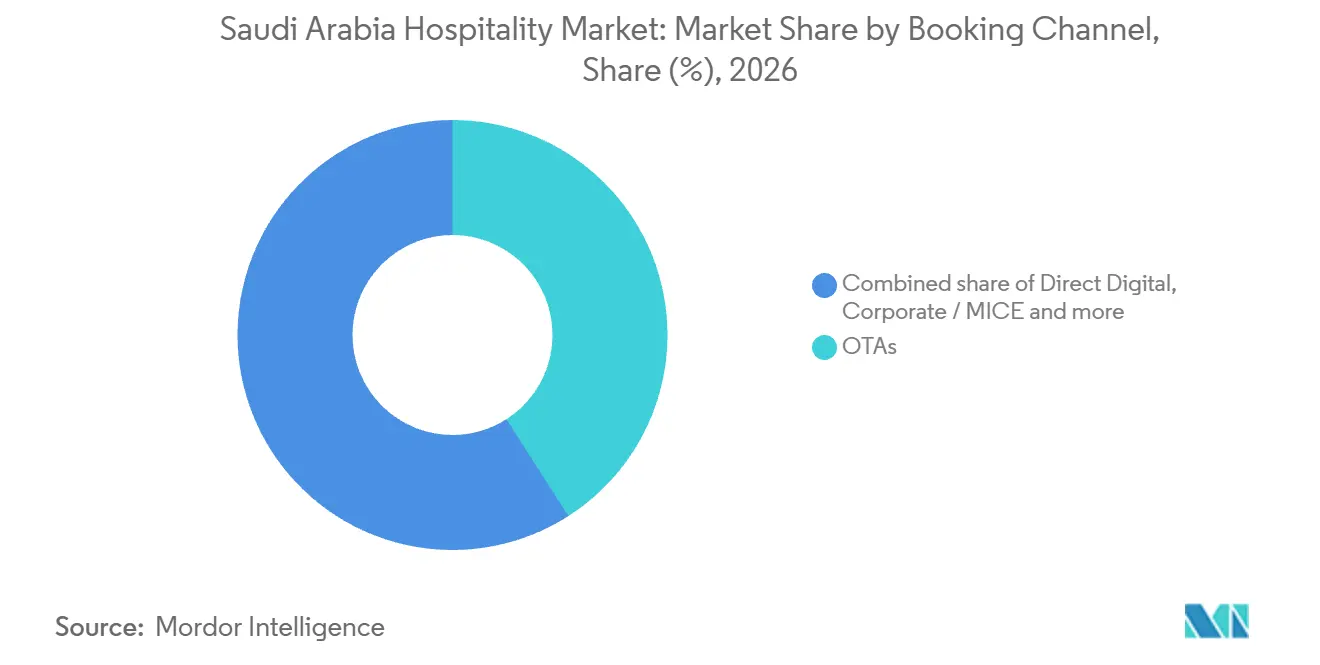
- Parmi les canaux de réservation, les OTA ont dominé avec 40,93 % des revenus du marché en 2026, tandis que le numérique direct devrait connaître la croissance la plus rapide avec un CAGR de 13,6 % durant 2027-2032.
- Géographiquement, le corridor de La Mecque et Djeddah détenait 26,33 % des revenus du marché en 2026, avec la mer Rouge et la côte ouest, y compris NEOM, dont la croissance devrait être la plus rapide avec un CAGR de 17 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la capacité d'accueil des pèlerins soutenant la demande hôtelière | +2.4% | Sites saints à Mina | Moyen terme (2-4 ans) |
| Tourisme côtier en mer Rouge créant de nouveaux marchés de villégiature | +2% | Île Shura et côte de la mer Rouge | Moyen terme (2-4 ans) |
| Développement de destinations patrimoniales à travers Diriyah et AlUla | +1.7% | Diriyah et AlUla | Long terme (≥ 4 ans) |
| Tourisme de divertissement créant de nouveaux schémas de voyage intérieur | +1.4% | Ville de Riyad | Court terme (≤ 2 ans) |
| Entrée de marques hôtelières internationales transformant les standards du marché | +0.8% | Ville de Riyad | Moyen terme (2-4 ans) |
| Modernisation du tourisme religieux améliorant l'expérience des visiteurs | +0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité d'accueil des pèlerins soutenant la demande hôtelière
L'expansion du pèlerinage crée des opportunités d'hébergement là où la capacité ajoutée se connecte directement au voyage religieux et à ses lieux requis. Kidana, en partenariat avec le ministère du Hajj et de la Omra, a construit 24 000 mètres carrés de camps de pèlerins Al-Khayf en 2 sites à Mina pour la saison du Hajj 2026. Ce développement place un hébergement supplémentaire dans le cadre du pèlerinage, reliant l'augmentation de capacité à un objectif de visite défini. L'Arabie Saoudite a enregistré 43,09 millions de pèlerins de la Omra internes et externes en 2025. Cette activité offre aux prestataires d'hébergement un vaste bassin de séjours potentiels, les ventes effectives dépendant des pèlerins ayant besoin d'un hébergement payant. L'avantage commercial appartient à la capacité qui correspond à l'itinéraire du visiteur, car des chambres supplémentaires ailleurs ne peuvent pas répondre à la même exigence de localisation.
Tourisme côtier en mer Rouge créant de nouveaux marchés de villégiature
Le développement de villégiatures côtières crée une demande d'hébergement autour d'un séjour de destination complet, élargissant le rôle commercial de l'hôtel au-delà d'une simple chambre. Miraval The Red Sea a ouvert sur l'île Shura en 2026 en tant que complexe de bien-être tout inclus réservé aux adultes de 180 clés. Ce format associe l'hébergement aux services de bien-être, offrant aux prestataires d'hébergement un moyen de générer des revenus annexes au cours du séjour. Red Sea Global a rapporté un taux d'occupation de 82 % dans la destination mer Rouge durant les 10 derniers jours du Ramadan 2026. Le taux d'occupation de la destination pendant le Ramadan révèle un public de vacanciers, laissant le modèle économique du complexe dépendant de la capacité de son format de bien-être tout inclus à commercialiser également le reste du calendrier hors saison.
Développement de destinations patrimoniales à travers Diriyah et AlUla
Le tourisme patrimonial soutient différentes opportunités d'hébergement dans les destinations accueillant déjà des visiteurs et celles qui construisent leur offre d'hébergement autour de séjours futurs. AlUla a accueilli environ 320 000 visiteurs en 2025, avec un nombre de visiteurs croissant à environ 22 % de CAGR de 2021 à 2025. Cette base de visiteurs offre aux opérateurs hôteliers un public défini pour un hébergement lié à un itinéraire culturel. Le 5 octobre 2026, Diriyah Company a attribué des contrats de construction pour 5 hôtels de luxe dans Diriyah Square, comprenant 413 chambres de luxe.[1] Ces attributions ouvrent la voie à un hébergement supplémentaire, les revenus d'hébergement suivant l'achèvement et l'occupation des clients. La distinction est commercialement importante car un hôtel en exploitation peut capter les visites existantes, tandis qu'un promoteur doit financer l'intervalle avant que son établissement patrimonial puisse commercialiser des séjours.
Tourisme de divertissement créant de nouveaux schémas de voyage intérieur
Le tourisme de divertissement offre aux hôtels de Riyad une occasion de voyage susceptible d'attirer des clients de l'intérieur de l'Arabie Saoudite ainsi que de l'étranger. Le président de l'Autorité générale du divertissement, Turki Alalshikh, a déclaré que la sixième édition de Riyadh Season avait attiré 17 millions de visiteurs à sa clôture en février 2026, attirant des visiteurs de toute l'Arabie Saoudite et de l'étranger. Pour les prestataires d'hébergement, l'opportunité réside dans la fraction de ce public dont l'itinéraire nécessite une nuitée. Riyadh Season s'est déroulée d'octobre 2025 au 16 février 2026, offrant aux hôtels une fenêtre définie pour une offre de chambre liée à l'événement. La portée nationale donne à cette offre un bassin de clientèle national, permettant à un établissement de Riyad de cibler les voyageurs événementiels sans dépendre entièrement des arrivées internationales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion rapide de l'offre de chambres créant des défis d'absorption | -1.1% | Riyad et Djeddah | Court terme (≤ 2 ans) |
| Écosystème touristique encore en développement au-delà des grandes villes | -0.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Concentration saisonnière de la demande créant des défis de gestion des revenus | -0.4% | Ville de Riyad | Court terme (≤ 2 ans) |
| Lacunes en matière d'infrastructures et d'accessibilité dans les destinations émergentes | -0.3% | Al-Namas, région d'Asir | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide de l'offre de chambres créant des défis d'absorption
Les frappes américaines et israéliennes sur l'Iran à partir du 28 février 2026 ont déclenché un conflit régional, ajoutant un risque de perturbation des voyages pour les hôtels des villes commerciales. Knight Frank a rapporté que le taux d'occupation des hôtels de Riyad a chuté de 17,9 % à 49,3 % durant janvier-avril 2026, dans un contexte de nouvelles livraisons de chambres et de baisses du tourisme d'affaires liées à un conflit régional. Par ailleurs, JLL a rapporté qu'une concurrence accrue et une demande des entreprises plus molle ont pesé sur les performances hôtelières à Riyad et Djeddah au T2 2026, avec de nouveaux stocks remodelant la concurrence. Les destinations religieuses ont affiché un taux d'occupation comparativement résilient, indiquant que la pression différait selon l'objet du séjour. Pour les propriétaires d'hôtels en ville commerciale, une utilisation plus faible limite les revenus de chambre disponibles pour soutenir la capacité opérationnelle de l'établissement. Une ouverture avant une demande suffisante peut donc prolonger la période nécessaire pour établir une base de revenus et augmenter le coût de portage des chambres sous-utilisées.
Écosystème touristique encore en développement au-delà des grandes villes
Une nouvelle destination a besoin d'un projet hôtelier investissable ainsi que d'une attraction touristique, ce qui rend les conditions de financement commercialement significatives. Les prêts du ministère des Finances pour les projets hôteliers sont limités aux villes ou provinces touristiques moins développées et aux nouvelles destinations touristiques de moins d'un million d'habitants. L'investisseur doit être saoudien et le site du projet doit disposer de services publics. Les sociétés en cours de création doivent apporter un capital d'au moins 25 % des coûts estimés du projet, tandis que les sociétés existantes requièrent une structure de 40 % de fonds propres et 60 % de financement. Les emprunteurs utilisant cette voie du ministère des Finances doivent donc sécuriser un site viabilisé et leur apport en capital requis, liant l'accès au financement à la capacité de financement propre des propriétaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les réseaux opérationnels soutiennent l'expansion des chaînesLes hôtels de chaîne représentaient une part de 60,2 % de la taille du marché de l'hôtellerie en Arabie Saoudite en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 10,8 % durant 2027-2032. Hilton a déclaré avoir plus de 20 hôtels en exploitation en Arabie Saoudite en janvier 2026. IHG a signé un accord de franchise avec Morina Development & Investment Co. LLC le 11 août 2026 pour la conversion prévue de 107 clés du Cantonal Hotel Riyadh en Noted Collection. La conversion intègre les actifs hôteliers existants dans l'opportunité d'expansion des chaînes, dissociant la croissance de la couverture de marque de la livraison d'une offre de chambres entièrement nouvelle.
Hilton a rapporté que son pipeline de développement en Arabie Saoudite comprenait 85 hôtels en septembre 2026. IHG a rapporté 48 hôtels ouverts et 62 dans son pipeline saoudien en août 2026. Les ajouts de réseau planifiés par IHG dépassaient donc en nombre ses hôtels ouverts. La croissance de l'hébergement que ces chaînes peuvent offrir dépend par conséquent de la réalisation des projets en pipeline par les propriétaires et les promoteurs.


Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par classe d'hébergement :
le segment luxe rencontre la croissance des résidencesLe luxe représentait une part de marché de 36,48 % dans le marché de l'hôtellerie en Arabie Saoudite en 2026, ce qui en fait le plus grand segment par classe d'hébergement. Four Seasons a ouvert Four Seasons Resort and Residences AMAALA à Triple Bay le 15 juin 2026, en tant que complexe de bien-être de luxe avec 202 chambres, suites et villas de jardin.[2] Les chambres de luxe représentaient 12 % des quelque 176 000 clés d'hôtels de qualité en Arabie Saoudite à fin 2025. Cette position minoritaire au sein du parc hôtelier de qualité fait des revenus par unit d'hébergement un prisme commercial plus pertinent pour le leadership en revenus du luxe que le seul nombre de chambres.
Les appartements avec services constituent le segment à la croissance la plus rapide par classe d'hébergement, avec un CAGR projeté de 11,6 % durant 2027-2032. Radisson Hotel Group a ouvert Radisson Collection Residences, Riyadh, sur King Fahad Road en mai 2026 avec 170 résidences avec services. Les configurations de l'établissement allaient des suites d'une chambre aux penthouses duplex et aux villas privées. Dans ses perspectives de juin 2026, Knight Frank s'attendait à ce que les visiteurs nationaux, régionaux et religieux contribuent à une part significative de la future croissance de la demande hôtelière saoudienne, beaucoup ayant besoin d'hôtels milieu de gamme et économiques plus abordables. Le format résidence offre un choix de configuration, tandis que les hôtels milieu de gamme et économiques répondent aux besoins d'accessibilité financière de ces visiteurs potentiels.

Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par canal de réservation :
la portée des plateformes face au contrôle des hôtelsLes OTA constituaient le plus grand segment par canal de réservation, avec une part de 40,93 % des revenus du marché en 2026. Almosafer a rapporté une augmentation de 44 % des nuitées domestiques réservées via ses canaux de voyage grand public en Arabie Saoudite durant janvier-juillet 2026 par rapport à la même période en 2025. Les nuitées supplémentaires réservées créent un bassin de demande que les hôtels individuels peuvent solliciter via le canal grand public de la plateforme. La portée de la plateforme devient un atout concurrentiel pour un hôtel participant lorsque son offre d'hébergement s'intègre dans la transaction de voyage plus large d'un visiteur national via le canal grand public.
Le numérique direct est le segment à la croissance la plus rapide par canal de réservation, avec un CAGR projeté de 13,6 % durant 2027-2032. Hilton et Riyadh Air ont annoncé un partenariat de fidélité Sfeer le 19 novembre 2025, avec des activations initiales dans les établissements Hilton en Arabie Saoudite. Pour le numérique direct, l'opportunité commerciale est de transformer cette relation de marque en une réservation sur le propre canal de l'hôtel. En janvier 2025, Almosafer et la plateforme RH Jisr ont annoncé que Jisr intégrerait le portail Almosafer Business afin que les clients et partenaires puissent réserver des hôtels, des vols et d'autres services via le canal d'Almosafer. Un hôtel vendant via son propre canal conserve la relation de réservation qu'une réservation d'entreprise acheminée par Almosafer placerait auprès d'un intermédiaire.

Analyse géographique
Marché hôtelier du corridor de La Mecque et Djeddah
Le corridor de La Mecque et Djeddah représentait 26,33 % de la taille du marché de l'hôtellerie en Arabie Saoudite en 2026, ce qui en fait la plus grande zone géographique. La ville de La Mecque représentait 61 % des clés de chambres dans les établissements d'hébergement touristique nouvellement agréés dans les principales villes et gouvernorats saoudiens au premier semestre 2025. Cette mesure d'agrément comprenait des hôtels, des appartements et d'autres établissements, plaçant plusieurs formats d'hébergement dans l'offre de chambres nouvellement autorisée de la ville. Cette concentration place les opérateurs potentiels à La Mecque aux côtés d'un important flux de chambres nouvellement agréées, faisant de l'absorption de la demande locale une exposition centrale pour les projets supplémentaires.
Marché hôtelier de la mer Rouge et de la côte ouest (y compris NEOM)
La mer Rouge et la côte ouest, y compris NEOM, constituent la zone géographique à la croissance la plus rapide, avec un CAGR projeté de 17 % durant 2027-2032. Nammos Resort AMAALA a accueilli ses premiers clients à Triple Bay sur la côte nord-ouest de la mer Rouge en Arabie Saoudite le 7 septembre 2026, avec 110 chambres, suites et villas. Les 20 Nammos Residences sont distinctes de cet inventaire dans l'établissement, qui fait partie de la destination AMAALA développée par Red Sea Global. Cette étape de premiers clients déplace la tâche commerciale immédiate de l'établissement de la livraison de la construction vers le remplissage de l'hébergement en exploitation et la génération de revenus d'hébergement et de services annexes à partir des séjours côtiers.
Les conditions opérationnelles régionales diffèrent, KAFD DMC ayant annoncé l'ouverture d'Atheel à Riyad en septembre 2026, ajoutant 214 chambres et suites exploitées par Adeera Hospitality Company. Médine a accueilli 1 984 193 visiteurs internes à des fins religieuses au T1 2026, établissant un public de pèlerins pour des séjours potentiels. La métropole de Dammam (y compris Khobar et Dhahran) affichait un taux d'occupation hôtelier de 50,3 % au T1 2026, tandis que le chroniqueur Mohammed bin Abdullah Al-Omari a lié la congestion des sites touristiques de l'été 2026 dans Al-Namas des Hautes Terres du Sud à une capacité limitée sur certaines routes et intersections. Dans AlUla, en Frontière du Nord, AlUla Development Company a commencé la construction du NUMAJ, Autograph Collection, de 250 clés en avril 2026, avec Marriott comme futur opérateur et une ouverture alors prévue en 2027. Le taux d'occupation de Dammam laisse une capacité hôtelière invendue, le public de pèlerins de Médine constitue un bassin de demande pour lequel ses hôtels peuvent se concurrencer, et NUMAJ ajoute une offre à AlUla dont l'ouverture était prévue en 2027.
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées couvre l'Arabie Saoudite et Médine du point de vue d'un opérateur d'hébergement potentiel, l'application locale de Médine étant limitée aux auberges de la saison du Hajj à Médine. Les opérateurs fournissant un hébergement touristique quotidien payant, de manière permanente ou temporaire, nécessitent une licence d'exploitation du ministère du Tourisme. Les demandes requièrent un enregistrement commercial valide, la licence municipale ou de l'autorité compétente concernée, l'autorisation de la Défense civile, les données du demandeur et de l'établissement, le lien Shomoos et la preuve d'utilisation de la marque le cas échéant. La distinction commerciale est entre l'établissement d'une activité d'hébergement et l'obtention d'une voie saisonnière pour servir une fenêtre de pèlerinage définie.
Tableau réglementaire
| Facteur de décision | Arabie Saoudite | Médine |
|---|---|---|
| Autorité principale | Ministère du Tourisme | Ministère du Tourisme ; municipalités ; Défense civile |
| Instruments ou orientations clés | Exigences de licence d'exploitation d'hébergement et de demande | Normes des auberges de la saison du Hajj ; licences non renouvelables de 90 jours ; exemptions spécifiées pour le lien de surveillance et les critères d'auberge standard |
| Effet commercial | Licences valides et documents interagences requis pour l'exploitation | Approbations de site et de sécurité ; exploitation temporaire limitée au Hajj |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne reflète un processus d'entrée nécessitant plusieurs enregistrements et autorisations valides, tandis que le cadre continu basé sur les licences soutient le jugement Sans changement. Un instrument du ministère du Tourisme publié dans Umm Al-Qura en septembre 2026 exige que les titulaires de licences valides avant l'entrée en vigueur de la réglementation modifiée s'y conforment dans les 90 jours suivant sa date d'effet. Cette transition conditionnelle maintient la préparation à la conformité pertinente pour les opérateurs existants sans modifier le besoin commercial d'autorisation. Les jugements Moyenne et Sans changement de Médine équilibrent les exemptions saisonnières continues avec les approbations de site et de sécurité, la fenêtre d'exploitation limitée au Hajj restreignant le temps disponible pour générer des revenus d'hébergement.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'affiliation à une marque, l'arrangement d'hébergement et la prestation de services aux clients selon les revenus que chaque activité peut capter. En 2025, Wyndham Hotels & Resorts a conclu un accord avec l'opérateur et promoteur hôtelier saoudien Le Park Concord pour développer la marque Super 8 by Wyndham en Arabie Saoudite. À l'échelle mondiale, les franchisés directs de Wyndham paient généralement des redevances d'environ 5 % du chiffre d'affaires brut des chambres, illustrant comment un fournisseur de marque tire ses revenus de l'activité hôtelière. La séparation des responsabilités de marque, de réservation et de propriété crée différentes expositions à la préparation à l'ouverture, à l'exécution des réservations et à l'utilisation d'un hôtel en propriété.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Affiliation à une marque | Franchiseurs hôteliers tels que Wyndham Hotels & Resorts | Redevances de franchise dans le cadre du modèle de franchise directe mondiale de Wyndham | Les engagements de marque doivent s'aligner sur une ouverture d'établissement réalisable | Lier l'activation de la marque aux jalons de mise en service de l'établissement |
| Arrangement d'hébergement | Intermédiaires de réservation hôtelière tels que le segment Tourisme de Seera Group Holding ; gestionnaires de destination tels que Discover Saudi | Commissions de réservation hôtelière dans le cadre de la politique de groupe du segment Tourisme de Seera | Les séjours groupés nécessitent l'alignement des arrangements d'hébergement et de services locaux | Confirmer ensemble les éléments d'hébergement et de services locaux |
| Hébergement et prestation de services aux clients | Propriétaires et opérateurs hôteliers tels que le segment Hôtellerie de Seera Group Holding | Locations de chambres et services de restauration hôtelière | Les chambres invendues laissent l'opérateur propriétaire supporter une capacité d'établissement sous-utilisée | Adapter la capacité de service et la disponibilité des chambres aux séjours confirmés |
| Source: Mordor Intelligence | ||||
Le segment Hôtellerie 2025 de Seera a fourni des chambres et des services de restauration principalement via des hôtels en propriété en Arabie Saoudite. Dans l'ensemble des opérations du groupe, son segment Tourisme a comptabilisé les revenus de commissions de réservation hôtelière lors de l'émission d'une réservation, plaçant la capture de valeur au stade de l'arrangement. Un intermédiaire de réservation peut donc générer des revenus en arrangeant un séjour, tandis que le retour d'un propriétaire hôtelier dépend de l'utilisation de l'établissement et de la prestation du service aux clients.
Paysage concurrentiel
Concentration du Marché
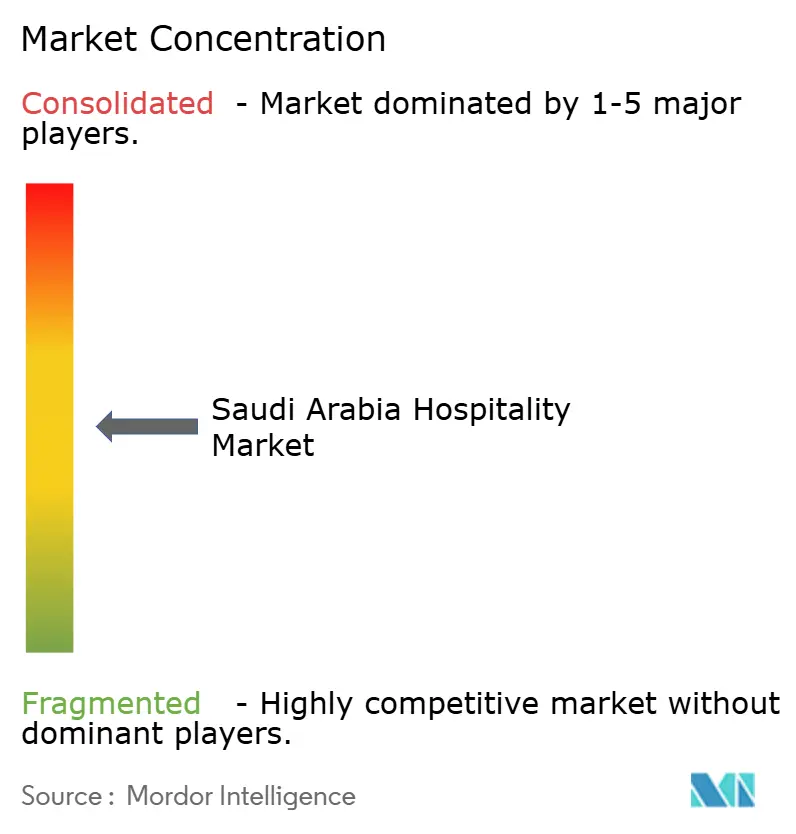
La concurrence est modérément fragmentée, plusieurs groupes hôteliers internationaux proposant différentes offres d'hébergement et d'événements aux propriétaires d'établissements et aux clients. Accor SA, Radisson Hotel Group, Marriott International Inc., Hilton Worldwide Holdings et InterContinental Hotels Group (IHG) sont des acteurs majeurs. Le Sofitel d'Accor a ouvert son premier hôtel à Riyad en janvier 2026 avec 388 chambres et suites et près de 8 500 mètres carrés d'espace événementiel flexible.[3] La combinaison d'un hébergement pour les clients avec un important centre de congrès offre à un organisateur d'événements une option de lieu intégré, créant une base pour que l'hôtel génère des revenus via l'hébergement lié à l'événement.
Les marques hôtelières entrant dans le quartier financier King Abdullah de Riyad font face à un problème de différenciation locale même lorsque leurs débuts régionaux plus larges sont nouveaux. IHG a ouvert le Kimpton KAFD Riyadh de 212 chambres en septembre 2025 en tant que premier hôtel Kimpton au Moyen-Orient. Marriott International a annoncé l'ouverture du W Riyadh KAFD de 210 chambres en avril 2026, marquant les débuts de W Hotels en Arabie Saoudite. Leur emplacement commun au KAFD positionne des marques de style de vie distinctes les unes contre les autres, rendant la distinction entre leurs offres hôtelières commercialement plus déterminante qu'un simple début régional pour les propriétaires cherchant une demande client soutenue.
La capacité en personnel donne à l'expansion concurrentielle une exigence opérationnelle supplémentaire aux côtés du choix de la marque, du format de l'établissement et de l'emplacement. À partir du 22 avril 2026, le ministère des Ressources humaines et du Développement social exige une localisation à 100 % des postes de réceptionniste et de réceptionniste d'hôtel dans les établissements touristiques privés employant au moins un travailleur. Le périmètre basé sur l'établissement soumet les nouveaux entrants et les hôtels indépendants à la même obligation que les chaînes établies. Le Kimpton d'IHG et le W de Marriott International au KAFD illustrent de nouvelles présences de marques soumises à cette condition opérationnelle. Pour ces groupes, associer les futures ouvertures au recrutement et à la formation saoudiens peut protéger les calendriers de lancement, faisant de la capacité de recrutement local un avantage concurrentiel potentiel.
Leaders du secteur hôtelier en Arabie Saoudite
-
Accor SA
-
Radisson Hotel Group
-
Marriott International Inc.
-
Hilton Worldwide Holdings
-
InterContinental Hotels Group (IHG)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Hôtellerie en Arabie Saoudite Entreprises couvertes dans ce rapport
- Accor SA
- Marriott International Inc.
- Hilton Worldwide Holdings
- InterContinental Hotels Group (IHG)
- Radisson Hotel Group
- Dur Hospitality
- Jabal Omar Development Co.
- BAAN Holding Group
- Kingdom Holding Co. / Four Seasons
- Rotana Hotels
- Millennium & Copthorne Hotels
- Wyndham Hotels & Resorts
- Louvre Hotels Group
- Hyatt Hotels Corporation
- Valor Hospitality Partners
- Shaza Hotels
- OYO Hotels & Homes
- Taiba Investments
- HMH (Hospitality Management Holdings)
- Red Sea Global
Opportunités clés pour les acteurs du marché
Les opportunités comparent différentes façons de livrer un hébergement hôtelier supplémentaire à AlUla, l'échelle du projet et la responsabilité opérationnelle façonnant le positionnement réalisable. La Commission royale pour AlUla estime un déficit d'environ 3 000 clés hôtelières pour 2026-2030. Elle accueille favorablement les investisseurs locaux et internationaux ayant une expérience pertinente et une approche à long terme, évaluant la participation en fonction de chaque actif et de la capacité de l'investisseur à livrer. Cela crée une ouverture pour des propositions hôtelières spécifiques dont les capacités en capital et en exploitation correspondent à l'actif.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / porteur | Positionnement recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Capacité hôtelière de destination supplémentaire | Déficit estimé de clés hôtelières 2026-2030 | Promoteurs hôteliers locaux et investisseurs à long terme | Développer une proposition hôtelière spécifique à l'actif avec une capacité opérationnelle engagée | Démontrer la capacité en capital et en livraison requise par l'actif | Investisseurs hôteliers locaux expérimentés |
| Projets hôteliers plus petits adaptés à l'actif | Besoin de capacité et tailles d'investissement évalués par actif | Investisseurs recherchant une taille de projet adaptée à leurs ressources | Proposer une configuration hôtelière ciblée dont l'échelle correspond au site et à l'investisseur | Les exigences de chaque actif déterminent toujours la structure d'investissement viable | Investisseurs qualifiés capables de livrer un actif hôtelier adapté |
| Partenariats hôteliers menés par des opérateurs | Besoin de capacité en chambres associé à l'engagement d'investisseurs internationaux expérimentés | Opérateurs hôteliers expérimentés s'associant à des capitaux à long terme | Combiner l'expérience opérationnelle hôtelière avec un partenaire d'investissement spécifique à l'actif | Aligner la proposition opérationnelle avec la capacité de livraison de l'investisseur | Investisseurs hôteliers internationaux et locaux expérimentés |
| Source: Mordor Intelligence | |||||
Ces positionnements répondent au même besoin d'hébergement à travers différentes tailles de projets et répartitions de la responsabilité opérationnelle. Le déficit estimé d'environ 3 000 clés hôtelières durant 2026-2030 rend la capacité de livraison précieuse aux côtés du capital d'investissement. L'engagement étant basé sur la capacité et l'alignement, un bailleur de fonds sans expérience opérationnelle hôtelière devrait inclure un opérateur expérimenté dans sa proposition pour démontrer comment l'actif serait livré.
Développements industriels récents dans Marché de l'Hôtellerie en Arabie Saoudite
- Oct 2026 : Diriyah Company a attribué des contrats de construction pour 5 hôtels de luxe dans Diriyah Square, comprenant 413 chambres de luxe, le 5 octobre.
- Sep 2026 : KAFD DMC a annoncé l'ouverture d'Atheel dans le quartier financier King Abdullah de Riyad le 13 septembre, avec 214 chambres et suites. KAFD DMC est le promoteur et Adeera Hospitality Company est l'opérateur.
- Sep 2026 : Nammos Resort AMAALA a accueilli ses premiers clients à Triple Bay le 7 septembre, ajoutant 110 chambres, suites et villas sur la côte de la mer Rouge. L'établissement comprend séparément 20 Nammos Residences au sein de la destination AMAALA développée par Red Sea Global.
Marché de l'Hôtellerie en Arabie Saoudite Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de l'hôtellerie en Arabie Saoudite couvre les dépenses annuelles en séjours d'hébergement payants et les revenus de services annexes générés par les prestataires d'hébergement en Arabie Saoudite. Le rapport classe cette valeur par type d'établissement, classe d'hébergement, canal de réservation et localisation.
Exclusions du périmètre : les ventes de restauration autonome, d'alimentation et de boissons et de traiteur, les services de transport de passagers, d'agence de voyages et d'opérateur touristique vendus séparément d'un séjour d'hébergement, ainsi que les droits d'entrée dans les parcs à thème et les frais de planification d'événements vendus indépendamment d'un séjour d'hébergement sont exclus.
Aperçu de la segmentation
- Par type
- Hôtels de chaîne
- Hôtels indépendants
- Par classe d'hébergement
- Luxe
- Milieu de gamme et haut de gamme intermédiaire
- Budget et économique
- Appartements avec services
- Par canal de réservation
- Numérique direct
- OTA
- Institutionnel / MICE
- Agents grossistes et traditionnels
- Par région géographique
- Région de Riyad
- Couloir de La Mecque et Djeddah
- Médine
- Province orientale (Dammam/Al-Khobar)
- Mer Rouge et côte occidentale (incl. NEOM)
- Hautes terres du sud (Asir et Abha)
- Frontière nord (Tabuk/Al-Ula)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que les statistiques des établissements touristiques de l'Autorité générale des statistiques d'Arabie Saoudite et son rapport méthodologique fournissent des indicateurs sur les établissements agréés, l'occupation, les tarifs et les séjours, tandis que le rapport sur l'hôtellerie du premier semestre 2025 du ministère du Tourisme ajoute des détails sur les performances des destinations et des établissements. Les mises à jour du marché hôtelier saoudien de JLL et les reportages d'Argaam sur l'activité touristique fournissent un contexte sur l'offre de chambres, les conditions opérationnelles et les signaux de demande qui peuvent être vérifiés par rapport aux limites des revenus d'hébergement.
Les dépôts d'entreprises et les documents destinés aux investisseurs peuvent aider à vérifier les portefeuilles de chambres divulgués, les ouvertures et les résultats opérationnels, tandis que la presse réputée et les communiqués touristiques publics peuvent clarifier le calendrier des projets et les événements de demande. Ces exemples ne sont pas exhaustifs, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens et des questionnaires structurés avec des propriétaires et opérateurs d'hébergement, des responsables d'établissements de chaîne et indépendants, des opérateurs d'appartements avec services, des intermédiaires de réservation et des spécialistes du tourisme en Arabie Saoudite permettraient de clarifier la façon dont les prix d'hébergement, les ventes annexes et les classifications de canaux apparaissent dans la pratique opérationnelle. Leurs témoignages seraient utilisés pour tester les résultats secondaires sur l'occupation, les tarifs, la durée des séjours, les chambres agréées et la livraison du pipeline, et pour distinguer les observations manquantes des véritables changements dans l'activité du marché. Lorsqu'une source ou un répondant ne peut pas résoudre un écart, les analystes conserveraient l'indicateur le mieux étayé et le triangulariseraient par rapport aux statistiques saoudiennes indépendantes et aux divulgations des entreprises.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux et assimilés : 18 % | |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 38 % | |
| Acteurs plus petits : 20 % | Responsables : 44 % |
Dimensionnement du marché et prévisions
Le modèle estime les revenus annuels d'hébergement et de services annexes des prestataires d'hébergement en Arabie Saoudite pour 2027-2032, puis classe le total par type d'établissement, classe d'hébergement, canal de réservation et région saoudienne. Une estimation descendante part de l'activité d'hébergement touristique saoudien et convertit la demande du marché en revenus des prestataires en utilisant l'offre de chambres agréées et les ouvertures planifiées, l'occupation, les tarifs journaliers moyens des chambres et les revenus par chambre disponible, la durée moyenne des séjours, ainsi que les flux de visiteurs et de pèlerins. Ces indicateurs relient la capacité disponible et la tarification réalisée aux séjours payants. Les parts de segment sont construites à partir du mix d'établissements, des performances opérationnelles et des données de réservation, les canaux étant traités comme des classifications de la même vente du prestataire plutôt que comme des revenus supplémentaires. Un modèle de tendance avec des ajustements de scénarios peut étendre les relations entre l'offre de chambres, la demande, l'occupation et les tarifs, tandis que des vérifications sélectives telles que des tarifs moyens de chambres échantillonnés multipliés par les nuitées occupées et des agrégations d'opérateurs ou de canaux peuvent tester les totaux résultants. Des experts en hébergement saoudien peuvent examiner si les variables choisies et les hypothèses régionales ou de segment reflètent les ouvertures attendues, la saisonnalité de la demande et les conditions tarifaires. Les données manquantes sont encadrées par des indicateurs officiels connexes et des plages de sensibilité, et le modèle conserve la source et la raison de chaque substitution.
Cycle de validation des données et de mise à jour
Les analystes triangulent les estimations de revenus des prestataires par rapport aux indicateurs saoudiens indépendants pour les chambres agréées, l'occupation, les tarifs journaliers moyens, les revenus par chambre disponible, la durée des séjours, l'activité des visiteurs et les résultats opérationnels déclarés par les entreprises. Les analystes examinent les valeurs aberrantes, les périodes contradictoires, les changements brusques de tarifs ou de capacité et les mouvements de segments inexpliqués par rapport aux définitions des sources et les recalculent avant validation. Lorsqu'une divergence matérielle ou un traitement de catégorie peu clair persiste, les analystes recontactent les répondants concernés. L'ensemble de données est actualisé annuellement, révisé entre les cycles après des événements politiques, d'offre ou de demande importants, et fait l'objet d'une vérification préalable à la livraison pour les dates des sources, les totaux, les unités, la couverture et la cohérence.
Taille du marché de l'hôtellerie en Arabie Saoudite selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'hôtellerie en Arabie Saoudite couvre les dépenses annuelles en séjours d'hébergement payants et les revenus de services annexes générés par les prestataires d'hébergement en Arabie Saoudite.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Des experts en hébergement saoudien peuvent examiner si les variables choisies et les hypothèses régionales ou de segment reflètent les ouvertures attendues, la saisonnalité de la demande et les conditions tarifaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 31,03 milliards USD (2027) | |
| Consultance régionale A | 24,9 milliards USD (2024) | À sa base de 2024, cette estimation est inférieure de 19,8 % à la valeur 2027 de ce rapport de 31,03 milliards USD, 3 ans plus tard. Le total de l'année de prévision 2024 précède l'année de mesure 2027 du rapport, tandis que la même série publiée projette des revenus hôteliers plus élevés d'ici 2028. |
| Cabinet d'études de marché B | 15,4 milliards USD (2024) | À sa base de 2024, cette estimation est inférieure de 50,4 % à la valeur 2027 de ce rapport de 31,03 milliards USD, 3 ans plus tard. L'estimation publiée couvre les hôtels des catégories haut de gamme, milieu de gamme et économique, tandis que ce rapport comptabilise également l'hébergement en appartements avec services et les revenus annexes générés par les prestataires. |
Les analystes de Mordor Intelligence triangulent les estimations de revenus des prestataires par rapport aux indicateurs saoudiens indépendants pour les chambres agréées, l'occupation, les tarifs journaliers moyens, les revenus par chambre disponible, la durée des séjours, l'activité des visiteurs et les résultats opérationnels déclarés par les entreprises.
Questions clés traitées dans le rapport
Quelle est la taille et les perspectives de croissance du marché de l'hôtellerie en Arabie Saoudite ?
Le marché est estimé à 31,03 milliards USD en 2027 et devrait atteindre 42,41 milliards USD d'ici 2032, à un CAGR de 6,45 % durant 2027-2032.
Qu'est-ce qui soutient la demande d'hébergement en Arabie Saoudite ?
Le pèlerinage, les villégiatures côtières, le tourisme patrimonial et le divertissement élargissent les raisons des séjours. L'Arabie Saoudite a enregistré 43,09 millions de pèlerins de la Omra internes et externes en 2025.
Quel type d'hôtel domine les revenus d'hébergement en Arabie Saoudite ?
Les hôtels de chaîne détenaient 60,2 % des revenus du marché en 2026 et devraient croître à un CAGR de 10,8 % durant 2027-2032.
Quelles entreprises sont prominentes dans l'hôtellerie saoudienne ?
Accor SA, Radisson Hotel Group, Marriott International Inc., Hilton Worldwide Holdings et InterContinental Hotels Group (IHG) sont des acteurs majeurs.
Quel est le principal défi pour les opérateurs hôteliers saoudiens ?
JLL a rapporté qu'une concurrence accrue et une demande des entreprises plus molle ont pesé sur les performances hôtelières à Riyad et Djeddah au T2 2026, avec de nouveaux stocks remodelant la concurrence.
Quelles destinations d'hébergement saoudiennes sont en tête et connaissent la croissance la plus rapide ?
Le corridor de La Mecque et Djeddah était en tête avec 26,33 % des revenus du marché en 2026, et la mer Rouge et la côte ouest, y compris NEOM, devrait connaître la croissance la plus rapide avec un CAGR de 17 % durant 2027-2032.