
Analyse du marché de l'hôtellerie aux Émirats arabes unis par Mordor Intelligence
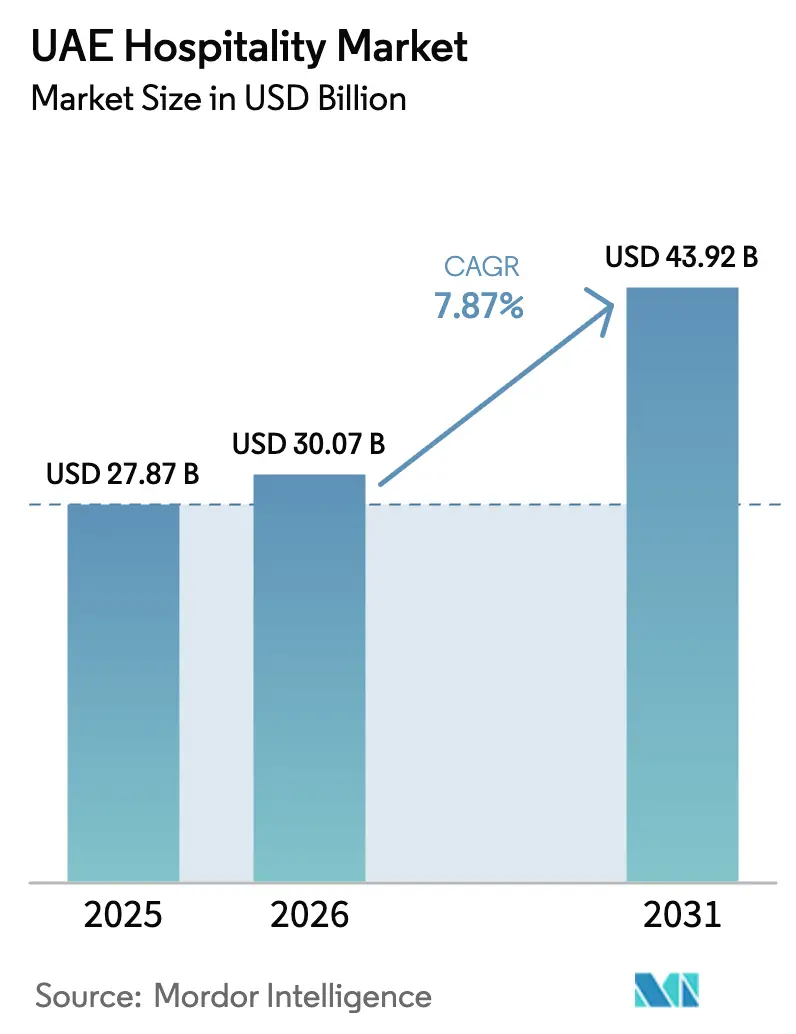
La taille du marché de l'hôtellerie aux Émirats arabes unis était évaluée à 30,07 milliards USD en 2026 et devrait croître de 32,44 milliards USD en 2027 pour atteindre 46,4 milliards USD d'ici 2032, à un CAGR de 7,42 % durant la période de prévision (2027-2032).
Le développement des destinations et l'activité commerciale élargissent les raisons de séjourner aux Émirats arabes unis, créant des opportunités pour les hôtels de combiner l'hébergement avec des services sur place. Les perturbations des voyages consécutives aux frappes américano-israéliennes sur l'Iran et aux attaques iraniennes ultérieures à travers le Golfe à partir du 28 février 2026 ont mis en évidence la dépendance des hôtels à l'égard de l'accès international. Les perturbations de la construction liées à la guerre avec l'Iran et les pressions sur les coûts des matériaux à Ras Al Khaimah à partir de février 2026 ont également compliqué la livraison de nouveaux complexes hôteliers. Les partenariats de marque et de gestion aident à structurer l'expansion autour de rôles distincts de développement et d'exploitation, la capacité hôtelière potentielle étant liée à différents calendriers de projets. L'investissement hôtelier peut accroître la capacité sans supprimer la dépendance des ventes de chambres à l'accès international.
Points clés du rapport
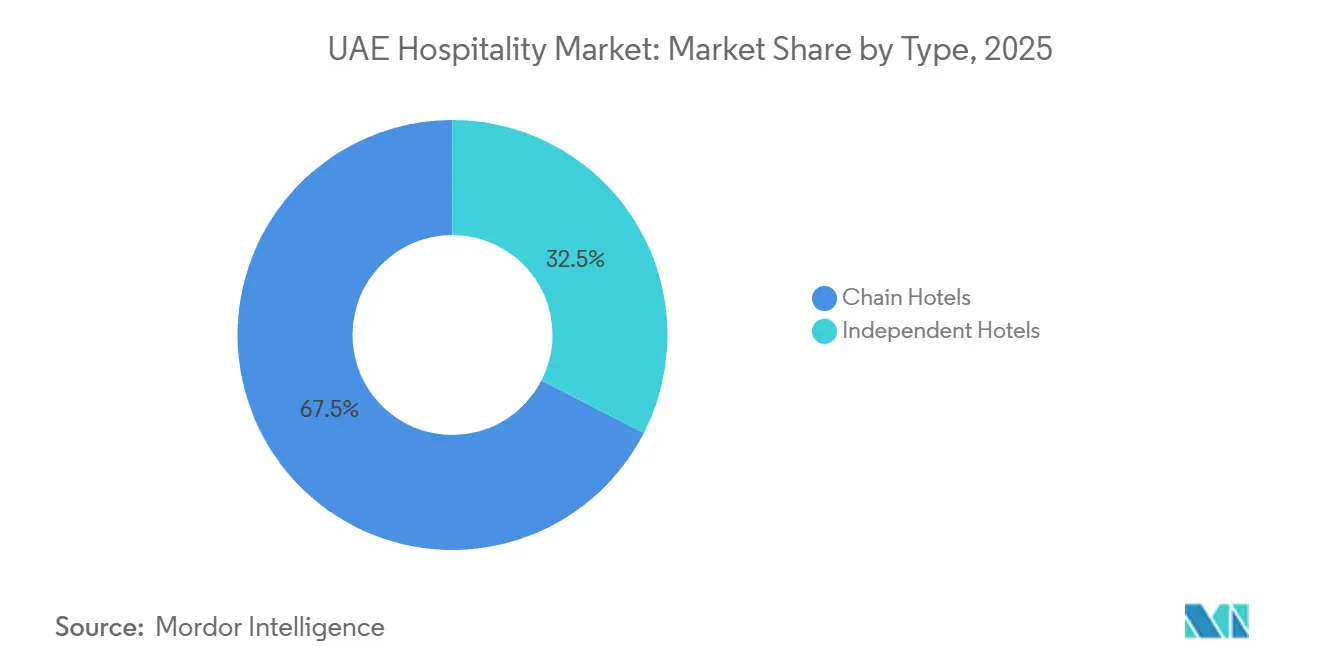
- Par type, les hôtels de chaîne détenaient une part de marché de l'hôtellerie aux Émirats arabes unis de 66,73 % en 2026, tandis que les hôtels indépendants constituent le segment à la croissance la plus rapide avec un CAGR prévu de 9,85 % durant 2027-2032.
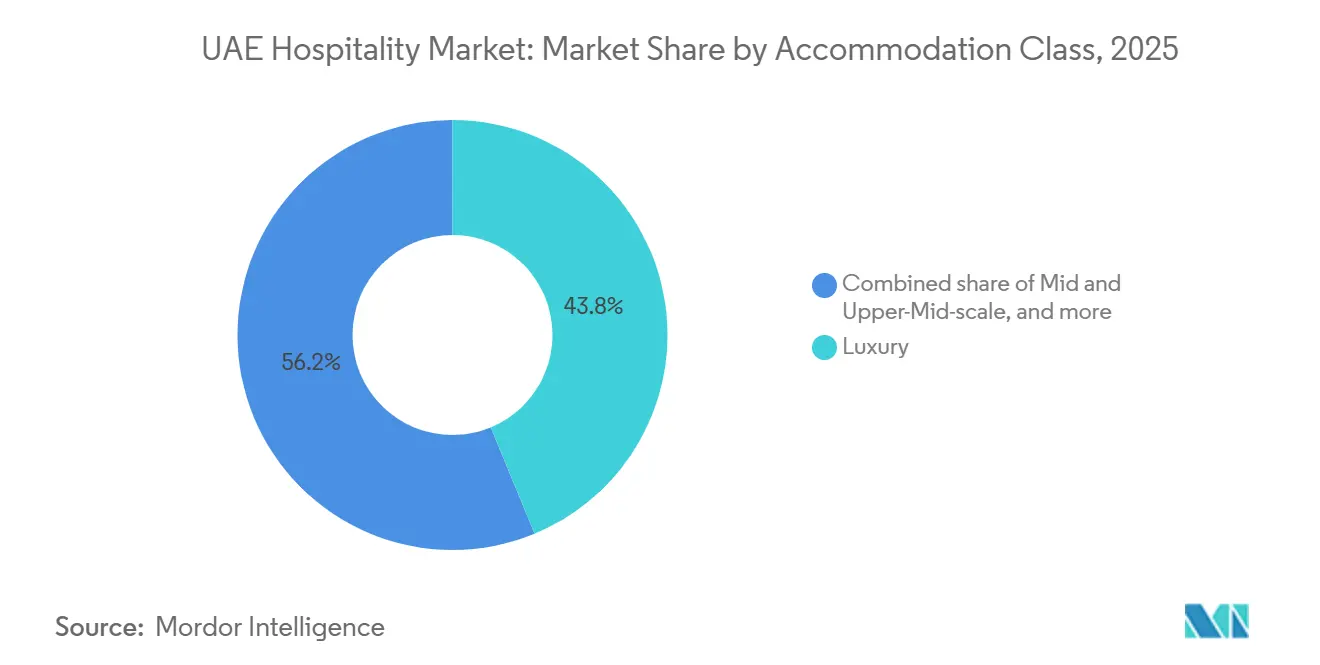
- Parmi les classes d'hébergement, le luxe représentait une part de 43,54 % de la taille du marché de l'hôtellerie aux Émirats arabes unis en 2026, et les appartements de service devraient connaître la croissance la plus rapide avec un CAGR de 11,3 % durant 2027-2032.
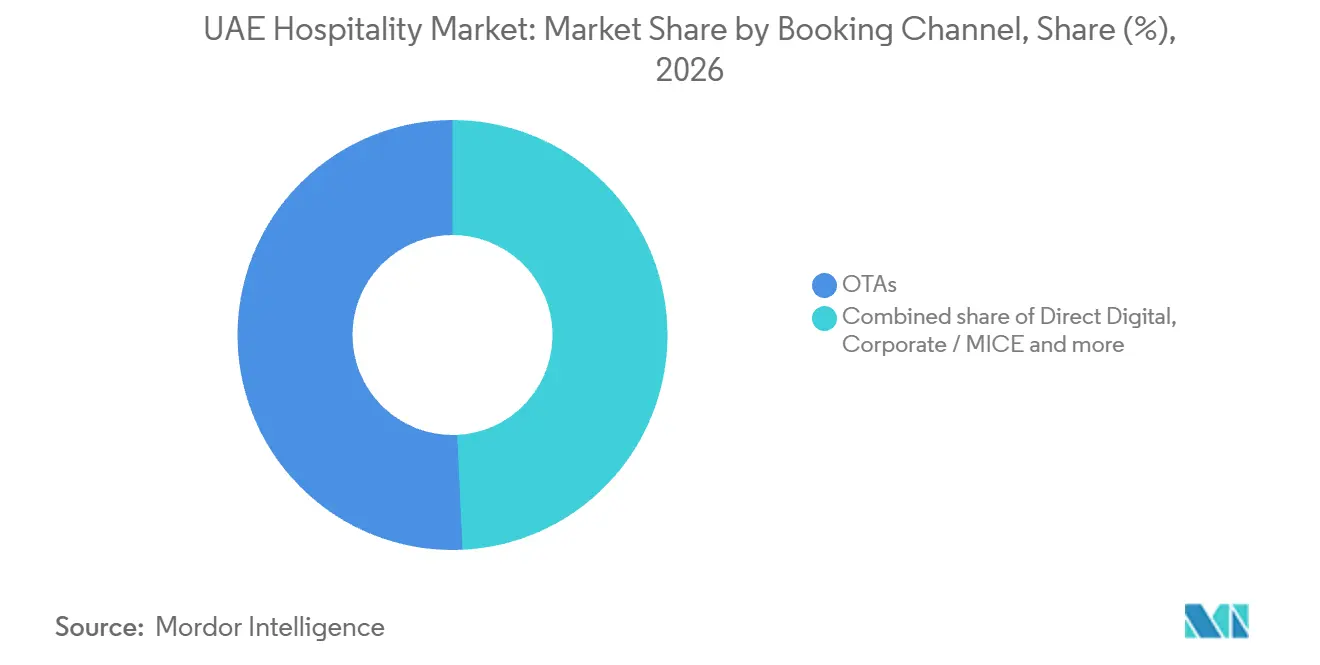
- Au sein des canaux de réservation, les OTA étaient en tête avec une part de 50,75 % en 2026, tandis que le numérique direct est le segment à la croissance la plus rapide avec un CAGR prévu de 13,95 % durant 2027-2032.
- À travers les émirats, Dubaï était en tête avec une part de 63,33 % en 2026, tandis que Ras Al Khaimah devrait connaître la croissance la plus rapide avec un CAGR de 10,4 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transformation en une destination mondiale de style de vie et de divertissement | +3.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Économie des visiteurs à haute valeur nette soutenant les dépenses premium | +1.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Économie des zones franches créant une demande de visiteurs d'affaires internationaux | +2.3% | Dubai World Trade Centre | Moyen terme (2-4 ans) |
| Modèles immobiliers à usage mixte intégrant des actifs hôteliers | +1.5% | Zone du centre-ville de Dubaï | Long terme (≥ 4 ans) |
| Écosystème de méga-attractions élargissant les segments du tourisme de loisirs | +0.8% | Émirat de Dubaï | Long terme (≥ 4 ans) |
| Infrastructures de divertissement familial et de tourisme intérieur soutenant les visites toute l'année | +0.5% | Île de Yas, Abu Dhabi | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transformation en une destination mondiale de style de vie et de divertissement
Les nouvelles attractions culturelles offrent aux opérateurs d'hébergement des raisons supplémentaires autour desquelles construire un séjour, au-delà de la simple vente d'une chambre. En avril 2025, teamLab Phenomena Abu Dhabi a ouvert ses portes sur l'île de Saadiyat. Les établissements hôteliers des Émirats arabes unis ont accueilli plus de 32 millions de clients en 2025, soit une hausse de 5,1 % par rapport à 2024. Les nouvelles expériences de destination, associées à cette importante base d'utilisation hôtelière, créent une opportunité pour les établissements de relier l'hébergement à un objectif de visite plus spécifique. L'attraction fournit une raison de visiter, tandis que les hôtels peuvent se disputer les dépenses d'hébergement et de services sur place liées à un séjour culturel.
Économie des visiteurs à haute valeur nette soutenant les dépenses premium
Le luxe étant la plus grande classe d'hébergement aux Émirats arabes unis, la demande des visiteurs fortunés peut augmenter les revenus des hôtels grâce à des hébergements de plus grande valeur et à des services personnalisés. À Dubaï, un séjour haut de gamme pourrait être organisé autour de suites, d'espaces de type résidentiel et de restauration privée plutôt que de simples chambres standard. Servir moins de clients à forte dépense concentrerait les revenus dans des séjours individuels et nécessiterait un personnel à la hauteur du niveau d'attention promis. Les revenus de services supplémentaires doivent couvrir cet engagement en matière de main-d'œuvre et d'exploitation. Si l'offre ne parvient pas à sécuriser ces séjours, l'établissement supporte des coûts d'espace spécialisé et de personnel sans les revenus associés.
Économie des zones franches créant une demande de visiteurs d'affaires internationaux
L'expansion des entreprises et les événements internationaux créent des opportunités complémentaires pour les hôtels desservant les quartiers commerciaux de Dubaï. La zone franche du Dubai World Trade Centre (DWTC) a délivré 850 nouvelles licences en 2025, soit une augmentation de 41 % par rapport à 2024. Par ailleurs, le Dubai World Trade Centre a accueilli 134 événements MICE ayant attiré 2,19 millions de participants en 2025, soit une hausse de 8 % d'une année sur l'autre. Environ 951 000 participants étaient internationaux, représentant 43 % de la fréquentation. Pour les hôtels à proximité, cette combinaison soutient une proposition d'hébergement couvrant les visites d'événements et les voyages liés aux entreprises, les services de réunion offrant une autre source potentielle de revenus pour l'établissement. L'adéquation commerciale la plus forte est un établissement capable de répondre à une demande d'événements concentrée tout en offrant aux voyageurs d'affaires des raisons d'utiliser ses services entre les grands rassemblements.
Modèles immobiliers à usage mixte intégrant des actifs hôteliers
Wasl Tower combine hébergement hôtelier, résidences privées et restaurants au sein d'un développement à usage mixte. Mandarin Oriental a ouvert son hôtel du centre-ville de Dubaï au sein de Wasl Tower le 7 novembre 2025, avec 259 chambres et suites, 224 résidences privées et 10 restaurants.[1] Wasl Hospitality était le partenaire de développement, reliant l'exploitation de l'hébergement à la proposition immobilière plus large de la tour. Les chambres d'hôtel, les résidences privées et les restaurants restent des composantes distinctes du développement. Les restaurants offrent à Mandarin Oriental une opportunité de vente distincte au sein de la tour, en complément de l'activité chambres de l'hôtel.
Analyse de l'impact des freins*
| Frein | (~) % d'Impact sur les Prévisions du CAGR | Pertinence géographique | Calendrier d'impact | Pertinence géographique | Calendrier |
|---|---|---|---|---|---|
| Forte concurrence entre les destinations d'hôtellerie de luxe exerçant une pression sur la différenciation | -1% | Émirat de Dubaï | Moyen terme (2-4 ans) | Quartiers premium de Dubaï et corridors de luxe | Moyen terme (2–4 ans) |
| La dépendance aux visiteurs internationaux crée une exposition aux perturbations des voyages mondiaux | -1.2% | À l'échelle nationale | Court terme (≤ 2 ans) | Aéroport de Dubaï, Abu Dhabi, émirats du nord | Court terme (≤ 2 ans) |
| Risque de suroffre dans les segments hôteliers premium en raison de l'expansion rapide des hébergements | -0.3% | À l'échelle nationale | Long terme (≥ 4 ans) | Clusters de luxe de Dubaï et d'Abu Dhabi | Moyen terme (2–4 ans) |
| Les conditions climatiques et les défis de la saisonnalité affectent les opérations en plein air et les stations balnéaires | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) | Ras Al Khaimah, Fujairah, côte des Émirats arabes unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||||
Forte concurrence entre les destinations d'hôtellerie de luxe exerçant une pression sur la différenciation
Une proposition hôtelière haut de gamme devient plus difficile à monétiser lorsque les clients remettent en question la justification du tarif de la chambre par rapport aux services supplémentaires. Le rapport 2025 de KPMG sur l'hôtellerie à Dubaï indiquait que les clients devenaient plus sensibles aux prix et que les hôtels de luxe ajustaient leurs prix et leurs tarifs journaliers moyens en raison de la concurrence. Le même rapport décrivait les baisses de prix induites par la concurrence comme un défi pour les entreprises hôtelières de Dubaï. Cette combinaison limite la capacité d'un opérateur à s'appuyer uniquement sur le positionnement luxe lors de la fixation des conditions commerciales d'un séjour. Des expériences distinctives peuvent fournir une raison de choisir un établissement, mais leur coût d'exploitation doit être soutenu par ce que les clients sont prêts à payer. La contrainte qui en résulte est une marge plus étroite pour les investissements en services qui ajoutent des coûts sans garantir une proposition de tarif de chambre plus solide.
La dépendance aux visiteurs internationaux crée une exposition aux perturbations des voyages mondiaux
Des perturbations des voyages régionaux ont suivi les frappes américano-israéliennes sur l'Iran et les attaques iraniennes ultérieures à travers le Golfe à partir du 28 février 2026, affectant la demande hôtelière aux Émirats arabes unis. En mars 2026, Rove Hotels a indiqué que les réservations internationales dans son portefeuille aux Émirats arabes unis avaient considérablement ralenti depuis le début du conflit. En avril 2026, le Centara Mirage Beach Resort Dubai a signalé un impact direct sur les réservations et les annulations. Ces expériences d'opérateurs montrent comment l'accessibilité à la destination peut contraindre le flux de clients dont dépend la proposition d'hébergement d'un établissement. Chaque séjour manqué supprime également l'opportunité de générer des revenus issus de la restauration et d'autres services sur place, étendant l'exposition à l'ensemble du modèle de revenus de l'hôtel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'échelle de marque et le contrôle du propriétaire façonnent des modèles différentsLes hôtels de chaîne représentaient une part de 66,73 % de la taille du marché de l'hôtellerie aux Émirats arabes unis en 2026. Le plus grand segment comprend le Ciel Dubai Marina, qui a ouvert au sein de la Vignette Collection d'IHG Hotels & Resorts le 17 novembre 2025, avec 1 004 chambres. The First Group a dirigé le projet de développement, et The First Group Hospitality a géré l'établissement. L'affiliation à une collection n'implique donc pas nécessairement que la gestion quotidienne de l'hôtel soit confiée à la société de marque internationale. Pour les propriétaires, l'affiliation à une collection et la gestion de l'établissement sont des décisions commerciales distinctes, même lorsque les deux soutiennent la même identité hôtelière.
Les hôtels indépendants constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 9,85 % durant 2027-2032. Le guide 2026 des Émirats arabes unis de Chambers and Partners décrit ces établissements comme des hôtels détenus en privé sans affiliation à une grande chaîne, dont les propriétaires contrôlent les opérations, la marque et la gestion. Le contrôle de la marque et des opérations donne au propriétaire un mécanisme pour différencier le séjour autour de l'identité propre de l'établissement. Pour un nouvel établissement indépendant, le propriétaire doit établir à la fois son identité hôtelière et son organisation opérationnelle dès le départ.



Par classe d'hébergement :
l'étendue des services de luxe rencontre l'expansion des appartementsLe luxe représentait une part de marché de l'hôtellerie aux Émirats arabes unis de 43,54 % en 2026. En tant que plus grand segment, la proposition commerciale du luxe peut couvrir l'hébergement et un large éventail de services d'hôtellerie sur place. Le complexe ultra-luxueux Jumeirah Marsa Al Arab de Dubaï a ouvert en mars 2025 avec 300 chambres, 86 suites, 82 résidences privées séparées, 11 restaurants, 4 bars et un spa de 3 500 mètres carrés. Pour un opérateur, la capacité de services supplémentaire crée davantage d'occasions de dépenses pour les clients, tout en élargissant les responsabilités opérationnelles attachées à chaque séjour. Le défi opérationnel consiste à monétiser la restauration et le bien-être en complément des chambres, car l'inventaire de chambres seul ne peut pas représenter le plein potentiel de revenus de ce complexe.
Les appartements de service constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 11,3 % durant 2027-2032. Cheval Collection a ouvert Cheval Maison Expo City Dubai en 2025 après avoir annoncé 151 appartements avec services pour l'établissement. L'hébergement en appartement offre à un opérateur un moyen d'organiser un séjour autour d'un espace autonome, distinguant l'utilisation de l'unité d'une chambre d'hôtel conventionnelle. Les hôtels économiques et budget servent une proposition différente sensible aux prix, le ministère de l'Économie et du Tourisme des Émirats arabes unis décrivant les hôtels budget comme des établissements de petite à moyenne taille offrant des services de base aux voyageurs à budget limité. Pour les opérateurs d'appartements, l'hébergement autonome offre un moyen de se démarquer sur l'espace de vie en complément de l'accent mis par les hôtels budget sur les tarifs de chambre bas.

Par canal de réservation :
la portée des intermédiaires et les relations directes coexistentLes agences de voyage en ligne (OTA) constituaient le plus grand segment, avec une part de 50,75 % du chiffre d'affaires opérationnel de l'hôtellerie en 2026. Trip.com a enregistré une croissance à trois chiffres d'une année sur l'autre en nuitées hôtelières sur ses sites locaux GCC au premier semestre 2026. Dubaï était sa principale destination de réservation hôtelière dans le GCC. Pour un hôtel de Dubaï, un intermédiaire disposant d'une importante base de réservations régionales offre un accès aux voyageurs comparant les hébergements entre différentes destinations. La demande arrivant par cet intermédiaire peut générer des séjours pour les hôtels de Dubaï sans créer de relation de réservation directe avec l'établissement.
Le numérique direct est le segment à la croissance la plus rapide, avec un CAGR prévu de 13,95 % durant 2027-2032. Grâce à une relation directe via un site web ou une application, un hôtel peut organiser son offre d'hébergement et la communication de services ultérieure au sein du même canal commercial. L'opportunité réside dans la connexion de la réservation avec la proposition de service aux clients propre à l'établissement tout au long du séjour. Les voyages d'affaires et MICE ont une base distincte liée aux événements, Dubaï ayant accueilli 481 événements d'affaires soutenus par Dubai Business Events en 2025. Pour ce groupe d'acheteurs, une offre d'hébergement peut être organisée autour des exigences de séjour et de réunion d'un événement d'affaires, donnant à l'opérateur une tâche de conception de services différente de celle d'une réservation de loisirs individuelle.
Analyse géographique
Marché de l'hôtellerie aux Émirats arabes unis - Dubaï
Dubaï représentait une part de 63,33 % de la taille du marché de l'hôtellerie aux Émirats arabes unis en 2026. Son inventaire hôtelier atteignait 154 264 chambres réparties dans 827 établissements à fin 2025. Les hôtels de Dubaï ont enregistré 44,85 millions de nuitées occupées en 2025, en hausse de 4 % par rapport à 43,03 millions en 2024. L'activité d'hébergement à cette échelle soutient une opportunité couvrant les chambres et les services qu'un établissement peut vendre à ses clients. La large base de nuitées occupées offre aux opérateurs une demande substantielle à conquérir, tandis que l'important inventaire de chambres empêche la seule échelle de distinguer un établissement individuel.
Marché de l'hôtellerie aux Émirats arabes unis - Ras Al Khaimah
Ras Al Khaimah est la géographie à la croissance la plus rapide, avec un CAGR prévu de 10,4 % durant 2027-2032. L'Autorité de développement du tourisme de Ras Al Khaimah a signalé plus de 670 000 visiteurs de destination au premier semestre 2026, un record pour un premier semestre, tandis que les arrivées nationales ont augmenté de 47 % d'une année sur l'autre. Dans sa mise à jour du premier semestre 2026, RAK Properties a signalé des discussions avancées sur des accords de gestion avec des opérateurs pour 2 nouveaux hôtels, les conditions commerciales étant encore en cours de finalisation. Ces mandats de gestion potentiels offrent aux opérateurs un moyen de transformer les visites de destination en séjours payants grâce à un hébergement supplémentaire, l'entrée dépendant de la conclusion des conditions commerciales.
Abu Dhabi combine la demande d'événements d'affaires et culturels, avec 2,2 millions de délégués MICE et 4,2 millions de participants à des événements culturels et de loisirs en 2025. Sharjah a enregistré 1,18 million de nuitées hôtelières et un taux d'occupation de 81 % au quatrième trimestre 2025, illustrant une utilisation trimestrielle intensive de sa base d'hébergement. À Ajman, Abu Dhabi National Hotels gère le Radisson Blu Hotel Ajman, fournissant un exemple local d'un rôle spécialisé de gestion hôtelière. Le rapport touristique 2025 de Fujairah a enregistré un taux d'occupation hôtelier moyen supérieur à 60 % et un taux d'occupation en week-end supérieur à 90 %, rendant la capacité de service en période de pointe commercialement pertinente. Le Vida Beach Resort d'Umm Al Quwain à Al Raudah, Al Khor 1, combine chambres, chalets, restauration et espaces événementiels, reliant l'hébergement en bord de mer à plusieurs usages de services sur place.
Cadre réglementaire et perspectives
La comparaison examine certaines juridictions du point de vue d'un opérateur hôtelier assujetti à l'impôt, en associant les obligations nationales d'exploitation commerciale aux exigences spécifiques aux hôtels de Dubaï. Les personnes imposables aux Émirats arabes unis doivent s'enregistrer pour l'impôt sur les sociétés, les déclarations devant être soumises à l'Autorité fiscale fédérale (FTA) dans les 9 mois suivant la fin de chaque période fiscale, le paiement étant généralement dû à cette échéance. Les établissements de Dubaï, y compris ceux situés dans des zones de développement spéciales et des zones franches, doivent obtenir une licence et une classification avant d'opérer, ainsi qu'une approbation écrite préalable avant toute construction ou conversion, sous réserve d'autres législations. Les propriétaires d'hôtels à Dubaï doivent également maintenir des systèmes de prévention des incendies, se conformer aux exigences de sécurité de la Défense civile et notifier l'autorité et obtenir son approbation pour toute modification affectant la sécurité.
Tableau réglementaire
| Facteur de décision | Émirats arabes unis | Dubaï |
|---|---|---|
| Autorité principale | Autorité fiscale fédérale | Département de l'économie et du tourisme de Dubaï ; Commandement général de la Défense civile de Dubaï |
| Instruments ou orientations clés | Impôt sur les sociétés pour les exercices fiscaux commençant le 1er juin 2023 ou après | Décret n° 17 de 2013 ; Loi n° 4 de 2025 |
| Effet commercial | Enregistrement en tant que personne imposable ; déclarations dans les 9 mois suivant la fin de la période ; paiement généralement dû à cette échéance | Approbation préalable du développement ; maintenance de la sécurité incendie par les propriétaires et approbations de modification ; certification de conformité pour la licence et l'assurance |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne reflète les obligations récurrentes d'enregistrement et de déclaration pour les opérateurs assujettis à l'impôt. Le 7 octobre 2026, la FTA a publié des orientations sur le champ d'application et l'enregistrement pour l'impôt minimum complémentaire national qualifié, applicable aux groupes multinationaux qualifiés pour les exercices fiscaux commençant le 1er janvier 2025 ou après. Son accent sur la mise en œuvre du régime existant soutient une perspective Aucun changement pour la colonne nationale. La note Moyenne de Dubaï et la perspective Aucun changement reflètent les approbations de projets en cours, les obligations récurrentes de sécurité des propriétaires et la certification de conformité qui conditionne la licence et l'assurance.
Étapes de la chaîne de valeur
La chaîne de valeur compare le développement d'actifs, la contractualisation de la gestion et la prestation de services hôteliers, qui exposent les participants à différents risques de revenus. Les perturbations de la construction liées à la guerre avec l'Iran et les pressions sur les coûts des matériaux ont affecté Ras Al Khaimah à partir de février 2026. En août 2026, Wynn a retardé l'ouverture prévue de son complexe à septembre 2027 en raison de perturbations de la construction. Les coûts de construction signalés ont augmenté de 600 millions USD pour atteindre environ 5,7 milliards USD, en partie en raison de la hausse des coûts des matériaux liée à la guerre.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Développer et posséder des actifs hôteliers | Promoteurs hôteliers tels que AVENEW Development et Wynn | Revenus des opérations hôtelières détenues | Les perturbations de la construction retardent le début des revenus d'exploitation | Séquencer la livraison autour des travaux critiques et conserver la flexibilité du calendrier |
| Contracter des marques et des gestionnaires hôteliers | Partenaires de marque hôtelière tels que Hilton ; gestionnaires hôteliers tels que Rotana Hotels | Honoraires de marque et de services de gestion | Les responsabilités du propriétaire et de l'opérateur doivent être alignées avant la prestation de services | Convenir des jalons de remise et de la responsabilité opérationnelle |
| Fournir des services d'hébergement et sur place | Propriétaires-exploitants hôteliers tels que Abu Dhabi National Hotels et National Corporation for Tourism & Hotels | Ventes de chambres, de restauration et d'autres services sur place | L'utilisation maximale des chambres peut dépasser la capacité de restauration ou de services événementiels | Adapter les horaires de service et le personnel à la demande de chambres et d'événements réservés |
| Source: Mordor Intelligence | ||||
La séparation de la propriété et de la gestion permet à l'investissement en capital et à l'expertise hôtelière d'entrer dans le même établissement par le biais d'organisations différentes. En octobre 2025, SKH Private Family Office a annoncé l'acquisition et la rénovation de The Cove Rotana Resort, Rotana devant reprendre la gestion et les opérations complètes pendant 15 ans à compter du 1er décembre 2025. Cove Holding Resort, entièrement détenu par SKH Family Office, est propriétaire de l'établissement de Ras Al Khaimah. Les actifs existants peuvent donc soutenir une opportunité de contrat de gestion sans nécessiter la construction d'un autre hôtel, élargissant la voie d'accès à l'hôtellerie au-delà des nouvelles constructions.
Paysage concurrentiel
Concentration du Marché
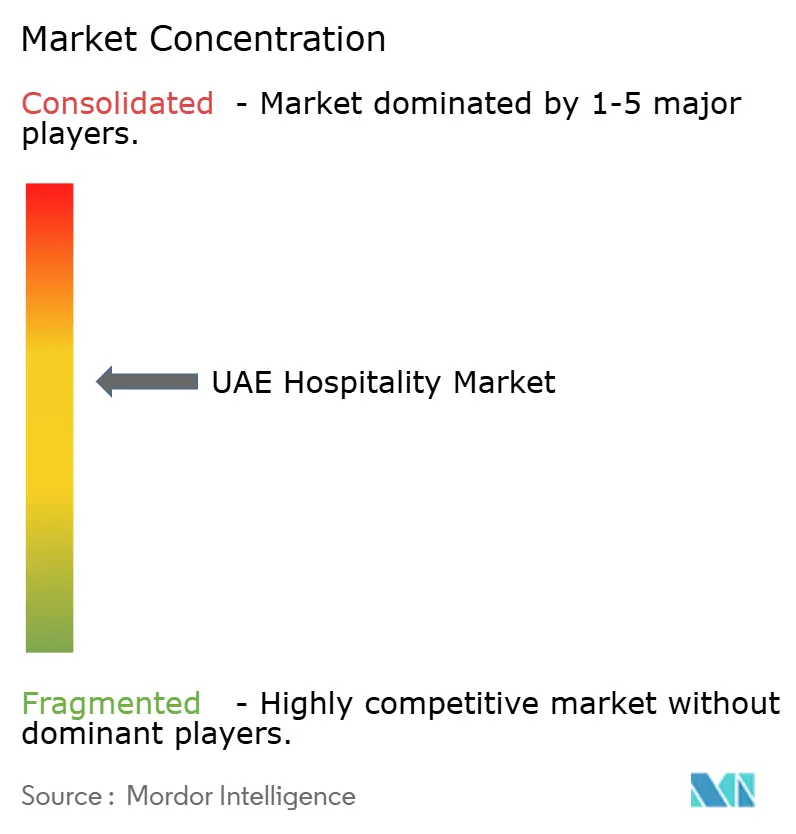
Le champ concurrentiel comprend Marriott International, Accor, Hilton Worldwide, IHG Hotels & Resorts et Rotana Hotels. Les portefeuilles de marques, notamment le Conrad Abu Dhabi Etihad Towers sous la marque Hilton et le Beach Rotana du portefeuille Rotana à Abu Dhabi, coexistent avec des projets en partenariat avec des promoteurs. En octobre 2025, Marriott International et Shamal Holding ont annoncé la signature d'un accord pour un hôtel EDITION et des résidences de marque planifiés à Dubai Harbour, avec une livraison prévue pour 2029. L'accord illustre une structure dans laquelle une société de marque hôtelière et un partenaire de développement contribuent à des rôles différents pour le même établissement. Pour Shamal, EDITION fournit une proposition d'hôtel de marque, tandis que l'ajout d'offre planifié de Marriott dépend du partenariat de développement pour la réalisation du projet.
L'expansion annoncée d'Accor illustre comment une marque hôtelière peut participer à la stratégie immobilière côtière plus large d'un promoteur. Le 28 avril 2025, Fairmont Hotels & Resorts, membre du groupe Accor, et Ardee Developments ont annoncé un partenariat pour un hôtel et des résidences planifiés à Ras Al Khaimah.[2] L'hôtel devait ouvrir d'ici fin 2028 avec 250 clés, tandis que la composante résidentielle distincte comprenait 519 résidences planifiées. Accor a indiqué que sa plateforme Accor One Living, qui se concentre sur la conception et l'exploitation de solutions d'hôtellerie à usage mixte pour les investisseurs et les propriétaires, soutient le projet.
Les expansions de marques annoncées impliquent des ajouts échelonnés à la concurrence, la livraison des projets et les approbations opérationnelles déterminant quand la capacité hôtelière planifiée peut commencer à accueillir des clients. En avril 2025, IHG Hotels & Resorts a signé un accord de gestion avec API Hotels & Resorts pour un hôtel Kimpton de 280 chambres planifié à Dubaï. Cette annonce prévoyait l'ouverture pour le premier trimestre 2026 et décrivait 3 concepts de restauration et 7 espaces de réunion flexibles. Le calendrier d'ouverture fin 2028 de Fairmont et le calendrier de livraison 2029 d'EDITION placent ces ajouts planifiés au-delà de l'objectif initial de Kimpton. Les établissements hôteliers de Dubaï, y compris les établissements en zone franche, doivent obtenir la licence et la classification du Département de l'économie et du tourisme de Dubaï avant d'opérer, de sorte que les ajouts à Dubaï dépendent également de cette approbation.
Leaders du secteur hôtelier aux Émirats arabes unis
-
Marriott International
-
Accor
-
Hilton Worldwide
-
IHG Hotels & Resorts
-
Rotana Hotels
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Hôtellerie aux Émirats Arabes Unis Entreprises couvertes dans ce rapport
- Marriott International
- Accor
- Hilton Worldwide
- IHG Hotels & Resorts
- Rotana Hotels
- Emaar Hospitality Group
- Jumeirah Group
- Hyatt Hotels Corporation
- Wyndham Hotels & Resorts
- Millennium & Copthorne
- Minor Hotels (Anantara / Avani / Oaks)
- Rove Hotels
- Kerzner International (Atlantis / One&Only)
- DAMAC Hotels & Resorts
- Address Hotels + Resorts
- Fairmont Hotels & Resorts
- Shaza Hotels
- Aleph Hospitality
- Four Seasons
Principales opportunités pour les acteurs du marché
Les opportunités comparent le développement hôtelier soutenu par les politiques publiques, les projets d'appartements hôteliers éligibles et les ajouts d'hébergement planifiés dans un pipeline de destination. L'initiative d'incitation hôtelière 2025 de Dubaï offre aux établissements éligibles un remboursement à 100 % de la taxe municipale sur les ventes de chambres et de la taxe touristique en dirhams.[3] Les hôtels, complexes hôteliers et appartements hôteliers éligibles doivent être agréés après la date d'entrée en vigueur de la résolution et désignés par le Département de l'économie et du tourisme de Dubaï (DET) en coordination avec le Secrétariat général et le Département des finances. Le DET peut prolonger le délai d'exploitation d'un an en coordination avec le Secrétariat général et le Département des finances, de sorte que le délai de livraison supplémentaire dépend d'une approbation administrative.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Nouvelle capacité hôtelière et de complexe éligible | L'initiative 2025 de Dubaï rembourse la taxe municipale sur les ventes de chambres et la taxe touristique en dirhams pour les établissements qualifiés | Nouveaux propriétaires d'hôtels et de complexes | Aligner le calendrier de lancement avec l'éligibilité à l'incitation | Respecter le délai d'exploitation requis | Propriétaires d'hôtels et de complexes éligibles |
| Développement d'appartements hôteliers qualifiants | Les appartements hôteliers sont inclus dans les formats éligibles à l'incitation | Nouveaux propriétaires et opérateurs d'appartements hôteliers | Combiner un modèle d'exploitation d'appartements avec une candidature conforme | Maintenir les opérations sous licence requises | Propriétaires et gestionnaires d'appartements hôteliers éligibles |
| Hébergement dans le pipeline de l'île de Yas | Le plan de septembre 2026 de Miral comprend des chambres d'hôtel supplémentaires | Promoteur de destination et opérateurs hôteliers potentiels | Développer une proposition de services hôteliers adaptée à l'expansion planifiée de la destination | Coordonner la livraison de l'hôtel avec un développement phasé plus large | Miral et opérateurs hôteliers potentiels |
| Source: Mordor Intelligence | |||||
Le 14 septembre 2026, Miral a annoncé un pipeline de développement et d'expansion des attractions de l'île de Yas sur 5 ans, incluant également des chambres d'hôtel supplémentaires. Pour les opérateurs potentiels, cela crée une ouverture d'hébergement potentielle aux côtés d'un investissement de destination plus large, la coordination de la livraison étant centrale pour déterminer quand les revenus de services aux clients peuvent commencer. Le remboursement de Dubaï exige des opérations dans les 3 ans suivant la demande, sous réserve de la prolongation possible, de sorte que le calendrier de livraison détermine si un promoteur qualifié peut bénéficier de l'avantage.
Développements industriels récents dans Marché de l'Hôtellerie aux Émirats Arabes Unis
- Sep 2026 : Miral a annoncé une expansion planifiée sur 5 ans de l'offre de destination de l'île de Yas, incluant des chambres d'hôtel supplémentaires aux côtés de nouveaux développements et améliorations des attractions.
- Sep 2026 : L'hôtel Vida Aljada de 175 chambres, détenu et développé par Arada, a officiellement ouvert ses portes à Sharjah, Emaar Hospitality Group l'exploitant sous sa marque Vida Hotels & Resorts.
- Août 2026 : Wynn a retardé l'ouverture prévue de son complexe de Ras Al Khaimah à septembre 2027 en raison de perturbations de la construction.
Marché de l'Hôtellerie aux Émirats Arabes Unis Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de l'hôtellerie aux Émirats arabes unis couvre l'hébergement payant des clients et les services d'hôtellerie sur place fournis par les hôtels, complexes hôteliers et appartements avec services à travers les Émirats arabes unis. Sa valeur correspond au chiffre d'affaires opérationnel annuel reconnu par ces établissements pour ces services.
Exclusions du périmètre : Les ventes de compagnies aériennes et de transport, les ventes d'attractions et d'opérateurs touristiques, les ventes de restaurants indépendants, de bars et de salles événementielles, ainsi que les commissions d'OTA et les frais d'agents de voyage facturés séparément sont exclus.
Aperçu de la segmentation
- Par type
- Hôtels de chaîne
- Hôtels indépendants
- Par classe d'hébergement
- Luxe
- Milieu et haut de gamme intermédiaire
- Budget et économique
- Appartements avec services
- Par canal de réservation
- Numérique direct
- OTA
- Corporate / MICE
- Agents de gros et traditionnels
- Par région géographique
- Dubaï
- Abu Dhabi
- Sharjah
- Ras Al Khaimah
- Ajman
- Fujairah
- Umm Al Quwain
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La méthodologie de statistiques touristiques du Centre fédéral de compétitivité et de statistiques identifie les établissements hôteliers et les appartements hôteliers comme sa communauté cible et distingue les revenus d'hébergement, de restauration et de boissons, et autres revenus hôteliers. Les publications du ministère de l'Économie et du Tourisme fournissent des séries nationales sur les revenus hôteliers, les clients, les chambres et l'occupation, tandis que les publications du Bureau des médias du gouvernement de Dubaï, telles que ses résultats touristiques nationaux 2025 et les résultats annuels des visiteurs et des performances hôtelières de Dubaï, ajoutent des indicateurs de nuitées, de tarifs moyens et de chambres disponibles au niveau de l'émirat.
Les dépôts annuels et les documents destinés aux investisseurs des entreprises peuvent clarifier les formats de portefeuille, les ouvertures planifiées et les rôles opérationnels, tandis que la presse économique réputée des Émirats arabes unis peut recouper le calendrier des projets et l'activité hôtelière signalée. Ces exemples ne sont pas exhaustifs, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens avec des opérateurs d'hôtels et de complexes hôteliers, des gestionnaires d'appartements avec services, des propriétaires d'actifs, des responsables de la gestion des revenus et des responsables touristiques ou au niveau des émirats aux Émirats arabes unis peuvent tester la manière dont les revenus sont enregistrés dans les services d'hébergement et sur place. Les discussions peuvent vérifier les données secondaires sur l'occupation, les tarifs des chambres, la composition des services, les canaux de réservation et les ouvertures d'établissements, puis clarifier les lacunes ou différences importantes de couverture. Les estimations des analystes peuvent être triangulées par rapport aux données des établissements et des chambres, aux nuitées signalées et aux informations communiquées par les opérateurs, les données non résolues étant conservées sous forme de fourchettes ou testées dans des scénarios alternatifs de demande et de rendement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle part d'une approche descendante avec les revenus nationaux des établissements hôteliers et construit une valeur 2027 et des prévisions pour les Émirats arabes unis, en utilisant les clients hôteliers et les nuitées pour mesurer la demande, l'inventaire de chambres et les ouvertures pour suivre la capacité, l'occupation pour estimer l'utilisation des chambres, les tarifs journaliers moyens et les revenus par chambre disponible pour saisir le prix et l'utilisation, et l'activité de restauration, de boissons et d'événements pour refléter les revenus des services sur place. L'analyse de scénarios peut projeter comment la demande des visiteurs, les ajouts de chambres, l'utilisation et le rendement évoluent ensemble, tandis que des vérifications ascendantes sélectives multiplient les comptages de chambres échantillonnés par les nuitées occupées et les tarifs locaux des chambres, puis ajoutent les revenus de services sur place soutenus, et les consolidations par opérateur ou émirat peuvent tester le résultat. Les parts géographiques et de segment sont construites à partir de l'offre d'établissements et de chambres, des informations disponibles sur les revenus, des données d'occupation et de tarifs, et de la distribution des canaux de réservation, la couverture des sources étant vérifiée avant l'attribution de chaque donnée. Les experts peuvent vérifier la direction et la plausibilité des prévisions de visiteurs, de capacité, d'utilisation, de rendement et de revenus de services, et les lacunes dans les données par émirat ou segment peuvent être estimées à partir d'indicateurs nationaux comparables et testées avec des pondérations alternatives avant réconciliation.
Cycle de validation des données et de mise à jour
Les analystes triangulent les revenus des établissements signalés par rapport aux nuitées, à l'offre de chambres, aux indicateurs d'occupation et de tarifs, en vérifiant que les signaux nationaux et par émirat évoluent de manière cohérente. Ils examinent les anomalies telles qu'une variation de revenus non soutenue par l'utilisation des chambres ou les tarifs, rapprochent les différences par rapport aux définitions des sources et effectuent une révision séquentielle par les analystes avant validation. Un nouveau contact est déclenché lorsqu'une communication d'opérateur, une mise à jour de source ou un événement important modifie une donnée clé ou laisse une couverture contradictoire non résolue. Les données sont actualisées annuellement, révisées entre les cycles après des événements importants tels que des ouvertures majeures ou des perturbations de voyages, et vérifiées à nouveau lors d'un passage préalable à la livraison.
Taille du marché de l'hôtellerie aux Émirats arabes unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de l'hôtellerie aux Émirats arabes unis couvre l'hébergement payant des clients et les services d'hôtellerie sur place fournis par les hôtels, complexes hôteliers et appartements avec services à travers les Émirats arabes unis.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les experts peuvent vérifier la direction et la plausibilité des prévisions de visiteurs, de capacité, d'utilisation, de rendement et de revenus de services, et les lacunes dans les données par émirat ou segment peuvent être estimées à partir d'indicateurs nationaux comparables et testées avec des pondérations alternatives avant réconciliation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,44 milliards USD (2027) | |
| Éditeur de recherche de marché A | 13,4 milliards USD (2025) | À sa base 2025, cette estimation est inférieure de 58,7 % à la valeur 2027 de ce rapport de 32,44 milliards USD, 2 ans plus tard. Sa valeur publiée est ancrée à la base de revenus des établissements hôteliers 2025 antérieure, et son rythme de prévision déclaré est inférieur au taux du rapport. |
| Éditeur de recherche de marché B | 25,17 milliards USD (2025) | À sa base 2025, cette estimation est inférieure de 22,4 % à la valeur 2027 de ce rapport de 32,44 milliards USD, 2 ans plus tard. Sa valeur publiée utilise une base 2025 antérieure et son taux de prévision déclaré est plus faible, les deux pointant vers une valeur inférieure par rapport à l'année du rapport ultérieure. |
Les analystes de Mordor Intelligence triangulent les revenus des établissements signalés par rapport aux nuitées, à l'offre de chambres, aux indicateurs d'occupation et de tarifs, en vérifiant que les signaux nationaux et par émirat évoluent de manière cohérente.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché de l'hôtellerie aux Émirats arabes unis ?
La taille est estimée à 32,44 milliards USD en 2027 et devrait atteindre 46,4 milliards USD d'ici 2032, à un CAGR de 7,42 % durant 2027-2032.
Qu'est-ce qui stimule la demande de séjours hôteliers aux Émirats arabes unis ?
Les établissements hôteliers des Émirats arabes unis ont accueilli plus de 32 millions de clients en 2025, tandis que le développement des destinations culturelles et l'activité commerciale des zones franches élargissent les raisons des séjours.
Quel type d'hôtel est en tête des revenus de l'hôtellerie aux Émirats arabes unis ?
Les hôtels de chaîne étaient en tête avec une part de 66,73 % en 2026. Les hôtels indépendants devraient connaître la croissance la plus rapide avec un CAGR de 9,85 % durant 2027-2032.
Quelles entreprises sont les principaux concurrents dans les services hôteliers aux Émirats arabes unis ?
Les principaux concurrents comprennent Marriott International, Accor, Hilton Worldwide, IHG Hotels & Resorts et Rotana Hotels. Marriott International et Shamal Holding ont signé un accord en 2025 pour un hôtel EDITION et des résidences planifiés à Dubai Harbour.
Quel est le principal défi de la demande pour les hôtels des Émirats arabes unis ?
Les perturbations des voyages internationaux peuvent interrompre la demande. Rove Hotels a signalé un ralentissement significatif des réservations internationales dans son portefeuille aux Émirats arabes unis en mars 2026.
Quel émirat des Émirats arabes unis est en tête des revenus de l'hôtellerie et lequel connaît la croissance la plus rapide ?
Dubaï était en tête avec une part de 63,33 % en 2026. Ras Al Khaimah devrait connaître la croissance la plus rapide avec un CAGR de 10,4 % durant 2027-2032.