
Taille et part du marché de l'hôtellerie en Thaïlande
Analyse du marché de l'hôtellerie en Thaïlande par Mordor Intelligence
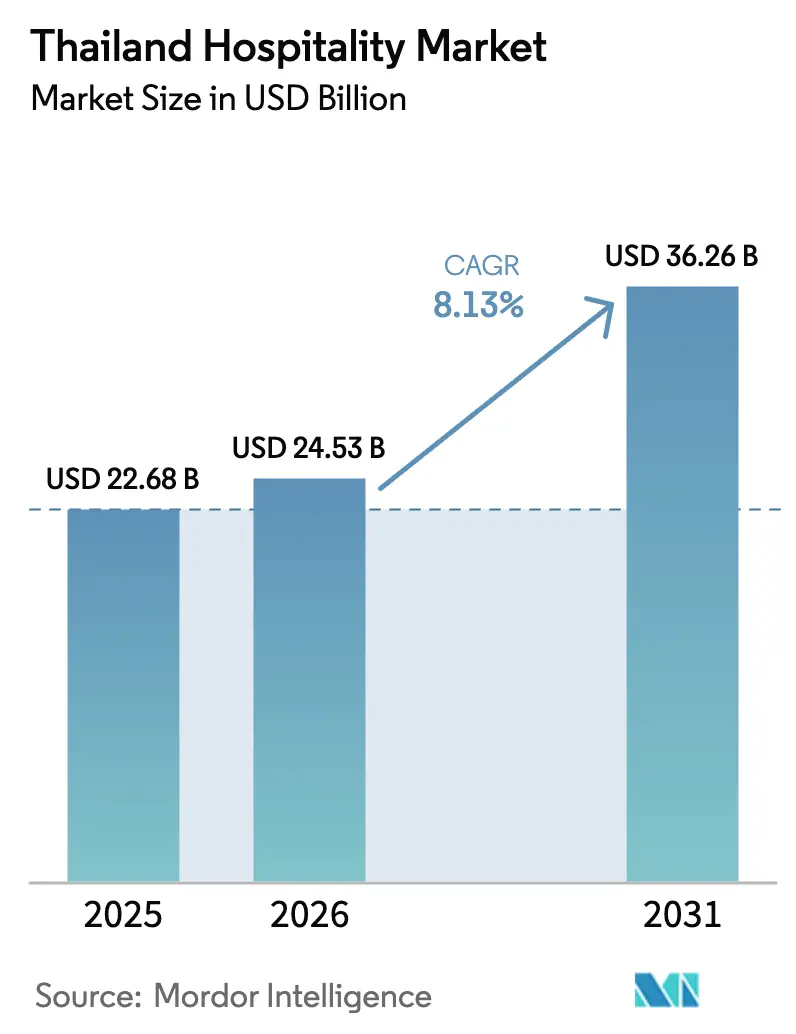
La taille du marché de l'hôtellerie en Thaïlande était évaluée à 24,53 milliards USD en 2026 et devrait croître de 26,52 milliards USD en 2027 pour atteindre 38,25 milliards USD d'ici 2032, à un CAGR de 7,6 % durant la période de prévision (2027-2032).
La croissance des flux de visiteurs en provenance d'Inde et de Russie, conjuguée à la base de voyageurs intérieurs de la Thaïlande, élargit l'audience pour les séjours hôteliers payants. Les complexes hôteliers, les hôtels à services ciblés et les appartements pour longs séjours offrent aux opérateurs différentes propositions de séjour, tandis que la tarification premium des chambres peut augmenter la valeur par nuit occupée. Les contrats de gestion, le financement immobilier proposé et les canaux numériques détenus par les hôtels offrent des voies pour élargir la portée opérationnelle et l'accès aux clients. Les lacunes en matière de personnel et l'exposition aux prix des services publics font de la prestation de services le test commercial, liant la valeur d'un séjour différencié au coût de sa fourniture.
Principaux enseignements du rapport
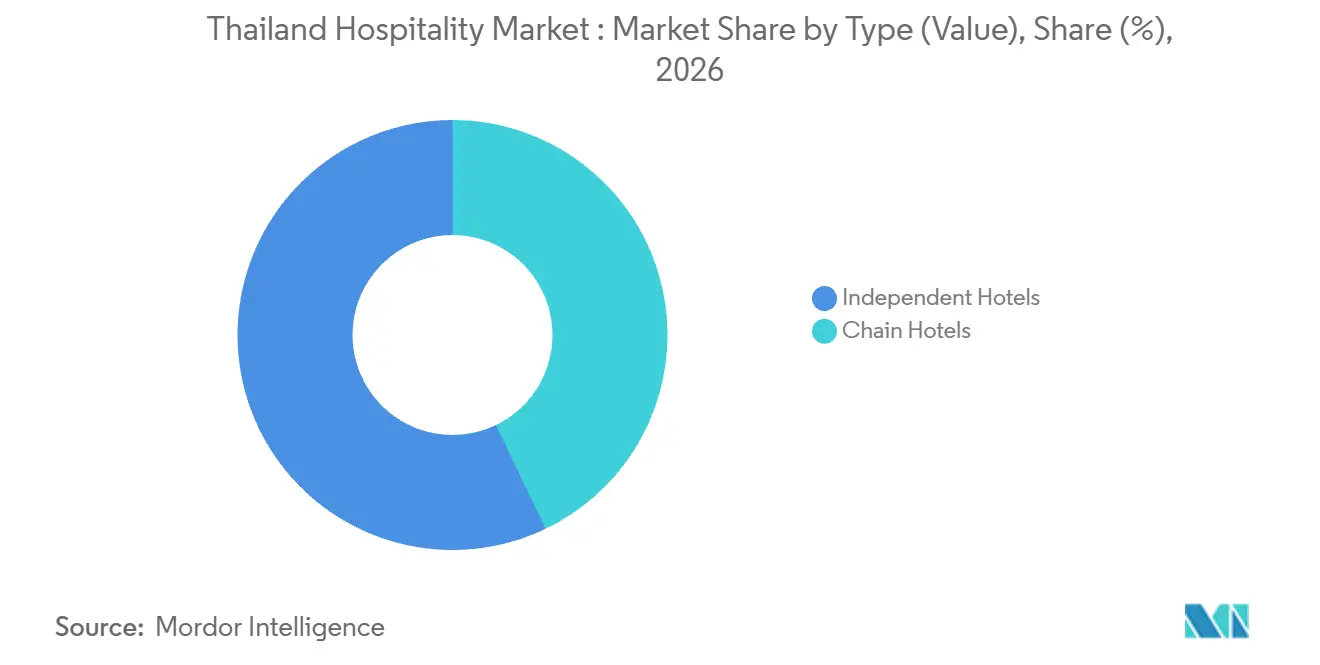
- Par type, les hôtels indépendants ont dominé avec une part de marché de l'hôtellerie en Thaïlande de 57,13 % en 2026, tandis que les hôtels de chaîne devraient connaître la croissance la plus rapide avec un CAGR de 9,2 % durant 2027-2032.
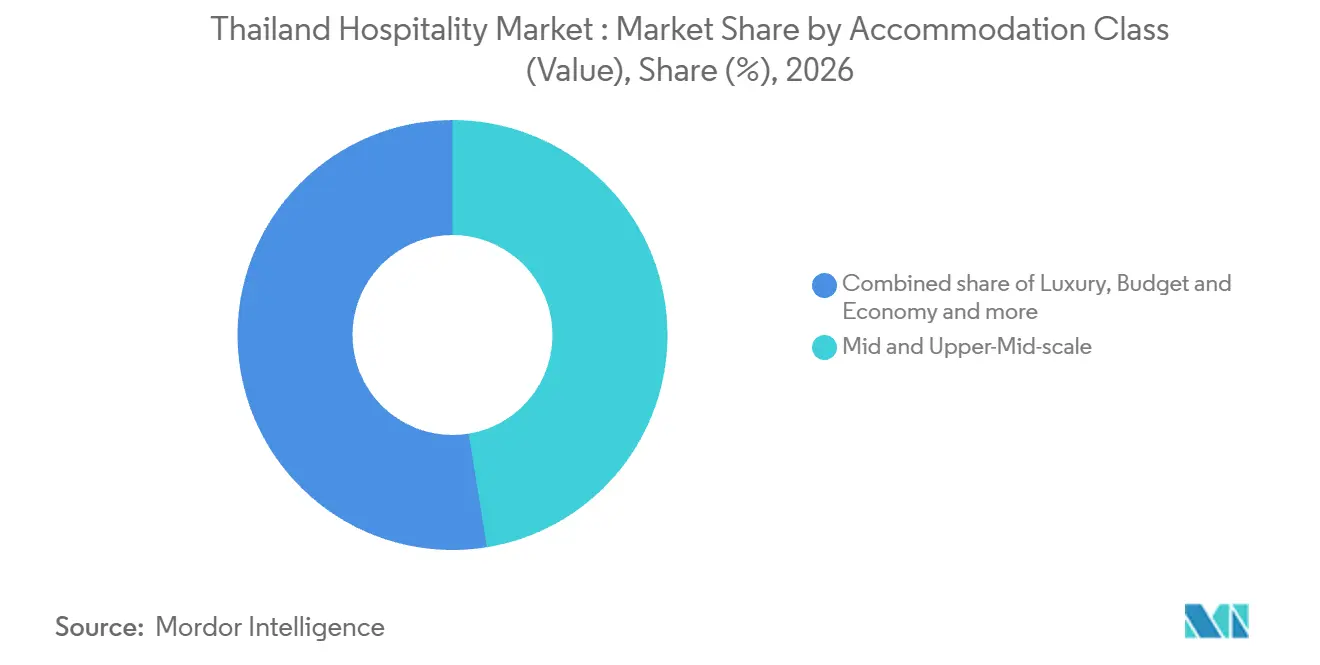
- Parmi les classes d'hébergement, les hôtels milieu de gamme et milieu de gamme supérieur ont détenu une part de 47,43 % de la taille du marché de l'hôtellerie en Thaïlande en 2026, et le luxe devrait connaître la croissance la plus rapide avec un CAGR de 10,3 % durant 2027-2032.
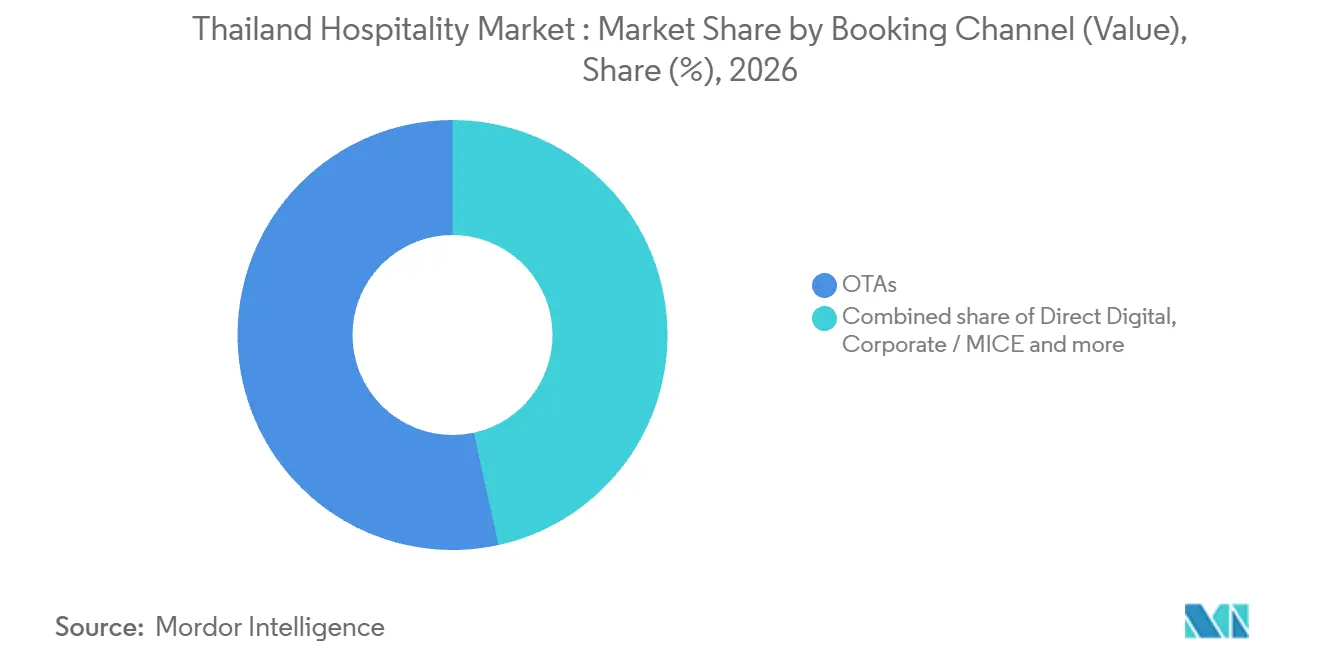
- Sur l'ensemble des canaux de réservation, les OTA ont représenté 53,43 % de la valeur du marché en 2026, le numérique direct devant connaître la croissance la plus rapide avec un CAGR de 11,2 % durant 2027-2032, reflétant l'évolution des préférences de réservation dans le secteur de l'hôtellerie en Thaïlande.
- Par géographie, Bangkok et les plaines centrales ont dominé avec 39,56 % de la valeur du marché en 2026, et la Thaïlande de l'Est devrait connaître la croissance la plus rapide avec un CAGR de 9,2 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Afflux de visiteurs russes et indiens avec la croissance des capacités de transport aérien entrant | +3.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Essor du tourisme intérieur via le gouvernement | +2.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Inflation des ADR dans le luxe dépassant l'IPC | +1.7% | Koh Samui, Surat Thani | Court terme (≤ 2 ans) |
| Transactions hôtel-REIT proposées visant à stimuler l'expansion allégée en actifs | +1.9% | Bangkok, Krabi, Koh Samui et Pattaya | Moyen terme (2-4 ans) |
| Positionnement de niche axé sur le style de vie (bien-être, végétal, halal) séduisant les portefeuilles de la génération Z | +0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Visas pour nomades numériques permettant des séjours au-delà de 30 jours | +0.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Afflux de visiteurs russes et indiens avec la croissance des capacités de transport aérien entrant
La Thaïlande a enregistré 2,49 millions de visiteurs en provenance d'Inde et 1,9 million en provenance de Russie en 2025. Ces chiffres d'arrivées étaient en hausse de 16,82 % et 8,8 %, respectivement, par rapport à 2024. La croissance en provenance des deux origines élargit l'audience potentielle pour les opérateurs d'hébergement thaïlandais ciblant ces nationalités. L'Inde a fourni le plus grand bassin de visiteurs. Sa hausse annuelle plus forte offre également aux hôtels ciblant les voyageurs indiens une audience en expansion plus rapide que ceux axés sur la Russie.
Essor du tourisme intérieur via le gouvernement
Le soutien au tourisme intérieur est le plus pertinent sur le plan commercial lorsqu'il génère des réservations d'hébergement au sein de la vaste base de voyages intérieurs de la Thaïlande. L'Office du tourisme de Thaïlande a indiqué que l'ensemble des 300 000 droits de réservation d'hébergement dans les principales destinations dans le cadre de son programme Half-Half Travel Thailand avaient été réservés au 6 août 2025. Les visiteurs thaïlandais ont également effectué 86,68 millions de voyages intérieurs du 1er janvier au 31 mai 2026, selon le ministère du Tourisme et des Sports. L'allocation de réservation limitée fait du soutien gouvernemental une voie ciblée vers les clients d'hébergement au sein de ce vaste bassin de voyages intérieurs. Les retours des établissements participants sur les droits réservés dépendraient des séjours effectivement réalisés, tandis que la base plus large de voyages intérieurs offre une opportunité distincte de vendre des hébergements dans l'ensemble du secteur hôtelier en Thaïlande.
Inflation du tarif journalier moyen de luxe dépassant l'indice des prix à la consommation
La tarification des chambres de luxe peut soutenir la croissance de la valeur de l'hébergement grâce à des revenus plus élevés par nuit occupée. Le Centara Reserve Samui Hotel sur Koh Samui a enregistré une augmentation de 13 % du tarif journalier moyen (ADR) sur l'ensemble de l'année 2025 par rapport à 2024. L'indice des prix à la consommation (IPC) annuel moyen tous articles confondus en Thaïlande a diminué de 0,14 % sur la même période. Dans le même hôtel, le taux d'occupation a légèrement reculé de 71 % en 2024 à 69 % en 2025. Le revenu par chambre disponible (RevPAR) a néanmoins augmenté de 10 % en 2025 par rapport à 2024, de sorte que des tarifs de chambre plus élevés ont porté le gain de rendement malgré un taux d'occupation plus faible.
Transactions hôtel-REIT proposées visant à stimuler l'expansion allégée en actifs
Les transactions REIT proposées séparent le développement hôtelier de l'investissement dans des actifs générateurs de revenus. Asset World Corp REIT Co., Ltd., société de gestion du fonds de placement immobilier AWC Lifestyle Property Real Estate Investment Trust (AWR) proposé, a soumis la déclaration d'enregistrement et le projet de prospectus à la Commission des valeurs mobilières et des changes de Thaïlande le 29 septembre 2026.[1] Son portefeuille initial proposé combine 4 hôtels, dont Banyan Tree Krabi et Meliá Koh Samui, avec la propriété commerciale The Empire. La plateforme proposée par Asset World Corporation combine son rôle de développeur avec l'investissement d'AWR dans des actifs achevés et générateurs de revenus, ainsi qu'un pipeline de droit de premier refus couvrant 9 actifs initialement sélectionnés, 48 projets de portefeuille supplémentaires et des projets futurs. AWC détiendrait jusqu'à 28 % des parts de fiducie d'AWR, de sorte que sa participation économique dans la plateforme d'investissement proposée se poursuivrait après l'offre.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries chroniques de main-d'œuvre qualifiée entraînant une inflation des charges salariales | -1.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Tarifs des services publics élevés comprimant les marges du résultat brut d'exploitation, notamment pour les hôtels indépendants | -1.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Suroffre de locations à court terme à Bangkok et Phuket déprimant le RevPAR | -0.7% | Bangkok et Phuket | Moyen terme (2-4 ans) |
| Forte dépendance aux arrivées chinoises | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries chroniques de main-d'œuvre qualifiée entraînant une inflation des charges salariales
Les pénuries de main-d'œuvre et les obligations de salaire minimum exercent des pressions distinctes sur les effectifs hôteliers. L'enquête d'août 2026 de l'Association des hôtels thaïlandais et de la Banque de Thaïlande auprès de 123 établissements d'hébergement a révélé que davantage d'hôtels signalaient des pénuries de main-d'œuvre qu'en juillet.[2] Les lacunes en matière de personnel affectaient principalement la qualité du service et n'avaient pas réduit le nombre de clients que les hôtels pouvaient accueillir. Une exigence de salaire minimum est entrée en vigueur le 1er juillet 2025 pour les hôtels de type 2, 3 et 4 à l'échelle nationale, à l'exclusion des hôtels de type 1 proposant uniquement l'hébergement et comptant moins de 50 chambres. Pour les exploitants concernés, cette obligation salariale limite la capacité d'ajustement des coûts de personnel tout en traitant les postes vacants.
Tarifs des services publics élevés comprimant les marges du résultat brut d'exploitation, notamment pour les hôtels indépendants
Une augmentation du tarif de l'électricité peut absorber une plus grande part du revenu des chambres d'un hôtel sans améliorer l'hébergement vendu aux clients. La Commission de régulation de l'énergie de Thaïlande a approuvé une augmentation du tarif du carburant pour la période de facturation de mai à août 2026. Les hôtels de Pattaya et les autres entreprises touristiques devaient faire face à des coûts d'exploitation plus élevés durant cette période de facturation. Pour ces opérateurs, une facture d'électricité plus élevée laisserait moins de revenus de chambres pour couvrir les autres dépenses si les tarifs des chambres restaient inchangés. En réponse aux coûts de l'électricité, Centara Hotels & Resorts et SCG Cleanergy ont inauguré un système solaire en toiture au Centara Grand and Bangkok Convention Centre at CentralWorld en avril 2025. Pour la période de septembre à décembre 2026, la commission a maintenu la charge d'ajustement du carburant à son niveau plus élevé de mai à août, laissant inchangée cette composante de l'exposition aux coûts d'électricité des hôtels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
échelle indépendante et expansion coordonnée des chaînesLes hôtels indépendants représentaient une part de 57,13 % de la taille du marché de l'hôtellerie en Thaïlande en 2026. La classification de février 2025 de Land and Houses Bank a placé Pimalai Resort & Spa parmi les hôtels cinq étoiles indépendants exploités par des entrepreneurs thaïlandais en dehors des chaînes hôtelières locales. Le copropriétaire de Pimalai a signalé un taux d'occupation de 100 % chaque jour durant les 2 premiers mois de haute saison 2026 dans ce complexe de 121 chambres. Avec des chambres entièrement occupées en haute saison, la marge de manœuvre de Pimalai pour augmenter les revenus des chambres durant ces mois résidait dans les recettes par chambre occupée.
Les hôtels de chaîne constituent le segment à la croissance la plus rapide du marché de l'hôtellerie en Thaïlande, avec un CAGR projeté de 9,2 % durant 2027-2032. Marriott International et FICO Corporation ont signé un accord le 7 octobre 2026 pour 7 hôtels planifiés devant ajouter 1 262 clés à Bangkok, Pattaya et Phuket. La présence prévue dans plusieurs destinations élargirait l'offre d'hébergement future du partenariat. Le bras d'investissement hôtelier de FICO possède et développe les propriétés tandis que Marriott fournit la marque de chaîne, de sorte que le calendrier des clés projetées dépend du programme de construction du propriétaire.

Par classe d'hébergement :
offre milieu de gamme établie et propositions de séjour distinctesLes hôtels milieu de gamme et milieu de gamme supérieur représentaient une part de marché de l'hôtellerie en Thaïlande de 47,43 % en 2026. La composante milieu de gamme du plus grand segment représentait 43 % de l'offre hôtelière totale thaïlandaise, selon les perspectives 2026 de Principal Asset Management. En avril 2025, Hilton a annoncé la signature de Hampton by Hilton Phuket Town comme première implantation de la marque en Thaïlande et une expansion de services ciblés dans le segment milieu de gamme. La signature témoigne de la concurrence au sein d'une base milieu de gamme établie, où une nouvelle marque doit conquérir des séjours face aux alternatives existantes tout en attirant des voyageurs supplémentaires.
Le luxe est le segment à la croissance la plus rapide du marché de l'hôtellerie en Thaïlande, avec un CAGR projeté de 10,3 % durant 2027-2032. Asset World Corporation (AWC) a annoncé l'ouverture progressive des 416 chambres et suites du Fairmont Bangkok Sukhumvit à partir du 18 août 2026, liant l'inventaire de luxe commercialisable au rythme des mises en service des chambres. Le développement dans les segments économique et budget comprend un plan de 6 hôtels par Centara et PTT Oil and Retail Business Public Company Limited (OR) destinés aux voyageurs intérieurs, en road-trip et d'affaires, convenu en avril 2026 avec des ouvertures prévues pour 2027-2028. Les appartements avec services répondent aux séjours prolongés, illustrés par le Shama Sukhumvit 101 Bangkok de ONYX Hospitality Group, composé de 86 unités, ouvert avant mars 2026 pour les résidents en long séjour, notamment les voyageurs d'affaires et les familles expatriées. Le plein revenu d'hébergement de cette capacité de luxe dépend des mises en service de chambres au-delà de la date de lancement, faisant de la livraison par phases une contrainte sur la contribution du projet à la croissance de la classe.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de réservation :
découverte par intermédiaire et réservations contrôlées par l'hôtelLes OTA constituaient le plus grand segment, avec une part de 53,43 % de la valeur du marché en 2026. Pour les enregistrements du premier semestre 2026, les recherches d'hébergement d'Agoda du 1er janvier au 10 juin ont classé Bangkok, Pattaya et Phuket comme les 3 premières destinations thaïlandaises de la plateforme. Ce schéma illustre le rôle d'un intermédiaire dans l'organisation de la demande sur plusieurs destinations, donnant à la découverte d'hébergements un cadre plus large que l'identité propre d'un hôtel individuel. Les hôtels de Bangkok, Pattaya et Phuket font donc face au plus fort intérêt de recherche au niveau des destinations sur cette plateforme.
Le numérique direct est le segment à la croissance la plus rapide du marché de l'hôtellerie en Thaïlande, avec un CAGR projeté de 11,2 % durant 2027-2032. IHG Hotels & Resorts est devenu le premier groupe hôtelier à lancer sa propre application LINE MINI en Thaïlande et à Taïwan le 14 août 2026. L'application propose la réservation directe dans plus de 7 000 hôtels IHG dans le monde. En 2025, la plateforme Hotel Direct du Shangri-La Hotel Bangkok a généré 52 % de ses revenus de chambres grâce aux réservations effectuées directement auprès de l'hôtel et de son site officiel. L'application ajoute un point d'entrée de réservation directe au sein de LINE, tandis que le canal direct mixte de Shangri-La montre comment les réservations contrôlées par l'hôtel peuvent déjà représenter une part substantielle des revenus de chambres.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de l'Hôtellerie de Bangkok et des Plaines Centrales
Bangkok et les Plaines Centrales représentaient une part de 39,56 % de la taille du marché de l'hôtellerie en Thaïlande en 2026, ce qui en fait la plus grande zone géographique par valeur d'hébergement. L'inventaire hôtelier de Bangkok est resté stable à 147 379 chambres au premier trimestre 2026, et la capitale a enregistré 12,7 millions d'arrivées intérieures jusqu'en mai 2026, en hausse de 3,4 % d'une année sur l'autre. Les arrivées internationales ont légèrement diminué à 10,5 millions sur la même période. Avec un inventaire de chambres stable, le glissement vers les arrivées intérieures place l'opportunité de revenus dans l'attraction d'un mix de clients différent vers la capacité existante.
Marché de l'Hôtellerie de la Thaïlande de l'Est
La Thaïlande de l'Est est la zone géographique à la croissance la plus rapide, avec un CAGR projeté de 9,2 % durant 2027-2032. Asset World Corporation et Marriott International ont lancé le Pattaya Marriott Resort and Spa de 289 chambres sur la plage de Jomtien le 20 juin 2025. L'offre du complexe comprenait des installations de bien-être, des espaces de restauration et des espaces avec vue panoramique sur la mer. La combinaison d'un cadre balnéaire avec ces installations donne à l'hébergement une proposition de produit qui peut se démarquer par l'expérience de séjour autant que par la disponibilité des chambres. Les chambres de marque en bord de mer ajoutées créent un potentiel de valeur d'hébergement à travers le nombre de nuits payantes vendues et les tarifs de chambre obtenus.
La province de Chiang Mai, dans le nord de la Thaïlande, a enregistré un taux d'occupation des hébergements de 76,1 % en 2025, avec 8,69 millions de visites thaïlandaises et 3,4 millions de visites étrangères. Les 4,85 millions de visites thaïlandaises et 125 620 visites étrangères à Khon Kaen en 2025 offrent aux opérateurs hôteliers du nord-est de la Thaïlande un important flux de visites intérieures à cibler. Les chiffres de visites provinciales comptabilisent chaque province visitée et incluent les visites à la journée et les visites à des amis ou à des proches. Phuket, dans le sud de la Thaïlande, a enregistré 8,76 millions d'arrivées aériennes en 2025, comprenant 5,43 millions d'arrivées internationales et 3,33 millions d'arrivées intérieures. Le mix de visiteurs majoritairement thaïlandais de Khon Kaen fait de la conversion en nuitées intérieures la principale opportunité d'hébergement, tandis que le plus grand flux d'arrivées aériennes internationales de Phuket expose davantage ses complexes à la demande de voyages étrangers.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions, la Thaïlande et Phuket, du point de vue des hôtels agréés combinant hébergement et installations connexes. La loi sur les hôtels et ses règlements ministériels restent applicables jusqu'à la publication d'une loi de remplacement au Journal officiel. Un arrêté du ministère de l'Intérieur entré en vigueur le 12 mai 2005 a désigné le directeur général du Département de l'Administration Provinciale comme Registraire à Bangkok et les gouverneurs provinciaux ailleurs. La Thaïlande a proposé une loi de remplacement sur les établissements d'hébergement pour approbation de principe par le cabinet le 29 septembre 2026.
Tableau réglementaire
| Facteur de décision | Thaïlande | Phuket |
|---|---|---|
| Autorité principale | Directeur général du Département de l'Administration Provinciale à Bangkok et gouverneurs provinciaux ailleurs, en vertu de la désignation de 2005 | Gouverneur provincial en tant que Registraire en vertu de la désignation de 2005 ; comité d'examen de la loi sur les hôtels pour l'examen des demandes |
| Instruments clés ou orientation | Loi sur les hôtels et règlements ministériels en vigueur ; loi sur les établissements d'hébergement proposée en septembre 2026 | Cadre de délivrance de licences de la loi sur les hôtels et examen au cas par cas des demandes en attente |
| Effet commercial | Le cadre existant se poursuit ; l'exemple de la demande de Samut Sakhon exige des plans de construction et des documents relatifs aux droits sur les locaux | Documents, résultats d'inspection des sites et avis des agences concernées examinés au cas par cas |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Assouplissement |
| Source: Mordor Intelligence | ||
L'évaluation Moyenne de la Thaïlande reflète la continuité des licences en vertu de la loi sur les hôtels jusqu'à la publication d'une loi de remplacement, offrant aux hôtels agréés un cadre opérationnel établi pendant que la réforme proposée attend son approbation de principe. L'évaluation Moyenne de Phuket reflète l'examen des demandes au cas par cas illustré lors de la réunion du comité du 1er septembre 2026. L'orientation Assouplissement pour les deux juridictions repose sur la proposition de septembre 2026 pour une licence principale de type 3 couvrant jusqu'à 10 activités connexes si demandé lors de la candidature. Chaque activité resterait soumise à ses lois régissantes, de sorte que l'avantage commercial prospectif est une réduction des permis redondants au sein d'une entreprise d'hébergement.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'investissement immobilier, les arrangements de marque et de gestion, et les services opérationnels sous-jacents à l'hébergement payant. The Erawan Group combine investissement hôtelier et opérations en Thaïlande, aux Philippines et au Japon. Ces activités créent différentes opportunités de revenus, car l'engagement de capital dans l'hébergement, la gestion d'un hôtel et l'entretien de son infrastructure requièrent des compétences distinctes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Investissement et développement immobilier | Investisseurs-opérateurs hôteliers tels que The Erawan Group | Ventes d'hébergement issues des opérations hôtelières | Capital engagé avant le début des ventes d'hébergement | Échelonner l'investissement en fonction de la disponibilité opérationnelle |
| Mise en place de la marque et de la gestion hôtelière | Opérateurs hôteliers tiers tels que Boutique Corporation et franchiseurs tels que Accor | Honoraires de gestion, avec une croissance des revenus ciblée par Boutique Corporation | Aligner les standards de la marque avec l'exécution opérationnelle locale | Définir les responsabilités de la marque et de l'opérateur dans l'accord |
| Infrastructure opérationnelle et services énergétiques | Fournisseurs de services énergétiques tels que Azbil Thailand et prestataires de financement de projets tels que Fuyo General Lease Thailand | Honoraires de services énergétiques et revenus de financement de projets | Financement et évaluation des améliorations d'infrastructure spécifiques aux sites | Associer l'expertise en services énergétiques à un financement de projet dédié |
| Source: Mordor Intelligence | ||||
L'accord de franchise de juillet 2025 de Boutique Corporation avec Accor l'a autorisée à gérer de manière indépendante des hôtels sous les marques Accor en Thaïlande. La société a lié cet accord à sa stratégie de croissance des revenus d'honoraires de gestion. La séparation de l'opérateur local du propriétaire de la marque crée une voie pour développer l'activité de gestion sans regrouper toutes les compétences au sein d'une seule entreprise. L'opportunité structurelle réside dans l'association du capital immobilier avec des services opérationnels spécialisés tout en maintenant explicite la responsabilité de la livraison.
Paysage concurrentiel
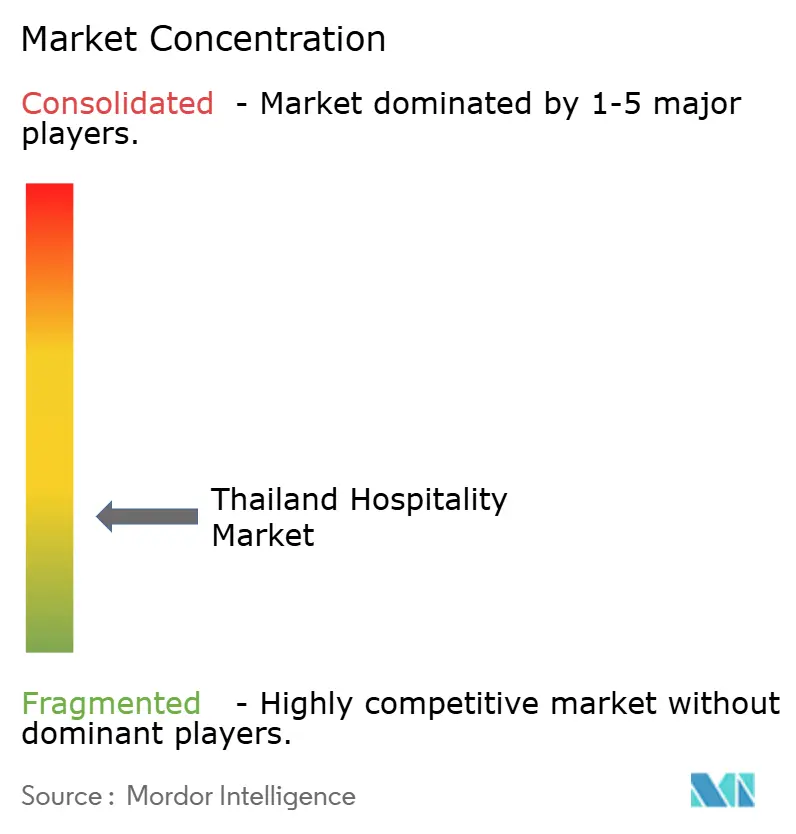
Une large base d'hôtels indépendants confère à l'industrie une structure dispersée aux côtés de groupes de marques et de gestion établis. Minor International (MINT), Accor Group, Marriott International, Centara Hotels & Resorts (CENTEL) et Dusit Thani Public Co. sont des acteurs majeurs. Minor Hotels de Minor International a achevé une rénovation de 50 millions USD de l'Anantara Siam Bangkok Hotel en 2026, mettant à jour les chambres, la restauration, le bien-être et les espaces événementiels. Un tel réinvestissement peut renforcer l'éventail des expériences vendues à partir d'un actif d'hébergement existant, offrant à un établissement établi une autre voie pour concurrencer pour les clients. Les challengers font face au coût de l'alignement sur une proposition de service financée ainsi qu'à la tâche d'établir leur propre offre hôtelière.
Centara a signé des contrats de gestion pour 2 hôtels thaïlandais couvrant 159 clés en 2025. La société cotée derrière Centara, Central Plaza Hotel, a déclaré 22 hôtels détenus et exploités avec 6 127 clés et 29 hôtels gérés avec 12 855 clés dans ses opérations mondiales au 31 décembre 2025. Les bases de propriété et de gestion distinctes illustrent comment les groupes hôteliers peuvent combiner une exposition directe aux actifs avec une portée opérationnelle via des contrats, avec des engagements en capital différents attachés à chaque voie. Le portefeuille géré portait plus du double du nombre de clés détenues et exploitées, de sorte que les contrats de gestion constituaient la plus grande source de sa portée opérationnelle mondiale déclarée.
Accor est le groupe hôtelier parent de Fairmont, tandis que les marques thaïlandaises de Marriott couvrent l'hébergement de luxe, premium, sélect et à séjour prolongé. Dusit a ouvert le camp de tentes géré sous marque blanche de 10 tentes Tantawan Tented Camp à Chiang Rai au cours du troisième trimestre 2025. En janvier 2026, Dusit a déclaré un portefeuille mondial de 296 propriétés dans 18 pays, dont 58 hôtels et complexes et 238 locations de villas de luxe. Le Centara Grand Mirage Beach Resort Pattaya a reçu la certification Green Hotel Plus du Département du Changement Climatique et de l'Environnement, fournissant un titre de gestion environnementale au niveau de la propriété. L'empreinte à dominante villas de Dusit positionne les propriétaires de propriétés de luxe spécialisées comme un groupe de clients prospectifs central pour ses services de gestion.
Leaders du secteur hôtelier en Thaïlande
-
Minor International (MINT)
-
Accor Group
-
Marriott International
-
Centara Hotels & Resorts (CENTEL)
-
Dusit Thani Public Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Hôtellerie en Thaïlande Entreprises couvertes dans ce rapport
- Minor International (MINT)
- Centara Hotels & Resorts (CENTEL)
- Accor Group
- Marriott International
- Hilton Worldwide Holdings
- InterContinental Hotels Group (IHG)
- Dusit Thani Public Co.
- Asset World Corporation (AWC)
- ONYX Hospitality Group
- Banyan Tree Holdings
- Wyndham Hotels & Resorts
- Best Western Hotels & Resorts
- Shangri-La Hotels & Resorts
- Four Seasons Hotels & Resorts
- Mandarin Oriental Hotel Group
- Radisson Hotel Group
- Meliá Hotels International
- S Hotels & Resorts (Singha Estate)
- Kempinski Hotels
- Outrigger Hospitality Group
- Hyatt Hotels Corporation
- Capella Hotel Group
Principales opportunités pour les acteurs du marché
Les opportunités comparent l'énergie, l'eau et les déchets, ainsi que l'investissement dans les bâtiments écologiques comme réponses aux pressions de durabilité pesant sur les hôtels, issues du comportement des consommateurs et des réglementations étrangères. Le 21 avril 2026, la Banque de Thaïlande, le Département du changement climatique et de l'environnement, l'Office du tourisme de Thaïlande (TAT) et 9 banques commerciales ont lancé Financing the Transition : Green Solutions for Hotels.[3] La Banque de Thaïlande prévoyait des exigences plus complètes en matière de reporting environnemental et de normes de durabilité en 2028 pour les hôtels thaïlandais servant des clients européens ou liés aux chaînes d'approvisionnement de sociétés européennes. L'offre de prêt vert hôtelier d'ICBC (Thai) est valable du 12 février 2026 au 11 février 2027 et couvre les investissements en économies d'énergie et respectueux de l'environnement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Hébergement économe en énergie dans les hôtels existants | L'offre active finance les améliorations en efficacité énergétique et les énergies renouvelables | Opérateurs hôteliers non cotés éligibles | Intégrer les rénovations énergétiques au plan opérationnel d'hébergement | Éligibilité au crédit et reporting des résultats environnementaux | Propriétaires d'hôtels éligibles et ICBC (Thai) |
| Hébergement soutenu par des systèmes améliorés de gestion de l'eau et des déchets | Les investissements dans l'eau, les eaux usées et les déchets opérationnels sont éligibles | PME hôtelières agréées répondant aux conditions de propriété | Améliorer l'infrastructure opérationnelle de l'hôtel tout en maintenant l'offre aux clients | Qualification au financement et vérification des résultats environnementaux | PME hôtelières éligibles et ICBC (Thai) |
| Hébergement hôtelier développé autour d'un investissement en construction verte | La construction verte est une catégorie d'investissement éligible | Emprunteurs corporatifs hôteliers éligibles | Lier le plan d'investissement dans la construction hôtelière à des performances environnementales mesurables | Licences valides, tests de propriété et historique de crédit acceptable | Promoteurs hôteliers non cotés éligibles et ICBC (Thai) |
| Source: Mordor Intelligence | |||||
Les emprunteurs PME et corporatifs éligibles d'ICBC doivent être des personnes physiques thaïlandaises ou des entités enregistrées en Thaïlande avec plus de 50 % du capital enregistré détenu par des citoyens thaïlandais et une licence hôtelière valide. Les sociétés cotées à la Bourse de Thaïlande et les entreprises de services financiers sont exclues. Les emprunteurs ne doivent avoir aucune dette non performante ou restructurée auprès d'un établissement financier au cours des 12 mois précédents et doivent déclarer les résultats environnementaux à l'aide d'outils fiables, notamment CF-Hotels de la TAT ou un vérificateur enregistré auprès de l'Organisation de Gestion des Gaz à Effet de Serre de Thaïlande. Les hôtels non cotés, détenus par des Thaïlandais, ayant des clients européens ou des liens avec des chaînes d'approvisionnement peuvent utiliser cette fenêtre de financement pour préparer des améliorations mesurables avant la pression de reporting attendue en 2028.
Développements industriels récents dans Marché de l'Hôtellerie en Thaïlande
- Oct 2026 : Le YOTEL Bangkok Sukhumvit de 250 clés de YOTEL a commencé à accueillir des clients à Bangkok le 15 octobre.
- Oct 2026 : Marriott International et FICO Corporation ont signé un accord le 7 octobre pour 7 hôtels à Bangkok, Pattaya et Phuket, devant ajouter 1 262 chambres à leur pipeline en Thaïlande.
Marché de l'Hôtellerie en Thaïlande Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de l'hôtellerie en Thaïlande mesure le chiffre d'affaires annuel provenant de l'hébergement payant fourni par les hôtels et les appartements avec services en Thaïlande. Il couvre l'hébergement vendu par les exploitants de chaînes et indépendants dans toutes les classes d'hébergement et tous les canaux de réservation.
Exclusions du périmètre : les ventes autonomes de restaurants, bars et services de restauration, les séjours en location courte durée privée en dehors des opérations hôtelières et d'appartements avec services, ainsi que les ventes de propriétés hôtelières, les financements et les transactions REIT sont exclus.
Aperçu de la segmentation
- Par type (valeur)
- Hôtels de chaîne
- Hôtels indépendants
- Par catégorie d'hébergement (valeur)
- Luxe
- Milieu et haut de gamme
- Économique et budget
- Appartements de service
- Par canal de réservation (valeur)
- Numérique direct
- Agences de voyages en ligne
- Entreprises / MICE
- Agents de gros et agents traditionnels
- Par région géographique (valeur)
- Bangkok et plaines centrales
- Thaïlande du Nord
- Thaïlande du Nord-Est
- Thaïlande de l'Est
- Thaïlande du Sud
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire utiliserait des sources telles que les statistiques d'hébergement et d'activité commerciale de l'Office national des statistiques, les séries de visiteurs du ministère du Tourisme et des Sports, les mises à jour de destinations de l'Office du tourisme de Thaïlande, l'enquête sur le sentiment des entreprises de la Banque de Thaïlande, et les dépôts auprès de la Bourse de Thaïlande pour établir l'offre d'hébergement, la demande, les conditions d'exploitation et le contexte des opérateurs cotés. Ces sources permettent de distinguer l'activité d'hébergement payant des dépenses touristiques plus larges et d'aider à suivre les différences entre les destinations et les types de propriétés en Thaïlande.
Les rapports annuels des entreprises, les documents destinés aux investisseurs, les dépôts réglementaires et la presse économique thaïlandaise réputée fourniraient des recettes des opérateurs, des ajouts de chambres, des prix et des recoupements d'investissement. Les sources mentionnées sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des propriétaires d'hôtels et d'appartements avec services en Thaïlande, des directeurs généraux, des responsables des revenus et commerciaux, des gestionnaires d'actifs, ainsi que des spécialistes du tourisme ou du MICE. Leurs contributions permettraient de tester les résultats secondaires sur l'occupation, les tarifs des chambres, la répartition des canaux, la classe de propriété et la demande régionale, tandis que les lacunes non résolues seraient consignées et vérifiées par rapport aux indicateurs d'exploitation indépendants et publics. Les éléments probants des répondants et de la recherche documentaire seraient triangulés avant d'alimenter le modèle de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Une estimation descendante commencerait par les dépenses d'hébergement payant en Thaïlande et les réconcilierait avec l'activité hôtelière et des appartements avec services, avec des vérifications ascendantes sélectives utilisant l'inventaire de chambres échantillonné, l'occupation, les tarifs journaliers moyens et les revenus par chambre disponible des opérateurs. Les arrivées et les voyages intérieurs indiquent le bassin de séjours potentiels, tandis que l'offre active de chambres et l'occupation estiment les nuitées vendues, et les tarifs moyens convertissent ces nuitées en valeur d'hébergement. Les dépôts des opérateurs cotés et les données sur les canaux aident à vérifier la couverture du marché et la répartition des réservations. Les parts par classe, type d'opérateur, canal de réservation et région seraient construites à partir des inventaires de propriétés, des communications des opérateurs, des modèles de tarifs et d'occupation, et des données sur les réservations, puis réconciliées de sorte que chaque ensemble de parts totalise le montant global. Une régression multivariée peut projeter la valeur en utilisant la demande des visiteurs, la capacité en chambres, l'occupation, les tarifs moyens, les coûts salariaux et de services publics, et les ouvertures planifiées, avec une analyse de scénarios pour les variations des voyages entrants et du calendrier de développement. Lorsqu'une vérification ascendante manque d'observations fiables sur l'inventaire, l'occupation ou les tarifs, les analystes utiliseraient l'indicateur public comparable le plus proche, documenteraient l'écart résiduel et vérifieraient si l'estimation descendante reste cohérente. Des experts opérateurs basés en Thaïlande examineraient si chaque facteur de prévision et la direction de chaque segment correspondent aux conditions commerciales.
Cycle de validation des données et de mise à jour
Les analystes triangularaient les dépenses d'hébergement par rapport aux tendances des visiteurs et des voyages intérieurs, à l'offre active de chambres, à l'occupation, aux tarifs moyens et aux communications des opérateurs, puis examineraient les différences significatives entre ces signaux indépendants. Les contrôles d'anomalies compareraient chaque estimation avec les évolutions historiques et les régions ou classes adjacentes. Les réviseurs retraceraient les écarts jusqu'aux définitions des sources, à la couverture, au calendrier ou aux erreurs d'unité, les résoudraient et effectueraient une révision analytique en plusieurs étapes avant la validation finale. Un nouveau contact serait déclenché lorsque les éléments probants des répondants entrent en conflit avec les indicateurs publics, lorsqu'un opérateur modifie sa base de reporting, ou lorsqu'une ouverture, fermeture, modification réglementaire ou choc de demande significatif modifie les hypothèses. Le modèle serait actualisé annuellement, mis à jour entre les cycles pour les événements significatifs, et soumis à une nouvelle révision avant livraison.
Taille du marché de l'hôtellerie en Thaïlande selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de l'hôtellerie en Thaïlande mesure le chiffre d'affaires annuel provenant de l'hébergement payant fourni par les hôtels et les appartements avec services en Thaïlande.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Lorsqu'une vérification ascendante manque d'observations fiables sur l'inventaire, l'occupation ou les tarifs, les analystes utiliseraient l'indicateur public comparable le plus proche, documenteraient l'écart résiduel et vérifieraient si l'estimation descendante reste cohérente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 26,52 milliards USD (2027) | |
| Global Consultancy A | 22,36 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 15,7 % à la valeur 2027 de ce rapport de 26,52 milliards USD, 2 ans plus tard. Sa base 2025 et son taux de croissance prévu de 6,8 % sont inférieurs à l'année ultérieure et au taux de 7,6 % de l'estimation acceptée. La page inclut également les revenus annexes des hôtels et des opérateurs d'hébergement supplémentaires. |
| Global Consultancy B | 32,5 milliards USD (2024) | Sur la base de 2024, cette estimation est supérieure de 22,5 % à la valeur 2027 de ce rapport de 26,52 milliards USD, 3 ans plus tard. Son marché plus large inclut les complexes hôteliers et les hébergements chez l'habitant, qui dépassent le périmètre accepté des hôtels et appartements avec services. |
Les analystes de Mordor Intelligence triangularaient les dépenses d'hébergement par rapport aux tendances des visiteurs et des voyages intérieurs, à l'offre active de chambres, à l'occupation, aux tarifs moyens et aux communications des opérateurs, puis examineraient les différences significatives entre ces signaux indépendants.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché de l'hôtellerie en Thaïlande ?
Le marché était évalué à 24,53 milliards USD en 2026 et devrait croître de 26,52 milliards USD en 2027 à 38,25 milliards USD d'ici 2032, à un CAGR de 7,6 % durant 2027-2032.
Qu'est-ce qui soutient la demande de séjours hôteliers en Thaïlande ?
La croissance des visiteurs en provenance d'Inde et de Russie en 2025 et les 86,68 millions de voyages intérieurs de la Thaïlande durant janvier-mai 2026 soutiennent l'audience pour les séjours hôteliers.
Quel type d'hôtel domine la valeur de l'hébergement en Thaïlande ?
Les hôtels indépendants détenaient 57,13 % de la valeur du marché en 2026. Les hôtels de chaîne devraient connaître la croissance la plus rapide avec un CAGR de 9,2 % durant 2027-2032.
Quelles entreprises sont les principaux acteurs du secteur hôtelier en Thaïlande ?
Minor International (MINT), Accor Group, Marriott International, Centara Hotels & Resorts (CENTEL) et Dusit Thani Public Co. sont des acteurs majeurs.
Quel défi opérationnel affecte la croissance hôtelière thaïlandaise ?
Une enquête d'août 2026 auprès de 123 établissements d'hébergement a révélé que davantage d'hôtels signalaient des pénuries de main-d'œuvre qu'en juillet. Les lacunes affectaient principalement la qualité du service et n'avaient pas réduit le nombre de clients que les hôtels pouvaient accueillir.
Quelles régions thaïlandaises dominent les dépenses hôtelières et en appartements avec services, et leur croissance ?
Bangkok et les Plaines Centrales ont dominé avec 39,56 % de la valeur du marché en 2026. La Thaïlande de l'Est devrait connaître la croissance la plus rapide avec un CAGR de 9,2 % durant 2027-2032.