
Taille et Part du Marché des Logiciels de Calcul Haute Performance (HPC)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
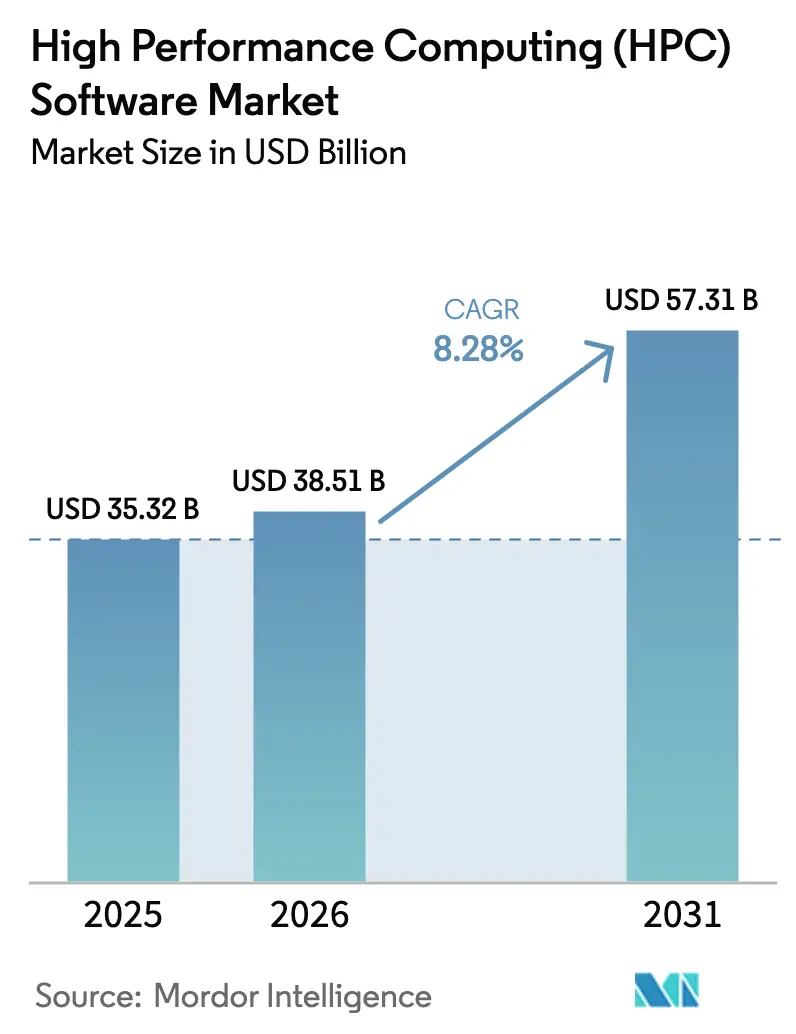
| Taille du Marché (2026) | 38.51 Milliards de dollars |
| Taille du Marché (2031) | 57.31 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.28 % |
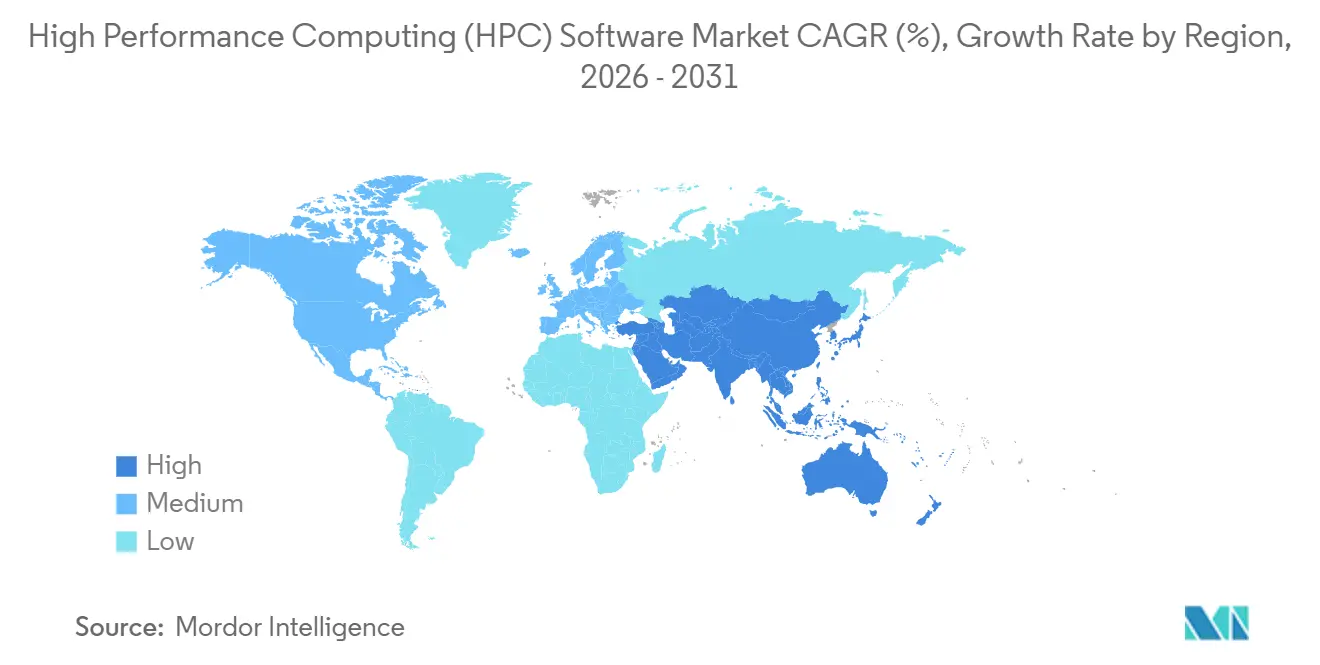
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
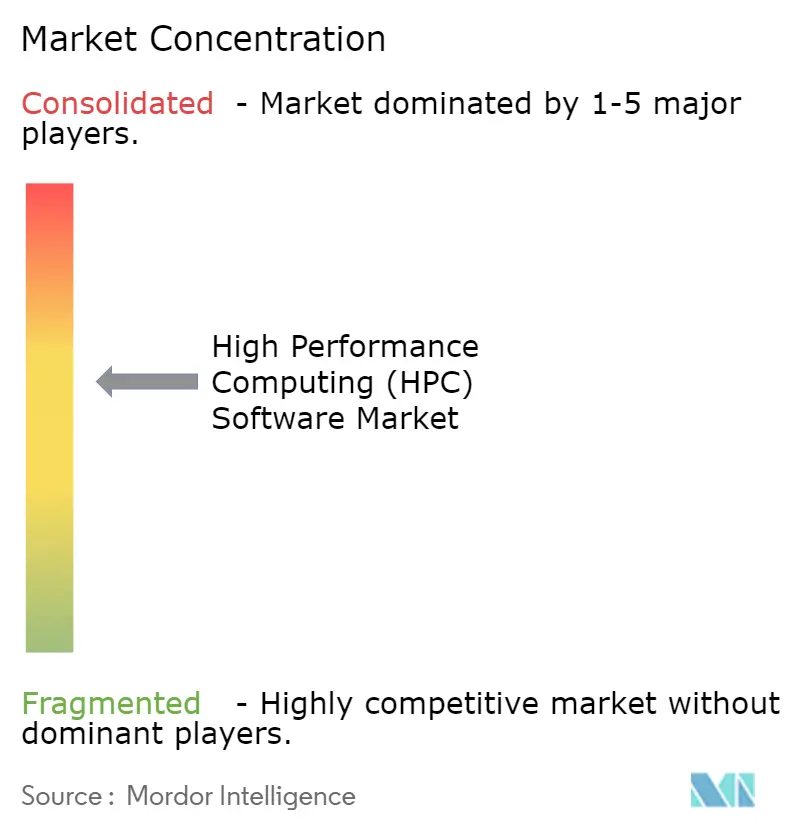
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Logiciels de Calcul Haute Performance (HPC) par Mordor Intelligence
La taille du Marché des Logiciels de Calcul Haute Performance devrait augmenter de 35,32 milliards USD en 2025 à 38,51 milliards USD en 2026 et atteindre 57,31 milliards USD d'ici 2031, avec un CAGR de 8,28% sur la période 2026-2031.
L'expansion des architectures cloud natives, des « néoclouds » à forte densité de GPU et des mandats d'IA souveraine redessinent les priorités d'approvisionnement, orientant les charges de travail des clusters sur site à forte intensité capitalistique vers des modèles de consommation élastiques. Les fournisseurs qui optimisent les ordonnanceurs pour des parcs de GPU hétérogènes, intègrent des boîtes à outils de conformité pour les règles de résidence des données et exposent des contrôles de coûts en temps réel captent une croissance disproportionnée. La dynamique concurrentielle favorise les plateformes qui fusionnent la flexibilité open source avec la facilité des services gérés, permettant aux entreprises de déplacer des tâches de simulation, de sciences de la vie et d'entraînement d'IA entre les géographies pour l'arbitrage de prix. Les entrants néocloud, financés par des lignes de crédit adossées aux GPU, pratiquent des prix inférieurs aux hyperscalers sur le tarif horaire GPU tout en licenciant les mêmes gestionnaires de charges de travail qui alimentent les systèmes exascale, intensifiant les pressions de différenciation logicielle.
Principaux Enseignements du Rapport
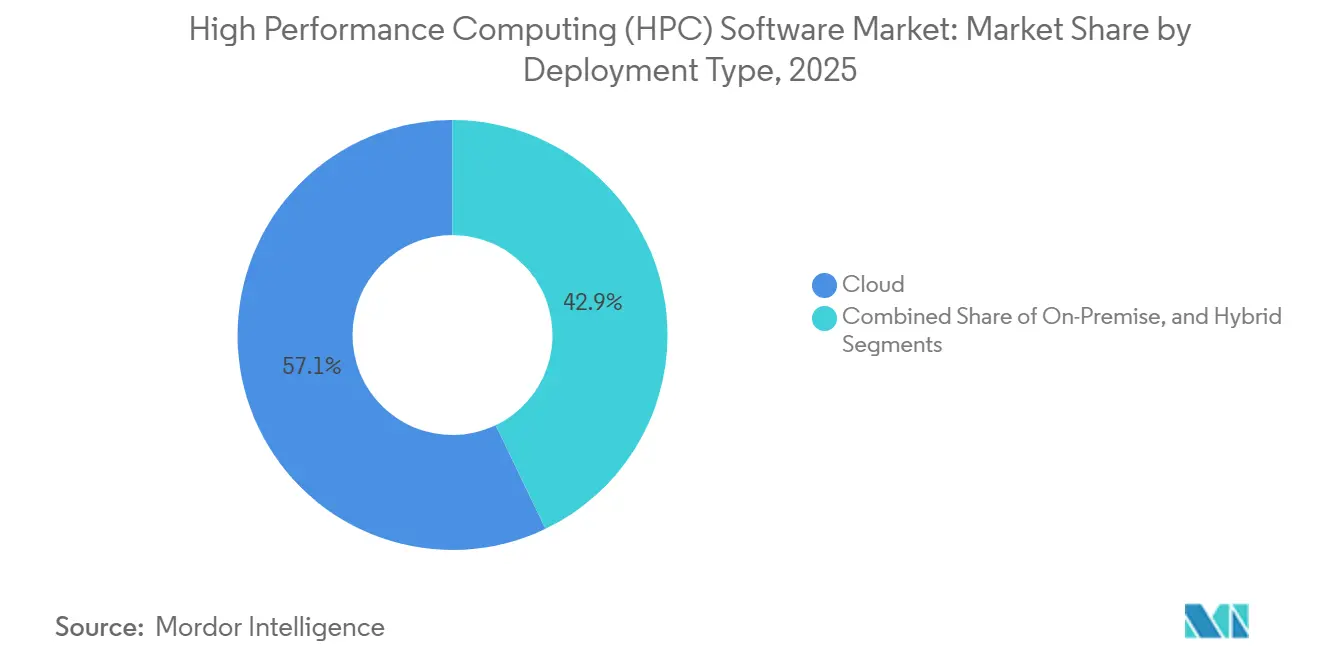
- Par type de déploiement, le cloud a représenté 57,12% de la part des revenus en 2025, tandis que les configurations hybrides progressent à un CAGR de 8,82% jusqu'en 2031.
- Par catégorie de logiciels, les gestionnaires de charges de travail et les ordonnanceurs détenaient 28,41% de la part du marché des logiciels HPC en 2025, tandis que la gestion des données et les systèmes de fichiers se développent à un CAGR de 9,26% jusqu'en 2031.
- Par modèle de service, l'infrastructure HPC en tant que service a capté 41,29% de la part des revenus en 2025 ; le logiciel HPC en tant que service croît à un CAGR de 8,76% jusqu'en 2031.
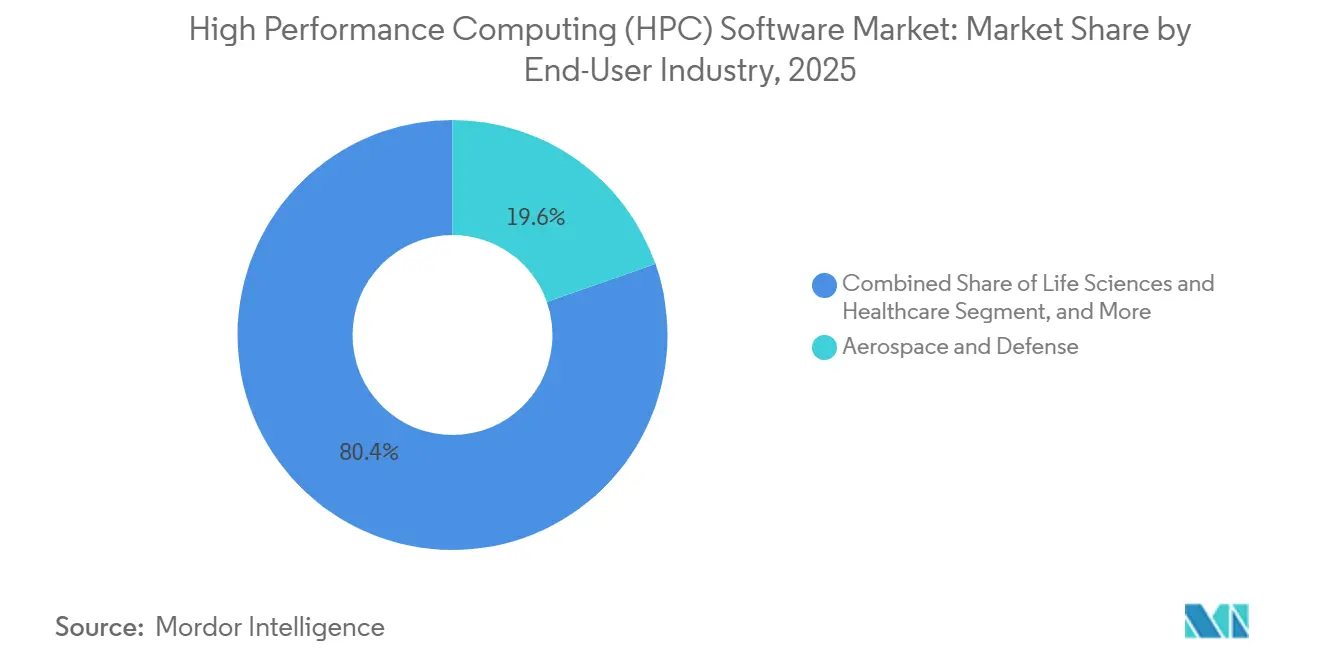
- Par secteur d'utilisateur final, l'aérospatiale et la défense représentaient 19,63% des dépenses en 2025, tandis que les sciences de la vie et la santé s'accélèrent à un CAGR de 9,55% jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 64,89% des revenus en 2025, tandis que les entreprises de taille intermédiaire se développent à un CAGR de 8,95% jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,92% de part en 2025, et l'Asie-Pacifique progresse à un CAGR de 9,06% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption rapide des logiciels HPC basés sur le cloud | +9.20% | Mondial, avec une concentration des hyperscalers en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexité croissante de l'entraînement IA/ML nécessitant des ordonnanceurs avancés | +11.80% | Mondial, porté par les pôles d'IA en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des néoclouds à forte densité de GPU créant un nouveau TAM logiciel | +8.70% | Amérique du Nord et Europe en cœur, débordement vers le Moyen-Orient | Court terme (≤ 2 ans) |
| L'écosystème open source abaisse les barrières à l'entrée pour les PME | +6.40% | Mondial, avec la plus forte adoption en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Ordonnancement énergétiquement conscient pour optimiser les centres de données contraints en énergie | +5.30% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Modules de conformité axés sur la souveraineté dans les piles HPC | +7.10% | Europe, Asie-Pacifique, Moyen-Orient avec des mandats de localisation des données | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption Rapide des Logiciels HPC Basés sur le Cloud
Les clusters cloud natifs permettent aux organisations de déployer des milliers de cœurs CPU et GPU en quelques heures, contournant les cycles d'amortissement pluriannuels qui pèsent sur les budgets d'investissement. Les structures réseau améliorées offrent désormais un débit instance à instance de 400 Gbps, comblant l'écart de latence qui reléguait autrefois les tâches CFD étroitement couplées aux systèmes sur site.[1]Amazon Web Services, « AWS ParallelCluster », amazon.com Les ordonnanceurs intégrés à ces services mélangent automatiquement la capacité spot et à la demande, réduisant les coûts unitaires tout en préservant les garanties de délai. Les images open source, les architectures de référence et les scripts d'installation gérés réduisent le temps de déploiement de plusieurs jours à quelques minutes, libérant les équipes R&D pour itérer sur les modèles plutôt que de monter des serveurs en rack. Les fonctions financières et de gouvernance favorisent également la transition : le passage des dépenses HPC du capex à l'opex améliore la trésorerie et aligne les dépenses sur les jalons des projets.[2]Google Cloud, « Boîte à Outils de Calcul Haute Performance », google.com
Complexité Croissante de l'Entraînement IA/ML Nécessitant des Ordonnanceurs Avancés
L'entraînement des modèles de fondation s'étend désormais sur des dizaines de milliers de GPU de classe H100, mettant à rude épreuve les gestionnaires de files d'attente hérités qui manquent de conscience de la topologie GPU. Les nouveaux algorithmes de Slurm 24.05 capturent les métadonnées de bande passante du tissu réseau, assignent les tâches à des îlots NVLink étroitement liés et réduisent les surcharges all-reduce jusqu'à 35%, raccourcissant les cycles d'entraînement de plusieurs jours.[3]NVIDIA Corporation, « Architecture NVLink et NVSwitch », nvidia.com Les tailles de points de contrôle approchant plusieurs téraoctets obligent les ordonnanceurs à coordonner les E/S parallèles, la tolérance aux pannes et les politiques de préemption sur les nœuds de débordement cloud. Les opérateurs basés sur Kubernetes étendent ces capacités, mais les entreprises exécutant des codes CFD lourds en Fortran aux côtés de charges de travail PyTorch s'appuient toujours sur des ordonnanceurs hybrides qui font le pont entre les scripts batch et les conteneurs. Les fournisseurs qui encapsulent ces complexités dans des modèles et des plans directeurs connaissent une adoption rapide, notamment dans les laboratoires pharmaceutiques et de modélisation climatique qui ne peuvent tolérer les délais de redémarrage.
Expansion des Néoclouds à Forte Densité de GPU Créant un Nouveau TAM Logiciel
CoreWeave, Lambda et des spécialistes similaires ont financé des milliards USD en mettant en gage leur inventaire de GPU comme garantie, créant une nouvelle capacité d'infrastructure en dehors des cycles d'approvisionnement des hyperscalers. Leur différenciation repose sur le logiciel, pas sur le matériel : des opérateurs Kubernetes personnalisés exposent des API de tarification en temps réel et migrent automatiquement les tâches vers la zone la moins chère en quelques secondes. Faute d'équipes d'ordonnancement internes, la plupart licencient des gestionnaires de charges de travail commerciaux ou contribuent des correctifs à des projets open source, élargissant le revenu total adressable pour les éditeurs de logiciels. Des contrats tels que l'accord GPU pluriannuel entre CoreWeave et OpenAI soulignent que les fonctionnalités d'orchestration telles que le plafonnement des coûts, la mise à l'échelle en rafale et les pistes d'audit sont désormais des critères d'appel d'offres clés plutôt que le nombre brut de téraflops. La concurrence qui en résulte pousse les hyperscalers à accélérer leurs feuilles de route de fonctionnalités, au bénéfice du marché plus large des logiciels de calcul haute performance (HPC).
Modules de Conformité Axés sur la Souveraineté dans les Piles HPC
L'Entreprise Commune EuroHPC impose des couches logicielles auditables et contrôlées au niveau national sur les clusters financés par des fonds publics, obligeant les fournisseurs à publier le code source ou à autoriser la mise sous séquestre du code. Des règles similaires dans la Mission Nationale de Supercalcul de l'Inde contraignent les intergiciels à étiqueter les données avec des métadonnées géographiques et à bloquer l'entraînement de modèles transfrontaliers. Les contrôles à l'exportation américains poussent les multinationales à mettre en œuvre des ensembles de fonctionnalités verrouillés par région, fragmentant les bases de code tout en créant une demande pour des moteurs de configuration pilotés par des politiques. Les modules de conformité qui automatisent la journalisation des audits, permettent une gestion granulaire des clés et s'intègrent aux fournisseurs d'identité régionaux deviennent ainsi des critères d'achat essentiels. Les projets open source gagnent du terrain parce que les acheteurs souverains peuvent inspecter eux-mêmes les chemins de code, tandis que les fournisseurs commerciaux remportent des contrats en regroupant des rapports de validation et des binaires de démarrage sécurisé.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Sécurité des données et préoccupations relatives à la propriété intellectuelle dans le cloud multi-locataire | -3.80% | Mondial, aigu dans les secteurs réglementés (BFSI, santé, défense) | Court terme (≤ 2 ans) |
| Pénurie d'administrateurs qualifiés en logiciels HPC | -4.20% | Mondial, plus sévère en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Hausse des coûts de licence et de support logiciel | -2.60% | Amérique du Nord et Europe, impactant les segments académiques et PME | Moyen terme (2-4 ans) |
| Normes fragmentées entravant l'interopérabilité | -2.10% | Mondial, avec un verrouillage fournisseur concentré dans les écosystèmes propriétaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sécurité des Données et Préoccupations relatives à la Propriété Intellectuelle dans le Cloud Multi-Locataire
Les exploits par canal auxiliaire démontrés sur les hiérarchies de mémoire GPU partagées soulèvent des signaux d'alarme pour les entreprises pharmaceutiques et de semi-conducteurs qui traitent les poids des modèles comme une propriété intellectuelle exclusive. Les institutions financières gérant des modèles de capital Bâle III hésitent à migrer vers des clusters partagés sans isolation matérielle des locataires. L'ambiguïté concernant la garde des clés de chiffrement dans le cadre des accords de responsabilité partagée du cloud complique davantage les évaluations des risques. Les entreprises ajoutent donc un chiffrement au niveau de la couche applicative ou des techniques homomorphes qui augmentent les coûts d'exécution et les latences, tempérant le rythme de migration. Les régulateurs ont commencé à rédiger des cadres d'assurance cloud sectoriels, mais tant que les fournisseurs de matériel n'expédient pas des fonctionnalités d'isolation des locataires par défaut, le frein persiste.
Pénurie d'Administrateurs Qualifiés en Logiciels HPC
La combinaison de réseaux optimisés pour MPI avec l'orchestration de conteneurs exige des talents maîtrisant les deux domaines, mais les universités favorisent les programmes centrés sur l'apprentissage automatique, réduisant le vivier de spécialistes en calcul parallèle. Le délai médian de recrutement pour les administrateurs HPC seniors dépasse six mois, obligeant les entreprises à s'appuyer sur des prestataires de services gérés qui facturent des tarifs premium pour des clusters clés en main. La pénurie retarde les projets de cloud hybride, car peu d'ingénieurs peuvent scripter des passerelles de soumission de tâches couvrant les partitions Slurm sur site et les pods Kubernetes cloud. Les fournisseurs du marché des logiciels de calcul haute performance (HPC) répondent avec des portails sans code et des plugins « autoscaler », mais l'écart de compétences reste un frein à l'adoption jusqu'à ce que les programmes de formation se réalignent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Déploiement :
Les Configurations Hybrides Conccilient Latence et ÉlasticitéLes déploiements hybrides représentent la trajectoire de croissance la plus rapide à un CAGR de 8,82%, associant des clusters sur site pour les CFD critiques en termes de latence avec des débordements cloud pour les balayages Monte Carlo. Les entreprises intègrent les plugins de débordement cloud Slurm ou la fédération de nœuds sur site d'Azure CycleCloud, créant une file d'attente unifiée qui masque les frontières d'infrastructure. Les obstacles d'authentification diminuent à mesure qu'AWS Direct Connect et la fédération Active Directory permettent une gestion cohérente des identifiants, réduisant les frictions de déploiement. Les organisations dimensionnent le matériel propriétaire à l'utilisation moyenne et font déborder les pics vers le cloud, réduisant le capital inactif et lissant les budgets opérationnels.
L'adoption hybride fait également progresser les objectifs de conformité car les données sensibles résident sur des racks dédiés tandis que les charges de travail transitoires exploitent l'élasticité ailleurs, satisfaisant les audits ISO 27001. Les goulots d'étranglement du transfert de données persistent pour les E/S étroitement couplées, mais les systèmes de fichiers à cohérence de cache émergents atténuent les pénalités de latence. À mesure que les marchés spot régionaux s'élargissent, les ordonnanceurs pondèrent les frais d'egress réseau par rapport aux temps d'attente en file, acheminant les tâches vers la géographie la moins chère qui respecte encore les SLA. Par conséquent, le marché des logiciels de calcul haute performance (HPC) intègre des modules de prévision dynamique des coûts directement dans les tableaux de bord de soumission de tâches, permettant aux utilisateurs de prévisualiser les dépenses avant le lancement.


Par Catégorie de Logiciels :
La Gestion des Données Dépasse les Ordonnanceurs en Vélocité de CroissanceLes ordonnanceurs restent fondamentaux, mais leur part de 28,41% en 2025 croît modestement car les versions open source plafonnent la monétisation. En revanche, la gestion des données et les systèmes de fichiers affichent un CAGR de 9,26% car la génomique et l'inférence en temps réel poussent le débit de lecture-écriture vers plusieurs téraoctets par seconde. WekaFS, avec NVMe sur Fabrics, marie les performances SSD à l'économie du stockage objet, sécurisant des contrats dans des laboratoires de cryo-microscopie électronique qui avaient précédemment saturé les systèmes de fichiers parallèles traditionnels.
À mesure que les clusters s'étendent sur plusieurs régions cloud, les systèmes de fichiers à espace de noms global et les moniteurs de consommation de licences deviennent indispensables, incitant les fournisseurs à regrouper des moteurs de télémétrie qui corrèlent coût et performance. Les bibliothèques intergicielles, bien que banalisées par OpenMPI, génèrent encore des revenus de maintenance là où des piles de code validées excluent la dérive de version. Les logiciels applicatifs, ancrés dans des décennies de simulations validées, poursuivent des modèles d'abonnement qui s'intègrent à la facturation des places de marché cloud. Dans toutes les catégories, les fournisseurs tissent des fonctionnalités énergétiquement conscientes et des crochets de conformité pour se différencier, soulignant le passage du marché des logiciels HPC de la performance brute à la valeur pilotée par les politiques.
Par Modèle de Service :
Le SaaS Abstrait la Complexité Opérationnelle pour des Marges PremiumLe logiciel HPC en tant que service croît à un CAGR de 8,76% jusqu'en 2031 car il élimine la barrière d'expertise en ordonnancement. Des plateformes telles que Rescale encapsulent la soumission de tâches dans des formulaires navigateur, enchérissent automatiquement sur les instances spot et archivent les résultats, ne facturant que les minutes de calcul consommées. En revanche, l'infrastructure en tant que service, qui a capté 41,29% de la part des revenus en 2025, convient aux entreprises disposant d'équipes internes capables de compiler des chaînes d'outils personnalisées et d'optimiser les structures réseau.
La plateforme en tant que service fait la différence, regroupant compilateurs et bibliothèques mais laissant la gestion des files d'attente aux utilisateurs ; elle attire les laboratoires de recherche migrant de clusters financés par des subventions vers des crédits cloud. Les services gérés ciblent les secteurs réglementés qui nécessitent une disponibilité garantie par SLA et des audits de conformité, intégrant des moteurs de politique qui appliquent automatiquement la localisation des données. La facturation basée sur la consommation protège les directeurs financiers des dépassements surprises car les tableaux de bord exposent le coût projeté avant le lancement de la tâche. À mesure que les listes de places de marché prolifèrent, la concurrence entre fournisseurs se concentre sur les certifications de sécurité, les rapports de conformité et les options de paiement localisées.
Par Secteur d'Utilisateur Final :
Les Sciences de la Vie s'Accélèrent grâce aux Percées en Prédiction de StructuresLes sciences de la vie et la santé sont en bonne voie pour un CAGR de 9,55% grâce à AlphaFold3, qui a réduit les temps de criblage in silico et engendré de nouveaux pipelines pour l'amarrage protéine-ligand. Des initiatives de génome entier comme UK Biobank déversent des exaoctets dans des flux de travail d'appel de variants parallélisés sur des milliers de nœuds, soutenant la demande de systèmes de fichiers à haut débit. L'aérospatiale et la défense, tout en représentant 19,63% des dépenses de 2025, croissent plus modestement en raison des cycles budgétaires et de la conformité aux contrôles à l'exportation.
Les services bancaires et financiers emploient le HPC pour l'analyse des risques en temps réel mais avancent prudemment sur les migrations cloud jusqu'à ce que les solutions de chiffrement et d'audit arrivent à maturité. Les entreprises énergétiques exécutent des simulations de réservoir sur des clusters GPU étroitement couplés et adoptent des ordonnanceurs conscients du carbone pour s'aligner sur les objectifs de réduction des émissions. La fabrication s'appuie sur des boucles de conception générative qui font monter les besoins de calcul de manière irrégulière, rendant le SaaS à l'usage attractif. Les utilisateurs académiques et gouvernementaux gravitent vers des piles open source pour s'adapter à des budgets contraints, mais s'appuient sur le support commercial pour la vérification de la conformité.
Par Taille d'Organisation :
Les Entreprises de Taille Intermédiaire Exploitent l'Économie Open SourceLes grandes entreprises ont conservé 64,89% des revenus en 2025 grâce aux centres HPC mondiaux et aux licences à tarifs dégressifs. Pourtant, les entreprises de taille intermédiaire connaissent la progression la plus rapide à un CAGR de 8,95% car le modèle sans licence de Slurm et les piles conteneurisées éliminent les coûts d'entrée à six chiffres. Les forums communautaires, les recettes GitHub et les crédits des fournisseurs cloud permettent aux entreprises à forte intensité de R&D de déployer des clusters de 100 nœuds sans recruter d'administrateurs dédiés.
Les petites entreprises adoptent le SaaS HPC pour contourner toute gestion d'infrastructure, transformant le calcul en service mesuré. Les flux de capital-risque s'orientent vers les startups qui intègrent directement les charges de travail HPC dans la découverte de médicaments ou la modélisation de matériaux, confiantes que la capacité élastique supprime les contraintes matérielles. L'effet de démocratisation alimente une consommation logicielle plus large : les moniteurs de performance, les analyseurs de coûts et les traceurs de licences deviennent des compléments indispensables à mesure que le nombre de clusters augmente.
Analyse Géographique
Marché des Logiciels de Calcul Haute Performance (HPC) en Asie-Pacifique
L'Asie-Pacifique enregistre la trajectoire la plus prononcée avec un CAGR de 9,06 % jusqu'en 2031, portée par des programmes d'IA souverains financés par l'État en Chine, en Inde et au Japon. Le 14e Plan quinquennal de la Chine soutient les systèmes d'exploitation et les bibliothèques MPI indigènes afin de contourner les contrôles à l'exportation, engendrant un écosystème logiciel localisé qui s'intègre directement aux infrastructures exascale. La Mission nationale de supercalcul de l'Inde déploie des intergiciels qui imposent des règles de résidence des données, créant une base d'acheteurs captifs pour les ordonnanceurs maintenus localement. Le succès du Fugaku à architecture ARM du Japon galvanise les éditeurs de compilateurs et de bibliothèques pour optimiser les solutions sur silicium non-x86, élargissant ainsi la diversité des plateformes.
Marché des Logiciels de Calcul Haute Performance (HPC) en Amérique du Nord et en Europe
L'Amérique du Nord, qui détient 38,92 % de part de marché en 2025, bénéficie des économies d'échelle hyperscale et des marchés publics de défense, mais affiche une croissance modérée à mesure que les entreprises optimisent leurs réservations existantes plutôt que d'étendre leur empreinte. Les clouds souverains au sein des États-Unis ouvrent de nouvelles niches pour les charges de travail axées sur la conformité, tandis que les acteurs Neocloud captent la demande excédentaire grâce à des remises sur les heures GPU. Le cadre réglementaire européen impose des couches logicielles auditables et des opérations tenant compte de l'empreinte carbone, poussant les éditeurs à certifier leur conformité à la fois avec la Loi sur la cyberrésilience et la Directive sur l'efficacité énergétique.
Marché des Logiciels de Calcul Haute Performance (HPC) au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique s'appuient sur des clusters d'IA financés par les pétrodollars pour diversifier leurs économies, en contractant des partenaires Neocloud pour la capacité jusqu'à ce que les centres de données locaux montent en puissance. Les consortiums académiques d'Amérique du Sud sont pionniers dans l'adoption de l'open source, mais font face à des financements intermittents, s'appuyant sur des crédits cloud régionaux pour la capacité en rafale. Dans toutes les régions, le marché des logiciels de calcul haute performance (HPC) intègre des packs linguistiques, une facturation localisée et des paramètres de résidence des données régionaux afin de répondre aux clauses d'approvisionnement propres à chaque pays.

Paysage réglementaire
Les fournisseurs et opérateurs de logiciels de calcul haute performance (HPC) font face à un ensemble de contraintes de plus en plus strictes à l'intersection des contrôles à l'exportation, de la gouvernance de l'IA et des exigences de souveraineté, qui déterminent de plus en plus où les clusters peuvent être construits et comment les couches d'orchestration sont configurées. Aux États-Unis, le Bureau of Industry and Security (BIS) a continué d'affiner les contrôles relatifs à l'informatique avancée et aux superordinateurs à travers des règles et des orientations couvrant les actions d'avril 2024 et de janvier 2025. Les orientations de mai 2026 ont clarifié les déclencheurs de licence liés non seulement à la destination, mais aussi au lieu du siège social ou de la société mère ultime des entités associées au groupe de pays D:5 ou à Macao. Ces mesures affectent les achats, la disponibilité des fonctionnalités et les flux de conformité pour les environnements HPC centrés sur les GPU utilisés pour l'entraînement de l'IA et la simulation.
En Europe, l'AI Act de l'UE introduit des obligations horizontales pour les systèmes d'IA à haut risque, avec une échéance d'application en août 2026 pour les principales exigences liées au risque élevé. Les acheteurs pressent donc les fournisseurs de renforcer la documentation, la traçabilité et les capacités de gouvernance dans l'ensemble de la pile logicielle HPC. Pour les déploiements mondiaux, le résultat pratique est un besoin plus explicite de configuration logicielle adaptée à la région, de contrôles auditables et de segmentation pilotée par des politiques dans les environnements hybrides et multi-locataires, alors que les organisations concilient les contrôles américains basés sur les ECCN avec les exigences de gouvernance de l'IA à l'échelle de l'UE.
Paysage Concurrentiel
La concurrence est modérée, aucun fournisseur ne dépassant une empreinte monopolistique, mais des poches de forte concentration émergent autour de CUDA et de Slurm. La chaîne d'outils CUDA de NVIDIA jouit d'une fidélité ancrée, mais des alternatives ouvertes comme ROCm et oneAPI attirent les chercheurs de portabilité multi-fournisseurs. La présence de Slurm sur plus de 60% des machines du TOP500 crée des effets de réseau qui découragent les migrations, surtout là où les compétences et les scripts des administrateurs se sont figés au fil des années. Les hyperscalers superposent des API propriétaires d'optimisation des coûts sur des ordonnanceurs ouverts, capturant de la valeur tout en maintenant des coûts de sortie bas pour les clients.
Les fournisseurs néocloud se différencient en livrant des fonctionnalités d'orchestration en avance sur les hyperscalers, telles que la facturation GPU à la seconde et l'arbitrage de zone en temps réel. Les fournisseurs de simulation hérités défendent leurs marges en s'aventurant dans le SaaS, intégrant la mesure des licences et des connecteurs CAO basés sur navigateur. L'ordonnancement énergétiquement conscient et l'automatisation de la conformité représentent des opportunités d'espace blanc car peu de suites commerciales offrent un support prêt à l'emploi malgré des économies de coûts démontrées. Les dépôts de brevets pour le regroupement de bacs conscient des GPU et le MPI conteneurisé ont augmenté de 40% en 2024, soulignant un pivot de la différenciation matérielle vers l'optimisation algorithmique.
Les mouvements stratégiques illustrent le changement sur le marché des logiciels de calcul haute performance (HPC) : le lancement HBv4 de Microsoft Azure associe des puces AMD à haute densité de cœurs avec des optimiseurs de coûts Slurm ; l'acquisition de Juniper par Hewlett Packard Enterprise marie les réseaux natifs IA aux piles logicielles Cray ; et les serveurs Dell XE9680 refroidis par liquide intègrent Bright Cluster Manager pour maîtriser les GPU de 700 watts. Chacun souligne que les lancements matériels arrivent désormais accompagnés de logiciels de gestion optimisés pour réduire le délai de mise en valeur.
Leaders du Secteur des Logiciels de Calcul Haute Performance (HPC)
Dell EMC
Hewlett Packard Enterprise Development LP
IBM Corporation
Intel Corporation
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Calcul Haute Performance (HPC)
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Altair Engineering Inc.
- ANSYS, Inc.
- Dassault Systèmes SE
- Dell Technologies Inc.
- Intel Corporation
- Oracle Corporation
- NVIDIA Corporation
- Adaptive Computing Enterprises, Inc.
- SchedMD LLC
- Bright Computing B.V.
- Rescale, Inc.
- Atos SE
- Fujitsu Limited
- Lenovo Group Limited
- NEC Corporation
- CoreWeave, Inc.
Lire l’analyse des entreprises de logiciels de calcul haute performance (hpc)

Opportunités de marché et perspectives d'avenir
Les déploiements de calcul souverain et les programmes publics centrés sur l'IA stimulent l'activité d'achat à court terme pour les planificateurs, la gestion des données et les couches de gouvernance capables de fonctionner dans des environnements hétérogènes et multi-locataires. En avril 2026, le gouvernement du Canada a ouvert les candidatures pour son Programme d'infrastructure de calcul souverain pour l'IA (financé via les budgets 2024 et 2025) afin de construire des systèmes HPC à grande échelle optimisés pour l'IA. Parallèlement, le gouvernement britannique a financé des extensions de calcul, notamment la mise à niveau du centre de supercalcul de Cambridge (annoncée en janvier 2026, opérationnelle au printemps 2026) et le superordinateur Sunrise AI de l'UK Atomic Energy Authority à Culham (45 millions GBP annoncés en mars 2026, avec un début d'exploitation prévu en juin 2026). Ensemble, ces initiatives augmentent la demande de logiciels prenant en charge le partitionnement sécurisé, le suivi de l'utilisation et les opérations conformes dans les installations nationales et les écosystèmes de recherche affiliés.
Les feuilles de route des fournisseurs convergent également les opérations HPC et IA autour d'environnements conteneurisés à capacité hybride, créant de la place pour des outils qui réduisent la charge des administrateurs tout en améliorant la gouvernance des coûts et de l'énergie. En juin 2026, Siemens Digital Industries Software a publié HPCWorks 2026.1, ajoutant une planification GPU améliorée et une mise à l'échelle hybride, ainsi qu'une intégration de contrôle des coûts via HPCWorks Navops. À la même période, HPE a introduit Supercomputing Programming Software pour unifier les outils propriétaires et open-source dans un environnement de programmation conteneurisé, et a mis en avant les mises à jour du logiciel Slingshot 400 orientées multi-location. Ces initiatives indiquent des opportunités dans la planification tenant compte des licences, la gestion des données pour les workflows de points de contrôle et d'analyse multi-téraoctets, et des modules de conformité qui codifient la résidence, la journalisation d'audit et l'isolation des locataires dans les environnements HPC cloud, sur site et hybrides.
Recent Industry Developments in Marché des Logiciels de Calcul Haute Performance (HPC)
- Juin 2026 : Dell Technologies a élargi son Dell AI Factory avec le portefeuille NVIDIA en ajoutant de nouvelles plateformes PowerEdge positionnées pour les charges de travail HPC et IA de classe supercalcul, y compris des systèmes alignés sur les feuilles de route NVIDIA Vera CPU et Vera Rubin. Ces lancements lient les plateformes de calcul à des besoins d'intégration de pile de plus haut niveau, augmentant la demande de logiciels de gestion des charges de travail, d'orchestration du stockage et de gouvernance des coûts capables de s'étendre à travers des configurations denses en GPU.
- Mars 2026 : HPE a dévoilé des avancées de nouvelle génération en matière d'AI factory et de supercalcul avec NVIDIA, incluant la prise en charge de NVIDIA Mission Control pour l'orchestration des charges de travail. Cette initiative renforce un basculement vers des opérations intégrées et définies par logiciel dans les environnements IA et HPC, où la planification, l'application des politiques et les contrôles multi-locataires deviennent des différenciateurs clés pour les déploiements en entreprise et dans le secteur public.
- Septembre 2024 : Hewlett Packard Enterprise a finalisé son acquisition de Juniper Networks, visant à converger le réseau natif de l'IA avec les piles de supercalcul Cray. La transaction a renforcé la capacité de HPE à fournir une intégration plus étroite entre les infrastructures réseau et les logiciels HPC, prenant en charge des fonctionnalités telles que l'isolation des performances et l'automatisation, de plus en plus requises pour les grands clusters partagés.


Marché des Logiciels de Calcul Haute Performance (HPC) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus logiciels issus des outils utilisés pour exécuter, gérer, développer et optimiser les charges de travail de calcul haute performance, à travers les déploiements sur site et dans le cloud. Le périmètre inclut les couches essentielles présentes dans les environnements HPC, telles que les systèmes d'exploitation, les outils de développement, la gestion des systèmes et la virtualisation.
Exclusions du périmètre : les systèmes matériels, les équipements réseau et les dépenses autonomes en infrastructure de centre de données sont exclus, sauf si ces dépenses sont intégrées sous forme de revenus logiciels.
Aperçu de la segmentation
- Par Type de Déploiement
- Sur Site
- Cloud
- Hybride
- Par Catégorie de Logiciels
- Gestionnaires de Charges de Travail et Ordonnanceurs
- Intergiciels et Bibliothèques
- Logiciels Applicatifs
- Surveillance des Performances et Analytique
- Gestion des Licences et des Coûts
- Gestion des Données et Systèmes de Fichiers
- Par Modèle de Service
- HPC IaaS
- HPC PaaS
- HPC SaaS
- Services Gérés
- Par Secteur d'Utilisateur Final
- Aérospatiale et Défense
- BFSI
- Énergie et Services Publics
- Sciences de la Vie et Santé
- Fabrication
- Médias et Divertissement
- Établissements Académiques et de Recherche
- Gouvernement
- Par Taille d'Organisation
- Grandes Entreprises
- Entreprises de Taille Intermédiaire
- Petites Entreprises
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Benelux
- Pays Nordiques
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Turquie
- Israël
- CCG
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour le cadrage et le contexte, nous commençons par des références publiques et officielles qui expliquent d'où provient la demande en HPC et comment les dépenses informatiques évoluent selon la géographie. Les sources courantes incluent des indicateurs et publications de sources telles que la Banque mondiale, l'OCDE, l'Union internationale des télécommunications, les offices statistiques nationaux et les agences nationales de financement de la science et de la recherche, ainsi que des publications de centres de supercalcul.
Nous examinons également les dépôts d'entreprises, les transcriptions de résultats, les présentations aux investisseurs, la documentation produit et la couverture presse reconnue afin de comprendre les modèles de tarification, les conditions de licence et la manière dont les fournisseurs décrivent l'adoption du cloud. Lorsque cela aide à la validation, des bases de données payantes sont utilisées pour les données financières des entreprises et le suivi de l'actualité, des bases de données de brevets pour les signaux d'innovation logicielle, et des bases de données d'importation et d'exportation au niveau des expéditions pour recouper l'activité d'infrastructure associée. Ces sources documentaires ne sont pas exhaustives, et de nombreuses références supplémentaires ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires servent à confirmer ce qui est comptabilisé comme revenu logiciel HPC et ce qui est traité comme dépense adjacente, en particulier lorsque les modèles cloud et gérés brouillent les frontières des catégories. Nous échangeons avec des éditeurs de logiciels, des fournisseurs de HPC cloud et géré, des partenaires de distribution et des utilisateurs en entreprise à travers l'APAC, l'EMEA et les Amériques, puis nous revérifions les hypothèses clés lorsque les réponses divergent ou lorsque les chiffres implicites évoluent fortement.
Les données des répondants servent à affiner les règles de délimitation sur les éléments parfois regroupés dans les accords commerciaux, et à confirmer les hypothèses de répartition des déploiements pour l'étape de modélisation.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 36 % | Cadres dirigeants (CXO) : 18 % | APAC : 49 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 32 % |
| Acteurs de plus petite taille : 18 % | Managers : 56 % | Amériques : 19 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une approche descendante où les dépenses informatiques d'entreprise et de calcul de recherche sont traduites en un pool de demande de logiciels HPC à l'aide d'indicateurs d'adoption et de répartition, puis ce pool est filtré par déploiement. Une fois le pool de demande établi, il est réparti à l'aide d'empreintes de marché telles que la part de charge de travail cloud versus sur site, la répartition licence versus abonnement, l'intensité des charges de travail IA plus simulation, et le rythme des mises à niveau de clusters qui déterminent les cycles de renouvellement logiciel.
Ces totaux sont corroborés par des approximations ascendantes sélectives, notamment des répartitions de revenus de fournisseurs échantillonnés, des retours des canaux de distribution sur les valeurs moyennes des contrats, et des vérifications côté utilisateur sur les postes ou nœuds couverts par les accords logiciels. Lorsque la visibilité est inégale dans une région ou une catégorie, les lacunes sont comblées par des variables de substitution telles que l'orientation du financement de la recherche, les signaux d'expansion des régions cloud et l'avancement de la migration vers le cloud en entreprise, puis les hypothèses sont à nouveau testées par des retours d'experts. Pour les prévisions, une analyse de scénarios est utilisée avec un cas de base guidé par le consensus des entretiens sur l'adoption du cloud, la conversion vers l'abonnement et les perspectives budgétaires, suivi de cas conservateurs et agressifs pour encadrer les risques à la baisse et à la hausse.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre signaux indépendants, notamment les indicateurs de dépenses technologiques, l'orientation du financement public de la recherche et les évolutions observées des modèles de consommation cloud. Les écarts sont signalés lorsque les taux de croissance, les répartitions de déploiement ou les parts régionales s'éloignent de ce qu'impliquent les avis d'experts et les indicateurs publics, puis les moteurs sont ajustés avant validation finale.
Un second examen par un analyste est réalisé pour confirmer la logique du périmètre, la cohérence mathématique et la plausibilité d'une année sur l'autre, suivi d'une reprise de contact ciblée lorsqu'une donnée clé change ou lorsque des conflits subsistent. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent la tarification, le comportement de déploiement ou le calendrier de la demande. Avant la livraison, un analyste effectue une dernière relecture afin que les clients reçoivent la vue la plus récente.
Comparaison de l'estimation du marché des logiciels de calcul haute performance de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les logiciels HPC peuvent sembler très éloignées, même lorsque le sujet paraît identique. Les écarts proviennent généralement de ce qui est comptabilisé comme revenu logiciel par rapport aux services, de la manière dont les frais d'utilisation du HPC cloud sont traités, et du fait que les dépenses de plateformes adjacentes soient ou non intégrées dans le chiffre.
Le tableau montre un écart principalement expliqué par le périmètre et les règles de comptabilisation, puis par des choix de calendrier tels que la conversion de devise de l'année de base et la fréquence d'actualisation des hypothèses. La différence la plus courante réside dans l'ajout ou non des services de HPC géré et de support aux totaux logiciels, ce qui peut augmenter la valeur même si la demande finale n'a pas changé.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 35,32 milliards USD (2025) | |
| Groupe de recherche mondial A | 48,87 milliards USD (2025) | Utilise un pool de revenus plus large qui mélange le logiciel avec des services adjacents et des revenus de solutions packagées, ce qui augmente le total de l'année de base avant même l'application des hypothèses de croissance. |
| Éditeur sectoriel B | 33,10 milliards USD (2025) | Présente le logiciel aux côtés de répartitions de services et de totaux de composants mixtes dans certaines parties du dimensionnement, ce qui peut réduire la valeur logicielle autonome lorsque les revenus sont réaffectés entre composants. |
Le tableau désigne le périmètre comme le principal facteur expliquant la différence, et dans le modèle de Mordor Intelligence, seules les catégories logicielles telles que les gestionnaires de charge de travail et planificateurs, les intergiciels et bibliothèques, les logiciels d'application, le suivi des performances et l'analytique, la gestion des licences et des coûts, et la gestion des données et systèmes de fichiers sont comptabilisées, les services étant maintenus séparés du total logiciel. Cela garantit que le chiffre reste traçable à des lignes de revenus logiciels clairement identifiées, et facilite également l'explication des évolutions d'une année sur l'autre grâce à des hypothèses cohérentes de déploiement et de tarification.


Questions Clés Répondues dans le Rapport
À quelle vitesse le marché des logiciels HPC devrait-il croître ?
Le marché des logiciels HPC devrait s'étendre de 38,51 milliards USD en 2026 à 57,31 milliards USD d'ici 2031, reflétant un CAGR de 8,28%.
Quel modèle de déploiement gagne le plus de terrain ?
Les configurations hybrides progressent à un CAGR de 8,82% car elles équilibrent le contrôle de la latence sur site avec l'élasticité du cloud.
Pourquoi les entreprises de sciences de la vie investissent-elles massivement dans les logiciels HPC ?
Les percées en prédiction de structures de protéines telles qu'AlphaFold3 ont comprimé les délais de découverte de médicaments, soutenant la croissance des sciences de la vie et de la santé à un CAGR de 9,55% jusqu'en 2031.
Quel rôle jouent les fournisseurs néocloud dans le paysage actuel ?
Les néoclouds axés sur les GPU comme CoreWeave et Lambda offrent des prix compétitifs à l'heure GPU et des fonctionnalités d'orchestration spécialisées, élargissant la demande globale de logiciels.
Quelle région est prévue comme la plus rapide en croissance ?
L'Asie-Pacifique est en tête avec un CAGR de 9,06%, soutenue par des programmes d'IA souveraine et des initiatives nationales de supercalcul à grande échelle.
Quel est le principal obstacle entravant une adoption plus large du HPC cloud ?
Les préoccupations de sécurité des données autour des clusters GPU multi-locataires et la pénurie d'administrateurs maîtrisant à la fois les ordonnanceurs traditionnels et l'orchestration cloud ralentissent la migration.
Dernière mise à jour de la page le:



