
Taille et part de marché des logiciels d'ingénierie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 58.69 Milliards de dollars |
| Taille du Marché (2031) | 147.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 20.20 % |
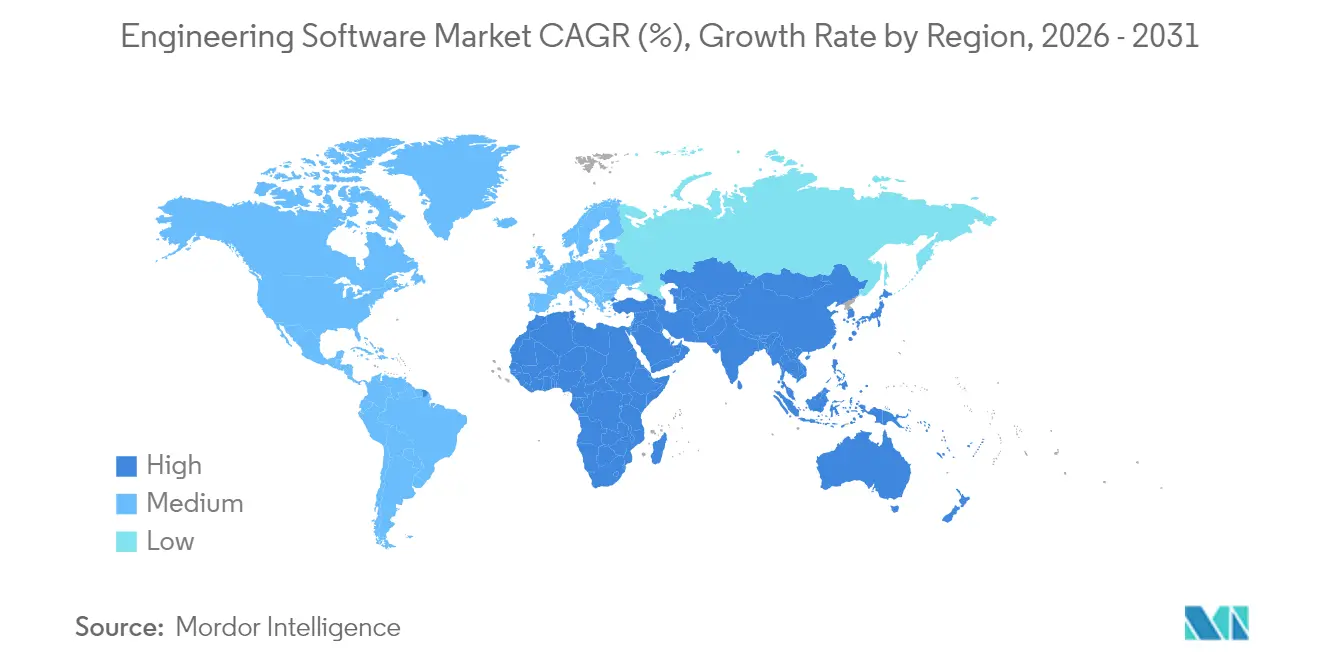
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
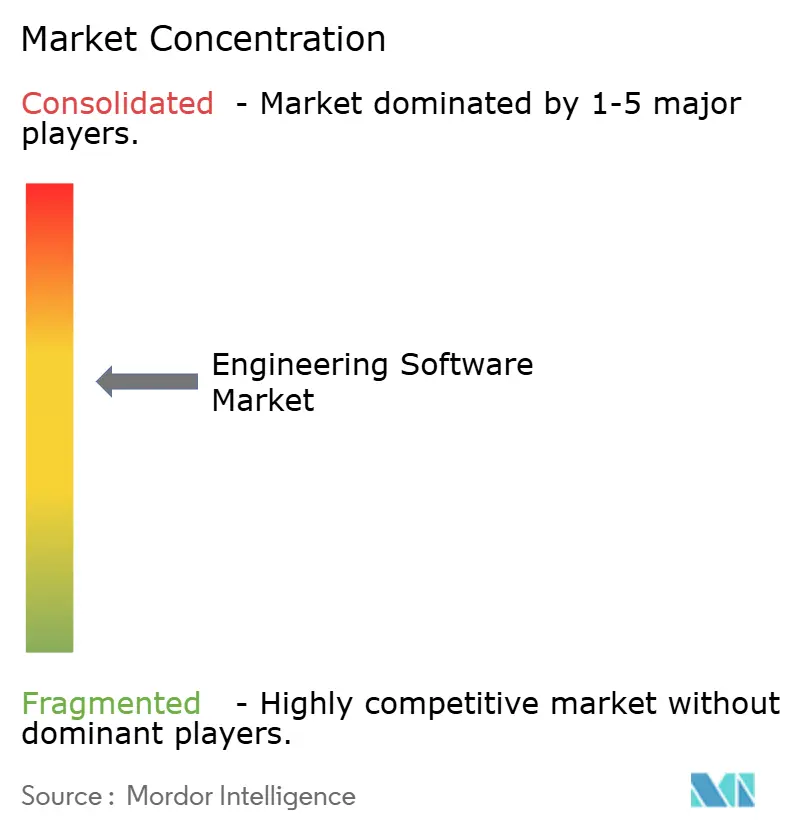
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'ingénierie par Mordor Intelligence
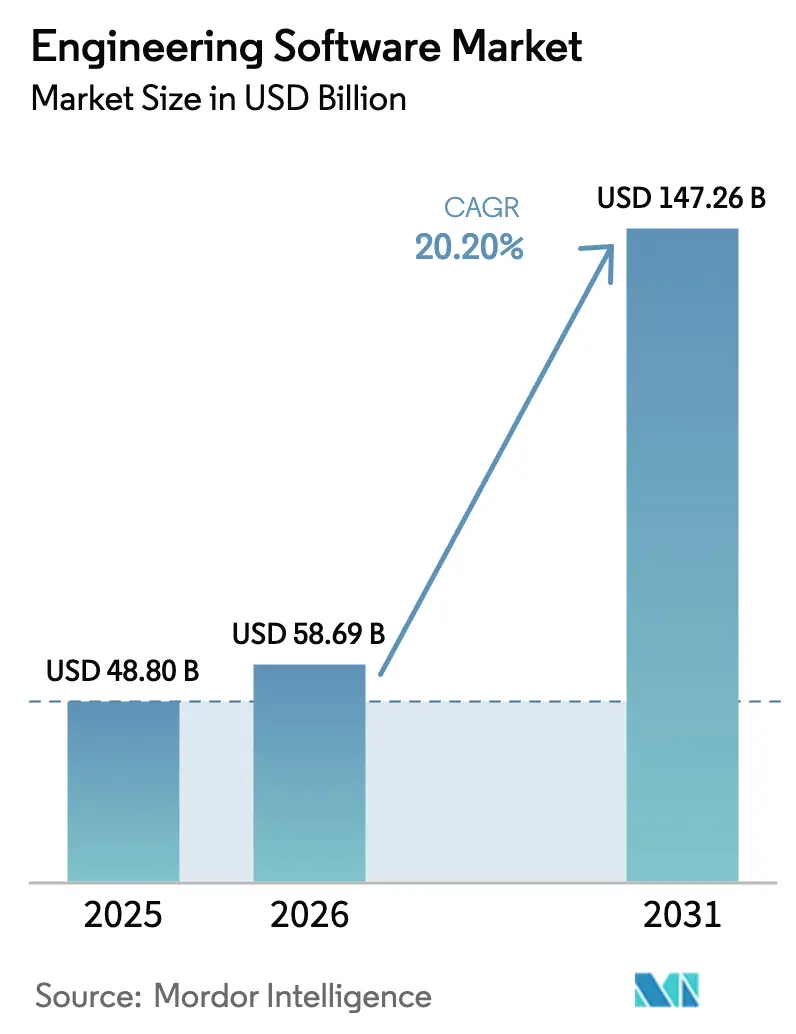
La taille du marché des logiciels d'ingénierie en 2026 est estimée à 58,7 milliards USD, en croissance par rapport à la valeur 2025 de 48,8 milliards USD, avec des projections pour 2031 affichant 147,3 milliards USD, progressant à un TCAC de 20,2 % sur la période 2026-2031. L'intensification de l'intégration de l'IA générative réduit les cycles d'itération de plusieurs heures à quelques secondes tout en préservant 90 % de la précision de validation, atténuant ainsi la pénurie de talents qui laissera l'Inde à court de 1,9 million d'ingénieurs d'ici 2026. Le déploiement cloud élargit l'accès pour les petites et moyennes entreprises, et la hausse de 37 % des fusions-acquisitions dans le secteur des logiciels industriels en 2024 révèle une course des fournisseurs à l'assemblage de piles de jumeaux numériques de bout en bout. La dynamique régionale provient de l'adoption des jumeaux numériques dans les secteurs aérospatial et automobile en Amérique du Nord, de la croissance à deux chiffres des revenus logiciels en Chine, et des mandats de durabilité de l'UE qui intègrent l'évaluation du cycle de vie dans chaque décision de conception. La dynamique concurrentielle met en scène des suites complètes d'Autodesk, Dassault Systèmes et Siemens face à des start-ups natives de l'IA et à des spécialistes orientés cloud.
Principaux points à retenir du rapport
- Par déploiement, les solutions basées sur le cloud ont progressé à 18,8 % et représentent désormais 45,70 % de la taille du marché des logiciels d'ingénierie, tandis que la solution sur site conserve encore une part de 54,30 % en 2025.
- Par type de produit, les logiciels de CAO ont représenté 37,10 % de la part de marché des logiciels d'ingénierie en 2025 ; les outils d'IAO devraient se développer à un TCAC de 13,3 % jusqu'en 2031.
- Par application, le dessin et la modélisation 3D ont capturé 34,20 % de la taille du marché des logiciels d'ingénierie en 2025, tandis que le jumeau numérique et la simulation ont enregistré la plus forte croissance à un TCAC de 14,0 %.
- Par utilisateur final, l'automobile et le transport ont détenu une part de revenus de 27,90 % en 2025, mais le secteur de la santé et des dispositifs médicaux croît à un TCAC de 13,5 % jusqu'en 2031.
- Sur le plan régional, l'Amérique du Nord a dominé avec une part de marché des logiciels d'ingénierie de 32,10 % en 2025, tandis que l'APAC progresse à un TCAC de 14,8 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Logiciels d'Ingénierie*
| Moteur | Impact ( ~ ) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le déploiement cloud devient la norme | +3.2% | Mondial, avec l'Amérique du Nord et l'UE en tête | Moyen terme (2-4 ans) |
| Adoption croissante de la CAO et de la modélisation 3D parmi les PME | +2.8% | Axé sur l'APAC, débordement vers l'Amérique latine et le MEA | Long terme (≥ 4 ans) |
| Flux de travail d'ingénierie à jumeaux numériques pilotés par la simulation | +4.1% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| La tarification SaaS par abonnement élargit l'adoption | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Automatisation de la conception par IA générative | +3.7% | Amérique du Nord et UE dans un premier temps, montée en puissance rapide de l'APAC | Court terme (≤ 2 ans) |
| Intégration obligatoire de l'ACV de durabilité | +1.9% | UE et APAC principalement, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le déploiement cloud devient le modèle de licence par défaut
Les entreprises transfèrent leurs budgets des serveurs vers les abonnements : le centre de conception natif cloud de Siemens et le Token Flex d'Autodesk montrent comment les mises à jour continues et la collaboration mondiale compensent les budgets d'investissement. Deux tiers des fabricants sont déjà en train de reconvertir leur personnel pour ces plateformes, mais les architectures multi-locataires soulèvent des questions de sécurité de la propriété intellectuelle, encourageant des modèles hybrides qui maintiennent le travail sensible sur site tout en externalisant les pics de calcul vers le cloud. Les fournisseurs qui proposent un chiffrement à confiance zéro et des options de cloud souverain capteront les segments hésitants du marché des logiciels d'ingénierie.
Adoption croissante de la CAO et de la modélisation 3D parmi les PME
Des niveaux SaaS abordables ouvrent le marché des logiciels d'ingénierie à des millions de petites entreprises : des études de cas kényanes montrent des gains de productivité une fois que le dessin manuel est remplacé par des fichiers numériques. Pourtant, les données de l'OCDE confirment que les obstacles financiers et les lacunes en matière de compétences entravent encore l'adoption, soulignant le besoin d'assistants de conception à faible code et de formations intégrées. Lorsque les fournisseurs intègrent l'accompagnement, les modèles et les écosystèmes partenaires dans la licence, ils réduisent le délai de création de valeur et élargissent plus rapidement le marché des logiciels d'ingénierie dans les économies à forte sensibilité aux prix.
Flux de travail d'ingénierie à jumeaux numériques pilotés par la simulation
Les programmes aérospatiaux font désormais correspondre les jumeaux physiques et virtuels avec une fidélité de 99,99 %, réduisant les inspections de 45 % et améliorant les constructions réussies du premier coup de 60 %. Les jumeaux numériques en santé fournissent des vecteurs de traitement personnalisés pour les patients, et les jumeaux de fabrication additive aident les usines à modéliser la logistique des pièces de rechange. La cadence des données réelles intégrées dans la conception signifie que les modules de simulation doivent résider nativement dans les suites de CAO, ancrant un riche filon de revenus récurrents au sein du marché des logiciels d'ingénierie.
Le modèle de tarification SaaS par abonnement élargit la base adressable
Le passage de PTC aux abonnements a porté l'ARR à 1,27 milliard USD et fait croître les revenus récurrents de 26 %, validant les licences à la consommation qui s'adaptent aux pics de projets. La licence élastique d'ANSYS facture le calcul à l'heure, permettant aux start-ups de déployer des solveurs haut de gamme sans dépenses d'investissement. Étant donné que le coût total à long terme dépasse souvent les modèles perpétuels, les fournisseurs doivent justifier le renouvellement par un pipeline de fonctionnalités et d'optimisations cloud, une pierre angulaire pour stabiliser le marché des logiciels d'ingénierie.
Analyse de l'Impact des Freins sur le Marché des Logiciels d'Ingénierie*
| Frein | Impact ( ~ ) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de licence et de formation | -2.1% | Mondial, aigu pour les PME dans les marchés émergents | Court terme (≤ 2 ans) |
| Pénurie de talents spécialisés en IAO/CAO | -1.8% | Mondial, plus aigu en Amérique du Nord et en UE | Long terme (≥ 4 ans) |
| Préoccupations en matière de sécurité de la propriété intellectuelle sur le cloud | -1.3% | Mondial, fort dans les secteurs de la défense et de l'aérospatiale | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité entre les outils natifs de l'IA | -0.9% | Mondial, en hausse à mesure que l'adoption de l'IA s'accélère | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de licence initiale et de formation pour les suites avancées
Les ensembles de simulation de classe entreprise d'ANSYS dépassent 2,8 milliards USD de ventes annuelles, reflétant des niveaux de prix que peu de PME peuvent absorber sans un retour sur investissement échelonné. La formation amplifie l'obstacle, car 65 % des fabricants se reconvertissent pour les nouveaux outils, gonflant les budgets d'intégration. Bien que les abonnements étalent les dépenses, le coût total de possession dépasse parfois les licences perpétuelles traditionnelles, ralentissant le marché des logiciels d'ingénierie dans les régions à forte sensibilité aux coûts.
Pénurie mondiale de talents spécialisés en IAO/CAO
L'Inde seule a besoin de jusqu'à 1,9 million d'ingénieurs supplémentaires d'ici 2026, tandis que le secteur de la construction aux États-Unis recense 382 000 postes vacants mensuels, illustrant un décalage mondial de l'offre. Sans utilisateurs expérimentés, les suites sophistiquées sont sous-utilisées, plafonnant les gains de productivité. L'automatisation améliore l'efficacité de base mais ne peut pas se substituer entièrement à l'expertise sectorielle, freinant le marché des logiciels d'ingénierie là où les filières d'enseignement peinent à répondre à la demande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Logiciels d'Ingénierie
Par type :
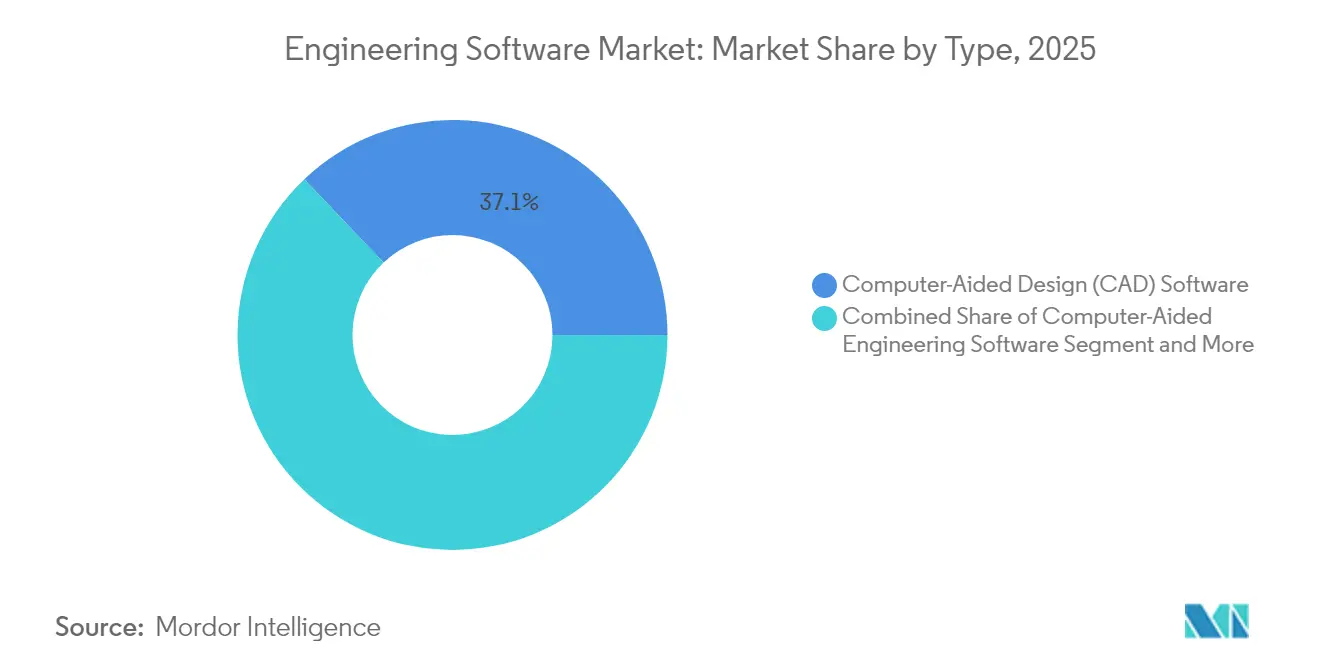
les logiciels de CAO restent l'ancre tandis que l'IAO progresse rapidementLa taille du marché des logiciels d'ingénierie a atteint 18,11 milliards USD pour les outils de CAO en 2025, soit 37,10 % du chiffre d'affaires total, soulignant leur rôle d'espace de travail de référence pour le secteur. Des mises à niveau continues basées sur l'utilisation maintiennent ces outils incontournables dans les équipes d'architecture, de conception mécanique et de design industriel. L'esquisse par IA générative accélère la formation de concepts, mais la fabricabilité en aval reste contingente à une CAO paramétrique précise, préservant ainsi sa primauté dans les flux de travail.
Les solutions d'ingénierie assistée par ordinateur progressent à un TCAC de 13,3 % jusqu'en 2031, portées par des solveurs alimentés par l'IA qui réduisent le temps de calcul en combinant la simulation basée sur la physique avec des modèles de substitution. À mesure que l'optimisation multidisciplinaire s'intègre dans des plateformes plus larges, la part de l'IAO dans les revenus du marché des logiciels d'ingénierie devrait combler l'écart avec la CAO. Les suites de FAO, de PLM et d'EDA assurent une continuité essentielle vers la production, mais leurs taux de croissance sont inférieurs aux catégories phares de CAO et d'IAO, car de nombreux clients disposent déjà de modules de base sous licence et n'ajoutent des sièges supplémentaires qu'au fur et à mesure de l'expansion des programmes.


Par déploiement :
les modèles hybrides font le lien entre sécurité et collaborationLes installations sur site détiennent encore 54,30 % de la part de marché des logiciels d'ingénierie en 2025, soutenues par une infrastructure bien établie dans les entreprises de défense, de machines lourdes et d'aérospatiale protégeant la propriété intellectuelle classifiée. Les clusters de calcul locaux garantissent également des performances déterministes pour les simulations multi-physiques denses qui peuvent saturer les sites à bande passante limitée.
Les déploiements cloud se développent à un TCAC de 18,8 % car la facturation par abonnement, la mise à l'échelle instantanée et l'accès via navigateur séduisent les PME et les équipes distribuées à l'échelle mondiale. La taille du marché des logiciels d'ingénierie pour les sièges cloud devrait dépasser 92,4 milliards USD d'ici 2031, à mesure que les clouds souverains conformes aux réglementations et l'informatique confidentielle arrivent à maturité. L'architecture hybride devient la norme : les coffres-forts de conception résident sur site tandis que la capacité de pointe est acheminée vers des nœuds cloud chiffrés, satisfaisant la politique informatique sans renoncer à l'élasticité. Les fournisseurs qui offrent une itinérance transparente des licences entre les environnements atténueront le risque de résiliation et capteront une valeur vie client plus longue.
Par application :
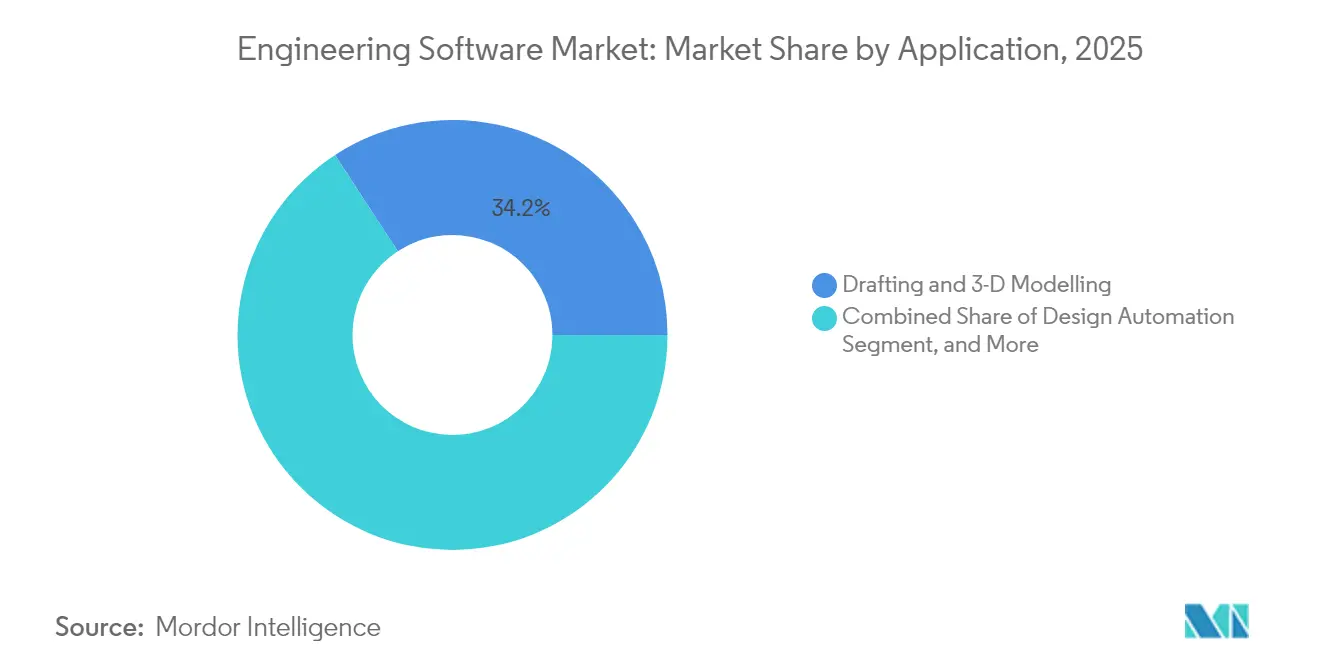
les jumeaux numériques font passer la vérification du stade tardif au continuLe dessin et la modélisation 3D ont généré 34,20 % des revenus en 2025, mais leur croissance plafonne à mesure que ces capacités saturent les fonctions de conception. La valeur se concentre désormais sur les flux de travail de simulation intégrés où les jumeaux numériques comparent les données de capteurs en direct avec des modèles virtuels pour prédire les performances sur le terrain.
Les plateformes de jumeaux numériques et de simulation progressent à un TCAC de 14,0 %, élargissant la taille du marché des logiciels d'ingénierie pour les modules d'analyse prédictive. Les données réelles se synchronisent à nouveau avec l'intention de conception, réduisant les coûts de garantie et alimentant les objectifs d'économie circulaire. L'automatisation de la conception et la modélisation des usines et des procédés répondent à des besoins sectoriels spécifiques — usines chimiques de process, réseaux d'énergie ou bâtiments intelligents — mais les frontières s'estompent lorsque des modèles de données unifiés sous-tendent tous les actifs dans un environnement unique. Les entreprises exigeant une vérification en boucle fermée prioriseront les fournisseurs excellant dans la fidélité des jumeaux, l'ingestion de données en temps réel et l'interopérabilité multidisciplinaire.
Par secteur d'activité utilisateur final :
le secteur de la santé monte dans la courbe d'adoptionL'automobile et le transport ont accaparé 27,90 % de la part de marché des logiciels d'ingénierie en 2025, reflétant des décennies de pratique bien établie de la CAO et de l'IAO. Les châssis de véhicules électriques, l'électronique ADAS et les composites allégés maintiennent un nombre de sièges élevé, mais la croissance se modère car les outils couvrent déjà la plupart des niveaux d'équipementiers.
Le segment de la santé et des dispositifs médicaux progresse à un TCAC de 13,5 % alors que les directives de la FDA sur les SaMD à base d'IA ouvrent des voies pour les diagnostics logiciels reposant sur des jumeaux de flux cardiaque et de répliques d'organes. Les jumeaux numériques réduisent les cycles d'essais cliniques, poussant le marché des logiciels d'ingénierie dans des flux de travail cliniques réglementés autrefois considérés comme extérieurs à l'ingénierie de base. L'aérospatiale et la défense maintiennent une densité de licences premium car les programmes exigent une traçabilité certifiée et un hébergement conforme à l'ITAR. La construction et les infrastructures dépendent de la coordination BIM : des études montrent jusqu'à 40 % de réduction des conflits lorsque le BIM 5D s'intègre aux entreprises de construction. Les secteurs des semi-conducteurs, de l'énergie et des équipements lourds intensifient également les dépenses de simulation à mesure que la complexité des composants et les objectifs de décarbonation élargissent la portée de la modélisation.
Analyse géographique
Marché des Logiciels d'Ingénierie en Amérique du Nord
L'Amérique du Nord a généré 32,10 % des revenus du marché des logiciels d'ingénierie en 2025, portée par les pionniers de l'aérospatiale et de l'automobile qui intègrent des jumeaux numériques tout au long du cycle de vie des produits et des opérations d'usine. Le leadership politique de la région en matière de dispositifs médicaux à intelligence artificielle crée une demande induite auprès des équipementiers du secteur de la santé, tandis que la feuille de route du Canada en matière d'électricité propre stimule la demande de suites de conception pour les énergies renouvelables. L'investissement en capital-risque continue d'alimenter les startups natives de l'IA, intensifiant la concurrence.
Marché des Logiciels d'Ingénierie en Europe
La région Asie-Pacifique enregistre la cadence de croissance la plus rapide avec un CAGR de 14,8 %, les revenus logiciels de la Chine dépassant 98 281 milliards de yuans au cours des neuf premiers mois de 2024, et les champions locaux augmentant leurs budgets de R&D pour combler les écarts de fonctionnalités avec les grands acteurs occidentaux. La pénurie d'ingénieurs en Inde stimule la demande d'outils assistés par l'IA, tandis que le Japon et la Corée du Sud stimulent l'innovation en matière d'EDA pour les semi-conducteurs à nœuds avancés. À mesure que les gouvernements d'Asie du Sud-Est attirent les délocalisations industrielles, les PME de la région adoptent des abonnements cloud, élargissant l'empreinte du marché des logiciels d'ingénierie. L'Europe maintient des lois strictes en matière de durabilité qui obligent chaque équipementier à réaliser une analyse du cycle de vie intégrée avant la mise sur le marché d'un produit, convertissant le coût de conformité en dépenses logicielles. L'harmonisation nordique des données relatives au cycle de vie des bâtiments amplifie l'adoption du BIM, et les exportateurs industriels allemands intègrent des jumeaux numériques pour l'optimisation des services à distance. Les règles de souveraineté des données façonnent une adoption prudente du cloud, incitant les fournisseurs à proposer des instances multi-locataires au sein des frontières de l'UE pour protéger la propriété intellectuelle.

Paysage réglementaire
Les fournisseurs de logiciels d'ingénierie opèrent sous des exigences de sécurité des produits, de cybersécurité, de qualité logicielle et de conformité commerciale qui varient selon le secteur d'activité de l'utilisateur final et la géographie. Dans l'automobile, l'évolution des règles et réglementations techniques pour les systèmes de conduite automatisée affecte les fonctionnalités de validation et de traçabilité intégrées dans les flux de travail de simulation, de jumeau numérique et de gestion des exigences. Par exemple, l'activité du WP.29 des Nations Unies sur les exigences mondialement harmonisées relatives aux performances des véhicules autonomes accroît l'importance accordée aux preuves de vérification reproductibles à travers les chaînes d'outils.
Dans l'ensemble des secteurs, les normes d'ingénierie largement adoptées pour les processus logiciels et systèmes influencent les critères d'approvisionnement et les attentes en matière de gestion de la qualité, notamment les mises à jour 2026 de la norme ISO/IEC/IEEE 12207 (processus du cycle de vie du logiciel), IEEE 730-2026 (assurance qualité logicielle), et ISO/IEC/IEEE 24748-4:2026 (planification de la gestion de l'ingénierie des systèmes). Les fournisseurs disposant d'une clientèle mondiale doivent également maintenir la conformité en matière de contrôle des exportations et de sanctions pour la livraison de logiciels et les contrôles d'accès au cloud, y compris les exigences du Bureau of Industry and Security des États-Unis et de l'OFAC. Les conditions de cloud d'entreprise codifient en outre les obligations en matière de cybersécurité et de traitement des données, comme en témoignent les mises à jour de Siemens Digital Industries Software apportées à ses conditions logicielles en avril et juin 2026.
Paysage concurrentiel
Le marché des logiciels d'ingénierie présente une concentration modérée, ancrée par trois leaders de plateformes — Autodesk, Dassault Systèmes et Siemens — dont la base installée combinée fidélise les écosystèmes de formation et la gravité des données. L'acquisition d'Altair pour 10 milliards USD par Siemens en 2024 a approfondi la portée de la simulation par IA tout en créant la pile la plus étendue du secteur, du PLM au sol d'usine. Autodesk maintient sa notoriété grâce à l'omniprésence d'AutoCAD et accélère la migration cloud via les microservices Forge.
La tension concurrentielle monte de la part de acteurs natifs de l'IA proposant la génération de CAO à partir de texte ou du BIM uniquement via navigateur, souvent à des niveaux mensuels inférieurs à 100 USD. Ces spécialistes traitent des points de douleur étroits, tels que les études de masse génératives ou la co-conception de circuits imprimés, puis s'étendent horizontalement. Les coûts de changement restent élevés : les historiques de modèles, les bibliothèques et les macros enracinent les acteurs établis, mais les niveaux gratuits SaaS encouragent l'expérimentation, en particulier dans les marchés émergents où le piratage logiciel a historiquement érodé les revenus. Les fusions-acquisitions ont totalisé 86 transactions en 2024, montrant que les acteurs établis préfèrent l'acquisition à la construction interne pour combler les lacunes de leur portefeuille.
Les thèmes stratégiques incluent l'intégration de l'ACV et des analyses ESG, les architectures cloud à confiance zéro et les configurateurs à faible code qui démocratisent la conception parmi les non-ingénieurs. Un espace blanc significatif persiste dans l'accompagnement des PME où des interfaces complexes intimident encore les acheteurs de première fois. Les fournisseurs qui équilibrent simplicité, conformité et productivité augmentée par l'IA élargiront leur part du marché des logiciels d'ingénierie en avance sur leurs pairs liés aux modèles de bureau traditionnels.
Leaders du secteur des logiciels d'ingénierie
Autodesk Inc.
Siemens Digital Industries Software
Synopsys Inc.
Dassault Systèmes SE
Bentley Systems Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Logiciels d'Ingénierie
- Autodesk Inc.
- Dassault Systèmes SE
- Siemens Digital Industries Software
- Bentley Systems Inc.
- PTC Inc.
- ANSYS Inc.
- Synopsys Inc.
- Hexagon AB (Intergraph)
- Trimble Inc.
- AVEVA Group
- IBM Corporation
- SAP SE
- HCLTech
- Altair Engineering Inc.
- Oracle Corporation
- Rockwell Automation Inc.
- Geometric Ltd.
- Tech Soft 3D
- Aspen Tech

Opportunités de marché et perspectives d'avenir
Une opportunité essentielle réside dans le passage de la vente d'applications d'ingénierie autonomes à des plateformes intégrées qui relient conception, simulation, fabrication et exploitation au sein d'un modèle de données unique, souvent présenté comme un système d'exploitation industriel. Cette tendance est renforcée par la consolidation et le développement de portefeuilles, notamment l'élargissement par Siemens de sa gamme via son acquisition d'Altair en 2024, ainsi que par des initiatives de plateforme qui étendent les données d'ingénierie aux opérations, comme l'annonce par Autodesk en mai 2026 d'un accord définitif pour acquérir MaintainX dans le cadre d'une stratégie de plateforme unifiée. Alors que les clients réclament des fils numériques en boucle fermée, de l'intention de conception jusqu'au tel que construit et à l'exploitation, les fournisseurs qui réduisent les frictions entre CAO, CAE, PLM, MES et systèmes d'entreprise disposent d'un espace de croissance pour capter des dépenses actuellement dispersées entre outils et services déconnectés.
Un second espace de croissance est l'automatisation des flux de travail native à l'IA et l'ingénierie assistée par agents, où un vaste écosystème de startups s'attaque à des points de blocage spécifiques comme la génération de concepts, la traduction et l'automatisation des tâches répétitives avant de s'étendre horizontalement. Les preuves d'échelle dans cette couche de challengers incluent des rapports mentionnant plus de 600 startups de logiciels d'ingénierie soutenues par environ 15,7 milliards USD de capital-risque, augmentant la pression sur l'expérience utilisateur, l'intégration et l'interopérabilité des acteurs historiques. Parallèlement, l'exécution cloud et la gouvernance des données restent des facteurs de différenciation pour les secteurs réglementés et les programmes sensibles en matière de propriété intellectuelle, soutenant des offres qui associent un déploiement hybride sécurisé à des pratiques de qualité logicielle auditables alignées sur les mises à jour des normes 2026 (ISO/IEC/IEEE 12207 et IEEE 730), tout en permettant des modèles d'intégration pour une ingénierie concurrente et distribuée entre partenaires.
Développements Récents du Secteur sur le Marché des Logiciels d'Ingénierie
- Juillet 2026 : Siemens va acquérir Defacto Technologies pour renforcer son portefeuille d'automatisation de la conception électronique (EDA) avec des capacités de création automatisée de conception de SoC. L'acquisition renforce les outils EDA et les capacités de conception de puces pilotées par l'IA. Cette opération élargit la présence de Siemens dans les flux de travail de conception à fabrication activés par l'IA.
- Juin 2026 : Autodesk a signé un accord de collaboration stratégique avec Amazon Web Services (AWS) pour faire progresser la conception et la fabrication basées sur le cloud. Cette collaboration permet une évolutivité des flux de travail de conception au développement activés par le cloud. Elle renforce la stratégie cloud d'Autodesk et l'adoption du SaaS parmi les ingénieurs.
- Mai 2026 : Autodesk a conclu un accord définitif pour acquérir MaintainX pour environ 3,6 milliards de dollars afin de faire progresser sa stratégie de plateforme axée sur les opérations. Cette acquisition renforce les capacités de plateforme axées sur les opérations d'Autodesk au sein de son portefeuille de logiciels d'ingénierie. Elle consolide l'offre de gestion des opérations d'Autodesk à travers sa gamme de produits.


Marché des Logiciels d'Ingénierie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les logiciels d'ingénierie utilisés pour concevoir, modéliser, simuler, valider et gérer les travaux d'ingénierie dans tous les secteurs, que les outils soient livrés sur site ou via le cloud.
Exclusions du périmètre : nous excluons les services informatiques généraux non liés à l'utilisation de logiciels d'ingénierie (tels que le conseil général, le développement d'applications personnalisées et les dépenses d'infrastructure uniquement).
Aperçu de la segmentation
- Par type
- Logiciels de conception assistée par ordinateur (CAO)
- Logiciels d'ingénierie assistée par ordinateur (IAO)
- Logiciels de fabrication assistée par ordinateur (FAO)
- Logiciels d'architecture, d'ingénierie et de construction (AEC/BIM)
- Logiciels d'automatisation de la conception électronique (EDA)
- Logiciels de gestion du cycle de vie des produits (PLM)
- Logiciels d'ingénierie géotechnique et d'infrastructure
- Par déploiement
- Sur site
- Cloud
- Hybride
- Par application
- Automatisation de la conception
- Conception d'usines et de procédés
- Conception de produits, test et jumeau numérique
- Dessin et modélisation 3D
- Autres applications spécialisées
- Par secteur d'activité utilisateur final
- Automobile et transport
- Aérospatiale et défense
- Machines industrielles et équipements lourds
- Construction et infrastructure
- Électronique et semi-conducteurs
- Énergie et services publics
- Santé et dispositifs médicaux
- Autres
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le contexte du marché et ancrer les hypothèses difficiles à observer directement, telles que la rapidité d'adoption de la diffusion cloud dans les équipes d'ingénierie. Nous examinons des indicateurs publics, notamment les tendances d'investissement logiciel, l'activité de fabrication numérique et les signaux d'effectifs en ingénierie, afin de comprendre l'orientation de la demande avant de dimensionner le pool de valeur.
Pour ce rapport, les sources référencées incluent des ensembles de données et publications publics tels que le US Bureau of Labor Statistics, les statistiques industrielles de l'OCDE, les statistiques structurelles d'entreprises d'Eurostat, la Banque mondiale et les données de brevets de l'OMPI, ainsi que des articles techniques dans des revues d'ingénierie et de fabrication. Nous utilisons également des documents d'entreprise, des transcriptions d'appels de résultats, des présentations aux investisseurs et une presse spécialisée réputée pour recouper l'accent mis sur les catégories de produits et les commentaires sur les prix. En outre, des abonnements payants approuvés ont été utilisés sélectivement pour l'intelligence financière d'entreprise, les actualités et données financières, ainsi que les recherches de brevets, afin d'améliorer la cohérence de la cartographie historique. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données tout au long de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour éprouver les hypothèses documentaires, en particulier sur les évolutions de licences, le calendrier de migration vers le cloud, et la manière dont les acheteurs regroupent les outils d'ingénierie selon leurs besoins de conception et de simulation. Nous avons échangé avec un ensemble d'éditeurs de logiciels, de partenaires de distribution et d'utilisateurs en entreprise dans les principales régions, puis avons utilisé ces contributions pour affiner les taux d'adoption, les prix moyens et les cycles de remplacement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directions générales : 13 % | APAC : 41 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 36 % |
| Acteurs plus petits : 15 % | Managers : 49 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement est réalisé en reconstituant le pool de demande à partir de l'adoption des logiciels d'ingénierie dans les secteurs d'utilisation finale et les régions, puis en le convertissant en revenus à l'aide d'hypothèses de tarification et d'utilisation réalistes. L'approche descendante a été organisée autour de l'intensité de la charge de travail d'ingénierie, de la pénétration des logiciels dans les flux de travail de conception et de simulation, et de la répartition entre licences sur site et abonnements cloud, qui sont ensuite traduits en valeur de marché.
Pour garder le modèle ancré dans la réalité, des vérifications ascendantes sélectives sont utilisées, notamment la cartographie des revenus des fournisseurs lorsque les divulgations le permettent, des fourchettes de prix de vente moyens échantillonnées à partir des retours des canaux de distribution, et des indicateurs de volume tels que le nombre de postes actifs dans les grands déploiements. Les principales entrées utilisées dans le modèle incluent les tendances du mix abonnement contre perpétuel, les cycles de renouvellement et de remplacement, les taux de conversion cloud pour les utilisateurs existants, la densité de postes typique par équipe d'ingénierie, et la part des projets nécessitant une simulation ou une modélisation avancée. Lorsque des points de données manquent pour des pays plus petits ou des usages de niche, nous appliquons des ratios de substitution issus de marchés similaires, puis les revérifions à l'aide des retours d'entretiens.
Pour les prévisions, une analyse de scénarios est appliquée autour de la vitesse d'adoption du cloud, de l'orientation macroéconomique de la production manufacturière, et de l'intensité du développement de produits dans les secteurs réglementés, puis les scénarios sont réconciliés en un cas de base unique. Lorsque les tendances sont stables, un lissage exponentiel est utilisé pour les sous-lignes telles que les renouvellements, avec des entrées primaires utilisées pour ajuster les changements de palier attendus, comme les évolutions de politique de licence.
Validation des données et cycle de mise à jour
La validation est effectuée par des vérifications croisées multiples afin que les totaux finaux ne reposent pas sur une hypothèse unique. Les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation des dépenses en logiciels d'entreprise, les tendances de l'emploi en ingénierie, et les répartitions de revenus logiciels divulguées, et tout écart important est examiné et corrigé.
Avant validation finale, le travail passe par des revues d'analystes étape par étape axées sur les valeurs aberrantes, les variations d'une année à l'autre, et la cohérence du mix régional, suivies d'une vérification finale de l'arithmétique et de l'alignement des unités. Si les entretiens révèlent un changement significatif, comme une réinitialisation soudaine des prix ou une migration accélérée vers le cloud, les répondants sont recontactés et les hypothèses sont mises à jour. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et un analyste effectue un nouveau passage avant livraison afin que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché des logiciels d'ingénierie de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les logiciels d'ingénierie peuvent sembler très éloignées les unes des autres, car les entreprises ne comptabilisent pas toujours les mêmes flux de revenus, et la fenêtre temporelle utilisée pour l'alignement de l'année de référence modifie également le résultat. Les écarts apparaissent généralement lorsqu'une estimation traite les services, les suites d'entreprise regroupées, ou les dépenses informatiques adjacentes comme faisant partie du même pool de valeur.
Certains chiffres publiés intègrent des revenus de services et des catégories d'applications plus larges telles que la gestion de projet ou les outils liés à l'ERP, ce qui peut gonfler les totaux même si l'acheteur n'acquiert pas de capacité de conception ou de simulation d'ingénierie. Dans la répartition utilisée par Mordor Intelligence, le total du marché n'est comptabilisé que lorsque la dépense est directement liée à l'utilisation de logiciels d'ingénierie, et les services informatiques généraux ou les modules logiciels d'entreprise généraux sont exclus afin que le chiffre reste traçable aux variables d'adoption et de licence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 58,69 milliards USD (2026) | |
| Éditeur commercial spécialisé A | 55,63 milliards USD (2024) | Utilise une année de référence antérieure et inclut une composante de services, et ce périmètre peut mélanger les revenus de mise en œuvre et de support avec les licences logicielles uniquement. |
| Bulletin média économique B | 39,90 milliards USD (2022) | Ancre la série à une référence de 2022 et applique un ensemble de catégories large, et l'estimation peut sous-estimer l'expansion ultérieure des abonnements cloud si la progression des prix n'est pas actualisée fréquemment. |
Le tableau montre que la plus grande partie de l'écart s'explique par ce qui est comptabilisé comme revenu de logiciels d'ingénierie, ainsi que par la rapidité avec laquelle le prix et le mix cloud sont autorisés à évoluer dans le temps. En maintenant le modèle lié à l'adoption, au mix de licences et au comportement de renouvellement, le résultat reste cohérent entre les régions et peut être revérifié à l'aide d'étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des logiciels d'ingénierie et ses perspectives de croissance ?
Le marché s'élève à 58,7 milliards USD en 2026 et devrait atteindre 147,3 milliards USD d'ici 2031, progressant à un TCAC de 20,2 %.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement cloud progresse à un TCAC de 18,8 %, passant de 45,70 % des installations actuelles, la facturation par abonnement et le calcul élastique stimulant l'adoption.
Quel segment industriel connaîtra la croissance la plus rapide jusqu'en 2031 ?
La santé et les dispositifs médicaux sont en tête avec un TCAC de 13,5 % à mesure que les diagnostics à jumeaux numériques et les dispositifs activés par l'IA obtiennent les autorisations réglementaires.
Comment les réglementations en matière de durabilité influencent-elles les achats de CAO ?
Les mandats de l'UE et de l'APAC exigent une évaluation du cycle de vie intégrée dans les outils de conception, poussant les fournisseurs à intégrer des tableaux de bord d'ACV et alimentant une nouvelle demande de licences.
Quel est le principal frein à une expansion plus large du marché ?
Les coûts élevés de licence et de formation entravent l'adoption par les PME, en particulier dans les marchés émergents où les budgets initiaux sont serrés et les opérateurs qualifiés rares.
Qui sont les principaux fournisseurs du secteur ?
Siemens, Autodesk et Dassault Systèmes ancrent actuellement le marché grâce à de larges portefeuilles et à de récentes acquisitions axées sur l'IA, mais ils font face à une pression croissante de la part des acteurs natifs du cloud et des spécialistes de l'IA.
Dernière mise à jour de la page le:



