
Taille et Part du Marché des Organisations de Services de Gestion des Soins de Santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
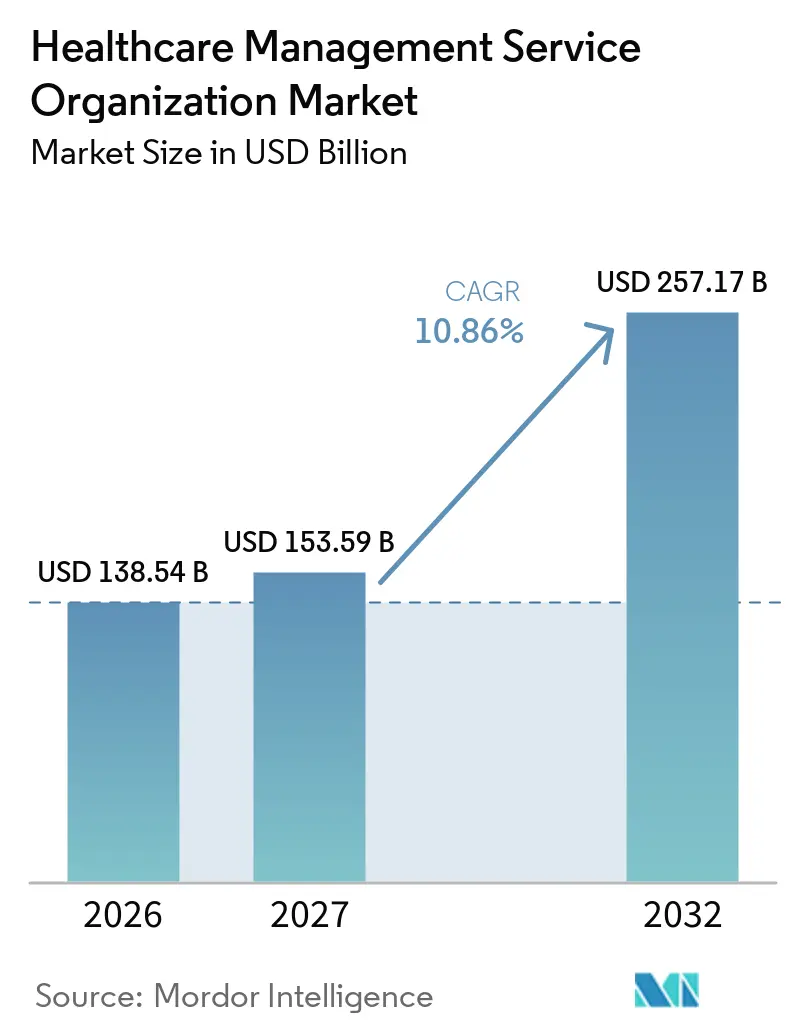
| Taille du Marché (2027) | 153.59 Milliards de dollars |
| Taille du Marché (2032) | 257.17 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
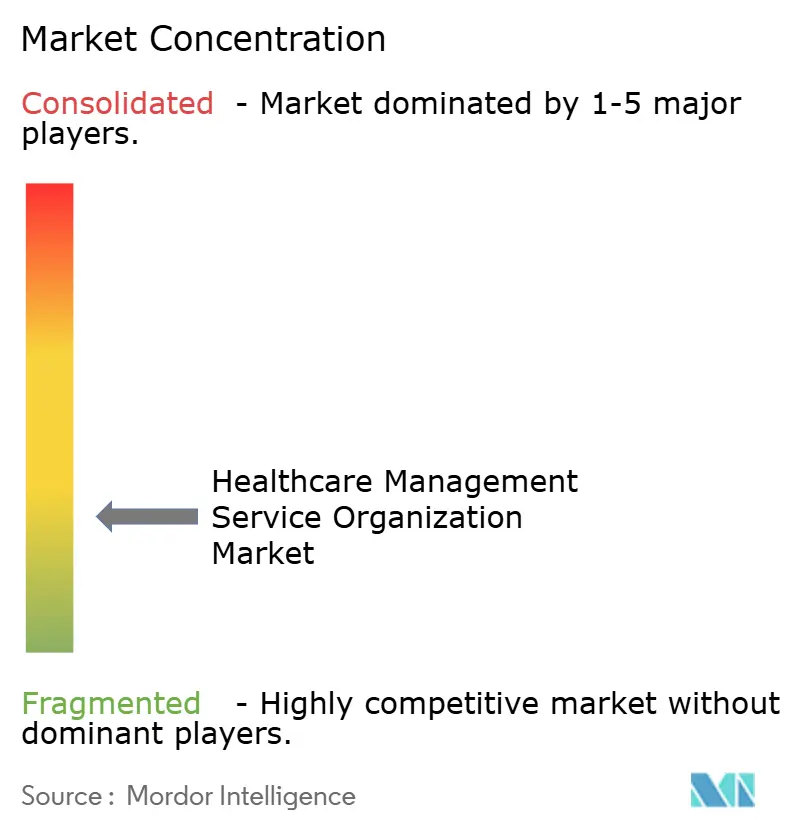
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Organisations de Services de Gestion des Soins de Santé par Mordor Intelligence
La taille du marché des Organisations de Services de Gestion des Soins de Santé s'élevait à 153,59 milliards USD en 2027 et devrait progresser jusqu'à 257,17 milliards USD d'ici 2032, ce qui correspond à un CAGR de 10,86 % sur la période de prévision. La demande s'accélère à mesure que les groupes de médecins migrent du paiement à l'acte vers des contrats basés sur la valeur qui récompensent la qualité, l'efficacité des coûts et la gestion des risques. Le financement par capital-investissement alimente la consolidation, les plateformes axées sur les données réduisent les délais de trésorerie du cycle des revenus, et les augmentations de salaires réglementaires pour le personnel de première ligne amplifient la nécessité d'externaliser les tâches non cliniques. L'Amérique du Nord conserve sa position de leader grâce à l'expansion du Programme d'Économies Partagées Medicare, tandis que l'Asie-Pacifique gagne en dynamisme grâce aux mises à niveau des infrastructures et aux politiques favorables à l'innovation. La concurrence s'intensifie autour de la prévention des refus assistée par l'IA, des modèles opérationnels axés sur les spécialités et des services de conformité qui protègent contre les violations de la pratique médicale d'entreprise.
Principaux Enseignements du Rapport
- Par type de service, la gestion du cycle des revenus a dominé avec une part de 68,36 % en 2026 ; la gestion des refus assistée par l'IA a affiché un CAGR de 11,23 % jusqu'en 2032.
- Par modèle de propriété, les organisations de services de gestion des soins de santé soutenues par le capital-investissement détenaient 39,58 % de la part de marché des Organisations de Services de Gestion des Soins de Santé en 2026, tout en progressant à un CAGR de 11,74 % jusqu'en 2032.
- Par spécialité, les soins primaires représentaient 34,67 % de la taille du marché des Organisations de Services de Gestion des Soins de Santé en 2026 ; l'orthopédie devrait se développer à un CAGR de 9,46 % jusqu'en 2032.
- Par taille de cabinet, les cabinets de taille moyenne ont capturé une part de 43,55 % en 2026, tandis que les grands cabinets devraient croître à un CAGR de 10,78 %.
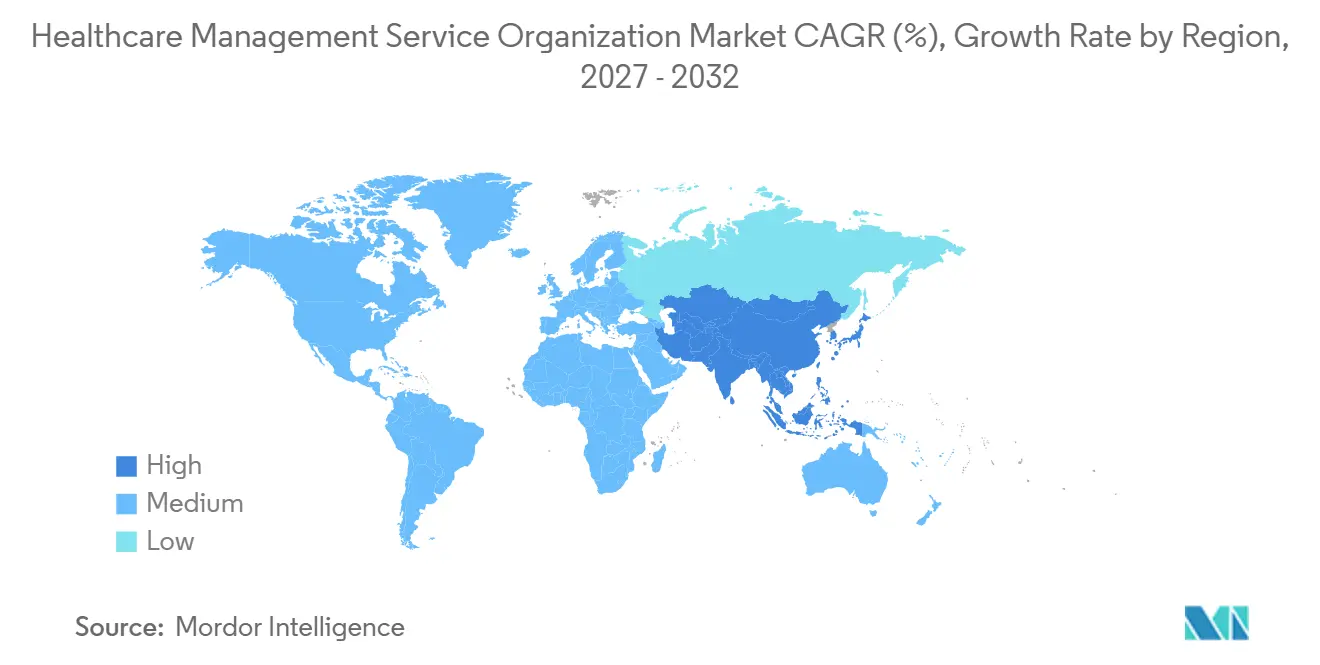
- Par zone géographique, l'Amérique du Nord a conservé une part de 49,77 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé, soit 9,62 %, jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pression sur les coûts entraînant l'externalisation des tâches administratives | +2.1% | Mondial, le plus élevé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Transition vers des modèles de soins basés sur la valeur nécessitant des analyses et une expertise en gestion du cycle des revenus | +2.8% | Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Consolidation croissante des pratiques médicales et investissement du capital-investissement | +1.9% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Plateformes de gestion proactive des refus pilotées par l'IA au sein des organisations de services de gestion | +1.7% | Mondial, dirigé par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Modèles d'organisations de services de gestion spécifiques aux spécialités pilotés par l'accréditation | +1.2% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Intégration de la télésanté et de la surveillance à distance des patients élargissant la portée des services des organisations de services de gestion | +1.4% | Mondial, adoption accélérée après la pandémie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Pression sur les Coûts Entraînant l'Externalisation des Tâches Administratives
Les salaires infirmiers augmenteront de 4 % en 2025 après que la Californie a imposé un salaire minimum de 25 USD pour les travailleurs de la santé, un changement de politique qui resserre les marges pour les groupes indépendants. Les dirigeants classent les coûts de main-d'œuvre comme leur principal défi opérationnel, ce qui pousse les pratiques à s'associer avec des organisations de services de gestion qui mutualisent la facturation, la planification et les services de chaîne d'approvisionnement à grande échelle. Les centres de services partagés réduisent les frais généraux fixes, préservent l'autonomie des médecins et garantissent la conformité avec les lois salariales des États. Le marché des Organisations de Services de Gestion des Soins de Santé répond en regroupant les ressources humaines, le cycle des revenus et les achats sur des modèles d'abonnement qui s'ajustent en fonction du volume de patients. Alors que l'inflation salariale persiste, le soutien administratif externalisé devient non discrétionnaire, renforçant l'adoption des services à deux chiffres.
Transition Vers des Modèles de Soins Basés sur la Valeur Nécessitant des Analyses et une Expertise en Gestion du Cycle des Revenus
Le Programme d'économies partagées Medicare s'est étendu à 480 organisations de soins responsables servant 10,8 millions de bénéficiaires en 2024.[1] Les nouveaux critères d'équité en matière de santé et les options d'économies prépayées introduits en 2025 augmentent la complexité du suivi des données que les petites pratiques ne peuvent pas assumer seules. Les organisations de services de gestion interviennent avec des analyses en nuage, une stratification des risques et des rapports de qualité qui relient les indicateurs cliniques et financiers en quasi temps réel. Leurs outils capturent les nouveaux codes HCPCS dans le cadre des Soins primaires avancés, aidant les médecins à se qualifier pour des pools de primes. À mesure que les payeurs transfèrent davantage de fonds vers le risque bilatéral, les organisations de services de gestion qui fusionnent les logiciels de coordination des soins avec des moteurs prédictifs de cycle des revenus obtiennent des contrats pluriannuels fidélisants. Cette évolution cimente le marché des Organisations de Services de Gestion des Soins de Santé comme l'épine dorsale opérationnelle des lignes d'activité basées sur la valeur.
Consolidation Croissante des Pratiques Médicales et Investissement du Capital-Investissement
Les acquisitions de groupes de médecins par le capital-investissement ont progressé sur plus de 10 ans. Les nouveaux capitaux financent des regroupements multi-États où les organisations de services de gestion standardisent la codification, les achats et l'informatique sur des centaines de sites. L'acquisition par Astrana Health de Prospect Health pour 745 millions USD a ajouté 610 000 membres, illustrant comment les économies d'échelle récompensent les entreprises dotées de systèmes de gestion clés en main. Pourtant, certains régulateurs réagissent : le projet de loi 951 du Sénat de l'Oregon limite désormais le contrôle non médical des décisions cliniques, incitant les organisations de services de gestion à élaborer des modèles de gouvernance qui préservent l'autonomie des médecins. Ce positionnement équilibré élargit la base adressable des pratiques qui rejettent la vente pure et simple mais ont toujours besoin d'une infrastructure d'entreprise.
Plateformes de Gestion Proactive des Refus Pilotées par l'IA au Sein des Organisations de Services de Gestion
Les taux de refus de demandes ont bondi à 11 % en 2024, coûtant aux prestataires 19,7 milliards USD en contestations.[2] Près de la moitié des hôpitaux ont déjà intégré l'IA dans les flux de travail du cycle des revenus pour réduire les délais de paiement moyens de 90 jours à 40 jours.[3] Les organisations de services de gestion déploient des modèles d'apprentissage automatique qui signalent les demandes à haut risque avant soumission, remplissent automatiquement les formulaires d'autorisation préalable et orchestrent des appels intelligents. Les économies libèrent des capitaux cliniques pour des initiatives de santé des populations, et la réduction de l'épuisement professionnel maintient le taux de rotation du personnel de facturation à un niveau bas. Ces capacités différenciées sous-tendent le flux de revenus à la croissance la plus rapide sur le marché des Organisations de Services de Gestion des Soins de Santé.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Contrôle réglementaire sur la conformité à la pratique médicale d'entreprise et aux dispositions anti-rétrocession | -1.8% | Principalement en Amérique du Nord, variations au niveau des États | Long terme (≥ 4 ans) |
| Risques liés à la confidentialité des données et à la cybersécurité dans les systèmes externalisés | -1.3% | Mondial, accru dans les marchés réglementés | Moyen terme (2-4 ans) |
| L'inflation des coûts de main-d'œuvre érode l'avantage de marge des organisations de services de gestion dans les régions à hauts salaires | -1.1% | Amérique du Nord et Europe, centres urbains | Court terme (≤ 2 ans) |
| Scepticisme des médecins à l'égard des modèles de propriété tiers entraînant une rotation contractuelle | -0.9% | Amérique du Nord, émergent ailleurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contrôle Réglementaire sur la Conformité à la Pratique Médicale d'Entreprise et aux Dispositions Anti-Rétrocession
La nouvelle loi de l'Oregon exige que les médecins détiennent la majorité des parts des pratiques et limite l'influence des organisations de services de gestion sur le jugement clinique. Les tribunaux californiens remettent désormais en question le modèle du « cabinet médical ami » qui permet aux sociétés de gestion de contrôler les finances et le personnel. Les orientations de l'Inspecteur général fédéral publiées en 2025 imposent des audits de risques documentés, des examens de l'intégrité de la facturation et des lignes d'alerte pour les fournisseurs externalisés. Les coûts de conformité augmentent, ralentissant l'expansion multi-États et incitant les organisations de services de gestion à investir dans des fonctions juridiques, d'audit et de gouvernance spécialisées.
Risques liés à la Confidentialité des Données et à la Cybersécurité dans les Systèmes Externalisés
Le secteur de la santé a enregistré 677 violations majeures en 2024, exposant 182,4 millions de dossiers ; un tiers provenait d'associés commerciaux tels que les organisations de services de gestion. La seule violation du WPS MAC a compromis près de 950 000 bénéficiaires Medicare via le logiciel de transfert MOVEit. Les assureurs et les prestataires exigent désormais des architectures à confiance zéro, des analyses de menaces pilotées par l'IA et des clauses de partage des cyber-risques. Pour les organisations de services de gestion, l'augmentation des dépenses de sécurité réduit les marges opérationnelles jusqu'à ce que de nouveaux modèles tarifaires permettent de récupérer les coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de service :
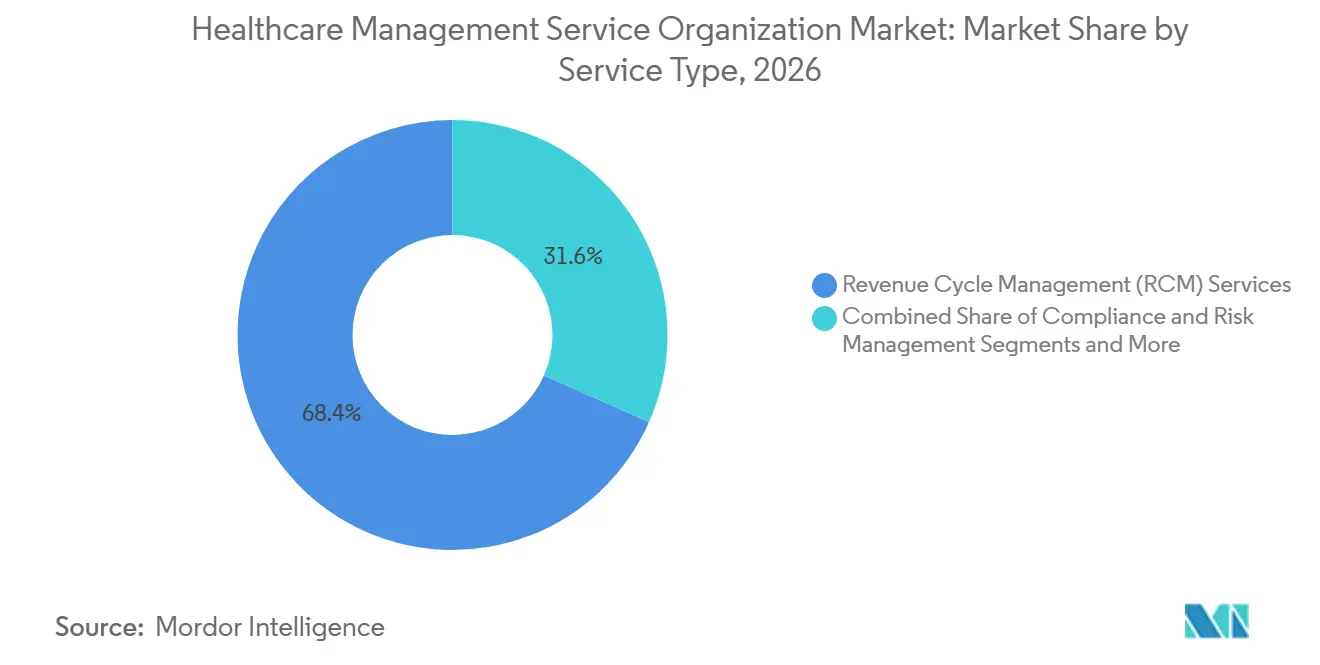
les plateformes de cycle des revenus ancrent la croissance et l'étendue des ventes croiséesLa gestion du cycle des revenus représentait 68,36 % de la part de marché des Organisations de Services de Gestion des Soins de Santé en 2026, reflétant l'urgence des prestataires à protéger leurs marges face à des taux de refus de 11 % et à 19,7 milliards USD de coûts d'appel. La surveillance des refus assistée par l'IA au sein de ce segment devrait afficher un CAGR de 11,23 % jusqu'en 2032, dépassant tous les autres segments de services. Les modules contractuellement groupés comprennent désormais des audits de saisie des charges, la modélisation des contrats et les plans de paiement des patients, élargissant la part de portefeuille et réduisant la dispersion des fournisseurs au niveau du cabinet.
La gestion des cabinets et des opérations, les risques de conformité, les services informatiques/cybersécurité des dossiers médicaux électroniques, les ressources humaines et les services de chaîne d'approvisionnement constituent le reste de la taille du marché des Organisations de Services de Gestion des Soins de Santé et bénéficient de la même vague d'externalisation déclenchée par l'inflation des salaires infirmiers et les 677 cyberattaques enregistrées en 2024. Les abonnements à la gestion de la main-d'œuvre aident à atténuer les hausses de salaires annuelles de 4 %, et les rénovations de sécurité à confiance zéro aident à satisfaire aux exigences d'audit des payeurs. La cadence de vente croisée aide les fournisseurs diversifiés à défendre leurs prix en se positionnant comme des partenaires uniques en matière de résilience administrative.

Par modèle de propriété :
les plateformes de capital-investissement commandent des capitaux mais font face à des vents contraires politiquesLes organisations soutenues par le capital-investissement détenaient 39,58 % de la part de marché des Organisations de Services de Gestion des Soins de Santé en 2026 et projettent un CAGR de 11,74 %, financé par l'effet de levier des acquisitions en série et le déploiement technologique multi-États. De grandes acquisitions, telles que l'opération de 745 millions USD d'Astrana Health sur Prospect Health, illustrent les flux de capitaux à la recherche d'échelle qui étendent rapidement les plateformes d'analyse et de contractualisation.
Les organisations de services de gestion des soins de santé détenues par des médecins, affiliées à des hôpitaux et soutenues par des payeurs se partagent le reste de la taille du marché des Organisations de Services de Gestion des Soins de Santé, chacune mettant l'accent sur des leviers de valeur distincts. Les modèles contrôlés par les médecins insistent sur l'autonomie clinique, un thème amplifié par la loi sur la pratique médicale d'entreprise de l'Oregon, tandis que les systèmes hospitaliers intègrent des organisations de services de gestion pour stabiliser les marges des établissements en déclin. Les entrants dirigés par des payeurs, tels que l'acquisition de Wellvana par CVS, exploitent les données de sinistres pour orienter les contrats de coût total. Les trajectoires de parts à long terme dépendront de la transparence de la gouvernance et de la capacité à co-gérer le risque à la baisse sans déclencher les alarmes anti-rétrocommission des États.
Par spécialité :
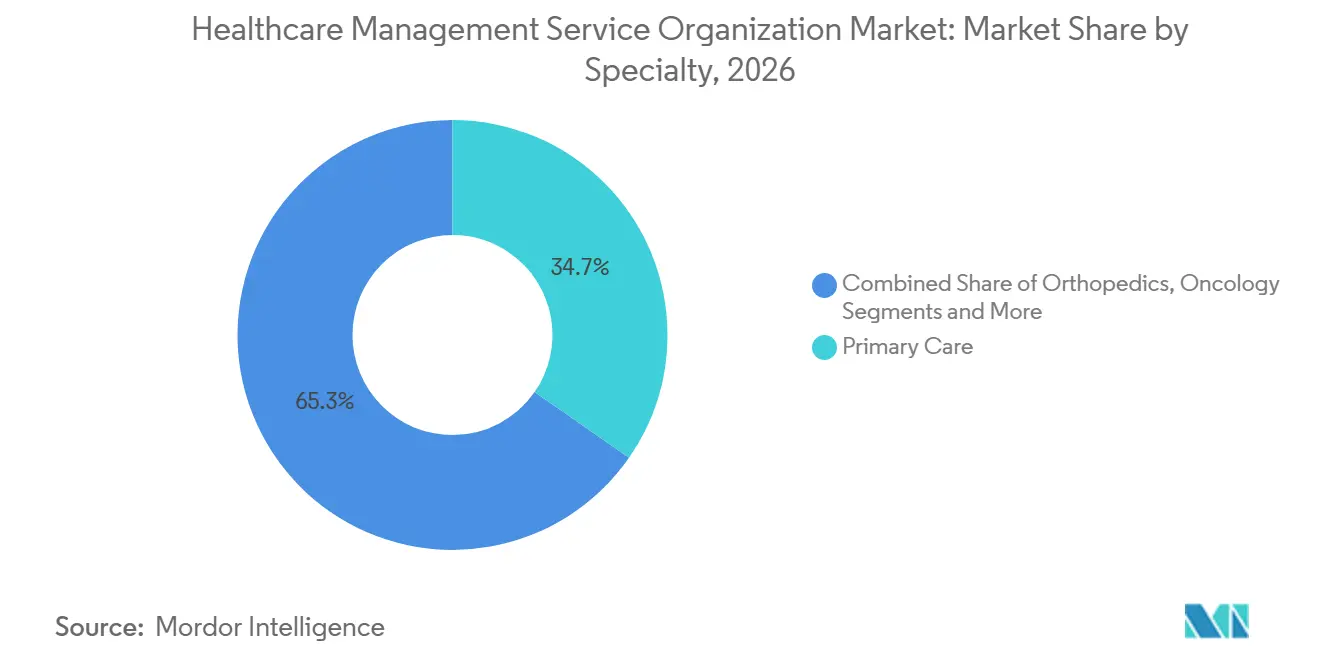
l'échelle des soins primaires rencontre l'accélération de l'orthopédieLes soins primaires ont généré 34,67 % de la taille du marché des Organisations de Services de Gestion des Soins de Santé en 2026, portés par 480 ACO du Programme d'Économies Partagées Medicare couvrant 10,8 millions de vies et de nouveaux codes HCPCS dans le cadre des Soins Primaires Avancés. La profondeur du segment fournit des panels de patients prévisibles qui sous-tendent des contrats d'organisations de services de gestion à long terme liés à des primes de qualité et à des réserves de risque bilatérales.
Les organisations de services de gestion en orthopédie affichent la plus forte croissance avec un CAGR de 9,46 %, en tirant parti de l'accréditation aux paiements groupés et de la transparence des coûts des implants pour débloquer des primes des payeurs. L'oncologie, la gastroentérologie et la santé comportementale suivent, chacune exigeant un codage spécialisé, des rapports de registre et des analyses de résultats. La diversification des spécialités couvre la volatilité des remboursements et amplifie les synergies de références croisées, augmentant la part de marché globale des Organisations de Services de Gestion des Soins de Santé capturée par les fournisseurs multi-lignes.
Par taille de pratique :
les groupes de taille moyenne dominent aujourd'hui ; les grands groupes progressent le plus viteLes cabinets de taille moyenne comptant 6 à 25 médecins contrôlaient 43,55 % de la part de marché des Organisations de Services de Gestion des Soins de Santé en 2026, équilibrant la profondeur des ressources avec une gouvernance agile pour adopter une externalisation complète. Ils commencent généralement par des modules de gestion du cycle des revenus avant d'ajouter la conformité, les ressources humaines et l'optimisation des dossiers médicaux électroniques, produisant des renouvellements stables sur plusieurs années.
Les grands cabinets de plus de 26 médecins devraient se développer à un CAGR de 10,78 % jusqu'en 2032, car les économies d'échelle favorisent l'analyse centralisée et les moteurs de santé des populations. Les cabinets individuels et les micro-cabinets restent sensibles aux coûts, mais l'achat de modules de gestion du cycle des revenus et de soutien à la télésanté peut aider à maintenir l'indépendance. Les niveaux de tarification des fournisseurs et la livraison en nuage abaissent les barrières à l'entrée, maintenant chaque tranche de taille accessible au sein du marché des Organisations de Services de Gestion des Soins de Santé.
Analyse Géographique
Marché des Organisations de Services de Gestion des Soins de Santé en Amérique du Nord
L'Amérique du Nord a maintenu une part de 49,77 % en 2026, portée par les modèles d'innovation du Centre des Services Medicare et Medicaid, un mix de payeurs sophistiqué et le plus grand réservoir de capital-investissement. Les restrictions de pratique médicale d'entreprise de l'Oregon et les mandats salariaux de la Californie contraignent les organisations de services de gestion à adapter leurs stratégies de gouvernance et de main-d'œuvre par État, mais le cadre ACO de Medicare sous-tend toujours une demande de services robuste.
Marché des Organisations de Services de Gestion des Soins de Santé en Europe
L'Europe affiche une croissance globale plus lente, mais bénéficie de l'interopérabilité de la santé numérique et de jeux de données matures à payeur unique qui rationalisent le déploiement des analyses. Les organisations de services de gestion s'associent à des coopératives médicales locales pour naviguer dans le codage de l'assurance statutaire allemande, les règles de passation de marchés du Service National de Santé britannique et les normes de reporting de la Caisse Primaire d'Assurance Maladie française. L'incertitude liée au Brexit complique la prestation transfrontalière dans le couloir Royaume-Uni–Union Européenne, incitant les fournisseurs à opter pour des licences spécifiques à chaque pays.
Marché des Organisations de Services de Gestion des Soins de Santé en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus rapide, soit 9,62 %, alors que la Chine, l'Inde et l'Australie injectent des fonds dans la santé numérique et les réseaux de soins préventifs. Les assureurs mondiaux établissent des écosystèmes de surveillance à distance, stimulant la demande d'organisations de services de gestion capables de localiser les flux de travail en mandarin, en hindi ou en japonais. L'expérimentation politique régionale — des incitations budgétaires japonaises pour les soins aux personnes atteintes de démence à l'expansion du remboursement Ayushman Bharat en Inde — crée de nouveaux réservoirs de risques accessibles uniquement grâce à une infrastructure administrative évolutive.
Paysage Concurrentiel
Le marché des Organisations de Services de Gestion des Soins de Santé accueille un mélange de conglomérats multimilliardaires et de spécialistes de niche. Le chiffre d'affaires des services d'Optum Health de 105,4 milliards USD en 2024 souligne l'avantage d'intégrer l'analyse, la pharmacie et la prestation de soins sous un même toit. L'unité Risant Health de Kaiser Permanente a acquis Cone Health pour ajouter 1 100 lits et élargir son empreinte en soins gérés.
Les acteurs de taille intermédiaire poursuivent des partenariats technologiques ; athenahealth intègre des assistants de rédaction médicale basés sur l'IA et des interfaces de programmation d'applications de codage qui s'articulent avec les moteurs de facturation des organisations de services de gestion. Les nouveaux entrants monétisent des niches de spécialité, tels que les réseaux de santé comportementale qui intègrent la thérapie à distance et l'analyse pour la notation des risques liés aux déterminants sociaux. Alors que les exigences en matière d'IA et de cybersécurité font gonfler les budgets de recherche et développement, la consolidation inorganique devrait s'intensifier, les acquéreurs ciblant des plateformes interopérables et des cultures de conformité robustes.
Les mouvements concurrentiels se concentrent sur : 1) les fusions horizontales qui regroupent la gestion du cycle des revenus, les ressources humaines et l'informatique, 2) les alliances verticales entre les payeurs et les groupes de prestataires, et 3) les startups natives du nuage qui réduisent le temps d'intégration pour les petits cabinets. Les organisations de services de gestion capables de démontrer une amélioration tangible des flux de trésorerie et une atténuation des risques réglementaires peuvent maintenir leur pouvoir de fixation des prix dans un environnement sensible aux prix.
Leaders du Secteur des Organisations de Services de Gestion des Soins de Santé
-
UnitedHealth Group
-
R1 RCM
-
Privia Health
-
Agilon Health
-
Conifer Health Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Organisations de Services de Gestion des Soins de Santé Entreprises couvertes dans ce rapport
- United Health Group
- R1 RCM
- Privia Health
- Conifer Health Solutions
- Agilon Health
- Envision Healthcare
- MedVanta
- OneOncology
- athenahealth
- Change Healthcare
- Epic Systems
- AdvancedMD
- Tebra (Kareo)
- TeamHealth
- Wellvana
- Constellation Health Services
- US Medical Management
- Invensis
- VMG Health Advisory
- Alpha Healthcare MSO
Développements industriels récents dans Marché des Organisations de Services de Gestion des Soins de Santé
- Janvier 2025 : NeueHealth a accepté de devenir privée via une acquisition de 1,3 milliard USD par un affilié de New Enterprise Associates.
- Décembre 2024 : Risant Health de Kaiser Permanente a finalisé l'acquisition de Cone Health, ajoutant 1 100 lits en Caroline du Nord.
- Novembre 2024 : Astrana Health a signé un accord définitif de 745 millions USD pour acquérir Prospect Health, absorbant 610 000 membres.
Portée du Rapport sur le Marché Mondial des Organisations de Services de Gestion des Soins de Santé
Aperçu de la segmentation
| Services de Gestion du Cycle des Revenus |
| Gestion des Pratiques et des Opérations |
| Gestion de la Conformité et des Risques |
| Services Informatiques, de Dossiers Médicaux Électroniques et de Cybersécurité |
| Gestion du Personnel et des Ressources Humaines |
| Chaîne d'Approvisionnement et Achats |
| Organisations de Services de Gestion Détenues par des Médecins |
| Organisations de Services de Gestion Affiliées à des Hôpitaux |
| Organisations de Services de Gestion Soutenues par le Capital-Investissement |
| Organisations de Services de Gestion Soutenues par les Payeurs |
| Soins Primaires |
| Orthopédie |
| Oncologie |
| Gastroentérologie |
| Santé Comportementale |
| Multispécialité et Autres |
| Solo / Petite (1-5 médecins) |
| Moyenne (6-25 médecins) |
| Grande (26+ médecins) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Conseil de coopération du Golfe |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Service | Services de Gestion du Cycle des Revenus | |
| Gestion des Pratiques et des Opérations | ||
| Gestion de la Conformité et des Risques | ||
| Services Informatiques, de Dossiers Médicaux Électroniques et de Cybersécurité | ||
| Gestion du Personnel et des Ressources Humaines | ||
| Chaîne d'Approvisionnement et Achats | ||
| Par Modèle de Propriété | Organisations de Services de Gestion Détenues par des Médecins | |
| Organisations de Services de Gestion Affiliées à des Hôpitaux | ||
| Organisations de Services de Gestion Soutenues par le Capital-Investissement | ||
| Organisations de Services de Gestion Soutenues par les Payeurs | ||
| Par Spécialité | Soins Primaires | |
| Orthopédie | ||
| Oncologie | ||
| Gastroentérologie | ||
| Santé Comportementale | ||
| Multispécialité et Autres | ||
| Par Taille de Pratique | Solo / Petite (1-5 médecins) | |
| Moyenne (6-25 médecins) | ||
| Grande (26+ médecins) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Conseil de coopération du Golfe | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des Organisations de Services de Gestion des Soins de Santé en 2027 ?
Il est évalué à 153,59 milliards USD avec une prévision d'atteindre 257,17 milliards USD d'ici 2032.
Quelle ligne de service domine les contrats externalisés des organisations de services de gestion ?
La gestion du cycle des revenus est en tête avec une part de 68,36 %, portée par des moteurs de prévention des refus assistés par l'IA qui raccourcissent les cycles de paiement.
Pourquoi les organisations de services de gestion soutenues par le capital-investissement connaissent-elles la croissance la plus rapide ?
L'accès au capital permet des acquisitions rapides et des investissements dans des plateformes d'analyse, soutenant un CAGR de 11,74 % jusqu'en 2032.
Quelle spécialité offre l'opportunité de croissance la plus rapide pour les organisations de services de gestion ?
L'orthopédie, bénéficiant de l'accréditation des paiements groupés et du contrôle des coûts des implants, devrait afficher un CAGR de 9,46 %.
Quel est le principal risque réglementaire auquel font face les organisations de services de gestion en Amérique du Nord ?
Les lois sur la pratique médicale d'entreprise au niveau des États, telles que le projet de loi 951 du Sénat de l'Oregon, qui limitent le contrôle non médical des décisions cliniques.
Comment les cybermenaces influencent-elles les décisions d'approvisionnement des organisations de services de gestion ?
Les volumes record de violations ont poussé les prestataires à exiger des architectures à confiance zéro et des clauses contractuelles qui transfèrent une partie du cyber-risque aux fournisseurs.