
Taille et part de marché des logiciels de gestion pharmaceutique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.10 Milliards de dollars |
| Taille du Marché (2032) | 7.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.67 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
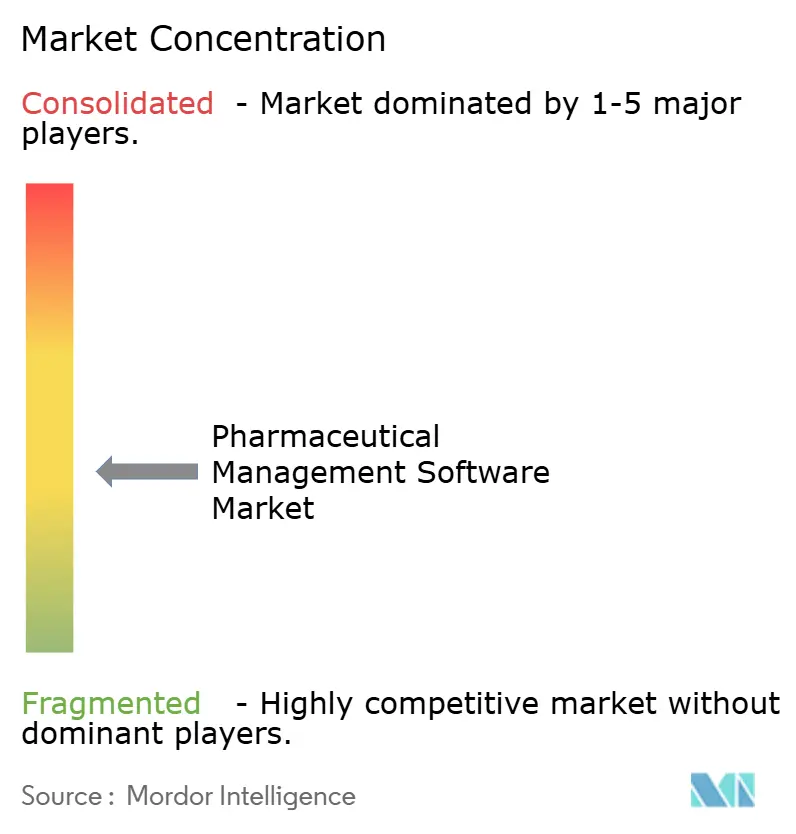
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de gestion pharmaceutique par Mordor Intelligence
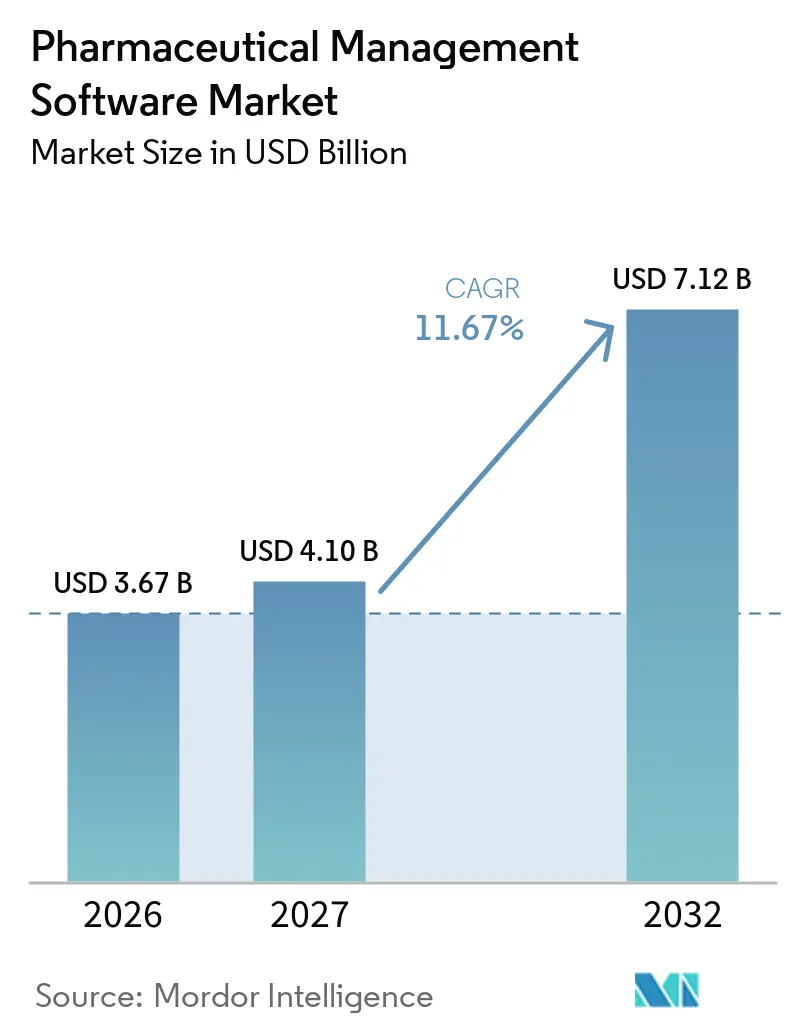
La taille du Marché des Logiciels de Gestion Pharmaceutique devrait augmenter de 3,67 milliards USD en 2026 à 4,10 milliards USD en 2027 et atteindre 7,12 milliards USD d'ici 2032, avec un CAGR de 11,67 % sur la période 2027-2032.
Le renforcement des mandats de conformité mondiaux, la migration rapide vers des services cloud validés et la complexité croissante des produits biologiques accélèrent les dépenses consacrées aux intégrations de plateformes qui unifient les données de qualité, de fabrication et de réglementation. Les fournisseurs capables d'intégrer des pistes d'audit immuables, des contrôles d'accès basés sur les rôles et des flux de travail de signature électronique dans des solutions configurables acquièrent des avantages de premier entrant, alors que les entreprises revalident leurs systèmes hérités pour se conformer au projet élargi de l'Annexe 11 de l'Agence européenne des médicaments. La demande est encore renforcée par l'expansion des essais cliniques décentralisés qui nécessitent une surveillance à distance des patients, un consentement électronique et des flux de travail de soumission en temps réel. Des incidents de cybersécurité tels que la violation de Change Healthcare soulignent la nécessité d'architectures conformes à la norme ISO 27001, poussant les acheteurs vers des fournisseurs qui associent les logiciels à des boîtes à outils de sécurité à confiance zéro. Parallèlement, les réglementations sur l'IA souveraine en Europe et en Chine orientent le marché des logiciels de gestion pharmaceutique vers des déploiements hybrides dans lesquels les données sensibles de généalogie des lots restent sur site tandis que les couches analytiques fonctionnent dans des clouds régionaux.
Principaux enseignements du rapport
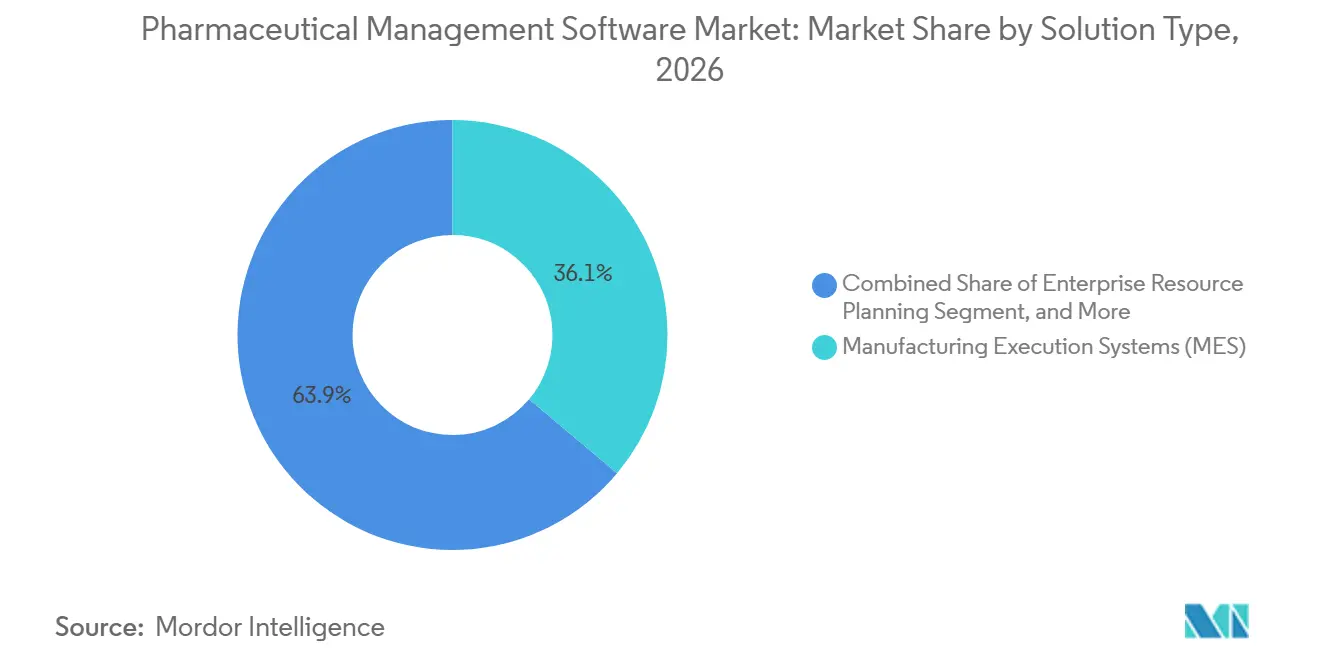
- Par type de solution, les systèmes d'exécution de la fabrication ont dominé le marché des logiciels de gestion pharmaceutique avec une part de marché de 36,12 % en 2026. Les solutions de gestion de la qualité et de la conformité devraient se développer à un CAGR de 13,06 % jusqu'en 2032, soit la croissance la plus rapide parmi toutes les catégories.
- Par modèle de déploiement, les systèmes sur site représentaient 55,87 % du marché des logiciels de gestion pharmaceutique en 2026, tandis que les systèmes basés sur le cloud devraient croître à un CAGR de 12,63 % jusqu'en 2032.
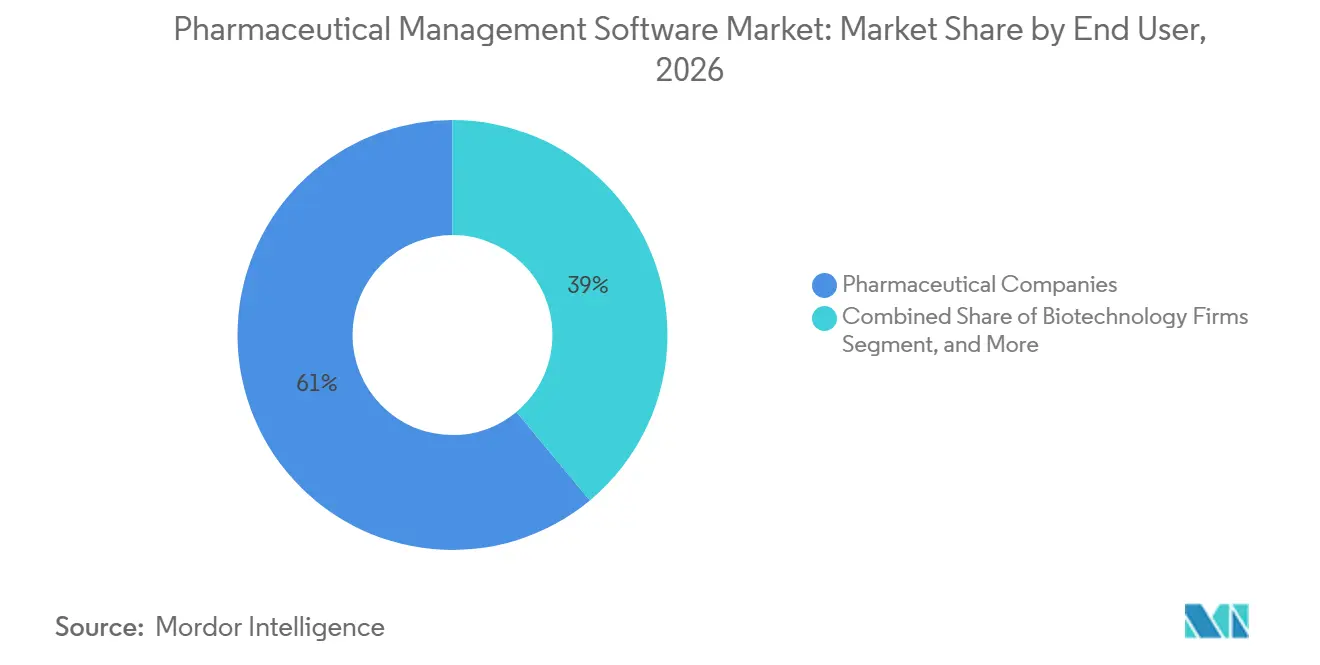
- Par utilisateur final, les entreprises pharmaceutiques détenaient une part de 61,03 % du marché des logiciels de gestion pharmaceutique en 2026 ; les entreprises de biotechnologie ont enregistré le CAGR projeté le plus élevé à 12,18 % jusqu'en 2032.
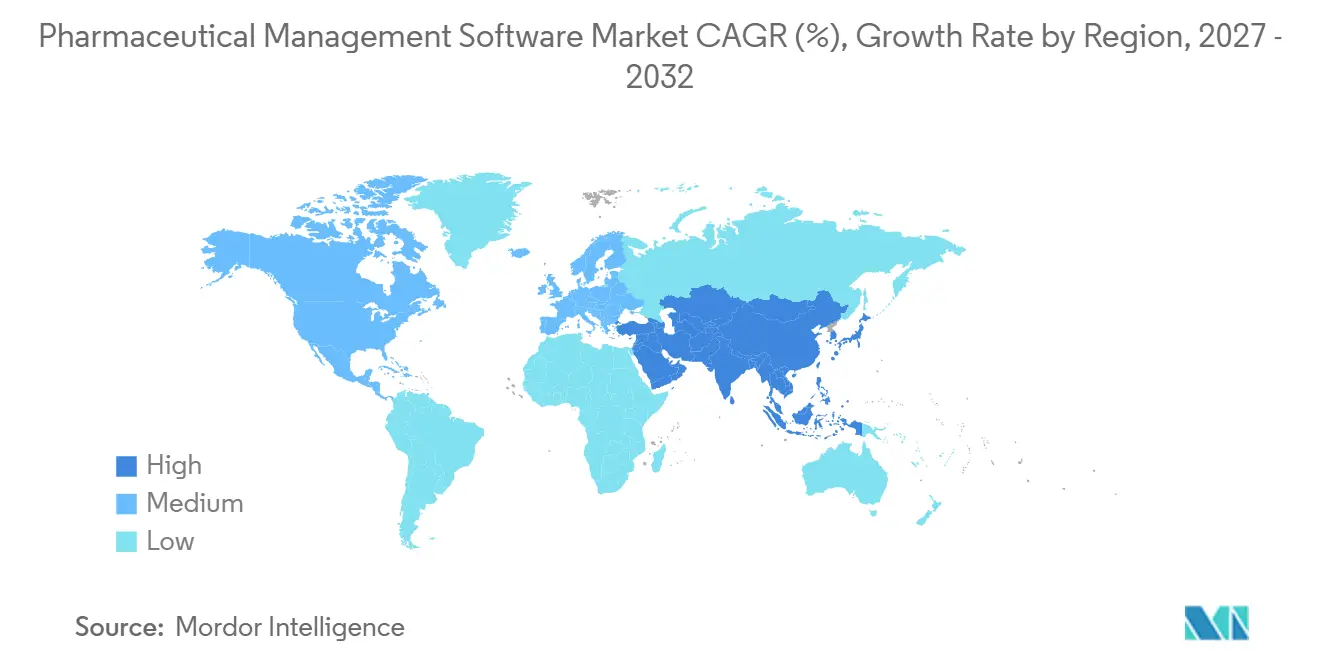
- Par zone géographique, l'Amérique du Nord était en tête avec une part de revenus de 41,18 % en 2026, tandis que l'Asie-Pacifique progresse à un CAGR de 14,71 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'analyse prédictive de la qualité pilotée par l'IA réduit les coûts d'échec des lots | +3.2% | Mondial, concentré dans les pôles de fabrication avancée | Moyen terme (2-4 ans) |
| Migration ERP vers le cloud en priorité au sein des grandes entreprises pharmaceutiques | +2.8% | Mondial, avec l'Amérique du Nord et l'UE en tête de l'adoption | Moyen terme (2-4 ans) |
| Application obligatoire de la sérialisation et de la traçabilité dans les pays à revenus faibles et intermédiaires | +2.4% | Cœur Asie-Pacifique, débordement vers l'Afrique, le Moyen-Orient et l'Amérique latine | Court terme (≤ 2 ans) |
| Mandats de cyber-résilience des régulateurs (FDA, EMA) | +2.1% | Mondial, avec une application plus stricte dans les marchés développés | Court terme (≤ 2 ans) |
| Complexité de la fabrication des produits biologiques entraînant la convergence MES-ERP | +1.8% | Amérique du Nord et UE, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Évolution vers des essais cliniques décentralisés et virtuels | +1.5% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Des mandats de conformité mondiaux stricts accélèrent les investissements dans la validation des logiciels
Le projet de l'Agence européenne des médicaments publié en 2025 a étendu l'Annexe 11 de cinq à dix-neuf pages, obligeant les fabricants à mettre à niveau la logique des pistes d'audit, les protocoles de qualification des fournisseurs et les tests d'intégrité des données.[1] Les États-Unis continuent d'appliquer strictement la partie 11 du titre 21 du Code of Federal Regulations, les lettres d'avertissement de 2024 citant des lacunes de validation dans 23 % des inspections. La série de rapports techniques de l'OMS 1033 codifie les principes ALCOA+, interdisant effectivement les modifications a posteriori des données de lots. L'Administration nationale des produits médicaux de Chine exige désormais un hébergement local ou un accès réglementaire en direct pour les logiciels étrangers, renforçant la surveillance des plateformes multinationales. Ensemble, ces mandats élargissent les budgets de validation et poussent le marché des logiciels de gestion pharmaceutique vers des suites configurables et prêtes à la conformité.
La migration rapide vers les plateformes cloud et SaaS équilibre agilité et souveraineté des données
L'adoption du cloud est en hausse, mais les tendances divergent selon les charges de travail. Les entreprises nord-américaines transfèrent les analyses commerciales vers des environnements de cloud public tout en conservant les enregistrements de lots sur site pour un contrôle plus strict.[2] Veeva a indiqué que 78 % des nouveaux clients Vault QMS ont choisi le SaaS multi-locataires en 2025, bien que 64 % aient déployé Vault Manufacturing sur des instances privées pour se conformer aux clauses de résidence. Le RGPD de l'Union européenne et la loi sur l'IA en cours d'adoption entraînent une prime de coût de 15 à 20 % à mesure que les organisations ajoutent des contrôles de cloud souverain. Le lancement du cloud souverain SAP S/4HANA Sciences de la vie en octobre 2025 illustre le pivot du fournisseur vers la conformité régionale. L'inflation des prix SaaS, en moyenne de 8 à 12 % par an, incite les acheteurs de taille intermédiaire à revoir l'économie sur la durée de vie, ralentissant les migrations vers le cloud pur dans les économies inflationnistes.
La croissance des produits biologiques et de la médecine personnalisée fragmente les architectures de lots
La médecine personnalisée fragmente les lots en lots pour un seul patient qui nécessitent néanmoins une validation complète. Siemens a noté que 42 % des nouveaux clients en thérapie cellulaire nécessitaient des liens avec les dossiers de santé électroniques en 2025, une fonctionnalité absente des lignes de petites molécules. Des fabricants sous contrat tels que Lonza investissent dans des suites modulaires comme Siemens Opcenter Execution Pharma pour orchestrer des campagnes autologues parallèles à grande échelle.
L'adoption obligatoire des dossiers de lots électroniques élimine les déviations sur papier
Le segment des dossiers de lots électroniques devrait se développer de 734,85 millions USD en 2026 à 1,92 milliard USD d'ici 2035, les régulateurs rejetant les flux de travail sur papier. Les directives de la FDA sur l'intégrité des données indiquent que les journaux manuels ne peuvent pas fournir les mêmes preuves contemporaines que les enregistrements numériques validés. L'enquête 2025 de MasterControl montre que les utilisateurs de dossiers de lots électroniques ont réduit le temps moyen d'investigation des déviations de 28 jours à 11 jours, libérant des ressources qualité pour des analyses proactives. Les coûts de mise en œuvre de 500 000 à 2 millions USD dissuadent encore certaines entreprises de taille intermédiaire, mais les organisations de développement et de fabrication sous contrat proposent des plateformes pré-validées pour réduire les obstacles en termes de dépenses d'investissement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé de mise en œuvre et de validation | -1.4% | Mondial, aigu dans les marchés émergents et les entreprises de taille intermédiaire | Court terme (≤ 2 ans) |
| Préoccupations en matière de cybersécurité et de souveraineté des données | -1.1% | Mandats de résidence des données dans l'UE et en Asie-Pacifique, exposition aux violations aux États-Unis | Moyen terme (2-4 ans) |
| La fragmentation réglementaire déclenche des cycles fréquents de revalidation | -0.9% | Déploiements multinationaux dans les juridictions FDA, EMA, NMPA | Long terme (≥ 4 ans) |
| Hausse du coût total de possession des abonnements SaaS dans les marchés inflationnistes | -0.7% | Déploiements SaaS intensifs en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le coût élevé de mise en œuvre et de validation freine l'adoption par les entreprises de taille intermédiaire
Les budgets totaux de projet vont de 1,5 million USD pour un système de gestion de la qualité sur site unique à plus de 10 millions USD pour des déploiements MES-ERP d'entreprise, portés par les qualifications d'installation, opérationnelles et de performance.[3] Les audits fournisseurs de l'Annexe 11 européenne peuvent ajouter 25 % aux coûts de base par rapport aux déploiements non réglementés. Les consultants en validation externe facturent entre 1 200 et 2 500 USD par jour, prolongeant les délais pour les entreprises disposant d'une expertise interne limitée. Bien que les organisations de développement et de fabrication sous contrat fournissent des environnements clés en main pré-validés, les clients échangent la configurabilité contre la rapidité, accentuant les préoccupations relatives à la dépendance envers les fournisseurs.
Les préoccupations en matière de cybersécurité et de souveraineté des données fragmentent les topologies de déploiement
L'événement de rançongiciel Change Healthcare de février 2024 a compromis plus de 100 millions de dossiers et a coûté 872 millions USD en remédiation, amplifiant l'examen minutieux des chaînes de logiciels tiers. Les amendes du RGPD de l'UE atteignent 4 % du chiffre d'affaires mondial, tandis que la loi chinoise sur la sécurité des données oblige à l'hébergement national des données de santé sensibles, fragmentant les architectures mondiales en silos régionaux. Les entreprises exigent désormais la certification ISO 27001 et des tests de pénétration annuels dans le cadre des contrats logiciels, augmentant les budgets d'exploitation d'environ 10 à 15 %.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
les suites de conformité stimulent l'adoption au-delà des ERP traditionnelsLes systèmes d'exécution de la fabrication représentaient 36,12 % de la part de marché des logiciels de gestion pharmaceutique en 2026, soutenus par leur capacité à orchestrer l'exécution des lots en temps réel, l'intégration des équipements et la généalogie des lots dans les suites stériles. Les plateformes de gestion de la qualité et de la conformité, y compris les dossiers de lot électroniques, devraient afficher un CAGR de 13,06 % jusqu'en 2032, reflétant l'accent réglementaire mis sur les pistes d'audit immuables et la qualification des fournisseurs. Les allocations de taille du marché des logiciels de gestion pharmaceutique continuent d'évoluer à mesure que les entreprises privilégient des couches modulaires et conformes aux réglementations plutôt que des mises à jour ERP transactionnelles étendues, comme en témoigne la croissance de la planification des ressources d'entreprise qui reste en retrait par rapport aux nouveaux modules de qualité.
La demande augmente également pour les suites de chaîne d'approvisionnement et de gestion des stocks qui intègrent les règles de sérialisation issues de la loi américaine sur la sécurité de la chaîne d'approvisionnement des médicaments et de la directive européenne sur les médicaments falsifiés, permettant une traçabilité complète de la chaîne de possession depuis l'approvisionnement en matières premières jusqu'à la dispensation en pharmacie. Les applications clients et commerciales suscitent un intérêt précoce parmi les entreprises qui pilotent des programmes directs aux patients et des contrats basés sur la valeur. Les hubs de gestion des connaissances et des données émergent comme des actifs stratégiques, fournissant des référentiels unifiés qui soutiennent la détection de signaux assistée par intelligence artificielle et les instantanés de données probantes du monde réel, avec 64 % des 20 premières entreprises ayant adopté Veeva Vault RIM d'ici 2025.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par modèle de déploiement :
les architectures hybrides équilibrent conformité et agilitéLes systèmes sur site représentaient 55,87 % en 2026, les fabricants averses au risque conservant les charges de travail validées derrière les pare-feux des installations pour se conformer aux règles 21 CFR Part 11 et Annexe 11. Néanmoins, les instances cloud représentent le segment à la croissance la plus rapide du marché des logiciels de gestion pharmaceutique, progressant à un CAGR de 12,63 % jusqu'en 2032, car le SaaS multi-locataires accélère les mises à niveau et facilite la préparation aux audits. Les entreprises optent largement pour des topologies hybrides dans lesquelles les cœurs de fabrication et de qualité restent sur site ou dans des zones cloud souveraines. Dans le même temps, les analyses, la collaboration et les portails fournisseurs résident dans des clouds publics hyperscale.
Le RGPD et les lois chinoises sur la localisation des données imposent des centres de données régionaux, ajoutant jusqu'à 20 % de surcoût d'infrastructure et compliquant davantage les déploiements multi-cloud. La publication en 2025 par SAP des clouds souverains S/4HANA Life Sciences en Allemagne, en France et aux Émirats arabes unis reflète la reconnaissance par les fournisseurs que la localisation est non négociable pour les dossiers réglementés. L'inflation persistante des prix SaaS de 8 à 12 % par an pousse les acheteurs à comparer les modèles d'abonnement avec les licences perpétuelles dans les analyses de coût total, ce qui peut parfois ralentir les migrations parmi les entreprises de moyenne capitalisation.
Par utilisateur final :
les entreprises de biotechnologie accélèrent l'adoption numériqueLes entreprises pharmaceutiques représentaient 61,03 % des revenus de 2026. Pourtant, les entreprises de biotechnologie devraient afficher un CAGR de 12,18 %, dépassant tous les autres segments, car les thérapies cellulaires et géniques nécessitent des flux de travail hautement configurables que les systèmes MES hérités ne peuvent pas prendre en charge. Les CDMO et CMO augmentent leurs investissements logiciels pour raccourcir les délais de libération des lots et différencier leurs offres de capacité, comme l'illustre l'expansion de 580 millions USD de Lonza à Visp, qui utilise Siemens Opcenter pour orchestrer des runs autologues parallèles.
Les CRO approfondissent leurs investissements dans les plateformes de gestion des essais cliniques à mesure que les études décentralisées supplantent les modèles basés sur les sites. Les hôpitaux et les cliniques restent un groupe d'acheteurs émergent mais montrent un intérêt croissant pour les outils d'automatisation de la pharmacie qui s'intègrent aux systèmes de dossiers de santé électroniques, notamment pour les thérapies personnalisées nécessitant une validation de la chaîne d'identité au chevet du patient. Ensemble, ces évolutions des comportements d'achat élargissent le marché adressable des logiciels de gestion pharmaceutique.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Logiciels de Gestion Pharmaceutique en Amérique du Nord
L'Amérique du Nord a conservé une part de 41,18 % en 2026, portée par des pipelines de biologiques robustes, une application stricte de la Part 11 et l'adoption précoce de suites qualité SaaS qui raccourcissent les cycles de validation. Les États-Unis accueillent la plupart des usines commerciales de thrapies cellulaires et géniques au monde, stimulant la demande d'intégration d'équipements en temps réel et de traçabilité de la chaîne du froid. Le secteur des CDMO au Canada se développe en raison des tendances de relocalisation de proximité, bien que les pénuries d'expertise prolongent les délais de validation. Le Mexique bénéficie de sa proximité avec les marchés américains mais accuse un retard dans l'adoption de logiciels avancés, principalement en raison de la taille plus réduite des usines et des budgets d'investissement limités. Des incidents très médiatisés, tels que la violation de Change Healthcare, stimulent l'adoption de la norme ISO 27001 et du cadre NIST dans toute la région.
Marché des Logiciels de Gestion Pharmaceutique en Europe
L'Europe revalide les plateformes héritées en raison du projet d'Annexe 11 publié en 2025 qui élève les seuils d'intégrité des données et d'audit des fournisseurs. L'Allemagne, la France et le Royaume-Uni mènent des projets pilotes de convergence MES-ERP liés aux programmes Industrie 4.0, tandis que le RGPD et la loi sur l'intelligence artificielle imposent des configurations cloud souveraines qui augmentent les dépenses de déploiement de 15 à 20 % par rapport à une architecture cloud public uniquement. Les fabricants de taille intermédiaire font face à des coûts de mise en œuvre de 1,5 à 10 millions USD pour des déploiements validés, ce qui les incite à externaliser vers des CDMO dotés de systèmes clés en main.
Marché des Logiciels de Gestion Pharmaceutique en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient
L'Asie-Pacifique croît à un CAGR de 14,71 % jusqu'en 2032, soutenue par l'application par la Chine de contrôles d'intégrité des données qui obligent à l'hébergement local et à l'accès des régulateurs en temps réel. Le secteur des CDMO en Inde a investi 2,1 milliards USD dans les capacités en 2024, adoptant des plateformes MES pour obtenir des approbations d'exportation. Le Japon progresse dans l'adoption des dossiers de lot électroniques, bien que la préférence culturelle pour les solutions sur site tempère l'adoption du SaaS. La Corée du Sud et l'Australie développent leurs capacités en biologiques, utilisant des suites MES avancées pour l'orchestration des processus en temps réel. Pendant ce temps, le marché des logiciels de gestion pharmaceutique prend de l'élan au Moyen-Orient et en Amérique du Sud, les gouvernements cherchant à assurer leur autosuffisance en matière d'approvisionnement en médicaments, bien que la taille plus réduite des usines et les lacunes en compétences modèrent les trajectoires de croissance.
Paysage réglementaire
Les exigences réglementaires mondiales pour les systèmes informatisés GxP continuent d'influencer les priorités d'achat et de validation des logiciels de gestion pharmaceutique, avec le 21 CFR Part 11 aux États-Unis et les exigences de l'Annexe 11 des BPF dans les environnements alignés sur l'UE qui façonnent les exigences en matière de piste d'audit, d'accès basé sur les rôles et de signature électronique. Le cadre FDA Computer Software Assurance (CSA) soutient une approche basée sur les risques pour la validation des logiciels de systèmes de production et de qualité, tandis que les normes d'intégrité des données (par exemple, les principes ALCOA+ mentionnés dans les directives BPF de l'OMS) élèvent les attentes concernant les enregistrements électroniques, le contrôle des changements et la gestion traçable des exceptions.
En Europe, la réforme en cours de la législation pharmaceutique de l'UE a avancé grâce à un accord politique en décembre 2025, et 2026 a apporté des mises à jour opérationnelles telles que le cadre révisé des variations entrant en vigueur le 15 janvier 2026 et des mises à jour de mise en œuvre prévues liées aux règles de détection des signaux d'EudraVigilance au deuxième trimestre 2026. Le Canada maintient un guide de style Annexe 11 des BPF pour les systèmes informatisés, et l'ANVISA brésilienne maintient les exigences relatives aux systèmes informatisés dans le cadre de sa réglementation des BPF, renforçant la nécessité de configurations déployables à l'échelle mondiale et prêtes pour les inspections. Aux États-Unis, les propositions législatives de 2026 axées sur la transparence de l'origine des médicaments et les propositions de politique de la FDA concernant l'identification unique des installations pointent vers des exigences plus strictes en matière de données de provenance de la chaîne d'approvisionnement et de fabrication, ce qui accroît la valeur des fonctionnalités interopérables de données de référence, de généalogie et de reporting dans les plateformes réglementées.
Paysage concurrentiel
Le marché reste modérément fragmenté, mais la consolidation est en hausse à mesure que les acheteurs privilégient des plateformes intégrées qui convergent MES, QMS et données réglementaires. Les acteurs historiques de la planification des ressources d'entreprise SAP, Oracle et Microsoft étendent leurs clouds dédiés aux sciences de la vie avec des options souveraines et des analyses d'intelligence artificielle pour conserver leurs parts de marché. Les spécialistes verticaux tels que Veeva Systems, MasterControl, Siemens et Dassault Systèmes continuent de gagner du terrain en regroupant du contenu validé, des modèles de déploiement rapide et des modèles de données spécifiques à l'industrie. Veeva a révélé que 78 % de ses nouveaux clients QMS ont choisi le SaaS en 2025 pour les mises à niveau automatiques, mais les deux tiers ont opté pour des instances Vault Manufacturing privées afin de se conformer aux exigences de résidence des données.
Siemens et Dassault Systèmes dominent dans la fabrication de biologiques grâce à des MES pilotés par recettes capables de gérer des lots de moins de 100 unités, tandis que Rockwell Automation et Emerson intègrent l'automatisation au niveau de l'usine avec l'informatique d'entreprise pour les CDMO multi-sites. Les fournisseurs se différencient sur la cybersécurité, en proposant la certification ISO 27001, des architectures à confiance zéro et des tests de pénétration post-incident à la suite d'incidents tels que la violation de Change Healthcare. Les perturbateurs à faible code ciblent les acheteurs de niveau intermédiaire avec une configuration rapide des flux de travail qui réduit les charges de validation, mais les grandes entreprises pharmaceutiques restent prudentes en raison des risques liés aux brevets et à l'intégrité des données.
Les innovations dans les espaces non exploités comprennent la gestion des déviations assistée par intelligence artificielle, la sérialisation par blockchain pour les marchés émergents et la maintenance prédictive qui corrèle l'état des équipements avec les indicateurs de qualité des lots.
Leaders du secteur des logiciels de gestion pharmaceutique
-
AssurX, Inc.
-
AXSource
-
EtQ Management Consultants, Inc.
-
Dassault Systèmes SE
-
IQVIA Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Gestion Pharmaceutique Entreprises couvertes dans ce rapport
- AssurX
- AXSource
- BatchMaster Software
- Dassault Systèmes SE
- EtQ Management Consultants
- Emerson Electric
- Epicor Software Corp.
- Honeywell International
- Infor
- IQVIA
- Körber AG (Werum IT)
- MasterControl Inc.
- Microsoft
- Oracle
- Rockwell Automation Inc.
- Sage Group plc
- SAP
- Schneider Electric SE
- Siemens Healthineers
- Veeva Systems
- Yokogawa Electric Corp.
Lire l’analyse des entreprises de logiciels de gestion pharmaceutique
Opportunités de marché et perspectives d'avenir
Une opportunité concrète réside dans une infrastructure de traçabilité conforme et interopérable ainsi qu'une gestion des données de référence des partenaires, alors que les exigences DSCSA font évoluer la chaîne d'approvisionnement vers une traçabilité électronique au niveau des colis et des échanges de données entre partenaires commerciaux autorisés, tandis que des cadres similaires de traçabilité persistent à l'échelle mondiale (par exemple la FMD de l'UE et des programmes nationaux tels que Tatmeen aux Émirats arabes unis). Les fournisseurs de plateformes se positionnant autour des réseaux multi-entreprises et de l'interopérabilité, notamment TraceLink (OPUS) et les hubs de données de référence des partenaires commerciaux autorisés tels que Spherity CARO (v1.3 publié en février 2026), ciblent les acheteurs qui ont besoin d'un intégration plus rapide des partenaires, d'une gestion des exceptions et d'un reporting prêt à l'audit sans reconstruire les intégrations pour chaque contrepartie.
Un autre espace inexploité est l'automatisation des flux de travail dans les fonctions réglementées à l'aide de l'IA agentique, alors que les acheteurs des sciences de la vie financent de plus en plus des programmes de modernisation à l'échelle de l'entreprise plutôt que des projets pilotes isolés. Merck (MSD) a annoncé un partenariat pluriannuel de 1 milliard d'USD avec Google Cloud en avril 2026 pour déployer l'IA agentique dans les flux de travail de R&D, de fabrication et commerciaux, et Veeva a lancé sa plateforme agentique Falcon pour les processus cliniques, réglementaires et de sécurité en mai 2026, suivie de l'acquisition de Copli en juin 2026 et du lancement de Falcon MLR pour l'automatisation de la révision du contenu médical, juridique et réglementaire. Ces évolutions accroissent la demande de garde-fous validés autour des signatures électroniques, des pistes d'audit, des vocabulaires contrôlés et des contrôles basés sur les rôles dans les flux de travail assistés par l'IA, créant de la place pour les fournisseurs qui associent une automatisation conforme à des options de déploiement hybride sécurisées pour répondre aux contraintes de souveraineté des données et de cybersécurité.
Développements industriels récents dans Marché des Logiciels de Gestion Pharmaceutique
- Avril 2026 : AXSource a soutenu une mise en production de SAP S/4HANA en tant que mission de gestion de projet côté client, le déploiement étant devenu opérationnel le 1er avril 2026. Cette activité met en évidence une demande continue de services de modernisation et d'intégration ERP validés, connectant les processus réglementés de qualité et de fabrication aux plateformes d'entreprise.
- Janvier 2025 : Veeva et Zifo ont annoncé un partenariat visant à accélérer la modernisation du contrôle qualité en reliant l'informatique de laboratoire aux tableaux de bord qualité d'entreprise. La collaboration vise à accélérer la connectivité entre les données de contrôle qualité et les flux de travail qualité, en soutenant la capture de preuves électroniques et une préparation aux inspections plus standardisée sur tous les sites.
- Août 2024 : Valsoft a acquis Anju Software pour étendre sa présence dans les logiciels de gestion réglementaire et qualité. L'opération a soutenu un regroupement plus large des suites logicielles autour des flux de travail centrés sur la conformité, renforçant la dynamique de consolidation à mesure que les acheteurs recherchent moins de fournisseurs et des plateformes plus intégrées.
Marché des Logiciels de Gestion Pharmaceutique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les plateformes logicielles et les modules utilisés pour planifier, exécuter et contrôler les opérations pharmaceutiques. Il comprend les flux de travail qualité, le support à l'exécution de la fabrication, la planification de l'approvisionnement et des stocks, ainsi que les processus commerciaux ou clients, fournis via des déploiements sur site, cloud ou hybrides.
Exclusions du périmètre : le matériel informatique, les services informatiques purs et les logiciels d'entreprise à usage général qui ne sont pas configurés et vendus pour des flux de travail spécifiques au secteur pharmaceutique ont été exclus.
Aperçu de la Segmentation
- Par type de solution
- Planification des ressources d'entreprise (ERP)
- Systèmes d'exécution de la fabrication (MES)
- Gestion de la qualité et de la conformité (QMS et dossiers de lots électroniques)
- Gestion de la chaîne d'approvisionnement et des stocks
- Clients et commercial (CRM, PBM)
- Gestion des connaissances et des données
- Par modèle de déploiement
- Sur site
- Basé sur le cloud
- Hybride
- Par utilisateur final
- Entreprises pharmaceutiques
- Entreprises de biotechnologie
- Organisations de développement et de fabrication sous contrat / Organisations de fabrication sous contrat
- Organisations de recherche sous contrat
- Hôpitaux et cliniques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par des signaux publics décrivant la demande de logiciels pharmaceutiques et l'évolution des modèles opérationnels. Nous avons consulté des sources telles que la FDA américaine pour le contexte de la qualité et de la conformité, la Commission européenne et l'EMA pour les orientations réglementaires, ainsi que les ensembles de données de l'OCDE et de la Banque mondiale pour les indicateurs macroéconomiques influençant les dépenses technologiques.
Nous avons également utilisé des documents tels que les rapports annuels et les présentations aux investisseurs des fournisseurs de logiciels concernés et des fabricants pharmaceutiques, ainsi que des articles de presse réputés et des publications d'associations décrivant les tendances d'adoption telles que la validation cloud, l'intégrité des données et la préparation aux audits. Le cas échéant, nous avons recoupé les ventilations de revenus au niveau des entreprises et les notes sur les produits à l'aide de bases de données payantes axées sur les données financières et les actualités des entreprises. Des bases de données de brevets ont été utilisées pour suivre l'évolution des fonctionnalités d'automatisation et d'analyse dans cette catégorie de logiciels. Les sources énumérées ci-dessus sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte, les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour confirmer ce que les acheteurs considèrent réellement comme des logiciels de gestion pharmaceutique et la manière dont la tarification est structurée entre les abonnements, les modules et les vagues de mise en œuvre. Nous avons échangé avec un ensemble de responsables de produits logiciels, de responsables numériques dans les secteurs pharmaceutique et biotechnologique, de responsables de la qualité et de la fabrication, ainsi que de partenaires de distribution ou de mise en œuvre en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques pour tester les facteurs d'adoption. Nous avons également utilisé ces échanges pour normaliser les hypothèses lorsque les sources publiques ne fournissaient pas suffisamment de détails sur la logique de déploiement des acheteurs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 19 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 22 % | Europe, Moyen-Orient et Afrique : 30 % |
| Acteurs plus petits : 19 % | Responsables : 59 % | Amériques : 25 % |
Dimensionnement et Prévisions du Marché
Le dimensionnement a été construit selon une approche descendante et ascendante. L'approche descendante part du bassin de dépenses adressables en logiciels pharmaceutiques, puis applique des facteurs d'adoption et de mix de modules pour reconstruire la demande de logiciels de gestion spécifiques au secteur pharmaceutique. Pour maintenir des totaux réalistes, nous avons corroboré les résultats à l'aide de vérifications ascendantes sélectives, telles que les fourchettes de revenus des fournisseurs échantillonnés, les prix d'abonnement typiques par module et le nombre approximatif de déploiements d'entreprise actifs par région.
Quelques données pratiques ont été utilisées dans le modèle car elles modifient le marché de manière mesurable. Celles-ci comprenaient le rythme de migration vers le cloud dans les environnements réglementés, les évolutions de la charge de travail de validation et d'audit, l'expansion des CDMO et des empreintes de fabrication multi-sites, ainsi que le passage vers des pratiques d'intégrité des données et de documentation électronique. Nous avons également suivi les signaux de tarification tels que les licences basées sur les utilisateurs par rapport aux licences basées sur les sites, la part des revenus d'abonnement récurrents par rapport aux mises en œuvre ponctuelles, et le calendrier de renouvellement des contrats. Ces signaux ont permis d'éviter de surestimer la croissance lorsque les transactions sont retardées.
Pour les prévisions, une analyse de scénarios a été utilisée avec un cas central ancré sur la pression de conformité attendue et les budgets de numérisation, puis ajusté à l'aide des retours d'entretiens sur les cycles d'achat et les délais de déploiement. Lorsque les données ascendantes étaient insuffisantes pour les petits pays ou les utilisateurs finaux de niche, les lacunes ont été comblées par des proxies d'adoption régionaux, puis mis à l'échelle par le nombre estimé de sites réglementés, suivis d'une vérification de cohérence par rapport aux schémas de dépenses connus.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par une séquence de vérifications afin que les hypothèses majeures ne se glissent pas dans les chiffres finaux sans être remarquées. Nous comparons le modèle avec des signaux indépendants tels que la direction des dépenses en logiciels d'entreprise dans le secteur pharmaceutique, l'adoption observée du cloud et les délais de déploiement rapportés par les acheteurs. Toute variance qui semble en décalage avec ces signaux est examinée.
Les anomalies sont examinées par un second analyste, et des appels de suivi sont déclenchés lorsqu'une hypothèse de tarification, de déploiement ou de renouvellement modifie matériellement le total du marché. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants affectent l'adoption ou la tarification. Avant la livraison, l'ensemble de données et les calculs sont revérifiés afin de fournir la vue mise à jour la plus récente.
Estimation du Marché des Logiciels de Gestion Pharmaceutique par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les logiciels de gestion pharmaceutique peuvent varier considérablement même lorsqu'elles semblent couvrir des outils similaires. En pratique, les écarts proviennent généralement de la manière dont chaque éditeur traite le périmètre des logiciels, de la façon dont les revenus récurrents sont reconnus, et de l'année et du calendrier de conversion des devises utilisés.
La cadence d'actualisation et la logique de tarification tendent à être les principaux facteurs dans ce domaine. Les renouvellements d'abonnements, les extensions de modules et le calendrier de mise en œuvre ne se répartissent pas uniformément d'une année à l'autre, et la conversion des devises peut modifier les totaux lorsque les revenus sont mondiaux. En alignant la coupe de l'année en cours sur les progressions actualisées des prix de vente moyens et en vérifiant les taux de croissance aberrants par rapport aux retours d'entretiens avant de verrouiller le modèle, Mordor Intelligence réduit le bruit lié aux décalages annuels et au calendrier de conversion des devises qui peut gonfler ou comprimer les totaux publiés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,67 milliards USD (2026) | |
| Éditeur sectoriel A | 5,46 milliards USD (2024) | Utilise une définition plus large qui mélange les logiciels de gestion pharmaceutique avec des cas d'usage adjacents dans les domaines de la santé et des logiciels d'entreprise, et l'année de base se situe plus tôt dans le cycle où le calendrier de renouvellement peut augmenter le taux d'exécution mesuré. |
| Observatoire de Marché B | 4,33 milliards USD (2025) | Se concentre étroitement sur les logiciels de gestion des stocks, ce qui modifie ce qui est comptabilisé et peut décaler les moyennes, et applique généralement une progression de tarification plus simple qui peut ne pas séparer les revenus de mise en œuvre des abonnements récurrents. |
L'écart entre les trois chiffres s'explique principalement par les limites du périmètre et les choix de calendrier plutôt que par un chiffre unique correct ou incorrect. Lorsque les catégories de logiciels sont soigneusement séparées et que la coupe annuelle est alignée sur la reconnaissance des abonnements et le calendrier des devises, la taille de marché résultante est plus facile à relier à des données d'entrée reproductibles et à des vérifications pratiques du comportement des acheteurs.
Questions clés auxquelles le rapport répond
Quel TCAC est prévu pour les dépenses consacrées aux plateformes de gestion de la qualité pharmaceutique, de la fabrication et des données réglementaires ?
Le marché des logiciels de gestion pharmaceutique devrait croître à un CAGR de 11,67 % de 2027 à 2032.
Quel type de solution détient actuellement les revenus les plus élevés ?
Les systèmes d'exécution de la fabrication étaient en tête avec une part de 36,12 % en 2026.
Pourquoi les déploiements hybrides gagnent-ils du terrain ?
Les modèles hybrides permettent aux entreprises de conserver les enregistrements de lots validés sur site pour la conformité tout en exécutant les analyses dans des clouds souverains, équilibrant agilité et mandats de résidence.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 14,71 % jusqu'en 2032, portée par les investissements manufacturiers de la Chine et de l'Inde.
Quel est l'impact des dossiers de lots électroniques sur les investigations de déviations ?
Les mises en œuvre de dossiers de lots électroniques ont réduit le temps moyen de résolution des déviations de 28 jours à 11 jours en automatisant les flux de travail d'analyse des causes profondes.