
Taille et part du marché des machines de récolte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 33.63 Milliards de dollars |
| Taille du Marché (2031) | 44.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.53 % |
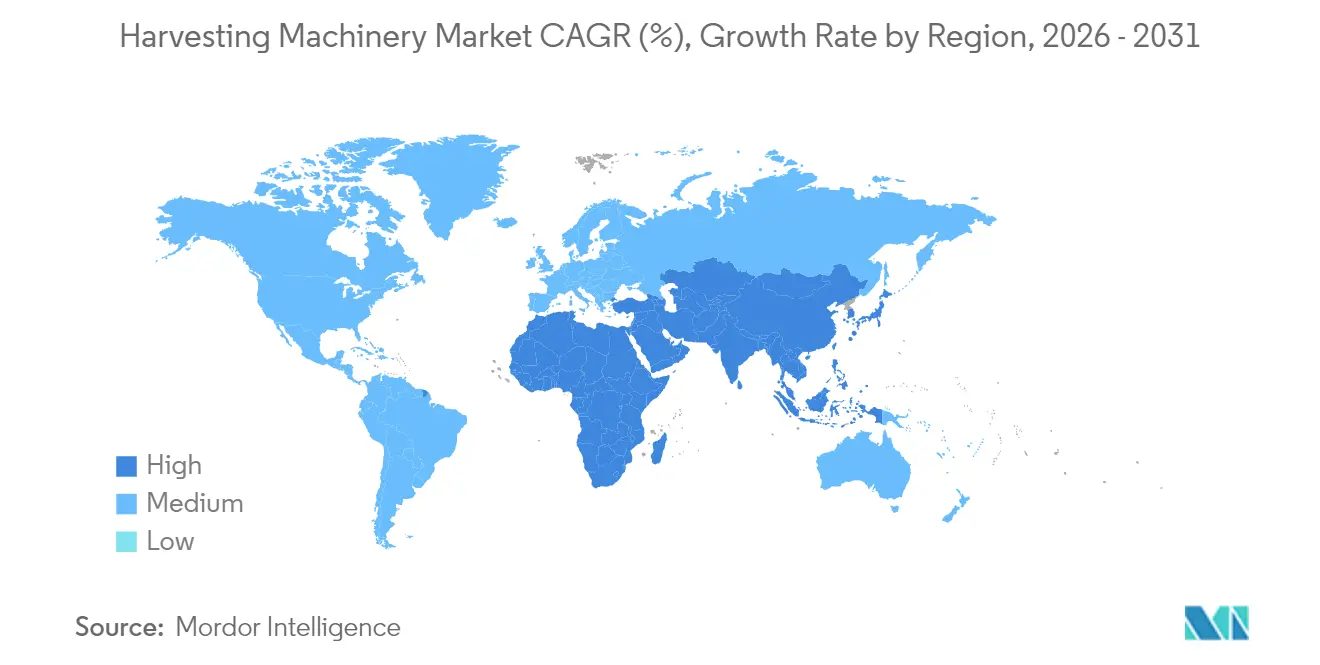
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
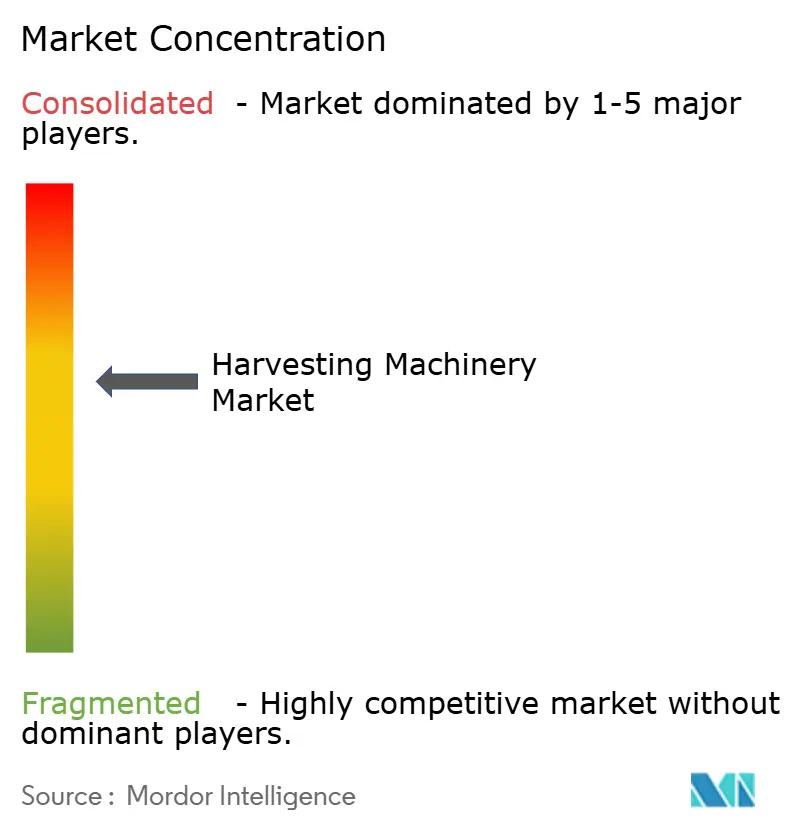
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de récolte par Mordor Intelligence
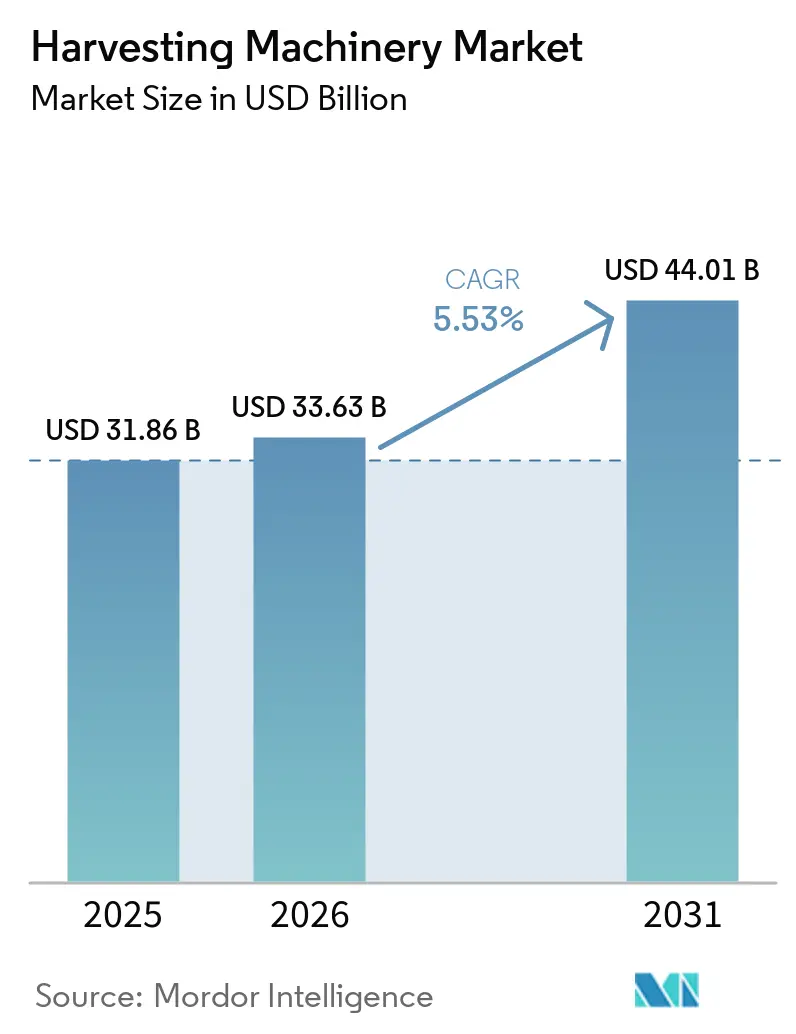
La taille du marché des machines de récolte était évaluée à 31,86 milliards USD en 2025 et devrait croître de 33,63 milliards USD en 2026 pour atteindre 44,01 milliards USD d'ici 2031, à un TCAC de 5,53 % durant la période de prévision (2026-2031). La croissance est portée par une mécanisation soutenue, l'essor de l'agriculture de précision et l'arrivée de fonctions autonomes qui réduisent la dépendance à la main-d'œuvre. La région Asie-Pacifique reste le centre de la demande, tandis que le Moyen-Orient et l'Afrique affichent les gains les plus rapides à mesure que les programmes de subventions et les modèles de récolte contractuelle se développent. Les moteurs diesel dominent encore les groupes motopropulseurs, mais la croissance à deux chiffres des solutions hybrides et électriques signale une transition importante qui s'aligne sur le durcissement des réglementations en matière d'émissions. La diversification des cultures, notamment l'essor des cultures spécialisées, élargit le champ d'application des machines sophistiquées et crée de nouveaux flux de revenus pour les offres de services axées sur les données.
Principaux enseignements du rapport
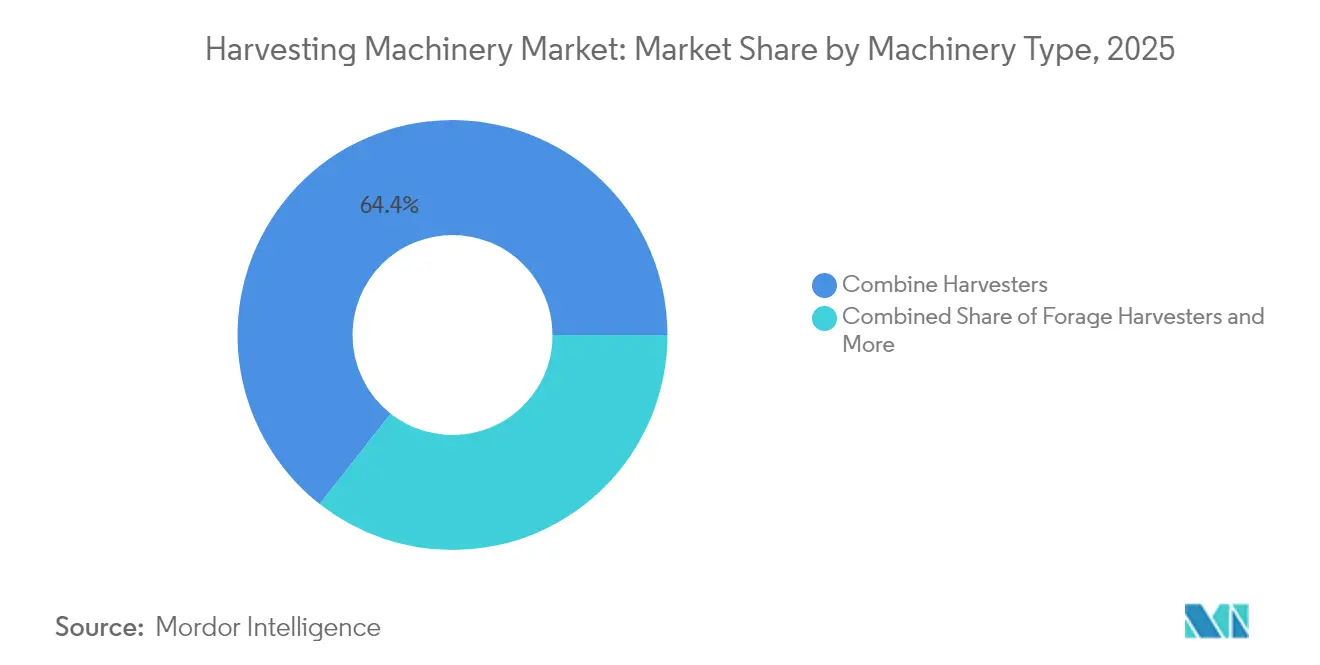
- Par type de machine, les moissonneuses-batteuses ont dominé avec une part de revenus de 64,40 % en 2025, tandis que les récolteuses de canne à sucre devraient se développer à un TCAC de 7,39 % jusqu'en 2031.
- Par source d'énergie, les moteurs diesel détenaient 91,20 % de la part du marché des machines de récolte en 2025, tandis que les unités hybrides/électriques devraient progresser à un TCAC de 11,30 % entre 2026 et 2031.
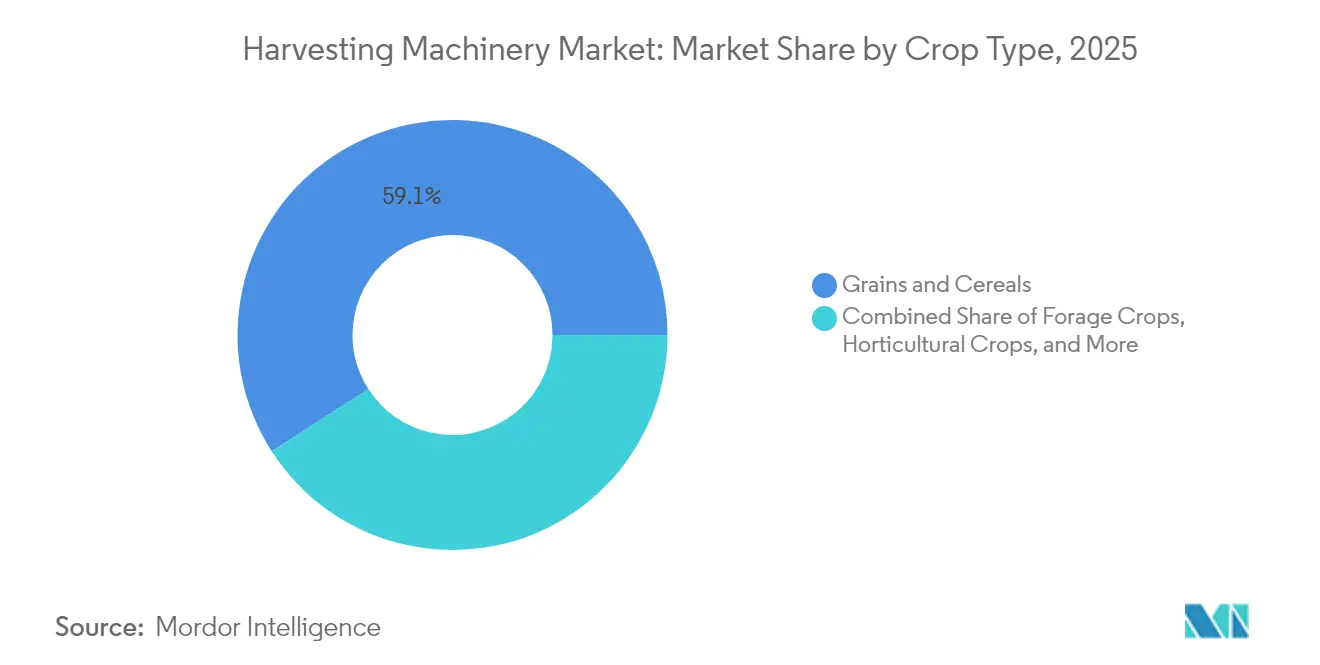
- Par type de culture, les céréales et grains représentaient 59,10 % de la taille du marché des machines de récolte en 2025, tandis que les cultures spécialisées progressent à un TCAC de 8,55 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique représentait 44,60 % du marché des machines de récolte en 2025, tandis que le Moyen-Orient et l'Afrique sont les régions à la croissance la plus rapide avec un TCAC de 7,62 % pour 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Machines de Récolte*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de moissonneuses-batteuses à haute capacité | +1.2% | Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Les incitations gouvernementales accélèrent la mécanisation dans les économies en développement | +0.9% | Afrique, Amérique du Sud, Asie du Sud | Long terme (≥ 4 ans) |
| La pénurie de main-d'œuvre et l'inflation des salaires poussent à l'automatisation | +0.8% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Expansion des modèles commerciaux de récolte contractuelle | +0.7% | Mondial | Moyen terme (2 à 4 ans) |
| Intégration de l'agriculture de précision et de la télématique dans les moissonneuses | +0.6% | Amérique du Nord, Europe et marchés asiatiques avancés | Moyen terme (2 à 4 ans) |
| Les programmes de financement et de crédit-bail des équipementiers allègent la charge des dépenses d'investissement | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de moissonneuses-batteuses à haute capacité
La récolte mécanisée prend de l'élan en Chine et en Inde à mesure que de plus grands regroupements agricoles émergent et que les décideurs politiques orientent les subventions vers les équipements modernes. Les cultures en grandes surfaces récoltées avec des moissonneuses-batteuses à haut débit réduisent les pertes après récolte, améliorent la qualité des grains et raccourcissent les délais de rotation entre les cycles de plantation. Cette confluence d'échelle, de technologie et de politique devrait maintenir le leadership de la région dans les mises à niveau combinées à moyen terme.
Les incitations gouvernementales accélèrent la mécanisation dans les économies en développement
Les subventions du secteur public, les remises fiscales et les prêts subventionnés remodèlent le marché des machines de récolte, notamment en Afrique et dans certaines régions d'Amérique du Sud. Les feuilles de route nationales de mécanisation accordent désormais la priorité aux moissonneuses aux côtés des tracteurs, les considérant comme essentielles à la réduction des pertes après récolte et aux objectifs de sécurité alimentaire. Plusieurs pays lient les subventions à des conditions d'assemblage local, incitant les marques mondiales à établir des installations de montage en packs démontés et à s'associer à des partenaires locaux pour le service après-vente.
La pénurie de main-d'œuvre et l'inflation des salaires poussent à l'automatisation
L'offre de main-d'œuvre agricole s'est resserrée dans les économies à hauts salaires où les schémas de migration saisonnière ont évolué et où les industries concurrentes offrent une rémunération plus élevée. Les coûts salariaux agricoles moyens en Amérique du Nord et en Europe ont augmenté de deux chiffres au cours des dernières saisons, érodant la rentabilité et contraignant les agriculteurs à remplacer les équipes manuelles par des moissonneuses à auto-nivellement, à direction automatique et, à terme, sans conducteur.
Intégration de l'agriculture de précision et de la télématique dans les moissonneuses
Les moissonneuses modernes servent désormais de centres de données mobiles, collectant en temps réel des mesures de rendement, d'humidité et d'état des machines. La connectivité cloud alimente des plateformes d'analyse qui affinent les prescriptions de plantation et le dosage des engrais pour les saisons suivantes, bouclant la boucle entre la récolte et la planification des intrants. Des systèmes de vision avancés ajustent la vitesse d'avancement et les réglages de battage à la volée, réduisant les dommages aux grains et la consommation de carburant.
Analyse de l'Impact des Freins sur le Marché des Machines de Récolte*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé par rapport aux niveaux de revenus des petites exploitations | -0.8% | Afrique, Asie du Sud, Amérique du Sud | Moyen terme (2 à 4 ans) |
| La volatilité des prix des matières premières freine les achats de machines | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Réseaux de concessionnaires et de services limités en Afrique et au Moyen-Orient | -0.5% | Afrique, Moyen-Orient | Long terme (≥ 4 ans) |
| Préoccupations environnementales liées aux émissions diesel | -0.4% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé par rapport aux niveaux de revenus des petites exploitations
Les moissonneuses-batteuses modernes peuvent coûter entre 300 000 et 500 000 USD, un montant hors de portée de la plupart des petits exploitants. La fragmentation des terres en Afrique et en Asie du Sud dilue les taux d'utilisation des machines et allonge les délais de remboursement. Les lacunes aiguës en matière de financement creusent les fossés d'adoption technologique et maintiennent un marché secondaire pour des machines vieillissantes à fortes émissions qui sous-performent en termes de carburant et de qualité des grains.
Réseaux de concessionnaires et de services limités en Afrique et au Moyen-Orient
Les temps d'arrêt des équipements pendant les fenêtres de récolte peuvent annuler les gains de rendement. La faible densité des réseaux de concessionnaires et l'insuffisance des infrastructures routières augmentent les délais d'intervention et les coûts logistiques des pièces détachées. Les agriculteurs optent souvent pour des machines plus simples, réparables localement, même si leurs performances sont inférieures aux importations de dernière génération. Le succès dépend de l'alignement des modèles de service sur les calendriers agronomiques locaux et de la création de centres de pièces détachées qui réduisent les délais d'attente au comptoir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Machines de Récolte
Par type de machine :
les moissonneuses-batteuses en têteLes moissonneuses-batteuses ont généré les revenus les plus élevés en 2025, représentant 64,40 % du marché des machines de récolte. Les améliorations continues apportées aux modules de détection et aux packages d'automatisation permettent désormais aux opérateurs de déléguer la plupart des réglages de battage, de séparation et de nettoyage au logiciel, ce qui augmente le débit tout en économisant du carburant. La proposition coût-bénéfice stimule la demande de remplacement parmi les exploitations commerciales confrontées à des marchés du travail plus tendus. La hausse des pénalités de rendement liées à la coupe manuelle, ainsi que les règles de santé et de sécurité, renforcent l'argument en faveur des machines à canne automotrices dans ces régions.
En revanche, les récolteuses de canne à sucre, bien que plus faibles en volume, devraient afficher un TCAC de 7,39 % jusqu'en 2031, à mesure que le Brésil, l'Inde et la Thaïlande étendent les superficies sous canne mécanisée. La hausse des pénalités de rendement liées à la coupe manuelle, ainsi que les règles de santé et de sécurité, renforcent l'argument en faveur des machines à canne automotrices dans ces régions. Les fabricants adaptent les modèles de récolteuses de canne à sucre aux configurations en rangs étroits, aux pentes raides et aux sols plus humides, en intégrant la télématique qui rend compte de l'uniformité de la longueur des billettes et de la vitesse du ventilateur extracteur. Ces perfectionnements spécifiques aux cultures soutiennent une tarification premium. Les ensileuses, essentielles à la qualité des rations laitières, maintiennent une croissance à un chiffre moyen à mesure que les opérateurs passent à des modèles dotés d'un contrôle précis de la longueur de coupe et d'applicateurs d'inoculants pour l'ensilage.


Par source d'énergie :
la transition électrique s'accélère malgré la domination du dieselLes moteurs diesel ont conservé 91,20 % de la part du marché des machines de récolte en 2025, grâce à une densité énergétique inégalée et à un vaste réseau de ravitaillement. Les plateformes hybrides et entièrement électriques progressent à un CAGR de 11,30 % à mesure que les courbes de coût des batteries baissent et que les plafonds réglementaires sur les émissions de particules se resserrent. La taille du marché des machines de récolte pour les segments électriques et hybrides devrait croître d'ici 2030, portée par des programmes pilotes sur des cultures spécialisées à haute valeur ajoutée où le fonctionnement silencieux et l'absence d'émissions locales offrent des avantages agronomiques et communautaires. Les premiers adoptants signalent des dépenses de maintenance réduites grâce à la diminution des pièces mobiles, tandis que le freinage régénératif et les systèmes d'assistance à la puissance réduisent la consommation quotidienne de carburant ou d'électricité.
Par type de culture :
les cultures spécialisées stimulent l'innovation malgré la domination des céréalesLes céréales et grains représentaient 59,10 % des revenus mondiaux en 2025, reflétant les parcs installés de grandes moissonneuses-batteuses en Amérique, en Europe et en Australie. Néanmoins, les cultures spécialisées — fruits, légumes et noix — sont le moteur de la croissance, progressant à un CAGR de 8,55 %. Les produits délicats nécessitent des systèmes de vision artificielle qui détectent la maturité, des préhenseurs robotiques qui évitent les meurtrissures et des organes terminaux qui s'autonettoyent entre les cueillettes. Les investissements dans ces technologies ont fortement augmenté, les agriculteurs citant la pénurie de main-d'œuvre et les primes de qualité sur les marchés du frais.
Analyse géographique
Marché des Machines de Récolte en Asie-Pacifique
L'Asie-Pacifique représente 44,60 % du marché des machines de récolte et continue de dépasser les moyennes mondiales jusqu'en 2031. La consolidation rapide des terres agricoles en Chine et le développement des flottes de récolte à façon en Inde stimulent un renouvellement continu des parcs de machines. Les subventions provinciales en Chine remboursent jusqu'à 30 % des coûts éligibles des machines, orientant les choix technologiques vers des modèles dotés de guidage de précision, en adéquation avec les objectifs nationaux d'amélioration des rendements.
Marché des Machines de Récolte au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR de 7,62 % entre 2026 et 2031. Les gouvernements accordent la priorité à la mécanisation afin de garantir l'autosuffisance céréalière et de réduire les pertes post-récolte, qui peuvent dépasser 20 % dans les systèmes de petits exploitants. Les exonérations de droits d'importation sur les composants et les garanties de crédit pour les flottes coopératives visent à tirer parti des effets d'échelle. Le Moyen-Orient demeure un marché émergent où l'agriculture en environnement contrôlé et l'agriculture désertique soutenue par les gouvernements nécessitent des moissonneuses spécialisées pour les tomates de serre, les légumes à feuilles et les palmiers dattiers. Les incitations à l'investissement et la logistique des zones franches encouragent les marques multinationales à implanter des plateformes de distribution régionales, réduisant les délais de livraison et favorisant la disponibilité des pièces détachées.
Marché des Machines de Récolte en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent ensemble un quart des ventes mondiales, mais se distinguent par leurs dynamiques de remplacement. Les exploitants agricoles nord-américains se concentrent sur l'intégration de l'autonomie et de la connectivité dans les parcs existants, ce qui entraîne une hausse des kits de modernisation qui prolongent la durée de vie des équipements tout en offrant des fonctionnalités avancées. L'Europe, guidée par des réglementations strictes en matière d'émissions et par les incitations de la Politique Agricole Commune, accélère l'adoption d'unités hybrides et électriques.

Paysage concurrentiel
Le marché des machines de récolte est caractérisé par une concentration moyenne. Deere & Company, CNH Industrial et AGCO Corporation représentent ensemble plus de 50 % des ventes mondiales[3]. Leurs avantages d'échelle couvrent les budgets de R&D, le financement captif et la portée des concessionnaires, mais chacun fait face à une pression sur les revenus due au ralentissement cyclique des revenus agricoles. Deere a déclaré un bénéfice net de 7,1 milliards USD en 2024, en forte baisse par rapport à l'année précédente, et a signalé une nouvelle baisse en 2025.
La différenciation technologique est devenue le principal champ de bataille. Les leaders du marché investissent dans des réglages de récolte basés sur l'IA, des capteurs de surveillance du rendement et des portails agronomiques basés sur le cloud. Les partenariats avec des entreprises d'imagerie satellitaire et des spécialistes de la télématique élargissent les ensembles de données et améliorent la maintenance prédictive. Les start-ups ciblant des cultures spécifiques ou la navigation autonome proposent des solutions de niche que les acteurs établis licencient ou acquièrent pour accélérer leurs feuilles de route.
L'innovation en matière de services est tout aussi essentielle. Les concessionnaires proposent désormais des garanties de disponibilité, des diagnostics à distance et des packages logiciels par abonnement qui associent des conseils agronomiques à des analyses de performance des machines. Les prestataires de services de récolte contractuelle émergent comme des acheteurs influents qui valorisent un faible coût total de possession, une livraison rapide des pièces et des outils de gestion de flotte multi-marques.
Leaders du secteur des machines de récolte
-
Deere & Company
-
CNH Industrial N.V
-
AGCO Corporation
-
CLAAS KGaA mbH
-
Kubota Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Machines de Récolte
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- CLAAS KGaA mbH
- Kubota Corporation
- Mahindra & Mahindra Ltd.
- Yanmar Co., Ltd.
- SDF Group (Same Deutz-Fahr)
- Tractors & Farm Equipment Ltd.

Opportunités de marché et perspectives d'avenir
L'autonomie et la détection avancée soutiennent des voies de mise à niveau premium au-delà de la récolte traditionnelle de céréales à haute capacité, en particulier dans les cultures spécialisées où la disponibilité de la main-d'œuvre et les pertes de qualité sont aiguës. L'acquisition par Deere & Company de Sentera en mai 2025 pour intégrer la reconnaissance aérienne dans le John Deere Operations Center, ainsi que sa démarche d'août 2025 visant à acquérir entièrement GUSS Automation (axée sur l'autonomie dans les cultures à haute valeur ajoutée), indiquent comment les équipementiers intègrent les données et l'automatisation adjacentes à la récolte dans le flux de travail des équipements de base. L'activité robotique soutenue par des pairs et des subventions, notamment une récompense du programme EIC Accelerator pour la récolte autonome d'agrumes et des travaux de validation de robots en verger publiés en 2026, pointe également vers un pipeline de solutions de récolte spécifiques aux cultures qui peuvent être commercialisées via des partenariats avec des équipementiers, des accessoires ou des flottes de prestataires de services.
Il existe encore des possibilités d'expansion dans l'infrastructure de services et la disponibilité des pièces sur les marchés émergents, un obstacle mis en évidence en Afrique et au Moyen-Orient. Cet écart crée de la place pour que les équipementiers et les concessionnaires se démarquent par la disponibilité des machines, la logistique des pièces et le financement, plutôt que seulement par les spécifications des machines. L'annonce par John Deere en janvier 2026 du lancement de la construction d'un nouveau centre de distribution de pièces à Hebron, dans l'Indiana, souligne les bénéfices de la préparation au marché de l'après-vente et d'une exécution plus rapide, tandis que les équipementiers continuent de développer des implantations localisées dans les zones géographiques en croissance via des filiales et des centres régionaux. Avec des moissonneuses-batteuses modernes dont le coût d'équipement se situe entre 300 000 et 500 000 USD, le financement groupé, la maintenance préventive activée par la télématique et la gestion de flottes de récolte contractuelle restent des moyens pratiques d'augmenter l'utilisation et l'adoption dans les exploitations de différentes tailles.
Développements Récents de l'Industrie sur le Marché des Machines de Récolte
- Mars 2026 : Deere & Company s'est associée à Tarter USA pour produire des broyeurs rotatifs à ailes flexibles de la marque Frontier aux États-Unis. Bien qu'il ne s'agisse pas du lancement d'une moissonneuse, la fabrication localisée et une disponibilité plus large des équipements soutiennent le débit des concessionnaires et les offres groupées susceptibles d'influencer les décisions des acheteurs concernant les ensembles de mécanisation de l'exploitation entière.
- Mai 2025 : Deere & Company a acquis Sentera pour intégrer l'observation aérienne des champs dans le John Deere Operations Center. Cette combinaison renforce la couche de données qui éclaire le calendrier des récoltes, les résultats de rendement et l'utilisation des machines, renforçant le glissement vers des écosystèmes d'équipements connectés par logiciel.
- Avril 2024 : AGCO et Trimble ont conclu leur coentreprise pour former PTx Trimble, consolidant les capacités d'agriculture de précision sous une plateforme dédiée. Cette opération accroît la pression concurrentielle sur les solutions intégrées de guidage, de connectivité et de flux de travail agronomiques qui alimentent la performance de récolte et les revenus de service.


Marché des Machines de Récolte Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché est défini comme la valeur mondiale des machines de récolte nouvellement fabriquées utilisées pour couper, soulever, battre ou hacher les cultures lors de la récolte. Il couvre les équipements automoteurs, montés sur tracteur et traînés, vendus pour la récolte à la ferme des principales cultures de plein champ et des cultures spécialisées.
Exclusions du périmètre : Les ventes de matériel d'occasion, les flottes de location, les outils de pré-récolte et les outils de post-récolte tels que les presses à balles ou les séchoirs sont exclus.
Aperçu de la Segmentation
- Par type de machine
- Moissonneuses-batteuses
- Ensileuses
- Autres moissonneuses (récolteuses de canne à sucre, récolteuses de pommes de terre, récolteuses de betteraves, récolteuses de coton, etc.)
- Par source d'énergie
- Diesel
- Hybride/Électrique
- Par type de culture
- Céréales et grains
- Cultures fourragères
- Cultures horticoles
- Cultures spécialisées (canne à sucre, coton et autres)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, établir une carte cohérente des pays et des cultures, et collecter des signaux reproductibles qui relient l'activité agricole à la demande en équipements de récolte. Nous nous sommes appuyés sur des ensembles de données publics tels que les séries de production et de superficie des cultures de la FAOSTAT, les publications du ministère de l'Agriculture des États-Unis et d'autres ministères de l'agriculture, les flux commerciaux d'UN Comtrade pour les catégories de machines, ainsi que les statistiques nationales sur la mécanisation agricole et la main-d'œuvre lorsqu'elles étaient disponibles.
Pour ancrer les hypothèses de prix et d'expédition, nous avons également examiné les rapports annuels des fabricants, les présentations aux investisseurs et les catalogues de produits, ainsi que la couverture des associations et de la presse réputée sur les fenêtres de plantation et de récolte, les cycles de remplacement et les évolutions technologiques. En parallèle, quelques abonnements payants pour les données financières des entreprises et l'analyse des brevets ont été utilisés pour recouper l'exposition aux revenus, modéliser l'intensité de l'innovation et confirmer le calendrier des principaux changements de produits. Ces sources sont données à titre illustratif uniquement, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester les hypothèses documentaires et combler les lacunes qui ne sont pas systématiquement rapportées d'un pays à l'autre, notamment en ce qui concerne les prix de vente moyens, les changements de mix entre les unités automotrices et tractées, et la façon dont les calendriers de cultures se traduisent en demande trimestrielle. Les entretiens comprenaient un mélange de cadres du côté des équipementiers, de distributeurs et concessionnaires régionaux, d'entrepreneurs agricoles et de grands exploitants agricoles en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, de sorte que le modèle reflète les différences dans les conditions d'exploitation et le comportement d'achat.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 14 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % | Europe, Moyen-Orient et Afrique : 31 % |
| Acteurs plus petits : 18 % | Responsables : 56 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle la superficie des cultures et la production par les principaux pays producteurs sont converties en un volume de demande de récolte exploitable en utilisant la pénétration de la mécanisation, la productivité typique des machines et le calendrier de remplacement. Ces volumes de demande sont ensuite traduits en valeur en appliquant des fourchettes de prix spécifiques à chaque région, ajustées en fonction de la classe de puissance, de la largeur de la barre de coupe et de la répartition entre les machines automotrices et les machines montées sur tracteur ou traînées.
Pour maintenir des totaux réalistes, des vérifications ascendantes sélectives ont été effectuées à l'aide d'indications d'expéditions échantillonnées, de retours de canaux sur les cadences unitaires et de quelques récapitulatifs de revenus de fournisseurs lorsque les rapports étaient suffisamment clairs pour isoler l'exposition à la récolte. Les principaux intrants utilisés dans le modèle comprennent les tendances des superficies récoltées, les fenêtres de récolte saisonnières, la disponibilité de la main-d'œuvre agricole et la pression salariale, la disponibilité du financement et le rythme d'adoption des fonctions d'automatisation qui affectent la progression du prix de vente moyen.
Pour les prévisions, une analyse de scénarios a été utilisée, ancrée sur les perspectives attendues de production agricole, le soutien politique à la mécanisation agricole et la normalisation des cycles de remplacement après des années d'achats importants. Lorsqu'un point de données ascendant manquait pour un pays, nous avons appliqué une pénétration et une tarification proxy à partir de pairs agronomiques et de taille d'exploitation comparables, puis validé la direction avec les retours des entretiens.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par triangulation entre des signaux indépendants tels que les évolutions de la production agricole, les mouvements commerciaux des machines et la direction observée des stocks chez les concessionnaires, puis examinés pour détecter les ruptures d'une année à l'autre qui ne correspondaient pas à la saisonnalité connue. Toute grande variance au niveau du pays a déclenché une vérification de la pénétration, des fourchettes de prix et des hypothèses de mix, suivie d'une reprise de contact avec certains interviewés lorsque l'écart ne pouvait pas être expliqué par des données publiques.
Avant la validation finale, le modèle est examiné étape par étape par un autre analyste pour détecter les erreurs d'unité, les problèmes de calendrier de change et les doubles comptages entre les catégories de machines. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, après quoi une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du Marché des Machines de Récolte de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les machines de récolte peuvent varier même lorsque le libellé du sujet semble identique, car la limite du périmètre est souvent tracée différemment et l'année choisie pour la comparaison n'est pas toujours alignée. Des différences apparaissent également lorsqu'une estimation est construite à partir d'une perspective de demande de cultures par rapport à une perspective de panier d'équipements large, et lorsque la tarification est traitée comme une moyenne mondiale unique au lieu d'être liée au mix régional.
Les mouvements d'importation et d'exportation pour les catégories d'équipements liés aux moissonneuses, ainsi que les tendances de superficie et de production des cultures qui déterminent l'intensité de la récolte, sont les vérifications qui maintiennent l'estimation de Mordor Intelligence ancrée aux seules machines de récolte nouvellement fabriquées. Cela la sépare naturellement des chiffres qui intègrent des outils adjacents ou des listes d'équipements de récolte plus larges. Le calendrier de la devise de l'année de base et la cadence d'actualisation comptent également, car les changements dans les coûts de financement et le mix de fonctionnalités des machines peuvent modifier les hypothèses de prix de vente moyen au cours d'une seule saison.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 31,86 milliards USD (2025) | |
| Éditeur sectoriel A | 48,30 milliards USD (2025) | Utilise une définition plus large qui peut inclure les accessoires de récolte et des regroupements d'équipements plus larges, et la construction de la valeur est moins explicite sur l'exclusion des activités de matériel d'occasion et de location, ce qui gonfle le total rapporté. |
| Rapport de cabinet de conseil B | 32,51 milliards USD (2024) | Utilise une année de base différente et une liste d'équipements de récolte plus large qui inclut des machines pour cultures de niche non systématiquement traitées comme des machines de récolte de base, et est moins transparente sur la façon dont le prix de vente moyen régional et le mix sont normalisés. |
Sur les trois chiffres, la majeure partie de l'écart provient de ce qui est comptabilisé comme machines de récolte et de la façon dont les ventes de nouveaux équipements sont explicitement séparées des outils et catégories adjacents. Lorsque le périmètre et le mix de tarification sont rendus explicites puis recoupés avec les signaux commerciaux et agricoles, le total du marché devient plus facile à reproduire et à suivre de manière cohérente d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des équipements de récolte ?
Le marché des équipements de récolte est évalué à 33,63 milliards USD en 2026 et devrait atteindre 44,01 milliards USD d'ici 2031.
Quel type de machine domine les revenus mondiaux ?
Les moissonneuses-batteuses sont en tête, représentant 64,40 % des revenus de 2025, soutenues par des mises à niveau continues de l'automatisation.
À quelle vitesse les moissonneuses hybrides et électriques se développent-elles ?
Les solutions hybrides et électriques se développent à un CAGR de 11,30 % entre 2026 et 2031, portées par les réglementations sur les émissions et les objectifs d'économies de carburant.
Pourquoi l'Afrique est-elle le marché régional à la croissance la plus rapide ?
Les initiatives gouvernementales de mécanisation, les programmes de subventions et les modèles de récolte contractuelle soutiennent le CAGR prévu de 7,62 % de l'Afrique pour 2026-2031.
Quelles sont les principales entreprises du marché ?
Deere & Company, CNH Industrial et AGCO Corporation détiennent collectivement plus de la moitié des ventes mondiales, chacune investissant massivement dans l'agriculture de précision et l'autonomie.
Quel est le principal obstacle à l'adoption pour les petites exploitations ?
Le coût initial élevé des équipements par rapport aux revenus agricoles reste le principal obstacle, ce qui favorise la propriété coopérative et les modèles de service à l'utilisation.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

