
Taille et part du marché des machines de plantation en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.37 Milliards de dollars |
| Taille du Marché (2025) | 1.42 Milliards de dollars |
| Taille du Marché (2030) | 1.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.79 % |
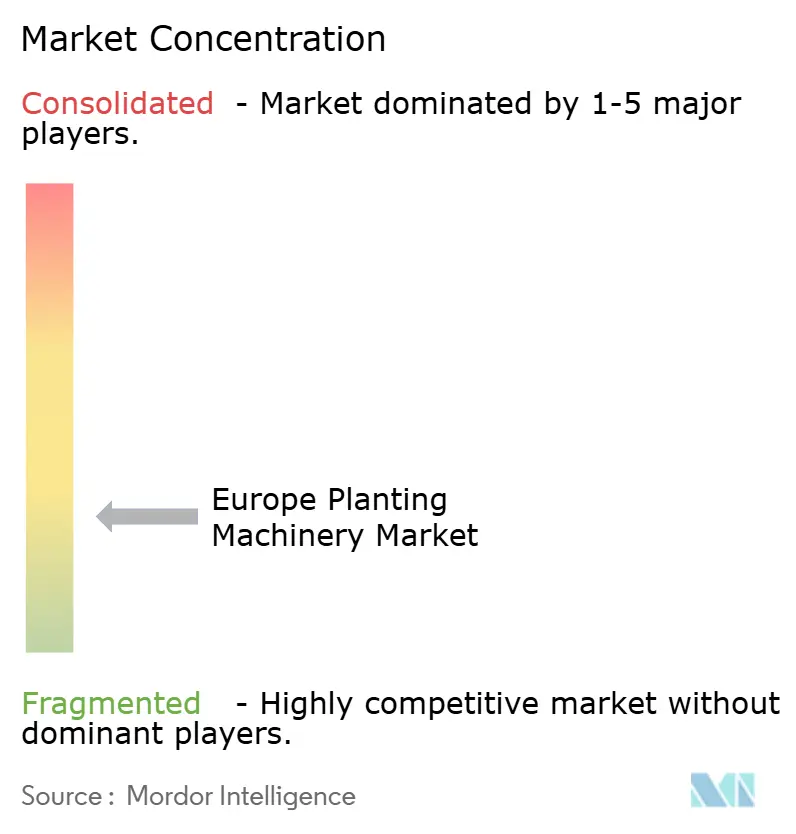
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de plantation en Europe par Mordor Intelligence
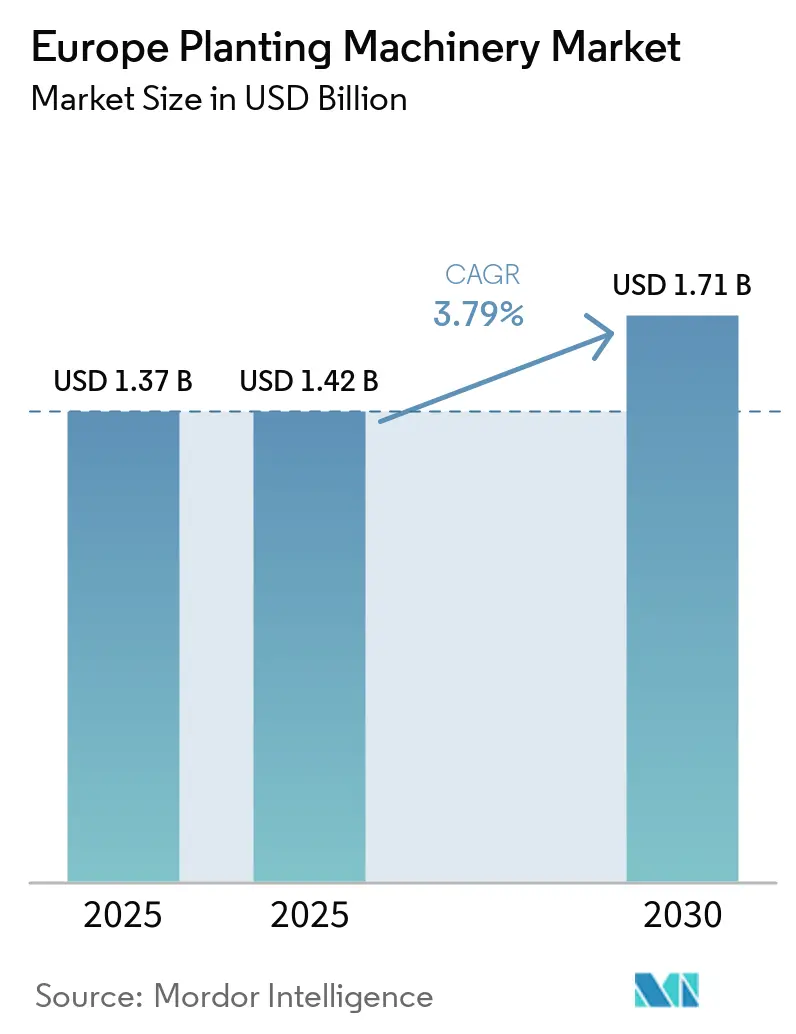
Le marché européen des machines de plantation était évalué à 1,37 milliard USD en 2025 et devrait croître de 1,42 milliard USD en 2026 à 1,71 milliard USD d'ici 2031, à un CAGR de 3,79 % durant la période de prévision 2026-2031. La demande de remplacement en Europe occidentale et les premières mises à niveau de précision en Europe centrale et orientale soutiennent les achats d'équipements à différentes échelles d'exploitation agricole. Le marché favorise les fournisseurs capables de proposer à la fois des équipements de base et des systèmes connectés à haute précision au sein d'un même portefeuille de produits. Le cofinancement public est devenu un élément important de la planification des investissements, car les équipements de précision éligibles peuvent réduire les coûts initiaux pour les exploitations agricoles. Les pénuries de main-d'œuvre et la réduction des fenêtres de plantation augmentent la demande d'équipements capables de fonctionner avec précision à des vitesses de travail plus élevées. La compatibilité des équipements gagne également en importance, car de nombreuses exploitations utilisent des tracteurs, des outils et des systèmes de données provenant de plusieurs fabricants. Ces facteurs encouragent les fournisseurs à se concentrer sur des équipements flexibles et interopérables pouvant être intégrés dans les opérations agricoles existantes sans nécessiter le remplacement complet de la flotte.
Points clés du rapport
- Par conception, le segment automatique était le plus grand et détenait 58,0 % de la part du marché européen des machines de plantation en 2025 ; il est également le segment à la croissance la plus rapide et devrait se développer à un CAGR de 7,0 % entre 2026 et 2031.
- Par mode de fonctionnement, l'équipement porté était le plus grand segment et détenait 48,0 % de la taille du marché européen des machines de plantation en 2025 ; il est également le segment à la croissance la plus rapide et devrait se développer à un CAGR de 6,0 % entre 2026 et 2031.
- Par type de culture, les céréales et grains étaient le plus grand segment et détenaient 54,0 % de la part de marché en 2025, tandis que les fruits et légumes étaient le segment à la croissance la plus rapide et devraient se développer à un CAGR de 7,0 % entre 2026 et 2031.
- Par géographie, l'Allemagne était le plus grand pays avec une part de revenus de 22,2 % en 2025, tandis que les Pays-Bas devraient croître à un CAGR de 8,0 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des machines de plantation
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Plans stratégiques PAC de l'Union européenne et subventions nationales pour les machines | +0.7% | Allemagne, Pologne, France, Italie | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre agricole en Europe et hausse des salaires agricoles | +0.6% | Europe, avec une plus grande pertinence en Europe occidentale et septentrionale | Court terme (≤ 2 ans) |
| Volatilité climatique et fenêtres de plantation européennes comprimées | +0.4% | Royaume-Uni, France, Allemagne, Pays-Bas | Court terme (≤ 2 ans) |
| Semis de précision pour les objectifs de réduction des intrants et de durabilité de l'UE | +0.8% | Noyau de l'Union européenne (UE), avec pertinence au Royaume-Uni | Long terme (≥ 4 ans) |
| Demande de remplacement due au vieillissement des flottes de machines européennes | +0.5% | Allemagne, France, Italie, Espagne | Court terme (≤ 2 ans) |
| Systèmes de plantation interopérables pour les exploitations européennes fragmentées | +0.3% | Europe centrale et orientale, notamment la Pologne, le Danemark et l'Autriche | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Plans stratégiques PAC de l'Union européenne et subventions nationales pour les machines
Les plans stratégiques de la Politique agricole commune (PAC) pour 2023-2027 soutiennent la modernisation des exploitations agricoles grâce à des mesures d'investissement couvrant les équipements d'agriculture de précision et les technologies numériques. Selon les données de la Commission européenne en 2023, le soutien à l'investissement dans le cadre des plans stratégiques PAC approuvés visait à bénéficier à près de 400 000 exploitations pour la modernisation des infrastructures et des pratiques[1]Source : Commission européenne, 28 plans stratégiques PAC approuvés (2023-2027),
agriculture.ec.europa.eu. Ces mesures renforcent l'argumentaire d'investissement pour les machines de plantation dotées de capacités de contrôle de précision, de capture de données et de gestion des intrants. Chaque État membre de l'Union européenne mettant en œuvre son propre plan stratégique PAC selon ses priorités nationales et régionales, la disponibilité et la conception des programmes de soutien aux machines varient à travers l'Europe. Cela crée des opportunités pour les fabricants et les distributeurs de machines de plantation d'aligner les spécifications des équipements, les options de financement et le soutien technique avec les programmes d'investissement financés localement, soutenant ainsi la demande de machines de plantation modernes.
Pénuries de main-d'œuvre agricole en Europe et hausse des salaires agricoles
Le déclin de la main-d'œuvre agricole accroît l'importance de la mécanisation et des technologies d'économie de main-d'œuvre dans les exploitations agricoles européennes. Selon les données d'Eurostat publiées en 2026, l'emploi agricole dans l'Union européenne est passé de 5,2 % de l'emploi total en 2013 à 3,9 % en 2023, avec 8,4 millions de personnes employées dans l'agriculture. Cette réduction de la main-d'œuvre agricole disponible incite les agriculteurs à utiliser des machines de plantation capables de couvrir de plus grandes surfaces avec moins d'opérateurs et de réduire les ajustements manuels répétitifs. La demande se déplace donc vers des équipements dotés de doseurs de semences automatisés, de réglage de la pression des socs, de guidage et de commandes en cabine qui améliorent l'efficacité opérationnelle. À mesure que la disponibilité de la main-d'œuvre se restreint davantage, des équipements de plantation fiables et faciles à utiliser peuvent aider les exploitations à maintenir leur capacité de plantation tout en réduisant la dépendance à l'intervention manuelle, soutenant ainsi la demande de machines de plantation avancées à travers l'Europe.
Volatilité climatique et fenêtres de plantation européennes comprimées
La variabilité climatique croissante crée une plus grande incertitude autour des opérations de terrain et des calendriers de plantation à travers l'Europe, avec des sécheresses, des précipitations abondantes, des gelées et d'autres événements extrêmes affectant la production agricole. Selon les données de l'Agence européenne pour l'environnement publiées en 2026, la sécheresse représentait 54 %, les fortes pluies 21 %, le gel 16 % et la grêle 9 % des pertes agricoles dans l'Union européenne, représentant ensemble 80 % des pertes agricoles déclarées[2]Source : Agence européenne pour l'environnement, Construire une agriculture résiliente au climat en Europe : une perspective économique,
eea.europa.eu. Ces conditions peuvent réduire les fenêtres de plantation praticables et augmenter la valeur des machines capables d'effectuer rapidement les opérations de terrain et de maintenir un placement régulier des semences dans des conditions variables. Cela soutient la demande de systèmes de plantation à haute capacité avec des réglages automatisés, des commandes de précision et un fonctionnement fiable. Alors que les perturbations liées aux conditions météorologiques augmentent le coût des retards, les exploitations et les entrepreneurs peuvent accorder une plus grande importance aux performances sur le terrain, à la fiabilité des équipements et à la disponibilité des pièces lors de l'achat de machines de plantation.
Demande de remplacement due au vieillissement des flottes de machines européennes
La demande de remplacement soutient les opportunités pour les fabricants de machines de plantation, car les exploitations européennes continuent de renouveler leurs équipements agricoles et d'adopter des technologies plus avancées. Selon les données de l'Association européenne de l'industrie des machines agricoles (CEMA) publiées en 2025, 144 400 tracteurs agricoles ont été immatriculés en Europe en 2024, représentant une baisse de 8,1 % par rapport à 2023 et le niveau d'immatriculation le plus bas depuis au moins 2014[3]Source : Association européenne de l'industrie des machines agricoles, Les immatriculations de tracteurs européens à leur plus bas niveau depuis 10 ans en 2024,
cema-agri.org. Le cycle de remplacement atone indique un investissement prudent dans les équipements agricoles, tandis que le renouvellement nécessaire de la flotte crée des opportunités pour les agriculteurs de passer à des machines dotées de doseurs de semences de précision, de réglages automatisés, de guidage et de connectivité des données. Les fabricants proposant des équipements modulaires, des options de financement et un soutien des concessionnaires peuvent ainsi répondre aux besoins de remplacement tout en encourageant l'adoption de systèmes de plantation technologiquement plus avancés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevés des équipements et coûts de financement agricole européens élevés | -0.9% | Europe, concentrée en Europe occidentale et méridionale | Court terme (≤ 2 ans) |
| Exploitations petites et fragmentées limitant l'utilisation annuelle des machines | -0.7% | Europe centrale et orientale, pays méditerranéens | Long terme (≥ 4 ans) |
| Pénurie de techniciens qualifiés pour les équipements de plantation connectés | -0.5% | Europe, avec une pression plus forte en Europe septentrionale et orientale | Moyen terme (2-4 ans) |
| Lacunes en matière de compatibilité des données et des outils entre marques dans les flottes européennes | -0.4% | Union européenne (UE), en particulier les exploitations à flotte mixte en Europe centrale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix élevés des équipements et coûts de financement agricole européens élevés
Les prix élevés des équipements et les coûts de financement peuvent freiner l'investissement dans les machines de plantation avancées, en particulier pour les exploitations dont les flux de trésorerie sont limités ou dont la rentabilité est incertaine. Les systèmes de plantation à capacité de précision nécessitent généralement un investissement initial plus important que les équipements conventionnels, tandis que des coûts d'emprunt plus élevés peuvent encore augmenter le coût total de possession des équipements. Ces conditions peuvent inciter les agriculteurs à reporter le remplacement des machines, à choisir des configurations de spécifications inférieures ou à continuer d'utiliser les équipements existants plus longtemps. Le marché européen des machines de plantation est donc soumis à une pression plus forte lorsque les coûts des équipements et les contraintes de financement coïncident avec une rentabilité agricole plus faible. La location, les structures de paiement saisonnières et le financement flexible des équipements peuvent contribuer à réduire la charge en capital initial, tandis que les fabricants et les concessionnaires proposant un soutien au financement peuvent améliorer l'accès aux technologies de plantation avancées.
Capacité de service technique limitée pour les équipements de plantation connectés
L'intégration croissante de commandes électroniques, de la connectivité ISOBUS, de la télématique, de capteurs et de fonctions automatisées dans les machines de plantation augmente les exigences techniques pour l'entretien des équipements. Comparés aux semoirs mécaniques conventionnels, les systèmes de plantation connectés exigent des techniciens capables de diagnostiquer à la fois les composants mécaniques et les problèmes électroniques ou liés aux logiciels. L'Association européenne de l'industrie des machines agricoles (CEMA) et la Confédération internationale des associations nationales de concessionnaires et réparateurs de machines agricoles et de jardinage (CLIMMAR) continuent de mettre l'accent sur les capacités des concessionnaires et des services comme faisant partie du réseau de distribution et de soutien des machines agricoles. Le Congrès 2025 de CLIMMAR a réuni des associations de concessionnaires et de réparateurs de 17 pays, soulignant l'importance du réseau de concessionnaires dans le soutien à des machines agricoles de plus en plus sophistiquées. Les exploitations peuvent donc faire face à des exigences de service plus élevées lors de l'adoption d'équipements de plantation connectés, en particulier là où le soutien technique spécialisé est limité. Les diagnostics à distance, les mises à jour logicielles, la formation des techniciens et une couverture de service régionale plus large peuvent aider les fabricants et les concessionnaires à réduire cet obstacle et à soutenir l'adoption de systèmes de plantation avancés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par conception : les systèmes automatiques consolident leur leadership sur le marché
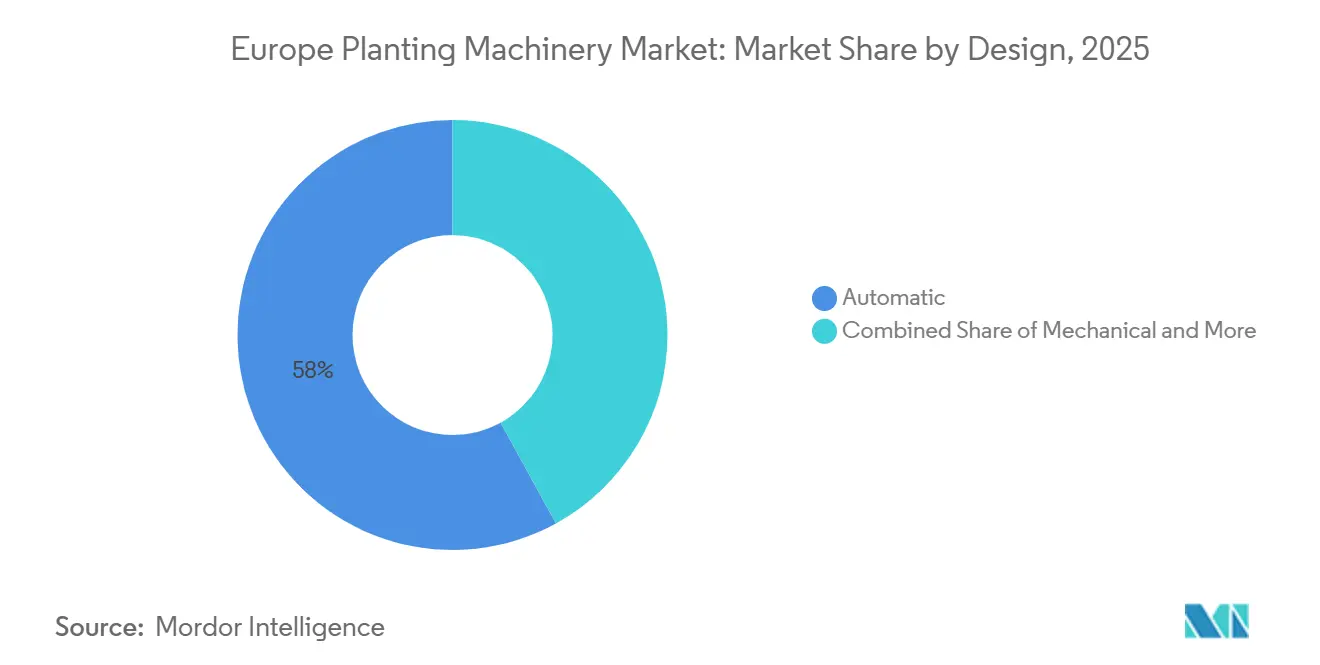
Les systèmes automatiques détenaient 58,0 % du marché européen des machines de plantation par conception en 2025, ce qui en fait le plus grand segment de conception, et devraient se développer à un CAGR de 7,0 % entre 2026 et 2031. Leur position de leader reflète la demande croissante de doseurs de semences électroniques, de contrôle de section et de fonctionnement connecté, en particulier dans les grandes exploitations de grandes cultures cherchant une plus grande précision de plantation et moins de réglages manuels. Les configurations automatiques s'alignent également sur l'adoption plus large des technologies d'agriculture de précision à travers l'Europe. En novembre 2025, LEMKEN GmbH & Co. KG a présenté le semoir de précision Faya MF, doté d'une commande ISOBUS iQblue, de trémies individuelles par rang et d'un contrôle de section automatique, démontrant l'intégration continue de fonctions automatisées dans les équipements de plantation. À mesure que les exploitations européennes adoptent de plus en plus des pratiques de plantation axées sur la précision, la demande de systèmes automatisés devrait soutenir la croissance du segment.
Les systèmes semi-automatiques offrent une option intermédiaire pour les exploitations souhaitant certaines fonctions électroniques sans l'automatisation complète des équipements de spécification supérieure. Ces systèmes peuvent prendre en charge des fonctionnalités telles que la surveillance et le contrôle électroniques tout en maintenant une plus grande dépendance à l'intervention de l'opérateur. Les systèmes mécaniques restent pertinents là où l'accessibilité financière des équipements, la simplicité opérationnelle et les capacités d'entretien établies sont des critères d'achat importants. La disponibilité de configurations automatiques, semi-automatiques et mécaniques permet aux fabricants de répondre aux différences de taille des exploitations, de capacité d'investissement, d'exigences techniques et de disponibilité des services locaux sur les marchés européens. Cette large gamme de configurations d'équipements devrait maintenir la demande dans le segment de conception, même si l'adoption des technologies de plantation automatisées augmente.


Par mode de fonctionnement : l'équipement porté en tête, les formats à haute capacité s'accélèrent
L'équipement porté détenait 48,0 % du marché européen des machines de plantation par mode de fonctionnement en 2025, ce qui en fait le plus grand segment de fonctionnement, et devrait se développer à un CAGR de 6,0 % entre 2026 et 2031. Leur position de leader reflète l'adéquation des configurations portées sur tracteur pour les exploitations nécessitant des équipements relativement compacts et maniables avec une complexité opérationnelle réduite. Les planteuses et semoirs portés peuvent être facilement transportés entre les champs et sont bien adaptés aux opérations où l'accès aux champs, l'espace en bout de champ et la flexibilité des équipements sont des considérations importantes. Leur compatibilité avec les tracteurs modernes permet également aux agriculteurs de combiner les équipements de plantation avec les machines agricoles existantes, soutenant l'adoption dans une large gamme d'opérations agricoles européennes.
L'équipement traîné reste important pour les grandes exploitations de grandes cultures et les entrepreneurs qui privilégient des largeurs de travail plus importantes, une plus grande capacité en semences et une productivité de terrain plus élevée. Ces systèmes sont particulièrement adaptés à la production de céréales et de grains à grande échelle où l'achèvement de la plantation dans des fenêtres météorologiques limitées est important. L'équipement automoteur sert des applications plus spécialisées, notamment la production de légumes et de cultures spéciales où la direction indépendante et une plus grande maniabilité peuvent être bénéfiques. Les équipements à conduite à pied et à conduite assise servent principalement l'horticulture à petite échelle, les jardins maraîchers et les opérations spécialisées. Le choix des équipements en Europe varie donc en fonction de la taille des champs, du type de culture, de la puissance du tracteur, de la disponibilité de la main-d'œuvre, des exigences de transport et de la capacité d'investissement, maintenant la demande pour de multiples configurations de machines de plantation.
Par type de culture : les céréales ancrent le volume, les fruits et légumes donnent le rythme
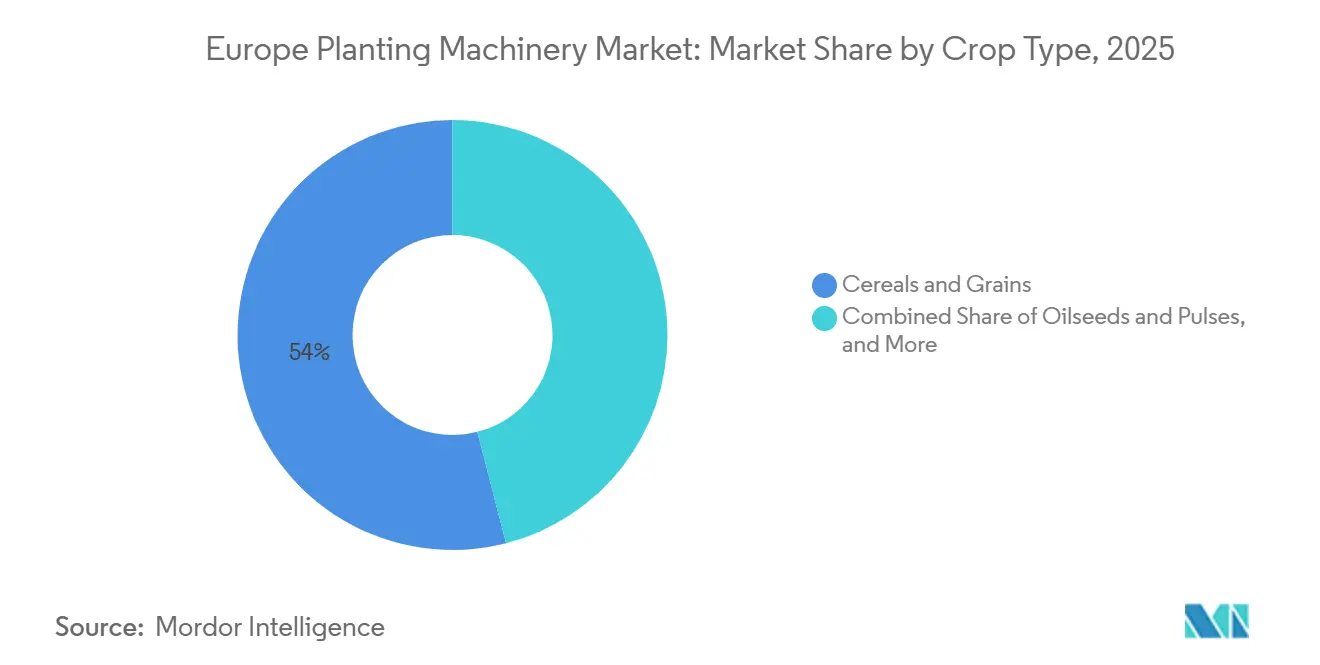
Les céréales et grains détenaient 54,0 % du marché européen des machines de plantation par type de culture en 2025, ce qui en fait le plus grand segment de cultures. Leur position de leader reflète la vaste superficie consacrée à la production de céréales et de grains à travers l'Europe et le besoin récurrent de semoirs et d'équipements de plantation. La production de céréales à grande échelle soutient également la demande d'équipements capables d'assurer un placement régulier des semences sur de vastes champs tout en améliorant l'efficacité opérationnelle. La plantation de précision gagne en pertinence dans des cultures comme le maïs, où les planteuses monograine peuvent offrir un meilleur contrôle de l'espacement et du placement des semences. À l'Agritechnica 2025, HORSCH a présenté le Maestro 12 TX, avec un espacement de rangs réglable de 45 cm à 75 cm et une distribution pneumatique des semences AirSpeed, illustrant le développement continu des équipements de plantation de précision pour les cultures en rangs. La production de céréales et de grains restant une source majeure de demande de machines de plantation, le segment devrait fournir une base de volume stable pour le marché européen des machines de plantation.
Les fruits et légumes devraient se développer à un CAGR de 7,0 % entre 2026 et 2031, ce qui en fait le segment de cultures à la croissance la plus rapide. Leur croissance est soutenue par le besoin accru d'équipements de plantation spécialisés dans la production horticole à forte intensité de main-d'œuvre, où le placement précis des semences, l'espacement des rangs et la profondeur de plantation peuvent influencer l'établissement des cultures et l'efficacité de la production. Les cultures à plus haute valeur ajoutée peuvent également soutenir l'investissement dans la mécanisation spécialisée lorsque les avantages de productivité justifient les coûts des équipements. Les oléagineux et les légumineuses représentent une autre application importante, soutenus par leur culture dans les régions de grandes cultures européennes, tandis que le coton, la canne à sucre et d'autres cultures restent plus concentrés géographiquement et nécessitent des équipements adaptés à des exigences spécifiques d'espacement des rangs, de dosage des semences, de profondeur de plantation et de largeur des outils. La diversité des systèmes de production agricole à travers l'Europe soutient donc la demande de machines de plantation avec des configurations adaptables et des capacités opérationnelles spécialisées.
Analyse géographique
L'Allemagne détenait la plus grande part du marché européen des machines de plantation à 22,2 % en 2025, soutenue par son secteur agricole hautement mécanisé, sa base de fabrication de machines établie et ses investissements dans les équipements agricoles modernes. Le cadre de soutien agricole de l'Allemagne continue de fournir des opportunités d'investissement pour les machines qui améliorent l'efficacité des ressources et réduisent les impacts environnementaux. Le cadre de la Tâche commune pour l'amélioration des structures agricoles et la protection des côtes (GAK) pour 2025-2028 fournit la base du soutien à l'investissement agricole, avec la mise en œuvre et les mesures spécifiques déterminées au niveau des États fédéraux. Le réseau établi de concessionnaires, de démonstration et de services techniques de l'Allemagne soutient davantage l'adoption d'équipements de plantation avancés, y compris les systèmes intégrant des doseurs de précision, des commandes électroniques et des réglages automatisés.
Les Pays-Bas devraient être la géographie à la croissance la plus rapide, se développant à un CAGR de 8,0 % entre 2026 et 2031. Son horticulture intensive et sa production de cultures à haute valeur ajoutée soutiennent la demande d'équipements de semis, de transplantation et de plantation de précision spécialisés, en particulier là où le placement précis et l'utilisation efficace des intrants sont importants. La France est également un marché important pour les équipements agricoles avancés, avec France 2030 soutenant le développement et le déploiement de technologies numériques, de la robotique et de nouvelles générations d'équipements agricoles. En 2025, le ministère français de l'Agriculture a annoncé de nouveaux programmes France 2030 soutenant les technologies agricoles innovantes, notamment les machines et équipements à commande numérique. La Pologne bénéficie du soutien à l'investissement basé sur la PAC et d'une base de modernisation agricole en expansion. Ses programmes d'investissement agricole 2025 comprenaient un soutien aux investissements améliorant la compétitivité dans le cadre du plan stratégique PAC 2023-2027. Le Royaume-Uni soutient également l'investissement dans les technologies de plantation : son Fonds pour les équipements et technologies agricoles 2025 comprenait des semoirs directs avec dosage de précision pour les céréales, les légumineuses, les oléagineux et les cultures de couverture.
L'Italie reste un marché important pour la mécanisation agricole, soutenue par le Plan national de relance et de résilience (PNRR), qui comprend des mesures pour la modernisation et l'innovation des machines agricoles. L'Espagne bénéficie de sa grande base de production de grandes cultures et d'horticulture, tandis que le Danemark et l'Autriche offrent des opportunités pour les machines axées sur la précision dans des systèmes agricoles hautement mécanisés et spécialisés. La Russie et d'autres marchés d'Europe orientale présentent un environnement opérationnel plus varié, car la demande de machines est influencée par la capacité d'investissement des exploitations, la disponibilité des équipements et les conditions du marché. Dans le reste de l'Europe, les différences de taille des exploitations, de composition des cultures, de niveaux de mécanisation, de soutien à l'investissement et de couverture des concessionnaires créent des exigences variées pour les équipements de plantation. Les fournisseurs doivent donc disposer de configurations de produits, d'approches de financement et de réseaux de services spécifiques à chaque pays pour répondre aux différences dans les structures agricoles et les niveaux d'adoption des technologies.
Paysage concurrentiel
Le marché européen des machines de plantation est fragmenté, avec une concurrence répartie entre des fabricants de machines agricoles diversifiés, des spécialistes de la plantation de précision, des fabricants de semoirs et des entreprises régionales d'équipements agricoles. Les acteurs clés comprennent Deere & Company, CNH Industrial N.V., AGCO Corporation, KUHN SAS (Bucher Industries AG) et Kubota Corporation, tandis que des spécialistes européens tels qu'AMAZONEN-WERKE H. DREYER, HORSCH Maschinen GmbH, LEMKEN GmbH & Co. KG, Väderstad, MASCHIO GASPARDO et PÖTTINGER se démarquent grâce à des portefeuilles de plantation spécialisés et une présence sur les marchés régionaux. Le positionnement concurrentiel est soutenu par les technologies de semis de précision, les configurations d'équipements spécifiques aux cultures, les commandes électroniques, les réseaux de concessionnaires et de distribution, le financement, la disponibilité des pièces de rechange et le service après-vente. Les fabricants servent une large gamme de tailles d'exploitations et de systèmes de production, les semoirs à haute capacité et les planteuses de précision étant particulièrement pertinents pour les grandes exploitations de grandes cultures, tandis que les équipements spécialisés servent les cultures en rangs, l'horticulture et les petites exploitations agricoles.
HORSCH Maschinen GmbH a déclaré un chiffre d'affaires de groupe de 1,08 milliard EUR (1,27 milliard USD) en 2025, maintenant un chiffre d'affaires annuel supérieur à 1 milliard EUR (1,18 milliard USD) pour la troisième année consécutive et poursuivant ses investissements dans la recherche et le développement, la production et l'infrastructure commerciale. Väderstad a présenté un rang de nouvelle génération pour ses planteuses Tempo et Proceed en septembre 2025, intégrant des développements en matière de précision de plantation et de contrôle des machines. LEMKEN GmbH & Co. KG a présenté le semoir de précision Faya MF en novembre 2025, avec un châssis modulaire et des configurations de rangs réglables conçus pour le semis de précision à haute capacité ; la production en série est prévue pour 2027. Ces développements témoignent d'une concurrence continue autour de la précision de plantation, de la flexibilité des machines, de la capacité et des technologies de contrôle électronique.
D'autres acteurs se différencient par des équipements spécialisés pour les cultures, des technologies de précision, des machines compactes et des réseaux de concessionnaires et de services localisés. AMAZONEN-WERKE H. DREYER continue d'élargir son portefeuille de machines agricoles et de technologies numériques, tandis que KUHN, Kverneland, PÖTTINGER et MASCHIO GASPARDO proposent des équipements de plantation et de semis adaptés aux différents systèmes de cultures et d'exploitations européens. Les entreprises se démarquent de plus en plus par des fonctions de précision intégrées, le contrôle électronique des machines, la connectivité numérique, le financement, le soutien technique et la disponibilité des pièces de rechange. À mesure que les exploitations européennes adoptent des systèmes de plantation plus automatisés et à données activées, la différenciation concurrentielle est de plus en plus centrée sur la précision de plantation, la capacité opérationnelle, la flexibilité des équipements, la compatibilité avec les technologies d'agriculture de précision et la solidité des réseaux régionaux de concessionnaires et de services après-vente.
Leaders du secteur des machines de plantation en Europe
Deere & Company
Kubota Corporation
CNH Industrial N.V.
AGCO Corporation
KUHN SAS (Bucher Industries AG)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : LEMKEN GmbH & Co. KG a présenté le Saphir XMR comme une nouvelle génération de technologie de semoir mécanique. Le lancement est pertinent pour le marché européen des machines de plantation, car il représente une extension du portefeuille de semoirs de LEMKEN et démontre le développement continu des systèmes de semis mécaniques conventionnels aux côtés des équipements de précision.
- Janvier 2026 : Precision Planting a lancé ArrowTube, un système de distribution de semences conçu pour améliorer l'espacement des semences à des vitesses de plantation élevées et orienter les semences de maïs pointe vers le bas pour favoriser une levée plus uniforme. Le produit a été dévoilé lors de la Conférence d'hiver PTx 2026.
- Novembre 2025 : LEMKEN GmbH & Co. KG a présenté le semoir de précision Faya MF. La machine est disponible en configurations 8, 9 et 12 rangs, avec un châssis modulaire supportant un espacement de rangs de 45 à 80 cm. Son système de singulation en surpression permet un semis de précision à des vitesses allant jusqu'à 16 km/h, tandis que la production en série est prévue pour 2027.
- Septembre 2025 : Väderstad a annoncé le rang redessiné. Le système comprend un réglage de la profondeur de plantation basé sur des cartes de prescription, une électronique mise à jour, des doseurs de semences redessinés et des réglages de la profondeur de plantation et de la pression des roues de fermeture commandés depuis la cabine.


Périmètre du rapport sur le marché européen des machines de plantation
Les machines de plantation englobent les équipements conçus pour la plantation de semences et la préparation du sol pour la culture des plantes. Cela comprend les semoirs, les planteuses en rangs et les machines à semer.
Le rapport sur le marché européen des machines de plantation est segmenté par conception (mécanique, automatique et semi-automatique), par mode de fonctionnement (équipement porté, équipement traîné, équipement automoteur, équipement à conduite à pied, équipement à conduite assise), par type de culture (céréales et grains, oléagineux et légumineuses, fruits et légumes, coton, canne à sucre et autres types de cultures), et par géographie (Royaume-Uni, France, Allemagne et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Mécanique |
| Automatique |
| Semi-automatique |
| Équipement porté |
| Équipement traîné |
| Équipement automoteur |
| Équipement à conduite à pied |
| Équipement à conduite assise |
| Céréales et grains | Riz |
| Blé | |
| Maïs | |
| Autres céréales et grains | |
| Oléagineux et légumineuses | Soja |
| Arachide | |
| Légumineuses | |
| Fruits et légumes | Légumes |
| Cultures fruitières | |
| Coton | |
| Canne à sucre | |
| Autres types de cultures |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Pologne |
| Russie |
| Reste de l'Europe |
| Par conception | Mécanique | |
| Automatique | ||
| Semi-automatique | ||
| Par mode de fonctionnement | Équipement porté | |
| Équipement traîné | ||
| Équipement automoteur | ||
| Équipement à conduite à pied | ||
| Équipement à conduite assise | ||
| Par type de culture | Céréales et grains | Riz |
| Blé | ||
| Maïs | ||
| Autres céréales et grains | ||
| Oléagineux et légumineuses | Soja | |
| Arachide | ||
| Légumineuses | ||
| Fruits et légumes | Légumes | |
| Cultures fruitières | ||
| Coton | ||
| Canne à sucre | ||
| Autres types de cultures | ||
| Par géographie | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des machines de plantation ?
Le marché européen des machines de plantation devrait croître de 1,42 milliard USD en 2026 à 1,71 milliard USD d'ici 2031, à un CAGR de 3,79 %.
Quel pays est en tête de la demande de machines de plantation en Europe ?
L'Allemagne est en tête avec une part de marché de 22,2 % en 2025, soutenue par une mécanisation élevée et un soutien à l'investissement.
Quel type de culture connaît la croissance la plus rapide ?
Les fruits et légumes devraient croître à un CAGR de 7,0 % de 2026 à 2031, portés par la demande de plantation horticole mécanisée.
Qu'est-ce qui limite l'adoption des systèmes de plantation de précision ?
Les prix élevés des équipements, les coûts de financement, les exploitations fragmentées, les pénuries de techniciens et les lacunes de compatibilité peuvent retarder l'adoption.
Dernière mise à jour de la page le:



