
Taille et part du marché des machines agricoles au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
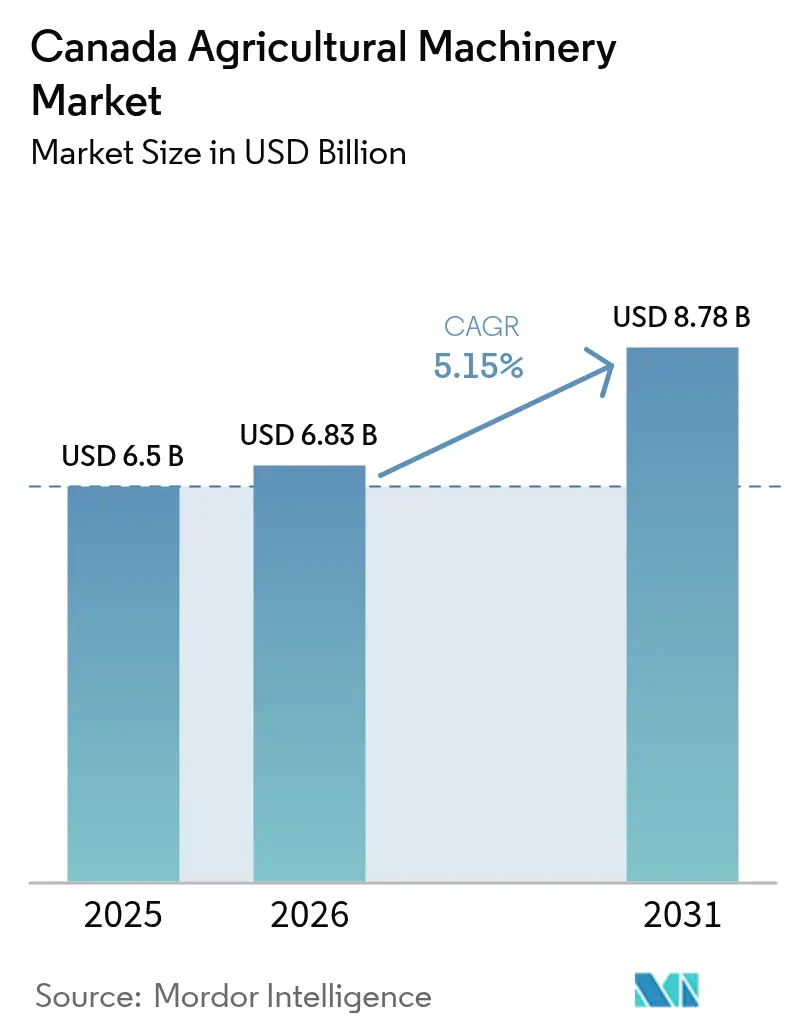
| Taille du marché de l'année de base (2025) | 6.50 Milliards de dollars |
| Taille du Marché (2026) | 6.83 Milliards de dollars |
| Taille du Marché (2031) | 8.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.15% CAGR |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines agricoles au Canada par Mordor Intelligence
La taille du marché des machines agricoles au Canada devrait croître de 6,50 milliards USD en 2025 à 6,83 milliards USD en 2026 et devrait atteindre 8,78 milliards USD d'ici 2031, à un TCAC de 5,15 % sur la période 2026-2031. Les pénuries structurelles de main-d'œuvre, le Partenariat canadien pour une agriculture durable doté de 3,5 milliards USD, et l'adoption accélérée des technologies de précision ont créé une base de demande résiliente malgré les difficultés de financement. Les agriculteurs remplacent la main-d'œuvre humaine par des machines autonomes et semi-autonomes tout en modernisant simultanément leurs parcs pour tirer parti des incitations aux crédits carbone et des systèmes d'irrigation économes en eau. L'intensité concurrentielle s'est accrue à mesure que les nouveaux entrants axés sur le numérique exercent une pression sur les fabricants d'équipements d'origine (OEM) en place, entraînant des cycles de produits plus rapides, des solutions de modernisation et des offres intégrées matériel-logiciel. Ces dynamiques soutiennent une trajectoire d'expansion régulière pour le marché des machines agricoles au Canada, en particulier dans les provinces de l'Ouest où les grandes exploitations céréalières et les cadres politiques favorables convergent.
Principaux enseignements du rapport
- Par type de produit, les tracteurs représentaient 44,55 % de la part du marché des machines agricoles au Canada en 2025, tandis que les machines d'irrigation progressent à un TCAC de 5,68 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des machines agricoles au Canada
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre agricole | +1.2% | National, avec l'impact le plus élevé en Alberta et en Saskatchewan | Moyen terme (2 à 4 ans) |
| Subventions gouvernementales et incitations fiscales à la mécanisation | +0.9% | National, avec un soutien renforcé en Ontario et au Québec | Court terme (≤ 2 ans) |
| Avancées technologiques dans les machines de précision et autonomes | +1.1% | National, avec adoption précoce dans les provinces des Prairies | Long terme (≥ 4 ans) |
| Cycle de remplacement du parc de tracteurs vieillissant | +0.8% | National, avec concentration dans les régions agricoles établies | Moyen terme (2 à 4 ans) |
| Diversification vers des systèmes multi-cultures augmentant la demande d'équipements polyvalents | +0.7% | Provinces des Prairies et Ontario | Moyen terme (2 à 4 ans) |
| Monétisation des crédits carbone propulsant l'adoption d'équipements à faibles émissions | +0.5% | National, avec accent sur les régions à forte intensité d'élevage | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre agricole
Le déficit de main-d'œuvre agricole au Canada devrait atteindre 113 800 postes d'ici 2025 et 123 000 d'ici 2030, obligeant les producteurs à investir dans des tracteurs autonomes, des moissonneuses robotisées et des plateformes de télé-opération. Les travailleurs étrangers temporaires couvrent déjà environ 75 % des besoins saisonniers, mais un taux de rotation élevé et des attentes salariales croissantes persistent[1]Source : Le Conference Board du Canada, « Semer les graines de la croissance : les travailleurs étrangers temporaires dans l'agriculture », CFA-FCA.CA. Des OEM (fabricants d'équipements d'origine) tels que Deere & Company et AGCO Corporation accélèrent le développement de kits de modernisation autonomes et de tracteurs électriques à conduite autonome visant un lancement commercial d'ici 2026. Les machines plus grandes couvrant davantage d'hectares par heure commandent désormais des prix premium, les opérateurs cherchant à maximiser la production par travailleur restant. En conséquence, les segments de puissance intermédiaire stagnent tandis que les segments à haute puissance et de robotique spécialisée captent la demande incrémentale sur le marché des machines agricoles au Canada.
Subventions gouvernementales et incitations fiscales à la mécanisation
Les subventions fédérales et provinciales couvrent jusqu'à 50 % des coûts d'équipement éligibles dans le cadre du Programme des technologies propres en agriculture, avec des attributions allant de 25 000 USD à 2 millions USD[2]Source : Gouvernement du Canada, « Programme des technologies propres en agriculture », CANADA.CA. La Colombie-Britannique se distingue par le soutien provincial le plus élevé, avec une prise en charge de 65 % des coûts technologiques jusqu'à 100 000 USD, accélérant la modernisation des petites exploitations. Le Partenariat canadien pour une agriculture durable injecte 3,5 milliards USD dans des initiatives de compétitivité sur cinq ans, subventionnant directement les pulvérisateurs de précision, les tracteurs à faibles émissions et les modernisations de pivots d'irrigation intelligents. Des avances sans intérêt jusqu'à 250 000 USD dans le cadre du Programme de paiements anticipés allègent davantage les coûts de financement, en particulier pour les producteurs céréaliers confrontés à des cycles de matières premières volatils. L'accumulation de subventions crée un effet multiplicateur sur le capital privé, provoquant une hausse à court terme des commandes sur le marché des machines agricoles au Canada avant les fenêtres de financement.
Avancées technologiques dans les machines de précision et autonomes
Plus de 50,4 % des exploitations agricoles canadiennes déploient déjà au moins une fonctionnalité de précision, telle que le guidage GPS ou l'application à taux variable, et l'adoption progresse le plus rapidement parmi les exploitations céréalières des Prairies. L'Olds College exploite le premier banc d'essai d'équipements autonomes en exploitation agricole au Canada, prouvant la viabilité commerciale des plateformes sans conducteur dans des conditions climatiques difficiles. Les OEM comblent les lacunes de connectivité en intégrant des modules IoT par satellite qui minimisent la latence des données et permettent les mises à jour logicielles à distance. Ces facteurs se traduisent par des flux de revenus croissants sur le marché des machines agricoles au Canada, ancrés dans l'analyse par abonnement, le diagnostic à distance et les modèles d'autonomie en tant que service.
Cycle de remplacement du parc de tracteurs vieillissant
Le tracteur de travail moyen au Canada dépasse désormais 12 ans de service, les intervalles de remplacement s'allongeant en raison des coûts d'investissement élevés. Les achats différés ont fait vieillir le parc d'équipements d'occasion, dont l'âge moyen d'inscription atteint une décennie, tandis que les carnets de commandes des OEM pour les nouvelles unités à haute puissance s'étendent sur 12 à 15 mois. Les fabricants répondent avec des kits de modernisation approuvés en usine qui ajoutent la direction automatique, la télématique et l'autonomie partielle aux unités existantes, prolongeant leur durée de vie économique à une fraction du coût d'un nouvel équipement. Des études d'amortissement économique montrent que les tracteurs à haute puissance offrent un retour sur investissement optimal lorsqu'ils sont remplacés tous les 8 ans, créant une demande refoulée qui pourrait déclencher une forte vague de remplacement une fois les taux d'intérêt assouplis. Cette dynamique soutient le segment des services et des pièces du marché des machines agricoles au Canada même lors des baisses de ventes de nouvelles unités.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition et de maintenance initial élevé | -0.8% | National, avec un impact plus important sur les petites exploitations | Court terme (≤ 2 ans) |
| Risques de sécurité et de confidentialité des données dans les machines connectées | -0.4% | National, avec concentration chez les adoptants de l'agriculture de précision | Moyen terme (2 à 4 ans) |
| Hausse des taux d'intérêt limitant le financement des équipements | -0.9% | National, avec un impact particulier sur les achats financés par emprunt | Court terme (≤ 2 ans) |
| Volatilité des droits de douane sur les composants d'origine américaine | -0.6% | National, avec accent sur les fabricants dépendants des importations | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition et de maintenance initial élevé
Les grandes machines automotrices sont désormais proposées entre 400 000 USD et 1,2 million USD, tandis que la maintenance annuelle peut absorber jusqu'à 20 % des budgets d'exploitation[3]Source : Agriculture.com, « Taux d'intérêt et prix des équipements : le cas du crédit-bail d'équipements agricoles », AGRICULTURE.COM. Les agriculteurs scrutent de plus en plus les sites de ventes aux enchères à la recherche d'équipements récents, mais la concurrence des acheteurs américains fait monter les enchères, réduisant l'offre intérieure. Les abonnements logiciels pour les plateformes de précision ajoutent des dépenses récurrentes, poussant les petits producteurs à envisager la copropriété coopérative ou des accords d'équipement en tant que service. Malgré les offres de garantie prolongée des OEM, les opérateurs à court de liquidités continuent de différer leurs achats, tempérant la croissance à court terme du marché des machines agricoles au Canada.
Risques de sécurité et de confidentialité des données dans les machines connectées
Les tracteurs connectés transmettent des données agronomiques via des plateformes en nuage, exposant les exploitations à de potentielles cyberintrusions susceptibles de manipuler les taux d'application ou de compromettre des cartes de rendement propriétaires. Les OEM déploient des réseaux chiffrés et des accès par jeton, mais la responsabilité reste ambiguë en vertu des lois canadiennes sur la protection de la vie privée, dissuadant certains producteurs d'adopter la télématique. L'intégration avec des analyses tierces multiplie les surfaces d'attaque, incitant les assureurs à exiger des pratiques robustes d'hygiène cybernétique ou à appliquer des primes plus élevées. Tant que les normes fédérales ne clarifient pas la propriété des données et la responsabilité en cas de violation, l'adoption des machines de précision pourrait être à la traîne parmi les opérateurs averses au risque au sein du marché des machines agricoles au Canada.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les tracteurs conservent leur position centrale tandis que l'irrigation s'accélère
Les tracteurs ont généré 44,55 % de la part du marché des machines agricoles au Canada en 2025, reflétant leur rôle indispensable dans les opérations de grandes cultures, de fourrage et de cultures spécialisées. Les catégories à haute puissance (≥ 100 CV) ont enregistré une hausse annuelle de la demande de 4,3 %, portée par la consolidation des exploitations, les modernisations autonomes et les besoins de substitution de main-d'œuvre. En revanche, les ventes de la gamme intermédiaire 40-99 CV ont reculé de 6 %, les contraintes de trésorerie ayant conduit les opérateurs à prolonger la durée de vie des unités de milieu de gamme plutôt qu'à les remplacer.
Les machines d'irrigation représentent le segment à la croissance la plus rapide avec un TCAC de 5,68 %. Les systèmes goutte-à-goutte gagnent du terrain dans les cultures spécialisées en Colombie-Britannique et en Ontario, tandis que les pivots à taux variable se répandent dans les exploitations céréalières des Prairies à la recherche d'une gestion précise de l'humidité du sol. Les réglementations sur l'utilisation de l'eau et l'adaptation aux risques climatiques stimulent la demande de réseaux de capteurs de sol intégrés aux contrôleurs de pivots, créant des opportunités de vente croisée avec les fournisseurs de logiciels agronomiques. Les OEM se différencient par des pompes économes en énergie, la détection à distance des pannes et des modules complémentaires modulaires qui modernisent les pivots existants. Ces avancées attirent des remboursements gouvernementaux visant la conservation de l'eau, catalysant davantage les ventes d'irrigation au sein du marché des machines agricoles au Canada.


Analyse géographique
L'Alberta ancre le marché des machines agricoles au Canada avec un chiffre d'affaires d'exploitation significatif du total national. Les grandes entreprises céréalières et oléagineuses dominent les achats, privilégiant les tracteurs à haute puissance, les moissonneuses-batteuses et les pulvérisateurs de précision qui optimisent la productivité sur de grandes superficies. L'adoption de la direction automatique dépasse 80 % parmi les exploitations albertaines, et la reconnaissance par drone devient courante. Cet esprit d'innovation positionne la province à l'avant-garde des projets pilotes d'autonomie et des modernisations à entraînement électrique, soutenant la demande de machines avancées malgré les fluctuations cycliques des matières premières.
La Saskatchewan et le Manitoba forment le deuxième niveau de demande, générant collectivement près de la moitié de la production nationale de blé et de canola. Leurs vastes terres cultivées soutiennent des cycles de remplacement réguliers pour les tracteurs et les semoirs pneumatiques. Le travail du sol de conservation couvre plus de 75 % des superficies des Prairies, encourageant l'investissement dans des semoirs sans labour équipés de contrôle sectionnel et de capteurs de population de semences. Les concessionnaires de ces provinces mettent l'accent sur des réseaux de service robustes pour soutenir les clients éloignés et maintenir le temps de fonctionnement pendant les fenêtres de plantation comprimées, générant de sains revenus de pièces même en période de ralentissement.
L'Ontario présente une structure agricole très diversifiée couvrant les grandes cultures, les produits laitiers, la volaille et l'horticulture intensive. La taille plus petite des champs et la valeur plus élevée des terres orientent les achats vers des tracteurs polyvalents de puissance intermédiaire, des ensileuses automotrices et des équipements spécialisés. La province est en tête de l'adoption des énergies renouvelables dans les exploitations, avec l'installation de panneaux solaires en toiture alimentant des pompes d'irrigation électriques et des systèmes d'automatisation des bâtiments d'élevage.
Paysage réglementaire
Les réglementations canadiennes relatives aux machines agricoles combinent des exigences fédérales sur les émissions des moteurs avec des règles provinciales sur la sécurité et l'utilisation des équipements. Environnement et Changement climatique Canada administre les exigences relatives aux émissions des moteurs à combustion interne (diesel) hors route dans le cadre de la Loi canadienne sur la protection de l'environnement, ce qui influence les choix technologiques des moteurs des équipementiers et les configurations de post-traitement proposées au Canada. Au niveau provincial, l'Ontario assure la surveillance des instruments agricoles par le biais de la Loi sur les instruments agricoles et des règlements connexes, ce qui affecte la façon dont les équipements sont présentés et utilisés sur le marché.
L'alignement sur les normes constitue une voie de conformité essentielle pour les fabricants et les importateurs, avec une référence commune aux exigences de sécurité de la CSA et une harmonisation avec les pratiques ISO et ASABE pour des domaines tels que les structures de protection contre le retournement (ROPS) et la sécurité générale des machines. La politique commerciale et les règles d'origine dans le cadre de l'ACEUM demeurent une contrainte et un avantage opérationnels importants pour les machines d'origine nord-américaine, des organismes sectoriels tels que l'Association of Equipment Manufacturers soulignant que la conformité à l'ACEUM constitue un stabilisateur pratique face à la volatilité tarifaire et à l'incertitude quant à l'approvisionnement en composants.
Paysage concurrentiel
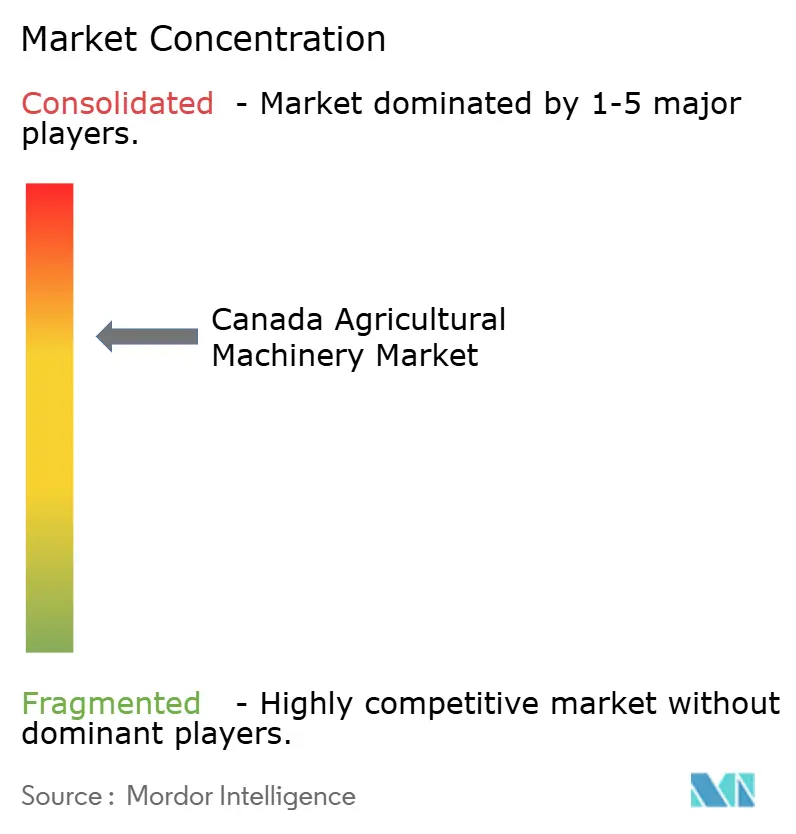
Le marché des machines agricoles au Canada présente une concentration modérée. Les grands groupes mondiaux Deere & Company, CNH Industrial N.V. et AGCO Corporation dominent les segments à haute puissance, s'appuyant sur de vastes réseaux de concessionnaires et des écosystèmes de télématique intégrés. Des entreprises de niveau intermédiaire telles que Kubota Corporation et Claas KGaA mbH se taillent des parts dans les classes de tracteurs spécialisés et compacts, tandis que les fabricants d'équipements nationaux se distinguent par des fonctionnalités de niche et une connaissance agronomique locale.
La dynamique concurrentielle s'est intensifiée à mesure que des entreprises technologiques entrent sur le marché avec des solutions d'analyse en nuage et d'autonomie. La plateforme d'efficacité alimentée par l'intelligence artificielle de Brilliant Harvest s'intègre parfaitement à plusieurs marques d'équipements, incitant les OEM à améliorer leurs capacités d'API ouvertes. Les acquisitions stratégiques soulignent un pivot vers l'intégration verticale ; le rachat de Bourgault par Linamar ajoute une expertise en semis, tandis que le kit de modernisation OutRun d'AGCO Corporation élargit son empreinte sur le marché secondaire.
La consolidation des concessionnaires se poursuit, les groupes multi-points améliorant la couverture des services et les options de financement, élevant les barrières à l'entrée pour les OEM plus petits. Les attentes croissantes des clients en matière de solutions groupées — équipements, logiciels, conseils agronomiques et financement — poussent les fabricants à construire des plateformes de bout en bout. À mesure que l'autonomie mûrit, les marges sur le matériel pourraient se comprimer, déplaçant les pools de profit vers les services de données et la maintenance prédictive. Le marché des machines agricoles au Canada évolue donc vers un jeu d'écosystème, récompensant les acteurs qui associent un matériel fiable à des expériences numériques fluides.
Leaders du secteur des machines agricoles au Canada
Deere & Company
CLAAS KGaA mbH
AGCO Corporation
Kubota Corporation
CNH Industrial N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes publics à coûts partagés créent un espace d'opportunité à court terme pour les fournisseurs capables d'intégrer du matériel éligible, l'installation et l'activation numérique dans des offres prêtes pour les subventions. Le Partenariat canadien pour une agriculture durable (2023-2028) constitue une ossature de financement dans l'ensemble des provinces, tandis que le Programme des technologies propres en agriculture (volet Adoption) a soutenu l'achat d'équipements à faibles émissions et économes en énergie ; les échéances du programme en mars 2026 ont renforcé la demande pour des équipements pouvant être déployés rapidement et documentés à des fins de demande. En Colombie-Britannique, une nouvelle période de dépôt s'est ouverte en février 2026 pour son Programme d'adoption technologique à la ferme afin d'accélérer l'adoption de technologies permettant d'économiser la main-d'œuvre, ce qui renforce la demande pour des rétrofits d'assistance autonome, des mises à niveau de pulvérisateurs intelligents et la modernisation de l'irrigation liée aux objectifs d'efficacité hydrique.
Les contraintes d'interopérabilité et d'accès aux logiciels dans l'Ouest canadien sont également apparues comme des obstacles concrets, créant une place pour les outils de précision à plateforme ouverte, les kits de rechange compatibles et les services d'intégration menés par les concessionnaires qui soutiennent les flottes mixtes. Le financement et le coût total de possession restent des leviers concurrentiels alors que des prix initiaux élevés et des taux d'intérêt pèsent sur les décisions d'achat ; les changements dans les structures de financement captif et partenaire (y compris la restructuration par AGCO de sa coentreprise de financement canadienne) soulignent l'importance d'offres de crédit flexibles pour les tracteurs, moissonneuses-batteuses et équipements de précision à ticket élevé. Les conditions commerciales restent une variable de planification, le processus de révision de l'ACEUM devant débuter en juillet 2026, ce qui maintient l'attention sur la conformité aux règles d'origine et les stratégies d'approvisionnement en composants pour les équipementiers et les fabricants canadiens d'instruments agricoles.
Développements récents du secteur
- Mai 2026 : AGCO a conclu des accords d'achat datés du 30 avril 2026 avec des filiales de Rabobank pour vendre des participations de 49 % dans AGCO Finance LLC et AGCO Finance Canada, Ltd., pour environ 190 millions USD, et a mis en place de nouveaux accords-cadres de financement. Ce mouvement modifie la façon dont AGCO soutient le financement au détail et des concessionnaires en Amérique du Nord, ce qui peut affecter l'accessibilité des achats et la rotation des stocks pour les principales catégories d'équipements au Canada.
- Janvier 2026 : Kubota a mis en avant une nouvelle orientation autonome et de produits spécialisés au CES 2026, y compris le tracteur diesel spécialisé étroit M5 et un robot concept Versatile Platform Transformer. Ces annonces renforcent l'orientation vers des capacités d'économie de main-d'œuvre et des formats d'équipement spécialisés adaptés à l'horticulture canadienne et à d'autres applications de cultures à haute valeur.
- Novembre 2024 : Deere a étendu la production d'équipements forestiers dans son installation John Deere Specialty Products à Langley, en Colombie-Britannique, en ajoutant une production pour des machines telles que les abatteuses-groupeuses et les débardeuses sur chenilles. Cette expansion soutient la fabrication régionale et la disponibilité du service de pièces dans l'Ouest canadien, aidant les clients qui opèrent à l'interface agriculture-foresterie et qui dépendent d'équipements hors route à haute disponibilité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché couvre la valeur des machines agricoles vendues pour un usage agricole au Canada. Il comprend les équipements utilisés pour la préparation du sol, la plantation, l'entretien des cultures, l'irrigation, la récolte et les travaux de fourrage dans les exploitations agricoles.
Exclusions du périmètre : nous excluons les machines principalement destinées à un usage industriel ou de construction, et nous excluons les équipements polyvalents lorsqu'ils sont comptabilisés pour un usage non agricole mixte.
Aperçu de la segmentation
- Par type de produit
- Tracteurs
- Moins de 40 CV
- 40-99 CV
- Plus de 100 CV
- Machines de labour et de culture
- Charrues
- Herses
- Rotavateurs et cultivateurs
- Autres équipements
- Machines de plantation
- Semoirs
- Planteuses
- Épandeurs
- Autres machines de plantation
- Pulvérisateurs
- Machines d'irrigation
- Systèmes d'irrigation goutte-à-goutte
- Systèmes d'irrigation par aspersion
- Autres machines d'irrigation
- Machines de récolte
- Moissonneuses-batteuses
- Autres machines de récolte
- Machines de fenaison et de fourrage
- Faucheuses et conditionneuses
- Presses à balles
- Autres machines de fenaison et de fourrage
- Autres types
- Tracteurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire le tableau de la demande de base et pour ancrer des hypothèses pouvant être vérifiées d'une année à l'autre. Nous avons examiné des séries de données publiques telles que les tables agricoles et économiques de Statistique Canada, les mises à jour des programmes d'Agriculture et Agroalimentaire Canada, et les données douanières commerciales pertinentes, qui aident à indiquer la capacité d'achat de machines et le calendrier de remplacement.
Afin d'éviter le surajustement, les données n'ont été prises qu'auprès de sources reproductibles, telles que les sites Web d'associations et d'organismes de normalisation (pour les recommandations en matière d'équipement et de sécurité agricole), les études évaluées par des pairs sur l'agronomie et la mécanisation, et les articles de presse crédibles sur l'économie des cultures et le financement des équipements. Les dépôts d'entreprises et les présentations aux investisseurs ont été utilisés pour comprendre la gamme de produits, l'orientation des prix et l'exposition au Canada. Nous avons ensuite utilisé un abonnement payant pour les données financières des entreprises et les bases de données de brevets afin de vérifier les fourchettes de revenus et l'activité d'innovation. Les exemples ci-dessus sont donnés à titre illustratif uniquement, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires ont porté sur les concessionnaires et distributeurs, les grands exploitants agricoles, les partenaires de services spécialisés en équipements et les experts du secteur qui suivent la demande sur le terrain et les cycles de remplacement. Ces échanges ont permis de confirmer ce qui motive les commandes au Canada, comment le financement et la saisonnalité affectent les livraisons, et où les changements de prix ont réellement été mis en œuvre par rapport à ceux simplement annoncés.
La couverture a été équilibrée entre les principales régions agricoles du Canada, et les réponses ont été comparées selon la taille des clients afin que les hypothèses ne s'appuient pas trop fortement sur un seul type de culture ou un seul schéma d'achat.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 35 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 14 % | Responsables : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé par une construction descendante qui reconstitue le bassin de demande à partir de l'activité agricole canadienne et des signaux d'adoption d'équipements, puis convertit ce bassin en valeur à l'aide de fourchettes de prix par type de machine. Une fois la logique établie, nous avons ajouté des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de fourchettes de ventes déclarées par les fournisseurs et concessionnaires et le test des volumes unitaires implicites par rapport au calendrier d'expédition typique et au comportement de remplacement.
Les principales données d'entrée du modèle comprenaient les tendances des superficies plantées pour les principales cultures, le revenu agricole et la pression des coûts des intrants, les cycles de remplacement des machines par âge et taux d'utilisation, les signaux relatifs aux taux d'intérêt et à la disponibilité du financement, ainsi que la progression observée des prix (évolution du prix catalogue ajustée pour les remises et le mix de produits). Lorsque des lacunes de données existaient, nous avons utilisé une interpolation prudente basée sur les tendances des années adjacentes, puis testé le résultat par rapport aux retours d'entretiens pour éviter des changements brusques.
Pour les prévisions, une analyse de scénarios a été utilisée autour de la rentabilité agricole et des conditions de financement, et la trajectoire finale a été ancrée sur le scénario que la plupart des répondants primaires ont décrit comme réaliste. Cela permet de garder la prévision explicable, puisque chaque étape est liée à un petit ensemble de facteurs pouvant être réexaminés à mesure que la saison et les conditions politiques évoluent.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment les tendances d'importation et d'expédition, les commentaires sur les stocks des concessionnaires et les lignes de tendance du revenu agricole, puis les écarts importants ont été examinés un par un avant validation. Lorsqu'une hypothèse faisait varier le total plus que prévu, nous sommes retournés aux données sources, avons revérifié la logique des unités et des prix, puis avons réexaminé le sujet avec un petit groupe de répondants pour confirmer la tendance.
Chaque rapport est actualisé annuellement, et des ajustements intermédiaires sont apportés lorsque des événements majeurs modifient sensiblement la demande, tels que des changements de politique, des variations brusques des taux, ou une rupture nette du cycle des équipements. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les chiffres reflètent les mises à jour publiques les plus récentes et les dernières discussions du marché.
Estimation de Mordor Intelligence du marché canadien des machines agricoles comparée à d'autres estimations publiées
Les tailles de marché publiées pour les machines agricoles au Canada peuvent varier même lorsque l'intitulé du sujet semble identique, car les produits comptabilisés et les hypothèses de calendrier diffèrent souvent. Les différences proviennent généralement du fait de savoir si seuls les équipements à usage agricole sont comptabilisés, de la manière dont les machines polyvalentes sont traitées, et si l'année reflète les livraisons, les immatriculations ou les commandes.
En suivant les limites annuelles des équipements à usage agricole et en actualisant les hypothèses de prix et de cycle de remplacement grâce à des vérifications auprès des concessionnaires, Mordor Intelligence maintient l'estimation alignée sur les machines réellement utilisées dans les opérations agricoles plutôt que mélangées avec des équipements industriels connexes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,50 milliards USD (2025) | |
| Éditeur mondial A | 8,37 milliards USD (2024) | Cette estimation semble utiliser une année de référence différente et peut inclure des définitions d'équipement plus larges ou des composantes de valeur supplémentaires, ce qui peut augmenter le total avant même l'application de la croissance. |
| Note sectorielle B | 8,38 milliards USD (2030) | Le chiffre est présenté comme un point d'aboutissement pour 2030, et l'augmentation peut refléter une trajectoire d'escalade des prix plus agressive ou une inclusion plus large des modules technologiques complémentaires et des machines polyvalentes tout au long de la fenêtre de prévision. |
L'écart entre les sources s'explique principalement par le choix de l'année de référence, ce qui est inclus en tant que machine à usage agricole, et la manière dont les cycles de prix et de remplacement sont pris en compte dans la prévision. Lorsque le périmètre et le calendrier sont rendus explicites et que la construction de la valeur est liée à des indicateurs reproductibles, la taille du marché qui en résulte devient plus facile à concilier et à mettre à jour à mesure que de nouveaux signaux émergent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements agricoles canadiens en 2026 ?
La taille du marché des équipements agricoles canadiens est de 6,83 milliards USD en 2026.
Quel est le TCAC prévu pour les équipements agricoles canadiens jusqu'en 2031 ?
La valeur du marché devrait croître à un TCAC de 5,15 % de 2026 à 2031.
Quel segment domine les ventes actuelles ?
Les tracteurs représentent 44,55 % de la part du marché des équipements agricoles canadiens en 2025.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les machines d'irrigation progressent à un TCAC de 5,68 % jusqu'en 2031.
Comment la pénurie de main-d'œuvre affecte-t-elle la demande d'équipements ?
Les pénuries aiguës de main-d'œuvre poussent les producteurs vers des machines autonomes et semi-autonomes, accélérant les plans de modernisation.
Dernière mise à jour de la page le:



