
Taille et part du marché du café vert
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 34.90 Milliards de dollars |
| Taille du Marché (2031) | 47.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
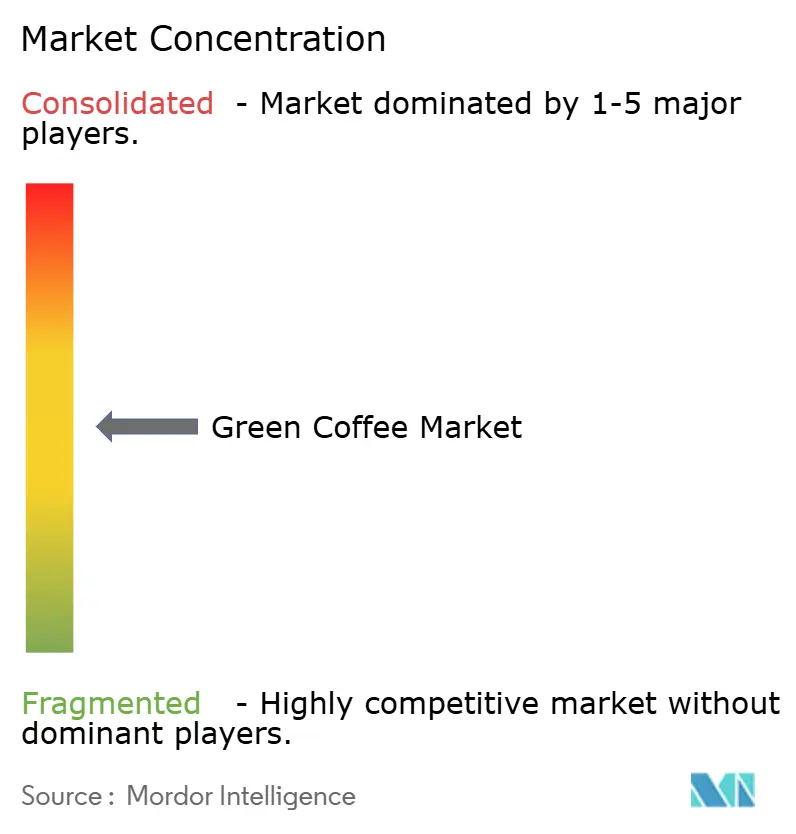
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du café vert par Mordor Intelligence
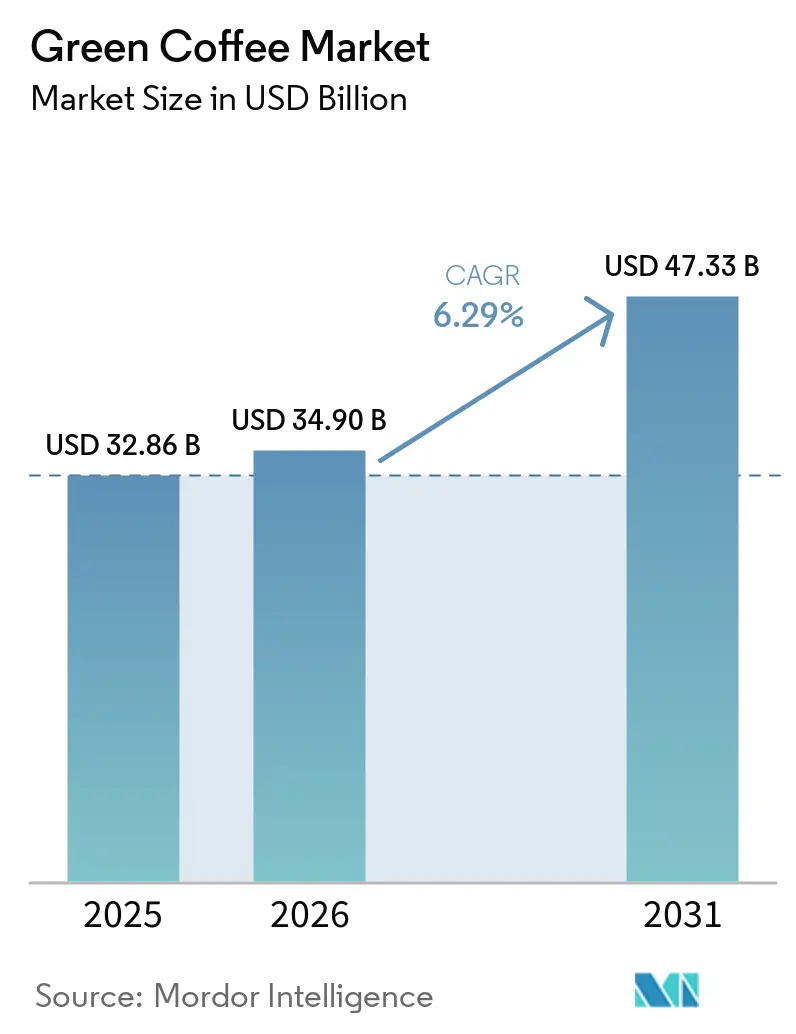
La taille du marché du café vert était évaluée à 32,86 milliards USD en 2025 et devrait croître de 34,90 milliards USD en 2026 pour atteindre 47,33 milliards USD d'ici 2031, à un CAGR de 6,29 % durant la période de prévision (2026-2031). Le marché du café vert gagne en valeur grâce au café de spécialité, à l'approvisionnement spécifique à l'origine et aux ingrédients transformés, plutôt que par une augmentation majeure des volumes de grains. L'Union européenne a importé 2,9 millions de tonnes de café en 2025, d'une valeur de 18,7 milliards EUR, contre 8,6 milliards EUR en 2015, ce qui indique une valeur bien plus élevée par unité échangée[1]. La demande s'élargit également par le biais des compléments alimentaires, des boissons fonctionnelles et des ingrédients pour les soins personnels. Cela crée des opportunités pour les négociants et les transformateurs capables d'offrir des lots traçables, des contrôles de qualité fiables et des produits avec davantage de transformation réalisée à l'origine. Le marché du café vert est également confronté à des coûts d'approvisionnement et de conformité plus élevés, ce qui rend les capacités d'approvisionnement et les systèmes de traçabilité plus importants pour la compétitivité.
Principaux enseignements du rapport
- Par type, l'Arabica représentait la plus grande part du marché du café vert, à 58,23 % en 2025, tandis que le Robusta devrait croître au CAGR le plus rapide, soit 6,67 %, durant 2026-2031.
- Par forme, les Grains de Café Vert représentaient la plus grande part du marché du café vert, à 81,86 % en 2025, tandis que l'Extrait de Café Vert devrait croître au CAGR le plus rapide, soit 7,27 %, durant 2026-2031.
- Par utilisateur final et application, le Commerce de Détail et les Ménages représentaient la plus grande part du marché du café vert, à 52,25 % en 2025, tandis que les Compléments Alimentaires et Produits de Santé devraient croître au CAGR le plus rapide, soit 7,49 %, durant 2026-2031.
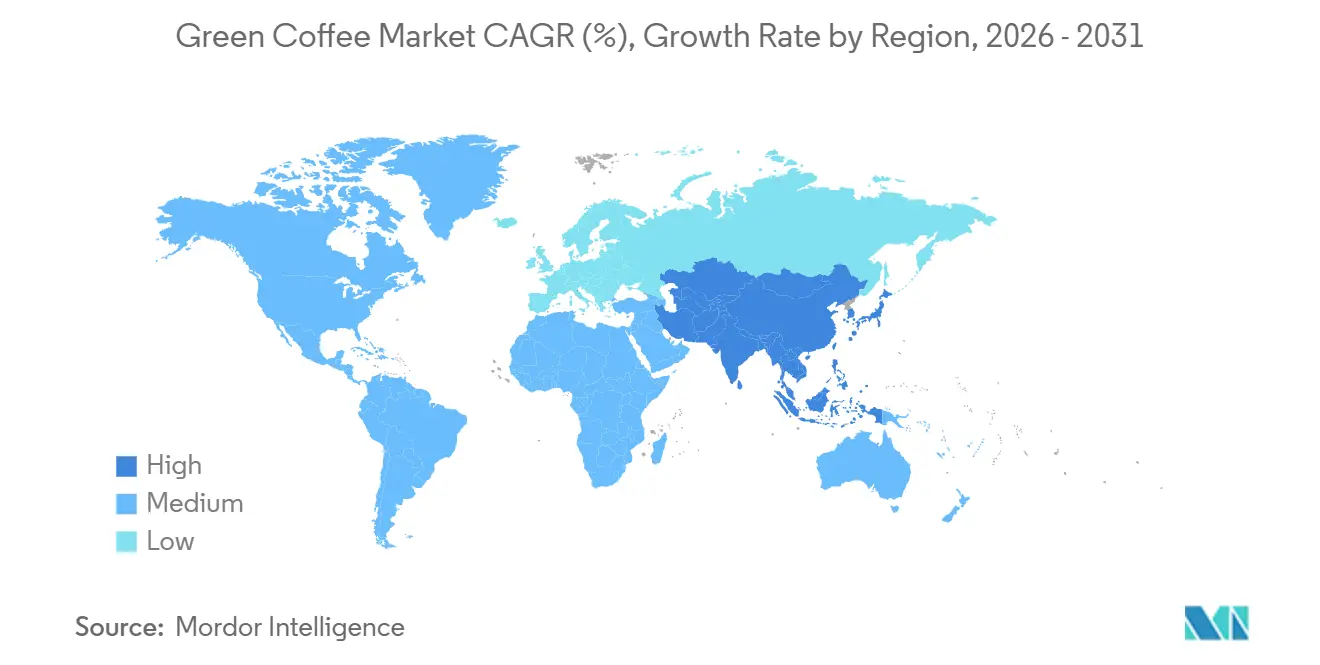
- Par géographie, l'Europe représentait la plus grande part du marché du café vert, à 35,87 % en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide, soit 6,95 %, durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché du café vert*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Premiumisation par le Café de Spécialité et à Origine Unique | +1.4% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Primes de Durabilité, Certification et Traçabilité | +0.9% | Mondial, avec une forte pertinence dans l'Union européenne | Court terme (≤ 2 ans) |
| Expansion de la Classe Moyenne Consommatrice de Café en Asie-Pacifique | +1.3% | Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Demande en Santé et Bien-être pour les Ingrédients à Acide Chlorogénique | +0.8% | Amérique du Nord, Europe, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Transformation à l'Origine et Localisation des Produits Solubles | +0.6% | Brésil, Vietnam et Indonésie | Moyen terme (2-4 ans) |
| Culture du Café en Environnement Contrôlé | +0.3% | Amérique du Nord, Europe du Nord et Asie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation par le Café de Spécialité et à Origine Unique
Le café de spécialité est passé d'une niche au grand public, remodelant les priorités d'approvisionnement en café vert pour les négociants. Le rapport National Coffee Data Trends du printemps 2025 de la National Coffee Association des États-Unis a révélé que 46 % des Américains avaient consommé du café de spécialité la veille, un niveau record sur 14 ans, en hausse de 84 % depuis 2011, dépassant pour la première fois la consommation de café traditionnel[2]. De manière cruciale, la tranche d'âge des 25-39 ans est le moteur de la demande : 64 % ont consommé du café de spécialité au cours de la semaine écoulée, et leur volonté de payer des primes de 150 à 300 % par rapport au café de commodité remodèle l'économie de l'approvisionnement en grains verts. Les micro-lots à origine unique commandent désormais des différentiels de prix qui modifient structurellement la chaîne d'approvisionnement du café vert. Les négociants capables de tracer un lot jusqu'à une coopérative ou une ferme spécifique, et pas seulement jusqu'à un pays d'origine, captent des marges qui seraient autrement perdues au profit des torréfacteurs. L'effet cumulatif est que l'offre d'Arabica de qualité spécialité reste intrinsèquement limitée par la géographie, ce qui signifie que l'inflation des primes de qualité persiste même lorsque les volumes globaux de grains restent stables.
Primes de Durabilité, Certification et Traçabilité
La certification de durabilité passe d'un outil marketing à une exigence d'entrée dans la chaîne d'approvisionnement, en particulier pour les acheteurs européens. La Rainforest Alliance a lancé sa Norme d'Agriculture Régénératrice en septembre 2025, initialement pour le café, avec les premiers produits certifiés atteignant les rayons à la mi-2026 ; La Reserva de ¡Tierra! Selection de Lavazza est le premier déploiement orienté consommateur. Le changement structurel plus profond est que le Règlement européen sur la déforestation (EUDR) élève mécaniquement la demande de fournitures certifiées : le café qui ne peut pas démontrer une provenance sans déforestation par géolocalisation au niveau de la parcelle sera exclu du marché de l'Union européenne à compter du 30 décembre 2026. Une conséquence moins observée est que les systèmes de certification tels que la Rainforest Alliance fonctionnent désormais comme une infrastructure de pré-conformité de facto ; les négociants détenant des stocks certifiés peuvent déposer des déclarations de diligence raisonnable de l'Union européenne plus rapidement et de manière plus crédible que ceux qui s'approvisionnent auprès d'origines non certifiées, créant un avantage tangible en termes de coût du capital pour les fournitures certifiées.
Demande en Santé et Bien-être pour les Ingrédients à Acide Chlorogénique
Les extraits de café vert suscitent une demande de la part des producteurs de compléments alimentaires, d'aliments et de soins personnels. La Food and Drug Administration a déclaré en 2024 que le café ordinaire peut bénéficier d'une allégation de santé lorsqu'il répond aux critères nutritionnels pertinents. Cela a soutenu l'intérêt pour les formats dérivés du café dans les portefeuilles de bien-être plus larges. La littérature scientifique identifie également des applications antioxydantes et cutanées pour les extraits de Coffea arabica, notamment des travaux sur le photovieillissement et l'inhibition enzymatique. Croda Beauty a présenté Phytessence Green Coffee EC pour les applications topiques lors d'In-Cosmetics Global 2025. Ces utilisations offrent aux fournisseurs d'ingrédients d'extrait une voie au-delà des circuits de boissons conventionnels. Le marché du café vert peut donc servir les acheteurs recherchant des spécifications d'ingrédients standardisées aux côtés de l'approvisionnement traditionnel en grains.
Transformation à l'Origine et Localisation des Produits Solubles
L'économie de la fabrication de café soluble évolue vers la transformation dans les pays d'origine, portée par l'efficacité du fret, la proximité des matières premières et le signal premium des accréditations de durabilité « produit à la source ». OFI (Olam Food Ingredients) a inauguré son installation de café soluble de 53 000 m² à Linhares, Espírito Santo, Brésil, le 9 mai 2025, se positionnant comme l'un des trois premiers producteurs indépendants sur le marché mondial du café soluble ; le site fonctionne à 100 % à l'électricité renouvelable et s'approvisionne exclusivement en grains Conilon certifiés Rainforest Alliance. Le signal stratégique est clair : la transformation à plus haute valeur ajoutée du café vert, du grain brut à la poudre soluble lyophilisée ou séchée par atomisation, migre vers les pays producteurs, raccourcissant les chaînes d'approvisionnement et consolidant les accords de partenariat avec les agriculteurs à l'origine. Cette restructuration comprime le rôle traditionnel du négociant en tant qu'intermédiaire logistique pur, récompensant ceux qui intègrent la transformation et peuvent offrir aux clients un produit soluble fini aux côtés d'un grain brut traçable.
Analyse de l'impact des freins sur le marché du café vert*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Volatilité des Rendements et de la Qualité due au Climat | -1.1% | Brésil, Vietnam, Indonésie, Inde et Colombie | Moyen terme (2-4 ans) |
| Barrières Commerciales Limitant l'Accès aux Marchés Développés | -0.7% | Origines exportatrices, Union européenne et États-Unis | Moyen terme (2-4 ans) |
| Coûts de Conformité à l'EUDR et à la Traçabilité Multi-Niveaux | -0.8% | Mondial, en particulier les chaînes d'approvisionnement orientées vers l'Union européenne | Court terme (≤ 2 ans) |
| Concurrence des Produits Caféinés Traditionnels | -0.5% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Rendements et de la Qualité due au Climat
Le stress climatique n'est plus un risque extrême pour le marché du café vert ; c'est une condition opérationnelle persistante. La récolte d'Arabica 2025/26 du Brésil a chuté de 18,4 % en glissement annuel à 36,5 millions de sacs, reflétant une mauvaise floraison causée par des conditions chaudes et sèches à la fin de 2024 ; le Service agricole étranger du Département américain de l'Agriculture a simultanément prévu la production de café de l'Inde pour 2026/27 à 6,14 millions de sacs de 60 kg, en baisse par rapport à 6,43 millions en 2025/26, attribuant le déclin à des précipitations erratiques et à une chaleur extrême durant la phase critique de floraison et de nouaison[3]. Des recherches sur le Brésil indiquent que les régimes de précipitations locaux et les changements de température peuvent affecter matériellement les rendements caféiers au fil du temps. Les variations d'approvisionnement peuvent être particulièrement perturbatrices lorsqu'elles affectent les origines Arabica et Robusta à des moments différents. Les acheteurs réagissent en élargissant les listes d'origines approuvées, en maintenant davantage de stocks et en utilisant des contrats à terme. Ces actions peuvent réduire l'exposition aux chocs de récolte, mais nécessitent des capacités d'approvisionnement et de financement plus solides sur l'ensemble du marché du café vert.
Les barrières commerciales limitent l'accès aux marchés développés
Le café vert est confronté à une architecture tarifaire structurellement inéquitable sur les marchés développés, le café torréfié ou transformé étant soumis à des taux plus élevés que les grains bruts, une conception délibérée qui décourage la création de valeur ajoutée dans les pays producteurs. Dans l'Union européenne, les grains de café vert entrent en franchise de droits dans le cadre du Tarif extérieur commun, mais les produits torréfiés et solubles provenant d'origines non préférentielles sont soumis à des droits de douane de 7,5 à 9 %, renforçant l'avantage de transformation des torréfacteurs industriels européens par rapport aux opérateurs des pays d'origine. Les nations productrices qui exportent dans le cadre de régimes préférentiels, tels que le statut Tout sauf les armes (TSA) de l'Éthiopie ou l'accès du groupe des pays d'Afrique, des Caraïbes et du Pacifique dans le cadre des Accords de partenariat économique de l'Union européenne, bénéficient d'un accès en franchise de droits, mais l'accès à ces préférences exige une conformité aux règles d'origine que les petits exportateurs ne peuvent souvent pas satisfaire. La contrainte est amplifiée pour les producteurs approvisionnant le marché américain : le tarif de la nation la plus favorisée des États-Unis sur le café vert est nul, mais les barrières non tarifaires, notamment les exigences phytosanitaires, l'enregistrement des installations alimentaires auprès de la Food and Drug Administration et les normes de documentation en vertu de la loi sur le bioterrorisme, créent des coûts fixes significatifs pour les opérateurs côté origine cherchant à se diversifier au-delà de leurs relations traditionnelles avec les maisons de négoce.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché du café vert
Par type :
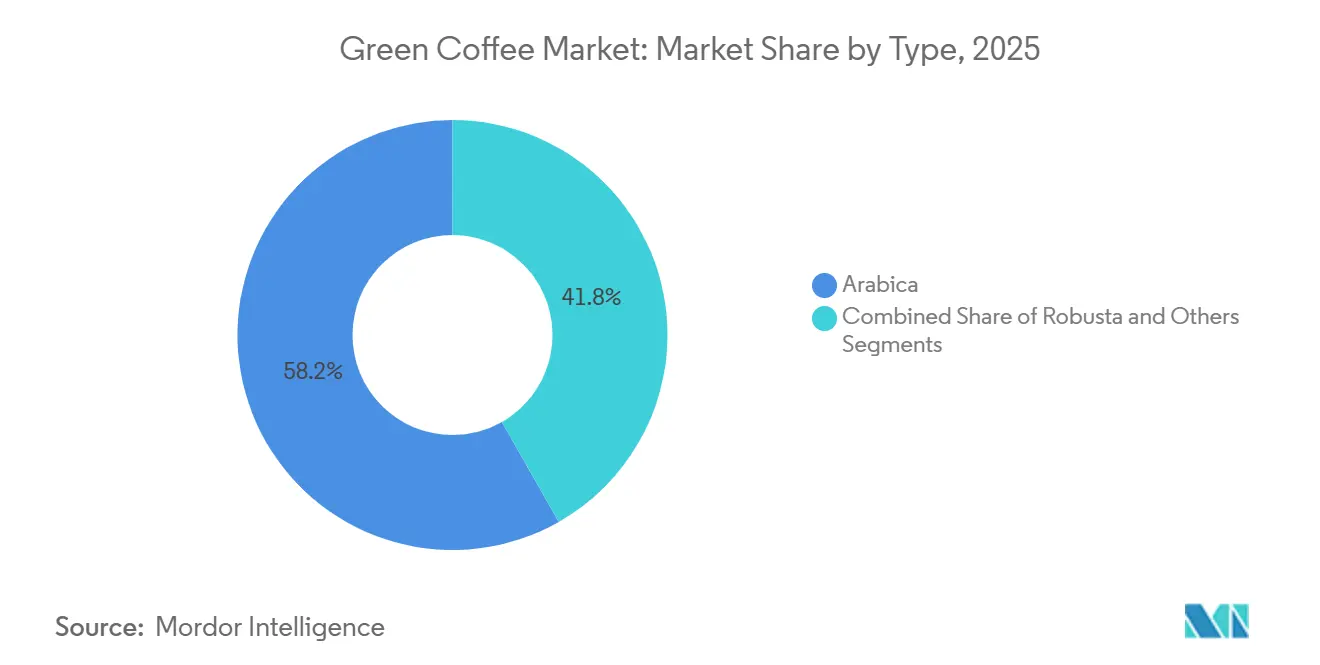
la résilience du Robusta défie la domination de l'ArabicaL'Arabica a dominé avec 58,23 % de la part du marché du café vert en 2025, soutenu par la demande des torréfacteurs de spécialité, des formats de vente au détail à origine unique et de la consommation axée sur l'espresso. Sa position reflète un rôle premium dans le commerce du café, où les acheteurs valorisent l'origine, la méthode de traitement et la cohérence des saveurs. La consommation de café de spécialité aux États-Unis a atteint 46 % des adultes sur une base quotidienne en 2025, selon la National Coffee Association. Ce niveau d'intérêt des consommateurs soutient l'approvisionnement en Arabica auprès de négociants capables de fournir des lots traçables et certifiés. Le secteur du café vert dépend également de l'Arabica pour de nombreuses offres de vente au détail et de restauration à haute valeur ajoutée. Sa teneur plus faible en caféine et son profil de tasse différencié continuent de soutenir les primes de prix. Le contrôle de la qualité à la ferme, au moulin et aux stades d'exportation reste important car les acheteurs évaluent souvent l'Arabica selon les caractéristiques spécifiques du lot.
Le Robusta devrait enregistrer un CAGR de 6,67 % durant 2026-2031, ce qui en fait le type à la croissance la plus rapide sur le marché du café vert. Son rendement plus élevé en solides solubles et sa base de prix plus basse le rendent bien adapté à la transformation du café instantané et soluble. Cela est particulièrement pertinent dans la région Asie-Pacifique, où les formats pratiques sont largement utilisés par les consommateurs fréquents de café. L'Organisation internationale du café a signalé une augmentation de 69,2 % en glissement annuel des exportations de Robusta du Vietnam en août 2026. Cette reprise souligne l'importance du Vietnam pour l'approvisionnement industriel en café. Le secteur du café vert observe également un intérêt pour les hybrides de spécialité, l'Excelsa et d'autres variétés, bien que ceux-ci restent faibles en volume global. Ces options peuvent aider les acheteurs de spécialité à diversifier leur approvisionnement au-delà des catégories Arabica et Robusta.

Par Forme :
les Grains Conservent leur Volume tandis que l'Extrait Crée de la ValeurLes Grains de Café Vert détenaient 81,86 % de la part du secteur en 2025, car la majeure partie du café est échangée sous forme de grains bruts pour la torréfaction ou la transformation industrielle. Les grains restent le produit de base pour les torréfacteurs, les usines de café soluble et de nombreux importateurs de spécialité. La taille du marché du café vert pour les grains est soutenue par une logistique établie, des contrats d'exportation et des pratiques standard de classification de la qualité. La norme ISO 10470 fournit un cadre pour la classification de la qualité du café vert et contribue à rendre les transactions commerciales plus cohérentes. Le segment devrait rester central car il relie les pays producteurs aux plus grands marchés de consommation et de transformation. Les fournisseurs qui gèrent bien l'humidité, les défauts, le stockage et le calendrier d'expédition conservent un rôle important dans la chaîne.
L'Extrait de Café Vert devrait croître à un CAGR de 7,27 % durant 2026-2031, plus rapidement que les autres formes. La demande provient des compléments alimentaires, des aliments fonctionnels, des boissons et des applications cosmétiques nécessitant des ingrédients standardisés. Le lancement de produit 2025 de Croda Beauty montre comment les fournisseurs d'extraits servent les formulateurs de soins personnels ainsi que les producteurs d'aliments et de boissons. La poudre de café vert offre un format intermédiaire pour la formulation en restauration et en boissons. Le prémix de café vert instantané reste une catégorie plus petite mais répond à la demande axée sur la commodité au Japon et en Corée du Sud. La taille du marché du café vert pour les extraits est moins déterminée par les volumes d'expédition en vrac et davantage par les spécifications, la certification et les performances des ingrédients. Cela crée un modèle commercial différent du négoce de grains, avec un accent plus fort sur la connaissance des procédés de transformation et le soutien aux applications clients.
Par Utilisateur Final et Application :
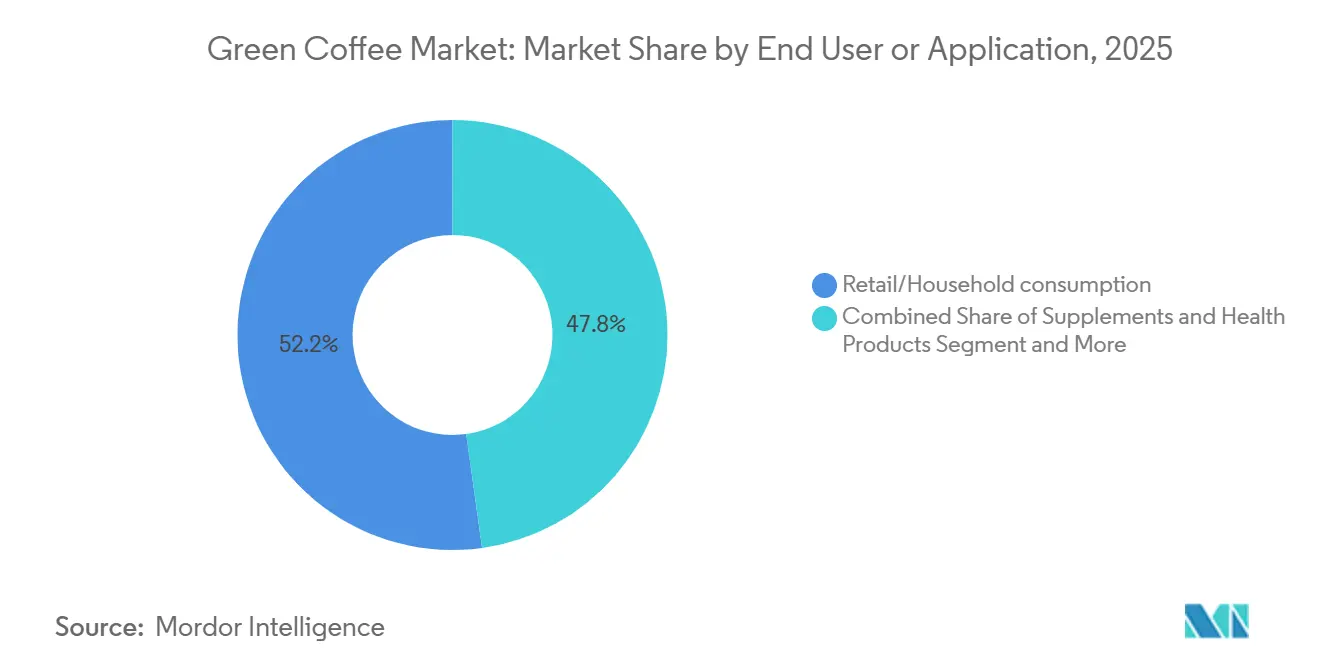
la Demande des Ménages Ancre les Volumes tandis que les Compléments Alimentaires se DéveloppentLe Commerce de Détail et les Ménages représentaient 52,25 % du secteur en 2025, soutenus par l'ampleur de la préparation du café à domicile. La National Coffee Association a rapporté que 66 % des adultes américains avaient bu du café la veille au printemps 2025. Elle a également constaté que 74 % des consommateurs de café de spécialité de la veille avaient préparé leur café à la maison. Ce canal soutient la demande pour les offres à origine unique, les grains axés sur la qualité et les produits de café au détail. La restauration et l'hôtellerie constituent un autre débouché majeur, car les cafés, restaurants et hôtels utilisent le café pour fidéliser la clientèle et proposer des menus premium. Le segment le plus important reste étroitement lié à la confiance des consommateurs, aux habitudes des ménages et à la disponibilité de produits de détail différenciés.
Les Compléments Alimentaires et Produits de Santé devraient se développer à un CAGR de 7,49 % durant 2026-2031. Le segment est soutenu par la demande d'ingrédients d'origine végétale pouvant être utilisés dans les produits de bien-être. Des études scientifiques ont rapporté des applications antioxydantes et dermatologiques pour les composés dérivés du café, qui soutiennent les travaux de développement de produits mais ne remplacent pas l'évaluation de sécurité ou réglementaire spécifique au produit. Les Cosmétiques et Soins Personnels sont plus petits mais réagissent rapidement aux nouveaux lancements d'ingrédients. Le cadre actualisé des allégations de santé de la Food and Drug Administration a également maintenu l'attention sur le café dans les discussions sur le bien-être. Le marché du café vert bénéficie lorsque les fournisseurs peuvent offrir des extraits standardisés pour plusieurs usages. Cela réduit la dépendance à la demande conventionnelle de boissons et permet aux fournisseurs de servir différents types de formulateurs.
Note: Parts de segments de tous les segments individuels disponibles à l'achat du rapport
Analyse géographique
L'Europe représentait 35,87% de la part de marché du café vert en 2025, ce qui en fait le plus grand marché régional. Sa position repose sur une capacité de torréfaction établie, des ports commerciaux majeurs et des habitudes de consommation de café de longue date. L'Union européenne a importé 2,9 millions de tonnes de café en provenance de pays non membres de l'Union européenne en 2025, pour une valeur déclarée de 18,7 milliards EUR. L'Allemagne représentait 34% des importations de café extra-Union européenne, traitant 1 million de tonnes, selon la Fédération européenne du café. Hambourg reste un point d'entrée important pour les expéditions qui approvisionnent les torréfacteurs nationaux et les clients du nord et de l'est de l'Europe. L'Italie et l'Espagne ont également une activité d'importation et de torréfaction significative. Le marché du café vert en Europe est en train d'être reconfiguré par le Règlement de l'Union européenne sur la déforestation, qui exige des acheteurs et des fournisseurs qu'ils améliorent leurs registres d'origine et de localisation des exploitations. Cette réglementation peut bénéficier aux fournisseurs bien préparés, tout en augmentant les coûts pour les entreprises ne disposant pas de systèmes de traçabilité fiables.
L'Asie-Pacifique devrait croître à un CAGR de 6,95% durant la période 2026-2031, soit le taux le plus rapide parmi les régions. La taille du marché du café vert dans la région est soutenue par la croissance de la population urbaine, les gains de revenus et la disponibilité accrue des cafés, des produits prêts à boire et du café instantané. L'Asia Business Council prévoit que le pouvoir d'achat des consommateurs dans la région augmentera de 12 milliards USD entre 2025 et 2035. La consommation de café en Chine a dépassé 360 000 tonnes métriques en 2024, tandis que la production intérieure restait inférieure à la demande. L'écart d'importation soutient la demande d'importations de café vert. Au Japon, TYPICA Holdings et Sumisho Food Corporation ont conclu un accord de distribution en 2026 pour approvisionner les acheteurs commerciaux en café vert issu du commerce direct. Le Vietnam, l'Indonésie et la Thaïlande ajoutent de la complexité car ce sont à la fois des pays producteurs et des marchés de consommation de café en expansion. Cette combinaison crée des opportunités pour la transformation régionale, des circuits plus courts et des formats de café plus diversifiés.
L'Amérique du Nord est une région de consommation de café mature et à haute valeur ajoutée, où le café de spécialité et la distribution au détail sous marque façonnent la demande. Green Coffee Company a étendu la distribution de Juan Valdez à 1 407 magasins Walgreens aux États-Unis d'ici mars 2026. L'Amérique du Sud joue un rôle différent car le Brésil et la Colombie sont des origines caféières essentielles, bien que la région dispose également de sa propre base de consommation. L'USDA a prévu la récolte d'Arabica du Brésil pour 2026-2027 à 47,5 millions de sacs, soit une hausse de 25% dans un cycle biennal favorable. Le Moyen-Orient et l'Afrique restent stratégiquement importants car l'Éthiopie, l'Ouganda et le Kenya fournissent des lots de café de spécialité et biologique. L'Ouganda a enregistré des recettes d'exportation de café de 214,3 millions USD en avril 2025. Les performances régionales sur le marché du café vert dépendront de la résilience climatique, des capacités portuaires et de transformation, ainsi que de la capacité des fournisseurs à répondre aux exigences de traçabilité des acheteurs.
Paysage concurrentiel
Le marché du café vert présente une structure modérément fragmentée. Les grands négociants de commodités et fabricants tels que Olam Group, Neumann Kaffee Gruppe, Louis Dreyfus Company, Sucafina et ECOM disposent de vastes réseaux d'origine, de ressources logistiques et de capacités de financement. Ces atouts les aident à gérer la variabilité des récoltes et à servir les grands torréfacteurs et transformateurs. Dans le même temps, les importateurs de spécialité, les plateformes de commerce direct et les exportateurs des pays d'origine se disputent les lots à plus haute valeur ajoutée. Le marché comprend à la fois une activité de commodité à fort volume et des contrats plus petits construits autour de l'origine, de la qualité et des certifications. Cela crée de l'espace pour différents types d'entreprises, même si l'échelle reste importante dans la gestion des expéditions et des stocks. La concurrence est de plus en plus façonnée par la qualité des données, la capacité à financer les stocks et les relations avec les producteurs.
Les entreprises renforcent leurs bilans et leurs capacités d'approvisionnement en spécialité. Neumann Kaffee Gruppe a finalisé une facilité de crédit renouvelable syndiquée de 1,1 milliard USD en 2026 pour soutenir la flexibilité financière de ses opérations mondiales. Sucafina a acquis Rehm & Co. en juillet 2026, renforçant sa position dans le café de spécialité en Allemagne aux côtés de son activité commerciale. Louis Dreyfus Company a étendu son hub de transformation et de stockage de café à Varginha, au Brésil, augmentant la capacité de traitement annuelle à 2,5 millions de sacs de 60 kg. Ces mouvements témoignent d'un accent mis sur l'accès aux capitaux, des liens plus étroits avec les acheteurs de spécialité et des actifs de transformation à l'origine. Ils élèvent également le niveau que les petits négociants doivent atteindre lorsqu'ils concourent pour des clients ayant des exigences d'approvisionnement plus complexes.
La traçabilité devient un domaine central d'investissement concurrentiel. Le Coffee Canopy Partnership a lancé un projet pilote en Afrique de l'Est en 2026 pour cartographier les paysages caféiers à l'aide de données satellitaires à haute résolution. Les entreprises participantes comprennent JDE Peet's, Louis Dreyfus, Sucafina, Neumann Kaffee Gruppe, Sucden et Tchibo. Neumann Kaffee Gruppe s'est également associé à osapiens en 2026 pour mettre en œuvre des systèmes de conformité au Règlement européen sur la déforestation dans l'ensemble de son réseau. Des opportunités subsistent dans le café soluble côté origine, les extraits et les poudres, ainsi que dans les systèmes de commerce direct capables d'opérer au-delà des petits lots de spécialité. Les services de données soutenant la traçabilité pourraient également gagner en importance à mesure que les acheteurs recherchent des processus de conformité reproductibles. Le marché du café vert récompensera les entreprises qui combinent une échelle commerciale avec des informations fiables au niveau de la ferme.
Leaders du secteur du café vert
-
Olam Group
-
Louis Dreyfus Company Coffee
-
Sucafina S.A
-
Neumann Gruppe GmbH
-
ECOM Agroindustrial Corp. Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Café Vert Entreprises couvertes dans ce rapport
- Neumann Gruppe GmbH
- Olam Group Limited
- ECOM Agroindustrial Corp. Limited.
- Louis Dreyfus Holding B.V.
- Sucafina SA
- COFCO International Limited
- Royal Coffee
- Grupo Tristao
- Intercontinental Coffee Trading (ICT)
- Starbucks Corporation
- Westrock Coffee Company
- Nestlé S.A.
- StoneX Specialty Coffee
- Ally Coffee
- Belco S.A.
- Tata Consumer Products Limited
- Paragon Coffee Trading Company
- Taiyo Kagaku Corporation
- Colombian Direct Coffee
- Caravela Limited
Développements récents dans le secteur du marché du café vert
- Juillet 2026 : TYPICA Holdings et Sumisho Food Corporation ont conclu un accord exclusif de distribution de café vert au Japon. L'arrangement sert les opérateurs de magasins de proximité, les fabricants de boissons et les acheteurs du secteur de l'hôtellerie via le réseau de producteurs de TYPICA.
- Juillet 2025 : Sucafina, une entreprise caféière durable de premier plan de la ferme au torréfacteur, a acquis le négociant allemand en café de spécialité Rehm & Co., renforçant sa présence sur le marché européen du café de spécialité et élargissant ses capacités d'approvisionnement et de service client dans la région.
- Juin 2024 : OFI a inauguré une installation de café soluble de 53 000 m² à Linhares, au Brésil, produisant des produits lyophilisés, séchés par atomisation et concentrés liquides à l'aide d'électricité renouvelable. Cet investissement stratégique renforce la position d'OFI en tant que l'un des trois premiers producteurs indépendants sur le marché mondial croissant du café soluble, tout en créant un impact économique significatif dans la principale région caféière du Brésil.
Portée du rapport mondial sur le marché du café vert
Le café vert désigne les grains de café non torréfiés et leurs formes dérivées utilisées dans les boissons, la restauration, les compléments alimentaires, les produits de santé et les applications de soins personnels. Le marché du café vert est segmenté par type, forme, utilisateur final/application et géographie. Par type, le marché comprend l'Arabica, le Robusta et Autres. Par forme, le marché est segmenté en Prémix de Café Vert Instantané, Grains de Café Vert, Poudre de Café Vert et Extrait de Café Vert. Par utilisateur final/application, le marché est catégorisé en Commerce de Détail/Ménages, Restauration/HoReCa, Compléments Alimentaires et Produits de Santé, et Cosmétiques et Soins Personnels. Par géographie, le rapport couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, le Moyen-Orient et l'Afrique, avec la taille du marché et les prévisions fournies pour chaque région. La taille du marché a été calculée en termes de valeur en USD pour tous les segments susmentionnés.
Aperçu de la segmentation
| Arabica |
| Robusta |
| Autres |
| Prémix de café vert instantané |
| Grains de café vert |
| Poudre de café vert |
| Extrait de café vert |
| Consommation au détail/ménages |
| Restauration/HoReCa |
| Compléments alimentaires et produits de santé |
| Cosmétiques et soins personnels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| France | |
| Italie | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Arabica | |
| Robusta | ||
| Autres | ||
| Par forme | Prémix de café vert instantané | |
| Grains de café vert | ||
| Poudre de café vert | ||
| Extrait de café vert | ||
| Par utilisateur final/application | Consommation au détail/ménages | |
| Restauration/HoReCa | ||
| Compléments alimentaires et produits de santé | ||
| Cosmétiques et soins personnels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| France | ||
| Italie | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel type de café vert connaît la croissance la plus rapide ?
Le Robusta devrait croître à un CAGR de 6,67 % durant 2026-2031, soutenu par son adéquation avec le café soluble et les formats axés sur la valeur.
Pourquoi l'Europe domine-t-elle la demande de café vert ?
L'Europe détenait une part de 35,87 % en 2025, soutenue par une infrastructure de torréfaction établie, des hubs de négoce et de profondes habitudes de consommation de café.
Quelle région enregistrera la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,95 % durant 2026-2031, soutenue par une classe moyenne plus large, la consommation urbaine et les importations en Chine.
Quel format de produit présente les meilleures perspectives de croissance ?
L'Extrait de Café Vert devrait croître à un CAGR de 7,27 % durant 2026-2031, soutenu par les applications dans les compléments alimentaires, les aliments fonctionnels et les soins personnels.
Comment le Règlement européen sur la déforestation affecte-t-il les fournisseurs de café ?
À partir de 2025, les exportateurs doivent prouver que les grains sont exempts de déforestation, favorisant les producteurs dotés d'une traçabilité robuste et excluant les approvisionnements non conformes.