
Taille et part du marché des torréfacteurs de café
VUE D’ENSEMBLE DU MARCHÉ
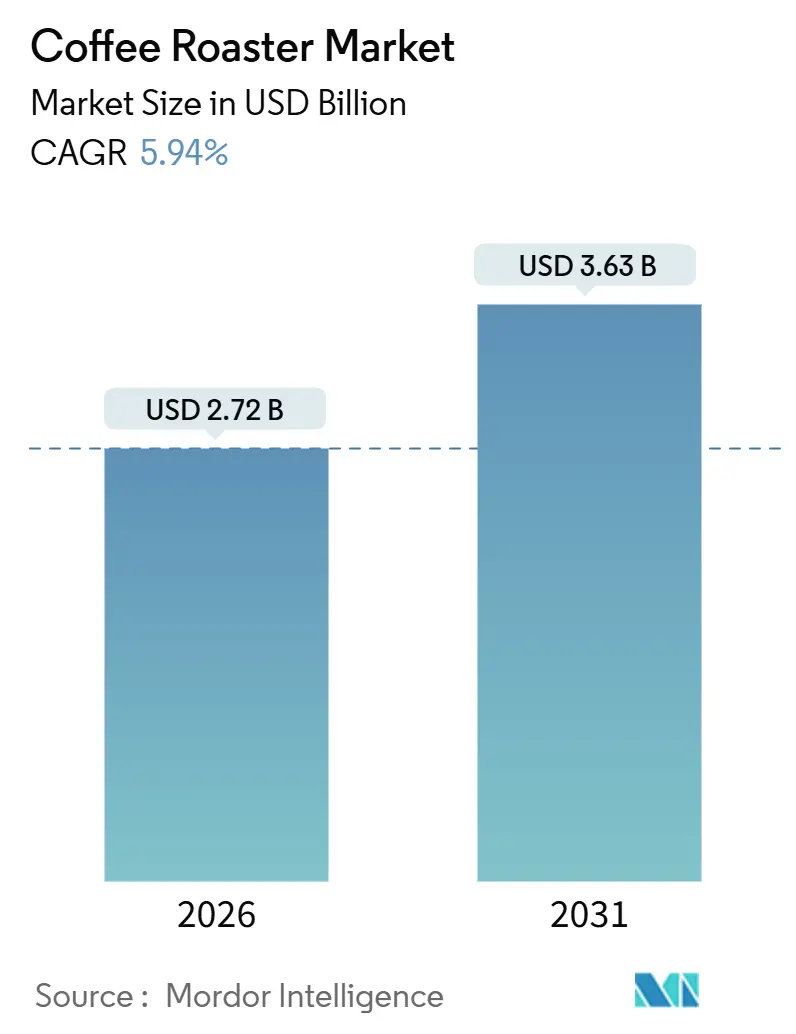
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.72 Milliards de dollars |
| Taille du Marché (2031) | 3.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.94 % |
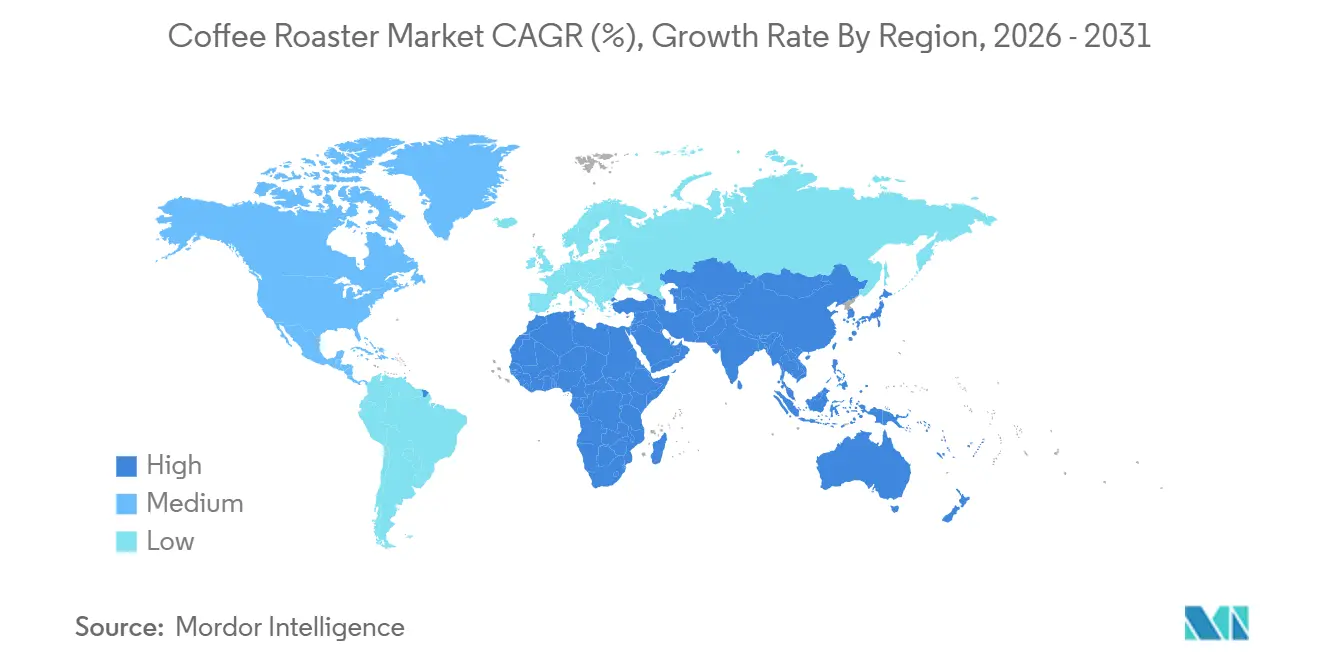
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
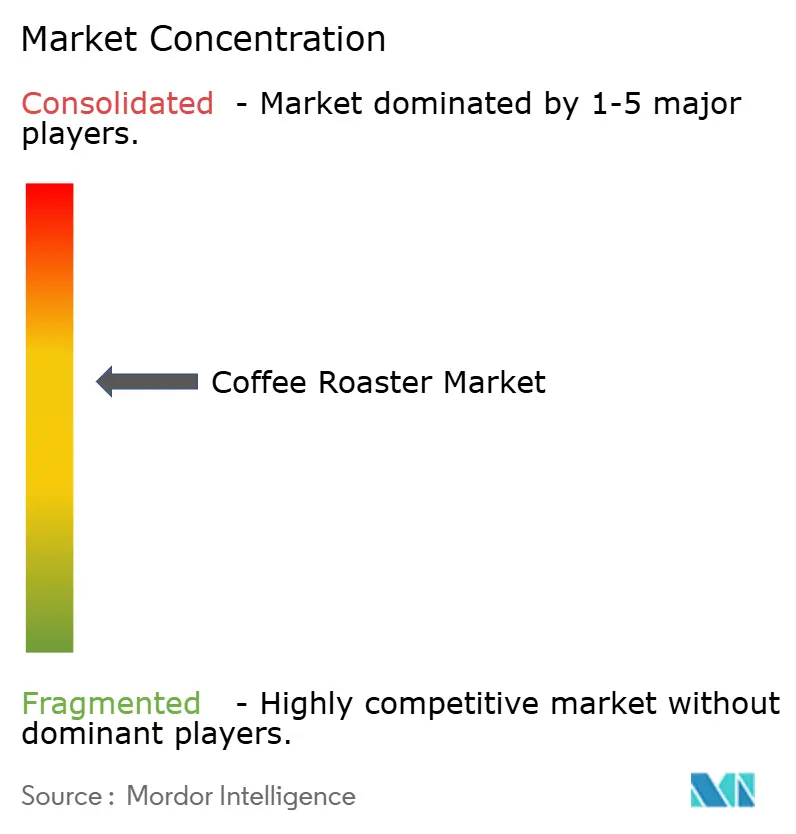
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des torréfacteurs de café par Mordor Intelligence
La taille du marché des torréfacteurs de café s'établit à 2,72 milliards USD en 2026 et devrait atteindre 3,63 milliards USD d'ici 2031, reflétant un CAGR de 5,94 % sur la période de prévision. Les opérateurs investissent dans des équipements qui capturent des données en temps réel, se connectent via IoT et utilisent la technologie de récupération de chaleur. Ces caractéristiques non seulement respectent les règles de traçabilité du Règlement de l'Union européenne sur la déforestation, mais améliorent également l'économie énergétique. En août 2025, les prix du café vert ont grimpé à 328 cents par livre, accentuant les pressions sur les marges et intensifiant la recherche de conceptions économes en énergie pour contrecarrer la volatilité des coûts des intrants. L'Europe, soutenue par sa solide infrastructure de café de spécialité, détient la plus grande part régionale. Pendant ce temps, l'Asie-Pacifique, portée par l'urbanisation, connaît une croissance rapide du nombre d'unités, notamment avec la demande croissante de torréfaction sur site en Chine et en Inde. Bien que les torréfacteurs à tambour continuent de dominer les installations industrielles, un changement notable s'opère. Les systèmes à lit fluidisé et le chauffage électrique gagnent du terrain, notamment dans les zones soumises à des réglementations sur les émissions de plus en plus strictes et disposant d'un espace au sol limité, bien que la substitution de produits reste limitée.
Principaux enseignements du rapport
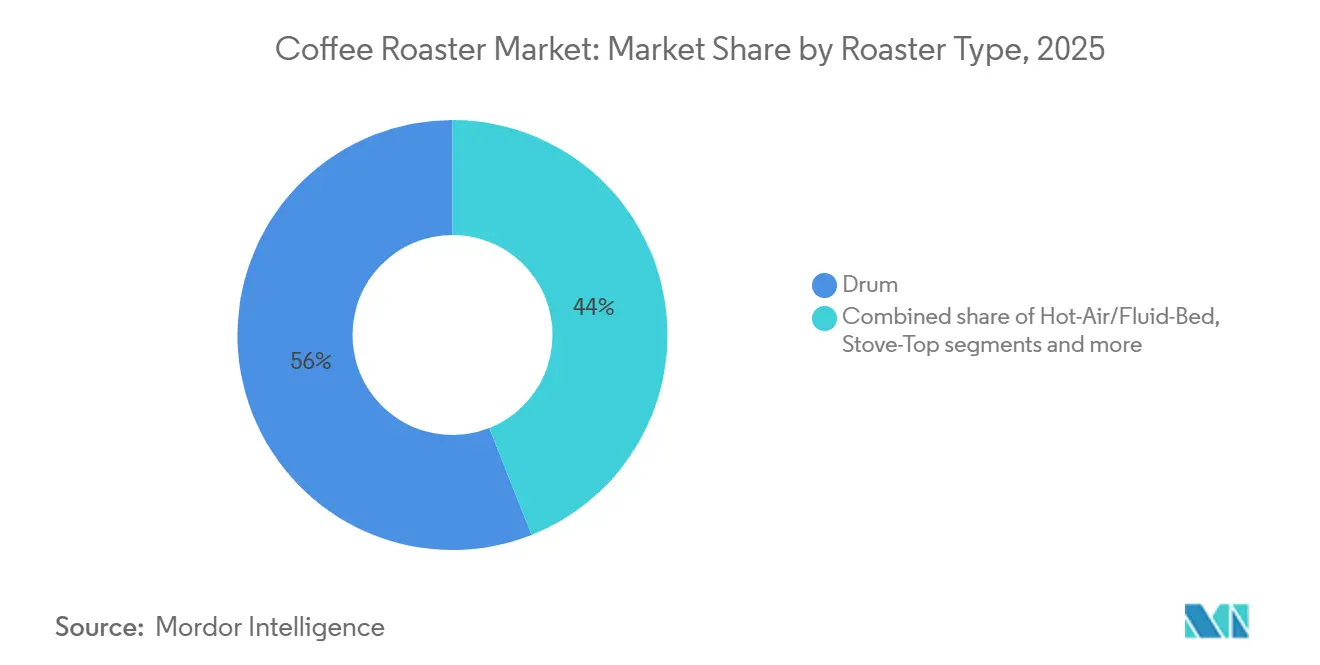
- Par type de torréfacteur, les unités à tambour ont mené avec 56,01 % de part du marché des torréfacteurs de café en 2025 ; les systèmes à lit fluidisé devraient se développer à un CAGR de 7,40 % jusqu'en 2031.
- Par catégorie, les équipements à gaz ont capté 61,52 % de la taille du marché des torréfacteurs de café en 2025 ; les variantes électriques progressent à un CAGR de 6,90 % jusqu'en 2031.
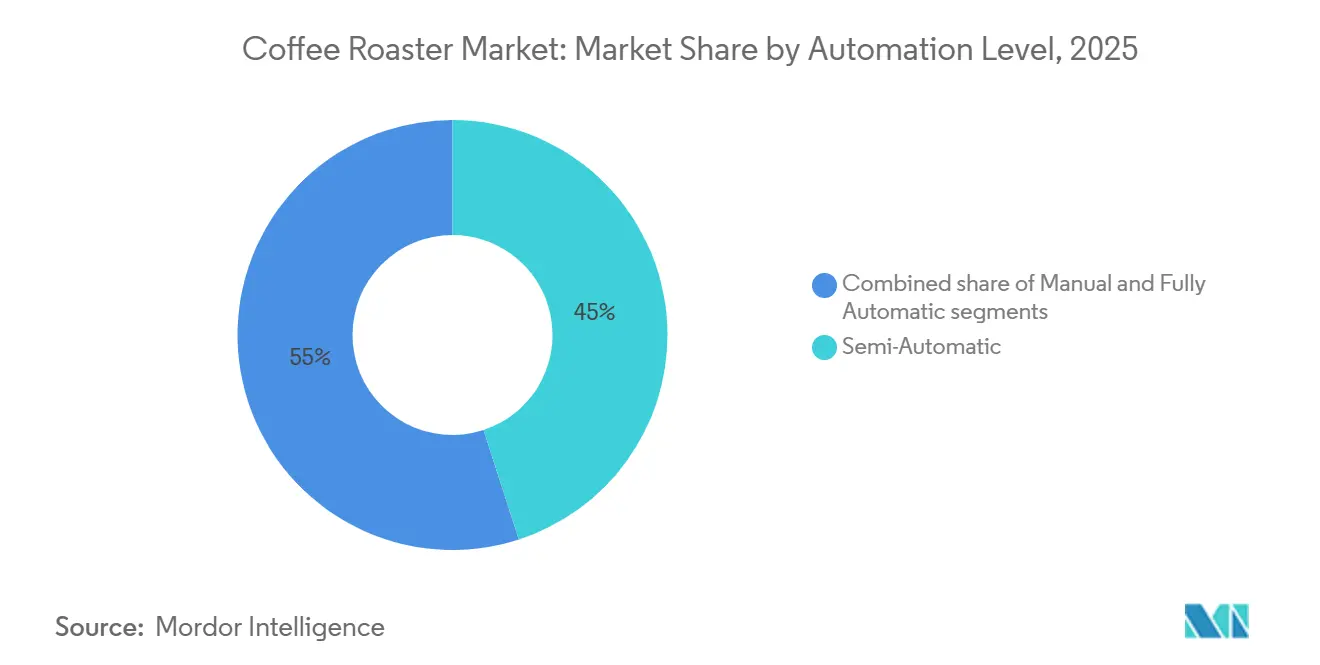
- Par niveau d'automatisation, les modèles semi-automatiques détenaient 45,02 % de la part des revenus en 2025 ; les systèmes entièrement automatiques devraient afficher le CAGR le plus élevé de 9,10 % jusqu'en 2031.
- Par utilisateur final, les opérateurs industriels et commerciaux détenaient 55,45 % de la taille du marché des torréfacteurs de café en 2025 ; le segment HoReCa croît à un CAGR de 7,60 % jusqu'en 2031.
- Par géographie, l'Europe représentait 32,45 % des revenus de 2025 ; l'Asie-Pacifique affiche la croissance régionale la plus rapide avec un CAGR de 7,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor rapide des cafés de café de spécialité dans le monde entier | +1.2% | Mondial, avec une concentration en Europe, en Amérique du Nord et dans les centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Développement des modèles économiques de micro-torréfaction | +0.9% | Marchés principaux d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption croissante de la technologie de torréfaction économe en énergie | +1.1% | Europe, Amérique du Nord, adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Automatisation croissante et intégration de l'Industrie 4.0 | +1.3% | Mondial, porté par l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Innovations en matière de torréfaction neutre en carbone | +0.7% | Europe, Amérique du Nord, marchés sélectifs d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Forte demande de nano-torréfacteurs portables | +0.6% | Amérique du Nord, Europe, émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor rapide des cafés de café de spécialité dans le monde entier
Les cafés de spécialité optent de plus en plus pour des torréfacteurs de capacité moyenne, spécifiquement dans la plage de 15 à 50 kg. Cette tendance est portée par le fait que la torréfaction en magasin signale non seulement la provenance, mais augmente également les prix de vente de 20 à 40 % par rapport aux mélanges de commodités. En 2024, l'Europe comptait 45 008 cafés indépendants, avec des projections indiquant une hausse à 52 800 d'ici 2029, signalant un cycle régulier de renouvellement des équipements[1]. Pendant ce temps, dans la région Asie-Pacifique, les villes de deuxième rang en Chine et les zones métropolitaines en Inde ouvrent rapidement des cafés. Cependant, ces établissements tardent à installer des lignes de torréfaction, ce qui génère une demande croissante pour des systèmes compacts et prêts à l'emploi. Bien que les défis réglementaires restent minimes, l'accent est de plus en plus mis sur la certification de sécurité alimentaire ISO 22000. Cela est particulièrement évident alors que les opérateurs multi-établissements s'efforcent d'assurer une qualité constante dans leurs différents sites. Les fabricants qui privilégient la facilité d'entretien et des éléments de design attrayants trouvent un écho croissant dans ce canal concurrentiel.
Développement des modèles économiques de micro-torréfaction
En 2024, les micro-torréfacteurs aux États-Unis qui torréfient moins de 100 kg par jour ont obtenu 68 % des licences de torréfaction du pays, une hausse notable par rapport à 52 % en 2020. Les opérateurs privilégient de plus en plus les torréfacteurs à tambour dans la plage de 5 à 15 kg, optant souvent pour des ensembles d'équipements modulaires dont le prix est inférieur à 30 000 USD. Bien que les canaux de vente directe aux consommateurs protègent ces micro-torréfacteurs des fluctuations des prix des matières premières, ils entraînent également une augmentation des dépenses logistiques. En réponse, les fournisseurs d'équipements proposent une maintenance par abonnement et des diagnostics à distance, une démarche visant à minimiser les temps d'arrêt, notamment dans les zones rurales où les techniciens sont rares. Par ailleurs, la demande de torréfacteurs d'échantillons a augmenté de 12 % en 2025, permettant aux micro-torréfacteurs d'élargir leurs portefeuilles de références et de faire tourner saisonnièrement leurs offres d'origine unique.
Adoption croissante de la technologie de torréfaction économe en énergie
Les dépenses énergétiques représentent environ 25 % du coût total de la torréfaction. Les systèmes de récupération de chaleur, qui peuvent réduire la consommation de gaz naturel de 25 à 40 %, génèrent des économies annuelles allant de 20 000 à 50 000 USD pour les usines traitant 500 kg par heure. Ces systèmes réduisent non seulement les coûts opérationnels, mais contribuent également aux objectifs de durabilité en réduisant les émissions de gaz à effet de serre. En Europe, la volonté d'éliminer les raccordements au gaz dans les nouveaux bâtiments commerciaux accélère l'adoption des systèmes électriques, notamment en Allemagne, aux Pays-Bas et en Belgique, où les gouvernements mettent en œuvre des politiques énergétiques plus strictes. Les lignes à tambour modernes d'aujourd'hui sont équipées de variateurs de fréquence et de commandes automates programmables pour minimiser les pertes à vide, améliorant l'efficacité énergétique et la précision opérationnelle. À mesure que les tarifs des services publics augmentent et que les crédits carbone deviennent monétisables, les délais de retour sur investissement se réduisent à près de deux ans, s'alignant parfaitement avec les taux de rendement internes fixés par les grands torréfacteurs sous contrat. Cette combinaison d'économies de coûts et d'avantages environnementaux rend ces avancées très attractives pour les acteurs du secteur.
Automatisation croissante et intégration de l'Industrie 4.0
Les torréfacteurs entièrement automatiques, équipés de commandes automates programmables, de capteurs d'humidité et d'une traçabilité au niveau des lots, garantissent la conformité aux normes EUDR et ISO 22000, essentielles pour maintenir la sécurité alimentaire et la durabilité dans la chaîne d'approvisionnement. Avec des maîtres torréfacteurs qualifiés percevant des salaires dépassant 70 000 USD par an, les pénuries de main-d'œuvre en Europe et en Amérique du Nord renforcent l'attrait de ces systèmes automatisés, car ils réduisent la dépendance à l'expertise manuelle. Les acheteurs d'entreprise sont de plus en plus influencés par les directives du NIST sur les réseaux de capteurs cybersécurisés dans leurs décisions d'achat, garantissant une protection robuste des données et l'intégrité opérationnelle[2]. Des plateformes comme Cropster rationalisent les opérations en synchronisant les recettes sur différents sites, réduisant ainsi les écarts de qualité et améliorant la cohérence de la production. De plus, l'analyse prédictive relie les courbes de torréfaction aux niveaux d'humidité des grains verts, permettant aux opérateurs d'ajuster les paramètres de manière préventive, d'éviter les défauts et de protéger leurs contrats à long terme avec les chaînes de distribution en garantissant une qualité et une fiabilité constantes des produits.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées pour les torréfacteurs industriels | -0.8% | Mondial, aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Volatilité des prix du café vert impactant le retour sur investissement | -0.9% | Mondial, sévère dans les marchés sensibles aux prix (Asie-Pacifique, Moyen-Orient et Afrique) | Court terme (≤ 2 ans) |
| Durcissement des normes européennes sur les émissions pour les torréfacteurs à gaz | -0.5% | Europe, répercussions en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Pénuries dans la chaîne d'approvisionnement en aciers de haute qualité | -0.6% | Mondial, concentré en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées pour les torréfacteurs industriels
Les grands torréfacteurs à tambour équipés de post-combusteurs, de systèmes de récupération de chaleur et de commandes automates programmables affichent un prix de 300 000 à 750 000 USD, ce qui représente un défi considérable pour les petits opérateurs. Ces coûts élevés dissuadent souvent les petites entreprises d'investir dans des équipements avancés. En tenant compte des dépenses auxiliaires telles que la ventilation, les mises à niveau électriques et la formation, les coûts peuvent augmenter de 30 à 50 % supplémentaires, alourdissant encore la charge financière. Bien que les fournisseurs en Amérique du Nord et en Europe proposent des options de crédit-bail pour alléger ce fardeau, moins de 15 % des transactions profitent de ces conditions, ce qui indique une adoption limitée. Les acheteurs des marchés émergents ont tendance à s'autofinancer, optant souvent pour des lignes à gaz plus anciennes en raison de contraintes budgétaires, même si ces unités ne répondent pas aux nouvelles normes d'émissions, les exposant potentiellement à des risques réglementaires. Dans la catégorie des lots de 100 à 500 kg, les entreprises font face à un choix crucial : moderniser leurs opérations pour rester compétitives ou quitter le marché. Ce dilemme a stimulé la consolidation parmi les torréfacteurs sous contrat, notamment en Allemagne et aux Pays-Bas, où les grands acteurs absorbent les plus petits pour renforcer leur position sur le marché.
Volatilité des prix du café vert impactant le retour sur investissement
En août 2025, les contrats à terme sur l'Arabica ont bondi de 100 % en glissement annuel, portés par une réduction de 15 % de la production au Brésil due au gel et une baisse de 12 % des exportations au Vietnam causée par la sécheresse. Cette hausse significative des prix a eu un effet en cascade sur l'industrie du café. Une simple augmentation de 0,50 USD du prix des grains bruts peut effacer jusqu'à 80 % de la marge brute sur les mélanges de commodités, contraignant les entreprises à reporter leurs achats d'équipements et à réévaluer leurs stratégies opérationnelles. Bien que les équipements flexibles capables de traiter aussi bien l'Arabica que le Robusta offrent une certaine protection contre les fluctuations du marché, ils n'éliminent pas complètement les risques. Les acheteurs continuent de différer leurs investissements dans l'attente d'une stabilisation des prix, l'incertitude sur les coûts des matières premières continuant d'influencer la prise de décision. La sensibilité aux prix est particulièrement marquée en Inde, en Indonésie et au Nigeria, où des majorations au détail supérieures à 7 % se heurtent à la résistance des consommateurs, rendant difficile pour les entreprises de répercuter la hausse des coûts sans affecter la demande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de torréfacteur :
la domination du tambour face à l'efficacité du lit fluidiséEn 2025, les unités à tambour ont capté une part dominante de 56,01 % du marché mondial des torréfacteurs de café. Leur succès découle de la familiarité des opérateurs, de performances constantes et d'un solide support après-vente. Ces systèmes sont devenus la référence pour les opérations industrielles, notamment pour les tailles de lots supérieures à 500 kg. Pour consolider leur avance, les fabricants améliorent les conceptions de tambours avec des capteurs infrarouges et des variateurs de vitesse, réduisant les temps de torréfaction de 10 à 15 %. Ces avancées améliorent non seulement l'efficacité, mais garantissent également une torréfaction uniforme, essentielle pour maintenir la qualité des produits à grande échelle. Bien que de nouvelles technologies émergent, la fiabilité et les riches profils de torréfaction des torréfacteurs à tambour les maintiennent à la tête de la production à grande échelle, les rendant indispensables pour les producteurs de café à haut volume.
Les torréfacteurs à air chaud à lit fluidisé constituent le segment à la croissance la plus rapide du marché, avec un CAGR projeté de 7,40 % jusqu'en 2031. Leurs avantages, tels que la réduction des émissions de particules et un transfert de chaleur plus rapide, séduisent les micro-torréfacteurs, les centres de recherche et les petits cafés urbains qui privilégient une torréfaction plus propre et plus rapide. Cette tendance est particulièrement prononcée dans la région Asie-Pacifique et sur les marchés appliquant des réglementations strictes sur les émissions, où la conformité environnementale est un facteur clé d'adoption. De plus, l'essor des systèmes hybrides qui combinent l'efficacité du lit fluidisé avec le profil aromatique du tambour propulse la croissance de ce segment. Ces systèmes hybrides offrent non seulement une flexibilité opérationnelle, mais répondent également à des préférences de consommateurs diverses, indiquant une ascension régulière dans la présence mondiale sur le marché.

Par catégorie :
l'électrique gagne du terrain tandis que l'infrastructure gazière fait face à des vents contrairesEn 2025, les lignes à gaz dominaient le marché des torréfacteurs de café, représentant 61,52 % de la capacité installée. Les opérateurs ont capitalisé sur l'infrastructure gazière existante et sa haute puissance thermique pour renforcer les lignes de torréfaction commerciales. Pourtant, alors que l'Europe resserre ses codes de construction et que les pressions réglementaires s'intensifient contre les combustibles fossiles, le segment gazier autrefois en expansion fait face à des limitations. Dans des pays comme l'Allemagne et le Japon, le gaz conserve un avantage de coût par livre, notamment lorsque les coûts de l'électricité dépassent 0,15 USD par kWh. Cet avantage maintient les systèmes à gaz prédominants dans de nombreuses installations industrielles. Cependant, les fabricants s'adaptent de manière proactive, développant des brûleurs prêts pour l'hydrogène. Ces innovations pourraient faciliter une transition depuis le gaz fossile dans les régions riches en hydrogène vert, atténuant ainsi les risques à long terme sur les actifs. Bien que les torréfacteurs à gaz devraient dominer la base installée jusqu'en 2031, leur potentiel d'expansion dans les économies en transition vers la décarbonisation semble limité.
Les torréfacteurs de café électriques sont sur une trajectoire de croissance, avec des projections indiquant un CAGR d'environ 6,90 % jusqu'en 2031. Cette progression est largement portée par l'évolution des réglementations sur la durabilité et les objectifs de décarbonisation des entreprises influençant les achats d'équipements. Sur des marchés comme la Norvège et l'Islande, où l'hydroélectricité maintient les tarifs d'électricité industrielle à ou en dessous de 0,05 USD par kWh, les systèmes électriques affichent déjà des coûts de torréfaction par livre inférieurs à ceux du gaz. Les récentes innovations en bobines à induction et en éléments résistifs haute densité ont comblé les écarts de performance. Les unités électriques peuvent désormais atteindre des températures de pointe dans les 10 % des taux de montée en température du gaz, renforçant leur attrait pour les applications à haut débit. Avec la montée en puissance des investissements dans les réseaux électriques et la tarification du carbone de plus en plus prononcée, l'élan en faveur de l'adoption de l'électrique est appelé à s'accélérer. Cela est particulièrement vrai pour les nouvelles installations et les projets de modernisation soumis à un contrôle des émissions. En conséquence, bien que les technologies à gaz et électriques connaissent toutes deux une demande croissante parallèlement à l'expansion du marché du café, les torréfacteurs électriques sont en passe de siphonner progressivement des parts de marché à leurs homologues à gaz dans diverses régions économiques.
Par niveau d'automatisation :
les systèmes entièrement automatiques captent les marchés en pénurie de main-d'œuvreEn 2025, les torréfacteurs de café semi-automatiques détenaient une part dominante de 45,02 % du marché. Les opérateurs se sont tournés vers ces systèmes pour leur combinaison de profils programmables et de contrôle manuel. Les cafés de spécialité et les torréfacteurs de taille moyenne, recherchant la cohérence tout en valorisant les ajustements en temps réel par les baristas et les maîtres torréfacteurs, ont trouvé ces systèmes particulièrement attrayants. Des améliorations telles que les capteurs connectés et la télémétrie de base, souvent considérées comme des compléments IoT, deviennent standard sur les plateformes semi-automatiques. Ces fonctionnalités améliorent la journalisation des lots et la disponibilité des équipements, tout en conservant une supervision humaine essentielle. Pendant ce temps, les modèles manuels se taillent une niche dans les académies de formation et les micro-torréfacteurs. Ici, l'accent est mis sur le perfectionnement des compétences tactiles de torréfaction et du jugement sensoriel, éléments intégraux de leur identité de marque. Ainsi, bien que le marché connaisse une poussée vers la numérisation en arrière-plan, l'essence « artisanale » reste fermement ancrée dans les formats semi-automatique et manuel.
Les torréfacteurs entièrement automatiques sont en pleine ascension, avec des projections indiquant un CAGR de 9,10 % jusqu'en 2031. Cette progression est largement portée par les usines industrielles et les grandes chaînes qui mettent l'accent sur l'efficacité de la main-d'œuvre et la cohérence. Avec l'intégration de commandes automates programmables avancées, de modules IoT et de connectivité cloud, ces torréfacteurs offrent des fonctionnalités telles que la maintenance prédictive, la traçabilité au niveau des lots et la gestion centralisée des recettes. Ces capacités ne sont pas seulement des avancées technologiques ; elles s'alignent avec des réglementations strictes comme l'EUDR, qui impose une documentation approfondie de l'origine et des processus. Cet avantage technologique permet aux chaînes de café multinationales de déployer ou d'ajuster des courbes de torréfaction saisonnières sur plusieurs sites simultanément, minimisant la variabilité et accélérant les lancements de nouveaux produits. De plus, les fournisseurs font évoluer leur modèle économique. En associant diagnostics à distance, abonnements logiciels et tableaux de bord analytiques au matériel, ils passent des ventes traditionnelles d'équipements ponctuelles à un modèle de revenus récurrents de services plus lucratif. Avec la hausse des coûts de la main-d'œuvre qualifiée, la tendance suggère une domination des lignes entièrement automatisées dans les grandes installations industrielles d'ici la fin de la décennie. En revanche, les unités semi-automatiques resteront probablement un pilier dans les cafés de spécialité, où l'accent est mis sur l'artisanat et les nuances sensorielles.
Par utilisateur final :
le segment HoReCa s'accélère à mesure que le commerce de détail expérientiel gagne du terrainEn 2025, les installations industrielles et commerciales dominaient le marché des torréfacteurs de café, captant 55,45 % de la part totale. Ces opérations desservent les supermarchés, les marques de distributeur et les transformateurs à grande échelle, qui exigent tous un débit élevé et une documentation de conformité rigoureuse. Les installations industrielles, bénéficiant d'économies d'échelle et de chaînes d'approvisionnement établies, privilégient la torréfaction en vrac où la traçabilité et la cohérence des volumes sont essentielles pour la distribution au détail. Ces segments bénéficient d'un solide support après-vente et d'options de personnalisation adaptées à leurs besoins de haute capacité, renforçant leur avance sur un marché à demande stable pour les produits de café emballés. Malgré les complexités supplémentaires liées aux pressions réglementaires comme l'EUDR, les acteurs industriels canalisent leurs investissements dans des systèmes intégrés. Cette stratégie les aide non seulement à maintenir leur certification, mais offre également des avantages d'efficacité par rapport aux opérateurs plus petits. Avec des investissements en infrastructure qui dépassent largement ceux des petits opérateurs, cette catégorie d'utilisation finale est bien positionnée pour ancrer la stabilité du marché jusqu'en 2031.
Les hôtels, restaurants et cafés (HoReCa) émergent comme le segment à la croissance la plus rapide du marché des torréfacteurs de café, avec une croissance projetée à un CAGR de 7,60 % jusqu'en 2031. Cette progression est largement portée par une quête d'expériences premium, conduisant à une augmentation de la torréfaction sur site. Alors que le tourisme retrouve ses niveaux d'avant 2019 d'ici 2024, les établissements cinq étoiles dans des villes comme Dubaï, Singapour et New York exposent des torréfacteurs de table dans leurs halls, les utilisant pour justifier une prime de prix de 30 à 50 % sur les préparations d'origine unique. Les fournisseurs intensifient leurs efforts, proposant des solutions complètes englobant la formation du personnel et la maintenance préventive, facilitant l'adoption par les établissements sans expertise interne. Les établissements haut de gamme capitalisent également sur les tendances expérientielles, telles que le « théâtre de torréfaction », mettant l'accent sur l'engagement des clients plutôt que sur les simples considérations de coût. À moins d'une baisse significative des dépenses discrétionnaires, le HoReCa est bien positionné pour une croissance substantielle, dépassant les volumes industriels.
Analyse géographique
Marché des Torréfacteurs de Café en Europe
En 2025, l'Europe détenait une part de 32,45 % du marché des torréfacteurs de café, soutenue par 45 008 cafés indépendants et un solide réseau d'approvisionnement en équipements en Allemagne, en Italie et en Suisse. La pression exercée par le règlement EUDR en faveur de la traçabilité au niveau des lots et le renforcement des plafonds d'émissions de NOx accélèrent la transition vers les modèles électriques et les kits de modernisation. Avec les interdictions municipales de raccordement au gaz en vigueur, les installations électriques devraient dépasser 40 % des nouvelles installations d'ici 2028, et les projets pilotes à l'hydrogène ouvrent la voie à des options bas carbone plus larges. Ces évolutions devraient remodeler la dynamique du marché, incitant les fabricants à innover et à s'aligner sur les objectifs de durabilité.
Marché des Torréfacteurs de Café en Asie-Pacifique
L'Asie-Pacifique est en pleine ascension, affichant le TCAC le plus élevé de 7,34 % jusqu'en 2031. Le marché du café de spécialité en Chine a progressé de 18 % en 2024, les villes de deuxième rang contribuant à 60 % des nouveaux cafés. Cette croissance reflète une urbanisation croissante et l'essor d'une classe moyenne avec une préférence pour les expériences café haut de gamme. Parallèlement, le secteur des cafés organisés en Inde se prépare à doubler ses points de vente d'ici 2028, porté par l'augmentation des revenus disponibles et l'évolution des préférences des consommateurs. De nombreux exploitants de cafés commencent avec des grains pré-torréfiés, puis passent à la torréfaction en interne après quelques années, générant une demande soutenue pour des machines de 15 à 50 kg. En Asie du Sud-Est, des pays comme l'Indonésie et la Thaïlande intensifient leurs achats de capacité moyenne, stimulés par l'approfondissement de la consommation intérieure et les droits de douane à l'importation sur le café transformé qui favorisent la torréfaction locale. Ces tendances soulignent l'accent croissant mis par la région sur l'autosuffisance et la création de valeur ajoutée au sein de la chaîne d'approvisionnement du café.
Marché des Torréfacteurs de Café dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord, bien que mature, connaît une montée en puissance des micro-torréfacteurs et des mises à niveau technologiques dans les grandes usines de torréfaction sous contrat, toutes visant l'efficacité énergétique et l'intégration des données. Selon la National Coffee Association, environ 81 % des consommateurs de café de la veille avaient pris leur café à domicile en 2024The Fall 2024 National Coffee Data Trends, ncausa.org">[3]. L'accent mis par la région sur la durabilité et l'efficacité opérationnelle stimule les investissements dans les technologies de torréfaction avancées. L'Amérique du Sud déplace la torréfaction au plus près des exploitations agricoles pour capter la valeur ajoutée ; le Brésil et la Colombie optent tous deux pour des tambours écoénergétiques de 100 à 300 kg adaptés à l'exportation. Cette stratégie renforce non seulement la rentabilité, mais consolide également la position de la région sur le marché mondial du café. Le Moyen-Orient canalise ses investissements vers des concepts de cafés haut de gamme, privilégiant des torréfacteurs compacts et visuellement attrayants qui s'alignent sur la clientèle orientée vers le luxe de la région. En Afrique, la demande est en plein essor en Éthiopie et au Kenya, soutenue par des financements au développement qui défendent la valorisation locale. Malgré les obstacles liés aux infrastructures et au financement, qui freinent une adoption plus large, des projets pilotes réussis laissent présager une trajectoire de croissance prometteuse. Ces initiatives jettent progressivement les bases d'une expansion à long terme du marché dans la région.
Paysage réglementaire
Les achats des torréfacteurs de café sont de plus en plus encadrés par des limites de sécurité alimentaire et des exigences de diligence raisonnable sur la chaîne d'approvisionnement. Dans l'Union européenne, le règlement (UE) 2023/915 fixe une limite numérique pour l'ochratoxine A dans le café torréfié (3,0 ug/kg), tandis que les exigences d'atténuation de l'acrylamide sont ancrées sur des niveaux de référence en vertu du règlement (UE) 2017/2158 (400 ug/kg pour le café torréfié). Ces règles affectent le contrôle des profils de torréfaction, la journalisation et les flux de travail d'assurance qualité, ce qui soutient la demande de systèmes compatibles PLC/IoT capables de documenter les paramètres de lot et de faciliter les audits.
La traçabilité et la conformité à l'importation comptent également pour les torréfacteurs vendant à l'international. Le règlement européen sur la déforestation (EUDR) a une date d'application fixée au 30 décembre 2026 selon le règlement modificatif (UE) 2025/2650, ce qui accroît l'importance de la documentation d'origine et de la diligence raisonnable liée à la géolocalisation, laquelle alimente la traçabilité au niveau des lots. Aux États-Unis, la FSMA et les contrôles connexes de la FDA renforcent les attentes en matière de documentation et de contrôles préventifs à travers la chaîne d'approvisionnement, et les outils de mise en application de la FDA tels que le CPG Sec 560.300 (couvrant la mise en détention et le reconditionnement des grains de café moisis ou endommagés par des insectes) peuvent accroître le risque opérationnel pour les torréfacteurs qui dépendent de café vert importé. Ce risque tend à accroître la valeur de l'inspection des lots entrants et des programmes standardisés de contrôle des dangers.
Paysage concurrentiel
Le marché des torréfacteurs de café présente des signes de consolidation modérée. Les lignes industrielles dépassant 200 kg sont dominées par des fabricants allemands et suisses, qui associent des packages d'installation et de service pour fournir des solutions complètes. Pendant ce temps, des entreprises régionales en Turquie, en Corée du Sud et aux États-Unis se taillent une niche dans la classe de lots inférieurs à 50 kg, proposant des châssis modulaires et des plans de maintenance par abonnement. Ces stratégies réduisent considérablement les coûts initiaux, les rendant attractifs pour les micro-torréfacteurs et les petites entreprises.
La technologie se distingue comme un facteur de différenciation clé sur ce marché. Les plateformes de données IoT capitalisent sur la maintenance prédictive, permettant aux fabricants de proposer des solutions de service proactives qui minimisent les temps d'arrêt. De plus, les brevets en récupération de chaleur et en chauffage par induction stimulent l'innovation, réduisant les délais de retour sur investissement énergétique à moins de deux ans et améliorant l'efficacité opérationnelle. Le respect des normes ISO 9001 et ISO 14001 constitue un filtre critique pour les fournisseurs ciblant les grandes marques de boissons multinationales, élevant ainsi les barrières à l'entrée et garantissant la qualité et la conformité environnementale. Il existe un potentiel inexploité dans les nano-torréfacteurs portables et les brûleurs prêts pour l'hydrogène. Ces catégories restent sous-développées par les acteurs établis, offrant aux start-ups l'opportunité d'établir un leadership de niche et de répondre aux demandes des marchés émergents. Si les pénuries d'acier inoxydable persistent, le marché pourrait connaître une consolidation accrue, les petits fabricants ayant du mal à s'approvisionner en matières premières à des prix contractuels compétitifs, ce qui pourrait conduire à une recomposition du paysage concurrentiel.
Les manœuvres stratégiques mettent en évidence la divergence et l'innovation du marché. Bühler collabore sur des brûleurs à hydrogène, dont le lancement est prévu fin 2026, visant à répondre à la demande croissante de solutions énergétiques durables. Giesen a lancé un torréfacteur à induction de 15 kg spécialement conçu pour les marchés européens en phase d'élimination du gaz, s'alignant avec les évolutions réglementaires régionales. PROBAT a investi 22 millions USD pour étendre sa capacité de production de torréfacteurs électriques, signalant un engagement fort envers l'électrification. La récente réalisation de Loring, qui a décroché un contrat de 25 unités, marque sa plus grande commande électrique unique à ce jour, soulignant l'acceptation institutionnelle des systèmes électriques à haute capacité et leur rôle croissant sur le marché. Les entreprises italiennes s'associent à des fournisseurs IoT pour améliorer les capacités logicielles et la traçabilité, garantissant la conformité et la transparence dans les chaînes d'approvisionnement. Pendant ce temps, les entreprises américaines déploient des plans de maintenance par abonnement pour approfondir les flux de revenus récurrents, offrant aux clients des options de service rentables et fiables.
Leaders du secteur des torréfacteurs de café
-
Bühler AG
-
Giesen Coffee Roasters
-
Loring Smart Roast Inc.
-
IMF S.r.l.
-
PROBAT-Werke von Gimborn Maschinenfabrik GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Torréfacteurs à Café Entreprises couvertes dans ce rapport
- PROBAT-Werke von Gimborn Maschinenfabrik GmbH
- Buhler Group
- Loring Smart Roast Inc.
- Giesen Coffee Roasters
- IMF S.r.l.
- Neuhaus Neotec Maschinen- und Anlagenbau GmbH
- Petroncini Impianti S.p.A.
- Joper Roasters
- Toper Roaster
- Garanti Roasters
- US Roaster Corporation
- Behmor Inc.
- Hottop Coffee Roaster Co.
- Fuji Royal Corporation
- Stronghold Technology Inc.
- San Franciscan Roaster Company
- Mill City Roasters
- Roastmax
- Brambati S.p.A.
- Coffee Crafters LLC
Opportunités de marché et perspectives d'avenir
Les investissements à l'échelle industrielle et la modernisation pilotée par les logiciels élargissent la demande de lignes de torréfaction automatisées à haute capacité et de commandes connectées. En avril 2026, Luckin Coffee a commencé ses opérations à son centre de torréfaction intelligent de Qingdao, en Chine, soutenu par des systèmes de contrôle des émissions et un emballage à haute capacité, illustrant comment les grands acheteurs combinent échelle, conformité environnementale et automatisation. En parallèle, JDE Peet's a mis en service Unison Planning d'OMP dans le cadre de son programme IRIS (avril 2026), indiquant que les fabricants mondiaux de café renforcent la planification de bout en bout et exigent des données d'exécution au niveau des usines plus cohérentes. Ce changement accroît l'attrait pour les torréfacteurs qui intègrent capteurs, traçabilité des lots et synchronisation des recettes.
Des opportunités se dessinent également autour des équipements et services qui réduisent l'exposition énergétique et simplifient la conformité pour les opérateurs multi-sites. Les organismes associatifs et de certification renforcent les référentiels de durabilité, notamment le Global Coffee Platform qui révise en 2026 son Coffee Sustainability Reference Code et son mécanisme d'équivalence, et 4C Services qui met à jour son Code de conduite et sa liste de contrôle d'audit (v5.0, décembre 2025). Ces mises à jour renforcent la demande de flux de travail prêts pour la traçabilité et de contrôle de processus documenté. De nouvelles constructions et mises à niveau d'installations, notamment l'investissement annoncé par Nestlé (juillet 2026) dans un pôle de production et de distribution Nescafé compatible IA en Thaïlande et l'expansion en 2026 du parc de torréfaction d'Allpress Coffee à Melbourne et à Londres, indiquent également une demande pour des configurations électriques ou à récupération de chaleur, des modules d'atténuation des émissions et des diagnostics par abonnement qui aident les opérateurs à gérer les coûts énergétiques et à standardiser la qualité au sein de réseaux distribués.
Développements industriels récents dans Marché des Torréfacteurs à Café
- Mai 2026 : Buhler s'est associé à IKAWA pour intégrer le torréfacteur à tambour RoastMaster20 dans le portefeuille d'IKAWA et relier les flux de torréfaction à une optimisation pilotée par les données via Buhler Insights. Ce partenariat renforce la distribution et le support pour la torréfaction connectée dans les segments spécialisés et professionnels où les profils reproductibles et la journalisation numérique sont des priorités d'achat.
- Octobre 2025 : PROBAT a annoncé la consolidation de ses opérations américaines à Dallas afin de renforcer son orientation client et de rationaliser la couverture des services et du support. Cette démarche regroupe l'installation, les pièces détachées et les ressources techniques autour d'un pôle unique, améliorant les délais de réponse pour les opérateurs de torréfacteurs industriels et commerciaux nord-américains.
- Avril 2024 : Bellwether Coffee a lancé un torréfacteur électrique sans ventilation plus abordable, conçu pour les environnements de vente au détail à espace et contraintes de ventilation limités. En abaissant les obstacles pratiques à la torréfaction en magasin, ce lancement favorise une adoption plus large parmi les cafés et les opérateurs de petit format qui envisagent la torréfaction électrique pour répondre à des exigences bâtimentaires et d'émissions plus strictes.
Marché des Torréfacteurs à Café Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est dimensionné comme la valeur mondiale des machines de torréfaction du café neuves, fabriquées en usine, vendues sur les sites de torréfaction industrielle et dans les points de vente commerciaux, comptabilisées au prix de première vente du torréfacteur entièrement assemblé.
Exclusions du périmètre : Les torréfacteurs reconditionnés ou d'occasion ainsi que les équipements adjacents post-torréfaction (tels que les épierreurs, les broyeurs et les postcombusteurs) ne sont pas comptabilisés.
Aperçu de la Segmentation
- Par type de torréfacteur
- Tambour
- Air chaud/Lit fluidisé
- Plaque de cuisson
- Hybride et autres types
- Par catégorie
- Torréfacteurs électriques
- Torréfacteurs à gaz
- Par niveau d'automatisation
- Manuel
- Semi-automatique
- Entièrement automatique (avec automate programmable/IoT)
- Par utilisateur final
- HoReCa
- Commerce de détail
- Industrie/Commerce
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Nigeria
- Égypte
- Maroc
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la cartographie de ce qui est acheté, par qui et dans quel ordre, afin que le modèle ne comptabilise que les machines de torréfaction et n'inclue pas les équipements de traitement du café adjacents. Des sources publiques ont été utilisées pour ancrer les signaux de demande et les contraintes, telles que les statistiques commerciales UN Comtrade, les données commerciales de l'USITC, les séries macroéconomiques de la Banque mondiale et du FMI, les publications de l'Organisation Internationale du Café, ainsi que les orientations en matière d'énergie et d'émissions publiées par des agences telles que l'Agence de Protection de l'Environnement des États-Unis.
Par la suite, nous nous sommes appuyés sur les présentations aux investisseurs et les rapports annuels des fabricants lorsqu'ils étaient disponibles, les catalogues de produits et les listes de prix, les références aux brevets et aux normes, ainsi que les articles de presse réputés pour comprendre les configurations types, les fourchettes de prix de vente moyens et les cycles de remplacement. En parallèle, des abonnements payants approuvés ont été utilisés uniquement pour les données financières des entreprises et la veille d'actualités, les recherches de brevets et les vues commerciales au niveau des expéditions lorsque nécessaire. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour collecter des données, valider les hypothèses et clarifier les lacunes.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de la demande en unités, de la logique de tarification et de ce qui est réellement inclus dans une vente de torréfacteur selon les régions, étant donné que les devis peuvent inclure l'installation, les systèmes de contrôle ou les options de brûleurs. Nous avons échangé avec un panel équilibré de fabricants, de distributeurs, d'opérateurs de torréfaction commerciale et de partenaires de service en Asie-Pacifique, en EMEA et dans les Amériques, afin de confirmer les signaux secondaires et de combler les données manquantes avec des fourchettes pratiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 17 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 29 % |
| Acteurs de plus petite taille : 17 % | Managers : 60 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante. Du côté descendant, le parc installé et les besoins de remplacement ont été reconstitués à partir des tendances de consommation de café et de la croissance des capacités de torréfaction commerciale, puis convertis en dépenses d'équipements en utilisant les durées de vie typiques des torréfacteurs et les cycles d'achat. Les totaux ont été vérifiés à l'aide d'approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs par région, des contrôles de canaux sur les expéditions et des calculs volume par prix de vente moyen pour les tranches de capacité courantes, afin que le chiffre final reste réaliste.
Les principaux intrants ayant façonné le modèle comprenaient les ajouts de capacité de torréfaction du café, les ouvertures de cafés et de torréferies spécialisées, les flux d'importation et d'exportation de machines de torréfaction, les délais types de remplacement des équipements, l'adoption de l'automatisation dans les cuisines commerciales et les prix de vente moyens par source de chaleur et classe de taille. Les remises et les offres groupées d'options ont été traitées séparément. Lorsque la visibilité ascendante était incomplète, les lacunes ont été comblées en utilisant des fourchettes de pénétration conservatrices et en les appliquant uniquement au bassin d'acheteurs adressables correspondant à la définition.
Les prévisions ont utilisé une analyse de scénarios, appuyée par des vérifications de régression simples sur des indicateurs avancés tels que la croissance de la consommation de café, l'expansion de la restauration hors domicile et les flux commerciaux d'équipements. Les hypothèses sur l'évolution des prix de vente moyens ont été maintenues en lien avec la direction des coûts des matériaux et de l'énergie et validées par des fourchettes de devis issues des entretiens, avant que les perspectives ne soient finalisées.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été triangulés à partir de signaux indépendants, notamment les flux commerciaux, les fourchettes de prix observées et la demande en unités implicite nécessaire pour soutenir la croissance des capacités, puis les plus grands écarts ont été examinés avant validation. Les valeurs aberrantes, les sauts soudains ou les totaux régionaux ne correspondant pas à la dynamique de la demande ont déclenché une vérification des données d'entrée et, si nécessaire, une reprise de contact avec des experts pour confirmer ce qui avait changé.
Chaque ensemble de données et chaque étape de calcul font l'objet d'une révision analytique en plusieurs étapes afin que les hypothèses restent cohérentes entre les régions et les années. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent les prix, les échanges commerciaux ou le comportement des acheteurs. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Torréfacteurs à Café selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les chiffres publiés sur les équipements de torréfaction du café varient souvent parce que l'élément comptabilisé n'est pas toujours le même et que la base de tarification d'une année à l'autre peut évoluer. Les différences proviennent généralement de ce qui est considéré comme une vente de torréfacteur, de la façon dont les prix sont convertis en USD sur différentes périodes et de la fréquence à laquelle les hypothèses sont actualisées lorsque les coûts et les signaux de demande évoluent.
Dans cette étude, la cadence d'actualisation et le calendrier des devises sont importants car les devis peuvent évoluer rapidement lorsque les coûts des métaux, le fret et les options de brûleurs fluctuent, ce qui peut faire monter ou baisser le prix de vente moyen même si la demande en unités reste similaire. Le tableau reflète également les choix de périmètre, certaines estimations semblant s'appuyer sur des définitions d'équipements plus étroites ou des limites d'utilisateurs finaux différentes, et les vérifications menées sur les fourchettes de prix de vente moyens et les indicateurs commerciaux sont ce qui maintient Mordor Intelligence ancré à la valeur de première vente des torréfacteurs neufs entièrement assemblés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,72 milliards USD (2026) | |
| Global Consultancy A | 2,06 milliards USD (2026) | Utilise une base de tarification 2026 plus basse en USD et semble lisser l'évolution des prix de vente moyens sur une fenêtre plus longue, ce qui peut sous-estimer l'impact des offres groupées d'options et de la répercussion des coûts à court terme. |
| Regional Consultancy B | 374,84 millions USD (2024) | Applique vraisemblablement un périmètre plus étroit correspondant aux appareils commerciaux de plus petite taille et omet une partie de la demande industrielle, et s'ancre sur une année antérieure où les choix de conversion de devises et d'ajustement à l'inflation peuvent modifier sensiblement la valeur déclarée. |
Dans l'ensemble, l'écart s'explique par un mélange de décisions relatives aux limites et au calendrier, notamment autour de ce qui constitue une transaction de torréfacteur et de la rapidité avec laquelle les hypothèses de tarification sont mises à jour. En maintenant une définition stricte de l'unité, en convertissant les valeurs à l'aide de taux cohérents spécifiques à chaque année et en validant les fourchettes de prix de vente moyens par des vérifications répétées, l'estimation reste traçable à des données d'entrée claires et à des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des torréfacteurs de café ?
La taille du marché des torréfacteurs de café est de 2,72 milliards USD en 2026 et devrait atteindre 3,63 milliards USD d'ici 2031.
Quelle région est en tête des ventes de torréfacteurs de café aujourd'hui ?
L'Europe détient 32,45 % des revenus de 2025 grâce à son dense réseau de cafés de spécialité et à son infrastructure de torréfaction avancée.
Quel type de torréfacteur est le plus populaire parmi les opérateurs industriels ?
Les torréfacteurs à tambour dominent avec 56,01 % de part de marché en 2025, car ils s'adaptent efficacement aux lots supérieurs à 500 kg.
À quelle vitesse le segment HoReCa croît-il ?
Les hôtels, restaurants et cafés devraient se développer à un CAGR de 7,60 % à mesure que les modèles de commerce de détail expérientiel installent la torréfaction sur site.