
Taille et part du marché du café
Analyse du marché du café par Mordor Intelligence
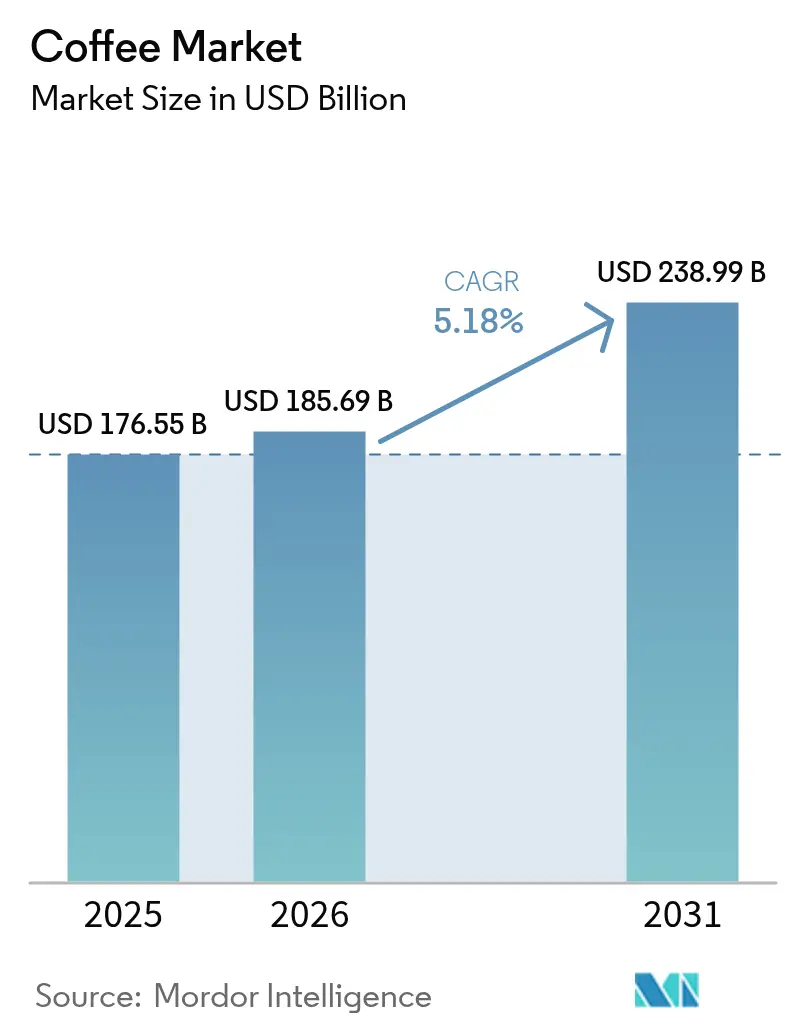
La taille du marché du café est estimée à 185,7 milliards USD en 2026 et devrait atteindre 195,3 milliards USD en 2027, pour atteindre 247,7 milliards USD d'ici 2032, avec un CAGR de 4,87 % de 2027 à 2032. Le volume du marché du café est estimé à 11,03 millions de tonnes en 2026 et devrait atteindre 11,2 millions de tonnes en 2027, pour atteindre 12,07 millions de tonnes d'ici 2032, avec un CAGR de 1,5 % de 2027 à 2032.
La demande de café de spécialité et de café prêt-à-boire (RTD) aux États-Unis soutient des propositions de café différenciées. Les marques peuvent combiner l'accès à la distribution avec des commandes pratiques de service café. Les échanges autour des échéances des options et contrats à terme de juillet à New York ont provoqué une flambée mondiale des prix du café à partir de début juin 2026. Cette volatilité et les coûts de traçabilité rendent un approvisionnement fiable essentiel pour transformer la demande de café différencié en ventes.
Points clés du rapport
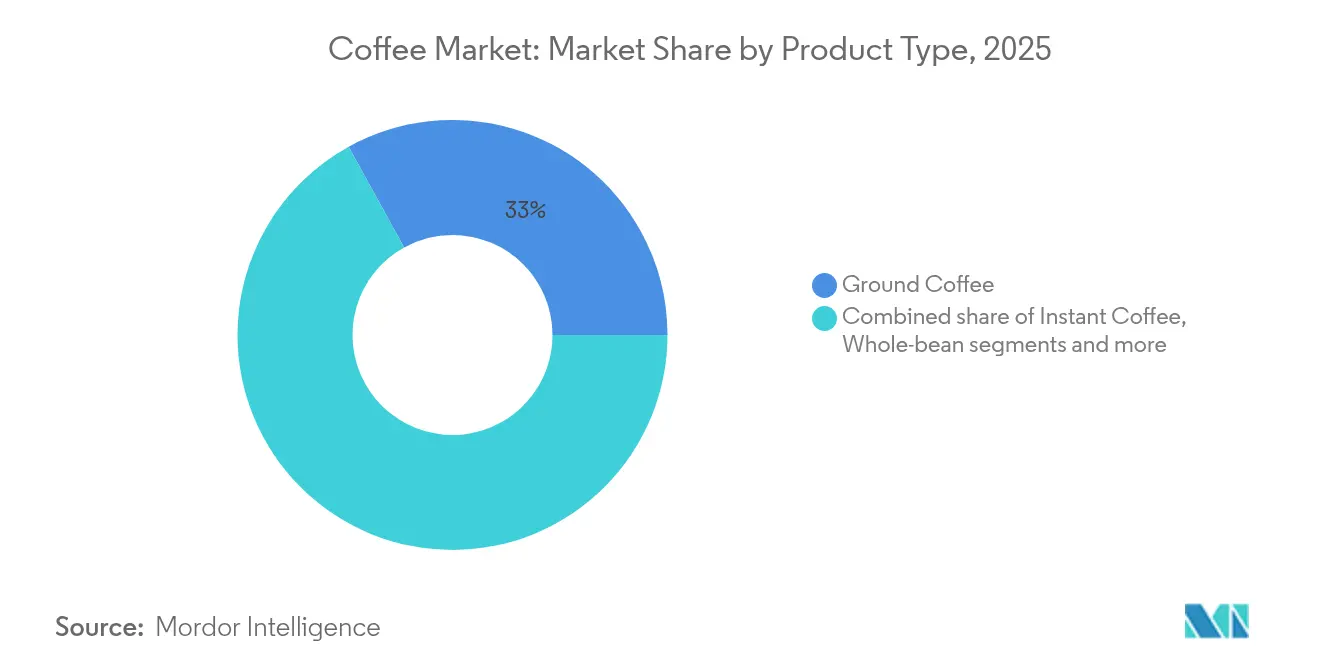
- Par type de produit, le café moulu détenait une part de marché du café de 32,76 % en 2026, tandis que le café RTD devrait connaître la croissance la plus rapide avec un CAGR de 7,2 % de 2027 à 2032.
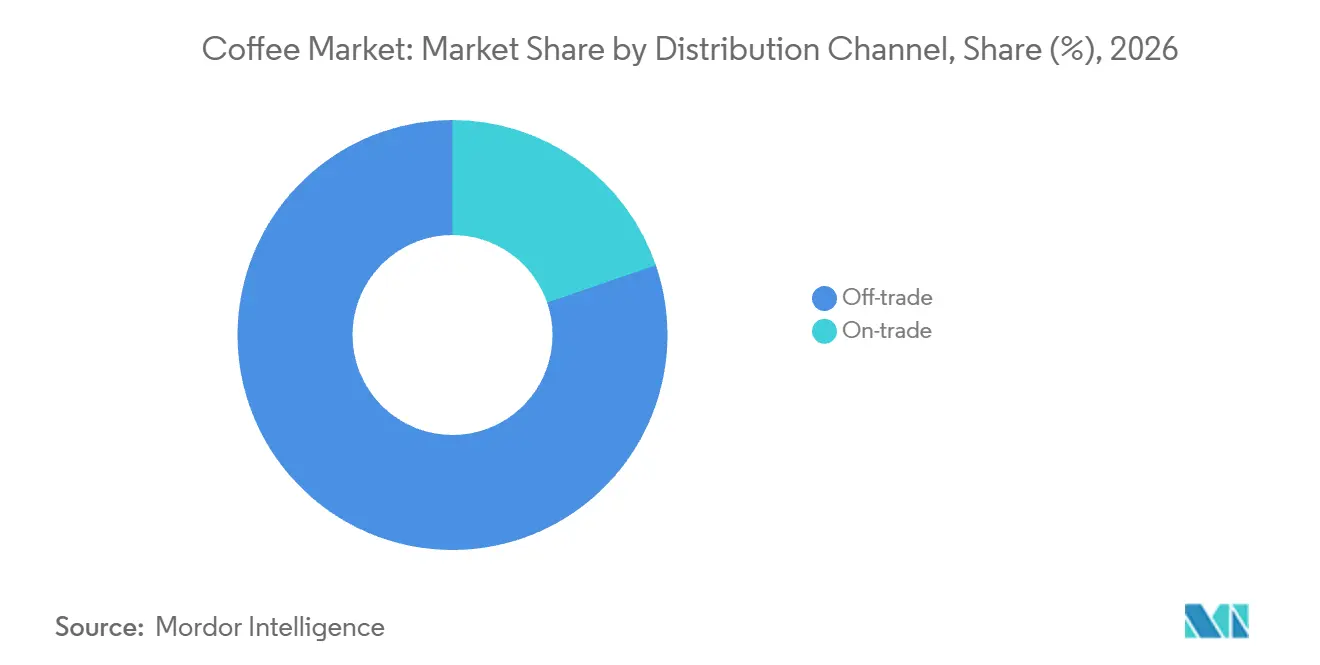
- Par canal de distribution, le hors commerce représentait une part de 80,26 % de la taille du marché du café en 2026, et le commerce devrait afficher la croissance la plus rapide avec un CAGR de 5,74 % de 2027 à 2032.
- L'Arabica était l'espèce de café dominante avec une part de 56,48 % en 2026, tandis que le Robusta devrait connaître la croissance la plus rapide avec un CAGR de 5,68 % de 2027 à 2032.
- Le café mélangé dominait la répartition par origine avec une part de 79,56 % en 2026, le café d'origine unique et de spécialité affichant la croissance la plus rapide avec un CAGR projeté de 6,58 % de 2027 à 2032.
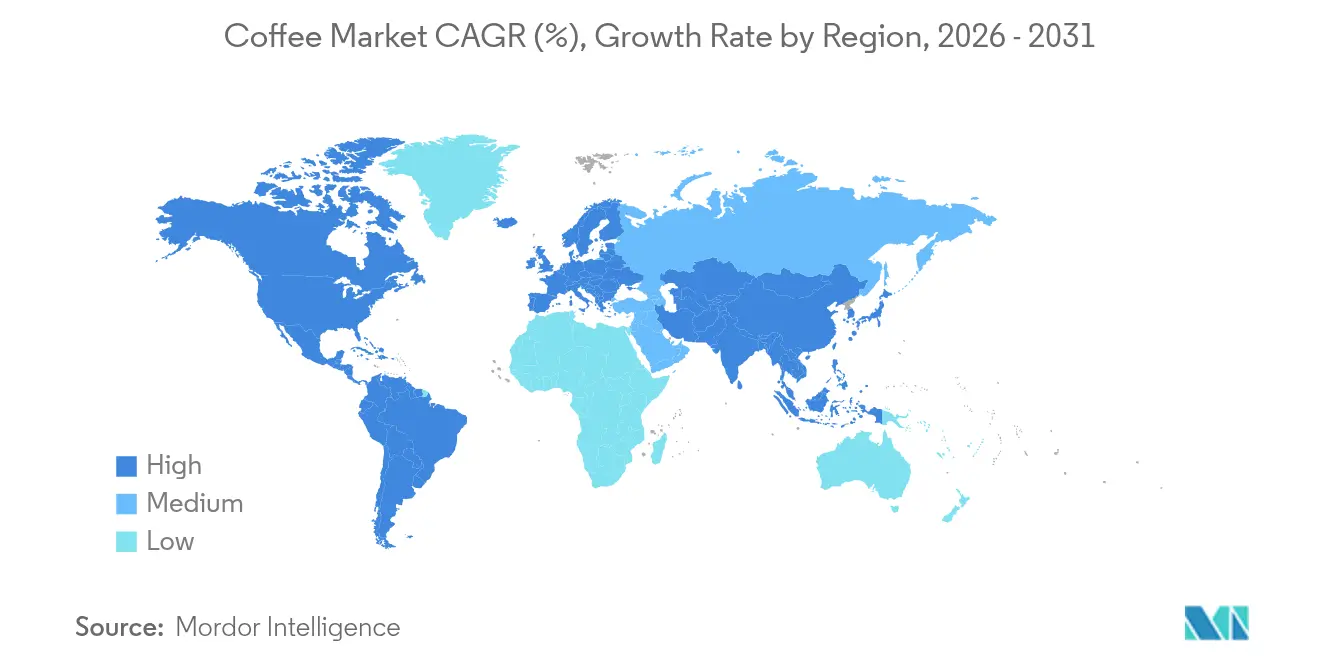
- Géographiquement, l'Amérique du Nord était en tête avec une part de 23,62 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 7,8 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de café de spécialité et premium | +2.1% | Les États-Unis | Moyen terme (2-4 ans) |
| Développement de la culture du café chez les millennials et la génération Z | +1.4% | Les États-Unis | Long terme (≥ 4 ans) |
| Essor de la consommation de café RTD et de cold brew | +1.8% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Sensibilisation à la durabilité et à l'approvisionnement éthique | +0.9% | Brésil et Kenya | Long terme (≥ 4 ans) |
| Solutions café pour les entreprises et les lieux de travail | +0.7% | Les États-Unis | Moyen terme (2-4 ans) |
| Influence des réseaux sociaux et du marketing d'influence | +0.3% | Garut et Bogor Regency | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de café de spécialité et premium
La demande de café de spécialité élargit le rôle commercial de la préparation du café, car une boisson à base d'espresso peut porter une proposition distincte au-delà des grains sous-jacents. En juin 2026, 47 % des adultes américains avaient consommé une boisson à base d'espresso au cours de la semaine écoulée, soit une hausse de 17,5 % depuis 2022.[1] Les boissons à base d'espresso comprenaient les lattes, les cappuccinos et les caffè mochas. Un public établi pour cette famille de préparations donne aux torréfacteurs une raison de développer des propositions de café autour des boissons servies dans les cafés. Les exploitants de cafés peuvent donc intégrer l'exécution répétable des boissons dans l'argumentaire d'investissement dans la spécialité, la torréfaction et la préparation servant la même proposition de boisson.
Développement de la culture du café chez les millennials et la génération Z
Les jeunes adultes constituent un public établi pour le café de spécialité, offrant aux fournisseurs une base pour un positionnement produit spécifique à l'âge. Dans l'enquête américaine du printemps 2026, réalisée du 5 au 20 janvier, 69 % des adultes âgés de 25 à 39 ans avaient consommé du café de spécialité au cours de la semaine écoulée. Le chiffre correspondant pour les adultes âgés de 18 à 24 ans était de 50 %. Ce contraste distingue un public de spécialité à participation majoritaire d'une tranche d'âge également divisée sur la consommation de la semaine écoulée. Les adultes âgés de 25 à 39 ans offrent donc le public de départ démontré le plus large pour un fournisseur de spécialité choisissant une proposition initiale pour l'un de ces 2 groupes d'âge.
Essor de la consommation de café RTD et de cold brew
Le café froid crée des débouchés commerciaux distincts dans les boissons conditionnées et les boissons de restauration préparées. Aux États-Unis, 19 % des consommateurs de café de la veille avaient consommé du café prêt-à-boire à l'automne 2025, contre 9 % en 2021. Le café glacé et le cold brew canadiens représentaient 16 % des portions de café en restauration sur les 12 mois se terminant en août 2025, avec des portions en hausse de 13 % d'une année sur l'autre. La hausse canadienne donne aux exploitants une raison fondée sur les volumes de développer des offres froides aux côtés de leurs autres boissons café. La participation plus large aux États-Unis donne aux fournisseurs de café conditionné une raison distincte de cibler les consommateurs de RTD. Ces opportunités favorisent une expansion spécifique au format, car une proposition de boisson conditionnée et une portion en restauration s'adressent à des circuits différents vers le client.
Sensibilisation à la durabilité et à l'approvisionnement éthique
Les achats axés sur la durabilité créent un circuit de demande pour le café distingué par les pratiques agricoles en plus des caractéristiques de la boisson. En 2025, NESCAFÉ s'est approvisionné en 53 % de son café vert auprès d'agriculteurs adoptant des pratiques d'agriculture régénératrice. La mise à jour mi-programme 2025-2026 du Kenya de la Global Coffee Platform a indiqué que 8 306 agriculteurs avaient été formés. Ce programme visait à renforcer les moyens de subsistance des caféiculteurs et leur résilience climatique tout en élargissant l'accès aux services de vulgarisation. Ces exemples identifient à la fois la préférence d'approvisionnement d'un acheteur de café et les capacités pratiques nécessaires pour soutenir une production durable. Une proposition d'approvisionnement fondée sur les pratiques agricoles nécessite donc à la fois une offre de café orientée vers l'acheteur et un circuit pratique permettant aux producteurs de développer ces pratiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des grains de café | -1% | États-Unis et Brésil | Court terme (≤ 2 ans) |
| Barrières liées aux droits de douane et au Règlement européen sur la déforestation | -0.8% | États-Unis, Brésil, Vietnam, Indonésie et Union européenne | Moyen terme (2-4 ans) |
| Pression réglementaire et restrictions à l'importation/exportation | -0.3% | Brésil et Japon | Long terme (≥ 4 ans) |
| Préoccupations des consommateurs concernant la caféine et les risques pour la santé | -0.2% | Japon et Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des grains de café
Les échanges autour des échéances des options et contrats à terme de juillet à New York ont provoqué une flambée mondiale des prix du café à partir de début juin 2026. En juillet, l'analyste d'Expana Oliver Broster a décrit son impression que les prix élevés et une grande récolte brésilienne anticipée décourageaient les petits et moyens torréfacteurs de sécuriser leur approvisionnement futur via des contrats à terme. À l'approche de l'échéance de juillet, les torréfacteurs sont entrés sur le marché pour fixer des contrats. Pour les torréfacteurs, reporter la couverture peut concentrer les achats sur une échéance même lorsque les prix découragent des engagements plus longs. Au cours de l'exercice 2025, Starbucks a utilisé des contrats à terme, des contrats futures et des contrats collar pour couvrir l'exposition au prix « C » dans le cadre de contrats de café vert à prix à fixer et de prévisions de demande sans engagements d'achat à prix fixe ou à prix à fixer. La contrainte commerciale résiduelle est le coût de l'engagement d'approvisionnement lorsque le calendrier des contrats laisse peu de liberté pour différer.
Barrières liées aux droits de douane et au Règlement européen sur la déforestation
D'août à novembre 2025, les exportations brésiliennes de café vers les États-Unis ont chuté de 54,9 %, passant de 2 917 000 à 1 315 000 sacs, par rapport aux mêmes 4 mois de 2024. Cecafé date la période tarifaire du 6 août au 21 novembre 2025, avec un allègement rétroactif au 13 novembre. Cet épisode illustre une perturbation dans une relation commerciale spécifique entre une origine et une destination. Le Règlement européen sur la déforestation (EUDR) exigera que les produits café couverts soient exempts de déforestation à partir du 30 décembre 2026, les obligations de la plupart des micro et petits opérateurs débutant le 30 juin 2027. En mai 2026, les producteurs de café avaient passé 2 ans à investir dans la géolocalisation du café vert, les changements réglementaires ajoutant des coûts. Les fournisseurs font donc face à la fois au risque d'interruption des échanges et au coût de la préparation de la traçabilité avant l'échéance applicable d'accès au marché européen.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'échelle de transformation et l'accès à la distribution façonnent la concurrence entre formatsLe café moulu représentait une part de 32,76 % de la taille du marché du café en 2026. Highlands a inauguré sa première usine vietnamienne de torréfaction et de mouture du café le 15 avril 2025, pour des produits torréfiés et moulus destinés aux marchés intérieur et à l'exportation. La base d'approvisionnement du segment le plus important peut donc inclure des investissements combinés de torréfaction et de mouture desservant des débouchés intérieurs et à l'exportation. L'expansion du café moulu peut par conséquent dépendre de la construction de débouchés intérieurs et à l'exportation pour la même base de transformation, de sorte qu'une capacité d'usine supplémentaire a plus d'une destination commerciale.
Le café prêt-à-boire (RTD) est le segment à la croissance la plus rapide, avec un CAGR projeté de 7,2 % de 2027 à 2032. Black Rifle Coffee Company a déclaré une distribution RTD monoserve américaine pondérée par les ventes de 52,4 % sur les 4 semaines se terminant le 27 juin 2026, contre 53,4 % un an plus tôt. La catégorie Nielsen incluait Monster-Java, et la mesure pondérait la distribution par le total des ventes en magasin dans les circuits de distribution suivis et les circuits de proximité. Le recul fait de l'exécution de la distribution une contrainte dans l'argumentaire de croissance, même lorsque la marque dispose d'une présence substantielle en distribution. Les marques RTD peuvent viser davantage d'achats dans leur portée existante tout en traitant la distribution supplémentaire comme un objectif commercial distinct.

Par canal de distribution :
l'accès aux ménages et la commodité des commandes soutiennent différents modèlesLe hors commerce était le segment le plus important, avec une part de 80,26 % en 2026. Les épiceries étaient le principal circuit américain pour les achats de café destinés à la préparation à domicile en juin 2026. Cela fournit un circuit d'achat concret pour les ménages par lequel les fournisseurs de café conditionné peuvent atteindre les acheteurs en dehors d'un cadre dédié au service café. Pour ces fournisseurs, l'accès à la distribution et la proposition pour la préparation à domicile font partie de la même décision commerciale, puisque le point de vente amène le café dans le foyer. L'accès à l'épicerie est par conséquent un circuit vers la relation client à domicile, offrant aux marques de café conditionné un moyen de servir la consommation sans posséder le lieu de préparation.
Le commerce est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,74 % de 2027 à 2032. En juin 2026, 38 % des consommateurs américains de café de la veille avaient consommé du café hors domicile, le niveau le plus élevé depuis janvier 2020. Parmi les acheteurs américains de café hors domicile de la semaine écoulée, 55 % avaient commandé au drive et un record de 40 % avaient commandé via une application en juin 2026. Ces circuits font de l'accès à la boisson préparée une partie de la proposition de service, reliant la demande de café à la façon dont la commande parvient à l'exploitant. L'opportunité d'expansion pour les exploitants inclut des commandes pratiques aux côtés de la boisson elle-même, de sorte qu'un comptoir de café supplémentaire n'est qu'une façon possible de servir ce public.
Par espèce de café :
l'échelle d'approvisionnement en Arabica rencontre l'économie de mélange du RobustaL'Arabica représentait une part de marché du café de 56,48 % en 2026. L'estimation brésilienne de septembre 2026 situait sa récolte d'Arabica à 48,2 millions de sacs, en hausse de 34,8 % par rapport à 2025, avec 99 % de la superficie caféière totale du pays récoltée.[2] Le volume de récolte estimé plus important du segment le plus large peut soutenir des programmes d'approvisionnement plus importants spécifiques à l'origine, liant la disponibilité commerciale à une base substantielle de pays producteurs. L'avancement de la récolte donne également aux équipes d'approvisionnement une référence d'approvisionnement plus concrète qu'une estimation réalisée avant que la majeure partie de la récolte n'ait eu lieu. L'avancement de la récolte donne aux torréfacteurs axés sur l'Arabica une base plus solide pour des engagements spécifiques à l'origine, reliant une estimation de récolte substantielle à une récolte largement achevée sur la superficie caféière du Brésil.
Le Robusta est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,68 % de 2027 à 2032. Le volume mondial des exportations de Robusta a augmenté de 10,7 % d'octobre 2025 à août 2026 par rapport aux mêmes mois un an plus tôt. Un rapport du USDA de 2025 a identifié une incitation distincte au Brésil, où l'écart de prix Arabica-Robusta pourrait inciter les industries à utiliser davantage de Robusta dans les mélanges pour réduire les coûts. Cette incitation conditionnelle au mélange donne aux transformateurs de café une réponse potentielle en matière de formulation aux coûts relatifs des grains, parallèlement à l'activité substantielle dans le Robusta échangé. L'argumentaire de croissance combine donc un circuit d'approvisionnement transfrontalier actif avec une application spécifique sensible aux coûts dans les mélanges de café brésiliens.
Par origine :
le café mélangé sert l'accessibilité tandis que la spécialité élargit son publicLe café d'origine mélangée était le segment le plus important, avec une part de 79,56 % en 2026. Dans son rapport semestriel 2025, le USDA décrivait la plupart des ménages colombiens comme préférant le café soluble et les mélanges abordables, qui combinaient souvent le café avec d'autres origines comme le Brésil. Cette préférence au niveau national donne aux mélangeurs une utilisation orientée client pour l'approvisionnement en origine mélangée, reliant différentes origines de café à un produit ménager abordable. Pour les fabricants desservant ces ménages, une origine supplémentaire est commercialement utile lorsqu'elle contribue à maintenir la proposition de prix du mélange fini et son adéquation à la consommation à domicile.
L'origine unique/spécialité est le segment à la croissance la plus rapide, avec un CAGR projeté de 6,58 % de 2027 à 2032. En juin 2026, 48 % des adultes américains avaient consommé du café de spécialité la veille, un nouveau record. Lors de la vente aux enchères Best of Panama de septembre 2026, JD.com de Chine a acheté le lot Elida Geisha Torre de Lamastus Family Estates pour 18 004 USD par kilogramme.[3] La transaction montre comment un domaine et un lot nommés peuvent constituer l'unité d'un achat international de café de spécialité. Préserver cette identité peut rendre la différenciation commercialement exploitable au-delà des frontières, reliant la proposition d'origine à un acheteur spécifique et à une transaction café conclue.
Analyse géographique
Marché du café en Amérique du Nord
L'Amérique du Nord détenait une part de marché du café de 23,62 % en 2026, ce qui en fait la plus grande géographie. Le USDA a estimé la consommation intérieure américaine de café à 25,55 millions de sacs de 60 kilogrammes et la consommation canadienne à 5,05 millions de sacs sur la même base pour l'année commerciale 2025/26. Par ailleurs, 66 % des adultes américains avaient consommé du café la veille en juin 2026, indiquant une large base de consommateurs aux côtés de volumes de consommation nationaux substantiels. Les fournisseurs nord-américains ont donc la possibilité de construire des propositions de café différenciées au sein d'une large base de demande établie, parallèlement à la tâche de servir une consommation substantielle dans 2 marchés nationaux.
Marché du café au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique sont la géographie à la croissance la plus rapide, avec un CAGR projeté de 7,8 % de 2027 à 2032. L'Arabie saoudite a importé 235,3 millions USD de café torréfié non décaféiné en 2025, établissant un circuit substantiel au niveau national pour les produits torréfiés finis. En octobre 2025, Nonda Coffee, une marque de Nonda Commodities Limited en Ouganda, a lancé un café d'origine unique à Riyad. L'ouverture illustre comment une marque d'un pays producteur africain peut créer une présence directe dans le service café au sein d'un autre pays de la région, apportant l'identité d'origine dans l'offre client. Pour les fournisseurs de café régionaux, la croissance peut donc être poursuivie à la fois par les circuits d'importation établis et par le service de distribution de marque d'origine, le circuit choisi déterminant la façon dont le café parvient à son acheteur final.
Dans les autres régions, les préférences locales en matière de produits et les rôles de transformation créent différentes opportunités pour le café. En Amérique du Sud, la consommation intérieure du Pérou était estimée à 305 000 sacs de 60 kilogrammes pour 2026/27, dont 230 000 sacs de café soluble et 75 000 sacs de café torréfié et moulu. Les entreprises européennes importent du café vert pour la torréfaction locale, tandis que la consommation suisse était d'environ 9 kilogrammes par personne sur une base de café vert en 2025. En Asie-Pacifique, les consommateurs vietnamiens montrent une tendance à la préparation à domicile impliquant du café de haute qualité et de spécialité, notamment du Robusta et de l'Arabica premium. Ces distinctions donnent aux fournisseurs des tâches commerciales distinctes, qu'il s'agisse de répondre à la demande de café soluble du Pérou, d'atteindre les torréfacteurs européens ou les ménages vietnamiens recherchant du café différencié pour la préparation à domicile.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées évalue les exigences pour un fournisseur de café conditionné vendant par l'intermédiaire d'importateurs locaux. Les exigences spécifiques d'étiquetage des produits et les exigences générales d'importation alimentaire créent différentes tâches commerciales, depuis l'admission d'un produit café jusqu'à la détermination de ce que son emballage de vente au détail doit indiquer. La colonne des Émirats arabes unis concerne la qualification du café RTD conditionné avec du sucre ajouté ou d'autres édulcorants au titre de la définition du produit de la décision sur les droits d'accise. Les boissons contenant au moins 75 % de lait ou de substituts de lait et les boissons préparées et servies dans des contenants ouverts et non scellés pour une consommation directe dans des restaurants ou des établissements similaires sont exclues, ainsi que d'autres catégories légales.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Japon | Émirats arabes unis |
|---|---|---|---|---|---|
| Autorité principale | Administration des aliments et des médicaments (FDA) | Ministère de l'Agriculture et de l'Élevage (MAPA) | Office fédéral de l'agriculture et de l'alimentation (BLE) | Ministère de la Santé, du Travail et des Affaires sociales | Autorité fiscale fédérale, avec certification du Ministère de l'Industrie et des Technologies avancées |
| Instruments ou orientations clés | Programme de vérification des fournisseurs étrangers (FSVP), 21 CFR Partie 1, Sous-partie L | Portaria SDA 570/2022 pour le café torréfié | Règlement UE 2023/1115 et ajout du champ d'application du café soluble au titre du Règlement 2026/2102 | Article 27 de la loi sur l'hygiène alimentaire et plan de surveillance de l'exercice 2026 | Décision du Cabinet 197 de 2025 et certification des boissons sucrées qualifiées |
| Effet commercial | Les importateurs couverts maintiennent des programmes de vérification spécifiques aux aliments, sous réserve d'exemptions | Divulgations du produit café torréfié, de l'espèce et de la torréfaction | Déclarations de diligence raisonnable pour les produits café couverts | Notification pour chaque vente ou importation à usage commercial avant la vente | Tests accrédités et soumission de certificats lors de l'enregistrement du produit qualifié |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Durcissement | Sans changement | Durcissement |
| Source: Mordor Intelligence | |||||
Aux États-Unis, le retrait par la FDA le 16 juin 2026 des orientations temporaires liées à la COVID concernant les audits de fournisseurs a réduit la flexibilité d'application dans le cadre sous-jacent fondé sur les risques. L'Allemagne est confrontée à une couverture supplémentaire du café soluble à partir du 30 décembre 2027, tandis que la FAQ de mars 2026 du Brésil a réaffirmé les étiquettes existantes de café torréfié avec les informations de mouture en option. Le plan de surveillance de l'exercice 2026 du Japon a poursuivi les contrôles de notification et de conformité, fournissant une base de continuité positive. L'exigence de certificat des Émirats arabes unis est entrée en vigueur le 1er janvier 2026, rendant les preuves de laboratoire documentées commercialement importantes car l'absence de certification déclenche une classification à haute teneur en sucre jusqu'à ce qu'un rapport établisse le contraire.
Étapes de la chaîne de valeur
La capture de valeur dans le café diffère selon la transformation du café vert, la fabrication de marques et l'accès à la distribution. En 2025, JDE Peet's s'est approvisionné en environ 8 % du café mondial pour ses installations de fabrication. Au 31 décembre 2025, il exploitait plus de 700 boutiques café sur plusieurs marchés à travers des marques incluant Peet's, OldTown et Campos. Cette combinaison illustre comment une entreprise café peut participer à la fois aux achats en amont et à la relation client finale, avec des mécanismes de revenus différents à chaque étape.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Transformation et stockage du café vert | Négociants et transformateurs de café vert tels que Louis Dreyfus Company | Ventes de café vert transformé | Adéquation de la capacité de stockage avec le débit de transformation | Équilibrer l'expansion du stockage avec la capacité de transformation |
| Production et distribution de café de marque | Fabricants de café de marque tels que Starbucks Corporation et JDE Peet's, et distributeurs de café conditionné tels que Nestlé SA | Ventes de produits café de marque | Maintenir la proposition café dans les circuits de distribution et de restauration | Coordonner les spécifications des produits avec l'offre de chaque circuit |
| Service de distribution et licences | Distributeurs de café tels que JDE Peet's et concédants de licences de distribution tels que Starbucks Corporation | Ventes de café, marges d'approvisionnement de marque et redevances de distribution | Coordination de l'approvisionnement de marque avec les magasins exploités de manière indépendante | Aligner l'approvisionnement en produits et l'exécution du service des licenciés |
| Source: Mordor Intelligence | ||||
En juillet 2025, Louis Dreyfus Company a ouvert son installation agrandie de Varginha au Brésil, avec une capacité de transformation devant atteindre 2,5 millions de sacs de 60 kilogrammes par an et un stockage augmenté à environ 1 million de sacs. Un stockage supplémentaire peut donner à un négociant plus de flexibilité pour planifier la transformation et l'expédition. Au cours de l'exercice 2025, Starbucks a reçu des marges sur les produits de marque et l'approvisionnement des exploitants de magasins sous licence, ainsi que des redevances sur leurs ventes au détail. Ce modèle en aval peut soutenir des ventes répétées de café via des opérateurs supplémentaires tout en conservant un flux de revenus lié à la marque.
Paysage concurrentiel
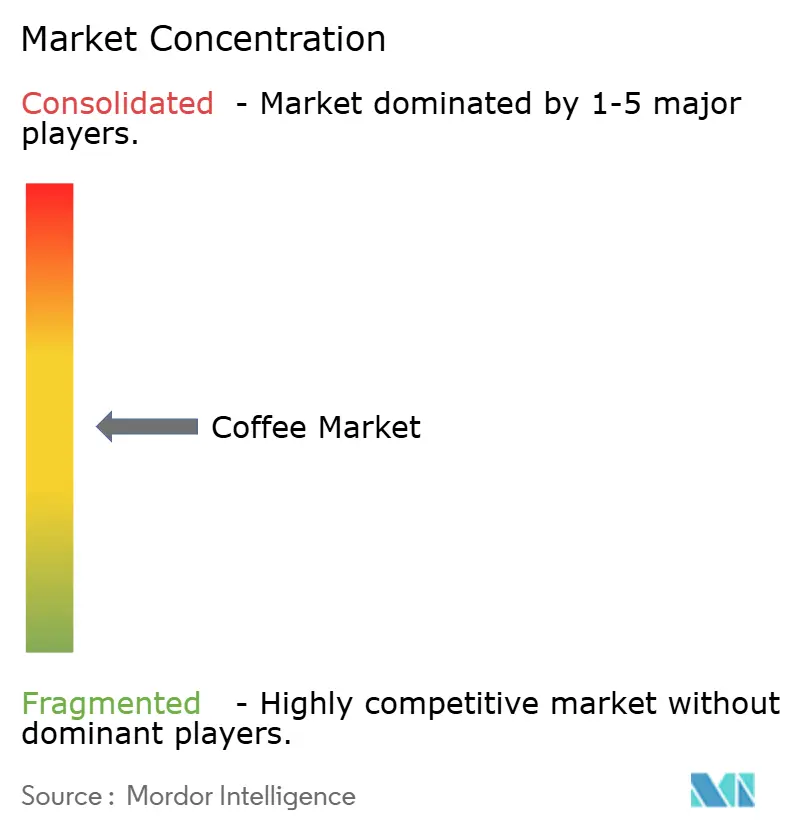
Un secteur modérément concentré met Nestlé SA et Luigi Lavazza S.p.A. en concurrence à travers leurs activités de café de marque. The Kraft Heinz Company et The J. M. Smucker Company se chevauchent dans le café torréfié et moulu grand public américain avec Maxwell House et Yuban face à Folgers et Café Bustelo. Starbucks Corporation ajoute un modèle axé sur les cafés aux côtés de ses circuits sous licence. Les ventes nettes de café au détail américain de Smucker ont atteint 807,8 millions USD au trimestre clos le 31 juillet 2026, avec une contribution des prix de 10 points de pourcentage à la croissance des ventes nettes d'une année sur l'autre et du volume/mix de 2 points. Ces circuits vers les clients donnent aux grands fournisseurs de café plusieurs façons de se concurrencer, rendant une présence commune dans le secteur compatible avec des propositions distinctes de distribution et de service.
En août 2026, Kraft Heinz a déclaré investir pour défendre la part de marché de Maxwell House, encadrant son investissement café comme un objectif de maintien de part. Lavazza a lancé son système de café monoserve sans capsule Tablì au Royaume-Uni à partir de septembre 2026, exclusivement chez John Lewis, avec des tablettes café fabriquées sans enrobage ni liants. Un système de brassage dédié fait de l'offre de tablettes café une proposition de produit liée, de sorte que la tâche commerciale inclut l'établissement d'achats répétés des tablettes café. Les dépenses de défense de part et un nouveau format café répondent donc à des besoins concurrentiels différents, l'un centré sur une marque établie et l'autre sur un système de préparation distinct.
Le positionnement réglementaire ajoute une autre exigence concurrentielle pour le café destiné à l'Union européenne. Les obligations EUDR programmées rendent la production sans déforestation et la légalité dans le pays de production pertinentes pour l'accès aux produits café couverts. Pour un fournisseur orienté vers l'UE, la différenciation des produits doit donc être soutenue par un café capable de satisfaire l'exigence de preuve d'origine pertinente. Un challenger peut associer un format café clairement défini à une base de fournisseurs capable de soutenir ces enregistrements, répondant à la fois à l'offre consommateur et à la décision d'accès de l'opérateur. L'ouverture concurrentielle qui en résulte réside dans l'association d'une proposition de café distincte à un approvisionnement vérifiable, afin que l'offre de marque puisse être vendue via les circuits de la destination prévue.
Leaders de l'industrie du café
-
Nestlé SA
-
Luigi Lavazza S.p.A.
-
The Kraft Heinz Company
-
The J. M. Smucker Company
-
Starbucks Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Café Entreprises couvertes dans ce rapport
- Nestlé SA
- UCC Ueshima Coffee Co.
- Starbucks Corporation
- The Kraft Heinz Company
- Luigi Lavazza S.p.A.
- Massimo Zanetti Beverage Group SpA
- The J. M. Smucker Company
- Tata Consumer Products
- Coava Coffee Roasters
- Tchibo GmbH
- Louis Dreyfus Company Coffee
- TGL Company
- Trung Nguyen Legend Group
- Mayora Group (Kopiko)
- The Coca-Cola Company
- Unilever PLC
- Zino Davidoff Group
- Sleepy Owl Coffee
- Bewley's Limited
- Strauss Group
Principales opportunités pour les acteurs du marché
Les opportunités d'approvisionnement en café diffèrent selon l'acheteur, le programme habilitant et le circuit vers une vente de café répétable. Un programme d'action collective pour les caféiculteurs au Kenya et en Ouganda a été lancé en 2025 avec le soutien d'entreprises caféières et du Ministère fédéral allemand de la Coopération économique et du Développement. En novembre 2025, Starbucks Coffee Trading Company, SARL, et Tata Starbucks ont annoncé un partenariat basé au Karnataka visant à soutenir 10 000 caféiculteurs indiens d'ici 2030, incluant des outils de formation en agronomie et en qualité du café pour 2026. Ces initiatives fournissent des cadres spécifiques dans lesquels les fournisseurs et les acheteurs peuvent développer des propositions d'approvisionnement en café autour des capacités au niveau de l'exploitation.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en café traçable pour l'accès au marché de l'UE | Les obligations de traçabilité du café de l'UE sont programmées pour 2026 et 2027 | Opérateurs de café de l'UE couverts | Organiser l'approvisionnement en café autour des enregistrements de production et de légalité | Rassembler les preuves de production requises | Exportateurs de café préparé et opérateurs de l'UE couverts |
| Développement coordonné de fournisseurs de café en Afrique de l'Est | L'action collective Kenya-Ouganda lancée en 2025 était en cours en 2026 | Entreprises caféières participantes | Regrouper le soutien aux exploitations autour d'un objectif d'approvisionnement en café défini | Coordonner un programme pré-concurrentiel | Entreprises participantes et communautés caféicoles |
| Approvisionnement en café indien axé sur la qualité | Le partenariat avec les agriculteurs basé au Karnataka vise un soutien d'ici 2030 | Acheteurs de café indien et agriculteurs participants | Relier le travail d'agronomie et de qualité du café aux spécifications d'approvisionnement | Convertir les orientations techniques en qualité de café constante | Agriculteurs indiens participants et acheteurs de café |
| Source: Mordor Intelligence | |||||
L'opportunité de l'UE dépend de la satisfaction d'une condition d'accès au marché, tandis que l'accent mis sur la qualité dans le partenariat indien offre un circuit pour développer un approvisionnement en café différencié. L'action collective au Kenya et en Ouganda fournit un autre cadre pour coordonner le développement des fournisseurs entre les entreprises participantes. L'ouverture centrale est une relation d'approvisionnement en café avec une destination d'achat identifiable, de sorte que le soutien aux exploitations et la préparation à la conformité contribuent à un café que les acheteurs ont l'intention de commercialiser.
Développements industriels récents dans Marché du Café
- Sep 2026 : Luigi Lavazza S.p.A. a lancé son système de tablettes café monoserve Tablì chez John Lewis au Royaume-Uni, avec des ventes en ligne plus larges prévues à partir du 1er novembre 2026.
- Avr 2026 : Luckin Coffee a commencé à exploiter son centre de torréfaction intelligent de Qingdao en Chine, ajoutant une capacité de torréfaction à l'opération d'approvisionnement en café intégrée de la chaîne de distribution.
- Mar 2026 : Suntory Beverage & Food a lancé des boissons café en bouteille de 500 millilitres Starbucks GRAB&GO en noir brassé, latte aromatique et mocha blanc pour une vente exclusive dans les 7-Eleven au Japon le 24 mars.
Marché du Café Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial du café mesure les dépenses annuelles en produits café torréfiés et en boissons café préparées dans le monde entier. Il couvre les achats pour la consommation à domicile et hors domicile, valorisés en USD à la vente finale au client.
Exclusions du périmètre : les machines et équipements de préparation du café vendus séparément, les aliments aromatisés au café et les boissons sans café sont exclus.
Aperçu de la segmentation
- Par type de produit
- Grains entiers
- Café moulu
- Café instantané
- Café prêt à consommer (RTD)
- Dosettes et capsules de café
- Par canal de distribution
- Circuit hors domicile
- Circuit domicile
- Supermarchés/Hypermarchés
- Commerces de proximité
- Détaillants spécialisés
- Commerce en ligne
- Autres canaux du circuit domicile
- Par espèce de café
- Arabica
- Robusta
- Libérica
- Autres
- Par origine
- Origine unique/Spécialité
- Mixte
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Colombie
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Indonésie
- Vietnam
- Malaisie
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Afrique du Sud
- Égypte
- Koweït
- Éthiopie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) fournissent le contexte mondial de la production, du commerce et des prix, tandis que l'Organisation internationale du café (OIC) suit la production, la consommation, les flux commerciaux et les prix par année caféière. Le rapport Café : marchés mondiaux et commerce du Service agricole étranger du USDA fournit des estimations de production, de consommation, de commerce et de stocks au niveau national, et la série FAOSTAT d'UNdata soutient les comparaisons historiques de la production de café vert. Ces sources aident les analystes à relier la disponibilité des récoltes et les flux commerciaux à la demande et au marché du café au détail et en restauration.
Les dépôts d'entreprises complémentaires, les rapports annuels, les documents destinés aux investisseurs et la presse économique réputée peuvent clarifier les portefeuilles de produits, l'exposition aux circuits et les changements de prix ou de mix pour les producteurs, les marques, les distributeurs et les opérateurs de restauration de café. Les sources nommées ne sont pas exhaustives et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées avec des torréfacteurs de café, des responsables de marques de café conditionné et de distribution, des opérateurs de restauration et des spécialistes des achats de café peuvent clarifier les définitions des circuits, les prix, le mix produit et les moteurs de la demande. Les répondants peuvent examiner les hypothèses des sources secondaires et identifier les lacunes dans les preuves relatives aux formats, circuits, espèces, origines et régions. Les analystes peuvent résoudre les déclarations contradictoires par des relances ciblées et comparer les réponses avec les données publiées sur la consommation, le commerce et les divulgations des entreprises.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | APAC : 38 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 33 % |
| Acteurs plus petits : 23 % | Responsables : 42 % | Amériques : 29 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses mondiales finales des clients en café à partir d'une vue de marché descendante, puis vérifie certains totaux par des agrégations des ventes des fournisseurs et des prix de détail ou de restauration échantillonnés multipliés par les volumes. La production et le commerce de café vert, la consommation de café, les ventes par circuit, les prix au détail et en menu, et le mix produit fournissent des indicateurs pratiques. L'offre et la consommation ancrent le volume, tandis que les prix et le mix relient la demande physique à la valeur. Les données sur les formats de produits, les circuits hors commerce et commerce, les espèces, les origines et la demande par pays soutiennent les parts de segment, qui sont réconciliées sur chaque axe et géographie. Une régression multivariée peut relier la valeur et le volume historiques à ces indicateurs, avec une analyse de scénarios pour les chocs sur les prix des matières premières, les récoltes et les circuits. Les prévisions de valeur et de volume sont construites séparément afin que les effets de prix et de mix restent visibles. Lorsque les données d'entrée par circuit ou par pays sont manquantes, les analystes comparent les années proches, utilisent les preuves régionales ou de produits documentées les plus proches et enregistrent une plage pour examen. Les spécialistes du secteur café peuvent vérifier si les trajectoires de prévision au niveau des variables reflètent les conditions d'exploitation et expliquer les écarts significatifs.
Cycle de validation des données et de mise à jour
Les analystes triangulent les totaux du marché par rapport aux signaux indépendants de production, de consommation, de commerce, de prix au détail et de ventes des entreprises, puis examinent les valeurs aberrantes et les écarts significatifs entre les années, les circuits et les segments avant validation. Un second analyste examine les définitions des sources, les conversions d'unités, les réconciliations et les moteurs des prévisions, et l'équipe reprend contact avec les répondants concernés lorsque les définitions sont contradictoires ou qu'une donnée d'entrée significative reste peu claire. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements significatifs liés aux récoltes, aux prix, au commerce ou à la réglementation, et fait l'objet d'une rvision fraîche des sources et des calculs avant la livraison.
Taille du marché du café selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial du café mesure les dépenses annuelles en produits café torréfiés et en boissons café préparées dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. La production et le commerce de café vert, la consommation de café, les ventes par circuit, les prix au détail et en menu, et le mix produit fournissent des indicateurs pratiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | Valeur : 195,3 milliards USD (2027) / Volume : 11,2 millions de tonnes (2027) | |
| Producteur mondial de café A | 125,7 milliards USD (2025) | La mesure mondiale publiée au détail omet les ventes de service café hors domicile incluses dans ce marché. |
| Bureau de recherche mondial A | 147,42 milliards USD (2025) | La mesure publiée du café conditionné à domicile exclut les ventes de service en café incluses dans ce marché. |
Les analystes de Mordor Intelligence triangulent les totaux du marché par rapport aux signaux indépendants de production, de consommation, de commerce, de prix au détail et de ventes des entreprises, puis examinent les valeurs aberrantes et les écarts significatifs entre les années, les circuits et les segments avant validation.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du café et ses perspectives de croissance ?
La valeur est projetée à 195,3 milliards USD en 2027 et à 247,7 milliards USD d'ici 2032, avec un CAGR de 4,87 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de café ?
L'adoption du café de spécialité et du RTD soutient la demande, avec 19 % des consommateurs américains de café de la veille consommant du café RTD à l'automne 2025 contre 9 % en 2021.
Quel type de produit café domine en valeur des ventes ?
Le café moulu était en tête avec une part de 32,76 % en 2026, tandis que le café RTD est le segment à la croissance la plus rapide avec un CAGR projeté de 7,2 % de 2027 à 2032.
Quelles entreprises sont les principaux concurrents sur le marché du café ?
Les principaux acteurs comprennent Nestlé SA, Luigi Lavazza S.p.A., The Kraft Heinz Company, The J. M. Smucker Company et Starbucks Corporation.
Comment les coûts et la conformité affectent-ils les perspectives du marché du café ?
La volatilité des prix des grains et les travaux de traçabilité contraignent les fournisseurs. Pour les produits café couverts, les obligations EUDR débutent le 30 décembre 2026 pour les grands et moyens opérateurs et le 30 juin 2027 pour la plupart des micro et petits opérateurs.
Quelles régions dominent la valeur des ventes de café et les prévisions de croissance ?
L'Amérique du Nord détenait une part en valeur de 23,62 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 7,8 % de 2027 à 2032.