
Analyse du marché du thé par Mordor Intelligence
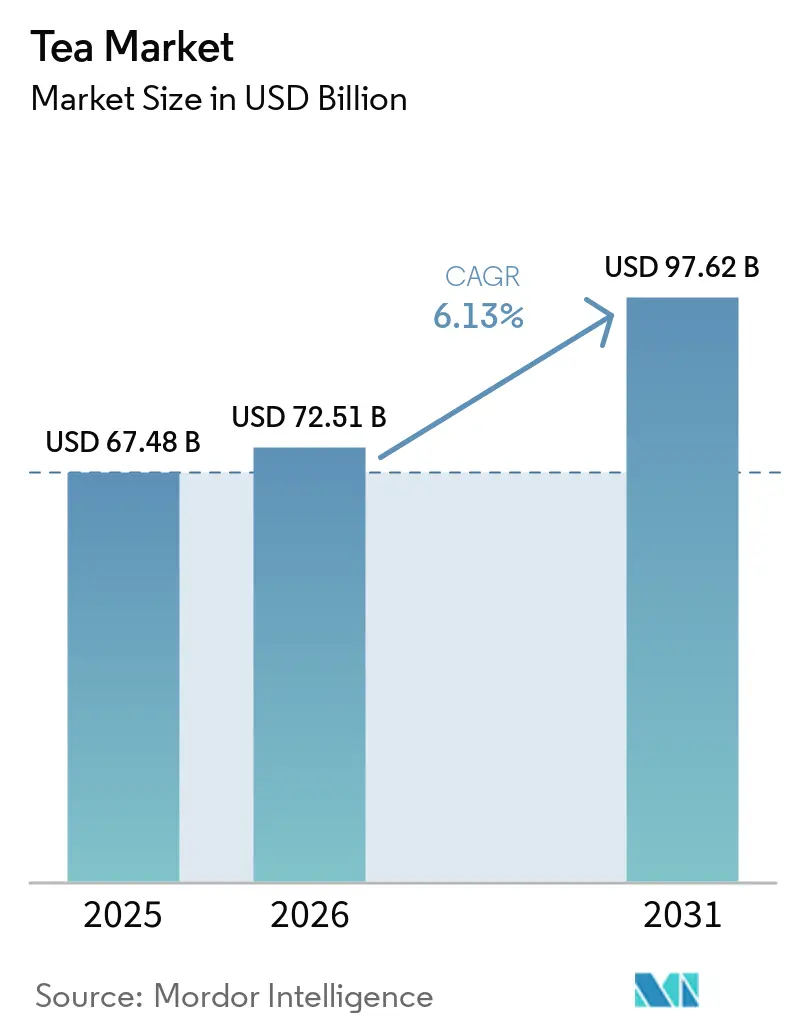
La taille du marché du thé était évaluée à 72,51 milliards USD en 2026 et devrait croître de 76,95 milliards USD en 2027 pour atteindre 102,4 milliards USD d'ici 2032, à un CAGR de 5,88 % durant la période de prévision (2027-2032).
Les infusions axées sur la santé et la modération de la caféine offrent aux fournisseurs de thé des moyens de se positionner sur les choix de boissons axés sur le bien-être et les moments de consommation en fin de journée. En Grande-Bretagne, le choix actif du thé Fairtrade et la conversion des gammes de distribution au détail relient la préférence éthique à une offre certifiée sur les rayons du quotidien. Les formats de thé infusé à froid au Japon ajoutent la préparation et l'emballage à la différenciation des produits, tandis que les mélanges flexibles et l'approvisionnement aident les fournisseurs à répondre à l'évolution des coûts des feuilles. Les droits de douane américains sur le thé à partir de 2025 ont ajouté une pression sur les coûts d'importation, parallèlement à l'offre kényane sensible aux précipitations et aux boissons concurrentes au Royaume-Uni. Le défi commercial consiste à remporter des occasions de consommation distinctes tout en conservant une flexibilité d'approvisionnement suffisante pour protéger les marges, car une boisson finie différenciée dépend toujours d'un coût de feuilles abordable.
Principaux enseignements du rapport
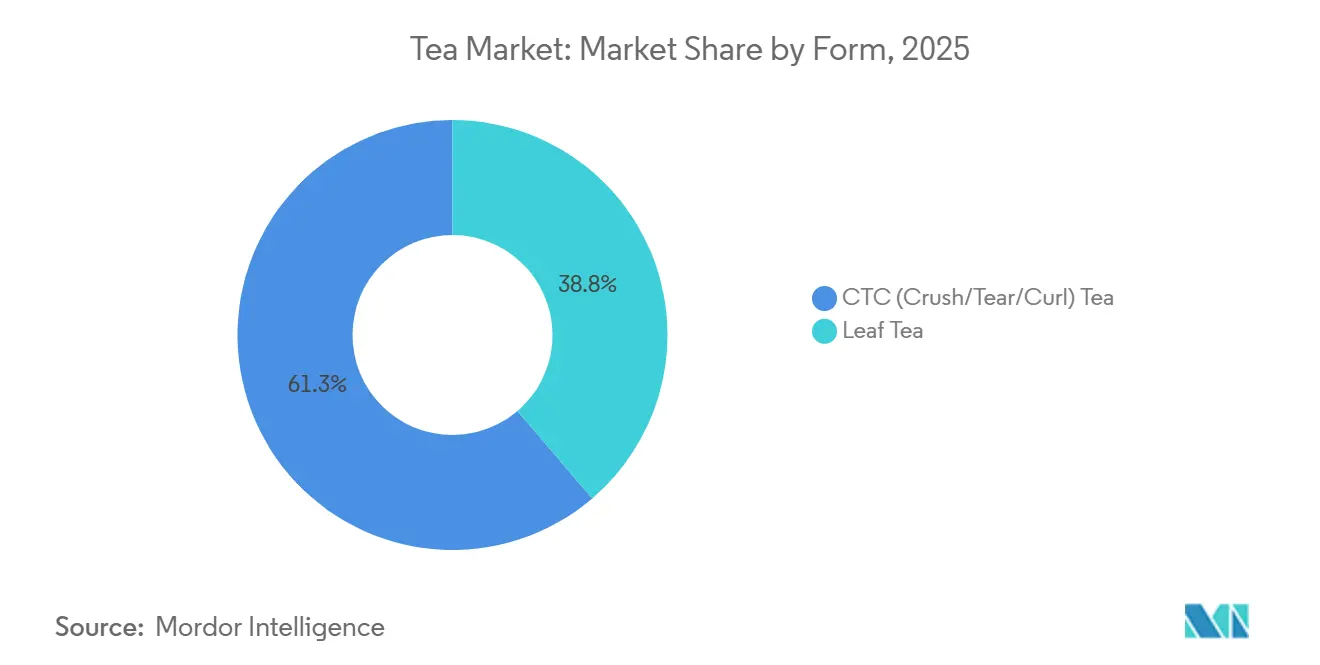
- Par forme, le thé CTC (broyage/déchirement/enroulage) a dominé avec une part de marché du thé de 61,13 % en 2026, tandis que le thé en feuilles devrait connaître la croissance la plus rapide avec un CAGR de 6,2 % durant 2027-2032.
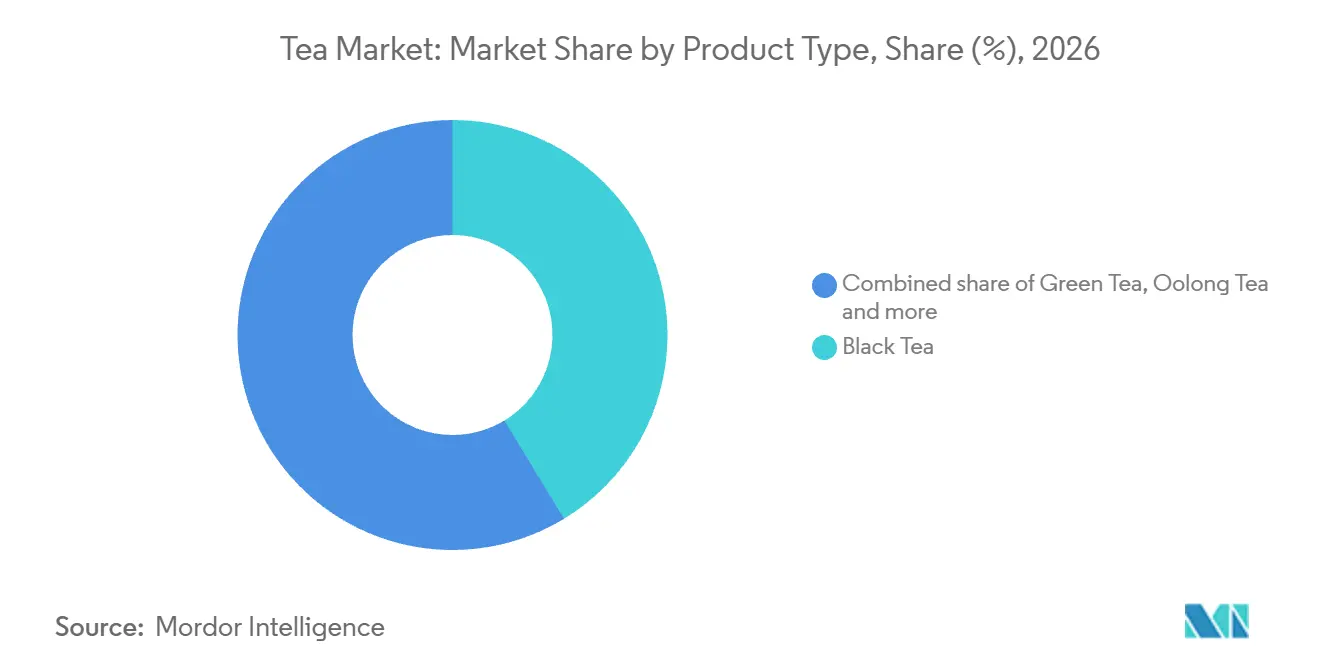
- Par types de produits, le thé noir représentait une part de 41,32 % de la taille du marché du thé en 2026, et les infusions de thé aux herbes et aux fruits devraient connaître la croissance la plus rapide avec un CAGR de 7,25 % durant 2027-2032.
- Le thé conventionnel a dominé la catégorie avec 92,19 % des dépenses en thé et infusions en 2026, tandis que le thé biologique devrait connaître la croissance la plus rapide avec un CAGR de 9,2 % durant 2027-2032.
- En matière d'aromatisation, le thé non aromatisé a dominé avec 75,45 % des dépenses en thé et infusions en 2026, tandis que le thé aromatisé devrait connaître la croissance la plus rapide avec un CAGR de 7 % durant 2027-2032.
- L'emballage en boîte a dominé avec 71,11 % des dépenses en thé et infusions en 2026, tandis que l'emballage en sachet devrait connaître la croissance la plus rapide avec un CAGR de 6,8 % durant 2027-2032.
- Le hors commerce a dominé les canaux de distribution avec 68,06 % des dépenses en thé et infusions en 2026, et le commerce devrait connaître la croissance la plus rapide avec un CAGR de 9,2 % durant 2027-2032.
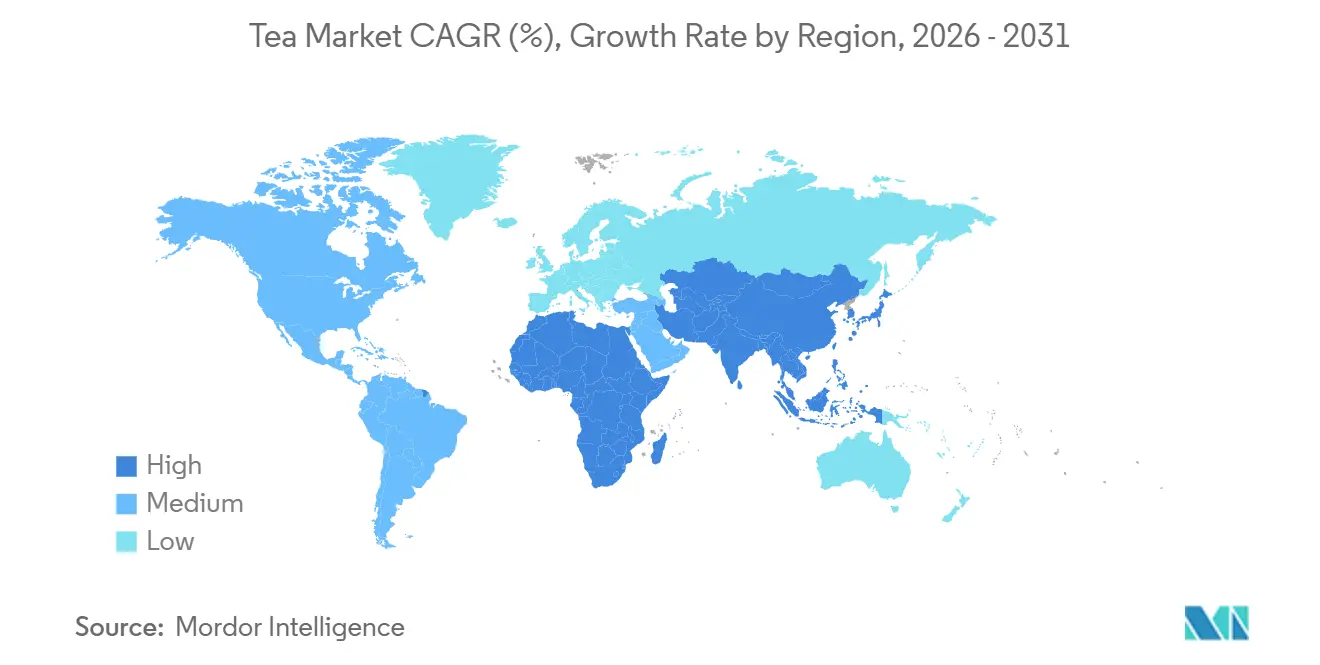
- Géographiquement, l'Asie-Pacifique a dominé avec 36,97 % des dépenses en thé et infusions en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 8,2 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La prise de conscience accrue en matière de santé stimule la demande de thés verts et de tisanes | +2.4% | Pays d'Europe | Moyen terme (2-4 ans) |
| La préférence des consommateurs pour des produits durables et d'approvisionnement éthique stimule la croissance du marché | +1.6% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Innovation en matière de saveurs, de mélanges et d'emballages | +1.8% | Régions consommatrices de thé au Japon | Moyen terme (2-4 ans) |
| La génération Z préfère de plus en plus les thés bien-être à faible teneur en caféine ou décaféinés. | +1.2% | Les États-Unis | Moyen terme (2-4 ans) |
| La demande de thé d'origine unique stimule la croissance du marché | +0.7% | Le Royaume-Uni | Moyen terme (2-4 ans) |
| Les habitudes de consommation du thé et leur importance culturelle | +1% | Guangzhou dans le Guangdong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La sensibilisation accrue à la santé stimule la demande de thés verts et de plantes
Pour les fournisseurs d'infusions à base de plantes, la demande axée sur la santé crée des opportunités de se différencier sur la formulation d'une boisson et l'occasion de consommation visée. Dans son évaluation 2026 des plantes médicinales pour la santé des femmes, le CBI a décrit le marché européen des infusions à base de plantes fonctionnelles comme vaste et en croissance, soutenu par une prise de conscience croissante en matière de santé.[1] Les femmes à la recherche de boissons faibles en calories et en caféine, aux bénéfices potentiels pour le bien-être, constituaient un groupe cible important dans cette évaluation. Un article de 2025 sur le rapport allemand sur le thé indiquait que les variétés de thé vert, dont le matcha, attiraient les consommateurs soucieux de leur santé en Allemagne. Une formulation répondant à la fois aux préférences en matière de caféine et de calories peut convenir aux occasions où une boisson stimulante ou sucrée serait moins appropriée.
La préférence des consommateurs pour des produits durables et d'approvisionnement éthique stimule la croissance du marché
L'approvisionnement éthique devient commercialement significatif lorsque la certification atteint les gammes de thé de la grande distribution plutôt que de dépendre entièrement d'achats spécialisés. Le volume des ventes de thé équitable au Royaume-Uni a augmenté de 35 % en 2025 par rapport à 2024.[2] L'enquête d'octobre 2025 de Kantar a révélé que 41 % des adultes âgés de 16 ans et plus en Grande-Bretagne déclaraient choisir activement le thé équitable. La conversion par Sainsbury's de l'ensemble de sa gamme de thé noir sous marque propre au commerce équitable en 2025 a été un contributeur majeur à l'augmentation des volumes. Cette conversion illustre comment la décision d'approvisionnement d'un distributeur peut intégrer une offre certifiée dans la consommation courante des ménages, donnant aux producteurs participants accès à un canal de vente établi. Obtenir une place dans les gammes de distribution certifiées constitue donc l'opportunité commerciale pour les fournisseurs, les références éthiques devenant alors partie intégrante du produit standard plutôt qu'une occasion d'achat distincte.
Innovation en matière de saveurs, de mélanges et d'emballages
Combiner le développement des saveurs avec un format d'infusion différent peut donner aux fournisseurs de thé une proposition de produit plus distincte. En mars 2025, ITO EN a annoncé la première utilisation au Japon du filtre Pure Filter, un filtre biodégradable d'origine végétale développé avec Oji Holdings et Nissei, pour ses nouveaux sachets de thé infusé à froid. La série de 4 variétés combinait différents thés avec des saveurs fruitées et était prévue pour la vente au Japon à partir du 17 mars 2025. Ce partenariat intègre une partie du développement du produit dans le filtre lui-même, étendant les décisions de conception de la marque au-delà de son mélange de thé. Ses développeurs de matériaux façonnent donc l'attrait visuel de la boisson, car la transparence du filtre dans l'eau fait partie de l'attrait déclaré de la série.
La génération Z préfère de plus en plus les thés bien-être à faible teneur en caféine ou décaféinés.
La modération de la caféine offre aux fournisseurs de thé un moyen de se positionner sur les occasions de consommation en fin de journée. En avril 2025, Melissa Mackay, cadre dirigeante de Westrock Coffee, a déclaré que les jeunes consommateurs buvaient du thé plutôt que du café en fin de journée pour réduire leur consommation de caféine. Twinings a positionné sa boisson instantanée aux herbes sans caféine Refreshers particulièrement pour la génération Z et les Millennials lorsqu'elle a annoncé sa distribution aux États-Unis à partir d'août 2025. Une option sans caféine peut rendre la proposition de thé adaptée à une occasion définie par une moindre stimulation, étendant son usage au-delà des choix plus caféinés du consommateur. La cible concurrentielle pertinente est l'occasion café en fin de journée, où le thé peut remplacer une tasse de café lorsque les consommateurs cherchent à modérer leur consommation de caféine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence intense du café et des autres boissons | -1% | Le Royaume-Uni | Moyen terme (2-4 ans) |
| Changement climatique et risques agricoles | -1.1% | Régions productrices de thé au Kenya | Court terme (≤ 2 ans) |
| Évolution des consommateurs vers les boissons instantanées et fonctionnelles | -0.4% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Les défis réglementaires et les barrières à l'importation/exportation entravent le bon fonctionnement des chaînes d'approvisionnement | -0.3% | Inde et destinations de l'Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense du café et des autres boissons
Les boissons alternatives rendent plus difficile la conquête d'occasions de consommation de thé supplémentaires, car le consommateur peut satisfaire le même besoin général de rafraîchissement ailleurs. Au printemps 2025, CREED Foodservice a identifié la concurrence des boissons alternatives et l'évolution des préférences comme des pressions pesant sur les vendeurs de thé au Royaume-Uni. Cela freine l'expansion car un produit familier ne garantit pas automatiquement le prochain choix de boisson. Le même rapport prévoyait une baisse de 8 % des ventes de thé en volume au Royaume-Uni entre 2023 et 2028. Chaque nouvelle saveur ou format doit donner aux acheteurs une raison de choisir le thé plutôt que la boisson concurrente, faisant de l'effort de différenciation supplémentaire un coût pour gagner des portions additionnelles.
Changement climatique et risques agricoles
La volatilité des précipitations peut limiter l'offre physique disponible pour les transformateurs de thé même lorsque la demande des consommateurs est favorable. Les données du Tea Board of Kenya rapportées par la Kenya Broadcasting Corporation ont établi la production à 550,4 millions de kilogrammes en 2025, contre 598,5 millions de kilogrammes en 2024. La baisse a été attribuée à des précipitations erratiques et mal réparties. Pour les transformateurs s'approvisionnant en thé kényan, une récolte plus faible réduit le volume disponible pour soutenir leurs mélanges existants et les commandes supplémentaires. Avec une production kényane en baisse de 8 % en 2025, les transformateurs dépendant de cette feuille font face à un choix entre sécuriser un approvisionnement de remplacement et accepter un débit plus faible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
échelle de production et commerce de spécialitéLe thé CTC (broyage/déchirement/enroulage) représentait une part de 61,13 % de la taille du marché du thé en 2026. Le Tea Board India a enregistré 1,23 milliard de kilogrammes de production de thé CTC en Inde en 2025. Le même tableau de 2025 indiquait que la production de thé CTC du nord de l'Inde s'élevait à 1,04 milliard de kilogrammes et celle du sud de l'Inde à 188,7 millions de kilogrammes. Le segment le plus important par forme dispose ainsi d'une base de production indienne combinant des volumes élevés et une forte concentration régionale. Le choix d'expansion immédiat pour un fournisseur de thé CTC est de savoir s'il convient d'accroître la base de production dominante du nord ou la base bien plus modeste du sud.
Le thé en feuilles devrait être le segment à la croissance la plus rapide par forme, avec un CAGR de 6,2 % durant la période 2027-2032. Le Kenya a tenu sa première vente aux enchères de thé orthodoxe à Mombasa le 24 septembre 2025, avec 2 925 colis pesant 91 798 kilogrammes mis aux enchères. La transformation orthodoxe produit des feuilles entières et non brisées adaptées aux thés de spécialité noirs, verts et oolong. Cela offre aux fournisseurs de thé en feuilles une base pour un positionnement haut de gamme, tandis que la vente aux enchères ajoute une voie commerciale organisée pour ces lots. Le premier lot s'est vendu à 3,72 USD par kilogramme, fournissant aux transformateurs envisageant le thé en feuilles orthodoxe un signal de prix visible de la part des acheteurs aux enchères.



Par type de produit :
thé noir et habitudes d'infusion plus largesLe thé noir représentait une part de marché du thé de 41,32 % en 2026. Chez Bama Tea Co., les ventes de thé noir ont contribué à hauteur de 20,3 % du chiffre d'affaires de l'entreprise en 2025, contre 19,4 % en 2024. L'augmentation de sa part dans le chiffre d'affaires signifie que les ventes de thé noir ont progressé plus rapidement que le chiffre d'affaires total de l'entreprise. Le développement de produits axé sur cette gamme principale s'appuierait sur une catégorie contribuant déjà plus fortement aux ventes de Bama.
Les infusions aux herbes et aux fruits sont prévues comme le segment à la croissance la plus rapide par type de produit, avec un CAGR de 7,25 % durant la période 2027-2032. Une enquête de 2025 de la UK Tea & Infusions Association a révélé qu'environ 3 consommateurs britanniques sur 10 intégraient ces infusions dans leurs routines quotidiennes aux côtés du thé noir ou du thé vert. Le thé vert joue également un rôle de spécialité en Allemagne, où l'association professionnelle a associé le matcha à l'intérêt des jeunes consommateurs pour d'autres spécialités de thé vert et de thé noir en 2025. Les infusions qui côtoient le thé noir ou le thé vert dans l'enquête britannique élargissent le répertoire quotidien plutôt qu'elles ne remplacent la tasse habituelle ; la croissance dépend donc de la conquête d'occasions de consommation supplémentaires.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par catégorie :
échelle conventionnelle et développement de la gamme biologiqueLe thé conventionnel représentait 92,19 % des dépenses totales en thé et infusions en 2026, ce qui en fait le segment le plus important par catégorie. Les acheteurs du quotidien à la recherche d'une tasse familière à un prix accessible confèrent aux mélanges grand public un rôle étendu au sein de cette catégorie. Répondre à cette demande d'utilisation répétée favorise des séries de production importantes construites autour de mélanges cohérents, de sorte que les fournisseurs doivent équilibrer la sélection des feuilles avec le coût de la boisson finie.
Le thé biologique devrait être le segment à la croissance la plus rapide par catégorie, avec un CAGR de 9,2 % durant 2027-2032. Les ventes au détail de thé biologique aux États-Unis s'élevaient à 1,41 milliard USD en 2025, en hausse de 9,2 % d'une année sur l'autre, selon l'Organic Trade Association. L'association a également identifié une demande pour des options caféinées et non caféinées. Une marque biologique peut conserver une identité certifiée unique pour des produits répondant à différentes préférences en matière de caféine, puisque l'association fait état d'une demande pour les deux options.
Par aromatisation :
cohérence des mélanges et variété des formulationsLe thé non aromatisé représentait 75,45 % des dépenses totales en thé et infusions en 2026, ce qui en fait le segment le plus important par aromatisation. Pour les producteurs, un produit défini par le goût propre du thé fait du mélange et de la spécification des feuilles les principaux outils de différenciation. Les modifications de cette base peuvent donc altérer le caractère du thé qu'un consommateur habituel reconnaît.
Le thé aromatisé devrait être le segment à la croissance la plus rapide par aromatisation, avec un CAGR de 7 % durant 2027-2032. Coca-Cola Europacific Partners a rapporté que des variétés telles que la saveur thé vert et fruit de la passion prête à boire de Fuze Tea, l'une de ses plus à forte croissance en Espagne, tiraient 50 % de leur volume des ménages de moins de 49 ans. Pour un développeur de mélanges, l'ajout d'arômes crée un moyen de distinguer des produits construits autour d'une base de thé sous-jacente similaire. Le profil des ménages de moins de 49 ans donne aux équipes de formulation un public défini à cibler.
Par type d'emballage :
échelle des boîtes et formats de rechargeL'emballage en boîte représentait 71,11 % des dépenses totales en thé et infusions en 2026, ce qui en fait le segment le plus important par type d'emballage. Bigelow Tea déclare une production annuelle de plus de 2,2 milliards de sachets de thé dans 3 installations aux États-Unis. Cela relie l'emballage extérieur en carton à un important flux de production de thé en portions, car les sachets en papier non thermosoudé qui représentent environ 90 % des sachets de thé vendus par Bigelow sont le type utilisé dans les boîtes.
L'emballage en sachet devrait être le segment à la croissance la plus rapide par type d'emballage, avec un CAGR de 6,8 % durant 2027-2032. Angela Pryce a lancé la gamme de thé en vrac d'Albion Tea au Royaume-Uni en 2025, avec des ventes directes aux consommateurs dans des boîtes en fer-blanc et des sachets de recharge. L'association d'un contenant de conservation avec un format de recharge donne à la marque des options distinctes pour un premier achat et le réapprovisionnement ultérieur en thé. Les achats répétés chez Albion n'ont pas besoin d'inclure le matériau et le volume d'une autre boîte en fer-blanc.
Par canal de distribution :
commerce en ligne et accès à la restaurationLe hors commerce représentait 68,06 % des dépenses totales en thé et infusions en 2026, ce qui en fait le segment le plus important par canal de distribution. Tata Consumer Products a déclaré une part de marché de 38 % pour son activité Thé en Inde dans le commerce en ligne, y compris le commerce rapide, au cours de l'exercice 2025-26. Le commerce en ligne offre au thé conditionné une autre voie vers le consommateur, et la position déclarée de l'entreprise illustre la présence substantielle d'une marque établie dans ce canal. La disponibilité en ligne d'un nouvel entrant serait toujours en concurrence avec la position établie de Tata dans ce canal, rendant la différenciation des produits pertinente même au sein des services de commerce rapide.
Le commerce devrait être le segment à la croissance la plus rapide par canal de distribution, avec un CAGR de 9,2 % durant 2027-2032. En mai 2026, Coca-Cola et McDonald's ont convenu de faire de Fuze Tea la marque de thé prêt à boire dans plus de 660 établissements McDonald's en Espagne. Un accord avec une chaîne de restauration peut placer une proposition de thé dans de nombreux points de vente aux consommateurs via une seule relation commerciale. Cette voie donne au fournisseur de thé accès aux occasions de consommation où le menu du restaurant détermine le choix disponible. Les accords de chaîne concentrent la décision d'accès dans une seule relation, créant à la fois un avantage de distribution et une dépendance vis-à-vis de l'acheteur du restaurant.
Analyse géographique
Marché du Thé en Asie-Pacifique
L'Asie-Pacifique représentait une part de 36,97 % de la taille du marché du thé en 2026, ce qui en fait la plus grande zone géographique. La Chine a enregistré 2,38 millions de tonnes métriques de ventes intérieures de thé traditionnel en 2025, selon la China Tea Marketing Association. Chagee a déclaré 7 108 maisons de thé dans 32 des 34 divisions provinciales de Chine au 31 décembre 2025, au sein d'un réseau plus large de points de vente franchisés et détenus en propre. La forte demande intérieure et un accès étendu aux portions préparées placent l'accès aux consommateurs aux côtés de l'offre en feuilles dans les décisions de positionnement des produits et de voies d'accès aux acheteurs.
Marché du Thé au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient être la zone géographique à la croissance la plus rapide, avec un CAGR de 8,2 % durant 2027-2032. The Chaii Republic, un concept de café Thrive Hospitality, a ouvert un point de vente à Nairobi, au Kenya, en juillet 2025, servant du chai kulhad épicé et du matcha au lait d'avoine aux côtés du café. Cette ouverture ajoute un lieu de consommation de thé orienté vers le consommateur où la préparation et le format de service font partie de la valeur commerciale du produit. La production de thé au Rwanda a également augmenté de 8 % en 2025, selon le Conseil national de développement des exportations agricoles. Ces développements créent différentes opportunités commerciales, une récolte plus importante soutenant les opportunités de transformation et un café capturant directement la valeur du thé en portion préparée auprès des consommateurs.
En Amérique du Nord, International Tea Importers, basée en Californie, a déclaré en 2025 que les droits de douane avaient contribué à forcer sa fermeture après 35 ans d'activité, aggravant une tension financière existante liée au changement climatique et à la COVID-19. Son directeur général a décrit un sur-endettement lié au financement des stocks et aux droits de douane, faisant peser la charge sur le fonds de roulement de l'entreprise. En Europe, la consommation annuelle par habitant en Allemagne en 2025 de 39,2 litres d'infusions aux herbes et aux fruits et de 26,9 litres de thé noir et vert soutient des assortiments axés sur les infusions. En Amérique du Sud, l'enquête Cadem 2025 au Chili a révélé que 76 % des répondants appréciaient le repas familial quotidien et que 31 % citaient le thé avec du pain et de l'avocat parmi les aliments associés. Cela place le thé au Chili dans le cadre d'un repas familial partagé.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
Cette comparaison couvre certaines juridictions du point de vue des fournisseurs développant des gammes de thé conditionné et d'infusions aux herbes pour la grande distribution. L'identité des ingrédients, la dénomination des produits, la conformité aux résidus et la vérification des importations peuvent affecter différentes parties d'une même gamme. Une formulation offrant une variété commerciale peut par conséquent nécessiter une dénomination légale différente du produit ou une procédure d'entrée différente selon les pays. Des exigences claires soutiennent la planification, tandis que les obligations de qualification des fournisseurs et de dédouanement ajoutent du travail avant que les produits n'atteignent les acheteurs.
Tableau réglementaire
| Facteur de décision | États-Unis | Argentine | Allemagne | Inde | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration (FDA) | Secrétariat à la gestion de la santé pour les normes ; Secrétariat à l'agriculture, à l'élevage et à la pêche via le SENASA pour le contrôle des autres denrées alimentaires ; autorités sanitaires provinciales et de la Ville de Buenos Aires | Autorités de contrôle alimentaire des États et des collectivités locales | Autorité de sécurité et de normes alimentaires de l'Inde (FSSAI), avec surveillance au niveau des États et des régions | Autorité saoudienne de l'alimentation et du médicament (SFDA) |
| Instruments clés ou orientation | Programme de vérification des fournisseurs étrangers (FSVP) en vertu du 21 CFR 1.502, avec les exceptions et exigences modifiées applicables | Dispositions d'étiquetage de l'article 1188 bis du Code alimentaire argentin (CAA) ; tableau des herbes autorisées de l'article 1192 | Règlement UE 2026/742 sur les résidus de nicotine dans le thé | Directive de dénomination du thé du 24 décembre 2025 | Guide de dédouanement alimentaire d'août 2026 et normes de thé référencées |
| Effet commercial | Les importateurs élaborent, maintiennent et appliquent le programme de vérification des fournisseurs étrangers applicable, sous réserve d'exceptions ou d'obligations modifiées | Pour les ajouts d'herbes ou d'aliments spécifiés au thé, nommer la variété de thé et les ingrédients ajoutés par ordre décroissant de proportion ; les feuilles d'olivier sont autorisées pour les infusions | Limite temporaire de nicotine dans le thé de 0,5 mg/kg jusqu'au 22 février 2030 ; l'examen tient compte des informations soumises avant cette date ou de leur absence | Les produits non dérivés du Camellia sinensis ne doivent pas être dénommés thé | Le thé importé est soumis aux procédures de dédouanement alimentaire de la SFDA |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Assouplissement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Le régime de vérification de la FDA et la frontière d'identité fixe du thé en Inde soutiennent des évaluations moyennes et des jugements de continuité, car l'entrée dépend des contrôles des fournisseurs et d'une dénomination légale des produits. La prolongation par la Commission européenne de la limite temporaire de nicotine dans le thé à 0,5 mg/kg jusqu'au 22 février 2030 soutient l'évaluation moyenne de l'Allemagne et une perspective de continuité.[3] L'évaluation élevée de l'Argentine reflète des règles explicites d'étiquetage du thé et des infusions à base de plantes, tandis que l'ajout de feuilles d'olivier entré en vigueur le 2 décembre 2025 a élargi le tableau des herbes autorisées. L'évaluation moyenne de l'Arabie saoudite et sa perspective de continuité reposent sur son cadre d'autorisation d'août 2026, qui place le thé importé dans les procédures de contrôle alimentaire de la SFDA.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les cultivateurs, les mélangeurs, les conditionneurs et les distributeurs captent les revenus au fur et à mesure que le thé progresse vers ses canaux de vente. La résilience commerciale dépend de la coordination de ces étapes, car une production supplémentaire de feuilles ne crée une opportunité de vente que lorsque la transformation et la distribution peuvent servir les acheteurs. Tata Consumer Products a investi dans l'infrastructure de distribution primaire et secondaire de son portefeuille de commerce général au cours de l'exercice 2025-26. Son accent sur l'efficacité des circuits, la couverture des points de vente et la fréquence de service sur les marchés urbains et ruraux rend la capacité de distribution pertinente aux côtés de la capacité d'usine.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Culture et transformation primaire | Cultivateurs de thé et transformateurs primaires tels que McLeod Russel India Limited et Dilmah | Ventes de thé transformé | Adéquation de l'offre de récolte avec le débit de transformation | Aligner l'approvisionnement en feuilles avec la capacité d'usine disponible |
| Mélange et conditionnement | Mélangeurs de thé tels que McLeod Russel India Limited ; entreprises d'emballage telles que Dilmah | Ventes de thé mélangé et conditionné | Coordination de la préparation des mélanges avec la production de conditionnement | Qualifier les intrants de mélange et planifier conjointement les séries de conditionnement |
| Distribution vers les canaux de vente | Entreprises de thé avec des réseaux de distribution tels que Dilmah ; distributeurs de marques diversifiées tels que Tata Consumer Products Ltd. | Ventes de thé aux acheteurs des canaux | Maintien de la couverture des points de vente et de la fréquence de service | Renforcer l'infrastructure des circuits et coordonner le réapprovisionnement |
| Source: Mordor Intelligence | ||||
La propriété par Dilmah de plusieurs jardins de thé, usines et installations d'impression et d'emballage illustre une participation à plusieurs étapes. Les installations de mélange de McLeod Russel India Limited à Amingaon et à Dubaï étendent également ses activités au-delà de la production des domaines. Les deux entreprises peuvent capter de la valeur au-delà de la production de feuilles, Dilmah grâce à ses usines et installations d'emballage et McLeod Russel grâce à ses sites de mélange, tout en assumant la responsabilité de la coordination de ces opérations supplémentaires.
Paysage concurrentiel
Concentration du Marché
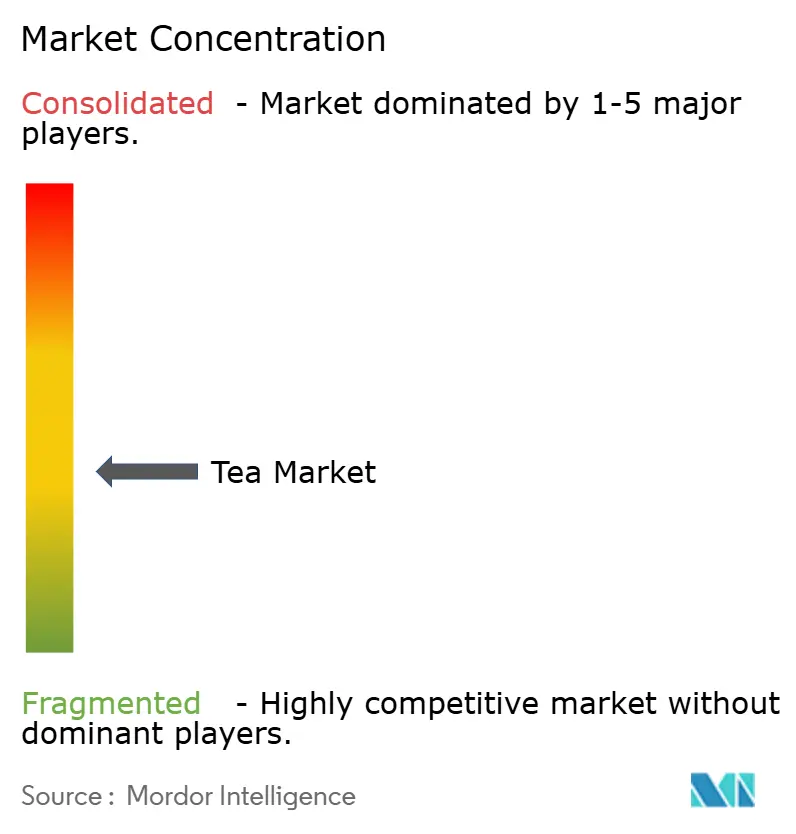
La concurrence est répartie entre des groupes de boissons diversifiés et des portefeuilles de marques axés sur le thé, conférant au secteur une structure modérément fragmentée. Les principaux acteurs comprennent PepsiCo, Inc., Tata Consumer Products Ltd., Associated British Foods PLC (ABF), ITO EN, Ltd. et Unilever plc. Les activités de PepsiCo ont fabriqué, commercialisé, distribué et vendu le thé prêt à boire Lipton via une coentreprise avec Unilever en 2025. L'activité Thé de Tata Consumer Products a progressé de 3 % en volume au cours de l'exercice 2025-26, tandis que le segment Épicerie d'ABF comprend Twinings. Les ventes de thé aux herbes et de thé vert de Twinings ont respectivement augmenté de 9 % et 8 % au cours des 52 semaines terminées le 13 septembre 2025, témoignant de la croissance des thés bien-être au sein d'un groupe diversifié.
La stratégie des entreprises doit également concilier les variations du coût du thé brut avec la proposition de prix offerte aux consommateurs, reliant les choix d'approvisionnement à la façon dont un thé fini est en concurrence. Durant la période de prix élevés du thé au cours de l'exercice 2025-26, l'activité Thé en Inde de Tata Consumer Products a optimisé ses mélanges, élargi sa base de fournisseurs et déployé des outils de prévision avancés pour protéger ses marges. Lorsque les prix du thé se sont modérés au cours du second semestre de l'exercice 2025-26, l'entreprise a répercuté les bénéfices sur les consommateurs. En mai 2026, le conseil d'administration de Tata a approuvé une proposition d'installation de thé instantané en Inde, avec 2 000 tonnes métriques de capacité supplémentaire prévues sur environ 2 ans, citant une demande croissante et une capacité existante saturée.
L'orientation concurrentielle se manifeste dans les résultats opérationnels des acteurs établis et dans la proportion de leur approvisionnement qu'ils peuvent documenter comme certifié. L'activité Feuilles de Thé et Boissons d'ITO EN a enregistré une croissance de 2,7 % des ventes nettes d'une année sur l'autre et une croissance de 23,5 % du résultat opérationnel pour les 3 mois terminés le 31 juillet 2026. Tata Consumer Products a déclaré une certification trustea pour 63 % de ses achats de thé au cours de l'exercice 2025-26. Un fournisseur se positionnant sur les références d'approvisionnement devrait distinguer sa couverture ou ses contrôles de ceux d'un acteur établi documentant déjà des achats certifiés.
Leaders du secteur du thé
-
PepsiCo, Inc.
-
Tata Consumer Products Ltd.
-
Associated British Foods PLC
-
ITO EN, Ltd.
-
Unilever plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Thé Entreprises couvertes dans ce rapport
- PepsiCo, Inc.
- Tata Consumer Products Ltd.
- Associated British Foods PLC
- ITO EN, Ltd.
- The Hain Celestial Group, Inc.
- Taiwan Tea Corporation
- R.C. Bigelow, Inc.
- Dilmah Ceylon Tea Company PLC
- DAVIDsTEA Inc.
- Harney & Sons Fine Teas
- Apeejay Surrendra Group
- Rishi Tea & Botanicals
- Lupicia Co., Ltd.
- Kirin Holdings Co., Ltd.
- Ten Ren Tea Co.
- Unilever plc
- JAB Holding Company
- McLeod Russel India Limited
- Teekanne GmbH & Co. KG
- Numi Organic Tea
- The Republic of Tea
- Bettys & Taylors of Harrogate Ltd.
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les stratégies de vente de thé pour les restaurants à service limité aux États-Unis et les opérateurs de restauration commerciale français. Dans l'enquête 2026 de la National Restaurant Association, 31 % des opérateurs à service limité aux États-Unis ont identifié le thé comme une catégorie de croissance pour les boissons. Dans la restauration commerciale française, hors distributeurs automatiques d'entreprises et d'universités, les visites incluant la consommation de thé ont augmenté de 8 % d'une année sur l'autre dans le panel Kantar de 2025. Ensemble, ces signaux favorisent une offre de thé ciblée capable de transformer l'intérêt des opérateurs et les visites des consommateurs en commandes de boissons récurrentes.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Développer des programmes de thé ciblés pour les restaurants aux États-Unis | Les opérateurs ont identifié le thé comme une catégorie de croissance en 2026 | Opérateurs de restaurants à service limité aux États-Unis | Tester un menu de thé compact avant d'élargir la gamme | Assurer une préparation cohérente dans tous les points de vente | Marques de thé et fournisseurs de thé pour la restauration |
| Augmenter les occasions de consommation de thé hors domicile répétées en France | Les consommateurs existants ont enregistré en moyenne 5,2 de ces occasions annuellement dans le panel 2025 | Opérateurs français servant des consommateurs de thé hors domicile établis | Construire une offre de base fiable autour des commandes répétées | Rareté des occasions de consommation de thé hors domicile | Mélangeurs de thé et fournisseurs de boissons pour la restauration |
| Recruter des primo-consommateurs de thé hors domicile en France | La consommation de thé hors domicile a atteint 14,4 % des personnes en France dans le panel 2025 | Opérateurs de restauration français cherchant à attirer de nouveaux clients thé | Proposer une petite sélection d'introduction avec des descriptions claires des boissons | Convertir l'essai en consommation répétée | Marques de thé conditionné et distributeurs pour la restauration |
| Source: Mordor Intelligence | |||||
L'ouverture la plus prometteuse est de fournir des programmes de thé reproductibles aux opérateurs de restauration ayant un objectif défini de croissance des boissons. Les fournisseurs aux États-Unis peuvent s'appuyer sur l'intérêt des opérateurs, tandis que l'opportunité française appelle à des occasions plus fréquentes parmi les consommateurs qui boivent déjà du thé hors domicile. Un programme américain doit donc résoudre la question de la préparation dans tous les points de vente, tandis que les fournisseurs français font face à un défi de fréquence, faisant de la reproductibilité opérationnelle et d'une raison de recommander des exigences distinctes pour l'offre.
Développements industriels récents dans Marché du Thé
- Octobre 2026 : The Coca-Cola Company a lancé un déploiement national aux États-Unis du thé sucré prêt à boire Gold Peak Zero Sugar reformulé avec un emballage actualisé le 16 octobre 2026.
- Mai 2026 : Coca-Cola et McDonald's Espagne ont commencé à proposer Fuze Tea comme marque de thé prêt à boire dans plus de 660 établissements McDonald's à partir de début mai.
- Mai 2026 : Tata Consumer Products a approuvé une proposition pour une nouvelle installation de thé instantané en Inde, avec une capacité supplémentaire prévue de 2 000 tonnes métriques sur environ 2 ans.
Marché du Thé Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial du thé mesure les dépenses annuelles des utilisateurs finaux en thé et en infusions à base de plantes ou de fruits vendus sous forme conditionnée ou préparés pour la consommation. Il couvre les achats mondiaux de produits infusés chauds ou froids, avec des ventes classées par forme de produit, type, catégorie, saveur, emballage, canal de distribution et destination du consommateur.
Exclusions du périmètre : le café et le cacao, les accessoires pour le thé et le matériel d'infusion, les feuilles de thé frais non transformées vendues aux transformateurs, ainsi que les extraits de thé ou les intrants aromatisants vendus séparément sont exclus.
Aperçu de la segmentation
- Par forme
- Thé en feuilles
- Thé CTC (Écrasage/Déchirement/Enroulement)
- Par type de produit
- Thé noir
- Thé vert
- Thé oolong
- Infusions de plantes et de fruits
- Autres types de produits
- Par catégorie
- Thé conventionnel
- Thé biologique
- Par aromatisation
- Non aromatisé
- Aromatisé
- Par type d'emballage
- Boîte
- Sachet
- Sachet souple
- Sachets individuels
- Autre type d'emballage
- Par canal de distribution
- Hors commerce
- Supermarchés/Hypermarchés
- Épiceries/Commerces de proximité
- Magasins de vente en ligne
- Autres canaux de distribution
- Commerce en établissement
- Hors commerce
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Colombie
- Chili
- Pérou
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que le profil de la filière thé de la FAO et la collecte annuelle de données sur le thé de FAOSTAT fournissent un contexte sur la production, le commerce, la consommation, la transformation et les prix. Le rapport annuel du Tea Board India et les tableaux mondiaux de l'offre et de la demande, s'appuyant sur les statistiques du Comité international du thé, peuvent éclairer la production, les exportations, la consommation apparente, les prix aux enchères et les tendances régionales, tout en aidant les analystes à confronter l'orientation du marché et la géographie aux ventes aux utilisateurs finaux.
Les rapports annuels des entreprises, les documents réglementaires, les présentations aux investisseurs et la presse économique réputée peuvent compléter les indicateurs de marché avec des informations sur les produits, les canaux, l'approvisionnement et les prix, et aider à clarifier les mouvements inhabituels. Les sources citées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des producteurs et transformateurs de thé, des producteurs de thé et d'infusions sous marque, des importateurs, des distributeurs et des acheteurs de la restauration collective, avec des répondants en mesure de discuter des prix, de la gamme de produits et des ventes par canal. Leurs contributions permettraient de vérifier les estimations secondaires, de tester les hypothèses sur les ventes conditionnées par rapport aux ventes préparées, et de clarifier la manière dont les données régionales et sectorielles s'inscrivent dans le périmètre du marché. En cas de conflits entre les données ou d'absence d'un point de données, les analystes documenteraient la source et la période, chercheraient des éclaircissements auprès des répondants concernés et triangulariseraient avec des indicateurs indépendants de production, de commerce, d'entreprise et de distribution.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 18 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 30 % |
| Acteurs plus modestes : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses mondiales annuelles des utilisateurs finaux en thé et en infusions selon une approche descendante, en utilisant le total de marché accepté comme référence et en répartissant la valeur entre la forme, le type de produit, la catégorie, la saveur, l'emballage, le canal et la géographie de destination à partir des parts déclarées par les sources, des informations communiquées par les entreprises et des tendances commerciales ou de consommation. La production et la consommation apparente, les volumes d'exportation et d'importation, les prix aux enchères du thé, les mouvements de prix à la consommation et de mix, ainsi que l'activité des canaux conditionnés par rapport aux canaux préparés servent d'indicateurs : l'offre et le commerce aident à expliquer la disponibilité et la demande de destination, les prix informent la valeur par unité, et les données sur les produits et les canaux soutiennent le mix. Une régression multivariée relie ces indicateurs de demande, de prix et de canal à la valeur historique lorsque des observations comparables existent, tandis que l'analyse de scénarios intègre des trajectoires alternatives pour l'offre sensible aux conditions météorologiques, les prix des intrants et les évolutions des consommateurs dans les prévisions 2027-2032. Les parts de segments sont construites à partir des ventes déclarées ou des répartitions de consommation et vérifiées par rapport aux informations sur les produits et les canaux des entreprises, tandis que des vérifications ascendantes sélectives comparent les prix de vente moyens échantillonnés multipliés par les volumes de ventes pertinents ou les agrégations de fournisseurs et de canaux avec le total mondial. Les analystes examinent les écarts dans ces vérifications, réconcilient les unités et les périodes incompatibles, et conservent des fourchettes ou signalent une donnée pour clarification lorsque la couverture des sources ne peut être alignée. Les répondants primaires examineraient la direction et la signification commerciale des prévisions des variables clés et signaleraient les hypothèses non étayées pour vérification.
Cycle de validation des données et de mise à jour
Les analystes triangulent les estimations de marché par rapport à des signaux indépendants de production, de commerce, de prix, d'entreprise et de canal, puis vérifient les totaux, les parts de segments, les unités, les périodes et les agrégations régionales pour détecter les anomalies et les écarts significatifs. Un second analyste examine la traçabilité des sources et la logique du modèle, et les valeurs aberrantes non résolues sont renvoyées à la source ou au répondant d'origine pour clarification avant validation finale. L'ensemble de données est actualisé annuellement, réévalué entre les cycles après des événements significatifs liés à l'offre, aux prix, à la réglementation ou aux canaux, et fait l'objet d'une nouvelle revue des sources et des calculs immédiatement avant la livraison.
Taille du marché mondial du thé selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché mondial du thé mesure les dépenses annuelles des utilisateurs finaux en thé et en infusions à base de plantes ou de fruits vendus sous forme conditionnée ou préparés pour la consommation.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. La production et la consommation apparente, les volumes d'exportation et d'importation, les prix aux enchères du thé, les mouvements de prix à la consommation et de mix, ainsi que l'activité des canaux conditionnés par rapport aux canaux préparés servent d'indicateurs : l'offre et le commerce aident à expliquer la disponibilité et la demande de destination, les prix informent la valeur par unité, et les données sur les produits et les canaux soutiennent le mix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 76,95 milliards USD (2027) | |
| Global Consultancy A | 69,5 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 9,7 % à la valeur de ce rapport pour 2027, soit 76,95 milliards USD, deux ans plus tard. Sa trajectoire de valorisation publiée place l'estimation à un point antérieur d'une période de prévision en hausse. |
| Global Consultancy B | 59,08 milliards USD (2026) | Sur la base de 2026, cette estimation est inférieure de 23,2 % à la valeur de ce rapport pour 2027, soit 76,95 milliards USD, un an plus tard. Son point de valorisation antérieur et sa trajectoire de prévision plus lente indiquée pointent tous deux vers le bas par rapport à la comparaison ultérieure. |
Les analystes de Mordor Intelligence triangulent les estimations de marché par rapport à des signaux indépendants de production, de commerce, de prix, d'entreprise et de canal, puis vérifient les totaux, les parts de segments, les unités, les périodes et les agrégations régionales pour détecter les anomalies et les écarts significatifs.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du thé et ses perspectives de croissance ?
Le marché est estimé à 76,95 milliards USD en 2027 et devrait atteindre 102,4 milliards USD d'ici 2032, à un CAGR de 5,88 % durant 2027-2032.
Qu'est-ce qui stimule la demande de thé et d'infusions aux herbes ?
Les infusions axées sur la santé et l'approvisionnement éthique soutiennent la demande. Le volume de thé Fairtrade au Royaume-Uni a augmenté de 35 % en 2025 par rapport à 2024, la conversion par Sainsbury's en 2025 de l'ensemble de sa gamme de thé noir de marque propre au Fairtrade étant un contributeur majeur.
Quelle forme de thé détient la plus grande part ?
Le thé CTC (broyage/déchirement/enroulage) représentait 61,13 % des dépenses en 2026. Le thé en feuilles devrait connaître la croissance la plus rapide parmi les formes, avec un CAGR de 6,2 % durant 2027-2032.
Quelles entreprises sont les principaux concurrents sur le marché du thé ?
Les principaux concurrents comprennent PepsiCo, Inc., Tata Consumer Products Ltd., Associated British Foods PLC, ITO EN, Ltd. et Unilever plc.
Qu'est-ce qui pourrait freiner les perspectives du secteur du thé ?
La Kenya Broadcasting Corporation a rapporté que la production du Tea Board of Kenya s'élevait à 550,4 millions de kilogrammes en 2025, contre 598,5 millions en 2024, la baisse étant attribuée à des précipitations erratiques et mal réparties. Une telle perturbation des récoltes peut limiter l'offre.
Quelles régions dominent la demande de thé et les prévisions de croissance ?
L'Asie-Pacifique représentait 36,97 % des dépenses en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide, avec un CAGR de 8,2 % durant 2027-2032.