
Taille et part de marché du thé biologique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.48 Milliards de dollars |
| Taille du Marché (2031) | 8.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.49 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
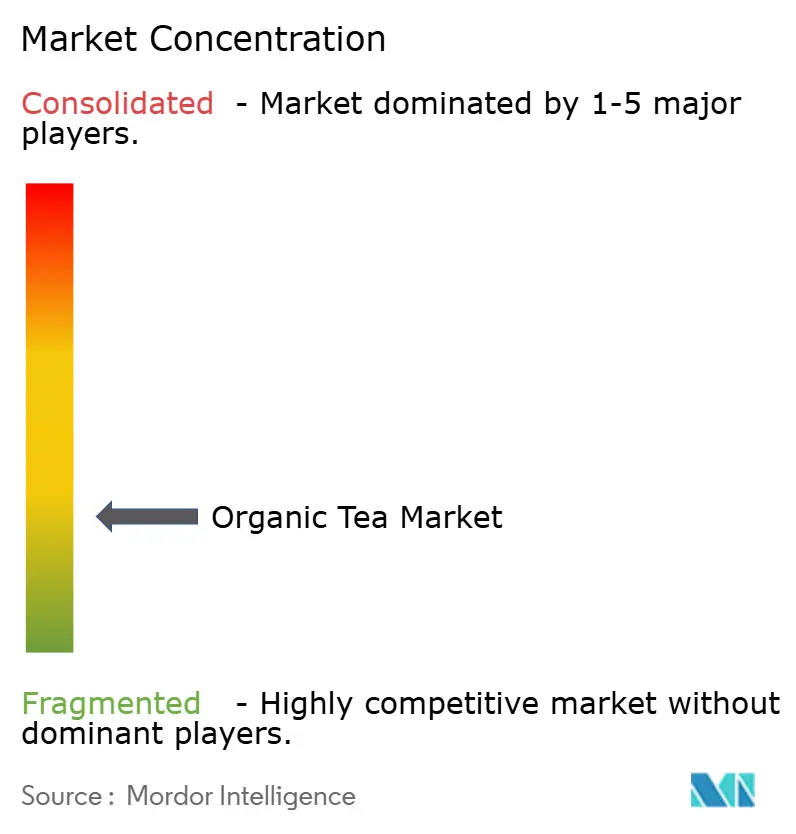
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du thé biologique par Mordor Intelligence
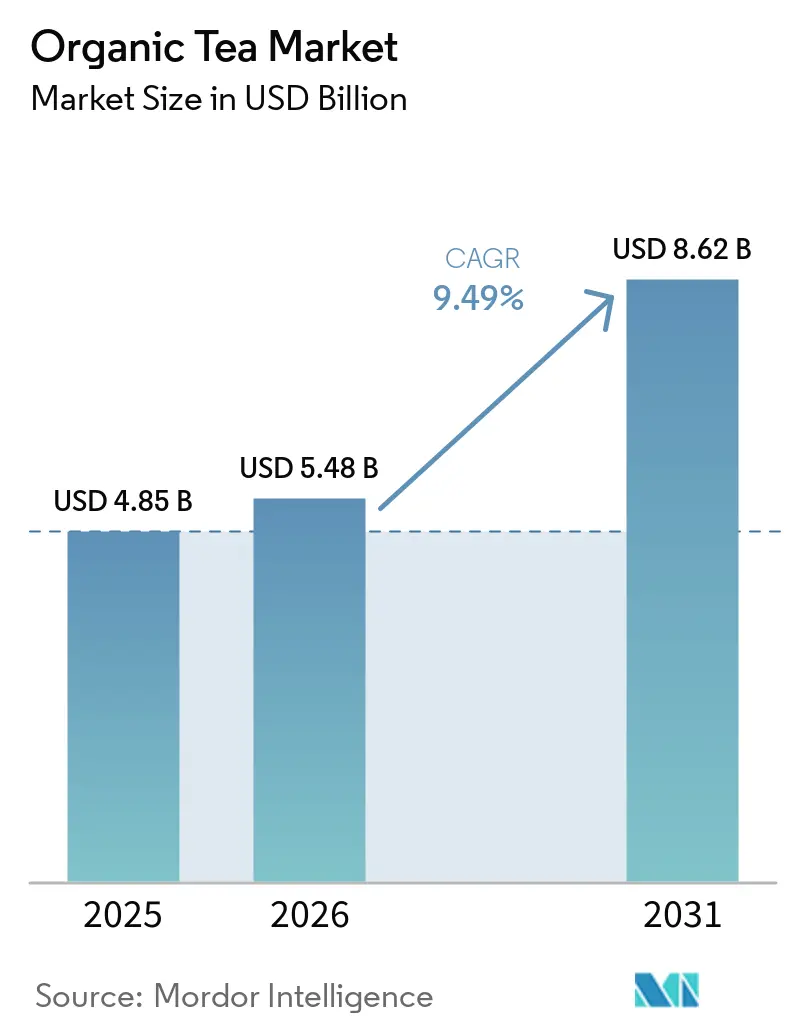
La taille du marché du thé biologique en 2026 est estimée à 5,48 milliards USD, en progression par rapport à la valeur de 2025 de 4,85 milliards USD, avec des projections pour 2031 indiquant 8,62 milliards USD, croissant à un TCAC de 9,49 % sur la période 2026-2031. Une sensibilisation accrue à la santé, des réglementations strictes en matière d'agriculture biologique et un positionnement haut de gamme ont reconfiguré les attentes des consommateurs en matière de boissons à étiquette propre. Les supermarchés, les cafés et les plateformes en ligne consacrent de plus en plus d'espace aux mélanges de thés verts, aux infusions et aux thés fonctionnels. Par ailleurs, les engagements en matière de durabilité — tels que les exploitations neutres en carbone, les pratiques régénératives et les emballages recyclables — sont devenus des facteurs de différenciation essentiels. Si l'Asie-Pacifique domine en volume, portée par son expertise agricole et une classe moyenne en plein essor, l'Europe mène la croissance en valeur, soutenue par des régimes de certification établis et un fort pouvoir d'achat. Le marché du thé biologique connaît une phase d'expansion maîtrisée, marquée par l'intégration verticale, le renforcement de l'application des normes biologiques et les acquisitions stratégiques. Dans ce paysage en évolution, l'approvisionnement certifié, l'authenticité de la marque et une présence omnicanale sont primordiaux.
Principaux enseignements du rapport
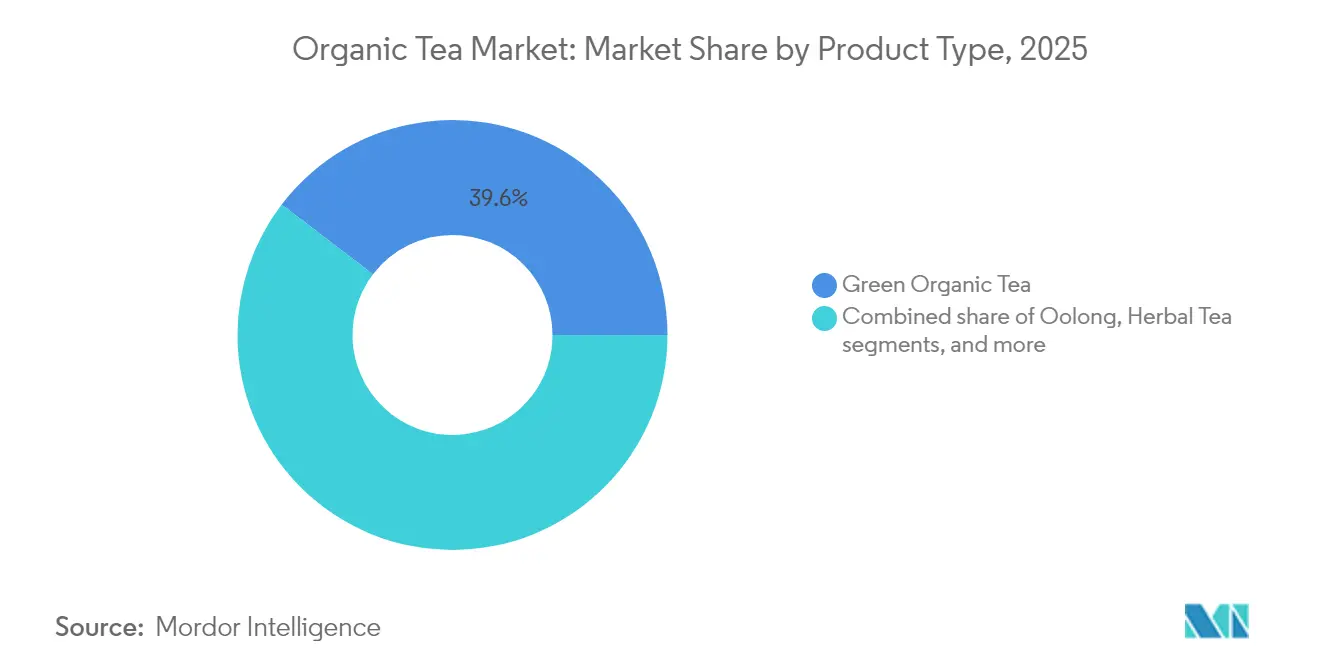
- Par type, le thé vert a dominé avec une part de marché du thé biologique de 39,62 % en 2025 ; les infusions à base de plantes et de fruits devraient progresser à un TCAC de 10,73 % jusqu'en 2031.
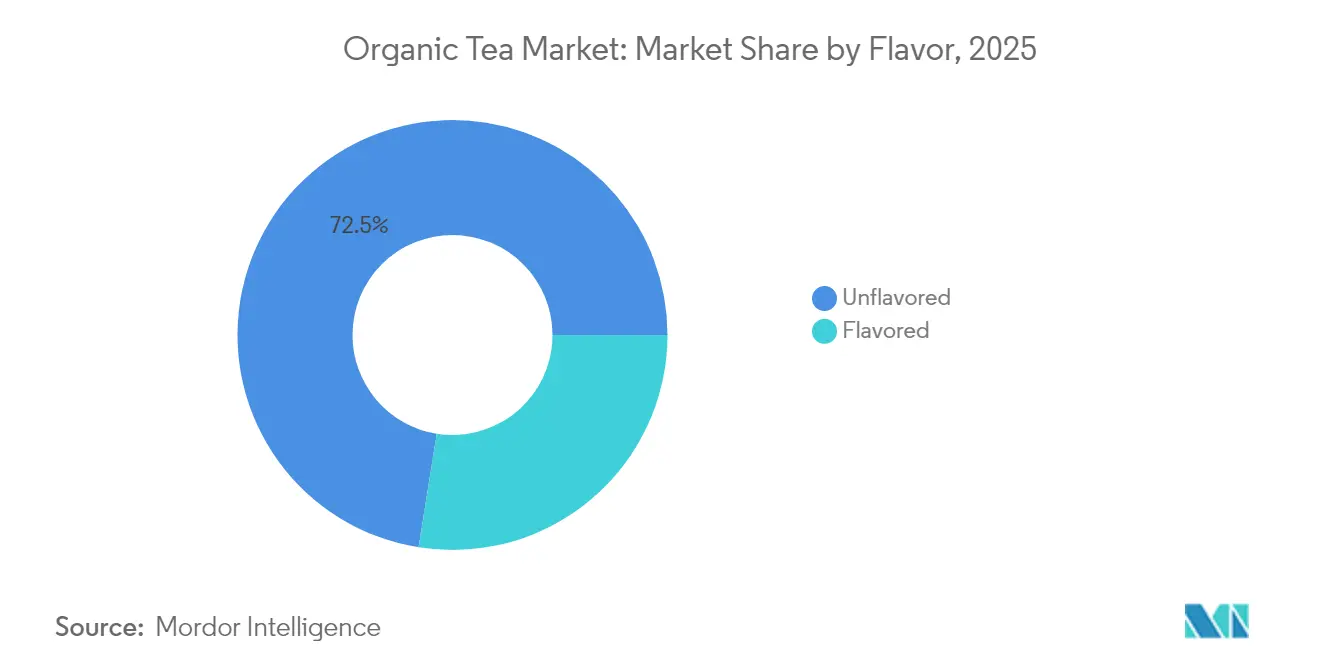
- Par saveur, le segment non aromatisé représentait 72,48 % de la taille du marché du thé biologique en 2025, tandis que les variantes naturellement aromatisées devraient se développer à un TCAC de 10,07 % entre 2026 et 2031.
- Par emballage, les cartons détenaient une part de revenus de 34,62 % en 2025 ; les boîtes métalliques et les canettes constituent le format à la croissance la plus rapide, avec un TCAC de 13,46 % jusqu'en 2031.
- Par canal de distribution, les circuits hors établissements contrôlaient 51,74 % des ventes de 2025, mais les établissements de restauration devraient croître à un TCAC de 13,23 %, reflétant une forte demande des cafés et restaurants.
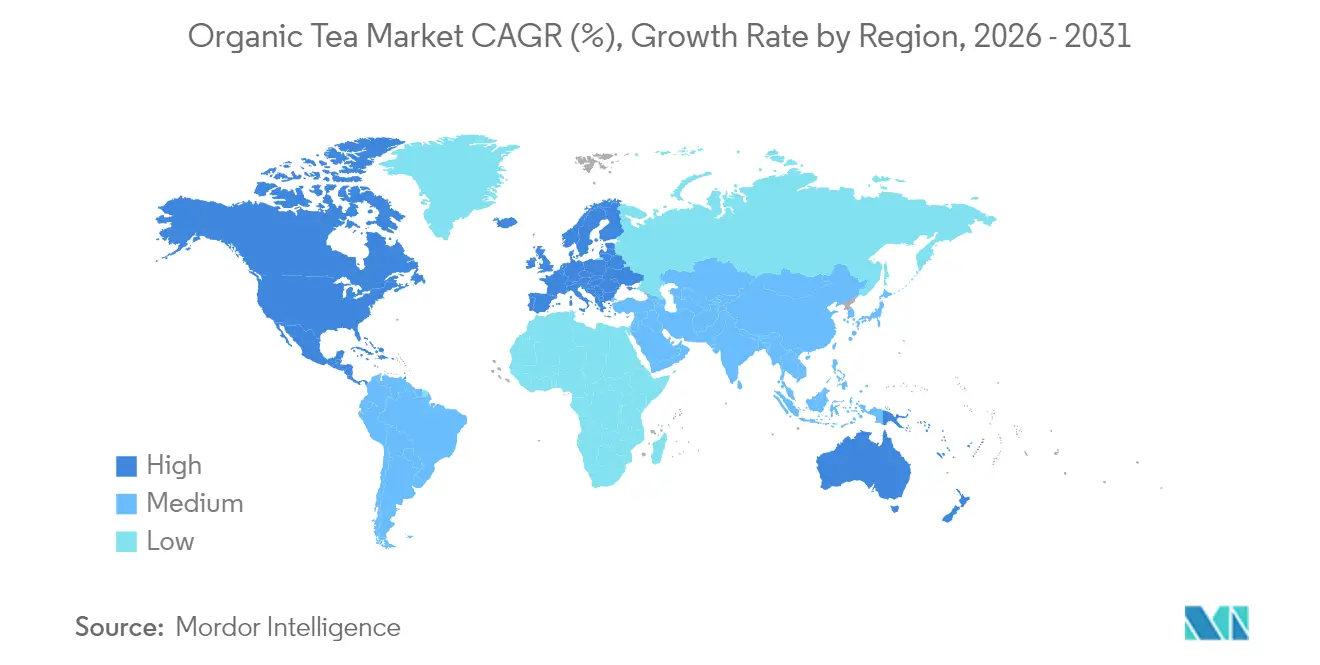
- Par zone géographique, l'Asie-Pacifique dominait avec une part de revenus de 41,68 % en 2025, tandis que l'Europe devrait enregistrer le TCAC régional le plus rapide, à 9,80 %, de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La sensibilisation croissante à la santé accroît la demande de boissons sans produits chimiques | +3.20% | Mondial, avec un impact plus fort en Amérique du Nord et en Europe | Moyen terme (3-4 ans) |
| Les consommateurs soucieux de l'environnement préfèrent le thé issu de pratiques agricoles durables et biologiques | +2.70% | Europe, Amérique du Nord, zones urbaines d'Asie-Pacifique | Long terme (≥ 5 ans) |
| Les incitations gouvernementales stimulent la croissance en favorisant l'adoption de l'agriculture biologique | +1.50% | Europe, Amérique du Nord, Inde | Moyen terme (3-4 ans) |
| Le positionnement haut de gamme du thé biologique attire les consommateurs aisés | +2.10% | Mondial, avec une concentration dans les centres urbains | Court terme (≤ 2 ans) |
| Les bienfaits fonctionnels tels que la détoxification et la relaxation stimulent la popularité du thé biologique | +2.40% | Mondial, avec un impact plus fort en Amérique du Nord et en Europe | Moyen terme (3-4 ans) |
| La croissance des plateformes de commerce électronique alimente la croissance du marché | +1.90% | Mondial, avec une accélération en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La sensibilisation croissante à la santé accroît la demande de boissons sans produits chimiques
La sensibilisation croissante des consommateurs à la santé a considérablement accru la demande de boissons sans produits chimiques, un facteur clé du marché du thé biologique. Par exemple, le Département de l'agriculture des États-Unis (USDA) a signalé une hausse régulière des ventes de produits biologiques, y compris les boissons, au cours de la dernière décennie. Selon l'enquête biologique 2023 de l'USDA, les ventes de boissons biologiques représentaient une part significative du marché biologique de 63 milliards USD aux États-Unis. De même, l'Association du commerce biologique (OTA) a souligné dans son rapport 2023 que les ventes de boissons biologiques ont augmenté de 8 % d'une année sur l'autre, portées par la préférence des consommateurs pour des alternatives plus saines. En Europe, la stratégie « De la ferme à la table » de la Commission européenne a encore encouragé l'adoption de produits biologiques, y compris le thé, en promouvant des pratiques agricoles durables et sans produits chimiques. De plus, des entreprises leaders comme Unilever, à travers sa marque Lipton, ont mis en avant leur engagement à proposer des options de thé biologique et sans produits chimiques, comme indiqué dans leur dernier rapport annuel. Tata Consumer Products Limited, dans son rapport annuel 2023, a mis en évidence l'expansion de son portefeuille de thés biologiques pour répondre à la base croissante de consommateurs recherchant des options sans produits chimiques [1]Tata Consumer Products Limited, "Rapport annuel-2023", www.tataconsumer.com. Ces développements soulignent la tendance croissante à une consommation soucieuse de la santé, propulsant davantage le marché du thé biologique.
Les consommateurs soucieux de l'environnement préfèrent le thé issu de pratiques agricoles durables et biologiques
La préférence croissante pour le thé issu de pratiques agricoles durables et biologiques est un facteur déterminant du marché du thé biologique. Par exemple, le Département de l'agriculture des États-Unis (USDA) a établi des directives strictes pour la certification biologique, garantissant que les producteurs de thé adhèrent à des méthodes d'agriculture durable [2]Département de l'agriculture des États-Unis, "Certification biologique USDA : comprendre les bases", www.ams.usda.gov. De même, les réglementations de l'Union européenne en matière d'agriculture biologique favorisent des pratiques agricoles respectueuses de l'environnement, soutenant davantage la croissance du marché. Selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), les pratiques agricoles durables réduisent non seulement l'impact environnemental, mais améliorent également la santé des sols, ce qui est essentiel pour la culture du thé. De plus, des entreprises comme Unilever, à travers leur marque Lipton, se sont engagées à s'approvisionner en thé de manière 100 % durable, comme souligné dans leurs rapports annuels de développement durable. Des entreprises comme Tata Consumer Products et Unilever PLC ont également mis en avant leur engagement en faveur d'un approvisionnement durable et d'une offre de produits biologiques pour répondre aux préférences évolutives des consommateurs. Par ailleurs, des initiatives telles que la certification Rainforest Alliance et la certification Commerce équitable gagnent du terrain, de nombreux producteurs de thé alignant leurs opérations sur ces normes. Ces efforts reflètent l'alignement croissant des acteurs du secteur avec la demande des consommateurs pour des produits respectueux de l'environnement, faisant ainsi progresser le marché.
Les incitations gouvernementales stimulent la croissance en favorisant l'adoption de l'agriculture biologique
Les initiatives et incitations gouvernementales ont considérablement contribué à la croissance du marché du thé biologique en favorisant l'adoption de pratiques d'agriculture biologique. Par exemple, le Département de l'agriculture des États-Unis (USDA) fournit une aide financière par le biais de programmes tels que le Programme de partage des coûts de certification biologique (OCCSP), qui aide les agriculteurs et les transformateurs à compenser les coûts de la certification biologique. De même, l'Union européenne a mis en œuvre la Politique agricole commune (PAC), qui comprend des subventions et des aides pour soutenir l'agriculture biologique. En Inde, le programme Paramparagat Krishi Vikas Yojana (PKVY) encourage l'agriculture biologique en offrant une aide financière et une formation aux agriculteurs [3]Ministère de l'Agriculture et du Bien-être des agriculteurs, "PARAMPARAGAT KRISHI VIKAS YOJANA", www.pib.gov.in. Selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), la superficie mondiale des terres consacrées à l'agriculture biologique a augmenté de plus de 20 % au cours de la dernière décennie, grâce à ces initiatives gouvernementales. De plus, des entreprises telles qu'Unilever et Tata Consumer Products ont souligné dans leurs rapports annuels leur engagement à s'approvisionner en thé biologique, en accord avec les politiques gouvernementales et la demande des consommateurs pour des produits durables. Par exemple, Unilever a signalé une augmentation de 15 % de ses achats de thé biologique en 2023, reflétant son alignement sur les objectifs de durabilité. Ces efforts contribuent collectivement à l'expansion du marché du thé biologique en favorisant un écosystème favorable à l'agriculture biologique.
Le positionnement haut de gamme du thé biologique attire les consommateurs aisés
Le positionnement haut de gamme du thé biologique constitue un facteur déterminant pour le marché du thé biologique, attirant particulièrement les consommateurs aisés. Par exemple, selon l'Association du commerce biologique (OTA), la demande de boissons biologiques, y compris le thé, est en constante augmentation, avec une croissance signalée de plus de 5 % en 2023. De plus, les initiatives gouvernementales promouvant les pratiques d'agriculture biologique, telles que le programme de certification biologique de l'USDA, ont encore renforcé la confiance des consommateurs dans les produits biologiques. La Politique agricole commune (PAC) de l'Union européenne soutient également l'agriculture biologique par des subventions et des incitations, stimulant davantage le marché. Des entreprises comme Unilever, à travers leur gamme Lipton Organic Tea, et Tata Consumer Products, comme souligné dans leurs rapports annuels, ont mis en avant la préférence croissante pour le thé biologique haut de gamme parmi les groupes à revenus élevés. Par ailleurs, le Conseil du thé de l'Inde a signalé une augmentation notable de la production et des exportations de thé biologique, reflétant sa demande croissante à l'échelle mondiale. Ces facteurs soulignent collectivement l'attrait croissant du thé biologique haut de gamme pour les populations aisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les coûts de production élevés rendent le thé biologique onéreux pour de nombreux consommateurs | -1.70% | Mondial, avec un impact plus fort sur les marchés sensibles aux prix | Moyen terme (3-4 ans) |
| Les limites de la chaîne d'approvisionnement entravent la disponibilité régulière du thé biologique | -0.40% | Mondial, avec un impact aigu sur les marchés émergents | Court terme (≤ 2 ans) |
| La forte concurrence des thés conventionnels et aromatisés limite la croissance du marché du thé biologique | -0.90% | Mondial, avec un impact plus fort sur les marchés traditionnels du thé | Long terme (≥ 5 ans) |
| Le manque de connaissances sur l'agriculture biologique freine la croissance du marché | -1.00% | Cœur de l'Asie-Pacifique, Afrique, avec des répercussions en Amérique latine | Moyen terme (3-4 ans) |
| Source: Mordor Intelligence | |||
Les coûts de production élevés rendent le thé biologique onéreux pour de nombreux consommateurs
Les coûts de production élevés demeurent un frein important pour le marché mondial du thé biologique, en raison de pratiques agricoles à forte intensité de main-d'œuvre, de normes strictes de certification biologique et du recours à des engrais naturels et à des méthodes de lutte antiparasitaire, qui augmentent les dépenses de production par rapport au thé conventionnel. La faible échelle de la production de thé biologique aggrave encore les coûts, car la réalisation d'économies d'échelle est difficile, tandis que les rendements plus faibles dus à l'absence d'intrants synthétiques s'ajoutent à la pression financière. Le processus de certification, qui nécessite des audits réguliers et le respect de réglementations strictes, est à la fois coûteux et chronophage, alourdissant le fardeau des coûts. De plus, la chaîne d'approvisionnement sous-développée du thé biologique par rapport au thé conventionnel entraîne des dépenses logistiques et de distribution plus élevées, aboutissant à un prix premium qui restreint l'accessibilité, en particulier sur les marchés sensibles aux prix. Ce défi tarifaire continue d'entraver l'adoption mondiale du thé biologique, malgré la sensibilisation croissante des consommateurs et la demande de produits biologiques, tout en limitant la capacité des producteurs à concurrencer les fabricants de thé conventionnel qui bénéficient de coûts de production plus faibles et de chaînes d'approvisionnement établies. Par conséquent, l'accessibilité financière reste une préoccupation majeure, posant des obstacles significatifs à la croissance du marché mondial du thé biologique.
Les limites de la chaîne d'approvisionnement entravent la disponibilité régulière du thé biologique
Le marché mondial du thé biologique est considérablement freiné par les limites de la chaîne d'approvisionnement qui perturbent la disponibilité régulière du thé biologique. Ces défis découlent de la complexité de l'approvisionnement en matières premières biologiques certifiées, des capacités de production limitées et des exigences réglementaires strictes, les exploitations de plus petite taille étant souvent incapables de répondre à la demande mondiale croissante. Le processus de certification, long et coûteux pour les produits biologiques, complique davantage la chaîne d'approvisionnement, tandis que les problèmes de transport et de stockage, tels que le maintien des certifications biologiques pendant le transit, aggravent les perturbations. De plus, la dépendance du marché à l'égard de régions géographiques spécifiques pour la culture du thé biologique crée des vulnérabilités face aux changements climatiques, aux catastrophes naturelles et aux tensions géopolitiques, qui déstabilisent davantage les chaînes d'approvisionnement. Le manque d'infrastructures avancées dans les principales régions productrices amplifie les inefficacités dans la transformation, l'emballage et la distribution, entravant finalement la capacité du marché à assurer un approvisionnement régulier en thé biologique et affectant son potentiel de croissance pendant la période de prévision. Alors que la demande des consommateurs pour le thé biologique continue d'augmenter, il sera essentiel pour les acteurs du marché de remédier à ces contraintes de la chaîne d'approvisionnement afin de parvenir à une croissance durable et de répondre aux attentes évolutives des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le thé vert en tête, les infusions aux herbes gagnent en dynamismeEn 2025, le thé vert biologique détient une part de marché de 39,62 %, s'imposant comme le segment leader. Ce leadership est attribué à ses bienfaits avérés pour la santé et à la validation scientifique croissante de ses propriétés fonctionnelles. L'évolution vers des options de boissons plus saines a considérablement stimulé sa demande. Ses principaux atouts, notamment la gestion du poids, l'amélioration du métabolisme et sa teneur en antioxydants, ont alimenté sa popularité auprès des consommateurs soucieux de leur santé. Par ailleurs, l'essor des certifications biologiques et des pratiques agricoles durables a renforcé la confiance des consommateurs dans les produits de thé vert biologique.
Le segment des infusions à base de plantes et de fruits devrait croître à un TCAC soutenu de 10,73 % de 2026 à 2031, dépassant les autres segments. Cette croissance est portée par des combinaisons de saveurs innovantes et des allégations fonctionnelles ciblées, séduisant les jeunes consommateurs à la recherche d'alternatives sans caféine. Le segment bénéficie de la demande croissante d'ingrédients naturels et biologiques et d'une sensibilisation accrue aux bienfaits pour la santé associés aux infusions à base de plantes et de fruits. Ces boissons, souvent commercialisées comme des remèdes contre le stress, des stimulants immunitaires et des aides digestives, s'alignent sur l'évolution des préférences des consommateurs. De plus, les avancées en matière d'emballage et de stratégies marketing ont renforcé l'attrait des infusions à base de plantes et de fruits, consolidant leur position sur le marché mondial du thé biologique.


Par emballage :
les cartons règnent en maîtres, les boîtes connaissent une croissance rapideEn 2025, les cartons dominent le marché mondial de l'emballage du thé biologique avec une part de 34,62 %, portés par leur rapport coût-efficacité, leur durabilité et leur stabilité en rayon. Ces caractéristiques font des cartons un choix privilégié pour les fabricants et les distributeurs souhaitant répondre à la demande des consommateurs en matière d'emballages écologiques et pratiques. Les sachets en papier, autre segment important, offrent des avantages comparables en matière de durabilité avec une flexibilité accrue. Leur conception légère réduit les coûts de transport, les rendant particulièrement attractifs pour les détaillants spécialisés et les plateformes de commerce électronique qui nécessitent des solutions d'emballage adaptables.
Les boîtes métalliques et les canettes, bien qu'elles détiennent actuellement une part plus faible du marché de l'emballage du thé biologique, devraient croître à un TCAC de 13,46 % de 2026 à 2031. Leur attrait haut de gamme séduit les consommateurs à la recherche de produits de thé biologique de haute qualité, tandis que leur capacité à préserver la fraîcheur et l'arôme s'aligne sur les normes de qualité attendues par les acheteurs de thé biologique. Ces attributs sont susceptibles de stimuler leur adoption accrue au cours de la période de prévision, notamment parmi les marques ciblant le segment haut de gamme.
Par canal de distribution :
la croissance du commerce sur place transforme le marchéEn 2025, le segment hors établissements détenait une part de marché de 51,74 %, les supermarchés et les hypermarchés servant de principaux points d'achat pour les acheteurs de thé biologique grand public. Ces points de vente répondent à la demande croissante des consommateurs soucieux de leur santé en offrant commodité et accessibilité. Les épiceries et les commerces de proximité contribuent également de manière significative, attirant les acheteurs impulsifs qui effectuent des achats non planifiés lors de leurs courses habituelles. Les canaux de vente au détail en ligne ont gagné du terrain, offrant la gamme de produits la plus large et des informations détaillées qui séduisent les consommateurs de thé biologique avertis, permettant des comparaisons de produits et des décisions éclairées, stimulant ainsi la croissance du segment hors établissements.
Le segment des établissements de restauration, bien que plus modeste, devrait croître à un TCAC soutenu de 13,23 % de 2026 à 2031. Cela souligne l'importance des cafés, restaurants et hôtels sur le marché mondial du thé biologique. Ces établissements renforcent la visibilité des marques et encouragent les consommateurs à explorer les options de thé biologique haut de gamme. L'évolution vers des thés biologiques haut de gamme et de spécialité stimule l'innovation, les marques développant des mélanges exclusifs et des emballages sur mesure pour les applications de restauration. Cette tendance remodèle la concurrence sur le marché, les entreprises s'efforçant de se différencier et de capter une plus grande part de ce canal. Par ailleurs, le segment bénéficie de la popularité croissante de la culture du thé et du nombre croissant d'établissements axés sur le thé, qui initient les consommateurs à une gamme plus large d'options de thé biologique.
Par saveur :
le non aromatisé en tête, l'aromatisé gagne en dynamismeEn 2025, le segment non aromatisé représentait 72,48 % du marché mondial du thé biologique, reflétant une forte demande des consommateurs pour les qualités authentiques et pures du thé biologique naturel. Cette préférence découle d'un accent mis sur la transformation minimale et les ingrédients propres, en accord avec les objectifs de bien-être. Le segment bénéficie de la demande croissante de produits à étiquette propre, les consommateurs accordant de plus en plus d'importance à la transparence en matière d'approvisionnement et de production. De plus, son association avec les cultures traditionnelles de consommation du thé renforce son attrait auprès des acheteurs soucieux de leur santé et sensibles aux traditions culturelles. En revanche, le segment aromatisé, bien que plus modeste, devrait croître à un TCAC de 10,07 % de 2026 à 2031, porté par les avancées des techniques d'aromatisation naturelle qui maintiennent les normes biologiques tout en améliorant le goût. La croissance du segment est alimentée par la popularité des combinaisons de saveurs innovantes, telles que les mélanges aux fruits, floraux et à base de plantes, répondant aux préférences variées des consommateurs.
Les jeunes consommateurs, notamment les millennials et la génération Z, sont à l'origine de cette tendance, cherchant à explorer les saveurs sans compromettre les bienfaits pour la santé. Ces catégories démographiques considèrent les thés biologiques aromatisés comme un équilibre entre plaisir et bien-être, créant des opportunités pour les marques capables de combiner authenticité biologique et profils gustatifs attrayants. Les entreprises investissant en R&D pour développer des thés naturellement aromatisés uniques sont bien positionnées pour capter des parts de marché. La croissance du segment aromatisé est en outre soutenue par la disponibilité croissante de produits de thé biologique sur les canaux de vente au détail en ligne et hors ligne, élargissant l'accessibilité. À mesure que les préférences des consommateurs évoluent, le marché mondial du thé biologique est en passe de connaître une croissance dynamique, les segments non aromatisé et aromatisé façonnant tous deux sa trajectoire.
Analyse géographique
Marché du thé biologique en Asie-Pacifique, EMEA et dans les Amériques
En 2025, l'Asie-Pacifique détenait une part de 41,68 % du marché du thé biologique, portée par son rôle établi de pôle mondial de production de thé et par la demande intérieure croissante pour les thés biologiques haut de gamme. La Chine se distingue par ses solides capacités de production et une classe moyenne en plein essor axée sur la santé et le bien-être. En Inde, les zones urbaines reconfigurent la consommation de thé, les cafés spécialisés stimulant la demande d'options biologiques haut de gamme. Le Japon stimule l'innovation en matière de culture et de transformation, tandis que l'Australie et la Corée du Sud connaissent une croissance portée par des populations urbaines soucieuses de leur santé. Cependant, la région est confrontée à des défis pour standardiser les certifications biologiques en raison de cadres réglementaires variables.
L'Europe devrait croître à un TCAC de 9,80 % de 2026 à 2031, soutenue par une sensibilisation croissante des consommateurs à la durabilité et par un système de certification biologique solide. Des réglementations strictes renforcent la confiance dans les certifications, tandis qu'une évolution vers des produits haut de gamme et éthiquement sourcés stimule la demande. En Suisse, les détaillants spécialisés dans le thé s'alignent sur ces tendances, introduisant des produits innovants et des campagnes axées sur la qualité et l'authenticité.
L'Amérique du Nord, malgré une part de marché plus modeste, présente un potentiel de croissance significatif. Le marché américain du thé biologique bénéficie d'une tendance santé et bien-être, le segment des boissons prêtes à consommer se distinguant car la certification biologique différencie les produits haut de gamme. L'Amérique du Sud émerge comme un pôle d'innovation, illustré par Tippytea Blends en Équateur, qui soutient le commerce équitable, s'approvisionne auprès de familles locales et améliore les conditions de vie d'environ 250 foyers. Leurs saveurs andines uniques gagnent une reconnaissance mondiale. Au Moyen-Orient et en Afrique, des marchés comme l'Afrique du Sud et les Émirats arabes unis connaissent un intérêt croissant pour les thés biologiques. Le positionnement haut de gamme et les bienfaits pour la santé séduisent les consommateurs urbains aisés, tandis que la culture traditionnelle du thé et la sensibilisation croissante à la durabilité parmi les jeunes générations constituent une base solide pour la croissance du marché.

Paysage réglementaire
Le thé biologique est encadré par des régimes stricts de certification, d'étiquetage et de contrôle des importations qui affectent le commerce transfrontalier. Dans l'Union européenne, le règlement (UE) 2018/848 constitue le cadre central de la production et de l'étiquetage biologiques, et son régime d'importation fondé sur la conformité est pleinement appliqué depuis janvier 2025. Cela a renforcé les exigences relatives aux organismes de certification, aux contrôles des opérateurs et à la documentation d'importation.
La conformité des importations se durcit encore grâce aux contrôles numériques et aux échéances fixées pour les mécanismes de reconnaissance. Le système de l'UE continue de s'appuyer sur les certificats électroniques TRACES pour les importations biologiques, tandis que les reconnaissances d'équivalence existantes au niveau national doivent expirer au 31 décembre 2026, ce qui pousse les exportateurs vers des voies fondées sur les accords commerciaux pour conserver l'accès au marché de l'UE. Aux États-Unis, le National Organic Program (NOP) de l'USDA exige des certificats d'importation NOP électroniques dans le cadre du dispositif Strengthening Organic Enforcement, et en février 2026, l'USDA AMS a fait passer le code d'indicateur tarifaire pour certains codes SH d'importation biologique dans l'Automated Commercial Environment (ACE) au statut de dépôt obligatoire (AM8), renforçant le contrôle des déclarations d'expédition et de l'intégrité documentaire.
Analyse de la chaîne de valeur
La chaîne de valeur du thé biologique commence par une culture conforme aux normes biologiques (plantations de thé et petits exploitants), où les engrais synthétiques et les pesticides chimiques sont interdits. Cela accroît le recours à la gestion intégrée des sols, au recyclage des nutriments et à la lutte manuelle ou mécanique contre les ravageurs et maladies. La conformité en amont est formalisée par des systèmes de certification alignés sur les principales normes telles que l'USDA NOP et le règlement (UE) 2018/848, avec des exigences d'audit et de documentation s'étendant à la récolte, à la transformation primaire et à la manutention afin de préserver l'intégrité biologique.
Après l'agrégation en exploitation, le thé passe par des négociants locaux, des courtiers, des coopératives et des unités de transformation qui utilisent des contrôles de segregation et de traçabilité, puis par des exportateurs, des propriétaires de marques et des canaux en aval couvrant la distribution hors domicile et la restauration. Les principaux facilitateurs incluent les organismes de certification et le soutien à la recherche et à la vulgarisation agricole. Les goulots d'étranglement récurrents comprennent la charge de certification et de paperasserie pour les petits exploitants, des coûts logistiques plus élevés liés au maintien de la segregation biologique, et une complexité accrue liée à la documentation d'importation numérique pour les principales destinations, notamment les systèmes de certification électronique de l'UE et les certificats d'importation NOP électroniques aux États-Unis. Ces contraintes encouragent les modèles coopératifs et l'intégration verticale des marques afin de sécuriser un approvisionnement certifié et de réduire le risque de non-conformité.
Paysage concurrentiel
Le marché du thé biologique est fragmenté, favorisant la concurrence entre les acteurs établis et les nouveaux entrants innovants. Les entreprises adoptent de plus en plus l'intégration verticale pour sécuriser les chaînes d'approvisionnement biologiques et renforcer leur position sur le marché. Par exemple, en janvier 2024, Tata Consumer Products a acquis Organic India pour élargir son portefeuille de bien-être et renforcer les synergies de distribution. Cela reflète une tendance plus large à la consolidation, offrant aux grands acteurs des avantages en matière de conformité aux certifications et de portée de distribution. Les acteurs plus petits, cependant, font face à des défis en raison de ressources et d'infrastructures limitées.
La durabilité est devenue un facteur de différenciation essentiel sur le marché. Les entreprises vont au-delà de la certification biologique pour mettre en œuvre des initiatives telles que la neutralité carbone, l'approvisionnement éthique et les emballages écologiques. Ces efforts s'alignent sur la demande des consommateurs pour des produits respectueux de l'environnement, contribuant à fidéliser la clientèle. Les grands acteurs, disposant de ressources plus importantes, sont mieux positionnés pour exécuter ces stratégies, intensifiant la concurrence.
Les préférences des consommateurs et les exigences réglementaires reconfigurent également le marché. La demande de transparence dans l'approvisionnement et la production stimule les investissements dans la traçabilité et la gestion de la chaîne d'approvisionnement. Parallèlement, des réglementations plus strictes sur la certification biologique et l'étiquetage poussent les entreprises à assurer leur conformité tout en gérant les coûts. Ces facteurs, combinés aux tendances de consolidation et de durabilité, créent un environnement difficile pour les acteurs plus petits. Le marché continue d'évoluer, porté par l'innovation, les acquisitions et l'accent mis sur la durabilité.
Leaders du secteur du thé biologique
Unilever Plc
Hain Celestial Group
Tata Consumer Products Ltd.
Associated British Foods plc
Harney & Sons Fine Teas
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Thé Biologique
- Tata Consumer Products Ltd.
- Unilever PLC
- Hain Celestial Group
- Bigelow Tea Company
- Associated British Foods plc
- East West Tea Company LLC
- Harney & Sons Fine Teas
- Equal Exchange
- Numi Organic Tea
- Rishi Tea & Botanicals
- The Republic of Tea
- Dilmah Ceylon Tea Company PLC
- Clipper Tea Co.
- Traditional Medicinals
- Halssen & Lyon GmbH
- Madura Tea Estates
- Teapigs Ltd
- R.Twining & Co.
- Pukka Herbs Inc.
- Full Leaf Tea Company

Opportunités de marché et perspectives d'avenir
La différenciation fondée sur la traçabilité constitue un espace vacant évident à mesure que l'application des règles et la documentation s'intègrent davantage aux flux de travail numériques dans les régions importatrices. Les importations biologiques de l'UE nécessitent un certificat d'inspection électronique (e-COI) via TRACES, et les États-Unis imposent des certificats d'importation NOP électroniques, ce qui accroît la valeur d'un suivi plus précis au niveau des lots, depuis l'approvisionnement en feuilles fraîches jusqu'à la transformation et l'exportation. L'activité de normalisation soutient cette évolution : la Chine a mis en œuvre la norme GB/T 46114-2025 le 1er avril 2026 pour définir un cadre technique de gestion de la chaîne d'approvisionnement du thé couvrant l'approvisionnement, la transformation et la distribution. Elle fournit un modèle permettant aux marques et fournisseurs de renforcer la transparence de la chaîne d'approvisionnement et les contrôles opérationnels.
Des opportunités apparaissent également dans les programmes et systèmes d'assurance qui vont au-delà du biologique pour englober une performance de durabilité mesurable, favorisant un positionnement premium et l'acceptation par les distributeurs. Des cadres tels que trustea (aligné sur ISEAL) encouragent l'adoption structurée de meilleures pratiques agronomiques et la mesure de la performance dans les plantations de thé, en complément de pratiques biologiques telles que la lutte intégrée contre les ravageurs et la discipline dans les intrants. Du côté des produits, l'activité continue dans les formats prêts à boire et emballés, y compris les thés biologiques en canette et l'élargissement des assortiments biologiques des grandes marques de consommation, indique des marges de manœuvre pour l'innovation associant des allégations biologiques certifiées à un positionnement fonctionnel, à la durabilité des emballages et à des données d'approvisionnement vérifiables dans les principaux canaux de distribution hors domicile et de restauration.
Recent Industry Developments in Marché du Thé Biologique
- Mai 2026 : Tata Consumer Products a mis en avant les performances d'Organic India et l'innovation continue au sein de son portefeuille bien-être, y compris de nouvelles formulations dans son offre. Cette mise à jour a renforcé les boissons biologiques et fonctionnelles comme moteur de croissance prioritaire au sein d'une plateforme de distribution étendue à la suite de l'acquisition d'Organic India.
- Janvier 2026 : Unilever Indonesia a annoncé la cession de son activité de thé SariWangi à PT Savoria Kreasi Rasa pour environ 1,5 billion d'IDR (environ 89 millions d'USD) dans le cadre d'une optimisation de portefeuille. Cette opération a redéfini le positionnement concurrentiel en Indonésie en transférant un actif de thé grand public à un acteur local, tandis qu'Unilever réorientait ses priorités vers des segments de biens de consommation à plus forte croissance.
- Août 2024 : Wild Orchard Tea Company a lancé ses sachets de thé Everyday Green Tea, Everyday Black Tea et Cinnamon Black Tea certifiés biologiques chez Wegmans Food Markets dans 90 points de vente du Nord-Est. Ce lancement a élargi la disponibilité en magasin du thé positionné en agriculture biologique régénératrice et a signalé une présence croissante en rayon des offres biologiques certifiées dans les supermarchés grand public.


Marché du Thé Biologique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché du thé biologique couvre la valeur des ventes au détail et en restauration de thé certifié biologique, sous forme de feuilles et de sachets, et pour les principaux types de thé, notamment le thé noir, le thé vert, l'oolong et les mélanges à base de plantes.
Exclusions du périmètre : les produits non certifiés biologiques, ainsi que les boissons biologiques et les compléments alimentaires sans lien avec le thé, ne sont pas comptabilisés dans ce dimensionnement du marché.
Aperçu de la Segmentation
- Par type
- Thé noir biologique
- Thé vert biologique
- Thé oolong biologique
- Thé biologique aux herbes et aux fruits
- Autres
- Par saveur
- Non aromatisé
- Aromatisé
- Par emballage
- Cartons
- Sachets en papier
- Boîtes/Canettes
- Sachets
- Autres
- Par canal de distribution
- Hors commerce
- Supermarchés et hypermarchés
- Épiceries et supérettes
- Boutiques de vente au détail en ligne
- Autres canaux de distribution
- Sur place
- Hors commerce
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement d'une définition cohérente de la certification biologique et de la manière dont elle apparaît dans les registres commerciaux et agricoles, afin que le modèle ne mélange pas les volumes biologiques et conventionnels. Nous utilisons principalement des sources publiques telles que les références du programme biologique de l'USDA et du Programme National Biologique, les séries de l'OCDE sur le thé et l'agriculture, et les statistiques douanières de type ITC Trade Map pour les codes SH du thé, ainsi que des documents du Comité International du Thé et d'associations similaires.
Pour transformer ces signaux en données exploitables, nous examinons également les rapports annuels, les présentations aux investisseurs et les publications sur la durabilité des propriétaires de marques de thé et des conditionneurs. Nous effectuons ensuite des recoupements avec des articles de presse réputés et des mises à jour sur les canaux de distribution au détail. Si nécessaire, un abonnement payant pour les données financières et le renseignement sur les entreprises est utilisé pour aligner les fourchettes de revenus et éviter les doubles comptages entre entités mères et filiales. Une base de données de brevets est également consultée pour repérer les évolutions en matière d'emballage et de transformation susceptibles de modifier la composition des produits. Ces sources documentaires sont illustratives, et de nombreuses autres sources publiques et par abonnement ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour confirmer la répartition entre les feuilles, les sachets de thé et les formats plus récents, et pour tester les hypothèses de tarification et de prime biologique par canal. Nous nous entretenons avec des producteurs et des transformateurs de thé, des propriétaires de marques, des distributeurs, ainsi que des acheteurs de la grande distribution et de la restauration en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, afin que les données reflètent les comportements d'approvisionnement, d'utilisation des certifications et de consommation plutôt que de simples déclarations publiées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 13 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 31 % | Europe, Moyen-Orient et Afrique : 33 % |
| Acteurs plus modestes : 17 % | Responsables : 56 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement de base commence par une construction descendante qui reconstitue la demande de thé biologique à partir des signaux de consommation et des flux commerciaux, puis la convertit en valeur à l'aide d'échelles de prix par segment. En pratique, nous cartographions les volumes de thé éligibles au biologique par région, ajustons en fonction de la conversion du thé conditionné et de la composition des canaux, et appliquons des primes biologiques validées lors des entretiens.
Plusieurs variables spécifiques au marché sont suivies pour maintenir le réalisme du modèle, notamment la pénétration de la certification biologique dans les zones de production de thé, les mouvements d'exportation et d'importation pour les principales catégories de thé, l'évolution de la composition entre sachets de thé et thé en vrac, les parts des canaux en ligne et hors ligne, et les primes de prix biologiques observées par type et taille d'emballage. Lorsque les données manquent au niveau d'un pays, les lacunes sont comblées à l'aide de marchés de référence présentant des habitudes de consommation de thé similaires, puis vérifiées par rapport à l'assortiment des détaillants et à la dépendance aux importations.
Pour corroborer les totaux, des approximations ascendantes sélectives sont également effectuées à l'aide d'échantillons de prix de marques et de marques distributeurs, de poids d'emballage types et d'une estimation raisonnée du débit des principaux conditionneurs et assembleurs. Les résultats sont ensuite réconciliés avec le bassin de demande. Pour les prévisions, une analyse de scénarios est utilisée autour de l'expansion de la certification biologique, des pressions sur les prix et des évolutions des canaux, et les trajectoires de scénarios sont alignées sur les avis d'experts recueillis lors des discussions primaires.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont recoupés avec des signaux indépendants, notamment les tendances de la valeur des échanges commerciaux, l'orientation de la consommation régionale de thé et les lancements de produits biologiques observables sur les canaux publics. Si une région présente un saut anormal, les hypothèses sous-jacentes sont réexaminées et les répondants sont recontactés pour confirmer si le changement est réel ou causé par des effets de prix, de timing de change ou de composition.
Avant validation finale, le modèle et ses hypothèses font l'objet d'une révision analytique en plusieurs étapes, afin que la logique de calcul et les facteurs de conversion restent cohérents d'une région à l'autre. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que des modifications majeures des règles de certification ou des fluctuations importantes des coûts des intrants. Juste avant la livraison, une dernière vérification est effectuée pour intégrer les données publiques les plus récentes disponibles et les signaux de marché validés.
Comparaison du Dimensionnement du Marché du Thé Biologique par Mordor Intelligence avec d'Autres Estimations Publiées
Il est normal de voir différentes tailles de marché publiées pour le thé biologique, car les équipes ne comptabilisent pas toujours les mêmes produits, années ou niveaux de prix, et la définition du biologique peut être appliquée différemment selon les mélanges et les formats. Les différences peuvent également provenir de la manière dont chaque modèle traite les canaux, des devises utilisées pour la conversion et de la fréquence à laquelle les hypothèses sont actualisées.
Le tableau de référence montre un écart manifeste, et dans le modèle de Mordor Intelligence, la valeur est comptabilisée uniquement pour le thé certifié biologique vendu via des canaux de distribution au détail et de restauration mesurés, avec la composition par type et emballage utilisée pour appliquer des primes biologiques réalistes plutôt qu'une majoration de prix uniforme.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,58 milliard USD (2026) | |
| Étude Sectorielle A | 0,70 milliard USD (2024) | Utilise une année de base antérieure et un bassin de revenus plus étroit qui peut sous-estimer les marchés où le thé biologique est davantage acheté via des canaux en ligne et des points de vente spécialisés, et peut classer certaines infusions à base de plantes différemment du vrai thé. |
| Étude Sectorielle B | 1,21 milliard USD (2024) | Applique une interprétation plus large des types de thé biologique et peut s'appuyer sur des ventilations secondaires à évolution plus lente pour les canaux et les prix, ce qui peut fausser la prime biologique lorsque les tailles d'emballage et les formats évoluent rapidement. |
Pris ensemble, le tableau suggère que les limites du périmètre et le traitement de la composition des prix expliquent la majeure partie de l'écart, davantage que toute hypothèse de croissance unique. En ancrant le total à des signaux commerciaux et de consommation observables, puis en vérifiant les primes et les ventilations par canal avec les acteurs du marché, l'estimation reste traçable jusqu'aux données qui peuvent être examinées et reproduites dans le temps.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial du thé biologique ?
Le marché du thé biologique est évalué à 5,48 milliards USD en 2026.
Quel taux de croissance annuel composé (CAGR) est prévu pour le marché du thé biologique jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 9,49 % entre 2026 et 2031.
Quelle région détient la plus grande part de revenus sur le marché du thé biologique ?
L'Asie-Pacifique est en tête avec une part de 41,68 % en 2025, soutenue par une expertise approfondie en production et une demande croissante de la classe moyenne.
Quelle catégorie de thé biologique connaît la croissance la plus rapide ?
Les thés à base de plantes et les infusions aux fruits devraient enregistrer la croissance la plus élevée, progressant à un TCAC de 10,73 % de 2026 à 2031.
Dernière mise à jour de la page le:



