
Taille et part du marché du seigle
Analyse du marché du seigle par Mordor Intelligence
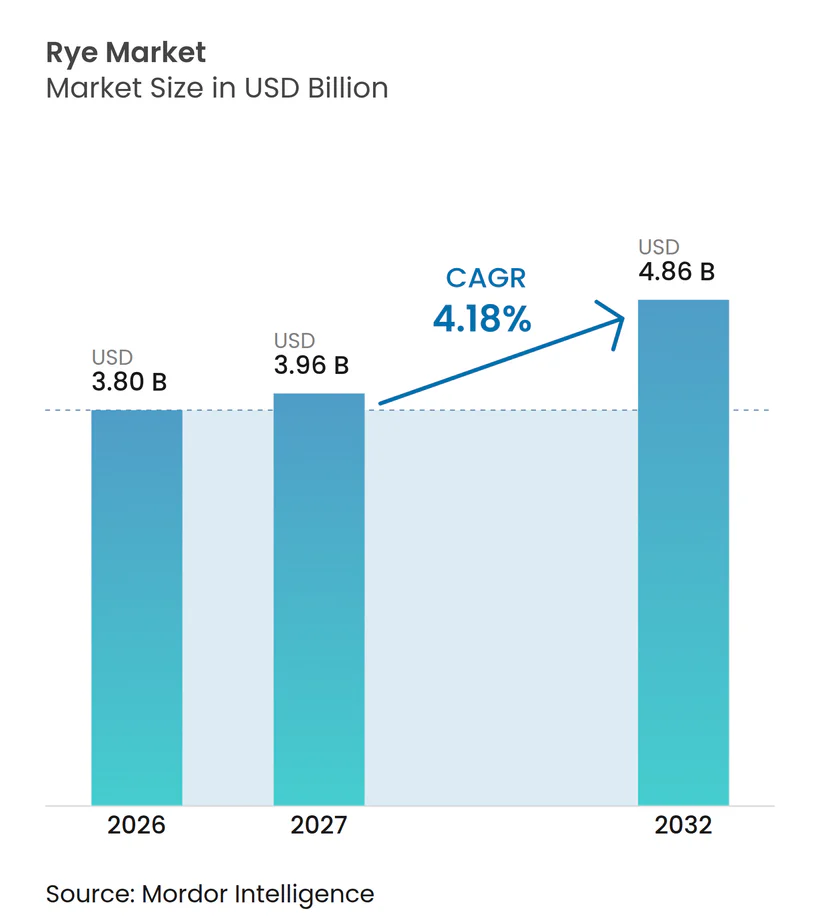
La taille du marché mondial du seigle était évaluée à 3,80 milliards USD en 2026 et devrait croître de 3,96 milliards USD en 2027 à 4,86 milliards USD d'ici 2032, à un CAGR de 4,18 % de 2027 à 2032. La dynamique est portée par une demande soutenue en boulangerie en Europe, un intérêt croissant des distillateurs nord-américains et un usage croissant en alimentation animale en Asie[1]. La contraction des approvisionnements en mer Noire a réorienté les échanges vers la Pologne et le Canada, tandis que les programmes de crédits carbone aux États-Unis et au Canada aident les producteurs à compenser la baisse des prix des céréales. Les primes des spiritueux artisanaux, les gains de rendement des semences hybrides et les préférences des consommateurs pour les produits à grains entiers soutiennent davantage le sentiment de marché, bien que la pression fongique récurrente, la concurrence pour les surfaces cultivées et des limites de sécurité alimentaire plus strictes tempèrent les perspectives.
Principaux enseignements du rapport
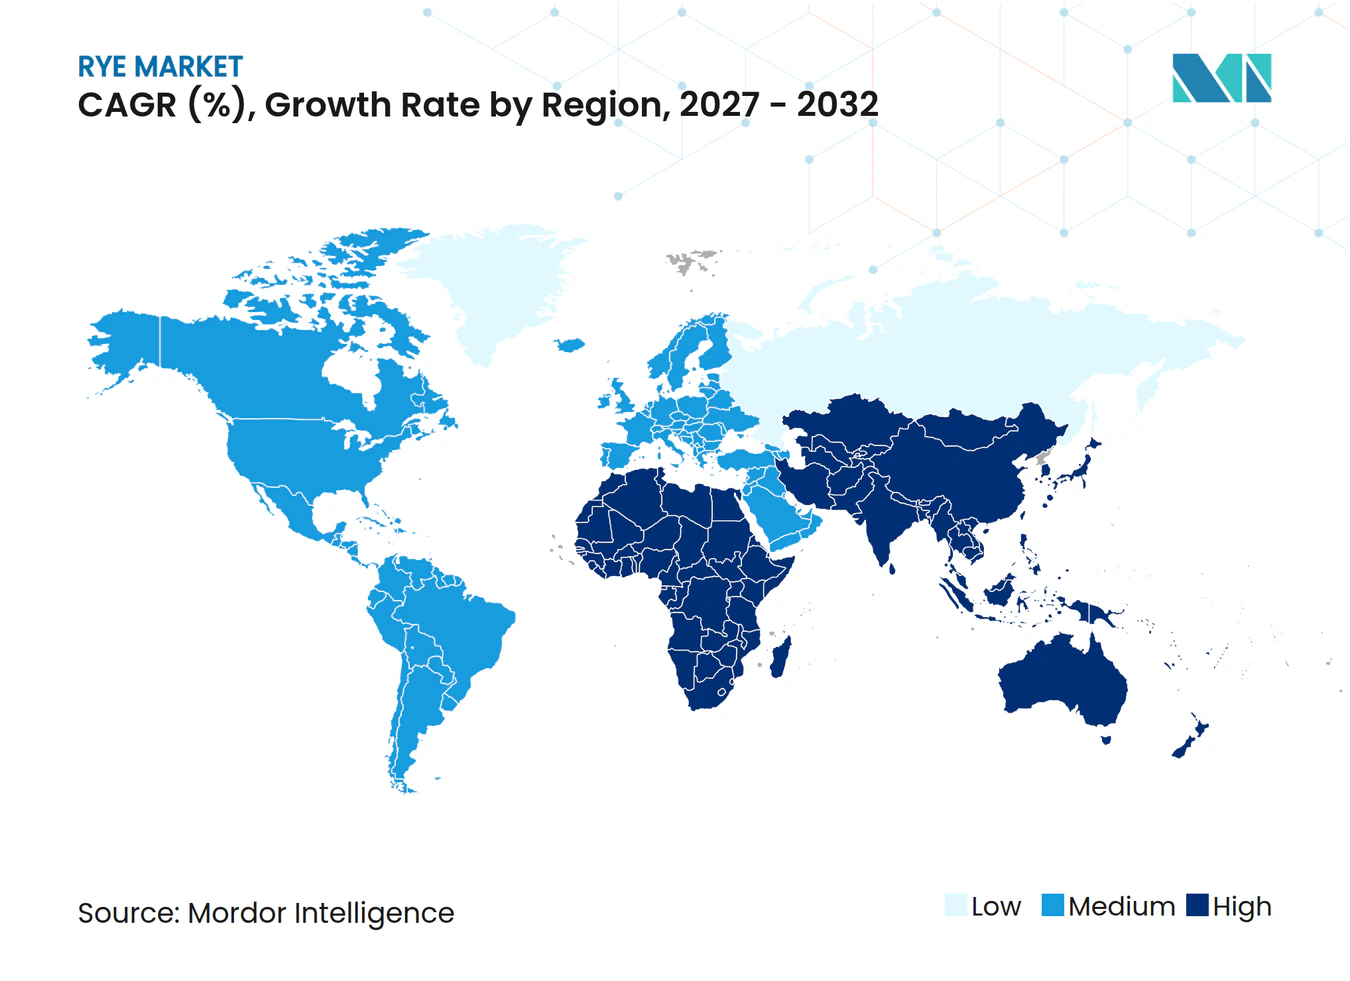
- Par zone géographique, l'Europe a dominé le marché du seigle avec une part de 42,0 % en 2026, tandis que la région Asie-Pacifique devrait enregistrer un CAGR de 5,4 % au cours de la période de prévision de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché du Seigle*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des surfaces certifiées biologiques | +0.8% | Amérique du Nord et Europe, avec une adoption émergente en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Incitations à l'exportation soutenues par les gouvernements pour les grades de seigle à faible teneur en protéines | +0.6% | Europe, Amérique du Nord, répercussions en Amérique du Sud | Court terme (≤ 2 ans) |
| Demande croissante des fabricants de produits de boulangerie et de céréales de petit-déjeuner | +1.2% | Mondial, avec une concentration en Europe, en Amérique du Nord et en Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Émergence de spiritueux artisanaux et de bières spéciales à base de seigle | +0.9% | Amérique du Nord, Europe et certains marchés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Monétisation des crédits carbone issus des cultures de couverture de seigle d'hiver | +0.5% | Amérique du Nord, programmes pilotes en Europe | Long terme (≥ 4 ans) |
| Adoption du seigle hybride dans les régimes alimentaires riches en fibres pour le bétail | +0.7% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des surfaces certifiées biologiques
Les primes de détail pour la farine de seigle biologique sont restées plusieurs fois supérieures aux grades conventionnels, encourageant les agriculteurs à effectuer la transition de trois ans qui ouvre droit à la certification[2]. Les contrats avec les meuniers régionaux offrent aux producteurs des prix planchers prévisibles, tandis que les paiements des éco-régimes européens améliorent les rendements et réduisent l'exposition aux fluctuations des prix des céréales. Ce changement réduit l'utilisation de fongicides synthétiques, atténuant indirectement la pression de l'ergot, mais il accroît également la nécessité d'un suivi agronomique plus rigoureux pour maintenir les rendements au niveau des champs conventionnels.
Incitations à l'exportation soutenues par les gouvernements pour les grades de seigle à faible teneur en protéines
Les garanties de crédit dans le cadre du programme GSM-102 du USDA et des outils européens similaires réduisent le risque de fret. Les négociants saisissent ces opportunités pour écouler les lots excédentaires de grade alimentation animale qui subissent des décotes de protéines, soutenant ainsi la trésorerie des exploitations et modérant les fluctuations des prix intérieurs. Étant donné que les allocations sont fixées par les cycles budgétaires, l'effet de levier qu'elles exercent sur le marché des matières premières du seigle est le plus visible au cours du premier semestre de chaque année de commercialisation. La pertinence géographique couvre l'Europe et l'Amérique du Nord, avec des effets de débordement dans les origines sud-américaines, l'Argentine et le Brésil explorant le seigle comme culture de rotation hivernale.
Demande croissante des fabricants de produits de boulangerie et de céréales pour le petit-déjeuner
Les consommateurs soucieux de leur santé se tournent vers le pain complet, les crackers et les céréales qui mettent en avant la teneur en fibres et en bêta-glucanes du seigle, renforçant son positionnement premium par rapport au blé. Les traditions culinaires allemandes et scandinaves maintiennent une consommation par habitant élevée, tandis que les boulangeries artisanales nord-américaines et les détaillants urbains asiatiques introduisent le seigle dans de nouvelles gammes de produits. Les meuniers répondent en modernisant leur capacité de meunerie sur pierre et en recherchant des céréales traçables et exemptes de contaminants, resserrant les écarts de qualité sur le marché des matières premières du seigle.
Émergence des spiritueux artisanaux à base de seigle et des bières spéciales
Les notes épicées du seigle offrent aux distillateurs et aux brasseurs un avantage distinctif dans des catégories premium très concurrentielles. Les distillateurs sous contrat élargissent les compositions de moût qui intègrent le seigle en proportion majoritaire, tandis que les brasseurs artisanaux européens expérimentent des formulations de grains qui améliorent la texture en bouche et la couleur. Les primes pour les céréales de qualité maltage récompensent les producteurs qui adoptent des hybrides et appliquent des fongicides en fin de saison, renforçant la valeur du seigle propre à haute teneur enzymatique dans la chaîne d'approvisionnement.
Analyse de l'Impact des Freins sur le Marché du Seigle*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Épidémies récurrentes de maladies fongiques | -0.9% | Europe, Amérique du Nord, Russie | Court terme (≤ 2 ans) |
| Pertes de rendement dues aux gelées printanières erratiques | -0.5% | Russie, Europe du Nord, Prairies canadiennes | Moyen terme (2 à 4 ans) |
| Concurrence pour les surfaces cultivées avec les oléagineux et le maïs à marges plus élevées | -1.1% | Amérique du Nord, Amérique du Sud, Europe de l'Est | Long terme (≥ 4 ans) |
| Limites mondiales plus strictes sur les mycotoxines impactant l'économie de la mouture | -0.7% | Europe, Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Épidémies récurrentes de maladies fongiques
Les printemps humides et les périodes de floraison fraîches permettent aux spores de Claviceps d'infecter les épis de seigle, augmentant les coûts de nettoyage et réduisant les rendements de meunerie. Les nouvelles limites européennes resserrent les tolérances, obligeant les moulins à installer des trieuses optiques ou à s'approvisionner en céréales hybrides plus coûteuses. Lorsque les épidémies s'intensifient, les éleveurs réduisent également leurs achats car leurs seuils d'ergot sont encore plus stricts que les normes alimentaires humaines. Ce défi limite la compétitivité du seigle sur les marchés de l'alimentation animale, où les seuils d'alcaloïdes d'ergot pour le bétail sont plus stricts que pour la consommation humaine, plafonnant les taux d'inclusion et réduisant la demande.
Pertes de rendement dues aux gelées printanières erratiques
Les gelées tardives endommagent les épis en floraison, réduisant le poids spécifique et reléguant les céréales vers des circuits d'alimentation animale à prix plus bas. Les modèles climatiques prévoient des fluctuations de température plus fréquentes, rendant les calendriers de plantation et le choix variétal de plus en plus critiques aux latitudes septentrionales. Les agriculteurs se couvrent en déplaçant les surfaces vers le sud ou en privilégiant des hybrides à maturation plus rapide, mais ces deux réponses ajoutent des coûts et de la complexité. Ce défi souligne la valeur de la maturité plus rapide et de la tolérance au stress du seigle hybride, créant un avantage concurrentiel pour les semenciers investissant dans des caractères de résistance au froid.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Marché du Seigle en Europe
L'Europe est restée le plus grand territoire, représentant 42,0 % de la valeur du marché du seigle en 2026. L'Allemagne, la Pologne et le Danemark ont généré environ 4,5 millions de tonnes métriques, aidés par une pénétration des semences hybrides supérieure à 70 % en Allemagne et au Danemark. Des limites d'ergot plus strictes à 0,2 gramme par kilogramme ont contraint les meuniers à investir entre 2,2 et 5,4 millions USD dans des trieuses optiques, comprimant les marges mais renforçant les garanties de sécurité alimentaire [3]. Le déficit d'approvisionnement de la Russie a accru la dépendance européenne aux importations en provenance de Pologne et des pays baltes, élargissant la base de EUR 8 à 12 par tonne métrique (USD 8,6 à 13,0).
Marché du Seigle en Asie-Pacifique
La région Asie-Pacifique affiche le taux de croissance le plus rapide, à 5,4 %, de 2027 à 2032, à mesure que les essais d'alimentation animale en Chine et les niches de boulangerie biologique au Japon arrivent à maturité. Les intégrateurs chinois ont économisé entre 20 et 30 CNY par tonne métrique (environ 2,8 à 4,1 USD) en coûts de ration à une inclusion de seigle de 5 à 10 %, indiquant un potentiel de montée en échelle une fois les protocoles phytosanitaires finalisés. La Corée du Sud a subventionné les importations de seigle pour l'alimentation animale à hauteur de 50 000 à 80 000 KRW par tonne métrique (37 à 59 USD), tandis que le segment de la farine biologique haut de gamme au Japon a affiché une croissance annuelle de 12 %. Ces marchés en phase initiale réduisent la domination historique de l'Europe en matière de consommation.
Marché du Seigle dans les Amériques
La hausse des superficies cultivées au Canada en Amérique du Nord compense le recul des États-Unis, tiré par la rentabilité du maïs et du soja. Les incitations aux crédits carbone soutiennent les plantations hivernales même lorsque l'économie céréalière s'affaiblit. Le Mexique mise sur ses ambitions en matière de whisky artisanal et sur les circuits de boulangerie biologique. L'Amérique du Sud, bien qu'encore modeste, est en progression, l'Argentine et le Brésil testant le seigle dans les rotations soja-maïs et cherchant à obtenir des primes non-OGM.
Paysage réglementaire
Le commerce du seigle et sa manutention au premier point de collecte sont façonnés par les contrôles des contaminants liés à la sécurité alimentaire et par les règles phytosanitaires, la conformité relative à l'ergot et aux mycotoxines au sens large jouant un rôle clé de filtre pour les expéditions de qualité meunière. En Europe, le durcissement de la tolérance à l'ergot mentionné dans le contexte du marché (0,2 g/kg) a renforcé les exigences de contrôle et de tri et influencé les spécifications d'approvisionnement des producteurs, collecteurs et meuniers.
L'accès transfrontalier au marché dépend également de l'établissement de normes phytosanitaires et des cadres de politique commerciale. Le Département de l'Agriculture des États-Unis, via la participation de l'APHIS aux processus de la CIPV et de la NAPPO, continue d'harmoniser les normes phytosanitaires régionales qui affectent les protocoles d'importation des céréales, tandis que l'UE a promulgué le règlement (UE) 2026/687 (11 mars 2026) pour opérationnaliser les clauses de sauvegarde liées à l'accord de partenariat UE-Mercosur et aux accords commerciaux intérimaires, renforçant l'importance de la documentation relative aux règles d'origine pour bénéficier d'un traitement préférentiel le cas échéant.
Analyse de la chaîne de valeur
La chaîne de valeur du seigle commence par les fournisseurs d'intrants (semences hybrides et conventionnelles, engrais et produits de protection des cultures), puis se poursuit par la production agricole, les silos locaux et les entrepôts commerciaux, avant d'atteindre les négociants et les premiers transformateurs. La demande en aval provient principalement de l'alimentation (meuniers approvisionnant les boulangers et fabricants de céréales), des boissons (malteurs, brasseurs et distillateurs) et des fabricants d'aliments pour animaux, les négociants coordonnant le classement, le mélange et les programmes d'expédition sur les circuits domestiques et export.
L'assurance qualité et la logistique constituent les principaux points de friction. Le risque de mycotoxines et d'ergot entraîne la ségrégation, le nettoyage et l'investissement dans le tri optique aux interfaces de meunerie, tandis que le stockage saisonnier, le séchage et la disponibilité du transport affectent la capacité à préserver le poids spécifique et à respecter les spécifications contractuelles. Les perturbations des corridors commerciaux en Europe de l'Est et en mer Noire amplifient ces goulets d'étranglement, encourageant la diversification des origines vers l'UE/la Baltique et l'Amérique du Nord, et augmentant la valeur des lots à identité préservée destinés aux circuits de distillation et d'alimentation spécialisée.
Paysage concurrentiel
Concentration du Marché
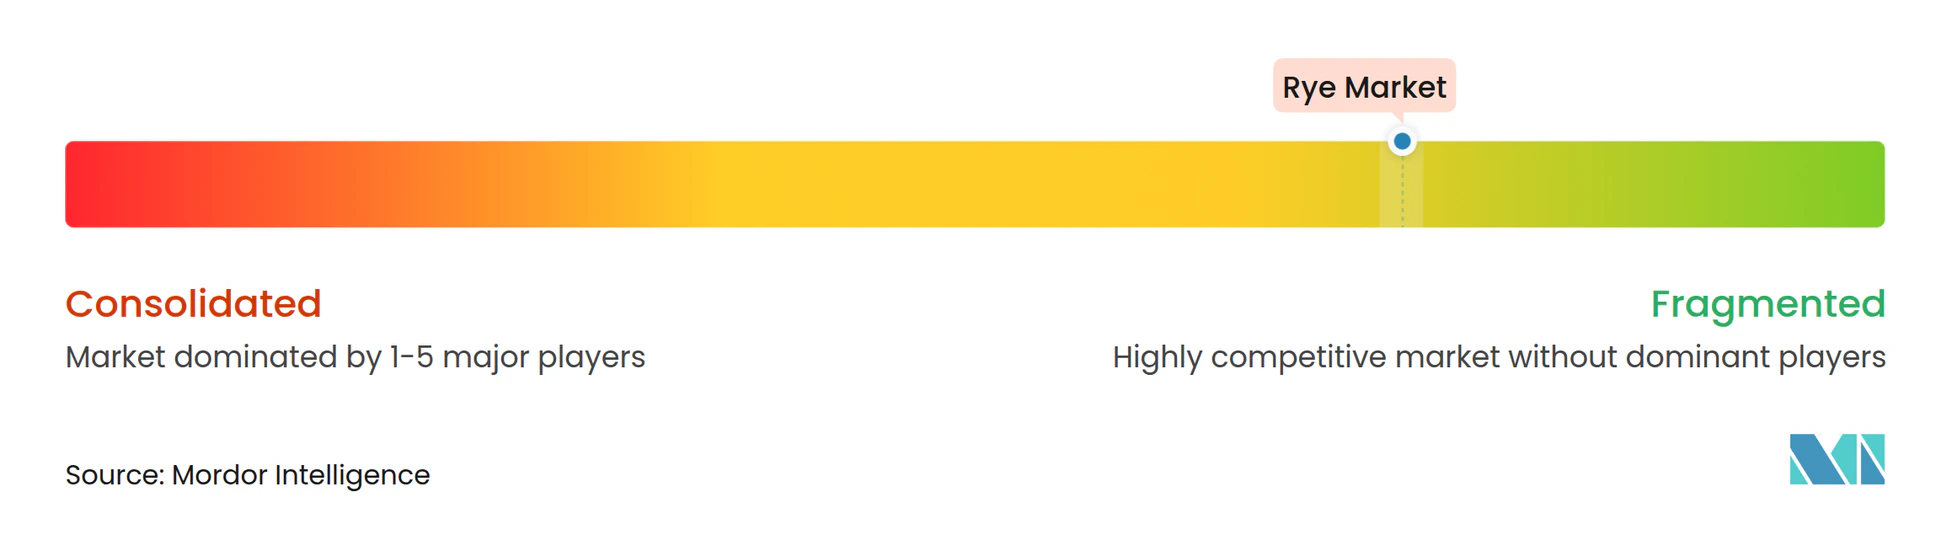
Le marché mondial du seigle est très fragmenté en 2026, avec une concurrence s'étendant aux négociants en céréales, aux semenciers et aux meuniers spécialisés. Archer Daniels Midland exploite ses nœuds d'exportation des Grands Lacs et du Golfe pour servir les distillateurs et les usines d'alimentation animale. Louis Dreyfus Company a suivi, acheminant le seigle baltique et allemand vers les circuits commerciaux intra-UE. La fusion de juillet 2025 entre Bunge et Viterra, évaluée à 34 milliards USD, a porté la capacité de stockage combinée en Amérique du Nord à 400 millions de boisseaux, réduisant les options d'approvisionnement pour les producteurs des Prairies et intensifiant la rivalité avec ADM et CHS.
L'innovation semencière est un champ de bataille décisif. La plateforme PollenPlus de KWS offre des gains de rendement de 30 à 40 % et des réductions de 40 % de l'incidence de l'ergot, attirant des primes de 15 à 25 USD par acre. L'unité DEKALB de Bayer et Saaten-Union de Limagrain se disputent des parts de marché avec des hybrides tolérants à la fusariose. Des meuniers spécialisés tels que Bay State Milling et Barton Springs Mill, basé au Texas, captent de la valeur grâce à des farines biologiques moulues sur pierre, atteignant des marges de détail trois fois supérieures au prix du grain à la ferme. Les services d'agronomie numérique qui identifient les foyers d'ergot et adaptent les apports en azote permettent aux producteurs d'économiser entre 10 et 15 USD par acre, créant des écosystèmes fidélisants qui favorisent les grands négociants investis dans les plateformes de données.
Les actifs de stockage et de logistique restent essentiels. Bunge–Viterra contrôle d'importantes capacités d'élévation dans le Golfe, ADM domine le trafic fluvial par barge, et Louis Dreyfus relie les ports baltiques aux marchés intérieurs allemands. Les négociants de taille intermédiaire cherchent à se différencier par la traçabilité et les certifications de durabilité, tandis que les nouveaux entrants explorent le regroupement de crédits carbone pour prendre pied sur le marché.
Opportunités de marché et perspectives d'avenir
La technologie du seigle hybride et les programmes de soutien agronomique élargissent le vivier accessible de grains uniformes, à faible contamination, destinés à l'alimentation humaine, animale et aux boissons. En janvier 2026, Teagasc a lancé un Guide des producteurs de seigle lors de la Conférence nationale sur les cultures sarclées d'Irlande à Kilkenny, formalisant les meilleures pratiques en matière de nutrition et de lutte contre les maladies et renforçant l'exécution pour les producteurs et partenaires d'approvisionnement nécessitant des spécifications plus strictes. Du côté de l'offre, les plateformes de semences hybrides qui réduisent l'incidence de l'ergot et stabilisent les rendements aident également les meuniers et distillateurs à gérer le risque qualité sans dépendre uniquement du tri post-récolte.
Les espaces géographiques inexploités sont les plus visibles là où les circuits d'alimentation animale et industriels en sont encore au stade des essais ou de la commercialisation naissante. Les essais d'alimentation animale et les programmes d'importation en APAC mis en évidence dans le contexte du rapport créent de la place pour des protocoles phytosanitaires standardisés et des programmes d'expédition reproductibles, tandis que le seigle à double usage (grain et substrat de méthanisation) est lié à des projets d'énergie et de cycle des nutriments à la ferme qui valorisent les fenêtres de récolte précoces et une biomasse prévisible. La disponibilité tendue et perturbée en mer Noire, y compris l'écart documenté entre production et consommation en Ukraine, maintient l'attention sur des origines alternatives et encourage les négociants et transformateurs à construire une couverture multi-origine et une traçabilité pour protéger la continuité.
Développements Récents dans le Secteur du Marché du Seigle
- Juillet 2026 : KWS a étendu son programme de sélection de seigle hybride en Amérique du Nord, incluant des stations de sélection dans l'Illinois, l'Idaho et le Minnesota, ainsi qu'une nouvelle installation de serre à Kimberly, Idaho. Cette capacité de sélection et d'environnement contrôlé accrue favorise un développement plus rapide des caractères et une montée en puissance de l'offre de semences hybrides, renforçant la disponibilité pour les producteurs approvisionnant les circuits alimentaires, d'alimentation animale et de distillation.
- Juillet 2025 : CJME a mis en avant le déploiement d'une nouvelle génération de seigle hybride et d'innovations connexes en matière de sélection sur le terrain. Une sensibilisation accrue et une confiance agronomique renforcée envers les hybrides soutiennent la dynamique d'adoption et renforcent le pipeline de grains à spécifications plus élevées pour les acheteurs privilégiant la constance et un risque de contamination réduit.
- Mai 2024 : Archer Daniels Midland (ADM) a intensifié son programme d'agriculture régénératrice et fixé de nouveaux objectifs de gaz à effet de serre qui influencent la structuration de ses contrats d'approvisionnement en céréales, y compris le seigle. L'expansion du programme a accru la demande pour des pratiques vérifiées et une documentation adéquate, soutenant des modèles d'approvisionnement liés aux crédits carbone et à la durabilité dans les principales régions d'origination.
Marché du Seigle Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires mondial généré par le grain de seigle commercialisé et utilisé dans les secteurs alimentaire, de l'alimentation animale, des boissons et des usages industriels, comptabilisé à la valeur de la culture primaire avant qu'elle ne devienne un ingrédient transformé.
Exclusions du périmètre : Exclut les produits transformés à base de seigle tels que la farine, le malt, les flocons et autres dérivés en aval.
Aperçu de la segmentation
- Amérique du Nord
- États-Unis
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Canada
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- États-Unis
- Europe
- Allemagne
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Pologne
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Russie
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- France
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Royaume-Uni
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Danemark
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Allemagne
- Asie-Pacifique
- Chine
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Inde
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Japon
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Australie
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Chine
- Amérique du Sud
- Brésil
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Argentine
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Brésil
- Moyen-Orient
- Turquie
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Israël
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Irak
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Turquie
- Afrique
- Afrique du Sud
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Égypte
- Analyse de la production (superficie récoltée, rendement et volume de production)
- Analyse de la consommation (valeur et volume de consommation)
- Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs)
- Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination)
- Analyse et prévision des tendances des prix de gros
- Cadre réglementaire
- Liste des principaux acteurs
- Logistique et infrastructure
- Analyse de la saisonnalité
- Afrique du Sud
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la constitution d'une base de faits fiable sur la superficie récoltée, le rendement, la production et les échanges de seigle par pays, en utilisant des séries statistiques publiques telles que FAOSTAT, USDA PSD et UN Comtrade. Nous avons également consulté des sources telles que le Conseil international des céréales, les ministères nationaux de l'agriculture et les tableaux de taux de change et d'inflation des banques centrales afin de maintenir la cohérence des conversions de prix et de devises.
Pour relier les signaux d'offre à la réalité de la demande, nous avons examiné les rapports annuels et les présentations aux investisseurs des négociants en céréales et des transformateurs d'ingrédients, ainsi que la couverture de la presse spécialisée sur l'approvisionnement en mer Noire, les conditions des cultures en UE et les restrictions à l'exportation. Dans quelques cas, des bases de données payantes ont été utilisées uniquement pour les données financières des entreprises et pour les vérifications croisées des importations et exportations au niveau des expéditions. Les sources listées ici sont illustratives, et de nombreux autres ensembles de données et documents publics ont été examinés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester sous pression les chiffres documentaires, notamment les écarts de prix entre la ferme et les premiers points de manutention, les décotes de qualité typiques, et la façon dont le seigle s'oriente vers l'alimentation humaine ou animale selon les années. Les entretiens ont inclus des producteurs et des coopératives, des négociants et des opérateurs de stockage, des acheteurs adjacents aux moulins et des utilisateurs en aval, afin de confirmer le bassin de demande et le rythme de substitution avec d'autres céréales en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 13 % | Asie-Pacifique : 52 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 29 % |
| Acteurs plus petits : 15 % | Managers : 59 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une logique descendante et ascendante, où les données de production, d'utilisation et d'échanges reconstituent le bassin annuel de demande en grain de seigle, puis des fourchettes de prix moyens convertissent ces volumes en chiffre d'affaires par région et à l'échelle mondiale. Étant donné que les séries déclarées peuvent différer selon les pays et les années, nous avons ajusté les stocks d'entrée et de sortie lorsque cela était pertinent et aligné les effets des années de commercialisation par rapport aux années civiles avant de finaliser les totaux.
Les principaux intrants du modèle comprenaient la production de seigle (en tonnes), les variations de superficie récoltée et de rendement, les volumes d'importation et d'exportation, les signaux de tension des stocks et les indicateurs de prix régionaux (écarts entre prix à la ferme et premier point de manutention), qui ont ensuite été filtrés à travers des hypothèses de taux de change pour la conversion en USD. Lorsque les séries de prix étaient manquantes ou non comparables, nous avons comblé les lacunes en utilisant des relations de prix entre céréales étroitement liées et des fourchettes issues des entretiens, puis vérifié que les valeurs implicites restaient réalistes par rapport aux valeurs unitaires des échanges.
Pour les prévisions, nous avons effectué une analyse de scénarios autour de la volatilité des rendements, de la réponse des surfaces cultivées et de la sensibilité aux politiques commerciales, et le scénario de base a été ancré aux avis d'experts sur la normalisation probable après des pics liés aux conditions météorologiques. Nous avons utilisé des approximations ascendantes sélectives comme vérification croisée, principalement en échantillonnant les volumes par pays et en les multipliant par des points de prix validés, puis en comparant les totaux implicites au résultat modélisé pour corriger les valeurs aberrantes.
Cycle de validation des données et de mise à jour
La validation a été effectuée par le biais de multiples vérifications afin que les chiffres finaux ne soient pas déterminés par un seul ensemble de données ou une seule hypothèse. Nous avons comparé la valeur modélisée à des signaux indépendants tels que les valeurs unitaires implicites des flux commerciaux, les bilans régionaux production plus commerce net, et les variations de prix d'une année à l'autre pour détecter les sauts inhabituels.
Lorsque des écarts ont été constatés, la logique a été réexaminée, les notes d'entretien ont été revérifiées et des appels de suivi ont été déclenchés pour les pays ou variables à l'origine de l'écart. Le travail est examiné étape par étape par un autre analyste avant validation, et le rapport est actualisé annuellement avec des mises à jour intermédiaires lorsque des événements significatifs surviennent (tels que des chocs de récolte majeurs ou des changements de politique). Avant la livraison, nous effectuons une vérification finale de la fraîcheur afin que les clients reçoivent la vue la plus à jour disponible.
Comparaison de la taille du marché mondial du seigle de Mordor Intelligence avec d'autres estimations publiées
Les valeurs publiées du marché du seigle peuvent différer même lorsqu'elles semblent mesurer la même chose, car les entreprises peuvent ne pas s'aligner sur ce que le seigle signifie en termes de chiffre d'affaires, sur l'année de référence et sur la façon dont elles convertissent les volumes en valeur. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur les séries de production et d'échanges, tandis qu'une autre s'appuie davantage sur des indicateurs de consommation en aval.
Les produits de seigle transformés comme la farine et le malt se situent en dehors du périmètre de Mordor Intelligence ici, ce qui explique pourquoi les estimations qui mélangent la valeur du grain avec les revenus des ingrédients aboutissent souvent à des chiffres plus élevés, même avant l'application des prévisions. Les écarts peuvent également provenir de l'utilisation de points de prix différents (prix à la ferme par rapport au prix de gros), de l'application de calendriers de taux de change différents, et de la publication de scénarios de rendement et de surfaces cultivées conservateurs ou plus optimistes, ce qui peut faire varier le total dans un marché agricole sensible aux conditions météorologiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,80 milliards USD (2026) | |
| Consultance mondiale A | 4,17 milliards USD (2025) | Utilise une définition plus large du seigle qui semble mélanger la valeur du grain primaire avec certaines applications de seigle transformé, et la base annuelle est antérieure, ce qui modifie l'environnement de prix utilisé pour la conversion. |
| Éditeur sectoriel B | 3,76 milliards USD (2024) | S'ancre sur une année de base différente et une fenêtre de prévision plus longue, et la segmentation par type suggère que des formes transformées sont incluses, ce qui peut augmenter la valeur au-delà du bassin grain uniquement. |
L'écart dans le tableau s'explique principalement par le périmètre et la base de prix, puis est amplifié par l'année de base sélectionnée et les hypothèses de prévision. En maintenant le modèle ancré à des signaux observables de production, d'échanges et de prix des céréales, nous obtenons un chiffre plus facile à tracer et à reproduire lorsque de nouvelles données de récolte et d'échanges sont publiées.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du seigle ?
La taille du marché mondial du seigle était évaluée à 3,80 milliards USD en 2026 et devrait croître de 3,96 milliards USD en 2027 à 4,86 milliards USD d'ici 2032, à un CAGR de 4,18 % de 2027 à 2032.
Pourquoi les expéditions canadiennes de seigle deviennent-elles plus importantes dans les flux commerciaux ?
Les récentes pénuries d'approvisionnement en Russie et en Pologne ont ouvert des opportunités pour les céréales canadiennes, soutenues par des liaisons ferroviaires fiables vers les distillateurs américains et un meilleur accès portuaire.
Pourquoi le seigle est-il attractif en tant que culture de couverture ?
Le seigle séquestre en moyenne 0,19 tonne métrique de CO₂e par acre chaque saison et améliore la structure du sol, permettant aux agriculteurs de générer des crédits carbone et d'améliorer la santé des champs.
Comment les programmes de crédits carbone influencent-ils les décisions de plantation du seigle aux États-Unis et au Canada ?
Les paiements liés à la séquestration par les cultures de couverture hivernales compensent les marges céréalières plus faibles, encourageant les producteurs à maintenir ou à étendre leurs surfaces.
Comment les règles sur les mycotoxines impactent-elles le commerce du seigle ?
Des limites plus strictes exigent des tests et une ségrégation renforcés, augmentant les coûts de traitement et restreignant parfois les exportations depuis les zones de production à haut risque.