
Taille et part du marché des moteurs synchrones
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 25.82 Milliards de dollars |
| Taille du Marché (2031) | 31.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs synchrones par Mordor Intelligence
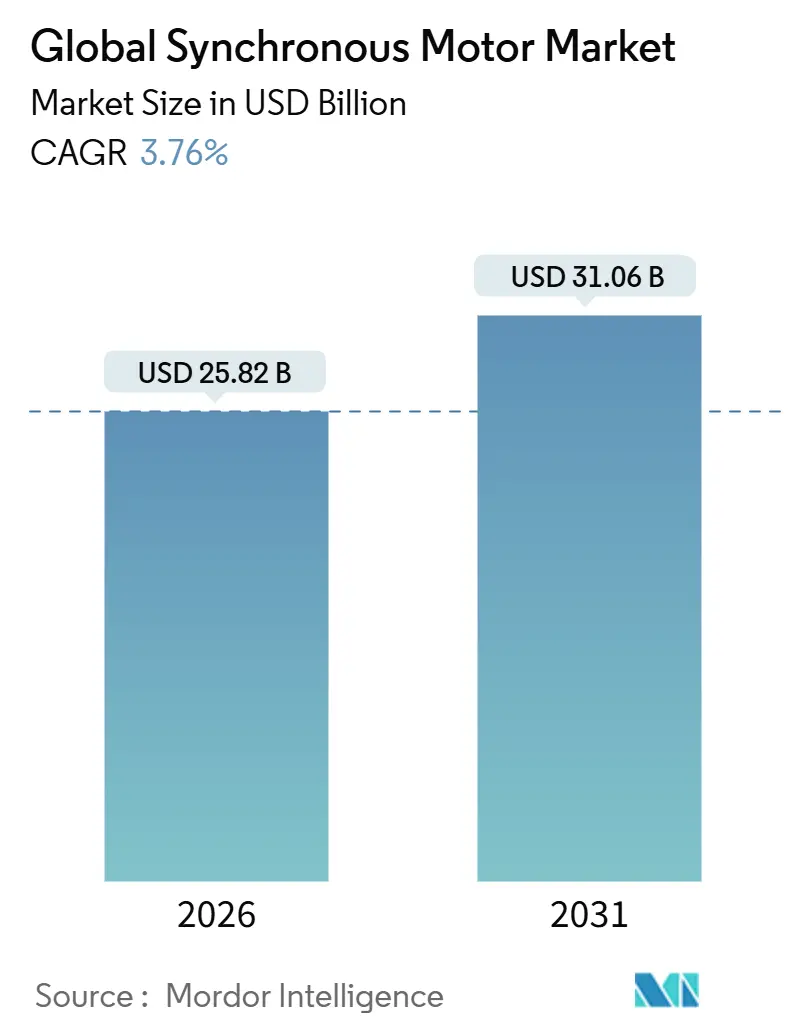
La taille du marché des moteurs synchrones s'élevait à 25,82 milliards USD en 2026 et devrait atteindre 31,06 milliards USD d'ici 2031, reflétant un TCAC de 3,76 % sur l'ensemble de l'horizon de prévision. La demande évolue des rotors à aimants permanents en terres rares vers des alternatives à réluctance, tandis que les exigences en matière de traction et de propulsion reconfigurent les préférences de puissance nominale sur le marché des moteurs synchrones. Les mandats réglementaires en matière d'efficacité énergétique, l'électrification des transports et la fabrication distribuée élargissent l'opportunité adressable, mais les turbulences de la chaîne d'approvisionnement en terres rares et les limites de gestion thermique tempèrent les courbes d'adoption à court terme. Les acteurs du marché continuent de céder leurs portefeuilles de moteurs à induction à faible marge et de consolider la propriété intellectuelle autour des technologies synchrones, se positionnant pour capitaliser sur les cycles de modernisation axés sur l'efficacité et les investissements dans les énergies renouvelables en greenfield. Avec l'Asie-Pacifique qui impose des normes de performance plus strictes et qui sert à la fois de pôle de fabrication et de centre d'utilisation finale, la dynamique régionale influencera fortement la stratégie concurrentielle sur le marché des moteurs synchrones.
Principaux enseignements du rapport
- Par construction du rotor, les modèles à aimants permanents ont dominé avec une part de revenus de 47,80 % en 2025, tandis que les variantes à réluctance sont prêtes à afficher un TCAC de 11,80 % jusqu'en 2031.
- Par puissance nominale, la tranche 1-10 mégawatts a capturé 38,50 % de la part du marché des moteurs synchrones en 2025, mais la tranche inférieure à 1 mégawatt devrait se développer à un TCAC de 10,40 %.
- Par industrie utilisatrice finale, le pétrole et le gaz ont représenté 24,30 % des revenus de 2025, tandis que la demande des équipementiers de véhicules électriques devrait augmenter à un TCAC de 13,50 % jusqu'en 2031.
- Par application, les pompes ont représenté 29,10 % des installations de 2025, mais les usages de traction et de propulsion progressent à un TCAC de 14,20 %.
- Par géographie, l'Asie-Pacifique a dominé avec 34,80 % des revenus de 2025, et elle devrait maintenir la croissance régionale la plus rapide à 12,10 % annuellement.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats stricts d'efficacité énergétique IE3/IE4 | +1.2% | À l'échelle mondiale, avec une application précoce dans l'UE, la Chine et certains États américains | Moyen terme (2-4 ans) |
| Expansion de la CVC et de l'automatisation industrielle | +0.9% | Corridors industriels d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Forte demande de véhicules électriques et de moteurs de traction | +1.5% | Noyau Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Projets d'énergies renouvelables à grande échelle, stockage hydroélectrique par pompage | +0.7% | Europe, Chine, Inde, certains marchés du Moyen-Orient | Long terme (≥ 4 ans) |
| Dynamique d'adoption des moteurs synchrones à réluctance sans terres rares | +1.1% | À l'échelle mondiale, concentrée en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Microturbines à paliers magnétiques à grande vitesse | +0.3% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats stricts d'efficacité énergétique IE3/IE4
Les réglementations en matière d'efficacité ancrées dans la norme IEC 60034-30-1 et codifiées dans le règlement européen sur l'écoconception 2019/1781 ont resserré les spécifications d'approvisionnement, poussant les acheteurs vers des technologies synchrones qui atteignent facilement les niveaux IE4 et IE5 sans la complexité du rotor en cuivre[1]Source : Commission électrotechnique internationale, « IEC 60034-30-1 : Classes d'efficacité des moteurs à courant alternatif alimentés par le réseau », IEC.CH. La Chine a mis en œuvre une avancée parallèle dans le cadre de la norme GB 18613-2020 en 2025, stimulant les expansions de capacité des équipementiers locaux et accélérant le remplacement du parc de moteurs à induction existants[2]Source : ABB Ltd., « ABB Expands IE5 SynRM Motor Production to Meet Growing Demand », ABB.COM . Les opérateurs des services publics et de l'industrie dont les dépenses énergétiques dépassent 40 % du coût d'exploitation total constatent désormais que les modernisations imposées par la conformité offrent des retours sur investissement inférieurs à trois ans, alimentant des cycles de mise à niveau récurrents dans les services des eaux et les usines pétrochimiques. À l'échelle du marché, ces mandats stimulent le marché des moteurs synchrones en élargissant à la fois les volumes de référence et les points de prix d'efficacité haut de gamme.
Expansion de la CVC et de l'automatisation industrielle
Les révisions des codes du bâtiment telles que la norme ASHRAE 90.1-2022 imposent un contrôle à vitesse variable sur les moteurs de plus de 10 chevaux, positionnant les moteurs synchrones comme le choix privilégié pour les unités de toiture et les refroidisseurs qui fonctionnent à charge partielle la majeure partie de l'année. Les équipements lancés par Danfoss et Trane en 2025 intègrent des rotors synchrones à réluctance avec des variateurs intelligents, documentant des économies d'électricité de 15 % à 25 % dans des pilotes sur le terrain. Des gains parallèles dans l'automatisation des usines émergent grâce à des moteurs synchrones de qualité servomoteur qui permettent une accélération rapide, un freinage régénératif et des analyses de santé prédictives via des variateurs connectés en périphérie tels que le Siemens Sinamics S210. Ces effets combinés d'entraînement de la CVC et de l'automatisation élargissent l'empreinte du marché des moteurs synchrones aussi bien dans les bâtiments commerciaux que dans la fabrication discrète.
Forte demande de véhicules électriques et de moteurs de traction
L'électrification automobile est le vecteur à la croissance la plus rapide, élevant les exigences de conception spécifiques à la propulsion sur le marché des moteurs synchrones. La plateforme de traction à aimants permanents 800 volts de BorgWarner, attribuée par un grand constructeur automobile chinois en 2024, illustre le mouvement vers des empilements à plus haute tension qui réduisent les sections transversales en cuivre et permettent une charge rapide. Parallèlement, des études publiées par l'IEEE confirment que les rotors synchrones à réluctance assistés par ferrite atteignent une efficacité de cycle de conduite supérieure à 92 %, éliminant les contraintes liées aux terres rares sans céder en performance. La validation par la NASA en 2025 du moteur synchrone à réluctance pour les aéronefs électriques régionaux souligne les synergies intersectorielles qui accélèrent les investissements en R&D et la mise à l'échelle des volumes. Alors que les véhicules électriques, le rail et les applications marines s'alignent autour d'architectures à couple élevé et à faible poids, ils créent une visibilité des commandes sur plusieurs années et élèvent les barrières à la complexité de conception pour les nouveaux entrants.
Dynamique d'adoption des moteurs synchrones à réluctance sans terres rares
Les contrôles à l'exportation chinois sur les composés de néodyme et de dysprosium se sont resserrés en 2024, déclenchant des flambées des coûts des matériaux et des délais d'approvisionnement prolongés qui ont érodé l'avantage coût des machines à aimants permanents. Les évaluations du Parlement européen ont signalé la dépendance aux terres rares comme une vulnérabilité stratégique, favorisant les investissements dans des rotors à base de ferrite ou sans aimant. ABB et WEG ont répondu en développant des lignes de moteurs synchrones à réluctance de niveau IE5 en Finlande, en Inde et au Brésil, ABB investissant 140 crore INR (17 millions USD) en capacité en 2025. La dynamique d'adoption couvre désormais les pompes, les ventilateurs et les compresseurs où les rotors à réluctance offrent un approvisionnement rapide et des prix stables, soutenant une croissance à deux chiffres sur le marché des moteurs synchrones.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des rotors à aimants permanents | -0.8% | À l'échelle mondiale, aigu dans les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en terres rares | -0.6% | À l'échelle mondiale, concentrée en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Limites de gestion thermique à haute densité de puissance | -0.4% | À l'échelle mondiale, critique dans les applications de traction pour véhicules électriques et aérospatiales | Long terme (≥ 4 ans) |
| Pression de parité d'efficacité moteur à induction-variateur de fréquence | -0.5% | Amérique du Nord, Europe, certains marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des rotors à aimants permanents
Les unités synchrones à aimants permanents affichent une prime de prix de 20 % à 40 % par rapport à leurs homologues à induction, amplifiée dans les marchés émergents où les budgets d'investissement sont serrés et où les attentes de retour sur investissement se situent en dessous de trois ans[3]Source : London Metal Exchange, « Rare Earth Prices », LME.COM. Les prix au comptant volatils de l'oxyde de néodyme-praséodyme, oscillant entre 48 000 et 68 000 USD par tonne métrique en 2025, se traduisent par 8 à 12 USD par kilogramme d'aimant fritté et augmentent les coûts de nomenclature pour chaque moteur haut de gamme. Les services publics municipaux et les petits fabricants diffèrent donc les remplacements malgré les économies d'énergie à long terme, ralentissant l'expansion des volumes à court terme sur le marché des moteurs synchrones.
Volatilité de l'approvisionnement en terres rares
Les régimes de licences d'exportation mis en place par la Chine en 2024 ont introduit une incertitude dans la chaîne d'approvisionnement pour le néodyme, le dysprosium et le terbium, faisant pression sur les équipementiers de moteurs qui dépendent de ces intrants. La loi européenne sur les matières premières critiques fixe des objectifs ambitieux de diversification, mais peu de projets miniers ont atteint une échelle suffisante, maintenant l'offre tendue et les prix erratiques. Si cette volatilité accélère le passage aux architectures à réluctance, les coûts de reconception intermédiaires et les compromis de performance pèsent sur la rentabilité et le calendrier d'adoption sur le marché des moteurs synchrones.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par construction du rotor :
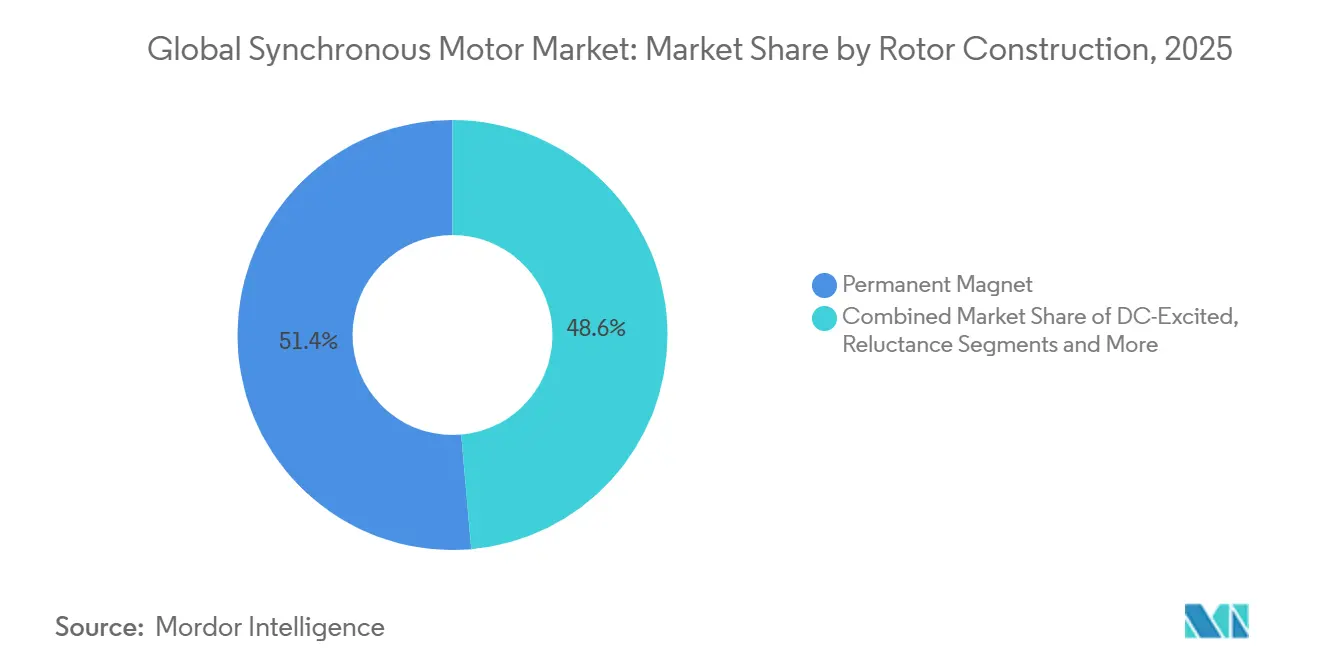
les modèles à réluctance s'accélèrent face à la couverture des risques de la chaîne d'approvisionnementLes rotors à aimants permanents ont conservé une part de 47,80 % des revenus de 2025, ancrant les rôles à couple élevé et de traction où leur densité justifie le coût. Cependant, les modèles à réluctance devraient croître à un TCAC de 11,80 %, portés par les lignes IE5 et la future IE6 d'ABB et la plateforme W50 lancée par WEG en 2025, qui intègre la propriété intellectuelle de Regal Rexnord. La poussée réglementaire européenne vers IE5, combinée à la rareté des terres rares, alimente la demande d'options sans aimant ou assistées par ferrite pour les pompes, les ventilateurs et les compresseurs. Les machines à excitation en courant continu restent pertinentes dans le stockage hydroélectrique par pompage et la propulsion marine en raison de la flexibilité de leur bobinage de champ qui fournit une puissance réactive et un soutien de tension. Les rotors à hystérésis restent une niche, servant les équipements de laboratoire de précision et les dispositifs de synchronisation où un couple ultra-fluide est prisé.
La dynamique d'adoption de la réluctance est particulièrement marquée en Asie-Pacifique et en Europe, où les équipementiers signalent des délais d'approvisionnement réduits et des économies de coût unitaire supérieures à 20 % par rapport aux équivalents à aimants permanents. Des recherches de l'IEEE en 2024 ont confirmé que les efficacités des moteurs synchrones à réluctance assistés par ferrite dépassaient 94 %, réduisant tout écart pratique avec les modèles au néodyme et réduisant les coûts des matériaux d'environ un tiers. Alors que les véhicules de traction, les équipementiers CVC et les transformateurs alimentaires valident ces systèmes, les équilibres entre types de rotors se réaligneront d'ici 2031, suscitant une concurrence accrue et de nouvelles feuilles de route techniques sur le marché des moteurs synchrones.


Par puissance nominale :
la croissance sous le mégawatt signale une adoption distribuéeLa tranche 1-10 mégawatts a dominé avec 38,50 % des installations de 2025, s'alignant avec les compresseurs centrifuges, les variateurs de refroidisseurs et les projets d'automatisation industrielle à moyenne échelle. Pourtant, la classe inférieure à 1 mégawatt devrait afficher un TCAC de 10,40 %, alimentée par la fabrication distribuée, le traitement modulaire de l'eau et les modernisations du traitement alimentaire, où le dimensionnement optimal des moteurs réduit le gaspillage d'énergie. Le variateur Altivar Process 2024 de Schneider Electric, couplé à des moteurs synchrones de 0,75 à 500 kilowatts, apporte des analyses prédictives basées sur le cloud qui aident les responsables d'usines à réduire les temps d'arrêt.
Les utilisateurs industriels participant à l'initiative américaine Better Buildings Initiative ont enregistré des économies d'énergie de 15 % à 30 % lors du remplacement de moteurs à induction surdimensionnés par des machines synchrones optimisées, avec des programmes de remboursement ramenant le retour sur investissement à moins de deux ans. Alors que les moteurs dépassant 10 mégawatts restent ancrés dans les éoliennes et les grandes unités hydrauliques, la base croissante sous le mégawatt indique que l'innovation dans les petits chevaux-vapeur soutiendra la prochaine phase d'expansion de la taille du marché des moteurs synchrones.
Par industrie utilisatrice finale :
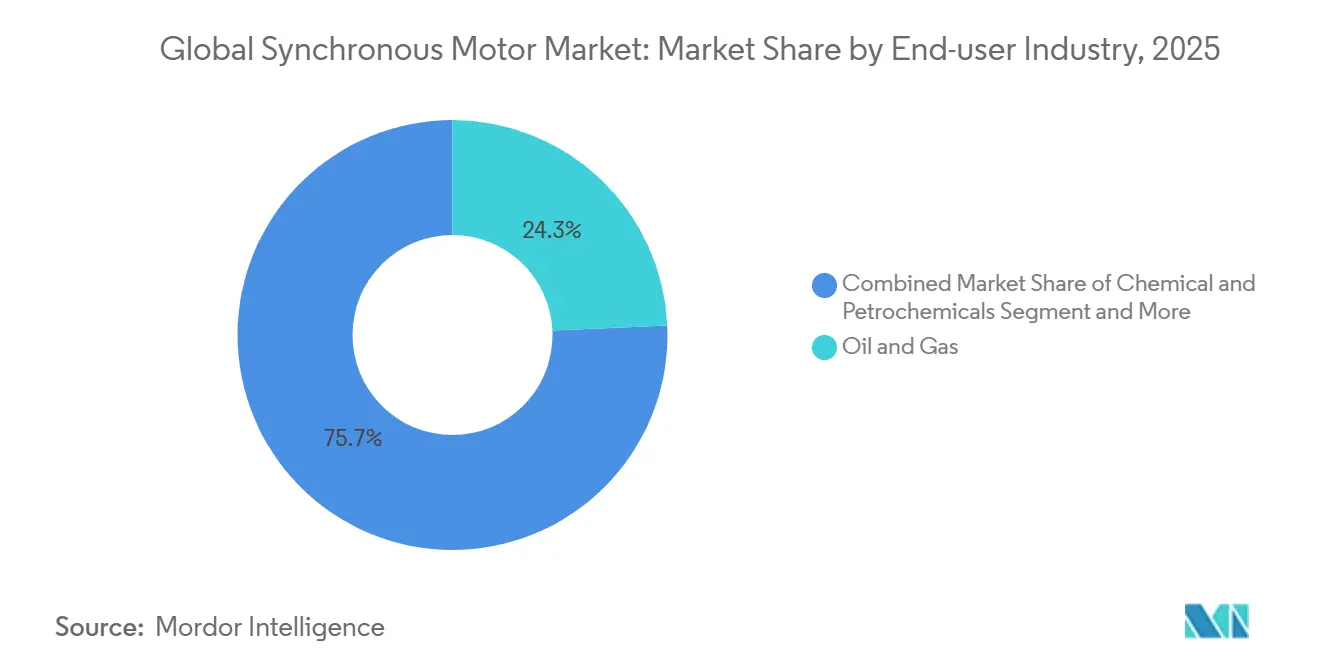
les équipementiers de véhicules électriques dépassent la dynamique des industries lourdes traditionnellesLe pétrole et le gaz ont représenté 24,30 % de la demande de 2025, soutenu par les parcs de compresseurs et de pompes le long des pipelines et des usines de gaz naturel liquéfié. Les équipementiers de véhicules électriques représentent cependant le bassin de clients à la croissance la plus rapide avec un TCAC de 13,50 %, reflétant la pénétration mondiale des véhicules électriques passagers et les architectures de groupe motopropulseur 800 volts. Les produits chimiques, les services des eaux et les métaux représentent ensemble environ un tiers des revenus, exploitant des moteurs synchrones à vitesse variable pour les agitateurs, les soufflantes et les broyeurs.
Les usines agroalimentaires spécifient de plus en plus des unités synchrones en acier inoxydable à indice de protection IP pour les convoyeurs hygiéniques et les compresseurs de réfrigération. La fabrication discrète, notamment dans l'automobile et l'assemblage électronique, déploie des moteurs synchrones de qualité servomoteur sur les bras robotiques et les étapes CNC, guidés par les écosystèmes de contrôle Mitsubishi Electric et Yaskawa. Cette diversité d'adoption souligne que le marché des moteurs synchrones n'est plus monolithique, mais plutôt une mosaïque d'utilisateurs de mobilité électrique à forte croissance et de piliers industriels à état stable.
Par application :
la traction et la propulsion dépassent les charges stationnairesLes pompes sont restées la plus grande tranche à 29,10 % en 2025, reflétant les importants parcs installés dans les services des eaux et le traitement chimique. Pourtant, les applications de traction et de propulsion s'accélèrent à un TCAC de 14,20 %, portées par les voitures électriques, les autobus électriques, le rail et l'électrification marine. Le train à grande vitesse Velaro Novo de Siemens Mobility emploie des variateurs à aimants permanents qui réduisent la puissance de traction de 30 % tout en récupérant jusqu'à 15 % d'énergie lors du freinage. Les ventilateurs, soufflantes, compresseurs et équipements de manutention des matériaux ancrent ensemble environ la moitié des installations totales.
Les adopteurs marins privilégient les variateurs synchrones à nacelle pour les navires de croisière et les ferries, citant une meilleure maniabilité et des avantages de fonctionnement silencieux. À mesure que les cas d'utilisation mobile se répandent, la topologie des rotors, les systèmes de refroidissement et les logiciels d'intégration sont adaptés pour des assemblages plus légers et thermiquement efficaces, diversifiant davantage le marché des moteurs synchrones.
Analyse géographique
Marché des Moteurs Synchrones en Asie-Pacifique
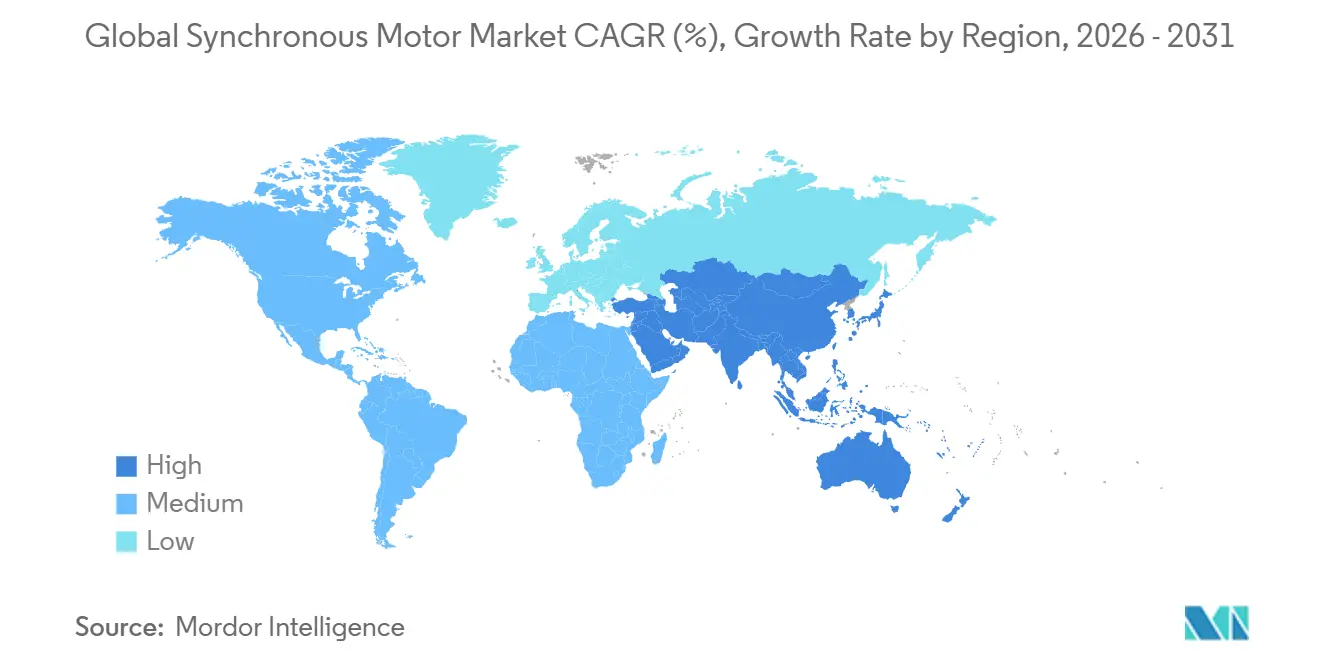
L'Asie-Pacifique, qui détient 34,80 % des revenus de 2025, est en bonne voie pour atteindre un CAGR de 12,10 % d'ici 2031, alors que la Chine, l'Inde et les nations d'Asie du Sud-Est relèvent les seuils minimaux d'efficacité et développent l'automatisation industrielle. Des producteurs chinois tels que Wolong Electric ont injecté 500 millions CNY (70 millions USD) dans des installations du Zhejiang en 2025 pour augmenter la production d'unités IE3 et supérieures, tandis que le programme d'Incitation Liée à la Production de l'Inde a stimulé la construction par Kirloskar Electric d'une nouvelle usine au Maharashtra capable de produire 50 000 moteurs à haute efficacité par an. Nidec a enregistré une croissance de 18 % de ses revenus liés aux moteurs synchrones au cours de l'exercice fiscal 2024, bénéficiant de contrats de conception de moteurs de traction en Chine et en Europe.
Marché des Moteurs Synchrones en Amérique du Nord, en Europe et au Moyen-Orient
L'Amérique du Nord et l'Europe ont combiné leurs forces pour capter environ 45 % de la valeur de 2025. Aux États-Unis, les Centres d'Évaluation Industrielle ont documenté que les mises à niveau des systèmes de moteurs représentaient 22 % des projets d'efficacité recommandés, avec des équipements synchrones spécifiés dans plus d'un tiers des remplacements. Le Plan Industriel du Pacte Vert européen a alloué 3 milliards EUR (3,3 milliards USD) pour soutenir la fabrication nationale de technologies propres, finançant de nouvelles lignes de moteurs en Pologne et en Espagne. Le Moyen-Orient poursuit l'acquisition de grands moteurs synchrones pour pompes destinés au dessalement, mais la part régionale reste inférieure à 5 %.
Marché des Moteurs Synchrones en Amérique du Sud et en Afrique
L'Amérique du Sud est centrée sur le Brésil, où le complexe de Jaraguá do Sul de WEG a produit plus de deux millions d'unités en 2024, de plus en plus synchrones à mesure que les coûts énergétiques augmentent. La demande africaine se concentre sur les pôles miniers d'Afrique du Sud et de la Ceinture de Cuivre, tirant parti des solutions à haute puissance d'ABB et de Siemens pour les broyeurs et la ventilation. Dans toutes les régions, le marché des moteurs synchrones suit un schéma à deux niveaux : les économies matures procèdent à des modernisations pour une meilleure efficacité, tandis que les marchés en développement passent directement aux options synchrones de qualité supérieure dans le cadre d'une nouvelle industrialisation.

Paysage réglementaire
La réglementation se concentre de plus en plus sur une classification et une vérification harmonisées de l'efficacité, la norme IEC 60034-30-1 (2e édition, publiée le 1er décembre 2025) servant de référence principale pour les définitions des classes IE applicables aux moteurs à courant alternatif alimentés par le réseau. Dans l'Union européenne, le règlement Écoconception (UE) 2019/1781 continue de façonner les exigences d'approvisionnement pour les moteurs et les variateurs de vitesse, et l'évaluation en cours ainsi que l'analyse d'impact de la Commission européenne s'étendent de décembre 2024 au printemps 2027, ce qui indique un cycle politique actif plutôt qu'un ensemble de règles figées.
Aux États-Unis, le Département de l'Énergie a modifié les normes de conservation de l'énergie applicables aux moteurs électriques à champ d'application étendu par une règle finale entrée en vigueur le 7 avril 2025, avec une mise en conformité exigée à partir du 1er janvier 2029, créant un délai de refonte et de certification long pour les fabricants approvisionnant l'Amérique du Nord. Le Département de l'Énergie a également publié une politique d'application le 10 juin 2026 qui prolonge la période d'application différée pour les déclarations volontaires couvrant les moteurs électriques à onduleur seul, synchrones et à champ d'application étendu jusqu'au 14 octobre 2026, ce qui influence la manière dont les fournisseurs communiquent sur la performance à mesure que les procédures d'essai et le calendrier d'application se stabilisent. Au-delà de la seule performance énergétique, l'arsenal réglementaire de l'UE s'étend également via le règlement Écoconception pour des produits durables (ESPR) vers des critères de durabilité et de recyclabilité, renforçant l'importance de la divulgation des matériaux et de la réparabilité pour les plateformes de moteurs vendues en Europe.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des aciers électriques et du cuivre en amont jusqu'à la fabrication de composants de précision pour rotors et stators (découpage de tôles, assemblage de piles, bobinage et usinage), suivie de l'assemblage des moteurs, des essais et de la certification, puis de l'intégration dans un système comprenant variateurs, réducteurs, capteurs/encodeurs et systèmes de commande. Un goulot d'étranglement récurrent se situe au niveau du découpage des tôles de rotor pour les conceptions synchrones, où un outillage spécialisé, des tolérances strictes et une capacité de fournisseurs limitée (notamment en Amérique du Nord) freinent la réactivité ; pour les composants importés aux États-Unis, des délais d'environ 10 à 16 semaines, plus 2 à 4 semaines supplémentaires pour les douanes et la logistique, renforcent l'intérêt de l'assemblage régional et de la double source d'approvisionnement.
En aval, la demande est de plus en plus tirée par les ensembles moteur-variateur intégrés vendus via les circuits OEM (CVC, pompes, compresseurs, équipements d'automatisation) et par les EPC/services publics pour les applications synchrones liées au réseau, tandis que les réseaux de services (pièces détachées, rebobinages exclus du périmètre de marché, surveillance de l'état et analyses énergétiques) soutiennent la valeur sur l'ensemble du cycle de vie. La base de fournisseurs évolue également avec le passage vers des architectures synchrones à réluctance sans aimant afin de réduire la dépendance aux aimants permanents à base de terres rares, tandis que les principaux fabricants élargissent leurs gammes standardisées de moteurs SynRM. Par exemple, ABB étend sa gamme SynRM de classe IE5 à des tailles de carcasse supplémentaires, couvrant environ 0,75 kW à 450 kW, afin de simplifier l'approvisionnement et d'accélérer les déploiements de rétrofit. Pour les configurations personnalisées ou critiques pour la sécurité, les acheteurs réservent de plus en plus des créneaux de production via des bons de commande cadres à horizon plus long, reflétant un contenu d'ingénierie et une spécificité des composants plus élevés que pour les moteurs à induction standard.
Paysage concurrentiel
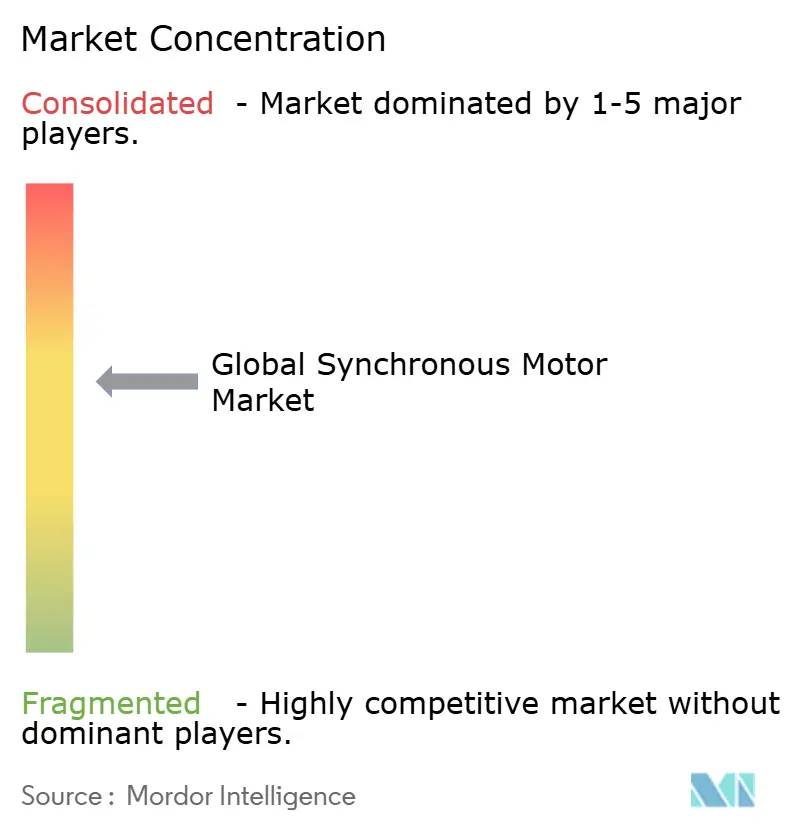
Le marché des moteurs synchrones présente une concentration modérée, avec ABB, Siemens, WEG, Nidec et Toshiba commandant environ 40 % à 45 % des revenus de 2025. Les fournisseurs se différencient par la technologie des rotors, les variateurs intégrés et les écosystèmes de services numériques qui intègrent la surveillance des conditions et l'analyse énergétique. Le déploiement en 2025 par ABB de l'expansion de la production de moteurs synchrones à réluctance IE5 en Finlande, en Inde et en Chine renforce son pari sur les plateformes sans terres rares, tandis que Siemens s'appuie sur sa pile logicielle TIA Portal pour lier les couches de variateurs et d'automatisation.
Les fusions et acquisitions accélèrent le pivot loin des portefeuilles de moteurs à induction banalisés vers des offres synchrones à haute marge. WEG a finalisé l'acquisition pour 1,7 milliard USD de la division moteurs de Regal Rexnord en 2024, obtenant la propriété intellectuelle sur la réluctance et développant ses empreintes aux États-Unis et au Mexique. La fermeture prévue en 2026 par EBARA de l'activité de moteurs triphasés de Mitsubishi Electric approfondit l'intégration autour des ensembles pompe-moteur pour les services des eaux. Des spécialistes plus petits tels que SEVA-tec et Dunkermotoren prospèrent dans les niches des servomoteurs et des micromoteurs, offrant des rotors personnalisés et des codeurs intégrés là où les modèles de production de masse des acteurs établis manquent d'agilité.
L'harmonisation des normes dans le cadre de la prochaine révision de la norme IEC 60034-30-2 resserrera les protocoles de vérification, limitant la surestimation de l'efficacité et aiguisant la concurrence prix-performance. Parallèlement, les applications de nouvelle génération dans l'aviation électrique et les microturbines à grande vitesse attirent aussi bien les acteurs établis que les jeunes entreprises, laissant entrevoir de futurs fragments de marché qui récompensent les percées en gestion thermique et en topologie des rotors. L'interaction entre la consolidation, le réalignement de la R&D et la surveillance réglementaire prépare le terrain pour un marché des moteurs synchrones de plus en plus axé sur l'innovation.
Leaders de l'industrie des moteurs synchrones
ABB Ltd.
Siemens AG
WEG S.A.
Nidec Corporation
Toshiba Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Moteurs Synchrones
- ABB Ltd.
- Siemens AG
- WEG S.A.
- Nidec Corporation
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Regal Rexnord Corporation
- Schneider Electric SE
- General Electric Company
- TECO-Westinghouse Motor Company
- Johnson Electric Holdings Limited
- Franklin Electric Co., Inc.
- Kirloskar Electric Company Ltd.
- SEVA-tec GmbH
- Dunkermotoren GmbH
- BEN Buchele Elektromotorenwerke GmbH
- Hyosung Heavy Industries Corporation
- CG Power and Industrial Solutions Ltd.
- Hitachi Ltd.
- Motion Drivetronics Pvt. Ltd.

Opportunités de marché et perspectives d'avenir
Un ensemble d'opportunités à court terme se forme autour des mises à niveau d'efficacité ultra-premium et des plateformes prêtes pour la conformité, alors que la norme IEC 60034-30-1 (2e édition, décembre 2025) et l'examen en cours de l'Écoconception de l'UE renforcent l'examen des performances mesurées et, de plus en plus, des attributs matériels dans le cadre de l'ESPR. Des évolutions produits telles que le lancement par ABB en mai 2026 d'un moteur IE6 Hyper-Efficiency sans aimant, certifié ATEX et IECEx pour zones dangereuses, élargissent le périmètre adressable des moteurs synchrones à réluctance vers des environnements industriels réglementés et sensibles à la sécurité, où la standardisation et la certification constituent des verrous majeurs à l'adoption.
Les besoins de raccordement au réseau et de qualité de l'énergie créent également un axe de croissance adjacent pour les machines synchrones au-delà des entraînements classiques, en particulier dans les systèmes à forte part d'énergies renouvelables et les grandes nouvelles charges nécessitant une inertie et un soutien en puissance réactive. L'introduction par ABB en juin 2026 d'un ensemble modulaire préconçu de compensateur synchrone destiné aux points de raccordement au réseau des centres de données illustre une voie d'équipements packagés susceptible de réduire les cycles d'ingénierie pour les services publics et les hyperscalers. Du côté de l'offre, les investissements en capacité et en localisation dans la production de moteurs synchrones à aimants permanents haute tension ouvrent des espaces blancs dans les secteurs industriels lourds et à forte puissance ; par exemple, Inovance Technology a entamé en avril 2026 le développement d'une nouvelle base de fabrication et de R&D de 2 milliards de RMB à Dalian pour les moteurs synchrones à aimants permanents haute tension, signe d'une concurrence accrue dans les segments à forte puissance tout en améliorant la disponibilité pour les utilisateurs finaux recherchant des gains d'efficacité en entraînement direct.
Recent Industry Developments in Marché des Moteurs Synchrones
- Mai 2026 : ABB a lancé le premier moteur IE6 Hyper-Efficiency certifié ATEX et IECEx pour zones dangereuses (zones 1 et 2), utilisant une technologie synchrone à réluctance sans aimant. Ce lancement élargit les options conformes pour le pétrole et le gaz, la chimie et d'autres sites industriels réglementés recherchant une efficacité de classe IE6 sans exposition aux terres rares. Il relève également la barre pour les fabricants associant moteurs et variateurs de vitesse dans des ensembles pour zones dangereuses.
- Novembre 2025 : EBARA a annoncé un accord visant à acquérir les activités de moteurs triphasés de Mitsubishi Electric, couvrant les moteurs jusqu'à 500 kW ainsi que les usines et la propriété intellectuelle associées. La transaction favorise une intégration plus étroite entre pompes et moteurs pour les applications d'infrastructures et liées à l'eau, où l'efficacité en ensemble packagé et le service sur le cycle de vie sont des critères d'achat clés. Elle redéfinit également le positionnement concurrentiel dans les segments industriels inférieurs à 1 MW et de puissance moyenne, où Mitsubishi Electric dispose d'une présence établie.
- Mai 2024 : WEG a finalisé l'acquisition, pour 1,7 milliard USD, de la division moteurs de Regal Rexnord, élargissant son empreinte de fabrication en Amérique du Nord et au Mexique et ajoutant de la propriété intellectuelle liée aux moteurs synchrones. Cet accord renforce la capacité de WEG à fournir une gamme plus large de plateformes de moteurs synchrones et à haute efficacité aux circuits OEM et distributeurs. Il accélère également la dynamique de consolidation parmi les fournisseurs multirégionaux, les clients standardisant leurs choix sur un nombre réduit d'écosystèmes moteur-variateur qualifiés.


Marché des Moteurs Synchrones Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Nous mesurons le marché mondial des moteurs synchrones comme la valeur des moteurs synchrones à courant alternatif neufs vendus en tant que moteurs complets, dont la vitesse du rotor reste verrouillée sur la fréquence d'alimentation par excitation, aimants permanents ou conceptions à réluctance.
Exclusions du périmètre : les compensateurs synchrones autonomes, les moteurs pas-à-pas, les unités remises à neuf ou rebobinées, et les ensembles de rétrofit de générateurs ne sont pas comptabilisés.
Aperçu de la segmentation
- Par construction du rotor
- Excité en courant continu
- Aimants permanents
- Réluctance
- Hystérésis
- Par puissance nominale
- ≤1 MW
- 1-10 MW
- >10 MW
- Par industrie utilisatrice finale
- Pétrole et gaz
- Produits chimiques et pétrochimiques
- Production d'énergie
- Eau et eaux usées
- Métaux et mines
- Agroalimentaire
- Fabrication discrète
- CVC et réfrigération
- Par application
- Pompes
- Compresseurs
- Ventilateurs et soufflantes
- Convoyeurs et palans
- Traction/propulsion
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'ancrage du bassin de demande et des contextes d'installation typiques pour les moteurs synchrones, puis nous intégrons les signaux de prix et d'expéditions pour ces mêmes contextes d'utilisation finale. Des sources publiques telles que l'Agence internationale de l'énergie (AIE), le portail de statistiques commerciales du Centre du commerce international (CCI), UN Comtrade et l'Administration américaine de l'information sur l'énergie (EIA) sont utilisées pour valider l'activité industrielle et l'orientation du secteur énergétique qui tendent à influencer la demande de moteurs.
Nous intégrons également des références en matière de normes et de politiques d'efficacité (y compris les programmes du Département de l'Énergie américain et les cadres de la Commission européenne), ainsi que des articles techniques de l'IEEE et de revues similaires, pour vérifier comment les classes d'efficacité et les choix technologiques (excitation, aimant permanent ou réluctance) modifient le mix au fil du temps. Les dépôts d'entreprises, les présentations aux investisseurs et les communiqués de presse fiables sont examinés pour les extensions de capacité, les commentaires sur les commandes et l'exposition régionale, puis ces éléments sont recoupés avec des abonnements payants pour les données financières des entreprises, les brevets et le commerce au niveau des expéditions lorsque nécessaire. Les sources listées ici sont illustratives, et d'autres références publiques et payantes ont été utilisées pour collecter des données, valider des hypothèses et clarifier le périmètre du marché.
Entretiens primaires et enquêtes
Les vérifications primaires sont réalisées par des entretiens avec des experts et des enquêtes structurées auprès de fabricants de moteurs, de fournisseurs de composants, de distributeurs, d'intégrateurs de systèmes et d'utilisateurs finaux dans l'industrie lourde et les services publics, afin de combler rapidement les lacunes des résultats documentaires. Étant donné qu'il s'agit d'un marché mondial, nous couvrons les schémas de demande et le comportement des prix en APAC, EMEA et Amériques. Une fois que nous recevons des retours cohérents de la part des groupes de répondants, nous ajustons les hypothèses en conséquence.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Directions générales : 16 % | APAC : 45 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 34 % |
| Acteurs plus petits : 16 % | Managers : 55 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Notre dimensionnement débute par une construction descendante où les signaux de production industrielle et l'orientation des flux commerciaux sont utilisés pour reconstituer la demande adressable installée et de remplacement pour les moteurs synchrones à courant alternatif dans les principales régions. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des répartitions de revenus de fournisseurs échantillonnées, des vérifications de circuits sur les fourchettes de prix typiques, et une vérification croisée volume multiplié par prix de vente moyen pour les plages de puissance courantes, ce qui nous aide à ajuster les totaux lorsqu'une région apparaît surestimée.
Les intrants clés du modèle incluent les mouvements d'importation et d'exportation pour les catégories de moteurs électriques, l'activité de production industrielle et minière et métallurgique, les ajouts de production d'électricité et les signaux de dépenses d'investissement en réseau, ainsi que les évolutions observables vers des classes de moteurs à plus haute efficacité pouvant modifier le mix technologique. La logique du prix de vente moyen est construite à partir d'un ensemble pratique de vérifications, notamment la manière dont les puissances nominales, les cycles de service et le niveau de personnalisation influencent la tarification, puis elle est validée par les retours d'entretiens avant de finaliser la série. Pour les prévisions, nous utilisons une analyse de scénarios étayée par un consensus d'experts autour des indicateurs macroéconomiques, des cycles de dépenses d'investissement dans les industries de process et de l'adoption attendue des solutions de moteurs à haute efficacité. Lorsque les données ascendantes sont incomplètes dans les petits pays, nous combler les lacunes à l'aide de ratios régionaux liés à l'activité industrielle et à l'exposition commerciale, et nous maintenons ces hypothèses visibles pour examen.
Validation des données et cycle de mise à jour
La validation se fait en plusieurs passes, où les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation commerciale, les commentaires sur les dépenses d'investissement sectorielles et la dynamique industrielle régionale, puis les valeurs aberrantes sont examinées. Nous effectuons également des vérifications de variance par région et par facteur de demande afin qu'une seule série de données ne domine pas le résultat, puis un second analyste examine la logique et les intrants avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements majeurs modifient sensiblement les prix, la disponibilité de l'offre ou le sentiment d'investissement des marchés finaux. Avant la livraison, nous effectuons une nouvelle passe d'examen afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché mondial des moteurs synchrones selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les moteurs synchrones ne correspondent souvent pas, car les périmètres de produits inclus ne sont pas identiques, et le calendrier de tarification et d'actualisation diffère également. Certaines études incluent la valeur d'équipements ou de services adjacents, tandis que d'autres ne comptabilisent que le moteur, ce qui modifie le chiffre final même si le récit de croissance semble similaire.
L'écart principal provient du fait que les compensateurs synchrones autonomes, les unités remises à neuf ou rebobinées, et les travaux de rétrofit de générateurs soient comptabilisés ou non, et ces éléments sont exclus chez Mordor Intelligence afin que la valeur ne reflète que les moteurs synchrones à courant alternatif neufs vendus en tant que moteurs complets. Des différences peuvent également apparaître lorsqu'un éditeur construit la croissance du prix de vente moyen à partir d'hypothèses d'inflation générales, tandis qu'un autre relie la tarification au mix de puissances nominales et aux évolutions des cycles de service, et lorsque la conversion des devises est appliquée à des moments différents de l'année. La fréquence de mise à jour compte également, car les dépenses d'investissement industrielles et les évolutions des politiques d'efficacité énergétique peuvent modifier rapidement les commandes, et une estimation non actualisée après des événements majeurs peut être en retard sur ces effets.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,82 milliards USD (2026) | |
| Éditeur de données sectorielles A | 25,38 milliards USD (2025) | Utilise une année de référence différente et ne distingue pas clairement les ventes de moteurs neufs de l'activité de remise à neuf ou de remplacement, ce qui peut comprimer la valeur lorsque le mix de tarification n'est pas mis à jour selon la puissance nominale et le cycle de service. |
| Communiqué de presse B | 22,30 milliards USD (2026) | Semble s'appuyer sur un périmètre d'utilisation finale et de produits plus restreint et peut exclure certaines parties de la demande industrielle, et l'estimation est présentée à un niveau global avec une visibilité limitée sur la logique du prix de vente moyen et le calendrier des taux de change. |
Le tableau indique qu'une grande partie de l'écart peut être attribuée au traitement du périmètre et à la manière dont les hypothèses de tarification et de calendrier sont appliquées, plutôt qu'à un désaccord sur l'orientation de la demande. En maintenant les éléments comptabilisés liés aux expéditions de moteurs neufs complets, et en vérifiant les totaux par rapport aux signaux d'activité commerciale et industrielle, le dimensionnement reste traçable à des intrants qu'un lecteur peut suivre et revisiter au fil du temps.


Questions clés auxquelles répond le rapport
Quelle était la taille du marché des moteurs synchrones en 2026 et à quelle vitesse croît-il ?
La taille du marché des moteurs synchrones a atteint 25,82 milliards USD en 2026 et devrait croître à un TCAC de 3,76 % pour atteindre 31,06 milliards USD d'ici 2031.
Quelle région mène la demande actuelle de moteurs synchrones ?
L'Asie-Pacifique a dominé avec une part de revenus de 34,80 % en 2025 et devrait connaître la croissance la plus rapide à 12,10 % annuellement jusqu'en 2031.
Quelle technologie de rotor se développe le plus rapidement ?
Les rotors à réluctance devraient enregistrer un TCAC de 11,80 %, dépassant les modèles à aimants permanents en raison des préoccupations liées à l'approvisionnement en terres rares et de la pression réglementaire.
Comment les véhicules électriques influencent-ils la demande de moteurs synchrones ?
Les équipementiers de véhicules électriques constituent le segment d'utilisateurs finaux à la croissance la plus rapide avec un TCAC de 13,50 %, car ils déploient des moteurs de traction à aimants permanents et à réluctance haute tension.
Dernière mise à jour de la page le:



