
Taille et part du marché des réseaux de centres de données au Nigéria
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
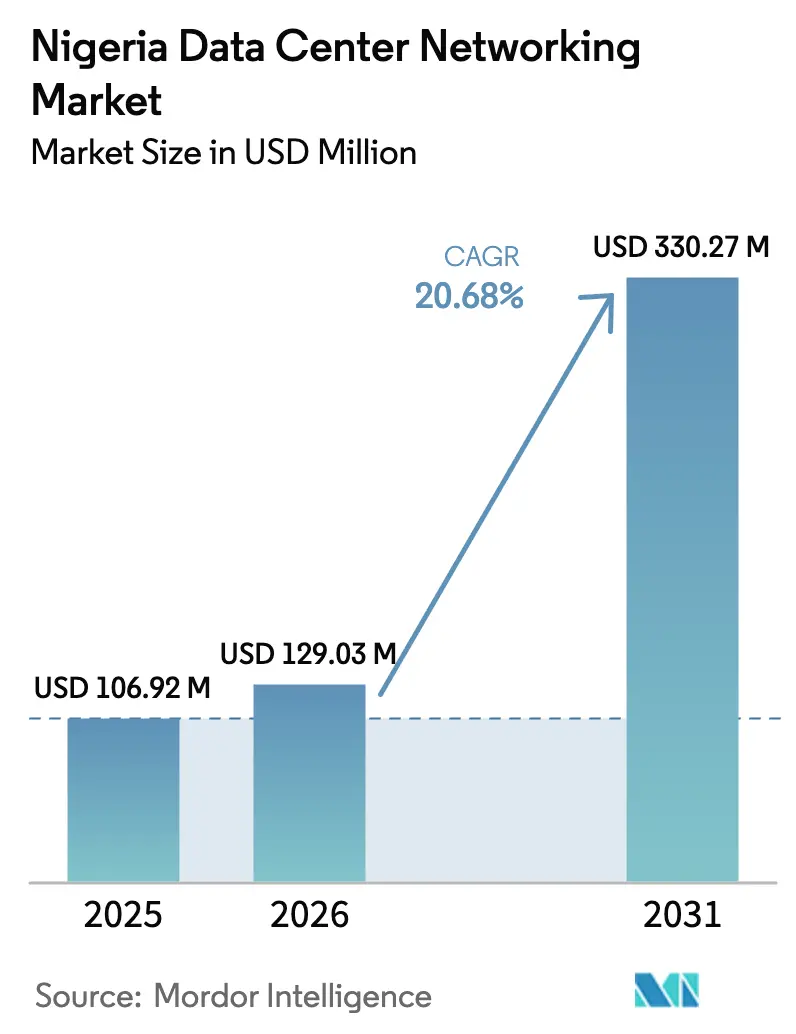
| Taille du marché de l'année de base (2025) | 106.92 Millions de dollars américains |
| Taille du Marché (2026) | 129.03 Millions de dollars américains |
| Taille du Marché (2031) | 330.27 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 20.68 % |
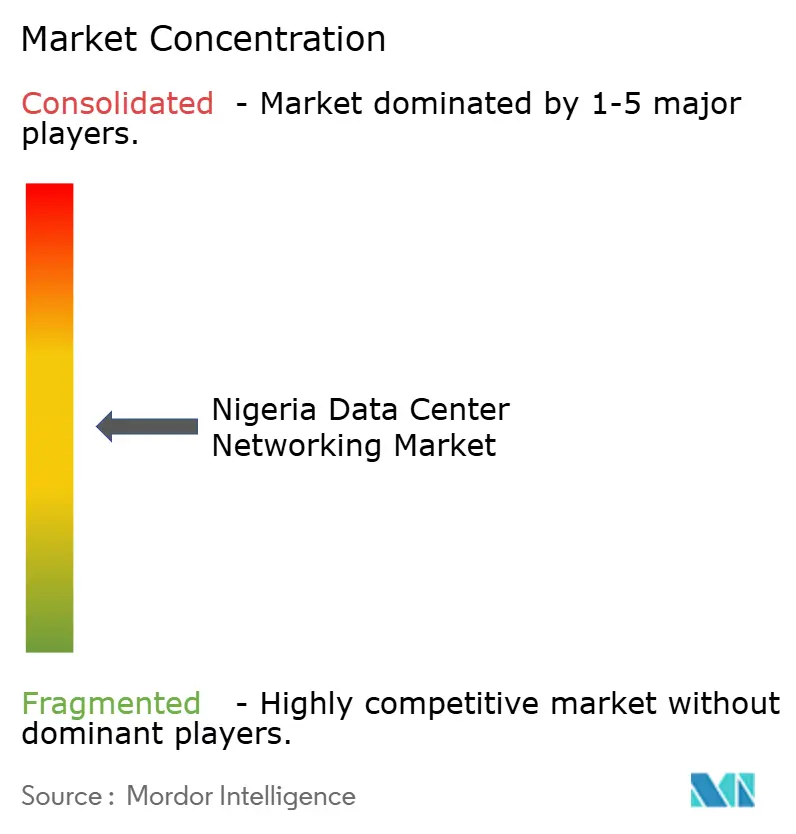
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données au Nigéria par Mordor Intelligence
La taille du marché des réseaux de centres de données au Nigéria en 2026 est estimée à 129,03 millions USD, en hausse par rapport à la valeur de 2025 de 106,92 millions USD, avec des projections pour 2031 affichant 330,27 millions USD, soit une croissance à un TCAC de 20,68 % sur la période 2026-2031. La dynamique est alimentée par la migration vers le cloud, les déploiements de la 5G et les exigences de souveraineté des données qui imposent le maintien des charges de travail critiques à l'intérieur des frontières nationales. Lagos et Abuja concentrent la majorité des constructions, mais les villes secondaires ajoutent régulièrement des capacités en périphérie à mesure que le trafic des technologies financières, de la diffusion en continu de médias et du commerce électronique se répand vers l'intérieur du pays. Les dépenses continuent de s'orienter vers les topologies feuille-épine, l'optique 400G/800G et les outils définis par logiciel qui maîtrisent les environnements multiéditeurs. Les fournisseurs qui associent du matériel haute performance à des services gérés prennent l'avantage, car les opérateurs sont confrontés à la fois à la volatilité du réseau électrique et à une pénurie d'ingénieurs réseau certifiés. Les engagements de capitaux internationaux dépassant 630 millions USD soulignent la confiance à long terme, même si les opérateurs font face à un OPEX élevé lié à la production diesel et aux droits d'importation sur les équipements optiques.
Principaux enseignements du rapport
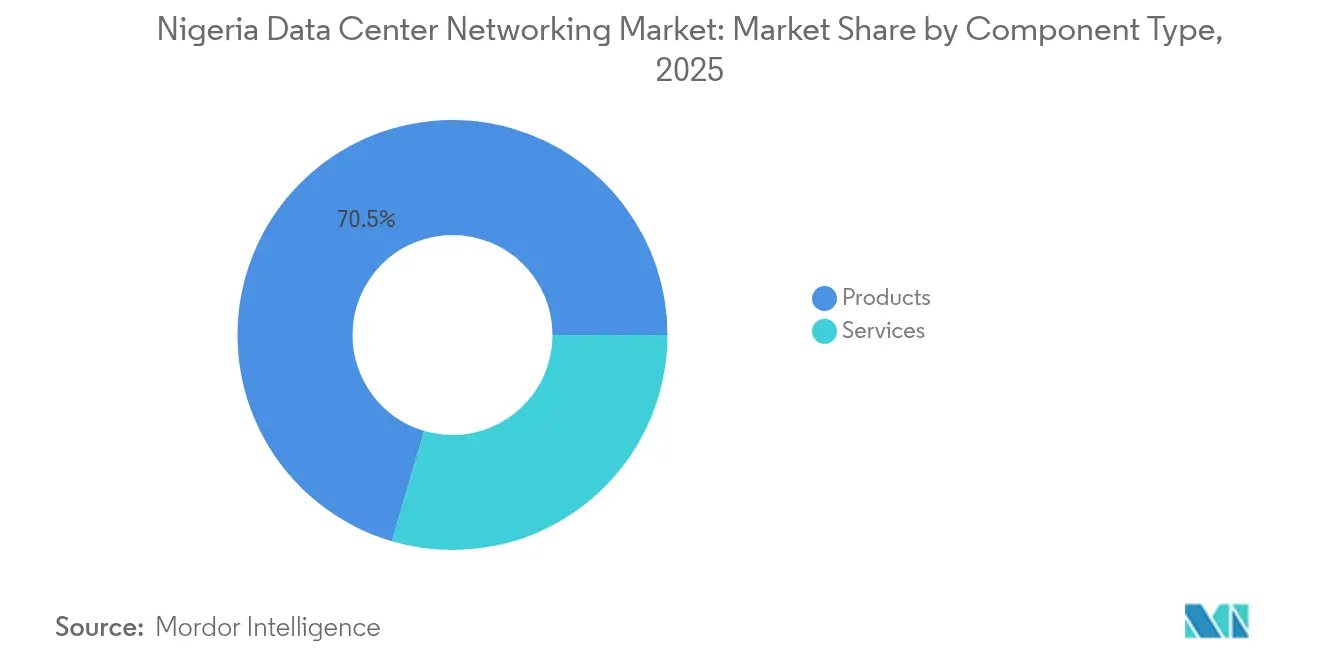
- Par composant, les produits ont dominé avec 70,45 % de la part de marché des réseaux de centres de données au Nigéria en 2025 ; les services affichent le TCAC le plus rapide à 23,35 % jusqu'en 2031.
- Par utilisateur final, l'informatique et les télécommunications ont représenté 37,85 % des revenus en 2025, tandis que la santé et les sciences de la vie progressent à un TCAC de 24,55 % jusqu'en 2031.
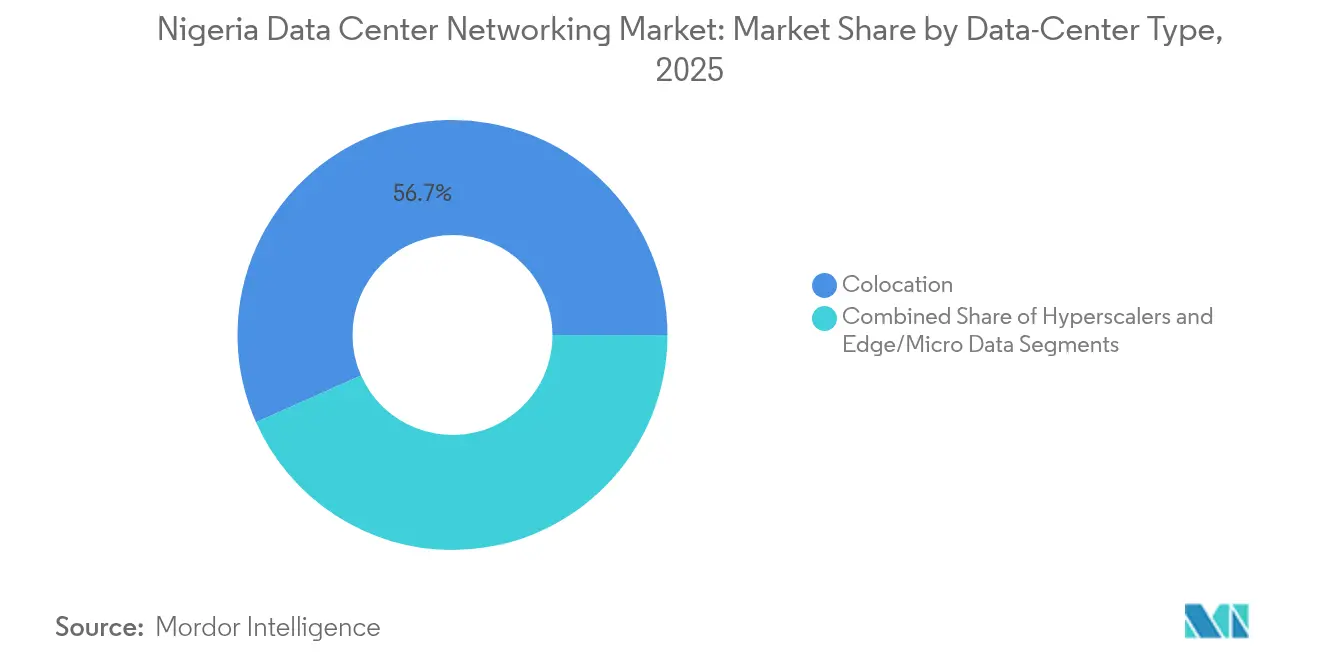
- Par type de centre de données, la colocation a capté 56,65 % de la taille du marché des réseaux de centres de données au Nigéria en 2025 ; les hyperscaleurs croissent à un TCAC de 25,1 % jusqu'en 2031.
- Par bande passante, les liaisons 50-100 GbE détenaient 33,65 % des revenus en 2025 ; les mises à niveau vers >100 GbE progressent à un TCAC de 22,2 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des réseaux de centres de données au Nigéria
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor de l'adoption des services cloud et pression en faveur de la souveraineté locale des données | +4.2% | National, avec concentration à Lagos, Abuja | Moyen terme (2-4 ans) |
| Demande de faible latence portée par la 5G, rehaussant la capacité réseau | +3.8% | National, avec déploiement précoce à Lagos, Port Harcourt | Moyen terme (2-4 ans) |
| Afflux de capitaux hyperscaleurs et de colocation | +3.1% | Lagos, Abuja, avec extension à Port Harcourt | Court terme (≤ 2 ans) |
| Incitations gouvernementales via le Plan national à haut débit 2025 | +2.9% | National, avec priorité aux régions mal desservies | Long terme (≥ 4 ans) |
| Adoption rapide du refroidissement liquide et par immersion permettant les infrastructures 400G | +2.4% | Clusters de centres de données à Lagos et Abuja | Moyen terme (2-4 ans) |
| Charges de travail d'intelligence artificielle nécessitant des architectures feuille-épine 800G dans les clusters de technologies financières | +1.8% | Quartier financier de Lagos, hubs émergents de technologies financières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'adoption des services cloud et pression en faveur de la souveraineté des données
L'hébergement national obligatoire des données financières, sanitaires et citoyennes contraint les entreprises à migrer leurs charges de travail vers les clouds locaux, déclenchant des mises à niveau immédiates vers des installations neutres vis-à-vis des opérateurs capables de délivrer une latence inférieure à la milliseconde. Les banques de Lagos spécifient désormais des infrastructures feuille-épine redondantes pour les systèmes de compensation en temps réel, tandis que les start-ups cloud nationales mettent en avant la conformité réglementaire comme avantage concurrentiel. La position réglementaire maintient le trafic à l'intérieur du pays, stimulant l'achat de commutateurs à haute densité de ports et de contrôleurs de livraison d'applications. Les opérateurs qui associent sécurité gérée et connectivité à très faible latence deviennent les partenaires privilégiés des secteurs fortement réglementés.
Demande de faible latence portée par la 5G, rehaussant la capacité réseau
Le régulateur a attribué le spectre à 3,5 GHz et déclaré que le réseau dorsal était prêt à 97 % pour un lancement national. Les opérateurs mobiles répondent en déployant des micro-centres de données à proximité des antennes afin que les sessions IoT et réalité augmentée/virtuelle évitent de longs temps d'aller-retour.[1]Commission des communications du Nigeria, "NCC Announces Nigeria's 5G Readiness Status," ncc.gov.ng Ces nœuds périphériques alimentent les installations métropolitaines via des liaisons à division de longueur d'onde 400G, qui à leur tour font dépasser au réseau dorsal les exigences de 800G. La construction de 1 400 baies de niveau 4 par MTN Nigéria illustre l'échelle nécessaire pour acheminer les pics de trafic 5G. Les fournisseurs d'équipements optiques capables d'intégrer des modules enfichables cohérents dans les châssis de routage existants bénéficient d'un avantage tarifaire.
Afflux de capitaux hyperscaleurs et de colocation
L'acquisition de MainOne par Equinix pour 320 millions USD et l'investissement de 100 millions USD de l'IFC dans Raxio valident le positionnement du Nigéria en tant que passerelle cloud d'Afrique de l'Ouest.[2]Equinix Inc, "Equinix Completes Acquisition of MainOne", equinix.com Chaque projet exige des commutateurs à haute densité, une gestion automatisée des infrastructures et des points d'échange vers le cloud direct. Les opérateurs visent à augmenter les revenus par baie en combinant des liaisons montantes feuille 400G avec le refroidissement liquide afin que les locataires puissent héberger des accélérateurs d'intelligence artificielle sans risque thermique. Les déploiements accélérés raccourcissent les délais de rentabilisation, mais intensifient la concurrence pour les installateurs qualifiés.
Incitations gouvernementales via le Plan national à haut débit 2025
Le plan vise 70 % de pénétration d'internet et 120 000 km de nouvelle fibre optique, offrant des avantages fiscaux et la suppression des frais de servitude pour les opérateurs qui étendent leurs réseaux vers les zones mal desservies. Le cadre catalyse des déploiements d'agrégation métropolitaine qui relient les points de présence ruraux aux cœurs de réseau de Lagos via des topologies en anneau résilientes.[3]Cabinet du ministre des communications, de l'innovation et de l'économie numérique, "National Broadband Plan 2025 Update", fmcide.gov.ng Les fournisseurs capables de durcir les équipements optiques 100 Gbps pour les conditions tropicales constatent une adoption précoce dans les corridors du nord.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réseau électrique peu fiable entraînant une hausse de l'OPEX | -2.8% | National, particulièrement aigu dans les régions du nord | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs réseau de centres de données certifiés | -1.9% | National, concentré à Lagos et Abuja | Moyen terme (2-4 ans) |
| Retards dans les permis de servitude pour la fibre métropolitaine | -1.4% | Zones métropolitaines de Lagos, Abuja et Port Harcourt | Court terme (≤ 2 ans) |
| Droits d'importation élevés sur les équipements optiques et les cartes réseau supérieurs à 100G | -1.1% | National, affectant tous les opérateurs de centres de données | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réseau électrique peu fiable entraînant une hausse de l'OPEX
La production du réseau tombe fréquemment en dessous de 5 000 MW, obligeant les centres de données à recourir à des groupes électrogènes diesel qui ajoutent un coût significatif par kilowattheure. La volatilité de l'alimentation électrique complique également l'adoption des commutateurs 800G à haute densité, qui consomment davantage d'ampères et exigent des enveloppes thermiques plus strictes. Les opérateurs se tournent de plus en plus vers le refroidissement par immersion et les turbines à gaz sur site pour maîtriser les perturbations du réseau public, mais les dépenses en capital allongent les délais de projet.
Pénurie d'ingénieurs réseau de centres de données certifiés
L'exode des talents lié au phénomène ' Japa ' prive le secteur de professionnels en milieu de carrière maîtrisant l'optique 400G, les réseaux définis par logiciel et l'automatisation des infrastructures. Les cursus locaux sont en retard par rapport aux pratiques de conception hyperscaleur, contraignant les intégrateurs à faire appel à des prestataires externes à un coût élevé. Les salaires augmentent, les délais de déploiement s'allongent et les fournisseurs de services gérés dotés de filières de formation régionales décrochent des contrats pluriannuels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services se développent face aux lacunes en compétences
Les produits représentent toujours 70,45 % des revenus en 2025, les opérateurs acquérant des commutateurs feuille-épine, des routeurs et des équipements optiques cohérents pour migrer depuis les anciens réseaux 10 GbE. Les services, cependant, progressent à un TCAC de 23,35 %, portés par une complexité qui contraint les entreprises à externaliser la conception, l'intégration et les opérations au quotidien. Les services réseau gérés captent les charges de travail des entreprises de technologies financières qui doivent fonctionner 24h/24, 7j/7 sans disposer d'ingénieurs en interne. Les engagements de conseil et de formation augmentent à mesure que les opérateurs se préparent aux feuilles de route relatives au refroidissement liquide et aux réseaux 800G. Par conséquent, les fournisseurs qui associent des services sur le cycle de vie au matériel enregistrent des revenus plus stables sur le marché des réseaux de centres de données au Nigéria.
Une tendance parallèle est le pivot vers des couches superposées définies par logiciel qui abstraient l'hétérogénéité des fournisseurs. Les contrôleurs optimisent les flux de trafic sur les liaisons 100 GbE et 400 GbE tout en exposant des interfaces de programmation applicative orientées nord pour les équipes DevOps. Cette transition soutient la demande de services professionnels à haute disponibilité, maintenant le marché des réseaux de centres de données au Nigéria sur une trajectoire ascendante malgré les vents contraires macroéconomiques.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par utilisateur final : la santé accélère son développement
L'informatique et les télécommunications conservent 37,85 % des dépenses en 2025, mais les initiatives de santé numérique propulsent le secteur de la santé à un TCAC de 24,55 % jusqu'en 2031. Les plateformes de télé-unités de soins intensifs transfèrent des données cliniques entre hôpitaux, moteurs d'intelligence artificielle cloud et assureurs, nécessitant des infrastructures L2-L3 sécurisées ainsi que des pare-feu applicatifs. Les entreprises de technologies financières qui gèrent 42 % du flux de transactions du continent restent de grands acheteurs de réseaux pour le trading à haute fréquence et le règlement des paiements instantanés. Le gouvernement modernise les systèmes fiscaux et d'identité en adoptant des piles cloud privées dans des installations classifiées. Les médias déploient des nœuds de diffusion de contenu pour maintenir la latence de diffusion en continu en dessous de 50 ms lors des retransmissions sportives en direct. Dans leur ensemble, ces secteurs verticaux soutiennent les cycles de renouvellement des équipements, permettant au marché des réseaux de centres de données au Nigéria de continuer à se développer malgré la persistance des turbulences économiques.
La dynamique du secteur de la santé est la plus visible dans les hôpitaux universitaires qui acheminent désormais les images radiologiques vers les clusters d'intelligence artificielle de Lagos à des fins diagnostiques, en s'appuyant sur des liaisons montantes 50-100 GbE et des routes BGP redondantes. La conformité aux nouvelles lois sur les données des patients accélère la demande d'appareils de chiffrement. Ces mises à niveau soulignent comment la diversification sectorielle protège le secteur des réseaux de centres de données au Nigéria des chocs propres à certains secteurs.
Par type de centre de données : la croissance des hyperscaleurs dépasse celle de la colocation
La colocation conserve 56,65 % de part en 2025, car les entreprises apprécient les installations neutres vis-à-vis des opérateurs telles que Rack Centre pour l'interconnexion multicloud. Néanmoins, les campus hyperscaleurs affichent un TCAC de 25,1 %, Microsoft et Google déployant des zones de disponibilité pour satisfaire aux clauses de souveraineté des données. Les portefeuilles de projets avoisinant 60 MW au total feront croître la taille du marché des réseaux de centres de données au Nigéria pour les constructions hyperscaleurs au moins jusqu'en 2031.
Les opérateurs estompent les frontières en lançant des offres hybrides permettant aux locataires de combiner des espaces de salle de répartition principale partagés avec des suites réservées. Ces modèles nécessitent des commutateurs feuille à nombre élevé de ports et des pare-feu de micro-segmentation. Des centres de données périphériques et des micro-centres de données émergent le long des corridors 5G, utilisant des conteneurs modulaires équipés de commutateurs sommet de baie 25 GbE durcis pour maintenir une efficacité de retour vers le réseau dorsal. Une telle diversification garantit que les cycles d'investissement se chevauchent plutôt que de culminer simultanément, lissant la volatilité des dépenses en capital sur le marché des réseaux de centres de données au Nigéria.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par bande passante : le 400G et plus s'impose dans le courant dominant
La part majoritaire des revenus 2025 reste aux liaisons 50-100 GbE, car de nombreuses charges de travail d'entreprise restent centrées sur les machines virtuelles. Cependant, les liaisons >100 GbE progressent de 22,2 % par an, les clusters d'intelligence artificielle, les moteurs de trading en ligne et les transcodeurs de diffusion en continu dépassant 30 Gbps par serveur. Les premiers pilotes 800G dans les baies de technologies financières de Lagos reposent sur des châssis refroidis par immersion qui compensent 35 W par module optique. Les fournisseurs proposant des processeurs de traitement du signal numérique à faible consommation captent des commandes, car les clients visent un indicateur d'efficacité énergétique plus faible.
À l'inverse, les liaisons montantes ≤10 GbE sont en déclin, ne subsistant que dans les agences. Les villes secondaires adoptent le 25-40 GbE pour les nœuds de calcul en périphérie qui agrègent les flux de capteurs IoT. Ces évolutions élèvent collectivement les vitesses de port moyennes, poussant le marché des réseaux de centres de données au Nigéria vers des prix de vente moyens plus élevés, même si les volumes unitaires se stabilisent.
Analyse géographique
Lagos est l'ancre de presque chaque lancement hyperscaleur grâce à sa proximité avec les câbles sous-marins, la Bourse des valeurs du Nigéria et le corridor des technologies financières. Les hôtels d'opérateurs de la métropole reçoivent déjà le trafic de plus de 40 fournisseurs d'accès à internet régionaux, augmentant les volumes d'interconnexion et stimulant la demande du marché des réseaux de centres de données au Nigéria pour les réseaux dorsaux optiques 400G. Abuja forme l'enclave de calcul gouvernemental, portée par les applications de gouvernance électronique et les incitations du Plan national à haut débit qui subventionnent les fibres latérales vers les districts mal desservis. Port Harcourt attire désormais des nœuds périphériques au service de la télémétrie pétrolière et gazière et de l'agrégation des petites cellules 5G. Les États du nord accusent un retard en matière de stabilité du réseau électrique, mais des accords d'achat d'énergie solaire récents pourraient débloquer des micro-réseaux captifs pour centres de données. Dans toutes les régions, de nouveaux engagements en matière de fibre optique de 90 000 km visent à porter le taux de pénétration d'internet des ménages de 42 % à 70 % d'ici 2025, créant de nouveaux conduits pour des routes inter-centres de données à haute capacité.
La connectivité transfrontalière s'améliore à mesure que de nouveaux systèmes sous-marins atterrissent à Lagos, réduisant les latences vers l'Europe à moins de 90 ms et positionnant le Nigéria comme point de transit régional. Le trafic en provenance du Ghana et de la Côte d'Ivoire transite de plus en plus par les points d'échange de Lagos, élargissant encore le marché des réseaux de centres de données au Nigéria. Les frais de servitude ayant été supprimés dans plusieurs États, les boucles métropolitaines se multiplient, mais les retards d'autorisation causent encore des dépassements de calendrier dans les zones urbaines congestionnées.
Paysage réglementaire
La demande nigériane en matière de mise en réseau des centres de données est façonnée par les règles de localisation des données et de gouvernance du cloud. La Nigeria Data Protection Commission (NDPC) réglemente le traitement des données personnelles au titre du Nigeria Data Protection Act (NDPA) 2023, avec des exigences qui soumettent les principaux responsables et sous-traitants du traitement des données à une conformité et une supervision formelles. Pour les services cloud, la National Information Technology Development Agency (NITDA) a publié la National Cloud Policy 2025 (octobre 2025), qui fournit un cadre unifié pour l'adoption du cloud dans le secteur public et aligne l'utilisation du cloud sur la NDPA, renforçant les exigences d'hébergement local pour les jeux de données sensibles et classifiés.
Les régulateurs des télécommunications et du secteur influencent également la conception des installations, l'interconnexion et l'architecture de sécurité. La Nigerian Communications Commission (NCC) régit les règles d'octroi de licences et d'exploitation qui affectent la connectivité des opérateurs vers les centres de données ainsi que le déploiement de la 5G et de la fibre métropolitaine. Des organismes sectoriels tels que la Central Bank of Nigeria (CBN) fixent des attentes en matière de gouvernance des données pour les institutions financières réglementées. En pratique, ces cadres stimulent la demande de contrôles audités (incluant l'enregistrement, la classification des données et l'assurance sécurité), favorisant l'adoption d'appliances de sécurité réseau, de la segmentation et de tissus leaf-spine résilients au sein des installations nigérianes.
Analyse de la chaîne de valeur
La chaîne de valeur de la mise en réseau des centres de données au Nigeria commence avec les fabricants OEM mondiaux fournissant commutateurs, routeurs, interconnexions optiques et appliances de sécurité. Le matériel circule ensuite via des distributeurs locaux et des intégrateurs de systèmes qui gèrent l'importation, le dédouanement et le déploiement sur site. Les opérateurs de colocation et neutres vis-à-vis des opérateurs à Lagos et Abuja soutiennent généralement la demande, en achetant de l'Ethernet à haute densité de ports et de l'optique cohérente, et en associant le matériel à des services tels que l'installation, l'intégration et l'exploitation managée pour pallier la pénurie d'ingénieurs réseau certifiés.
Les dépendances en amont affectent également les coûts et les délais, en particulier l'infrastructure énergétique et la connectivité. Face à la volatilité du réseau électrique, les opérateurs intègrent de plus en plus un modèle énergie-vers-numérique, tel que la production au gaz ou l'alimentation sur site de type IPP, ce qui influence la conception réseau via des tissus à plus haute densité et sensibles à l'énergie, ainsi que la gestion hors bande. En aval, les points d'atterrissage des câbles sous-marins, les déploiements de fibre métropolitaine et les points d'échange Internet locaux (IXP) déterminent où se regroupent les centres de données riches en interconnexion. Des programmes publics tels que le Project BRIDGE de FMCIDE (extension du réseau dorsal national via une SPV) renforcent la couche dorsale qui alimente l'interconnexion des centres de données et les déploiements en périphérie ou micro.
Paysage concurrentiel
Les équipementiers mondiaux tels que Cisco, Huawei et Dell conservent leur notoriété de marque, renforcée par des portefeuilles de bout en bout et le financement des canaux de distribution. Juniper et Arista se spécialisent dans les infrastructures feuille-épine à haute densité, sécurisant les projets d'intelligence artificielle et de trading à haute fréquence nécessitant une latence déterministe. Les modules enfichables cohérents WaveLogic 6 Nano de Ciena poussent le 800G cohérent vers des châssis compacts, remportant des créneaux de retour métropolitain. Les intégrateurs locaux comblent un vide essentiel en offrant l'alignement réglementaire, le dédouanement et le support sur site, que les fournisseurs internationaux ne fournissent parfois qu'à distance.
La différenciation technologique s'articule de plus en plus autour de l'orchestration définie par logiciel liée à la télémétrie pilotée par l'intelligence artificielle qui prédit la congestion et les anomalies d'alimentation électrique. Les fournisseurs qui associent le refroidissement liquide adaptatif au réseau se taillent des marges, car les clients souhaitent un seul interlocuteur responsable. Les déploiements en périphérie dans les villes secondaires ouvrent un marché vierge pour les commutateurs durcis homologués pour des conditions d'humidité et d'amplitude thermique élevées. Sur la période de prévision, l'intensité concurrentielle devrait rester modérée, les ajouts de capacité restant en avance sur la demande, maintenant les prix stables tout en récompensant les offres riches en services.
Leaders du secteur des réseaux de centres de données au Nigéria
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Dell Technologies Inc.
Oracle Corporation
Juniper Networks Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans les nouveaux déploiements de réseau dorsal et métropolitain, qui se traduisent par une connectivité inter-centres de données accrue et des exigences plus élevées en matière de routage et d'optique à haute capacité. Le Project BRIDGE de FMCIDE vise un réseau dorsal national en fibre de 90 000 km via un véhicule à vocation spécifique, créant des espaces vierges pour l'agrégation métropolitaine, les liaisons DCI, et les conceptions connectées aux points d'échange qui soutiennent la demande d'optique 100 GbE et supérieure à 100 GbE, de routage à grande échelle et d'opérations réseau automatisées.
Les ajouts de capacité et les constructions plus résilientes en énergie élargissent également le marché de la commutation, des interconnexions optiques et des piles de sécurité au sein des nouvelles installations. En novembre 2025, Equinix a annoncé un investissement de 22 millions USD pour son centre de données LG3 à Lagos, et en mars 2026, Tetracore Energy Group, Huawei et Inspirive Technologies ont annoncé un projet de centre de données Tier III de 400 millions USD et 20 MW dans l'État d'Ogun, avec une centrale électrique sur site de 100 MW. Ces annonces montrent le rôle croissant de l'expansion intégrée de l'énergie et des installations dans la modernisation des réseaux. Alors que les Open Access Data Centres évaluent la production d'électricité à base de gaz pour la disponibilité, les fournisseurs de réseaux et les intégrateurs disposent de points d'entrée plus clairs pour associer des tissus haute densité à des services managés, une sécurité intégrée dès la conception et des opérations sensibles à l'énergie destinées aux secteurs réglementés et aux charges de travail sensibles à la latence.
Développements récents du secteur
- Juin 2026 : Airtel Nigeria a annoncé un investissement de 120 millions USD pour un centre de données de 38 MW à Eko Atlantic, Lagos, afin de soutenir les charges de travail d'IA et d'entreprise. Cet investissement étend la capacité de Lagos pour les charges de travail d'IA et renforce un modèle télécom-centre de données au sein du pôle fintech.
- Avril 2026 : Digital Realty/IXPN a activé un nouveau point d'échange Internet au centre de données d'Ibeju-Lekki, un site d'atterrissage du câble sous-marin 2Africa. Cette initiative positionne le Nigeria comme un hub IX régional et élargit les capacités de routage transfrontalier des données.
- Mars 2026 : Tetracore Energy Group/Huawei/Inspirive Technologies ont annoncé un projet de centre de données Tier III de 400 millions USD et 20 MW à Atakobo, État d'Ogun, alimenté par une centrale électrique indépendante sur site de 100 MW. Le projet renforce la capacité domestique et la résilience énergétique pour le réseau dorsal des centres de données.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre le matériel réseau, les logiciels et les services associés achetés pour connecter et exploiter les réseaux des centres de données au Nigeria, y compris les fonctions de commutation, de routage, de sécurité et d'interconnexion qui soutiennent les installations sur site et de colocation.
Exclusions du périmètre : Nous excluons les équipements de connectivité grand public, les réseaux de transport purement télécom, et les actifs réseau installés et facturés en dehors du Nigeria.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Appareils de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Services bancaires, financiers et assurances (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Industrie manufacturière et industrielle
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscaleurs/fournisseurs de services cloud
- Centres de données en périphérie/micro-centres de données
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par établir une base factuelle de base sur l'activité des centres de données et de l'infrastructure numérique au Nigeria afin que les hypothèses ultérieures ne soient pas formulées de manière isolée. Des sources publiques telles que la Nigerian Communications Commission (NCC), le National Bureau of Statistics (NBS), la Central Bank of Nigeria (CBN), les statistiques commerciales des douanes nigérianes et les indicateurs de l'UIT sont utilisées pour comprendre le déploiement de la connectivité, l'exposition aux importations et les signaux macroéconomiques susceptibles d'affecter les dépenses réseau.
Ensuite, les dépôts d'entreprises, les présentations aux investisseurs, les sites web d'associations et une couverture médiatique fiable sont utilisés pour cartographier les extensions de centres de données, et pour suivre les contraintes pratiques de calendrier liées à l'énergie et à la logistique susceptibles d'influencer les décisions de renouvellement des équipements réseau. Le cas échéant, nous consultons également des abonnements payants pour les données financières d'entreprises et de veille, des bases de données de brevets, et des vues commerciales au niveau des expéditions pour vérifier la direction des tendances. Ces sources de recherche documentaire sont uniquement illustratives, et de nombreuses autres références ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Nous interrogeons et enquêtons auprès d'architectes réseau, d'exploitants de centres de données, de distributeurs, d'intégrateurs et de responsables technologiques d'entreprise au Nigéria. Leurs réponses aident à quantifier le mix d'équipements, les ajouts de baies, les marges des canaux de distribution, le calendrier de remplacement, la tarification locale et les carnets de projets, en particulier lorsque les registres publics ne présentent pas séparément les dépenses réseau. Nous comparons les réponses contradictoires avec les indicateurs secondaires avant la triangulation finale.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Cadres dirigeants : 15 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante des dépenses de mise en réseau des centres de données au Nigeria, où les ajouts de capacité des centres de données et les signaux d'utilisation sont traduits en besoins de ports réseau et de tissus sur l'année. Cette vision est ensuite corroborée à l'aide de vérifications ascendantes sélectives, telles que l'échantillonnage des prix des équipements par catégorie, les retours des canaux de distribution sur le calendrier des commandes, et les taux d'attachement des revenus de services, ce qui permet de corriger les écarts lorsque les divulgations publiques sont limitées.
Le modèle s'appuie sur des données pratiques pouvant être revérifiées, notamment l'activité de construction des centres de données, les cycles de renouvellement des commutateurs et routeurs, l'adoption de l'Ethernet à plus haute vitesse et de l'interconnexion optique, la répartition entre installations de colocation et d'entreprise, et la part des projets incluant la sécurité et les contrôles définis par logiciel. Pour les prévisions, nous utilisons principalement l'analyse de scénarios, où ces moteurs sont projetés selon un scénario de base puis soumis à des tests de résistance pour les mouvements de devises, les délais d'importation, et la sensibilité aux coûts énergétiques susceptibles de retarder les déploiements. Lorsqu'une donnée ne peut être observée directement, nous documentons le proxy utilisé et le validons par des entretiens afin que les totaux finaux restent explicables et reproductibles.
Validation des données et cycle de mise à jour
Avant la validation finale, nous effectuons plusieurs vérifications afin que les valeurs finales du marché ne reposent pas sur une seule hypothèse. Les résultats du modèle sont comparés à des signaux indépendants tels que les extensions d'installations connues, les schémas d'importation d'équipements le cas échéant, et le dimensionnement type des projets partagé par les praticiens, puis les anomalies sont étudiées jusqu'à ce que l'écart soit compris.
Un deuxième analyste examine les données clés, la logique de calcul et les variations d'une année à l'autre, suivi de nouveaux contacts lorsqu'une variable majeure évolue ou qu'un accord important modifie le calendrier. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et un dernier examen avant livraison est effectué afin que les clients reçoivent la vision la plus récente.
Estimation du marché de la mise en réseau des centres de données au Nigeria par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la mise en réseau des centres de données au Nigeria diffèrent souvent car les périmètres ne sont pas toujours alignés, même lorsque l'intitulé du sujet paraît similaire. Les différences proviennent généralement de ce qui est comptabilisé comme mise en réseau de centre de données par rapport au transport télécom, de l'inclusion ou non des services, et de la manière dont la tarification est traitée dans un marché où les coûts de devise et d'importation peuvent évoluer rapidement.
En suivant la tarification au niveau de la catégorie d'équipement et le rythme de renouvellement, puis en vérifiant les règles d'inclusion pour la reconnaissance des revenus dans le pays, Mordor Intelligence maintient l'estimation centrée sur les solutions de mise en réseau déployées pour les environnements de centres de données au Nigeria plutôt que sur les dépenses de connectivité adjacentes. Certaines estimations élargissent également le périmètre à une infrastructure informatique plus large, ou appliquent des hypothèses d'adoption agressives pour les ports à plus haute vitesse sans valider le calendrier d'installation avec les cycles de projets locaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 106,92 millions USD (2025) | |
| Association sectorielle A | 118,40 millions USD (2025) | Utilise une approche infrastructurelle plus large qui peut intégrer des dépenses de mise en réseau hors centre de données, et traite souvent la mise en réseau côté opérateur et les mises à niveau des campus d'entreprise comme faisant partie du même ensemble. |
| Revue sectorielle B | 92,10 millions USD (2025) | S'appuie sur un proxy d'expédition conservateur qui peut manquer les revenus de services et les achèvements de projets de fin d'année, et applique généralement un ajustement limité pour la hausse des prix sur les équipements réseau importés. |
L'écart s'explique en grande partie par la discipline de périmètre et la manière dont la tarification et le calendrier sont traités dans un cycle de construction local en évolution rapide. Lorsque les inclusions, la logique de tarification et les signaux de demande sont clairement énoncés, les décideurs peuvent retracer le total jusqu'à l'activité de déploiement réelle et actualiser les hypothèses à mesure que les conditions évoluent.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des réseaux de centres de données au Nigéria ?
Le marché est évalué à 129,03 millions USD en 2026 et devrait atteindre 330,27 millions USD d'ici 2031.
Quel segment connaît la croissance la plus rapide sur le marché des réseaux de centres de données au Nigéria ?
Les services progressent à un TCAC de 23,35 % à mesure que les entreprises externalisent la conception, l'intégration et les opérations réseau complexes.
Comment la 5G affectera-t-elle le secteur des réseaux de centres de données au Nigéria ?
Les déploiements de la 5G déclenchent des constructions de centres de données en périphérie et nécessitent des liaisons de retour 400G/800G pour gérer le trafic à faible latence.
Quel est le principal frein pour les opérateurs ?
Une infrastructure électrique peu fiable oblige à dépendre fortement des groupes électrogènes diesel, ce qui gonfle les coûts d'exploitation et complique les déploiements d'équipements à haute densité.
Pourquoi les investissements hyperscaleurs s'accélèrent-ils ?
Les règles de souveraineté des données, la montée en puissance de l'adoption du cloud et les nouveaux câbles sous-marins font du Nigéria un hub stratégique, incitant les acteurs mondiaux à s'engager dans des campus à plusieurs centaines de millions de dollars.
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Demande mondiale en refroidissement, répartie par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché de la sécurité physique des centres de données au Nigeria La sécurité physique au Nigeria, répartie par type de solution et type de service.
- Marché mexicain du refroidissement pour centres de données Demande de refroidissement au Mexique, couvrant la technologie de refroidissement, le type et le secteur d'utilisateur final.
- Marché du refroidissement des centres de données aux Émirats arabes unis Le refroidissement aux Émirats arabes unis, réparti par type d'installation, niveau (tier) et technologie de refroidissement.



