
Taille et Part du Marché des Excipients Pharmaceutiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.40 Milliards de dollars |
| Taille du Marché (2032) | 17.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Excipients Pharmaceutiques par Mordor Intelligence
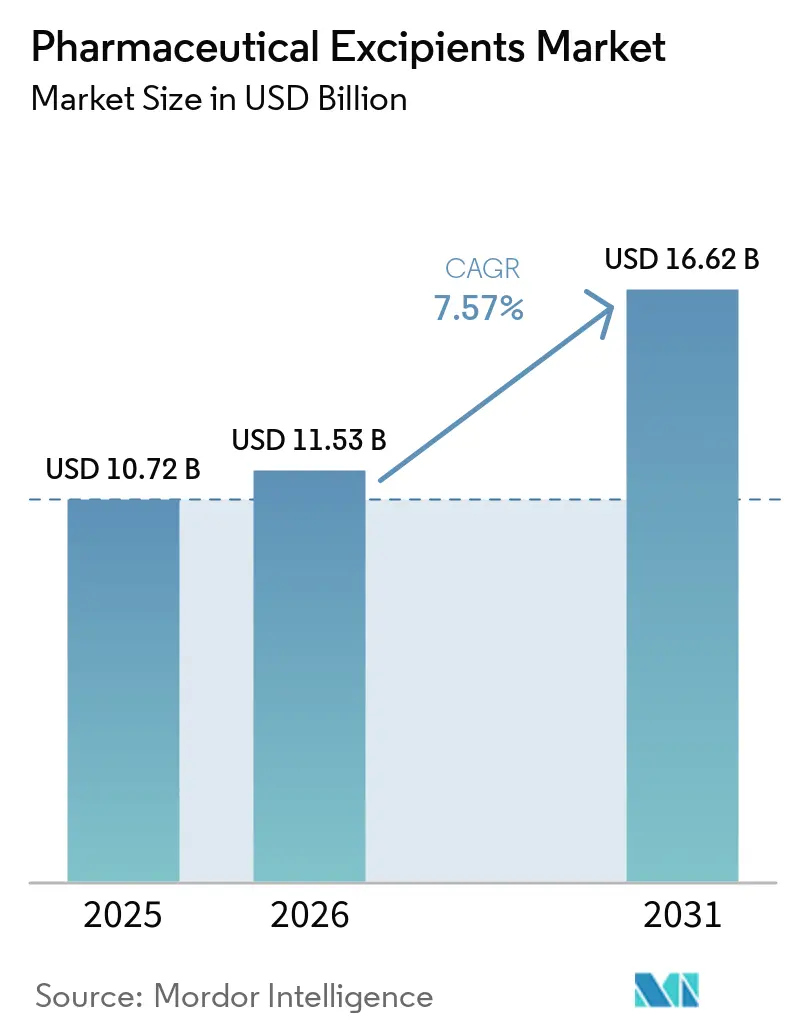
La taille du marché des excipients pharmaceutiques devrait croître de 11,53 milliards USD en 2026 à 12,40 milliards USD en 2027 et devrait atteindre 17,86 milliards USD d'ici 2031, à un CAGR de 7,57 % sur la période 2027-2032. Cette expansion robuste découle du recours croissant à des plateformes sophistiquées de délivrance de médicaments, du passage à la fabrication en continu et de la demande croissante d'excipients permettant de stabiliser les principes actifs à haute puissance. Les auxiliaires de traitement à base de polymères adaptés à la granulation par double vis et à l'extrusion à chaud soutiennent les gains d'efficacité en formulation, tandis que la prolifération des biosimilaires accroît le besoin de stabilisants compatibles avec les protéines. Les fabricants relocalisent leur production vers des régions à moindre coût afin de réduire les risques liés à la chaîne d'approvisionnement et de tirer parti des avantages de l'approvisionnement local, notamment dans la région Asie-Pacifique, qui soutient une base de fournisseurs diversifiée et des prix compétitifs.
Principaux Enseignements du Rapport
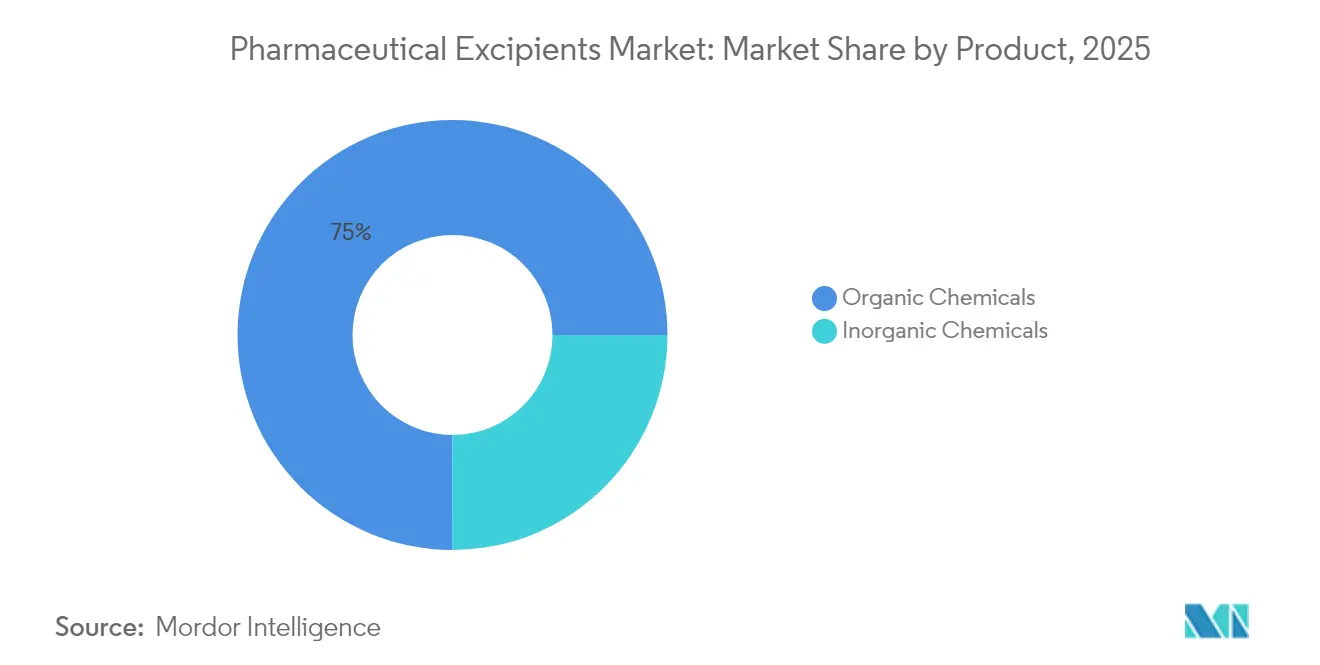
- Par type de produit, les produits chimiques organiques représentaient 74,97 % de la part du marché des excipients pharmaceutiques en 2026, tandis que les halogénures inorganiques devraient enregistrer le CAGR le plus élevé, soit 7,41 %, jusqu'en 2032.
- Par fonctionnalité, les agents à libération prolongée devraient progresser à un CAGR élevé à un chiffre de 7,12 %. En revanche, les charges et diluants ont conservé la plus grande part de volume en 2026, à 32,12 % de la taille du marché des excipients pharmaceutiques.
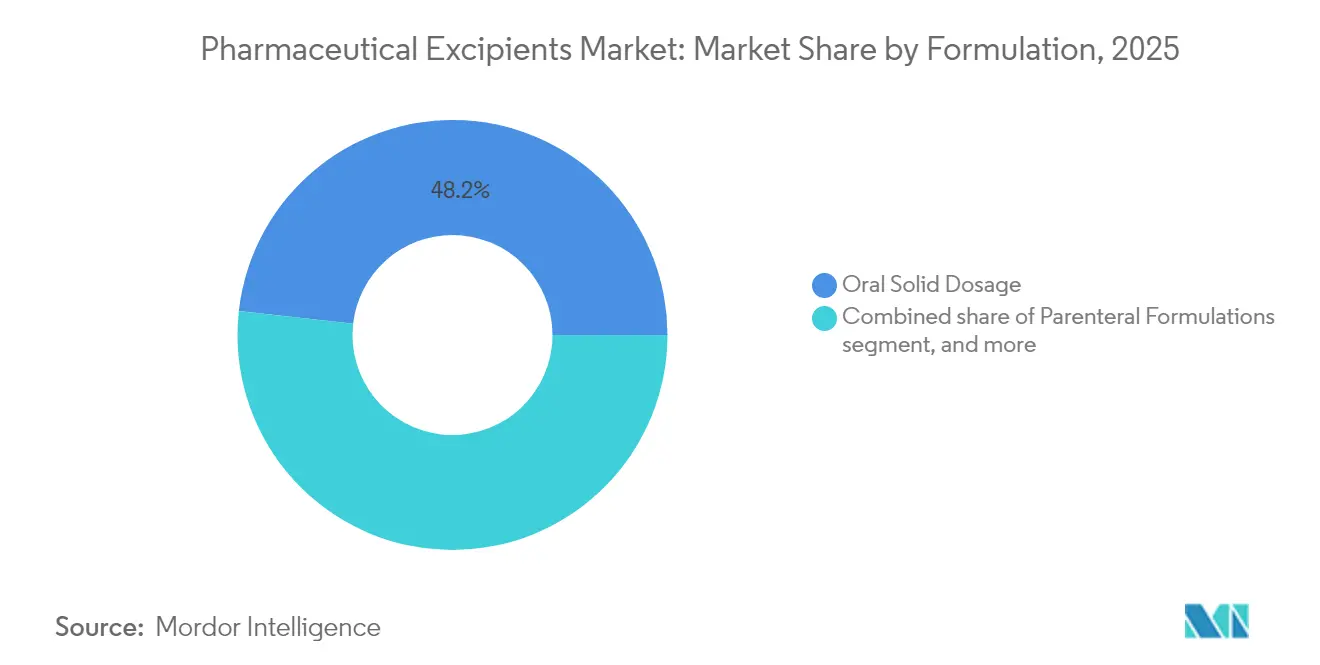
- Par formulation, la voie parentérale devrait afficher un CAGR de 8,01 % de 2027 à 2032, dépassant les comprimés même si les solides oraux représentaient encore 48,22 % de la demande en 2026.
- Par source, les matières d'origine végétale ont atteint une part de 31,76 % du marché des excipients pharmaceutiques en 2026, reflétant les exigences accrues en matière de durabilité et d'étiquetage propre.
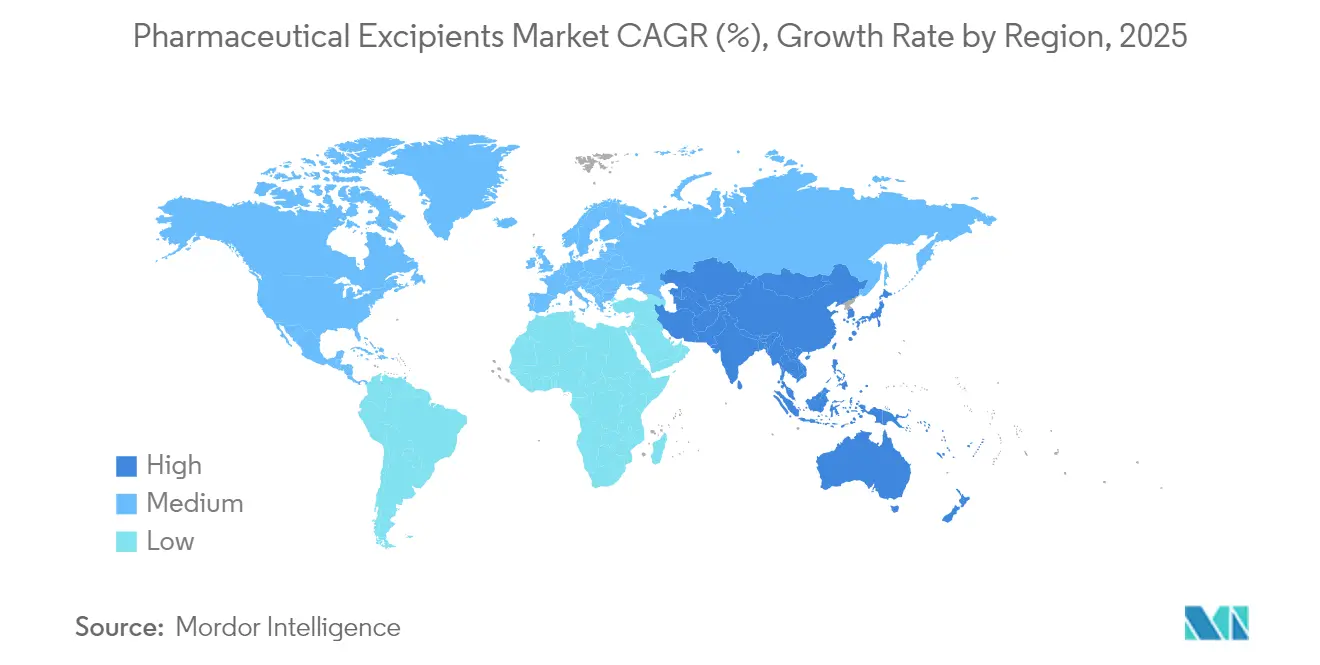
- Sur le plan régional, l'Amérique du Nord était en tête avec 37,26 % des revenus en 2026 ; la région Asie-Pacifique est en passe d'atteindre un CAGR de 8,34 % entre 2027 et 2032, le plus rapide au monde.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Nouveaux excipients multifonctionnels pour les principes actifs à haute puissance | +1.2% | Amérique du Nord et UE ; adoption mondiale | Moyen terme (2 à 4 ans) |
| Excipients biopharmaceutiques soutenant l'expansion des biosimilaires | +1.8% | Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des comprimés à désintégration orale stimulant les superdésintégrants | +0.9% | Marchés développés dans le monde entier | Court terme (≤ 2 ans) |
| Fabrication en continu nécessitant des auxiliaires à base de polymères | +1.4% | Amérique du Nord et UE ; expansion en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Relocalisation de la sous-traitance de formulation vers l'Inde | +0.8% | Cœur Asie-Pacifique ; débordement vers le MEA | Long terme (≥ 4 ans) |
| Préférence pour les excipients d'origine végétale | +0.7% | Mondial ; impulsion réglementaire dans l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor des Nouveaux Excipients Multifonctionnels pour les Principes Actifs à Haute Puissance
Les formulateurs travaillant avec des médicaments oncologiques et immunologiques puissants exigent désormais des excipients qui combinent en un seul matériau les fonctions de liant, de désintégrant et d'agent améliorant l'écoulement[1]. Les plateformes co-traitées réduisent les opérations unitaires, limitent l'exposition aux poussières et assurent une teneur uniforme, ce qui les rend attractives pour les lignes en continu. Les dossiers réglementaires restent complexes car les données de sécurité doivent couvrir les fonctionnalités combinées, ce qui allonge les cycles d'approbation. Les innovateurs nord-américains détiennent un savoir-faire précoce, mais les fabricants européens développent rapidement des pilotes industriels pour capter la demande. À moyen terme, la hausse des seuils de puissance dans les molécules en développement maintiendra les grades multifonctionnels au cœur des décisions d'achat.
Demande Croissante d'Excipients Biopharmaceutiques Soutenant l'Expansion des Biosimilaires
Les lancements de biosimilaires à la suite des falaises de brevets des anticorps monoclonaux ont accru les besoins mondiaux en sucres de haute pureté, acides aminés et tensioactifs qui protègent la structure des protéines lors du traitement[2]. Les fournisseurs co-développent souvent des stabilisants pour correspondre aux profils des biologiques de référence tout en démontrant la bioéquivalence avec des compositions différentes. Les formulations liquides pour les auto-injecteurs à domicile amplifient davantage les exigences de stabilité, rendant les excipients à faible teneur en endotoxines et à faible agrégation essentiels. Les coûts restent élevés car la chromatographie multicolonne et la filtration aseptique ajoutent de la complexité, mais la capacité à grande échelle en Asie-Pacifique réduit les écarts de prix. La croissance à long terme dépend du maintien de spécifications microbiennes strictes à mesure que les volumes augmentent.
Croissance des Comprimés à Désintégration Orale Stimulant la Consommation de Superdésintégrants
Les programmes d'observance pédiatrique et gériatrique incitent les formulateurs à concevoir des comprimés qui se dispersent en 30 secondes, stimulant l'adoption de la crospovidone et du glycolate d'amidon sodique. Les premières approbations par la FDA de comprimés à désintégration orale imprimés en 3D démontrent comment la fabrication additive répond aux objectifs de personnalisation. Les superdésintégrants doivent désormais équilibrer le gonflement rapide avec la résistance mécanique pour survivre à l'emballage en aval. Les variantes naturelles issues de l'amidon de sagou offrent des avantages en matière d'étiquetage propre et répondent aux préoccupations liées aux solvants pétrochimiques. La croissance à court terme est concentrée en Europe et aux États-Unis, mais les marchés émergents adoptent rapidement les comprimés à désintégration orale pour les gammes en vente libre.
Passage à la Fabrication en Continu Nécessitant des Auxiliaires de Traitement à Base de Polymères
Les régulateurs encouragent activement les lignes en continu qui permettent des tests de libération en temps réel et moins de déviations, stimulant la demande de grades de cellulose microcristalline optimisés pour la granulation par extrudeuse bivis. Les excipients nécessitent une distribution granulométrique étroite et une sorption d'humidité constante pour s'adapter à de petites fenêtres opératoires. Les fournisseurs investissent dans des boîtes à outils de technologie d'analyse des procédés pour aider les clients à intégrer les matériaux de manière transparente. L'adoption a commencé en Amérique du Nord et en Europe occidentale, mais s'accélère désormais parmi les organisations indiennes de développement et de fabrication sous contrat. Le traitement en continu devrait remodeler les spécifications des matières premières à l'échelle de l'industrie au cours des quatre prochaines années.
Analyse de l'Impact des Freins*
| Analyse de l'Impact des Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Variabilité réglementaire entre les régions | -1.1% | Mondial ; marchés émergents les plus touchés | Long terme (≥ 4 ans) |
| Exigences élevées en matière de pureté augmentant les coûts | -0.8% | Marchés développés dans le monde entier | Moyen terme (2 à 4 ans) |
| Volatilité des prix des matières premières agricoles | -0.6% | Mondial ; dépendant du mix d'approvisionnement | Court terme (≤ 2 ans) |
| Préoccupations toxicologiques concernant les résidus pétrochimiques | -0.4% | UE et Amérique du Nord ; se répandant à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité Réglementaire entre les Régions Limitant l'Harmonisation des Lancements Mondiaux
Les différents formats de dossiers et les règles d'inscription des excipients entre la FDA, l'EMA et les régulateurs en Inde, au Brésil et en Chine prolongent les délais de développement. Le Conseil International pour l'Harmonisation continue d'élaborer les lignes directrices Q14 et Q2(R2), mais les philosophies d'évaluation des risques varient, notamment pour les matériaux multifonctionnels. Les entreprises maintiennent des dossiers maîtres spécifiques à chaque région, ce qui alourdit les charges administratives et retarde les lancements mondiaux. La variabilité est particulièrement contraignante pour les innovateurs de petite et moyenne taille qui ne disposent pas d'équipes réglementaires dédiées. Les progrès en matière d'harmonisation restent lents, ce qui suggère que ce frein persistera jusqu'à la prochaine décennie.
Préoccupations Toxicologiques Concernant les Solvants Résiduels dans les Excipients Pétrochimiques
Les autorités scrutent le polyéthylène glycol, la povidone et d'autres matériaux d'origine pétrolière pour une éventuelle contamination par l'éthylène glycol, ce qui entraîne des révisions des monographies de la Pharmacopée des États-Unis qui resserrent les limites d'impuretés[3]. Le principe de précaution européen amplifie la perception des risques, encourageant un pivot progressif loin de certains véhicules synthétiques. La conformité pousse les fournisseurs vers des programmes de revalidation coûteux et entraîne des projets de reformulation sur l'ensemble des lignes de doses finies. Bien que l'impact sur le CAGR soit moindre que celui d'autres freins, les évaluations de sécurité en cours maintiennent des vents contraires à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
Dominance des Produits Chimiques Organiques au Milieu de l'Innovation InorganiqueLes produits chimiques organiques représentaient 74,97 % de la part du marché des excipients pharmaceutiques en 2026, soulignant la dépendance persistante à la cellulose, au lactose et aux dérivés d'amidon pour l'efficacité de la mise en comprimés. La taille du marché des excipients pharmaceutiques liée aux catégories organiques se développe régulièrement, car les cellulosiques répondent aux préférences d'étiquetage propre et bénéficient d'un solide soutien compendial. La fabrication en continu accroît davantage la demande de grades polymères conçus pour résister aux variations de cisaillement et d'humidité. En revanche, les halogénures inorganiques tels que le chlorure de sodium et le chlorure de potassium affichent le CAGR le plus rapide, soit 7,41 %, jusqu'en 2032, en raison de leur rôle dans les pompes osmotiques et les noyaux à libération modifiée. Ces sels minéraux offrent des profils de force ionique stables, essentiels pour les principes actifs à forte charge dans des formes posologiques spécialisées.
L'innovation crée des synergies intercatégories : les oléochimiques dérivés d'acides gras font le lien entre les usages parentéraux et oraux en offrant une faible immunogénicité associée à des avantages lubrifiants. Les stabilisants à base de protéines, bien que plus faibles en volume, commandent des prix premium car ils préviennent l'agrégation dans les produits biologiques. Les formulateurs examinent les produits pétrochimiques pour détecter les résidus de solvants, les orientant vers des analogues biosourcés aux propriétés d'écoulement équivalentes. À mesure que les lignes en continu se multiplient, les excipients présentant des contrôles stricts de distribution granulométrique et de faibles profils d'endotoxines domineront les listes d'approvisionnement.

Par Fonctionnalité :
Les Charges en Tête Tandis que les Agents à Libération Prolongée s'AccélèrentLes charges ont conservé une part de 32,12 % du marché des excipients pharmaceutiques en 2026, reflétant leur rôle indispensable dans l'atteinte des poids cibles des comprimés et de la résistance mécanique. Le monohydrate de lactose et la cellulose microcristalline restent les options par défaut, mais le mannitol et l'isomalt de qualité DMF gagnent du terrain là où la sensibilité à l'humidité persiste. L'essor des thérapies à libération contrôlée valorise les polymères à libération prolongée, dont le CAGR est prévu à 7,12 % jusqu'en 2032, soulignant les objectifs d'observance centrés sur le patient. Les thérapies à libération contrôlée accroissent la demande de polymères utilisés dans les excipients à libération prolongée. Ces matrices hydrophiles modèrent les pics plasmatiques, soutenant les schémas thérapeutiques des maladies chroniques.
Les liants conçus pour la granulation humide par double vis assurent une viscosité constante sous cisaillement élevé, répondant aux spécifications du traitement en continu. Les superdésintégrants évoluent de simples agents gonflants à des déterminants de performance critiques dans les formats à dissolution rapide. Parallèlement, les enrobages évoluent de simples films protecteurs à des couches multifonctionnelles offrant une résistance entérique, un masquage du goût et une différenciation de marque. Les excipients co-traités brouillent les frontières fonctionnelles en fusionnant la liaison et la désintégration, simplifiant la nomenclature tout en facilitant le contrôle des modifications réglementaires.
Par Formulation :
La Dominance Orale Mise au Défi par la Croissance ParentéraleLes solides oraux représentaient 48,22 % de la taille du marché des excipients pharmaceutiques en 2026, ancrés par une fabrication rentable et la familiarité des patients. Les comprimés, gélules et multiparticulaires bénéficient de cadres réglementaires matures et de lignes de traitement à grande vitesse. Cependant, les formulations parentérales affichent le CAGR le plus rapide, soit 8,01 %, jusqu'en 2032, car les anticorps monoclonaux, les protéines recombinantes et les thérapeutiques à base d'ARN nécessitent des voies injectables pour la biodisponibilité. Les excipients pour injections doivent être exempts de pyrogènes et isotoniques, entraînant des spécifications de pureté plus élevées et des étapes de filtration spécialisées.
Les plateformes topiques et transdermiques attirent des investissements de niche, tirant parti des activateurs de perméation et des polymères bioadhésifs pour assurer un dosage systémique sans aiguilles. Les formulations pulmonaires ont connu un regain d'intérêt après les études de faisabilité des vaccins à ARNm en poudre sèche, stimulant la demande de supports à faible densité tels que le mannitol. Les solutions ophtalmiques maintiennent des limites microbiennes strictes et des contrôles particulaires, maintenant la catégorie relativement à l'abri des substitutions de matières premières. À mesure que les dispositifs d'auto-administration se multiplient, tous les types de formulations s'appuieront sur des excipients qui soutiennent la modulation de la viscosité et la stabilité à long terme.
Par Source :
Leadership des Matières Végétales aux Côtés de la Précision SynthétiqueLes matières d'origine végétale ont capté 31,76 % de la part du marché des excipients pharmaceutiques en 2026, portées par les campagnes de durabilité et la confiance des consommateurs. Le dextrose à base de maïs, l'amidon de blé et la cellulose microcristalline obtiennent des certifications dans le cadre de programmes sans OGM et sans allergènes, leur conférant un avantage commercial. Les excipients synthétiques, bien que projetés pour le CAGR le plus rapide à 6,91 %, brillent là où une rhéologie reproductible et une uniformité de lot à lot sont obligatoires, notamment dans les injectables complexes.
La gélatine d'origine animale subit une érosion en raison des préférences halal, casher et sans porcin, tandis que les polysaccharides marins tels que le chitosane se taillent une place dans les pansements et les sprays nasaux mucoadhésifs. Les sources minérales gagnent en pertinence à mesure que les formulateurs éliminent progressivement le dioxyde de titane, se tournant vers le carbonate de calcium pour l'opacité et le masquage des couleurs. Le secteur des excipients pharmaceutiques équilibre les engagements écologiques avec des critères de performance stricts, favorisant des trajectoires de croissance parallèles pour les matières botaniques et les matières élaborées.
Analyse Géographique
Marché des Excipients Pharmaceutiques en Amérique du Nord
L'Amérique du Nord a maintenu une part de 37,26 % du marché des excipients pharmaceutiques en 2026, soutenue par une concentration dense d'innovateurs, une surveillance réglementaire rigoureuse et l'adoption précoce du traitement en continu. Les fournisseurs captent des marges premium sur les polysorbates de qualité parentérale, les cyclodextrines et les cellulosiques sur mesure utilisés dans les produits biologiques. Malgré ce leadership, les fabricants font face à des vulnérabilités logistiques mises en évidence par les récentes perturbations d'approvisionnement, ce qui a conduit à des initiatives d'approvisionnement de contingence.
Marché des Excipients Pharmaceutiques en Asie-Pacifique
La région Asie-Pacifique devrait enregistrer un CAGR de 8,34 % jusqu'en 2032, portée par la montée en puissance de l'externalisation de la formulation en Inde et le développement à grande échelle des lignes biologiques domestiques en Chine. Les organisations de développement et de fabrication sous contrat à Hyderabad et à Suzhou décrochent des contrats multinationaux qui imposent un approvisionnement local en excipients selon les normes de qualité mondiales. Les investissements dans des installations de mannitol séché par atomisation, de HPMC et de poloxamère soutiennent l'autonomie régionale. Parallèlement, les gouvernements orientent les incitations vers la mise à niveau de la conformité, comblant les lacunes historiques en matière de qualité.
Marché des Excipients Pharmaceutiques en EMEA et en LATAM
L'Europe représente un territoire mature mais innovant, pionnier des politiques d'étiquetage propre et de la recherche sur les polymères biodégradables qui influencent les normes mondiales. La clarté réglementaire permet une adoption rapide des vecteurs d'origine végétale et des lubrifiants non pétrochimiques. L'Amérique latine et le Moyen-Orient et l'Afrique affichent une demande croissante à mesure que les pharmacopées nationales renforcent les réglementations sur les importations, catalysant des projets de production locale d'amidons et de phosphates de calcium. La mitigation du risque de change et la réduction des délais rendent l'approvisionnement domestique attractif, remodelant progressivement les flux commerciaux.
Paysage réglementaire
La commercialisation mondiale des excipients continue d'être portée par les dépôts spécifiques à chaque région et les exigences de conformité compendiale. Aux États-Unis, les excipients s'appuient sur les Drug Master Files (DMF) de type IV, tandis que le Canada utilise les Master Files (type III) pour les excipients. En 2025, la normalisation a ajouté de nouveaux points de conformité pour les fournisseurs et les utilisateurs, notamment la révision de mars 2025 de la norme NSF/ANSI 363-2024 (Bonnes Pratiques de Fabrication pour les excipients pharmaceutiques) et les mises à jour pharmacopéiales en cours qui peuvent déclencher des modifications de spécifications et de documentation dans les chaînes d'approvisionnement multi-compendia.
En 2026, les orientations sectorielles et les positions des agences ont précisé les attentes concernant la caractérisation, la stabilité et les catégories d'excipients complexes utilisées dans les formes posologiques avancées. L'IPEC Federation a publié des versions mises à jour en 2026 de son Stability Guide, de son guide et de sa liste de contrôle de qualification des excipients, ainsi que de son Composition Guide, favorisant une qualification des fournisseurs et un contrôle des changements plus structurés. Dans l'UE, les lignes directrices de l'EMA relatives aux excipients co-traités dans les formes pharmaceutiques orales solides ont atteint leur date d'entrée en vigueur légale en août 2026, relevant le niveau d'exigence pour démontrer les attributs de performance et de qualité des mélanges multifonctionnels. Les travaux de l'ICH, tels que le projet de ligne directrice Q3E sur les substances extractibles et relargables (approuvé en 2025), ont également accru le contrôle des matériaux en contact avec les produits pharmaceutiques et les systèmes de fabrication.
Paysage Concurrentiel
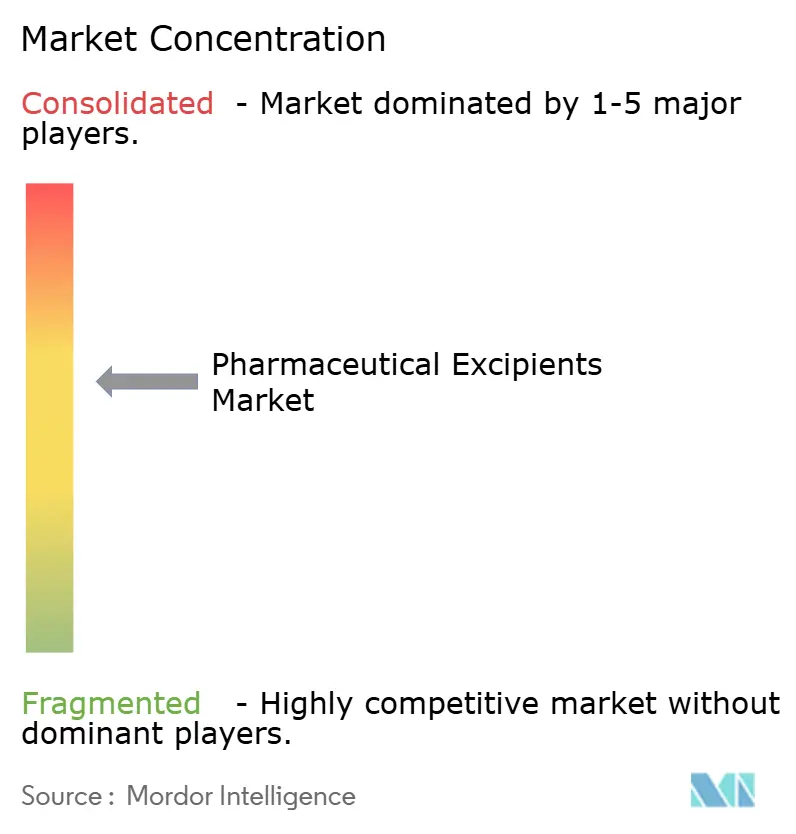
Une fragmentation modérée caractérise le marché des excipients pharmaceutiques, les multinationales leaders tirant parti de leur expertise en procédés, de leurs usines mondiales et de leurs larges dossiers pour défendre leurs parts. BASF SE, Ashland Global Holdings et DuPont de Nemours se concurrencent en offrant des portails de service technique de bout en bout, une expédition accélérée d'échantillons et des laboratoires d'application régionaux. Leurs chaînes d'approvisionnement intégrées soutiennent des montées en charge rapides, un différenciateur vital à mesure que le traitement en continu raccourcit les délais de commercialisation.
La consolidation stratégique redéfinit les contours concurrentiels. L'acquisition par Roquette d'IFF Pharma Solutions pour 2,85 milliards USD en 2024 a fusionné deux géants de la cellulose et du mannitol, intensifiant la rivalité dans les excipients pour solides oraux. Pendant ce temps, les outils de formulation numérique de BASF, ZoomLab et MyProductWorld, intègrent des modèles prédictifs qui réduisent les cycles de formulation pour les clients, ancrant davantage le fournisseur dans les pipelines de développement. Les modèles de collaboration se multiplient également ; Avantor s'est associé à Rubicon Research pour co-créer des plateformes gastro-rétentives qui améliorent le temps de résidence du médicament dans l'estomac.
Les nouveaux entrants ciblent des niches spécialisées telles que les sucres à faible teneur en endotoxines ou les polymères d'origine marine, mais les barrières capitalistiques élevées et les audits GMP stricts protègent les acteurs établis. Les fournisseurs de produits de base font face à une pression sur les marges due aux fluctuations des prix agricoles et aux exigences réglementaires en matière de traçabilité. Les acteurs du marché qui combinent l'intégration en amont avec des systèmes de qualité robustes sont mieux placés pour résister à la volatilité que les distributeurs dépendants des importations.
Leaders du Secteur des Excipients Pharmaceutiques
-
BASF SE
-
Ashland Global Holdings Inc.
-
DuPont de Nemours Inc.
-
Roquette Frères SA
-
Evonik Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Excipients Pharmaceutiques Entreprises couvertes dans ce rapport
- BASF
- Ashland Global
- DuPont
- Roquette Frères SA
- Evonik Industries
- Archer Daniels Midland Co.
- Kerry Group plc
- Lubrizol
- Air Liquide SA
- Croda International plc
- Innophos Holdings Inc.
- Colorcon
- DFE Pharma GmbH & Co. KG
- JRS Pharma GmbH & Co. KG
- Eastman Chemical Company
- International Flavors & Fragrances
- Merck
- Dow Inc.
- Gattefossé SA
- Shin-Etsu Chemical Co. Ltd.
Lire l’analyse des entreprises de excipients pharmaceutiques
Opportunités de marché et perspectives d'avenir
Un écart clair se dessine autour de l'approvisionnement régionalisé de qualité cGMP pour les classes d'excipients sensibles utilisées dans les produits biologiques, les injectables complexes et les technologies habilitantes (auto-injecteurs, systèmes préremplis et fabrication continue). En mars 2026, Clariant a annoncé une expansion en plusieurs phases sur son site de Clear Lake, au Texas, afin d'ajouter une fabrication cGMP de polyéthylène glycol (PEG) pharmaceutique destiné aux marchés d'Amérique du Nord et d'Amérique latine, reflétant l'importance accordée à un approvisionnement local fiable pour les polymères critiques en formulation. Parallèlement, l'expansion de la production en Asie soutient la continuité et la réduction des délais, Shoko ayant démarré la production commerciale à grande échelle de son excipient pharmaceutique Viscomedi en Corée du Sud en février 2026.
Les excipients conçus sur mesure et co-traités constituent également un axe à court terme, en particulier les matériaux conçus pour réduire les opérations unitaires et fonctionner dans des fenêtres de procédé étroites pour la compression directe et les lignes continues. Cela s'aligne sur l'encouragement des régulateurs en faveur d'approches de fabrication modernes et sur les objectifs des clients en matière de transfert technologique plus rapide. Du côté des spécialités, les excipients lipidiques et solubilisants validés et prêts pour un usage pharmaceutique suscitent l'intérêt, les produits ciblant les contraintes de biodisponibilité et de stabilité, soutenus par la validation par Gattefosse d'ingrédients stratégiques dans son installation de Lufkin, au Texas, en juillet 2026, incluant des excipients pharmaceutiques tels que Peceol, Compritol 888 et Geleol Mono and Diglycerides NF. Parallèlement, le renforcement des exigences de contrôle des contaminants, notamment le suivi de l'éthylène glycol et du diéthylène glycol, ainsi que les exigences d'étiquetage des excipients dans l'UE, continuent de créer une demande pour des fournisseurs capables de fournir une documentation multi-compendiale, des profils à faible taux d'impuretés et une traçabilité robuste sur des portefeuilles d'origine végétale et synthétique.
Développements industriels récents dans Marché des Excipients Pharmaceutiques
- Avril 2026 : Ashland a étendu son accord de distribution mondial avec Wacker Chemie AG, désignant Wacker comme partenaire de distribution exclusif pour certaines lignes de produits. Ce changement renforce la continuité et la portée de l'approvisionnement pour les clients d'excipients et d'ingrédients spécialisés dans toutes les régions, tout en simplifiant l'exécution de la mise sur le marché grâce à une voie mondiale unique.
- Octobre 2025 : Ashland a lancé le saccharose Vialose pour les formulations parentérales, positionné pour une faible teneur en endotoxines (inférieure à 0,2 UE/g) et conforme à plusieurs monographies pharmacopéiques (NF, EP, JP, BP et ChP). Cela répond aux besoins des développeurs biopharmaceutiques et d'injectables recherchant des excipients glucidiques de haute pureté accompagnés d'un dossier de conformité et de qualification plus clair.
- Octobre 2024 : Lotte Fine Chemical a signé un accord de distribution de 740 millions USD sur 10 ans avec Colorcon pour les produits cellulosiques pharmaceutiques. Cet accord de longue durée a renforcé la disponibilité et l'ampleur du canal pour les excipients oraux solides de base, resserrant la dynamique concurrentielle des celluloses utilisées dans la compression directe et les formulations à libération contrôlée.
Marché des Excipients Pharmaceutiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les substances pharmacologiquement inactives ajoutées aux formulations médicamenteuses pour soutenir le traitement, la stabilité et l'administration du principe actif. Nous capturons la valeur au niveau des ventes d'excipients pour les principales formes pharmaceutiques.
Exclusions du périmètre : Nous excluons les principes actifs pharmaceutiques, les matériaux d'emballage et les revenus des médicaments en dose finie de ce dimensionnement.
Aperçu de la Segmentation
- Par Produit
- Produits Chimiques Organiques
- Glucides
- Produits Pétrochimiques
- Oléochimiques
- Protéines
- Autres Produits Chimiques Organiques
- Produits Chimiques Inorganiques
- Halites
- Oxydes Métalliques
- Silicates
- Autres Produits Chimiques Inorganiques
- Produits Chimiques Organiques
- Par Fonctionnalité
- Charges et Diluants
- Liants
- Agents de Suspension et de Viscosité
- Enrobages (Pelliculaires et Entériques)
- Arômes
- Désintégrants
- Colorants
- Conservateurs
- Autres Fonctionnalités
- Par Formulation
- Formes Pharmaceutiques Solides Orales
- Formulations Parentérales
- Topiques et Transdermiques
- Pulmonaires/Inhalation
- Ophtalmiques
- Autres (Sublinguaux, Buccaux, etc.)
- Par Source
- Végétale
- Animale
- Synthétique
- Minérale
- Marine
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir l'image de base de la demande en excipients et pour définir les garde-fous des répartitions régionales et de l'intensité d'utilisation par forme pharmaceutique. Nous nous sommes appuyés sur des sources publiques telles que la base de données et les documents d'orientation de la FDA américaine, les pages de publication de l'Agence Européenne des Médicaments, les ressources sur la qualité des médicaments de l'OMS, ainsi que les portails de statistiques nationales qui publient des indicateurs de fabrication pharmaceutique et des données commerciales.
Nous avons également examiné les rapports annuels des fabricants, les présentations aux investisseurs et la presse spécialisée de confiance afin de comprendre les ajouts de capacité, les lancements de produits et les changements d'approvisionnement susceptibles de modifier les volumes et les prix. De plus, nous avons utilisé un abonnement payant pour les données financières des entreprises et les actualités, ainsi qu'une base de données de brevets pour vérifier l'activité d'innovation autour des auxiliaires de formulation et des systèmes polymères. Cette liste n'est pas exhaustive, et des sources publiques et payantes supplémentaires ont été utilisées pour collecter des données, recouper les hypothèses et clarifier les questions ouvertes au cours du processus de recherche.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes nous ont aidés à tester ce que nous observions dans les données publiques, notamment en ce qui concerne les taux d'utilisation des excipients par forme pharmaceutique, la part des grades spéciaux par rapport aux grades courants, et les évolutions de prix typiques par région. Nous avons échangé avec un panel de fournisseurs de matières premières, de fabricants d'excipients, de distributeurs, ainsi que des parties prenantes en formulation et en approvisionnement en Asie-Pacifique, en EMEA et dans les Amériques, afin que le modèle puisse être corrigé là où les signaux documentaires étaient faibles, décalés ou contradictoires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 29 % |
| Acteurs plus petits : 17 % | Responsables : 49 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante dans laquelle la production pharmaceutique et les flux commerciaux sont traduits en un volume de consommation d'excipients à l'aide de facteurs d'intensité au niveau de la formulation, puis la valeur est dérivée par des prix mixtes par classe et grade d'excipient. Nous corroborons ensuite les résultats par des approximations ascendantes sélectives, notamment des ventilations de revenus de fournisseurs échantillonnés, des vérifications de canaux de distribution et des contrôles de cohérence volume multiplié par prix de vente moyen pour les groupes fonctionnels à fort volume, ce qui nous a permis d'ajuster les totaux là où des écarts ont été constatés.
Les principaux paramètres utilisés dans le modèle comprennent l'évolution du mix entre les solides oraux et les autres formes pharmaceutiques, le rythme de croissance des génériques par rapport aux médicaments spéciaux, l'adoption des auxiliaires de traitement à libération contrôlée et à base de polymères, les schémas de relocalisation de la fabrication régionale, et la répercussion des coûts des matières premières sur les prix. Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une légère couche de régression multivariée, reliant la croissance de la demande aux indicateurs de production pharmaceutique et au mix de formes pharmaceutiques, tandis que les prix sont guidés par les évolutions attendues des coûts et du mix de grades communiquées par les répondants primaires. Lorsque les données au niveau des pays étaient insuffisantes, nous avons d'abord appliqué des proxys de marchés voisins, puis soumis ces hypothèses à des tests de résistance par le biais d'entretiens avant de finaliser la consolidation.
Validation des Données et Cycle de Mise à Jour
Pour valider les résultats, nous avons triangulé les totaux modélisés avec des signaux indépendants tels que la direction de la production pharmaceutique, les mouvements d'importation et d'exportation pour les principaux groupes d'excipients, et le ratio implicite excipient/fabrication de médicaments par région. Si un pays ou une ligne fonctionnelle présentait un saut atypique, nous avons réexaminé les hypothèses, puis effectué une révision en deuxième passe et, si nécessaire, recontacté certains répondants pour confirmer si le changement reflétait de véritables variations de volume ou des effets de calendrier.
Avant la validation finale, le travail passe par des révisions analytiques en plusieurs étapes pour confirmer l'intégrité arithmétique, le traitement cohérent des devises, et que la logique de croissance correspond aux facteurs énoncés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des expansions majeures de capacité, des changements réglementaires ou des chocs importants sur les coûts des intrants. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent une vue actualisée alignée sur les dernières informations publiques disponibles.
Taille du Marché Mondial des Excipients Pharmaceutiques selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les excipients pharmaceutiques diffèrent souvent même lorsqu'elles décrivent le même périmètre, principalement parce que les études comptabilisent différents points de revenus et appliquent des classifications différentes pour ce qui constitue un excipient. Des différences apparaissent également lorsqu'une estimation utilise des hypothèses de prix plus anciennes, ou lorsque les répartitions régionales ne sont pas recalculées par rapport aux signaux de fabrication et de commerce.
Le tableau montre un écart relativement faible pour la période de référence 2025-2026. Dans le modèle de Mordor Intelligence, le marché est comptabilisé au niveau des ventes d'excipients par fonctionnalité et par région, plutôt que d'être mélangé avec des services de formulation adjacents ou une valeur plus large de fabrication de médicaments, ce qui peut gonfler les totaux. D'autres écarts peuvent provenir de la manière dont les primes de grade spécial sont appliquées, du fait que la croissance de la production dans les marchés émergents est supposée plus rapide qu'observée, et du calendrier de conversion des devises utilisé pour les revenus multinationaux.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 11,53 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 10,57 milliards USD (2025) | Utilise une année de base différente et une fenêtre de prévision plus longue, et l'estimation semble appliquer une progression de prix à court terme plus faible, ce qui peut tirer la valeur de départ vers le bas par rapport à une perspective à partir de 2026. |
| Éditeur Sectoriel B | 10,03 milliards USD (2025) | Rapporte un point de départ en 2025 et peut s'appuyer davantage sur des allocations au niveau des segments sans recalculer le mix de formes pharmaceutiques et les évolutions de la fabrication régionale, ce qui peut modifier la vitesse à laquelle le volume de demande évolue vers l'année suivante. |
Prises ensemble, les différences s'expliquent principalement par le choix de l'année de base, la manière dont les prix sont reportés, et ce qui est maintenu dans la ligne de revenus propre aux excipients. En maintenant le calcul lié à des facteurs de demande clairs tels que le mix de formes pharmaceutiques et les signaux de production régionale, le chiffre final reste traçable et reproductible lorsque les hypothèses sont mises à jour.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des excipients pharmaceutiques ?
Le marché des excipients pharmaceutiques était évalué à 12,40 milliards USD en 2027, avec une croissance projetée à un CAGR de 7,57 % jusqu'en 2032.
Pourquoi les excipients d'origine végétale gagnent-ils des parts de marché ?
Les objectifs de durabilité, les exigences d'étiquetage propre et les chaînes d'approvisionnement traçables ont stimulé la demande de cellulose, d'alginates et d'autres excipients renouvelables, portant la part des matières d'origine végétale à 31,76 % en 2026.
Qu'est-ce qui stimule la demande d'excipients multifonctionnels ?
Les principes actifs à haute puissance bénéficient de dérivés de cyclodextrines et de mélanges co-traités qui améliorent la solubilité et la manipulation tout en réduisant les étapes de formulation, accélérant les délais cliniques.
Comment la fabrication en continu influence-t-elle les spécifications des excipients ?
Les lignes en continu nécessitent des excipients avec des profils d'écoulement et thermiques constants ; l'hydroxypropylcellulose à faible viscosité et les polymères similaires permettent la libération en temps réel et réduisent la variabilité des lots.
Quels défis les fournisseurs d'excipients rencontrent-ils pour répondre aux normes de pureté parentérale ?
Les grades injectables de haute pureté nécessitent une purification en plusieurs étapes et des tests d'impuretés exhaustifs, augmentant les coûts de production jusqu'à 300 % par rapport aux grades oraux.