
Taille et part du marché du dépistage de drogues
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.86 Milliards de dollars |
| Taille du Marché (2031) | 20.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.16 % |
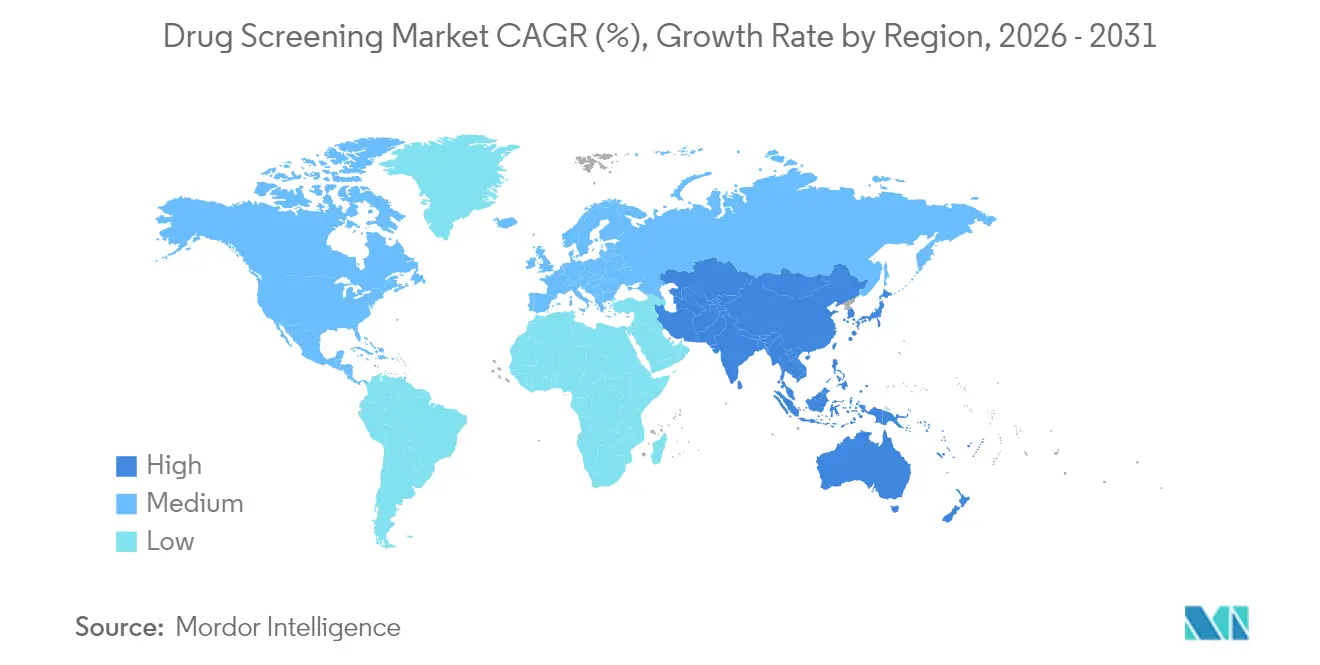
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
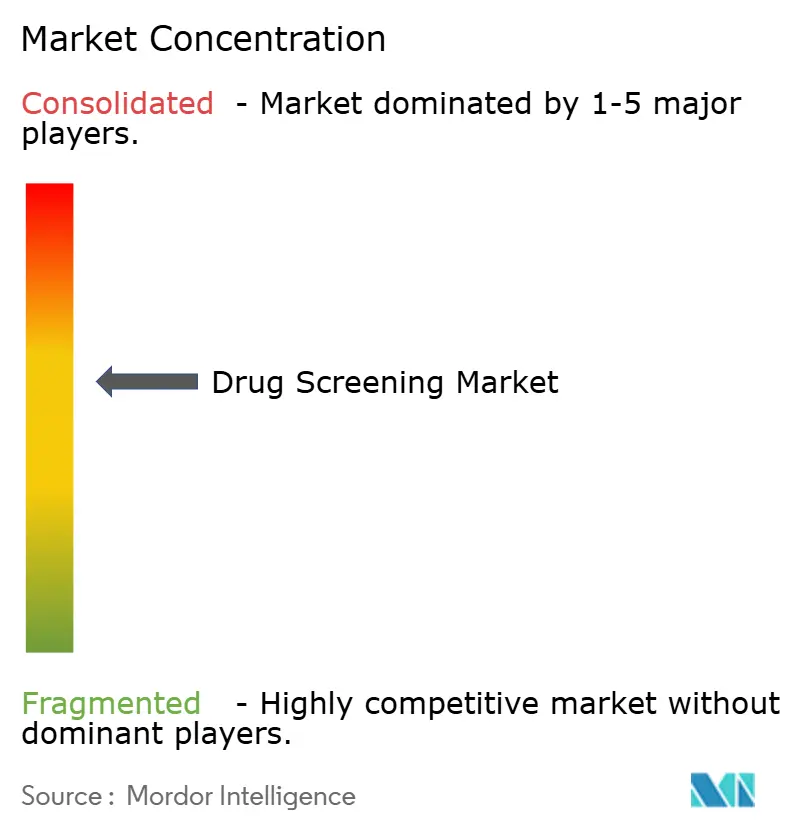
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du dépistage de drogues par Mordor Intelligence
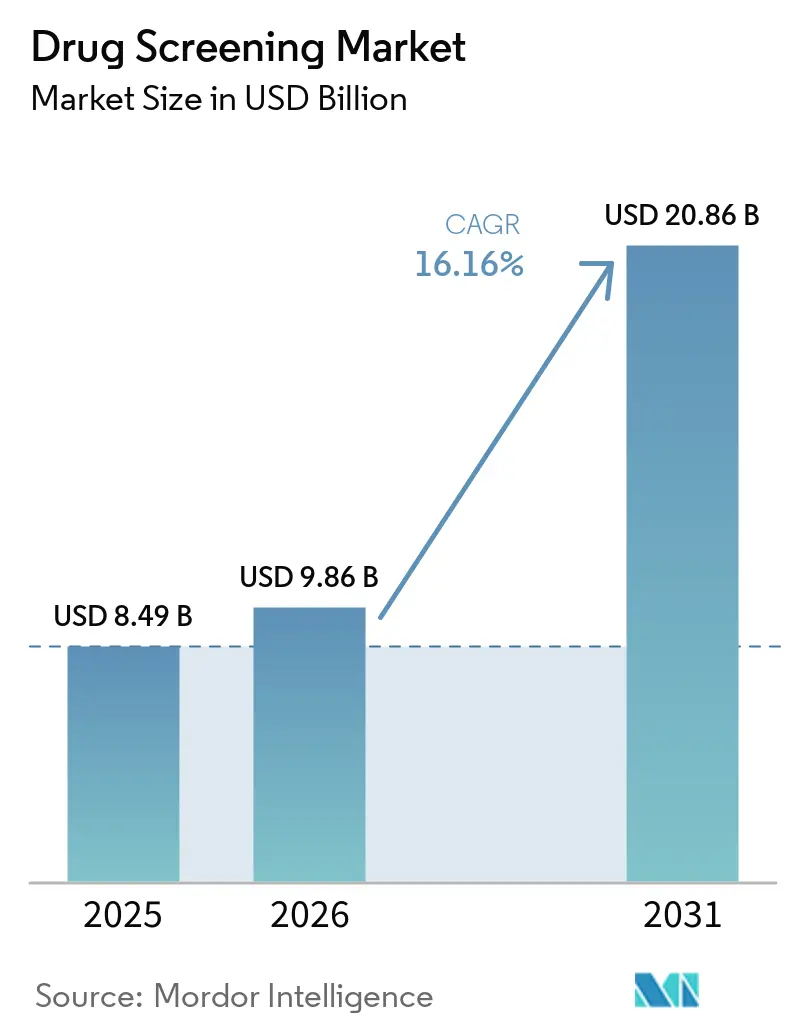
La taille du marché du dépistage de drogues était évaluée à 8,49 milliards USD en 2025 et devrait croître de 9,86 milliards USD en 2026 pour atteindre 20,86 milliards USD d'ici 2031, à un TCAC de 16,16 % durant la période de prévision (2026-2031). Cette progression reflète le renforcement des obligations de conformité en milieu de travail, une intégration plus large dans les soins cliniques et des améliorations technologiques rapides qui réduisent les délais d'exécution tout en détectant un plus large éventail de substances. Les employeurs des secteurs sensibles à la sécurité élargissent les tests sur fluide oral et les tests au point de soins après que les organismes de réglementation ont approuvé des spécimens alternatifs, tandis que les systèmes de santé intègrent des bilans toxicologiques de routine dans les protocoles de gestion de la douleur. La consolidation parmi les grands laboratoires se poursuit, mais des innovateurs agiles pénètrent le marché grâce à des dispositifs de test rapide de niche et à une automatisation assistée par intelligence artificielle qui réduisent le coût par test. L'Amérique du Nord reste le principal contributeur régional, tandis que l'Asie-Pacifique affiche la croissance de revenus incrémentaux la plus rapide en raison de l'élargissement de la couverture sanitaire et de nouvelles politiques de sécurité routière.
Principaux enseignements du rapport
- Par produit et service, les consommables ont capté 33,72 % de la part du marché du dépistage de drogues en 2025, et les dispositifs de test rapide devraient se développer à un TCAC de 18,07 % jusqu'en 2031.
- Par technologie, la chromatographie et la spectrométrie de masse ont représenté 44,77 % de la taille du marché du dépistage de drogues en 2025, tandis que les méthodes d'immunodosage devraient croître à un TCAC de 19,27 % jusqu'en 2031.
- Par type d'échantillon, les tests urinaires représentaient 48,61 % de la taille du marché du dépistage de drogues en 2025 ; le fluide oral progresse à un TCAC de 16,85 % durant 2026-2031.
- Par cadre de test, les programmes en milieu de travail représentaient 34,58 % de la part des revenus en 2025 et les établissements de traitement des dépendances progressent à un TCAC de 19,04 % jusqu'en 2031.
- Par utilisateur final, les laboratoires de test de drogues détenaient 45,74 % de la part de la taille du marché en 2025, tandis que le segment domicile et vente libre enregistre la croissance la plus rapide à un TCAC de 20,96 %.
- Par géographie, l'Amérique du Nord a généré 40,88 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 19,61 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du dépistage de drogues*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des exigences de conformité en milieu de travail | +4.2% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Prévalence mondiale croissante de l'abus de substances | +3.8% | Mondial, avec une concentration en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des technologies de test au point de soins et de test rapide améliorant l'accessibilité | +2.8% | Mondial, avec adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Intégration dans la gestion des opioïdes | +2.5% | Amérique du Nord, avec répercussions en Europe | Moyen terme (2-4 ans) |
| Avancées en automatisation de laboratoire | +2.1% | Mondial, avec adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Renforcement des programmes de sécurité routière | +1.9% | Mondial, avec l'impact le plus élevé en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des exigences de conformité en milieu de travail dans les secteurs sensibles à la sécurité
Les autorités de réglementation ont maintenu un taux de contrôle aléatoire de 50 % pour les conducteurs de véhicules utilitaires commerciaux et ont officiellement reconnu les prélèvements de fluide buccal comme alternative à l'urine, stimulant la demande des employeurs pour des panels de tests diversifiés[1]. La légalisation du cannabis récréatif et médical dans de nombreux États incite les entreprises à recalibrer leurs politiques de tolérance zéro tout en préservant leurs objectifs de sécurité. Les résultats positifs au cannabis sont en hausse dans les panels de contrôle en milieu de travail, obligeant les équipes RH à distinguer une altération récente des métabolites résiduels. Des lois fédérales telles que le Fair Credit Reporting Act et le Titre VII continuent de façonner les protocoles de pré-embauche, créant un ensemble hétérogène d'obligations de conformité. Collectivement, ces dynamiques renforcent la dépendance des employeurs à l'égard de plateformes complètes de dépistage de drogues intégrant l'arbitrage juridique et la transmission numérique des résultats.
Prévalence mondiale croissante de l'abus de substances et mortalité par surdose
L'ONU a signalé une hausse de 20 % de la consommation de drogues au cours de la dernière décennie, pesant lourdement sur les systèmes de santé. Les gouvernements et les payeurs répondent en imposant des tests toxicologiques stratifiés par risque dans les parcours de traitement des addictions, renforçant la demande de services cliniques de dépistage de drogues. La recrudescence des abus de substances augmente également les coûts de santé des employeurs et l'absentéisme, consolidant l'intérêt des entreprises pour les tests de routine. Par conséquent, la demande de kits multi-panels capables de détecter les nouvelles substances synthétiques est en pleine expansion dans les contextes cliniques, professionnels et médico-légaux.
Expansion des technologies de test au point de soins et de test rapide améliorant l'accessibilité
Les dispositifs de test rapide fournissent des résultats en quelques minutes, adaptés au dépistage en bord de route et aux enquêtes post-incident. L'adoption s'accélère à mesure que la sensibilité et la spécificité approchent les références de laboratoire tandis que les coûts diminuent grâce aux innovations de conception microfluidique. L'approbation du fluide oral par le Département des Transports a supprimé un obstacle structurel au déploiement sur le terrain, stimulant les achats parmi les opérateurs logistiques et les agences d'application de la loi. Les fabricants intègrent des lecteurs compatibles Bluetooth qui transmettent des données chiffrées vers des tableaux de bord en nuage, permettant des audits de conformité immédiats. Cette portabilité démocratise l'accès aux tests pour les petites entreprises et les cliniques éloignées, élargissant l'empreinte du marché du dépistage de drogues.
Intégration dans la gestion des opioïdes et les protocoles de gestion de la douleur
Les payeurs exigent une vérification toxicologique avant d'autoriser une thérapie opioïde à long terme, et les recommandations cliniques préconisent une surveillance périodique adaptée au niveau de risque du patient[2]. Les prestataires de soins de santé prescrivent donc des immunodosages présomptifs suivis d'une confirmation définitive par spectrométrie de masse afin de distinguer l'observance thérapeutique du détournement. Quest Diagnostics a élargi ses panels pour inclure de nouveaux agents adulterants, aidant les cliniciens à faire face à l'évolution des schémas d'abus vers des analogues synthétiques. La demande clinique soutient les laboratoires de haute complexité tout en poussant les innovateurs en matière de tests au point de service à élargir l'éventail des opioïdes détectables.
Analyse de l'impact des freins du marché du dépistage de drogues*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations sur la confidentialité des données et les droits des employés | -2.8% | Principalement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Coûts d'investissement et d'exploitation élevés des plateformes de confirmation par chromatographie en phase liquide couplée à la spectrométrie de masse en tandem | -2.1% | Mondial, avec l'impact le plus élevé dans les marchés émergents et les petits établissements | Moyen terme (2-4 ans) |
| Problèmes de fiabilité | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Infrastructure toxicologique limitée | -0.9% | Asie-Pacifique, Moyen-Orient, Afrique et certaines parties de l'Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations sur la confidentialité des données et les droits des employés limitant les tests aléatoires
La proposition de reclasser le cannabis de l'annexe I à l'annexe III signale une posture fédérale plus souple, encourageant les employés à contester les politiques de test généralisées. Des lois qui se chevauchent, telles que la loi sur les Américains handicapés et la loi sur l'équité dans les rapports de crédit, exigent un consentement explicite et une gestion stricte des données, augmentant la charge administrative. Les entreprises se tournent de plus en plus vers des programmes basés sur le risque pour éviter les litiges, réduisant les volumes de tests et tempérant la croissance à court terme du marché du dépistage de drogues.
Coûts d'investissement et d'exploitation élevés des plateformes de confirmation par chromatographie en phase liquide couplée à la spectrométrie de masse en tandem
Les tests définitifs par chromatographie en phase liquide couplée à la spectrométrie de masse en tandem nécessitent des investissements en équipements à six chiffres, des analystes qualifiés et des dépenses continues en réactifs, autant d'obstacles qui dissuadent les laboratoires de plus petite taille dans les économies émergentes. L'externalisation est une solution, mais elle allonge les délais de traitement, réduisant l'utilité dans les contextes où le temps est critique. Bien que l'automatisation réduise le coût par échantillon, les dépenses initiales freinent encore l'adoption et limitent l'expansion de la taille du marché du dépistage de drogues dans les régions sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché du dépistage de drogues
Par produit et service :
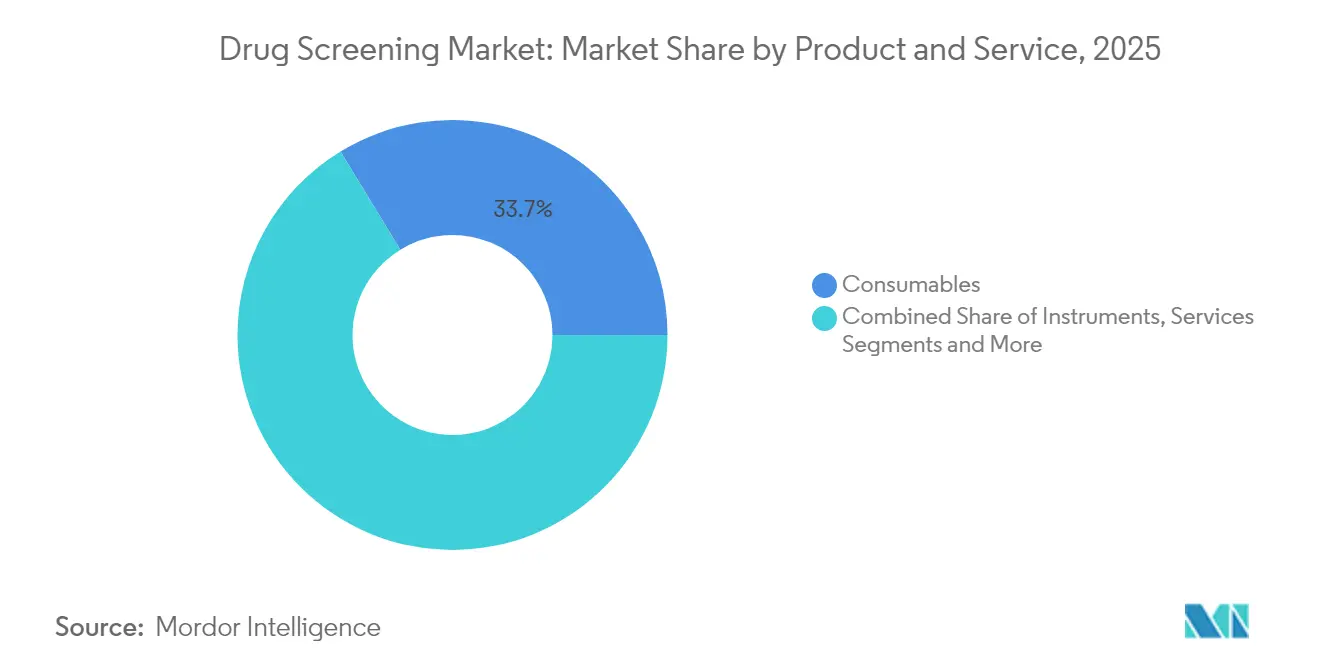
les consommables conservent leur primauté tandis que les dispositifs rapides progressentLes consommables ont généré 33,72 % des revenus de 2025, soulignant leur rôle indispensable dans chaque dosage et garantissant des revenus récurrents pour les fournisseurs. Le segment est soutenu par des cycles de réapprovisionnement réguliers dans les laboratoires hospitaliers, les cliniques en milieu de travail et les unités médico-légales. La fréquence accrue des tests dans les protocoles de surveillance des opioïdes garantit une demande stable pour les réactifs d'immunodosage et les calibrateurs. Les dispositifs de test rapide, bien que plus modestes aujourd'hui, devraient enregistrer un TCAC de 18,07 %, remodelant le marché du dépistage de drogues avec des formats de fluide oral, de salive et respiratoires quasi instantanés qui contournent les délais de laboratoire. La taille du marché du dépistage de drogues pour les dispositifs rapides pourrait augmenter notablement à mesure que les approbations du Département des Transports incitent les opérateurs de flottes à déployer des analyseurs de terrain à grande échelle. Les fournisseurs d'instruments se concentrent sur des analyseurs modulaires avec des alertes de maintenance assistées par intelligence artificielle, permettant aux laboratoires de taille intermédiaire d'augmenter leur capacité sans ajouter de main-d'œuvre qualifiée. Des offres groupées de services qui fusionnent la fourniture de kits, les portails de résultats en nuage et la révision médicale émergent également, renforçant la fidélisation des clients.
Le pivot stratégique vers des écosystèmes hybrides produit-service affûte la différenciation concurrentielle. L'amélioration de Global Trial Connect de Labcorp numérise les réquisitions et automatise la chaîne de traçabilité, réduisant le papier de 70 % et accélérant la résolution des requêtes de laboratoire. De telles offres intégrées améliorent l'expérience client et renforcent la fidélisation des fournisseurs. Les start-ups spécialisées dans les panels de drogues de synthèse gagnent des parts dans des sous-segments tels que les cliniques de réduction des risques, indiquant que l'étendue des produits associée à la commodité numérique dictera les gains futurs sur le marché du dépistage de drogues.

Par technologie :
la spectrométrie de masse domine tandis que l'immunodosage s'accélèreLa chromatographie couplée à la spectrométrie de masse haute résolution a capté 44,77 % des revenus de 2025, maintenant son statut pour la confirmation définitive. La capacité à quantifier des traces de nitazènes et de xylazine protège les décisions cliniques et les conclusions médico-légales, ancrant son leadership sur le marché du dépistage de drogues. Les instruments SCIEX QTOF offrent une acquisition à haut débit sans sacrifier la précision de masse, permettant aux laboratoires de confirmer les résultats positifs de grands programmes de dépistage. Cependant, les plateformes d'immunodosage croissent désormais à un TCAC de 19,27 %, tirant parti d'anticorps améliorés et de la microfluidique pour offrir des performances de qualité laboratoire au point de soins. L'acquisition de SpinChip par bioMérieux pour 111 millions EUR (126,9 millions USD) ajoute un format de cartouche ultra-rapide à son portefeuille, offrant des résultats en 10 minutes essentiels pour les services d'urgence.
Les analyseurs respiratoires gagnent en acceptation dans le contrôle routier en raison de l'échantillonnage non invasif et de la détection en temps réel dans les fenêtres d'altération, et les biocapteurs à base de graphène promettent d'améliorer la sensibilité du dépistage des stéroïdes anabolisants. La part de marché du dépistage de drogues de la spectrométrie de masse pourrait progressivement diminuer à mesure que les contextes décentralisés optent pour des immunodosages plus rapides ; néanmoins, la demande de confirmation garantit une pertinence durable pour les laboratoires de haute complexité. L'interaction entre les exigences de précision et les contraintes opérationnelles maintiendra les deux modalités financièrement attractives.
Par type d'échantillon :
la prédominance de l'urine rencontre l'élan du fluide oralL'urine a maintenu une part de 48,61 % en 2025 en raison de normes de seuil bien établies et d'une base de données historique inégalée qui facilite l'interprétation. Une validation étendue sur des centaines de drogues maintient son utilisation dans la conformité, la gestion de la douleur et la souscription d'assurance. Pourtant, les échantillons de fluide oral enregistrent désormais le TCAC le plus élevé à 16,85 %, reflétant leur aptitude à détecter une consommation récente et à simplifier la collecte observée. La réglementation du Département des Transports de 2023 positionne le fluide oral comme équivalent à l'urine, et une fois la certification des laboratoires de référence achevée, l'adoption s'accélérera, augmentant la taille du marché du dépistage de drogues pour les dosages sur fluide oral. Les tests capillaires restent de niche ; leur fenêtre de détection de 90 jours est attrayante, mais les retards dans les directives et les exigences de double spécimen limitent l'échelle. Les techniques émergentes de taches de sang séché séduisent les agences antidopage compte tenu des limites de détection inférieures à 0,4 ng/mL pour les stéroïdes anabolisants, mais une validation clinique supplémentaire est nécessaire pour une utilisation en milieu de travail.
Dans l'ensemble, la diversification des spécimens aide les prestataires de tests à adapter les protocoles à des profils de risque précis. Les employeurs peuvent combiner le fluide oral pour les contrôles post-incident avec l'urine pour la pré-embauche, tandis que les cliniciens combinent l'urine et les taches de sang pour une surveillance thérapeutique complexe. De telles stratégies hybrides élargissent les volumes unitaires dans plusieurs catégories de spécimens, renforçant la résilience des revenus au sein du marché du dépistage de drogues.
Par cadre de test :
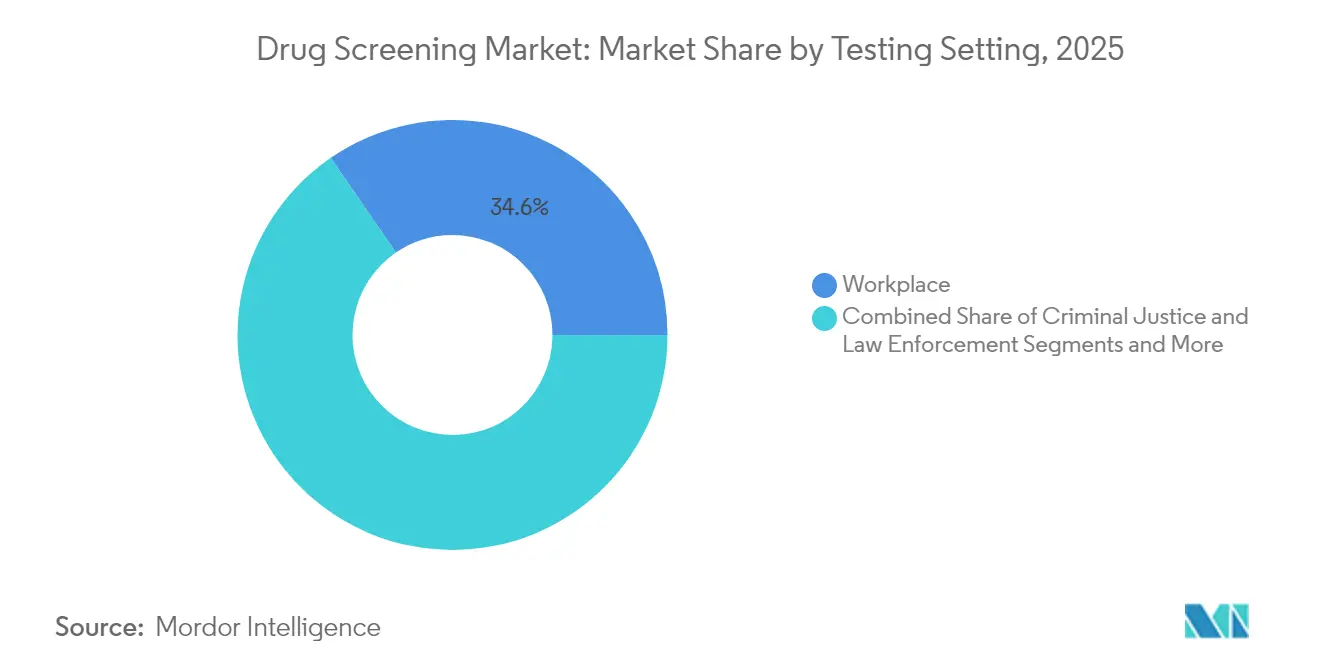
le dépistage en milieu de travail domine tandis que la réhabilitation prend de l'ampleurLes programmes en milieu de travail ont généré 34,58 % du chiffre d'affaires de 2025, portés par le dépistage obligatoire dans les secteurs du transport, de l'aviation et de la pétrochimie. Les directives de la SAMHSA prescrivent des chaînes de traçabilité structurées et une supervision par des médecins examinateurs, soutenant la demande de services groupés de laboratoire et de conseil. Malgré leur maturité, les employeurs modernisent leurs programmes pour intégrer des panels opioïdes élargis et des cannabinoïdes synthétiques, évitant ainsi l'érosion des volumes unitaires. Les établissements de traitement des dépendances et de réhabilitation affichent le CAGR de segment le plus élevé, à 19,04 %, à mesure que les gouvernements allouent des budgets plus importants à l'expansion de la santé comportementale et intègrent la surveillance toxicologique pour évaluer la progression des patients. Le segment des tests in vitro domine le marché du dépistage toxicologique de drogues, représentant environ 56 % de la part de marché totale en 2024.
Les contextes judiciaires et de justice pénale restent significatifs compte tenu de l'augmentation des dossiers de surveillance des libérations conditionnelles et des tests de sobriété imposés par les tribunaux. Les cliniques de gestion de la douleur ont recours de plus en plus aux tests définitifs pour valider l'observance thérapeutique, estimer les ajustements de dosage et atténuer les risques de détournement. Chaque contexte impose des exigences distinctes en matière de délais d'exécution et de rapports, contraignant les fournisseurs à personnaliser la logistique, les configurations de panels et les voies d'intégration des données, ce qui renforce à son tour la segmentation au sein du marché du dépistage de drogues.
Par utilisateur final :
les laboratoires mènent tandis que les tests à domicile progressent rapidementLes laboratoires de toxicologie dédiés détiennent 45,74 % de la part des revenus en 2025, soutenus par des économies d'échelle, une expertise multidisciplinaire et une automatisation avancée qui garantissent une haute sensibilité sur des milliers d'échantillons quotidiens. Les services de bioanalyse par spectrométrie de masse haute résolution de Charles River illustrent le leadership des laboratoires dans la quantification de molécules complexes pour les essais pharmaceutiques. Le canal domicile et vente libre, cependant, se développe à un TCAC de 20,96 % en raison de l'intérêt croissant des consommateurs pour la confidentialité, des partenariats de télésanté et de la disponibilité en commerce électronique des kits d'auto-prélèvement. Les pharmacies de détail proposent des kits de salive et d'urine qui activent la confirmation en laboratoire si les résultats initiaux sont positifs, fusionnant commodité et rigueur clinique.
Les hôpitaux et les cliniques ambulatoires maintiennent une part stable en intégrant la toxicologie dans les flux de travail des soins d'urgence et chroniques. Les agences gouvernementales, les organismes sportifs et les établissements d'enseignement forment un groupe fragmenté mais croissant qui commande des panels spécialisés pour les drogues de synthèse ou les agents améliorant les performances. À mesure que la connectivité numérique s'améliore, même les petites entités accèdent à des panels sophistiqués via des kits envoyés par courrier, témoignant d'une large démocratisation sur le marché du dépistage de drogues.
Analyse géographique
Marché du dépistage de drogues en Amérique du Nord
L'Amérique du Nord a dominé avec 40,88 % des revenus en 2025, reflétant des mandats fédéraux stricts, un remboursement étendu par les assurances et une forte adoption par les employeurs. Le fentanyl et le norfentanyl ont rejoint les panels fédéraux en juillet 2025, obligeant les employeurs publics à mettre à niveau leurs dosages et à soutenir la croissance du marché du dépistage de drogues. Les laboratoires leaders déploient la robotique et l'informatique assistée par l'IA, renforçant le leadership régional en matière de coûts et de qualité.
Marché du dépistage de drogues en Asie-Pacifique, EMEA et Amérique du Sud
L'Asie-Pacifique représente l'expansion la plus rapide, avec un CAGR prévu de 19,61 % pour 2026-2031. La feuille de route réglementaire 2025-2027 de la Chine simplifie les procédures d'enregistrement, accélérant le lancement de nouveaux tests et attirant les investissements. Des pays tels que la Corée du Sud et Singapour développent des clusters biotechnologiques, tandis que l'Indonésie et le Vietnam développent la fabrication nationale, chaque scénario élargissant l'accès aux kits de diagnostic au point de soin et aux services de laboratoire. Les campagnes croissantes de sécurité routière et les politiques des employeurs convergent pour augmenter les volumes de prélèvements. En conséquence, la contribution de l'Asie-Pacifique à la taille du marché du dépistage de drogues dépassera vraisemblablement celle de l'Europe au cours de la période de prévision. L'Europe maintient une part significative grâce à des directives de sécurité au travail rigoureusement appliquées et à des programmes de détection des conducteurs sous l'emprise de substances. L'alliance d'Intelligent Bio Solutions avec IVY Diagnostics cible l'opportunité de 3,6 milliards USD de la région avec des solutions à base de fluide oral alignées sur les initiatives de contrôle routier. Les marchés du Moyen-Orient et d'Afrique montrent un potentiel émergent dans le cadre des programmes de construction hospitalière et de la réglementation des effectifs multinationaux dans les économies du GCC. L'Amérique du Sud, menée par le Brésil, bénéficie de l'expansion du financement de la santé publique et des campagnes de sensibilisation des entreprises, mais les lacunes infrastructurelles tempèrent la croissance à court terme. L'hétérogénéité géographique oblige les fournisseurs à adapter les prix, les préférences en matière de prélèvements et les dossiers réglementaires à chaque juridiction, mais elle protège également le marché mondial du dépistage de drogues contre les ralentissements localisés.
Paysage réglementaire
Aux États-Unis, les tests de dépistage de drogues en milieu de travail et dans le transport reposent sur les HHS Mandatory Guidelines for Federal Workplace Drug Testing Programs (Urine and Oral Fluid). Les panels d'analytes autorisés et les seuils ont été réaffirmés dans le Federal Register le 13 mars 2026, avec le maintien de la date d'entrée en vigueur antérieure (7 juillet 2025). La conformité DOT au titre du 49 CFR Part 40 a continué d'évoluer en 2026, avec une règle finale publiée le 11 mai 2026 (entrée en vigueur le 10 juin 2026) mettant à jour les procédures et exigeant des prélèvements d'urine directement observés dans des situations spécifiées lorsque le test salivaire ne peut pas être réalisé. La règle renforce les exigences opérationnelles pour les sites de collecte, les laboratoires et les programmes des employeurs.
Du côté des dispositifs médicaux, les cadres de qualité et de surveillance de la FDA influencent les fabricants d'instruments de dépistage de drogues et de consommables destinés aux établissements cliniques. Le Quality Management System Regulation (QMSR) est entré en vigueur le 2 février 2026, s'alignant plus étroitement sur la norme ISO 13485:2016. Par ailleurs, la FDA a ouvert une discussion politique le 1er mai 2026 via un avis du Federal Register sollicitant des commentaires sur la suppression des exigences d'autorisation 510(k) pour les dispositifs utilisés dans les programmes de dépistage de drogues réglementés au niveau fédéral. Si elle est adoptée, cette mesure pourrait modifier la voie réglementaire de certaines technologies à usage médico-légal en milieu de travail, tout en laissant intactes les exigences cliniques relatives aux DIV dans le cadre de la réglementation des dispositifs de la FDA.
Paysage concurrentiel
Le marché du dépistage de drogues présente une concentration modérée : LabCorp, Quest Diagnostics et Abbott Laboratories représentent conjointement une part importante grâce à des panels complets, une logistique nationale et des contrats avec les payeurs. Les fusions et acquisitions stratégiques se poursuivent ; l'accord de bioMérieux avec SpinChip enrichit les offres au point de soins, révélant un appétit pour les technologies de niche qui complètent les menus existants. Les partenariats, illustrés par Intelligent Bio Solutions et IVY Diagnostics, favorisent la pénétration régionale sans dépenses en capital importantes.
La technologie reste un facteur de différenciation clé. SCIEX fait progresser les plateformes de spectrométrie de masse haute résolution qui détectent des concentrations ultra-faibles, séduisant les clients médico-légaux et du sport professionnel. En parallèle, des start-ups construisent des analyseurs d'immunodosage portables calibrés pour les cannabinoïdes synthétiques, une lacune dans les menus des laboratoires traditionnels. L'intégration numérique est tout aussi essentielle ; Trial Connect de LabCorp rationalise la chaîne de traçabilité et le suivi en temps réel, renforçant la fidélisation des clients. Des barrières à l'entrée modérées, causées par les exigences d'accréditation et la logistique complexe, découragent la marchandisation, mais l'afflux de fabricants de dispositifs agiles assure une concurrence dynamique dans les sous-segments du marché du dépistage de drogues.
Leaders du secteur du dépistage de drogues
-
Quest Diagnostics
-
Abbott Laboratories
-
Thermo Fisher Scientific, Inc.
-
Siemens Healthineers
-
LabCorp (Laboratory Corporation of America Holdings)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du dépistage de drogues Entreprises couvertes dans ce rapport
- LabCorp
- Quest Diagnostics
- Abbott Laboratories
- Thermo Fisher Scientific
- Roche
- Siemens Healthineers
- Orasure Technologies
- Dragerwerk
- Shimadzu
- Alfa Scientific Designs
- LifeLoc Technologies
- Premier Biotech Inc.
- Beckman Coulter Diagnostics
- Psychemedics
- Omega Laboratories
- Intoximeters
- Cordant Health Solutions
- Bio-Rad Laboratories
- Danaher
- Agilent Technologies
Opportunités de marché et perspectives d'avenir
L'expansion des programmes et la diversification des échantillons dans les tests réglementés en milieu de travail créent de la place pour des solutions clé en main de dépistage salivaire et une logistique de collecte axée sur la conformité. La règle finale du DOT, entrée en vigueur le 10 juin 2026, souligne que la continuité opérationnelle dépend toujours de la disponibilité des tests salivaires, tout en renforçant la rigueur procédurale, y compris les prélèvements d'urine directement observés dans des circonstances spécifiées. Cette combinaison tend à favoriser les fournisseurs qui regroupent l'exécution de la collecte, la numérisation de la chaîne de traçabilité, et des tests présomptifs rapides avec un acheminement vers une confirmation définitive. Le HHS a réaffirmé en mars 2026 que les panels et seuils fédéraux en milieu de travail restent inchangés, soutenant une demande continue pour des menus multi-analytes validés couvrant l'urine et la salive, plutôt que des reconfigurations fréquentes.
Le dépistage décentralisé et non invasif continue d'attirer des investissements et des déploiements dans des environnements d'employeurs de plus grande taille, étendant les tests adressables au-delà des flux de travail traditionnels centrés sur les laboratoires. En janvier 2026, Intelligent Bio Solutions a lancé des études cliniques supplémentaires pour appuyer une soumission 510(k) pour la détection de la codéine. En février 2026, elle s'est associée à Bouygues UK pour déployer un dépistage de drogues basé sur l'empreinte digitale dans les opérations de construction, reflétant la demande des employeurs pour des modèles de tests plus rapides et internalisés. Sur la feuille de route technologique, Lifeloc Technologies a mis en service une salle blanche et achevé l'outillage de moules de production en juin 2026 pour son analyseur de drogues SpinDetect, indiquant une montée en capacité continue pour l'instrumentation en point de service visant un délai d'exécution plus rapide et un déploiement sur le terrain plus large.
Développements récents du secteur sur le marché du dépistage de drogues
- Juillet 2026 : Quest Diagnostics a publié son 2026 Drug Testing Index, indiquant que 19,1 % de la main-d'œuvre générale américaine ont été testés positifs dans des échantillons de cheveux prélevés en 2025. Cet ensemble de données souligne le rôle des échantillons alternatifs dans la détection sur fenêtre longue et éclaire les décisions des employeurs et des laboratoires concernant la combinaison d'échantillons et la configuration des panels.
- Juin 2026 : Thermo Fisher Scientific a dévoilé la plateforme de spectromètre de masse Orbitrap Excedion lors de l'ASMS 2026, la positionnant pour la bioanalyse réglementée et les flux de travail QA/QC. Ce lancement soutient le cycle de mise à niveau des capacités de confirmation définitive utilisées dans les laboratoires de tests cliniques, médico-légaux et à haut débit.
- Avril 2026 : Intelligent Bio Solutions a lancé une étude de validation pour son Intelligent Fingerprinting Drug Screening System, visant un temps d'analyse inférieur à trois minutes pour des cas d'usage routiers et en milieu de travail. Un délai de résultat plus rapide favorise un déploiement plus large en point de service, où les décisions opérationnelles dépendent de résultats de dépistage immédiats.
Marché du dépistage de drogues Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du dépistage de drogues couvre les produits et services utilisés pour détecter des substances prescrites ou illicites dans des échantillons humains, dans les contextes de tests en milieu de travail, cliniques, médico-légaux et à domicile, avec le chiffre d'affaires déclaré au niveau du marché.
Exclusions du périmètre : Nous excluons les tests de toxicologie pharmaceutique utilisés en R&D et les programmes antidopage du sport de haut niveau, car leurs flux de travail, leurs acheteurs et leurs réglementations font l'objet d'un suivi différent.
Aperçu de la segmentation
- Par produit et service
- Consommables
- Instruments
- Dispositifs de test rapide
- Services
- Par technologie
- Immunodosage
- Chromatographie et spectrométrie de masse
- Analyseurs respiratoires
- Autres
- Par type d'échantillon
- Urine
- Fluide oral
- Cheveux
- Autres échantillons
- Par cadre de test
- Lieu de travail
- Justice pénale et application de la loi
- Gestion de la douleur et surveillance des opioïdes
- Traitement et réhabilitation des dépendances
- Par utilisateur final
- Laboratoires de test de drogues
- Hôpitaux et cliniques
- Domicile et vente libre
- Autres
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous aide à ancrer le modèle sur des signaux de demande réels et sur la manière dont les tests sont réglementés et déclarés. Nous avons examiné des documents de santé publique et de politique qui expliquent où les tests ont lieu et comment les programmes évoluent, ainsi que des statistiques sur les modes de consommation de substances et les exigences en matière de tests. Les sources typiques comprenaient des agences et des ensembles de données publics tels que le CDC, la SAMHSA et le NIDA, ainsi que des directives de l'OSHA et d'organismes nationaux similaires de sécurité au travail.
Pour relier la demande aux dépenses, nous avons également utilisé des informations communiquées par les fabricants et les laboratoires, telles que les rapports annuels, les présentations aux investisseurs et la documentation produit. Ces sources clarifient la logique de tarification des menus et les évolutions technologiques (par exemple, l'adoption des tests sur fluide oral par rapport aux tests urinaires). Des publications évaluées par des pairs et des ressources associatives ont été utilisées pour vérifier les seuils de détection, les taux de confirmation et les flux de travail courants en laboratoire. Nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des données d'importation et d'exportation au niveau des expéditions, de manière sélective, pour recouper l'activité des produits et l'orientation des catégories. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour valider la manière dont les volumes de tests, les prix et les pratiques de confirmation varient selon le contexte, et pour identifier les évolutions de la demande (par exemple, les tests au point de soins par rapport aux laboratoires centraux). Nous avons échangé avec un panel de fabricants de tests, de distributeurs, de laboratoires tiers, de parties prenantes hospitalières et cliniques, ainsi que d'administrateurs de programmes en milieu de travail, et avons utilisé leurs retours pour affiner les hypothèses par région et par utilisation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux : 12 % | APAC : 40 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 33 % |
| Acteurs de plus petite taille : 15 % | Responsables : 52 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante et ascendante, où l'approche descendante part du bassin de tests adressable par contexte, puis le convertit en dépenses à l'aide d'hypothèses réalistes de prix et de mix. En pratique, nous avons reconstitué la demande en reliant des indicateurs tels que la couverture des tests en milieu de travail, l'intensité des tests cliniques et d'urgence, l'activité des tests médico-légaux, et la répartition entre les activités de dépistage et de confirmation. Nous avons ensuite appliqué une logique de prix de vente moyen par type de test et par type d'échantillon.
Pour maintenir les totaux ancrés dans la réalité, nous avons effectué des vérifications ascendantes sélectives à l'aide de signaux provenant des fournisseurs et des canaux de distribution, d'échantillons de menus issus de laboratoires et de prestataires de tests au point de soins, ainsi qu'une vue volume multiplié par prix de vente moyen pour un sous-ensemble de pays à forte adoption. Ces vérifications ont ensuite été utilisées pour ajuster les résultats de l'approche descendante. Les principaux paramètres du modèle comprenaient la part des tests rapides par rapport aux méthodes en laboratoire, les évolutions vers les tests sur fluide oral, l'étendue des panels de tests et la fréquence des retests, le taux de confirmation après un résultat présomptif positif, ainsi que le comportement régional en matière de remboursement ou de conformité des employeurs. Lorsque les données ascendantes étaient incomplètes, les lacunes ont été comblées en utilisant des fourchettes d'adoption conservatrices validées lors des entretiens, suivies de tests de sensibilité sur les variables ayant le plus d'impact sur le chiffre d'affaires.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande est influencée par l'application des politiques, les cycles budgétaires et la substitution technologique qui n'évoluent pas de manière linéaire chaque année. Les trajectoires de croissance ont été définies par région après avoir aligné les retours des entretiens avec des signaux observables tels que les changements de politique, l'adoption de l'automatisation et les évolutions du type d'échantillon. Le modèle a ensuite été réconcilié pour maintenir la cohérence des mouvements de mix et de prix dans le temps.
Validation des données et cycle de mise à jour
La validation est effectuée en vérifiant si les résultats du modèle s'alignent sur des signaux indépendants, tels que le volume de tests requis dans le cadre de programmes types en milieu de travail, la manière dont les volumes de tests cliniques sont évoqués par les prestataires, et l'évolution du mix technologique dans les laboratoires. Lorsque des écarts importants apparaissent, les hypothèses sont réexaminées puis retestées lors de suivis supplémentaires, notamment pour les prix, le comportement de confirmation et l'adoption au niveau des pays.
Avant la validation finale, le modèle fait l'objet de plusieurs révisions analytiques avec des seuils de variance clairs et des contrôles d'anomalies sur la croissance, le mix et les mouvements de prix implicites. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale est effectuée peu avant la publication afin que les clients reçoivent la vue la plus récente et actualisée.
Dimensionnement du marché du dépistage de drogues par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour le dépistage de drogues peuvent sembler très éloignées les unes des autres, car les équipes comptabilisent souvent des postes de chiffre d'affaires différents, utilisent des calendriers différents pour la conversion des devises et appliquent une logique de tarification différente pour les tests rapides par rapport aux tests en laboratoire. Nous observons également des écarts lorsqu'une estimation met l'accent sur les expéditions de produits tandis qu'une autre intègre des services, ou lorsque l'année de référence n'est pas alignée sur les mêmes signaux de demande.
Un écart lié à l'actualisation est courant sur ce marché, car les prix catalogue, les pratiques de confirmation et le mix de types d'échantillons peuvent évoluer rapidement, et ces évolutions font bouger le chiffre d'affaires même si le nombre total de tests croît régulièrement. En fixant le calendrier de change à l'année déclarée, en recalibrant les prix de vente moyens par rapport aux modèles actuels de menus de laboratoire, et en recontactant les sources lorsque la croissance implicite s'écarte du comportement typique des programmes de tests, Mordor Intelligence maintient l'estimation ancrée sur ce que les acheteurs paient au cours de la période mesurée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,86 milliards USD (2026) | |
| Cabinet de conseil mondial A | 9,10 milliards USD (2024) | Utilise un instantané d'une année antérieure et applique des prix de vente moyens de type prix catalogue sur l'ensemble des produits, ce qui peut sous-estimer l'effet du chiffre d'affaires des services et les évolutions ultérieures du mix vers de nouveaux types d'échantillons. |
| Revue professionnelle B | 13,80 milliards USD (2024) | S'appuie sur un comptage axé sur les expéditions et des hypothèses larges de panels, et la composante services n'est pas systématiquement séparée, ce qui peut gonfler le chiffre d'affaires lorsque les taux de confirmation et de retests sont généralisés. |
Le tableau montre que le calendrier et ce qui est comptabilisé comme chiffre d'affaires (produits uniquement, services uniquement, ou les deux) sont les principales raisons de l'écart. Notre approche reste reproductible car chaque étape est rattachée à des contextes de tests clairs, à des hypothèses de mix et à des vérifications pratiques des prix, puis elle est validée par des suivis ciblés lorsque le chiffre d'affaires implicite par test semble irréaliste.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du dépistage de drogues ?
Le marché du dépistage de drogues est évalué à 9,86 milliards USD en 2026 et devrait croître jusqu'à 20,86 milliards USD d'ici 2031.
Quelle région mène les revenus mondiaux ?
L'Amérique du Nord mène avec une part de 40,88 % en 2025 en raison de réglementations fédérales strictes et d'une forte adoption par les employeurs.
Quel segment connaît la croissance la plus rapide ?
Les dispositifs de test rapide affichent la croissance la plus élevée, progressant à un TCAC de 18,07 % entre 2026 et 2031.
Comment les tests sur fluide oral influencent-ils la dynamique du marché ?
L'approbation des spécimens de fluide oral par le Département des Transports stimule l'adoption dans les milieux de travail et les programmes de contrôle routier, accélérant le TCAC du segment à 16,85 %.
Quelles technologies dominent la confirmation définitive ?
La chromatographie couplée à la spectrométrie de masse haute résolution reste l'étalon-or, détenant 44,77 % de la part des revenus en 2025.
Comment les réglementations sur la confidentialité impactent-elles les tests en milieu de travail ?
L'expansion des lois sur les droits des employés et la reclassification du cannabis obligent les employeurs à adopter des stratégies de test plus ciblées et basées sur le risque, modérant légèrement les volumes de tests.