
Taille et part du marché de la médecine de concierge
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 24.63 Milliards de dollars |
| Taille du Marché (2031) | 37.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la médecine de concierge par Mordor Intelligence
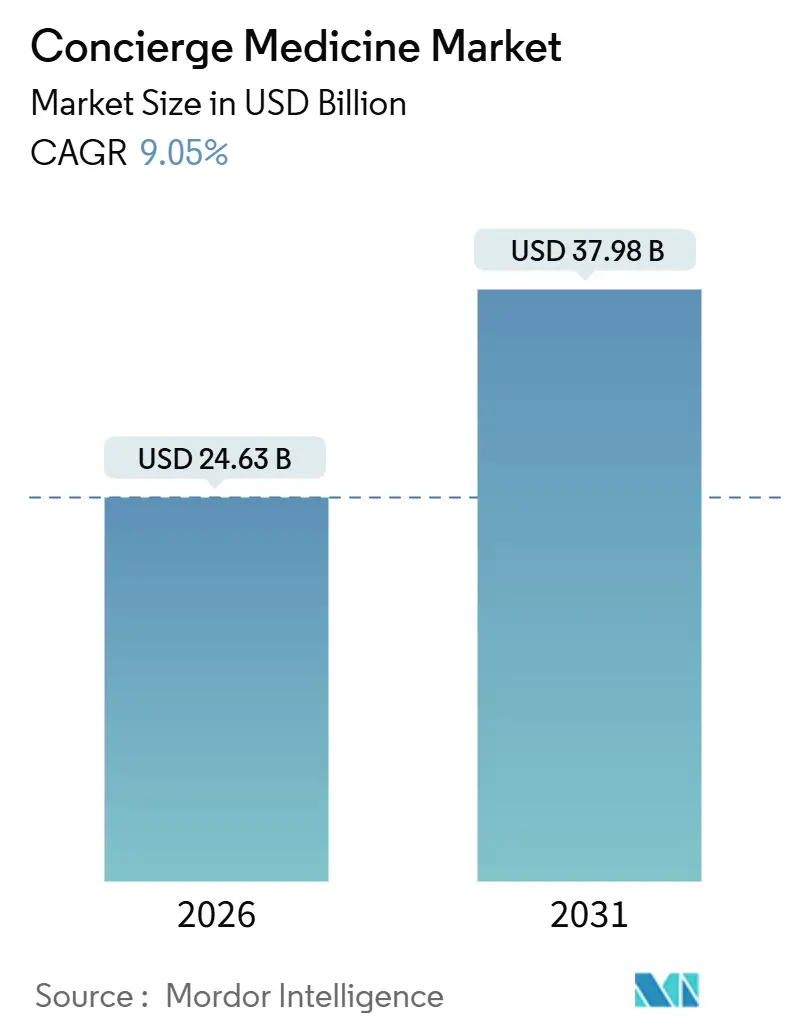
La taille du marché de la médecine de concierge est estimée à 24,63 milliards USD en 2026, et devrait atteindre 37,98 milliards USD d'ici 2031, à un TCAC de 9,05 % au cours de la période de prévision (2026-2031).
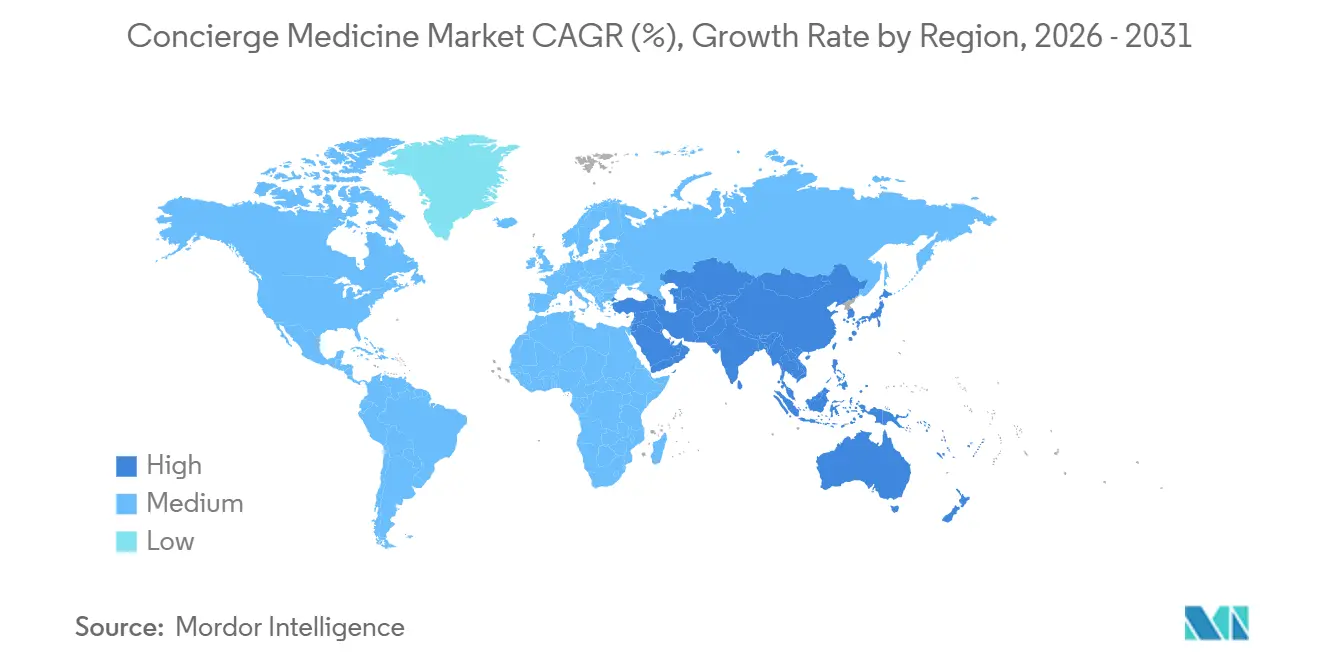
L'épuisement professionnel des médecins, la demande accrue des entreprises pour des avantages sociaux à fort accompagnement et l'adoption rapide de la télésanté reconfigurent le marché de la médecine de concierge, provoquant une conversion rapide des cabinets de soins primaires traditionnels vers des modèles d'abonnement. Entre 2018 et 2023, le nombre de cabinets de médecine de concierge aux États-Unis a bondi de 83,1 %, tandis que les cliniciens affiliés ont progressé de 78,4 %, ce qui témoigne d'une réponse croissante de l'offre à la volonté des patients de payer pour des soins personnalisés. Des groupes d'avantages sociaux d'entreprise, tels que la Health Transformation Alliance, intègrent désormais des adhésions à la médecine de concierge pour environ 5 millions d'employés couverts afin de réduire l'absentéisme et d'éviter les visites inutiles aux urgences. L'Amérique du Nord demeure le plus grand marché régional, mais la région Asie-Pacifique est en passe d'enregistrer la croissance la plus rapide, soutenue par l'intérêt croissant des consommateurs pour les services de santé holistiques et l'assouplissement des réglementations en matière de télésanté.
Principaux points à retenir du rapport
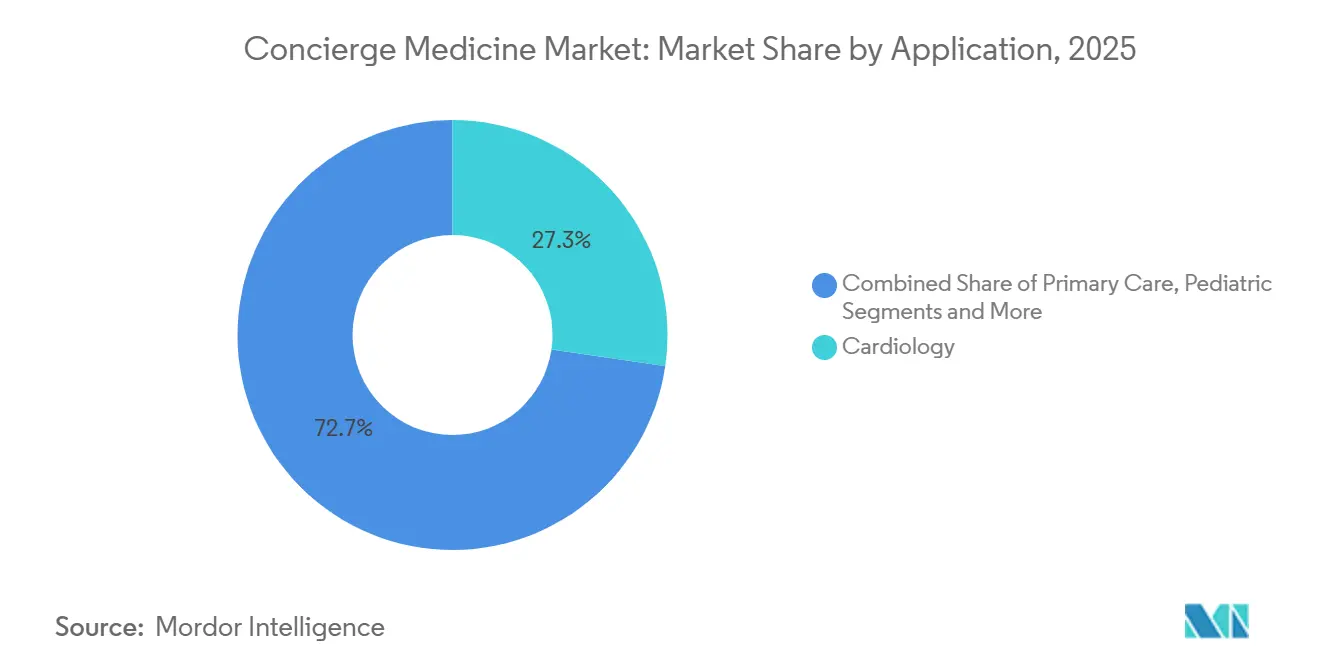
- Par application, la cardiologie détenait 27,31 % de la part de marché de la médecine de concierge en 2025, tandis que la pédiatrie devrait afficher le TCAC le plus élevé, soit 11,62 %, de 2026 à 2031.
- Par modèle de propriété, les cabinets de groupe dirigés par des médecins ont capté 59,83 % de la part de revenus en 2025, tandis que les plateformes de médecine de concierge virtuelles uniquement se développent à un TCAC de 12,38 % jusqu'en 2031.
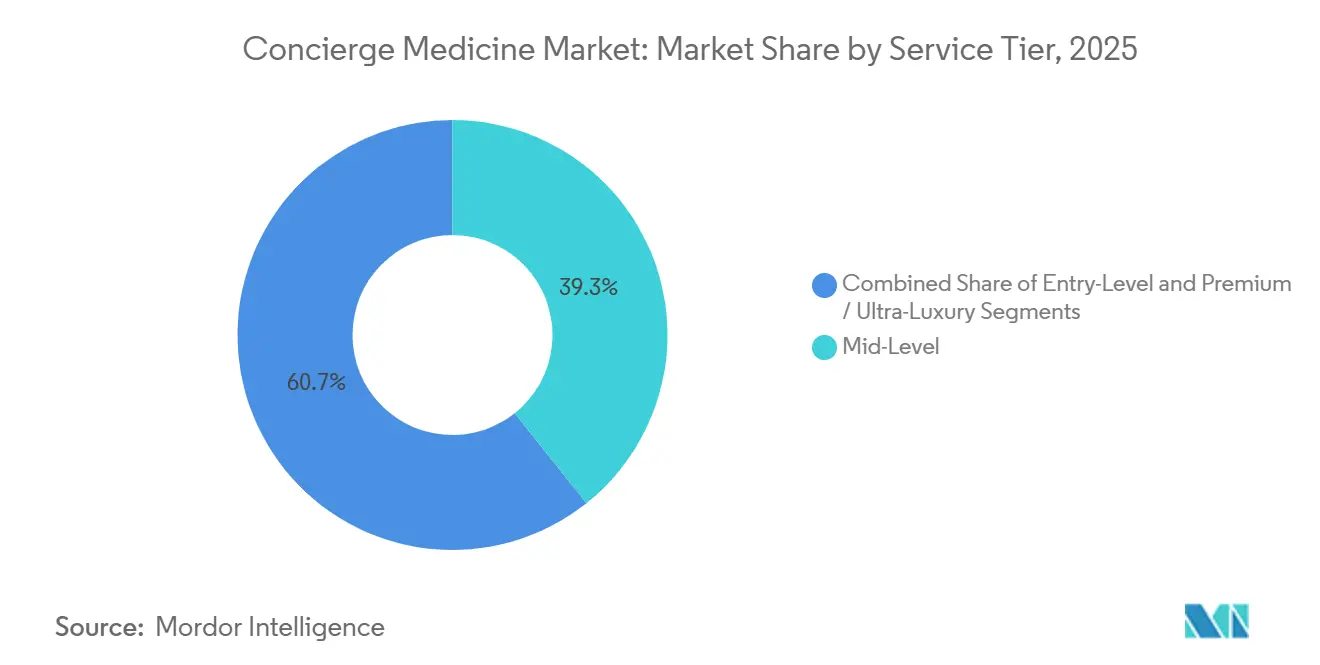
- Par niveau de service, les adhésions intermédiaires, tarifées entre 3 000 USD et 10 000 USD par an, représentaient 39,28 % de la taille du marché de la médecine de concierge en 2025, tandis que les niveaux premium supérieurs à 10 000 USD croissent à un TCAC de 10,16 %.
- Par mode de prestation, les soins en personne représentaient 62,86 % de la taille du marché de la médecine de concierge en 2025 ; cependant, les modèles entièrement virtuels devraient croître à un TCAC de 13,32 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a conservé une part de revenus de 38,36 % en 2025, tandis que la région Asie-Pacifique devrait mener la croissance avec un TCAC de 12,38 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Soins primaires personnalisés et approfondis | +2.1% | Mondial, le plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Épuisement professionnel des médecins favorisant les conversions | +1.8% | Amérique du Nord, Australie, Royaume-Uni | Court terme (≤ 2 ans) |
| Intégration de la télésanté et de la surveillance à distance | +1.5% | Mondial, le plus rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la population vieillissante à valeur nette élevée | +1.3% | Amérique du Nord, Europe, CCG | Long terme (≥ 4 ans) |
| Employeurs ajoutant des avantages en médecine de concierge | +1.0% | Amérique du Nord, émergent en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Soins continus assistés par IA | +0.9% | Mondial, en phase précoce en Amérique du Nord et dans certaines zones de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de soins primaires personnalisés et approfondis
Les patients paient de plus en plus des frais annuels directs allant de 1 000 USD à 50 000 USD pour bénéficier de rendez-vous le jour même, de consultations prolongées et d'une coordination fluide, souvent absentes dans les environnements de facturation à l'acte.[1]Concierge Medicine Today, "Statistiques sur la médecine de concierge," conciergemedicinetoday.com Dans une analyse de 2024 portant sur 18 432 visites à domicile à la demande, 52 % étaient autofinancées et 94,2 % des utilisateurs ont indiqué qu'ils reserveraient, ce qui souligne une volonté durable de payer pour la commodité. Les ménages à valeur nette élevée ont augmenté de 562 000 en Amérique du Nord en 2024, élargissant la base de clientèle premium. Les patients atteints de maladies chroniques optent également pour les adhésions afin de se prémunir contre les réadmissions hospitalières, transformant la demande liée au mode de vie en revenus d'abonnement stables. Ce changement témoigne d'une évolution structurelle vers des soins primaires financés par les patients et axés sur la valeur, soutenant l'expansion du marché de la médecine de concierge.
L'épuisement professionnel des médecins favorisant les conversions de cabinets
L'épuisement professionnel a touché 43 % des médecins américains en 2024, et 35 % envisageaient de quitter leurs fonctions actuelles dans un délai de deux ans.[2]Association médicale américaine, "Résultats de l'enquête sur l'épuisement professionnel des médecins 2024," ama-assn.org Les modèles de médecine de concierge plafonnent généralement les effectifs à 300-600 patients, contre 2 000-2 500 dans les cabinets traditionnels, ce qui allège la charge administrative. MDVIP, avec plus de 1 300 médecins affiliés, a rapporté 96 % de satisfaction des médecins et 90 % de fidélisation des patients en décembre 2024. Une étude du JAMA Health Forum a montré que les médecins employés par des hôpitaux facturent 10,7 % de plus que les médecins indépendants, ce qui intensifie la pression en faveur de la conversion indépendante. Avec seulement 42,2 % des médecins restant dans des environnements appartenant à des médecins en 2024, la rareté permet aux prestataires de médecine de concierge d'exiger des honoraires plus élevés, renforçant la dynamique vers les modèles de pratique par abonnement.
Intégration de la télésanté et de la surveillance à distance
Les Centres de services Medicare et Medicaid ont étendu les flexibilités de télésanté de l'époque pandémique jusqu'en 2025, supprimant les restrictions géographiques rurales et couvrant les visites audio uniquement.[3]Centres de services Medicare et Medicaid, "Règle finale du barème des honoraires des médecins Medicare pour l'année civile 2025," cms.gov Amazon a intégré Amazon Clinic dans les services de consultation à la demande de One Medical, proposant des consultations vidéo à 49 USD, illustrant comment les soins virtuels hybrides peuvent réduire les coûts d'acquisition. L'intégration des appareils connectés permet une surveillance en temps réel des niveaux de glucose et du rythme cardiaque, facilitant des interventions plus précoces. Une enquête auprès des consommateurs de la région Asie-Pacifique a indiqué que l'adoption de la télésanté a doublé de 2020 à 2024, avec 90 % préférant un point de contact unique pour leurs soins. La messagerie asynchrone réduit le temps que les médecins passent par consultation, aidant les plateformes de médecine de concierge à se développer de manière rentable et à élargir le marché de la médecine de concierge.
Expansion de la population vieillissante à valeur nette élevée
La cohorte à valeur nette élevée d'Amérique du Nord a augmenté de 7,3 % en 2024 et continue de vieillir, ce qui accroît la demande de coordination proactive et multispécialisée. Les adhésions ultra-luxe supérieures à 10 000 USD, regroupant un accès 24h/24 et 7j/7 à un médecin, un dépistage génomique et des visites à domicile, gagnent en popularité. Un rapport de la Maison Blanche de 2025 a indiqué que plus de 40 % des enfants américains vivent désormais avec des maladies chroniques, ce qui catalyse l'inscription à la médecine de concierge pédiatrique parmi les parents aisés. Les pôles de richesse du CCG et de l'Asie génèrent des poches de demande pour des modèles de médecine de concierge dédiés aux cadres et à la gériatrie. Étant donné que la préservation de la santé est inélastique au prix pour ces segments, les dépenses soutiennent une croissance des revenus résiliente à travers les cycles économiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Remboursement limité par les assurances | -1.4% | Mondial, le plus fort dans les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Réduction du nombre de médecins indépendants | -0.8% | Amérique du Nord, Australie, Royaume-Uni | Moyen terme (2-4 ans) |
| Ambiguïté réglementaire en matière de facturation | -0.7% | Amérique du Nord, répercussions mondiales | Moyen terme (2-4 ans) |
| Résistance aux politiques d'équité et d'accès | -0.5% | Amérique du Nord et Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remboursement limité par les assurances / Frais élevés à la charge des patients
Les frais d'adhésion ne sont généralement pas éligibles au remboursement par Medicare ou les régimes commerciaux, car ils sont considérés comme des aménités non médicales. Les directives des Centres de services Medicare et Medicaid n'autorisent la facturation que pour les services couverts supplémentaires, laissant les frais annuels entièrement à la charge des patients. Les obstacles à l'accessibilité financière réduisent la population éligible sur les marchés à faibles revenus. Les médecins affiliés aux hôpitaux facturent déjà 10,7 % de plus que les indépendants, ce qui accentue les préoccupations de coût et rend l'accès à la médecine de concierge perçu comme exclusif. Les niveaux de soins primaires directs d'entrée de gamme, tarifés en dessous de 3 000 USD, visent à élargir leur portée, mais ces offres simplifiées manquent souvent de l'étendue diagnostique, ce qui limite leur compétitivité.
Réduction du nombre de médecins de soins primaires indépendants
Les contrats hospitaliers empêchent souvent les médecins qui partent d'exercer localement pendant plusieurs années, bloquant les nouvelles entreprises de médecine de concierge. Les acquisitions par des fonds de capital-investissement favorisent également les modèles basés sur le volume, détournant les candidats potentiels à la conversion. Les données de l'enquête de l'Association médicale américaine montrent que si 35 % des médecins envisagent de quitter leurs fonctions actuelles, beaucoup prennent leur retraite ou se reconvertissent dans des emplois non cliniques plutôt que de lancer des entreprises de médecine de concierge. L'intensification de la concurrence pour le recrutement élève les coûts d'acquisition des médecins et ralentit le déploiement géographique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la domination cardiovasculaire rencontre l'accélération pédiatriqueLa cardiologie contrôlait 27,31 % de la part de marché de la médecine de concierge en 2025, portée par la demande des cadres pour une surveillance continue des risques et un accès immédiat au laboratoire de cathétérisme. La taille du marché de la médecine de concierge pour les offres cardiovasculaires devrait se développer régulièrement en parallèle du vieillissement démographique qui alourdit le fardeau des maladies. La pédiatrie, bien que plus modeste aujourd'hui, devrait croître à un TCAC de 11,62 % jusqu'en 2031, portée par l'augmentation de l'obésité infantile, du diabète et des troubles comportementaux documentée par la Maison Blanche en mai 2025.
La diversification des spécialités se poursuit. La demande de médecine de concierge en psychiatrie s'intensifie à mesure que les employeurs associent l'accès à la santé mentale à la productivité, tandis que les soins primaires restent fondamentaux pour les larges panneaux de patients. La dermatologie, l'orthopédie et la santé des femmes émergent dans des niches où les patients valorisent les résultats esthétiques ou le suivi de la fertilité, mais ne représentent encore que des proportions modestes de la taille globale du marché de la médecine de concierge. Les prestataires regroupent de plus en plus les soins primaires avec l'accès aux spécialistes pour se différencier, créant des programmes composites qui approfondissent la fidélité et prolongent la durée d'adhésion.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par modèle de propriété :
les cabinets de groupe mènent, les plateformes virtuelles perturbentLes cabinets de groupe dirigés par des médecins détenaient 59,83 % de la taille du marché de la médecine de concierge en 2025, tirant parti d'une infrastructure partagée et de dynamiques de référencement croisé pour maintenir les coûts par membre sous contrôle. L'économie de groupe soutient également les investissements dans les dossiers électroniques et la surveillance à distance, que les cabinets individuels peinent souvent à financer. Les plateformes de médecine de concierge entièrement virtuelles devraient toutefois enregistrer un TCAC de 12,38 % jusqu'en 2031, tirant leur force des frais immobiliers minimaux et du triage assisté par IA qui permet aux cliniciens de gérer de plus grands panneaux de patients sans compromettre la qualité des consultations.
Les réseaux détenus par des entreprises tels que One Medical, désormais intégré à Amazon, exploitent plus de 200 cliniques au service d'environ 815 000 membres, démontrant comment l'échelle amplifie le pouvoir de négociation avec les payeurs et les fournisseurs. Les formats de franchise offrent des plateformes clés en main aux médecins dépourvus de capital pour développer une technologie propriétaire, tandis que les programmes affiliés aux hôpitaux intègrent des parcours hospitaliers mais sont souvent insuffisants en termes de réactivité au niveau de la médecine de concierge. Dans l'ensemble, le positionnement concurrentiel s'articule autour de la capacité d'un prestataire à équilibrer l'intimité des soins avec l'efficacité opérationnelle, une tension centrale pour la trajectoire future du marché de la médecine de concierge.
Par niveau de service :
le niveau intermédiaire équilibre l'accès, le luxe capte la richesseLes adhésions de niveau intermédiaire, tarifées entre 3 000 USD et 10 000 USD, ont représenté 39,28 % de la taille du marché de la médecine de concierge en 2025, offrant des compromis attractifs pour les ménages à revenus moyens-supérieurs en quête d'un accès plus rapide sans les fioritures premium. Les niveaux premium et ultra-luxe progressent à un TCAC de 10,16 %, portés par des personnes à valeur nette élevée qui valorisent la navigation médicale mondiale, les diagnostics avancés et les équipes de soins dédiées. Sollis Health cite un taux d'évitement de 99 % des services d'urgence parmi ses membres, soulignant le retour sur investissement perçu à l'extrémité supérieure.
Les niveaux d'entrée de gamme inférieurs à 3 000 USD par an visent à démocratiser l'accès à la médecine de concierge, mais reposent souvent sur de plus grands panneaux de patients et des menus de services plus limités. Les programmes de niveau intermédiaire font face à des pressions des deux côtés — contraints de justifier des frais supplémentaires par rapport au niveau d'entrée de gamme, tout en manquant des prestations haut de gamme des concurrents de luxe. Les prestataires affinent les différenciateurs de niveaux pour gérer le taux de désabonnement, mettant en avant des protocoles d'examen sur mesure, la coordination avec les spécialistes et la planification personnalisée du mode de vie comme ancrages de valeur.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par mode de prestation :
les soins en personne ancrent la confiance, le virtuel étend la portéeLes soins en personne représentaient 62,86 % de la taille du marché de la médecine de concierge en 2025, les patients continuant à préférer les examens physiques, les laboratoires sur place et la relation de confiance qui découle des consultations en face à face. Une analyse de 2024 des services de visites à domicile a révélé une intention de réservation répétée de 94,2 %, signalant un appétit persistant pour l'interaction directe. Les plateformes entièrement virtuelles se développent au rythme le plus rapide, avec un TCAC de 13,32 %, soutenues par des dispositifs de surveillance à distance qui fournissent des flux de données biométriques continus aux cliniciens.
Les modèles hybrides, combinant des bilans de santé annuels avec des suivis par télésanté, trouvent un équilibre d'efficacité. Les règles des Centres de services Medicare et Medicaid, en vigueur jusqu'en 2026, continuent de rembourser la télésanté dans toutes les zones géographiques, réduisant les frictions réglementaires. Les modalités virtuelles se heurtent néanmoins à des limites pour les diagnostics complexes, poussant de nombreux opérateurs à adopter des offres mixtes. Les patients plus jeunes, natifs du numérique, privilégient les consultations par messagerie, faisant de la capacité virtuelle une nécessité stratégique même pour les cabinets traditionnels au sein du marché de la médecine de concierge.
Analyse géographique
Marché de la Médecine de Concierge en Amérique du Nord
L'Amérique du Nord a représenté 38,36 % de la part des revenus en 2025, soutenue par le plus grand vivier de médecins indépendants et la population la plus dense de particuliers fortunés. La taille du marché de la médecine de concierge aux États-Unis s'est développée, le nombre de cabinets passant de 1 658 en 2018 à 3 036 en 2023, et le nombre de cliniciens augmentant de 3 935 à 7 021 sur la même période. Les employeurs américains accélèrent davantage la pénétration en regroupant les adhésions pour réduire l'absentéisme et les dépenses liées aux services d'urgence. Le Canada et le Mexique affichent une adoption naissante, concentrée dans les grandes zones métropolitaines, où les touristes médicaux transfrontaliers recherchent une continuité des soins.
Marché de la Médecine de Concierge en Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 12,38 % jusqu'en 2031, portée par une expansion rapide des revenus disponibles, notamment en Chine et en Inde. Quatre-vingts pour cent des consommateurs d'Asie-Pacifique expriment un intérêt pour les services de maintien de la santé, la moitié étant prête à payer des primes et quatre-vingt-dix pour cent préférant une coordination en point unique. L'utilisation de la télémédecine a doublé entre 2020 et 2024, posant une infrastructure que les plateformes de médecine de concierge peuvent exploiter. La mise à niveau en 2025 par AXA Hong Kong de son réseau de services de médecine de concierge de la Grande Baie illustre la croissance des soins transfrontaliers. La cohorte vieillissante du Japon et les normes d'assurance privée en Australie offrent des perspectives supplémentaires d'expansion régionale.
Marché de la Médecine de Concierge en Europe, au Moyen-Orient et en Amérique du Sud
L'Europe connaît une adoption modérée, avec l'Allemagne, le Royaume-Uni et la France en tête, chacun bénéficiant d'une hausse des dépenses privées et de réglementations permissives en matière de contractualisation directe. Les économies du CCG au Moyen-Orient accueillent des prestataires ultra-luxe destinés aux cadres expatriés qui recherchent une continuité de soins tout au long de leurs affectations mondiales. L'Amérique du Sud reste émergente ; les segments aisés au Brésil et en Argentine adoptent les services de médecine de concierge, mais une diffusion plus large est freinée par les problèmes d'accessibilité financière et la fragmentation des cadres d'assurance. La diversité des régimes réglementaires nécessite des modèles localisés, incitant les grands opérateurs à former des partenariats régionaux pour atténuer le risque d'entrée sur le marché.

Paysage réglementaire
La médecine de concierge opère dans un ensemble disparate de règles relatives à la santé, à l'assurance et à la protection des consommateurs, avec une définition statutaire uniforme limitée dans de nombreuses juridictions. Aux États-Unis, les règles de Medicare et des payeurs commerciaux considèrent généralement les frais d'abonnement comme non couverts, ce qui signifie que les prestataires doivent séparer et facturer uniquement les services couverts supplémentaires. Cette approche accroît le risque de non-conformité lié à la double facturation et à la documentation. La CMS a prolongé jusqu'en 2025 les assouplissements de télésanté de l'ère pandémique, y compris une couverture géographique élargie et des autorisations pour les consultations audio uniquement. Cela soutient les modèles hybrides de prestation de la médecine de concierge, mais accroît également la nécessité de gérer la conformité en matière de licences et de prescription à travers les États.
Un point d'ancrage clé de la conformité en 2026 est l'interprétation de l'application fédérale en matière de fraude et d'abus : les mises à jour des FAQ de HHS-OIG d'avril 2026 ont réaffirmé que la juste valeur marchande ne constitue pas une sphère de sécurité pour la conformité à l'Anti-Kickback Statute et que la conformité à la loi Stark ne confère pas de protection AKS. Cela affecte la manière dont les cabinets de médecine de concierge structurent les recommandations, les services annexes et les accords avec les employeurs. En parallèle, le One Big Beautiful Bill Act (en vigueur depuis le 1er janvier 2026) a créé un cadre statutaire plus clair pour les soins primaires directs (DPC) et le traitement des HSA dans des limites de frais spécifiques, façonnant la manière dont certains opérateurs positionnent leurs offres et conçoivent leurs contrats d'adhésion. Les doctrines au niveau des États telles que la Corporate Practice of Medicine (par exemple, en Californie) continuent de limiter la propriété par des non-médecins, poussant les modèles soutenus par des entreprises vers des structures de type MSO et exigeant des divulgations aux membres qui clarifient les services couverts, les modalités de résiliation, et le fait que l'adhésion ne constitue pas une assurance.
Analyse de la chaîne de valeur
La chaîne de valeur de la médecine de concierge commence par l'offre de médecins et la formation des cabinets, puis passe par la transition de la pratique (conversion de patientèles rémunérées à l'acte vers des patientèles d'adhésion plafonnées) et l'acquisition de membres, avant la prestation de soins via des canaux en présentiel, hybrides ou exclusivement virtuels. Les couches habilitantes comprennent l'administration des adhésions (inscription, facturation récurrente et support client), la technologie de flux de travail clinique (intégrations DME, messagerie sécurisée, télésanté et surveillance à distance), et les services sous contrat pour le diagnostic, l'imagerie, les laboratoires et les orientations vers des spécialistes. La collecte des revenus est fortement orientée vers le paiement direct par le patient, et, le cas échéant, vers des demandes de remboursement distinctes pour les services couverts.
La mise à l'échelle opérationnelle dépend souvent d'intermédiaires tels que les Management Services Organizations (MSO), qui fournissent le personnel, la planification, les installations, l'approvisionnement technologique et le soutien à la conformité, tout en s'adaptant aux contraintes CPOM des États sur la propriété par des entreprises. Le recrutement de médecins reste un goulot d'étranglement dans la chaîne, restreignant la capacité d'ouverture de nouvelles cliniques et limitant l'expansion géographique alors même que la demande augmente. Les améliorations de l'expérience du clinicien (comme la réduction de la charge administrative et des patientèles plus restreintes) et les services de soutien à la conversion peuvent donc devenir des facteurs de différenciation. Les services de conseil juridique et de conformité sont également centraux, car les contrats d'adhésion doivent s'aligner sur les divulgations de protection des consommateurs et les règles de séparation de la facturation, en particulier lorsque les cabinets ajoutent des adhésions parrainées par des employeurs ou étendent la télésanté au-delà des frontières des États.
Paysage concurrentiel
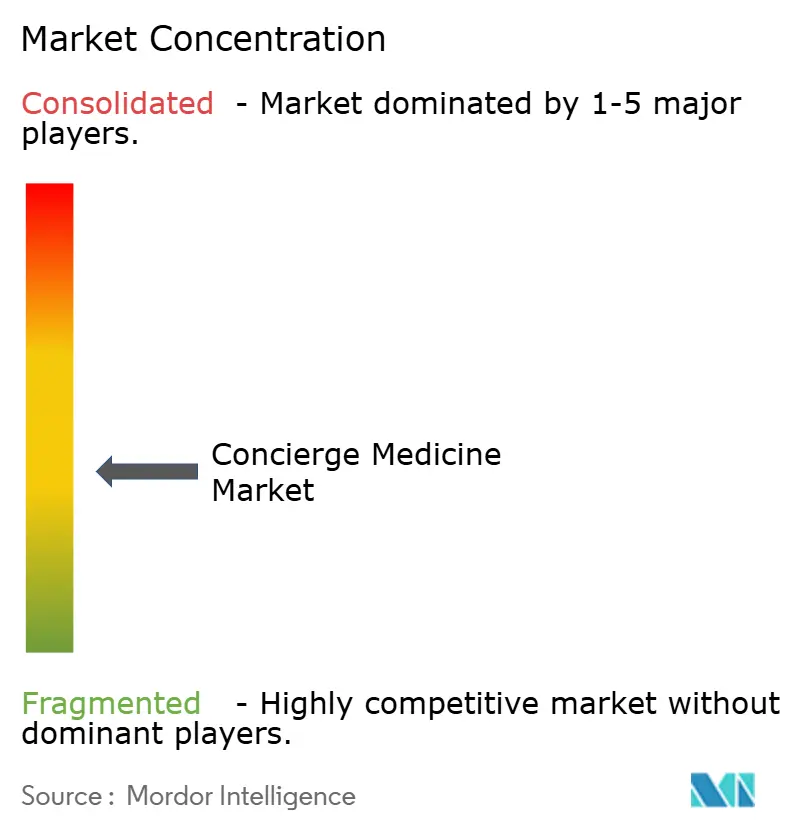
Le marché de la médecine de concierge reste modérément fragmenté. L'acquisition par Amazon de One Medical pour 3,9 milliards USD en 2023 a mis en lumière l'intensification de la concurrence alors que les géants de la technologie cherchent à s'établir dans la prestation clinique. One Medical exploite désormais plus de 200 bureaux et sert environ 815 000 membres, tirant parti de son échelle pour négocier des contrats avec les payeurs et investir dans des outils d'IA qui réduisent les temps de documentation de 40 %. Privia Health, soutenant 4 642 prestataires dans 1 170 centres de soins, a rapporté 98 % de fidélisation brute des prestataires et plus de 100 contrats basés sur la valeur, illustrant un modèle aligné sur les métriques de qualité.
Les entités plus petites poursuivent des niches d'espace blanc telles que les soins pédiatriques, la santé des dirigeants et la dermatologie esthétique. Les perturbateurs entièrement virtuels évitent les coûts immobiliers, permettant des prix d'adhésion plus bas et une portée géographique plus large, mais se heurtent encore à des obstacles pour effectuer des examens physiques. Le recrutement des médecins reste le champ de bataille le plus intense, compte tenu de la diminution de l'offre indépendante. Les plateformes offrant moins de paperasserie, des revenus plus élevés par patient et des horaires flexibles gagnent un avantage pour attirer les talents.
La maîtrise réglementaire différencie également les gagnants. Les prestataires maîtrisant les dispositions de facturation Medicare, les règles de divulgation des assurances étatiques et les exigences de licence en matière de télésanté se développent plus efficacement sur les marchés. Les débats sur l'équité suscitent un examen de réputation, poussant les opérateurs à mettre en avant des améliorations mesurables des résultats et à souligner qu'une plus grande satisfaction des médecins maintient finalement plus de cliniciens en exercice. La consolidation est susceptible de se poursuivre à mesure que les entrants riches en capitaux acquièrent des cabinets établis pour accélérer la croissance régionale, comprimant ainsi les marges des cliniques indépendantes plus petites.
Leaders du secteur de la médecine de concierge
MDVIP
SignatureMD
Crossover Health
Castle Connolly Private Health Partners
Concierge Choice Physicians
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Médecine de Concierge
- AtlasMD
- Baylor Scott & White Premier
- Carbon Health (Concierge Tier)
- Castle Connolly Private Health Partners
- Cedars-Sinai Concierge Medicine
- Concierge Choice Physicians
- Crossover Health
- EliteHealth
- Forward
- MDVIP
- One Medical (Amazon)
- Paragon Private Health
- PartnerMD
- Peninsula Doctor
- Privia Health
- Priority Physicians
- Qliance (Legacy Case)
- SignatureMD
- Sollis Health

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme se situe à l'intersection des soins primaires basés sur l'adhésion et des modèles d'accès parrainés par les employeurs, où de grands acheteurs intègrent des avantages de type concierge pour améliorer l'accès et réduire l'utilisation évitable. La Health Transformation Alliance a intégré des adhésions de type concierge pour environ 5 millions d'employés couverts, ce qui étaye l'argument en faveur d'une voie B2B2C évolutive pour les réseaux de médecine de concierge et les plateformes de soins primaires avancées capables d'offrir des niveaux de service cohérents à travers des effectifs multi-sites. La consolidation et la constitution de plateformes créent également de la place pour des réseaux multi-régionaux avec des flux de travail standardisés, notamment la finalisation de la fusion entre Premise Health et Crossover Health en 2026, qui a combiné la prestation sur site, à proximité et virtuelle à l'échelle nationale.
Une autre opportunité réside dans l'architecture des produits et des prix qui s'adapte à l'évolution des règles relatives aux dispositifs d'adhésion et aux attentes en matière d'accès numérique. Le One Big Beautiful Bill Act, en vigueur depuis le 1er janvier 2026, a formalisé les paramètres d'éligibilité des HSA pour les frais d'adhésion DPC dans des limites définies. Cela encourage certains prestataires à construire des niveaux d'adhésion conformes et clairement délimités, ainsi qu'une séparation de la facturation qui réduit l'ambiguïté pour les patients et les employeurs. Du côté des modèles de soins, le marché continue de s'orienter vers des conceptions de concierge hybrides et exclusivement virtuelles, soutenues par la prolongation par la CMS des assouplissements de télésanté jusqu'en 2025, et par les opérateurs utilisant la messagerie asynchrone et la surveillance à distance pour gérer l'accès à grande échelle. Les niches spécialisées, notamment la pédiatrie soutenue par une attention accrue aux maladies chroniques chez les enfants, et la coordination à forte intensité de contact pour les patients complexes, restent des vecteurs d'expansion concrets à la fois pour les groupes dirigés par des médecins et pour les réseaux de cliniques soutenus par des entreprises.
Recent Industry Developments in Marché de la Médecine de Concierge
- Mars 2026 : Crossover Health et Premise Health annoncent un accord de fusion définitif pour fusionner en vue de soins intégrés sur site, à proximité et virtuels desservant plus de 400 organisations. L'annonce remodèle la structure du marché par la consolidation. La combinaison donne naissance à une plateforme à l'échelle nationale permettant une prestation diversifiée et des contrats d'entreprise renforcés.
- Février 2026 : MDVIP se relocalise et sécurise un bail de siège social de 11 ans à The Eclipse, à Boca Raton, en Floride. La relocalisation signale la montée en échelle et l'expansion de capacité d'un réseau de concierge de premier plan. Le bail soutient un réseau national de médecins affiliés et une infrastructure de croissance.
- Janvier 2026 : Crossover Health et Premise Health annoncent un accord de fusion définitif pour créer une plateforme de soins unifiée et nationale, sur site et à proximité. L'annonce accélère la consolidation dans les soins de concierge basés sur l'adhésion et les soins primaires avancés. Elle renforce le modèle de prestation axé sur les entreprises et le levier des contrats avec les payeurs.


Marché de la Médecine de Concierge Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les adhésions de médecine de concierge et les programmes de soins de type forfait qui offrent aux patients un accès, une coordination et un temps médical accrus, fournis par des cliniques ou des cabinets dirigés par des médecins dans les principales zones géographiques.
Exclusions du périmètre : nous ne comptons pas les actes médicaux payés par l'assurance, les analyses de laboratoire, l'imagerie, les séjours hospitaliers ou les ventes de pharmacie qui se situent hors de l'adhésion de concierge ou des frais de forfait.
Aperçu de la segmentation
- Par application
- Soins primaires
- Pédiatrie
- Cardiologie
- Psychiatrie et santé mentale
- Autres applications
- Par modèle de propriété
- Cabinets individuels appartenant à des médecins
- Cabinets de groupe dirigés par des médecins
- Cliniques détenues par des entreprises
- Programmes affiliés aux hôpitaux/systèmes de santé
- Modèles de franchise
- Plateformes de médecine de concierge entièrement virtuelles
- Par niveau de service
- Entrée de gamme (USD < 3 k p.a.)
- Niveau intermédiaire (USD 3–10 k p.a.)
- Premium / Ultra-Luxe (USD > 10 k p.a.)
- Par mode de prestation
- En personne
- Hybride
- Virtuel uniquement
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de patients adressable et les règles qui façonnent la manière dont les programmes de concierge facturent et opèrent. Nous nous sommes appuyés sur des sources publiques telles que les directives et règles de tarification des US Centers for Medicare and Medicaid Services, le US Bureau of Labor Statistics pour les tendances salariales des médecins, et les statistiques de santé de l'OCDE pour comprendre les dépenses et la capacité du système dans les principaux pays.
Pour rendre le modèle opérationnel, nous avons également examiné des sources telles que des revues à comité de lecture sur l'accès aux soins primaires et la charge de travail des médecins, des publications de ministères de la santé, et des sites de presse et d'associations réputés qui suivent l'adoption des soins par abonnement et les schémas de prestation de soins. Les dépôts d'entreprises et les documents destinés aux investisseurs ont été utilisés pour comprendre les fourchettes de prix, les structures de programme et les empreintes géographiques. Des abonnements payants qui suivent les finances des entreprises, l'actualité et les brevets ont aidé à combler les lacunes concernant les signaux d'échelle et l'expansion des services. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été consultées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Les travaux primaires ont visé à valider ce que les patients paient réellement et ce que les prestataires peuvent réalistement fournir, car un programme est contraint par la taille de la patientèle et le temps médical disponible. Nous avons échangé avec des propriétaires de cabinets, des directeurs médicaux, des équipes d'exploitation de cliniques et des administrateurs tiers dans les principales régions afin de confirmer les tarifications typiques des adhésions, les inclusions de services et les comportements d'attrition. Lorsque cela était possible, nous avons ensuite recoupé ces points avec les payeurs et les partenaires de recommandation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 12 % | APAC : 44 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Acteurs plus petits : 15 % | Managers : 54 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une construction descendante (top-down) du bassin de demande qui part de la capacité en soins primaires et des signaux d'adoption, lesquels sont ensuite traduits en membres payants de la médecine de concierge. Les totaux par pays ont été élaborés à l'aide d'intrants tels que le nombre estimé de médecins participants, la taille moyenne de la patientèle par type de programme, les fourchettes de frais d'adhésion annuels, et la répartition entre prestation en présentiel, hybride et exclusivement virtuelle.
Ces totaux ont ensuite été corroborés par des approximations ascendantes (bottom-up) sélectives, principalement au moyen de vérifications de prix échantillonnées, de regroupements de prestataires dans les principales métropoles, et d'une logique de revenus simple (nombre d'adhésions par médecin multiplié par les frais annuels) afin de repérer les surestimations et de corriger les niveaux de pénétration irréalistes. Lorsque les données au niveau du cabinet n'étaient pas disponibles, les lacunes ont été traitées en utilisant des fourchettes d'adoption prudentes, puis retestées par des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée car la croissance dépend de quelques leviers sensibles qui peuvent évoluer rapidement, tels que les contraintes d'offre de médecins, la volonté de payer des patients, et le rythme de lancement des programmes hybrides. Les tendances à court terme ont été ancrées sur les schémas observés de tarification et d'inscription, puis ajustées à l'aide d'avis d'experts sur la manière dont la taille des patientèles et l'intensité des services tendent à évoluer à mesure que les programmes prennent de l'ampleur.
Validation des données et cycle de mise à jour
Les résultats ont été validés au moyen de multiples vérifications afin que les résultats restent liés à la capacité et à la tarification réelles. Nous avons comparé les estimations par pays à des signaux indépendants tels que les ratios médecins/population, les tendances d'utilisation des soins primaires, et les fourchettes publiées pour les frais d'adhésion. Nous avons également examiné les valeurs aberrantes où le revenu implicite par médecin paraissait trop élevé ou trop faible.
Avant validation finale, le modèle passe par des révisions étape par étape où les hypothèses, les unités et la logique de conversion sont revérifiées, suivies de nouveaux contacts ciblés lorsqu'un intrant clé évolue ou qu'un écart reste non résolu. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et un examen final préalable à la livraison est effectué afin que les clients reçoivent la vision cohérente la plus récente.
Taille du marché de la médecine de concierge selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour la médecine de concierge peuvent différer car chaque éditeur trace la limite de ce qui est comptabilisé comme revenu de concierge différemment, et parce que la tarification et les volumes de patients ne sont pas rapportés de manière standardisée unique. Des différences apparaissent également lorsque les études choisissent des années de référence, des moments de conversion des devises, ou des couvertures régionales différents, ce qui affecte alors les totaux et les trajectoires de croissance.
Les principaux facteurs d'écart sur ce marché tiennent généralement au fait que les programmes hybrides sont traités ou non comme relevant de la médecine de concierge lorsque seule une partie des patients paie un forfait, à la manière dont les niveaux d'abonnement d'entrée sont tarifés et annualisés, et au fait que l'estimation mélange ou non les frais d'adhésion avec des dépenses de soins primaires plus larges. Les hypothèses relatives à la participation des médecins, à la taille réaliste des patientèles et à l'attrition comptent également, car de légers changements dans ces intrants peuvent faire évoluer sensiblement le chiffre mondial.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,63 milliards USD (2026) | |
| Cabinet de conseil mondial A | 20,40 milliards USD (2024) | Utilise une année de référence antérieure et restreint généralement le périmètre aux programmes de concierge en présentiel établis, ce qui peut sous-estimer les adhésions hybrides et les nouveaux modèles exclusivement virtuels dans les pays à croissance plus rapide. |
| Revue professionnelle B | 18,30 milliards USD (2024) | S'appuie sur des hypothèses simplifiées d'adoption par les médecins et une normalisation limitée de la tarification, ce qui peut ne pas rendre compte de la manière dont les plafonds de patientèle et les niveaux de service modifient le revenu effectif par médecin selon les régions. |
Le tableau montre un écart principalement expliqué par le périmètre et la manière dont les revenus d'adhésion sont annualisés selon les types de programme. Dans le modèle de Mordor Intelligence, seuls les frais d'adhésion et de forfait financés par les patients sont comptabilisés, tandis que les services médicaux payés par l'assurance sont exclus même lorsque les soins sont dispensés par la même clinique. Une fois ces limites appliquées de manière cohérente puis soumises à des tests de robustesse avec des vérifications de la taille des patientèles et de la tarification, le résultat est plus facile à retracer jusqu'à des intrants clairs et des étapes reproductibles.


Questions clés auxquelles répond le rapport
Quel TCAC est prévu pour le marché de la médecine de concierge jusqu'en 2031 ?
Le marché de la médecine de concierge devrait croître à un TCAC de 9,05 % de 2026 à 2031.
Quelle application détient actuellement la plus grande part ?
La cardiologie est en tête, captant 27,31 % des revenus de 2025.
Quelle région devrait croître le plus rapidement ?
La région Asie-Pacifique devrait afficher un TCAC de 12,38 % jusqu'en 2031.
Quelle est la taille du segment d'adhésion de niveau intermédiaire ?
Les niveaux intermédiaires tarifés entre 3 000 USD et 10 000 USD ont capté 39,28 % des revenus de 2025.
Qu'est-ce qui motive la migration des médecins vers les modèles de médecine de concierge ?
Les taux élevés d'épuisement professionnel, avec 43 % des médecins signalant des symptômes en 2024, motivent les conversions pour des panneaux de patients plus petits et un meilleur équilibre entre vie professionnelle et vie privée.
Dernière mise à jour de la page le:


