
Taille et parts du marché des boissons santé
Analyse du marché des boissons santé par Mordor Intelligence
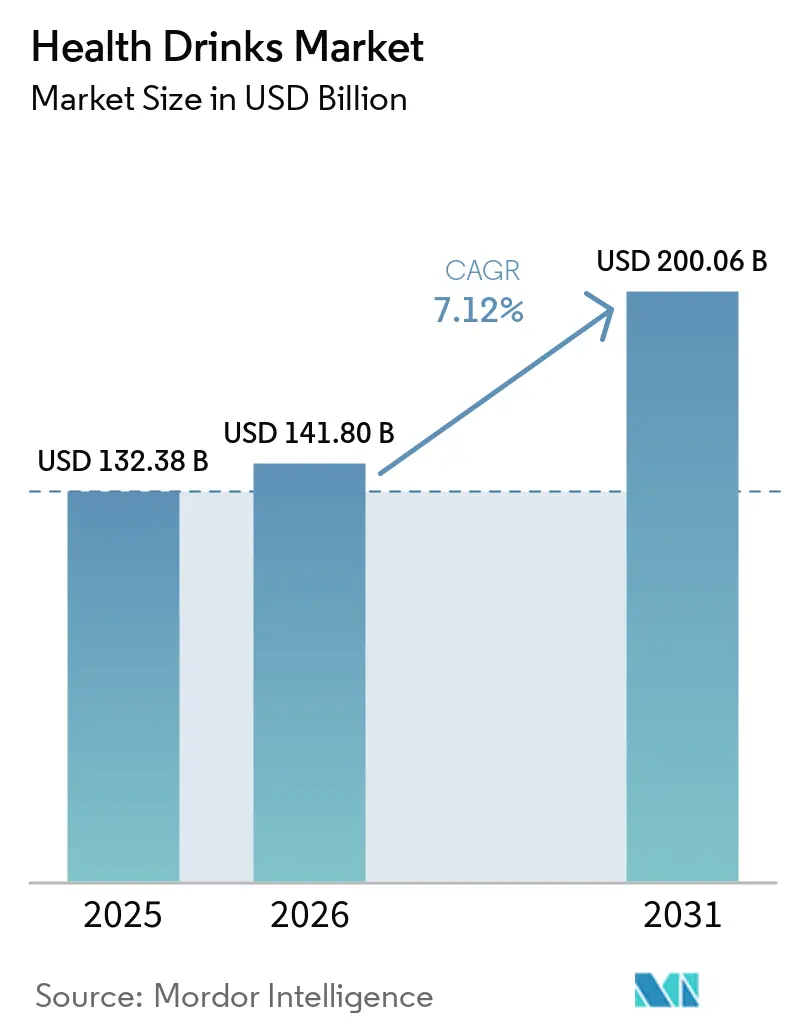
La taille du marché des boissons santé devrait augmenter de 141,8 milliards USD en 2026 à 151,9 milliards USD en 2027 et atteindre 213,5 milliards USD d'ici 2032, avec un CAGR de 7,04 % sur 2027-2032.
Les acheteurs soucieux de leur santé aux États-Unis créent un espace pour des boissons dont les bénéfices spécifiques peuvent justifier un positionnement premium. L'examen des ingrédients relie la formulation à la fonction recherchée par les acheteurs, faisant de la composition une partie intégrante de la proposition de valeur. Les boissons d'hydratation peuvent répondre à des usages sportifs et quotidiens, élargissant les occasions autour desquelles les fournisseurs développent leurs gammes. La concurrence récompense les propositions spécialisées soutenues par une capacité d'emballage et un accès à la distribution, reliant la différenciation produit à la portée commerciale. Les fournisseurs qui associent une fonction claire à une composition transparente et à des allégations conformes aux règles d'étiquetage sont mieux placés pour maintenir un positionnement premium que ceux qui s'appuient uniquement sur leur présence en rayon.
Points Clés du Rapport
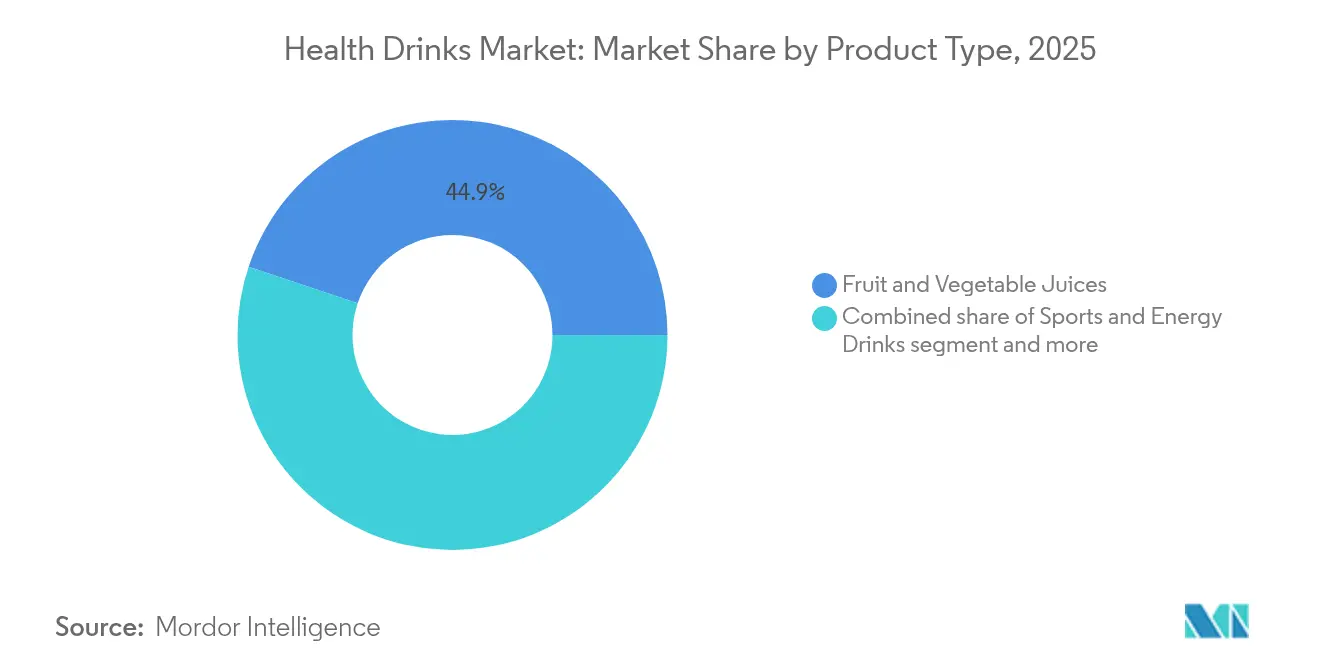
- Parmi les types de produits, les jus de fruits et de légumes détenaient une part de marché des boissons santé de 44,68 % en 2026, tandis que les boissons laitières et à base de plantes devraient connaître la croissance la plus rapide avec un CAGR de 7,46 % sur 2027-2032.
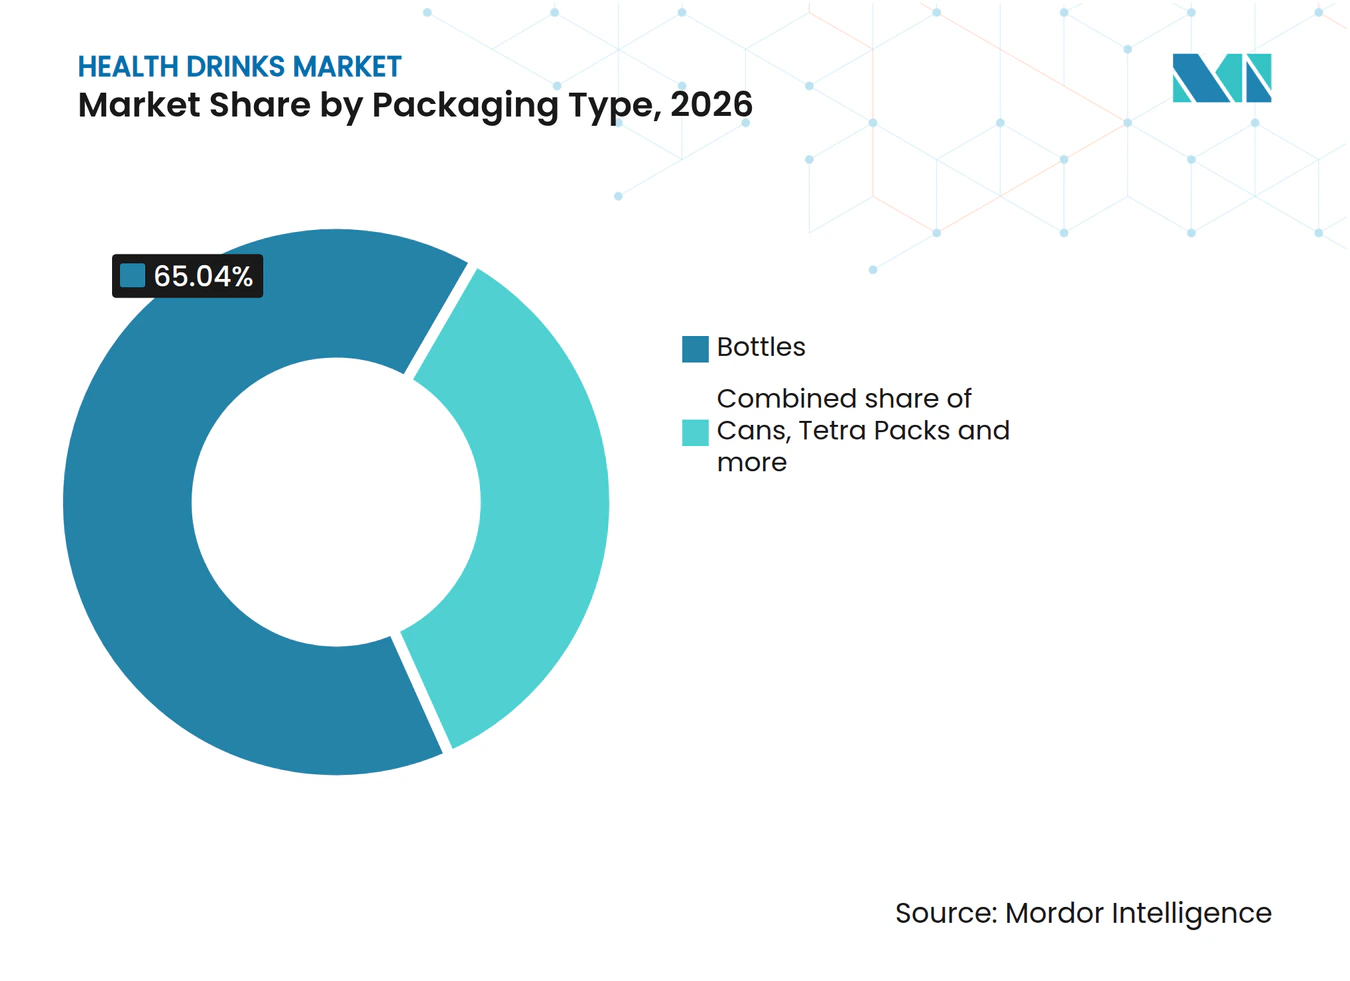
- Par type d'emballage, les bouteilles représentaient une part de 65,04 % de la taille du marché des boissons santé en 2026, les briques Tetra Pack étant projetées comme le segment à la croissance la plus rapide avec un CAGR de 7,48 % sur 2027-2032.
- Les boissons de renforcement de l'immunité ont dominé les applications santé avec une part de 42,83 % en 2026, et les boissons pour la santé digestive devraient enregistrer la croissance la plus rapide avec un CAGR de 8,4 % sur 2027-2032.
- Parmi les canaux de distribution, les hypermarchés et supermarchés représentaient 34,92 % des ventes en 2026, tandis que les magasins de vente au détail en ligne devraient connaître la croissance la plus rapide avec un CAGR de 7,89 % sur 2027-2032.
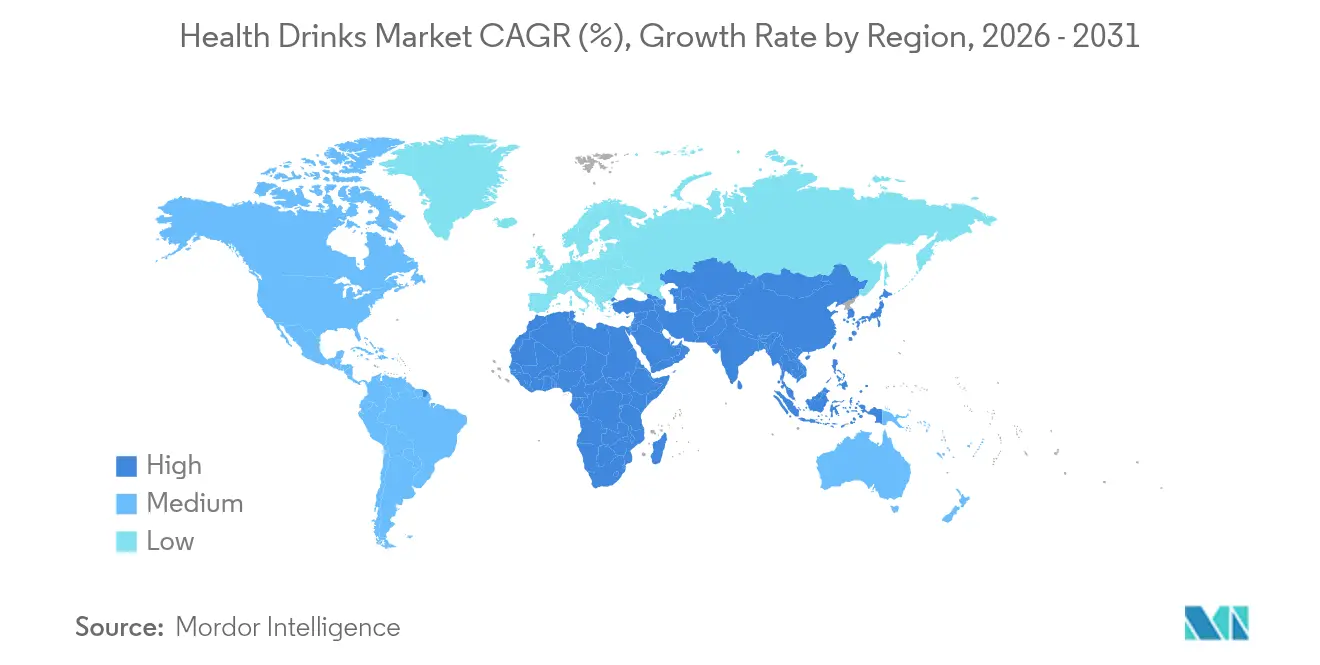
- Sur le plan géographique, l'Amérique du Nord était en tête avec une part de 36,1 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,1 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante à la santé et au bien-être | +2.6% | Les États-Unis | Long terme (≥ 4 ans) |
| Pénétration croissante des formulations à faible teneur en sucre ou sans sucre | +2.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Prévalence croissante des maladies liées au mode de vie | +1.6% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de produits naturels et à étiquette propre | +1.4% | Les États-Unis | Moyen terme (2-4 ans) |
| Essor de la culture du fitness et du sport | +1.1% | Les États-Unis | Moyen terme (2-4 ans) |
| Influence des médias sociaux et des tendances | +0.7% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la santé et au bien-être
Les objectifs de santé créent un potentiel premium pour les boissons qui associent une fonction claire à une consommation quotidienne. Dans l'enquête d'EY menée en novembre et décembre 2025 auprès de 1 511 adultes américains, 52 % ont déclaré être prêts à payer davantage pour des boissons soutenant leurs objectifs de santé et de bien-être.[1] Dans cette enquête, 58 % ont également déclaré prêter attention aux ingrédients des boissons qu'ils achetaient. Pour un fournisseur, l'intérêt pour les bénéfices santé crée une raison de relier la fonction promise à la composition réelle de la boisson. Cela fait de la clarté des ingrédients un argument pour justifier un prix plus élevé et confère aux choix de formulation un rôle commercial aux côtés du bénéfice annoncé.
Pénétration croissante des formulations à faible teneur en sucre ou sans sucre
Les formulations à faible teneur en sucre ou sans sucre permettent aux fournisseurs de boissons fonctionnelles de se différencier sur le choix du sucre en complément du bénéfice visé par la boisson. À titre d'exemple plus large dans le secteur des boissons, The Coca-Cola Company a enregistré une croissance de 14 % du volume en caisses unitaires de Coca-Cola Zero Sugar à l'échelle mondiale en 2025, dans tous ses segments opérationnels géographiques. Dans l'enquête d'EY menée du 20 novembre au 11 décembre 2025, 66 % des consommateurs américains ont choisi des boissons moins sucrées et moins caloriques. Ces choix de boissons donnent aux fournisseurs une raison côté acheteur de combiner un positionnement fonctionnel avec une teneur réduite en sucre et en calories. La croissance dans les segments opérationnels géographiques de Coca-Cola, associée au résultat de l'enquête américaine, suggère que des recettes fonctionnelles moins sucrées pourraient séduire des acheteurs dans plusieurs pays, élargissant ainsi la portée géographique de cette opportunité de formulation.
Prévalence croissante des maladies liées au mode de vie
En 2024, environ 16 % des adultes âgés de 18 ans et plus dans le monde vivaient avec l'obésité, soit plus du double de la prévalence mondiale de 1990. Cette population plus large élargit l'audience potentielle pour les boissons de substitution de repas vendues au détail et positionnées autour de la gestion du poids plutôt que du traitement des maladies. Les Standards de soins 2026 de l'Association américaine du diabète identifient les plans de substitution de repas prescrits par des professionnels formés comme l'une des approches de perte de poids.[2] Pour certaines personnes atteintes de diabète et d'obésité, les interventions intensives à très faible apport calorique doivent être de courte durée, avec un suivi étroit et un soutien comportemental assurés par des professionnels formés et expérimentés dans des contextes médicaux. Les fournisseurs au détail peuvent s'adresser aux adultes soucieux de leur poids en dehors de ces programmes supervisés grâce à une proposition de substitution de repas au quotidien.
Demande de produits naturels et à étiquette propre
Un positionnement axé sur les ingrédients peut séduire les acheteurs qui accordent explicitement la priorité à la composition d'une boisson. New Consumer et Coefficient Capital ont interrogé des consommateurs américains en février 2026, avec une recherche réalisée par Toluna. Parmi les répondants de la génération Z et des millennials, 16 % ont sélectionné les ingrédients et l'étiquette propre parmi les 3 principaux facteurs de choix de boissons. Le chiffre comparable pour les répondants de la génération X et plus âgés était de 11 %. Les marques peuvent relier la composition des ingrédients à la fonction visée par la boisson, en expliquant ce que contient la formulation et l'usage auquel elle répond. La différence entre cohortes soutient un message axé sur les ingrédients destiné aux jeunes adultes, avec l'hydratation ou la santé digestive définissant l'application de la boisson.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obstacles réglementaires et préoccupations de sécurité | -0.9% | Toute l'Angleterre | Court terme (≤ 2 ans) |
| Concurrence intense et substitution de produits | -0.8% | Les États-Unis | Moyen terme (2-4 ans) |
| Contrôle réglementaire sur la caféine et les ingrédients nouveaux | -0.5% | Pays de l'Union européenne | Long terme (≥ 4 ans) |
| Préoccupations concernant le sucre et les additifs artificiels | -0.4% | Les États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Obstacles réglementaires et préoccupations de sécurité
Les règles d'accès fondées sur l'âge peuvent réduire la base de clientèle adressable pour les fournisseurs de boissons énergisantes, même lorsque la demande des adultes reste disponible. En juillet 2026, le gouvernement britannique a décidé de légiférer contre la vente de boissons à haute teneur en caféine concernées aux moins de 16 ans en Angleterre.[3] La proposition couvre les boissons autres que le thé ou le café contenant plus de 150 mg de caféine par litre, y compris les boissons destinées à être reconstituées. Elle s'applique aux détaillants en vente directe aux consommateurs en ligne et en magasin, inclut une interdiction dans les distributeurs automatiques et exclut les ventes interentreprises. Le gouvernement prévoit une entrée en vigueur le 6 avril 2027, sous réserve de l'examen et de l'approbation du Parlement. L'accès restreint des jeunes acheteurs et les exigences de conformité des détaillants contraindraient les fournisseurs concernés, concentrant la charge sur les produits à haute teneur en caféine visés.
Concurrence intense et substitution de produits
La concurrence par les prix peut freiner la croissance des revenus même lorsque les consommateurs continuent d'acheter des boissons fonctionnelles. Dans son rapport annuel 2025, Monster Beverage Corp. a averti que l'intensification de la concurrence sur l'ensemble de ses produits pourrait créer une pression sur les prix et entraîner des fluctuations ou une baisse de la demande et de la part de marché. Dans l'enquête IFIC de 2025, 55 % des Américains cherchant à limiter ou à éviter le sucre ont choisi l'eau plutôt que des boissons caloriques comme stratégie de réduction du sucre. Pour une boisson fonctionnelle sucrée, l'eau plate peut donc concurrencer les autres marques fonctionnelles auprès des acheteurs cherchant à réduire leur consommation de sucre. La pression concurrentielle sur les prix peut limiter les revenus par vente, tandis que la substitution par l'eau peut réduire le nombre d'achats disponibles pour les marques fonctionnelles sucrées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la demande établie pour les jus rencontre la croissance au détail des boissons à base de plantesLes jus de fruits et de légumes représentaient une part de 44,68 % de la taille du marché des boissons santé en 2026. Almarai a déclaré avoir maintenu une part de 45 % du marché des jus frais en Arabie saoudite en 2025. Par ailleurs, le producteur a enregistré une croissance de 22 % en glissement annuel pour son offre de jus premium Farm's Select en 2025. Il a attribué cette dynamique aux consommateurs soucieux de leur santé et à revenus élevés, prêts à payer davantage pour des jus de fruits importés sans conservateurs ni ingrédients artificiels ajoutés. Les fournisseurs de jus peuvent viser une valeur premium au sein d'une catégorie établie, en utilisant une proposition axée sur la composition pour donner aux acheteurs à revenus plus élevés une raison de monter en gamme.
Les boissons laitières et à base de plantes devraient être le segment de produits à la croissance la plus rapide, avec un CAGR de 7,46 % sur 2027-2032. Oatly Group a déclaré un volume vendu à l'échelle de l'entreprise de 156,1 millions de litres au deuxième trimestre 2026, en hausse de 11,2 % par rapport au deuxième trimestre 2025. En Amérique du Nord, la croissance du canal de vente au détail a principalement alimenté l'augmentation du volume régional du producteur au cours de ce trimestre. La vente au détail représentait également environ 63 % de ses revenus nord-américains, contre 59 % un an plus tôt. L'accès à la vente au détail offre une voie de croissance pour les boissons à base de plantes via un canal qui contribue déjà à la majeure partie des revenus nord-américains de ce producteur, reliant la spécialisation produit à une source de demande établie.



Par type d'emballage :
les réseaux de collecte de bouteilles contrastent avec l'expansion de l'approvisionnement en cartonsLes bouteilles représentaient une part de marché des boissons santé de 65,04 % en 2026. Coca-Cola FEMSA a déclaré que les emballages consignés représentaient 31 % de son volume total de production en 2025. Son rapport décrivait également un service de vente directe aux consommateurs intégrant la livraison et la collecte pour les clients utilisant des bouteilles consignées. Cette combinaison fait de la bouteille un élément d'une relation de livraison et de retour, le service soutenant la circulation répétée du contenant. Pour un embouteilleur, les bouteilles consignées ajoutent une exigence de collecte aux opérations de livraison que l'emballage à usage unique n'impose pas.
Les briques Tetra Pack devraient être le segment d'emballage à la croissance la plus rapide, avec un CAGR de 7,48 % sur 2027-2032. Tetra Pak a ouvert la phase 2 de son usine de Bình Dương au Vietnam le 3 juillet 2025, portant la capacité annuelle de cartons aseptiques de 12 milliards à plus de 30 milliards d'emballages. L'expansion a également ajouté 15 formats d'emballage pour les producteurs de produits alimentaires et de boissons. Ces ajouts répondent à la fois à l'échelle de l'approvisionnement en cartons et aux présentations qu'un fabricant de boissons peut développer. L'opportunité est une gamme fonctionnelle plus large à base de cartons, soutenue par une plus grande capacité d'emballage, à condition que les producteurs de boissons puissent développer la demande pour les formats qu'ils sélectionnent.

Par application santé :
le positionnement sur le soutien immunitaire rencontre les gains de distribution des boissons pour la santé digestiveLes boissons de renforcement de l'immunité constituaient le segment le plus important par application santé, avec une part de 42,83 % en 2026. L'enquête d'EY de novembre et décembre 2025 a identifié le soutien immunitaire comme l'un des principaux bénéfices influençant l'intention d'achat de boissons fonctionnelles chez les adultes brésiliens. Danone commercialise Actimel comme une dose laitière de soutien immunitaire. Cette application relie donc une priorité exprimée par les acheteurs à un format de boisson reconnaissable, offrant aux fournisseurs un moyen d'organiser la proposition autour du bénéfice recherché. Un format laitier familier peut porter une proposition axée sur l'application, permettant à une marque de se différencier sur une priorité de santé spécifique au sein d'une catégorie de boissons existante.
Les boissons pour la santé digestive devraient être le segment d'application à la croissance la plus rapide, avec un CAGR de 8,4 % sur 2027-2032. Lifeway Foods, un fournisseur américain de kéfir et d'aliments probiotiques fermentés, a déclaré des ventes nettes à l'échelle de l'entreprise au deuxième trimestre 2026 de 66,9 millions USD, en hausse de 24,1 % en glissement annuel. En août 2026, il a également annoncé des gains récents et à venir étendant Lifeway Kefir et 4 autres gammes de produits à des milliers de points de vente au détail aux États-Unis. Ce chemin de distribution offre une voie vers des acheteurs supplémentaires via un portefeuille qui comprend une boisson probiotique fermentée. Étant donné que les gains annoncés incluent des référencements à venir, une partie de cette portée restait encore à concrétiser lorsque Lifeway a communiqué en août 2026.
Par canal de distribution :
la portée en épicerie soutient une expansion ciblée en ligneLes hypermarchés et supermarchés constituaient le segment de distribution le plus important, représentant 34,92 % des ventes en 2026. Le rapport Power of Beverage 2026 de FMI indiquait que presque tous les acheteurs en épicerie aux États-Unis achètent des boissons, faisant de la catégorie une source de trafic et de fidélité. Walmart U.S. a enregistré 285,5 milliards USD de ventes nettes en épicerie, y compris l'activité omnicanale, au cours de l'exercice clos le 31 janvier 2026. Cette échelle fournit un cadre commercial dans lequel une boisson fonctionnelle peut se différencier au sein d'une offre d'épicerie beaucoup plus large. L'avantage du canal réside dans l'accès à la demande de boissons intégrée aux achats en épicerie, rendant une proposition fonctionnelle définie pertinente pour une routine d'achat existante.
Les magasins de vente au détail en ligne devraient être le segment de distribution à la croissance la plus rapide, avec un CAGR de 7,89 % sur 2027-2032. Les ventes en ligne d'Ocado Retail au Royaume-Uni pour les eaux aromatisées, les électrolytes et les eaux vitaminées ont augmenté de 66 % du 11 octobre au 11 novembre 2025, par rapport aux mêmes dates en 2024. Ces groupes axés sur l'hydratation constituent un point de départ spécifique pour une gamme fonctionnelle vendue via l'épicerie en ligne. Les supérettes ont également un rôle centré sur les boissons, NACS classant les boissons emballées comme la deuxième catégorie en termes de ventes en magasin dans les supérettes américaines en 2025. L'opportunité en ligne se concentre sur les sous-catégories fonctionnelles bénéficiant d'une demande des détaillants, permettant à une gamme d'hydratation différenciée d'ancrer l'expansion via l'épicerie numérique.
Analyse géographique
Marché des Boissons Santé en Amérique du Nord
L'Amérique du Nord détenait une part de marché des boissons santé de 36,1 % en 2026. FMI a rapporté que les acheteurs américains ont dépensé près de 295 milliards USD en boissons au détail en 2025, selon Circana. Dans son enquête de mai 2026 auprès de 2 003 acheteurs adultes en épicerie aux États-Unis, FMI a identifié la fonction comme un moteur d'achat de plus en plus important, incluant l'hydratation, l'énergie, les protéines, la santé digestive, le soutien de l'humeur et d'autres bénéfices bien-être. Au sein de cette large base de dépenses en boissons aux États-Unis, les fournisseurs de boissons d'hydratation ou de boissons protéinées peuvent se différencier pour capter des achats existants en rendant la fonction recherchée clairement visible en rayon.
Marché des Boissons Santé en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 8,1 % sur 2027-2032. Nongfu Spring, basée en Chine, a enregistré une augmentation de 15,5 % en glissement annuel de ses revenus provenant des produits de boissons fonctionnelles au premier semestre 2026. Au cours de ce semestre, la société a également lancé une gamme de boissons électrolytiques en Chine pour les activités sportives, de plein air et les scénarios de transpiration quotidienne. La gamme comprenait des emballages de 550 et 950 millilitres contenant respectivement plus de 350 mg et 600 mg d'électrolytes par bouteille. La combinaison prévue d'usages sportifs et quotidiens offre aux producteurs de boissons fonctionnelles une voie pour élargir les occasions d'hydratation grâce à des formulations et des tailles d'emballage adaptées à des usages spécifiques pour les acheteurs chinois.
En Europe, l'enquête d'Ocado Retail et Savanta de mai 2025 a révélé que 22 % des adultes britanniques déclaraient remplacer leur thé ou café du matin par une boisson fonctionnelle. Le Brésil, la Colombie et le Pérou en Amérique du Sud étaient inclus dans l'enquête de Kerry de 2025 menée dans 6 pays d'Amérique latine, qui a identifié le soutien à l'énergie et à l'activité physique parmi les besoins alimentaires et de boissons. Le soutien à l'énergie et à l'activité physique offre aux fournisseurs une voie de positionnement pour les acheteurs au Brésil, en Colombie et au Pérou, tandis que les données britanniques pointent vers le remplacement d'une occasion de consommation existante. Au Moyen-Orient et en Afrique, Almarai a déclaré que la demande de jus de fruits premium, naturels et nutritifs a soutenu la croissance de son activité jus en 2025 malgré un marché régional des jus de fruits stagnant. Le résultat d'Almarai oriente les fournisseurs régionaux de jus vers un positionnement santé premium comme voie de croissance au sein d'une catégorie stagnante.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées du point de vue des fabricants de boissons fonctionnelles emballées vendues en tant qu'aliments. La déclaration nutritionnelle obligatoire et l'éligibilité conditionnelle aux allégations créent des décisions produit différentes, rendant la distinction entre les boissons ordinaires et les catégories réglementaires spéciales commercialement pertinente. La base de référence pour les aliments ordinaires en Chine exige des déclarations d'énergie, de protéines, de lipides, de glucides et de sodium avec des pourcentages de valeurs nutritionnelles de référence, sous réserve des exemptions listées. Sa version adoptée en remplacement ajoute les graisses saturées et le sucre pour les aliments préemballés destinés aux consommateurs concernés, produits à partir du 16 mars 2027.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Administration des aliments et des médicaments | Anvisa | Autorités de surveillance alimentaire dans les Länder | Administration d'État pour la réglementation des marchés et autorités locales de réglementation des marchés | Autorité saoudienne des aliments et des médicaments |
| Instruments clés ou orientation | 21 CFR 101.65(d), critères d'allégation « sain » volontaires mis à jour ; conformité le 25 février 2028 | RDC 429/2020 et IN 75/2020 ; l'agenda 2026-2027 ciblait une révision de l'étiquetage nutritionnel au quatrième trimestre 2027 | Règlement (CE) n° 1924/2006, autorisation des allégations de santé et conditions | Base de référence GB 28050-2011 et transition GB 28050-2025 ; les étiquettes pour régimes spéciaux suivent GB 13432-2013 | Étiquetage nutritionnel SFDA.FD/GSO 2233 et allégations de santé et nutritionnelles SFDA.FD 2333 |
| Effet commercial | L'utilisation du terme « sain » dans un contexte nutritionnel requiert des équivalents de groupes alimentaires et des limites pour le sucre ajouté, le sodium et les graisses saturées | Tableaux nutritionnels requis pour la plupart des boissons, y compris les jus et les thés prêts à boire | Les allégations de santé nécessitent une autorisation et le respect des conditions du règlement | Champs obligatoires supplémentaires à partir du 16 mars 2027 pour la production concernée ; la production antérieure peut être vendue jusqu'à la date limite de consommation | L'étiquetage nutritionnel et le positionnement des allégations relèvent des normes alimentaires désignées |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Sans changement | Durcissement | Sans changement |
| Source: Mordor Intelligence | |||||
L'évaluation américaine reflète l'éligibilité conditionnelle à l'allégation « sain », avec sa date limite de conformité du 25 février 2028 mettant fin à la flexibilité de transition pour les fabricants choisissant cette allégation. Les cadres d'allégations établis en Allemagne et en Arabie saoudite ancrent les jugements de continuité, le positionnement des produits étant régi par leurs instruments identifiés. Les déclarations supplémentaires de la Chine resserrent l'étiquetage des boissons ordinaires, tandis que les exemptions de portée et la vente jusqu'à la date limite de consommation pour la production antérieure préservent des voies de conformité distinctes. Les obligations de tableau nutritionnel du Brésil en vertu de la RDC 429/2020 et de l'IN 75/2020 restent en vigueur tandis que l'agenda 2026-2027 d'Anvisa prévoit une consultation publique et une décision finale sur l'étiquetage nutritionnel des aliments emballés pour le quatrième trimestre 2027.
Étapes de la chaîne de valeur
La capture de valeur diffère entre la formulation des ingrédients, les systèmes d'emballage et la fabrication de boissons finies, car chaque étape vend une capacité différente. Givaudan fournit des ingrédients aux entreprises de boissons, tandis que Kerry fournit des capacités en matière de goût et de nutrition sur les marchés alimentaires et des boissons. Leur rôle commercial place l'expertise en formulation en amont des revenus de boissons finies du propriétaire de marque. L'étape d'emballage ajoute une opportunité distincte de tirer profit des matériaux, des équipements et des services nécessaires autour des systèmes installés.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Formulation des ingrédients | Fournisseurs d'ingrédients tels que Givaudan et Kerry | Ventes d'ingrédients et de produits de formulation | Équilibrer le goût avec les exigences nutritionnelles | Développer des formulations selon des spécifications de goût et de nutrition définies |
| Systèmes d'emballage et de remplissage | Fournisseurs de systèmes d'emballage tels que SIG et Tetra Pak | Ventes de matériaux d'emballage, ventes d'équipements et services après-vente | Coordination des matériaux, des équipements de remplissage et des exigences de service | Spécifier ensemble les matériaux et les équipements de remplissage, avec un soutien de service |
| Fabrication et distribution de boissons | Producteurs de concentrés tels que The Coca-Cola Company et embouteilleurs tels que Coca-Cola FEMSA | Ventes de concentrés et de boissons finies | Capacité des lignes de production et calendriers de remplacement | Ajouter des lignes de production et remplacer les équipements limitants |
| Source: Mordor Intelligence | ||||
Coca-Cola FEMSA a augmenté sa capacité de fabrication de 4 % en 2025 par rapport à 2024 grâce à 6 installations de lignes de production et 2 remplacements. Cette combinaison montre pourquoi l'expansion et le renouvellement peuvent créer une demande d'équipements au sein d'un même système de fabrication. Les services après-vente de SIG fournissent un flux de revenus supplémentaire pour le fournisseur autour des équipements d'emballage installés. L'opportunité commerciale s'étend de la fourniture de nouvelles capacités au soutien de l'équipement tout au long de sa durée de vie opérationnelle.
Paysage concurrentiel
Concentration du Marché
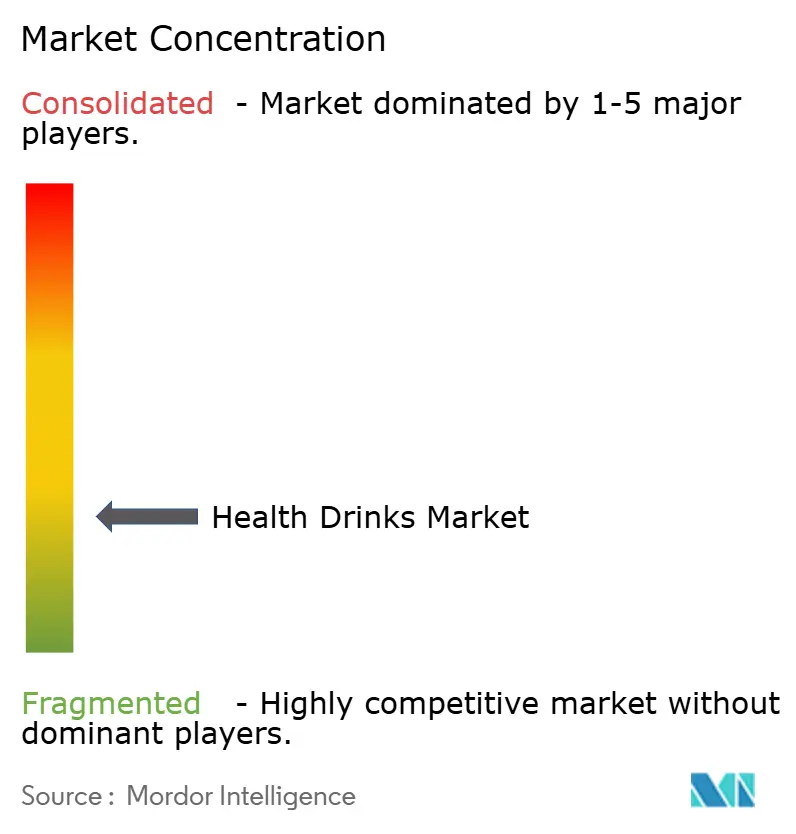
La concurrence est modérément fragmentée dans les boissons fonctionnelles, combinant des groupes diversifiés avec des marques axées sur des usages particuliers. Les principaux concurrents comprennent PepsiCo Inc., The Coca-Cola Company, Nestlé S.A., Danone S.A. et Red Bull GmbH. Nestlé Health Science propose des shakes nutritionnels BOOST comme nutrition adaptée conçue pour soutenir les personnes au fil du vieillissement. PepsiCo a finalisé son acquisition de poppi, une marque de soda prébiotique, le 19 mai 2025, avec un complément de prix conditionnel à l'atteinte de certains indicateurs de performance. L'acquisition illustre comment un groupe diversifié peut ajouter une proposition fonctionnelle spécialisée, l'identité prébiotique de la marque acquise offrant une position distincte au sein d'un portefeuille de boissons plus large répondant à différents usages des consommateurs.
Dans ses résultats annuels 2025, Coca-Cola a indiqué que les activations locales de Powerade lors d'événements sportifs et les innovations Power Water et Sours ont augmenté l'espace en rayon et ont permis aux boissons sportives de gagner des parts de valeur mondiales. Danone a finalisé l'acquisition d'une participation majoritaire dans Kate Farms, un producteur américain de produits nutritionnels biologiques à base de plantes pour les besoins médicaux et quotidiens, le 1er juillet 2025. Cette acquisition donne à Danone une activité de nutrition biologique à base de plantes spécialisée dont la portée commerciale couvre les usages médicaux et quotidiens, aux côtés de la proposition de boissons sportives dédiée de Coca-Cola. Kate Farms illustre un positionnement à base de plantes couvrant des besoins nutritionnels distincts au sein d'une même entreprise acquise, ce qui fait de l'usage prévu une frontière concurrentielle plus précise que l'ingrédient de base seul.
L'expansion concurrentielle combine des acquisitions de marques de nutrition spécialisées avec des gains dans les canaux de boissons énergisantes établis. La filiale espagnole de Red Bull GmbH, Red Bull España, détenait une part de valeur de 35,3 % dans le canal alimentaire et de proximité des boissons énergisantes en Espagne en 2025, en hausse de 1 point de pourcentage par rapport à 2024. En 2025, PepsiCo a déclaré des ventes au détail estimées de poppi de près de 745 millions USD, en hausse de plus de 45 % par rapport à 2024. Ces éléments représentent des actifs concurrentiels différents : une activité prébiotique en croissance pour un propriétaire diversifié et une position établie dans les boissons énergisantes dans le canal alimentaire et de proximité en Espagne pour un spécialiste. L'expansion du portefeuille par acquisitions laisse donc les fournisseurs diversifiés en concurrence avec des spécialistes dont la force réside dans une boisson et un canal de vente au détail particuliers.
Leaders du secteur des boissons santé
-
PepsiCo Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Red Bull GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Santé Entreprises couvertes dans ce rapport
- PepsiCo Inc.
- The Coca-Cola Company
- Danone S.A.
- Nestlé S.A.
- Red Bull GmbH
- Abbott Laboratories
- Glanbia Plc
- Oatly Group
- Blue Diamond Growers
- General Nutrition Centers Inc.
- Celsius Holdings Inc.
- Vitamin Well
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Monster Beverage Corp.
- Yakult Honsha Co. Ltd.
- The Kraft Heinz Company
- Ocean Spray Cranberries Inc.
- BioSteel Sports Inc.
- Generous Brands
Opportunités clés pour les acteurs du marché
La comparaison se concentre sur la manière dont les producteurs de boissons britanniques peuvent adapter les formulations emballées et atteindre les acheteurs de boissons fonctionnelles en ligne. Les modifications proposées à la taxe britannique abaisseraient le seuil de sucre pour les boissons gazeuses emballées avec du sucre ajouté de 5 g à 4,5 g pour 100 millilitres au 1er janvier 2028. Par ailleurs, Ocado Retail a rapporté en juin 2025 que ses ventes de boissons fonctionnelles avaient augmenté de 54 % en glissement annuel. Ces développements favorisent les propositions de boissons qui répondent à une exigence de formulation définie ou à une occasion d'achat au détail spécifique.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Boissons gazeuses fonctionnelles à faible teneur en sucre au Royaume-Uni | La modification proposée du seuil de la taxe vise janvier 2028 | Acheteurs de boissons gazeuses fonctionnelles emballées éligibles avec du sucre ajouté | Développer des formulations en dessous du seuil proposé tout en conservant la fonction visée | Préserver la proposition fonctionnelle à travers la reformulation en sucre | Producteurs de boissons fonctionnelles éligibles |
| Boissons laitières et à base de plantes emballées reformulées | Les modifications proposées pour janvier 2028 supprimeraient les exemptions de sucre ajouté pour ces boissons emballées | Acheteurs britanniques de boissons emballées à base de lait et de substituts de lait éligibles | Évaluer les boissons lactées après déduction des sucres du lactose et les substituts du lait sur la base de la teneur totale en sucre | Des bases d'évaluation différentes compliquent une approche de formulation commune | Producteurs de boissons laitières et à base de plantes éligibles |
| Gammes de boissons fonctionnelles via l'épicerie en ligne au Royaume-Uni | Ocado a rapporté une croissance des ventes de boissons fonctionnelles et une expansion de la gamme en juin 2025 | Acheteurs en épicerie en ligne de boissons fonctionnelles | Construire une gamme ciblée autour d'usages fonctionnels distincts | Générer une demande récurrente pour la gamme fonctionnelle distincte d'un fournisseur | Fournisseurs de boissons fonctionnelles et épiciers en ligne tels qu'Ocado Retail |
| Source: Mordor Intelligence | |||||
L'ouverture la plus solide consiste à adapter la formulation d'une boisson fonctionnelle au traitement fiscal du produit emballé. Les modifications proposées à la taxe concernent les produits emballés, tandis que les boissons en coupe ouverte restent en dehors de ces modifications. La reformulation peut donc se concentrer sur les boissons emballées exposées à la modification proposée de la taxe, en maintenant l'application santé visée au centre tout en adaptant la teneur en sucre avant la transition proposée de 2028.
Développements industriels récents dans Marché des Boissons Santé
- Août 2026 : Lifeway Foods a annoncé des référencements au détail récents et à venir étendant Lifeway Kefir et 4 autres gammes de produits à des milliers de points de vente aux États-Unis.
- Juillet 2026 : Le gouvernement britannique a décidé de légiférer contre les ventes au détail en Angleterre aux moins de 16 ans de boissons autres que le thé ou le café contenant plus de 150 mg de caféine par litre. Le gouvernement prévoit une entrée en vigueur le 6 avril 2027, sous réserve de l'examen et de l'approbation du Parlement.
Marché des Boissons Santé Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché mondial des boissons santé mesure les dépenses annuelles des consommateurs en boissons non alcoolisées positionnées avec un bénéfice santé ou bien-être aux prix de détail. Il couvre les ventes mondiales.
Exclusions du périmètre : les produits pharmaceutiques et la nutrition médicale vendus strictement sous supervision clinique, les boissons alcoolisées et l'eau en bouteille ordinaire sans positionnement santé sont exclus.
Aperçu de la segmentation
- Par type de produit
- Jus de fruits et légumes
- Boissons sportives et énergisantes
- Boissons à base de plantes médicinales et d'adaptogènes
- Boissons de substitution de repas
- Boissons laitières et à base de plantes
- Autres types de produits
- Par type d'emballage
- Bouteilles
- Canettes
- Emballages Tetra
- Autres
- Par application santé
- Renforcement de l'immunité
- Santé digestive
- Hydratation et récupération
- Autres applications
- Par canal de distribution
- Hypermarchés / Supermarchés
- Magasins spécialisés
- Boutiques de vente en ligne
- Épiceries de proximité
- Autres canaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Colombie
- Chili
- Pérou
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les fiches d'information sur l'alimentation saine et les maladies non transmissibles de l'Organisation mondiale de la Santé, ainsi que la série sur les dépenses alimentaires et la documentation méthodologique du Service de recherche économique du Département américain de l'Agriculture, entre autres sources, aident les analystes à évaluer le contexte nutritionnel, les dépenses alimentaires et de boissons, et les schémas des points de vente au détail. Les documents de l'OMS décrivent les principes diététiques et le contexte des risques pour la santé, tandis que la série de l'USDA mesure les dépenses par produit, point de vente et acheteur, fournissant une vérification croisée nationale des canaux plutôt qu'un total mondial des boissons santé.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse économique réputée peuvent clarifier les portefeuilles de produits, les tendances de prix et de volume, l'expansion au détail et l'activité d'acquisition pour certains producteurs, et ces indicateurs peuvent être vérifiés par rapport aux séries de dépenses publiques, aux données de catégorie et aux mises à jour réglementaires. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient des dirigeants d'entreprises de boissons, des responsables de produits et de catégories, des responsables de la vente au détail et de la distribution, ainsi que des spécialistes de l'emballage, de la nutrition et des affaires réglementaires dans les régions Asie-Pacifique, EMEA et Amériques. Leurs contributions permettraient de tester les données secondaires sur les limites des catégories, les prix au détail, la composition des canaux, l'adoption des produits et les différences régionales, avec des lacunes suivies par des questions ciblées et triangulées par rapport aux communications des entreprises et aux indicateurs publics du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses annuelles mondiales au détail à la caisse du consommateur, puis répartit cette valeur par type de produit, emballage, application santé, canal de distribution et région. Une estimation descendante part des valeurs publiées du marché des boissons santé et vérifie le bassin de ventes au détail implicite par rapport aux dépenses globales en boissons. Des vérifications ascendantes sélectives utilisent des prix au détail échantillonnés multipliés par des volumes de ventes plausibles et des agrégations de fournisseurs ou de canaux, avec des lacunes dans les prix observés ou les plages de volume comblées à l'aide d'indicateurs de catégories publiques adjacentes et de questions d'entretien. La prévision utilise une régression multivariée lorsqu'un historique cohérent le permet, avec une analyse de scénarios pour les régions ou les formats plus récents où les séries historiques sont courtes. Les données d'entrée illustratives comprennent la population et les dépenses des ménages, les dépenses alimentaires et de boissons, le prix et la composition au détail, la croissance des canaux et les signaux d'adoption des catégories. Les parts de segment sont dérivées des répartitions de catégories publiées lorsqu'elles sont disponibles, et sinon de la disponibilité relative des produits, des communications sur les portefeuilles des entreprises, de la présence au détail et des estimations des répondants, puis vérifiées pour que les parts restent cohérentes au sein de chaque classification. Les experts primaires peuvent examiner si les moteurs sélectionnés, les hypothèses de prix et de volume, et les évolutions de parts attendues correspondent aux conditions du marché local, tandis que les données contradictoires ou manquantes sont conservées sous forme de plages et réconciliées par rapport aux indicateurs publics indépendants avant que les prévisions ne soient établies.
Cycle de validation et de mise à jour des données
Les analystes triangulent les valeurs du marché et les parts de segment par rapport aux signaux indépendants des entreprises, des dépenses au détail, du commerce et de la réglementation, puis signalent les mouvements inhabituels d'une année sur l'autre, les parts aberrantes et les écarts importants par rapport aux estimations précédentes pour examen. Un second analyste vérifie les définitions des sources, les unités, la géographie, les calculs et l'explication de chaque ajustement, et le responsable de la révision résout les anomalies ouvertes avant la validation finale. Les répondants sont recontactés lorsqu'une réponse importante entre en conflit avec de nouvelles données ou laisse une question clé de prix, de volume ou de périmètre non résolue. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement important modifie la demande ou l'accès, et fait l'objet d'une révision complète des sources et des calculs immédiatement avant la livraison.
Taille du marché mondial des boissons santé selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des boissons santé mesure les dépenses annuelles des consommateurs en boissons non alcoolisées positionnées avec un bénéfice santé ou bien-être aux prix de détail.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les données d'entrée illustratives comprennent la population et les dépenses des ménages, les dépenses alimentaires et de boissons, le prix et la composition au détail, la croissance des canaux et les signaux d'adoption des catégories.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 151,9 milliards USD (2027) | |
| Cabinet mondial d'études de marché A | 19,37 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 87,2 % à la valeur de ce rapport pour 2027 de 151,9 milliards USD, 2 ans plus tard. La taxonomie de produits publiée est plus sélective que le périmètre du rapport, et sa base de 2025 est antérieure à l'année de comparaison 2027. |
| Cabinet mondial d'études de marché B | 42,35 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 72,1 % à la valeur de ce rapport pour 2027 de 151,9 milliards USD, 2 ans plus tard. Sa taxonomie de types publiée regroupe le marché en moins de catégories nommées, et sa base de 2025 est antérieure à l'année de comparaison 2027. |
Les analystes de Mordor Intelligence triangulent les valeurs du marché et les parts de segment par rapport aux signaux indépendants des entreprises, des dépenses au détail, du commerce et de la réglementation, puis signalent les mouvements inhabituels d'une année sur l'autre, les parts aberrantes et les écarts importants par rapport aux estimations précédentes pour examen.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des boissons santé et ses perspectives de croissance ?
La taille est projetée à 151,9 milliards USD en 2027 et 213,5 milliards USD d'ici 2032, avec un CAGR de 7,04 % sur 2027-2032.
Quels facteurs soutiennent la demande de boissons santé ?
Les priorités bien-être, les choix à faible teneur en sucre et l'examen des ingrédients soutiennent la demande. Dans l'enquête d'EY de 2025 auprès de 1 511 adultes américains, 52 % ont exprimé leur volonté de payer davantage pour des boissons soutenant leurs objectifs de santé et de bien-être.
Quelle catégorie de produits est en tête des ventes de boissons santé ?
Les jus de fruits et de légumes constituaient le segment de produits le plus important, représentant 44,68 % des ventes en 2026.
Qui sont les principaux concurrents dans les boissons santé ?
Les principaux concurrents comprennent PepsiCo Inc., The Coca-Cola Company, Nestlé S.A., Danone S.A. et Red Bull GmbH.
Qu'est-ce qui pourrait freiner la croissance dans le secteur des boissons santé ?
L'interdiction de vente au détail prévue en Angleterre cible les boissons autres que le thé ou le café contenant plus de 150 mg de caféine par litre vendues aux moins de 16 ans. Son entrée en vigueur prévue le 6 avril 2027 est soumise à l'examen et à l'approbation du Parlement.
Quelle région est en tête des ventes de boissons santé et laquelle devrait connaître la croissance la plus rapide ?
L'Amérique du Nord détenait 36,1 % des ventes en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,1 % sur 2027-2032.