
Taille et part du marché des boissons alcoolisées
Analyse du marché des boissons alcoolisées par Mordor Intelligence
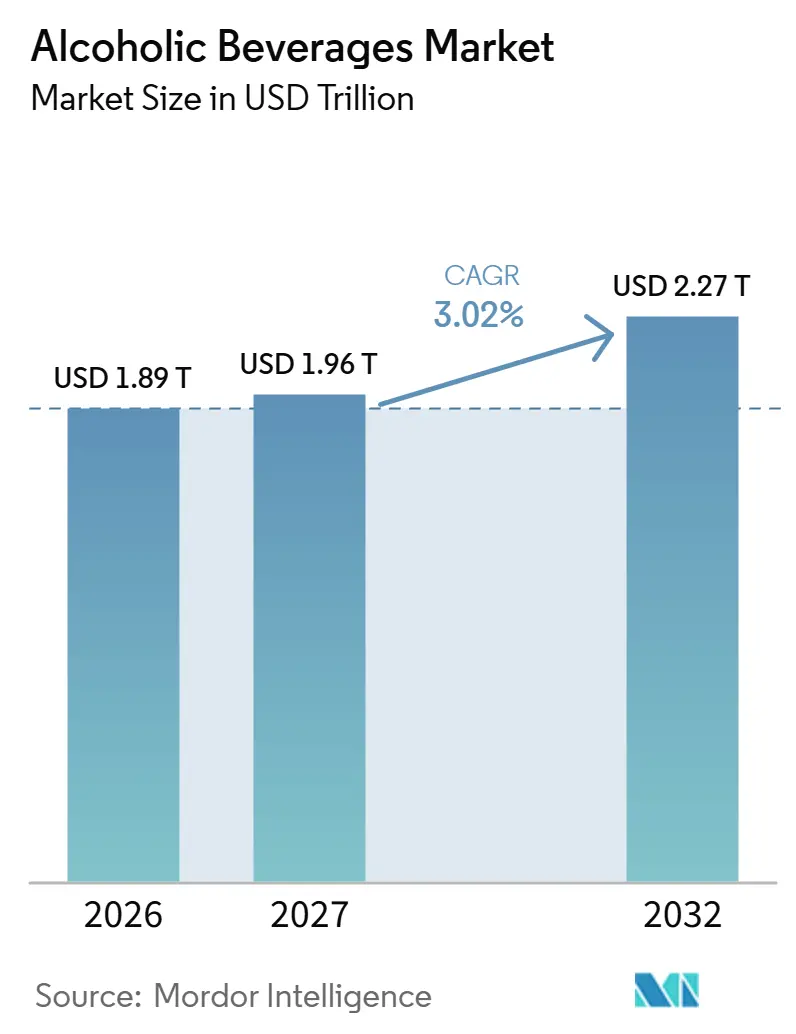
La taille du marché des boissons alcoolisées devrait croître de 1,89 trillion USD en 2026 à 1,96 trillion USD en 2027 et atteindre 2,27 trillions USD d'ici 2032, à un CAGR de 3,02 % sur 2027-2032.
Le tourisme élargit les opportunités de vente pour l'hôtellerie-restauration, tandis que les droits d'accise sur l'alcool limitent les revenus que les fournisseurs conservent sur chaque vente. Le transport maritime par le détroit d'Ormuz a été perturbé à partir du 2 mars 2026, à la suite de la déclaration de fermeture de l'Iran pendant la guerre américano-israélienne contre l'Iran. Les craintes de pénurie liées à la guerre en Inde font peser un risque de hausse des coûts si les brasseurs s'approvisionnent en bouteilles en verre et en canettes en aluminium auprès d'autres pays. Les extensions de capacité et les nouveaux formats de service en hôtellerie offrent des voies d'expansion distinctes, dont les rendements doivent couvrir les coûts d'approvisionnement. La demande hôtelière peut générer moins de profit par vente lorsque les fournisseurs indiens changent de sources d'emballage ou lorsque les fournisseurs britanniques et canadiens absorbent des droits plus élevés.
Principaux enseignements du rapport
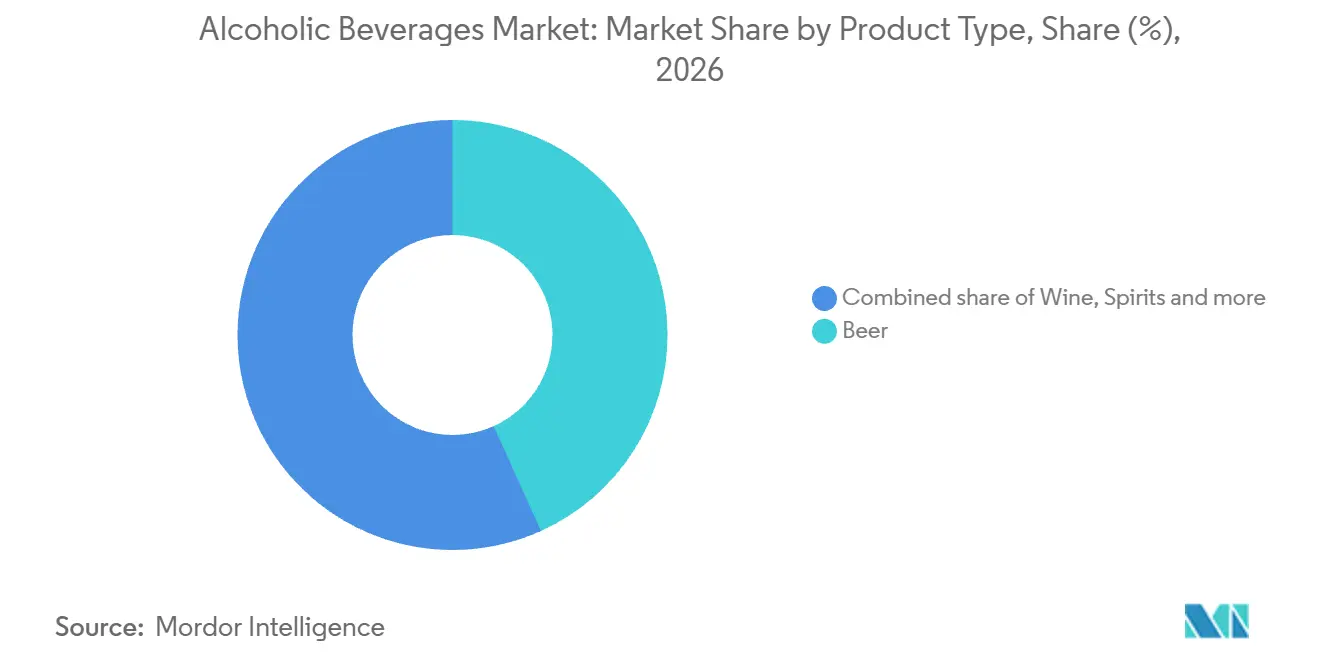
- Par type de produit, la bière a dominé avec une part de marché des boissons alcoolisées de 43,25 % en 2026, tandis que les spiritueux devraient connaître la croissance la plus rapide à un CAGR de 3,2 % sur 2027-2032.
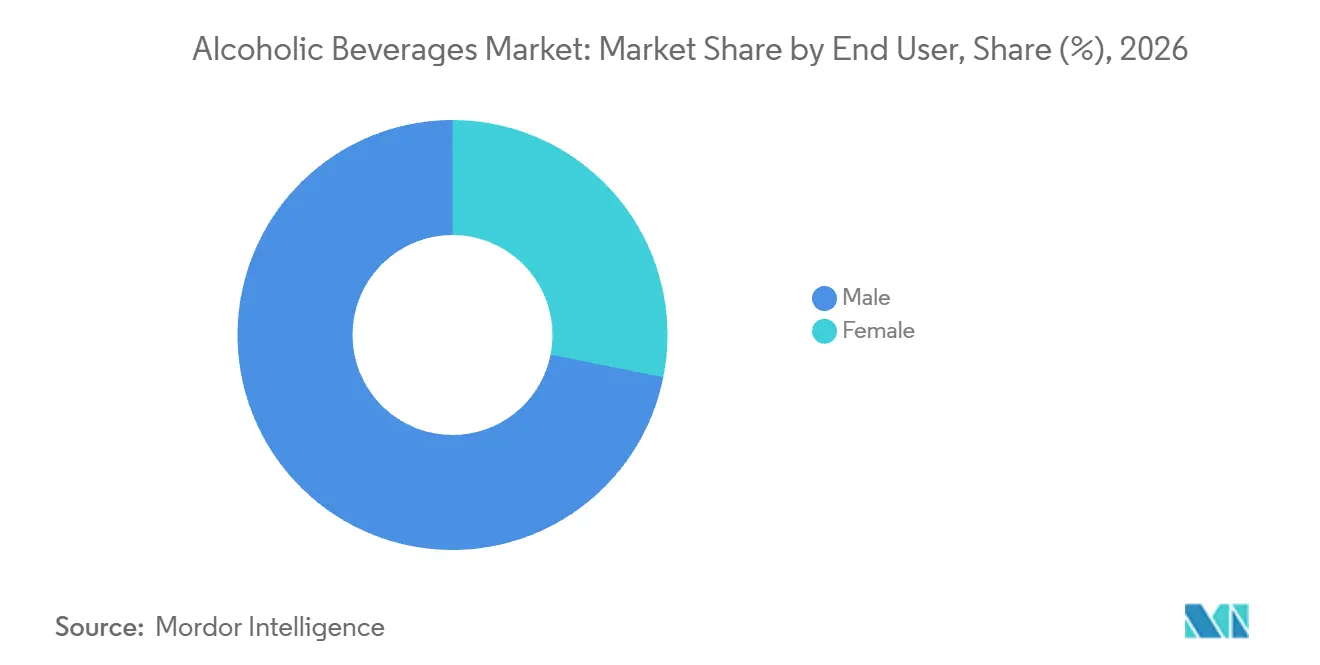
- Du côté des utilisateurs finaux, les consommateurs masculins ont représenté 71,85 % des revenus en 2026, tandis que les consommatrices devraient connaître la croissance la plus rapide à un CAGR de 3,5 % sur 2027-2032.
- Pour le type d'emballage, les bouteilles ont détenu une part de 73,98 % de la taille du marché des boissons alcoolisées en 2026, tandis que les canettes devraient connaître la croissance la plus rapide à un CAGR de 3,75 % sur 2027-2032.
- En matière de distribution, le circuit on-trade a dominé avec 50,01 % des revenus en 2026, tandis que le circuit off-trade devrait connaître la croissance la plus rapide à un CAGR de 3,24 % sur 2027-2032.
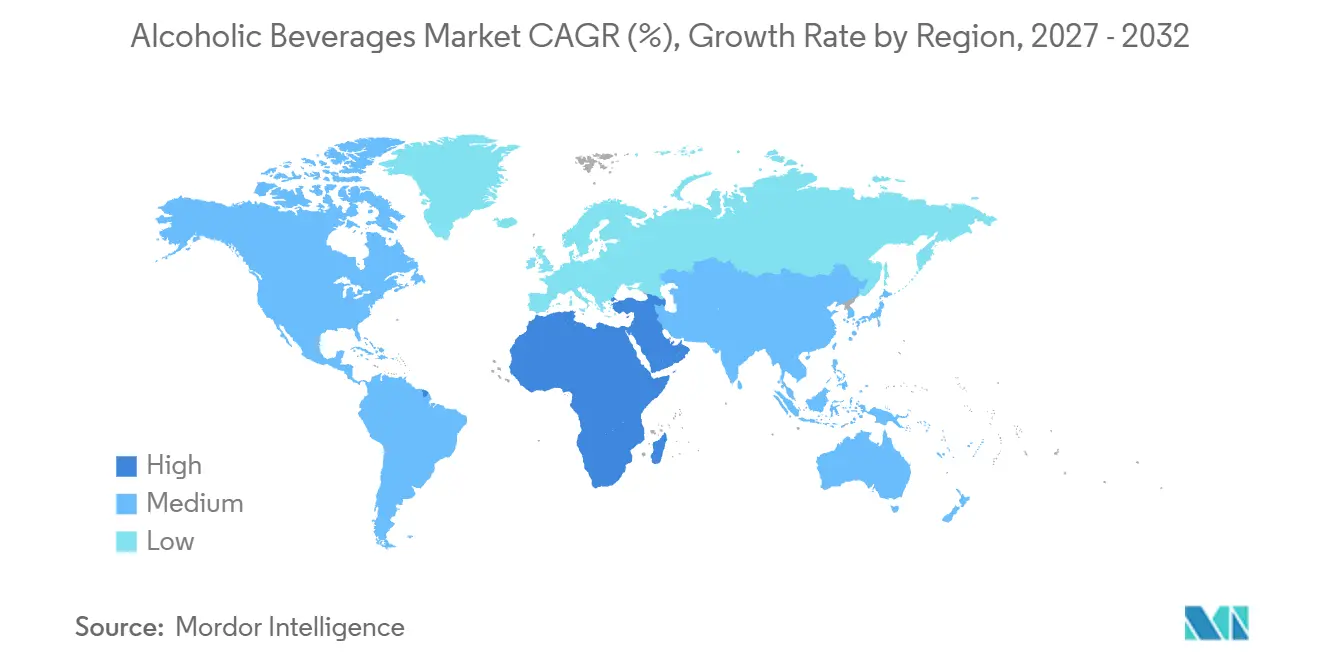
- Sur le plan géographique, l'Asie-Pacifique a dominé avec 29,36 % des revenus en 2026, tandis que la région Moyen-Orient et Afrique devrait connaître la croissance la plus rapide à un CAGR de 4,5 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du tourisme et de l'hôtellerie ayant un impact positif sur la croissance | +3.5% | Europe, Afrique et Brésil | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour les produits à faible teneur en alcool | +0.6% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Forte demande de boissons alcoolisées premium | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Différenciation des produits en termes d'emballage et de teneur en alcool | +0.4% | Mondial, avec adoption précoce dans les marchés développés | Moyen terme (2 à 4 ans) |
| Expansion de la culture de consommation sociale d'alcool | +0.7% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Croissance des ventes d'alcool en ligne | +0.5% | Mondial, accéléré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance du tourisme et de l'hôtellerie ayant un impact positif sur la croissance
La croissance des voyages internationaux offre aux établissements hôteliers agréés une source de demande qui ne dépend pas uniquement des consommateurs locaux. L'Organisation Mondiale du Tourisme a estimé à 1,52 milliard le nombre d'arrivées de touristes internationaux, représentant les visiteurs en séjour, dans le monde en 2025, en hausse de 4 % par rapport à 2024. Son estimation préliminaire a établi les recettes mondiales du tourisme international à 1,9 trillion USD en 2025, en hausse de 5 % par rapport à 2024. Pour les établissements agréés, les visiteurs peuvent créer des occasions de consommation de boissons au-delà de la demande résidente, offrant à la croissance du tourisme un débouché vers les achats de boissons. L'Europe a accueilli environ 793 millions d'arrivées internationales en 2025, en hausse de 4 % par rapport à 2024, la plus grande base de visiteurs de toutes les régions. Les quelque 81 millions d'arrivées estimées en Afrique ont augmenté de 8 % et les arrivées internationales au Brésil ont progressé de 37 % en 2025, de sorte que les établissements hôteliers y font face à des flux de visiteurs en croissance plus rapide qu'en Europe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations gouvernementales strictes | -0.5% | Royaume-Uni et Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations gouvernementales strictes
Les droits d'accise sur l'alcool contraignent les revenus que les producteurs et les détaillants peuvent conserver sur un paiement donné du consommateur, compliquant la conversion de la demande en ventes rentables. Le HMRC a augmenté les taux de droits d'accise sur l'alcool au Royaume-Uni de 3,66 % conformément à l'inflation des prix de détail à compter du 1er février 2026.[1] La législation canadienne de 2026, qui a reçu la sanction royale le 18 juin, a fixé un facteur d'ajustement annuel des droits d'accise de 1,02 pour la bière, les spiritueux et le vin, jugé effectif à compter du 1er avril 2026. Si les fournisseurs absorbent ces augmentations fiscales, moins de revenus sont disponibles pour couvrir les coûts de production et de vente. Les répercuter à la hausse augmente en revanche le prix que l'acheteur doit accepter, ce qui risque d'affaiblir le rendement de la demande hôtelière. Les fournisseurs au Royaume-Uni et au Canada font donc face à des marges plus faibles s'ils absorbent la hausse, ou à un risque de baisse des volumes de ventes hôtelières s'ils la répercutent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'échelle de la bière et la demande en spiritueux orientent l'investissementLa bière représentait une part de 43,25 % de la taille du marché des boissons alcoolisées en 2026. Le segment le plus important comprend Anheuser-Busch InBev SA/NV, qui s'est classé premier parmi les groupes brassicoles cotés avec une production de bière de 484,19 millions d'hectolitres en 2025, en baisse de 2,5 % par rapport à 2024. La base de production existante offre aux fournisseurs d'ingrédients et d'emballages un client brassicole de taille considérable. Cette production étant inférieure à celle de 2024, les fournisseurs de ce brasseur doivent défendre les volumes existants avant de compter sur de nouveaux volumes.
Les spiritueux représentent le segment à la croissance la plus rapide, avec un CAGR prévu de 3,2 % sur 2027-2032. Au premier trimestre de l'exercice 2026-27, Pernod Ricard SA a déclaré une très forte croissance organique à deux chiffres dans les spiritueux importés et une forte croissance organique à deux chiffres pour les whiskies Seagram's Royal Stag et Blenders Pride en Inde.[2] Le résultat en Inde a également bénéficié d'un stockage favorable dans les canaux de distribution alors que l'entreprise se préparait à une éventuelle introduction en bourse, une décision qui restait soumise à l'approbation du conseil d'administration. Plusieurs marques en croissance offrent au producteur plus d'une voie d'accès à la demande indienne, de sorte qu'un plan commercial peut être construit autour de la largeur du portefeuille. L'investissement est donc mieux lié à la demande répétée des consommateurs qu'à un trimestre qui incluait un avantage de stockage dans les canaux.

Par utilisateur final :
les préférences de boissons affinent le positionnement consommateurLes consommateurs masculins constituaient le segment le plus important, représentant 71,85 % des revenus du marché en 2026. En 2025, 56,5 % des hommes de l'UE âgés de 16 ans ou plus consommaient de l'alcool au moins une fois par mois, contre 35,9 % des femmes. Dans l'enquête Gallup de juillet 2026, 56 % des répondants masculins américains qui consommaient de l'alcool ont déclaré que la bière était la boisson qu'ils consommaient le plus souvent.[3] Un positionnement axé sur la bière offre aux fournisseurs une voie spécifique au produit vers les buveurs masculins américains qui l'ont désignée comme leur boisson la plus consommée.
Les consommatrices constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 3,5 % sur 2027-2032. Dans l'enquête Gallup de juillet 2026, 45 % des femmes américaines qui consomment de l'alcool préféraient le vin et 37 % préféraient les spiritueux. Ces 2 groupes de préférences significatifs offrent aux fournisseurs de vin et de spiritueux des voies distinctes vers ce public, avec une demande potentielle pour plus d'un type de boisson alcoolisée. Ensemble, le vin et les spiritueux étaient les boissons préférées de 82 % des femmes américaines qui consomment de l'alcool, de sorte que les portefeuilles de vin et de spiritueux s'adressent à la majeure partie de ce public.
Par type d'emballage :
les bouteilles ancrent les comptes tandis que les canettes élargissent leur adoptionLes bouteilles représentaient une part de marché des boissons alcoolisées de 73,98 % en 2026. Au cours de l'exercice clos le 28 février 2026, les bouteilles en verre représentaient 54 % du volume de bière vendu par Constellation Brands Inc. aux États-Unis. Pour le segment le plus important, les comptes d'embouteillage établis fournissent une base de clientèle identifiable pour les fournisseurs de verre, avec une demande liée au mix d'emballages déclaré par le brasseur. La part de 43 % de canettes de Constellation aux côtés de sa part de 54 % de bouteilles fait de l'activité verrière existante une partie d'un mix d'emballages partagé, offrant aux fournisseurs de verre un compte substantiel sans nécessiter de conversion de format.
Les canettes constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 3,75 % sur 2027-2032. Les canettes en aluminium représentaient 63,4 % du volume de bière aux États-Unis en 2025. Les canettes représentaient également 38 % du mix d'emballages de production combinée bière et boissons non alcoolisées de Carlsberg AS en 2025, contre 36 % en 2024. La mesure américaine établit une large base d'utilisation pour la bière, tandis que la comparaison par entreprise montre un producteur orientant davantage sa production combinée vers les canettes. Les volumes de bière établis offrent des travaux d'approvisionnement récurrents, tandis que les changements de format au niveau des clients offrent aux fabricants de canettes une voie distincte vers des affaires supplémentaires.
Par canal de distribution :
l'échelle des établissements et la collecte en ligne façonnent les ventesLe circuit on-trade constituait le segment le plus important, représentant 50,01 % des revenus du marché en 2026. J D Wetherspoon PLC exploitait 792 pubs dans ses opérations au Royaume-Uni et en Irlande à la fin de l'exercice 2026 le 26 juillet 2026, soit 2 de moins qu'à la fin de l'exercice 2025. L'échelle basée sur les établissements fait de l'opérateur un point d'accès concentré pour les fournisseurs, déplaçant la tâche de vente vers la conquête des occasions de consommation d'un compte établi. Avec 87 pubs de moins qu'à l'exercice 2019, le parc offre aux fournisseurs une base d'établissements plus réduite, augmentant l'importance des ventes au sein des pubs existants.
Le circuit off-trade est le segment à la croissance la plus rapide, avec un CAGR prévu de 3,24 % sur 2027-2032. Endeavour Group Limited a déclaré une croissance de 34,8 % des ventes en ligne combinées de Dan Murphy's et BWS en Australie pour l'exercice 2026, les 52 semaines closes le 28 juin 2026, par rapport à l'exercice 2025. Environ 61 % des commandes en ligne de ces enseignes ont été retirées en magasin au cours de cette période. Ce schéma confère au magasin un rôle direct dans la captation de la demande numérique, de sorte que les ventes en ligne et les points de vente physiques peuvent se compléter au sein d'une même transaction de détail.
Analyse géographique
Marché des Boissons Alcoolisées en Asie-Pacifique
L'Asie-Pacifique représentait une part de 29,36 % de la taille du marché des boissons alcoolisées en 2026, ce qui en fait la plus grande région. Heineken NV a déclaré 56,4 millions d'hectolitres de volume total en Asie-Pacifique au cours de l'exercice 2025, y compris le volume sous licence, en hausse de 4,4 % en organique par rapport à l'exercice 2024. Le volume sous licence a augmenté de 27,2 %, contre une croissance de 0,5 % du volume de bière. L'entreprise a déclaré de solides performances et des gains de parts de marché au Vietnam, en Inde, au Myanmar et au Laos, partiellement compensés par un recul au Cambodge. Ce mélange d'expansion sous licence et de performances inégales par pays favorise l'investissement dans des opérations brassicoles et des partenariats de marques localement performants, offrant à la croissance régionale plus d'une voie opérationnelle.
Marché des Boissons Alcoolisées au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR prévu de 4,5 % sur 2027-2032. Le volume de bière d'Heineken NV en Éthiopie a connu une croissance organique dans les hauts niveaux à deux chiffres au premier trimestre 2026, tandis que son segment Afrique et Moyen-Orient a déclaré un chiffre d'affaires net plus élevé au premier semestre 2026 qu'au premier semestre 2025. L'expansion physique du volume de bière crée une exigence commerciale différente des seuls gains de revenus, car des boissons supplémentaires doivent être brassées et acheminées vers les clients par les circuits locaux. Au premier trimestre 2026, le chiffre d'affaires net éthiopien d'Heineken a connu une croissance organique dans les quarantaines contre une croissance organique du volume de bière dans les hauts niveaux à deux chiffres, de sorte que le prix et le mix ont porté les revenus au-delà du volume ajouté.
En Amérique du Nord, les données américaines sur la bière artisanale pour 2025 ont montré des performances légèrement plus solides pour les ventes sur site de brasserie par rapport à la distribution. En Europe, les statistiques nationales de la bière au Portugal pour 2025 ont montré un mix de ventes dominé par la restauration, avec les établissements on-trade agréés en tête devant le commerce de gros et le commerce de détail. L'Amérique du Sud a offert une ouverture de demande différente au Brésil, où l'Organisation Internationale de la Vigne et du Vin a estimé une consommation record de vin de 4,4 millions d'hectolitres en 2025. La consommation estimée de vin au Brésil était supérieure de 41,9 % au faible niveau de 2024 et de 19,9 % à sa moyenne sur cinq ans, offrant aux fournisseurs une base de demande nationale plus solide en 2025.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un grand producteur de boissons alcoolisées conditionnées fournissant des produits nationaux et importés. Les exigences d'accès actuelles comprennent l'approbation des étiquettes, la déclaration de la teneur en alcool et l'enregistrement des activités de fabrication ou de distribution concernées. Des plans distincts pour les étiquettes, l'enregistrement et l'emballage permettent au fournisseur de traiter chaque obligation là où elle affecte l'entrée du produit ou l'approvisionnement des clients.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Bureau des taxes et du commerce sur l'alcool et le tabac (TTB) | Autorités étatiques de contrôle alimentaire pour l'étiquetage | Administration d'État pour la réglementation du marché (SAMR) pour les étiquettes ; administration douanière chinoise pour l'inspection à l'importation | Ministère de l'Agriculture et de l'Élevage pour l'enregistrement | Autorité nationale des spiritueux (NLA) pour la fabrication et la distribution à grande échelle |
| Instruments clés ou orientation | Procédures d'approbation des étiquettes et règles relatives aux avertissements sanitaires pour les boissons concernées | Étiquetage de la teneur en alcool de l'UE au-dessus de 1,2 % d'alcool en volume (ABV) ; règlement européen sur les emballages et loi d'application allemande en vigueur à partir du 12 août 2026 | Étiquettes en langue chinoise et avertissements sur les importations en bouteille ; transition GB 7718-2025 à partir du 16 mars 2027 | Enregistrement des boissons d'origine végétale concernées ; cadre de taxe sélective de la loi complémentaire 214 à partir du 1er janvier 2027 | Enregistrement au niveau macro ; vérification des certificats sur les certificats émis à partir du 18 février 2026 |
| Effet commercial | Demander l'approbation ou l'exemption d'étiquette ou de bouteille | Déclarer la teneur réelle en alcool ; se préparer aux besoins en formats réutilisables des distributeurs concernés | Avertissements en langue locale sur les importations en bouteille, y compris un avertissement d'impact sur la bière en bouteille | Enregistrement préalable pour les boissons concernées, sous réserve des exceptions expressément prévues | Enregistrement plus certificats NLA vérifiables |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Aucun changement | Durcissement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les notes moyennes reflètent les demandes d'approbation ou d'exemption d'étiquette aux États-Unis, la déclaration de la teneur en alcool au-dessus de 1,2 % ABV en Allemagne, les avertissements sanitaires en langue chinoise sur les importations en bouteille et l'enregistrement au niveau macro en Afrique du Sud avec vérification des certificats par code QR sur les certificats émis à partir du 18 février 2026. Le durcissement reflète les déclarations américaines proposées par portion de service 5 ans après toute règle finale en résultant et, à partir du 1er janvier 2030, au moins 10 % d'offres réutilisables par les distributeurs finaux concernés en Allemagne, avec des exclusions de produits. La note faible du Brésil découle de l'enregistrement préalable avant que les boissons d'origine végétale concernées puissent être produites ou vendues, sous réserve d'exceptions expresses, avec un durcissement supplémentaire à partir de son calendrier de taxe sélective débutant le 1er janvier 2027. Pour la Chine, le Bureau des taxes et du commerce sur l'alcool et le tabac des États-Unis ne prévoit pas de changements substantiels dans les étiquettes d'alcool en vertu de la norme GB 7718-2025 à partir du 16 mars 2027, tandis que l'obligation programmée de la SAMR déplace les informations obligatoires existantes vers l'emballage extérieur de la plus petite unité de vente, y compris les coffrets cadeaux anti-contrefaçon qui doivent être ouverts pour lire les étiquettes des bouteilles.
Étapes de la chaîne de valeur
La chaîne de valeur compare les fournisseurs d'intrants, les producteurs et les distributeurs, Heineken NV achetant de l'orge, du houblon, du maïs et des pommes amères-douces pour le cidre et travaillant avec les fournisseurs sur les rendements et la qualité des cultures. Le transport maritime par le détroit d'Ormuz a presque cessé après que l'Iran a déclaré sa fermeture le 2 mars 2026, pendant la guerre américano-israélienne contre l'Iran. Face aux craintes de pénurie liées à la guerre en Iran, la lettre du 2 avril 2026 de la Fédération des entreprises européennes en Inde indiquait qu'un approvisionnement alternatif en bouteilles en verre et en canettes en aluminium pourrait ajouter 30 % aux coûts d'emballage de l'industrie indienne. Les fournisseurs de contenants tirent leurs revenus des ventes d'emballages, tandis que des coûts d'approvisionnement plus élevés réduiraient ce que les producteurs de boissons conservent, à moins de les récupérer via les prix des boissons.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Transformation et approvisionnement en malt | Fournisseurs de malt tels que Boortmalt | Ventes de malt | Garantir une qualité constante des cultures | Développer des exigences de qualité des cultures avec les agriculteurs |
| Fabrication de contenants | Fabricants de contenants pour boissons tels que CANPACK | Ventes de canettes et de bouteilles | Coût potentiel d'un approvisionnement alternatif en Inde | Comparer les coûts à destination et qualifier des sources alternatives de contenants |
| Production de boissons | Producteurs de bière et de cidre tels que Heineken NV | Ventes de boissons finies | Répartition de la production entre les sites de production | Équilibrer les plannings d'usine en fonction de la demande de produits |
| Distribution et logistique | Opérateurs de distribution intégrés tels que Heineken NV ; distributeurs de boissons alcoolisées tels que Southern Glazer's Wine & Spirits | Revenus de ventes de boissons et de services de distribution | Adapter les méthodes de livraison à la demande locale | Combiner la capacité de livraison interne et externalisée le cas échéant |
| Source: Mordor Intelligence | ||||
CANPACK a déclaré que ses volumes de corps de canettes pour boissons ont augmenté de 3 % en 2025 par rapport à 2024, de sorte que l'approvisionnement en canettes de ce fabricant était en expansion avant la perturbation de 2026. Le 24 mars 2026, l'Association des brasseurs de l'Inde, représentant Heineken, Anheuser-Busch InBev et Carlsberg, a signalé que les prix des bouteilles en verre avaient augmenté d'environ 20 % dans un contexte de pénurie de gaz liée à la guerre en Iran. La hausse a atteint les brasseurs sous la forme d'un prix d'achat plus élevé pour les bouteilles, plaçant la pression sur les coûts au stade de l'approvisionnement en contenants.
Paysage concurrentiel
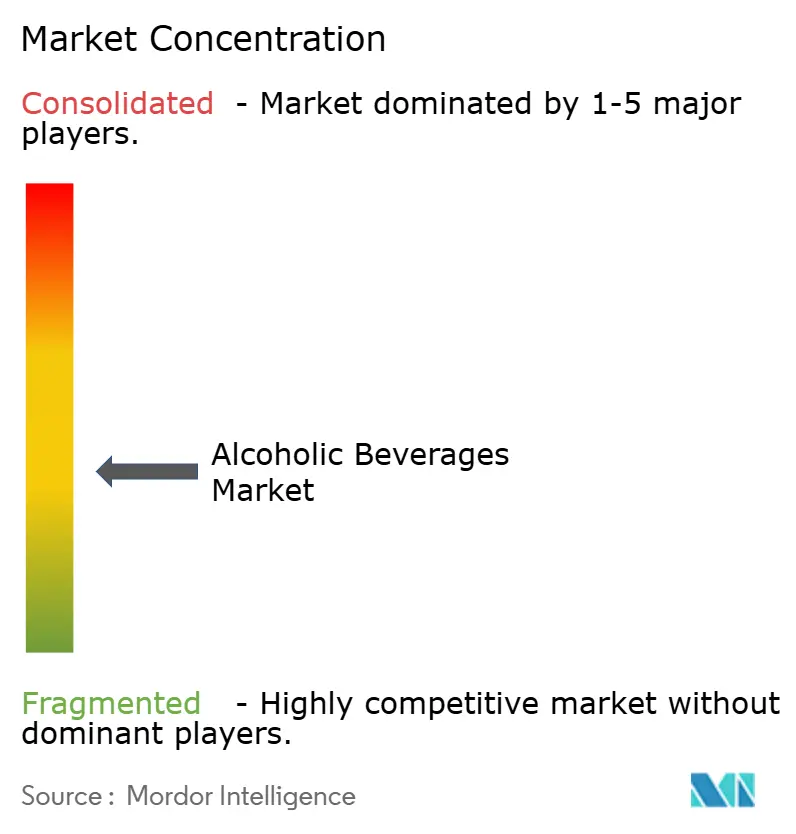
La concurrence est répartie entre des groupes brassicoles, de spiritueux et vinicoles avec des portefeuilles de produits distincts et une portée géographique différente. Anheuser-Busch InBev SA/NV et Heineken NV se font concurrence en tant que grands brasseurs, tandis que Diageo PLC vend un portefeuille mondial couvrant les spiritueux premium et la bière. Constellation Brands Inc. combine une activité de bière importée desservant les États-Unis avec du vin et des spiritueux, tandis que Pernod Ricard SA fournit des spiritueux et du champagne. Diageo a déclaré 19,64 milliards USD de ventes nettes au cours de l'exercice 2026, en baisse de 3 % par rapport à l'exercice 2025.
Constellation Brands Inc. a dépensé plus de 700 millions USD en extensions de capacité modulaires dans ses brasseries au cours de l'exercice 2026 pour soutenir les besoins commerciaux futurs attendus. Son segment bière a enregistré des ventes nettes de 8,32 milliards USD, inférieures aux 8,54 milliards USD de l'exercice 2025. Heineken NV a installé son offre de pression sans alcool adjacente Heineken 0.0 dans plus de 10 000 établissements européens en 2025. Ces mouvements illustrent différentes utilisations de l'investissement, ajoutant des capacités brassicoles ou élargissant ce que les comptes hôteliers peuvent servir. Constellation finançait ses besoins futurs en brasseries au cours d'une année de ventes nettes de bière plus faibles, séparant son engagement en matière de capacité de la dynamique immédiate des ventes.
Les changements de propriété placent la capacité réglementaire aux côtés de l'investissement dans la production et les marques dans la compétition concurrentielle. Heineken NV a annoncé en janvier 2026 que le PROCOMPETENCIA du Nicaragua avait approuvé son acquisition de la participation de FIFCO dans Nicaraguan Brewing Holding SA sous réserve de la mise en œuvre d'un programme local de conformité antitrust. Heineken a ensuite finalisé son acquisition des activités de boissons et de commerce de détail de FIFCO en Amérique centrale le 30 janvier 2026 après avoir obtenu toutes les approbations réglementaires et d'entreprise, de sorte que l'autorisation nicaraguayenne a précédé la clôture. En septembre 2026, Saothair Capital Partners a acquis FIFCO USA par l'intermédiaire d'un affilié nouvellement constitué auprès de la filiale d'Heineken Distribuidora La Florida, et l'entreprise a repris son nom de North American Breweries.
Leaders du secteur des boissons alcoolisées
-
Anheuser-Busch InBev SA/NV
-
Heineken NV
-
Diageo PLC
-
Constellation Brands Inc.
-
Pernod Ricard SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Alcoolisées Entreprises couvertes dans ce rapport
- Anheuser-Busch InBev SA/NV
- Heineken NV
- Diageo PLC
- Constellation Brands Inc.
- Pernod Ricard SA
- Bacardi Ltd
- Treasury Wine Estates Ltd
- Brown-Forman Corp.
- Kirin Holdings Co. Ltd
- Asahi Group Holdings Ltd
- Molson Coors Beverage Co.
- Carlsberg AS
- Suntory Holdings Ltd
- Campari Group
- GALLO
- Tsingtao Brewery Co. Ltd.
- Remy Cointreau SA
- Boston Beer Company Inc.
- Sapporo Holdings Ltd
- San Miguel Corporation
Principales opportunités pour les acteurs du marché
La comparaison des opportunités se concentre sur les voies reliant les fournisseurs de boissons alcoolisées aux clients accessibles dans l'hôtellerie, le commerce de détail et les domaines viticoles. Une enquête de 2025 auprès de domaines viticoles dans 47 pays a révélé que les activités liées au tourisme représentaient environ un quart des revenus des répondants. Ce contact commercial donne aux producteurs de vin une raison de relier les expériences des visiteurs à la vente de produits, tandis que d'autres opportunités de canaux dépendent d'une voie praticable vers les comptes éligibles.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en alcool pression éligible | Allègement des droits pour l'alcool éligible en dessous de 8,5 % ABV dans des contenants d'au moins 20 litres | Acheteurs hôteliers de boissons pression éligibles | Fournir des contenants éligibles conçus pour un système de distribution éligible | Ventes nécessaires pour justifier l'installation du service pression | Producteurs éligibles, importateurs et opérateurs d'entrepôts en suspension de droits libérant pour la consommation |
| Placement de produits en commerce de détail en Ontario | Le rôle de grossiste exclusif de la LCBO à partir du 1er avril 2026 couvre des milliers de points de vente | Clients de détail desservis par la LCBO ou ses circuits de distribution autorisés | Construire un accès en gros, en utilisant l'autorisation de référencement ou de livraison directe pour la bière domestique non référencée applicable fournie aux points de vente de commodité de la LCBO | Porte de référencement ou d'autorisation pour cet approvisionnement en bière de la LCO | La LCBO et les brasseurs domestiques éligibles |
| Achats de vin à la suite de dégustations en domaine viticole | Chapel Down a lancé The Hythe et son expérience Kit's Coty à Tenterden le 15 juin 2026 | Visiteurs de domaines viticoles participant à des dégustations | Relier les dégustations réservées aux achats de vin sur place | La salle The Hythe peut accueillir jusqu'à 20 convives | Chapel Down |
| Source: Mordor Intelligence | |||||
L'objectif central de l'ouverture du domaine viticole est de vendre du vin à travers l'expérience de dégustation. La limite de convives de The Hythe fait du revenu par session une cible plus utile que la seule croissance du nombre de visiteurs. Relier la dégustation à des bouteilles à emporter oriente cette capacité hôtelière limitée vers les ventes de boissons alcoolisées.
Développements industriels récents dans Marché des Boissons Alcoolisées
- Sep 2026 : Par l'intermédiaire d'un affilié nouvellement constitué, Saothair Capital Partners a acquis FIFCO USA auprès de la filiale d'Heineken NV Distribuidora La Florida. Le brasseur américain et sous contrat a repris son nom de North American Breweries.
- Mai 2026 : Damm a acquis Old Speckled Hen, une marque britannique de bière ale premium précédemment détenue par Greene King, élargissant son portefeuille de bières au Royaume-Uni.
- Jan 2026 : Heineken NV a finalisé son acquisition des activités de boissons et de commerce de détail de FIFCO en Amérique centrale après avoir obtenu toutes les approbations réglementaires et d'entreprise. La transaction comprenait la marque de bière Imperial et un réseau de distribution établi.
Marché des Boissons Alcoolisées Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des boissons alcoolisées mesure les dépenses annuelles en boissons alcoolisées vendues à l'échelle mondiale. Il couvre les ventes on-trade et off-trade sur les marchés mondiaux, classées par produit, utilisateur final, emballage et géographie.
Exclusions du périmètre : L'alcool illicite, les boissons brassées ou fabriquées à domicile, et les boissons non alcoolisées sont exclus.
Aperçu de la segmentation
- Par type de produit
- Bière
- Bière ale
- Lager
- Bière sans alcool/à faible teneur en alcool
- Autres types de bière
- Vin
- Vin fortifié
- Vin tranquille
- Vin pétillant
- Autres types de vin
- Spiritueux
- Brandy et cognac
- Liqueur
- Rhum
- Tequila et mezcal
- Whiskies
- Spiritueux blancs
- Autres types de spiritueux
- Autres
- Bière
- Par utilisateur final
- Homme
- Femme
- Par type d'emballage
- Bouteilles
- Canettes
- Autres
- Par canal de distribution
- Commerce sur site
- Commerce hors site
- Magasins spécialisés/magasins d'alcools
- Autres canaux hors site
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Pays-Bas
- Italie
- Suède
- Pologne
- Belgique
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Pérou
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Arabie saoudite
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques peuvent établir le contexte du marché et des vérifications indépendantes, telles que le rapport mondial sur l'alcool de l'Organisation Mondiale de la Santé pour la consommation enregistrée et les indicateurs de politique, son rapport sur la fiscalité de l'alcool pour les mesures fiscales et de prix par pays, les bilans alimentaires de la FAOSTAT pour l'offre et l'utilisation, les statistiques de production d'Eurostat pour la bière, et les séries annuelles de production, consommation et commerce de l'Organisation Internationale de la Vigne et du Vin. Ces sources mesurent des parties distinctes du marché, de sorte que leurs unités et limites guident leur utilisation comme vérifications de la demande, de l'offre, des prix et du mix de produits plutôt que comme totaux de dépenses interchangeables.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et la presse économique réputée peuvent apporter des informations sur les ventes déclarées, l'exposition aux canaux, le mix de produits et le contexte des acquisitions pour les principaux producteurs et détaillants. Ces sources nommées sont illustratives plutôt qu'exhaustives, et des sources supplémentaires informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes peuvent inclure des producteurs de boissons, des responsables de marques et de catégories, des acheteurs de détail et d'hôtellerie, des distributeurs, et des responsables d'emballage ou de finance dans les régions Asie-Pacifique, EMEA et Amériques. Leurs points de vue au niveau du marché et du produit peuvent tester les données secondaires sur les prix de vente aux consommateurs, la couverture des canaux, le mix de produits, la demande régionale et le traitement des taxes ou des produits à faible teneur en alcool. Lorsque les séries publiées sont contradictoires ou présentent une lacune, les analystes peuvent clarifier les définitions avec les répondants et trianguler leurs explications par rapport aux dépôts, aux statistiques officielles et aux données des canaux avant d'intégrer une hypothèse.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des dépenses annuelles mondiales en boissons alcoolisées vendues légalement lors de la transaction finale avec le consommateur, exprimée en USD, puis effectue des vérifications croisées sur certaines régions et canaux avec des prix de vente moyens échantillonnés multipliés par les volumes et des agrégations de fournisseurs ou de détaillants. L'analyste peut relier les dépenses à 4 indicateurs : la consommation d'alcool enregistrée et le mix de boissons, la croissance de la population et des revenus, les variations des prix à la consommation et des droits d'accise, et les tendances de production ou de commerce. Ces séries aident à distinguer les changements de volume de consommation des variations de prix et de mix de produits. Une régression multivariée peut projeter la trajectoire de valeur 2027-2032 à partir de ces indicateurs, avec des ajustements de scénarios lorsque des changements de politique ou de canal rompent les relations historiques, tandis que les parts par catégorie, utilisateur final, emballage, canal et région sont construites à partir de ventilations officielles, de divulgations d'entreprises et de vérifications par les répondants, et réconciliées avec le total. Pour les lacunes dans les données régionales ou de segment, les analystes peuvent utiliser des proxies de pays comparables ou de canaux, divulguer l'hypothèse de travail en interne et la tester par rapport à des vérifications ascendantes sélectives, tandis que les entretiens peuvent remettre en question les perspectives au niveau des variables et expliquer les incohérences avant que les hypothèses ne soient retenues.
Cycle de validation des données et de mise à jour
Les analystes triangulent l'estimation des dépenses par rapport à des signaux indépendants de consommation, de production, de commerce, de fiscalité, de ventes d'entreprises et de canaux, en vérifiant que chaque signal mesure une année, une géographie, une unité et un point de transaction compatibles. Ils enquêtent sur les anomalies et les écarts significatifs entre la vue descendante et les vérifications sélectives des canaux ou des fournisseurs, résolvent les problèmes de définition ou de devise, et acheminent les modifications via une révision des sources, une révision du modèle et une révision par un analyste senior avant validation, avec une reprise de contact déclenchée lorsque la définition, l'estimation ou l'explication d'un répondant entre en conflit avec des preuves documentaires. Les données et les prévisions sont actualisées annuellement, réévaluées entre les cycles après des événements significatifs de politique, de fiscalité, de commerce ou de marché, et révisées lors d'une nouvelle passe préalable à la livraison.
Taille du marché des boissons alcoolisées selon Mordor Intelligence comparée à d'autres estimations publiées
Le marché des boissons alcoolisées mesure les dépenses annuelles en boissons alcoolisées vendues à l'échelle mondiale. Pour les lacunes dans les données régionales ou de segment, les analystes peuvent utiliser des proxies de pays comparables ou de canaux, divulguer l'hypothèse de travail en interne et la tester par rapport à des vérifications ascendantes sélectives, tandis que les entretiens peuvent remettre en question les perspectives au niveau des variables et expliquer les incohérences avant que les hypothèses ne soient retenues.
Les principaux facteurs d'écart sont traités par une limite de transaction cohérente, des données d'entrée de demande spécifiques au marché et des vérifications croisées tout au long de l'étude. Les analystes triangulent l'estimation des dépenses par rapport à des signaux indépendants de consommation, de production, de commerce, de fiscalité, de ventes d'entreprises et de canaux, en vérifiant que chaque signal mesure une année, une géographie, une unité et un point de transaction compatibles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,96 T USD (2027) | |
| Éditeur mondial A de recherche de marché | 551,8 Md USD (2025) | À sa base de 2025, cette estimation est inférieure de 71,8 % à la valeur de ce rapport pour 2027 de 1,96 T USD, 2 ans plus tard. L'estimation utilise les ventes au prix départ usine du fabricant, ce qui exclut la valeur ajoutée entre la vente du producteur et les dépenses finales du consommateur. |
| Éditeur mondial B de recherche de marché | 1,65 T USD (2025) | À sa base de 2025, cette estimation est inférieure de 15,8 % à la valeur de ce rapport pour 2027 de 1,96 T USD, 2 ans plus tard. L'estimation utilise une année de base antérieure et ses prévisions publiées suivent une trajectoire ascendante, contribuant à une comparaison plus faible avec une valeur d'année ultérieure. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent l'estimation des dépenses par rapport à des signaux indépendants de consommation, de production, de commerce, de fiscalité, de ventes d'entreprises et de canaux, en vérifiant que chaque signal mesure une année, une géographie, une unité et un point de transaction compatibles.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des boissons alcoolisées et ses perspectives de croissance ?
Il devrait atteindre 1,96 trillion USD en 2027 et 2,27 trillions USD d'ici 2032, à un CAGR de 3,02 % sur 2027-2032.
Comment le tourisme soutient-il la demande de boissons alcoolisées ?
La croissance des voyages élargit les opportunités de ventes de boissons pour l'hôtellerie agréée. L'Organisation Mondiale du Tourisme a estimé à 1,52 milliard le nombre d'arrivées de touristes internationaux, ou visiteurs en séjour, dans le monde en 2025, en hausse de 4 % par rapport à 2024.
Quel type de produit de boissons alcoolisées domine les ventes ?
La bière détenait 43,25 % des revenus en 2026. Les spiritueux devraient connaître la croissance la plus rapide à un CAGR de 3,2 % sur 2027-2032.
Quelles entreprises sont les principaux producteurs de boissons alcoolisées ?
Les principaux producteurs comprennent Anheuser-Busch InBev SA/NV, Heineken NV, Diageo PLC, Constellation Brands Inc. et Pernod Ricard SA.
Qu'est-ce qui pourrait freiner les perspectives de ventes de boissons alcoolisées ?
Les coûts fiscaux peuvent peser sur les marges des fournisseurs ou les prix à l'acheteur. Les taux de droits d'accise sur l'alcool au Royaume-Uni ont augmenté de 3,66 % à partir du 1er février 2026.
Quelle région domine les revenus des boissons alcoolisées, et où la croissance est-elle la plus rapide ?
L'Asie-Pacifique a dominé avec 29,36 % des revenus en 2026. La région Moyen-Orient et Afrique devrait connaître la croissance la plus rapide à un CAGR de 4,5 % sur 2027-2032.