
Taille et Part de Marché du Champagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.53 Milliards de dollars |
| Taille du Marché (2031) | 24.75 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Champagne par Mordor Intelligence
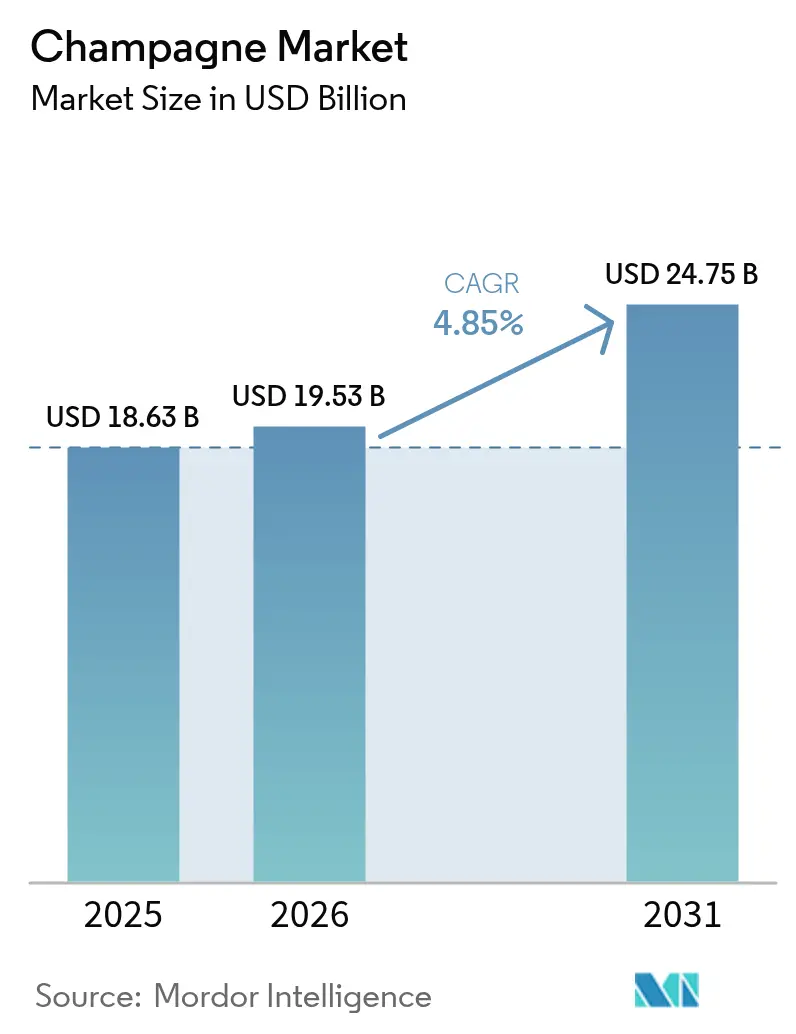
La taille du marché du champagne en 2026 est estimée à 19,53 milliards USD, en progression par rapport à la valeur de 2025 de 18,63 milliards USD, avec des projections pour 2031 affichant 24,75 milliards USD, croissant à un CAGR de 4,85 % sur la période 2026-2031. Même si les volumes d'expédition globaux se stabilisent, des tendances telles que la premiumisation, la viticulture adaptée au climat et une demande résiliente pour le luxe continuent de stimuler l'expansion en valeur. L'Europe, soutenue par sa culture festive profondément enracinée et ses protections AOC strictes, maintient son leadership. En revanche, la région Asie-Pacifique connaît une croissance régulière, portée par une classe moyenne en plein essor, un tourisme dynamique et la tradition des cadeaux comme symbole de statut social. Du côté de l'offre, la vigilance face aux épisodes de gel printanier et de mildiou maintient les stocks sous contrôle. Cette discipline permet des hausses de prix qui compensent la montée des coûts. Par ailleurs, les outils d'authentification numérique et les éditions limitées liées aux NFT renforcent non seulement l'intégrité des marques, mais ouvrent également de nouveaux flux de revenus. Les marques qui associent la narration patrimoniale à des pratiques durables et à un marketing immersif bénéficient d'une fidélité accrue des consommateurs.
Points Clés du Rapport
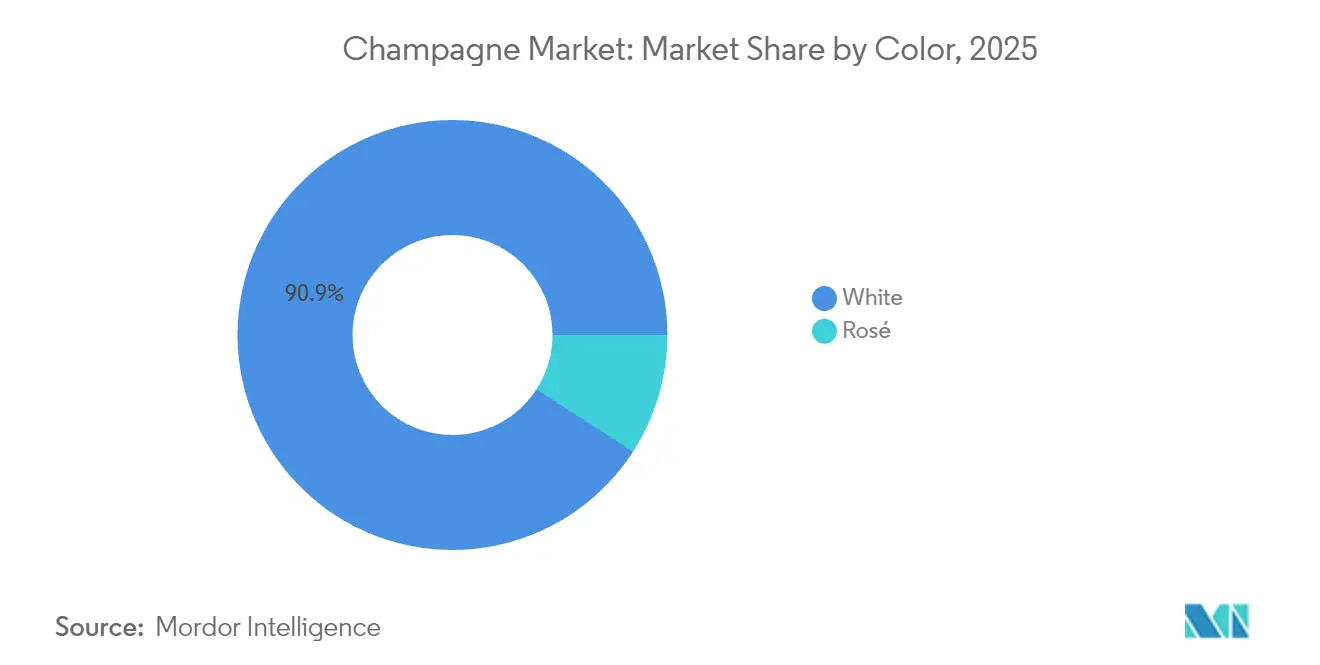
- Par couleur, le champagne blanc a dominé avec 90,86 % de la part de marché du champagne en 2025, tandis que le rosé devrait progresser à un CAGR de 5,61 % jusqu'en 2031.
- Par niveau de sucrosité, le Brut a capté 78,88 % des revenus de 2025, tandis que l'Extra Brut est le segment à la croissance la plus rapide avec un CAGR de 6,05 % jusqu'en 2031.
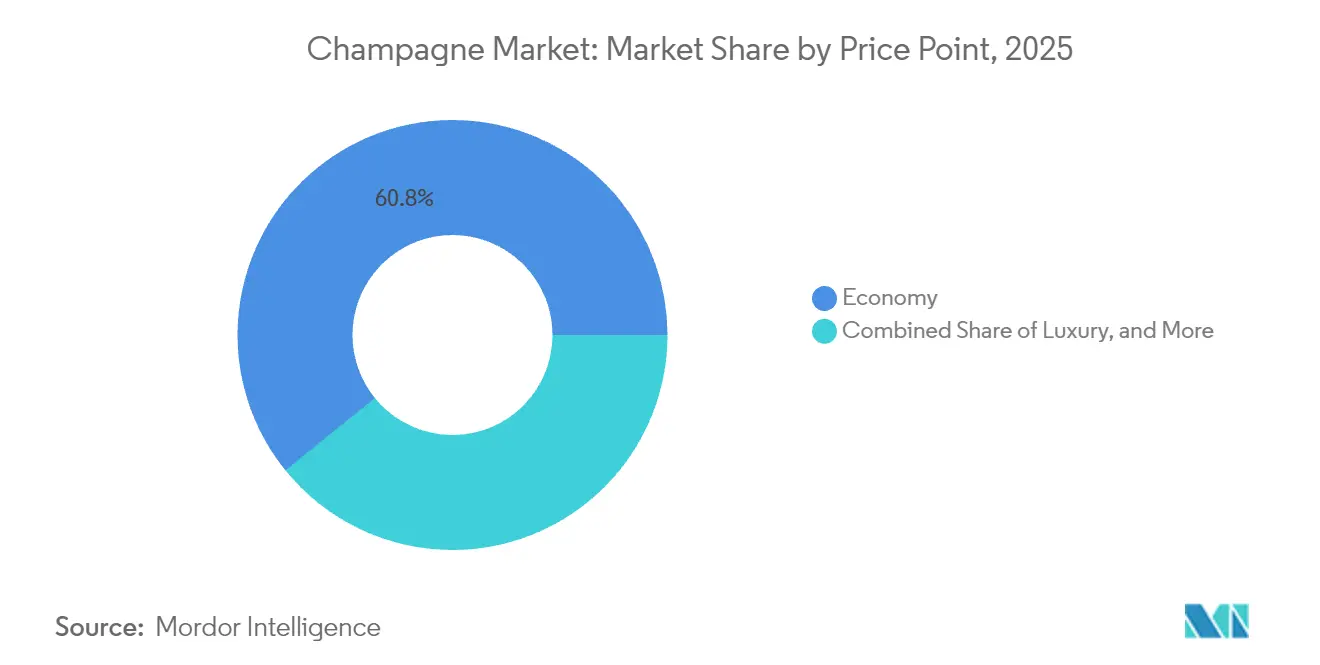
- Par gamme de prix, les références économiques détenaient 60,84 % de la valeur en 2025 ; le segment ultra-luxe devrait afficher un CAGR de 7,84 % sur la période de prévision.
- Par taille d'emballage, la bouteille standard de 750 ml représentait 71,78 % des expéditions en 2025, tandis que les formats magnum et plus grands progressent à un CAGR de 7,37 %.
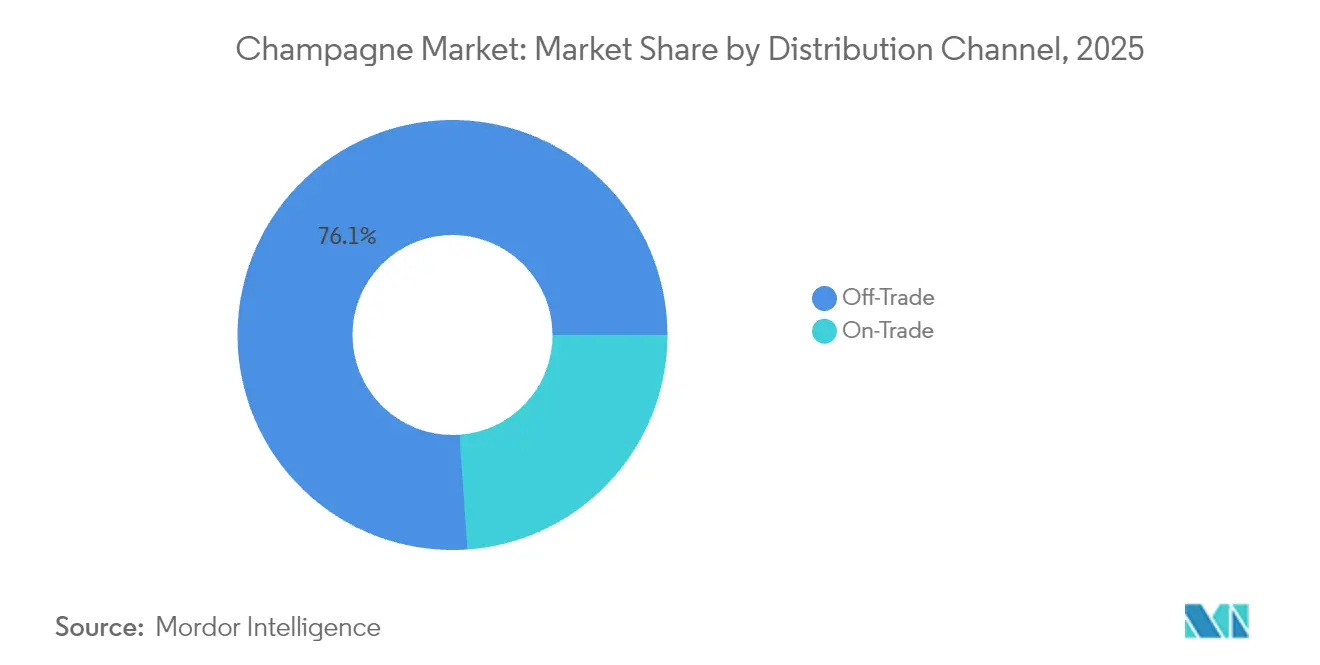
- Par circuit de distribution, les points de vente off-trade contrôlaient 76,11 % des ventes de 2025, mais les établissements on-trade sont positionnés pour un CAGR de 6,86 % à mesure que la consommation expérientielle liée au tourisme reprend.
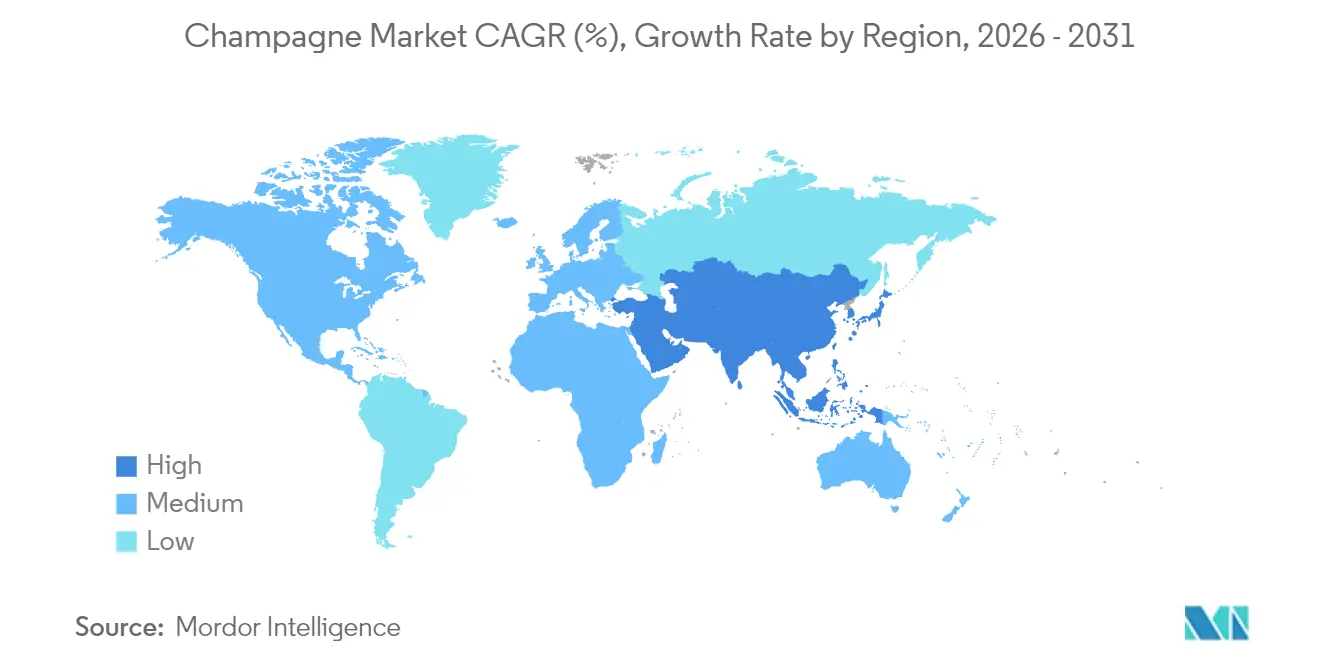
- Par géographie, l'Europe détenait une part de revenus de 58,01 % en 2025, tandis que l'Asie-Pacifique est en voie d'atteindre un CAGR de 6,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Premiumisation et positionnement luxe de la culture festive | +1.2% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Innovation produit et nouveaux profils aromatiques | +0.8% | Europe et Amérique du Nord en cœur de marché, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante pour les styles à faible dosage « Brut Nature/Extra Brut » | +0.6% | Amérique du Nord et Europe, émergence dans les centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Innovation en viticulture durable et caves à empreinte carbone neutre | +0.4% | Mondial, avec une influence réglementaire la plus forte en Europe | Long terme (≥ 4 ans) |
| Tourisme viticole et consommation expérientielle | +0.7% | Europe en cœur de marché, expansion vers l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Cuvées en édition limitée adossées aux NFT créant de nouveaux flux de revenus | +0.3% | Marchés du luxe mondiaux, concentrés en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Premiumisation et positionnement luxe de la culture festive
Dans un virage notable, le secteur du champagne privilégie la premiumisation, reflétant les évolutions du comportement des consommateurs mondiaux qui favorisent désormais la création de valeur plutôt que le volume pur. La division champagne de LVMH illustre parfaitement cette tendance, affichant une croissance de ses revenus portée par des hausses de prix stratégiques, notamment en Europe et au Japon. Cela se produit même alors que les volumes ont chuté de 70,9 millions de bouteilles en 2022 à 61,7 millions en 2024, comme le souligne LVMH[1]Source : LVMH, « Chiffres Clés », lvmh.com. Mais la premiumisation ne se résume pas au prix ; il s'agit de créer une expérience. Les maisons de champagne s'investissent dans la narration patrimoniale et déploient des programmes d'accès exclusifs. Prenons l'exemple de Veuve Clicquot. La maison se concentre sur sa cuvée de prestige La Grande Dame, associant une imagerie moderne pour séduire les consommateurs plus jeunes tout en maintenant fermement la qualité traditionnelle, comme le note Formes de Luxe. Le CAGR projeté de 8,25 % du segment ultra-luxe jusqu'en 2030 confirme la validité de cette stratégie. Les consommateurs d'aujourd'hui perçoivent de plus en plus le champagne non pas seulement comme une boisson, mais comme un investissement avisé en capital social. Alimentant davantage cette tendance, la France a accueilli un nombre record de 100 millions de touristes internationaux en 2024, générant un chiffre d'affaires colossal de 71 milliards EUR. Cet afflux, tel que rapporté par Campus France, n'est pas seulement une aubaine pour l'économie, mais une opportunité en or, immergeant les visiteurs du monde entier dans de véritables expériences champenoises[2]Source : Campus France, « Année Record pour le Tourisme International », campusfrance.org.
Innovation produit et nouveaux profils aromatiques
Les producteurs de champagne repoussent les frontières traditionnelles tout en respectant les contraintes de l'AOC, élaborant des offres uniques qui résonnent avec l'évolution des goûts des consommateurs. Le lancement du Voltis, un cépage hybride conçu pour résister au mildiou duveteux et au mildiou poudreux, souligne la posture proactive du secteur face aux défis climatiques. Cependant, des réglementations strictes plafonnent son allocation en vignoble à 5 % et son assemblage à 10 %. La durabilité est au premier plan, les maisons de champagne affichant plus de 70 % de certification environnementale dans le cadre de la Viticulture Durable en Champagne (VDC), visant un objectif de 100 % d'ici 2030, comme le souligne le Comité Champagne. L'emballage évolue également ; Veuve Clicquot a réduit son volume d'emballage de 40 % depuis 2019 et expérimente des matériaux durables, tels que le chanvre, pour ses offres premium, comme le rapporte Formes de Luxe. Ces avancées permettent non seulement de relever les défis jumelés de l'adaptation climatique et des exigences croissantes des consommateurs en matière de durabilité, mais aussi de préserver l'exclusivité pour laquelle le champagne est réputé. Parallèlement, le segment rosé, avec un CAGR de 5,82 %, illustre des innovations réussies en matière de couleur et de style, séduisant un public plus jeune tout en restant fidèle au savoir-faire traditionnel.
Demande croissante pour les styles à faible dosage « Brut Nature/Extra Brut »
À mesure que les consommateurs deviennent plus exigeants et soucieux de leur santé, on observe un glissement notable vers les styles de champagne à faible dosage, privilégiant l'authenticité à la simple sucrosité. Avec un CAGR projeté de 6,34 % jusqu'en 2030, l'Extra Brut devance le segment Brut traditionnel, signalant un changement décisif dans le palais des consommateurs qui chérissent la véritable expression du terroir. Ce mouvement résonne avec l'éthique plus large du « boire mieux » de Bain & Company, où la qualité prime sur la quantité dans les choix alcoolisés, comme le souligne Formes de Luxe. L'élaboration de styles à faible dosage exige des raisins de premier ordre et une vinification méticuleuse, car les défauts deviennent évidents sans le voile du sucre ajouté, renforçant davantage le statut premium du champagne. Les marchés matures, notamment l'Amérique du Nord et l'Europe, sont témoins de cette tendance, soutenue par une solide culture d'éducation au vin qui favorise l'appréciation des nuances aromatiques complexes. Au Japon, où 40 % des importations de vins effervescents sont du champagne français, on observe une préférence croissante pour ces styles raffinés, un sentiment relayé par Kirin Holdings, notant un triplement de la consommation de vin depuis 1989. Ce glissement positionne les champagnes à faible dosage comme point d'entrée pour les amateurs de vins premium passant des vins tranquilles aux vins effervescents.
Innovation en viticulture durable et caves à empreinte carbone neutre
Les producteurs de champagne élèvent les initiatives de durabilité du simple respect réglementaire au rang de véritables différenciateurs concurrentiels, séduisant à la fois les consommateurs soucieux de l'environnement et les acheteurs institutionnels. La région Champagne, avec l'objectif d'atteindre 100 % de certification environnementale d'ici 2030, a déjà vu plus de 60 % de ses vignobles certifiés dans le cadre de référentiels reconnus tels que la Viticulture Durable en Champagne (VDC) et ISO 14001, signalant un changement significatif à l'échelle du secteur, comme le souligne le Comité Champagne[3]Source : Champagne.fr, « Objectif 100 % Certifié », champagne.fr. Dans le but de s'adapter aux défis climatiques, la région mène plus de 200 essais annuels en viticulture et œnologie, s'efforçant d'adopter des pratiques respectueuses de l'environnement sans compromettre la qualité, comme le note le Comité Champagne. Le secteur du champagne ne se contente pas de réagir, il se prépare proactivement aux défis climatiques. Des systèmes de surveillance de la température et des outils d'analyse spatiale ont été introduits, affinant la gestion des vignobles face à l'évolution des conditions climatiques, selon HAL Science. Au cours des 15 dernières années, le secteur a notablement réduit son utilisation de produits chimiques, tout en maintenant la qualité de production, soulignant son engagement à réduire l'empreinte carbone sur l'ensemble de la chaîne de valeur. Ces efforts en matière de durabilité protègent non seulement la production face aux incertitudes climatiques, mais résonnent également auprès des investisseurs et des consommateurs sensibles aux critères ESG, qui accordent une importance croissante aux considérations environnementales dans leurs décisions d'achat.
Analyse de l'Impact des Facteurs Contraignants*
| Facteur Contraignant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Durcissement des réglementations publicitaires sur l'alcool dans les marchés clés | -0.8% | Mondial, avec l'impact le plus fort en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pression du côté de l'offre due à la volatilité des rendements viticoles induite par le climat | -1.1% | Régions de production mondiales, concentrées en Europe | Long terme (≥ 4 ans) |
| Contraintes réglementaires et d'appellation | -0.5% | Europe en cœur de marché, affectant les stratégies d'expansion mondiale | Long terme (≥ 4 ans) |
| Contrefaçon généralisée et dilution de marque | -0.7% | Mondial, avec l'impact le plus élevé en Asie-Pacifique et dans les marchés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Durcissement des réglementations publicitaires sur l'alcool dans les marchés clés
Les principaux marchés du champagne durcissent les restrictions publicitaires, limitant la visibilité des marques et rendant plus difficile l'attraction de nouveaux consommateurs. Cela est particulièrement vrai pour le marketing numérique, crucial pour engager les audiences plus jeunes. Des règles publicitaires plus strictes sur l'alcool dans les principaux marchés européens non seulement restreignent les canaux promotionnels traditionnels, mais font également augmenter les coûts de conformité pour les marques de champagne mondiales. En réponse, ces marques se tournent vers le marketing expérientiel et les collaborations avec des influenceurs, qui exigent toutes deux un investissement plus conséquent par interaction consommateur que la publicité conventionnelle. La situation est encore plus prononcée dans la région Asie-Pacifique, où les pays disposent de cadres réglementaires très différents. Cette disparité crée un environnement de conformité complexe, favorisant les grandes maisons de champagne disposant des moyens de naviguer dans les complexités juridiques, tandis que les petits producteurs peinent. De plus, les restrictions sur les plateformes numériques pour la publicité sur l'alcool constituent des obstacles à l'entrée sur le marché, notamment pour les marques premium cherchant à atteindre des audiences jeunes et aisées sur les réseaux sociaux. À mesure que le paysage réglementaire met de plus en plus l'accent sur les préoccupations sanitaires, il pose des défis à long terme pour la croissance de la catégorie champagne. Avec une exposition publicitaire réduite, il existe un risque de ralentissement de la découverte de marques et de moins d'opportunités de premiumisation dans les marchés émergents, où les habitudes de consommation de champagne sont encore en cours d'évolution.
Pression du côté de l'offre due à la volatilité des rendements viticoles induite par le climat
La stabilité de la production de champagne est confrontée à une menace fondamentale liée au changement climatique, car une volatilité météorologique accrue impacte directement les rendements viticoles et la régularité de la qualité. Le Comité Champagne rapporte une baisse du rendement de la récolte 2024 à 10 000 kg/ha, contre 11 400 kg/ha en 2023, mettant en évidence les contraintes d'approvisionnement immédiates causées par les gelées printanières et la pression du mildiou. Des conditions climatiques défavorables ont entraîné une baisse de 18 % de la production viticole globale de la France en 2024, avec une baisse de 16 % pour le champagne. Cela a créé des déséquilibres offre-demande, exerçant une pression sur les stratégies de tarification, selon OH Beverage. Les recherches sur la résilience climatique révèlent que les régions champenoises sont particulièrement vulnérables. Cette vulnérabilité découle de la rigidité juridique des réglementations AOC, qui limitent les stratégies d'adaptation, telles que l'introduction de nouveaux cépages ou la modification des techniques de culture, comme le note Nature Communications. En réponse, le secteur mène plus de 200 essais annuels et développe des cépages adaptés au climat comme le Voltis. Cependant, les processus d'approbation réglementaire entraînent des retards dans la mise en œuvre. À mesure que les terroirs traditionnels deviennent moins adaptés, nous pourrions assister à des déplacements de la géographie de production à long terme. De tels changements pourraient modifier le caractère fondamental du champagne et remettre en question les revendications d'authenticité des appellations, cruciales pour son positionnement premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Couleur :
La Dominance du Blanc Soutient le Positionnement PremiumEn 2025, le champagne blanc détient une part de marché dominante de 90,86 %, soulignant ses préférences consommateurs bien ancrées et la maîtrise de sa production. Pendant ce temps, le champagne rosé, avec un CAGR soutenu de 5,61 % projeté jusqu'en 2031, laisse entrevoir des perspectives prometteuses en matière de positionnement premium et de marketing axé sur le style de vie. Le segment du champagne blanc prospère grâce à l'assemblage séculaire de Chardonnay, Pinot Noir et Pinot Meunier, cimentant son identité fondatrice. Des techniques de production éprouvées, affinées au fil du temps, garantissent à la fois la régularité et la qualité à grande échelle. D'un autre côté, l'ascension du champagne rosé est portée par son attrait visuel et la tendance générale à la premiumisation. Ce segment atteint des prix plus élevés, en reconnaissance de ses méthodes de production complexes et des contraintes d'une disponibilité limitée. Notamment, la segmentation par couleur révèle des pistes stratégiques : l'attrait du rosé résonne auprès des audiences plus jeunes, notamment celles influencées par les réseaux sociaux, qui accordent autant d'importance à l'esthétique qu'au goût.
Les contraintes de production façonnent la dynamique des segments de couleur. Le champagne rosé, nécessitant une sélection et un traitement minutieux des raisins, est confronté à des défis de montée en échelle absents dans les flux de travail plus rationalisés du champagne blanc. De plus, les répercussions du changement climatique ne sont pas uniformes entre ces segments. La dépendance du rosé à une maturité précise des raisins le rend susceptible aux fluctuations météorologiques, une vulnérabilité moins prononcée dans les assemblages blancs traditionnels. La trajectoire de ce segment reflète le pivot plus large du marché du luxe vers l'exclusivité et la distinction. Le rosé se taille une niche en tant que passerelle plus accessible vers le monde du champagne premium, tout en conservant habilement un niveau de rareté qui justifie ses primes de prix.


Par Niveau de Sucrosité :
La Tradition Brut Rencontre l'Innovation Extra BrutEn 2025, le champagne Brut détient une part de marché dominante de 78,88 %, incarnant le profil de sucrosité classique du secteur qui harmonise l'attrait grand public avec une production efficace. Pendant ce temps, l'Extra Brut connaît un CAGR robuste de 6,05 % jusqu'en 2031, signalant un glissement parmi les consommateurs premium exigeants qui privilégient désormais l'expression du terroir à la simple sucrosité. Les segments Demi-Sec et Doux s'adressent à des marchés spécialisés : le Demi-Sec est apprécié lors des accords avec les desserts, tandis que le Doux revêt une importance dans certains contextes culturels où ses notes plus sucrées résonnent avec les goûts locaux.
La segmentation par niveau de sucrosité souligne le savoir-faire technique en vinification. La production d'Extra Brut nécessite des raisins de premier ordre et une surveillance méticuleuse de la fermentation, car les défauts aromatiques ne peuvent être masqués par un dosage réduit. De telles exigences de qualité strictes érigent naturellement des barrières à l'entrée, bénéficiant aux maisons établies avec des liens vignobles profonds et un savoir-faire vinicole éprouvé. À mesure que les consommateurs s'éduquent, notamment sur les marchés matures, on observe une appréciation croissante pour les profils aromatiques complexes de l'Extra Brut, non masqués par le sucre. L'essor de ce segment reflète également une tendance plus large : les consommateurs soucieux de leur santé se tournent vers l'authenticité et les méthodes de production naturelles, s'éloignant des normes de sucrosité conventionnelles.
Par Gamme de Prix :
Le Volume Économique Soutient la Croissance Ultra LuxeEn 2025, le champagne Économique détient une part de marché dominante de 60,84 %, posant une solide base volumique pour l'infrastructure du secteur. Pendant ce temps, le segment ultra-luxe, affichant un impressionnant CAGR de 7,84 % projeté jusqu'en 2031, est à l'avant-garde de la création de valeur et du renforcement du positionnement de marque. Cette segmentation par prix crée un équilibre stratégique entre accessibilité et exclusivité. Les offres économiques servent de portes d'entrée pour la découverte des marques, tandis que les produits ultra-luxe contribuent à renforcer l'image prestigieuse d'une marque. La performance du segment luxe souligne une tendance plus large à la premiumisation, où les consommateurs privilégient de plus en plus la qualité à la quantité. Pour beaucoup, le champagne transcende la simple consommation ; c'est un investissement en capital social.
La croissance du segment ultra-luxe est portée par des tendances croissantes en matière de collection et une culture du cadeau en expansion, particulièrement prononcée sur les marchés Asie-Pacifique. Ici, le champagne n'est pas seulement une boisson ; c'est un symbole de cérémonie et de statut. L'expansion rapide de ce segment est encore amplifiée par l'attrait des volumes de production limités, renforçant la valeur de rareté. Les millésimes et les cuvées spéciales, en particulier, commandent des primes impressionnantes. Alors que les pressions économiques se répercutent sur divers segments de prix, le segment ultra-luxe affiche une résilience notable lors des ralentissements. Les consommateurs aisés, constants dans leurs dépenses de luxe, contrastent fortement avec le segment économique, qui se débat avec des pressions volumiques de la part d'acheteurs plus soucieux de leur budget. Cette segmentation nuancée dote les marques de stratégies de portefeuille qui capturent habilement un éventail diversifié de segments de consommateurs, tout en assurant la cohérence de la marque à travers différents niveaux de prix.
Par Taille d'Emballage :
Les Bouteilles Standard Ancrent la Premiumisation des MagnumsEn 2025, les bouteilles standard de 750 ml captent une part de marché dominante de 71,78 %, soulignant les habitudes de consommation établies et un réseau de distribution adapté aux formats de service traditionnels. Pendant ce temps, les magnums et les bouteilles de plus grand format sont sur une trajectoire de croissance, affichant un CAGR de 7,37 % jusqu'en 2031. Cette progression est portée par les tendances en matière de cadeaux, l'attrait de la collection et les bénéfices de qualité perçus liés aux processus de vieillissement plus lents dans ces contenants plus grands. Les mini et demi-bouteilles répondent à la commodité et à la dégustation, les rendant populaires pour les moments de consommation individuelle et les établissements d'hôtellerie premium où le contrôle des portions est primordial.
L'essor des grands formats souligne une stratégie de premiumisation, où l'emballage sert de signal de qualité. Notamment, les magnums bénéficient d'une prime de prix qui dépasse leur augmentation de volume. Cependant, cette segmentation d'emballage diversifiée introduit des défis opérationnels. Chaque taille de bouteille nécessite sa propre ligne de production spécialisée et sa propre gestion des stocks, une complexité qui bénéficie souvent aux grands producteurs grâce à leurs avantages d'échelle. Les amateurs de vin, notamment ceux qui apprécient les nuances du vieillissement et de la présentation, sont les moteurs de la demande pour les grands formats. Ils voient de la valeur à la fois dans le potentiel de vieillissement et dans l'impact visuel que ces bouteilles apportent aux occasions spéciales. Pourtant, tous les segments d'emballage ne font pas face aux mêmes obstacles de distribution. Les grands formats, avec leurs besoins de manutention et de stockage spécialisés, se trouvent désavantagés dans les circuits de distribution au détail, notamment par rapport à l'attrait universel des bouteilles standard.
Par Canal de Distribution :
Le Volume Off-Trade Soutient la Valeur On-TradeEn 2025, les circuits off-trade dominent avec une part de marché de 76,11 %, portés par l'accessibilité en distribution et des prix compétitifs. Pendant ce temps, les circuits on-trade connaissent une accélération robuste, affichant un CAGR de 6,86 % jusqu'en 2031. Cette progression souligne un rebond de la consommation expérientielle et met en évidence des opportunités de positionnement premium. La segmentation des circuits révèle un bras de fer stratégique : les circuits off-trade privilégient la distribution en volume, offrant aux consommateurs un accès facile, tandis que les circuits on-trade se concentrent sur l'expérience de marque, facilitant le positionnement premium et l'éducation des consommateurs. Au sein du circuit off-trade, les détaillants en ligne se taillent une niche significative, tirant parti de la commodité et d'une sélection diversifiée. Cette approche résonne particulièrement auprès des consommateurs plus jeunes, de plus en plus à l'aise avec l'achat de vin en ligne.
La croissance du secteur on-trade est soutenue par un regain du tourisme et une tendance vers la restauration expérientielle. Ces facteurs redéfinissent la perception du champagne, l'élevant d'un simple produit de consommation à un élément essentiel des célébrations. Les restaurants et les hôtels, en intégrant des services et en mettant l'accent sur la consommation liée aux occasions, non seulement améliorent l'expérience de restauration, mais justifient également des prix premium et des marges bénéficiaires plus élevées. Cette évolution de la distribution reflète un glissement plus large du commerce de détail vers des stratégies omnicanales, fusionnant harmonieusement les points de contact physiques et numériques pour un parcours consommateur enrichi. Cependant, à mesure que les approches directes au consommateur rivalisent avec les partenariats de distribution traditionnels, des conflits de circuits émergent. Naviguer dans ces tensions devient crucial, en équilibrant la nécessité de cultiver les relations avec les distributeurs tout en saisissant les opportunités numériques.
Analyse Géographique
Marché du Champagne en Europe
L'Europe détient une part de marché de 58,01 % en 2025, soutenue par son patrimoine de production de champagne et sa culture de consommation. La France maintient son leadership en matière de consommation et d'exportations, malgré une baisse de volume de 11,2 % en 2023, selon Meininger's International. La force de la région repose sur des réseaux de distribution établis et des cadres réglementaires, notamment les appellations AOC supervisées par l'INAO. L'Allemagne, le Royaume-Uni et les Pays-Bas demeurent les principaux marchés de consommation, le Royaume-Uni conservant sa position de deuxième importateur de champagne malgré les défis liés au Brexit. Les habitudes de consommation européennes font preuve de stabilité lors des ralentissements économiques, le champagne restant indissociable des célébrations culturelles et des fonctions professionnelles. Le tourisme renforce davantage la consommation via les circuits de l'hôtellerie-restauration, les arrivées de visiteurs internationaux ayant dépassé 100 millions en 2024, selon Campus France.
Marché du Champagne en Asie-Pacifique
L'Asie-Pacifique affiche le taux de croissance le plus élevé, avec un CAGR de 6,52 % jusqu'en 2031, soutenu par l'expansion de la classe moyenne et l'adoption croissante des coutumes de célébration occidentales. La Chine représente un potentiel de croissance significatif, avec des importations de vin atteignant 437,9 millions USD en 2024, malgré une baisse de 6,16 % d'une année sur l'autre. La France reste la principale source d'approvisionnement de la Chine avec 176,3 millions USD, selon la Chambre de commerce d'importation et d'exportation de produits alimentaires et de produits du terroir de Chine. Le Japon présente des caractéristiques de marché mature, avec une consommation de vin qui a triplé depuis 1989 et le champagne français représentant 40 % des importations de vins effervescents, selon Kirin Holdings. L'Inde montre des perspectives prometteuses avec une croissance de 6 % de la consommation de boissons alcoolisées, tandis que les marchés d'Asie du Sud-Est bénéficient de la reprise du tourisme. La croissance régionale dépend du développement économique, de l'urbanisation et de l'intégration culturelle de la consommation de champagne.
Marché du Champagne en Amérique du Nord
L'Amérique du Nord maintient une demande constante, les États-Unis étant le premier marché d'exportation avec 27,4 millions de bouteilles consommées et 820 millions EUR de chiffre d'affaires généré en 2024, selon le Comité Champagne. La région présente des habitudes de consommation matures avec un positionnement premium bien établi. Le Canada et le Mexique apportent des volumes supplémentaires, le Mexique affichant un potentiel de croissance grâce à l'expansion de la consommation de produits de luxe. Cependant, les droits de douane de 30 % proposés sur les vins de l'UE représentent des défis pour l'accessibilité au marché. Les consommateurs américains accordent une priorité croissante à la qualité premium plutôt qu'au volume, ce qui s'aligne avec le positionnement patrimonial du champagne. L'infrastructure de distribution de la région et son secteur de l'hôtellerie-restauration constituent des bases de croissance, bien que les politiques tarifaires et les conditions économiques créent des incertitudes sur le marché.

Paysage réglementaire
Le champagne est strictement encadré par des règles d'indication géographique qui limitent l'usage de ce nom au vin produit dans la zone légalement délimitée de Champagne et conforme au cahier des charges de l'appellation. Dans le cadre européen relatif aux indications géographiques, le respect des exigences de production et d'étiquetage est surveillé via la structure interprofessionnelle du Comité Champagne, tandis que la supervision française assure l'application des règles de l'appellation et de leurs mises à jour, y compris le cahier des charges actualisé en août 2025.
La politique commerciale est devenue une variable de conformité concrète pour les exportateurs, notamment pour les expéditions vers les États-Unis. À partir du 1er juillet 2026, un plafond tarifaire de 15 % s'applique à la majorité des marchandises d'origine européenne entrant aux États-Unis, y compris le champagne, tandis que l'UE continue de chercher des exemptions pour le vin et le vin mousseux dans le cadre des arrangements commerciaux post-2025. Pour les distributeurs et les marques, cette incertitude influence la tarification des distributeurs, les calendriers promotionnels et les termes contractuels sur le marché américain.
Paysage Concurrentiel
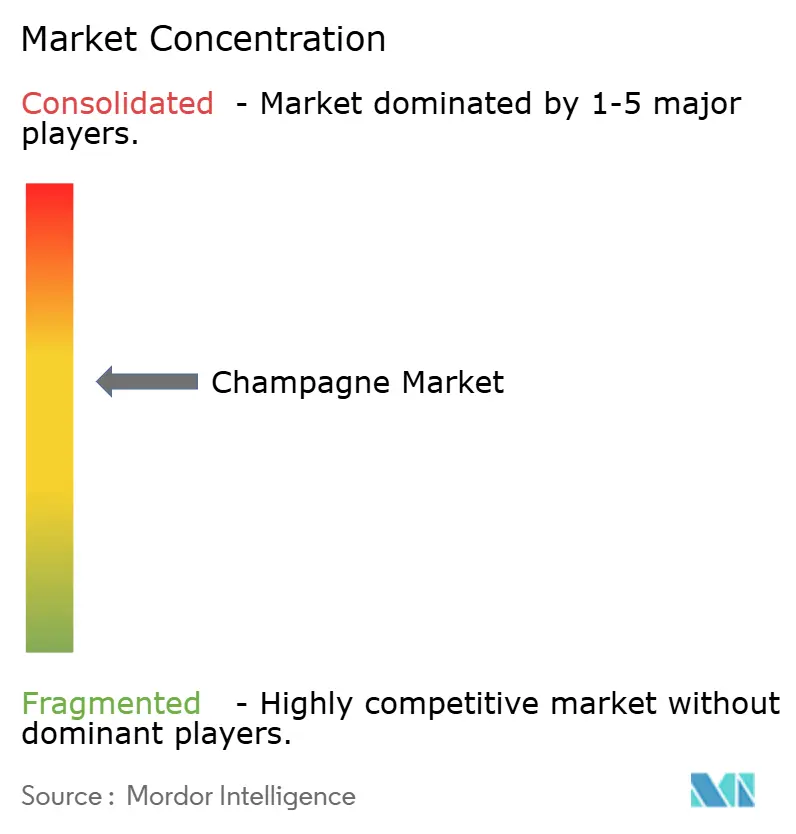
Le marché du champagne présente une concentration modérée. Les maisons établies, tirant parti de leur patrimoine, du contrôle de leurs vignobles et d'une distribution étendue, dominent le marché du champagne. Ces maisons naviguent dans les pressions des tendances à la premiumisation et de la nécessité d'adaptation climatique. LVMH, avec son portefeuille comprenant Moët & Chandon, Dom Pérignon, Veuve Clicquot et Ruinart, illustre comment l'intégration verticale et la diversification des marques forgent des avantages concurrentiels durables.
La potentielle cession de G.H. Mumm par Pernod Ricard souligne un pivot stratégique vers les marques premium, mettant en évidence une tendance sectorielle plus large qui valorise le prestige de marque au détriment du volume pur. À mesure que les certifications environnementales évoluent du simple respect réglementaire vers des différenciateurs de marché, les maisons expertes en viticulture durable et en stratégies climatiques gagnent un avantage concurrentiel. L'authentification numérique et le marketing expérientiel présentent des pistes inexploitées, la technologie blockchain luttant contre la contrefaçon et les initiatives NFT séduisant les consommateurs de luxe férus de technologie.
Face aux défis climatiques, l'adoption par le secteur d'initiatives telles que le cépage expérimental Voltis souligne un esprit d'innovation collaborative. Cela est particulièrement pertinent car les réglementations AOC imposent une adaptation collective du secteur. Les nouveaux entrants, tels que les pionniers de l'emballage durable et les plateformes directes au consommateur, redéfinissent la distribution traditionnelle. Pourtant, les acteurs établis restent protégés par les obstacles réglementaires et les normes de qualité strictes. L'intégration de la technologie pour la transparence de la chaîne d'approvisionnement et un engagement consommateur renforcé offre un avantage concurrentiel. Notamment, des systèmes comme Cloé renforcent non seulement la protection des marques, mais élèvent également l'expérience consommateur, comme le souligne BIO Web of Conferences.
Leaders du Secteur du Champagne
LVMH Moët Hennessy Louis Vuitton SE
Champagne Nicolas Feuillatte
Laurent-Perrier SAS
Vranken-Pommery Monopole SA
Lanson-BCC Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Champagne
- LVMH Moët Hennessy Louis Vuitton
- Pernod Ricard SA
- Vranken-Pommery Monopole
- Laurent-Perrier Group
- Lanson-BCC Group
- Diageo plc
- Rémy Cointreau SA
- Taittinger CCVC
- Bollinger SA
- Piper-Heidsieck (CVRG)
- Nicolas Feuillatte (Coopp)
- Deutz & Geldermann SA
- Champagne AYALA
- André Champagne Cellars
- Cook’s Champagne Cellars
- Barefoot Bubbly (E.&J. Gallo)
- Società Agricola F. Korbel & Bros.
- Gruppo Italiano Vini – GIC
- Treasury Wine Estates – Chandon
- Henkell Freixenet GmbH

Opportunités de marché et perspectives d'avenir
Les programmes de décarbonation et la refonte des emballages constituent un vecteur d'exécution pour la création de valeur, sachant que l'emballage représente plus de 30 % de l'empreinte carbone de l'industrie du champagne. En 2026, environ 30 maisons de champagne ont adopté le muselet LightFIT pour le format de bouteille allégée Light 26 (725g), une initiative visant à réduire les émissions liées à la production des bouteilles (une réduction de 12 % des émissions de CO2 pendant la production des bouteilles a été signalée). Parallèlement à l'emballage, le Comité Champagne a réaffirmé le Plan Carbone 3 (2025-2035) et la trajectoire vers la neutralité carbone d'ici 2050, offrant aux fournisseurs de verre allégé, de bouchages et de solutions de traçabilité une trajectoire de montée en puissance plus claire à travers les portefeuilles des maisons.
La résilience du vignoble et les pratiques de durabilité vérifiées constituent un autre domaine d'opportunité, soutenu par des mesures d'adoption prises par les grandes marques. En mai 2026, la Maison Perrier-Jouët a confirmé que la viticulture régénérative avait été mise en place sur 50 % de son vignoble de 66 hectares, faisant passer les dépenses et le savoir-faire des projets pilotes vers la pratique opérationnelle, avec des implications pour des intrants tels que les mélanges de semences de cultures de couverture, la surveillance des sols et les services de vitiforesterie. Du côté de la demande, la valorisation par rapport au volume continue d'être renforcée par la modération des expéditions (266 millions de bouteilles en 2025), poussant les producteurs à renforcer les signaux de premiumisation via des styles à faible dosage, des grands formats et des éditions limitées authentifiées, tout en préservant l'intégrité de l'appellation.
Recent Industry Developments in Marché du Champagne
- Juin 2026 : Moët et Chandon a annoncé le lancement de Moët et Chandon Ice Impérial et Moët et Chandon Impérial by Pharrell Williams en distribution sélective, à compter du 1er juin. Ces éditions collaboratives soutiennent la premiumisation et contribuent à renforcer la désirabilité de la marque grâce à des activations culturelles à distribution limitée.
- Juin 2025 : Telmont a lancé « Réserve de la Terre - Rosé », présenté comme son premier rosé biologique élaboré exclusivement à partir de raisins biologiques sans produits chimiques de synthèse. Ce lancement élargit le portefeuille de la maison axé sur la durabilité et renforce les signaux de premiumisation liés aux pratiques viticoles certifiées.
- Avril 2024 : La région Champagne a continué de renforcer l'alignement technique autour des règles de l'appellation via le cahier des charges AOC mis à jour, publié en mars 2024. Cette documentation actualisée renforce les contraintes sur les pratiques autorisées, ce qui façonne la manière dont les producteurs poursuivent l'innovation dans des domaines tels que les variétés résistantes aux maladies et la durabilité, tout en restant dans les limites de l'AOC.


Marché du Champagne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Nous mesurons le marché du champagne comme la valeur totale des ventes en bouteilles de vin mousseux légalement produit et commercialisé sous la désignation Champagne, couvrant à la fois les canaux de consommation sur place et hors domicile dans toutes les grandes régions consommatrices.
Exclusions du périmètre : les autres vins mousseux (tels que le Prosecco et le Cava), les produits mousseux non alcoolisés et le vin en vrac non vendu comme champagne fini sont exclus.
Aperçu de la segmentation
- Par Couleur
- Rosé
- Blanc
- Par Niveau de Sucrosité
- Brut
- Extra Brut
- Demi-Sec
- Doux
- Par Gamme de Prix
- Économique
- Luxe
- Ultra Luxe
- Par Taille d'Emballage
- Mini (187 ml) et Demi (375 ml)
- Standard (750 ml)
- Magnum (1,5 L) et Grands Formats
- Par Canal de Distribution
- On-Trade
- Off-Trade
- Détaillants en Ligne
- Détaillants Hors Ligne
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Émirats Arabes Unis
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire est utilisé pour ancrer le modèle à des signaux d'offre et de demande mesurables et stables dans le temps. Nous nous appuyons principalement sur des données officielles de commerce et de production, ainsi que sur des notes réglementaires et sectorielles publiques, pour comprendre où le champagne est expédié, vendu, et comment les volumes évoluent.
Les sources publiques couramment utilisées comprennent des documents du Comité Champagne, UN Comtrade, Eurostat, et les agences nationales des douanes et du contrôle des alcools (par exemple, le TTB aux États-Unis) pour suivre les flux d'importation, les droits de douane et les définitions de catégories. Nous examinons également les rapports annuels des producteurs, les présentations aux investisseurs et la presse spécialisée des boissons reconnue pour l'orientation des prix et les évolutions de canaux, et nous vérifions les bases de données de brevets pour l'activité liée à l'emballage et au bouchage lorsqu'elle affecte le mix de coûts et de formats. En outre, des abonnements payants approuvés pour les données financières et l'intelligence d'entreprise, ainsi que des données d'importation et d'exportation au niveau des expéditions, ont été utilisés de manière sélective pour valider l'échelle des fournisseurs et les schémas de destination. Ces exemples ne sont pas exhaustifs, et d'autres sources ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des éléments que les sources documentaires ne peuvent pas expliquer entièrement, notamment la réalisation des prix par marché, les évolutions de mix, et le rôle de la reprise de la consommation sur place par rapport aux cadeaux au détail. Nous avons échangé avec un ensemble de producteurs, de distributeurs et d'importateurs, de détaillants, et d'acheteurs pour la consommation sur place dans les principales régions consommatrices, puis avons utilisé leurs apports pour confirmer les hypothèses et combler les lacunes avant de finaliser le modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 15 % | APAC : 51 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 29 % |
| Petits acteurs : 16 % | Managers : 59 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante où la production, les flux d'exportation-importation et la consommation apparente sont reconstitués par destinations clés, puis traduits en valeur à l'aide de fourchettes de prix de vente moyens spécifiques à chaque région. Pour garder les calculs ancrés dans la réalité, les intrants sont liés à des empreintes observables telles que les volumes d'expédition en bouteilles ou en caisses, les tendances de valeur des exportations issues des lignes douanières, l'orientation du mix premium versus non-millésimé, l'évolution de la part de la consommation sur place, et le mix de tailles d'emballage en formats standard.
Par la suite, les résultats sont corroborés par des approximations ascendantes sélectives, principalement via des agrégations de fournisseurs et d'importateurs, des échelles de prix échantillonnées à travers les canaux, et des vérifications du débit des distributeurs pour éviter de surestimer ou sous-estimer le total. Lorsque les informations divulguées par les entreprises sont limitées, les lacunes sont comblées en appliquant des facteurs de couverture prudents, validés lors des entretiens, puis ajustés par région et par canal, avant que le total final ne soit verrouillé.
Pour les prévisions, nous utilisons principalement une analyse de scénarios appuyée par un lissage simple des séries chronologiques sur les volumes, puis nous intégrons la progression attendue des prix en fonction de la disponibilité du raisin, des schémas de libération des stocks et de la premiumisation. Comme la variabilité des vendanges et le comportement de report vers le bas dominent la majeure partie du risque de prévision, les hypothèses sont revues avec les acteurs du secteur, et la trajectoire finale est maintenue dans des fourchettes réalistes de croissance en volume et en valeur.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats sont vérifiés par rapport à des indicateurs indépendants, tels que les grandes tendances d'expédition du champagne, les mouvements de valeur commerciale, et les signaux de demande au niveau des canaux observables dans les données publiques. Les écarts importants sont examinés, et les moteurs sous-jacents sont retestés, ce qui implique généralement de revoir les fourchettes de prix, les hypothèses de mix, et les effets de réexportation par les importateurs.
Une seconde revue par un analyste est effectuée pour confirmer que les unités, le calendrier des devises, et les répartitions régionales restent cohérents, et tout point encore en suspens déclenche alors un nouveau contact avec les personnes interrogées concernées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent (par exemple, des évolutions brutales de l'offre ou des changements tarifaires). Avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vision la plus récente possible.
Taille du marché du champagne selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché du champagne publiées peuvent différer largement, car tous ne comptabilisent pas le même périmètre de produit, le même point de vente dans la chaîne de valeur, ou la même fenêtre temporelle pour les devises et les prix. Des écarts apparaissent également lorsque certains éditeurs mesurent les ventes au détail, tandis que d'autres mesurent le chiffre d'affaires des producteurs, ce qui peut créer de larges écarts pour une catégorie premium.
Dans cette étude, les principaux facteurs d'écart concernent le fait de savoir si les vins mousseux non-champagne sont intégrés dans le total, si les taxes et les marges de détail sont incluses, et comment les exportations ultérieurement réexportées sont traitées dans la logique de consommation. Certaines estimations s'appuient également sur une courbe de prix mondiale unique et ne la revérifient pas par rapport au mix de canaux et aux valeurs commerciales de destination, ce qui tend à fausser le total les années marquées par une forte premiumisation et une reprise inégale de la consommation sur place.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,53 milliards USD (2026) | |
| Publication Commerciale A | 8,02 milliards USD (2024) | Reflète souvent une vision plus étroite, plus proche du chiffre d'affaires côté producteur, et peut ne pas capturer pleinement les marges de canaux mondiales et la réalisation des prix au niveau des destinations, ce qui peut réduire la base de valeur par rapport à une construction fondée sur la valeur consommateur. |
| Organe de Recherche Sectorielle B | 6,70 milliards USD (2023) | Utilise généralement une année de référence plus ancienne et peut s'ancrer sur la valeur des expéditions sans normaliser entièrement les réexportations et le mix, et peut également appliquer des prix moyens larges qui sous-estiment la concentration de cuvées premium dans les marchés clés. |
Le tableau montre que l'écart provient principalement de ce qui est comptabilisé en valeur, de l'année de référence choisie, et de la manière dont la tarification est convertie des bouteilles en dollars à travers les régions. En limitant le périmètre produit au champagne, en reconstruisant la demande par destination à partir de signaux commerciaux et d'expédition, et en appliquant des fourchettes de prix tenant compte des canaux, revérifiées lors des entretiens, l'estimation reste traçable à des intrants reproductibles, un choix de modélisation appliqué par Mordor Intelligence.


Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché du champagne en 2031 ?
Le secteur devrait atteindre 24,75 milliards USD d'ici 2031, progressant à un CAGR de 4,85 %.
Quelle région devrait connaître la croissance la plus rapide pour les ventes de champagne ?
L'Asie-Pacifique affiche la trajectoire la plus élevée avec un CAGR de 6,52 % à mesure que les célébrations de la classe moyenne urbaine et le tourisme progressent.
Pourquoi les styles Extra Brut gagnent-ils en popularité ?
Les consommateurs recherchent des profils à faible teneur en sucre et axés sur le terroir ; l'Extra Brut offre un goût plus pur en accord avec les tendances de santé et d'authenticité.
Quel rôle jouent les NFT dans l'image de marque du champagne ?
Les éditions limitées adossées aux NFT offrent une rareté authentifiée, luttent contre la contrefaçon et attirent les acheteurs de luxe férus de technologie en quête de valeur de collection.
Dernière mise à jour de la page le:


