
Taille et part du marché de l'automatisation des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
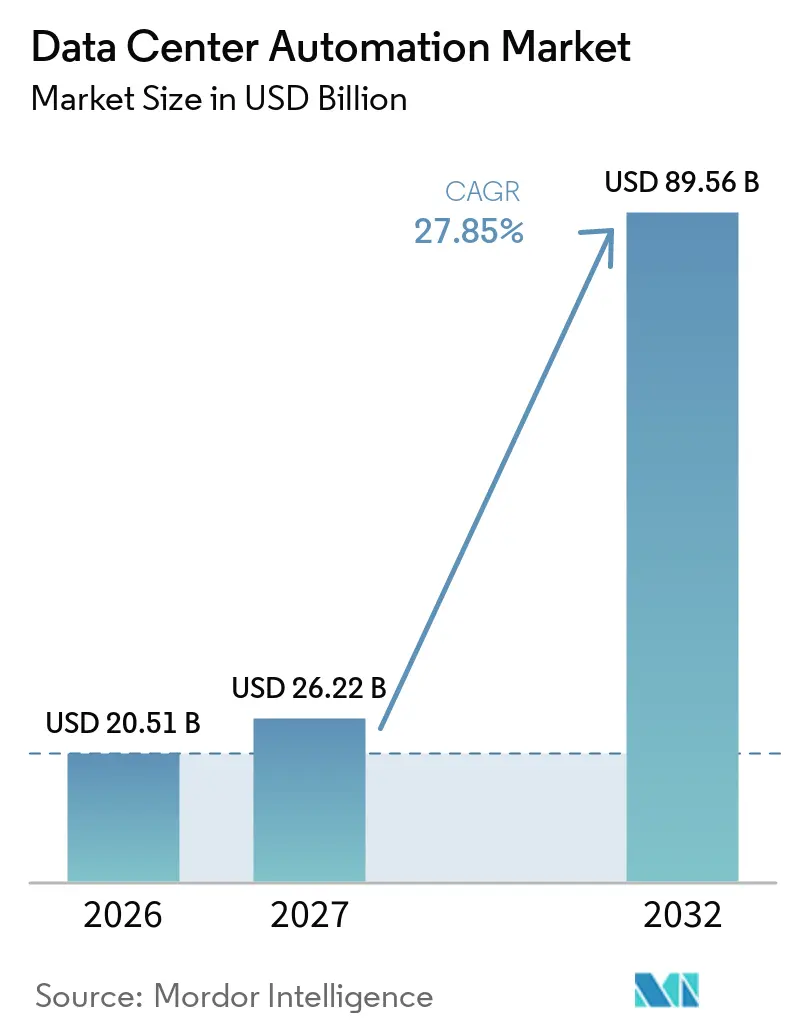
| Taille du Marché (2027) | 26.22 Milliards de dollars |
| Taille du Marché (2032) | 89.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 27.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation des centres de données par Mordor Intelligence
La taille du marché de l'automatisation des centres de données devrait s'étendre de 20,51 milliards USD en 2026 à 89,56 milliards USD d'ici 2032, enregistrant un CAGR de 27,85 % entre 2027 et 2032. Les charges de travail d'IA et de calcul haute performance modifient la façon dont le marché de l'automatisation des centres de données sert les opérateurs qui planifient, exploitent et développent des infrastructures critiques. Les grands fournisseurs de services cloud augmentent leurs investissements dans les capacités et les infrastructures d'IA, ce qui accroît le besoin d'automatisation capable de connecter rapidement et de manière fiable de nouveaux blocs d'équipements. Le marché de l'automatisation des centres de données évolue également vers des systèmes intégrés combinant le contrôle des installations, la surveillance de l'alimentation et les opérations basées sur des logiciels. Les réglementations énergétiques et les objectifs d'efficacité rendent la surveillance automatisée de plus en plus importante sur l'ensemble du marché de l'automatisation des centres de données. Les fournisseurs capables de proposer des conceptions modulaires testées et des plateformes de contrôle intégrées occupent une position plus solide à mesure que les calendriers de déploiement se raccourcissent.
Principaux enseignements du rapport
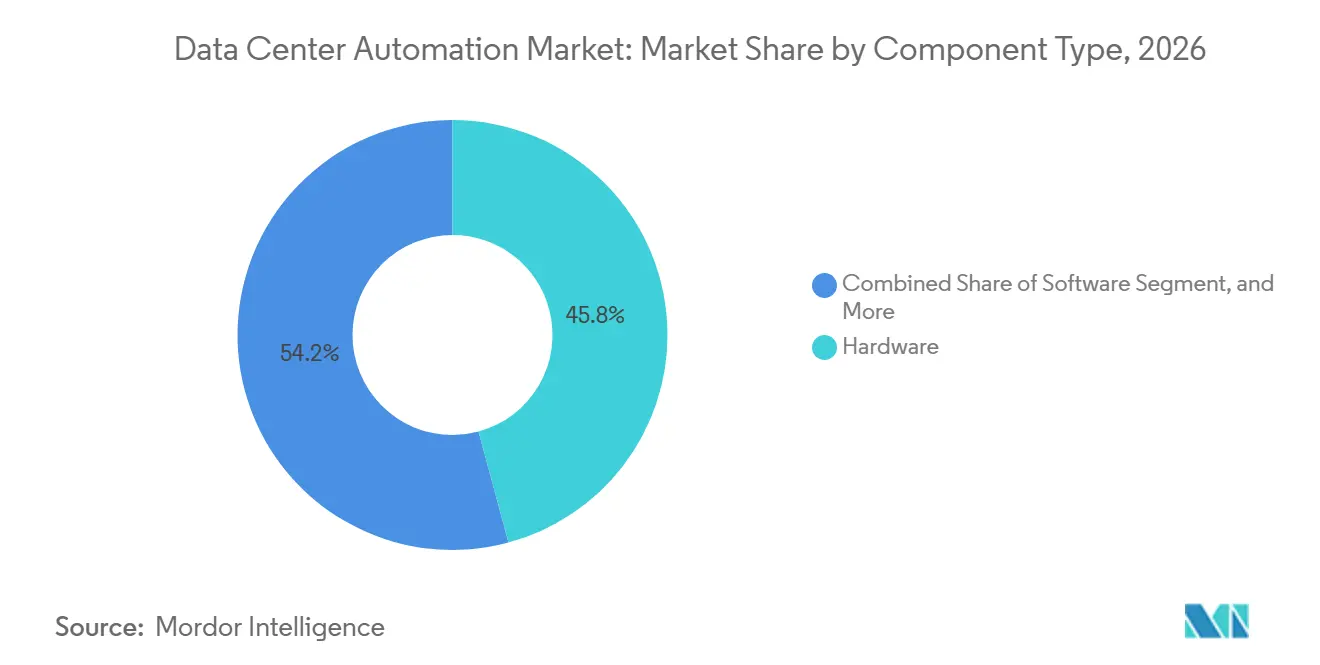
- Par type de composant, le matériel représentait 41,08 % du chiffre d'affaires en 2026, tandis que le logiciel devrait progresser à un CAGR de 32,79 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale devraient enregistrer le CAGR le plus élevé, à 34,52 %, jusqu'en 2032, et le segment a généré une part de 39,43 % en 2026.
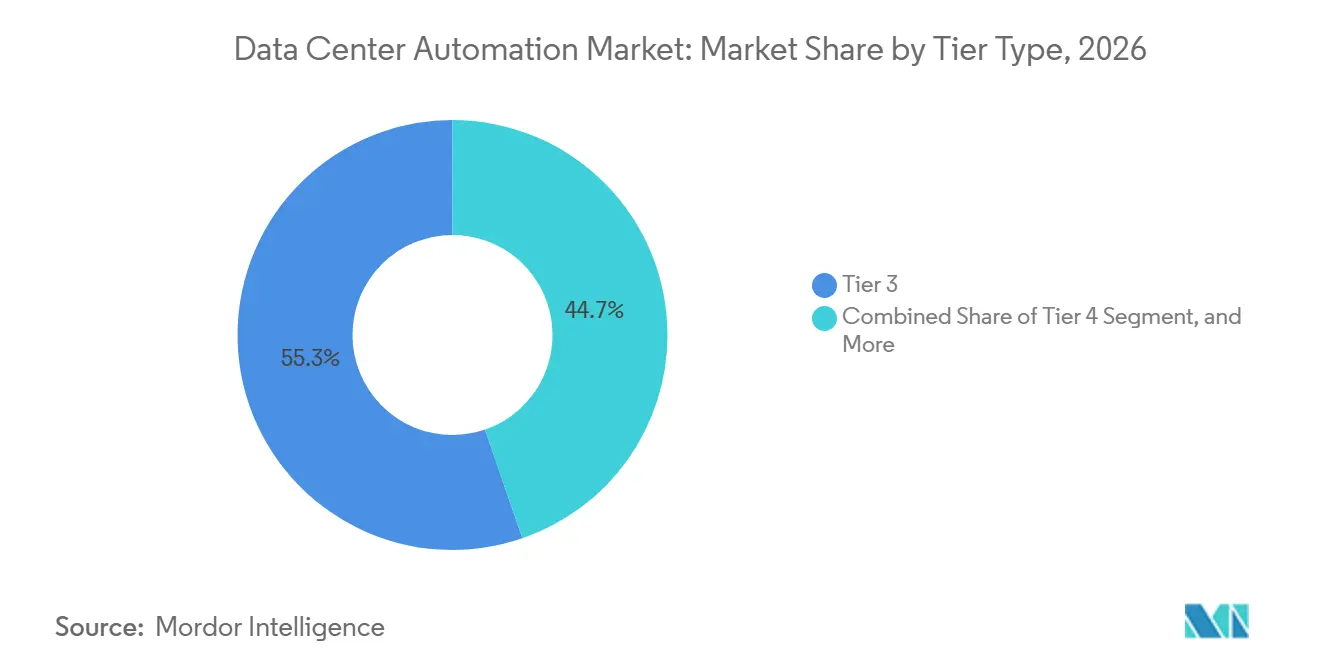
- Par type de niveau, le niveau 3 représentait 55,27 % du chiffre d'affaires en 2026, tandis que le niveau 4 devrait croître à un CAGR de 34,01 % jusqu'en 2032.
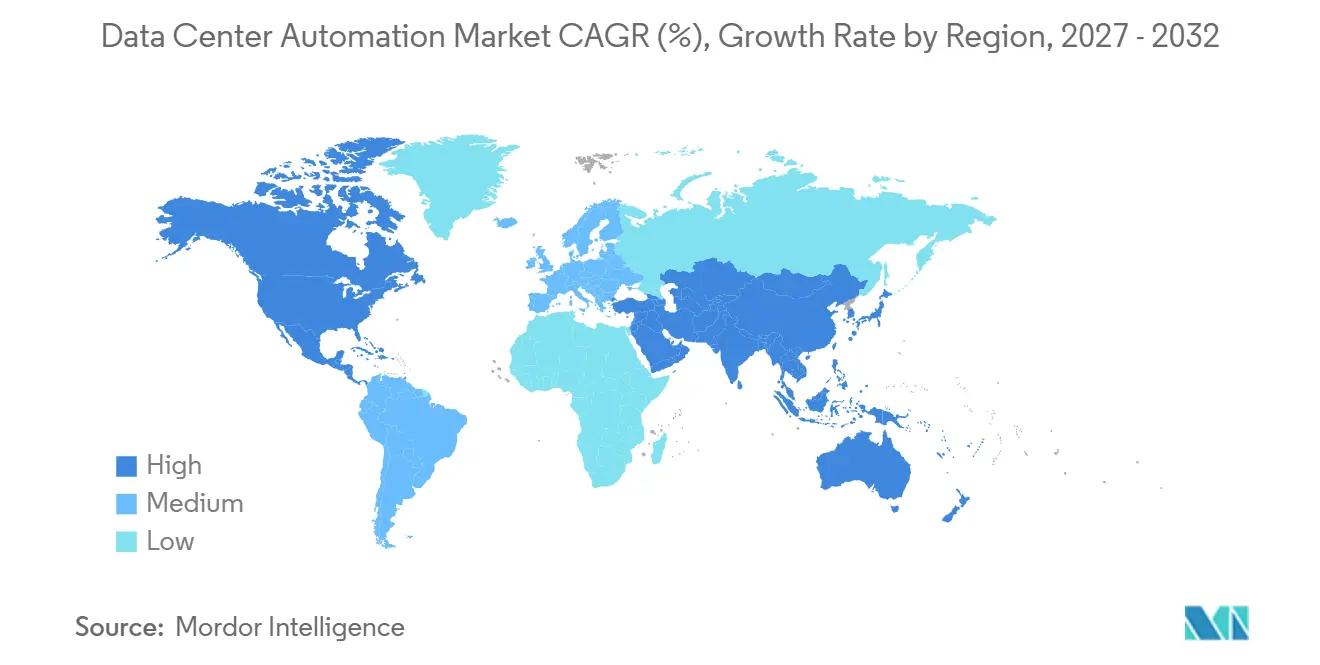
- Par géographie, l'Amérique du Nord détenait 39,24 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 33,37 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des charges de travail d'IA et de calcul haute performance stimulant la fiabilité de l'automatisation | +7.5% | Mondial, concentré dans les pôles de centres de données d'Amérique du Nord, d'Asie-Pacifique et d'Europe | Moyen terme (2 à 4 ans) |
| Demande croissante d'automatisation et de surveillance dans les centres de données hyperscale | +6.5% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête du déploiement hyperscale | Court terme (≤ 2 ans) |
| Objectifs d'efficacité énergétique et de durabilité dans les installations de niveau 3 et niveau 4 | +4.0% | Mondial, avec la pression réglementaire la plus forte en Europe, en Allemagne et au Japon | Long terme (≥ 4 ans) |
| Intégration croissante des automates programmables et des systèmes de gestion technique du bâtiment dans les systèmes CVC, d'alimentation et de refroidissement | +3.5% | Mondial, avec une adoption rapide dans les installations hyperscale et de colocation | Court terme (≤ 2 ans) |
| Modernisation des infrastructures héritées d'automatisation et de contrôle des bâtiments | +2.5% | Amérique du Nord et Europe, où les portefeuilles d'entreprises et de colocation vieillissants sont les plus importants | Moyen terme (2 à 4 ans) |
| Investissements accrus des opérateurs de colocation et de détail dans les systèmes de contrôle | +2.0% | Mondial, avec une accélération en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des charges de travail d'IA et de calcul haute performance stimulant la fiabilité de l'automatisation
Le marché de l'automatisation des centres de données bénéficie des charges de travail d'IA qui créent des conditions plus exigeantes en matière d'alimentation, de refroidissement et de contrôle. Un cluster de GPU consommant plus de 1 MW par baie peut générer des variations de la demande en énergie en moins d'une seconde. Ces variations nécessitent un contrôle coordonné entre les systèmes de refroidissement, de distribution d'alimentation et d'alimentation sans interruption. Meta a déployé des agents d'IA unifiés pour l'efficacité autonome des capacités dans son infrastructure hyperscale mondiale en mai 2026, montrant comment les opérateurs appliquent le contrôle en boucle fermée aux besoins de fiabilité. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des centres de données atteindra 945 TWh d'ici 2030, les serveurs accélérés représentant près de la moitié de l'augmentation nette de la demande.[1] Les opérateurs de colocation hébergeant l'inférence d'IA dans des installations de niveau 3 intègrent désormais ces besoins dans le marché de l'automatisation des centres de données, aux côtés des campus hyperscale.
Demande croissante d'automatisation et de surveillance dans les centres de données hyperscale
Le marché de l'automatisation des centres de données est façonné par des campus hyperscale construits autour de blocs d'automatisation modulaires et prétestés. Cette approche réduit la dépendance à l'ingénierie sur mesure sur chaque site et prend en charge les ajouts de capacité par phases. Siemens, NVIDIA et Fluence ont publié une architecture de référence en juin 2026 pour une installation de 136 MW avec une charge informatique de 100 MW. La conception utilisait des modules de moyenne et basse tension testés en usine et alignait l'installation sur NVIDIA DSX Vera Rubin. Les fournisseurs capables de proposer des conceptions validées pour les systèmes de calcul hyperscale peuvent établir des relations d'approvisionnement à plus long terme. Ce modèle rend également plus difficile la compétition pour les grands projets des fournisseurs ne disposant pas d'une interopérabilité éprouvée et de conceptions de référence testées.
Objectifs d'efficacité énergétique et de durabilité dans les installations de niveau 3 et niveau 4
Le marché de l'automatisation des centres de données est porté par des réglementations sur l'efficacité énergétique qui font du contrôle automatisé une exigence de conformité. L'Allemagne exige que les nouveaux centres de données mis en service à partir de juillet 2026 atteignent une valeur d'efficacité d'utilisation de l'énergie de 1,2 ou moins. Les installations allemandes existantes doivent respecter des limites de 1,5 d'ici juillet 2027 et de 1,3 d'ici juillet 2030, le non-respect étant passible d'amendes pouvant atteindre 100 000 EUR (112,87 milliers USD). Le Japon a annoncé que les nouvelles installations créées à partir de l'exercice fiscal 2029 devront atteindre une efficacité d'utilisation de l'énergie de 1,3 ou moins, et que les obligations de déclaration s'étendent désormais aux opérateurs locataires de services cloud. Ces exigences élargissent la demande de surveillance et de reporting des performances énergétiques des propriétaires d'installations aux utilisateurs d'infrastructures. La norme ASHRAE 90.4-2025 a également intégré les émissions de gaz à effet de serre et la consommation d'eau dans son champ d'application, renforçant l'importance des systèmes de contrôle qui suivent les mesures environnementales.
Intégration croissante des automates programmables et des systèmes de gestion technique du bâtiment dans les systèmes CVC, d'alimentation et de refroidissement
Le marché de l'automatisation des centres de données bénéficie de l'intégration des automates programmables et des systèmes de gestion technique du bâtiment. Les installations de l'ère de l'IA nécessitent que les systèmes de refroidissement, de CVC et d'alimentation fonctionnent comme une couche de contrôle coordonnée. Emerson a présenté sa plateforme d'automatisation DeltaV pour les centres de données le 3 août 2026, combinant des systèmes de contrôle distribués et des automates programmables dans une architecture unique. Les opérateurs recherchent de plus en plus des systèmes prenant en charge nativement Redfish, BACnet, Modbus, OPC UA, SNMP et les API REST. Pour le marché de l'automatisation des centres de données, cette prise en charge peut réduire le besoin de convertisseurs de protocoles et faciliter l'intégration directe avec les plateformes de gestion. Les systèmes de contrôle intégrés peuvent également réduire le temps d'installation lorsqu'ils sont déployés sur des équipements d'alimentation, mécaniques et thermiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'investissement et d'intégration | -3.5% | Mondial, plus prononcé dans les petits et moyens centres de données et les marchés émergents | Moyen terme (2-4 ans) |
| Interopérabilité complexe entre les systèmes multi-fournisseurs | -2.5% | Mondial, avec les frictions les plus importantes dans les installations d'entreprise et de colocation avec des parcs multi-fournisseurs | Long terme (≥ 4 ans) |
| Risques de cybersécurité associés aux réseaux d'automatisation connectés | -1.5% | Mondial, plus aigu en Amérique du Nord et en Europe où la convergence des technologies opérationnelles et des technologies de l'information est la plus avancée | Moyen terme (2-4 ans) |
| Pénurie de personnel qualifié en automatisation et en contrôle | -1.0% | Mondial, particulièrement contraignant dans les marchés émergents d'Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et d'intégration
Les coûts élevés d'investissement et d'intégration restent une contrainte pour le marché de l'automatisation des centres de données, en particulier en dehors des installations hyperscale et de niveau 3 et plus. Un déploiement complet peut combiner des automates programmables, des contrôleurs numériques directs, des capteurs, des systèmes SCADA et des logiciels de gestion d'infrastructure de centre de données avec des équipements existants. Les coûts d'intégration peuvent représenter 15 à 25 % de la valeur d'achat du matériel lorsque des systèmes multi-fournisseurs nécessitent des ponts de protocoles personnalisés. Les opérateurs allemands ont investi 3,5 milliards EUR (3,95 milliards USD) dans des bâtiments et des équipements techniques en 2025, dont 2,5 milliards EUR (2,82 milliards USD) pour le refroidissement, l'alimentation électrique et d'autres systèmes de bâtiment. Sur le marché de l'automatisation des centres de données, les opérateurs de plus petite taille ont moins d'opportunités de répartir ces dépenses sur de très grands campus. Cette contrainte accroît la demande de services récurrents de surveillance, de maintenance et de support, permettant aux clients d'échelonner les travaux de modernisation.
Interopérabilité complexe entre les systèmes multi-fournisseurs
Le marché de l'automatisation des centres de données est confronté à des défis d'interopérabilité car les grandes installations utilisent des équipements de nombreux fournisseurs. Un site typique peut exploiter des refroidisseurs, des unités CRAH, des appareillages de commutation, des alimentations sans interruption et des panneaux de générateurs de 5 fabricants ou plus. Ces systèmes peuvent utiliser des protocoles propriétaires ou des normes telles que BACnet, Modbus, SNMP et OPC UA. Une couche d'intégration commune est nécessaire avant que le marché de l'automatisation des centres de données puisse assurer un contrôle de supervision sur l'ensemble du parc. Le défi s'amplifie sur un campus de 100 MW, où des milliers de points de terminaison peuvent créer des problèmes de compatibilité de micrologiciels et de protocoles. Une recherche publiée par l'ISACA en 2025 a noté que les connexions entre les systèmes informatiques et les systèmes de technologie opérationnelle autrefois séparés introduisent des surfaces de risque de sécurité supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
le logiciel prend une place plus importante dans les achatsLe matériel représentait 41,08 % de la part du marché de l'automatisation des centres de données en 2026. Les automates programmables, les contrôleurs numériques directs, les capteurs et les panneaux d'interface homme-machine restent la base de contrôle physique des nouvelles installations. La demande de matériel suit le cycle actuel de déploiement hyperscale. Le logiciel devrait progresser à un CAGR de 32,79 % de 2027 à 2032. La taille du marché des logiciels d'automatisation des centres de données est portée par les licences récurrentes, les abonnements analytiques et les services d'optimisation par l'IA.
La gestion des bâtiments, les systèmes SCADA, la gestion d'infrastructure de centre de données et les capacités de jumeau numérique sont de plus en plus proposés sous forme de suites intégrées connectées au cloud. Vertiv a présenté son jumeau numérique SmartRun dans le cadre du framework NVIDIA Omniverse DSX en juin 2026.[2] Ce lancement montre que les jumeaux numériques font partie des exigences d'achat habituelles. Les services comprennent la conception, le conseil, l'intégration de systèmes, l'installation, la modernisation et la rénovation. Le secteur de l'automatisation des centres de données bénéficie également lorsque les fournisseurs connectent de nouveaux logiciels aux contrôles existants.



Par taille de centre de données :
les installations hyperscale donnent le rythmeLes installations hyperscale devraient enregistrer un CAGR de 34,52 % entre 2027 et 2032. Ces campus passent de la phase de permis à la construction et à la mise en service à mesure que les fournisseurs de services cloud développent leurs capacités d'IA. Les installations de plus de 5 000 serveurs par salle de données ont des exigences interconnectées en matière d'alimentation, de thermique et de charge de travail. L'automatisation en boucle fermée devient donc une exigence opérationnelle. La taille du marché de l'automatisation des centres de données pour les installations hyperscale est liée à des projets de plusieurs centaines de mégawatts nécessitant des systèmes de contrôle évolutifs.
Les grands centres de données avec une charge informatique de 10 MW à 100 MW constituent une autre base de demande pour les campus de colocation et les mises à niveau de cloud privé d'entreprise. Ils recherchent des modules d'alimentation et de contrôle préfabriqués adaptés à des calendriers de projet de 6 à 12 mois. Les installations moyennes et petites commencent à utiliser des plateformes de contrôle tout-en-un plus abordables avec une intégration de gestion native. L'analyse de la Société financière internationale a identifié une hausse des investissements en Malaisie, en Indonésie, au Brésil et au Mexique en 2026. Ces nouveaux sites peuvent appliquer des systèmes de contrôle modernes lors de la mise en service plutôt que de les connecter à des équipements plus anciens déjà installés.
Par type de niveau :
la demande de niveau 4 augmente avec les exigences de fiabilitéLe niveau 3 représentait 55,27 % du chiffre d'affaires en 2026. Sa norme de maintenabilité simultanée est devenue une spécification courante pour les campus hyperscale et les grandes installations de colocation. Cette norme nécessite des capacités sophistiquées de gestion des bâtiments et de SCADA pour garantir que la maintenance peut se poursuivre sans interrompre le service. Le niveau 4 devrait progresser à un CAGR de 34,01 % de 2027 à 2032. La taille du marché de l'automatisation des centres de données pour les installations de niveau 4 est soutenue par les services financiers, les gouvernements et les opérateurs d'IA souverains qui nécessitent des architectures tolérantes aux pannes.
Ces opérateurs recherchent des performances de disponibilité de 99,995 % ou plus. CtrlS Datacenters a obtenu 7 000 crore INR (742 millions USD) de CPP Investments en juin 2026 pour le développement de campus hyperscale en Inde. Les installations de niveau 1 et niveau 2 représentent une part décroissante des nouveaux achats d'automatisation, mais soutiennent toujours la demande de modernisation. Leur large base installée en Amérique du Nord et en Europe crée un besoin de mises à niveau progressives. Ces travaux peuvent améliorer la visibilité opérationnelle tout en permettant aux opérateurs de conserver les équipements existants fonctionnels.

Analyse géographique
Marché de l'Automatisation des Centres de Données en Amérique du Nord
L'Amérique du Nord détenait 39,24 % de la part du marché de l'automatisation des centres de données en 2026. La région est ancrée par le développement hyperscale dans le nord de la Virginie, Phoenix, le nord-ouest du Pacifique, Kansas City et Atlanta. Le marché de l'automatisation des centres de données bénéficie de la recherche par les grands fournisseurs de services cloud de calendriers de déploiement plus courts. Les fournisseurs disposant de conceptions modulaires certifiées et de constructions prétestées peuvent réduire le temps consacré à la mise en service sur site. Equinix a investi 36 millions USD dans des améliorations d'efficacité en 2025, notamment un refroidissement avancé et une surveillance intelligente, et a amélioré son efficacité d'utilisation de l'énergie annualisée mondiale de 5,3 % d'une année sur l'autre.
L'Europe présente une forte demande réglementaire et d'importants clusters de campus à Francfort, Amsterdam, Londres et Dublin. L'expansion vers la Suède, la Norvège et la Finlande reflète une recherche d'accès aux énergies renouvelables. L'Allemagne exige une valeur d'efficacité d'utilisation de l'énergie de 1,2 ou moins pour les nouvelles installations mises en service à partir de juillet 2026. Les opérateurs allemands ont investi 3,5 milliards EUR (3,95 milliards USD) dans des bâtiments et des équipements techniques en 2025, alors que la capacité installée atteignait 2 980 MW.
L'Asie-Pacifique devrait progresser à un CAGR de 33,37 % de 2027 à 2032. Les programmes d'IA souveraine et la mise en service de campus en Inde, au Japon, en Malaisie, en Indonésie et en Australie soutiennent la demande de la région. Le Japon exige que les installations existantes atteignent une efficacité d'utilisation de l'énergie de 1,4 ou moins d'ici l'exercice fiscal 2030, et que les nouveaux centres de données atteignent 1,3 ou moins à partir de l'exercice fiscal 2029. JERA, Dell Technologies et RHAELM ont annoncé des plans pour un centre de données d'IA de 400 000 kW sur le site de la centrale électrique de Chiba de JERA en octobre 2026.[3] L'Amérique du Sud attire les investissements internationaux en infrastructure via le Brésil et le Mexique, tandis que les Émirats arabes unis constituent un centre d'activité clé au Moyen-Orient et en Afrique.
Paysage concurrentiel
Concentration du Marché
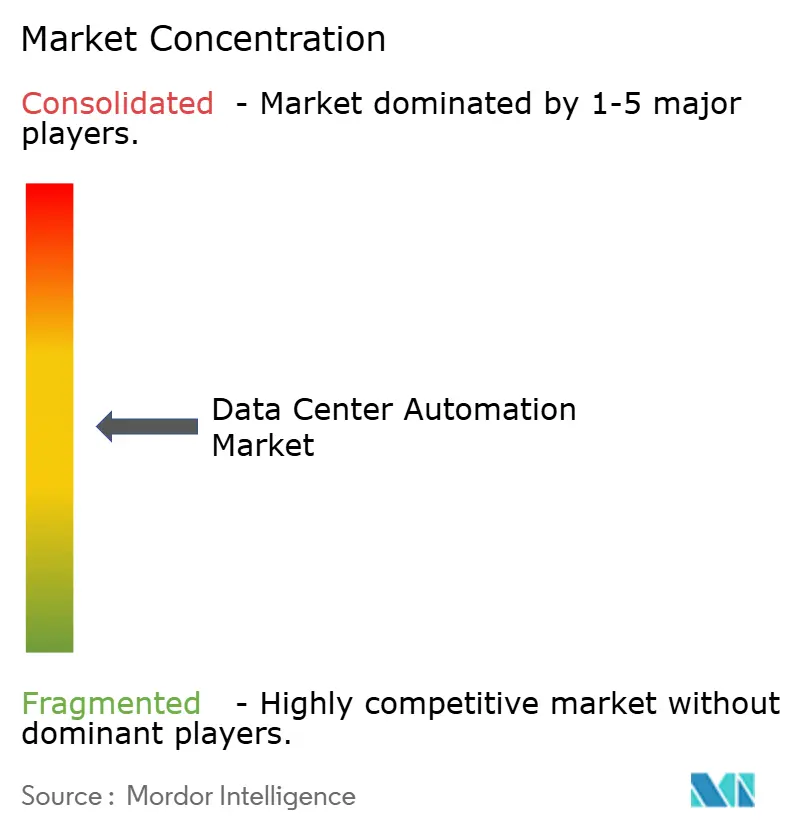
Le marché de l'automatisation des centres de données est modérément consolidé au niveau des plateformes. Siemens AG, Schneider Electric SE, ABB Ltd., Emerson Electric Co., Honeywell International et Johnson Controls International se font concurrence à travers des portefeuilles de matériel, de logiciels et de services. Leur position dépend de l'alignement avec les équipements et les modèles opérationnels des hyperscalers. Schneider Electric et Hon Hai Technology Group, également connu sous le nom de Foxconn, ont annoncé une collaboration stratégique en 2026.[4] La collaboration a combiné les capacités informatiques de Foxconn avec les systèmes d'alimentation, de refroidissement et de gestion de l'énergie de Schneider Electric.
ABB a présenté son système HiPerGuard 34,5 kV au Data Center World Washington en 2026. Le produit a obtenu la certification UL 9540 et offre une efficacité opérationnelle de 98 % tout en supprimant une étape de conversion de tension. ABB a déclaré que chaque point de pourcentage de gain d'efficacité dans une installation de 100 MW peut se traduire par 880 000 USD d'économies annuelles. Schneider Electric a également dévoilé un appareillage de commutation à moyenne tension défini par logiciel en septembre 2026 et l'a déployé avec Equinix. Ces actions apportent une différenciation logicielle à des équipements qui étaient historiquement achetés principalement en tant que matériel.
Le marché de l'automatisation des centres de données présente des opportunités ouvertes dans le segment intermédiaire de l'Asie-Pacifique, notamment au Japon, en Inde, en Malaisie et en Indonésie. Les projets de modernisation en Amérique du Nord et en Europe offrent également une demande provenant de parcs d'équipements vieillissants. Netris a levé 15 millions USD lors d'un financement de srie A en juin 2026 pour automatiser le provisionnement réseau sous les clusters de GPU. Les spécialistes peuvent être compétitifs dans des domaines ciblés, mais les fournisseurs de plateformes ont des avantages lorsque les clients ont besoin d'une intégration multi-systèmes éprouvée.
Leaders du secteur de l'automatisation des centres de données
-
VMware Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Automatisation des Centres de Données Entreprises couvertes dans ce rapport
- Siemens AG
- Schneider Electric SE
- Rockwell Automation, INC.
- ABB LTD.
- Mitsubishi Electric Corporation
- Honeywell International INC.
- Emerson Electric Co.
- Omron Corporation
- Delta Electronics, INC.
- Johnson Controls International PLC
- Phoenix Contact
- Eaton Corporation PLC
- WAGO
- Beckhoff Automation GmbH & Co. KG
- B&R Industrial Automation GmbH (ABB LTD.)
Lire l’analyse des entreprises de automatisation des centres de données
Leaders du secteur de l'automatisation des centres de données
Le marché de l'automatisation des centres de données est modérément concentré, avec des géants de l'infrastructure traditionnelle tels que Cisco, VMware (Broadcom) et Microsoft en concurrence avec des spécialistes ciblés. La consolidation remodèle le secteur : les fournisseurs établis poursuivent des acquisitions qui ajoutent des capacités d'infrastructure en tant que code, de télémétrie en boucle fermée ou de moteurs de performance IA. Les partenariats stratégiques - illustrés par des collaborations entre des fournisseurs de logiciels d'automatisation et des propriétaires hyperscale - livrent des piles validées qui raccourcissent les cycles de déploiement des clients.
Les entreprises émergentes ciblent des niches à forte croissance, notamment les réseaux basés sur l'intention, l'automatisation de la conformité et l'optimisation énergétique. Les fournisseurs de cloud hyperscale intègrent des couches d'automatisation propriétaires dans leurs portefeuilles IaaS, regroupant l'orchestration comme partie intrinsèque des services de calcul et de stockage, ce qui pousse les fournisseurs de logiciels autonomes à se différencier sur la portée multi-cloud et l'interopérabilité sur site. Les feuilles de route technologiques mettent l'accent sur les algorithmes d'apprentissage automatique qui prédisent les défaillances des composants, prévoient les goulots d'étranglement de capacité et recommandent une planification des charges de travail tenant compte de l'énergie. Les fournisseurs capables de traduire ces informations en économies opex démontrables et en indicateurs de durabilité sont positionnés pour accroître leur part.
La concurrence est également façonnée par la rareté des talents : les fournisseurs qui proposent des services d'automatisation gérés clés en main ou des propositions d'« automatisation en tant que service » réduisent la charge de recrutement des clients et accélèrent le délai de création de valeur. Les fabricants de matériel intègrent désormais des puces de télémétrie intelligentes, rendant leur équipement prêt à « brancher et automatiser » et approfondissant l'ancrage dans l'écosystème. Les prochaines années verront probablement une bifurcation entre les plateformes d'orchestration à pile complète et les chaînes d'outils hautement modulaires, les acheteurs sélectionnant les architectures qui correspondent le mieux à la maturité organisationnelle et à la posture de conformité.
Périmètre du rapport mondial sur le marché de l'automatisation des centres de données
Les obligations de transparence en matière d'énergie et d'eau, la densité croissante des baies d'IA et les modèles d'exploitation multi-sites ouvrent des espaces pour les plateformes d'automatisation qui unifient l'orchestration informatique avec le contrôle des installations et le reporting de conformité. Dans l'UE, les exigences de reporting au titre du règlement délégué de la Commission (UE) 2024/1364 augmentent la valeur d'une surveillance permanente, de contrôles automatisés de la qualité des données et d'un reporting tenant compte des locataires pour les opérateurs de colocation, créant une demande de logiciels capables de relier la télémétrie de type DCIM à l'infrastructure en tant que code, à l'application des politiques et aux pistes d'audit. La normalisation réduit également les frictions d'intégration pour les parcs multi-fournisseurs, les normes ISO/IEC TS 8236-1:2025 et ISO/IEC TS 8236-2:2025 fournissant un cadre d'indicateurs clés de performance pour le provisionnement et la planification des capacités, et la norme ISO/IEC TS 22237-31:2026 définissant des indicateurs clés de performance de résilience pouvant être intégrés dans des runbooks automatisés et la gouvernance des niveaux de service.
Un deuxième domaine d'opportunité est le passage vers une plus grande autonomie dans les opérations physiques, où les boucles de contrôle s'étendent des alarmes simples basées sur des seuils à l'optimisation prédictive par modèle sur le refroidissement, l'alimentation et la circulation d'air. Les pilotes réels et les lancements de produits au cours de 2026 renforcent cette direction : le ministère de l'Énergie et des Infrastructures des Émirats arabes unis, Khazna Data Centers, Agility et Phaidra ont lancé un pilote d'efficacité par l'IA pour déployer le contrôle par l'IA sur certains campus de Khazna, et des fournisseurs ont introduit des plateformes axées sur l'autonomie pour les opérations continues des installations, notamment PassiveLogic Level 3 Autonomy et l'automatisation agentique Noda pour les opérations de bâtiments. Dans le même temps, les acheteurs d'entreprise et hyperscale convergent vers des interfaces d'infrastructure programmables (telles que DMTF Redfish) et des initiatives de gestion de la qualité (travaux de la TIA sur la norme Data Center Excellence, DCE 9000) pour réduire les intégrations sur mesure, soutenant un mouvement plus large vers une automatisation en boucle fermée et axée sur les API à travers les couches de calcul, réseau, stockage et installations.
Opportunités de marché et perspectives d'avenir
Les obligations de transparence énergétique et hydrique, l'augmentation des densités de racks pour l'IA et les modèles d'exploitation multi-sites ouvrent des opportunités pour les plateformes d'automatisation qui unifient l'orchestration informatique avec le contrôle des installations et le reporting de conformité. Dans l'UE, les exigences de reporting au titre du règlement délégué (UE) 2024/1364 de la Commission augmentent la valeur de la surveillance permanente, des contrôles automatisés de la qualité des données et du reporting adapté aux locataires pour les opérateurs de colocation, créant une demande pour des logiciels capables de relier la télémétrie de type DCIM à l'infrastructure en tant que code, à l'application des politiques et aux pistes d'audit. La normalisation réduit également les frictions d'intégration pour les parcs multifournisseurs, les normes ISO/IEC TS 8236-1:2025 et ISO/IEC TS 8236-2:2025 fournissant une ossature d'indicateurs pour le provisionnement et la planification de capacité, et la norme ISO/IEC TS 22237-31:2026 définissant des indicateurs de résilience pouvant être intégrés dans des procédures automatisées et une gouvernance des niveaux de service.
Un deuxième domaine d'opportunité concerne l'évolution vers une plus grande autonomie des opérations physiques, où les boucles de contrôle passent d'alarmes basiques basées sur des seuils à une optimisation prédictive par modèle couvrant le refroidissement, l'alimentation et la circulation d'air. Des pilotes réels et des lancements de produits en 2026 renforcent cette orientation : le ministère de l'Énergie et des Infrastructures des Émirats arabes unis, Khazna Data Centers, Agility et Phaidra ont lancé un pilote d'efficacité par IA pour déployer un contrôle basé sur l'IA sur certains campus de Khazna, et des fournisseurs ont introduit des plateformes axées sur l'autonomie pour des opérations continues des installations, notamment PassiveLogic Level 3 Autonomy et l'automatisation agentique de Noda pour les opérations bâtimentaires. Parallèlement, les acheteurs d'entreprise et à l'échelle hyperscale convergent vers des interfaces d'infrastructure programmables (comme DMTF Redfish) et des initiatives de gestion de la qualité (les travaux de la TIA sur la norme Data Center Excellence, DCE 9000) afin de réduire les intégrations sur mesure, soutenant un mouvement plus large vers une automatisation en boucle fermée, API-first, à travers les couches calcul, réseau, stockage et installations.
Développements industriels récents dans Marché de l'Automatisation des Centres de Données
- Juin 2026 : Cisco a dévoilé Cisco Cloud Control lors de Cisco Live en tant que plateforme unifiée permettant aux humains et aux agents IA de gérer et d'automatiser l'infrastructure informatique, avec des intégrations couvrant les principaux écosystèmes cloud tels qu'AWS et Microsoft. Ce lancement souligne le passage d'une automatisation au niveau des tâches vers des opérations agentiques où les flux de travail transversaux (réseau, sécurité et observabilité) peuvent être coordonnés via un plan de contrôle unique.
- Mai 2026 : Broadcom a annoncé VMware Cloud Foundation 9.1, positionné pour l'IA en production, et a mis en avant des opérations de flotte automatisées évoluant jusqu'à 5 000 hôtes. Cela renforce le rôle de l'automatisation du cloud privé dans les déploiements d'IA en intégrant la gestion du cycle de vie, le contrôle des politiques et la cohérence opérationnelle dans la plateforme de virtualisation de base que de nombreuses entreprises utilisent déjà.
- Avril 2024 : IBM a annoncé son intention d'acquérir HashiCorp afin de combiner les flux de travail d'infrastructure en tant que code de HashiCorp avec les capacités de cloud hybride et d'automatisation d'IBM. Ce projet d'acquisition renforce la consolidation autour des chaînes d'outils d'automatisation et accélère les efforts des fournisseurs pour proposer des contrôles intégrés de provisionnement, de gouvernance et de conformité dans les environnements hybrides.
Marché de l'Automatisation des Centres de Données Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché de l'automatisation des centres de données couvre les revenus générés par les logiciels et les services associés qui automatisent le provisionnement, la surveillance, l'orchestration et les opérations basées sur des politiques pour les ressources de calcul, de stockage et de réseau dans les centres de données.
Exclusions du périmètre : Nous excluons la construction et l'aménagement des centres de données, les ventes de matériel d'infrastructure, ainsi que les frais purs d'hébergement géré ou de location de colocation qui ne sont pas liés à l'utilisation de logiciels d'automatisation.
Aperçu de la Segmentation
- Par solution
- Automatisation des serveurs
- Automatisation des réseaux
- Automatisation du stockage/des bases de données
- Orchestration et gestion de la configuration
- Gestion des performances et de la conformité
- Par type de niveau de centre de données
- Niveaux 1 et 2
- Niveau 3
- Niveau 4
- Par mode de déploiement
- Sur site
- Cloud
- Par type de centre de données
- Hyperscalers/fournisseurs de serveurs cloud
- Fournisseurs de colocation
- Entreprises et périphérie
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Singapour
- Australie
- Malaisie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a permis d'établir des définitions claires et de collecter les indicateurs de référence utilisés pour construire le modèle de marché. Nous avons consulté des sources publiques non payantes telles que l'Agence Internationale de l'Énergie pour le contexte de la demande en électricité, l'Administration américaine de l'information sur l'énergie pour l'orientation des prix de l'énergie, l'Union Internationale des Télécommunications pour les indicateurs d'internet et de trafic, et la Banque Mondiale pour les indicateurs macroéconomiques et d'investissement influençant l'activité de construction des centres de données.
Nous avons également utilisé des sources telles que les portails de statistiques douanières et commerciales pour les signaux d'importation et d'exportation de haut niveau liés aux flux d'équipements de centres de données, des revues scientifiques à comité de lecture pour les meilleures pratiques en matière d'automatisation et d'exploitation, ainsi que les sites web des associations de centres de données pour la terminologie et les thèmes d'adoption. Pour vérifier la direction des fournisseurs, nous avons examiné les dépôts auprès de la SEC, les rapports annuels et les présentations aux investisseurs, et avons complété ces sources par des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que les bases de données de brevets. Les sources mentionnées ici sont données à titre illustratif uniquement, et nous avons utilisé des références publiques et payantes supplémentaires pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la confirmation de la manière dont les acheteurs définissent l'automatisation, des modules couramment déployés, et de l'évolution des prix en fonction de l'échelle, du mode de déploiement et des besoins en support. Nous avons échangé avec des opérateurs, des intégrateurs et des spécialistes de solutions en Asie-Pacifique, en EMEA et dans les Amériques afin de combler les lacunes issues de la recherche documentaire et de vérifier les hypothèses avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs de plus petite taille : 15 % | Managers : 57 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue les dépenses adressables en reliant les besoins opérationnels des centres de données à l'adoption de logiciels et de services d'automatisation dans les environnements d'entreprise, de colocation, hyperscale et en périphérie. Le bassin de demande a été modélisé à l'aide d'indicateurs pratiques tels que les ajouts de capacité des centres de données, l'activité d'expansion dans le cloud et la colocation, l'utilisation de la virtualisation des charges de travail et des conteneurs, l'intensité typique des dépenses logicielles par type d'installation, et la répartition entre l'automatisation déployée sur site et celle délivrée via le cloud.
Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives. Celles-ci comprenaient des ventilations échantillonnées des revenus des fournisseurs, des vérifications auprès des intégrateurs de canaux, et des contrôles simples de volume de modules multiplié par le prix de vente moyen pour les fonctions d'automatisation courantes. Lorsque des ventilations directes n'étaient pas disponibles, nous avons comblé les lacunes par une analyse comparative des modules d'automatisation similaires, puis appliqué des taux de capture conservateurs examinés lors des entretiens.
Les prévisions ont été produites à l'aide d'une analyse de scénarios ancrée aux perspectives de capacité et de charges de travail, puis ajustées pour tenir compte des évolutions attendues en matière de tarification et de conditionnement. Des éléments tels que l'adoption de l'AIOps, les contraintes de personnel dans les équipes opérationnelles, les programmes d'efficacité énergétique et les cycles de renouvellement des plateformes d'orchestration ont été utilisés comme leviers directionnels, et la trajectoire finale des prévisions a été alignée sur ce que les répondants ont décrit comme des budgets exécutables.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment le rythme de croissance de la capacité des centres de données, les principales annonces d'expansion dans le cloud et la colocation, ainsi que l'orientation des revenus logiciels rapportée dans les dépôts publics pertinents. Lorsqu'une hausse ou une baisse marquée apparaissait sans être étayée par ces signaux, nous avons réexaminé les hypothèses sous-jacentes et effectué des relances ciblées pour confirmer si le changement était temporaire ou structurel.
Avant la validation finale, le modèle fait l'objet d'une révision analytique en plusieurs étapes afin que les hypothèses unitaires, le traitement des devises et les agrégations régionales restent cohérents d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées par des événements significatifs tels que des variations de prix, des changements de reporting induits par la réglementation, ou des évolutions importantes des schémas de déploiement. Juste avant la livraison, un analyste effectue une dernière vérification pour s'assurer que la vue la plus récente est bien reflétée.
Taille du Marché Mondial de l'Automatisation des Centres de Données de Mordor Intelligence Comparée aux Autres Estimations Publiées
Des valeurs de marché différentes pour l'automatisation des centres de données apparaissent souvent même lorsque le nom du sujet semble similaire. L'écart provient généralement de différences dans la manière dont chaque éditeur définit l'automatisation, l'année de référence, et la façon dont les hypothèses d'adoption et de tarification sont intégrées dans les prévisions.
Certains chiffres publiés incluent des dépenses opérationnelles plus larges, notamment les services gérés et les catégories liées aux infrastructures qui se situent à côté des logiciels. Pour Mordor Intelligence, les revenus ne sont comptabilisés que lorsqu'ils sont liés à des logiciels d'automatisation et à une orchestration intégrée utilisés pour provisionner, surveiller et optimiser les ressources de calcul, de stockage et de réseau. La construction d'infrastructures, le matériel autonome et les frais de location de baies sont hors périmètre.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 20,51 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 11,61 milliards USD (2025) | La valeur est indiquée pour une année antérieure, et la description publique du périmètre est de haut niveau, ce qui peut modifier les modules et éléments de service comptabilisés ainsi que la manière dont la progression du prix de vente moyen est appliquée. |
| Éditeur Sectoriel B | 12,09 milliards USD (2025) | Le dimensionnement est ancré à des catégories de solutions (stockage, réseau, serveur), ce qui peut entraîner un double comptage des couches d'orchestration qui se chevauchent lorsque les plateformes sont regroupées, et il utilise une année de base différente pour les hypothèses de devise et d'adoption. |
La comparaison indique que le choix de l'année de base et le traitement du périmètre pour les plateformes groupées par rapport aux services adjacents expliquent la majeure partie de l'écart. Avec des règles d'inclusion claires et des vérifications reproductibles par rapport aux signaux de croissance de la capacité et d'adoption, le chiffre final reste traçable par région et dans le temps.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'automatisation des centres de données ?
Le secteur représentait 20,51 milliards USD en 2026 et devrait atteindre 89,56 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande d'automatisation des centres de données ?
Les charges de travail d'IA et de calcul haute performance accroissent le besoin de systèmes coordonnés d'alimentation, de refroidissement et de contrôle. Les exigences d'efficacité énergétique soutiennent également l'adoption.
Quel composant détient la plus grande part ?
Le matériel représentait 41,08 % du chiffre d'affaires en 2026, car les automates programmables, les contrôleurs, les capteurs et les panneaux d'interface restent des équipements essentiels pour les installations.
Quel type d'installation se développe le plus rapidement ?
Les installations hyperscale devraient progresser à un CAGR de 34,52 % jusqu'en 2032, à mesure que les grands campus axés sur l'IA passent en phase de construction et de mise en service.
Quelle région est en tête du secteur de l'automatisation des centres de données ?
L'Amérique du Nord détenait 39,24 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 33,37 % jusqu'en 2032.
Pourquoi les installations de niveau 4 ont-elles besoin d'une automatisation avancée ?
Les sites de niveau 4 nécessitent des opérations tolérantes aux pannes et entièrement redondantes, ce qui requiert une gestion coordonnée des bâtiments
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des services de centres de données Services gérés sur le marché mondial, couvrant le service, le tier et le secteur d'activité de l'utilisateur final.
- Marché sud-coréen des centres de données IA Les installations IA de la Corée du Sud, réparties par type d'installation, composant et niveau (tier).
- Marché des services gérés de centres de données Services gérés sur le marché mondial, couvrant le type de service, le modèle de déploiement et le type d'installation.
- Marché espagnol des centres de données d'intelligence artificielle (IA) Demande d'installations d'IA en Espagne, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de data centers en Italie La construction en Italie, répartie par niveau (tier), type d'installation et infrastructure.
- Marché des réseaux de data centers en Italie Demande en réseau en Italie, couvrant le composant, l'utilisateur final et le type de centre de données.
- Marché des centres de données hyperscale en Espagne Les sites hyperscale en Espagne, répartis par type d'installation, composant et niveau (tier).
- Marché des centres de données hyperscale en Italie Sites hyperscale en Italie, répartis par type d'installation, composant et niveau (tier).
- Marché des centres de données à intelligence artificielle (IA) en Allemagne Installations d'IA en Allemagne, réparties par type d'installation, composant et niveau.
- Marché sud-coréen des réseaux pour centres de données Demande de mise en réseau en Corée du Sud, couvrant le composant.