
Taille et part du marché des réseaux de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
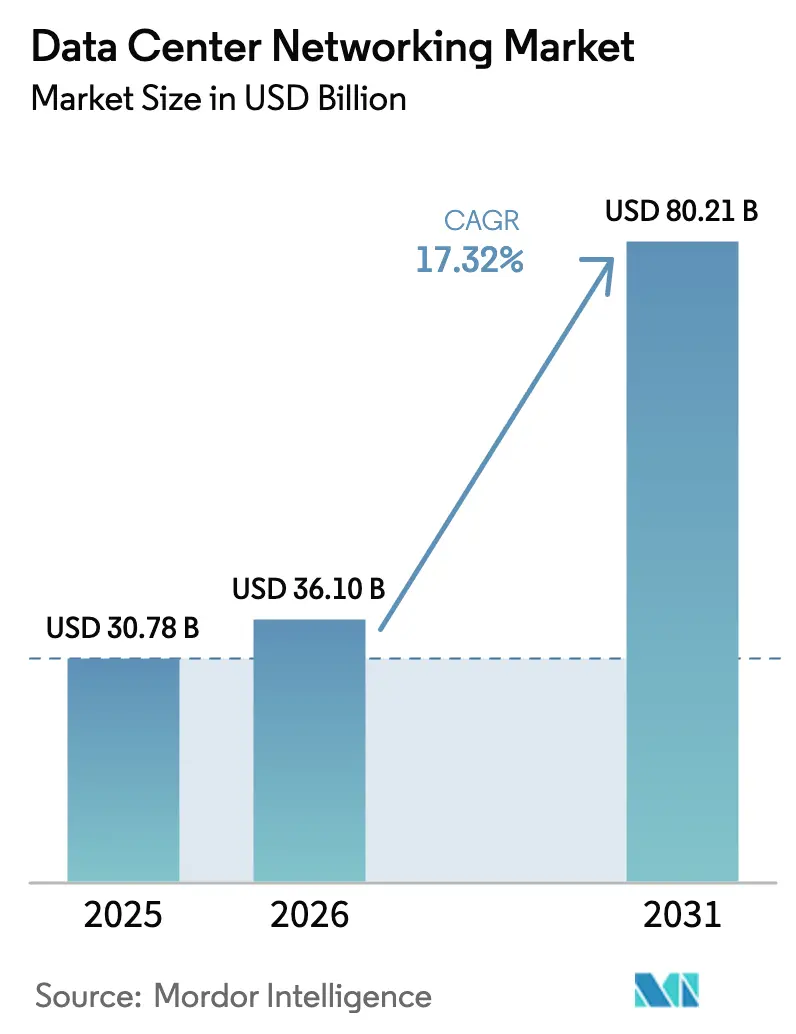
| Taille du Marché (2026) | 36.1 Milliards de dollars |
| Taille du Marché (2031) | 80.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données par Mordor Intelligence
La taille du marché mondial des réseaux de centres de données devrait croître de 30,78 milliards USD en 2025 à 36,1 milliards USD en 2026 et devrait atteindre 80,21 milliards USD d'ici 2031, à un TCAC de 17,32 % sur la période 2026-2031. Le marché des réseaux de centres de données se développe parce que les entreprises repensent leurs réseaux à trois niveaux en structures optimisées pour l'IA qui réduisent la congestion est-ouest et raccourcissent les temps d'entraînement des modèles. La croissance des investissements hyperscale, l'érosion rapide des prix des ports 400 GbE et les initiatives de souveraineté numérique menées par les gouvernements accélèrent de nouveaux projets de construction dans les économies développées et émergentes. La concurrence entre fournisseurs pivote désormais autour des capacités Ethernet sans perte, des feuilles de route des puces de commutation marchandes et des partenariats écosystémiques qui simplifient le déploiement des grappes d'IA. Les contraintes de densité de puissance et les dépendances de la chaîne d'approvisionnement vis-à-vis des circuits intégrés de commutation constituent les principaux risques structurels pour la croissance.
Principaux enseignements du rapport
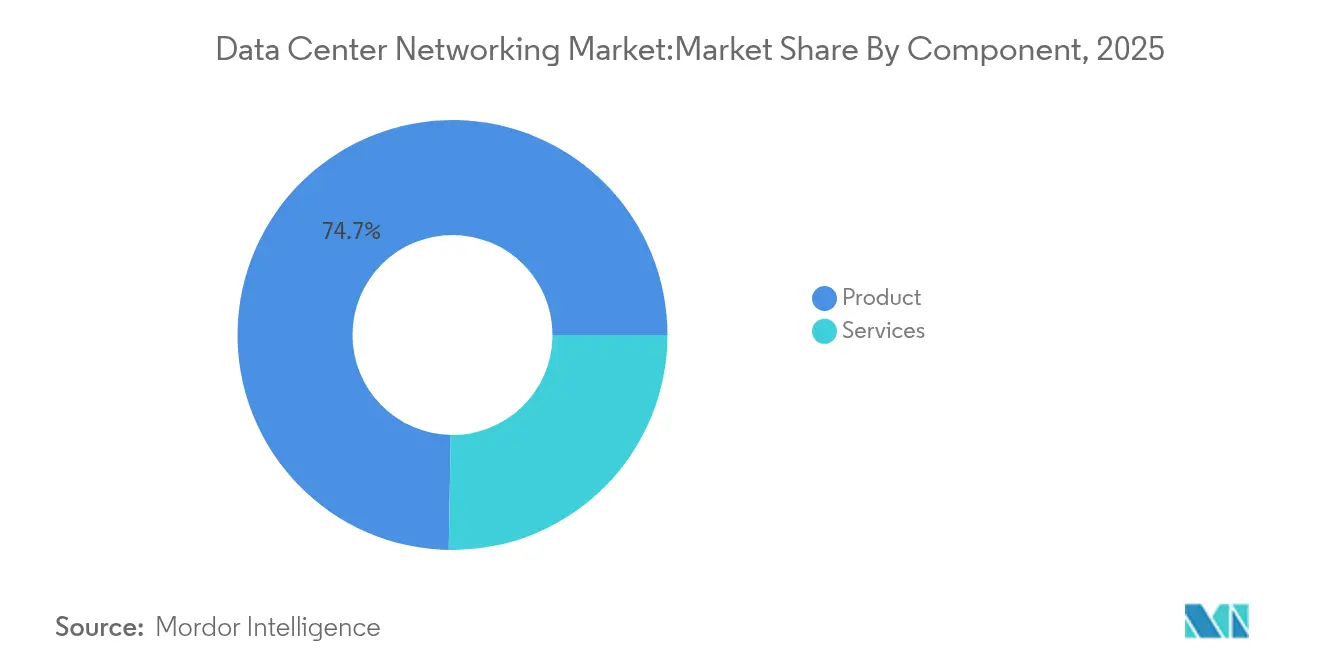
- Par composant, les produits ont dominé avec une part de marché des réseaux de centres de données de 74,72 % en 2025, tandis que les services devraient se développer à un TCAC de 17,7 % jusqu'en 2031.
- Par utilisateur final, les technologies de l'information et télécommunications ont représenté 35,75 % de la taille du marché des réseaux de centres de données en 2025 ; la fabrication et l'industrie devrait croître à un TCAC de 18,05 % jusqu'en 2031.
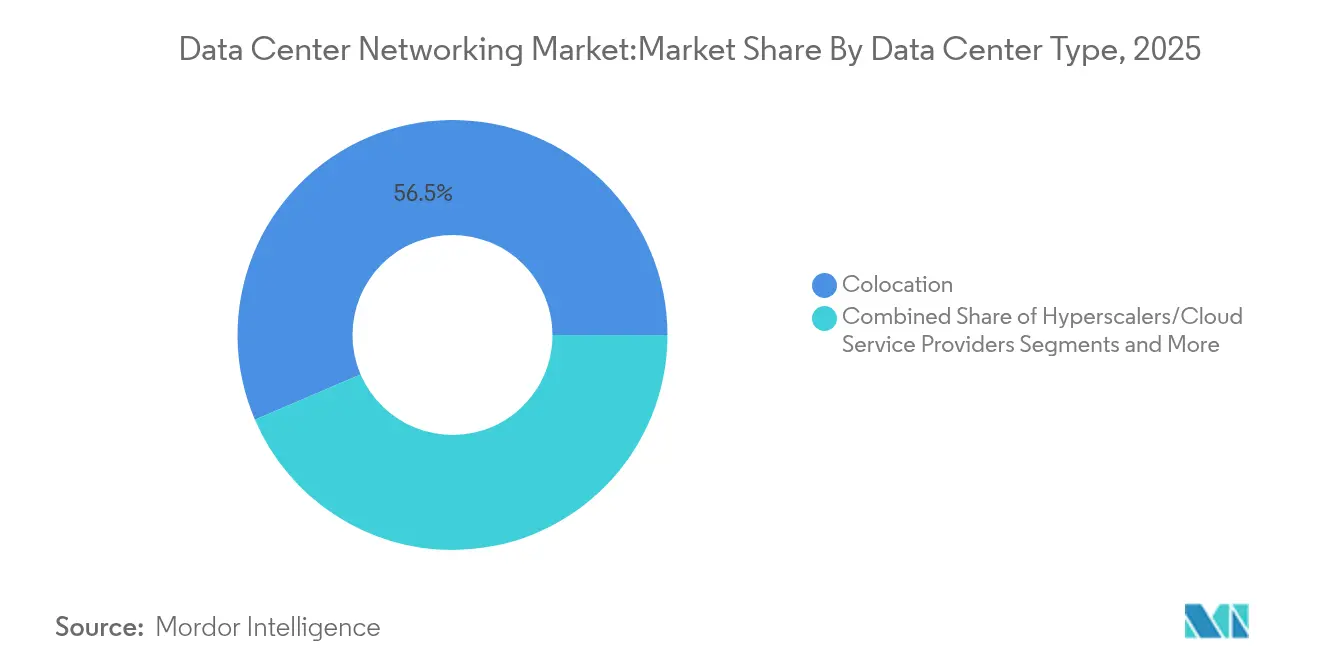
- Par type de centre de données, la colocation a représenté 56,45 % de la taille du marché des réseaux de centres de données en 2025 ; les installations des hyperscaleurs/fournisseurs de services cloud progresseront à un TCAC de 19,05 % jusqu'en 2031.
- Par bande passante, la catégorie 50–100 GbE a commandé une part de 38,15 % de la taille du marché des réseaux de centres de données en 2025, tandis que les ports supérieurs à 100 GbE augmenteront à un TCAC de 17,74 % entre 2026 et 2031.
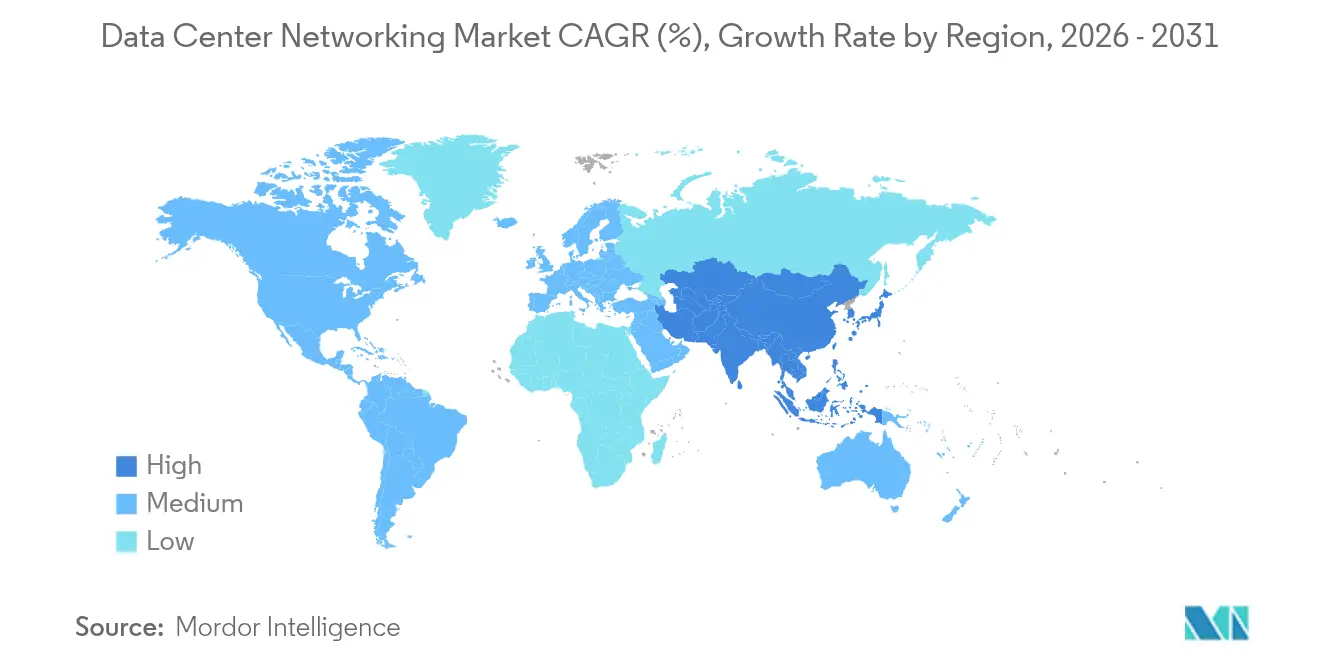
- Par région, l'Amérique du Nord a capturé 26,05 % du marché des réseaux de centres de données en 2025, tandis que l'Asie-Pacifique est positionnée pour le TCAC le plus rapide de 17,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Stratégies informatiques d'entreprise axées sur le cloud en priorité | +3.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Augmentation du trafic est-ouest due aux charges de travail IA/ML | +4.1% | Mondial, piloté par les régions hyperscale d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Construction de centres de données de périphérie par les opérateurs télécom | +2.8% | Cœur Asie-Pacifique, déversement vers le Moyen-Orient et l'Afrique et l'Amérique latine | Moyen terme (2 à 4 ans) |
| L'érosion des prix des ports 400 GbE améliore le retour sur investissement | +1.9% | Mondial, adoption précoce en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption de l'Ethernet sans perte pour le calcul accéléré | +2.3% | Marchés hyperscale d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Contributions des hyperscaleurs aux systèmes d'exploitation réseau open source | +1.5% | Mondial, concentré dans les principales régions cloud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Stratégies informatiques d'entreprise axées sur le cloud en priorité
Les entreprises qui remplacent les conceptions hub-and-spoke par des micro-services génèrent des pics de trafic imprévisibles qui nécessitent des superpositions définies par logiciel et une télémétrie en temps réel. Les commutateurs programmables, les pare-feux natifs cloud et la segmentation à confiance zéro deviennent obligatoires à mesure que les institutions financières augmentent leurs budgets cloud. Ce facteur de croissance soutient les cycles de renouvellement des structures leaf-spine 400 GbE et des moteurs d'analyse qui détectent et corrigent les points chauds de latence.
Augmentation du trafic est-ouest IA/ML
Les grappes de GPU déplacent des gradients et des paramètres à des volumes jusqu'à 100 fois supérieurs aux charges de travail héritées, dépassant les architectures nord-sud conventionnelles. Le protocole RoCE-v2 avec contrôle de flux prioritaire et notification explicite de congestion prévient la perte de paquets lors des opérations collectives, tandis que la demande d'interfaces 800 G et 1,6 T accélère l'innovation dans les puces de commutation marchandes. [1]Alibaba HPN, Un réseau de centre de données pour l'entraînement de grands modèles de langage | Actes de la conférence ACM SIGCOMM 2024,
dl.acm.orgLes clouds de niveau 2 adoptent l'Ethernet plutôt que des transports propriétaires pour équilibrer coût et interopérabilité.
Construction de centres de données de périphérie par les opérateurs télécom
Les opérateurs intègrent une synchronisation de qualité opérateur avec des commutateurs Top-of-Rack haute densité pour prendre en charge la 5G, l'IdO et l'inférence d'IA générative en périphérie du réseau. Des équipements convergés intégrant à la fois BGP et VXLAN raccourcissent les cycles de déploiement dans des abris à espace limité. Plus de 15 opérateurs télécom mondiaux construisent désormais des microsites dotés d'IA qui détournent le trafic des cœurs régionaux.
Érosion des prix des ports 400 GbE
Les coûts des optiques et des circuits intégrés de commutation pour le 400 GbE ont chuté de plus de 35 % entre 2023 et 2025, donnant aux entreprises du marché intermédiaire une marge économique pour passer directement au-delà des mises à niveau 100 G. La boucle vertueuse volume-coût permet aux hyperscaleurs de piloter des liaisons 800 G pour les prochaines générations de GPU, tout en stimulant une adoption plus large des émetteurs-récepteurs QSFP-DD et OSFP au sein de l'écosystème.[2]Dell ,"64 x 400GbE : Un centre de données plus rapide et plus écologique," dell.com
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Défis d'interopérabilité multi-fournisseurs | -2.1% | Mondial, aigu dans les environnements d'entreprise | Moyen terme (2 à 4 ans) |
| Complexité croissante des réseaux et lacunes de compétences | -1.8% | Mondial, concentré dans les marchés émergents | Long terme (≥ 4 ans) |
| Risque de la chaîne d'approvisionnement pour les puces de commutation marchandes | -1.4% | Mondial, critique pour la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| L'escalade de la densité de puissance dans les centres de données limite les mises à niveau des ports | -2.3% | Mondial, grave dans les centres de données urbains | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Problèmes d'interopérabilité multi-fournisseurs
Les extensions de protocoles propriétaires entravent l'intégration transparente entre les commutateurs, les optiques et les agents de télémétrie, obligeant les entreprises à investir dans des laboratoires de validation coûteux. [3]Verizon Communications, "Leçons apprises en matière d'automatisation multi-fournisseurs," verizon.com Les retards dans la prise en charge des contrôleurs à normes ouvertes prolongent les délais de migration et créent des silos opérationnels, en particulier là où les grappes d'IA nécessitent des garanties de latence déterministe sur des structures hétérogènes.
Complexité croissante des réseaux et lacunes de compétences
Les administrateurs doivent maîtriser simultanément la sémantique de l'Ethernet sans perte, la télémétrie des charges de travail GPU et l'automatisation basée sur les intentions. Les viviers de talents certifiés restent rares en dehors des économies de premier rang, ce qui stimule la demande de contrats de services gérés et d'automatisation fournie par les fournisseurs. Les lacunes de compétences allongent le temps moyen de réparation et alourdissent les budgets opérationnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services gagnent en importance face à la complexitéLes produits ont conservé 74,72 % du chiffre d'affaires du marché des réseaux de centres de données en 2025, portés par les commutateurs Ethernet qui sont passés de 100 G à 400 G pour satisfaire les charges de travail d'IA. Les interconnexions optiques, les structures de stockage et les contrôleurs de distribution d'applications ont renforcé la domination des produits, mais font face à un ralentissement de la croissance unitaire alors que les entreprises se concentrent sur la simplification architecturale. Les fournisseurs ont signalé une hausse des ventes de châssis 51,2 Tbps au fur et à mesure de l'expansion des grappes de GPU.
Le segment des services devrait croître à un TCAC de 17,7 % à mesure que les clients externalisent la conception, l'intégration et la gestion du cycle de vie des structures sans perte. Les services d'installation pour le réglage du contrôle de flux prioritaire, le conseil sur les métriques de congestion et les abonnements gérés aux structures récurrentes alimentent les revenus récurrents. Les entreprises citent une réduction du temps moyen de déploiement de 38 % après l'adoption d'opérations gérées clés en main, positionnant les services comme un facteur habilitant essentiel des résultats commerciaux de l'IA.


Par utilisateur final :
la fabrication stimule la transformation en périphérieLes technologies de l'information & télécommunications ont capturé 35,75 % du marché des réseaux de centres de données en 2025 grâce aux investissements hyperscale cloud, CDN et télécom qui sous-tendent la prestation de services numériques. Les charges de travail bancaires, de diffusion multimédia et de commerce électronique dominent la consommation régionale sur les campus métropolitains.
La fabrication & l'industrie progresseront à un TCAC de 18,05 % jusqu'en 2031, à mesure que les algorithmes de maintenance prédictive migrent des clouds centralisés vers des micro-centres de données en usine. Les structures Ethernet à faible latence relient la robotique, les caméras de vision industrielle et les applications MES, réduisant les temps d'arrêt et le gaspillage d'énergie. Les contrats de mise en réseau natifs en périphérie ont augmenté de 2,4 fois depuis 2023, soutenant une demande soutenue pour des commutateurs feuilles 400 GbE compacts et sans ventilateur.
Par type de centre de données :
les hyperscaleurs dirigent l'infrastructure IALes opérateurs de colocation ont détenu 56,45 % du chiffre d'affaires 2025, les entreprises poursuivant des modèles à actifs légers tout en insistant pour contrôler leurs propres domaines de couche 2. L'activité de modernisation s'est concentrée sur les boucles de refroidissement liquide et les alimentations à ampérage plus élevé pour accueillir des baies dépassant 80 kW.
Les campus des hyperscaleurs et des fournisseurs de services cloud progresseront à un TCAC de 19,05 %, représentant la plus grande addition absolue aux dorsales optiques mondiales. Les grappes d'IA avec plus de 16 000 GPU nécessitent des structures Clos non bloquantes dépassant 2 Pbps, ce qui pousse les intégrateurs de systèmes à déployer des topologies feuilles-épines-super-épines entièrement intégrées et précâblées en usine. Il en résulte un effet d'entraînement sans précédent pour les optiques top-of-rack et les puces de commutation 102,4 Tbps.
Par bande passante :
le segment supérieur à 100 GbE s'accélèreLes ports entre 50 GbE et 100 GbE représentaient 38,15 % des expéditions en 2025, les cycles de renouvellement des entreprises ayant rattrapé les standards hyperscale. Cependant, le niveau >100 GbE croîtra de 17,74 % annuellement, porté par le besoin du marché des réseaux de centres de données en feuilles 400 G et épines 800 G dans les grappes d'IA. En comparaison, les ports ≤10 GbE se concentrent désormais uniquement dans les réseaux de succursales et de gestion.
L'expansion du >100 GbE est corrélée aux feuilles de route des puces de commutation marchandes offrant des densités de 51,2 Tbps et 102,4 Tbps. Le co-encapsulation optoélectronique et la modulation PAM4 avancée réduisent davantage la puissance par bit, compensant partiellement les pressions thermiques au niveau des baies. Les premiers pilotes d'Ethernet 1,6 T sont en cours d'évaluation par trois hyperscaleurs pour les grappes de production 2027.
Analyse géographique
Marché des Réseaux de Centres de Données en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord a contrôlé 26,05 % du chiffre d'affaires 2025 alors que le marché des réseaux de centres de données s'est développé pour soutenir des expansions hyperscale de plusieurs milliards de dollars. Les États-Unis dominent les dépenses d'investissement régionales, tandis que les opérateurs de cloud en périphérie canadiens et les campus d'externalisation mexicains contribuent à une demande incrémentale. Les fabricants d'équipements locaux bénéficient d'incitations fiscales favorables et de réseaux électriques à très faible intensité carbone. L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un TCAC de 17,55 % jusqu'en 2031, reflétant des stratégies d'IA souveraines qui favorisent le traitement national. La dorsale Données de l'Est-Calcul de l'Ouest de la Chine aligne huit hubs hyperscale en région désertique avec des interconnexions côtières, stimulant les achats massifs d'émetteurs-récepteurs. L'Inde a dépassé 950 MW de charge informatique installée en 2025, déclenchant une demande par paliers pour des structures 400 GbE aussi bien sur les sites de colocation que sur les sites de périphérie télécom. Des marchés tels que l'Indonésie et le Vietnam renforcent la vague de croissance grâce à des cadres réglementaires favorables et à des investissements dans les câbles sous-marins régionaux.

Paysage réglementaire
La demande en matière de mise en réseau des centres de données est de plus en plus façonnée par la cybersécurité, la résilience opérationnelle et les régimes de conformité produit qui s'étendent au-delà des opérateurs pour englober les fournisseurs d'équipements et de services gérés. Dans l'Union européenne, la directive NIS 2 établit des attentes de base en matière de sécurité et de chaîne d'approvisionnement pour les entités critiques et importantes, tandis que le règlement sur la résilience opérationnelle numérique (DORA) renforce les exigences de signalement des incidents et de gestion des risques liés aux tiers pour les services financiers concernés et leurs fournisseurs de services TIC, consolidant l'auditabilité et la télémétrie dans les opérations réseau. La loi européenne sur l'IA (EU AI Act, 2025) accroît également les exigences de gouvernance pour les systèmes d'IA, influençant la manière dont les organisations documentent les risques, la transparence et les contrôles pour les charges de travail d'IA fonctionnant sur des infrastructures à haute bande passante.
Les règles de durabilité et de conformité matérielle ajoutent des contraintes parallèles sur les cycles de renouvellement des équipements réseau. Les exigences européennes en matière d'écoconception et de RoHS influencent les choix de conception des commutateurs, des optiques et des architectures économes en énergie, renforçant l'importance des indicateurs d'énergie par bit et de la gestion du cycle de vie dans les environnements multi-fournisseurs. En dehors de l'Europe, les États-Unis continuent d'appliquer une approche plus fragmentée, incluant des mesures de transparence liées à l'IA au niveau des États, comme au Maryland et au Colorado, ce qui alimente des cadres de conformité spécifiques à chaque région pour les déploiements d'infrastructures d'IA et les services qui s'y rattachent.
Paysage concurrentiel
La concurrence sur le marché des réseaux de centres de données est modérée mais s'intensifie à mesure que les optimisations d'IA déplacent la valeur vers les structures sans perte et la télémétrie intégrée. Arista Networks a dépassé Cisco dans les revenus de commutation des comptes hyperscale au T4 2023 en alignant son système d'exploitation EOS avec des améliorations du contrôle de congestion pour l'IA. NVIDIA a capitalisé sur Spectrum-X pour étendre son avantage GPU vers l'Ethernet, ciblant la propriété d'une plateforme d'IA de bout en bout.
Cisco contre-attaque grâce à l'intégration de Silicon One avec les plateformes de NVIDIA et en exploitant sa base installée en entreprise pour la vente croisée de structures prêtes pour l'IA. L'acquisition imminente de Juniper Networks par HPE signale une démarche stratégique pour fusionner le routage natif IA avec des piles de la périphérie au cloud. Dell et Huawei se concurrencent sur des baies intégrées verticalement qui préparent les conversions du cuivre vers le refroidissement liquide. Des jeunes entreprises telles qu'Arrcus exploitent des piles de routage neutres vis-à-vis du cloud pour gagner des parts dans les clouds de niveau 2 et les empreintes de colocation où l'agilité prime sur l'ancienneté des fournisseurs. La dynamique du paysage optique comprend l'acquisition d'Infinera par Nokia pour créer des portefeuilles d'optiques cohérentes adaptés à l'interconnexion des centres de données métropolitains. La frontière concurrentielle est désormais définie par les optiques co-encapsulées, le routage adaptatif pour les charges de travail d'IA et l'observabilité native cloud qui unifie les métriques de calcul et de réseau.
Leaders du secteur des réseaux de centres de données
Cisco Systems Inc.
Arista Networks Inc.
Juniper Networks Inc.
Huawei Technologies Co. Ltd.
Dell Technologies (Dell EMC)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Réseaux de Centres de Données
- Cisco Systems Inc.
- Arista Networks Inc.
- Juniper Networks Inc.
- Huawei Technologies Co. Ltd.
- Dell Technologies (Dell EMC)
- Extreme Networks Inc.
- Hewlett Packard Enterprise (HPE)
- Lenovo Group Ltd.
- NEC Corporation
- NVIDIA Corp. (Cumulus and Mellanox)
- Broadcom Inc.
- Intel Corp.
- Fortinet Inc.
- F5 Inc.
- Radware Ltd.
- A10 Networks Inc.
- Check Point Software Technologies
- Palo Alto Networks Inc.
- Array Networks Inc.
- Moxa Inc.
- Supermicro (Super Micro Computer Inc.)
- Edgecore Networks Corp.
- H3C Holding Ltd.
- NetApp Inc.
- Keysight Technologies Inc.
Lire l’analyse des entreprises de réseaux de centres de données

Opportunités de marché et perspectives d'avenir
Les infrastructures optimisées pour l'IA entraînent un changement d'échelle dans l'Ethernet haute vitesse, créant un espace pour les plateformes et services qui simplifient l'adoption de la mise en réseau de classe 800G et 1,6T dans les environnements fortement dotés en GPU. L'opportunité se concentre sur des architectures de référence validées et de niveau système qui réduisent le risque d'intégration entre commutateurs, optiques, câblage et outils opérationnels, une orientation reflétée dans les mouvements des fournisseurs vers des offres d'infrastructure IA de bout en bout chez Cisco, Arista et HPE/Juniper. Avec les produits représentant encore 74,72 % des revenus du marché en 2025, les plateformes de commutation et optiques restent centrales, mais l'optimisation de l'Ethernet sans perte et la gestion de la congestion élargissent le périmètre adressable pour l'installation, l'intégration et les offres de fabric géré.
L'automatisation opérationnelle devient un facteur de différenciation pour les schémas de trafic est-ouest et les environnements multi-locataires où la performance déterministe est essentielle. Les contrôleurs de mise en réseau définie par logiciel, l'observabilité et l'automatisation des politiques peuvent se développer en tant qu'outils à mesure que la détection de congestion et les ajustements de QoS gagnent en maturité, y compris l'orchestration couvrant la connectivité sur site et vers le cloud public. Du côté des hyperscale, les travaux sur les conceptions d'interconnexion modulaires et les concepts de commutation optique, incluant les recherches de Google sur les topologies et la commutation optique de circuits, soutiennent la demande continue pour des densités de ports plus élevées, des conceptions tenant compte de la consommation énergétique et des interconnexions optiques compatibles DCI. Cela s'aligne sur la tendance plus large vers des infrastructures qui considèrent la mise en réseau comme faisant partie d'un supersystème d'IA plutôt que comme un niveau autonome.
Recent Industry Developments in Marché des Réseaux de Centres de Données
- Juillet 2026 : Mise à jour de Cisco Nexus Hyperfabric pour inclure une prise en charge élargie des commutateurs N93108TC-FX3 et N9164E-NS4-O dans son modèle opérationnel de fabric-as-a-service. Cette mise à jour étend les capacités de fabric multicloud pour mieux prendre en charge les charges de travail pilotées par l'IA dans des environnements de centres de données distribués. Cela renforce la position de Cisco dans les déploiements d'IA basés sur des fabrics et élargit son marché adressable pour les infrastructures de mise en réseau haute performance.
- Juin 2026 : Arista Networks Inc. a lancé la série 7060XE7, un portefeuille de plateformes de mise en réseau 1,6T intégrant le silicium Broadcom Tomahawk 6, la technologie SerDes 224G et des variantes spécialisées à refroidissement liquide pour l'infrastructure IA à l'échelle du rack. Cette gamme permet des déploiements de fabric IA à plus forte densité et accélère la croissance de la bande passante dans les environnements hyperscale. Cela renforce le leadership d'Arista dans les réseaux de centres de données IA haute performance et soutient l'expansion des charges de travail clients.
- Juin 2026 : Juniper Networks Inc. a commencé l'expédition du QFX5250-64OE-L, un commutateur de 102,4 Tbps doté de 64 ports OSFP-RHS de 1,6 Tbps et d'un refroidissement liquide à 100 %, conforme à la norme Open Compute ORv3. Le produit améliore l'efficacité de refroidissement et la densité de ports pour les centres de données compatibles IA. Il aligne Juniper sur les exigences d'interconnexion hyperscale et renforce sa position dans les architectures de centres de données de nouvelle génération.


Marché des Réseaux de Centres de Données Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les produits de mise en réseau, les logiciels et les services associés déployés au sein des centres de données pour connecter les serveurs, le stockage et les points d'accès internet ou cloud, couvrant les sites d'entreprise, de colocation et hyperscale.
Exclusions du périmètre : Nous ne comptons pas les déploiements d'infrastructure dorsale des opérateurs télécoms généraux ni la mise en réseau des locaux des consommateurs qui ne relève pas des architectures de réseau des centres de données.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de distribution d'applications (ADC)
- Équipements de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services de réseau gérés
- Produits
- Par utilisateur final
- Technologies de l'information et télécommunications
- Services bancaires, services financiers et assurances (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication et industrie
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscaleurs/fournisseurs de services cloud
- Centres de données de périphérie/micro
- Par bande passante
- Inférieur à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle et définir ce qui devait être comptabilisé comme dépenses de mise en réseau des centres de données avant la construction du modèle. Nous nous sommes appuyés sur des sources publiques telles que les statistiques de connectivité de l'UIT, les indicateurs de l'économie numérique de l'OCDE, les séries macroéconomiques de la Banque mondiale, les publications commerciales du recensement américain pour les catégories électroniques pertinentes, ainsi que les publications de l'IEEE et de l'IETF qui signalent des évolutions technologiques telles que le 400G et le 800G.
Nous avons également examiné les rapports annuels des fournisseurs et les présentations aux investisseurs, les publications d'associations de centres de données, ainsi que des articles de presse crédibles pour comprendre les cycles de renouvellement, les contraintes d'approvisionnement et les commentaires sur les livraisons. Lorsque disponibles, des abonnements payants ont été utilisés pour recouper les données financières des entreprises et pour examiner l'activité de brevets pouvant valider le calendrier des transitions de plateformes. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires ont permis de convertir les signaux de demande généraux en hypothèses pertinentes pour le marché, pouvant être modélisées. Nous avons échangé avec des opérateurs de centres de données, des architectes réseau, des intégrateurs de systèmes et des acteurs du canal de composants dans les régions APAC, EMEA et Amériques, afin de combler les lacunes de la recherche documentaire, puis de les vérifier avec plusieurs points de vue.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 16 % | APAC : 53 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 29 % |
| Petits acteurs : 18 % | Managers : 44 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante où la croissance de l'empreinte des centres de données et l'intensité des mises à niveau sont reconstruites à l'aide d'une vue par bassin de demande, puis converties en dépenses selon les principales catégories de mise en réseau. Les intrants importants pour ce marché comprennent la capacité installée et prévue des centres de données (indicateurs de MW et de surface au sol), la migration des vitesses de ports (100G vers 400G vers 800G), les tendances de prix de vente moyen des commutateurs et routeurs, les taux d'adoption des optiques, et la part des dépenses acheminée via des services gérés et d'intégration.
Pour garder le modèle réaliste, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des vérifications échantillonnées prix × volume pour les ports de commutation et les volumes de transceivers, ainsi que des retours de canal sur les délais de livraison et les remises. Lorsque les données géographiques ou de composants sont limitées, nous utilisons une interpolation prudente ancrée à des indicateurs observables tels que l'activité de construction de centres de données et les signaux de dépenses d'investissement cloud, puis nous revérifions les hypothèses lors d'appels de suivi. Les prévisions sont élaborées à l'aide d'une analyse de scénarios soutenue par l'avis d'experts sur le calendrier de construction des clusters d'IA, les feuilles de route Ethernet et l'érosion probable des prix par classe de vitesse, puis consolidées en un scénario de base unique.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin d'éliminer rapidement les surestimations évidentes et les catégories manquantes. Nous comparons les totaux à des signaux indépendants tels que l'orientation des dépenses d'investissement des centres de données, les commentaires publics sur les livraisons et l'activité de construction régionale, puis les anomalies sont examinées par un autre analyste avant validation finale.
Si un écart est significatif, les hypothèses qui le sous-tendent sont révisées, et le cycle d'entretiens est rouvert pour une reconfirmation ciblée. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient les prix, l'approvisionnement ou le rythme de déploiement. Avant la livraison, un dernier passage de vérification est effectué afin que les clients bénéficient de la vision la plus actuelle disponible à ce moment-là.
Taille du marché mondial de la mise en réseau des centres de données selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour la mise en réseau des centres de données ne correspondent souvent pas, car les dépenses comptabilisées peuvent varier selon ce qui est considéré comme relevant de la mise en réseau, l'année de référence utilisée, et la manière dont les évolutions de prix sont traitées pour les ports haute vitesse et les optiques.
Certaines sources utilisent une vision technologique plus large qui peut inclure des dépenses en technologies de centres de données adjacentes dans le total de mise en réseau. Chez Mordor Intelligence, le chiffre est limité aux produits, logiciels et services de mise en réseau directement déployés pour construire et exploiter les réseaux de centres de données, et il est actualisé avec des vérifications de prix et de mix liées aux transitions 100G vers 800G.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 30,78 milliards USD (2025) | |
| Revue commerciale A | 45,80 milliards USD (2025) | Utilise une définition plus large qualifiée de technologies de mise en réseau des centres de données, ce qui peut inclure des catégories de technologies de centres de données adjacentes et un cadrage d'année de référence différent. |
| Cabinet de conseil international B | 37,60 milliards USD (2024) | Ancre le modèle à une année de référence antérieure et applique des hypothèses de prix et de mix différentes pour le matériel et les logiciels, ce qui peut modifier le niveau implicite de 2025 après normalisation du calendrier des devises et du cycle de mise à niveau. |
L'écart observé dans le tableau provient principalement de l'étendue du périmètre et des choix d'année de référence, puis de la vitesse à laquelle les prix sont supposés évoluer à mesure que l'adoption du 400G et du 800G progresse. En maintenant les dépenses comptabilisées liées aux déploiements de réseaux de centres de données, et en vérifiant le mix de vitesses de ports et l'orientation des prix de vente moyens à l'aide des retours d'entretiens, l'estimation reste traçable à des variables pratiques pouvant être reproduites et auditées.


Questions clés répondues dans le rapport
Quelle est la taille actuelle du marché des réseaux de centres de données ?
La taille du marché des réseaux de centres de données s'élève à 36,1 milliards USD en 2026.
À quelle vitesse le marché des réseaux de centres de données devrait-il croître ?
Le chiffre d'affaires du secteur devrait augmenter à un TCAC de 17,32 %, pour atteindre 80,21 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait afficher le TCAC le plus rapide de 17,55 % jusqu'en 2031, soutenue par le programme Données de l'Est-Calcul de l'Ouest de la Chine et le déploiement de capacité de 950 MW en Inde.
Pourquoi les services dépassent-ils la croissance des produits ?
La complexité des structures optimisées pour l'IA pousse les entreprises à externaliser la conception, l'intégration et la gestion du cycle de vie, propulsant le segment des services à un TCAC de 17,7 %.
Dernière mise à jour de la page le:
- Marché de la mise en réseau des centres de données en Afrique
- Marché des réseaux de centres de données en Asie-Pacifique
- Marché des réseaux de centres de données en Australie
- Marché du réseau des centres de données d'Autriche
- Marché du réseau des centres de données de Belgique
- Marché des réseaux de centres de données au Brésil
- Marché de la mise en réseau des centres de données au Canada
- Marché de la réseautique des centres de données au Chili
- Marché des réseaux de centres de données en Chine
- Marché des réseaux de centres de données
- Marché de la réseautique des centres de données au Danemark
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.



