
Taille et parts du marché des supérettes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.01 Trillions de dollars américains |
| Taille du Marché (2031) | 1.35 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
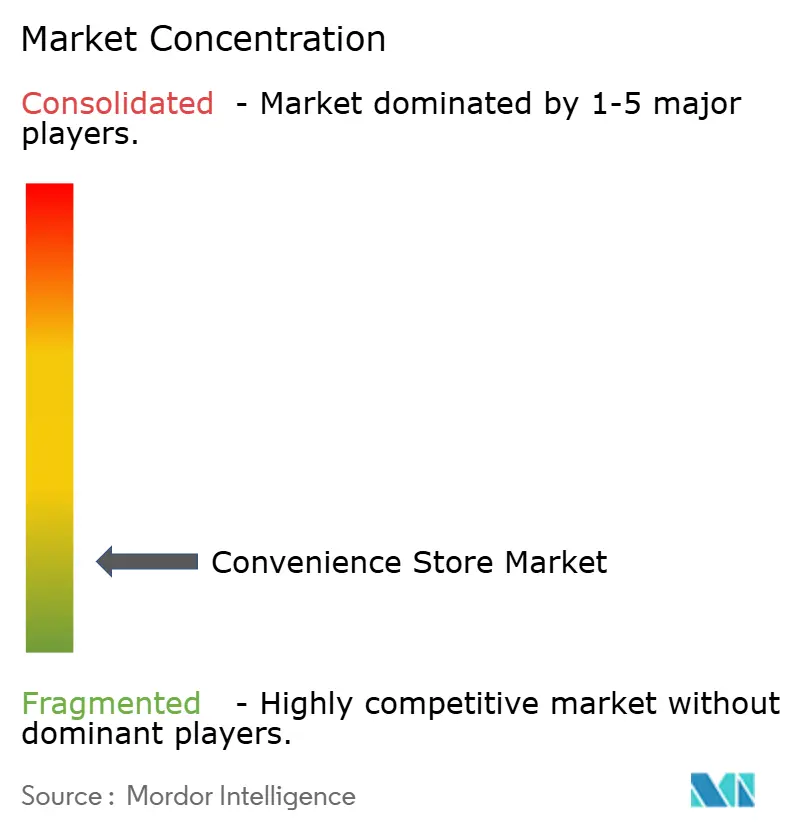
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des supérettes par Mordor Intelligence
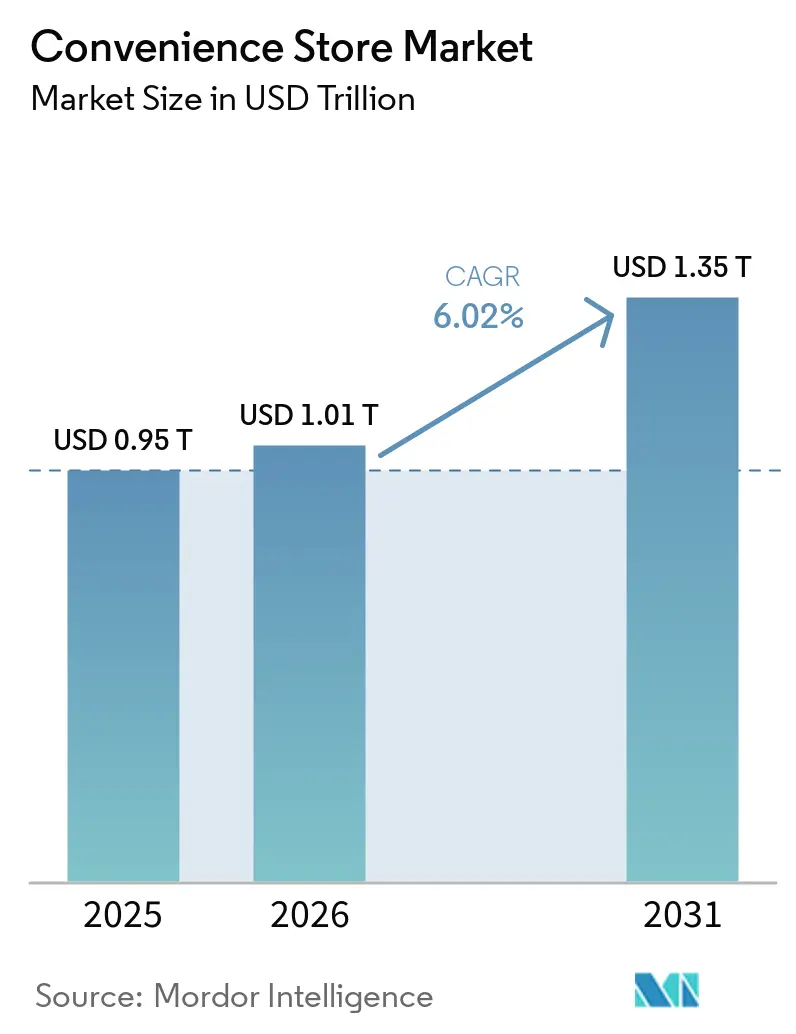
La taille du marché des épiceries de proximité était évaluée à 0,954 billion USD en 2025 et devrait croître de 1,01 billion USD en 2026 pour atteindre 1,35 billion USD d'ici 2031, à un CAGR de 6,02 % durant la période de prévision (2026-2031). Le marché évolue au-delà du modèle carburant-impulsion, la restauration, les programmes de fidélité, la recharge de véhicules électriques et la livraison locale reconfigurant l'économie des magasins. Aux États-Unis, les détaillants de proximité ont généré 817,5 milliards USD de ventes dans près de 152 000 points de vente en 2025, tandis que les ventes en magasin ont atteint 341,2 milliards USD, marquant la 23e année consécutive de croissance. Les opérateurs se différencient par la qualité alimentaire, l'engagement numérique et la capacité à répondre à plusieurs besoins des clients par visite. La hausse des coûts de main-d'œuvre, les réglementations sur la promotion alimentaire et les investissements de modernisation pèsent sur les marges. Les grandes enseignes recourent aux acquisitions, à la franchise, aux partenariats et à une expansion sélective, tandis que les opérateurs plus petits misent sur l'assortiment et la rigueur opérationnelle.
Principaux enseignements du rapport
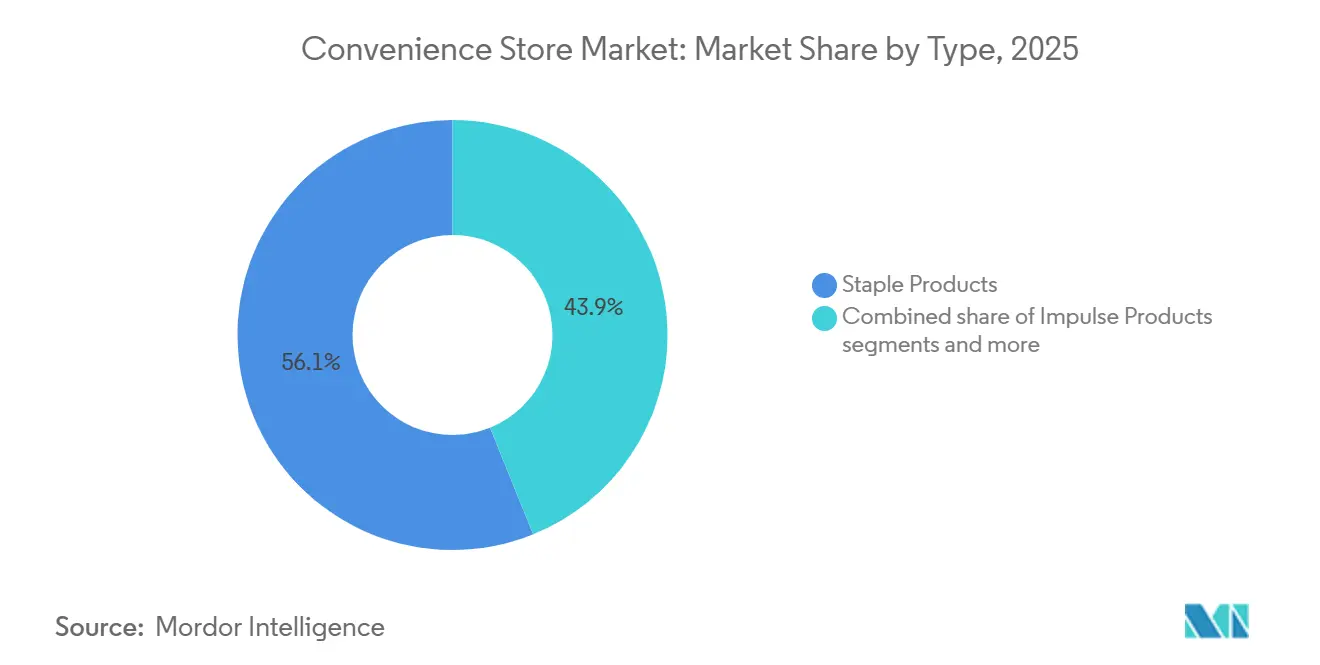
- Par catégorie de produits, les produits de base représentaient 56,13 % des parts du marché des épiceries de proximité en 2025, tandis que le segment des produits de base devrait croître à un CAGR de 7,04 % jusqu'en 2031.
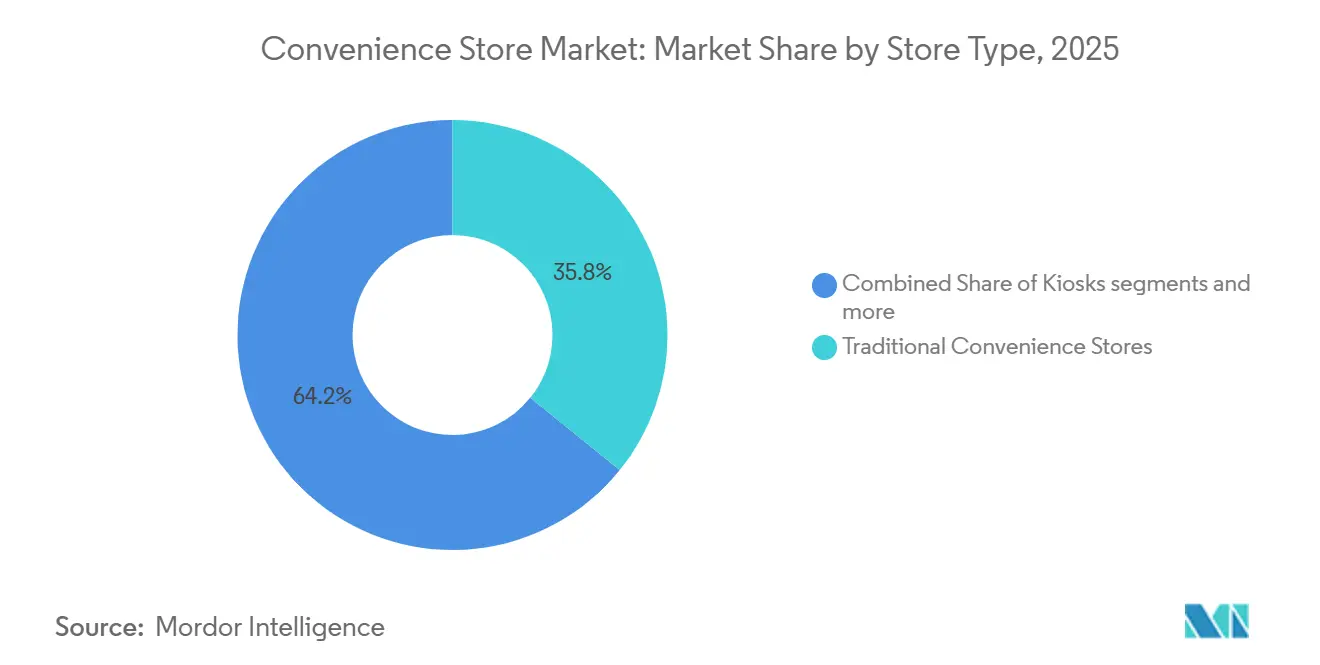
- Par type de magasin, les épiceries de proximité traditionnelles représentaient 35,81 % des parts du marché des épiceries de proximité en 2025, tandis que les épiceries de proximité hyper sont projetées pour croître à un CAGR de 9,40 % jusqu'en 2031.
- Par structure de propriété, les magasins indépendants représentaient 56,12 % des parts du marché des épiceries de proximité en 2025, tandis que les magasins sous enseigne devraient croître à un CAGR de 6,30 % jusqu'en 2031.
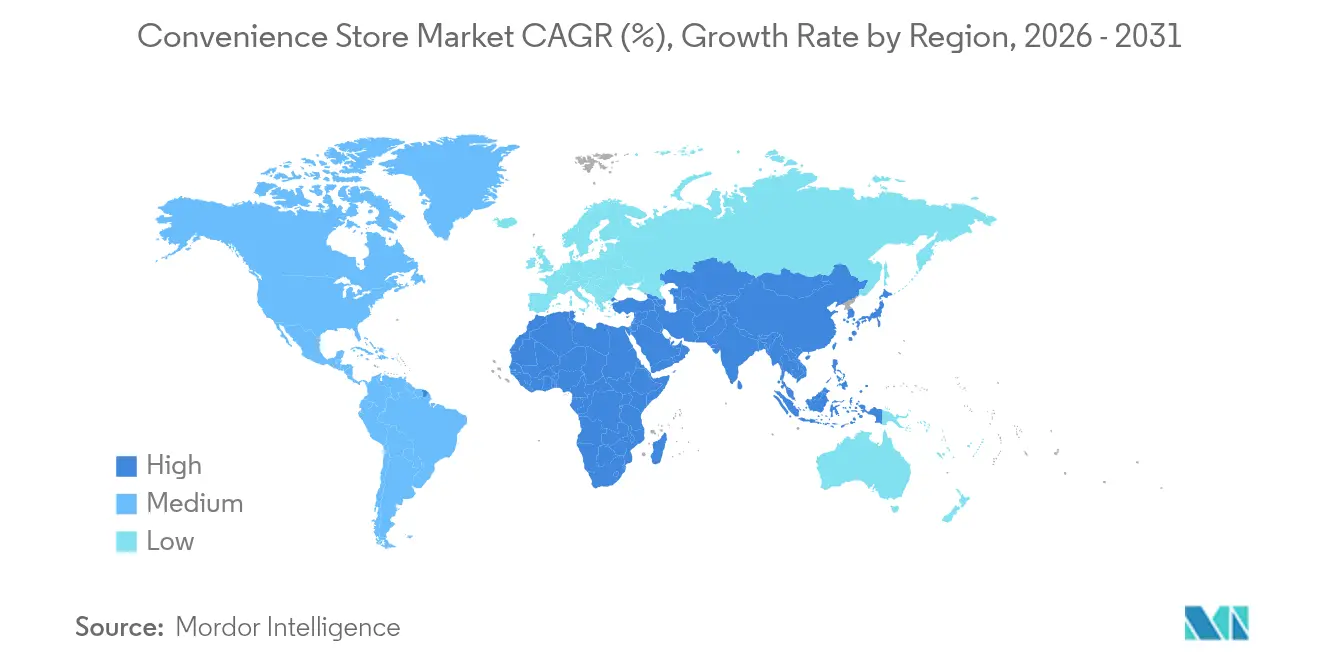
- Par géographie, l'Amérique du Nord représentait 40,54 % des parts du marché des épiceries de proximité en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pic de demande pour la micro-distribution urbaine | +1.2% | Mondial, concentré dans les zones urbaines denses | Moyen terme (2-4 ans) |
| Rachats par capital-investissement à forte trésorerie | +0.8% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Commissions sur la loterie numérique et les jeux | +0.7% | Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Stimulation du trafic par les bornes de recharge VE | +1.4% | Amérique du Nord et Union européenne en tête, Asie-Pacifique en suiveur | Long terme (≥ 4 ans) |
| Retrait de kits de repas sur abonnement | +0.6% | Amérique du Nord et Europe urbaines | Moyen terme (2-4 ans) |
| Analyse des planogrammes en temps réel | +0.8% | Mondial, marchés technologiquement avancés en premier | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pic de demande pour la micro-distribution urbaine
Les centres-villes denses s'appuient de plus en plus sur les supérettes comme points de distribution du dernier kilomètre pour les services de livraison en deux heures et le jour même, permettant aux opérateurs de traiter les commandes en boutique et les commandes numériques depuis le même emplacement en rayon. En 2024, Casey's a finalisé l'acquisition d'un magasin Star Food Store situé au Texas, renforçant stratégiquement sa présence dans des zones propices à la livraison. Cette acquisition devrait générer des revenus supplémentaires tout en maintenant une croissance minimale des coûts fixes, reflétant une approche calculée de l'expansion opérationnelle et de l'optimisation des ressources. L'expansion de Wawa vers 70 nouveaux points de vente dans le Sud-Est suit une logique similaire, garantissant suffisamment de nœuds pour assurer des délais de livraison de 15 minutes. Les outils de planogramme en temps réel transmettent les signaux de demande directement aux centres de distribution, maintenant les unités de gestion des stocks à forte rotation disponibles et réduisant les pertes. Les règles de zonage municipal réservent de plus en plus les permis d'occupation des trottoirs aux entreprises qui maintiennent des sites physiques, ce qui confère un avantage concurrentiel aux enseignes de supérettes bien établies.
Rachats par capital-investissement à forte trésorerie
First Reserve a exploré une cession de Refuel pour 1,5 milliard USD, soulignant comment les sponsors financiers perçoivent cette catégorie comme défensive, génératrice de trésorerie et prête à la cession[1]. La décision d'Arko Corp. de céder ses magasins en propre, valorisés à 2 milliards USD, reflète des opportunités significatives tant pour les acquéreurs stratégiques que pour les sponsors de capital-investissement. La récente acquisition des sites CEFCO par Casey's démontre comment les entreprises utilisent stratégiquement le financement par emprunt pour concurrencer les capitaux privés, en réalisant des gains d'efficacité opérationnelle dans des domaines tels que l'approvisionnement en carburant et la logistique des plats préparés. Ces évolutions contribuent collectivement à la professionnalisation des opérations, à la standardisation des données et à l'amélioration de l'accès aux capitaux au sein du marché des supérettes, favorisant un paysage industriel plus compétitif et rationalisé.
Commissions sur la loterie numérique et les jeux
Les approbations de loterie en ligne au Massachusetts et le déploiement de terminaux en libre-service au Canada ont ajouté des revenus de commissions à forte marge nécessitant peu de main-d'œuvre supplémentaire. Les canaux numériques améliorent considérablement l'accessibilité et la distribution des ventes de billets, permettant un engagement plus large du public. Parallèlement, les magasins physiques servent de points de contact stratégiques en facilitant les activités de remise des prix, ce qui génère à son tour des revenus supplémentaires grâce à l'augmentation des ventes annexes. Les modules de vérification de l'âge s'intègrent au matériel de point de vente existant, constituant un obstacle pour les épiceries indépendantes mais une mise à niveau simple pour les opérateurs de chaînes. Alors que les États-Unis cherchent de nouvelles recettes fiscales, davantage de juridictions devraient autoriser la loterie numérique, soutenant ce moteur à moyen terme.
Stimulation du trafic par les bornes de recharge pour véhicules électriques
Pilot Company, qui exploite un réseau de plus de 130 stations de recharge rapide, a signalé une croissance significative tant du trafic client que du chiffre d'affaires. Cette expansion met en évidence la demande croissante d'infrastructures pour véhicules électriques (VE) et son impact positif sur les performances commerciales[2]. Une proportion considérable de conducteurs de véhicules électriques (VE) effectue des achats de nourriture ou de boissons pendant leurs sessions de recharge, qui durent généralement plusieurs minutes. Ce comportement génère des valeurs de transaction plus élevées par rapport aux visites des utilisateurs de véhicules à essence. Les incitations fiscales fédérales subventionnent actuellement une partie significative des frais d'installation des chargeurs rapides à courant continu, améliorant ainsi le retour sur investissement pour les entreprises adoptant cette technologie. Par ailleurs, les premiers adoptants bénéficient d'un avantage concurrentiel grâce à l'exclusivité de localisation, les cadres réglementaires exigeant de plus en plus l'intégration des infrastructures pour VE dans les nouveaux développements immobiliers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des renouvellements de baux urbains | -0.8% | Centres urbains mondiaux, notamment en Amérique du Nord | Court terme (≤ 2 ans) |
| Limites plus strictes sur les produits HFSS | -0.6% | Europe en tête, expansion mondiale | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre et hausse du salaire minimum | -0.7% | Marchés développés dans le monde entier | Court terme (≤ 2 ans) |
| Responsabilité en matière de cybersécurité pour les caisses en libre-service | -0.4% | Marchés technologiquement avancés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des renouvellements de baux urbains
Au quatrième trimestre 2024, le loyer moyen des centres commerciaux aux États-Unis a atteint 24,76 USD par pied carré, reflétant la demande soutenue pour les espaces commerciaux et la résilience du marché immobilier commercial selon CBRE.COM. La compression des taux de capitalisation continue de soutenir des valorisations immobilières élevées, entraînant à leur tour des augmentations significatives des taux de renouvellement. Cette tendance émerge à un moment où les difficultés macroéconomiques exercent une pression sur les dépenses discrétionnaires des consommateurs. 7-Eleven a fermé 400 sites nord-américains sous-performants fin 2024, principalement dans les métropoles à loyers élevés, afin de réaffecter les capitaux vers des formats à rendement élevé. Les réglementations de zonage bloquent souvent la relocalisation vers des quartiers moins onéreux sans une nouvelle autorisation des cuves à carburant, enfermant les opérateurs dans des escaliers qui compriment les marges.
Pénurie de main-d'œuvre et hausse du salaire minimum
Casey's a réduit les heures de travail pendant sept trimestres consécutifs, tout en faisant face à une légère augmentation des charges salariales par magasin comparable au cours de l'exercice 2024. Les équipes de nuit restent les plus difficiles à pourvoir en raison des préoccupations liées à la sécurité et des options de transport limitées. Murphy USA a signalé une augmentation de ses charges d'exploitation, principalement due à la hausse des salaires et des coûts de maintenance. Cette tendance est largement attribuée aux juridictions qui augmentent le salaire minimum à un rythme dépassant les gains de productivité, exerçant ainsi une pression à la hausse sur les charges d'exploitation au niveau du magasin. Les caisses en libre-service, la gestion des stocks par intelligence artificielle et les distributeurs de carburant automatisés atténuent mais ne compensent pas entièrement cette pression à la hausse, en particulier pour les indépendants qui n'ont pas la taille nécessaire pour amortir la technologie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les produits de base dominent à la fois les revenus et la croissanceLes produits de base représentaient 56,13 % du marché mondial des épiceries de proximité en 2025 et devraient croître à un CAGR de 7,04 % jusqu'en 2031. Cette part et cette croissance indiquent que les consommateurs utilisent de plus en plus les épiceries de proximité pour leurs achats quotidiens. La restauration, les plats préparés et les prix compétitifs permettent aux magasins de répondre à des besoins traditionnellement couverts par les supermarchés. Les ventes en magasin aux États-Unis ont augmenté pour la 23e année consécutive en 2025, la restauration et les plats préparés apportant la plus grande contribution aux bnéfices de la catégorie. Cette évolution accroît le besoin de disponibilité fiable, d'assortiments frais, d'un service rapide et d'une gestion quotidienne rigoureuse.
Les produits d'impulsion augmentent la valeur du panier, notamment en accompagnement des boissons prêtes à consommer, des snacks et des achats de loterie. Les produits d'urgence restent pertinents dans les zones urbaines à forte densité et dans les aéroports ou les points de transit, où l'accès immédiat apporte de la valeur. Les investissements dans la restauration brouillent également la distinction entre achats de base et achats d'urgence, les consommateurs achetant des repas préparés aux comptoirs des magasins plutôt qu'au restaurant. Casey's, qui exploite plus de 2 900 points de vente aux États-Unis, a enregistré un CAGR d'EBITDA de 16 % dans le cadre de son précédent plan stratégique triennal, porté par les investissements dans la restauration. Ces tendances soutiennent une offre axée sur les produits de base tout en conservant les catégories de consommation immédiate.

Par structure de propriété :
les indépendants dominent les revenus tandis que les réseaux sous enseigne gagnent du terrainLes magasins indépendants représentaient 56,12 % des revenus en 2025, tandis que les magasins sous enseigne devraient croître à un CAGR de 6,30 % jusqu'en 2031. Cette large base de magasins indépendants reflète le rôle historique des détaillants familiaux et communautaires en Asie et dans les marchés en développement. Les opérateurs sous enseigne offrent des achats centralisés, des programmes de fidélité, du marketing numérique et des procédures standardisées de sécurité alimentaire. Les modèles de franchise maintiennent la participation locale tout en fournissant aux points de vente le soutien d'une plateforme opérationnelle plus large. Cette structure permet aux réseaux sous enseigne de se développer plus rapidement sur les marchés où la densité des magasins et la logistique sont importantes.
Le modèle sous enseigne améliore également l'économie de l'adoption technologique en permettant le déploiement sur plusieurs sites. Il soutient des procédures standardisées pour les aliments frais, les promotions, la conformité et la gestion des données clients. Casey's prévoit d'ajouter au moins 400 magasins au cours de l'exercice 2027-2029 par le biais d'acquisitions et de développement organique. L'entreprise a indiqué que les magasins acquis peuvent atteindre ses exigences de rendement avec près de 1 million USD de capital en moins par unité que les nouvelles constructions, car les coûts de conversion sont inférieurs. Les magasins indépendants restent importants là où la confiance locale et les assortiments flexibles comptent, mais les opérateurs sous enseigne ont un avantage à mesure que les exigences d'investissement augmentent. La concurrence sur le marché mondial des épiceries de proximité se concentrera sur la capacité de l'échelle à améliorer le service sans réduire la pertinence locale.
Par type de magasin :
les formats traditionnels conservent leur envergure tandis que les hyper magasins fixent le rythme de croissanceLes épiceries de proximité traditionnelles détenaient 35,81 % des revenus en 2025, tandis que les épiceries de proximité hyper devraient se développer à un CAGR de 9,40 % jusqu'en 2031. Le format traditionnel bénéficie de sa large base installée et de son rôle familier dans les quartiers locaux. Les formats hyper séduisent les clients à la recherche d'une offre plus large d'aliments frais, de café, de places assises, de recharge de véhicules électriques et de marchandises sélectionnées en un seul arrêt. FamilyMart a ouvert FAMIMA PARK AZABUDAI à Tokyo en juillet 2026 en tant que premier magasin phare dans le cadre du Next FamilyMart Project. Ce concept illustre la façon dont les opérateurs établis testent des magasins qui vont au-delà du format de proximité conventionnel. Ces investissements permettent aux grandes enseignes de répondre à des visites plus longues sans renoncer à l'accessibilité des sites plus petits.
Les mini épiceries de proximité et les kiosques peuvent desservir les communautés résidentielles et les sites liés aux transports en commun où un format entièrement doté en personnel peut ne pas être viable. Les formats sans personnel peuvent étendre l'accès, mais ils nécessitent des systèmes de paiement fiables, des contrôles de sécurité clairs et l'acceptation des clients. Les épiceries de proximité élargies offrent une voie de mise à niveau plus pratique pour les opérateurs qui souhaitent ajouter de la restauration sans entreprendre une conversion complète en hyper magasin. L'adoption de formats en libre-service rend également la protection des données clients et la résilience des paiements plus importantes. La conception des magasins sur le marché mondial des épiceries de proximité variera donc selon l'emplacement, la demande locale et la capacité de l'opérateur à soutenir la technologie de manière sécurisée.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
L'Amérique du Nord devrait représenter 40,54 % des revenus en 2025 et croître à un CAGR de 5,40 % jusqu'en 2031. Son dense réseau de points de vente de carburant et de commerce de détail ainsi que ses offres de restauration développées soutiennent sa position sur le marché mondial des épiceries de proximité. Les États-Unis ont généré 817,5 milliards USD de ventes dans le secteur de la proximité dans 151 975 points de vente en 2025, dont 341,2 milliards USD de ventes en magasin. La restauration, la recharge de véhicules électriques et la monétisation des programmes de fidélité restent au cœur du modèle opérationnel de la région. L'acquisition de Parkland par Sunoco devrait ajouter plus de 3 600 sites de proximité et de carburant au réseau nord-américain combiné.
L'Asie-Pacifique devrait croître à un CAGR de 7,18 % jusqu'en 2031, le plus élevé parmi les régions couvertes. L'urbanisation, la hausse des revenus et l'expansion des modèles opérationnels japonais et coréens soutiennent la croissance. En juillet 2026, Seven & i Holdings a obtenu 300 milliards JPY (1,92 milliard USD) auprès de SoftBank, PayPay et Sumitomo Mitsui Card pour des mises à niveau de l'infrastructure numérique et de l'expérience en magasin. En Chine, les 100 premières entreprises devraient exploiter 208 000 magasins en 2025 après avoir ajouté un solde net de 11 000 magasins, tandis que le chiffre d'affaires journalier par magasin devrait diminuer de 3,9 %.
L'Europe devrait croître à un CAGR de 4,90 % jusqu'en 2031, contre 6,10 % pour l'Amérique du Sud et 6,80 % pour le Moyen-Orient et l'Afrique. Les opérateurs européens s'adaptent via des formats urbains plus petits, la restauration et la conformité aux règles HFSS. FEMSA a pris le contrôle total d'OXXO Brésil en février 2026 à la suite de la finalisation de la séparation de sa coentreprise Grupo Nós avec Raízen. L'entreprise visait environ 100 nouveaux magasins OXXO Brésil nets en 2026, tandis que la direction a indiqué que l'opération nécessiterait probablement environ 1 000 magasins pour absorber ses coûts généraux à mesure qu'elle se développe. Les opportunités de croissance dépendent de l'alignement des formats de magasins sur les infrastructures locales et les habitudes d'achat.
Paysage concurrentiel
Le marché mondial des épiceries de proximité est fragmenté, les cinq premiers opérateurs représentant au plus 30 % du chiffre d'affaires mondial combiné dans les données fournies. Seven & i Holdings exploite environ 87 000 magasins dans le monde, tandis qu'Alimentation Couche-Tard exploite plus de 16 800 magasins dans 31 pays et territoires. FamilyMart a déclaré 25 646 magasins au 31 août 2026, tandis que Lawson a déclaré 22 490 magasins en mai 2026, dont 7 782 en dehors du Japon. Ces réseaux indiquent une large empreinte internationale mais n'impliquent pas une part dominante du chiffre d'affaires mondial.
Les opérateurs leaders investissent dans la fidélité numérique, la qualité alimentaire, les formats de magasins et les capacités de chaîne d'approvisionnement. Le système de commande assisté par intelligence artificielle de Lawson a contribué à réduire les déchets et à soutenir un trafic client plus élevé, contribuant au bénéfice d'exploitation de 90,4 milliards JPY (0,58 milliard USD) pour mars-novembre de l'exercice 2025. L'alliance capitalistique de juillet 2026 de Seven & i soutient également les investissements dans l'infrastructure de commerce de détail numérique et l'expérience client. Ces initiatives indiquent que la concurrence va au-delà du nombre de magasins pour englober la fidélité, les capacités de données et les services numériques.
Des opportunités d'expansion subsistent sur les marchés à faible pénétration, notamment en Asie du Sud-Est. GS25 a atteint 400 magasins au Vietnam en novembre 2025, tandis que FamilyMart s'est développé à Hanoï en septembre 2026 et vise environ 300 magasins au Vietnam d'ici l'exercice 2031. Des formats autonomes émergent également, notamment le magasin sans personnel de Xpand à Vienne. L'avantage concurrentiel dépendra de plus en plus d'une expansion disciplinée, d'opérations fiables et d'une gestion efficace des données clients.
Leaders du secteur des épiceries de proximité
-
7-Eleven (Seven & i Holdings)
-
Alimentation Couche-Tard (Circle K)
-
FamilyMart Co., Ltd.
-
Lawson, Inc.
-
GS25 (GS Retail Co., Ltd.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Épiceries de Proximité Entreprises couvertes dans ce rapport
- 7-Eleven
- Alimentation Couche-Tard (Circle K)
- FamilyMart
- Lawson
- GS25 (GS Retail)
- Wawa
- Casey's General Stores
- Murphy USA Inc.
- QuikTrip
- Sheetz
- EG Group
- Alfamart
- FEMSA
- Coop
- Reitangruppen (Narvesen, 7-Eleven Nordics)
- SPAR International
- Reliance Smart Point
- BGF Retail Co., Ltd.
- Indomaret
- LuLu Group International
Périmètre et méthodologie
La chaîne de valeur des magasins de proximité commence par l'approvisionnement auprès des fabricants de biens de consommation et des grossistes, se poursuit par l'approvisionnement en carburant (le cas échéant), les centres de distribution et le réapprovisionnement du dernier kilomètre vers les magasins, puis débouche sur la monétisation auprès des consommateurs via la restauration, la fidélisation et les agrégateurs de livraison numérique. Les acteurs d'envergure internalisent de plus en plus les flux de distribution et de données. Alimentation Couche-Tard a mis en avant des investissements dans l'expansion des centres de distribution et la technologie pour accroître l'agilité de la chaîne d'approvisionnement, tandis que les grandes chaînes utilisent les analyses de planogrammes et de la demande pour améliorer la disponibilité en rayon et réduire le rétrécissement et les pertes.
En aval, les chaînes s'étendent au-delà des marchandises de détail vers des services qui augmentent la marge par visite. La production de plats préparés (cuisines en magasin et soutien de type commissariat), les paiements et les services financiers deviennent plus intégrés à la proposition en magasin ; au Japon, FamilyMart intègre l'infrastructure de distributeurs automatiques de Seven Bank dans son réseau afin d'intégrer l'accès aux liquidités et les services transactionnels au format. Dans les marchés développés, les contraintes de main-d'œuvre et les risques de cybersécurité liés aux caisses libre-service poussent à investir dans l'automatisation, des contrôles de point de vente plus stricts et des procédures d'exploitation standardisées, ce qui favorise les chaînes franchisées et les grandes enseignes capables d'amortir la technologie et la conformité sur un plus grand nombre de magasins.
Leaders du secteur des épiceries de proximité
Une fragmentation modérée définit le secteur des supérettes, avec sept enseignes et demie aux États-Unis couvrant seulement un quart des magasins, laissant une large marge aux consolidateurs. 7-Eleven contrôle 8,2 % des points de vente, Circle K suivant de près avec environ 5 833 emplacements. L'adoption technologique sépare les leaders des retardataires : le réseau de médias de détail de 7-Eleven exploite les données de fidélité pour vendre des promotions ciblées, tandis que Casey's applique des modèles de gestion des stocks par intelligence artificielle qui réduisent les ruptures de stock et les pertes. La transition vers la restauration reste essentielle ; 7-Eleven inscrit désormais l'alimentation comme sa plus grande catégorie aux États-Unis, dépassant les cigarettes dans un contexte de baisse des volumes de tabac.
L'expansion vers les espaces blancs cible les zones rurales mal desservies et les déserts urbains où les épiciers à gamme complète se sont retirés. L'intégration des bornes de recharge pour VE agit également comme un fossé défensif : les chargeurs rapides côte à côte de Pilot attirent des automobilistes à revenus plus élevés qui se convertissent en acheteurs de café premium ou de plats préparés. Les plateformes de commerce rapide comme DoorDash créent une symbiose plutôt qu'une concurrence en utilisant les supérettes comme nœuds de magasins fantômes pour la livraison de courses en 15 minutes, générant des ventes supplémentaires sans immobilier supplémentaire.
Le capital privé accélère le changement. Le mouvement de Nouria dans le Sud-Est et l'offre de méga-acquisition de Couche-Tard mettent en lumière l'attrait du secteur dans un contexte d'inflation et de demande volatile en carburant. La cybersécurité reste un talon d'Achille ; une violation de données de cartes de paiement en janvier 2025 chez Gas Express, le plus grand franchisé américain de Circle K, a déclenché une initiative de renforcement des systèmes de point de vente à l'échelle de la chaîne. Les enseignes qui maîtrisent à la fois la résilience numérique et l'efficacité opérationnelle élargiront l'écart de performance à mesure que les coûts de conformité augmentent.
Opportunités de marché et perspectives d'avenir
L'intégration numérique offre une voie pratique pour augmenter la fréquence des visites et associer des services à plus forte marge. Seven & i a engagé des discussions de partenariat impliquant SoftBank et PayPay pour renforcer l'infrastructure de paiement et les capacités d'intelligence artificielle, soulignant comment la fidélité et les paiements sont au cœur de la personnalisation, du contrôle de la fraude et des promotions ciblées dans le commerce de proximité. FamilyMart a également élargi l'interopérabilité de la fidélité en s'intégrant à l'écosystème de points Rakuten, illustrant comment les partenariats de points peuvent élargir la portée sans ajouter d'empreinte physique.
La réinvention des formats de magasins et les nouveaux piliers de revenus créent des espaces disponibles dans les marchés urbains denses et le long des corridors de mobilité. FamilyMart a ouvert son magasin phare FAMIMA PARK AZABUDAI (dans le cadre du Next FamilyMart Project) pour tester le commerce de détail expérientiel et les concepts commerciaux basés sur la propriété intellectuelle, montrant que les opérateurs prototypent des missions à panier plus élevé au-delà des achats de réapprovisionnement habituels. Du côté de la mobilité, Couche-Tard a positionné la mobilité électrique, le lavage de voitures et les médias de commerce de détail (Full Circle Media) comme des axes de croissance ciblés aux côtés de la plateforme de magasins principale, tandis que les grands réseaux de recharge sur les sites carburant-proximité, tels que l'empreinte de recharge rapide de Pilot Company, montrent comment un temps de stationnement plus long peut être converti en ventes alimentaires et de boissons lorsque l'offre est améliorée.
Opportunités de marché et perspectives d'avenir
L'intégration numérique offre un moyen concret d'augmenter la fréquence des visites et de rattacher des services à marge plus élevée. Seven & i a mené des discussions de partenariat avec SoftBank et PayPay pour renforcer l'infrastructure de paiement et les capacités d'IA, illustrant à quel point la fidélisation et les paiements sont au cœur de la personnalisation, du contrôle de la fraude et des promotions ciblées dans le commerce de proximité. FamilyMart a également élargi l'interopérabilité de son programme de fidélité en s'intégrant à l'écosystème de points Rakuten, montrant comment les partenariats de points peuvent élargir la portée sans ajouter d'empreinte physique.
La réinvention du format des magasins et de nouveaux piliers de revenus créent des espaces vierges dans les marchés urbains denses et le long des corridors de mobilité. FamilyMart a ouvert son magasin phare FAMIMA PARK AZABUDAI (dans le cadre du Next FamilyMart Project) pour tester le commerce expérientiel et des concepts commerciaux basés sur la propriété intellectuelle, montrant que les exploitants prototypent des missions à panier plus élevé au-delà des achats de réapprovisionnement courants. Côté mobilité, Couche-Tard a positionné l'eMobilité, le lavage automobile et les médias de détail (Full Circle Media) comme des axes de croissance ciblés en complément de la plateforme de magasins de base, tandis que de grands réseaux de recharge sur des sites combinant carburant et proximité, comme l'empreinte de recharge rapide de Pilot Company, montrent comment un temps de présence plus long peut être converti en ventes de nourriture et de boissons lorsque l'offre est améliorée.
Développements industriels récents dans Marché des Épiceries de Proximité
- Juillet 2026 : FamilyMart a lancé le Next FamilyMart Project et ouvert le magasin phare FAMIMA PARK AZABUDAI à Tokyo le 10 juillet 2026. L'expansion du format expérientiel dans les magasins de proximité urbains renforce l'engagement des consommateurs et les opportunités de panier premium. Cela marque une poussée notable dans la différenciation au niveau des magasins et les actifs expérientiels phares au sein d'un marché régional très concurrentiel.
- Juillet 2026 : FamilyMart - A lancé le Next FamilyMart Project et ouvert le magasin phare FAMIMA PARK AZABUDAI à Tokyo le 10 juillet 2026, dans le cadre d'une nouvelle initiative d'expérience en magasin de proximité. Cette démarche positionne la marque à la croisée de l'innovation dans le commerce de détail et des expériences immersives pour les consommateurs. Elle élargit l'empreinte d'attraction à Tokyo et signale un accent stratégique mis sur les formats expérientiels.
- Juillet 2026 : GS25 (GS Retail) - A rapporté une augmentation par un facteur 100 des ventes cumulées d'albums et de produits dérivés K-pop par rapport aux niveaux de 2023, en s'appuyant sur l'application Our Neighborhood GS et le réseau de magasins pour cibler les clients étrangers et la tranche démographique des 10-20 ans. La hausse des produits dérivés multicatégories stimule la fréquentation additionnelle et renforce le modèle d'engagement porté par l'application. Ce développement met en évidence la valeur de la combinaison de la portée numérique avec des activations stratégiques en magasin.
Marché des Épiceries de Proximité Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché est défini comme la valeur totale des ventes générées par les formats de commerce de détail de proximité, comptabilisées au niveau du magasin dans toutes les régions et déclarées en USD après un traitement cohérent des devises.
Exclusions du périmètre : exclut le commerce en ligne pur de produits d'épicerie et de marchandises générales qui n'est pas exploité sous un format d'épicerie de proximité.
Aperçu de la segmentation
- Par type de produit
- Produits de base
- Produits d'achat impulsif
- Produits d'urgence
- Par type de point de vente
- Kiosques
- Mini-supérettes
- Supérettes à sélection limitée
- Supérettes traditionnelles
- Supérettes élargies
- Supérettes hyper-pratiques
- Par modèle de propriété
- Magasins indépendants
- Franchises
- Enseignes détenues en propre
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX
- Belgique
- Pays-Bas
- Luxembourg
- NORDICS
- Danemark
- Finlande
- Islande
- Norvège
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Asie du Sud-Est
- Singapour
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Philippines
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons d'abord établi les limites du marché en utilisant des ensembles de données macroéconomiques et de commerce de détail largement disponibles, puis nous avons cartographié la façon dont les formats de proximité sont comptabilisés dans les différents pays. Les références publiques utiles comprenaient des sources telles que la Banque mondiale, le FMI, les indicateurs de commerce de détail de l'OCDE, les offices nationaux de statistiques qui publient des indices du commerce de détail, ainsi que les portails douaniers et commerciaux où les flux d'aliments et de boissons emballés aident à expliquer les évolutions de l'assortiment.
Une fois la base de référence publique établie, le modèle de dimensionnement a été étayé par les rapports annuels des détaillants, les présentations aux investisseurs et les transcriptions des conférences téléphoniques sur les résultats pour comprendre la composition des revenus, les plans d'expansion des magasins et la direction des ventes comparables. Nous avons également examiné les publications des associations professionnelles et la presse réputée pour les changements de politique affectant la vente au détail de carburant, les règles sur le tabac et la préparation des plats à emporter. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières des entreprises et la veille d'actualités, ainsi que des bases de données de brevets pour vérifier le rythme des activités de caisse, de livraison et d'automatisation des magasins. Cette liste est illustrative et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données au cours du processus de recherche.
Entretiens primaires et enquêtes
Pour combler les lacunes que la recherche documentaire ne peut pas résoudre clairement, nous avons mené des entretiens d'experts et des enquêtes auprès d'opérateurs de magasins, de distributeurs et de partenaires de catégorie, puis nous avons validé le modèle au niveau régional. Comme il s'agit d'un marché mondial, nous avons couvert les tendances de la demande en Asie-Pacifique, en Europe, Moyen-Orient et Afrique (EMEA) et dans les Amériques afin que les différences en matière d'attachement au carburant, de contribution du tabac et de pénétration des plats à emporter soient reflétées dans les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 17 % | Asie-Pacifique : 52 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 29 % |
| Petits acteurs : 18 % | Responsables : 46 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
La construction principale utilise une approche descendante, dans laquelle les signaux du commerce de détail et les parts du canal de proximité au niveau des pays sont utilisés pour reconstituer la valeur totale par région, suivie d'une conversion en une série unique en USD. Pour rendre le résultat pratique, les totaux ont été vérifiés à l'aide d'approximations ascendantes sélectives, telles que l'agrégation des revenus d'opérateurs échantillonnés, des nombres de magasins et d'une vue du prix de vente moyen par transaction pour les paniers en magasin lorsque les données étaient disponibles.
Les principaux intrants comprenaient l'expansion et les fermetures du nombre de magasins, les tendances des ventes à périmètre comparable, la composition des ventes de carburant par rapport aux ventes en magasin (lorsque le carburant est associé au format), la part de la restauration et des plats préparés, la pression de l'inflation et des salaires qui modifie la valeur du ticket, ainsi que les tendances de l'urbanisation et des déplacements domicile-travail qui influencent la fréquence des visites. Lorsqu'un pays manquait de ventilations claires des canaux, nous avons appliqué des ratios de substitution issus de marchés similaires, puis nous les avons retestés avec les retours des entretiens avant de figer l'hypothèse.
Pour les prévisions, une analyse de scénarios a été utilisée, ancrée sur les attentes consensuelles concernant la normalisation de l'inflation, le comportement de déclassement des consommateurs et les ajouts planifiés au réseau de magasins. La croissance a ensuite été soumise à des tests de résistance par rapport aux trajectoires macroéconomiques et aux tendances de croissance de la valeur de proximité observées discutées par les acteurs du marché, ce qui nous a aidés à éviter de surréagir aux pics de prix d'une seule année.
Validation des données et cycle de mise à jour
Avant la validation finale, les résultats sont triangulés à partir de signaux indépendants, notamment les performances déclarées des opérateurs, les indices de commerce de détail et la direction au niveau régional issue des conversations primaires. Les grandes variations sont signalées, les facteurs sont revérifiés (par exemple, une hausse soudaine causée par des mouvements de devises ou une année de carburant atypique), et ce n'est qu'alors que le modèle passe en revue interne.
Les rapports sont actualisés annuellement, et des ajustements intermédiaires sont effectués lorsque des événements importants surviennent, tels que des changements fiscaux majeurs, de fortes fluctuations de devises ou des modifications dans la façon dont les formats de proximité sont classifiés dans les pays clés. Juste avant la livraison, nous effectuons une dernière vérification afin que les chiffres publiés reflètent les points de données les plus récents et les retours de validation.
Taille du marché mondial des épiceries de proximité selon Mordor Intelligence comparée aux autres estimations publiées
Les valeurs de marché publiées pour les épiceries de proximité peuvent sembler très éloignées les unes des autres, même lorsque les titres semblent similaires, car les règles de comptage sous-jacentes ne sont pas les mêmes. Les plus grandes différences proviennent généralement du moment de la conversion des devises, de la façon dont le carburant et le tabac sont traités dans les ventes en magasin, et du fait que l'estimation représente une vue de canal ou une vue de format de magasin plus étroite.
Lorsque les taux de change sont tirés d'un seul mois, ou lorsque l'inflation est appliquée comme une hausse globale sans vérifier la composition des catégories, le total en USD final peut évoluer rapidement. Dans notre travail, la cadence d'actualisation est importante car les réseaux de magasins et les niveaux de prix évoluent au cours de l'année, et le modèle reste lié aux mises à jour des opérateurs et à la direction des indices de commerce de détail grâce aux contrôles de validation et à une synchronisation cohérente des devises. Il s'agit de la même approche de base 2026 utilisée par Mordor Intelligence, qui peut s'éloigner des instantanés plus anciens et moins fréquemment actualisés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 746,71 milliards USD (2026) | |
| Journal professionnel A | 1 000,00 milliards USD (2029) | Utilise un cadrage du commerce de détail de proximité au niveau du canal et rapporte un seuil pour une année ultérieure, ce qui peut mélanger des formats plus larges et repose sur une projection globale plutôt que sur une reconstruction pays par pays. |
| Commentaire sectoriel B | 1 860,00 milliards USD (2024) | Semble utiliser une définition très large et un pool de ventes totales plus élevé, avec une clarté limitée sur l'inclusion du carburant, le moment de la conversion des devises et la façon dont les limites du format de magasin sont appliquées dans les différents pays. |
L'écart dans le tableau s'explique principalement par les limites du périmètre et les choix de calendrier, suivis de la façon dont la hausse des prix est appliquée dans les catégories qui se comportent différemment. En maintenant des intrants traçables aux réseaux de magasins, à la composition des ventes et à des étapes de conversion USD cohérentes, nous obtenons un chiffre que les clients peuvent revérifier et mettre à jour à mesure que de nouvelles données nationales arrivent.
Questions clés auxquelles répond le rapport
Quels sont les moteurs de la croissance des épiceries de proximité mondiales ?
La restauration, les achats de produits de base, la recharge de véhicules électriques, la fidélité numérique et la livraison locale soutiennent la croissance. Le secteur devrait croître à un CAGR de 6,02 % jusqu'en 2031.
Quelle catégorie de produits domine les revenus des épiceries de proximité ?
Les produits de base ont dominé avec 56,13 % des revenus en 2025 et devraient également croître à un CAGR de 7,04 % jusqu'en 2031.
Quel format de magasin connaît la croissance la plus rapide ?
Les épiceries de proximité hyper devraient croître à un CAGR de 9,40 % jusqu'en 2031, les détaillants ajoutant des aliments frais, du café, des places assises et des services de recharge.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 7,18 % jusqu'en 2031, soutenue par l'urbanisation et la diffusion des modèles de magasins japonais et coréens établis.
Pourquoi les détaillants de proximité investissent-ils dans des bornes de recharge pour véhicules électriques ?
La recharge de véhicules électriques augmente le temps de stationnement et peut accroître les visites en magasin et les dépenses en magasin. Consumer Reports a constaté que les chargeurs rapides augmentaient le trafic piétonnier sur les sites de commerce de détail de 4 % et les revenus de 5 %.
Le secteur est-il consolidé ?
Non. Les données fournies indiquent que les 5 premières entreprises détiennent ensemble au plus 30 % des revenus mondiaux, malgré de vastes réseaux de magasins internationaux.