
Taille et part de marché des hypermarchés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
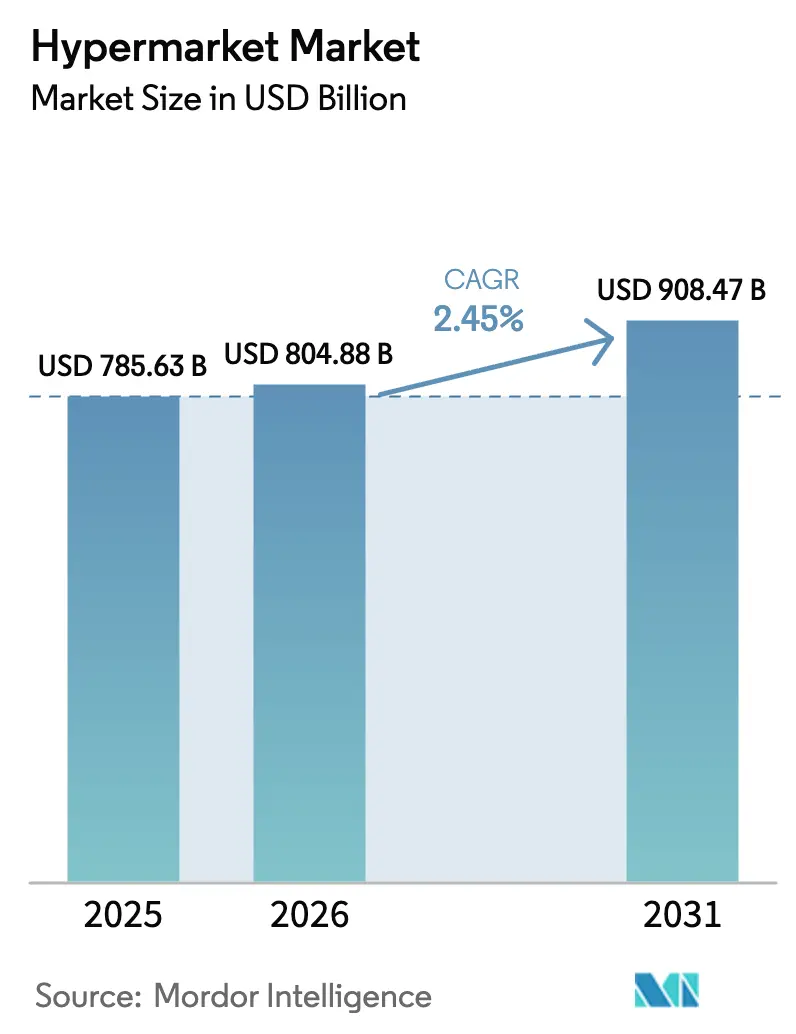
| Taille du Marché (2026) | 804.88 Milliards de dollars |
| Taille du Marché (2031) | 908.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.45 % |
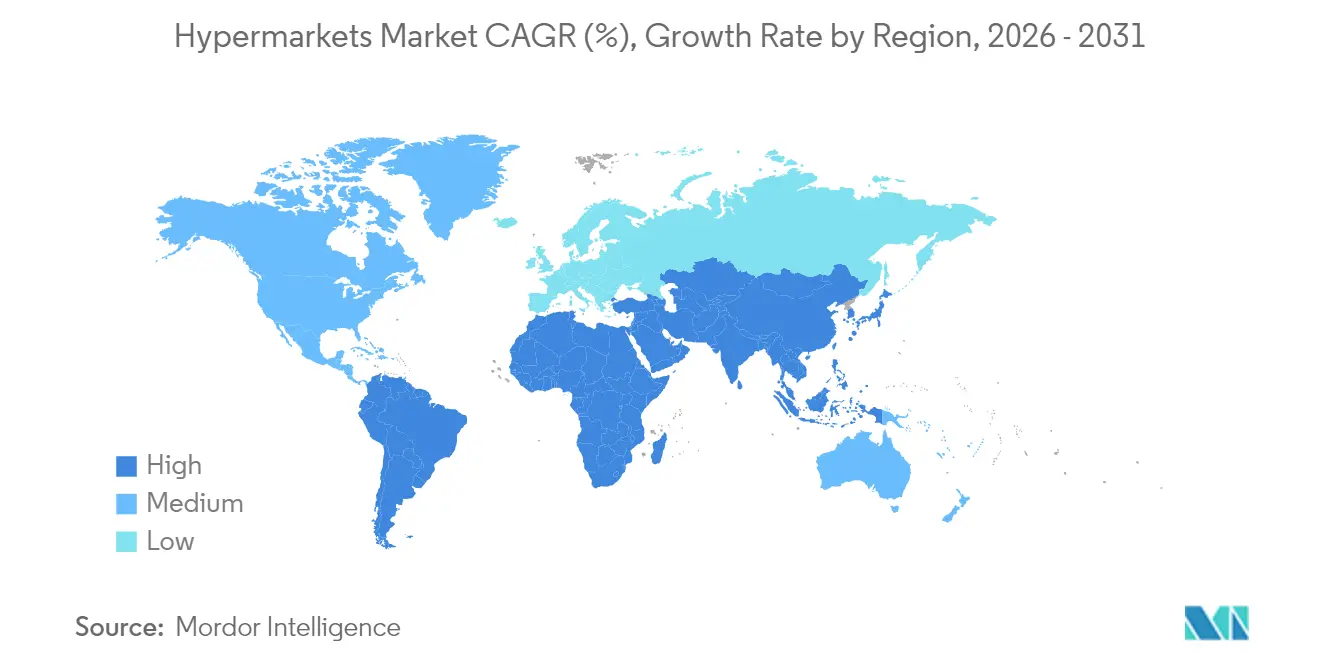
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hypermarchés par Mordor Intelligence
La taille du marché des hypermarchés en 2026 est estimée à 804,88 milliards USD, en progression par rapport à la valeur de 2025 de 785,63 milliards USD, avec des projections pour 2031 atteignant 908,47 milliards USD, soit une croissance de 2,45 % en TCAC sur la période 2026-2031. La demande soutenue pour les achats en un seul endroit, les investissements dans la micro-logistique et l'optimisation des formats compensent la pression concurrentielle exercée par les enseignes de distribution à prix réduits et le commerce électronique en mode pure-play. L'urbanisation continue, mise en évidence par les Nations Unies qui identifient l'Asie-Pacifique comme le principal contributeur à la croissance mondiale du nombre de citadins, sous-tend l'ouverture de nouveaux magasins [1]Source : Département des affaires économiques et sociales des Nations Unies, « Perspectives de l'urbanisation mondiale, révision 2024 », un.org. . Les opérateurs s'alignent également sur les attentes des consommateurs en matière d'approvisionnement durable, de prix plus bas et de parcours omnicanaux fluides qui associent le click-and-collect aux expériences en magasin. L'intensité concurrentielle s'accroît néanmoins à mesure que les discounters élargissent leur empreinte et que les règles de zonage renforcent les obstacles aux nouveaux projets de grandes surfaces.
Principaux enseignements du rapport
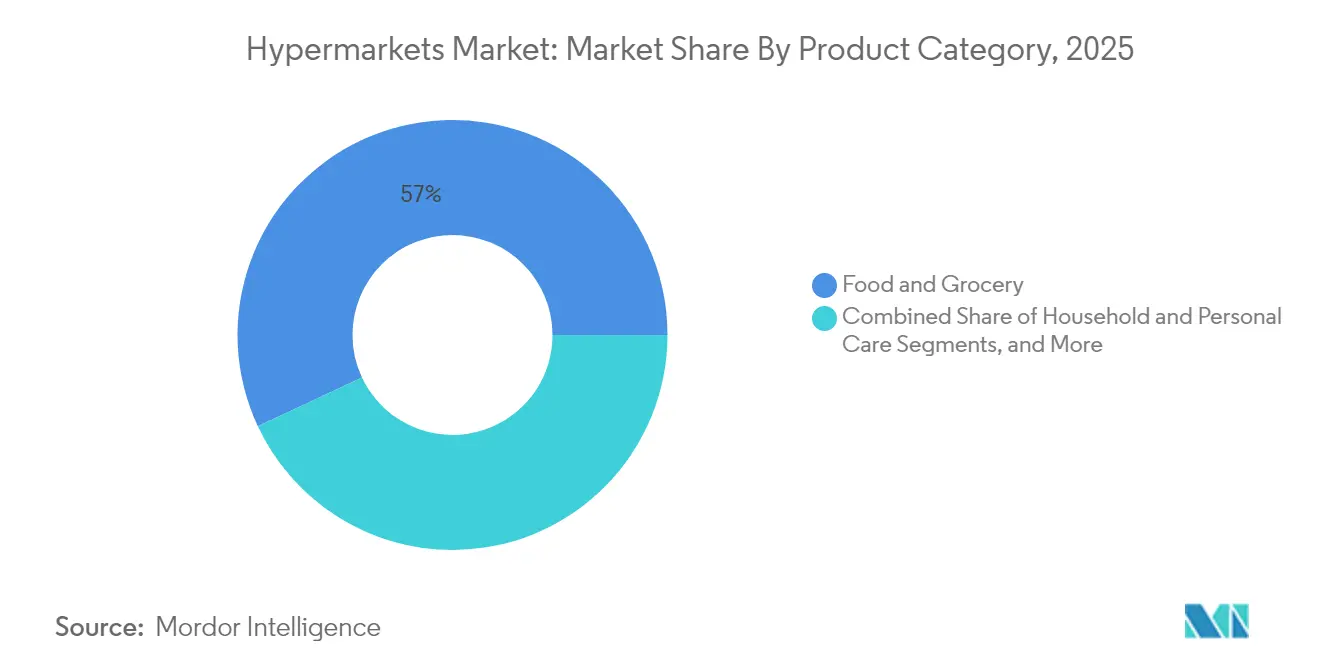
- Par catégorie de produits, l'alimentation et l'épicerie ont dominé avec 56,98 % de la part de marché des hypermarchés en 2025 ; l'électronique grand public devrait progresser à un TCAC de 6,18 % jusqu'en 2031.
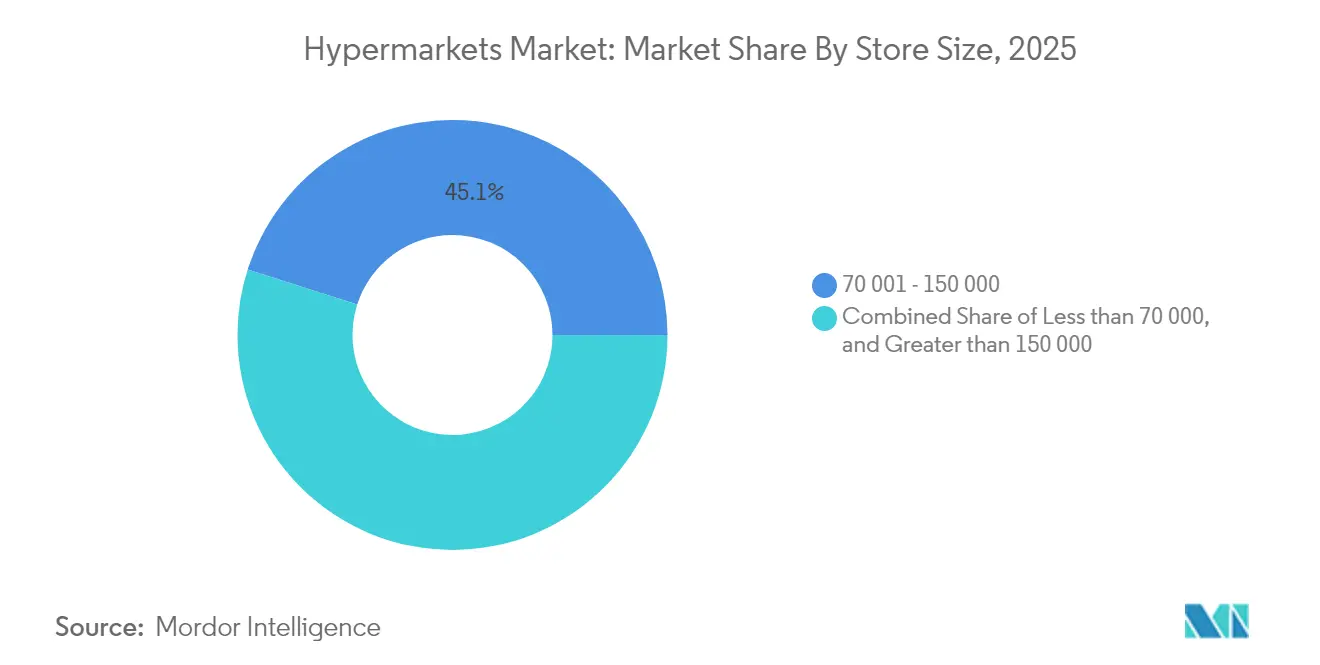
- Par superficie de magasin, le format 70 001–150 000 pieds carrés détenait 45,08 % de la taille du marché des hypermarchés en 2025, tandis que les magasins de ≤ 70 000 pieds carrés devraient enregistrer un TCAC de 6,82 % jusqu'en 2031.
- Par modèle de propriété, les chaînes cotées en bourse représentaient 62,56 % de la taille du marché des hypermarchés en 2025 ; les points de vente exploités en franchise affichent la perspective de TCAC la plus élevée, à 7,34 %.
- Par géographie, l'Asie-Pacifique a capté 33,88 % de la part de marché des hypermarchés en 2025, tandis que la région Moyen-Orient et Afrique devrait enregistrer un TCAC de 8,82 % jusqu'en 2031.
- Les 5 premières entreprises, notamment Walmart Inc., Carrefour SA, Costco Wholesale Corp., Tesco PLC, Kroger Co., détiennent une part de marché significative en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Urbanisation et hausse des revenus disponibles | +0.8% | Cœur APAC, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Développement des gammes de produits de grande consommation à marque propre | +0.5% | Mondial, avec leadership de l'UE | Moyen terme (2-4 ans) |
| Adoption de l'omnicanal et du click-and-collect | +0.4% | Amérique du Nord et UE, extension vers l'APAC | Court terme (≤ 2 ans) |
| Numérisation et automatisation de la chaîne d'approvisionnement | +0.3% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Plateformes de micro-logistique intégrées aux hypermarchés | +0.2% | Centres urbains à l'échelle mondiale | Moyen terme (2-4 ans) |
| Formats de vente au détail expérientiels en magasin | +0.1% | Marchés premium en Amérique du Nord, UE, APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement des gammes de produits de grande consommation à marque propre
La pénétration des marques propres a atteint 39,1 % des ventes d'épicerie européennes en 2024, avec des projections indiquant 40 à 42 % d'ici 2030, modifiant fondamentalement l'économie des hypermarchés grâce à l'amélioration des marges et à la fidélisation des clients. Les marques propres améliorent les marges brutes et renforcent la fidélité, incitant les opérateurs d'hypermarchés à consacrer des espaces en rayon et des budgets de R&D aux marques de distributeur. Un contrôle élevé de la marque permet aux détaillants d'adapter les formats d'emballage aux acheteurs sensibles au prix et de tester des emballages durables répondant aux exigences ESG. Le succès dépend de programmes d'audit robustes et de développement des fournisseurs, des compétences qui favorisent les chaînes bien capitalisées par rapport aux concurrents plus modestes.
Adoption de l'omnicanal et du click-and-collect
En 2024, plus de 80 % des transactions d'épicerie se déroulaient encore en magasin physique, mais la majorité des décisions d'achat étaient influencées par le numérique. Le click-and-collect tire parti des réseaux de magasins existants, réduisant les coûts de livraison du dernier kilomètre tout en maintenant des marges plus saines que les modèles de livraison pure. Le volume de marchandises brutes en ligne de Carrefour a atteint 5,9 milliards EUR en 2024, illustrant comment le marché des hypermarchés associe les actifs physiques à la commodité numérique. Cette approche permet également d'amortir l'érosion de la fréquentation, les acheteurs alternant entre les paniers en ligne pour les articles encombrants et les courses rapides pour les produits frais. Le modèle s'aligne également sur les conclusions du Département de l'agriculture des États-Unis, selon lesquelles les consommateurs accordent une valeur croissante aux services de collecte permettant de gagner du temps dans la vente au détail alimentaire.[2]Source : Administration américaine des denrées alimentaires et des médicaments, « FSMA Section 204 : Règle finale sur la traçabilité des aliments », fda.gov
Plateformes de micro-logistique intégrées aux hypermarchés
La conversion de 930 m² à des robots de micro-logistique permet à un magasin de 6 500 m² de desservir un rayon de livraison de 15 minutes sans nécessiter de nouveaux biens immobiliers. Cette réaffectation exploite les installations existantes, atténue les obstacles liés au zonage et augmente la rotation des stocks. Les détaillants raccourcissent simultanément les délais de préparation des commandes click-and-collect, renforçant ainsi les propositions omnicanales. Toutefois, une automatisation dense exige une alimentation électrique stable et une orchestration avancée des stocks que certains bâtiments anciens doivent rénover pour prendre en charge.
Cannibalisation de la fréquentation par le commerce électronique
La pénétration de l'épicerie en ligne a reculé par rapport aux sommets de la pandémie, mais reste structurellement supérieure à celle d'avant 2020, ancrant une fréquentation plus faible des hypermarchés dans les rayons électronique, habillement et santé-beauté. Des enquêtes auprès des consommateurs menées par l'association professionnelle FMI montrent que la moitié des acheteurs recourent désormais aux coupons numériques, signalant un état d'esprit omnicanal bien ancré. Les opérateurs qui ne parviennent pas à unifier la visibilité des stocks et la tarification entre les canaux risquent de perdre des parts de marché. Néanmoins, les catégories de produits frais bénéficient toujours de l'inspection tactile, offrant un ancrage de trafic que les concurrents axés sur le numérique peinent à reproduire.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Cannibalisation de la fréquentation par le commerce électronique | -0.6% | Mondial, plus aigu dans les marchés développés | Court terme (≤ 2 ans) |
| Concurrence des formats discount et de proximité | -0.4% | Europe et Amérique du Nord principalement | Moyen terme (2-4 ans) |
| Évolution du zonage limitant la construction de grandes surfaces | -0.3% | Centres urbains à l'échelle mondiale, plus forte dans l'UE | Long terme (≥ 4 ans) |
| Contraintes de financement liées au développement durable | -0.2% | Mondial, porté par les marchés axés sur l'ESG | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Évolution du zonage limitant la construction de grandes surfaces
Les municipalités favorisent de plus en plus les projets à usage mixte par rapport aux grandes surfaces autonomes afin d'atteindre leurs objectifs de densification urbaine. Par exemple, l'Agenda urbain de la Commission européenne encourage un développement compact qui peut contraindre les projets d'hypermarchés [3]Source : Commission européenne, « Agenda urbain pour l'UE – Le commerce de détail dans les villes », ec.europa.eu. . L'obtention de permis pour des emprises supérieures à 13 935 m² prend donc plus de temps et peut imposer des exigences en matière de construction écologique qui augmentent les dépenses d'investissement. Ces tendances poussent l'expansion vers des concepts de format intermédiaire ou à plusieurs niveaux intégrés dans des tours résidentielles. Les détaillants doivent maîtriser des planogrammes économes en espace et une logistique verticale pour préserver l'étendue de l'assortiment dans des rayonnages plus restreints.
Contraintes de financement liées au développement durable
Les obligations vertes et les prêts à impact liés au développement durable stipulent souvent des plafonds sur l'intensité énergétique et les taux de gaspillage alimentaire. Les opérateurs qui n'atteignent pas ces seuils peuvent faire face à des écarts de taux d'intérêt plus élevés ou à un accès réduit au crédit. Les investissements capitalistiques dans la réfrigération et les énergies renouvelables deviennent des prérequis pour bénéficier de conditions favorables. Les chaînes qui intègrent déjà des objectifs fondés sur la science bénéficient d'avantages de financement, tandis que les retardataires font face à un coût du capital croissant qui ralentit les cycles de rénovation et la croissance du réseau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de produits :
dominance de l'alimentation au milieu de la croissance de l'électroniqueL'alimentation et l'épicerie ont représenté 56,98 % de la part de marché des hypermarchés en 2025 et demeurent l'ancre de trafic principale pour les missions d'achat hebdomadaires. Les produits de base à forte rotation garantissent le financement des promotions par les fournisseurs et assurent la fréquentation, bien que les marges restent étroites. L'électronique grand public a enregistré le TCAC le plus rapide, à 6,18 %, et augmente la valeur du panier lorsque les acheteurs renouvellent leurs smartphones, consoles de jeux ou petits appareils électroménagers. Les soins ménagers et personnels progressent régulièrement, portés par le déploiement des marques propres qui élargissent le choix et les gammes de prix. L'habillement et les accessoires sous-performent face à la concurrence des enseignes de mode, tandis que les gros appareils électroménagers bénéficient des rénovations urbaines et des mises à niveau écoénergétiques.
Le marché des hypermarchés calibre l'espace pour équilibrer fréquence et rentabilité. Les rayons de produits frais occupent l'avant du magasin pour répondre aux besoins immédiats, tandis que l'électronique et les appareils électroménagers sont situés plus en profondeur pour encourager des déplacements plus longs. Les partenariats avec les fournisseurs financent des zones de démonstration qui transforment les magasins en espaces de découverte, réduisant les comparaisons d'achats en ligne. Néanmoins, les fabricants d'équipements d'origine qui vendent en direct et les chaînes spécialisées en électronique compriment les marges des hypermarchés, contraignant les chaînes à renforcer les services après-vente et les offres groupées pour conserver leur part de marché.
Note: Parts des segments individuels disponibles à l'achat du rapport


Par superficie de magasin :
l'optimisation du format intermédiaire stimule l'efficacitéLa tranche 70 001–150 000 pieds carrés représentait 45,08 % de la taille du marché des hypermarchés en 2025, reflétant un point d'équilibre qui préserve l'assortiment tout en maîtrisant les charges liées aux services publics et à la main-d'œuvre. Les opérateurs rénovent les grandes surfaces héritées pour les ramener dans cette fourchette en sous-louant des ailes inutilisées ou en y intégrant des modules de micro-logistique. Les concepts plus petits de ≤ 70 000 pieds carrés, dont la croissance annuelle est prévue à 6,82 %, captent les micro-marchés urbains denses où les prix de l'immobilier découragent les constructions expansives. Ils s'appuient sur une rotation élevée des stocks, le contrôle des pertes et l'étiquetage numérique des rayons pour maintenir leur équilibre économique.
La part de marché des hypermarchés pour les très grandes surfaces de plus de 150 000 pieds carrés s'érode à mesure que les obstacles liés au zonage s'intensifient et que les acheteurs privilégient des missions rapides. Ces géants fonctionnent néanmoins dans les ceintures de banlieue dotées de parkings spacieux et d'une clientèle familiale recherchant des approvisionnements complets. Les chaînes orchestrent donc un modèle en étoile où les grands magasins de banlieue servent de plateformes logistiques alimentant des satellites urbains plus petits, répartissant les coûts logistiques et améliorant les niveaux de service.
Note: Parts des segments individuels disponibles à l'achat du rapport
Par modèle de propriété :
l'expansion en franchise accélère la croissanceLes chaînes cotées en bourse ont conservé 62,56 % de la taille du marché des hypermarchés en 2025, grâce à l'accès aux marchés de la dette et à des chaînes d'approvisionnement sophistiquées. Les points de vente exploités en franchise, dont l'expansion annuelle est projetée à 7,34 %, offrent une accélération légère en capital vers de nouveaux bassins de clientèle et exploitent la connaissance du marché local. Les enseignes coopératives restent pertinentes là où la propriété communautaire sous-tend la fidélité, tandis que les réseaux privés subissent des contraintes de financement pour l'informatique et les rénovations ESG.
La franchise renforce la présence de la marque, mais risque de créer des variations dans l'exécution. Les chaînes leaders atténuent ce risque grâce à des achats centralisés, des académies de formation partagées et des tableaux de bord de performance en temps réel. Les gains de part de marché des hypermarchés reviennent aux franchiseurs qui déploient efficacement ces systèmes, transformant les entrepreneurs locaux en alliés plutôt qu'en concurrents.
Analyse géographique
Marché des Hypermarchés en Asie-Pacifique
L'Asie-Pacifique représentait 33,88 % de la part de marché des hypermarchés en 2025, soutenue par une migration urbaine rapide et l'élargissement du pouvoir d'achat de la classe moyenne. Le commerce organisé continue de remplacer les marchés informels traditionnels, et les gouvernements orientent les dépenses d'infrastructure vers les voies périphériques suburbaines qui améliorent l'accessibilité aux hypermarchés. Les études sur l'immobilier commercial montrent que les volumes de transactions dans le commerce de détail chinois sont restés solides même lorsque d'autres secteurs commerciaux se sont affaiblis, ce qui témoigne de la résilience du secteur. Les opérateurs doivent néanmoins composer avec les réglementations provinciales et des bases de fournisseurs fragmentées, ce qui favorise les partenariats avec des distributeurs locaux pour garantir un approvisionnement régulier en produits.
Marché des Hypermarchés au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait afficher un CAGR de 8,82 % d'ici 2031, soit la croissance la plus rapide au niveau mondial. Les programmes de diversification économique des États du Conseil de Coopération du Golfe favorisent le commerce moderne, tandis que les jeunes populations se tournent vers les standards internationaux de la grande distribution alimentaire. Les Émirats Arabes Unis disposent d'un secteur épicerie d'une valeur de 40 milliards USD, et l'Arabie Saoudite d'un secteur évalué à 62 milliards USD, offrant ainsi une échelle favorable aux entrants sur le marché des hypermarchés. Les structures de franchise et les coentreprises facilitent l'entrée réglementaire, comme en témoignent les acteurs régionaux qui s'introduisent en bourse localement pour financer leurs expansions. Toutefois, la dépendance aux importations expose les marges à la volatilité des devises et aux perturbations de l'approvisionnement mondial, rendant indispensables des stratégies d'approvisionnement résilientes.
Marché des Hypermarchés en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe enregistrent une croissance modeste dans des marchés arrivés à maturité. La pénétration des marques de distributeur s'approfondit et les réglementations en matière de développement durable se renforcent, poussant les enseignes vers des systèmes de réfrigération économes en énergie et des outils d'analyse des pertes alimentaires. La présence des discounters est bien établie en Allemagne, aux Pays-Bas, et de plus en plus aux États-Unis où Aldi a dépassé 2 400 magasins en 2024. Les hypermarchés répondent par des rénovations de magasins, des espaces dédiés aux produits frais et des améliorations de leurs applications de fidélité pour préserver leurs parts de marché. Bien que la croissance du marché des hypermarchés soit plus lente, les régions demeurent rentables grâce à des paniers moyens plus élevés et à des chaînes d'approvisionnement bien établies.

Paysage réglementaire
Les hypermarchés sont confrontés à un ensemble disparate de règles en matière de concurrence, de protection des consommateurs et de conformité commerciale, qui influe sur l'assortiment, la tarification et les options de consolidation. Aux États-Unis, un contrôle antitrust renforcé a intensifié l'examen des grandes fusions dans le secteur de l'alimentation, ce qui affecte la structuration des transactions et des cessions par les chaînes nationales et accroît le risque d'exécution pour les stratégies fondées sur l'échelle.
Les exigences de conformité transfrontalière et de chaîne d'approvisionnement se durcissent pour les flux de vente au détail à faible valeur et à rotation rapide. Cela renforce la nécessité d'un dépôt d'importation, d'une documentation et d'une gouvernance des données fournisseurs plus solides. Dans l'Union européenne, l'application de la phase 3 du système de contrôle des importations 2 (ICS2) à partir du 1er juin 2026 a élargi les exigences de déclaration sommaire d'entrée pour les envois postaux de faible valeur, tandis que le Canada a mis à jour ses directives de déclaration au titre de la loi sur les chaînes d'approvisionnement fin décembre 2025, avant l'échéance de dépôt du 31 mai 2026, augmentant la charge de conformité pour les grands détaillants et leurs réseaux de fournisseurs de marques de distributeur.
Analyse de la chaîne de valeur
La chaîne de valeur des hypermarchés commence avec les fabricants de marques nationales et de marques de distributeur et se poursuit à travers les importateurs mondiaux et régionaux, les grossistes et l'approvisionnement direct auprès des détaillants, pour se terminer dans les centres de distribution et les magasins des détaillants, qui fonctionnent à la fois comme destinations d'achat et comme nœuds omnicanaux. En amont, les programmes de marque de distributeur dépendent de la qualification des fournisseurs, des audits, du développement des emballages et de la planification de la demande, tandis que les catégories fraîches ajoutent des exigences de chaîne du froid et de réapprovisionnement rapide ; en aval, l'exécution en magasin (réapprovisionnement, contrôle du démarque, encaissement et planification du personnel) reste un levier de rentabilité clé.
La numérisation devient de plus en plus le lien entre les achats, la logistique et l'exécution en magasin, les détaillants adoptant des normes de données interopérables pour s'aligner sur les processus douaniers et les exigences de facturation électronique et améliorer la traçabilité de bout en bout. Sur le plan de l'exécution, les étiquettes électroniques de rayon, la prévision assistée par IA et l'encaissement automatisé raccourcissent le délai entre les changements de prix et la disponibilité en rayon, tandis que le micro-fulfilment ou le micro-picking déplace une partie de la distribution vers le magasin, liant la performance du dernier kilomètre à la précision des stocks en magasin et à la discipline des planogrammes.
Paysage concurrentiel
Le marché des hypermarchés est modérément concentré. Walmart domine avec un chiffre d'affaires de 676 milliards USD et 10 692 points de vente dans 27 pays, en s'appuyant sur un réapprovisionnement piloté par les données et une place de marché en pleine expansion pour les vendeurs tiers. Carrefour figure parmi les premiers acteurs européens, associant hypermarchés, magasins de proximité et un écosystème numérique en expansion. En Asie-Pacifique, Aeon, Reliance Retail et CP-All s'appuient sur une logistique locale pour défendre leur territoire domestique.
La focalisation stratégique s'oriente vers la technologie et le développement durable. Les chaînes prévoient de quadrupler leurs dépenses en matière d'intelligence artificielle pour libérer 113 milliards USD d'efficacités, couvrant des domaines allant de la commande prédictive à la gestion dynamique des effectifs. Les discounters Aldi et Lidl ont capté 38 % des ventes d'épicerie allemandes en 2024, prouvant que des gammes rationalisées et des prix agressifs font écho aux acheteurs sensibles au prix. Les hypermarchés ripostent avec des architectures de marques propres à plusieurs niveaux, l'expansion des caisses libre-service et le déploiement d'énergies renouvelables qui réduisent les coûts d'exploitation.
Les espaces de croissance inexploités se trouvent dans les micro-formats urbains associés à la livraison le jour même. Les opérateurs réaménagent des parkings sous-utilisés pour y installer des voies de retrait en drive ou des ombrières solaires qui réduisent les factures d'énergie. Les acquisitions façonnent également le paysage : Auchan Retail et Groupement Les Mousquetaires ont acquis 313 magasins français du groupe Casino en mars 2025 pour 1,35 milliard EUR, consolidant leur position nationale. Le succès concurrentiel dépend donc de l'accès au capital, de l'agilité numérique et de la capacité à intégrer l'ESG dans les opérations quotidiennes.
Leaders du secteur des hypermarchés
Walmart Inc.
Carrefour SA
Costco Wholesale Corp
Tesco PLC
Kroger Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Hypermarchés
- Walmart Inc.
- Carrefour SA
- Costco Wholesale Corp.
- Tesco PLC
- Kroger Co.
- Auchan Retail
- Aldi Sud & Aldi Nord
- Target Corp.
- E.Leclerc
- Lidl (Schwarz Gruppe)
- Intermarche (Les Mousquetaires)
- Coop Schweiz
- Woolworths Group (AU)
- Coles Group
- Mercadona SA
- J Sainsbury PLC
- Migros-Genossenschafts-Bund
- Grupo Cencosud
- Falabella (Tottus)
- SMU SA (Unimarc)
- X5 Retail Group
- Lotte Mart
- Lulu Hypermarket
- Soriana*

Opportunités de marché et perspectives d'avenir
La réaffectation du capital vers la modernisation des magasins et les modèles d'exploitation numériques crée un espace pour les fournisseurs et partenaires axés sur l'automatisation, la tarification et l'exécution omnicanale. Le plan stratégique 2030 de Carrefour, annoncé en février 2026, a fixé un budget d'investissement annuel plus élevé d'ici 2030 (de 1,8 milliard d'EUR à 2,0 milliards d'EUR), avec des priorités couvrant l'IA, les données et la modernisation des magasins, et le groupe s'est engagé à hauteur de plus de 150 millions d'EUR avec Vusion pour déployer des étiquettes électroniques de rayon et une infrastructure connectée en magasin associée en France. Cela soutient la demande de capacités de déploiement à grande échelle et des services d'intégration nécessaires pour rendre ces systèmes opérationnels.
L'économie omnicanale est de plus en plus façonnée par la nécessité de rendre les magasins plus productifs en tant que nœuds d'exécution des commandes, et non plus seulement des surfaces de vente. Le fait que Walmart ait atteint la profitabilité de son activité de commerce électronique aux États-Unis en 2025 est un signal concret que le picking lié au magasin, le click-and-collect et une meilleure visibilité des stocks entre les canaux restent essentiels. Parallèlement, la rationalisation du parc de magasins dans certains marchés européens non essentiels, associée à une entrée en franchise sur de nouveaux pays, indique un ensemble d'opportunités autour de modèles d'expansion à faible intensité capitalistique, d'assortiments localisés et d'un approvisionnement transfrontalier conforme pour les marques de distributeur et le commerce général.
Recent Industry Developments in Marché des Hypermarchés
- Juillet 2026 : The Kroger Co. a annoncé un accord définitif pour acquérir Giant Eagle pour 1,65 milliard d'USD, couvrant 197 supermarchés et 11 pharmacies autonomes. L'opération renforce l'échelle régionale de Kroger et ajoute des actifs pharmaceutiques qui renforcent les moteurs de trafic et les catégories de constitution de panier. Une densité d'achat et de distribution combinée plus importante peut améliorer l'économie des marques de distributeur et les niveaux de service omnicanal là où les enseignes se superposent.
- Février 2026 : Carrefour a annoncé le début de négociations exclusives avec Paval Holding Group pour la cession de Carrefour Roumanie. Cela reflète une rationalisation du portefeuille et une volonté de concentrer le capital sur les marchés et formats prioritaires. Cela signale également une reconfiguration continue des réseaux de grandes surfaces en Europe, les opérateurs cherchant à équilibrer rendements, besoins en capex et intensité concurrentielle.
- Juillet 2024 : Carrefour a finalisé l'acquisition de Cora et Match en France. Cette opération a élargi le parc de magasins de Carrefour et renforcé son échelle nationale sur un marché européen clé. L'intégration des magasins et des chaînes d'approvisionnement peut accroître le pouvoir de négociation à l'achat et accélérer les programmes de modernisation à l'échelle du réseau élargi.


Marché des Hypermarchés Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des hypermarchés est défini comme la valeur annuelle des ventes au détail générées par des magasins de grand format combinant une offre alimentaire complète avec un large assortiment non alimentaire, vendues à travers des magasins physiques et leurs options de traitement des commandes associées.
Exclusions du périmètre : les détaillants purement de commerce électronique sans base de magasins hypermarché, ainsi que les commerces de proximité traditionnels de petit format, ne sont pas comptabilisés comme des hypermarchés.
Aperçu de la segmentation
- Par catégorie de produits
- Alimentation et épicerie
- Soins ménagers et personnels
- Habillement et accessoires
- Électronique grand public
- Gros appareils électroménagers
- Autres marchandises générales
- Par superficie de magasin
- Inférieure à 70 000
- 70 001 - 150 000
- Supérieure à 150 000
- Par modèle de propriété
- Chaînes cotées en bourse
- Chaînes coopératives
- Chaînes à propriété privée
- Exploitées en franchise
- Coentreprises
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie Saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure du modèle et ancrer les hypothèses dans des signaux publics. Nous nous sommes appuyés sur des références largement disponibles telles que les offices nationaux de statistiques et les banques centrales, ainsi que sur des documents de la Banque mondiale, des publications de l'UN DESA sur l'urbanisation et des indicateurs de consommation de l'OCDE pour comprendre les conditions de la demande et les effets de l'inflation qui alimentent les dépenses de détail.
Du côté sectoriel, nous avons examiné les dépôts publics et les présentations aux investisseurs de détaillants cotés, ainsi que les publications d'associations de la distribution et de l'alimentation et la couverture de la presse spécialisée, afin de suivre l'expansion des formats, les évolutions de l'assortiment et l'adoption de l'omnicanal. Pour les vérifications croisées, nous avons également utilisé des abonnements payants pour les données financières et de renseignement d'entreprise, ainsi que la couverture d'actualités et financière, et une base de données au niveau des expéditions import-export pour valider la dynamique des catégories non alimentaires dans certains marchés. Les sources de recherche documentaire citées sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées avec des dirigeants de la distribution, des responsables de catégories et des responsables des opérations en magasin, ainsi qu'avec des parties prenantes de la logistique et de l'immobilier qui suivent l'expansion des magasins et les tendances de fréquentation. Nous avons utilisé ces échanges pour confirmer la répartition des dépenses entre alimentaire et non alimentaire, les évolutions de prix typiques par catégorie, et le rythme de services comme le click-and-collect, dont le flux d'exécution reste toujours issu des réseaux de magasins hypermarché en APAC, EMEA et Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Dirigeants (CXO) : 14 % | APAC : 43 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 36 % |
| Acteurs plus petits : 14 % | Managers : 60 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché a été construit en combinant une approche descendante et ascendante, afin que les totaux restent ancrés à des bassins de demande réalistes. L'approche descendante part des séries de dépenses de détail et d'alimentation au niveau national, puis ajuste la part de l'activité des hypermarchés de grand format à l'aide d'indicateurs de parc de magasins, de tendances d'urbanisation et de données de pénétration de format évoquées lors des entretiens.
Pour corroborer les totaux, nous avons ajouté des vérifications ascendantes sélectives à partir de revenus de détaillants échantillonnés, du nombre de magasins et d'une analyse prix × volume pour quelques catégories à fort poids où les données publiques sont plus faciles à suivre. Les données ayant le plus de poids comprenaient l'inflation des prix à la consommation, les changements dans le mix alimentaire/non alimentaire, l'activité d'ouverture et de fermeture de magasins, l'évolution du prix de vente moyen dans les paniers clés, et la part des ventes soutenue par l'exécution liée au magasin (comme le click-and-collect). Lorsque les données ascendantes étaient limitées pour les détaillants privés ou dans les pays plus petits, nous avons utilisé des marchés de référence comparables qui ont été examinés avec des experts locaux avant d'être appliqués.
Les prévisions ont été réalisées par analyse de scénarios, appuyée par une régression multivariée légère, reliant la croissance à des facteurs tels que les tendances du revenu disponible, l'atténuation ou la persistance de l'inflation, et le rythme attendu de l'optimisation du réseau de magasins. Les hypothèses ont été affinées après une nouvelle vérification auprès des répondants primaires, en particulier lorsque les conditions macroéconomiques évoluent rapidement et peuvent modifier les dépenses discrétionnaires non alimentaires.
Validation des données et cycle de mise à jour
La validation est réalisée par des vérifications croisées étape par étape plutôt qu'en une seule passe. Nous comparons les résultats du modèle avec des signaux indépendants tels que les indices de ventes au détail, le sentiment des consommateurs et les plans observés d'expansion de format, puis nous examinons les écarts avant l'approbation finale.
Lorsque des anomalies apparaissent, comme une hausse soudaine qui ne correspond pas aux indicateurs macroéconomiques ou aux mouvements du réseau de magasins, nous rouvrons la feuille d'hypothèses et recontactons certains interviewés pour confirmer si un facteur ponctuel est en jeu. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, notamment des variations d'inflation marquées, des changements réglementaires majeurs affectant les grandes surfaces, ou des changements significatifs dans l'activité d'expansion des détaillants. Avant la livraison, un analyste effectue un nouvel examen des dernières publications afin que les clients reçoivent une vision actualisée et cohérente.
Comparaison de la taille du marché des hypermarchés de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les hypermarchés peuvent sembler très différentes, car le terme « hypermarché » est utilisé différemment selon les études, et parce que certains modèles intègrent des formats de distribution voisins. Les écarts proviennent également de la manière dont l'inflation est traitée, de l'année utilisée pour la conversion des devises, et du fait que l'exécution en ligne liée aux magasins physiques soit ou non comptabilisée de manière cohérente.
L'écart principal provient du périmètre de format, où Mordor Intelligence ne comptabilise que les ventes au détail au format hypermarché et exclut les clubs d'entrepôt et les totaux plus larges des supermarchés du chiffre, même lorsqu'un détaillant les exploite sous le même groupe parent. Un autre facteur d'écart est la logique de tarification, certaines estimations appliquant une majoration d'inflation globale unique, tandis que notre modèle utilise l'inflation par pays et des vérifications de mix de catégories afin que les paniers à forte composante alimentaire ne surestiment pas la croissance du non-alimentaire pendant les périodes de forte inflation.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 804,88 milliards d'USD (2026) | |
| Revue spécialisée A | 776,56 milliards d'USD (2024) | Utilise une année de référence antérieure et est diffusée sous forme d'annonce payante, avec une visibilité limitée sur la manière dont l'exécution liée au magasin, l'inflation et le calendrier des taux de change sont appliqués selon les pays. |
| Cabinet de conseil mondial B | 790,00 milliards d'USD (2024) | Élargit l'ensemble des formats en incluant les clubs d'entrepôt sous la même étiquette, ce qui peut augmenter les totaux, et l'approche semble davantage mêler les formats qu'une vision des revenus centrée uniquement sur l'hypermarché. |
La comparaison montre que les choix de périmètre et le traitement de l'inflation et du calendrier de change peuvent modifier le résultat de plusieurs dizaines de milliards. En maintenant les étapes de dimensionnement traçables par rapport à des signaux observables de dépenses de détail et à des définitions de format de magasin vérifiées avec les acteurs du secteur, le chiffre final est plus facile à expliquer et à reproduire lorsque de nouvelles données sont publiées.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des hypermarchés ?
Le marché des hypermarchés a généré 804,88 milliards USD en 2026 et devrait atteindre 908,47 milliards USD d'ici 2031.
Quelle région est en tête du marché des hypermarchés ?
L'Asie-Pacifique occupe la première position régionale avec une part de marché de 33,88 %, portée par l'urbanisation et la hausse des revenus disponibles.
Quelle catégorie de produits domine les ventes des hypermarchés ?
L'alimentation et l'épicerie représentent 56,98 % des ventes, constituant le principal moteur de trafic pour les courses hebdomadaires.
Quel format de magasin connaît la croissance la plus rapide ?
Les hypermarchés plus petits de ≤ 70 000 pieds carrés devraient se développer à un TCAC de 6,82 %, bénéficiant des contraintes immobilières urbaines et de la demande de commodité.
Comment les hypermarchés répondent-ils à la concurrence du commerce électronique ?
Les chaînes intègrent le click-and-collect, investissent dans la micro-logistique et développent leurs offres de marques propres pour fidéliser les acheteurs et protéger leurs marges.
Pourquoi la franchise gagne-t-elle en importance sur le marché des hypermarchés ?
Les structures de franchise permettent une croissance géographique rapide avec des dépenses en capital plus faibles, se traduisant par une prévision de TCAC de 7,34 % pour les magasins exploités en franchise d'ici 2031.
Dernière mise à jour de la page le:



