
Taille et part du marché du commerce rapide en Inde
Analyse du marché du commerce rapide en Inde par Mordor Intelligence
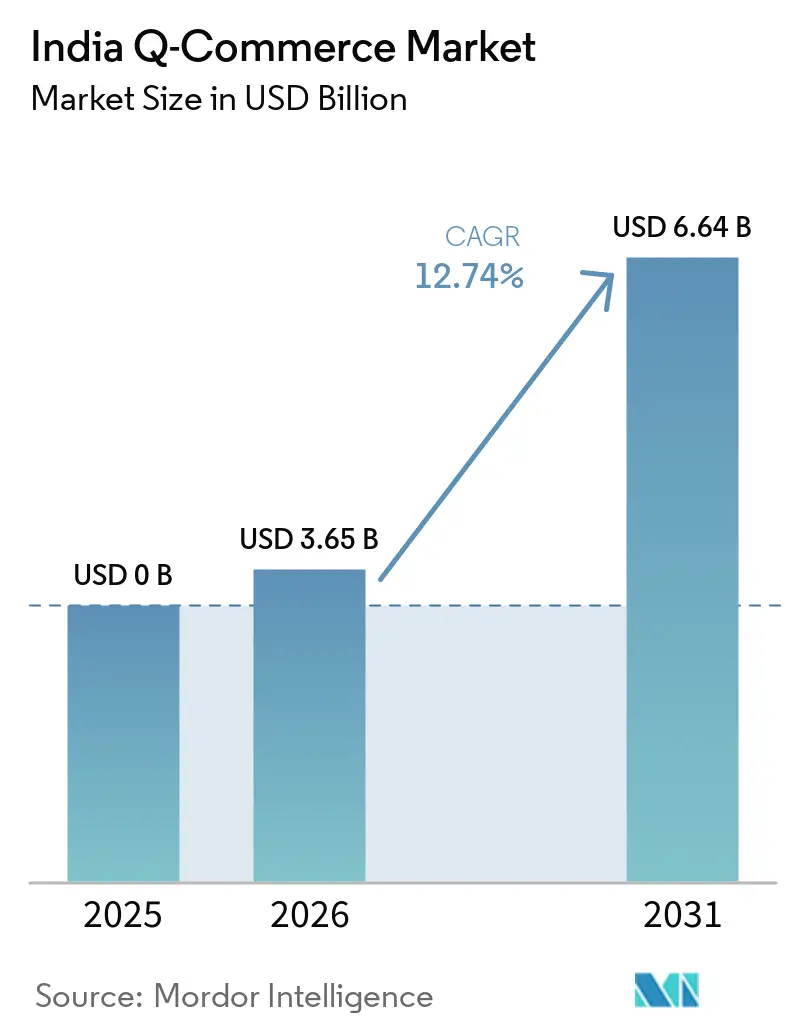
La taille du marché du Q-Commerce en Inde devrait augmenter de 3,65 milliards USD en 2026 à 4,12 milliards USD en 2027 et atteindre 7,39 milliards USD d'ici 2032, avec un CAGR de 12,41 % sur la période 2027-2032.
À travers l'Inde, l'élargissement de l'accès numérique et l'expansion de la capacité des dark stores soutiennent la livraison par application de courses alimentaires et d'achats ménagers immédiats, où la réalisation locale peut transformer l'accès numérique en commandes finalisées. Sur le marché indien du quick commerce, des assortiments plus larges créent des opportunités pour répondre à davantage d'occasions d'achat, tandis que les dépenses de livraison et de traitement maintiennent l'économie de la réalisation au cœur de l'expansion. Les réponses concurrentielles associent donc l'investissement dans les réseaux à une sélectivité quant aux volumes de transactions que les opérateurs sont prêts à subventionner. Une croissance rentable dépend de la capacité à faire fonctionner conjointement la gamme de produits et la promesse de livraison, conférant à l'exécution du service un poids commercial au même titre que la portée géographique.
Principaux enseignements du rapport
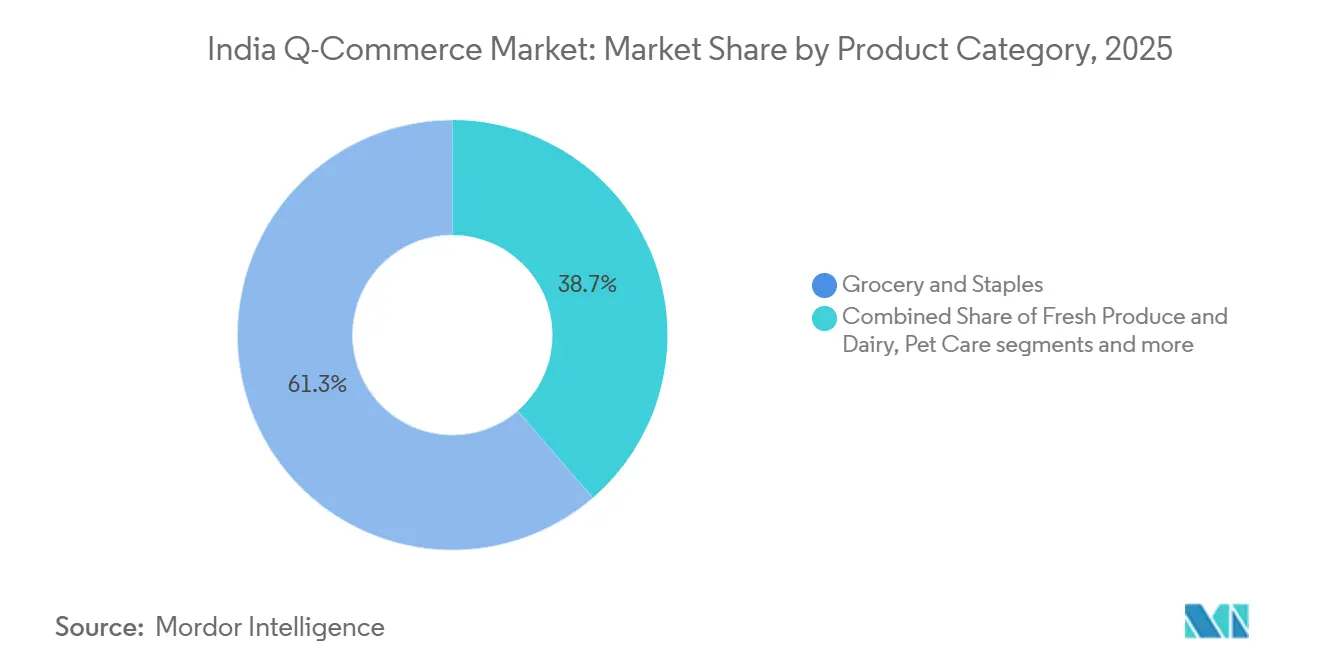
- Par catégorie de produits, l'épicerie et les produits de base ont représenté 60,92 % de la part de marché du Q-Commerce en Inde en 2026, tandis que le segment des appareils électroniques et accessoires devrait connaître la croissance la plus rapide, avec un CAGR de 17,4 % sur la période 2027-2032.
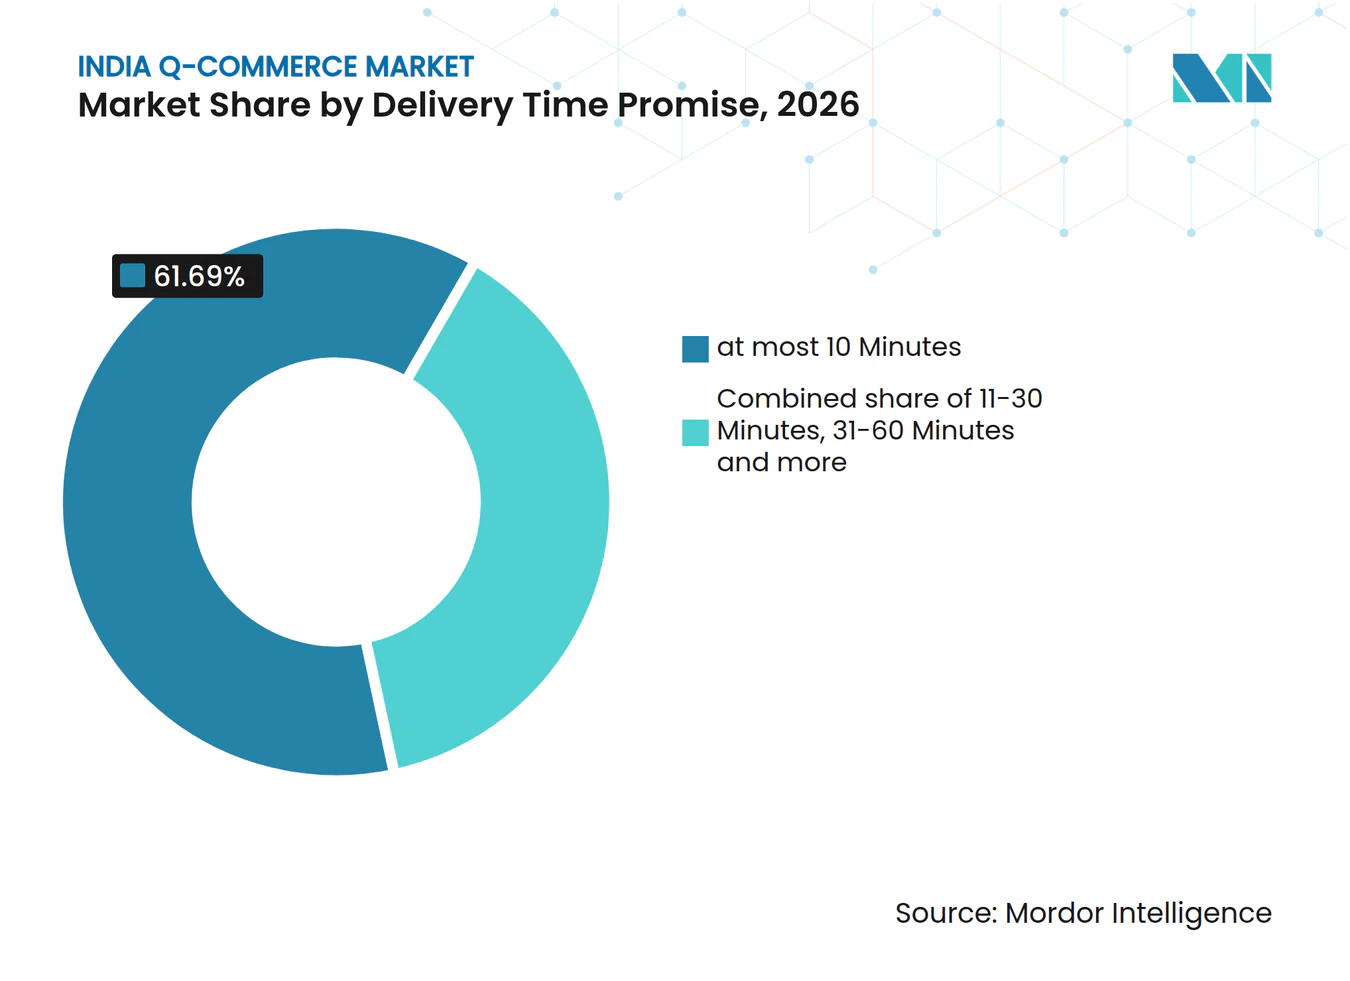
- En ce qui concerne les promesses de délai de livraison, le segment de 10 minutes ou moins a représenté 61,69 % de la taille du marché du Q-Commerce en Inde en 2026, le segment de 11 à 30 minutes devant connaître la croissance la plus rapide, avec un CAGR de 15,1 % sur la période 2027-2032.
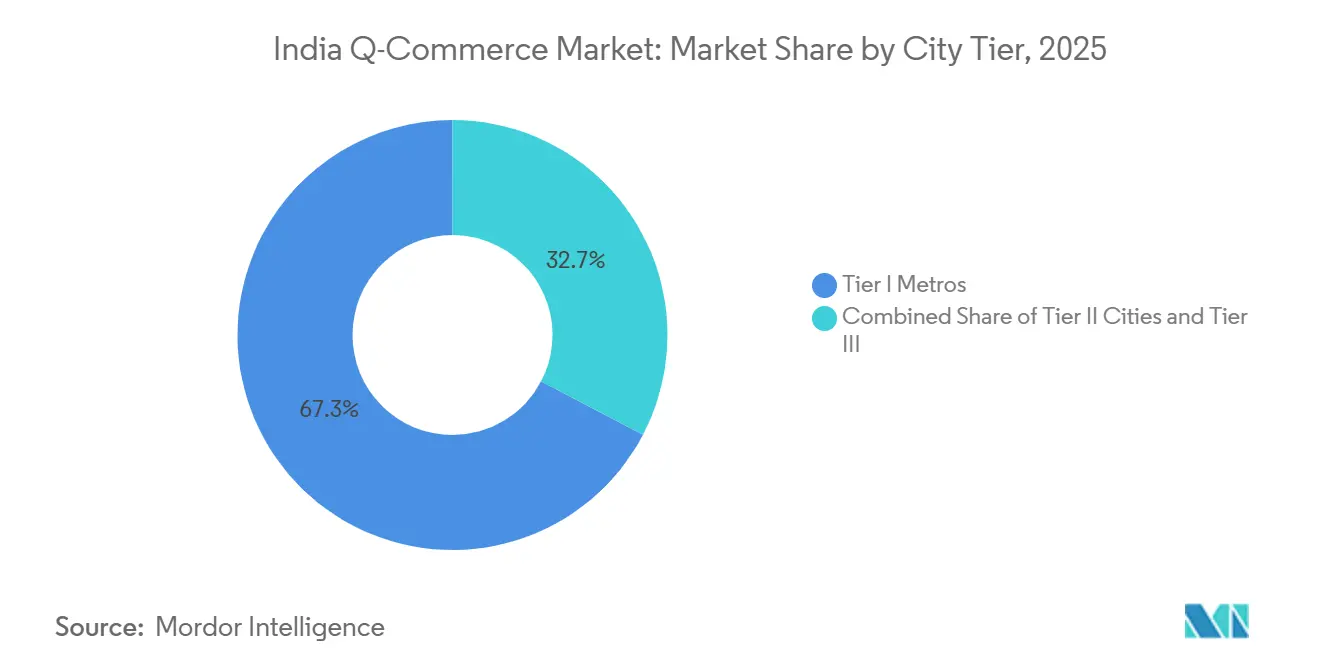
- Par niveau de ville, les métropoles de niveau I ont représenté 66,6 % de la part de marché du quick commerce indien en 2026, tandis que les villes de niveau II devraient connaître la croissance la plus rapide, avec un CAGR de 15,6 % sur la période 2027-2032.
- Sur le plan géographique, l'Inde de l'Ouest a représenté 31,15 % de la part de marché du quick commerce en Inde en 2026, et l'Inde de l'Est devrait connaître la croissance la plus rapide, avec un CAGR de 14,1 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Urbanisation rapide et changements de mode de vie | +3.1% | New Delhi et Bengaluru | Long terme (≥ 4 ans) |
| Demande croissante de livraison instantanée | +5.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Expansion des dark stores et des centres de micro-exécution des commandes | +4.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Pénétration croissante des smartphones et d'Internet | +2.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Investissements croissants des géants du commerce électronique et des start-ups | +1.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation rapide et changements de mode de vie
L'expansion de la population urbaine crée une base de clientèle potentielle plus large pour les services de livraison organisés autour de l'exécution locale des commandes. L'ONU a estimé la population de la ville de New Delhi à 30,22 millions d'habitants en 2025, contre 17,97 millions en 2000. La population de Bengaluru, telle que définie par l'ONU, a atteint un estimé de 13,19 millions d'habitants en 2025, contre 6,05 millions en 2000. Pour les opérateurs du quick commerce, la croissance démographique renforce le potentiel de la demande adressable, tandis que la répartition des ménages détermine les zones de service locales nécessaires. L'attrait réside dans les ménages supplémentaires situés dans un rayon de livraison viable, ce qui rend la géographie de l'expansion urbaine commercialement significative au-delà de son échelle démographique et soutient le secteur du quick commerce en Inde.
Demande croissante de livraison instantanée
La demande de livraison instantanée offre aux opérateurs des opportunités à la fois par l'élargissement de la clientèle et par la valeur de chaque achat. L'Instamart de Swiggy a enregistré une croissance de 40 % en glissement annuel de la valeur brute des commandes en Inde au premier trimestre de l'exercice 27 par rapport au premier trimestre de l'exercice 26. Au cours de l'exercice 2025-26, le nombre d'utilisateurs mensuels effectuant des transactions sur le Quick Commerce de Swiggy a augmenté de 73,7 % pour atteindre 12,3 millions, en moyenne sur la période. La valeur moyenne des commandes a augmenté de 34,4 % cette année-là, ce que Swiggy a attribué à une disponibilité plus large de l'assortiment et à une adoption croissante par les consommateurs. L'implication commerciale combinée est que l'élargissement du panier peut compléter l'attraction des acheteurs, offrant aux opérateurs une autre voie pour développer les dépenses sans dépendre entièrement de livraisons plus fréquentes.
Expansion des entrepôts obscurs et des centres de micro-exécution des commandes
Un réseau de dark stores plus étendu offre à la livraison rapide une voie physique pour répondre à davantage de demandes locales. La plateforme de quick commerce d'Eternal, Blinkit, a ajouté 200 dark stores au premier trimestre de l'exercice 27, portant son réseau à 2 443. Ces ajouts élargissent l'empreinte d'exécution de la plateforme et créent davantage de points à partir desquels les commandes peuvent être expédiées, permettant potentiellement d'atteindre des acheteurs supplémentaires dans le rayon d'un point de service local. Leur valeur commerciale dépend de la capacité à attirer suffisamment de demande pour soutenir l'engagement opérationnel de chaque site. L'expansion renforce la capacité de Blinkit à offrir un service local, faisant de la génération de revenus sur chaque site ajouté le prochain test commercial.
Pénétration croissante des smartphones et d'Internet
L'accès numérique élargit la population que les opérateurs de quick commerce peuvent potentiellement atteindre avant que la couverture de livraison ne devienne la condition limitante. L'IAMAI et KANTAR ont signalé 958 millions d'utilisateurs actifs d'internet en Inde en 2025, soit environ 8 % de plus qu'en 2024. Le Ministère des statistiques et de la mise en œuvre des programmes (MoSPI) a estimé qu'environ 85,5 % des ménages indiens possédaient au moins un smartphone entre janvier et mars 2025.[1] Ensemble, ces mesures soutiennent une large base d'accès pour passer des commandes via des canaux numériques. Pour les opérateurs, cela crée une audience accessible sur laquelle tester la valeur de la proposition de livraison dans les zones desservies. L'accès aux smartphones étant déjà largement répandu, convertir cette audience en clients devient une tâche commerciale distincte, parallèlement à l'extension de la disponibilité d'internet.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de livraison au dernier kilomètre | -1.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Marges bénéficiaires limitées en raison de remises importantes | -1.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Défis opérationnels dans les villes de niveau 2 et de niveau 3 | -0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Problèmes d'infrastructure et de congestion du trafic | -0.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Défis liés à la fidélisation et à la rétention des consommateurs | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de livraison au dernier kilomètre
L'économie de la livraison limite la commodité qu'un opérateur peut offrir sans récupérer davantage de la facture d'exécution. Les dépenses consolidées de livraison et de manutention de Zepto Limited représentaient 13,47 % du chiffre d'affaires des opérations au cours de l'exercice 2026, après 14,39 % au cours de l'exercice 2025. La part de dépenses plus faible indique une amélioration, mais la charge résiduelle rend toujours la tarification de la livraison déterminante pour l'opérateur. La décision de tarification porte sur la part de la facture combinée de livraison et de manutention qu'un panier individuel peut économiquement supporter. Absorber cette facture limite les revenus disponibles pour d'autres dépenses, tandis qu'en répercuter davantage sur les acheteurs augmente le prix effectif de la livraison rapide.
Marges bénéficiaires limitées en raison de remises importantes
Une expansion fondée sur les remises peut accroître l'activité commerciale tout en affaiblissant la valeur retenue de chaque vente. Lors des résultats du quatrième trimestre de l'exercice 26 d'Eternal, le PDG et fondateur de Blinkit, Albinder Singh Dhindsa, a déclaré que les remises agressives pratiquées dans le secteur entraînaient une croissance de mauvaise qualité centrée sur des produits à faible marge. Son diagnostic met en évidence une contrainte sur la recherche de volume lorsque la composition supplémentaire des produits offre peu de marge pour absorber les dépenses d'exécution. Au quatrième trimestre de l'exercice 26, Swiggy a déclaré avoir privilégié l'intégrité des marges par rapport au volume en réponse aux remises irrationnelles sur les transactions de quick commerce à faible valeur. Une composition de produits axée sur les remises peut rendre le volume supplémentaire moins attractif à financer, limitant la croissance qu'un opérateur est prêt à poursuivre dans des conditions économiques acceptables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de produits :
le réapprovisionnement en produits de base ancre la demande tandis que l'électronique étend la propositionL'épicerie et les produits de base ont représenté 60,92 % de la taille du marché du quick commerce en Inde en 2026, ce qui en fait le segment le plus important. Pour un ménage qui réapprovisionne du riz, de la farine ou des légumineuses, un accès immédiat peut rendre le service utile lors de différentes occasions d'achat. L'argument commercial est le plus solide lorsque la commodité d'un réapprovisionnement justifie le coût de la réalisation d'un panier modeste. Les opérateurs répondant à ce besoin ont une raison de concentrer l'assortiment local sur la réalisation de l'achat principal du ménage. Un produit de base manquant peut réduire l'utilité de l'ensemble du réapprovisionnement, rendant une couverture fiable des articles essentiels commercialement plus significative que la seule largeur de l'assortiment.
Le segment des appareils électroniques et accessoires devrait être le segment à la croissance la plus rapide sur le marché du Q-Commerce en Inde, avec un CAGR de 17,4 % sur la période 2027-2032. Lors de l'accès anticipé aux Big Billion Days 2026, un iPhone 17 a été livré à un client de New Delhi en 3,4 minutes via Flipkart Minutes.[2] Cet exemple associe la réalisation rapide à l'achat d'un appareil nommé, étendant la proposition commerciale au-delà des produits de consommation courante. Pour les acheteurs recherchant un appareil particulier, l'utilité de la rapidité dépend de la disponibilité effective du modèle requis. Cela fait de la disponibilité sélective des appareils pertinents une voie d'expansion plus défendable que l'ajout d'une largeur d'offre électronique qui ne peut pas être réalisée à partir du réseau de service disponible.


Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par promesse de délai de livraison :
un assortiment plus large confère un rôle commercial aux fenêtres de livraison plus longuesLes promesses de livraison en 10 minutes ou moins représentaient une part de marché du quick commerce en Inde de 61,69% en 2026, ce qui en fait le segment le plus important. L'analyse Instamart de Swiggy pour 2025 a couvert des millions de commandes passées de janvier à novembre dans plus de 128 villes indiennes, et la société a décrit son service comme livrant en 10 minutes. Cette combinaison associe la promesse de livraison rapide à une plateforme opérant sur de nombreuses occasions d'achat et dans de nombreux lieux. À cette vitesse, chaque transfert doit s'inscrire dans une fenêtre de service étroite pour que la promesse soit commercialement utile. Le défi de l'opérateur est donc de rendre la réactivité rapide reproductible sur l'ensemble de son réseau, transformant un délai annoncé en une proposition client fiable.
Le segment 11 à 30 minutes devrait être le segment à la croissance la plus rapide du marché du quick commerce en Inde, avec un CAGR de 15,1% sur la période 2027-2032. Au premier trimestre de l'exercice 2026, Swiggy a indiqué qu'Instamart proposait des livraisons en 20 à 30 minutes pour des assortiments élargis depuis des mégapods en Inde. Cet exemple opérationnel confère à la fenêtre de livraison plus longue un rôle commercial clairement défini en l'associant à l'accès à une gamme de produits plus large. Un acheteur disposé à accorder plus de temps de livraison peut ainsi être servi via une proposition d'assortiment différente. Des fenêtres de livraison plus longues peuvent donc soutenir des achats nécessitant un assortiment plus profond, offrant à ce segment une voie de croissance fondée à la fois sur la sélection et la rapidité d'expédition.


Par niveau de ville :
la profondeur de l'assortiment en métropole rencontre l'adoption dans les villes de plus petite tailleLes métropoles de niveau I détenaient le segment le plus important de la part de marché du commerce rapide en Inde, à 66,6 % en 2026. Swiggy a déclaré plus de 30 000 unités de gestion des stocks disponibles pour les utilisateurs des métropoles au cours de l'exercice 2025-26. Cette profondeur d'assortiment offre à la plateforme une base pour répondre à un plus large éventail d'occasions d'achat dans le cadre de sa proposition métropolitaine. La tâche commerciale consiste à rendre cette sélection utile grâce à l'exécution des commandes, car la valeur de la variété dépend de la capacité à fournir l'article requis. La concurrence dans les métropoles a donc la possibilité de se développer autour de l'étendue des besoins qu'un service peut satisfaire de manière fiable, ajoutant ainsi une nouvelle dimension à la rapidité de livraison pour les opérateurs disposant d'assortiments conséquents.
Les villes de niveau II devraient constituer le segment à la croissance la plus rapide du marché du commerce rapide en Inde, avec un CAGR de 15,6 % sur la période 2027-2032. Les commandes de Swiggy Instamart à Rajkot ont été multipliées par 10 d'une année sur l'autre au cours de son analyse de janvier à novembre 2025. Cette expansion des commandes donne à un opérateur une raison concrète de développer des capacités autour de la demande avérée d'une ville. La décision d'investissement devient plus précise lorsque le développement de l'exécution des commandes suit l'activité d'achat réelle plutôt que la seule couverture géographique. La hausse du volume de commandes traitées peut répartir un engagement local en matière d'exécution sur un plus grand nombre de transactions, conférant au développement du volume à l'échelle de la ville un rôle direct dans la viabilité économique de capacités supplémentaires.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Q-Commerce en Inde de l'Ouest
L'Inde de l'Ouest a représenté 31,15 % de la taille du marché du quick commerce en Inde en 2026, ce qui en fait la plus grande zone géographique. En 2025, un utilisateur intensif de Swiggy Instamart à Mumbai a passé 1 142 commandes. Cet exemple d'utilisation répétée rend la cohérence sur de nombreux achats commercialement pertinente, même lorsque les transactions individuelles diffèrent en termes d'urgence ou de type de produit. Deux utilisateurs d'Instamart à Pune et Ahmedabad ont reçu leur nouvel iPhone 17 en moins de 3 minutes en 2025. Les opérateurs régionaux peuvent donc développer à la fois l'utilisation répétée du service et la largeur des catégories, la fiabilité sur les occasions d'achat offrant une proposition plus durable qu'un record de délai de livraison isolé.
Marché du Q-Commerce en Inde de l'Est
L'Inde de l'Est devrait être la zone géographique à la croissance la plus rapide sur le marché du quick commerce en Inde, avec un CAGR de 14,1 % sur la période 2027-2032. Swiggy Instamart a indiqué en 2025 que Patna est devenue sa ville la plus rapide à atteindre plus de 1 000 commandes quotidiennes, atteignant ce niveau 4 jours après le lancement. Cette adoption précoce rend la préparation initiale du service commercialement significative, car un lancement peut attirer une demande quotidienne significative dans un court délai d'exploitation. La décision commerciale est de savoir si la demande initiale peut soutenir le développement continu du service, rendant la conversion de l'intérêt au lancement en une opération de livraison reproductible plus déterminante que l'extension de la couverture sans un argument de demande locale tout aussi clair.
L'Inde du Nord offre un exemple d'expansion à Ludhiana, où les commandes Instamart ont été multipliées par 7 en glissement annuel lors de son analyse de janvier à novembre 2025. L'Inde du Sud comprend un cas d'usage différent à Kochi, où un utilisateur d'Instamart a passé 368 commandes de feuilles de curry au cours de cette période. En Inde centrale, Instamart a signalé une croissance de 16 fois dans les catégories santé et bien-être de Bhopal lors de la même analyse. Ces exemples associent la pertinence du service à différentes occasions d'achat, du réapprovisionnement répété en ingrédients à une demande de catégorie plus large. Les opérateurs peuvent utiliser ces tendances locales pour déterminer où un assortiment plus profond est commercialement utile, plutôt que de supposer qu'une carte de livraison plus étendue crée la même proposition d'achat partout.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des opérateurs de quick commerce vendant des produits alimentaires, en distinguant les obligations nationales des plateformes des règles d'établissement de Delhi. Le 8 juillet 2025, l'Autorité de sécurité et de normes alimentaires de l'Inde (FSSAI) a réitéré que les entrepôts associés aux opérations de commerce électronique doivent être enregistrés ou agréés par l'autorité. Les commerces et établissements couverts de Delhi ajoutent un cadre distinct relatif aux horaires de travail et aux périodes de repos qui affecte le personnel des sites d'exécution.
Tableau réglementaire
| Facteur de décision | Inde | Delhi |
|---|---|---|
| Autorité principale | FSSAI pour la conformité alimentaire | Département du travail de Delhi, avec un Commissaire adjoint au travail en tant qu'Inspecteur en chef |
| Instruments ou directives clés | Agrément des entrepôts alimentaires et amendement des règles du commerce électronique de 2026 prévu pour le 1er janvier 2027 | Loi de Delhi sur les commerces et établissements de 1954, avec des règles générales sur les horaires de travail et les périodes de repos sous réserve d'exceptions légales |
| Effet commercial | Stockage alimentaire agréé, ainsi qu'auto-audits périodiques de la plateforme et affichage des certificats de conformité | Personnel dans le cadre des règles applicables aux établissements couverts, parallèlement aux obligations nationales des plateformes à compter du 1er janvier 2027 |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | En durcissement | En durcissement |
| Source: Mordor Intelligence | ||
L'amendement de 2026 aux règles du commerce électronique en Inde exige que les plateformes respectent les directives relatives aux pratiques trompeuses, effectuent des auto-audits annuels et affichent des certificats de conformité à partir du 1er janvier 2027.[3] Pour les opérateurs de Delhi, ce changement national ajoute des obligations de gouvernance de plateforme en plus du cadre d'établissement local. L'expansion combine donc une tâche récurrente de conformité de plateforme avec des obligations de dotation en personnel au niveau des sites, faisant de l'exécution administrative une composante de l'économie de l'ajout de sites de réalisation.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en produits, l'exécution par la plateforme et la coordination de la livraison à travers leurs différentes sources de revenus et contraintes opérationnelles. En septembre 2026, Flipkart Minutes avait constitué un écosystème de partenaires comprenant près de 500 marques en vente directe aux consommateurs. Cette diversité rend la coordination commercialement importante, car l'accès à une vitrine numérique doit se connecter à la disponibilité physique et à un service de livraison opérationnel.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en produits | Marques de produits de grande consommation telles que Coca-Cola, Colgate et Nivea, proposées via les partenaires marchands de Zepto | Ventes de produits | Coordination de l'approvisionnement des marques avec la demande des marchands locaux | Utiliser les signaux de demande des marchands pour définir le réapprovisionnement spécifique aux produits |
| Commande numérique et exécution locale | Opérateurs de plateforme et d'exécution tels que Swiggy et Zepto | Frais d'utilisation, abonnements et revenus publicitaires chez Zepto | La réception par le marchand, le traitement en magasin et l'expédition nécessitent des transferts coordonnés | Lier l'acceptation des commandes au stock confirmé en magasin et à la capacité de livraison |
| Coordination de la livraison au dernier kilomètre | Coordinateurs du réseau de livraison tels que Swiggy et Zepto | Versements de services de livraison aux partenaires | Grève à Hyderabad en mai 2025 en raison de versements et d'incitations prétendument insuffisants | Ajuster les conditions de versement et d'incitation lorsque la participation des partenaires de livraison est menacée |
| Source: Mordor Intelligence | ||||
La manutention des produits peut déterminer si un assortiment plus large crée une capacité commerciale utilisable. D'ici l'exercice 2026, Zepto avait investi dans la logistique de la chaîne du froid pour les produits sensibles à la température tels que la crème glacée. Cela déplace une partie du défi opérationnel de l'acquisition de marques vers la préservation de l'état des produits tout au long de l'exécution, faisant de la capacité de manutention une condition pratique pour monétiser l'expansion de l'assortiment.
Paysage concurrentiel
Concentration du Marché
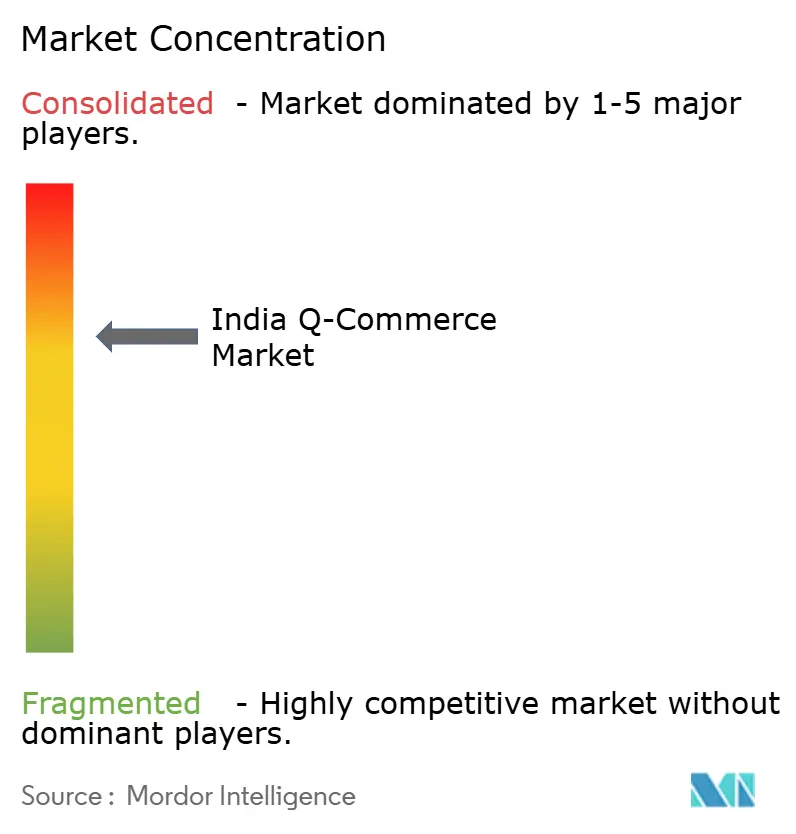
La concurrence est concentrée autour de plusieurs plateformes à grande échelle, Blinkit (Blink Commerce Private Limited) et Swiggy Limited opérant via des réseaux d'exécution locaux. Zepto Marketplace Private Limited est en concurrence aux côtés de bigbasket.com (Supermarket Grocery Supplies Pvt Ltd) dans le canal du quick commerce. En mars 2026, Amazon Fresh (Amazon.com, Inc.) proposait une livraison programmée en 2 heures dans le cadre du portefeuille d'épicerie plus large d'Amazon. Zepto a signalé plus de 2,3 millions de commandes par jour au quatrième trimestre de l'exercice 26, illustrant une échelle opérationnelle substantielle dans ce domaine concurrentiel. Une telle échelle accroît l'importance de l'exécution des commandes pour les challengers, car attirer des commandes crée une obligation correspondante de livrer de manière cohérente sur l'ensemble du réseau.
En août 2025, BigBasket, propriété de Tata Digital, avait entièrement pivoté vers le quick commerce et signalé près de 700 dark stores dans les villes de niveau I et de niveau II. Une proposition d'épicerie organisée autour d'une exécution rapide nécessite des décisions d'assortiment adaptées à la capacité d'expédier les produits localement. Pour un spécialiste de l'épicerie, faire correspondre la disponibilité des produits au service promis devient une source directe de différenciation lorsque l'ensemble de l'offre est organisé autour du quick commerce. La valeur stratégique du pivot réside donc dans la capacité à rendre l'expertise en épicerie utilisable dans le cadre d'une opération de livraison rapide, l'exécution du service déterminant si le réseau plus large soutient une proposition cohérente pour les acheteurs.
La direction concurrentielle est de plus en plus façonnée par la manière dont le délai de livraison s'intègre à l'offre de vente au détail plus large. L'offre de livraison doit rester utile dans différents sites d'exécution à mesure que l'opérateur s'étend à des villes supplémentaires. En octobre 2026, Amazon India a annoncé qu'Amazon Now s'était étendu à plus de 120 villes indiennes via près de 800 centres de micro-exécution et de centres d'exécution urbains. Cette expansion fait du réseau soutenant le service une base plus substantielle de rivalité, en plus de la promesse de livraison orientée client. Pour les challengers, le contrôle de la qualité d'exécution et de la conformité réglementaire sur des sites supplémentaires fait partie de la crédibilité commerciale de l'expansion géographique.
Leaders du secteur du commerce rapide en Inde
-
Blinkit (Blink Commerce Private Limited)
-
Swiggy Limited
-
Zepto Marketplace Private Limited
-
bigbasket.com (Supermarket Grocery Supplies Pvt Ltd)
-
Amazon Fresh (Amazon.com, Inc.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Q-Commerce en Inde Entreprises couvertes dans ce rapport
- Blinkit (Blink Commerce Private Limited)
- Swiggy Limited
- Zepto Marketplace Private Limited
- bigbasket.com (Supermarket Grocery Supplies Pvt Ltd)
- Amazon Fresh (Amazon.com, Inc.)
- Flipkart Minutes (Flipkart Internet Private Limited)
- JioMart (Reliance Retail Ltd.)
- Milkbasket
- Nature's Basket
- Jiffy (Spencers)
- Freshtohome
- Licious (Delightful Gourmet Pvt Ltd.)
- Tata 1mg
- Apollo 24|7
- PharmEasy
Opportunités clés pour les acteurs du marché
Les opportunités comparent l'expansion des catégories à travers les différentes capacités opérationnelles nécessaires pour servir de nouveaux acheteurs de quick commerce. En septembre 2026, Flipkart Minutes a signalé une croissance de la base de clients de près de 25 fois en glissement annuel sur les marchés de niveau 2 et au-delà, avec des exemples incluant Ambala, Bhagalpur, Kanpur et Salem. Cette portée plus large crée des ouvertures pour les fournisseurs de produits, mais le jeu commercial réalisable dépend de la question de savoir si la contrainte porte sur la sélection de l'assortiment, le contrôle de la température ou la disponibilité coordonnée des stocks.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Développer les repas emballés pratiques dans les villes de plus petite taille | Flipkart a signalé une adoption de nouilles coréennes, de sauces et de repas prêts à consommer sur les marchés de niveau 2 et au-delà en septembre 2026 | Acheteurs de produits alimentaires pratiques de niveau 2 et au-delà | Constituer un assortiment à orientation locale autour d'une demande alimentaire avérée | Sélectionner des produits avec une demande suffisante dans chaque zone de service locale | Marques d'aliments emballés et Flipkart Minutes |
| Étendre l'accès rapide aux ingrédients de repas frais | iD Fresh a associé le quick commerce à un meilleur accès aux produits alimentaires frais en juillet 2026 | Acheteurs de produits frais tels que la pâte à idli-dosa | Coordonner les livraisons des marques avec le stockage frigorifique des centres d'exécution | Maintenir la qualité requise des produits et la température lors du transfert au fournisseur | iD Fresh et les plateformes de quick commerce participantes |
| Rendre les appareils électroniques personnels fiablement disponibles à proximité | Sur les 12 mois rapportés en septembre 2026, la génération Z a représenté plus de 45 % des commandes Flipkart Minutes dans les catégories beauté, électronique, jeux vidéo, objets connectés, parfumerie, santé et nutrition, et soins personnels | Acheteurs d'écouteurs et de montres connectées | Intégrer les informations sur les stocks des marques avec les sites d'exécution individuels | Le cofondateur de Boult Audio a signalé des stocks inégaux dans les dark stores et des systèmes d'inventaire non synchronisés en juillet 2025 | Marques d'électronique et plateformes de livraison participantes |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à convertir une portée numérique plus large en disponibilité fiable pour une occasion d'achat spécifique. Le témoignage de juillet 2026 d'iD Fresh a assigné aux partenaires de marque la responsabilité de maintenir les normes de qualité et de température des produits lors de l'approvisionnement des centres d'exécution. Pour les fournisseurs de produits frais, maîtriser ce transfert est donc une voie concrète pour participer à la livraison rapide sans laisser une distribution plus large dépasser la capacité de manutention des produits.
Développements industriels récents dans Marché du Q-Commerce en Inde
- Oct 2026 : Amazon Now s'est étendu à plus de 120 villes indiennes, servant les clients via près de 800 centres de micro-exécution et centres d'exécution urbains.
- Sep 2026 : Flipkart Minutes a signalé que son réseau de quick commerce indien s'était étendu à près de 1 200 centres de micro-exécution dans plus de 150 villes.
Marché du Q-Commerce en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du q-commerce en Inde mesure les dépenses annuelles de détail des consommateurs en biens de consommation vendus via des services de quick commerce commandés par application ou par le web en Inde. Les commandes sont préparées localement et livrées aux utilisateurs finaux dans le cadre d'une courte promesse de délai de livraison.
Exclusions du périmètre : les commandes de commerce électronique traditionnel réalisées via une expédition programmée ou standard, les ventes au détail hors ligne sans flux de commande et de réalisation q-commerce, ainsi que les ventes d'approvisionnement en gros de marchandises à un détaillant ou une plateforme de q-commerce sont exclues.
Aperçu de la segmentation
- Par catégorie de produits
- Épicerie et produits de base
- Produits frais et produits laitiers
- Snacks et boissons
- Soins personnels et pharmacie sans ordonnance
- Fournitures ménagères et de nettoyage
- Électronique et accessoires
- Soins pour animaux de compagnie
- Fleurs et cadeaux
- Par promesse de délai de livraison
- ≤ 10 minutes
- 11–30 minutes
- 31–60 minutes
- Par palier de ville
- Métropoles de palier I
- Villes de palier II
- Palier III et inférieur
- Par région
- Inde du Nord
- Inde du Sud
- Inde de l'Ouest
- Inde de l'Est
- Inde centrale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que l'India Brand Equity Foundation (IBEF), l'Enquête modulaire complète sur les télécommunications du Bureau national des statistiques, les indicateurs du système de paiement de la Reserve Bank of India et le rapport annuel de Swiggy fournissent le contexte du commerce électronique indien, les mesures d'accès mobile et internet des ménages et des individus, l'activité de paiement et les informations des opérateurs pertinentes pour le commerce en ligne. Ces sources aident à évaluer la portée numérique, l'activité transactionnelle, l'expansion des opérateurs et l'environnement opérationnel du quick commerce.
Les rapports annuels des entreprises, les dépôts en bourse, les documents destinés aux investisseurs et la presse économique indienne réputée peuvent compléter ces sources publiques en clarifiant les revenus des opérateurs, la croissance des commandes, l'expansion des magasins, les valeurs des paniers, les coûts et les changements stratégiques. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés avec des détaillants et plateformes de quick commerce basés en Inde, des opérateurs de réalisation et de livraison, des fournisseurs de biens de consommation et des spécialistes du commerce de détail peuvent tester les définitions, les moteurs commerciaux et les hypothèses opérationnelles indiquées par la recherche documentaire. Les répondants peuvent clarifier les lacunes dans les preuves publiques concernant l'attribution des ventes, la couverture du service local, l'assortiment, les valeurs des paniers et l'économie de la réalisation, les comptes divergents étant vérifiés par rapport aux informations des entreprises et aux signaux de marché indépendants avant d'alimenter le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses annuelles de détail des consommateurs à l'échelle de l'Inde pour les commandes de quick commerce réalisées localement, à partir d'une vue descendante de la demande de canal et de l'activité des opérateurs, puis vérifie certains totaux par rapport aux informations publiques des fournisseurs et des plateformes. Il suit les dépenses de commerce en ligne et de q-commerce, la croissance des utilisateurs actifs et des commandes, la valeur moyenne des commandes, l'expansion des dark stores et des micro-centres de réalisation, ainsi que l'accès numérique et l'utilisation des paiements. Ces indicateurs informent la demande du marché, les dépenses par transaction, les zones de service accessibles et la capacité à réaliser les commandes. Les parts par produit, promesse de délai de livraison, niveau de ville et géographie sont construites à partir des preuves de segments divulguées et de la couverture opérationnelle, puis réconciliées avec le total afin que les catégories s'additionnent de manière cohérente.
Une régression multivariée peut relier la valeur historique du marché aux indicateurs de demande et de capacité, avec une analyse de scénarios utilisée lorsque l'expansion des magasins, l'assortiment ou la croissance des commandes peuvent suivre des trajectoires matériellement différentes. Les données d'entrée des prévisions sont vérifiées par rapport aux perspectives des détaillants, fournisseurs et experts en réalisation basés en Inde, ainsi qu'aux informations des entreprises, tandis que les lacunes sont comblées par l'indicateur public le plus proche disponible et testées par des hypothèses alternatives. Des vérifications ascendantes sélectives utilisent le volume de commandes échantillonné et la valeur moyenne des commandes, ou des agrégations de fournisseurs, pour tester si le total descendant est plausible. Les observations incomplètes ou non comparables sont conservées sous forme de plages pour ces vérifications plutôt que traitées comme un recensement complet.
Cycle de validation des données et de mise à jour
Les analystes triangulent les totaux du marché et les parts de segments à partir de statistiques publiques, d'informations d'entreprises, d'indicateurs sectoriels et de preuves primaires, en vérifiant que les signaux de commandes, de paniers et de réseaux provenant de sources indépendantes racontent une histoire cohérente. Ils examinent les valeurs aberrantes, les décalages de période ou d'unité et les écarts significatifs par rapport aux estimations précédentes, documentent la résolution et effectuent une révision en plusieurs étapes de la qualité des sources, de l'arithmétique, de la réconciliation des segments et du récit avant la validation finale. Un nouveau contact est déclenché lorsqu'une définition clé, un conflit de sources ou un mouvement inexpliqué pourrait modifier l'estimation. Le modèle est actualisé annuellement, révisé entre les cycles après des événements de marché ou réglementaires significatifs, et soumis à une nouvelle vérification des sources et des calculs avant la livraison.
Taille du marché du Q-Commerce en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du q-commerce en Inde mesure les dépenses annuelles de détail des consommateurs en biens de consommation vendus via des services de quick commerce commandés par application ou par le web en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les données d'entrée des prévisions sont vérifiées par rapport aux perspectives des détaillants, fournisseurs et experts en réalisation basés en Inde, ainsi qu'aux informations des entreprises, tandis que les lacunes sont comblées par l'indicateur public le plus proche disponible et testées par des hypothèses alternatives.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,12 milliards USD (2027) | |
| Société mondiale de recherche en études de marché A | 5,92 milliards USD (2026) | Sur la base de 2026, cette estimation est supérieure de 43,7 % à la valeur de ce rapport pour 2027, soit 4,12 milliards USD, un an plus tard. L'estimation inclut les produits pour bébés, les fournitures de bureau et l'alcool au-delà des catégories définies dans ce rapport, ce qui contribue à son chiffre plus élevé. |
| Société régionale de recherche en études de marché B | 3,05 milliards USD (exercice 2024) | La croissance au cours des années intermédiaires fait augmenter le chiffre de ce rapport par rapport à cette base plus ancienne. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segments à partir de statistiques publiques, d'informations d'entreprises, d'indicateurs sectoriels et de preuves primaires, en vérifiant que les signaux de commandes, de paniers et de réseaux provenant de sources indépendantes racontent une histoire cohérente.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du Q-Commerce en Inde et ses perspectives de croissance ?
Le marché devrait atteindre 4,12 milliards USD en 2027 et 7,39 milliards USD d'ici 2032, avec un CAGR de 12,41 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de quick commerce en Inde ?
L'élargissement de l'accès numérique et l'expansion des dark stores soutiennent la demande. Le MoSPI a estimé qu'environ 85,5 % des ménages indiens possédaient au moins un smartphone entre janvier et mars 2025.
Quelle catégorie de produits est en tête du quick commerce indien ?
L'épicerie et les produits de base ont représenté la plus grande part, soit 60,92 % en 2026.
Quelles entreprises façonnent le secteur du quick commerce en Inde ?
Blinkit, Swiggy Instamart, Zepto et BigBasket sont les principaux acteurs, aux côtés du service Amazon Now d'Amazon.
Qu'est-ce qui contraint les opérations de quick commerce en Inde ?
Les coûts de livraison et la pression des remises contraignent les marges. Zepto Limited a signalé des dépenses de livraison et de manutention représentant 13,47 % du chiffre d'affaires des opérations au cours de l'exercice 2026.
Quelles régions indiennes sont en tête de la demande et de la croissance du quick commerce ?
L'Inde de l'Ouest a représenté la plus grande part, soit 31,15 % en 2026, tandis que l'Inde de l'Est devrait connaître la croissance la plus rapide, avec un CAGR de 14,1 % sur la période 2027-2032.