
Taille et Part du Marché des Médicaments Anticoccidiens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.74 Milliards de dollars |
| Taille du Marché (2031) | 2.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
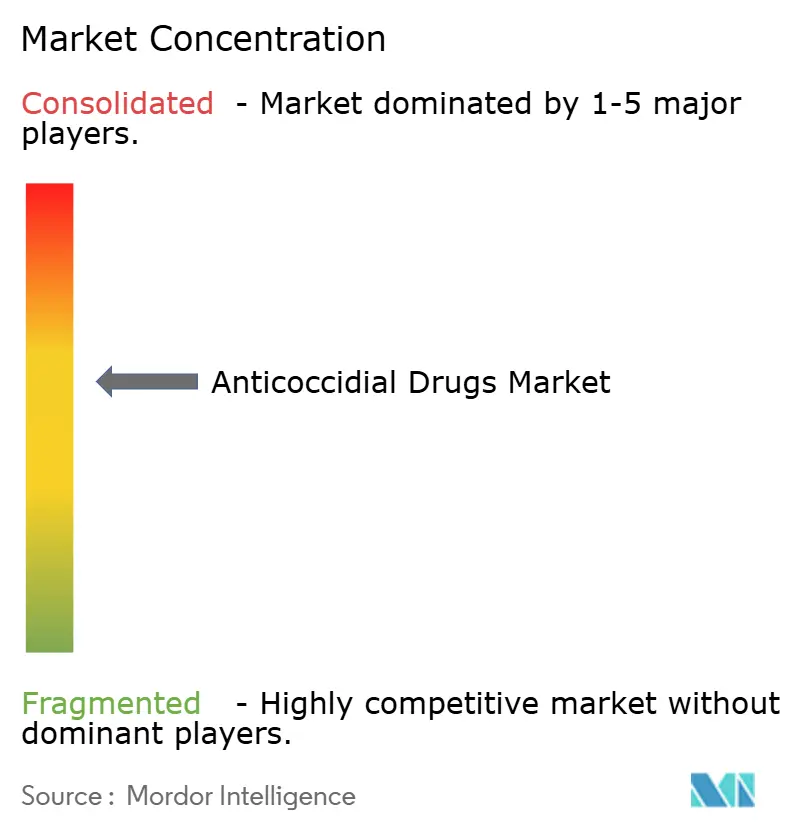
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Médicaments Anticoccidiens par Mordor Intelligence
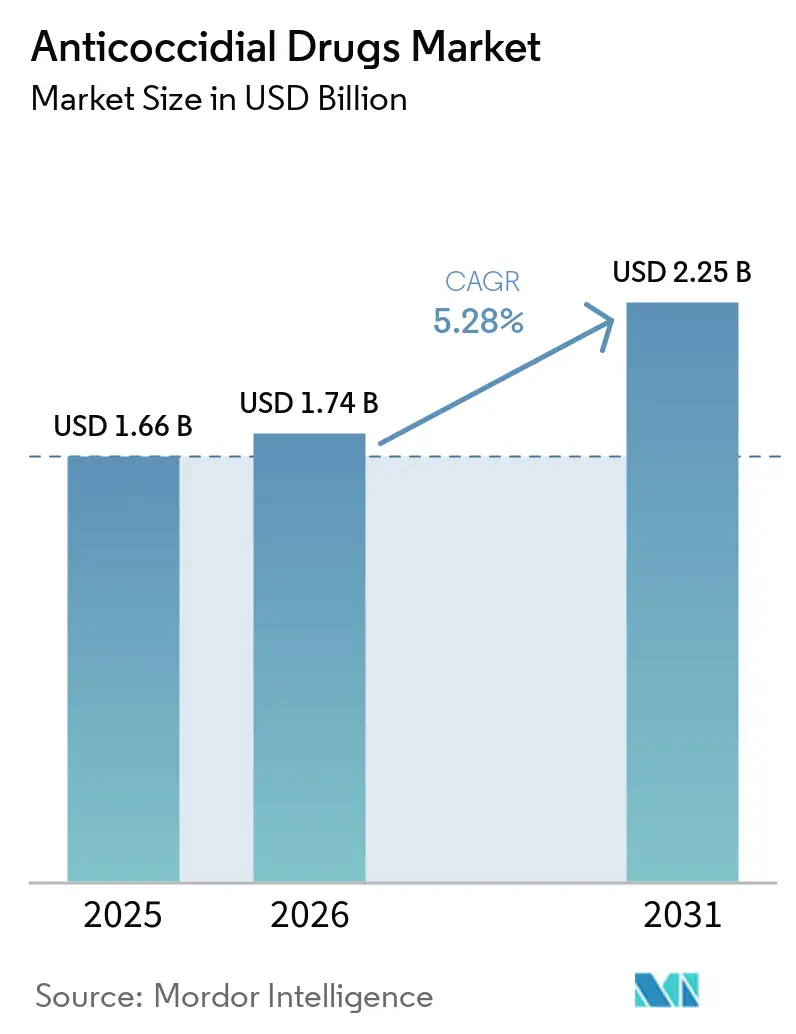
La taille du Marché des Médicaments Anticoccidiens était évaluée à 1,66 milliard USD en 2025 et devrait croître de 1,74 milliard USD en 2026 pour atteindre 2,25 milliards USD d'ici 2031, à un CAGR de 5,28% durant la période de prévision (2026-2031).
La demande soutenue des opérations intégrées d'élevage de volailles et de bovins, l'élargissement des restrictions sur les résidus dans les circuits d'exportation, et une transition mesurée vers les additifs alimentaires botaniques reconfigurent la dynamique concurrentielle. Les produits ionophores représentent encore 54,22% du chiffre d'affaires 2025, mais les formulateurs accélèrent leurs investissements dans les mélanges phytogéniques et les vaccins vivants atténués pour contrer les vents contraires liés à la résistance aux antimicrobiens. La production avicole chinoise de 25,1 millions de tonnes en 2024 et l'expansion annuelle de 8% du secteur des poulets de chair en Inde amplifient les achats en Asie-Pacifique, tandis que la volatilité des intrants de fermentation à base de glucose comprime les marges des producteurs de produits génériques. Les risques tarifaires liés à la Section 232 américaine et la Directive sur les Aliments Médicamenteux Vétérinaires de la FDA continuent d'orienter les acheteurs nord-américains vers les ionophores fabriqués localement et les rotations vaccinales.
Points Clés du Rapport
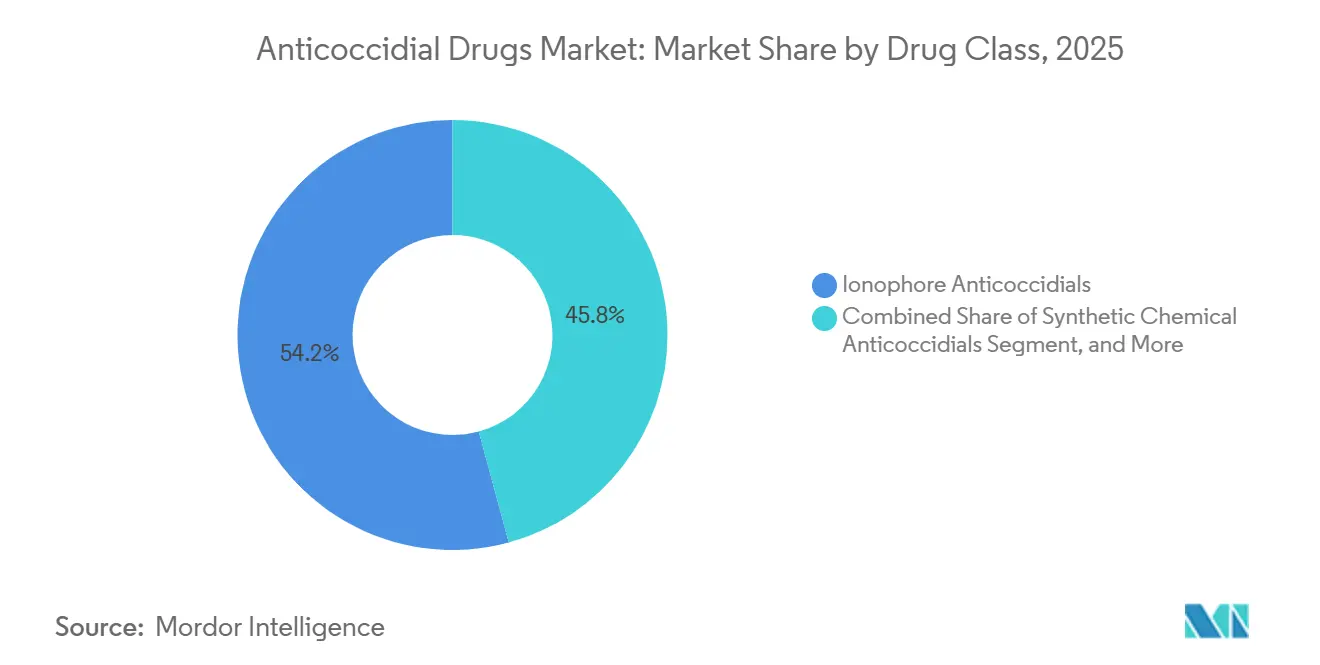
- Par catégorie de produit, les ionophores ont dominé avec 54,22% de la part de marché des anticoccidiens en 2025, tandis que les alternatives botaniques et phytogéniques devraient se développer à un CAGR de 5,86% jusqu'en 2031.
- Par type d'animal, les bovins représentaient 58,07% du marché des anticoccidiens en 2025 ; les animaux de compagnie progressent à un CAGR de 7,99% jusqu'en 2031.
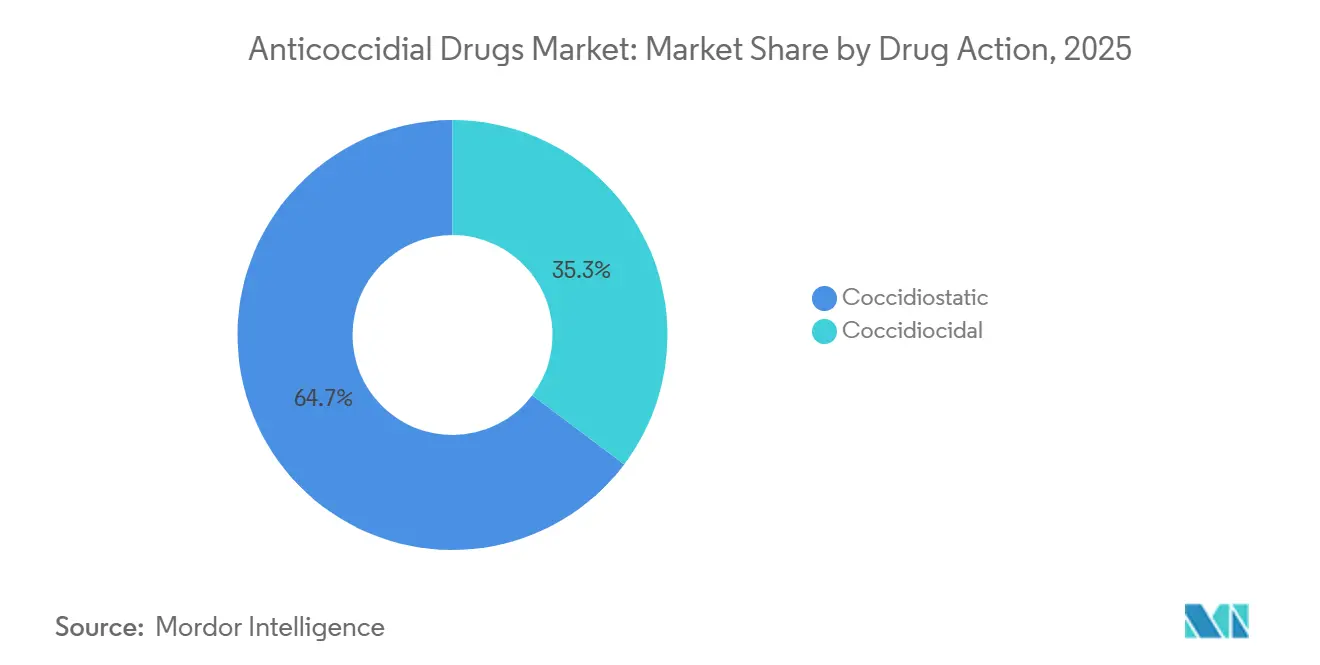
- Par action du médicament, les formulations coccidiostatiques représentaient 64,72% du chiffre d'affaires 2025, tandis que les agents coccidiocides sont en voie d'atteindre un CAGR de 6,78% jusqu'en 2031.
- Par canal de distribution, les hôpitaux vétérinaires détenaient une part de 42,68% du marché des anticoccidiens en 2025, et les pharmacies en ligne ont enregistré le CAGR prévisionnel le plus rapide de 6,98% jusqu'en 2031.
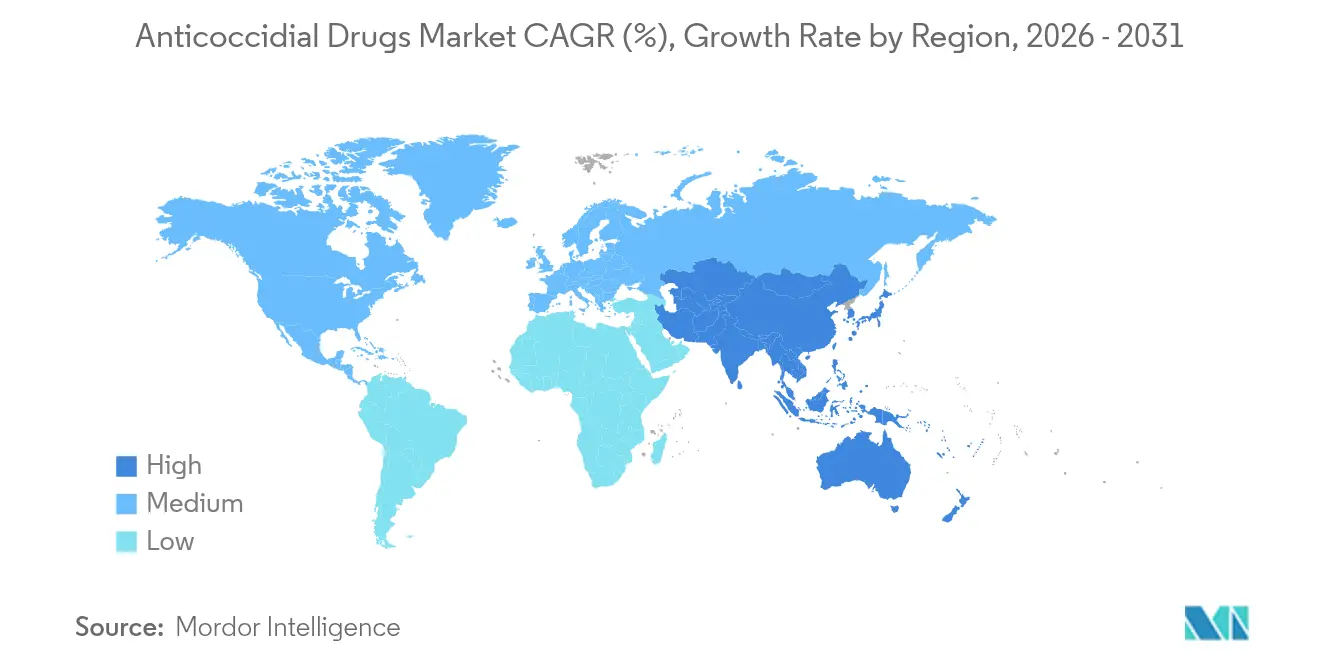
- Par géographie, l'Amérique du Nord représentait 40,91% du chiffre d'affaires en 2025 ; l'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 9,35% entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Essor de la Production Avicole Intégrée dans les Économies Émergentes | +1.8% | Cœur de l'Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Prévalence Croissante et Charge Économique de la Coccidiose sur l'Élevage Intensif | +1.2% | Mondial, concentré dans les zones tropicales et subtropicales | Long terme (≥ 4 ans) |
| Préférence Réglementaire pour les Antimicrobiens Non Médicalement Importants | +0.9% | Amérique du Nord et UE, influençant les producteurs orientés vers l'exportation en Amérique Latine et en Asie | Moyen terme (2-4 ans) |
| Transition du Secteur vers les Additifs Alimentaires Préventifs pour Améliorer l'Efficacité Alimentaire | +0.7% | Mondial, adoption la plus forte en Amérique du Nord et en Europe Occidentale | Court terme (≤ 2 ans) |
| Adoption des Anticoccidiens Micro-Encapsulés à Dosage de Précision via la Surveillance IoT | +0.5% | Amérique du Nord et UE en tant que premiers adoptants, diffusion progressive vers les grands intégrateurs d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Localisation de la Fabrication d'API d'Ionophores Induite par les Droits de Douane | +0.4% | États-Unis, effets secondaires en Inde et au Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de la Production Avicole Intégrée dans les Économies Émergentes
Les producteurs verticalement intégrés en Chine, en Inde et dans les États du Golfe continuent de consolider les protocoles de contrôle des maladies, en imposant des schémas anticoccidiens standardisés qui réduisent la mortalité et améliorent l'efficacité alimentaire.[1] Les réseaux élargis d'éleveurs sous contrat intègrent des règles de rotation des ionophores dans les accords d'approvisionnement, comprimant les cycles d'achat et favorisant les négociations de remises sur volume avec les principaux fabricants.
Prévalence Croissante et Charge Économique de la Coccidiose sur l'Élevage Intensif
Les pertes économiques mondiales dépassent 10 milliards USD, dues à une prise de poids sous-optimale et à des taux de conversion alimentaire élevés dans les systèmes à haute densité. Les mandats sans cage dans l'UE et en Amérique du Nord augmentent par inadvertance le contact avec la litière, faisant augmenter l'incidence de 15 à 20%.[2] La prévention à base d'ionophores reste économiquement justifiée lorsque la mortalité dépasse 2% chez les poulets de chair.
Préférence Réglementaire pour les Antimicrobiens Non Médicalement Importants
La Directive sur les Aliments Médicamenteux Vétérinaires de la FDA exempte les ionophores des interdictions de promotion de la croissance, permettant une utilisation continue sans ordonnance, tandis que l'EMA impose des critères de score lésionnel tout en maintenant les enregistrements pour la salinomycine et la monensine. Les formulateurs privilégient les extensions d'ionophores pour tirer parti de cette latitude réglementaire.
Transition du Secteur vers les Additifs Alimentaires Préventifs pour Améliorer l'Efficacité Alimentaire
Les mélanges micro-encapsulés tels que le FORMYL de Kemin permettent une libération intestinale retardée, offrant une amélioration de 8 à 12% du gain quotidien moyen pour les porcelets sevrés. Les tableaux de bord de durabilité au détail de McDonald's et Tyson Foods accélèrent les achats d'aliments à teneur réduite en antimicrobiens.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Résistance aux Antimicrobiens et Fatigue de Rotation parmi les Classes de Médicaments Existantes | -1.1% | Mondial, plus aigu en Asie-Pacifique et en Amérique Latine | Long terme (≥ 4 ans) |
| Limites Strictes sur les Résidus et Interdictions Prophylactiques dans les Principaux Marchés d'Exportation | -0.8% | Producteurs orientés vers l'exportation au Brésil, en Thaïlande, ciblant l'UE et le Japon | Moyen terme (2-4 ans) |
| Adoption Rapide des Vaccins Multivalents contre Eimeria dans les Segments de Volaille NAE | -0.6% | Amérique du Nord et Europe Occidentale, pénétration de niche dans les segments premium | Court terme (≤ 2 ans) |
| Volatilité des Prix des Précurseurs d'Ionophores due aux Chocs de la Chaîne d'Approvisionnement | -0.5% | Mondial, transmis à travers les chaînes d'approvisionnement en additifs alimentaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Résistance aux Antimicrobiens et Fatigue de Rotation parmi les Classes de Médicaments Existantes
La surveillance de l'OMS dans 15 pays a enregistré une résistance à la monensine chez Eimeria dans plus de 40% des élevages de poulets de chair asiatiques, réduisant les fenêtres de rotation efficaces de 12 à 6 mois.[3] L'ajout de classes de médicaments augmente les coûts alimentaires jusqu'à 0,02 USD par animal, incitant les intégrateurs à se tourner vers les vaccins malgré des prix unitaires plus élevés.
Limites Strictes sur les Résidus et Interdictions Prophylactiques dans les Principaux Marchés d'Exportation
Les plafonds de résidus de l'UE et du Japon contraignent les exportateurs brésiliens et thaïlandais à adopter des périodes de retrait de plusieurs jours ou des programmes exclusivement vaccinaux, réduisant la flexibilité des traitements et augmentant les taux de conversion alimentaire de 3 à 4%. Les petits exploitants peinent à financer des lignes NAE et conventionnelles parallèles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
Les Ionophores Ancrent le Chiffre d'Affaires, les Botaniques Captent la Prime d'InnovationLes anticoccidiens ionophores détenaient 54,22% de la part de marché des anticoccidiens en 2025, portés par le large label d'espèces de la monensine et des ventes annuelles supérieures à 300 millions USD. Régionalement, les acheteurs d'Asie-Pacifique privilégient la salinomycine et la narasine pour leur stabilité à la granulation, tandis que les produits combinés ciblent les troupeaux reproducteurs avec des cycles prolongés.
Les alternatives botaniques croissent à un CAGR de 5,86%, bénéficiant de l'attrait de la certification biologique. Le Cox-Free de Rabar a réduit la mortalité de 63% au Brésil et en Inde, tandis que l'AccuGut C.1 de dsm-firmenich a atteint une parité de conversion alimentaire à moins de 2% de la monensine lors d'essais sur le terrain. L'installation de Ceva en Hongrie, prévue pour fin 2026, ajoutera 8 milliards de doses vaccinales par an pour servir le segment NAE.

Par Type d'Animal :
La Dominance des Bovins Masque l'Essor des Animaux de CompagnieLes bovins représentaient 58,07 % du marché des anticoccidiens en 2025, portés par l'adoption de la monensine dans les parcs d'engraissement, qui améliore l'efficacité alimentaire de 5 à 8 % et réduit les émissions de méthane jusqu'à 15 %. La volaille reste secondaire en valeur mais primaire en volume, avec des programmes de rotation pour les poulets de chair alternant ionophores et triazines, soutenant la demande pour les médicaments anticoccidiens pour la volaille.
Le chiffre d'affaires des animaux de compagnie progresse à un CAGR de 7,99 % à mesure que les plateformes de télémédecine normalisent le diagnostic de la coccidiose chez les chiots et les chatons. Les traitements au ponazuril se vendent au détail entre 30 et 50 USD, offrant des marges par dose plus élevées que les volumes destinés à l'élevage.
Par Action du Médicament :
Les Coccidiostatiques Dominent, les Coccidiocides Regagnent du TerrainLes formulations coccidiostatiques représentaient 64,72% du chiffre d'affaires 2025, reflétant l'avantage immunomodulateur de la monensine dans la production continue. Le décoquinate élargit la couverture aux veaux et aux agneaux, permettant une exposition contrôlée.
Les agents coccidiocides sont sur une trajectoire de CAGR de 6,78% à mesure que la résistance compromet les stratégies de stase. Le Clinacox Advance de Zoetis a étendu la protection à 28 jours et réduit la mortalité de 35% lors d'essais dans l'UE.
Par Canal de Distribution :
Les Hôpitaux Conservent le Contrôle, le Commerce Électronique Développe les RenouvellementsLes hôpitaux vétérinaires ont conservé 42,68% de la distribution en 2025 en associant l'autorité de prescription aux conseils en biosécurité pour les intégrateurs. Covetrus agrège la demande des cliniques pour obtenir des tarifs en gros.
Les pharmacies en ligne, menées par Chewy, se développent à un CAGR de 6,98% à mesure que les registres blockchain rationalisent la vérification des ordonnances et réduisent le délai d'exécution à moins de 24 heures.
Analyse Géographique
Marché des Médicaments Anticoccidiens en Amérique du Nord
L'Amérique du Nord a représenté 40,91 % du chiffre d'affaires en 2025, soutenue par 9,5 milliards de poulets de chair américains et 95 millions de bovins intégrant la monensine dans les protocoles d'alimentation. Le secteur canadien des œufs premium a accéléré l'adoption des vaccins, tandis que la volatilité du peso mexicain a élargi les coûts d'importation des principes actifs pharmaceutiques.
Marché des Médicaments Anticoccidiens en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,35 %, portée par la production avicole chinoise de 25,1 millions de tonnes et l'essor des éleveurs sous contrat en Inde. Les foyers de résistance dans le sud de la Chine stimulent la demande de diclazuril malgré un prix supérieur de 30 à 40 %.
Marché des Médicaments Anticoccidiens en EMEA et en Amérique Latine
Les limites maximales de résidus strictes et les règles de bien-être animal en Europe favorisent les vaccins, tandis que l'Amérique latine équilibre l'économie des ionophores avec la conformité aux résidus de l'UE. Le Moyen-Orient et l'Afrique dépendent des principes actifs pharmaceutiques importés ; le hub de Bimeda à Dubaï approvisionne désormais les intégrateurs sud-africains à la suite de son acquisition d'Afrivet.
Paysage réglementaire
Les anticoccidiens sont soumis à des parcours réglementaires différents selon les principaux marchés, les coccidiostatiques étant traités comme des médicaments vétérinaires dans certaines juridictions et comme des additifs alimentaires dans d'autres. Cette division affecte la préparation des dossiers, l'étiquetage et les obligations post-commercialisation pour les équipes produit.
Aux États-Unis, la supervision de la FDA CVM sur les aliments médicamenteux en vertu du 21 CFR Part 558 et du Guidance for Industry (GFI) n° 217 encadre les attentes en matière d'efficacité pour les animaux destinés à la production alimentaire. Les efforts d'harmonisation internationale via les documents d'orientation VICH contribuent également à réduire la duplication des exigences techniques entre les États-Unis, l'UE et le Japon. En Europe, les contrôles de résidus et d'autorisation influencent la sélection des produits et la gestion des délais d'attente, les LMR étant fixées en vertu du Règlement (UE) n° 37/2010 et les attentes en matière d'efficacité étant soutenues par les orientations de l'EMA pour les produits contenant des substances anticoccidiennes. Un point d'ancrage réglementaire clé est la directive de l'EMA sur la démonstration de l'efficacité des médicaments vétérinaires contenant des anticoccidiens (EMA/CVMP/EWP/755916/2016), applicable à partir du 1er février 2026, qui élargit et renforce les exigences en matière de preuves d'efficacité pour les espèces cibles aviaires et mammifères. Au Royaume-Uni, les Veterinary Medicines (Amendment etc.) Regulations 2024 ajoutent des considérations de conformité supplémentaires pour les titulaires d'autorisation de mise sur le marché, y compris des exigences d'établissement, augmentant la diligence réglementaire pour les entreprises fournissant des anticoccidiens sur les canaux britanniques.
Paysage Concurrentiel
Le marché des anticoccidiens est modérément concentré. Zoetis a quitté les ionophores génériques en cédant son portefeuille d'additifs alimentaires médicamenteux d'une valeur de 400 millions USD à Phibro, mais a investi 686 millions USD en R&D en 2024 pour faire progresser les produits biologiques. Ceva a levé 5,5 milliards EUR en 2025 pour financer une usine de vaccins de 8 milliards de doses et vise une introduction en bourse d'ici 2027.
L'acquisition de Phibro a ajouté six usines et augmenté le chiffre d'affaires des additifs alimentaires médicamenteux de 9% d'une année sur l'autre, mais a exposé l'entreprise au risque de réautorisation du nicarbazine dans l'UE. dsm-firmenich et Rabar se différencient respectivement par l'analytique IoT et l'approvisionnement phytogénique, tandis que les mesures tarifaires américaines pourraient catalyser l'entrée de nouveaux acteurs nationaux dans la fermentation.
Leaders du Secteur des Médicaments Anticoccidiens
-
Phibro Animal Health Corporation
-
Vetoquinol S.A.
-
Elanco Animal Health Incorporated
-
Zoetis Inc.
-
Virbac S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments Anticoccidiens
- Abbott Laboratories
- Bayer
- Bimeda Animal Health Ltd.
- BioProperties Pty Ltd.
- Boehringer Ingelheim
- Cargill Incorporated
- Ceva Santé Animale
- Elanco
- Hipra Scientific, S.L.U.
- Huvepharma EOOD
- Impextraco
- Kemin Industries
- Novus International, Inc.
- Phibro Animal Health
- Qilu Animal Health Products Co., Ltd.
- Vetoquinol
- Virbac S.A.
- Zoetis
- Zydus Animal Health
Lire l’analyse des entreprises de médicaments anticoccidiens
Opportunités de marché et perspectives d'avenir
Les approbations et renouvellements réglementaires créent un espace incrémental dans les solutions étiquetées, en particulier lorsque les producteurs exigent des formats d'administration flexibles et une conformité plus claire en matière de résidus et de délais d'attente. Aux États-Unis, l'approbation par la FDA de la solution orale CocciAid (amprolium) d'Aurora Pharmaceuticals en mai 2024 souligne la demande continue pour des options de traitement et de prévention à la ferme chez les veaux, aux côtés des programmes à base d'aliments dans les systèmes intensifs. Dans le parcours des additifs alimentaires de l'UE, l'EFSA a émis un avis scientifique en mars 2026 soutenant l'efficacité de la narasine et du diclazuril d'Elanco (Interban) chez les poulets, renforçant l'importance des programmes de combinaison où la gestion de la résistance et les contrôles de résidus liés à l'exportation façonnent le choix des produits.
Le contrôle basé sur les vaccins et les programmes élargit également l'ensemble d'outils adressable au-delà des rotations classiques d'ionophores, avec des offres ciblées s'orientant vers les segments liés aux reproducteurs et aux pondeuses, où les longs cycles de production augmentent la valeur d'un contrôle durable. L'approbation du USDA Center for Veterinary Biologics pour le vaccin contre la coccidiose Advent P de Huvepharma destiné aux reproducteurs de poulets de chair en mai 2026, couvrant Eimeria necatrix et E. brunetti, soutient les stratégies de rotation et permet aux fournisseurs d'associer produits biologiques et portefeuilles d'aliments médicamenteux et de santé intestinale. Par ailleurs, le mouvement des fournisseurs vers un positionnement de délai d'attente de 0 jour pour les coccidiostatiques à base de monensine en Europe, y compris l'annonce de Huvepharma Coxidin de mai 2026 liée au renouvellement d'enregistrement, souligne un besoin opérationnel dans les chaînes d'approvisionnement avicoles intégrées, où la production continue doit toujours respecter les plafonds de résidus sur les canaux d'exportation.
Recent Industry Developments in Marché des Médicaments Anticoccidiens
- Mai 2026 : Huvepharma a reçu l'approbation du USDA Center for Veterinary Biologics pour fabriquer et commercialiser Advent P, un vaccin contre la coccidiose pour les reproducteurs de poulets de chair, couvrant Eimeria necatrix et E. brunetti. Cette approbation élargit les options de vaccins commercialement disponibles pour les opérations de reproducteurs à cycle long et soutient les programmes de rotation qui réduisent la dépendance à une seule classe de médicaments. Elle améliore également la capacité de Huvepharma à proposer des portefeuilles de contrôle intégrés couvrant les produits biologiques et les solutions d'aliments médicamenteux.
- Avril 2025 : Huvepharma a reçu l'approbation de la FDA pour une combinaison d'article médicamenteux de Type A associant monensine et bacitracine méthylènedisalicylate pour les poulets de chair. Cela élargit les options de combinaison conformes pour les intégrateurs recherchant des résultats de performance et de contrôle des maladies dans les cadres réglementés d'aliments médicamenteux. L'approbation soutient également la différenciation des produits à mesure que les acheteurs standardisent leurs programmes sous des contraintes plus strictes de gestion des antimicrobiens et de résidus.
- Octobre 2024 : Phibro Animal Health Corporation a finalisé son acquisition de 350 millions USD du portefeuille d'additifs alimentaires médicamenteux de Zoetis et de certains produits hydrosolubles, ajoutant plus de 37 gammes de produits et six sites de fabrication aux États-Unis, en Italie et en Chine. Cet accord a accru l'échelle et l'empreinte de fabrication de Phibro dans les additifs alimentaires médicamenteux, renforçant sa position dans l'approvisionnement en anticoccidiens à base d'ionophores. Il a également élargi les options d'approvisionnement localisées pour les clients confrontés à l'évolution des considérations commerciales et d'approvisionnement.
Marché des Médicaments Anticoccidiens Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché est défini comme le chiffre d'affaires mondial généré par les produits utilisés pour prévenir ou traiter la coccidiose chez les animaux, incluant les médicaments anticoccidiens et les vaccins anticoccidiens commercialisés via les circuits vétérinaires et de santé animale.
Exclusions du périmètre : les antibiotiques généraux ou les antiparasitaires non indiqués pour la coccidiose ne sont pas comptabilisés, de même que les coûts de main-d'œuvre agricole et de gestion à la ferme.
Aperçu de la Segmentation
- Par Produit
- Anticoccidiens Ionophores
- Anticoccidiens Chimiques Synthétiques
- Alternatives Botaniques et Phytogéniques
- Produits Combinés
- Vaccins Vivants Atténués et Recombinants
- Par Type d'Animal
- Volaille
- Poulets de Chair
- Pondeuses
- Reproducteurs
- Bovins
- Porcins
- Ovins et Caprins
- Aquaculture
- Animaux de Compagnie
- Volaille
- Par Action du Médicament
- Coccidiostatique
- Coccidiocide
- Par Canal de Distribution
- Hôpitaux Vétérinaires
- Cliniques Vétérinaires
- Pharmacies en Ligne
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le tableau initial de l'offre et de la demande, avant que les hypothèses ne soient testées lors d'entretiens. Nous avons utilisé des indicateurs publics en matière d'agriculture et de santé animale, tels que les séries de production animale et avicole de la FAOSTAT, les tableaux de production et de commerce de l'USDA, ainsi que les rapports de maladies animales de l'OIE-WAHIS, complétés par des articles sélectionnés de parasitologie vétérinaire évalués par des pairs, afin d'établir le contexte de prévalence et de résistance.
Pour cadrer les schémas d'utilisation régionaux et les réalités tarifaires, nous avons également examiné des sources telles que les rapports d'évaluation publics de l'Agence Européenne des Médicaments, les mises à jour du Centre de Médecine Vétérinaire de la FDA américaine, et les statistiques des ministères nationaux de l'agriculture lorsqu'elles sont disponibles, complétées par des rapports annuels d'entreprises, des présentations aux investisseurs, des sites d'associations et des articles de presse réputés sur la santé avicole. Le cas échéant, des données financières d'entreprises payantes et des abonnements à des services de veille ont soutenu les recoupements de chiffre d'affaires, et un abonnement à une base de données de brevets a été utilisé pour évaluer l'intensit de l'innovation autour des vaccins et des nouvelles substances actives. Ces sources de recherche documentaire sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la population traitée et des schémas de dosage ou de prévention typiques pour la volaille et les autres espèces clés, avant la finalisation du modèle de chiffre d'affaires. Nous avons échangé avec des vétérinaires, des intégrateurs avicoles, des participants au secteur des prémix alimentaires, des distributeurs et des spécialistes techniques en Asie-Pacifique, en Europe-Moyen-Orient-Afrique et dans les Amériques, afin de vérifier les hypothèses sur le mix produit, la répartition des canaux et les évolutions tarifaires par rapport aux comportements d'achat déclarés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 14 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 27 % | Europe-Moyen-Orient-Afrique : 35 % |
| Acteurs de taille modeste : 14 % | Managers : 59 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
La logique de dimensionnement part d'une reconstruction descendante du bassin de demande, dans laquelle les populations de volailles et d'autres animaux concernés sont converties en volumes probables de prévention et de traitement à l'aide de proxys de prévalence, de cycles de troupeaux typiques et de pratiques d'élevage régionales. Ces volumes sont ensuite valorisés à l'aide d'une vue du prix de vente moyen pondéré reflétant le mix de classes de produits, incluant les ionophores, les options chimiques de synthèse et les vaccins, puis répartis entre les grandes régions.
Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des fourchettes de chiffre d'affaires de fournisseurs échantillonnés, des vérifications de canaux auprès de distributeurs, et un contrôle de cohérence des dépenses implicites par tête dans les pays à forte production. Les paramètres qui influencent généralement le modèle comprennent les volumes de production et d'abattage de volailles, l'incidence et la saisonnalité de la coccidiose, les évolutions de la résistance aux médicaments et des pratiques de rotation, l'adoption des vaccins dans les systèmes intensifs, et les changements de pression réglementaire sur certaines substances actives. Pour les prévisions, nous utilisons une analyse de scénarios appuyée par une régression multivariée simple, dans laquelle les principaux facteurs sont projetés avec un consensus d'experts et des perspectives de production publiques, puis soumis à des tests de résistance pour une adoption plus lente ou plus rapide des vaccins et des alternatives botaniques. Lorsque la visibilité ascendante directe est limitée dans les pays de moindre taille, les lacunes sont comblées à l'aide de taux de pénétration proxy issus de systèmes de production similaires, puis ajustés après les retours d'entretiens.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les tendances des dépenses de santé animale, la croissance de la production avicole régionale et la part implicite du mix produit entre les usages de prévention et de traitement. Si un pays ou un segment présente un saut inhabituel, la chaîne d'hypothèses est examinée étape par étape, et des appels de suivi sont utilisés pour confirmer s'il s'agit d'un véritable changement ou d'un artefact de données.
Avant validation finale, les estimations font l'objet de révisions analytiques en plusieurs étapes qui comparent les totaux régionaux, les hypothèses de prix et les facteurs de croissance pour en vérifier la cohérence interne. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont ajoutées en cas d'événement significatif, tel qu'un changement réglementaire, un cycle de maladie notable ou une évolution majeure de l'adoption de la vaccination. Juste avant la livraison, une dernière vérification des données est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Dimensionnement du Marché Mondial des Anticoccidiens par Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les chiffres de marché publiés pour les anticoccidiens diffèrent souvent parce que les périmètres ne sont pas définis de la même manière, et parce que les hypothèses de prix et de pénétration varient selon les régions. Des écarts apparaissent également lorsqu'une estimation utilise une année de base différente, ou lorsque les mises à jour ne sont pas effectuées après des changements réglementaires et des évolutions de l'utilisation des vaccins.
Les principaux facteurs d'écart dans ce marché sont la question de savoir si les vaccins vivants atténués ou recombinants sont comptabilisés conjointement avec les ionophores et les options chimiques de synthèse, et si les chiffres d'affaires sont liés aux animaux effectivement traités ou prévenus par rapport à un bassin de dépenses de santé animale plus large. Le choix de l'année de base et le calendrier de conversion des devises peuvent accentuer l'écart, et le tableau ci-dessous met en évidence la façon dont la base 2026 et le panier de produits inclus déterminent le total utilisé par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,74 milliard USD (2026) | |
| Global Research Publisher A | 2,99 milliards USD (2024) | Ancré sur une base 2024 et utilise généralement un panier anticoccidien plus large, ce qui peut augmenter les totaux si les vaccins et les intrants de prévention plus larges sont ajoutés avec des hypothèses de pénétration plus élevées. |
| Industry Research Publisher B | 2,10 milliards USD (2024) | Utilise une base 2024 et semble supposer une progression plus rapide du prix de vente moyen et une adoption plus large dans les régions à forte production avicole, tandis que la logique de population traitée et les vérifications du mix de canaux ne sont pas clairement présentées. |
Sur l'ensemble des trois chiffres, l'écart provient principalement du choix de l'année et de ce qui est comptabilisé comme chiffre d'affaires anticoccidien, notamment autour des vaccins et des produits de prévention adjacents. En maintenant le bassin de demande lié aux populations animales, aux schémas de prévention et de traitement, et à une construction transparente du prix de vente moyen, notre estimation reste traçable selon des étapes reproductibles et peut être vérifiée à l'aide de signaux courants du secteur.
Questions Clés Répondues dans le Rapport
Quelle sera la taille du marché des anticoccidiens d'ici 2031 ?
La taille du marché des anticoccidiens devrait atteindre 2,25 milliards USD d'ici 2031, avec une expansion à un CAGR de 5,28% de 2026 à 2031.
Quelle classe de produits domine le chiffre d'affaires aujourd'hui ?
Les anticoccidiens ionophores représentent 54,22% des ventes 2025, portés par le large label d'espèces de la monensine et les doubles revendications d'efficacité alimentaire.
Quel est le segment animal à la croissance la plus rapide ?
La demande pour les animaux de compagnie progresse à un CAGR de 7,99% à mesure que les propriétaires d'animaux recherchent de plus en plus des traitements sur ordonnance via les pharmacies en ligne.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus élevée ?
L'expansion rapide de la volaille en Chine et en Inde, combinée à des modèles d'affaires intégrés, pousse l'Asie-Pacifique vers un CAGR régional de 9,35%.
Comment les réglementations façonnent-elles le développement des produits ?
Les exemptions de la FDA pour les ionophores et les plafonds de résidus de l'UE orientent les formulateurs vers des ionophores non médicalement importants, des vaccins et des mélanges botaniques conformes aux normes d'exportation.