
Taille et part du marché de l'hébergement étudiant en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
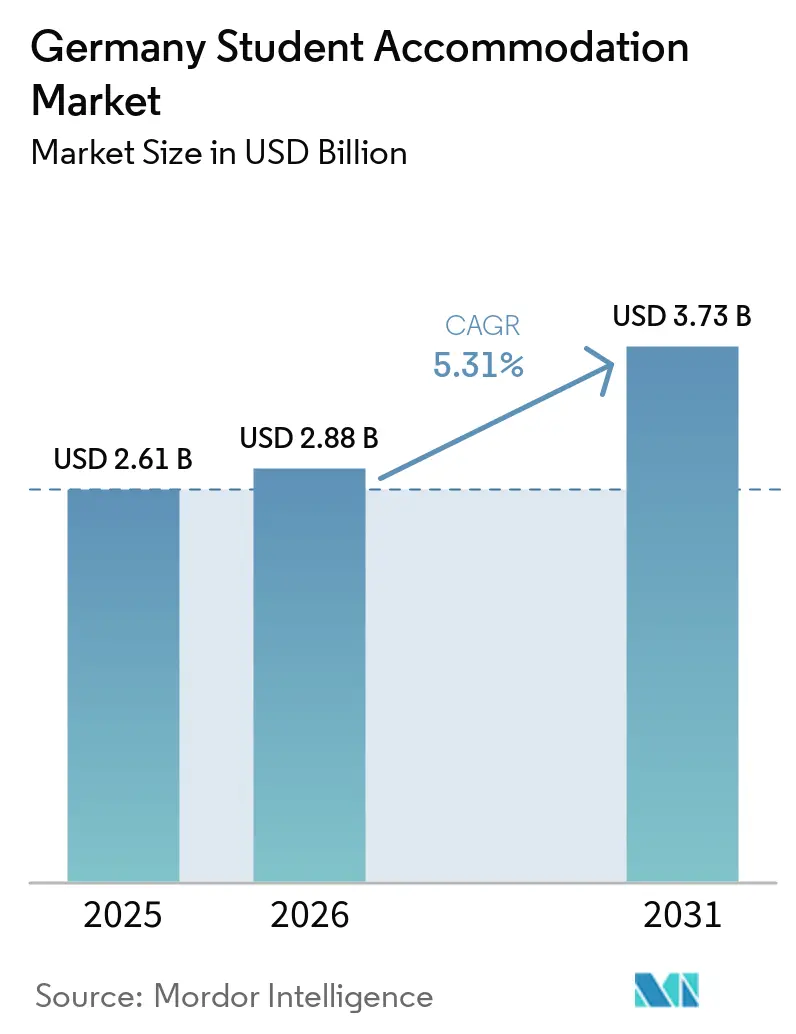
| Taille du marché de l'année de base (2025) | 2.61 Milliards de dollars |
| Taille du Marché (2026) | 2.88 Milliards de dollars |
| Taille du Marché (2031) | 3.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.31 % |
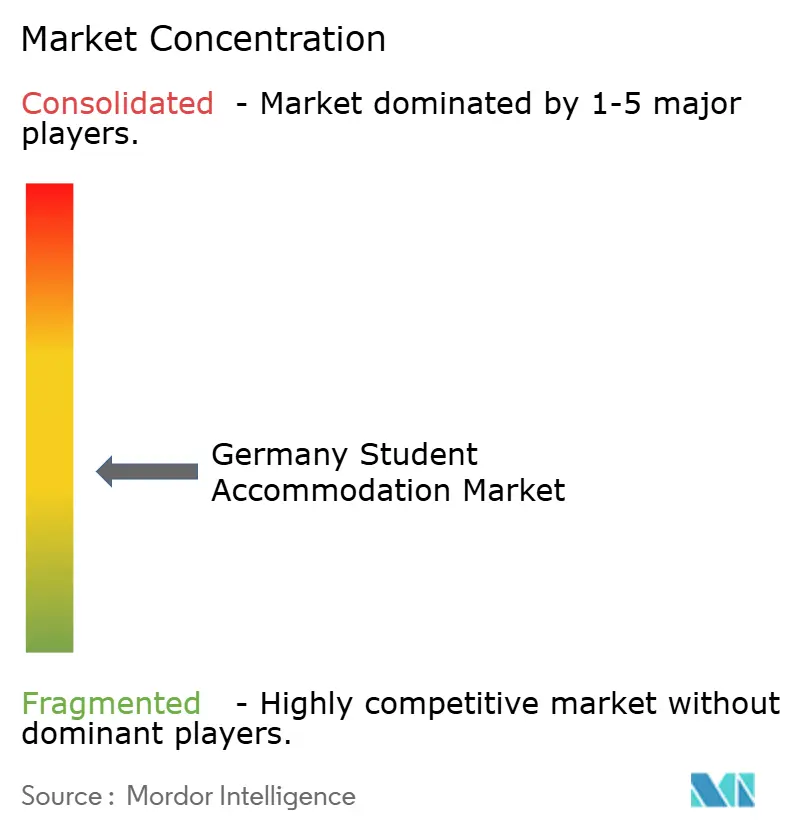
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hébergement étudiant en Allemagne par Mordor Intelligence
La taille du marché de l'hébergement étudiant en Allemagne devrait passer de 2,61 milliards USD en 2025 à 2,88 milliards USD en 2026, pour atteindre 3,73 milliards USD d'ici 2031, avec un TCAC de 5,31 % sur la période 2026-2031.
Les investisseurs perçoivent une résilience dans cette classe d'actifs, car les inscriptions internationales ont fortement rebondi, la demande intérieure est restée stable et les programmes de financement fédéraux ont préservé les pipelines d'offre malgré les difficultés liées à la construction. L'hébergement étudiant dédié (PBSA) continue de remplacer les résidences traditionnelles, les étudiants privilégiant des équipements tels que la connectivité haut débit, les chambres meublées et les baux flexibles adaptés aux rythmes d'apprentissage hybride. Un afflux record de 380 000 étudiants internationaux en 2024 a resserré les taux de vacance autour des grandes universités, conférant aux opérateurs gérés de manière professionnelle un pouvoir de fixation des prix significatif durant les mois de rentrée. Parallèlement, l'adoption des technologies immobilières (PropTech) a accéléré les cycles de location et réduit les coûts d'acquisition, permettant aux opérateurs de développer rapidement leurs portefeuilles dans plusieurs États allemands.
Points clés du rapport
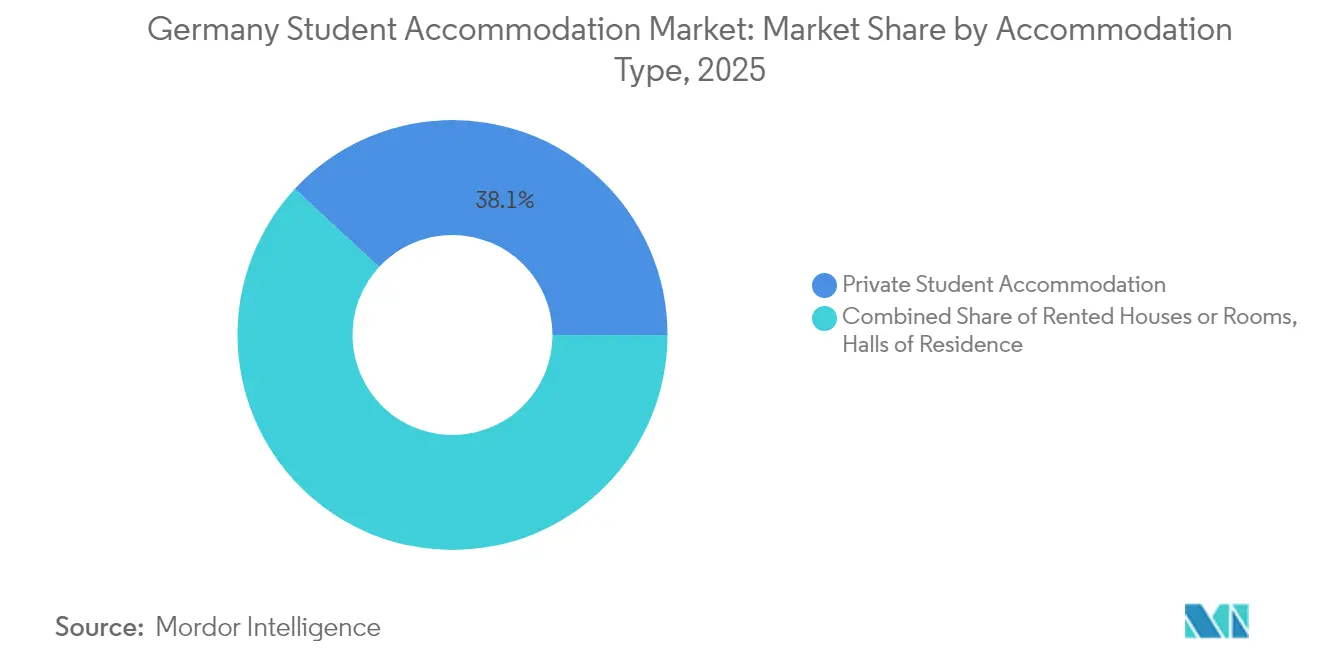
- Par type d'hébergement, l'hébergement étudiant privé est en tête avec une part de marché de 38,12 % du marché de l'hébergement étudiant en Allemagne en 2025 et devrait se développer à un TCAC de 6,58 % jusqu'en 2031.
- Par localisation, les actifs en centre-ville ont capté 54,12 % du marché de l'hébergement étudiant en Allemagne en 2025, tandis que les développements en périphérie devraient afficher un TCAC de 5,74 % jusqu'en 2031.
- Par mode de réservation, les canaux en ligne représentaient 62,05 % du marché de l'hébergement étudiant en Allemagne en 2025 et progresseront à un TCAC de 8,07 % jusqu'en 2031.
- Sur le plan régional, Berlin détenait 19,10 % de la taille du marché de l'hébergement étudiant en Allemagne en 2025 ; la Bavière devrait enregistrer le TCAC le plus rapide, à 6,58 %, d'ici 2031.
- GSA, Uninest et The FIZZ contrôlaient ensemble un peu moins de 15 % des lits au niveau national en 2024, soulignant une opportunité de consolidation parmi les opérateurs du niveau suivant.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des flux d'étudiants internationaux après l'assouplissement post-pandémique | +2.8% | National, concentré à Berlin, Munich, Hambourg | Moyen terme (2 à 4 ans) |
| Appétit croissant des investisseurs pour les classes d'actifs immobiliers alternatifs | +1.9% | National, avec un focus sur les villes de premier rang | Long terme (≥ 4 ans) |
| Initiatives et programmes de financement du logement du gouvernement fédéral | +1.5% | National, avec priorité aux marchés urbains tendus | Moyen terme (2 à 4 ans) |
| Essor des programmes d'études en alternance stimulant la demande hors des pôles universitaires traditionnels | +1.2% | Régional, le plus fort en Bavière, Bade-Wurtemberg, Rhénanie-du-Nord-Westphalie | Long terme (≥ 4 ans) |
| Plateformes de paiement de loyer basées sur la chaîne de blocs réduisant le risque d'impayés | +0.8% | National, adoption précoce dans les grandes villes | Court terme (≤ 2 ans) |
| Conversion de bureaux vieillissants en micro-appartements | +0.6% | Centres urbains à fort taux de vacance de bureaux | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des flux d'étudiants internationaux après l'assouplissement post-pandémique
L'Allemagne a accueilli 380 000 étudiants internationaux en 2024, le chiffre le plus élevé de l'histoire de son enseignement supérieur [1]. Les programmes STIM (sciences, technologie, ingénierie et mathématiques) et de commerce ont capté la majeure partie de cette croissance, saturant l'offre à proximité des universités techniques et des écoles de commerce privées de Berlin et Munich. Seulement 9,4 % des étudiants avaient accès à des résidences universitaires subventionnées, contre 15 % en 1991, de sorte que les nouveaux arrivants se sont tournés vers le marché de l'hébergement étudiant en Allemagne, où les PBSA pouvaient fournir des logements meublés et un soutien bilingue. Les opérateurs ont tiré parti de ce déséquilibre pour augmenter les loyers et maintenir des taux d'occupation élevés, en particulier dans les studios haut de gamme. L'afflux soutenu d'étudiants non ressortissants de l'Union européenne laisse entrevoir une demande durable qui sous-tend une visibilité à long terme des revenus pour les propriétaires d'actifs.
Appétit croissant des investisseurs pour les classes d'actifs immobiliers alternatifs
Les capitaux institutionnels se sont réorientés vers le marché de l'hébergement étudiant en Allemagne après que le télétravail a affaibli les rendements des bureaux et que le commerce électronique a érodé les valeurs du commerce de détail. Les données de CBRE montrent que les qualités défensives des PBSA — pics d'inscriptions contracycliques et baux indexés sur l'inflation — ont mieux protégé les flux de trésorerie que les segments hôtelier ou des appartements avec services. L'acquisition conjointe par GSA, pour 387,52 millions USD (330 millions EUR), avec GIC de Singapour a ajouté près de 3 000 lits allemands, illustrant l'ampleur des capitaux transfrontaliers affluant dans ce secteur. Les allocations importantes accélèrent les regroupements de portefeuilles, professionnalisent la gestion immobilière et compriment les coûts d'exploitation grâce à des achats centralisés. À mesure que la liquidité s'approfondit, les voies de sortie via des introductions en bourse sous forme de REIT (fonds de placement immobilier) ou des cessions à des fonds cœur valideront davantage le statut dominant des PBSA.
Initiatives et programmes de financement du logement du gouvernement fédéral
Le budget 2025 de Berlin a consacré plus de 4,70 milliards USD (4 milliards EUR) par an au logement social et au développement urbain jusqu'en 2029, ainsi que 13,21 milliards USD (11,25 milliards EUR) de subventions provenant du Fonds spécial pour les infrastructures [2]. L'hébergement étudiant bénéficie indirectement de l'amélioration globale des livraisons de logements résidentiels, qui allège la pression sur les terrains urbains rares, et directement grâce à des subventions ciblées pour les résidences de stagiaires. La réforme Wohngeld-Plus (allocation logement majorée) a relevé les allocations d'environ 15 % en 2025, améliorant l'accessibilité financière et réduisant le risque d'impayés pour les opérateurs logeant des étudiants à faibles revenus. Les engagements de capital financent également des projets pilotes de permis numérique qui pourraient réduire de plusieurs mois les délais d'approbation dans les villes à forte demande. Le risque d'exécution demeure, mais l'ampleur du soutien fiscal renforce matériellement la confiance du côté de l'offre à moyen terme.
Essor des programmes d'études en alternance stimulant la demande hors des pôles universitaires traditionnels
Les inscriptions aux programmes d'études en alternance se sont développées rapidement, des entreprises comme Volkswagen, BASF et Mercedes-Benz intégrant la formation professionnelle aux cursus académiques, attirant des étudiants vers des centres industriels au-delà des villes universitaires classiques. Les participants alternent entre campus et lieu de travail, nécessitant des baux flexibles à proximité des usines de fabrication autant que des amphithéâtres. Cette dispersion pousse le marché de l'hébergement étudiant en Allemagne vers des villes secondaires où les prix des terrains sont plus bas et les régimes d'urbanisme plus favorables. Les opérateurs diversifient leurs sources de revenus en équilibrant les actifs de premier rang avec des pôles de croissance dans des villes telles que Wolfsburg, Ludwigshafen et Stuttgart. La demande à long terme semble assurée, car les filières d'études en alternance comblent le déficit de main-d'œuvre qualifiée en Allemagne et bénéficient d'un soutien politique bipartite.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation des matériaux de construction comprimant les TRI des projets | -2.1% | National, particulièrement aigu dans les marchés urbains à coût élevé | Court terme (≤ 2 ans) |
| Longs délais d'obtention des permis municipaux | -1.4% | National, particulièrement sévère à Berlin, Munich, Hambourg | Moyen terme (2 à 4 ans) |
| Plateau démographique de la population étudiante nationale | -0.9% | National, compensé par la croissance internationale | Long terme (≥ 4 ans) |
| Opposition NIMBY aux projets de résidences universitaires à haute densité | -0.7% | Centres urbains, en particulier dans les quartiers aisés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des matériaux de construction comprimant les TRI des projets
L'indice des matériaux de construction a atteint 118,9 en 2024 contre 63,1 en 2000, doublant presque les coûts de construction réels en deux décennies. Les équipements spécialisés pour les PBSA, tels que le mobilier résistant au feu et les systèmes d'accès intelligents, résistent aux substitutions, amplifiant la pression sur les coûts. Les permis de construire ont chuté de 24,2 % en glissement annuel en 2024, révélant la réticence des promoteurs face à une économie érodée [3]. La hausse des taux de la Banque centrale européenne a aggravé la situation en relevant les tests de couverture du service de la dette. À moins que la croissance des prix des matériaux ne se modère ou que des subventions ne compensent la hausse, plusieurs projets planifiés pourraient rester en suspens jusqu'en 2026.
Longs délais d'obtention des permis municipaux
Les délais d'approbation dans des villes telles que Stuttgart s'étendent au-delà de trois ans en raison de la complexité des études environnementales et des recours de voisinage. Les coûts de portage du foncier et des travaux préparatoires érodent la valeur actuelle nette des projets, décourageant les nouveaux entrants sur le marché de l'hébergement étudiant en Allemagne. Les projets pilotes de numérisation visent à standardiser les procédures, mais l'adoption municipale varie considérablement, prolongeant l'incertitude pour les porteurs de projets. Les goulets d'étranglement contraignent l'offre précisément au moment où les inscriptions internationales augmentent, intensifiant les pressions tarifaires sur les stocks existants. Une dématérialisation simplifiée des permis pourrait libérer une capacité de développement latente si la coordination fédérale-étatique s'améliore.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'hébergement :
les opérateurs privés restructurent le marchéL'hébergement étudiant privé représentait 38,12 % du marché de l'hébergement étudiant en Allemagne en 2025, dépassant tous les autres formats avec un TCAC prévu de 6,58 % jusqu'en 2031. Des opérateurs tels que GSA, Uninest et The FIZZ déploient des capitaux institutionnels pour construire des actifs PBSA dotés d'espaces de coworking, de salles de cinéma et d'un personnel d'accueil multilingue, attirant aussi bien les locataires nationaux qu'internationaux. La taille du marché de l'hébergement étudiant en Allemagne pour l'offre privée progressera régulièrement, car les résidences universitaires vieillissantes du Studentenwerk souffrent d'un sous-investissement et d'une offre d'équipements limitée. Parallèlement, les chambres louées traditionnelles font face à une compression de l'offre, les petits propriétaires préférant de plus en plus les jeunes actifs aux étudiants de passage. Ce pivot structurel devrait ancrer la domination du secteur privé bien au-delà de l'horizon de prévision.
Les résidences universitaires de second rang contrôlaient une part décroissante en 2024, incapables d'égaler les standards d'expérience que les marques privées établissent désormais. Les contraintes de financement ralentissent les cycles de rénovation, maintenant la superficie moyenne des chambres en deçà des attentes des étudiants et limitant les services numériques tels que les cartes d'accès mobiles. Les maisons louées restent pertinentes dans les villes à faible densité, mais perdent de leur attrait là où les groupes de PBSA à proximité des nœuds de transport améliorent la commodité. Parce que les opérateurs privés peuvent tirer parti des économies d'échelle dans les achats et le marketing, ils capturent des marges même à des niveaux de loyer compétitifs. Ces avantages permettent des regroupements accélérés qui consolident des stocks fragmentés en portefeuilles de marques cohérents.

Par localisation :
la prédominance du cœur urbain face au défi périphériqueLes biens en centre-ville détenaient 54,12 % du marché de l'hébergement étudiant en Allemagne en 2025 grâce à leur accessibilité à pied et à leur proximité des amphithéâtres, des loisirs et des transports en commun. Les loyers élevés soutiennent l'intérêt des promoteurs malgré la rareté des terrains et les difficultés d'obtention des permis. Cependant, la taille du marché de l'hébergement étudiant en Allemagne dans les zones périphériques s'étend plus rapidement à un TCAC de 5,74 %, les améliorations des transports réduisant les temps de trajet et les loyers restant abordables pour les étudiants soucieux de leur budget. Les opérateurs adoptent de plus en plus des modèles en étoile où les actifs phares centraux renforcent la visibilité de la marque tandis que les sites suburbains assurent le volume. Cet équilibre protège le rendement à travers les cycles économiques et diversifie l'exposition réglementaire.
La croissance périphérique reflète l'expansion du Ringbahn de Berlin et les améliorations du S-Bahn de Munich, qui améliorent l'accessibilité de quartiers autrefois jugés trop éloignés. Les coûts de constitution de réserves foncières chutent considérablement en dehors des zones de premier choix, améliorant l'économie de la construction en vue d'une détention patrimoniale, même dans un contexte d'inflation des matériaux. Les étudiants apprécient les surfaces de chambres plus grandes et les quartiers plus calmes, compensant les temps de trajet plus longs. Alors que l'apprentissage hybride réduit la présence sur le campus, la proximité quotidienne devient moins critique, validant davantage les emplacements périphériques. Les investisseurs souscrivent donc à des portefeuilles mixtes alliant prestige en quartier central des affaires et scalabilité en périphérie.
Par type de loyer :
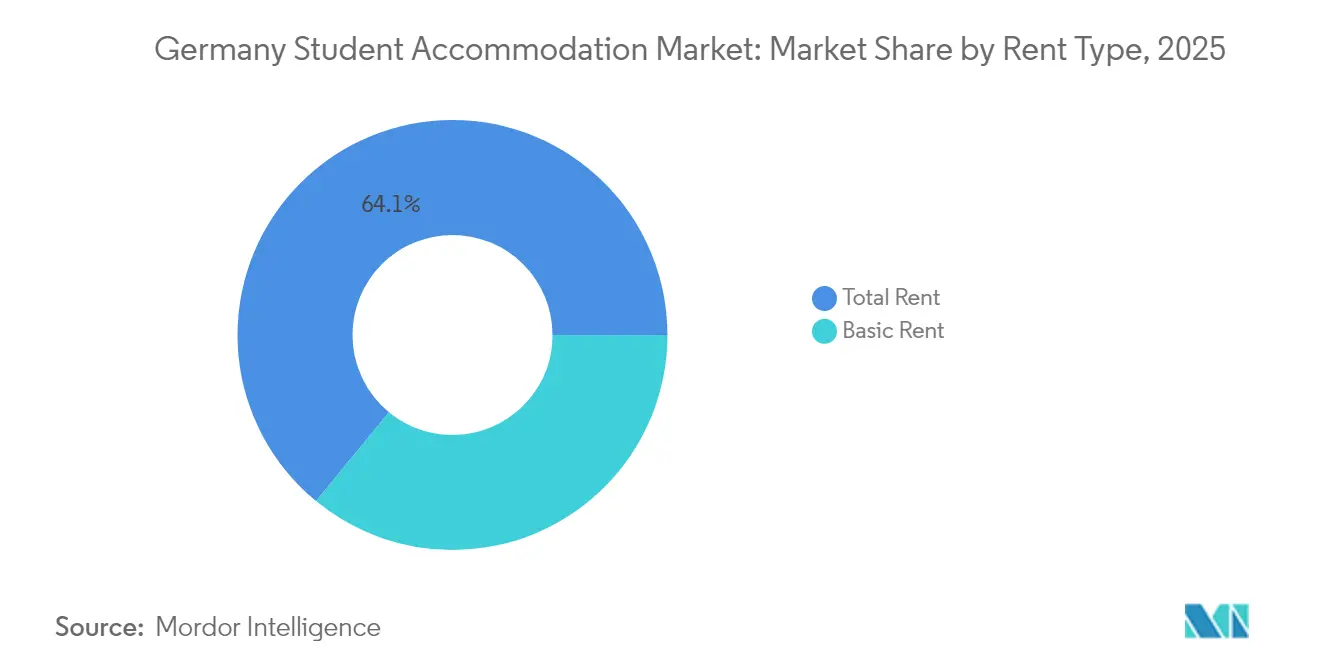
le modèle de loyer total gagne du terrainLes formules de loyer total couvraient 64,05 % des contrats en 2025, incluant les charges, le Wi-Fi et parfois le mobilier, ce qui simplifie la gestion du budget pour les locataires peu familiers avec la complexité de la facturation allemande. La taille du marché de l'hébergement étudiant en Allemagne associée aux offres de loyer total continuera de croître à un TCAC de 6,56 %, les préoccupations liées à l'inflation accroissant la demande de certitude sur les coûts. Les opérateurs bénéficient d'une facturation simplifiée et de moins d'arriérés, augmentant le revenu net d'exploitation même après les remises sur les achats groupés de services publics. Les contrats de loyer de base perdurent principalement dans les appartements anciens où les propriétaires n'ont pas la taille suffisante pour agréger les services annexes. À terme, la pression concurrentielle des marques PBSA marginalisera probablement le loyer de base vers de petits segments privés.
La tarification groupée facilite également la vente additionnelle à valeur ajoutée, allant du ménage au vélo en libre-service, ce qui augmente le revenu par lit sans augmenter incontrôlablement le loyer facial. Les tableaux de bord PropTech permettent une surveillance en temps réel de la consommation d'énergie, permettant aux opérateurs d'optimiser la consommation et de maîtriser les coûts. Les étudiants apprécient la transparence et les indicateurs de durabilité, associant les références ESG (environnement, social et gouvernance) à la fidélité à la marque. Dans un contexte d'accent croissant sur un mode de vie respectueux du climat, les modèles tout compris mettant en valeur l'approvisionnement en énergie renouvelable différencieront les offres haut de gamme.
Par mode :
les plateformes numériques transforment le comportement de réservationLes canaux en ligne ont capté 62,05 % des parts en 2025, et leur trajectoire de TCAC à 8,07 % signale une domination accrue à mesure que les cohortes de la génération Z s'appuient sur la recherche prioritairement mobile et la signature de baux à distance. La levée de fonds de HousingAnywhere et ses publications d'indices de loyers illustrent la confiance des investisseurs dans la scalabilité du modèle de plateforme. Les opérations nativement numériques proposent des visites virtuelles à 360 degrés, des mises en relation assistées par intelligence artificielle et une génération instantanée de contrats, réduisant les délais d'inoccupation pour les propriétaires. Les réservations hors ligne persistent principalement pour les résidences universitaires traditionnelles où l'attribution en personne subsiste, mais leur part diminue chaque année. Les paiements numériques intégrés et l'assistance par messagerie instantanée améliorent la satisfaction des utilisateurs et génèrent des données qui alimentent l'amélioration continue des services.
Les outils de diffusion croisée permettent aux opérateurs de publier leurs offres de vacances sur plusieurs places de marché simultanément, améliorant la portée auprès des étudiants internationaux avant même la délivrance du visa. Les alertes personnalisées par notification favorisent la conversion en signalant des baisses de prix ou des correspondances de colocataires alignées sur les profils des utilisateurs. Les tactiques de gamification, telles que les points de fidélité pour les paiements à temps, renforcent davantage la rétention. Alors que les règlements de loyers par chaîne de blocs gagnent en popularité, les écosystèmes en ligne intégreront des modules de contrats intelligents, créant des pipelines de bout en bout sans friction. Les courtiers hors ligne doivent réinventer leurs propositions de valeur ou risquent l'obsolescence dans un secteur de l'hébergement étudiant en Allemagne entièrement numérisé.
Analyse géographique
La part de 19,10 % de Berlin en 2025 souligne son attractivité pour les étudiants du monde entier et les jeunes professionnels en début de carrière. Seuls 5,6 % des étudiants ont obtenu des lits auprès du Studentenwerk, bien en deçà de la moyenne nationale de 9,7 %, intensifiant la concurrence pour les logements privés et poussant les loyers moyens au-dessus de 762,78 USD (650 EUR) par mois. Des liaisons de transport robustes telles que le U-Bahn permettent des expansions vers les arrondissements périphériques sans sacrifier l'accessibilité. Néanmoins, le zonage complexe et les protections du patrimoine ajoutent des délais de plusieurs années ainsi que des coûts de consultation plus élevés qui freinent la nouvelle offre. Les opérateurs doivent donc combiner des réhabilitations de remplissage avec des projets de réaffectation adaptative pour maintenir leur dynamique de croissance.
La taille du marché de l'hébergement étudiant en Allemagne en Bavière progresse rapidement, portée par le loyer mensuel moyen de 704,10 USD (600 EUR) à Munich et par l'afflux constant d'étudiants en STIM attirés par des stages en entreprise dans des sociétés telles que BMW et Siemens. Les déploiements de programmes d'études en alternance dans des villes comme Ingolstadt et Ratisbonne élargissent la demande géographique, distribuant le risque au-delà de la capitale bavaroise. Les incitations de l'État en faveur des bâtiments économes en énergie réduisent les écarts de financement, améliorant la viabilité des projets malgré des coûts fonciers élevés. Les promoteurs s'associent avec les universités pour prélouer des blocs, sécurisant l'occupation avant l'achèvement et soutenant la souscription des dettes. Par conséquent, la Bavière illustre la manière dont la synergie industrie-université-entreprise alimente une croissance durable de l'hébergement.
La Rhénanie-du-Nord-Westphalie et le Bade-Wurtemberg complètent les principaux contributeurs en vertu de leurs universités très fréquentées, de leurs économies diversifiées et de leurs programmes de logement soutenus. L'initiative de logement de 12,33 milliards USD (10,5 milliards EUR) de la Rhénanie-du-Nord-Westphalie soutient les rénovations à Cologne et Düsseldorf qui intègrent des allocations pour étudiants. Le Bade-Wurtemberg s'appuie sur le patrimoine automobile de Stuttgart et le secteur informatique de Karlsruhe pour attirer des candidats en ingénierie nécessitant des hébergements haut de gamme à proximité des centres de recherche. Les deux États expérimentent les permis numériques pour accélérer les projets et réduire les coûts indirects. Ces réformes, si elles sont pleinement mises en œuvre, pourraient libérer des réserves foncières dormantes et modérer l'inflation des loyers. Ensemble, les quatre régions leaders représentent plus de 60 % du total des lits, reflétant la structure polycentrique de l'enseignement supérieur en Allemagne.
Paysage réglementaire
Le développement et l'exploitation des logements étudiants en Allemagne s'inscrivent dans un cadre à plusieurs niveaux englobant les programmes fédéraux de logement, leur exécution au niveau des Länder et les approbations d'urbanisme municipales. Le ministère fédéral du Logement, du Développement urbain et de la Construction (BMWSB) administre le programme Junges Wohnen (Jeune logement), et le cofinancement fédéral des investissements en logement est rendu possible par l'article 104d de la Loi fondamentale, ouvrant ainsi aux Länder une voie de financement des résidences étudiantes et pour apprentis, en complément des priorités plus larges en matière de logement social.
L'accès au financement exige généralement une démonstration de la demande locale et le respect des exigences propres au programme, ce qui, en pratique, pousse les promoteurs et les organismes Studentenwerk à documenter les besoins au moyen de confirmations municipales et de statistiques locales relatives au marché du travail ou aux chambres consulaires. Les objectifs de protection climatique et de modernisation façonnent également les cahiers des charges pour les constructions neuves et les rénovations, mettant davantage l'accent sur la performance énergétique et l'ampleur des rénovations dans les projets soutenus par des fonds publics, tandis que les délais d'autorisation et les procédures de recours locales continuent d'influencer les calendriers de livraison dans les grandes villes.
Analyse de la chaîne de valeur
La chaîne de valeur du logement étudiant en Allemagne débute par l'identification de sites et la planification (promoteurs, propriétaires fonciers, municipalités), puis se poursuit par le financement, la construction et l'aménagement intérieur, avant d'aboutir à la location, à l'exploitation et au réinvestissement. Les apporteurs de capitaux comprennent des banques nationales et des investisseurs institutionnels, aux côtés de partenaires transfrontaliers, tandis que la livraison dépend d'entrepreneurs généraux et de fournisseurs spécialisés dans les systèmes propres aux PBSA, tels que le contrôle d'accès, le mobilier ignifuge et la connectivité haut débit, suivis de la mise en service et de l'aménagement des équipements par l'exploitant.
Sur le plan opérationnel, les plateformes de marque intègrent le marketing et la distribution (y compris les canaux de réservation en ligne), la gestion des revenus, les services aux résidents et la gestion des installations, avec l'appui de conseillers tiers pour les transactions et la gouvernance grâce à la due diligence technique et au conseil juridique. International Campus Group, exploitant de THE FIZZ, illustre ce modèle d'exploitant intégré soutenu par un financement de portefeuille (incluant des partenaires bancaires tels que BNP Paribas et Societe Generale) et une stabilisation axée sur la performance, avec un taux d'occupation de portefeuille communiqué publiquement atteignant 99 % en octobre 2025. La structuration des entreprises importe également pour la continuité de l'offre, comme en témoigne le fait qu'Uninest Germany GmbH soit répertoriée comme radiée/inactive au registre du commerce allemand, ce qui renforce le rôle des plateformes actives et des organismes publics financés dans le maintien des pipelines.
Paysage concurrentiel
Le marché de l'hébergement étudiant en Allemagne reste modérément fragmenté, les cinq premiers opérateurs détenant une part significative du marché. GSA et Uninest accélèrent leur croissance par des acquisitions et des accords de financement anticipé qui sécurisent les inventaires de pipeline avant le début de la construction. Youniq et SMARTments Student s'appuient sur une expertise propre à chaque ville pour optimiser l'occupation et naviguer efficacement dans la bureaucratie locale. Les réseaux traditionnels du Studentenwerk gèrent encore d'importants portefeuilles de résidences, mais font face à des déficits de modernisation en raison des budgets publics plafonnés et des mandats de rénovation ESG. Les nouveaux entrants sur le marché, armés de plateformes PropTech, attirent des soutiens institutionnels en démontrant une gestion d'actifs pilotée par les données et une expérience locataire supérieure.
Les mouvements stratégiques soulignent la course à l'excellence opérationnelle. La conversion par Limehome de bureaux vides en micro-appartements avec services, rendue possible par la technologie, illustre une expansion de capacité rentable qui contourne les restrictions liées aux constructions neuves sur terrain vierge. International Campus a étendu la marque The FIZZ à Hambourg et Ludwigshafen, prélouant des unités via des campagnes de visite virtuelle immersive auprès d'étudiants étrangers des mois avant l'ouverture. Vonovia a doublé son plan de dépenses d'investissement jusqu'en 2028 pour rénover son parc, intégrer des panneaux solaires et déployer des portails locataires numériques, signalant un pivot vers des services à valeur ajoutée. Les opérateurs expérimentent également des financements liés aux critères ESG où les marges d'intérêt diminuent lorsque les objectifs d'intensité carbone sont atteints, en alignement avec les pressions de la taxonomie de l'Union européenne.
L'adoption technologique distingue les gagnants des retardataires. Les systèmes de gestion des revenus assistés par intelligence artificielle ajustent quotidiennement les prix en fonction des prévisions d'occupation, des tarifs des concurrents et des flux de données sur les inscriptions universitaires. Les applications mobiles permettent les demandes de maintenance, les inscriptions aux événements sociaux et l'accès biométrique aux portes, favorisant la communauté et réduisant la charge de travail du personnel. L'analyse de données révèle des opportunités de vente croisée, telles que les locations estivales à court terme pour des groupes d'écoles de langues. À mesure que les portefeuilles institutionnels s'étendent, les contrats d'achat centralisés offrent des remises sur volume pour le mobilier et les services publics, élargissant la marge par rapport aux propriétaires individuels. La consolidation est donc appelée à se poursuivre, les opérateurs de taille moyenne étant probablement des cibles d'acquisition pour des fonds mondiaux riches en liquidités cherchant une entrée rapide sur le marché.
Leaders du secteur de l'hébergement étudiant en Allemagne
-
Uninest Student Residences
-
The FIZZ (International Campus)
-
Basecamp Student
-
Staytoo (Corestate Capital)
-
Milestone
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'hébergement étudiant en Allemagne Entreprises couvertes dans ce rapport
- Uninest Student Residences
- The FIZZ (International Campus)
- Basecamp Student
- Staytoo (Corestate Capital)
- Milestone
- Youniq
- Smartments Student (GBI)
- Studentenwerk (regional bodies)
- GSA (Global Student Accommodation)
- Campus Living
- Studentendorf Berlin
- Collegium Academicum
- HousingAnywhere
- Wunderflats
- Spotahome
- Uniplaces
- Vonovia SE
- Deutsche Wohnen SE
- Patrizia SE
- Greystar Europe
Lire l’analyse des entreprises de hébergement étudiant en Allemagne
Opportunités de marché et perspectives d'avenir
La création d'offre et la modernisation laissent encore de la place à une montée en puissance, ancrée dans des programmes publics nommés et des besoins quantifiés. Les organismes fédéraux du logement ont fait référence à un besoin de 200 000 logements étudiants supplémentaires d'ici 2040, tandis que le financement lié au BMWSB au titre de Junges Wohnen doit être porté à 1 milliard d'EUR par an à partir de 2027. Cette combinaison maintient ouvertes les voies de développement et de rénovation pour les acteurs publics comme privés, en particulier lorsque les projets peuvent être structurés pour répondre aux paramètres de conception des logements financés (y compris les normes minimales d'espace mentionnées pour les résidences étudiantes financées) et à une demande locale démontrable.
Du côté privé, la formation de capital institutionnel et l'activité des plateformes indiquent des voies d'entrée évolutives dans les principaux marchés universitaires et certaines villes de niveau 2. En 2026, BGO a lancé une stratégie PBSA axée sur l'Allemagne avec une acquisition d'amorçage à Cologne, et de grands engagements de coentreprise ont été annoncés par JP Morgan Asset Management avec iLive Group et par Tribera avec Aware Super, signalant un capital actif tant pour les actifs existants que pour les pipelines de développement. Les exploitants capables de combiner une location plus rapide via les canaux numériques avec des rénovations axées sur l'ESG et des améliorations de performance énergétique ont également la possibilité de moderniser le parc plus ancien, y compris les dortoirs publics d'après 1990, où la rénovation peut améliorer la répartition des unités, les normes d'équipement et l'efficacité opérationnelle sans dépendre uniquement de l'obtention de permis pour des projets en zone vierge.
Développements industriels récents dans Marché de l'hébergement étudiant en Allemagne
- Juillet 2026 : Tribera et Aware Super ont lancé une plateforme PBSA allemande avec une capacité d'investissement supérieure à 1 milliard d'EUR ciblant les grandes villes (Berlin, Munich, Hambourg, Cologne, Francfort). L'annonce témoigne de l'entrée de capitaux institutionnels dans les PBSA et indique une consolidation portée par l'échelle sur les principaux marchés urbains.
- Mai 2026 : JPM Morgan Asset Management et iLive Group ont formé une coentreprise de 1,5 milliard d'EUR pour développer des PBSA dans les grandes villes allemandes, en commençant par environ 1 000 lits à Francfort et à Berlin. Ce partenariat engage un capital important pour développer l'offre de PBSA dans les principaux pôles et renforce la dynamique d'entrée sur le marché pour les acteurs institutionnels.
- Avril 2026 : BGO (Berger Group) a lancé une stratégie PBSA et a acquis K115, un actif PBSA de 153 unités situé au centre de Cologne. Cette acquisition marque une expansion PBSA de premier plan à Cologne dans le cadre d'une stratégie formelle et signale une consolidation tactique d'actifs par un exploitant de plateforme.
Marché de l'hébergement étudiant en Allemagne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette méthodologie, le marché couvre les hébergements payants utilisés par les étudiants en Allemagne, y compris les logements liés aux universités, les résidences étudiantes gérées par des opérateurs privés, ainsi que les chambres louées ou les unités partagées utilisées pour des séjours d'études.
Exclusions du périmètre : les hôtels et auberges de jeunesse utilisés pour des séjours touristiques, ainsi que les logements familiaux standard non spécifiquement destinés aux étudiants, sont exclus des totaux du marché.
Aperçu de la segmentation
- Par type d'hébergement
- Résidences universitaires
- Maisons ou chambres louées
- Hébergement étudiant privé
- Par localisation
- Centre-ville
- Périphérie
- Par type de loyer
- Loyer de base
- Loyer total
- Par mode
- En ligne
- Hors ligne
- Par zone géographique
- Bade-Wurtemberg
- Bavière (Bayern)
- Berlin
- Brandebourg
- Brême
- Reste de l'Allemagne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier les fondamentaux de l'offre et de la demande en Allemagne, puis pour affiner le modèle afin de cibler exclusivement le logement étudiant. Nous avons examiné des statistiques publiques sur les effectifs étudiants, les inscriptions internationales et les indicateurs migratoires, puis aligné ces données avec des indicateurs du parc immobilier permettant d'expliquer la pression locative dans les principales villes.
Les sources typiques comprenaient des publications officielles et des données ouvertes telles que Destatis, la Conférence des recteurs allemands (HRK), les publications de mobilité éducative du DAAD, les séries Eurostat sur le logement et la population, ainsi que les portails de planification locaux ou régionaux décrivant les programmes de logement étudiant. Nous avons également utilisé des sources secondaires générales telles que les pages de logement des universités, les mises à jour des associations de propriétaires et de locataires, les dépôts et présentations de sociétés cotées, ainsi que la presse économique de référence. Le cas échéant, des abonnements payants pour les données financières et de renseignement sur les entreprises, les actualités et les données financières, ainsi qu'une base de données de flux d'importation-exportation au niveau des expéditions ont été utilisés de manière sélective pour recouper les activités d'expansion et les signaux de coûts. Les sources mentionnées ici sont données à titre illustratif, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la manière dont les étudiants choisissent réellement entre les résidences universitaires, les résidences de type PBSA et les locations partagées, ainsi que sur la façon dont les prix sont fixés dans les différentes villes et saisons allemandes. Nous avons échangé avec un panel d'opérateurs, d'administrateurs de logements universitaires, de gestionnaires immobiliers, de prêteurs et d'experts locaux, puis utilisé leurs contributions pour tester la solidité des hypothèses relatives aux taux d'occupation, à la croissance des loyers et au calendrier de livraison des projets dans les principales destinations d'études allemandes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs de plus petite taille : 22 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit en reconstituant le bassin de demande adressable à partir des effectifs étudiants et des schémas de mobilité, puis en appliquant les parts de choix d'hébergement et les niveaux de loyer moyens par format de logement. L'approche descendante a été ancrée sur les volumes d'étudiants inscrits, les flux d'étudiants internationaux, les schémas typiques de durée de bail autour des calendriers académiques, et les fourchettes de loyers observables dans les zones centrales et périphériques des villes.
Afin de maintenir des totaux réalistes, les résultats ont été corroborés par des vérifications ascendantes sélectives, telles que l'échantillonnage des ajouts de capacité en lits à partir de projets annoncés, l'utilisation des fourchettes d'occupation et de loyer au niveau des opérateurs issues des entretiens, et la réalisation de quelques contrôles de cohérence au niveau des villes où les données étaient plus claires. Les principaux paramètres utilisés dans le modèle comprenaient les estimations de lits occupés, le comportement en matière de vacance et de pré-location durant les mois de rentrée, la répartition par type de loyer (loyer de base par rapport au loyer total avec charges), la part de la location en ligne par rapport à la location hors ligne, et le calendrier prévu des nouvelles livraisons.
Les prévisions ont été produites à l'aide d'une analyse de scénarios appuyée par un ajustement de tendances simple, les hypothèses de base étant ajustées en fonction des attentes des experts concernant les délais de construction, les conditions de financement et la durabilité des flux d'étudiants entrants. Lorsque la visibilité ascendante était limitée pour les villes de moindre importance, les lacunes ont été comblées par des taux de pénétration calibrés liés à la densité étudiante et aux écarts de loyers locaux, puis réexaminés lors de la validation.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés en plusieurs étapes afin de détecter rapidement les surestimations et les éléments manquants dans le modèle allemand. Nous avons comparé les lits implicites et les niveaux de loyer avec des signaux indépendants tels que l'évolution des inscriptions, les pénuries connues à proximité des grandes universités et les variations des fourchettes de loyers affichés, puis ces éléments ont été examinés par un second analyste avant validation.
Lorsque les retours d'entretiens ou de nouvelles publications publiques généraient un écart significatif, les hypothèses étaient révisées et les répondants recontactés pour en confirmer la cause. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent une vue actualisée au moment de la publication.
Estimation du marché de l'hébergement étudiant en Allemagne par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'hébergement étudiant en Allemagne peuvent varier considérablement, même lorsque le sujet semble identique à première vue. Les différences proviennent généralement de ce qui est comptabilisé comme logement étudiant, de la manière dont les loyers sont traités (loyer contractuel par rapport au loyer total) et du fait que les chiffres sont liés aux lits occupés ou au parc total incluant les capacités vacantes.
Le tableau présente une dispersion autour du milieu des années 2020, et le modèle de Mordor Intelligence est construit à partir du logement étudiant occupé dans les résidences universitaires, les résidences étudiantes privées et les chambres louées ciblant les étudiants, avec une logique de loyer total appliquée de manière cohérente plutôt que de mélanger les loyers demandés affichés avec les résultats de baux signés et occupés. Certaines autres estimations varient également parce qu'elles traitent les lits en pipeline PBSA comme entièrement monétisés immédiatement, ou qu'elles incluent des catégories résidentielles plus larges à proximité des campus, ce qui peut gonfler la base adressable durant les années de forte construction.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,61 milliards USD (2025) | |
| Association professionnelle A | 3,10 milliards USD (2025) | S'appuie souvent sur le parc total de lits et les fourchettes de loyers indicatives, ce qui peut surestimer la valeur lorsque la vacance et les baux à tarif réduit ne sont pas distingués des contrats signés et occupés. |
| Cabinet de conseil mondial B | 2,20 milliards USD (2025) | Tend à appliquer une escalade de loyer conservatrice et peut exclure une partie du canal des chambres louées et des logements partagés, réduisant ainsi le bassin de demande comptabilisé dans les villes sous forte pression. |
Globalement, l'écart s'explique principalement par la manière dont l'occupation, les définitions des loyers et le périmètre des logements inclus sont traités. L'approche reste traçable à partir d'intrants de demande clairs et d'étapes reproductibles, ce qui rend le chiffre final plus facile à défendre lorsque les plans sont construits ville par ville ou par type d'hébergement.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'hébergement étudiant en Allemagne en 2026 ?
Le secteur est évalué à 2,88 milliards USD en 2026 et devrait atteindre 3,73 milliards USD d'ici 2031.
Quel TCAC est attendu pour les investissements allemands en PBSA ?
Les revenus des hébergements étudiants construits à cet effet devraient croître à un TCAC de 6,58 % entre 2026 et 2031.
Quelle ville allemande détient la plus grande part de la demande en logement étudiant ?
Berlin représente 19,10 % de la demande nationale en hébergement étudiant en raison de sa population étudiante de plus de 200 000 personnes.
Pourquoi les emplacements périphériques gagnent-ils en popularité auprès des étudiants ?
L'amélioration des liaisons de transport et les loyers moins élevés confèrent aux zones périphériques un avantage de croissance de 5,74 % de TCAC par rapport aux centres-villes jusqu'en 2031.
Quelles tendances technologiques façonnent la future location étudiante ?
Les plateformes de réservation en ligne et les paiements de loyers par chaîne de blocs rationalisent la location, réduisent les impayés et améliorent l'expérience des locataires dans les villes universitaires allemandes.