
Taille et part du marché de l'hébergement en ligne en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
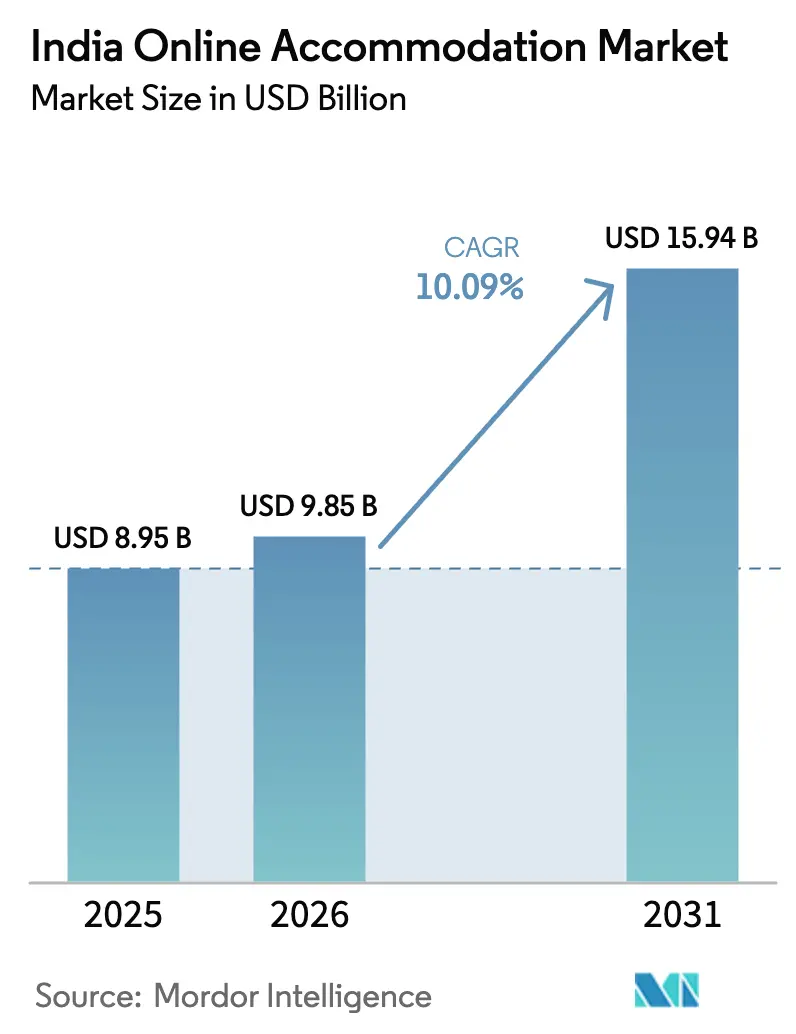
| Taille du marché de l'année de base (2025) | 8.95 Milliards de dollars |
| Taille du Marché (2026) | 9.85 Milliards de dollars |
| Taille du Marché (2031) | 15.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.09 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hébergement en ligne en Inde par Mordor Intelligence
La taille du marché de l'hébergement en ligne en Inde était évaluée à 8,95 milliards USD en 2025 et devrait croître de 9,85 milliards USD en 2026 pour atteindre 15,94 milliards USD d'ici 2031, à un TCAC de 10,09 % durant la période de prévision (2026-2031). Les smartphones représentent la majorité de la consommation numérique de voyages, tandis que les transactions via l'Interface de Paiement Unifiée (UPI) suppriment les frictions lors du paiement et améliorent les taux de conversion. La demande de loisirs intérieurs rebondit avant les voyages d'affaires, soutenue par l'amélioration des autoroutes et des compagnies aériennes à bas coût qui élargissent les options d'escapades du week-end. Les acteurs des plateformes intensifient la concurrence grâce à la personnalisation par intelligence artificielle et aux interfaces en langues vernaculaires qui réduisent les coûts d'acquisition des clients dans les villes de deuxième et troisième catégorie. Les initiatives gouvernementales telles que le Réseau Ouvert pour le Commerce Numérique (ONDC) promettent de réduire les frais de distribution, ce qui pourrait redessiner le rapport de force entre les propriétaires et les agences de voyage en ligne (OTA).
Points clés du rapport
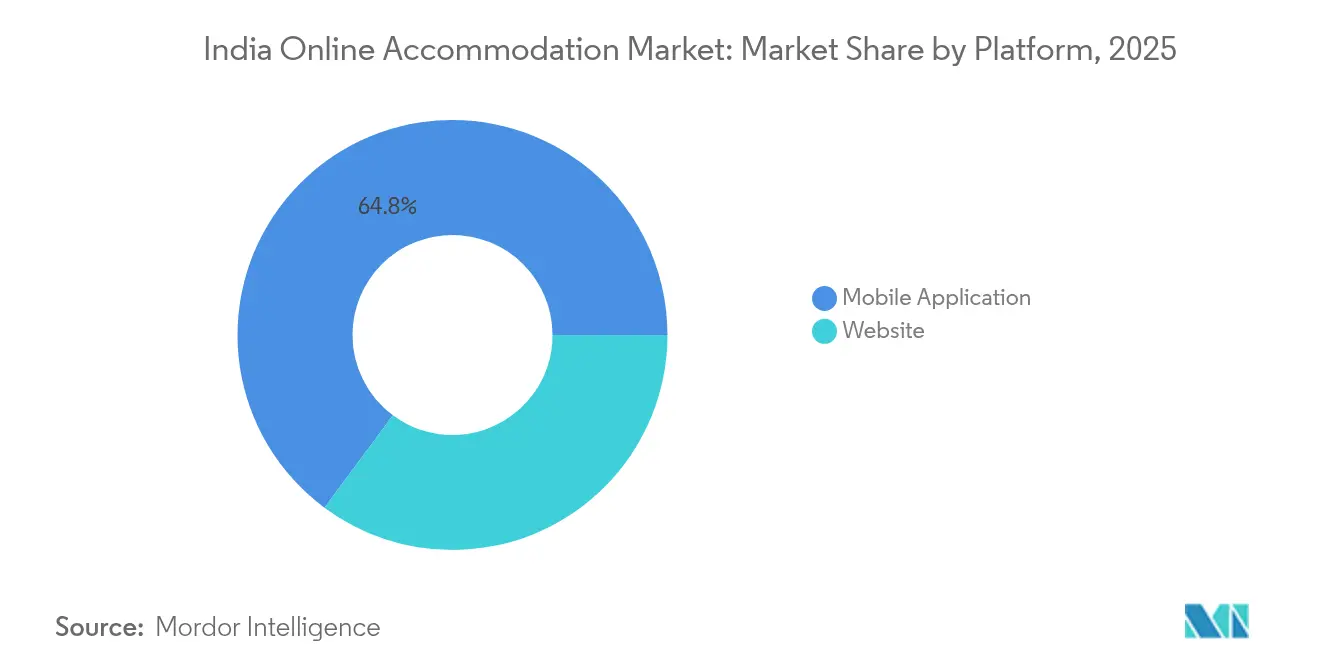
- Par plateforme, les applications mobiles ont capturé 64,84 % de la part du marché de l'hébergement en ligne en Inde en 2025 et croissent à un TCAC de 18,73 % jusqu'en 2031, tandis que les interfaces web perdent du terrain à un rythme mesuré.
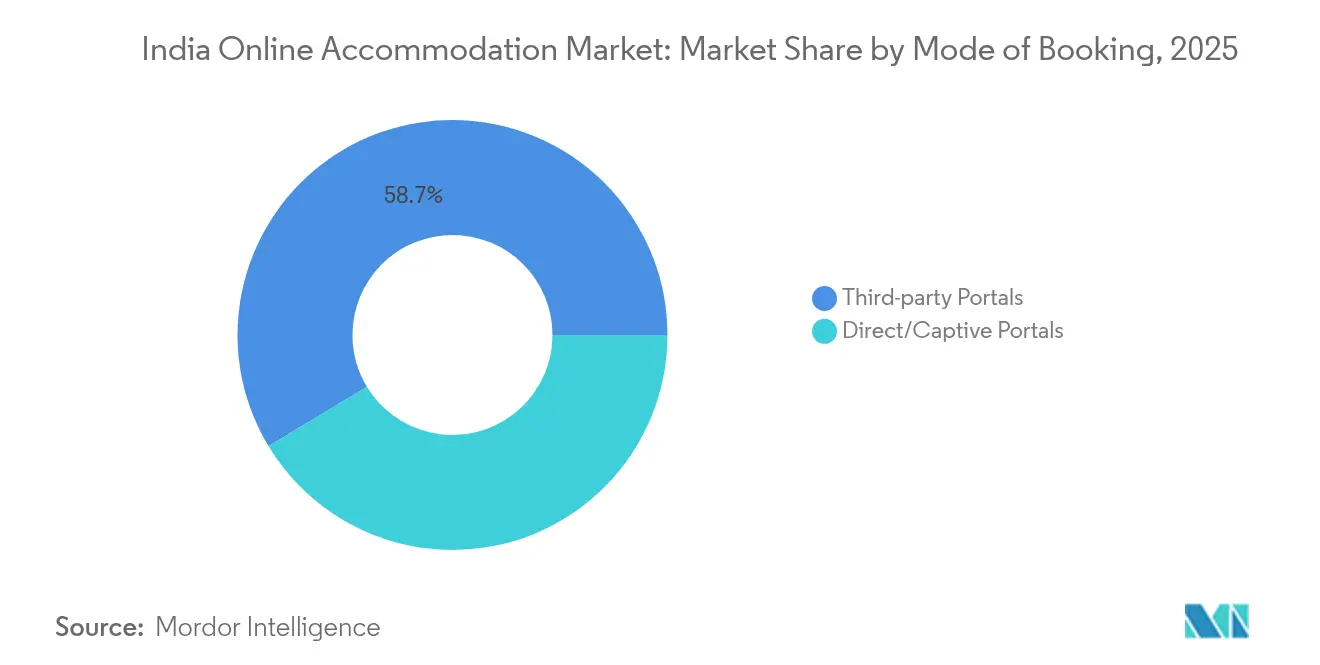
- Par mode de réservation, les portails tiers détenaient 58,66 % de la taille du marché de l'hébergement en ligne en Inde en 2025 ; les canaux directs se développent à un TCAC de 21,65 % jusqu'en 2031.
- Par type de propriété, les hôtels et complexes hôteliers représentaient 47,58 % de la taille du marché de l'hébergement en ligne en Inde en 2025, tandis que les locations de vacances progressent à un TCAC de 17,66 % jusqu'en 2031.
- Par géographie, l'ouest de l'Inde représentait 24,02 % de la part du marché de l'hébergement en ligne en Inde en 2025, tandis que le nord-est est prêt à afficher le TCAC le plus rapide de 15,89 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'hébergement en ligne en Inde
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénétration des smartphones et données abordables | +2.8% | National ; plus fort dans les villes de 2e/3e catégorie | Moyen terme (2-4 ans) |
| Paiements sans friction pilotés par l'UPI | +2.1% | National ; concentration urbaine | Court terme (≤ 2 ans) |
| Loisirs intérieurs et micro-vacances | +1.7% | Ouest, sud et nord-est émergent | Moyen terme (2-4 ans) |
| Préférence des millennials pour les hébergements alternatifs | +1.4% | Métropoles et villes secondaires | Long terme (≥ 4 ans) |
| Distribution à commission nulle via l'ONDC | +0.9% | Villes pilotes à l'échelle nationale | Long terme (≥ 4 ans) |
| Adoption de la recherche vocale en langues vernaculaires | +0.6% | Ceinture hindi et langues de l'Inde du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration des smartphones et tarifs de données abordables
Les coûts des données mobiles sont tombés en dessous de 0,20 USD par Go en 2025, favorisant une utilisation des applications à 87,5 % pour la recherche et la réservation. L'engagement des utilisateurs augmente lorsque la connectivité est bon marché, ce qui accroît les réservations répétées et réduit les fluctuations saisonnières des revenus. Les villes de deuxième et troisième catégorie, autrefois tributaires des agents physiques, passent directement à la découverte via des applications, permettant aux OTA d'accéder à de nouveaux segments de clientèle à des coûts d'acquisition plus faibles. Les notifications push, les offres géolocalisées et les enregistrements en un seul clic offrent une commodité qui ancre le mobile comme interface par défaut. Les plateformes bénéficient de données comportementales granulaires qui alimentent la tarification algorithmique, tandis que les voyageurs reçoivent des suggestions hyper-personnalisées correspondant à la disponibilité en temps réel. À mesure que la 5G se déploie largement, les images haute définition et les visites de chambres immersives renforceront encore la proposition de valeur mobile.
Paiements numériques sans friction pilotés par l'UPI
L'Interface de Paiement Unifiée a enregistré 52 % de transactions supplémentaires et une valeur 40 % plus élevée au premier semestre 2024, réduisant l'abandon de panier historique qui dépassait 60 % pour les réservations sur le marché de l'hébergement en ligne en Inde [1]Ishita Sharma, "Le volume des transactions UPI en hausse de 52 %, la valeur augmente de 40 % au premier semestre 2024," Economic Times, economictimes.indiatimes.com.. Les transferts instantanés sans frais augmentent les marges nettes des petits hôtes qui payaient auparavant des frais de passerelle de 2 à 3 %. L'interface familière améliore la confiance des nouveaux utilisateurs numériques, élargissant le bassin de clients potentiels bien au-delà des zones métropolitaines. Les OTA mettent en avant les rails de paiement spécifiques à l'Inde dans leurs flux de paiement, ce qui leur confère un avantage concurrentiel face aux concurrents mondiaux encore optimisés pour les paiements par carte. À mesure que la fonctionnalité de crédit sur UPI arrive à maturité, les paiements de voyages par versements pourraient débloquer des réservations à montant plus élevé et des extensions de durée de séjour. La boucle vertueuse entre des paiements fluides et des réservations croissantes amplifie les effets d'échelle pour les leaders du marché.
Essor des loisirs intérieurs et des micro-vacances
Les escapades du week-end dominent les requêtes de recherche à mesure que les voyageurs remplacent une unique grande vacance annuelle par plusieurs micro-séjours, propulsant le RevPAR intérieur 15 % au-dessus du niveau d'avant la pandémie en 2024. L'amélioration des autoroutes et des aéroports régionaux étend les rayons de conduite pratiques, élargissant le bassin de demande pour les destinations de deuxième catégorie. Les locations de vacances et les maisons d'hôtes de charme bénéficient de manière disproportionnée car elles s'alignent sur des itinéraires expérientiels qui favorisent l'immersion locale par rapport aux services standardisés. Les circuits touristiques financés par l'État, notamment les 33 projets en cours dans le nord-est, créent de nouveaux corridors d'offre où les premiers entrants peuvent consolider leur capital de marque. Les OTA capitalisent en regroupant séjour, activité et mobilité du dernier kilomètre dans des offres sur écran unique qui génèrent des revenus annexes. Les micro-vacances aplanissent également la saisonnalité de la demande, stabilisant les flux de trésorerie pour les propriétaires et facilitant les stratégies dynamiques de gestion des revenus.
Acceptation des hébergements alternatifs par les millennials
Les millennials et la génération Z consacrent une part croissante de leur revenu disponible aux produits axés sur l'expérience, propulsant les locations de vacances à un TCAC de 18,24 % jusqu'en 2030. Des marques sélectives telles que SaffronStays et Vista Rooms assurent la cohérence du service dans les villas, les séjours à la ferme et les maisons patrimoniales. Les médias sociaux amplifient le contenu généré par les utilisateurs, transformant les clients en véritables ambassadeurs qui diffusent l'esthétique des propriétés auprès de leurs réseaux de pairs. Les séjours mixtes alliant journées de travail et soirées de loisirs, ou « workations », allongent la durée moyenne du séjour, en particulier durant les saisons intermédiaires. Les gestionnaires de voyages d'affaires s'intéressent également aux locations à long terme qui réduisent les coûts d'hébergement par jour par rapport aux hôtels haut de gamme. Les algorithmes des OTA mettent désormais en avant les inventaires alternatifs aux côtés des hôtels, accélérant l'adoption grand public tout en offrant aux fournisseurs une visibilité directe auprès des audiences à forte intention d'achat.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Structure élevée des commissions OTA | -1.8% | À l'échelle nationale, particulièrement pour les indépendants | Court terme (≤ 2 ans) |
| Charge complexe de la taxe sur les produits et services (TPS) à niveaux multiples | -1.2% | À l'échelle nationale, plus sévère pour les micro-hôtes | Moyen terme (2-4 ans) |
| Escalade de la cyberfraude et des arnaques aux remboursements | -0.9% | Clusters métropolitains à forte adoption numérique | Court terme (≤ 2 ans) |
| Restrictions municipales sur les locations à court terme | -0.7% | Goa, Himachal Pradesh, et extension progressive | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Structure élevée des commissions OTA qui comprime les marges
Les taux de commission sont passés de 15-18 % vers 40-45 %, incitant les associations hôtelières à menacer de boycott, ce qui a contraint MakeMyTrip à plafonner les commissions près de 22 % [2]Matthew Parsons, "Le PDG de MakeMyTrip sur le secteur du voyage fragmenté en Inde," skift.com. . La compression des marges incite les propriétés à réorienter les réservations vers des canaux directs et des vitrines activées par l'ONDC qui s'affranchissent des frais d'intermédiation. Les chaînes disposant d'un pouvoir de négociation négocient des niveaux de tarifs différenciés, creusant les écarts concurrentiels avec les indépendants qui manquent de volumes. Les OTA répliquent en proposant des crédits publicitaires groupés et des intégrations de fidélité qui promettent des hausses de revenus, compensant les charges tarifaires. Néanmoins, l'escalade des commissions accélère la consolidation à mesure que les petits hôtels financièrement fragilisés cèdent leur présence sur le marché à des opérateurs de grande envergure. Le contrôle gouvernemental des clauses de parité tarifaire pourrait encore démanteler les cadres de commission existants.
Charge complexe de la TPS à niveaux multiples et fardeau de conformité
Les prestataires d'hébergement font face à des tranches de TPS variables pour les chambres, la restauration et les services annexes, générant des charges administratives inadaptées aux propriétés familiales dépourvues de comptables dédiés. Les retards de remboursement des crédits de taxe sur les intrants contraignent le fonds de roulement, en particulier durant les mois creuses. Les interprétations divergentes au niveau des États de l'applicabilité de la TPS compliquent les systèmes de facturation des OTA qui doivent mapper dynamiquement les codes fiscaux sur des milliers d'annonces. Les hôtes de locations de vacances dans les districts ruraux se confrontent au dilemme coût-bénéfice de l'enregistrement formel, freinant la croissance de l'offre là où la nouvelle demande est la plus prononcée. La numérisation des déclarations de TPS apporte un soulagement partiel, mais les lacunes de familiarisation persistent parmi les micro-entrepreneurs hors des pôles métropolitains. Un régime harmonisé à taux unique pourrait débloquer la participation des fournisseurs de longue traîne, mais le consensus législatif reste lointain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme : les applications mobiles dominent la découverte
Les applications mobiles contrôlaient 64,84 % de la part du marché de l'hébergement en ligne en Inde en 2025 et devraient afficher un taux composé de 18,73 % jusqu'en 2031, tandis que les sites web de bureau servent principalement les itinéraires d'entreprise et multi-escales. La taille du marché de l'hébergement en ligne en Inde pour les interfaces mobiles est appelée à s'élargir à mesure que la pénétration de la recherche vocale en hindi et en tamoul se multiplie, simplifiant la saisie des requêtes pour les locuteurs non anglophones. Le reciblage par notification push convertit les navigateurs indécis en réservants, tandis que les connexions biométriques réduisent les abandons d'entonnoir. La tarification dynamique basée sur la localisation aligne les inventaires invendus avec la demande à proximité en temps réel, stimulant l'occupation sans érosion des tarifs. Les super-applications mobiles des OTA agrègent transport, expériences et services financiers, intégrant l'hébergement au sein d'écosystèmes de style de vie plus larges qui améliorent la rétention. Les développeurs intègrent les caméras des smartphones pour la recherche visuelle, permettant aux utilisateurs de scanner des points de repère et d'afficher les options d'hébergement à proximité, une fonctionnalité absente des plateformes web conventionnelles. À mesure que la 5G élargit la bande passante, les visites de chambres immersives en haute résolution deviendront un prérequis pour les annonces mobiles, augmentant les coûts de création de contenu mais renforçant la confiance.
Les sites web de bureau, malgré une croissance plus lente, restent pertinents pour les grandes sociétés de gestion des voyages nécessitant une intégration avec les systèmes de gestion des dépenses. Ils séduisent également pour les réservations de mariages et de MICE à longue échéance qui nécessitent des filtres avancés indisponibles sur mobile. Bien que le trafic web en proportion du total des sessions se contracte, son volume absolu progresse légèrement en raison de l'expansion globale du marché. Les OTA poursuivent donc un design adaptatif afin que les partenaires hôteliers puissent gérer les inventaires depuis n'importe quel appareil, minimisant les frictions opérationnelles. L'association d'identifiants utilisateurs cross-canal permet aux plateformes de reconnaître le même voyageur naviguant entre mobile et bureau, préservant la continuité de la personnalisation. L'interaction entre les tailles d'écran souligne l'impératif omnicanal même dans une nation à prédominance mobile.


Par mode de réservation : les canaux directs gagnent de l'élan
Les portails tiers ont conservé une part de 58,66 % du marché de l'hébergement en ligne en Inde en 2025, mais les portails directs les surpassent avec un TCAC de 21,65 % jusqu'en 2031 à mesure que les propriétés cherchent à économiser sur les commissions. La taille du marché de l'hébergement en ligne en Inde attribuable aux réservations directes devrait s'élargir à mesure que les protocoles ouverts de l'ONDC démocratisent la visibilité pour les petits hôtels sur de multiples applications d'acheteurs sans payer de frais de découverte. Les marques introduisent des portefeuilles de fidélité qui recyclent les remises en espèces en séjours futurs, reproduisant partiellement les programmes de récompenses des OTA. Les méta-moteurs de recherche orientent les clients potentiels vers les pages brand.com en affichant des tarifs « exclusifs membres » plus bas, une approche validée par les grands acteurs mondiaux. Pour les propriétés, les moteurs de réservation en interne signifient des données first-party plus riches, alimentant des outils d'apprentissage automatique qui individualisent la vente additionnelle avant le séjour.
Les OTA contrecarrent les fuites en proposant des remises groupées irrésistibles sur les vols et les activités que les sites directs ne peuvent pas égaler à grande échelle. Les widgets en marque blanche permettent même aux maisons d'hôtes aux ressources limitées d'intégrer des collectes UPI instantanées et des avis clients vérifiés directement sur leurs micro-sites. Les chatbots alimentés par des grands modèles de langage traitent les demandes multilingues, rendant les canaux directs opérationnellement viables pour les propriétaires à bien unique. Bien que le volume total des tiers continue d'augmenter, le glissement proportionnel vers les canaux détenus exerce une pression sur les taux de commission des OTA, les contraignant à diversifier leurs revenus via la publicité et les produits de technologie financière.
Par type de propriété : les locations de vacances reconfigurent l'hôtellerie
Les hôtels et complexes hôteliers représentaient 47,58 % de la taille du marché de l'hébergement en ligne en Inde en 2025, mais leur part diminue progressivement à mesure que les locations de vacances progressent à un TCAC de 17,66 %. Les millennials urbains optent pour des villas, des séjours à la ferme et des bungalows patrimoniaux qui promettent intimité, espace et saveur locale, absents dans les propriétés de chaîne. La part du marché de l'hébergement en ligne en Inde pour les auberges rebondit avec le tourisme des routards, des opérateurs tels que Zostel rouvrant des dortoirs équipés de zones de coworking. Les hébergements alternatifs — allant des pods de glamping aux cabanes dans les arbres — exploitent un design « Instagrammable » pour obtenir des tarifs nocturnes premium malgré des listes d'équipements modestes.
Les chaînes répondent en lançant des marques souples qui adoptent une esthétique boutique au sein de programmes de fidélité mondiaux, brouillant la frontière entre hôtel et location de vacances. Des gestionnaires professionnels apportent un service d'entretien standardisé et des lignes d'assistance 24 heures sur 24 aux villas de luxe, comblant les lacunes historiques de qualité. L'ambiguïté réglementaire persiste, les municipalités se débattant avec la conformité en matière de sécurité pour les structures non hôtelières ; cependant, des directives clarifiées sur les maisons d'hôtes dans des États comme le Karnataka signalent des vents favorables réglementaires. Les investisseurs institutionnels examinent les clusters construits pour la location dans les corridors de loisirs, anticipant des primes de rendement sur les actifs hôteliers traditionnels. Les OTA organisent des étiquettes de « collections » pour garantir des niveaux de service de base, apaisant les préoccupations des clients face à un inventaire hétérogène.
Analyse géographique
L'ouest de l'Inde, ancré par le pôle d'affaires du Maharashtra et l'attrait touristique de Goa, a mené avec 24,02 % de la part du marché de l'hébergement en ligne en Inde en 2025. La saturation dans les métropoles matures pousse les opérateurs vers une différenciation haut de gamme, comme les complexes boutique axés sur le bien-être et les hôtels à thème culinaire. Des vents contraires réglementaires font surface à mesure que Goa exige l'enregistrement de catégorie D pour les maisons d'hôtes de moins de 10 chambres, gonflant les coûts de conformité. Le sud de l'Inde suit de près, porté par la base de voyageurs technologiques de Bengaluru et l'écotourisme de Kerala toute l'année, avec les corridors de tourisme médical de Chennai produisant une occupation stable en milieu de semaine.
Le nord de l'Inde combine la demande d'affaires de Delhi NCR avec le trafic de loisirs des stations de montagne, mais se débat avec les contraintes saisonnières sur les infrastructures routières lors des pics estivaux. Le centre de l'Inde, autrefois négligé, gagne en visibilité à mesure que les circuits monastiques et les réserves de tigres reçoivent des impulsions marketing. La taille du marché de l'hébergement en ligne en Inde dans le nord-est, bien que réduite par rapport à l'ouest, devrait grimper fortement avec un TCAC de 15,89 %, soutenu par les améliorations routières assistées par la Banque mondiale et la mise en valeur des festivals tribaux. Les influenceurs de voyage jouent un rôle dans la mise en lumière de lieux inexplorés comme la vallée de Ziro, déclenchant des pics de demande portés par les médias sociaux. À mesure que les capacités de vol vers Guwahati et Agartala s'élargissent, les tarifs journaliers moyens augmentent en raison des inventaires de chambres contraints, récompensant les opérateurs entrés tôt.
Les disparités de prix interrégionales se réduisent à mesure que la découverte numérique nivelle les asymétries d'information, incitant les voyageurs à envisager Shillong ou Coorg comme substituts aux destinations surpeuplées classiques. Les tableaux de bord des OTA révèlent des requêtes croissantes pour des séjours écologiques communautaires, signalant un pivot vers des itinéraires axés sur la durabilité. Les offices du tourisme d'État cofinancent désormais des voyages d'influenceurs, accélérant la notoriété internationale sans budgets publicitaires importants. Collectivement, la diversification géographique amortit les revenus des plateformes face aux chocs réglementaires localisés et aux perturbations liées aux conditions météorologiques.
Paysage réglementaire
L'hébergement en ligne en Inde fonctionne au sein d'un régime hôtelier fragmenté et à multiples autorisations, qui recoupe des exigences centrales, étatiques et municipales. Cela affecte la rapidité avec laquelle l'offre d'hébergement peut être ajoutée et la manière dont les OTA contractent avec les établissements. Le ministère du Tourisme (gouvernement de l'Inde) ancre les cadres nationaux via des directives volontaires de classification par étoiles pour hôtels et resorts, et gère la National Integrated Database of Hospitality Industry (NIDHI+) pour l'enregistrement et les flux de conformité associés. Les collectivités locales déterminent les autorisations opérationnelles telles que les licences sanitaires commerciales et d'alcool, ce qui constitue un facteur courant des longs délais d'établissement souvent cités dans les discussions politiques (36 à 48 mois). Les OTA travaillent également dans le cadre des directives du ministère du Tourisme sur les approbations et les normes, dans le cadre de l'écosystème plus large des services touristiques.
La dynamique de réforme s'est renforcée en 2026, lorsque le NITI Aayog a publié le rapport « Unlocking Growth in Tourism and Hospitality Sector » (juillet 2026). Il recommandait une simplification réglementaire non financière, y compris des guichets uniques et une rationalisation des licences, dans le but de réduire les délais d'approbation de 36 à 48 mois à 12 à 18 mois. En parallèle, le ministère du Tourisme a organisé des consultations sectorielles en juin 2026 sur les mesures de facilitation des affaires, notamment une plus grande numérisation et des mécanismes potentiels d'autodéclaration pour certains processus de conformité. Si ces mesures sont mises en œuvre via des notifications et adoptées par les États, elles peuvent réduire les frictions de conformité pour les fournisseurs d'hébergement et les plateformes de distribution.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la création et l'intégration de l'offre d'hébergement (hôtels indépendants, chaînes, chambres d'hôtes et hébergements alternatifs). Elle se poursuit par la numérisation des annonces, du contenu, de la tarification et de la gestion des stocks via les systèmes de propriété et les extranets de plateformes. La distribution suit via les portails tiers (OTA et méta-recherche), les canaux directs et de marques captives, et les rails de réseau ouvert émergents. La conversion est soutenue par des moyens de paiement spécifiques à l'Inde, notamment UPI, et par des opérations post-réservation telles que le support client, les annulations et remboursements, et les avis. Les initiatives de numérisation gouvernementales ajoutent une couche institutionnelle à l'intégration et à la vérification des fournisseurs, notamment le lancement par le ministère du Tourisme de NIDHI+ (décembre 2025) pour le traitement en ligne et les approbations des unités hôtelières et des prestataires de services touristiques.
La modernisation en amont et en milieu de chaîne est également portée par la consolidation et des ajouts ciblés de capacités. En juin 2026, Ixigo a approuvé l'acquisition d'une participation de 54,66 % dans Brevistay Hospitality afin d'élargir sa portée de réservation hôtelière et son inventaire de séjours flexibles, illustrant comment les plateformes ajoutent une offre spécialisée et une profondeur contractuelle au-delà de l'agrégation généraliste de marché. Sur le plan des achats et des opérations, les hôtels passent d'un approvisionnement basé sur les relations à une découverte numérique et à des achats structurés par appels d'offres (RFQ). Les programmes gouvernementaux promouvant l'approvisionnement direct auprès des Farmer Producer Organisations (FPO) (annoncés en novembre 2025) témoignent d'un effort parallèle pour formaliser les coûts d'intrants et réduire les niveaux d'intermédiaires. Les principaux points de blocage restent la conformité multicouche, y compris les exigences de licence et les interprétations de la TPS selon l'État, ainsi que les contrôles de confiance et de sécurité qui augmentent les coûts des plateformes en matière de prévention de la fraude, de résolution des litiges et de vérification des hôtes.
Paysage concurrentiel
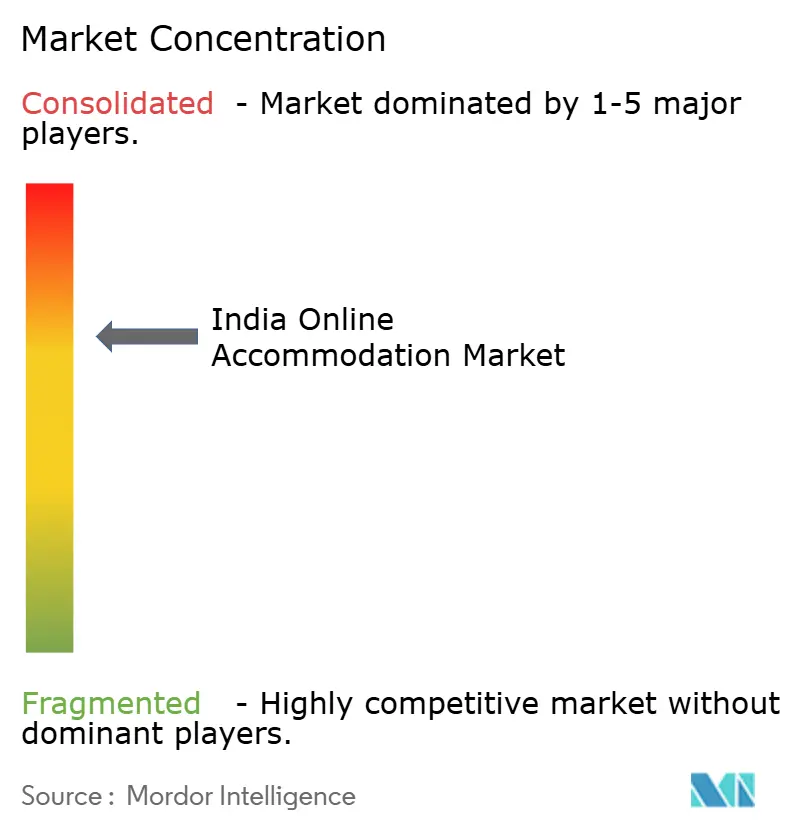
En 2024, le marché indien des voyages en ligne est resté dominé par les cinq premiers acteurs, formant un oligopole qui laisse néanmoins de l'espace aux acteurs de niche pour innover. MakeMyTrip et OYO continuent de dominer le marché, s'appuyant sur de puissants effets de réseau, de vastes écosystèmes de fidélité et des budgets marketing bien supérieurs à ceux de leurs concurrents plus petits. L'acquisition par OYO de G6 Hospitality pour 525 millions USD en décembre a constitué une décision stratégique majeure, élargissant sa présence en Amérique du Nord et renforçant son infrastructure technologique. Parallèlement, MakeMyTrip déploie rapidement des chatbots en langues vernaculaires et des forfaits de voyage dynamiques alimentés par l'intelligence artificielle pour rester compétitif face à la hausse des coûts de publicité numérique. Ces investissements reflètent un virage vers l'intelligence des plateformes et l'engagement utilisateur localisé. Malgré leur domination, les acteurs émergents trouvent de la place pour croître en ciblant des segments de clientèle insuffisamment desservis.
Les nouveaux entrants se concentrent sur des inventaires ultra-localisés et des expériences axées sur la durabilité pour éviter l'affrontement avec les leaders du marché. Ces plateformes se différencient par des offres sélectionnées qui mettent en valeur la culture locale, les séjours écoresponsables et un service hyper-personnalisé. Le Réseau Ouvert pour le Commerce Numérique (ONDC) en Inde introduit une nouvelle dynamique, ses API ouvertes permettant de distribuer l'inventaire sur de multiples applications d'acheteurs sans exclusivité de plateforme. Bien que le potentiel de l'ONDC à perturber le paysage des OTA soit clair, il fait encore face aux défis de l'adoption à un stade précoce. Les marques hôtelières traditionnelles s'adaptent également en investissant dans des plateformes de réservation directe et en rénovant leurs programmes de fidélité pour regagner le contrôle de la clientèle. Certaines testent même des modèles de séjour par abonnement pour encourager les réservations répétées et réduire la dépendance aux OTA.
À mesure que l'infrastructure numérique arrive à maturité, les exigences en capital augmentent, notamment dans des domaines tels que l'intelligence artificielle, la cybersécurité et l'analyse de données — désormais considérés comme des prérequis plutôt que des avantages concurrentiels. La menace croissante de la cyberfraude a conduit les plateformes à mettre en œuvre une analyse comportementale avancée pour détecter et prévenir les activités de réservation suspectes. La confiance et la sécurité sont devenues centrales pour maintenir la fidélité des utilisateurs et l'intégrité de la marque. Dans le même temps, les plateformes de voyage forment des alliances marketing plus profondes avec les compagnies aériennes, les sociétés de cartes de crédit et les offices du tourisme pour accéder plus largement aux données clients et en assurer la maîtrise. Avec la pression croissante sur les taux de commission traditionnels, les entreprises diversifient leurs sources de revenus adjacentes telles que la publicité, le financement achetez-maintenant-payez-plus-tard (BNPL) et la billetterie d'événements. Ces initiatives contribuent à soutenir la croissance du chiffre d'affaires même si les marges d'hébergement deviennent de plus en plus comprimées.
Leaders du secteur de l'hébergement en ligne en Inde
MakeMyTrip
OYO Rooms
Goibibo
Airbnb
Booking.com
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un important espace de conversion et de numérisation subsiste, car une part élevée des réservations hôtelières se fait encore hors ligne en Inde en 2026. Cela crée une marge pour les plateformes afin de capter les nouveaux réservataires numériques grâce à une expérience utilisateur en langue locale, un paiement UPI à faible friction et un contrôle rigoureux de la qualité de l'offre. Les mouvements de plateformes en 2026 montrent également une volonté d'accéder à un inventaire plus profond et de développer des cas d'usage axés sur la flexibilité. Ixigo a approuvé l'acquisition d'une participation majoritaire (54,66 %) dans Brevistay en juin 2026 afin d'étendre son inventaire hôtelier directement contracté et ses séjours flexibles, renforçant l'argument en faveur d'une demande de courte durée et d'enregistrement/départ non standard que la distribution traditionnelle peut mal desservir.
La numérisation des politiques et de l'écosystème crée des opportunités supplémentaires autour d'une intégration plus rapide des fournisseurs et d'une meilleure visibilité de l'offre conforme. Le NITI Aayog (juillet 2026) a recommandé des guichets uniques et une rationalisation des licences pour réduire les délais d'approbation des projets hôteliers de 36 à 48 mois à 12 à 18 mois. Le ministère du Tourisme fait également progresser la numérisation nationale via NIDHI+ (lancé en décembre 2025) pour les approbations et les enregistrements. Du côté de la demande, le ministère du Tourisme et Google India ont signé un protocole d'accord (juin 2026) axé sur la promotion et la formation fondées sur l'IA et les données, soutenant une découverte de destinations et des flux de contenu de meilleure qualité qui alimentent la recherche et la constitution de forfaits d'hébergement. Parallèlement, l'investissement dans la fintech du voyage et l'activité de réservation liée au crédit, notamment la levée de fonds de Scapia en mai 2026, indique une opportunité d'intégrer paiements, crédit et fidélisation afin d'améliorer les taux de conversion et de répétition, en particulier là où la pénétration des cartes est inférieure à la familiarité avec UPI.
Développements récents du secteur
- Juillet 2026 : MakeMyTrip India a déposé de manière confidentielle un projet de prospectus rouge (DRHP) auprès du SEBI, de la BSE et du NSE pour une introduction en bourse envisagée en Inde. Ce dépôt indique une orientation vers l'accès aux marchés de capitaux domestiques et peut soutenir l'investissement continu dans les partenariats d'offre d'hébergement, le marketing et les capacités produit.
- Juin 2026 : Prism, la société mère d'OYO (anciennement Oravel Stays), a déposé un projet de prospectus actualisé auprès du SEBI pour une introduction en bourse comprenant une nouvelle émission d'actions d'une valeur allant jusqu'à 6 650 crores INR. Ce plan de levée de capitaux améliore la flexibilité du bilan pour une expansion à faible actif, des mises à niveau technologiques et des programmes partenaires influençant l'offre de chambres en ligne et la cohérence de la qualité.
- Août 2025 : OYO s'est associé à IBS Software pour déployer la plateforme iStay dans son portefeuille mondial, incluant Motel 6 et Studio 6, ajoutant des capacités de gestion de contenu en temps réel et d'optimisation des prix. Ce déploiement renforce le contrôle opérationnel et la gestion des tarifs, ce qui peut améliorer l'exactitude des annonces et les résultats de rendement sur les canaux en ligne.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des réservations d'hébergement effectuées via des canaux en ligne en Inde, où une plateforme numérique est utilisée pour découvrir, comparer et réserver des séjours, et où le revenu est lié aux transactions de réservation.
Exclusions du périmètre : Exclut les réservations hôtelières uniquement hors ligne, les réservations de voyage uniquement liées au transport, et les services de voyage non liés à l'hébergement tels que les activités ou l'assurance.
Aperçu de la segmentation
- Par plateforme
- Application mobile
- Site web
- Par mode de réservation
- Portails en ligne tiers
- Portails directs/captifs
- Par type de propriété
- Hôtels et complexes hôteliers
- Locations de vacances
- Auberges et hébergements économiques
- Hébergements alternatifs (glamping, séjours à la ferme)
- Par géographie
- Nord de l'Inde
- Sud de l'Inde
- Est de l'Inde
- Ouest de l'Inde
- Centre de l'Inde
- Nord-est de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de l'offre et de la demande pour les séjours payants en Inde, puis cartographie la part qui transite par la réservation numérique. Nous nous appuyons sur des sources publiques, non soumises à un mur payant, telles que les statistiques du ministère du Tourisme, les publications de la RBI sur les flux liés aux voyages, les séries macroéconomiques du MOSPI, et, le cas échéant, les tableaux de bord du trafic passagers aéroportuaire ou ferroviaire comme signaux de voyage.
Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et une couverture médiatique crédible pour comprendre le mix de canaux, les taux de commission et l'orientation produit (par exemple, séjours hôteliers par rapport aux hébergements alternatifs). Pour réduire les lacunes, nous utilisons des abonnements payants pour les données financières et l'intelligence des entreprises, les actualités et les données financières, ainsi qu'une base de données de brevets pour suivre les signaux d'innovation liés à la réservation et aux paiements. Les sources documentaires mentionnées ci-dessus sont illustratives et non exhaustives, et des références supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et clarifier des définitions.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses que les sources documentaires ne précisent pas clairement, en particulier la part en ligne des dépenses totales d'hébergement et les structures typiques de commission ou de marge selon les voies de réservation. Nous nous entretenons avec un mélange d'intermédiaires de réservation en ligne, d'exploitants d'hébergement et d'autres acteurs de la distribution du voyage, puis validons les différences entre destinations métropolitaines et destinations de loisirs, ainsi qu'entre mix de voyageurs domestiques et entrants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 31 % |
| Petits acteurs : 18 % | Managers : 57 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit à l'aide d'une combinaison descendante et ascendante, où les signaux de dépenses de voyage et d'hébergement en Inde sont convertis en un ensemble d'hébergements réservés en ligne à l'aide de schémas observés d'adoption en ligne et de mix de réservation, puis traduits en valeur de marché pour la définition de l'étude. Les totaux sont vérifiés à l'aide d'approximations ascendantes sélectives, telles que des volumes de réservation échantillonnés par nuitées et des valeurs moyennes indicatives de réservation, ainsi que des contrôles de canaux sur les taux de commission pour voir si le résultat semble réaliste.
Les principales entrées utilisées dans le modèle incluent l'intensité des voyages domestiques et entrants, l'adoption des smartphones et de l'internet mobile comme facilitateur de réservation, la saisonnalité des voyages de loisirs et d'affaires, l'évolution du tarif journalier moyen dans les villes et corridors de loisirs clés, et le glissement de part entre les voies de réservation directe et intermédiée. Lorsque les vérifications ascendantes sont incomplètes, les lacunes sont traitées via des fourchettes calibrées par type d'hébergement et objectif de voyage, puis affinées par des appels primaires de suivi.
Pour la prévision, nous utilisons une analyse de scénarios soutenue par un lissage des tendances, car les résultats à court terme peuvent varier fortement selon les chocs de demande et les cycles de prix. Les trajectoires de croissance sont ajustées à l'aide d'avis d'experts sur la pénétration en ligne, les ajouts d'offre dans les hébergements organisés et les évolutions de prix attendues, avant que la série chronologique finale ne soit verrouillée.
Validation des données et cycle de mise à jour
La validation s'effectue par de multiples contrôles croisés reliant les totaux finaux aux signaux du monde réel, y compris les indicateurs de demande de voyage, l'orientation des prix de l'hébergement et le comportement de réservation en ligne observé lors des entretiens. Les valeurs atypiques sont examinées en revérifiant les notes de source, le timing des devises et les hypothèses sur le mix de réservation, après quoi le modèle est revu par étapes par un autre analyste avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier la demande, l'offre ou l'économie de la réservation sont observés. Avant livraison, nous effectuons un dernier passage pour capturer les dernières mises à jour publiquement disponibles et tout nouveau retour primaire susceptible de modifier les entrées clés.
Taille du marché de l'hébergement en ligne en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'hébergement en ligne en Inde peuvent varier car les flux de réservation comptabilisés ne sont pas toujours les mêmes, et parce que les choix de tarification et de timing des devises sont traités différemment. L'année utilisée, le fait que la valeur reflète les réservations brutes ou le revenu net, et la manière dont les réservations directes sont traitées peuvent tous faire bouger le chiffre.
Le tableau montre un écart net entre les valeurs de 2024 à 2026, et dans le modèle de Mordor Intelligence, le marché est comptabilisé comme la valeur des réservations d'hébergement en ligne liée à l'activité de réservation numérique en Inde, plutôt que d'inclure les dépenses de voyage en ligne axées sur le transport ou les compléments non liés à l'hébergement qui se situent hors du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,95 milliards USD (2025) | |
| Rapport sectoriel A | 8,24 milliards USD (2024) | Utilise une année de référence différente et peut appliquer une saisie plus étroite de la valeur des réservations en se concentrant sur certains canaux en ligne sélectionnés, ce qui peut sous-estimer les totaux lorsque les réservations numériques directes et les formats de séjour plus larges ne sont pas comptabilisés de manière cohérente. |
| Rapport sectoriel B | 11,42 milliards USD (2026) | Part d'une estimation d'une année ultérieure et peut refléter une pénétration en ligne et une progression des prix supposées plus rapides, ce qui tend à augmenter la valeur lorsque des services de voyage adjacents sont également mélangés au total de l'hébergement. |
Sur les trois chiffres, l'essentiel de l'écart s'explique par l'alignement des années, ce qui est inclus sous la valeur en ligne relative à l'hébergement seul, et la manière dont la valeur des réservations est convertie en USD. Notre approche reste traçable car les totaux sont reconstruits à partir de signaux de demande et d'hypothèses de mix de réservation qui peuvent être vérifiés et revérifiés à mesure que les conditions du marché évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'hébergement en ligne en Inde en 2026 ?
Il est évalué à 9,85 milliards USD et devrait atteindre 15,94 milliards USD d'ici 2031.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le secteur devrait afficher un TCAC de 10,09 %, porté par l'adoption mobile et les paiements UPI.
Quel type de plateforme domine les réservations ?
Les applications mobiles dominent avec une part de 64,84 % en 2025 grâce aux données abordables et aux interfaces de recherche vocale.
Pourquoi les locations de vacances croissent-elles plus vite que les hôtels ?
Les millennials recherchent des séjours expérientiels et privés, propulsant les locations de vacances à un TCAC de 17,66 % jusqu'en 2031.
Quelle région offre la plus forte croissance future ?
Le nord-est est en tête avec un TCAC projeté de 15,89 % grâce aux nouveaux circuits touristiques et aux améliorations infrastructurelles.
Comment les pressions sur les commissions affectent-elles les propriétaires ?
La hausse des frais OTA incite les hôtels à investir dans des portails directs et à explorer le modèle à commission nulle de l'ONDC pour de meilleures marges.
Dernière mise à jour de la page le:



