
Taille et part de marché des hôtels de luxe en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 30.36 Milliards de dollars |
| Taille du Marché (2026) | 33.01 Milliards de dollars |
| Taille du Marché (2031) | 50.18 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.73 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hôtels de luxe en Europe par Mordor Intelligence
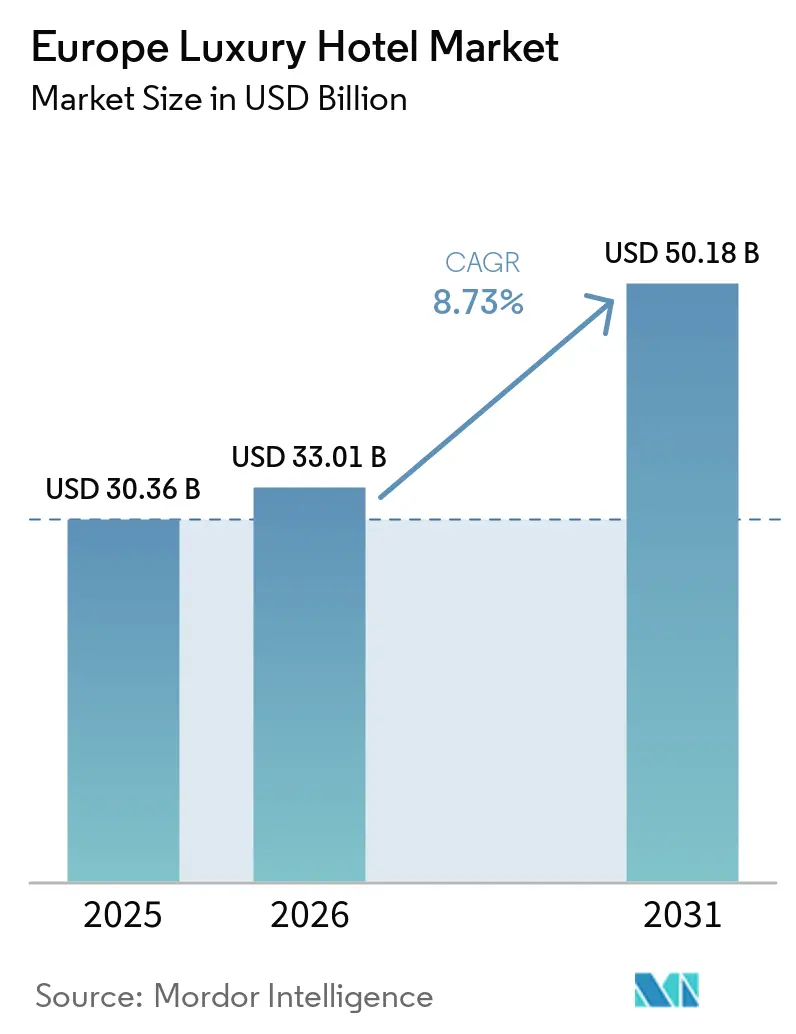
La taille du marché des hôtels de luxe en Europe devrait passer de 30,36 milliards USD en 2025 à 33,01 milliards USD en 2026 et est prévue pour atteindre 50,18 milliards USD d'ici 2031 à un TCAC de 8,73 % sur la période 2026-2031.
Cette croissance dépasse celle des segments d'hébergement généraux et positionne le marché européen des hôtels de luxe comme l'une des niches de voyage à la progression la plus rapide du continent. La performance du marché bénéficie de l'expansion de la richesse mondiale, avec plus de 625 000 individus à très haute valeur nette (UHNWI) contrôlant 30 000 milliards USD d'actifs en 2023, créant une demande fiable pour des expériences d'hôtellerie haut de gamme qui soutiennent directement l'intégrité tarifaire et la résilience du taux d'occupation au sein du marché européen des hôtels de luxe. Le pouvoir de fixation des prix élevés est déjà visible, car l'Espagne a enregistré une hausse du RevPAR de 11,50 % pour atteindre 137,90 USD en 2024, tandis que les établissements axés sur les suites à Londres et à Paris affichent des moyennes nocturnes bien supérieures à 1 000 EUR (1 165,70 USD), soulignant comment le marché européen des hôtels de luxe monétise l'exclusivité en faisant correspondre une demande robuste à des combinaisons de produits différenciés[1].
Principaux enseignements du rapport
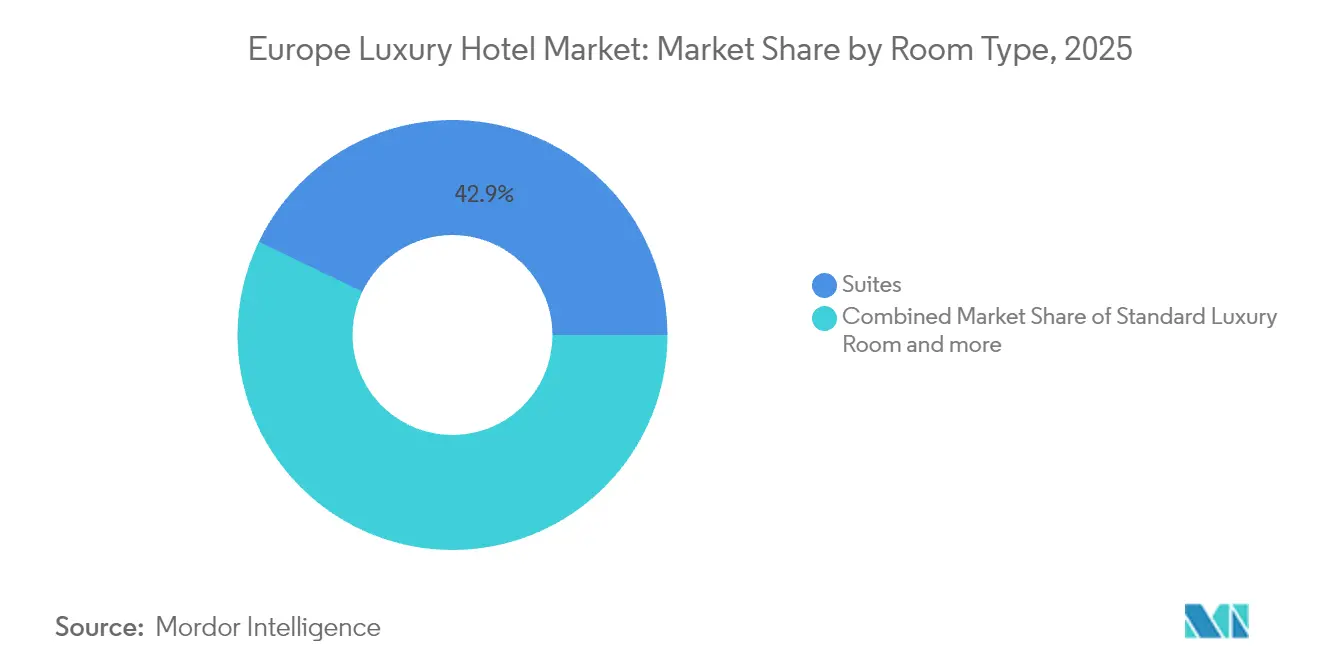
- Par type de chambre, les Suites ont dominé avec 42,86 % de la taille du marché des hôtels de luxe en Europe en 2025, tandis que les Villas / Bungalows ont affiché le CAGR projeté le plus élevé de 9,93 % jusqu'en 2031.
- Par canal de réservation, les agences de voyage en ligne ont capturé 55,63 % de la taille du marché des hôtels de luxe en Europe en 2025, tandis que la réservation directe a enregistré le CAGR le plus rapide de 12,85 % jusqu'en 2031.
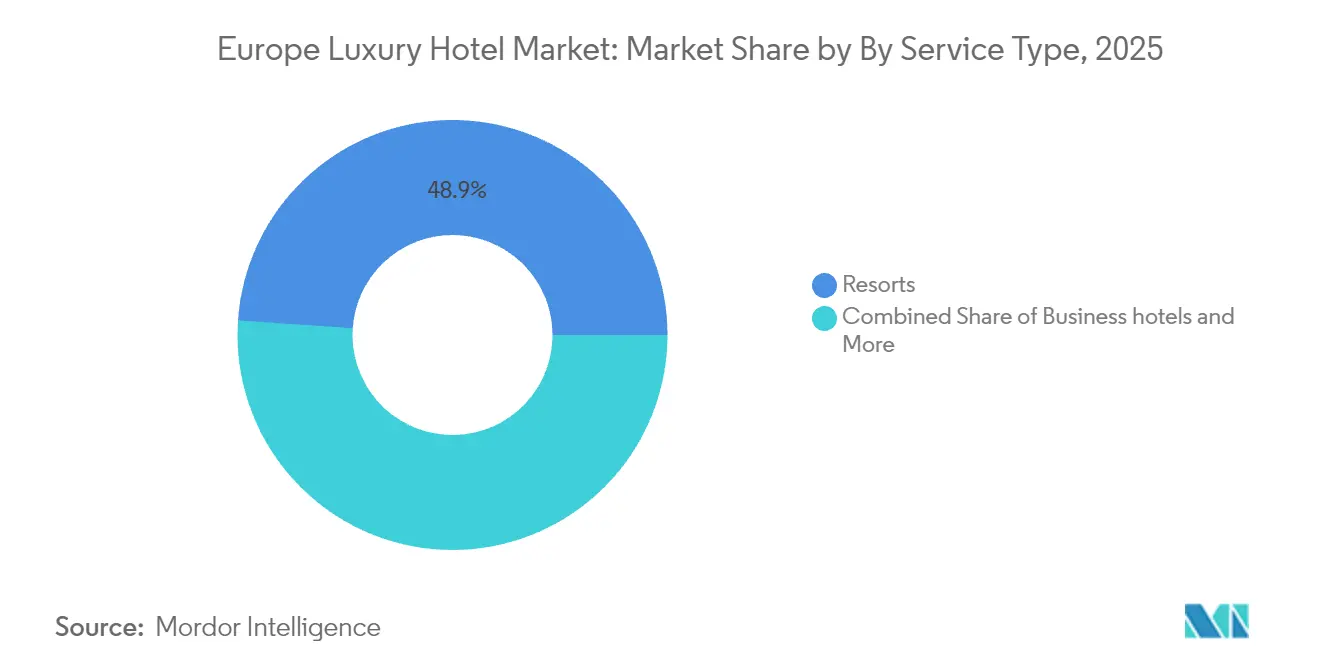
- Par type de service, les Resorts ont dominé avec 48,92 % de la taille du marché des hôtels de luxe en Europe en 2025 ; les Resorts de Bien-être devraient se développer à un CAGR de 9,94 % sur la période de prévision.
- Par géographie, l'Allemagne représentait 20,10 % de la taille du marché des hôtels de luxe en Europe en 2025, tandis que l'Espagne devrait croître au CAGR le plus élevé de 9,17 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact approximatif (%) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rebond du tourisme de luxe porté par l'expansion de la richesse des UHNWI | +2.1% | Royaume-Uni, Allemagne, France | Moyen terme (2-4 ans) |
| Demande expérientielle « bleisure » chez les voyageurs de la génération Y et de la génération Z | +1.8% | Cœur de la zone Asie-Pacifique avec répercussions en Europe occidentale | Court terme (≤ 2 ans) |
| Assouplissement à l'échelle de l'UE des règles de séjour de courte durée sans visa | +0.9% | Royaume-Uni et États Schengen, premiers effets en Espagne et en Italie | Long terme (≥ 4 ans) |
| Contrats de gestion à effet de levier d'actifs légers accélérant les conversions de pipeline | +1.4% | Amérique du Nord et Europe, adoption émergente dans le BENELUX et les pays nordiques | Moyen terme (2-4 ans) |
| Financement hôtelier lié aux critères ESG abaissant le coût du capital | +0.7% | Marchés cœur de l'UE, impulsion réglementaire via la taxonomie de l'UE | Long terme (≥ 4 ans) |
| Plateformes de tarification dynamique basées sur les données stimulant le RevPAR | +1.2% | Adoption précoce en Allemagne, au Royaume-Uni, en Espagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rebond du tourisme de luxe porté par l'expansion de la richesse des UHNWI
Une expansion robuste de la richesse des individus à très haute valeur nette se traduit par des dépenses discrétionnaires accrues en matière de voyage expérientiel, et cette pointe des dépenses soutient directement les trajectoires d'occupation et de tarifs sur l'ensemble du marché européen des hôtels de luxe. Les UHNWI, qui contrôlent désormais 30 000 milliards USD d'actifs, ont enregistré une hausse de 242 % de leurs dépenses en luxe expérientiel depuis 2019, un schéma qui reflète la forte dynamique de tarification signalée par les hôtels de catégorie palace à Londres et à Paris[2]. Les exploitants d'établissements remarquent ce changement car 35 % de leurs clients appartiennent déjà à la tranche de 100 000 à 30 millions USD, élargissant la base de clientèle du luxe au-delà des ultra-élites tout en préservant des marges saines. Les tarifs moyens des chambres de luxe européennes ont atteint 489,09 EUR (570,06 USD) par nuit en 2024, et lorsque les UHNWI réservent des configurations à plusieurs chambres, les totaux dépassent fréquemment 1 000 EUR (1 165,70 USD), renforçant la prime de revenu par clé qui accompagne la demande portée par une richesse extrême. Les hôtels continuent donc d'investir dans des programmes de conciergerie personnalisés répondant à des exigences de style de vie uniques, une pratique qui consolide la fidélité à la marque tout en justifiant des hausses de prix qui perpétuent la croissance des revenus au sein du marché européen des hôtels de luxe. Cette base adressable élargie réduit la volatilité de la demande, protégeant les opérateurs contre les chocs cycliques, car les voyageurs plus aisés réduisent historiquement la fréquence avant de dégrader la qualité lors des ralentissements. La résilience financière renforce également les pipelines d'expansion, les prêteurs accordant des conditions favorables aux projets ancrés par des schémas de réservation UHNW avérés.
Demande expérientielle « bleisure » chez les voyageurs de la génération Y et de la génération Z
Les jeunes voyageurs d'affaires fusionnent de plus en plus les journées de travail avec les vacances, créant des itinéraires sur plusieurs nuits qui remodèlent les hypothèses de saisonnalité et renforcent les opportunités d'optimisation tarifaire au sein du marché européen des hôtels de luxe. Le phénomène « bleisure » est le plus prononcé dans les couloirs des resorts méditerranéens, mais atteint désormais les centres-villes, où les hôtels transforment les salons exécutifs en studios de coworking prenant en charge les appels à distance et les sessions de collaboration en groupe[3]. Les établissements de luxe qui proposent des activités locales personnalisées, des circuits gastronomiques, des séances de bien-être et des excursions culturelles captent des revenus supplémentaires tout en renforçant les relations directes, ce qui est central car la réservation directe progresse déjà de 13,39 % par an et génère des économies de commissions représentant en moyenne vingt-cinq points de pourcentage par rapport aux agences de voyages en ligne. Les 94 millions d'arrivées record en Espagne en 2024 illustrent comment les visas pour nomades numériques soutiennent des séjours plus longs qui alimentent le marché européen des hôtels de luxe, notamment lorsqu'ils sont combinés avec la flexibilité du travail à distance qui assouplit les fenêtres de voyage historiques. Les établissements répondent en associant des équipements de travail à des offres de bien-être, en proposant des forfaits personnalisés qui augmentent les dépenses annexes et prolongent la durée de séjour aussi bien en milieu urbain que dans les resorts. Cette stratégie améliore sensiblement le revenu par chambre disponible à mesure que la volatilité du taux d'occupation se réduit, et elle positionne les enseignes de luxe pour résister aux fluctuations des budgets de voyage d'affaires qui dictent traditionnellement la demande en semaine.
Assouplissement à l'échelle de l'UE des règles de séjour de courte durée sans visa
Les organismes de réglementation ont approuvé des directives plus favorables aux voyageurs, réduisant les délais de traitement et élargissant les accords de dispense de visa, ce qui stimule les arrivées en provenance de marchés à forte propension tels que les États-Unis, le Conseil de coopération du Golfe et certaines économies d'Asie-Pacifique. L'Espagne et l'Italie enregistrent les premiers bénéfices, avec des approbations de pipeline accélérées pour les conversions cinq étoiles ciblant spécifiquement les voyageurs de loisirs longue distance qui privilégient des itinéraires sur plusieurs jours avec des moyennes de sept nuits. Les nouveaux flux de trafic lissent les variations saisonnières, permettant aux gestionnaires de revenus de déployer une tarification algorithmique sur une fenêtre de réservation plus large et de protéger les marges pendant les périodes d'épaule. L'entrée simplifiée amplifie également le tourisme événementiel — qu'il s'agisse de biennales artistiques, de semaines de la mode ou d'événements sportifs — où la tarification en hausse soutient le tarif journalier moyen tandis que le taux d'occupation avoisine les seuils de complet. Ces mesures étant codifiées à l'échelle régionale, l'équilibre concurrentiel s'améliore au sein du marché européen des hôtels de luxe ; les opérateurs investissent dans la formation du personnel multilingue et dans l'infrastructure numérique pour éliminer les frictions lors des enregistrements internationaux. L'assouplissement des visas coïncide avec le déploiement des identités numériques de l'UE, qui rationalisera à terme la vérification biométrique et facilitera davantage les formalités d'arrivée qui ralentissaient historiquement les voyageurs à forte dépense. À long terme, des politiques d'entrée cohérentes renforcent l'image de l'Europe comme destination de luxe accueillante et soutiennent le TCAC de 8,84 % déjà intégré dans les perspectives du marché.
Contrats de gestion à effet de levier d'actifs légers accélérant les conversions de pipeline
Les contrats de gestion et de franchise restent la voie privilégiée pour une croissance rapide car ils mobilisent moins de ressources au bilan, et le modèle couvre désormais 90 % des clés projetées par Hyatt d'ici 2027, signalant la confiance de l'ensemble du secteur dans cette approche. L'acquisition de Ruby par IHG pour 128,78 millions USD illustre comment les grands groupes sécurisent des marques de luxe au design avant-gardiste qui séduisent les jeunes élites sans absorber le risque immobilier. Le patrimoine bâti européen, riche de structures à fort intérêt architectural, offre de nombreuses cibles de conversion qui avancent plus rapidement que les développements en site vierge entravés par les autorisations de zonage et les protections du patrimoine. Les opérateurs s'appuient sur des moteurs de gestion des revenus centralisés, des écosystèmes de fidélisation et des réseaux d'approvisionnement pour améliorer le bénéfice opérationnel brut des établissements convertis, des résultats qui renforcent l'attrait des franchises sur l'ensemble du marché des hôtels de luxe en Europe. Les propriétaires locaux bénéficient de l'image des marques mondiales tout en préservant leurs capitaux propres dans l'actif, une dynamique qui accroît la liquidité des inscriptions et réduit le coût moyen pondéré du capital. Les conversions accélèrent également les rénovations ESG, car les franchiseurs stipulent des critères de performance environnementale minimaux conformes aux règles de la taxonomie de l'UE et permettent d'accéder à des financements préférentiels. À mesure que davantage de propriétaires se tournent vers des accords à effet de levier d'actifs légers, le paysage concurrentiel du marché s'élargit, atténuant le risque de concentration et stimulant l'innovation dans l'expérience personnalisée des clients.
Analyse de l'impact des freins*
| Frein | Impact approximatif (%) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries persistantes de main-d'œuvre augmentant les coûts d'exploitation | -1.9% | Royaume-Uni, Allemagne, pays nordiques avec des écarts de dotation en personnel de 10 à 20 % | Moyen terme (2-4 ans) |
| Hausse des prix de l'énergie réduisant les marges de bénéfice opérationnel brut | -1.3% | Europe continentale, notamment l'Allemagne et les Pays-Bas | Court terme (≤ 2 ans) |
| Risque cybernétique accru pour les moteurs de réservation directe | -0.6% | Mondial, coûts de conformité au RGPD centrés dans l'UE | Moyen terme (2-4 ans) |
| Réglementation croissante contre le surtourisme dans les villes du patrimoine | -0.8% | Barcelone, Venise, Florence avec des effets à Prague et Amsterdam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries persistantes de main-d'œuvre augmentant les coûts d'exploitation
Dans toute l'Europe, la main-d'œuvre hôtelière reste inférieure de 10 à 20 % aux niveaux de 2019, et les hôtels de luxe subissent une pression disproportionnée car les normes de service haut de gamme exigent des employés multilingues et hautement qualifiés qui commandent des primes salariales. Les charges salariales ont augmenté de 11,90 % entre 2022 et 2023, tandis que les départements de restauration ont enregistré une inflation de 14,5 %, exerçant une pression sur les marges de bénéfice opérationnel brut qui s'établissent historiquement autour de 30 % pour les actifs de luxe[4]. Le Brexit aggrave les difficultés au Royaume-Uni, où les règles d'immigration restreignent la main-d'œuvre saisonnière, incitant 62 % des directeurs généraux à citer la pénurie de talents comme leur principale préoccupation opérationnelle. Les établissements investissent dans des robots de ménage assistés par intelligence artificielle et des chatbots de réservation automatisés pour atténuer les déficits de main-d'œuvre, mais les clients associent toujours l'interaction humaine au luxe, déclenchant une prime « l'humain comme luxe » qui augmente les coûts de formation et de fidélisation. Le marché du travail tendu risque de réduire le TCAC global du marché européen des hôtels de luxe de 1,90 % en raison de ratios de coûts plus élevés, à moins que les opérateurs ne débloquent la productivité via la technologie ou des modèles de service adaptatifs. Les grandes chaînes utilisent des analyses centralisées des ressources humaines pour prévoir les besoins en personnel et optimiser la planification, un avantage difficilement reproductible par les établissements indépendants. À moyen terme, les partenariats de formation professionnelle et les incitations gouvernementales pourraient reconstituer les réservoirs de talents, mais leur efficacité reste incertaine, maintenant une pression à la hausse sur les charges salariales pendant au moins les deux à quatre prochaines années.
Hausse des prix de l'énergie réduisant les marges de bénéfice opérationnel brut
Les coûts énergétiques en Europe continentale ont fortement augmenté après les perturbations d'approvisionnement de 2022, poussant certains tarifs des services publics à la hausse de 35 % d'une année sur l'autre et comprimant les marges de bénéfice opérationnel brut des hôtels de 300 à 500 points de base. Les hôtels de luxe sont particulièrement vulnérables car les spas, piscines chauffées et cuisines haut de gamme consomment 25 à 40 % de ressources supplémentaires par rapport aux établissements milieu de gamme, une disparité qui intensifie les dépassements de coûts en haute saison. L'Allemagne et les Pays-Bas, dépendants des importations de gaz volatiles, signalent les fluctuations de prix les plus prononcées, incitant les opérateurs à accélérer les dépenses en capital pour des panneaux solaires, des pompes à chaleur et des systèmes de gestion des bâtiments conçus pour réduire l'intensité énergétique. Le financement lié aux critères ESG, offrant déjà des primes vertes de 4,8 % sur les valorisations immobilières, compense partiellement ces coûts, mais les délais de remboursement restent sensibles à la volatilité des tarifs. Ce frein réduit la croissance de l'EBITDA et pourrait entraver le TCAC du marché de 8,84 % si les tarifs des services publics restent élevés au-delà de 2026. Les opérateurs répondent avec des modèles de surcharge énergétique dynamiques qui transfèrent une partie des dépenses aux clients, mais cette pratique comporte un risque de réputation dans un secteur où l'inclusivité du service fait partie de la promesse de marque. Les subventions gouvernementales pour les rénovations en énergie renouvelable pourraient alléger le fardeau, bien que la fragmentation des politiques au niveau national complique les prévisions budgétaires des portefeuilles paneuropéens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de chambre :
les suites maintiennent leur leadership en termes de revenusLes Suites représentaient 42,86 % des revenus de 2025, confirmant leur statut de principal contributeur individuel à la taille du marché des hôtels de luxe en Europe, car les voyageurs aisés manifestent un appétit soutenu pour l'intimité, les espaces de vie multiples et les services de majordome sur mesure. Les Villas / Bungalows se classent comme le sous-segment à la croissance la plus rapide avec un CAGR de 9,93 %, bénéficiant de la demande post-pandémique pour des unités indépendantes qui minimisent les rassemblements dans les espaces partagés, notamment sur les côtes méditerranéennes où le zonage favorise les empreintes à faible densité. Les opérateurs convertissent les étages standard en suites junior et exécutives pour capter le tarif journalier moyen plus élevé que ces unités commandent, une tendance qui contraint marginalement l'inventaire des chambres de luxe standard, désormais à une part de 33,10 %. La valorisation stratégique du mix de revenus augmente le revenu par mètre carré, une mesure de plus en plus utilisée par les investisseurs pour évaluer la productivité des actifs au sein du marché des hôtels de luxe en Europe. Les penthouses et suites présidentielles, bien qu'ils ne représentent que 12,45 % de l'inventaire, affichent des tarifs nocturnes dépassant 2 500 EUR (2 914,25 USD), soutenant le RevPAR de référence mais limités par la rareté des agencements en dernier étage dans les bâtiments patrimoniaux. Les locations de villas indépendantes introduisent de la concurrence mais manquent souvent de l'écosystème d'équipements des resorts de marque, un écart que les grandes enseignes exploitent à travers des programmes de résidences de marque. Par conséquent, les suites et les offres de villas élargies continuent de soutenir le positionnement premium tout en alimentant des flux de revenus annexes tels que les soins spa en chambre et les services de chef privé.
L'orientation des consommateurs vers des séjours expérientiels influence également le langage de conception et la configuration des équipements. Les agencements de style résidentiel intègrent des cuisines complètes, des espaces bien-être dédiés et des salons à manger flexibles qui s'adaptent aux événements privés, reflétant les attentes des personnes à haute valeur nette chez elles et renforçant la prolongation des séjours. Les régulateurs européens, notamment dans les centres historiques comme Florence, soutiennent des lignes directrices de réutilisation adaptative qui permettent aux anciens palais de se convertir en configurations multi-suites sans compromettre l'intégrité des façades, accélérant la croissance de l'offre dans le segment supérieur. Les promoteurs maintiennent la discipline des coûts en employant des solutions d'ingénierie modulaires qui réduisent les temps d'arrêt pour rénovation, préservant un flux de trésorerie positif tout au long de la phase de mise à niveau. Les plafonds tarifaires augmentent en parallèle avec la perception de la valeur, et la technologie permet aux gestionnaires de revenus de mettre aux enchères dynamiquement les inventaires premium, entraînant une amélioration du rendement de 12 à 15 % par rapport aux fourchettes de tarification saisonnière traditionnelles. La solidité continue de la demande des UHNW implique un leadership soutenu pour les suites, tandis que la trajectoire robuste des Villas / Bungalows introduit un second pilier de revenus qui diversifie le marché des hôtels de luxe en Europe.

Par canal de réservation :
les réservations directes gagnent en priorité stratégiqueLes agences de voyages en ligne ont conservé une part de 55,63 % du chiffre d'affaires de 2025, mais les réservations directes ont surperformé en croissance avec un TCAC de 12,85 % et représentent désormais 29,05 % des revenus hôteliers en ligne, élevant leur pertinence stratégique. Les écosystèmes de fidélisation, le marketing par e-mail personnalisé et les tarifs réservés aux membres favorisent le changement de canal car les voyageurs d'élite privilégient les offres sur mesure plutôt que les listes d'agrégateurs banalisées. Les mécanismes dynamiques de remboursement et d'échange de points réduisent les tarifs effectifs des chambres sans compromettre les références disponibles publiquement, préservant la parité tarifaire tout en cultivant l'affinité pour la marque au sein du marché européen des hôtels de luxe. Les fournisseurs de technologie tels que D-EDGE signalent une hausse de 68 % des revenus en ligne depuis 2019, et l'analyse prédictive personnalise le merchandising à chaque point de décision, stimulant la conversion par des marges à deux chiffres. L'influence des agences de voyages en ligne reste significative car leur portée mondiale alimente la demande en haut de l'entonnoir, mais les décisions des tribunaux de l'UE qui ont invalidé les clauses larges de parité tarifaire permettent aux indépendants de se différencier via des incitations tarifaires directes ou des offres d'équipements améliorées. Les contrats d'entreprise représentent une contribution de 7,45 % avec un TCAC de 7,08 % grâce aux politiques « bleisure » qui prolongent les séjours en semaine sur les week-ends de loisirs, une pratique qui stabilise le taux d'occupation en milieu de semaine et soutient la gestion du rendement.
La cybersécurité émerge comme un facteur déterminant pour les canaux directs car les amendes du RGPD peuvent dépasser 4 % du chiffre d'affaires mondial, un risque amplifié par la quantité de données personnelles collectées via les moteurs propriétaires. Les grandes chaînes allouent des budgets de plusieurs millions d'euros au chiffrement des points d'extrémité et aux protocoles de paiement tokenisés, un coût que les groupes plus petits défraient via des partenariats avec des fournisseurs ou des solutions de passerelle basées sur le cloud. Les chatbots pilotés par l'intelligence artificielle guident les clients tout au long des processus de réservation en plusieurs langues, améliorant les indicateurs de satisfaction et la conversion de vente croisée pour les suites ou les suppléments de bien-être. Les plateformes des agences de voyages en ligne contrent avec des frais de placement algorithmique, mais de nombreux établissements de luxe acceptent volontiers des positions de classement inférieures pour minimiser le poids des commissions et protéger les revenus nets. Au fil du temps, la convergence des sites web de marque, des applications mobiles et des connecteurs de métarecherche continuera à canaliser les revenus vers la propriété directe, renforçant la résilience des marges sur l'ensemble du marché européen des hôtels de luxe.
Par type de service :
les resorts ancrent les revenus, le bien-être génère une croissance incrémentaleLes resorts ont contribué à hauteur de 48,92 % du chiffre d'affaires de 2025 et constituent l'ancrage principal des revenus car ils intègrent hébergement, restauration, spa et services récréatifs dans des forfaits de destination holistiques qui maintiennent des dépenses moyennes plus élevées par client. Les hôtels d'affaires, concentrés dans les centres financiers comme Londres, Francfort et Zurich, maintiennent une part de 28,35 % et s'appuient sur les programmes de cartes d'entreprise et la demande de conférences pour sécuriser l'occupation en semaine qui sous-tend l'absorption des coûts fixes. Les resorts de bien-être affichent un TCAC de 9,94 % et commandent souvent des primes tarifaires de 15 à 25 % en regroupant des programmes de spa médical, de pleine conscience et de nutrition, une proposition de valeur qui résonne auprès des élites soucieuses de leur santé en quête de ressourcement. Les hôtels de suites, représentant 21,85 % de l'inventaire, servent les voyageurs multigénérationnels et les cadres en séjour prolongé, et bénéficient de cuisines et de buanderies en chambre qui favorisent les réservations d'une semaine. Les hôtels d'aéroport captent 18,35 % de part, répondant aux équipages d'avions privés et aux passagers en transit premium, un domaine qui devrait se développer une fois que le trafic des jets d'affaires retrouvera les niveaux de 2019.
Les destinations méditerranéennes accélèrent les pipelines de développement de resorts, notamment sur la Costa del Sol en Espagne et dans les îles grecques, où des climats favorables et le zonage côtier renforcent l'utilisation tout au long de l'année. Les directives ESG encouragent les installations d'énergie renouvelable telles que les panneaux solaires et le recyclage des eaux usées, permettant aux resorts certifiés d'obtenir des prêts liés à la durabilité à des spreads réduits, réduisant le coût moyen pondéré du capital de 30 à 50 points de base. Les hôtels de luxe en centre-ville repositionnent les étages de conférence sous-utilisés en suites de bien-être et laboratoires gastronomiques pour capter les revenus de loisirs, réduisant ainsi la dépendance aux dépenses cycliques des réunions d'entreprise. L'introduction de complexes résidentiels de marque adjacents aux resorts phares prolonge le cycle de vie du client et génère des frais de gestion récurrents, diversifiant les revenus au sein du marché européen des hôtels de luxe. À l'avenir, l'intégration du bien-être semble prête à générer la prochaine tranche de croissance, améliorant la valeur à vie des clients tout en alignant les opérations sur les tendances générales de santé publique.
Analyse géographique
Marché des Hôtels de Luxe en Europe
L'Allemagne détenait 20,10 % de la part de marché des hôtels de luxe en Europe en 2025, ancrée par une économie diversifiée et des réseaux de transport pratiques qui acheminent les clients d'affaires et de loisirs vers Munich, Berlin et Francfort. L'Espagne, cependant, affiche le CAGR le plus rapide de 9,17 % jusqu'en 2031, car des arrivées record et une législation favorable aux nomades numériques propulsent la demande à Barcelone, Madrid et dans les couloirs de villégiature comme la Costa Brava et la Costa del Sol. La France conserve un pipeline de projets important avec l'offre de la catégorie palace parisienne ayant augmenté de 80 % depuis 2020, aidée par les Jeux Olympiques de 2024 qui ont porté les tarifs journaliers moyens en période de pointe à 781 EUR (911,89 USD) et ont mis en valeur la capacité du pays à accueillir des événements premium. Le Royaume-Uni tire parti du statut financier mondial de Londres et de l'attrait patrimonial d'Édimbourg, bien que les obstacles aux visas liés au Brexit augmentent les coûts de main-d'œuvre et compliquent le recrutement transfrontalier de talents pour les propriétés de luxe.
L'Italie demeure une destination de luxe incontournable, attirant des capitaux importants vers Rome, Milan et Venise, tout en luttant contre le surtourisme au moyen de potentielles taxes de luxe pouvant atteindre 25 EUR (29,20 USD) par séjour, une mesure conçue pour modérer l'affluence mais peu susceptible de dissuader les voyageurs à forte dépense. Les pays du BENELUX affichent un CAGR de 6,66 %, les reconversions de maisons de canal à Amsterdam et la reprise des conférences en Belgique attirant des investisseurs en quête de profils de flux de trésorerie stables assortis d'un potentiel ESG. Les marchés nordiques progressent à 5,88 % de CAGR, les lodges d'éco-luxe exploitant des cadres naturels préservés et des expériences de soleil de minuit, séduisant des voyageurs qui perçoivent la durabilité et l'isolement comme des attributs premium complémentaires. Le reste de l'Europe englobe l'Algarve portugais, où des complexes de villas-resorts intégrés attirent les grandes fortunes internationales, ainsi que des capitales d'Europe de l'Est comme Prague et Varsovie, où les améliorations des infrastructures et les extensions aéroportuaires facilitent l'entrée de nouveaux projets hôteliers de luxe dans le pipeline. Ces dynamiques régionales renforcent collectivement le CAGR de 8,73 % et valident la thèse d'investissement selon laquelle le marché des hôtels de luxe en Europe continuera de prospérer dans des contextes économiques variés.
Paysage réglementaire
La réglementation affectant les hôtels de luxe en Europe se renforce autour de la transparence de l'offre d'hébergement, de la protection des consommateurs et des allégations de durabilité. Le Règlement (UE) 2024/1028 sur la transparence des locations de courte durée est devenu applicable le 20 mai 2026, poussant les États membres vers des cadres d'enregistrement en ligne et de partage de données qui influencent les conditions de concurrence entre les hôtels gérés de manière professionnelle et les hébergements alternatifs. En février 2026, la Commission européenne a réuni un réseau de parties prenantes pour un Code de conduite de l'UE sur les évaluations et avis en ligne, avec des signataires incluant HOTREC, Booking.com, Expedia Group, Tripadvisor Group et Airbnb. Cet arrangement renforce le contrôle des signaux de réputation numérique qui influencent matériellement les réservations de luxe.
La conformité en matière de durabilité passe d'un reporting volontaire à des exigences contraignantes tout au long du parcours client et des indicateurs opérationnels. La directive sur l'autonomisation des consommateurs pour la transition écologique (UE) 2024/825 introduit des contrôles plus stricts sur les allégations environnementales, avec une entrée en application le 27 septembre 2026, ce qui relève le niveau d'exigence pour la manière dont les hôtels de luxe commercialisent leur positionnement éco-luxe et bien-être. L'UE fait également avancer les règles de catégorie d'empreinte environnementale produit (PEFCR) pour les services d'hébergement hôtelier, avec une consultation des parties prenantes se déroulant jusqu'au 2 juin 2026, indiquant une approche plus normalisée de la mesure et de la communication de l'empreinte environnementale, qui alimente les discussions relatives aux achats, à la qualification des appels d'offres et au financement. Les régimes nationaux continuent de compter ; par exemple, Malte a mis à jour les exigences relatives à l'hébergement collectif via les Tourism Accommodation Regulations, 2026 (Legal Notice 92 of 2026), entrées en vigueur le 15 avril 2026, ajoutant une couche de conformité supplémentaire pour les opérateurs actifs dans les principales îles balnéaires.
Analyse de la chaîne de valeur
La chaîne de valeur des hôtels de luxe européens commence par le développement et la détention d'actifs (investisseurs institutionnels, propriétaires privés et promoteurs), se poursuit par la marque et l'exploitation via des contrats de gestion et de franchise, et repose enfin sur la distribution et la génération de demande via les canaux directs de marque, les OTA, les conseillers en voyages et les programmes d'entreprise. Les stratégies asset-light restent centrales dans la manière dont les grands groupes développent l'offre de luxe, les opérateurs concentrant leurs investissements sur les normes de marque, les plateformes de fidélité et les capacités de gestion des revenus plutôt que sur la détention immobilière. Du côté de la demande, les OTA continuent d'offrir une large portée, tandis que les établissements orientent les clients à plus forte valeur vers la réservation directe grâce à des avantages de fidélité et des offres personnalisées, augmentant la dépendance à un traitement sécurisé des paiements, à la vérification d'identité et à un traitement des données personnelles conforme au RGPD.
Les intrants opérationnels essentiels comprennent la main-d'œuvre, l'énergie et les biens et services haut de gamme qui différencient l'expérience de luxe (FF&E, produits de spa et bien-être, restauration premium et partenaires d'expérience). Les achats sont de plus en plus façonnés par la vérification de la durabilité et l'approvisionnement local, avec de plus en plus d'hôtels développant des relations directes du producteur à la table et avec des artisans régionaux afin d'améliorer l'authenticité tout en réduisant le risque d'approvisionnement lié aux articles importés à long délai tels que le mobilier sur mesure. Les cadres de durabilité s'intègrent également de plus en plus dans la sélection des fournisseurs et le reporting, avec des certifications telles que Green Key (critères 2026-2031), EU Ecolabel et GSTC utilisées pour structurer les contrôles sur l'énergie, l'eau, les déchets et les achats, et pour soutenir la visibilité sur les plateformes de distribution. Les efforts de normalisation réglementaire tels que les travaux PEF de l'UE sur les services d'hébergement hôtelier renforcent l'élan des achats fondés sur la mesure, augmentant la demande de systèmes numériques capables de saisir des données auditables sur l'utilisation des ressources à travers des portefeuilles multi-établissements.
Paysage concurrentiel
Le marché européen des hôtels de luxe est modérément concentré, avec les principaux opérateurs mondiaux comme Hyatt, Marriott, Hilton, IHG et Accor contrôlant une part substantielle des établissements de marque. Ces grandes chaînes bénéficient d'écosystèmes de fidélisation et de plateformes de revenus centralisées, qui améliorent l'efficacité marketing et la fidélisation des clients. Dans le même temps, les marques boutiques et indépendantes continuent de prospérer en offrant des expériences hyper-locales et culturellement immersives. Les stratégies à effet de levier d'actifs légers dominent, Hyatt ciblant une croissance à 90 % en actifs légers et IHG acquérant Ruby Hotels pour accélérer l'expansion tout en libérant des capitaux pour les investissements technologiques. La tarification et l'automatisation pilotées par l'intelligence artificielle s'avèrent essentielles, les hôtels axés sur la technologie enregistrant jusqu'à 35 % de revenus supplémentaires par rapport à leurs pairs utilisant des modèles de tarification statique.
La durabilité émerge comme un différenciateur concurrentiel clé, les hôtels certifiés verts bénéficiant d'une prime de valorisation de 4,80 %, selon Cushman & Wakefield. Les grandes chaînes intègrent désormais la surveillance de l'énergie et les systèmes de réduction des déchets dans les nouvelles constructions, tandis que les opérateurs de taille plus modeste utilisent des baux verts pour partager les coûts de rénovation et accéder à des prêts favorables liés à la durabilité. La conformité réglementaire, notamment au titre du RGPD, favorise les grandes marques qui peuvent absorber les coûts de cybersécurité dans des portefeuilles plus larges. Les hôtels boutiques gèrent cela grâce à des partenariats avec des fournisseurs spécialisés, permettant la conformité avec des dépenses en capital réduites. À mesure que les normes ESG progressent, la durabilité est désormais au cœur des stratégies opérationnelles et financières.
Les partenariats remodèlent la création de valeur, notamment à travers des collaborations avec des opérateurs de voyages expérientiels qui mêlent luxe et authenticité locale. Les offres axées sur la gastronomie, combinant la restauration étoilée au Guide Michelin avec des ateliers d'artisans, aident les marques à se démarquer sur un marché saturé. Cette orientation stratégique sur l'expérience, la technologie et la durabilité redéfinit l'avantage concurrentiel. Les leaders du marché sont ceux qui peuvent intégrer l'innovation numérique avec un service personnalisé et éco-responsable. À l'avenir, ces piliers seront essentiels pour continuer à stimuler la croissance sur le segment des hôtels de luxe en Europe.
Leaders du secteur des hôtels de luxe en Europe
-
Marriott International (The Ritz-Carlton, St. Regis)
-
Hilton Worldwide (Waldorf Astoria, Conrad)
-
Accor S.A. (Raffles, Fairmont, Sofitel Legend)
-
Hyatt Hotels Corporation (Park Hyatt, Andaz)
-
InterContinental Hotels Group (InterContinental, Kimpton)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Hôtels de Luxe en Europe Entreprises couvertes dans ce rapport
- Marriott International (The Ritz-Carlton, St. Regis)
- Hilton Worldwide (Waldorf Astoria, Conrad)
- Accor S.A. (Raffles, Fairmont, Sofitel Legend)
- Hyatt Hotels Corporation (Park Hyatt, Andaz)
- InterContinental Hotels Group (InterContinental, Kimpton)
- Mandarin Oriental Hotel Group
- Four Seasons Hotels & Resorts
- Kempinski Hotels
- Jumeirah Group
- Belmond Ltd.
- Preferred Hotels & Resorts – Legend Collection
- Rocco Forte Hotels
- Rosewood Hotel Group
- Radisson Hotel Group (Radisson Collection)
- Leading Hotels of the World
- Dorchester Collection
- Sani/Ikos Group
- Barrière Group
- Oetker Collection
- Design Hotels AG
Opportunités de marché et perspectives d'avenir
Les parcours clients numérisés et le rétablissement de service piloté par l'automatisation émergent comme un espace blanc plus clair pour les opérateurs de luxe confrontés aux contraintes de main-d'œuvre et à des attentes de service croissantes. En juin 2026, PPHE Hotel Group s'est associé à Hudini pour déployer une suite d'expérience client numérique intégrée dans 17 établissements européens, comprenant des clés mobiles, la messagerie client et des bornes en libre-service, ce qui offre un modèle évolutif pour améliorer la commodité tout en préservant la qualité du service premium. Les mises en œuvre au niveau des établissements pointent également vers des voies de monétisation : The Chedi Andermatt a intégré un annuaire client numérique et une gamme de divertissement en chambre en février 2026 pour centraliser les services aux clients et soutenir des réservations numériques incrémentales, cohérent avec une évolution plus large vers l'engagement direct et la capture de revenus annexes.
Le repositionnement et les stratégies de conversion axés sur la durabilité restent un ensemble d'opportunités principal car ils répondent à la fois aux pressions de coûts (intensité énergétique) et aux exigences des marchés de capitaux. Les décisions des investisseurs et des propriétaires reflètent de plus en plus la valeur mesurable des bâtiments durables, et les rapports sectoriels de 2026 mettent en évidence une prime verte pour les hôtels hautement durables en Europe, ce qui soutient les dossiers de rénovation pour les actifs de luxe disposant de spas, de piscines et d'opérations de restauration à forte charge. Les initiatives au niveau de l'UE concernant les règles d'empreinte environnementale produit pour les services d'hébergement hôtelier, ainsi que le durcissement des règles sur les allégations écologiques dans le cadre de la directive sur l'autonomisation des consommateurs pour la transition écologique (UE) 2024/825 (entrée en application le 27 septembre 2026), créent une demande de données de durabilité vérifiées. Cela renforce à son tour le rôle des systèmes de gestion de l'énergie, du comptage et des achats certifiés dans les portefeuilles de luxe. Par ailleurs, les résidences de marque et les formats mixtes pilotés par les complexes hôteliers offrent une voie de diversification des revenus, soutenue par les récentes annonces et signatures de projets de luxe dans le sud de l'Europe et dans les destinations balnéaires où la demande de longs séjours à forte dépense est ciblée via des composantes d'hébergement et résidentielles intégrées.
Développements industriels récents dans Marché des Hôtels de Luxe en Europe
- Juillet 2026 : Marriott International a signé un accord avec Propriétés & Co pour développer The Luxury Collection Resort & Residences à Marseillan, en France, prévu sur un site en bord de mer de 15 acres. Le projet ajoute des résidences de marque aux clés du resort, élargissant les flux de revenus de l'actif au-delà des nuitées et renforçant la résidence de marque comme levier de croissance dans le sud de l'Europe.
- Février 2026 : Hilton a signé un accord de franchise pour le Conrad Meia Praia Algarve au Portugal, un développement de resort de luxe en bord de mer qui comprend des résidences de marque. La signature souligne comment l'expansion dans le luxe est poursuivie à travers des partenariats et des formats axés sur les résidences qui approfondissent l'alignement des propriétaires tout en ciblant une demande de longs séjours à forte dépense.
- Juin 2025 : ActivumSG a acquis le Fairmont La Hacienda Costa del Sol pour 170 millions EUR, et Landfair avec Evientro ont accepté d'acheter le Vienna Marriott pour plus de 100 millions EUR. Ces transactions ont reflété l'appétit institutionnel pour les actifs hôteliers européens de premier ordre et ont soutenu les activités de repositionnement et de mise à niveau en cours dans les principaux sites de villégiature et les villes passerelles.
Marché des Hôtels de Luxe en Europe Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Nous dimensionnons le marché des hôtels de luxe en Europe comme le revenu annuel généré par les propriétés hôtelières de catégorie luxe provenant des séjours payants et des dépenses connexes des clients réservés et livrés en Europe.
Exclusions du périmètre : Nous excluons les hébergements non luxueux, les locations privées de courte durée et les hébergements de croisière ou aériens pouvant être inclus dans des forfaits de voyage.
Aperçu de la Segmentation
- Par type de chambre
- Chambre de luxe standard
- Suites
- Villas/bungalows
- Penthouses et suites présidentielles
- Par canal de réservation
- Réservation directe (site web de la marque, centre d'appels)
- Agences de voyages en ligne
- Agents de voyages/tour-opérateurs
- Contrats d'entreprise
- Par type de service
- Hôtels d'affaires
- Hôtels d'aéroport
- Hôtels de suites
- Resorts
- Autres types de services
- Par géographie
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la construction d'une vision cohérente de la demande de voyage, des modes de fonctionnement des hôtels et des ajouts d'offre à travers l'Europe, afin que le modèle de revenus soit ancré à des séries publiques reproductibles. Nous nous appuyons sur des sources officielles et sectorielles telles que les statistiques touristiques d'Eurostat, les ensembles de données de l'ONU Tourisme, les indicateurs touristiques de l'OCDE, ainsi que les offices statistiques nationaux et les banques centrales qui publient les recettes de voyage et les mesures des dépenses de consommation.
Pour relier la demande aux revenus hôteliers, nous utilisons également les données de trafic aérien et de capacité publiées par les opérateurs aéroportuaires et les autorités de l'aviation civile, ainsi que les résumés de performance hôtelière publics et les commentaires des associations hôtelières et de voyage reconnues à travers l'Europe. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse réputée sont examinés pour suivre les ouvertures, les rénovations et les mises à jour de stratégie tarifaire susceptibles de modifier le tarif journalier moyen et le taux d'occupation. Une base de données par abonnement payant pour les données financières des entreprises et une source distincte d'actualités et de dépôts sont utilisées uniquement pour recouper les informations divulguées et les calendriers. Ces sources ne sont pas exhaustives, et nous avons également référencé des documents publics et des articles supplémentaires pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester ce que les sources documentaires ne peuvent pas pleinement résoudre, notamment les mouvements du tarif journalier moyen dans le luxe, les évolutions du mix de canaux et la rapidité avec laquelle la demande se normalise par type de destination. Nous avons échangé avec un ensemble d'opérateurs hôteliers, de gestionnaires d'actifs, de spécialistes de la distribution (axés sur le direct et les agences de voyage en ligne) et de conseillers en voyages, puis validé les hypothèses dans les principales villes passerelles européennes et les destinations de villégiature afin qu'un schéma national ne domine pas les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux : 15 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 15 % | Managers : 51 % |
Dimensionnement du Marché et Prévisions
Notre modèle central est construit à partir d'un bassin de demande descendant, où les flux touristiques et les indicateurs de nuitées sont combinés avec des références d'occupation et de tarif journalier moyen orientées luxe pour reconstituer les revenus par pays, qui sont ensuite agrégés à l'échelle européenne. Les résultats sont recoupés à l'aide d'approximations ascendantes sélectives, telles que des comptages d'échantillons de chambres de luxe dans les principales villes, des plages de saisonnalité pour l'occupation et un contrôle de vraisemblance utilisant les revenus de chambres divulgués et la direction du RevPAR des groupes hôteliers cotés.
Les données les plus importantes dans ce marché comprennent la progression du tarif journalier moyen, la normalisation du taux d'occupation, le mix de suites et de types de chambres haut de gamme, la répartition entre les réservations directes et les agences de voyage en ligne, ainsi que le calendrier des ouvertures et des rénovations majeures qui réduisent temporairement l'inventaire disponible. Lorsque les informations au niveau de la propriété ne sont pas visibles, les lacunes sont traitées par des ensembles de pairs pour des destinations similaires, puis ajustées après les retours d'experts afin que les valeurs aberrantes soient corrigées avant les totaux finaux.
Pour les prévisions, une analyse de scénarios est utilisée car les hôtels de luxe sont sensibles aux chocs de demande et à la vitesse de reprise, et des variables telles que la capacité aérienne entrante, la confiance dans les voyages et les tendances du revenu réel peuvent faire évoluer les résultats de manière significative. Chaque scénario est examiné avec des experts, et la prévision finale reflète le point de vue le plus commun sur la reprise du taux d'occupation et la hausse du tarif journalier moyen dans la région.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de multiples vérifications afin que le chiffre final ne dépende pas d'un seul ensemble de données ou d'une seule hypothèse. Les résultats du modèle sont comparés à des signaux indépendants tels que les recettes touristiques, les indicateurs de performance rapportés (tendances d'occupation et de tarif journalier moyen) et les changements d'offre visibles issus des annonces d'ouverture et de rénovation, et tout écart inhabituel est signalé pour examen.
Avant la validation finale, un second analyste examine les feuilles de calcul clés, les hypothèses et les agrégations par pays, et nous recontactons les personnes interrogées lorsqu'un écart semble significatif ou lorsque les conditions du marché évoluent rapidement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements majeurs de demande ou d'offre, suivies d'une dernière vérification avant livraison afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du Marché des Hôtels de Luxe en Europe selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les hôtels de luxe en Europe peuvent sembler très éloignées les unes des autres car la même étiquette est utilisée avec des règles de comptage différentes. Les différences proviennent généralement de ce qui est traité comme luxe, du fait que seuls les revenus des chambres sont comptabilisés ou si les dépenses plus larges sur la propriété sont incluses, et de la manière dont l'évolution des prix est supposée à mesure que le taux d'occupation s'améliore.
L'écart principal provient du fait que les hôtels haut de gamme supérieurs et les hébergements avec services sont intégrés dans le total du luxe, tandis que Mordor Intelligence maintient le périmètre aux propriétés hôtelières de luxe et aligne les hypothèses de tarif journalier moyen et d'occupation avec les signaux de demande au niveau de la destination avant que les totaux ne soient finalisés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 33,01 milliards USD (2026) | |
| Éditeur sectoriel A | 33,44 milliards USD (2024) | Utilise une année de base antérieure et peut mélanger le luxe avec les catégories haut de gamme supérieures adjacentes, et peut appliquer une hausse de prix générale sans réconcilier clairement le tarif journalier moyen et le taux d'occupation par type de destination. |
| Cabinet de conseil régional B | 23,52 milliards USD (2025) | Applique souvent un ensemble d'inclusion plus strict et des hypothèses d'utilisation conservatrices, et peut sous-estimer les marchés de villégiature fortement saisonniers si les schémas de pointe et d'épaule ne sont pas normalisés dans les estimations annuelles de nuitées. |
L'écart s'explique en grande partie par la définition du luxe et par la manière dont le tarif journalier moyen et le taux d'utilisation sont reportés d'une année à l'autre. Lorsque ces données sont rattachées à des signaux de demande observables et à des mouvements d'offre, la taille du marché qui en résulte est plus facile à tracer et à reproduire pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des hôtels de luxe en Europe en 2026 et à quel rythme croît-il ?
Le marché est évalué à 33,01 milliards USD en 2026 et devrait s'étendre à 50,18 milliards USD d'ici 2031 à un TCAC de 8,73 %.
Quelle catégorie de chambre génère le plus de revenus pour les hôtels de luxe en Europe ?
Les suites dominent avec 42,86 % des revenus de 2025, portées par la demande des voyageurs pour l'intimité et de plus grands espaces de vie.
Pourquoi les réservations directes deviennent-elles importantes pour les hôtels de luxe en Europe ?
Les canaux directs progressent à un TCAC de 12,85 % car les programmes de fidélisation et les offres ciblées réduisent les commissions des agences de voyages en ligne et améliorent les marges bénéficiaires.
Quel pays européen affiche la croissance hôtelière de luxe la plus rapide jusqu'en 2031 ?
L'Espagne affiche la croissance projetée la plus élevée avec un CAGR de 9,17 % grâce à de solides flux touristiques et à des politiques de visa favorables.