
Taille et part du marché des logiciels de gestion des dépenses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
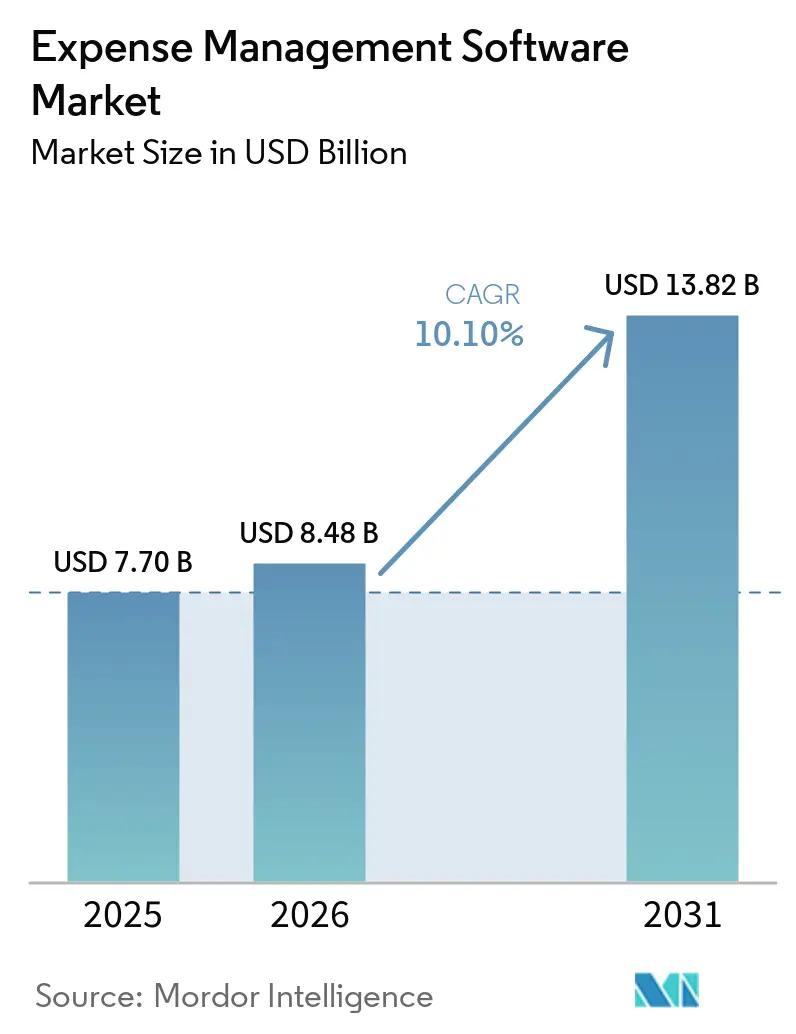
| Taille du Marché (2026) | 8.48 Milliards de dollars |
| Taille du Marché (2031) | 13.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.26 % |
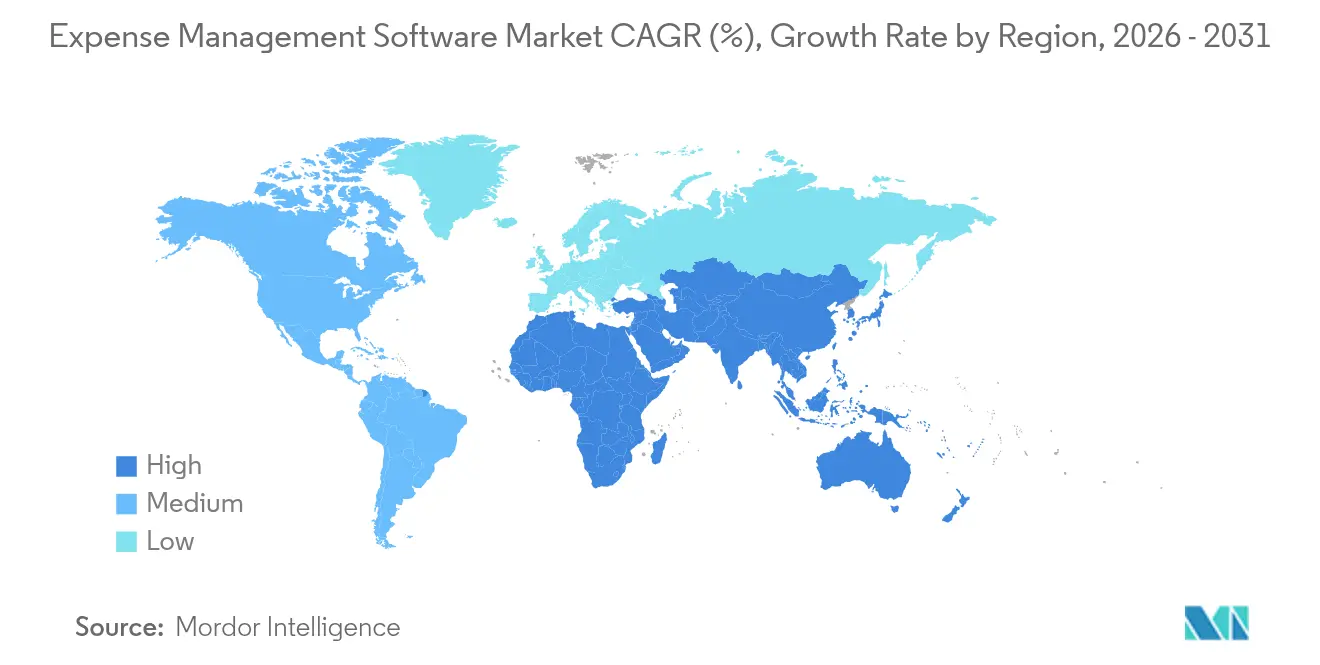
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
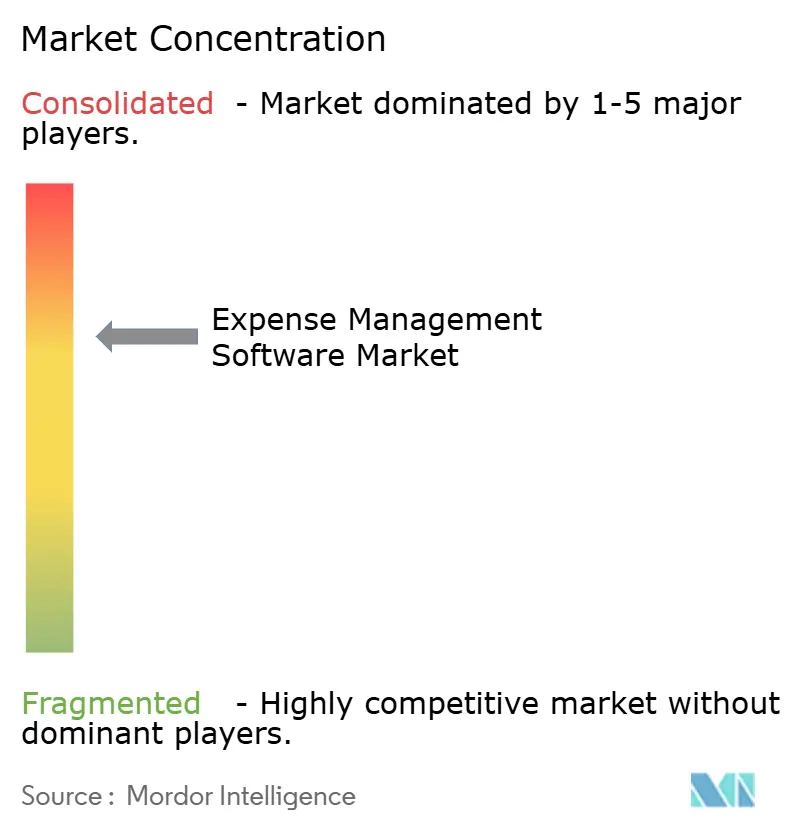
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de gestion des dépenses par Mordor Intelligence
La taille du marché des logiciels de gestion des dépenses devrait croître de 7,71 milliards USD en 2025 à 8,48 milliards USD en 2026 et est prévue pour atteindre 13,82 milliards USD d'ici 2031, à un TCAC de 10,26 % sur la période 2026-2031.
La croissance est portée par les obligations de facturation électronique, la pression des directeurs financiers pour automatiser les flux de travail financiers, et la migration rapide des outils sur site vers des plateformes en nuage offrant une visibilité en temps réel sur les dépenses mondiales. Les grandes entreprises déploient des suites intégrées qui regroupent les dépenses de voyage, de télécommunications et d'approvisionnement sous un seul moteur de politique, tandis que les petites et moyennes entreprises stimulent l'innovation en matière d'expériences utilisateur intuitives et de tarification sans friction. L'intelligence artificielle dépasse désormais la simple capture de reçus pour atteindre l'automatisation complète des audits, permettant aux équipes financières d'examiner chaque soumission plutôt qu'un petit échantillon. Les programmes de cartes à finance intégrée ajoutent un élan supplémentaire en transmettant des données de transaction enrichies directement dans les flux d'approbation, accélérant les remboursements et éliminant la saisie manuelle. En conséquence, le marché des logiciels de gestion des dépenses continue d'évoluer des solutions ponctuelles vers des plateformes indépendantes des appareils et conformes aux réglementations, réduisant les risques et les charges administratives.
Principaux enseignements du rapport
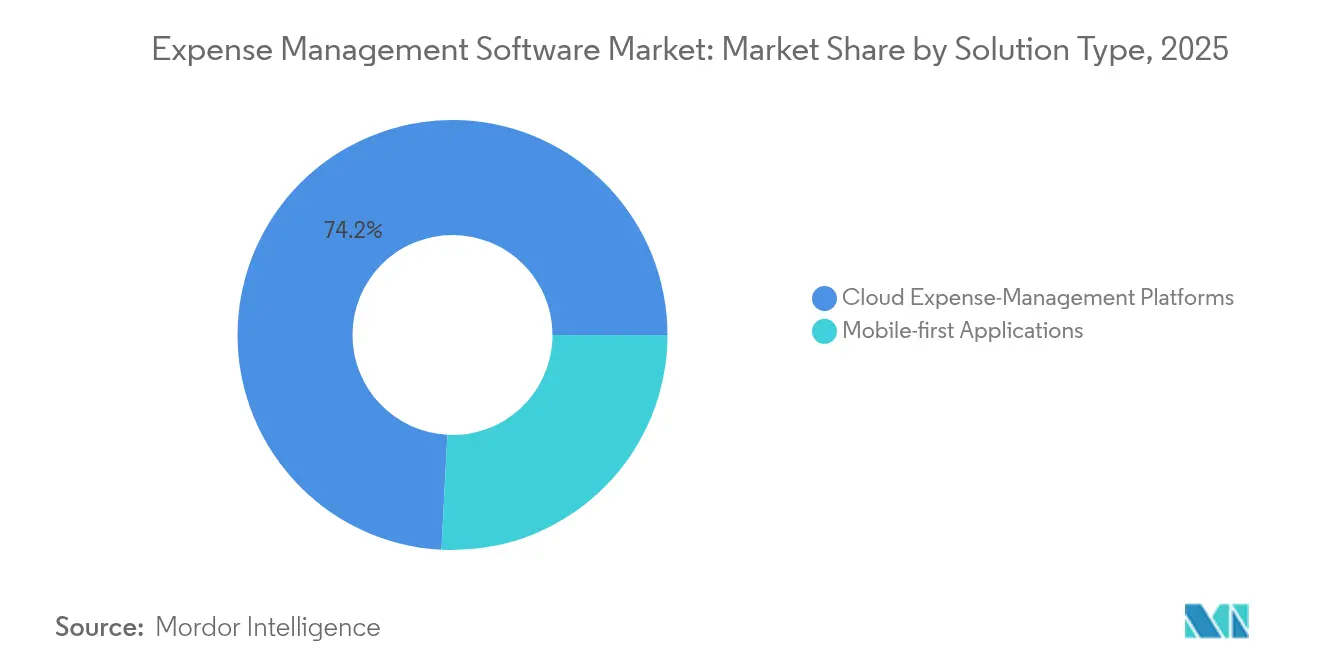
- Par type de solution, les plateformes cloud ont détenu 74,18 % de la part de marché des logiciels de gestion des dépenses en 2025, tandis que les outils axés sur le mobile sont en passe d'enregistrer le TCAC le plus rapide, à 14,81 %, d'ici 2031.
- Par taille d'entreprise, le segment des grandes entreprises a représenté 67,05 % du marché des logiciels de gestion des dépenses en 2025 et progresse à un TCAC robuste de 13,81 % jusqu'en 2031.
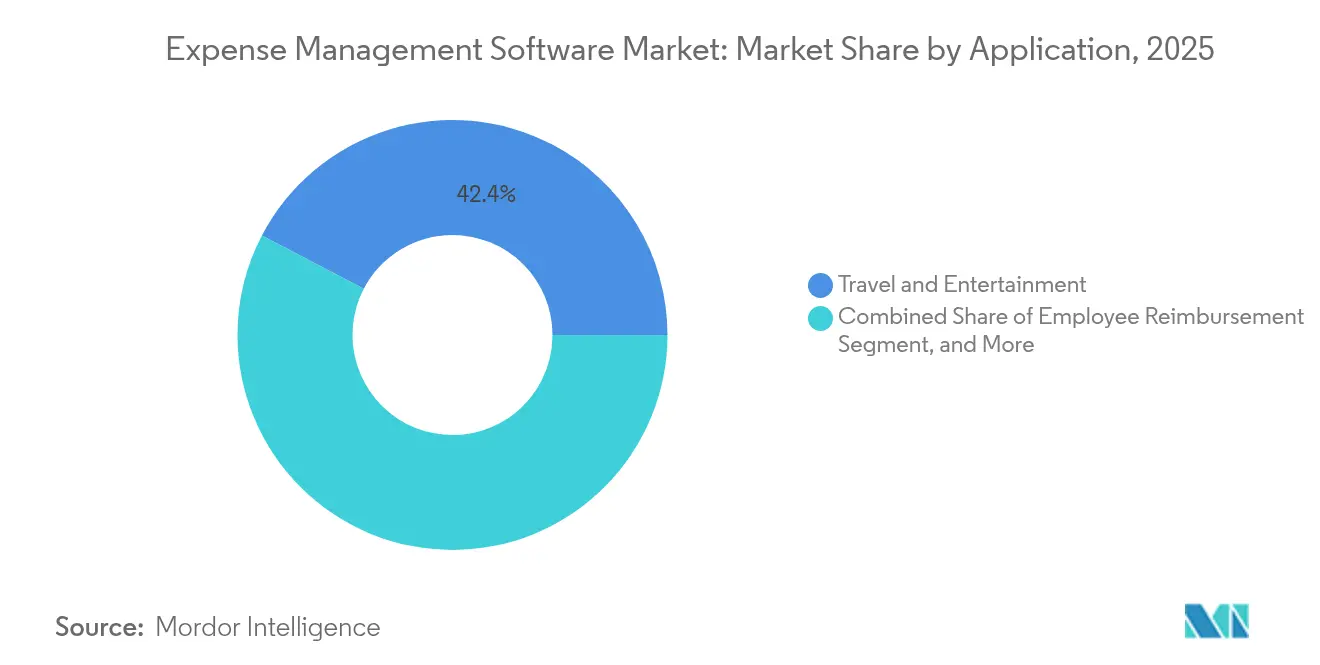
- Par application, les solutions de voyage et de divertissement ont dominé avec une part de revenus de 42,35 % en 2025 ; la gestion des dépenses télécom devrait afficher le TCAC le plus élevé, à 15,41 %, d'ici 2031.
- Par secteur d'utilisation finale, les services bancaires, financiers et d'assurance ont représenté 29,20 % de l'adoption en 2025, tandis que le secteur des technologies de l'information et des télécommunications progresse à un TCAC de 14,71 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a conservé 39,05 % de part en 2025 ; la région Asie-Pacifique devrait connaître la croissance la plus rapide, à un TCAC de 17,11 %, d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Migration rapide vers le nuage des infrastructures financières | +2.1% | Mondial, avec des gains précoces en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Accélération du passage à une expérience utilisateur mobile prioritaire | +1.8% | Cœur Asie-Pacifique, débordement vers les marchés mondiaux | Court terme (≤ 2 ans) |
| Rebond post-pandémique des voyages et divertissements et besoins de visibilité en temps réel des dépenses | +1.5% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Règles obligatoires de facturation électronique et de fiscalité des reçus dans l'UE et en LATAM | +1.3% | UE et LATAM, avec des retombées de conformité à l'échelle mondiale | Long terme (≥ 4 ans) |
| Économies de coûts d'audit pilotées par l'IA et détection des fraudes | +1.7% | Mondial, avec adoption en tête par les grandes entreprises | Moyen terme (2-4 ans) |
| Partenariats de finance intégrée avec les émetteurs de cartes et les néobanques | +1.1% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration rapide vers le nuage des infrastructures financières
Les responsables financiers migrent des systèmes sur site vers des suites en nuage mutualisées qui offrent des fonctionnalités à jour sans mises à niveau perturbatrices. En éliminant le matériel local et la maintenance, les entreprises réduisent leurs coûts d'exploitation informatiques jusqu'à 40 % tout en bénéficiant de garanties de disponibilité mondiale et d'analyses en temps réel. Les plateformes en nuage s'intègrent nativement aux services d'IA pour le codage automatique des catégories et la notation des fraudes, permettant aux équipes financières de clôturer le mois 50 % plus rapidement et de réduire la saisie manuelle des données de 43 %.[1]
Accélération du passage à une expérience utilisateur mobile prioritaire
Les employés s'attendent désormais à pouvoir capturer des reçus, des kilométrages et des approbations depuis le même smartphone qu'ils utilisent en dehors du travail. Les applications modernes appliquent la reconnaissance optique de caractères et des modèles d'apprentissage automatique pour transcrire les images instantanément, réduisant le temps de préparation des rapports de 75 % et déclenchant des alertes push qui maintiennent les politiques à l'esprit.[2] Le GPS enregistre automatiquement le kilométrage, et la mise en cache hors ligne prend en charge le personnel de terrain sur des connexions faibles. Ces expériences de qualité grand public améliorent la conformité et réduisent les cycles de remboursement.
Rebond post-pandémique des voyages et divertissements et visibilité en temps réel
Les volumes de voyages d'affaires ont fortement augmenté en 2024 et 2025, et les équipes financières exigent une visibilité de bout en bout, de la réservation jusqu'au remboursement, ce qui renforce la demande de solutions intégrées de gestion des voyages et des dépenses pour maintenir les budgets sous contrôle. Les suites intégrées de gestion des voyages et des dépenses intègrent les données d'itinéraire dans les approbations préalables au voyage, appliquent les tarifs hôteliers négociés et font remonter instantanément les exceptions pour examen par les responsables. La surveillance continue aide les entreprises à équilibrer leurs obligations en matière de devoir de protection avec la maîtrise des coûts, alors que les tarifs aériens et les prix des hébergements fluctuent.
Économies de coûts d'audit pilotées par l'IA et détection des fraudes
Les moteurs d'apprentissage automatique examinent désormais 100 % des soumissions pour détecter les demandes en double, les anomalies de week-end et les fournisseurs hors politique, remplaçant l'échantillonnage manuel qui ne couvrait que 10 à 15 %. Les organisations déployant l'audit par IA signalent des économies directes de 3 à 5 % sur les dépenses totales et une réduction de 80 % du temps d'examen.[3] À mesure que les algorithmes apprennent des données historiques, les faux positifs diminuent et les transactions à haut risque remontent rapidement pour un suivi humain.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Escalade des coûts de conformité en matière de souveraineté des données et de confidentialité | -1.4% | UE et Asie-Pacifique, avec des retombées réglementaires mondiales | Long terme (≥ 4 ans) |
| Fatigue persistante d'adoption des utilisateurs dans les ERP hérités | -1.2% | Mondial, avec concentration dans les grandes entreprises établies | Moyen terme (2-4 ans) |
| Saturation des outils freemium pour PME entraînant une compression des prix | -0.8% | Amérique du Nord et UE, expansion mondiale | Court terme (≤ 2 ans) |
| Complexité d'intégration avec les systèmes de paie multi-pays | -0.9% | Mondial, avec des défis aigus en Asie-Pacifique et en LATAM | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des coûts de conformité en matière de souveraineté des données et de confidentialité
Le RGPD et les lois similaires exigent que les données restent dans les frontières régionales ou soient pseudonymisées, obligeant les fournisseurs à déployer des centres de données localisés et des régimes de chiffrement. Les dépenses mensuelles pour les plateformes de confidentialité s'ajoutent de 827 à 2 275 USD, et les audits périodiques gonflent le coût total de possession pour les fournisseurs plus petits. Les changements de règles continus en Allemagne, en Inde et à Singapour contraignent les départements informatiques à des mises à niveau coûteuses et à une cartographie sophistiquée des contrôles d'accès.
Fatigue persistante d'adoption des utilisateurs dans les ERP hérités
Les employés résistent aux systèmes qui imposent de multiples clics, des menus au jargon complexe et un accès VPN. Lorsque les intégrations greffent des outils modernes sur des moteurs de paie hérités, les files d'approbation ralentissent et les champs de données se désalignent, réduisant les taux de complétion et prolongeant les remboursements. Les entreprises signalent que lorsque les étapes de soumission dépassent trois, la conformité chute fortement, laissant les équipes financières avec des reçus manquants et un travail d'accumulation manuel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
les plateformes en nuage dominent mais l'élan mobile se renforceLes suites cloud ont capté 74,18 % des revenus de 2025, soulignant la confiance des entreprises dans des environnements évolutifs et riches en politiques qui consolident les flux de travail mondiaux et offrent des analyses avancées. Ce segment ancre le marché des logiciels de gestion des dépenses et établit la référence fonctionnelle en matière de certifications de sécurité, de règlement multidevises et de contrôles d'accès basés sur les rôles. Les fournisseurs intègrent des connecteurs vers les systèmes ERP, RH et fiscaux afin que les données circulent sans ressaisie. Les déploiements cloud favorisent également des lancements rapides de preuves de concept qui démontrent leur valeur en quelques semaines plutôt qu'en plusieurs trimestres, soutenant ainsi les feuilles de route d'automatisation ambitieuses des directeurs financiers. Par conséquent, le marché des logiciels de gestion des dépenses continue d'orienter les budgets informatiques vers des abonnements SaaS plutôt que de perpétuer les mises à niveau de licences et les actualisations de serveurs locaux.
Les produits axés sur le mobile, bien qu'ils détiennent une part plus modeste, progressent à un TCAC de 14,81 %. Leur succès repose sur l'exploitation des appareils photo et des capteurs des smartphones pour éliminer le papier, réduire le délai entre la dépense et la soumission, et fournir des invites contextuelles telles que les limites de per diem basées sur la localisation. Ces applications séduisent fortement les commerciaux, les agents de terrain et les travailleurs de l'économie à la demande qui ouvrent rarement un ordinateur portable. Les principaux fournisseurs fusionnent leurs bases de code afin que les expériences mobiles reflètent les tableaux de bord de bureau, créant des offres hybrides qui brouillent les frontières entre catégories. Sur l'horizon de prévision, le marché des logiciels de gestion des dépenses devrait voir les fournisseurs cloud intégrer des applications web progressives et des capacités hors ligne, garantissant un accès indépendant de l'appareil sans compromettre la sécurité ni les fonctionnalités.

Par taille d'entreprise utilisatrice :
les grandes entreprises étendent leur leadership tandis que les PME influencent la conceptionLes grandes entreprises ont contrôlé 67,05 % des revenus mondiaux en 2025 et devraient croître à un TCAC de 13,81 %. Leur impact disproportionné sur le marché des logiciels de gestion des dépenses découle de hiérarchies d'approbation complexes, d'une exposition fiscale multinationale et de la pression à centraliser les données en vue de la préparation aux audits externes. Les investissements se concentrent sur l'unification des modules disparates de voyage, d'approvisionnement et de télécommunications sous un cadre de politique unique afin de détecter les dépenses en double et d'obtenir des remises basées sur le volume. La rationalisation des portefeuilles stimule également les mises à niveau, les directeurs financiers abandonnant les scripts personnalisés et les serveurs sur site vieillissants au profit de suites cloud à authentification unique qui promettent des contrôles cohérents.
Les PME, bien qu'elles représentent le reste de la taille du marché des logiciels de gestion des dépenses, exercent une influence supérieure à leur poids dans la définition des feuilles de route produits. Les niveaux freemium et les plans à 5 USD par utilisateur popularisés par les fournisseurs de nouvelle génération abaissent les barrières à l'adoption et enseignent au marché dans son ensemble que la mise en œuvre devrait se terminer en quelques jours plutôt qu'en plusieurs mois. L'intégration simplifiée, les configurations guidées par assistant et l'assistance par chatbot, pionnières dans le segment des PME, apparaissent de plus en plus dans les éditions entreprise. Le dialogue entre les deux segments garantit que les futures versions équilibrent la profondeur des contrôles avec la facilité d'utilisation grand public, renforçant la direction inclusive du marché des logiciels de gestion des dépenses.
Par application :
les voyages et divertissements restent en tête mais les télécommunications progressent rapidementLes outils de voyage et de divertissement sont restés la principale application, représentant 42,35 % des dépenses en 2025, alors que les entreprises ont repris les réunions clients et les conférences. Les moteurs de politique lient les contrats aériens négociés et les plafonds hôteliers aux approbations préalables au voyage, contribuant à une reprise budgétaire disciplinée. Les flux en temps réel provenant des systèmes de distribution mondiaux permettent aux services financiers de comparer instantanément les coûts réservés et réels, améliorant la gouvernance sur des itinéraires sans frontières.
La gestion des dépenses télécom est le segment à la croissance la plus rapide, avec un TCAC de 15,41 %, reflétant la montée en puissance des abonnements de collaboration à distance, des forfaits de données mobiles et des allocations d'appareils. Les plateformes de gestion des dépenses télécom ingèrent les factures des opérateurs, détectent les erreurs de facturation et recommandent des optimisations tarifaires, préservant ainsi le fonds de roulement dans les secteurs à faibles marges. À terme, les entreprises sont susceptibles d'adopter des tableaux de bord de dépenses unifiés qui juxtaposent les dépenses de voyage et de divertissement, la gestion des dépenses télécom et les licences SaaS afin que les responsables budgétaires évaluent les compromis de manière globale. Cette convergence approfondira encore la fidélisation des plateformes au sein du marché des logiciels de gestion des dépenses.
Par secteur d'utilisation finale :
le BFSI détient la couronne tandis que l'informatique et les télécommunications accélèrentLes banques, les assureurs et les sociétés de marchés de capitaux ont représenté 29,20 % des déploiements de 2025, reflétant des pistes d'audit strictes et des mandats réglementaires. Des fonctionnalités telles que les contrôles de séparation des tâches et les calendriers de conservation automatisés atténuent le risque de conformité. L'analyse de la fraude trouve également un écho dans les environnements gérant des fonds clients confidentiels.
Le secteur des technologies de l'information et des télécommunications affiche le TCAC le plus rapide, à 14,71 %, car les équipes d'ingénierie distribuées accumulent des dépenses de projet sur les services cloud, les licences de développement et les talents indépendants tiers. Le marquage automatisé par centre de coûts, sprint ou contrat client offre une vision granulaire aux chefs de programme et permet des refacturations en temps opportun. Les secteurs de la santé, du commerce de détail et du gouvernement augmentent également l'adoption des logiciels pour satisfaire aux exigences de documentation spécifiques à leur secteur, signalant que le secteur des logiciels de gestion des dépenses diversifie sa base de revenus au-delà des voyages d'affaires des cols blancs.
Analyse géographique
Marché des Logiciels de Gestion des Dépenses en Amérique du Nord
L'Amérique du Nord a conservé 39,05 % du chiffre d'affaires 2025 grâce à l'adoption précoce du cloud, à une pénétration mature des cartes d'entreprise et à la rigueur des audits imposée par la loi Sarbanes-Oxley. L'innovation continue des éditeurs établis dont le siège social est situé aux États-Unis soutient la demande pour les modules d'intelligence artificielle et les rails de paiement intégrés. Les entreprises canadiennes suivent des trajectoires similaires à mesure qu'elles modernisent leurs systèmes back-office financiers en réponse aux obligations de déclaration fiscale numérisée.
Marché des Logiciels de Gestion des Dépenses en Asie-Pacifique
L'Asie-Pacifique est la région la plus dynamique, progressant à un CAGR de 17,1 % jusqu'en 2031. Les cadres de facturation électronique imposés par les gouvernements en Inde, en Indonésie et en Chine poussent même les micro-entreprises à numériser leurs reçus, créant une dynamique croissante sur le marché des logiciels de gestion des dépenses. L'omniprésence des smartphones et la domination des super-applications favorisent les attentes des employés en matière de fonctionnalités de gestion des dépenses sur mobile, accélérant l'adoption par les nouveaux utilisateurs.
Marché des Logiciels de Gestion des Dépenses en EMEA et en Amérique Latine
L'Europe suit de près, l'Allemagne déployant des factures électroniques structurées obligatoires en 2025, en avance sur l'initiative ViDA à l'échelle de l'UE prévue pour 2028. L'Amérique latine se développe régulièrement grâce aux règles relatives aux documents fiscaux électroniques, pionnières au Brésil et au Mexique, tandis que le Moyen-Orient et l'Afrique ouvrent de nouvelles opportunités sur des marchés vierges liées aux programmes de diversification économique.
Paysage concurrentiel
Le marché présente une consolidation modérée. SAP Concur seul a capturé 49,6 % des revenus de voyages et de dépenses en 2024, tirant parti d'intégrations décennales avec les systèmes de planification des ressources d'entreprise et les moteurs fiscaux mondiaux. Coupa, Oracle NetSuite et Workday positionnent des suites complètes de gestion des dépenses qui regroupent les modules d'approvisionnement à paiement, de risque fournisseur et de dépenses pour des informations unifiées. Pendant ce temps, les marques challengers Brex, Ramp et Navan se différencient grâce à des cartes d'entreprise qui émettent instantanément des numéros virtuels, alimentant des métadonnées enrichies dans des flux de travail de rapprochement automatisés.
Les partenariats stratégiques façonnent les trajectoires concurrentielles. American Express, Mastercard et Visa intègrent des API qui permettent aux éditeurs de logiciels de pousser des règles d'autorisation au moment du paiement, garantissant la conformité aux politiques avant que les dépenses n'atteignent les grands livres généraux. Les acquisitions accélèrent l'étendue des fonctionnalités : AccountsIQ a acquis ExpenseIn en 2025 pour offrir une suite financière de bout en bout pour le marché intermédiaire, tandis que Visma a ajouté Rindegastos et Mobilexpense pour approfondir son empreinte européenne et latino-américaine. Les dépenses importantes en recherche et développement sur l'apprentissage automatique, les chatbots à grands modèles de langage et les mises à jour continues de conformité restent un différenciateur clé alors que les clients privilégient les fournisseurs qui pérennisent leurs architectures financières.
Des opportunités d'espaces blancs persistent dans les packages spécifiques à l'industrie. Les entités de santé recherchent un stockage de reçus conforme à la loi HIPAA, les organismes du secteur public nécessitent une allocation de codes de subvention, et les organisations à but non lucratif ont besoin de flux de travail de rapports aux donateurs. Les fournisseurs capables de préconfigurer de tels modèles tout en maintenant une évolutivité horizontale sont en mesure de capter des parts de portefeuille supplémentaires. À mesure que ces dynamiques se déroulent, le marché des logiciels de gestion des dépenses devrait connaître une consolidation continue tempérée par des entrants spécialisés ciblant des points de douleur de niche.
Leaders du secteur des logiciels de gestion des dépenses
-
SAP Concur Technologies
-
Coupa Software Incorporated
-
Expensify, Inc.
-
Zoho Corporation
-
Oracle (NetSuite | ER-P Expense)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Gestion des Dépenses Entreprises couvertes dans ce rapport
- SAP Concur Technologies
- Coupa Software
- Expensify
- Zoho Corporation
- Oracle (NetSuite)
- Emburse (Certify and Chrome River)
- Workday
- Rydoo
- Navan (TripActions)
- Veryfi
- SutiSoft
- Mobilexpense
- Airbase
- Spendesk
- Pleo
- Fyle
- Yokoy
- Basware
- Tangoe
- Mesh Payments
Développements industriels récents dans Marché des Logiciels de Gestion des Dépenses
- Mai 2025 : Visma a acquis Rindegastos, apportant des outils de gestion des dépenses améliorés par l'IA à plus de 4 500 entreprises au Chili et sur les marchés environnants.
- Avril 2025 : Expensify a introduit un plan mensuel simplifié à 5 USD par membre destiné aux PME, regroupant le suivi des dépenses, les cartes d'entreprise, la réservation de voyages et la messagerie d'équipe.
- Janvier 2025 : AccountsIQ a acquis ExpenseIn pour élargir sa plateforme financière et prend désormais en charge 175 000 utilisateurs dans 40 pays.
- Novembre 2024 : Visma a acquis Mobilexpense, ajoutant plus de 2 000 clients européens et renforçant sa présence dans la gestion unifiée des dépenses.
Portée du rapport mondial sur le marché des logiciels de gestion des dépenses
Les logiciels de gestion des dépenses rationalisent le processus de suivi, de reporting et de gestion des dépenses professionnelles, en offrant des outils automatisés pour une visibilité et un contrôle en temps réel sur les dépenses. Ils sont largement adoptés dans tous les secteurs pour réduire les charges administratives, améliorer la conformité et fournir des informations basées sur l'analyse pour une meilleure prise de décision financière. Le marché évolue rapidement avec des solutions en nuage et mobiles prioritaires permettant une plus grande accessibilité et une intégration avec les systèmes financiers existants.
Le marché des logiciels de gestion des dépenses est segmenté par type de solution (applications mobiles prioritaires et plateformes de gestion des dépenses en nuage), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), application (gestion des voyages et des divertissements, remboursement des employés, et autres), secteur d'utilisation finale (informatique et télécommunications, BFSI, santé, et autres), et par géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Applications mobiles prioritaires |
| Plateformes de gestion des dépenses en nuage |
| Grandes entreprises |
| Petites et moyennes entreprises (PME) |
| Gestion des voyages et des divertissements |
| Remboursement des employés |
| Approvisionnement et dépenses fournisseurs |
| Gestion des dépenses de télécommunications |
| Gestion de projets et de subventions |
| Informatique et télécommunications |
| Services bancaires, financiers et d'assurance (BFSI) |
| Santé |
| Commerce de détail et commerce électronique |
| Gouvernement et secteur public |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par type de solution | Applications mobiles prioritaires | ||
| Plateformes de gestion des dépenses en nuage | |||
| Par taille d'entreprise | Grandes entreprises | ||
| Petites et moyennes entreprises (PME) | |||
| Par application | Gestion des voyages et des divertissements | ||
| Remboursement des employés | |||
| Approvisionnement et dépenses fournisseurs | |||
| Gestion des dépenses de télécommunications | |||
| Gestion de projets et de subventions | |||
| Par secteur d'utilisation finale | Informatique et télécommunications | ||
| Services bancaires, financiers et d'assurance (BFSI) | |||
| Santé | |||
| Commerce de détail et commerce électronique | |||
| Gouvernement et secteur public | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Asie du Sud-Est | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Égypte | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des logiciels de gestion des dépenses ?
La taille du marché des logiciels de gestion des dépenses devrait croître de 7,71 milliards USD en 2025 à 8,48 milliards USD en 2026 et est prévue pour atteindre 13,82 milliards USD d'ici 2031, à un TCAC de 10,26 % sur la période 2026-2031.
Quel segment connaît la croissance la plus rapide ?
La gestion des dépenses télécom devrait croître à un TCAC de 15,41 %, le plus rapide parmi les catégories d'applications.
Pourquoi les plateformes cloud sont-elles si dominantes ?
Les entreprises préfèrent les suites cloud car elles réduisent les coûts d'exploitation informatiques, permettent des déploiements rapides de nouvelles fonctionnalités et s'intègrent facilement aux services d'intelligence artificielle pour l'application des politiques en temps réel.
Quelle région offre la plus forte opportunité de croissance ?
L'Asie-Pacifique affiche le TCAC projeté le plus élevé, à 17,11 %, jusqu'en 2031, portée par les réglementations sur la facturation électronique et l'adoption généralisée du mobile.
Quelle région offre la plus forte opportunité de croissance ?
L'Asie-Pacifique présente le TCAC projeté le plus élevé de 17,1 % jusqu'en 2031, portée par les réglementations de facturation électronique et l'adoption généralisée du mobile.