
Taille et part du marché des logiciels de gestion des tâches
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
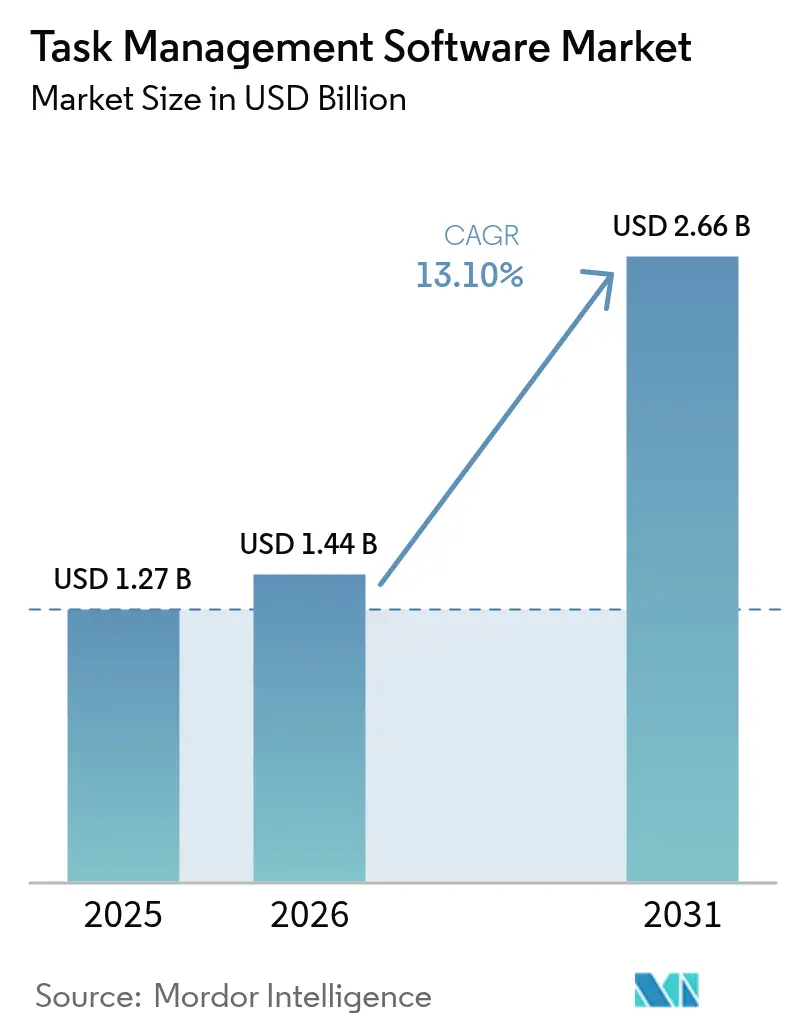
| Taille du Marché (2026) | 1.44 Milliards de dollars |
| Taille du Marché (2031) | 2.66 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.10 % |
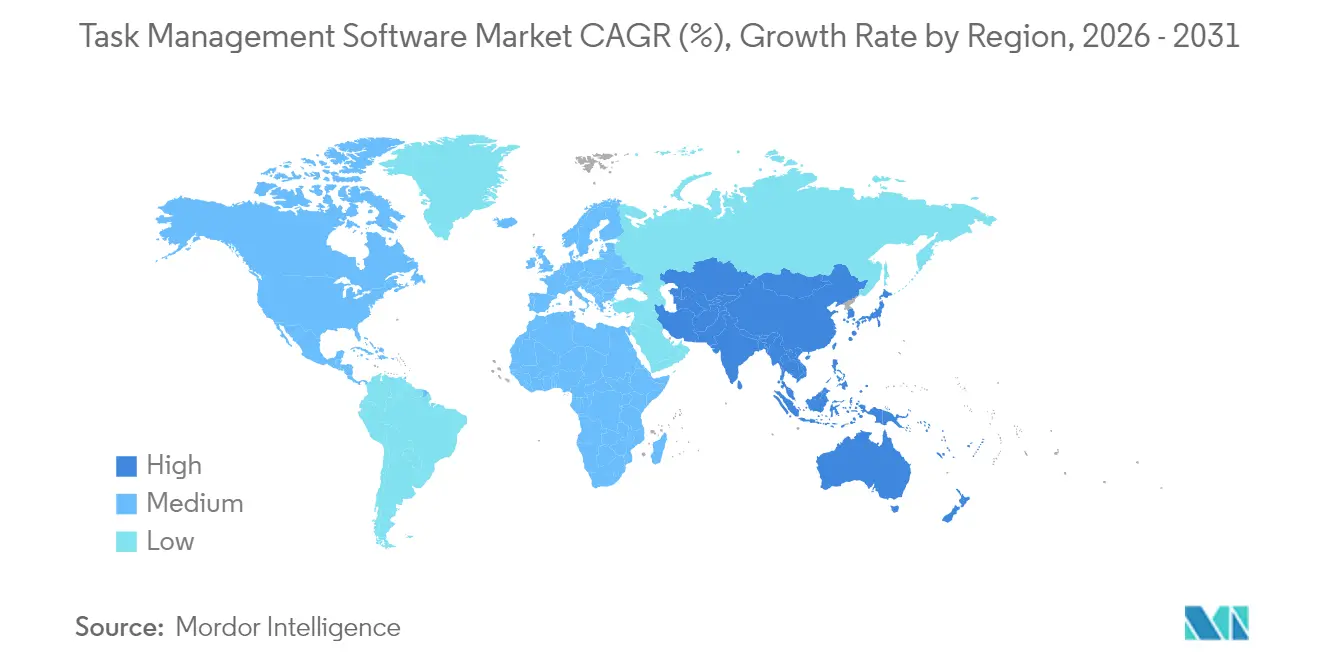
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
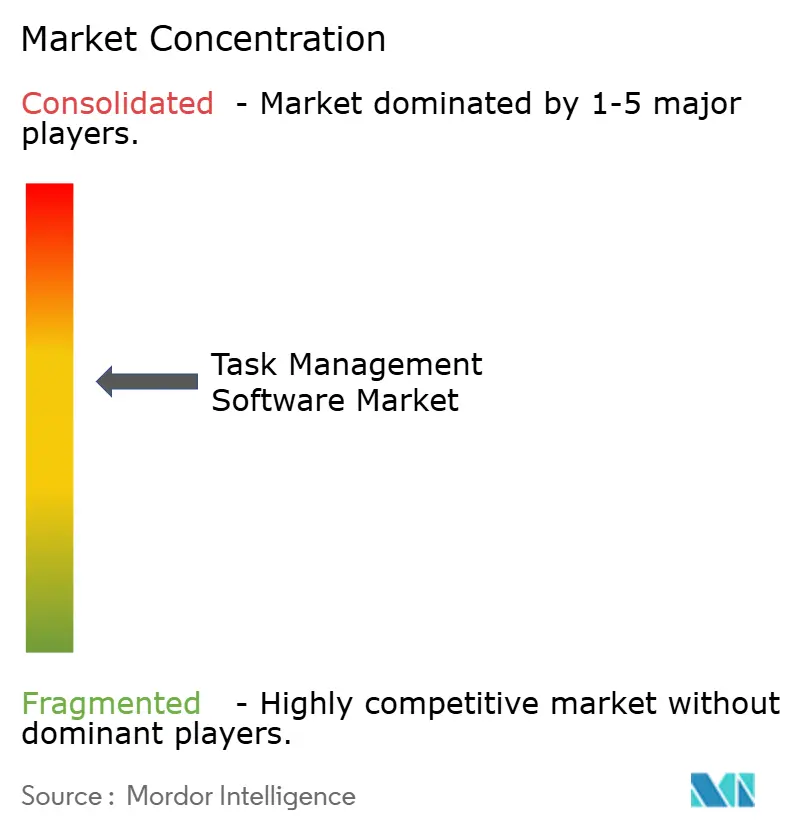
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de gestion des tâches par Mordor Intelligence
La taille du marché des logiciels de gestion des tâches était évaluée à 1,27 milliard USD en 2025 et devrait croître de 1,44 milliard USD en 2026 pour atteindre 2,66 milliards USD d'ici 2031, à un TCAC de 13,1 % pendant la période de prévision (2026-2031). L'adoption rapide du cloud par les petites et moyennes entreprises, l'intégration de l'IA générative et la convergence avec l'automatisation low-code élargissent les fonctionnalités des plateformes et les cas d'usage adressables. Les fournisseurs regroupent les fonctionnalités d'orchestration des tâches avec les suites de collaboration, créant des écosystèmes fidélisants qui réduisent le taux d'attrition. Les revenus des services s'accélèrent car les entreprises ont besoin d'une expertise en intégration et en gestion du changement pour exploiter la valeur des plateformes. La pression réglementaire sur la résidence des données remodèle l'économie du déploiement, mais le marché des logiciels de gestion des tâches continue de bénéficier de la permanence du travail hybride et de la prolifération de modèles spécifiques aux secteurs verticaux.
Principaux enseignements du rapport
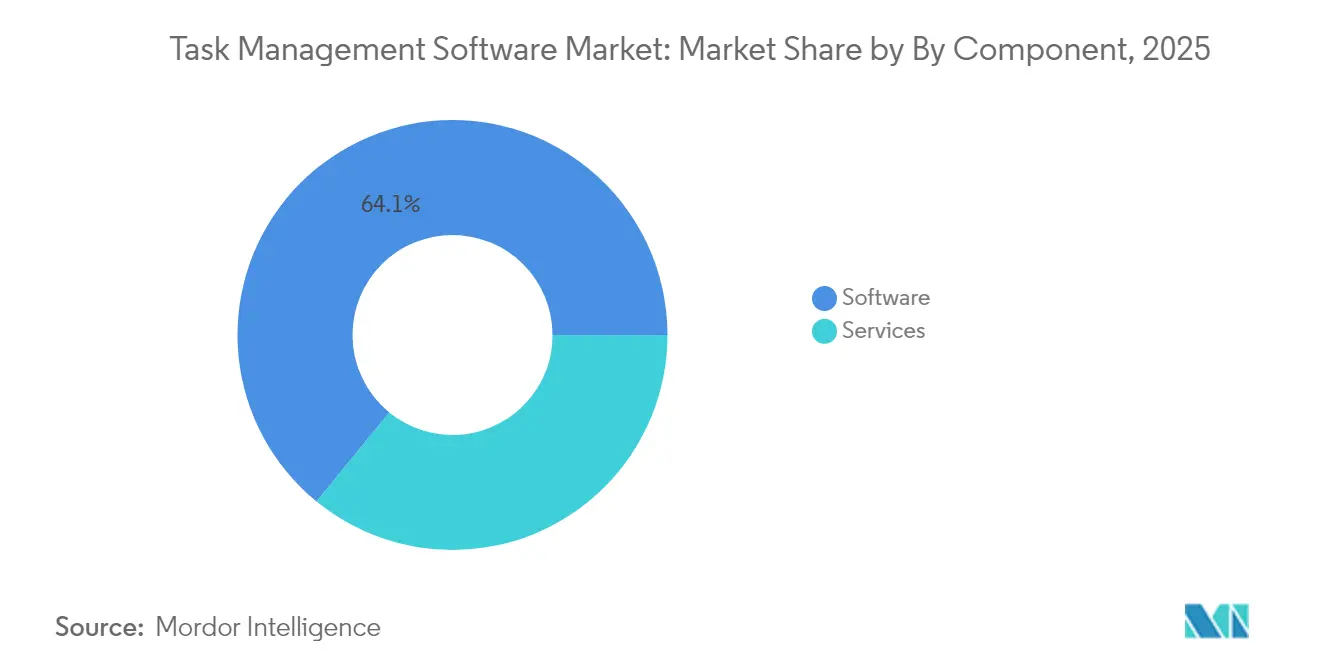
- Par composant, les services gérés ont enregistré un TCAC de 16,8 % jusqu'en 2031 et devraient continuer à dépasser la croissance globale du marché des logiciels de gestion des tâches. Les progiciels représentaient encore 64,10 % du chiffre d'affaires en 2025.
- Par taille d'organisation, les grandes entreprises ont capté 54,60 % du chiffre d'affaires en 2025 en raison de portefeuilles de programmes complexes exigeant des rapports robustes, une authentification unique et des autorisations granulaires. Néanmoins, les PME se développeront à un TCAC de 14,1 % jusqu'en 2031.
- Par mode de déploiement, le cloud a maintenu une part de 77,10 % en 2025 car l'accès via navigateur et les mises à jour continues restent essentiels pour les équipes distribuées. Le segment hybride est sur une trajectoire de TCAC de 15,6 % jusqu'en 2031.
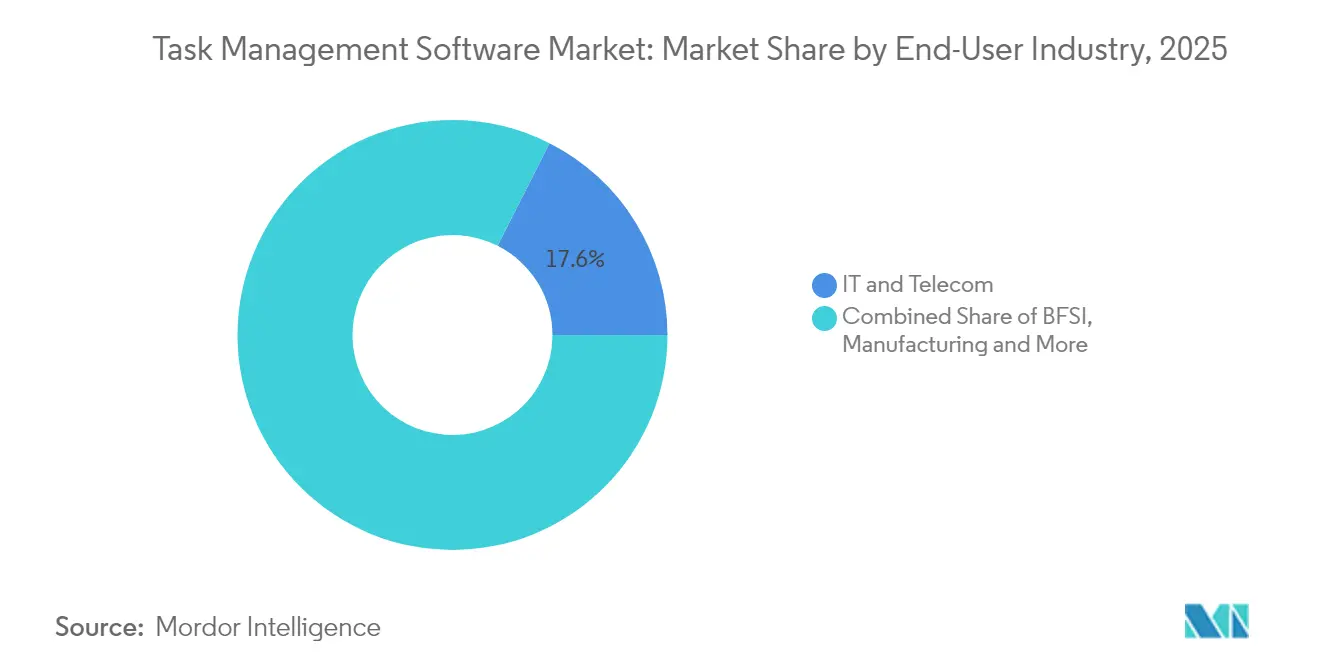
- Par secteur d'activité des utilisateurs finaux, les entreprises des technologies de l'information et des télécommunications ont produit 17,55 % du chiffre d'affaires de 2025 ; le commerce de détail et le commerce électronique devraient toutefois afficher la croissance la plus rapide avec un TCAC de 16,0 % jusqu'en 2031.
- Par fonction commerciale, les départements marketing et création ont produit 22,40 % du chiffre d'affaires de 2025 ; les équipes finance, RH et ventes devraient afficher la croissance la plus rapide avec un TCAC de 16,9 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 37,10 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait enregistrer un TCAC de 13,8 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des logiciels de gestion des tâches
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption rapide du cloud par les PME | +4.9% | Amérique du Nord, Europe, Mondial | Moyen terme (2 à 4 ans) |
| Explosion des effectifs hybrides/à distance nécessitant une visibilité unifiée des tâches | +3.8% | Asie-Pacifique, Amérique du Nord, Mondial | Court terme (≤ 2 ans) |
| Suites de tâches spécifiques aux secteurs verticaux pour les industries réglementées (ex. : systèmes de gestion de la qualité électroniques dans les sciences de la vie) | +2.1% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Essor des plateformes low-code/no-code intégrant des moteurs de gestion des tâches | +1.9% | Mondial, centré sur les PME | Moyen terme (2 à 4 ans) |
| Intégration de l'analytique des tâches dans les stacks cloud d'expérience employé (EX) | +1.2% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Mandats de conformité ESG et de piste d'audit stimulant les flux de travail de tâches traçables | +0.8% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide du cloud par les PME
La tarification par abonnement supprime les dépenses en capital, les mises à jour automatiques préservent la parité des fonctionnalités, et les modules groupés augmentent la part de portefeuille, encourageant les petites entreprises à migrer en masse. Une enquête indienne de 2024 a montré que la moitié des PME classent l'infrastructure cloud comme la première priorité informatique.[1]Zoho Research Team, "Enquête sur l'adoption du cloud par les PME indiennes 2024," zoho.com Salesforce indique que 52 % des petites entreprises utilisent déjà des outils basés sur l'IA, payant une médiane de 29 USD par utilisateur et par mois, preuve que l'économie du cloud a démocratisé les capacités avancées.[2]Salesforce Research, "Rapport sur les tendances des petites entreprises 2024," salesforce.com Les fournisseurs regroupent désormais la GRC, les RH et la comptabilité avec l'orchestration des tâches, renforçant la fidélisation. Les PME des marchés émergents, non alourdies par les systèmes existants, adoptent des suites cloud complètes dans des déploiements en terrain vierge. Les frictions réglementaires sont minimes, bien que les fournisseurs ouvrent de plus en plus des centres de données régionaux pour satisfaire les règles locales de confidentialité.
Expansion des effectifs hybrides et à distance
Les entreprises mondiales gèrent désormais des employés qui collaborent à travers les fuseaux horaires et les types d'appareils, ce qui amplifie le besoin d'une visibilité unifiée des tâches. Les piles d'outils fragmentées créent des doublons de travail, des dépendances manquées et des réunions inutiles qui érodent les gains de productivité. Les plateformes modernes consolident les flux de projets, les fils de discussion et les indicateurs de statut dans un tableau de bord unique qui réduit la charge administrative des managers. Les tableaux de bord en temps réel mettent en évidence l'équilibre de la charge de travail et les indicateurs de risque, permettant des interventions proactives plutôt que des réponses réactives aux crises. L'intelligence ambiante intégrée capture automatiquement les événements de travail, de sorte que les contributeurs individuels mettent à jour moins de champs tandis que la direction obtient toujours des pistes d'audit complètes. Les fonctionnalités de collaboration asynchrone telles que les fils de commentaires et les rappels automatisés rationalisent davantage les transferts de responsabilités.
Suites de tâches spécifiques aux secteurs verticaux pour les industries réglementées
Les équipes des sciences de la vie, de la banque et de la santé ont besoin de moteurs de flux de travail qui intègrent des contrôles de conformité dès le premier jour. Les solutions adaptées aux secteurs intègrent des étapes de validation, des signatures électroniques et une documentation prête pour l'audit directement dans les modèles de tâches, réduisant le coût de la non-conformité. La surveillance automatisée signale les problèmes tels que les approbations manquantes ou les références aux procédures opératoires standard obsolètes avant que les audits ne surviennent, aidant les entreprises à éviter les pénalités réglementaires. Les fournisseurs disposant d'une expertise sectorielle approfondie proposent également des intégrations pré-qualifiées avec les systèmes de documents électroniques, réduisant les cycles de développement personnalisé. La tendance vers des plans directeurs alignés sur les secteurs gagne la faveur des acheteurs averses au risque qui considèrent les espaces de travail génériques comme insuffisants pour satisfaire des obligations légales strictes.
Essor des plateformes low-code et no-code
Les utilisateurs professionnels sans connaissances approfondies en codage peuvent désormais mettre en place une automatisation avancée des processus reliant la GRC, les ERP et les applications de collaboration via des interfaces de glisser-déposer.[3]Logiciels d'automatisation pour connecter des applications et concevoir des flux de travail, Make, make.com Plus de 90 % des entreprises prévoient d'exploiter des API unifiées d'ici 2025 pour connecter les flux de travail, reflétant un passage de la personnalisation centrée sur l'informatique vers le développement citoyen. De riches bibliothèques de connecteurs préconstruits permettent une itération rapide, tandis que les couches de gouvernance garantissent que les politiques d'accès basées sur les rôles et de prévention des pertes de données restent intactes. Lorsque les moteurs de gestion des tâches sont intégrés dans des outils de développement d'applications plus larges, le logiciel devient une infrastructure invisible qui alimente simplement les opérations quotidiennes. Les fournisseurs se différencient par des garanties d'évolutivité qui empêchent la dégradation des performances à mesure que les volumes de flux de travail augmentent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération persistante de solutions SaaS créant une fatigue d'intégration | -2.2% | Amérique du Nord, Europe, Mondial | Court terme (≤ 2 ans) |
| Réglementations sur la résidence et la souveraineté des données ralentissant l'adoption multi-locataires | -1.8% | Europe, Mondial | Long terme (≥ 4 ans) |
| Inertie de la gestion du changement dans les secteurs à héritage lourd (fabrication, secteur public) | -1.1% | Fabrication, Secteur public | Moyen terme (2 à 4 ans) |
| Recommandations de tâches générées par l'IA confrontées à un examen de leur explicabilité | -0.7% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération persistante de solutions SaaS et fatigue d'intégration
Les organisations jonglent en moyenne avec plus de 50 applications cloud, et 60 % des responsables informatiques ajoutent encore de nouveaux outils chaque mois, créant des écosystèmes tentaculaires qui drainent les gains de performance. La connexion d'autant de solutions ponctuelles nécessite une maintenance continue des API, une gouvernance des licences et un renforcement de la sécurité qui consomment de précieuses heures d'ingénierie. La fatigue d'intégration qui en résulte encourage la consolidation des fournisseurs vers des suites multi-modules qui promettent un coût total de possession inférieur. Les entreprises ont gaspillé 18 millions USD par an en dépenses SaaS redondantes en 2024, incitant presque tous les répondants aux enquêtes des DSI à prioriser les feuilles de route de rationalisation pour l'exercice fiscal suivant. Les suites complètes de gestion des tâches qui intègrent la messagerie, la gestion documentaire et l'analytique réduisent la charge administrative et centralisent la traçabilité des données.
Réglementations sur la résidence et la souveraineté des données
L'expansion du RGPD, les restrictions sur les transferts transfrontaliers et les mandats de localisation nationale compliquent les déploiements cloud pour les plateformes de gestion des tâches multi-locataires.[4]Résidence des données – Microsoft Cloud pour la souveraineté, Microsoft Learn, microsoft.com Les gouvernements en Europe, en Chine et au Moyen-Orient exigent désormais que les données sensibles des utilisateurs restent dans des frontières géographiques définies, limitant les avantages d'élasticité. Les fournisseurs répondent avec des déploiements spécifiques aux régions, des instances cloud souveraines et des options de clés de chiffrement gérées par le client qui préservent la collaboration sans violer les statuts locaux. Les cycles d'approvisionnement complexes ralentissent la vélocité des transactions car les acheteurs doivent cartographier chaque flux de données par rapport aux cadres juridiques en évolution. Les plateformes capables de démontrer une gouvernance granulaire et des rapports de conformité automatisés acquièrent un avantage concurrentiel, notamment auprès des clients financiers et du secteur public soucieux des risques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services gérés accélèrent l'adoption par les grandes entreprises
Les services gérés ont enregistré une croissance annuelle de 16,8 % et devraient continuer à dépasser la croissance globale du marché des logiciels de gestion des tâches, les entreprises cherchant une livraison clé en main de la conception et de l'optimisation des flux de travail pilotés par l'IA. Les progiciels représentaient encore 64,10 % du chiffre d'affaires en 2025 car ils constituent le socle numérique, mais de nombreux acheteurs manquent d'équipes internes pour configurer des règles avancées, entraîner des modèles d'apprentissage automatique et intégrer des applications existantes. Les spécialistes des services comblent cet écart en proposant des guides opérationnels qui raccourcissent le délai de valorisation et des contrats basés sur les résultats qui alignent les incitations des prestataires sur les gains de productivité. Le modèle de partenariat comprend souvent des programmes d'amélioration continue qui calibrent les moteurs d'orchestration par rapport aux évolutions des schémas de dotation en personnel et des mandats de conformité.
Les prestataires regroupent désormais la formation à la gestion du changement, les audits de gouvernance et la remédiation de la sécurité dans des engagements annuels, créant des flux de revenus récurrents qui rivalisent avec les abonnements aux licences. Ce modèle d'adoption axé sur les services devrait accroître la fidélisation des plateformes car les clients intègrent les ressources des fournisseurs au sein des équipes opérationnelles. Les fournisseurs capables de convertir de manière transparente les données d'engagement en nouvelles fonctionnalités produit sécuriseront des avantages concurrentiels durables sur le marché des logiciels de gestion des tâches.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport


Par taille d'organisation : la croissance des PME démocratise les capacités des grandes entreprises
Les grandes entreprises ont capté 54,60 % du chiffre d'affaires en 2025 en raison de portefeuilles de programmes complexes exigeant des rapports robustes, une authentification unique et des autorisations granulaires. Néanmoins, les PME se développeront à un TCAC de 14,1 % jusqu'en 2031 grâce à une intégration intuitive, une tarification par siège abordable et une flexibilité low-code qui nivellent le terrain concurrentiel. Les architectures cloud natives éliminent les dépenses matérielles et raccourcissent les cycles d'approvisionnement, aidant les petites entreprises à déployer une automatisation de niveau entreprise en quelques jours plutôt qu'en plusieurs trimestres.
La taille du marché des logiciels de gestion des tâches pour le segment des PME devrait approcher la parité avec le segment des grandes entreprises vers la fin de la décennie, à mesure que les entreprises en croissance étendent leur utilisation à travers les équipes nouvellement formées. Les fournisseurs qui cultivent des offres freemium ou à plusieurs niveaux seront en mesure de convertir les projets initiaux en déploiements à l'échelle de l'organisation, générant des revenus d'expansion prévisibles. Les forums communautaires, les bibliothèques de modèles et les packs de langues localisés accélèrent davantage l'adoption dans les économies émergentes.
Par mode de déploiement : le cloud hybride équilibre accessibilité et contrôle
Le cloud a maintenu une part de 77,10 % en 2025 car l'accès via navigateur et les mises à jour continues restent essentiels pour les équipes distribuées. Pourtant, de nombreuses industries réglementées et les régions sensibles à la souveraineté se tournent vers des modèles hybrides qui combinent la collaboration sur cloud public avec des référentiels sur site pour les ensembles de données protégées. Le segment hybride est sur une trajectoire de TCAC de 15,6 %, reflétant la demande de placement précis des données et d'intégration des systèmes existants.
La part de marché des logiciels de gestion des tâches devrait progressivement s'orienter vers des moteurs d'orchestration hybrides flexibles qui synchronisent les tâches, les commentaires et les pièces jointes à travers les couches de déploiement en quasi temps réel. Les équipes de sécurité apprécient la capacité à appliquer des contrôles de confiance zéro au sein de sous-réseaux privés tout en permettant aux partenaires externes d'accéder aux tableaux de projet non sensibles dans le cloud. Les feuilles de route des plateformes intègrent de plus en plus des nœuds conteneurisés, des caches en périphérie et un routage des données piloté par des politiques qui garantissent des performances constantes quelle que soit la topologie d'hébergement.
Par secteur d'activité des utilisateurs finaux : l'accélération du commerce de détail reflète la complexité omnicanale
Les entreprises des technologies de l'information et des télécommunications ont produit 17,55 % du chiffre d'affaires de 2025 car elles nécessitent une planification itérative de sprints, des flux de travail de réponse aux incidents et des calendriers de publication transfonctionnels. Les entreprises de commerce de détail et de commerce électronique devraient toutefois afficher la croissance la plus rapide avec un TCAC de 16,0 % en raison de la gestion des commandes omnicanales, des promotions saisonnières et de l'orchestration de la logistique tierce.
La taille du marché des logiciels de gestion des tâches pour le commerce de détail croît à mesure que les attentes des consommateurs en matière de livraison le lendemain et d'expériences de marque unifiées intensifient la pression de coordination entre les équipes de merchandising, de marketing et d'entrepôt. Les modèles de plateformes répondent désormais à la planification des assortiments, aux projets de rénovation de magasins et au suivi des livraisons du dernier kilomètre, offrant aux détaillants l'agilité opérationnelle autrefois réservée aux équipes de développement agile. Les fournisseurs qui relient la réalisation des tâches à l'analytique du parcours client aident les marchands à attribuer directement l'augmentation du chiffre d'affaires aux améliorations des processus, renforçant la justification des investissements.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par fonction commerciale : le marketing favorise l'intégration transfonctionnelle
Les départements marketing et création adoptent des tableaux de projet sophistiqués qui gèrent la production d'actifs, les calendriers de contenu multicanal et les flux de travail de localisation, en faisant une passerelle pour une pénétration plus large de la plateforme ayant produit 22,40 % du chiffre d'affaires de 2025. Les livrables réalisés doivent passer des révisions de conformité à la marque, des contrôles d'accessibilité et des approbations juridiques avant le lancement, ce qui crée un cas d'usage riche pour l'automatisation.
Les équipes finance, RH et ventes devraient afficher la croissance la plus rapide avec un TCAC de 16,9 %, tout en construisant de plus en plus des espaces de travail parallèles au sein du même environnement, offrant une visibilité unique comme source de vérité sur la planification budgétaire, l'intégration des talents et la gestion du cycle de vie client. Cette convergence souligne une tendance plus large dans le secteur des logiciels de gestion des tâches vers des plateformes d'opérations numériques intégrées qui relient les flux de travail départementaux sans forcer les changements de contexte ou la saisie de données en double.
Analyse géographique
L'Amérique du Nord a conservé 37,10 % du chiffre d'affaires de 2025 car les premiers adoptants s'appuient sur l'orchestration augmentée par l'IA pour satisfaire les exigences d'audit Sarbanes-Oxley et pour atténuer les pressions liées aux pénuries de main-d'œuvre. L'intégration étroite entre les moteurs de gestion des tâches et les suites de productivité existantes accélère le déploiement car la plupart des grandes entreprises sont déjà enracinées dans les écosystèmes des grands fournisseurs. Un financement par capital-risque robuste et un paysage de startups dynamique alimentent également des cycles d'innovation produit rapides qui résonnent auprès des acheteurs cherchant une différenciation concurrentielle.
L'Asie-Pacifique progresse à un TCAC de 13,8 % car une meilleure couverture haut débit mobile, des incitations gouvernementales au cloud et des programmes de numérisation des PME se combinent pour créer des conditions de marché favorables. Des pays tels que l'Inde et l'Indonésie soutiennent des champions SaaS nationaux qui localisent les prix et la langue, tandis que l'environnement réglementaire de la Chine favorise les fournisseurs disposant d'options cloud souveraines. De nombreuses entreprises régionales contournent entièrement les déploiements sur site existants, adoptant des moteurs de gestion des tâches cloud ou hybrides qui prennent en charge des chaînes d'approvisionnement géographiquement dispersées à travers l'Asie du Sud-Est.
L'Europe maintient une croissance régulière malgré la navigation dans le RGPD, le DORA et les directives émergentes sur les risques liés à l'intelligence artificielle qui augmentent la complexité de la mise en œuvre. Les fournisseurs qui opèrent dans la région répondent en proposant des contrôles de résidence des données, des clés de chiffrement gérées par le client et des rapports de conformité continus qui s'alignent sur des normes de confidentialité strictes. L'Europe du Sud connaît une adoption accélérée parmi les exportateurs du marché intermédiaire qui recherchent une visibilité opérationnelle sur leurs filiales éloignées. Ailleurs, l'Amérique latine, le Moyen-Orient et l'Afrique restent naissants mais prometteurs à mesure que l'infrastructure cloud se développe et que les programmes de modernisation du secteur public ancrent la demande précoce de supervision structurée des projets.

Paysage réglementaire
Les fournisseurs de logiciels de gestion des tâches opèrent dans un cadre de règles de confidentialité, de sécurité et de gouvernance de l'IA de plus en plus strictes, ce qui influence la conception des produits (pistes d'audit, contrôles d'accès, conservation) et les options de déploiement (hébergement régional, instances souveraines). Dans l'Union européenne, les exigences de protection des données découlant du RGPD continuent de façonner les pratiques de transfert transfrontalier de données et renforcent les fonctionnalités de résidence des données, tandis que l'AI Act de l'UE introduit des obligations spécifiques à l'IA, avec une entrée en vigueur en août 2024 et une date d'application complète fixée au 2 août 2026. Ceci est particulièrement pertinent pour les plateformes intégrant l'IA générative dans la création, la priorisation et les recommandations de tâches.
L'adoption par le secteur public et les secteurs réglementés accentue encore les exigences de conformité. Aux États-Unis, les normes fédérales de passation de marchés telles que FedRAMP évoluent vers des artefacts d'autorisation favorables à l'automatisation (OSCAL) dans le cadre de l'initiative FedRAMP 20x, relevant le niveau d'exigence pour les fournisseurs de SaaS ciblant les charges de travail gouvernementales. Parallèlement aux contrôles de confidentialité et de sécurité, l'examen accru de l'explicabilité et de la gouvernance de l'IA accroît la nécessité de journaux de décision opposables et de contrôles de politique pour les recommandations de tâches générées par l'IA, en particulier pour les entreprises opérant dans plusieurs juridictions.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec l'infrastructure cloud et les fondations d'identité/sécurité (IaaS/PaaS, SSO, chiffrement, observabilité) qui soutiennent la livraison de SaaS multi-tenant à travers les régions. La valeur logicielle centrale est créée par les moteurs de tâches/projets et les couches de collaboration (objets de travail, notifications, calendriers, fichiers, commentaires), de plus en plus associées à des capacités d'IA et à des générateurs d'automatisation qui se connectent à des systèmes externes via des API et des places de marché d'applications. La distribution s'appuie sur la croissance pilotée par le produit (freemium et libre-service par paliers), les places de marché au sein des écosystèmes de collaboration et de développeurs, ainsi que la vente aux entreprises pour les déploiements plus importants nécessitant des options de gouvernance, de reporting et de résidence des données.
Les services et les partenaires de l'écosystème constituent une couche aval importante, car les entreprises ont besoin d'intégrations, de conception de flux de travail et de gestion du changement pour réduire la prolifération du SaaS et opérationnaliser l'automatisation. Le fait qu'Atlassian étende son Teamwork Graph pour le travail agentique et introduise de nouveaux outils d'agents (notamment Rovo Studio) illustre comment les éditeurs de plateformes poussent davantage de valeur vers des couches de données partagées et des écosystèmes de développeurs, ce qui soutient à son tour la demande de partenaires d'implémentation capables d'intégrer Jira, les suites de collaboration et les outils métiers. En conséquence, les connecteurs, l'intelligence développeur et les outils de gouvernance agissent comme des facteurs de différenciation au-delà du simple suivi de tâches.
Paysage concurrentiel
Le marché des logiciels de gestion des tâches présente une fragmentation modérée avec les cinq principaux fournisseurs contrôlant environ 40 % du chiffre d'affaires mondial, mais la consolidation s'accélère à mesure que les plateformes complètes acquièrent des solutions ponctuelles spécialisées. Microsoft intègre Planner et Project dans les abonnements Office, générant un élan d'acquisition progressive grâce à une tarification groupée. Atlassian étend Jira Work Management aux équipes non techniques tout en tirant parti d'un marché de plus de 5 000 intégrations pour minimiser les changements de contexte.
Les perturbateurs purs comme ClickUp et Asana se différencient par la simplicité de conception, l'équilibrage de la charge de travail alimenté par l'IA et des indicateurs transparents de délai de valorisation qui résonnent auprès des entreprises nativement numériques. Monday.com a fortement investi dans une couche de données fédérée qui permet aux clients de construire des applications personnalisées autour d'objets de travail partagés, brouillant la frontière entre plateforme low-code et moteur de gestion des tâches. Les spécialistes sectoriels tels que Veeva construisent des modèles prêts pour la conformité qui protègent les marges contre les suites généralistes.
Les alliances stratégiques entre les fournisseurs de gestion des tâches et les géants des ERP permettent aux widgets de gestion des tâches intégrés de s'afficher dans les écrans centraux de finance ou de RH, répondant à la demande des clients pour une intelligence opérationnelle unifiée. Les sociétés de capital-investissement signalent leur confiance dans la durabilité des flux de trésorerie du secteur en rendant privées des plateformes matures pour accélérer l'exécution des feuilles de route, comme le montre le rachat en cours de Smartsheet. Les fournisseurs capables d'articuler un ROI basé sur les résultats et de prendre en charge des options de déploiement souverain sont bien positionnés pour capter des parts de marché auprès de concurrents plus lents.
Leaders du secteur des logiciels de gestion des tâches
Microsoft Corporation
Atlassian Corporation Plc
RingCentral, Inc.
Asana Inc.
monday.com Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'orchestration des flux de travail agentiques crée de nouvelles voies de monétisation et d'adoption au-delà des tableaux de tâches traditionnels, en particulier lorsque les acheteurs souhaitent que des agents d'IA créent, trient et déplacent le travail à travers plusieurs systèmes. Les feuilles de route des fournisseurs en 2026 montrent des avancées spécifiques vers l'interopérabilité pour les agents d'IA, notamment le lancement par Wrike d'un Conversational AI Agent Builder et l'extension des connexions au Model Context Protocol (MCP), ainsi que l'introduction par monday.com d'une pile d'IA unifiée prenant en charge l'intégration d'agents externes (par exemple, via MCP et des API ouvertes). Cela ouvre la voie à des plateformes de gestion des tâches fonctionnant comme un système d'enregistrement gouverné capable de fournir de manière sécurisée du contexte à des agents externes tout en conservant les autorisations, les pistes d'audit et une automatisation contrôlable.
Les besoins en matière de résidence des données et de secteurs réglementés continuent de favoriser les modèles de déploiement hybrides et souverains, ce qui avantage les fournisseurs et partenaires qui proposent des modèles prêts pour la conformité (par exemple, contrôles du cycle de vie, approbations et preuves d'audit) et fournissent des services gérés pour le déploiement et l'intégration. L'ajout par Taskade d'intégrations d'automatisation (notamment Salesforce, Jira et monday.com) montre une demande continue visant à réduire la fatigue d'intégration en connectant la gestion du travail aux outils CRM, aux outils de développement et aux suites de collaboration. À mesure que la consolidation et le regroupement en suites s'intensifient, il existe également une place pour les spécialistes proposant des modèles verticaux (sciences de la vie, banque, secteur public) et pour les prestataires de services qui standardisent les migrations, la gouvernance et les programmes de rationalisation entre outils.
Développements récents du secteur
- Juillet 2026 : Asana a annoncé un système d'exploitation pour les équipes humain-agent, étendant sa plateforme vers l'orchestration du travail pilotée par des agents. Cette version s'appuie sur sa feuille de route en matière d'IA et cible les déploiements où les équipes souhaitent que des agents d'IA gèrent l'exécution multi-étapes tout en préservant une visibilité et des contrôles de niveau entreprise.
- Juin 2026 : Microsoft et Atos Group ont élargi leur collaboration stratégique pour déployer à grande échelle une IA agentique sécurisée chez Atos, incluant le déploiement de Microsoft 365 Copilot et des capacités d'agents plus larges. Ce partenariat illustre la manière dont les grandes entreprises se standardisent sur des écosystèmes de suites et des modèles de gouvernance pouvant influencer les flux de travail d'exécution des tâches et des projets.
- Décembre 2024 : Les actionnaires de Smartsheet ont approuvé un accord de privatisation mené par Blackstone et Vista Equity Partners. Cette transaction soutient un investissement accéléré dans le produit et la mise sur le marché sous propriété privée, avec des implications pour l'intensité concurrentielle parmi les fournisseurs de gestion du travail en suite complète.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les outils logiciels qui aident les individus et les équipes à créer, attribuer, prioriser et suivre des tâches tout au long d'un flux de travail, y compris les fonctionnalités de collaboration et les rapports de base qui soutiennent l'exécution quotidienne.
Exclusions du périmètre : nous excluons les suites bureautiques générales, sauf lorsque la gestion des tâches est tarifée et vendue comme un produit distinct, et nous excluons également les services professionnels purs qui ne sont pas liés à la livraison d'un logiciel de gestion des tâches.
Aperçu de la segmentation
- Par composant
- Logiciels
- Applications autonomes de gestion des tâches
- Suites intégrées de gestion de projets et de travail
- Services
- Services professionnels (mise en œuvre, conseil)
- Services gérés
- Logiciels
- Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
- Par mode de déploiement
- Cloud
- Cloud public
- Cloud privé et hybride
- Sur site
- Cloud
- Par secteur d'activité des utilisateurs finaux
- BFSI
- IT et télécommunications
- Commerce de détail et commerce électronique
- Fabrication
- Santé et sciences de la vie
- Gouvernement et secteur public
- Voyage, tourisme et hôtellerie
- Autres secteurs d'activité des utilisateurs finaux (éducation, médias, etc.)
- Par fonction commerciale
- Marketing et création
- RH et recrutement
- Finance et comptabilité
- Ventes et succès client
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Nigeria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir une frontière claire autour du logiciel de gestion des tâches, puis pour ancrer le tableau de la demande à l'aide de signaux d'adoption publics. Nous avons examiné des sources telles que le US Bureau of Labor Statistics pour les tendances relatives aux travailleurs du savoir, le US Census Bureau pour le nombre d'entreprises par taille, et l'OCDE pour le contexte de l'adoption numérique à travers les économies.
Nous avons également fait référence à des documents publics d'organismes tels que l'Organisation internationale de normalisation pour le langage relatif à la sécurité et à la qualité qui influence les décisions d'achat, et le National Institute of Standards and Technology pour les orientations en matière de cybersécurité pouvant façonner les exigences des fournisseurs pour les utilisateurs réglementés. Pour relier ces signaux au chiffre d'affaires, nous avons utilisé les dépôts d'entreprises, les présentations aux investisseurs, une couverture médiatique fiable et les pages de tarification des produits, puis nous avons effectué des vérifications croisées avec des abonnements payants utilisés pour les données financières des entreprises et le suivi de l'actualité. Nous avons également utilisé une base de données de brevets pour comprendre l'orientation des fonctionnalités. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de ce qui est acheté, de la manière dont c'est tarifé, et de la façon dont l'utilisation se développe après le déploiement au sein des équipes. Nous avons échangé avec un ensemble d'éditeurs de logiciels, de partenaires de distribution, d'intégrateurs de systèmes ainsi que d'acheteurs d'entreprises et de PME, afin de pouvoir vérifier les hypothèses relatives à la conversion, au renouvellement et au packaging à travers les régions.
Pour obtenir une vision globale, les données ont été vérifiées à travers des secteurs présentant différentes intensités de collaboration, puis ajustées lorsque les cycles d'achat et les exigences de conformité influencent les durées de contrat et les remises habituelles.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Cadres dirigeants (CXO) : 16 % | APAC : 47 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 32 % |
| Petits acteurs : 17 % | Managers : 57 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement débute par une construction descendante dans laquelle le bassin adressable est reconstitué à partir du nombre d'organisations cibles et de travailleurs du savoir actifs, puis filtré selon l'intensité de la collaboration et les taux d'adoption logicielle. Dans les logiciels de gestion des tâches, l'usage payant est généralement lié à des sièges ou à des offres packagées, si bien que le nombre attendu d'utilisateurs payants et le revenu moyen par utilisateur (ARPU) constituent le principal lien entre adoption et revenu.
Pour maintenir des totaux réalistes, nous corroborons avec des approximations ascendantes sélectives, telles que des vérifications échantillonnées de listes de prix à travers des paliers d'offres courants, les retours des canaux partenaires sur les fourchettes de remises, et les schémas de répartition des revenus entre abonnements logiciels et services associés. Les données utilisées dans le modèle incluent le mix cloud/sur site, l'expansion typique des sièges après le déploiement initial d'une équipe, les niveaux de renouvellement, la demande d'intégration avec des outils de travail plus larges, et les différences régionales de réalisation des prix dues aux taxes et aux devises. Lorsque des données manquent pour des fournisseurs plus petits ou des usages verticaux de niche, les écarts sont traités par regroupement de pairs selon le style de packaging et la taille de la clientèle, suivi de fourchettes de revenu par client conservatrices validées par des entretiens.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par un lissage des tendances d'adoption et d'ARPU, puis nous ajustons les courbes à l'aide d'avis d'experts sur la persistance du travail hybride, l'intégration des fonctionnalités d'automatisation dans les offres standard, et le durcissement des achats en période macroéconomique faible. Le résultat est examiné par région et par principal type d'acheteur afin que la trajectoire de croissance reste cohérente avec les cycles d'achat pratiques.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin qu'une seule donnée faible ne détermine pas le chiffre final. Les résultats du modèle sont comparés à des signaux indépendants tels que les tendances de croissance des abonnements rapportées dans les dépôts publics, les changements de prix observés sur les pages produits, et les retours des canaux sur la taille des transactions, puis les écarts importants sont examinés avant validation.
Nous effectuons également des vérifications de cohérence entre les années afin que les hausses marquées ne subsistent que lorsqu'il existe une explication claire, comme des changements de tarification majeurs ou une accélération de l'adoption. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs susceptibles de modifier la demande ou la tarification se produisent. Avant la livraison, un nouveau passage d'analyste est effectué afin que les informations publiques les plus récentes soient reflétées dans les hypothèses et les tableaux finaux.
Taille du marché des logiciels de gestion des tâches selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les logiciels de gestion des tâches peuvent sembler très éloignées les unes des autres car la répartition entre les outils de tâches, les systèmes de gestion de projet et les plateformes de collaboration plus larges est définie différemment, et la base de tarification utilisée dans le modèle n'est pas toujours la même. Les différences proviennent également de l'année choisie pour la conversion des devises et de l'utilisation ou non des prix catalogue ou des prix réalisés.
Un écart lié à l'actualisation apparaît lorsque les prix et les taux de change évoluent rapidement, car la même croissance des sièges peut se traduire par des totaux de revenus en USD différents. En revérifiant le mix des paliers d'offres, les fourchettes de remises et le calendrier des devises proche de la publication, puis en recontactant les sources lorsqu'une valeur atypique apparaît, la cadence d'actualisation du dimensionnement du marché et les vérifications de validation appliquées par Mordor Intelligence maintiennent la progression de l'ARPU alignée sur ce que les acheteurs paient réellement dans chaque région.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,44 milliard USD (2026) | |
| Publication sectorielle A | 3,30 milliards USD (2023) | Utilise une année de base plus ancienne et semble inclure des catégories de gestion du travail adjacentes, ce qui peut intégrer des revenus de collaboration ou de flux de travail de projet plus larges au-delà des outils axés sur les tâches. |
| Bulletin consultatif B | 4,11 milliards USD (2024) | Part d'une valeur 2024 plus élevée et applique probablement un périmètre de fournisseurs et de tarification plus large, avec moins de clarté sur le fait que le revenu reflète la tarification d'abonnement réalisée ou des hypothèses de prix catalogue. |
L'écart observé dans le tableau provient principalement des limites de périmètre et de la manière dont la tarification est convertie en USD pour l'année indiquée. Lorsque le mix des offres, les remises et le calendrier des devises sont traités de manière cohérente puis vérifiés par rapport aux modèles d'achat réels, la valeur finale du marché devient plus facile à retracer et à reproduire d'une mise à jour à l'autre.


Questions clés auxquelles le rapport répond
Quels secteurs stimulent l'adoption des logiciels de gestion des tâches ?
L'IT et les télécommunications sont en tête avec une part de marché de 17,55 % en 2025, tandis que le commerce de détail et le commerce électronique affichent la croissance la plus rapide avec un TCAC de 16,0 %. La santé, la fabrication et les services financiers adoptent de plus en plus des solutions spécifiques aux secteurs verticaux pour répondre aux exigences de conformité et aux obligations réglementaires.
Comment les petites entreprises se comparent-elles aux grandes entreprises en matière d'adoption ?
Les grandes entreprises maintiennent une part de marché de 54,60 % en 2025, mais les petites et moyennes entreprises stimulent une adoption plus rapide avec un TCAC de 14,1 %. Les modèles de déploiement basés sur le cloud éliminent les obstacles infrastructurels traditionnels, permettant aux PME d'accéder aux fonctionnalités de niveau entreprise.
Quels avantages spécifiques les industries réglementées tirent-elles ?
Les industries réglementées nécessitent des fonctionnalités spécialisées telles que les pistes d'audit, les flux de travail de conformité et les rapports réglementaires. Les organisations des sciences de la vie utilisent des systèmes de gestion de la qualité électroniques (eQMS) qui intègrent les connaissances réglementaires dans les modèles de flux de travail, garantissant une conformité automatique aux exigences de validation et d'approbation.
Qui sont les principaux acteurs du marché des logiciels de gestion des tâches ?
Les acteurs clés comprennent Microsoft Corporation, Atlassian, Asana, monday.com, Smartsheet, Adobe (Workfront), ServiceNow et les plateformes émergentes nativement basées sur l'IA. Microsoft tire parti de l'intégration dans sa suite de productivité, tandis que les fournisseurs purs se concentrent sur des capacités sophistiquées de coordination de projets.
Comment les fournisseurs monétisent-ils les fonctionnalités d'IA générative ?
Près d'un quart des fournisseurs vendent désormais des capacités d'IA dans des niveaux premium, ajoutant des couches de tarification basées sur l'utilisation au-dessus des abonnements de base.
Quelles régions présentent le plus fort potentiel de croissance pour les nouveaux entrants ?
L'Asie-Pacifique affiche la croissance la plus forte avec un TCAC de 13,8 % car les organisations contournent les systèmes existants et adoptent une orchestration des tâches native du cloud.
Dernière mise à jour de la page le:



