
Taille et part de marché du recyclage des plastiques techniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
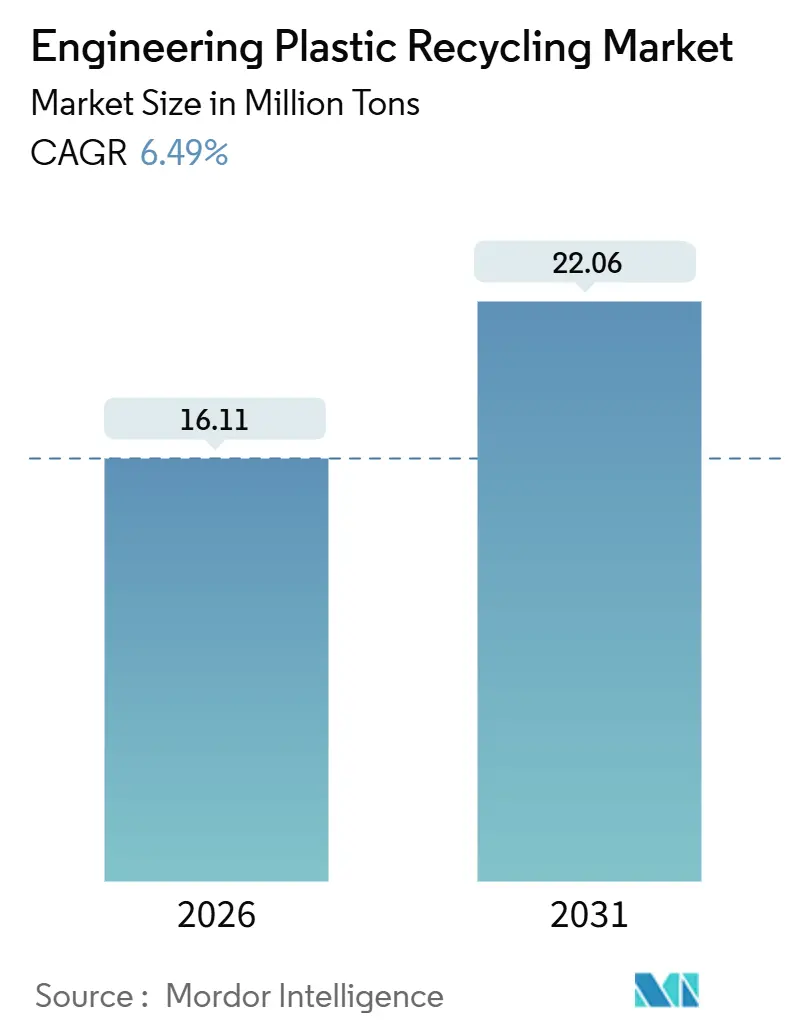
| Volume du Marché (2026) | 16.11 Millions de tonnes |
| Volume du Marché (2031) | 22.06 Millions de tonnes |
| Growth Rate (2026 - 2031) | 6.49 % |
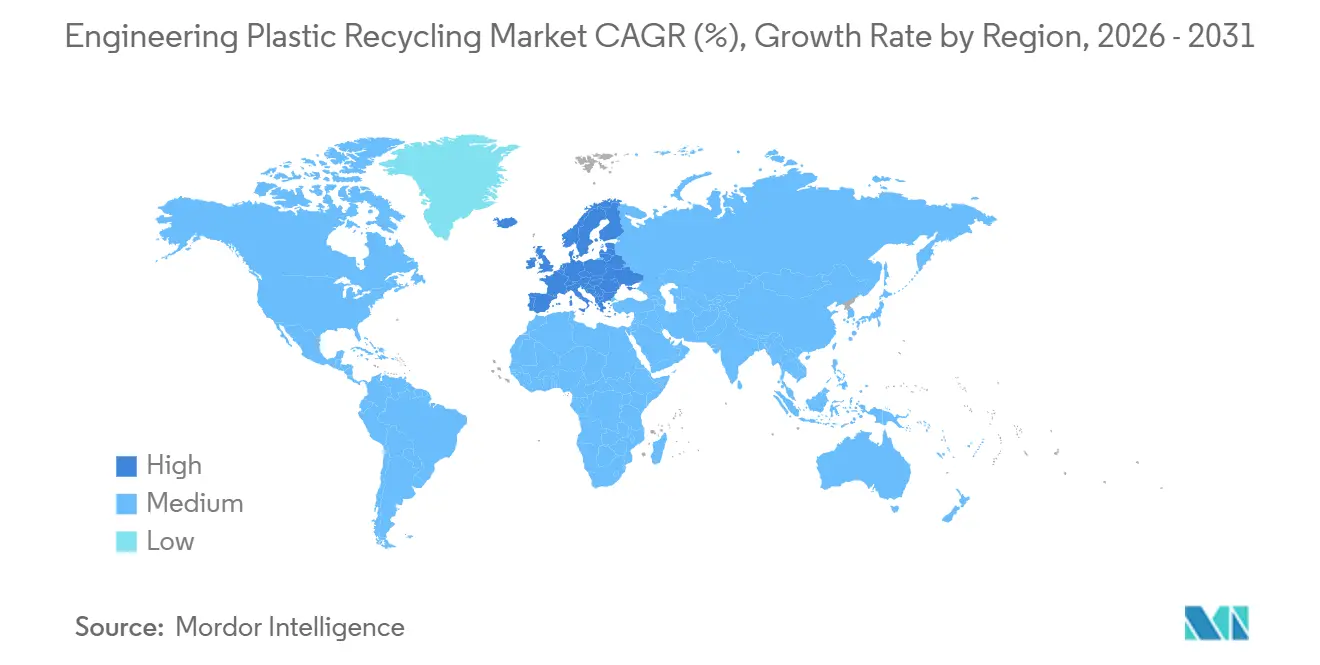
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
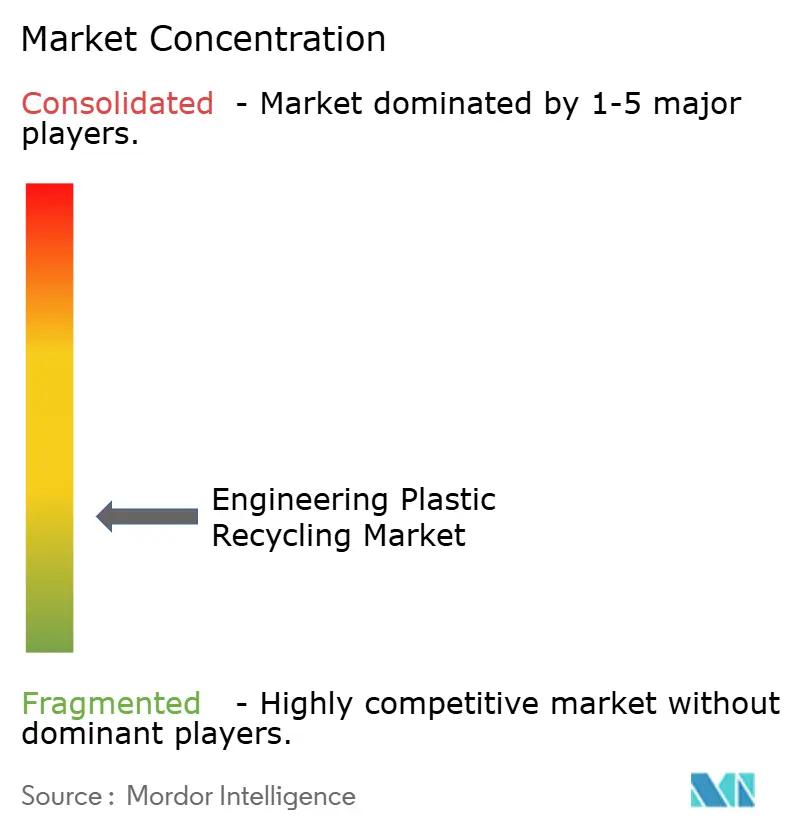
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du recyclage des plastiques techniques par Mordor Intelligence
La taille du marché du recyclage des plastiques techniques est estimée à 16,11 millions de tonnes en 2026, et devrait atteindre 22,06 millions de tonnes d'ici 2031, à un TCAC de 6,49 % durant la période de prévision (2026-2031). Les quotas réglementaires de l'Union européenne et de la Californie, conjugués aux engagements d'approvisionnement des propriétaires de marques, font passer le contenu recyclé d'une initiative volontaire à une exigence légale, ancrant la croissance dans les filières de l'emballage et du fil industriel. Le développement post-Épée nationale de la Chine, les systèmes de consigne en Europe et les investissements dans le recyclage chimique en Amérique du Nord renforcent les positions d'approvisionnement régionales, tandis que le marquage numérique et le tri par vision à intelligence artificielle améliorent les taux de récupération des plastiques techniques mixtes. Les projets de dépolymérisation soutenus par des investisseurs à risque, qui réduisent le coût en capital par tonne de 30 %, réduisent l'écart de prix avec la résine vierge, intensifiant la concurrence et incitant à la consolidation parmi les acteurs établis. Les goulets d'étranglement liés aux approbations pour le contact alimentaire et la volatilité des prix des balles de plastique restent des obstacles à court terme, mais la demande à long terme provenant des applications automobiles, électroniques et de construction verte continue d'élargir l'empreinte du marché du recyclage des plastiques techniques.
Principaux points à retenir du rapport
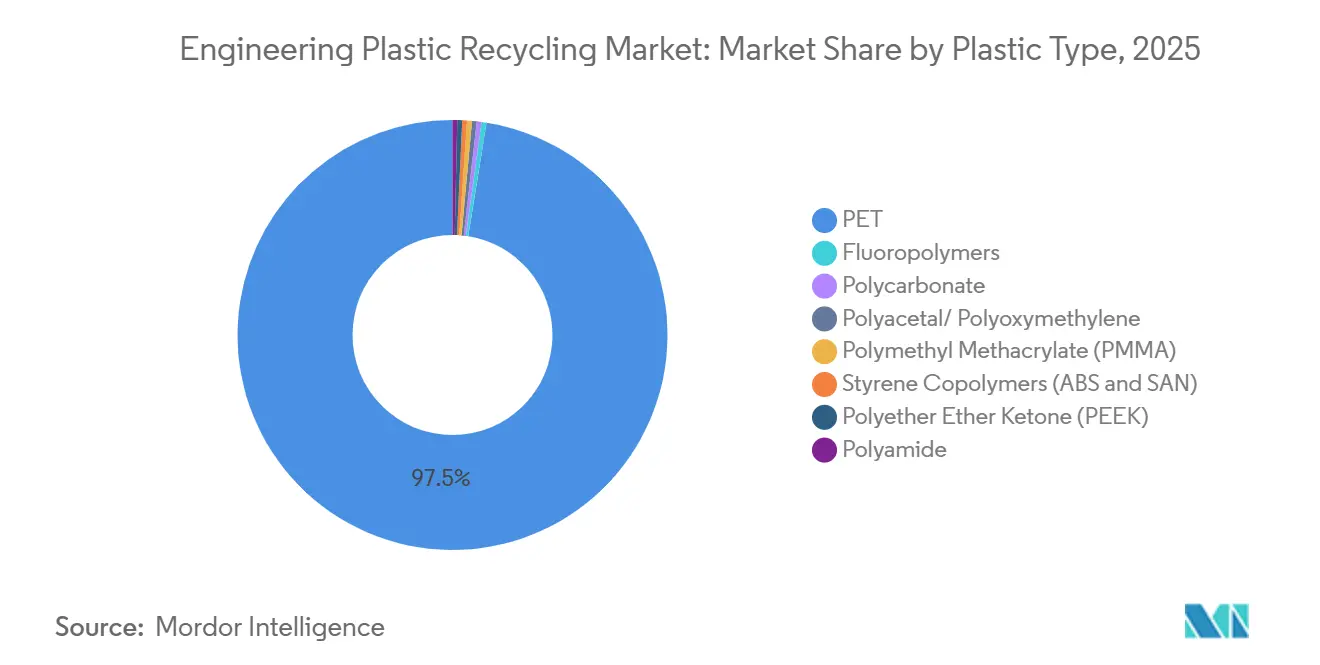
- Par type de plastique, le PET a capté 97,47 % de la part de marché du recyclage des plastiques techniques en 2025 et devrait progresser à un TCAC de 6,51 % jusqu'en 2031.
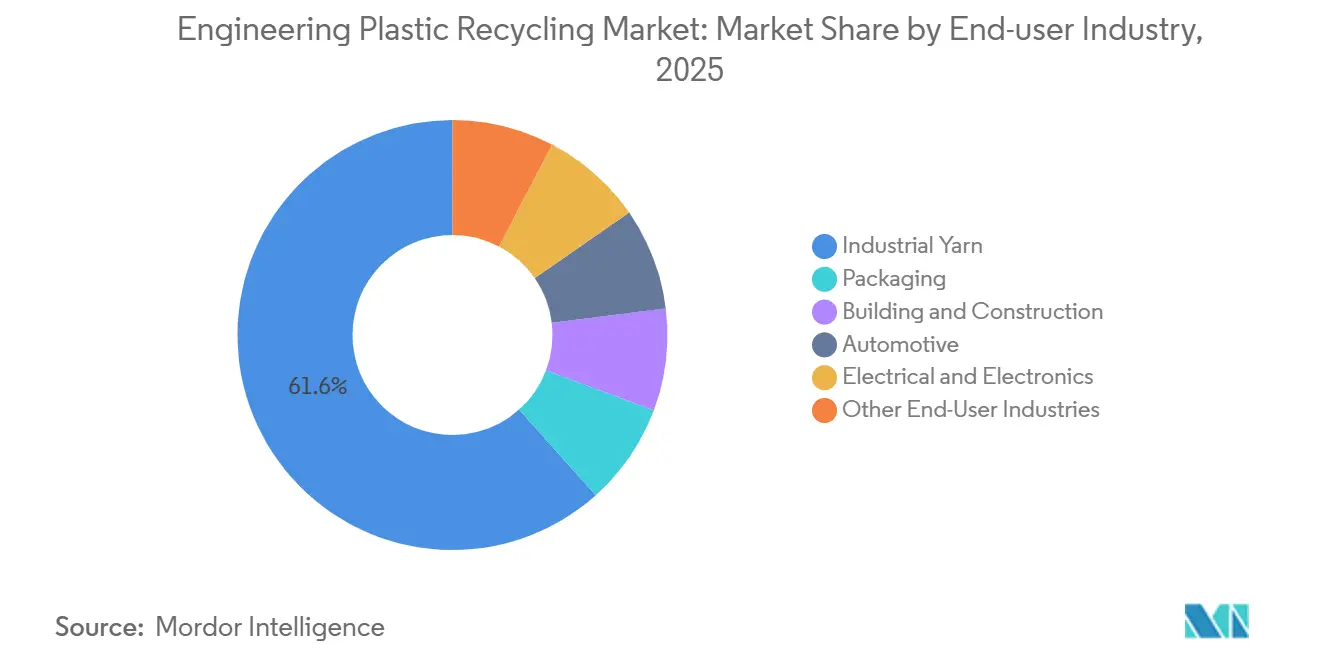
- Par secteur d'utilisation finale, le fil industriel détenait 61,61 % de la taille du marché du recyclage des plastiques techniques en 2025 ; l'emballage progresse à un TCAC de 8,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique commandait 56,39 % de la part du marché du recyclage des plastiques techniques en 2025 ; l'Europe enregistre le TCAC projeté le plus élevé à 6,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Resserrement des quotas réglementaires de contenu recyclé après 2026 | +1.8% | Europe, Amérique du Nord, marchés principaux d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Engagements des propriétaires de marques de substituer 25 à 50 % des emballages en plastiques techniques par des matières premières recyclées d'ici 2030 | +1.5% | Mondial, avec concentration en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande des équipementiers en grades de PA et PC recyclés chimiquement pour les véhicules électriques et la gestion thermique des composants électroniques | +1.2% | Asie-Pacifique (Chine, Corée du Sud), Europe (Allemagne, France) | Moyen terme (2 à 4 ans) |
| Émergence du marquage numérique et des lignes de tri par vision à intelligence artificielle améliorant le rendement des flux mixtes | +0.9% | Europe, sites pilotes en Amérique du Nord, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Usines de dépolymérisation solvantée soutenues par capital-risque atteignant une réduction de 30 % du coût d'investissement par tonne | +1.1% | Amérique du Nord, Europe, pôles sélectifs en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Resserrement des quotas réglementaires de contenu recyclé après 2026
Les objectifs contraignants du règlement de l'Union européenne sur les emballages et les déchets d'emballages imposent 30 % de contenu recyclé dans les bouteilles de boissons d'ici 2030, portant ce taux à 65 % d'ici 2040, tandis que la loi AGEC de la France étend les quotas aux pièces automobiles et électroniques[1]Commission européenne, « Règlement sur les emballages et les déchets d'emballages », europa.eu. La loi californienne SB 54 inflige des amendes de 50 000 USD par jour en cas de non-conformité, transformant l'approvisionnement en contenu recyclé en mesure d'évitement des coûts. Ces mandats ont comprimé la prime sur la résine recyclée de 15 à 25 % en 2024 à 5 à 10 % fin 2025, à mesure que l'offre s'est étoffée. Les capitaux ont afflué vers les filières mécaniques et chimiques, accélérant l'expansion du marché du recyclage des plastiques techniques. À mesure que les seuils se resserrent après 2026, la visibilité de la demande s'améliore et le risque de financement diminue, renforçant l'élan de croissance.
Engagements des propriétaires de marques de substituer 25 à 50 % des emballages en plastiques techniques par des matières premières recyclées d'ici 2030
Unilever, Procter & Gamble et Nestlé ont intégré des clauses de contenu recyclé dans leurs contrats d'approvisionnement mondiaux, exigeant collectivement plus de 600 000 tonnes de PET recyclé de qualité alimentaire par an à partir de 2027. Les accords d'achat à long terme soutiennent des usines de dépolymérisation à grande échelle, comme le site d'Eastman dans le Tennessee, permettant un financement de projet dépassant 150 millions USD par installation. La pression des marques se répercute en cascade dans les chaînes d'approvisionnement, incitant les transformateurs à requalifier les grades recyclés pour les films barrières, les bouchons et les fermetures. Cet effet d'entraînement soutient une croissance à deux chiffres des capacités sur le marché du recyclage des plastiques techniques à court terme.
Demande des équipementiers en grades de PA et PC recyclés chimiquement pour les véhicules électriques et la gestion thermique des composants électroniques
BMW, Tesla et Apple spécifient désormais du polyamide et du polycarbonate recyclés chimiquement pour les applications sous capot et d'interface thermique, invoquant des réductions du carbone du cycle de vie de 20 à 30 % ainsi que la conformité à la norme UL 94 en matière d'inflammabilité. Des primes de 20 à 30 % par rapport aux alternatives recyclées mécaniquement sont acceptées en raison de performances équivalentes à la résine vierge, favorisant un paysage tarifaire à deux niveaux. La hausse des volumes de production de véhicules électriques et les besoins en gestion thermique accroissent la demande pour ces grades, orientant une croissance à plus forte marge au sein du marché plus large du recyclage des plastiques techniques.
Émergence du marquage numérique et des lignes de tri par vision à intelligence artificielle améliorant le rendement des flux mixtes
Les projets pilotes HolyGrail 2.0 ont atteint une précision de 95 % dans l'identification des plastiques multicouches et noirs qui échappent aux systèmes proche infrarouge, doublant le débit dans les installations européennes de valorisation des matériaux. Les optiques améliorées par intelligence artificielle de Tomra ont augmenté la récupération du polyamide à partir des flux de déchets d'équipements électriques et électroniques de 40 % début 2026, libérant des matières premières autrefois vouées à l'incinération. L'amélioration de l'économie du tri favorise les investissements dans les plastiques techniques difficiles à recycler, élargissant le champ des matériaux et renforçant le marché global du recyclage des plastiques techniques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approbations limitées pour le contact alimentaire avec les plastiques techniques recyclés dans de nombreuses juridictions | -0.6% | Amérique du Nord (FDA), Asie-Pacifique (Chine, Inde, Japon), Amérique du Sud | Moyen terme (2 à 4 ans) |
| Volatilité des prix des balles rendant le retour sur investissement imprévisible pour les recycleurs | -0.5% | Mondial, particulièrement aigüe en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Teneur élevée en retardateurs de flamme bromés dans les plastiques de déchets d'équipements électriques et électroniques, augmentant les coûts de traitement | -0.4% | Europe, Amérique du Nord, Asie-Pacifique (pôles de déchets électroniques) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Approbations limitées pour le contact alimentaire avec les plastiques techniques recyclés dans de nombreuses juridictions
Le processus de lettre de non-objection de la FDA coûte 500 000 USD et peut durer jusqu'à 24 mois par grade, limitant l'offre américaine de polycarbonate et de polyamide recyclés de qualité alimentaire[2]Agence américaine des produits alimentaires et médicamenteux (U.S. Food and Drug Administration), « Orientation sur la lettre de non-objection », fda.gov. La Chine ne dispose pas de directives complètes, ce qui pousse les propriétaires de marques vers la résine vierge pour les emballages laitiers et de boissons. Les flux séparés pour le contact alimentaire réduisent l'utilisation des installations et augmentent les coûts de tri d'environ 15 %. Jusqu'à ce que la convergence réglementaire s'améliore, cet obstacle tempère l'adoption à court terme sur le marché du recyclage des plastiques techniques.
Volatilité des prix des balles rendant le retour sur investissement imprévisible pour les recycleurs
Les prix des balles de PET et de polyamide ont fluctué entre 250 et 420 USD par tonne durant 2024-2025, sous l'effet des variations du prix du pétrole brut et des pics de demande des filatures textiles. Les recycleurs européens de taille intermédiaire ont mis des capacités en veille lorsque les coûts des balles ont bondi de 35 % au troisième trimestre 2025, alors que les prix des flocons stagnaient, soulignant la minceur des marges d'EBITDA de 8 à 12 %. La volatilité des balles mine la confiance des prêteurs dans le financement de projet sans recours, ralentissant les expansions d'usines et modérant la croissance du marché du recyclage des plastiques techniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de plastique :
la domination du PET se poursuit tandis que les polymères spéciaux émergentLe PET détenait 97,47 % de la part de marché du recyclage des plastiques techniques en 2025, et le segment est en bonne voie pour un TCAC de 6,51 % jusqu'en 2031, les applications dans les boissons et le textile absorbant des volumes croissants de matières recyclées. La taille du marché du recyclage des plastiques techniques pour le PET est en croissance, soutenue par les ajouts de capacité de 400 000 tonnes d'Indorama Ventures et par les systèmes de consigne en Europe.
La croissance de la demande en polyamide est portée par les spécifications des équipementiers automobiles et électroniques pour des grades recyclés mécaniquement et chimiquement avec des performances ignifuges. Le PA issu du ChemCycling commande une prime de prix de 40 %, offrant aux recycleurs une résilience des marges. Le recyclage du polycarbonate progresse grâce à des essais de démontage robotisé atteignant une pureté de 85 %, réduisant les courbes de coûts de traitement. Le PMMA, l'ABS, le SAN et les polymères de niche tels que le PEEK restent à l'échelle pilote, mais représentent des opportunités d'espaces vierges à mesure que la dépolymérisation solvantée atteint la maturité commerciale.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport


Par secteur d'utilisation finale :
la croissance de l'emballage dépasse la prédominance du fil industrielLe fil industriel représentait 61,61 % de la taille du marché du recyclage des plastiques techniques en 2025, la fibre de polyester pouvant intégrer 100 % de flocons recyclés sans perte de résistance à la traction. La ligne de PSF recyclé de 300 000 tonnes de Reliance Industries illustre les avantages d'échelle et la demande captive des exportateurs de vêtements.
L'emballage progresse à un TCAC de 8,12 %, érodant la domination du fil industriel à mesure que les taxes réglementaires sur la résine vierge accélèrent les conversions vers des matières premières recyclées. La taille du marché du recyclage des plastiques techniques pour le secteur de l'emballage est portée par l'engagement d'Amcor d'intégrer du contenu recyclé dans 30 % de son portefeuille et par les investissements dans le recyclage chimique qui ouvrent la voie aux grades pour contact alimentaire. Les segments automobile et électronique sont plus modestes en volume, mais offrent une valeur plus élevée par tonne, les équipementiers adoptant le PA et le PC recyclés pour les composants de gestion thermique et structurels, ce qui signale une diversification à long terme de la demande.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Recyclage des Plastiques Techniques en Asie-Pacifique
L'Asie-Pacifique a conservé une part de 56,39 % du marché du recyclage des plastiques techniques en 2025, soutenue par le programme chinois de développement de la capacité de recyclage du PET à hauteur de 12 millions de tonnes après la politique National Sword, ainsi que par la récente montée en puissance de 500 000 tonnes de capacité en Inde. Les sites intégrés de filature de fibres au Zhejiang et au Gujarat convertissent directement les flocons en fil, maximisant l'efficacité de la chaîne d'approvisionnement. Jeplan, entreprise japonaise financée à hauteur de 150 millions USD fin 2024, développe la dépolymérisation du PET, soulignant la diversification technologique régionale.
Marché du Recyclage des Plastiques Techniques en Europe
L'Europe enregistre la croissance la plus rapide avec un CAGR de 6,55 % alors que le différentiel de taxe plastique de 0,80 EUR/kg incite les propriétaires de marques à s'approvisionner en grades recyclés. Les systèmes de consigne poussent la collecte du PET au-delà de 90 % en Allemagne et aux Pays-Bas, fournissant une matière première propre au futur complexe de recyclage moléculaire de 160 000 tonnes d'Eastman en Normandie. Les subventions gouvernementales et les obligations vertes à faible taux d'intérêt facilitent le financement des installations, renforçant les positions concurrentielles régionales.
Marché du Recyclage des Plastiques Techniques dans les Amériques et en MEA
L'Amérique du Nord est en retrait en termes de parts de marché, mais accélère le déploiement de capitaux. Huit usines de recyclage chimique en construction au Texas, en Ohio et au Tennessee se concentrent sur les grades polyamide et polycarbonate destinés aux équipementiers du secteur des véhicules électriques et de l'électronique. Les crédits d'impôt fédéraux pour les équipements de fabrication propre et les obligations de contenu recyclé au niveau des États améliorent l'économie en faveur des résines recyclées. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique représentent des volumes plus faibles, mais enregistrent de nouveaux projets tels que l'usine de Braskem-Valoren à São Paulo et le projet pilote d'ADNOC-Loop à Abou Dhabi, reflétant la prolifération mondiale du marché du recyclage des plastiques techniques.

Paysage réglementaire
La réglementation se durcit autour des allégations de contenu recyclé, des exigences de recyclabilité et de la traçabilité, en particulier pour l'emballage et les applications à spécifications plus élevées utilisant des plastiques techniques recyclés. Dans l'Union européenne, le règlement sur les emballages et les déchets d'emballages (PPWR) 2025/40 est entré en vigueur en février 2025 et s'applique à partir du 12 août 2026, renforçant les règles harmonisées qui façonnent l'écoconception pour le recyclage et les calculs de contenu recyclé dans les marchés de l'emballage.
Les normes et les règles comptables évoluent également vers des définitions plus strictes. La décision d'exécution (UE) 2026/1425 de la Commission, adoptée le 30 juin 2026, établit des règles de comptabilisation par bilan massique pour le contenu en plastique recyclé dans les bouteilles de boissons, tandis que la norme EN 18065:2025 (classification des plastiques recyclés et qualité des données) favorise une documentation cohérente et la comparabilité des allégations relatives au recyclat. Aux États-Unis, l'EPA s'est montrée active sur le recyclage avancé (chimique), et depuis avril 2026 elle examine la manière dont les installations de recyclage avancé sont classées en vertu du Clean Air Act, ce qui peut influencer les voies d'autorisation et de conformité pour la dépolymérisation et les technologies associées.
Analyse de la chaîne de valeur
La chaîne de valeur du recyclage des plastiques techniques commence par la collecte de matières premières post-consommation et post-industrielles (collecte municipale, filières de consigne et rebuts industriels), puis se poursuit par le tri et le prétraitement (mise en balles, lavage, production de paillettes et élimination des contaminants). En aval, le recyclage mécanique soutient des filières établies, notamment le PET destiné à l'emballage et au fil industriel, tandis que les polymères techniques à spécifications plus élevées passent par des procédés avancés, y compris la dissolution à base de solvants et la dépolymérisation, lorsque des propriétés proches de la matière vierge ou une aptitude au contact alimentaire sont requises. La certification, la documentation de la chaîne de traçabilité et la comptabilité par bilan massique se déroulent en parallèle du traitement physique, permettant l'attribution de contenu recyclé sur les marchés finaux exigeants.
Les acheteurs en aval comprennent les compoundeurs et les transformateurs, qui qualifient le recyclat et produisent des granulés, des fibres et des pièces destinés à l'emballage, à l'automobile, à l'électrique et l'électronique, ainsi qu'au bâtiment et à la construction. Les politiques et les normes redéfinissent la manière dont le contenu recyclé circule dans la chaîne. Le PPWR 2025/40 s'applique à partir du 12 août 2026, et la décision d'exécution (UE) 2026/1425 de la Commission (30 juin 2026) formalise la comptabilité par bilan massique pour les bouteilles de boissons, renforçant le besoin de systèmes de données et de vérification par des tiers. Les partenariats relient de plus en plus les fournisseurs de technologie, les producteurs de résine et les propriétaires de marques afin de réduire les frictions liées à la montée en échelle, notamment les démarches de BASF en juin 2026 pour élargir sa collaboration avec Encina sur une installation circulaire de benzène prévue de 175 000 tonnes métriques/an, et le lancement de Nerea (Alterra, Technip Energies, Neste) en tant que solution modulaire standardisée de recyclage chimique. Ensemble, ces initiatives relient l'approvisionnement en matières premières, la conception des procédés et les débouchés commerciaux dans une exécution de projet plus intégrée.
Paysage concurrentiel
Les cinq premiers acteurs contrôlent 34 % de la capacité mondiale, indiquant une faible concentration sur le marché du recyclage des plastiques techniques. Les grands groupes pétrochimiques poursuivent l'intégration verticale : Eastman, BASF et Solvay exploitent désormais des actifs de collecte, de tri et de dépolymérisation pour sécuriser les matières premières et capter les marges. Les contrats d'approvisionnement à long terme entre les propriétaires de marques et les recycleurs — tels que Unilever-Indorama et Nestlé-Veolia — verrouillent les volumes et stabilisent les revenus. Les modèles de concession de licences technologiques de Loop Industries et de Carbios monétisent la propriété intellectuelle, élargissant la portée géographique sans investissement en capital lourd.
Les fournisseurs de tri par vision à intelligence artificielle, tels qu'AMP Robotics et Tomra, permettent aux recycleurs de plus petite taille de récupérer des plastiques techniques à partir des déchets ménagers mixtes, à des rendements qui nécessitaient auparavant des flux triés à la source. La certification ISO 14021 s'impose comme facteur de différenciation concurrentielle, les détaillants surveillant l'écoblanchiment, ce qui pousse Far Eastern Group et Clean Tech UK à investir dans des vérifications par des tiers. L'innovation de rupture cible les polymères haute performance : le brevet d'extraction par fluide supercritique de Solvay pour le recyclage du PEEK illustre la recherche de pointe avec un potentiel d'ouverture vers les applications aérospatiales et médicales. Les avancées vers la parité des coûts dans la dépolymérisation solvantée intensifient la concurrence et présagent une consolidation plus poussée.
Leaders du secteur du recyclage des plastiques techniques
Alpek S.A.B. de C.V.
Indorama Corporation
TEIJIN LIMITED
Far Eastern Group
Reliance Industries Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Recyclage des Plastiques Techniques
- Alpek S.A.B. de C.V.
- Avro India Limited
- BASF
- Clean Tech UK Ltd
- EF Plastics UK Ltd
- Euresi Plastics SL
- Far Eastern Group
- Indorama Corporation
- JFC Group
- Krones AG
- Petco
- Placon
- PolyClean Technologies
- Reliance Industries Limited
- REPRO-PET
- TEIJIN LIMITED
- UltrePET LLC
Lire l’analyse des entreprises de recyclage des plastiques techniques

Opportunités de marché et perspectives d'avenir
Les opportunités s'étendent au-delà des volumes de PET vers des polymères techniques à plus forte valeur ajoutée et vers des applications où la performance, la traçabilité et un contenu recyclé vérifiable justifient une prime. En 2026, des étapes de commercialisation élargissent l'ensemble de matériaux adressables : Lummus Technology et Sumitomo Chemical ont annoncé la disponibilité commerciale de la technologie de recyclage chimique du PMMA (PMMA-CR) en février 2026, et Polyplastics a lancé des grades DURAFIDE PPS à contenu mécaniquement recyclé en janvier 2026 dans le cadre de son initiative DURACIRCLE, tous deux visant à aligner les plastiques techniques recyclés sur les exigences de l'automobile et de l'électronique.
Un second domaine d'opportunité se situe à l'intersection de la conformité et de l'échelle, où des modules standardisés et des cadres comptables aident à faire passer les projets de pilotes sur mesure à des déploiements reproductibles. En juin 2026, Alterra, Technip Energies et Neste ont lancé Nerea comme solution modulaire standardisée de recyclage chimique, conçue pour favoriser une réplication plus rapide et un déploiement géographique plus large pour la production de matières premières circulaires. En Europe, la mise en œuvre opérationnelle des règles de bilan massique et de qualité des données, y compris la décision d'exécution (UE) 2026/1425 de la Commission, améliore l'utilisabilité commerciale du contenu recyclé attribué pour les chaînes d'approvisionnement de l'emballage. Cela crée une marge de manœuvre pour les recycleurs et les compoundeurs capables de fournir des allégations auditées et une qualité constante sur le polyamide, le polycarbonate, le PMMA, le PPS et d'autres polymères spéciaux.
Recent Industry Developments in Marché du Recyclage des Plastiques Techniques
- Juin 2026 : Alterra, Technip Energies et Neste ont lancé Nerea comme solution modulaire standardisée de recyclage chimique, permettant une réplication plus rapide et un déploiement géographique plus large pour la production de matières premières circulaires. Cela marque une approche évolutive de l'intégration de l'approvisionnement en matières premières, du traitement et de la coordination avec les propriétaires de marques pour faire progresser la circularité des polymères techniques.
- Octobre 2025 : BASF a annoncé deux nouveaux procédés de recyclage centrés sur la dépolymérisation pour les polyamides issus de véhicules hors d'usage. L'initiative cible les flux de polyamide dérivés des VHU et soutient les polymères circulaires de qualité automobile en permettant des propriétés proches de la matière vierge grâce au recyclage chimique.
- Septembre 2024 : Indorama Ventures a créé une coentreprise avec Dhunseri Ventures et Varun Beverages pour construire des installations de recyclage de PET en site vierge à Kathua et Khurdha, en Inde, visant une capacité annuelle combinée de 100 kilotonnes de rPET. Ces projets renforcent l'approvisionnement régional en associant les ajouts de capacité de recyclage à la demande des écosystèmes d'embouteillage et de boissons en aval, et ils soutiennent des taux de collecte et de traitement plus élevés sur un marché où le PET reste le plastique technique recyclé dominant en volume.


Marché du Recyclage des Plastiques Techniques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre le recyclage des déchets de plastiques techniques en matières premières secondaires pouvant être réutilisées dans la fabrication. Le périmètre suit la production recyclée liée aux polymères techniques généralement récupérés dans des secteurs tels que l'automobile et l'électrique et l'électronique, et il est suivi dans les principales régions.
Exclusions du périmètre : il exclut la production de plastiques techniques vierges et les autres filières de recyclage de plastiques principalement de qualité commodité, sauf si elles sont comptabilisées comme production de recyclage de plastiques techniques.
Aperçu de la segmentation
- Par type de plastique
- PET
- Fluoropolymères
- Polycarbonate
- Polyacétal / Polyoxyméthylène
- Polyméthacrylate de méthyle (PMMA)
- Copolymères styréniques (ABS et SAN)
- Polyétheréthercétone (PEEK)
- Polyamide
- Par secteur d'utilisation finale
- Fil industriel
- Emballage
- Bâtiment et construction
- Automobile
- Électrique et électronique
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte d'offre et de demande pour les polymères techniques et la production de résine recyclée, car le marché est dimensionné en volume. Nous avons examiné des sources publiques telles que les indicateurs environnementaux et de déchets de l'OCDE, les statistiques de déchets et de recyclage d'Eurostat, les données sur les matériaux et déchets de l'EPA américaine, les flux commerciaux UN Comtrade pour les résines polymères et les rebuts, ainsi que les publications de l'UNEP sur l'économie circulaire, afin de comprendre les signaux de collecte, de tri et de débit de recyclage.
Nous avons ensuite utilisé les rapports annuels des entreprises, les divulgations en matière de développement durable, les présentations aux investisseurs et une couverture médiatique fiable pour cartographier les ajouts de capacité et les évolutions technologiques entre les filières mécaniques et chimiques, et pour confirmer la demande des marchés finaux. Un abonnement payant pour les données financières et de renseignement d'entreprises, ainsi qu'une base de données au niveau des expéditions d'import-export, ont été utilisés de manière sélective pour vérifier les implantations d'usines et les orientations commerciales lorsque les séries publiques n'étaient pas suffisamment granulaires. Ces exemples sont illustratifs et non exhaustifs, et d'autres sources ont également été consultées lors de la collecte des données, de la validation et de la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur les opérateurs de recyclage, les compoundeurs, les transformateurs et les grands utilisateurs finaux qui spécifient des polymères techniques, car ces groupes aident à confirmer les volumes effectivement recyclés et remis en usage. Nous avons également discuté de la réalisation des prix et des contraintes de qualité, y compris la tolérance à la contamination et les spécifications de performance, puis avons utilisé ces éléments pour valider les hypothèses à travers l'APAC, l'EMEA et les Amériques, où les règles de recyclage et les flux d'exportation diffèrent.
Répartition des répondants à la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Directeurs généraux : 14 % | APAC : 51 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 31 % |
| Acteurs plus petits : 18 % | Managers : 45 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le modèle central est construit de manière descendante en reconstituant le pool de plastiques techniques prêts au recyclage et la part transformée en production recyclée, puis il est exprimé en tonnes. Les intrants comprennent l'utilisation de polymères techniques par les principaux marchés finaux, l'intensité de collecte et de tri du recyclage, la répartition entre traitement mécanique et chimique, les mouvements commerciaux de rebuts plastiques et de résines recyclées, et les pertes de rendement réalistes liées au tri et au retraitement. Une fois cette étape atteinte, le volume total du marché découle du flux de déchets traités pouvant répondre aux besoins de performance de qualité technique.
Nous avons corroboré les totaux à l'aide d'approximations ascendantes sélectives, telles que des vérifications sur des échantillons de capacité de recycleurs et de compoundeurs, des fourchettes d'utilisation, et des mélanges de production typiques par famille de polymères. Nous avons ensuite effectué des vérifications de cohérence des PVM uniquement lorsqu'une contre-vérification de valeur était nécessaire. Pour les prévisions, nous appliquons une analyse de scénarios afin de tester distinctement les effets des mandats de contenu recyclé, des restrictions d'exportation et des montées en capacité, puis nous les affinons par consensus d'experts sur le calendrier. Lorsque des lacunes de données locales existent, les ratios sont déduits de pays comparables présentant une maturité réglementaire et une structure d'utilisation finale similaires, puis ajustés à partir des retours d'entretiens.
Validation des données et cycle de mise à jour
La validation est effectuée par des contre-vérifications répétées entre les résultats du modèle et des signaux indépendants, tels que les statistiques de déchets et de recyclage, l'orientation commerciale et les changements de capacité annoncés. Si un écart semble inhabituel, nous revérifions les séries d'intrants, réexaminons les hypothèses de rendement et d'utilisation, et recontactons les sources lorsque l'écart est lié à une région ou à un groupe de polymères spécifique.
Avant validation finale, le modèle et les hypothèses clés font l'objet de multiples revues par les analystes afin de confirmer l'arithmétique, le traitement des unités et la cohérence logique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements majeurs de politique, le démarrage de grandes usines, ou de fortes variations des prix des matières premières modifiant la demande de résine recyclée. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché du recyclage des plastiques techniques selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le recyclage des plastiques techniques ne s'alignent souvent pas, car le marché peut être mesuré soit en volume, soit en revenu, et chaque option implique des hypothèses différentes. Les différences proviennent également de ce qui est considéré comme production de qualité technique par opposition aux plastiques recyclés plus larges, ainsi que du calendrier des intrants de prix et de la conversion des devises.
Un écart lié à l'actualisation est fréquent ici, car les prix de la résine recyclée peuvent évoluer rapidement avec les écarts de prix du polymère vierge et la disponibilité des rebuts. Lorsque les séries de prix et le calendrier des devises sont actualisés à proximité de la publication puis revérifiés par rapport au débit des recycleurs et aux retours de qualification des utilisateurs finaux, le marché reste lié aux qualités échangeables et à des rendements réalistes, ce qui constitue la vérification appliquée chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,11 millions USD (2026) | |
| Cabinet de conseil mondial A | 4,95 milliards USD (2025) | Dimensionne les plastiques techniques recyclés en termes de revenu, ce qui repose fortement sur des hypothèses de PVM et peut mélanger les composés recyclés de qualité technique avec des catégories de résines recyclées adjacentes, rendant la réconciliation avec une production définie en tonnage difficile. |
| Éditeur sectoriel B | 6,80 milliards USD (2025) | Utilise une base de revenu et une longue fenêtre de prévision, et semble inclure des méthodes de recyclage et des groupes de polymères larges sans séparer systématiquement la production recyclée de qualité technique des plastiques recyclés de qualité inférieure, ce qui élargit le pool adressable. |
L'écart s'explique principalement par le choix de l'unité, les limites du périmètre autour de la production de qualité technique, et la rapidité avec laquelle les intrants de prix et de devises sont actualisés. L'utilisation de moteurs de débit reproductibles, suivie de tests de résistance des trajectoires de prix implicites par rapport à la validation par entretiens, permet de garder le total plus facile à concilier avec les conditions opérationnelles réelles.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du recyclage des plastiques techniques en 2026 et quelle croissance est attendue ?
La taille du marché du recyclage des plastiques techniques est de 16,11 millions de tonnes en 2026 et devrait atteindre 22,06 millions de tonnes d'ici 2031, à un TCAC de 6,49 %.
Quel polymère domine les plastiques techniques recyclés ?
Le PET contrôle 97,47 % du volume en 2025 grâce à ses réseaux de collecte établis et à sa haute recyclabilité mécanique.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour les plastiques techniques recyclés ?
L'emballage progresse à un TCAC de 8,12 % jusqu'en 2031, les mandats des propriétaires de marques et les réglementations faisant monter en flèche les exigences en matière de contenu recyclé.
Pourquoi l'Europe croît-elle plus vite que l'Asie-Pacifique malgré un volume plus faible ?
La taxe plastique et les systèmes de consigne en Europe créent de fortes incitations économiques, tandis que l'escalade des quotas dans le règlement de l'Union européenne sur les emballages et les déchets d'emballages (PPWR) stimule davantage la demande de résine recyclée.
Dernière mise à jour de la page le:



