
Taille et part de marché des instruments chirurgicaux dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
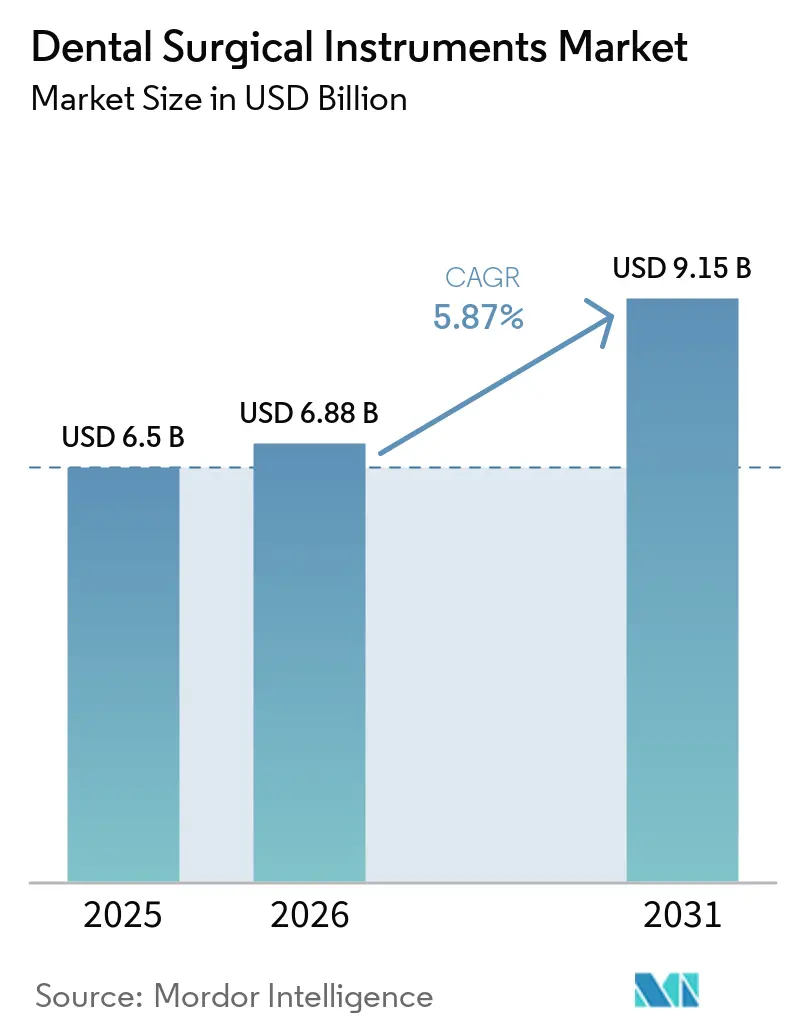
| Taille du Marché (2026) | 6.88 Milliards de dollars |
| Taille du Marché (2031) | 9.15 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des instruments chirurgicaux dentaires par Mordor Intelligence
La taille du marché des instruments chirurgicaux dentaires en 2026 est estimée à 6,88 milliards USD, en progression par rapport à la valeur de 2025 de 6,5 milliards USD, avec des projections pour 2031 indiquant 9,15 milliards USD, soit une croissance à un CAGR de 5,87 % sur la période 2026-2031. La croissance des volumes en implantologie, l'adoption rapide de la robotique guidée par l'IA et la demande transfrontalière croissante pour des chirurgies buccales complexes constituent les principales forces d'expansion du marché des instruments chirurgicaux dentaires. Les instruments manuels conservent un rôle central, mais les systèmes à laser et piézoélectriques s'accélèrent car ils raccourcissent le temps de cicatrisation, préservent les tissus et améliorent le confort des patients. L'Amérique du Nord continue de dominer le marché des instruments chirurgicaux dentaires grâce à l'adoption précoce des flux de travail numériques et à un remboursement favorable, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide, les pôles de tourisme médical et les investissements privés renforçant les capacités. L'intensification de la consolidation parmi les organisations de soutien dentaire remodèle les achats, et les programmes gériatriques dédiés orientent la conception des produits vers des kits peu invasifs.
Principaux enseignements du rapport
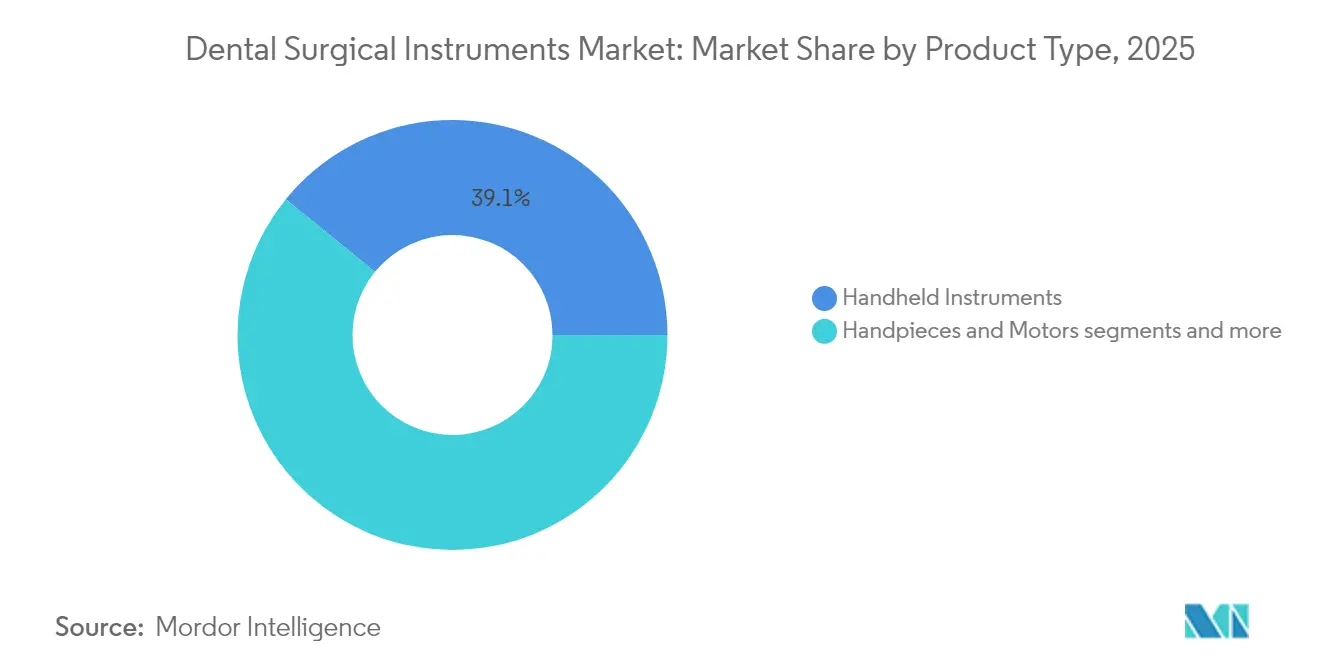
- Par type de produit, les instruments à main ont dominé avec 39,12 % de la part de marché des instruments chirurgicaux dentaires en 2025, tandis que les lasers dentaires devraient se développer à un CAGR de 8,01 % jusqu'en 2031.
- Par application, l'implantologie a représenté 40,05 % de la taille du marché des instruments chirurgicaux dentaires en 2025 ; la chirurgie orthodontique et esthétique devrait croître à un CAGR de 6,99 % entre 2026 et 2031.
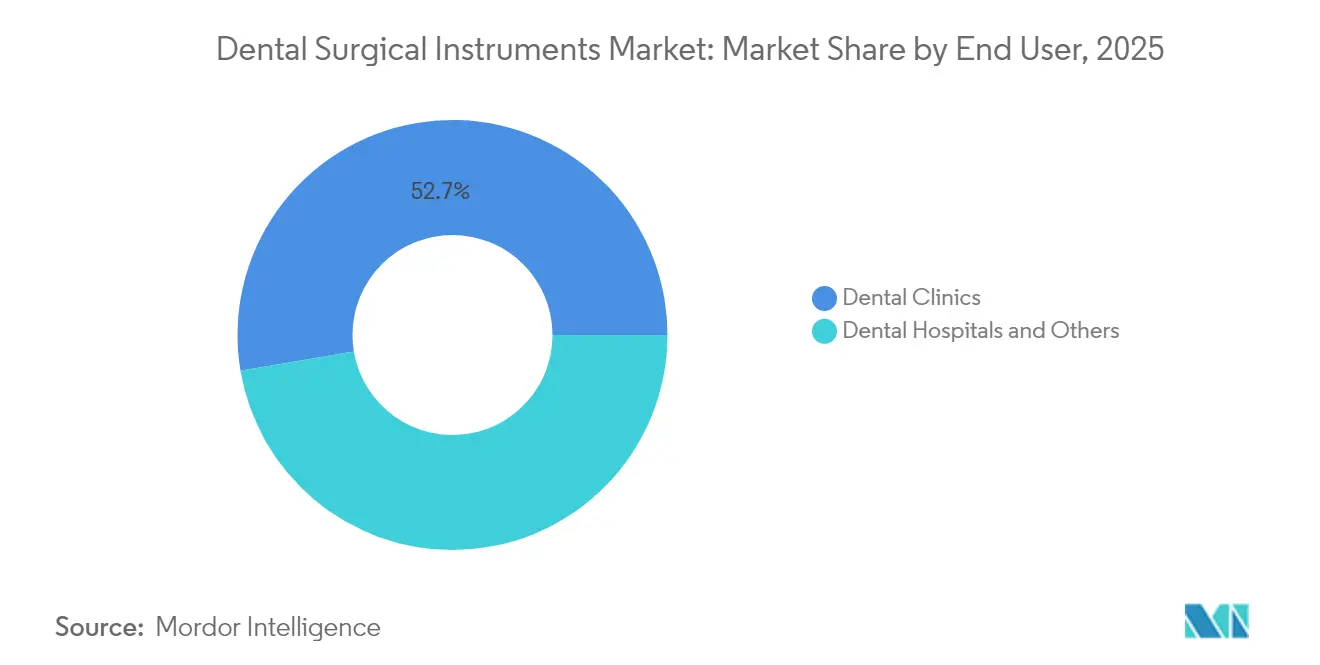
- Par utilisateur final, les cabinets dentaires ont représenté 52,65 % de la taille du marché des instruments chirurgicaux dentaires en 2025, tandis que les hôpitaux progressent à un CAGR de 6,69 % jusqu'en 2031.
- Par région, l'Amérique du Nord a détenu 40,85 % de la part du marché des instruments chirurgicaux dentaires en 2025 ; l'Asie-Pacifique se développe à un CAGR de 7,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'instrumentation d'ostéotomie piézoélectrique en Europe et en Asie-Pacifique | +1,4 | Europe et Asie-Pacifique, avec des retombées en Amérique du Nord | Moyen terme (≈ 3-4 ans) |
| Adoption de la microchirurgie robotique guidée par l'IA dans les centres d'implantologie en Amérique du Nord | +0,9 | Amérique du Nord, pénétration limitée dans les autres régions | Long terme (≥ 5 ans) |
| La demande liée au tourisme médical pour des chirurgies implantaires complexes en Turquie et dans les pays du CCG stimule les ventes de kits | +1,3 | Turquie, pays du CCG, avec sourcing mondial de patients | Court terme (≤ 2 ans) |
| Moteur – Les programmes de santé bucco-dentaire gériatrique stimulant les kits peu invasifs au Japon et dans les pays nordiques | +0,8 | Japon et pays nordiques, avec adoption dans les sociétés vieillissantes à l'échelle mondiale | Moyen terme (≈ 3-4 ans) |
| Achats groupés par les chaînes d'organisations de soutien dentaire en forte croissance aux États-Unis et au Canada | +1,1 | États-Unis et Canada, avec expansion vers d'autres marchés consolidés | Court terme (≤ 2 ans) |
| L'essor des droits de propriété intellectuelle liés aux aligneurs transparents stimulant la demande de fraises de précision en Amérique du Sud | +0,6 | Amérique du Sud, avec croissance sur les marchés orthodontiques émergents | Moyen terme (≈ 3-4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'ostéotomie assistée par piézoélectricité
Les micro-vibrations sélectives permettent aux dispositifs piézoélectriques de couper les tissus minéralisés tout en préservant les nerfs et les vaisseaux adjacents, réduisant ainsi la douleur et l'œdème postopératoires lors des extractions de dents de sagesse et de la préparation des sites implantaires. Les preuves cliniques croissantes d'un taux de lésions nerveuses plus faible incitent les cabinets spécialisés à remplacer les fraises rotatives conventionnelles. Les centres de formation aux États-Unis et en Allemagne intègrent désormais des modules de piézochirurgie dans les programmes de résidence, accélérant les compétences des jeunes cliniciens. Les fournisseurs affinent les conceptions d'embouts pour les régions mandibulaires difficiles d'accès, et les distributeurs signalent une croissance à deux chiffres des unités en 2024. À mesure que la parité de remboursement avec les systèmes rotatifs s'améliore, ce moteur maintient un effet positif à moyen terme sur le marché des instruments chirurgicaux dentaires.
Adoption de la chirurgie dentaire robotique guidée par l'IA
Les plateformes robotiques intègrent les données de tomodensitométrie à faisceau conique préopératoire avec une navigation en temps réel, permettant une précision de placement des implants inférieure au millimètre et éliminant les guides chirurgicaux à usage unique. Les essais cliniques de 2025 ont démontré des déviations de justesse moyennes de 1,2 mm contre 2,0 mm pour les techniques manuelles, se traduisant par moins d'ajustements peropératoires. Les premiers adoptants signalent une réduction du temps en fauteuil et des protocoles sans lambeau prévisibles qui séduisent les patients. Le coût en capital reste élevé, mais les modèles de location et les contrats de service abaissent les barrières à l'entrée. Les approbations réglementaires au Canada et au Japon élargissent la base adressable, alimentant une dynamique à long terme sur le marché des instruments chirurgicaux dentaires.
Demande liée au tourisme médical pour des chirurgies implantaires complexes
Des différentiels de prix de 60 à 75 % pour la réhabilitation de l'arcade complète incitent les patients d'Europe occidentale et d'Amérique du Nord à se faire soigner en Turquie, au Mexique ou en Thaïlande. Les forfaits « tout-sur-quatre » dédiés regroupent implants, prothèses, hôtel et transport local, poussant des volumes de cas qui nécessitent des fraises de haute précision, des clés dynamométriques et des kits de greffe. Les gouvernements des pays de destination accordent des incitations fiscales aux cliniques répondant à l'accréditation internationale, stimulant la mise à niveau vers une instrumentation haut de gamme. Cet afflux génère une hausse immédiate des revenus pour le marché des instruments chirurgicaux dentaires, en particulier pour les kits implantaires et les outils de délivrance de biomatériaux régénératifs.
Programmes de santé bucco-dentaire gériatrique stimulant les kits peu invasifs
D'ici 2030, les personnes âgées de ≥ 60 ans dépasseront 1,4 milliard à l'échelle mondiale, et la fragilité muqueuse ainsi que la polymédication nécessitent des approches douces. Les régimes d'assurance nationale au Japon et en Suède subventionnent les unités d'abrasion à l'air, les lasers à diode et les détartreurs ultrasoniques ergonomiques adaptés aux personnes âgées. Les cliniques universitaires signalent une utilisation accrue des applicateurs de vernis fluoré et des détartreurs à tige courte pour gérer les caries radiculaires chez les résidents en maison de retraite. Les fabricants d'instruments répondent avec des poignées légères et autoclavables qui réduisent la fatigue de l'opérateur. La convergence des besoins démographiques et du financement public maintient une demande ferme sur le marché des instruments chirurgicaux dentaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Écart de remboursement pour les dispositifs électrochirurgicaux avancés | -0,7 | Marchés des Caraïbes et d'Afrique, avec un impact mondial limité | Moyen terme (≈ 3-4 ans) |
| Capacité limitée en métallurgie de l'acier inoxydable dans les pays nordiques, ce qui fait grimper les coûts | -0,4 | Pays nordiques, avec des effets sur la chaîne d'approvisionnement en Europe | Long terme (≥ 5 ans) |
| Retards de certification au titre du règlement européen sur les dispositifs médicaux pour les nouvelles pièces à main laser | -1,2 | Union européenne, avec des répercussions réglementaires dans d'autres régions | Court terme (≤ 2 ans) |
| Afflux de pièces à main contrefaites en provenance d'Asie affectant l'Océanie | -0,5 | Région Océanie, avec une expansion potentielle vers d'autres marchés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des instruments chirurgicaux dentaires
Les lasers à diode haut de gamme se vendent entre 50 000 et 70 000 USD et les unités de chirurgie piézoélectrique entre 5 000 et 15 000 USD, dépassant les budgets d'investissement des cliniques rurales. Les contrats de service et l'étalonnage obligatoire ajoutent 15 à 20 % aux coûts annuels de possession. Des collèges communautaires en Caroline du Nord ont obtenu 3,57 millions USD pour former des assistants sur des dispositifs avancés, soulignant l'investissement considérable requis avant que les revenus ne se matérialisent. Les petits cabinets reportent leurs achats, supprimant directement l'adoption dans les segments sensibles aux prix du marché des instruments chirurgicaux dentaires.
Politiques de remboursement insuffisantes
Seulement 49 % des bénéficiaires adultes de Medicaid ont consulté un dentiste au cours de l'année écoulée, les honoraires faibles étant cités comme principal obstacle[1]. Bien que les Centres pour les services Medicare et Medicaid aient ajouté 229 codes dentaires aux APCs cliniques pour 2024, les procédures implantaires ou laser avancées restent souvent non couvertes[2]. Cette incertitude décourage les dépenses d'investissement dans une instrumentation innovante. Les réformes en cours au niveau des États pourraient améliorer le recouvrement des coûts, mais dans l'intervalle, les insuffisances de remboursement tempèrent la trajectoire de croissance du marché des instruments chirurgicaux dentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
évolution vers la précision peu invasiveLes instruments à main ont conservé 39,12 % de la part de marché des instruments chirurgicaux dentaires en 2025, reflétant leur rôle central dans le détartrage de routine, les extractions et les travaux de restauration. Les explorateurs en acier inoxydable, les porte-aiguilles et les limes à os continuent de définir les références d'achat, et les améliorations progressives du moletage des manches et de l'équilibre maintiennent la fidélité des cliniciens. Malgré cette domination, le mix produit s'oriente vers des variantes microchirurgicales permettant des gestes plus précis dans des champs opératoires restreints. Les lasers dentaires, bien que représentant une base installée plus réduite, constituent la gamme à la croissance la plus rapide avec un CAGR de 8,01 % prévu jusqu'en 2031. Les cabinets d'orthodontie et les parodontistes privilégient les systèmes à erbium et à diode qui ablattent les tissus mous avec un minimum de dommages collatéraux, réduisant le temps de fauteuil et générant un bouche-à-oreille positif. La taille du marché des instruments chirurgicaux dentaires pour les systèmes laser devrait se développer régulièrement à mesure que les prix unitaires baissent et que les fabricants associent la formation aux contrats d'achat.
Les pièces à main motorisées et les moteurs chirurgicaux sont en demande soutenue pour la préparation du lit implantaire et la mise en forme endodontique. Les micro-moteurs sans balais et l'éclairage LED intégré améliorent la stabilité du couple et la visualisation, différenciant davantage les modèles haut de gamme. Les unités d'électrochirurgie répondent aux besoins de coagulation en oncologie oro-faciale, tandis que les détartreurs ultrasoniques restent des piliers de la maintenance parodontale. Bien que les cas esthétiques électifs aient diminué pendant les confinements liés à la pandémie, l'instrumentation motorisée a rapidement rebondi à mesure que le flux de patients s'est normalisé. Les fournisseurs tirant parti de batteries modulaires et de boîtiers autoclavables devraient capter des parts de marché, maintenant le marché des instruments chirurgicaux dentaires sur une trajectoire de mise à niveau technologique.

Par application :
l'implantologie maintient sa position tandis que l'esthétique s'accélèreL'implantologie détenait 40,05 % du marché des instruments chirurgicaux dentaires en 2025, car les cohortes édentées exigent des solutions fixes plutôt que des prothèses amovibles. Les clés dynamométriques de précision, les jauges de profondeur et les kits de soulèvement du sinus sont indispensables, et les fabricants d'équipements d'origine alignent leurs portefeuilles sur les systèmes à connexion hexagonale interne et conique populaires. La taille du marché des instruments chirurgicaux dentaires liée à l'implantologie est prête à se développer à mesure que l'imagerie CBCT au fauteuil devient le standard de soins, garantissant une grande confiance dans les protocoles de mise en charge immédiate. Les fixtures implantaires tout-zircone et titane-zirconium qui s'intègrent aux outils de chirurgie guidée renforcent davantage les cycles de vente d'instruments.
La chirurgie orthodontique et esthétique est l'application à la croissance la plus rapide avec une perspective de CAGR de 6,99 %. L'acceptation des aligneurs transparents, alimentée par un marketing direct au consommateur agressif, augmente la demande de fraises de réduction interproximale, de coupeuses de précision et de bandes de finition. Les facettes planifiées numériquement, le remodelage gingival et la micro-abrasion de l'émail reposent également sur des pièces à main à grande vitesse et faibles vibrations fabriquées à partir d'alliages de qualité aérospatiale. La croissance est la plus apparente dans les marchés asiatiques urbains où les jeunes adultes recherchent des améliorations esthétiques parallèlement à leurs dépenses de style de vie. La microchirurgie endodontique et la régénération parodontale bénéficient d'une adoption de niche mais constante à mesure que les flux de travail assistés par microscope se répandent des centres académiques aux cabinets privés, soutenant la diversification au sein du secteur des instruments chirurgicaux dentaires.
Par utilisateur final :
les cabinets dominent tandis que les hôpitaux développent les soins complexesLes cabinets dentaires ont capté 52,65 % du marché des instruments chirurgicaux dentaires en 2025 grâce à leur accessibilité, à l'autonomie des praticiens et à l'essor des cabinets de groupe multi-fauteuils. Les organisations de soutien dentaire exercent un levier d'achat groupé, négociant des contrats d'approvisionnement pluriannuels qui standardisent l'inventaire des outils à travers les réseaux. L'intégration des scanners intra-oraux et du fraisage CAO/FAO stimule la vente croisée de kits chirurgicaux compatibles. Pendant ce temps, les hôpitaux enregistrent la progression la plus rapide à un CAGR de 6,69 %, reflétant leur capacité à traiter des cas médicalement complexes tels que les résections oncologiques et les reconstructions traumatiques. Les environnements de bloc opératoire exigent des lames en emballage stérile, des scies motorisées et des systèmes de plaques résorbables, élargissant les achats.
Les établissements universitaires et les laboratoires de recherche relèvent de la catégorie « autres » et fonctionnent comme des incubateurs technologiques. Le financement des subventions des Instituts nationaux de la santé et de la philanthropie privée équipe ces centres de systèmes de navigation prototypes et de microscopes à réalité augmentée. Les cycles de retour d'information entre les innovateurs et les utilisateurs cliniques façonnent les générations successives de produits, renforçant le pipeline de valeur pour le marché plus large des instruments chirurgicaux dentaires.
Analyse géographique
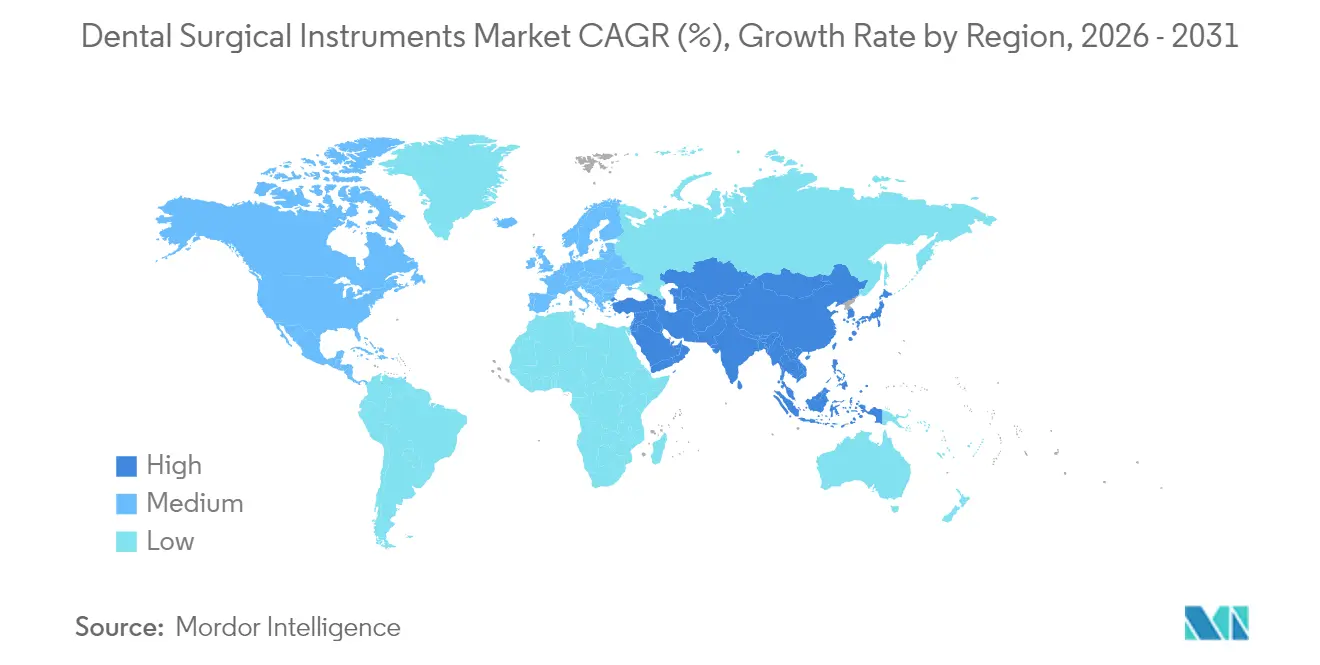
Marché des Instruments Chirurgicaux Dentaires en Amérique du Nord
L'Amérique du Nord a conservé 40,85 % du marché des instruments chirurgicaux dentaires en 2025. Le remboursement anticipé de la pose d'implants par robotique et l'intégration généralisée de la tomodensitométrie à faisceau conique soutiennent des cycles de renouvellement d'équipements durables. L'Association Dentaire Américaine note que 67 % des cabinets dentaires américains proposent désormais l'imagerie 3D en interne, un taux qui stimule la demande de guides chirurgicaux compatibles et de fraises de précision. La parité de paiement fédérale entre les sites de prestation de services, finalisée par les Centres pour les Services Medicare et Medicaid en 2024, renforce la confiance des hôpitaux dans leurs achats d'ensembles avancés de chirurgie buccale.
Marché des Instruments Chirurgicaux Dentaires en Asie-Pacifique et en Turquie
L'Asie-Pacifique affiche la dynamique la plus forte avec un CAGR de 7,18 % jusqu'en 2031. La Thaïlande et la Turquie attirent des patients étrangers souhaitant une réhabilitation implantaire sur arcade complète à des prix inférieurs de 60 % à ceux pratiqués en Europe occidentale, ce qui nécessite des stocks robustes de fraises implantaires, de clés dynamométriques et de seringues à greffe. La Chine accroît sa production manufacturière locale grâce à des allègements fiscaux sur les dispositifs médicaux de classe III, renforçant ainsi la résilience de la chaîne d'approvisionnement. Le programme d'Incitation Liée à la Production de l'Inde alloue des subventions aux entreprises de taille intermédiaire dans le secteur des technologies médicales, augmentant la production nationale de détartreurs à ultrasons et de systèmes d'obturation. Le Japon fait progresser l'intégration de la robotique en associant des contrôleurs haptiques d'origine nationale à des logiciels de navigation importés, diversifiant davantage la demande régionale en produits.
Marché des Instruments Chirurgicaux Dentaires en EMEA et en Amérique du Sud
L'Europe continue d'afficher une adoption régulière, portée par des programmes nationaux de prévention ciblant les maladies parodontales. L'Allemagne favorise l'adoption du laser via des codes de remboursement pour les frénectomies mini-invasives, tandis que le Service National de Santé du Royaume-Uni déploie des camions dentaires mobiles équipés d'ensembles chirurgicaux portables pour desservir les communautés défavorisées. L'Europe centrale et orientale bénéficie des fonds structurels de l'Union Européenne qui modernisent les cliniques universitaires et favorisent les changes de formation transfrontaliers. Au Moyen-Orient et en Afrique, les États membres du Conseil de Coopération du Golfe allouent leurs revenus pétroliers à la construction de centres spécialisés en implantologie, tandis que des marchés sud-américains tels que le Brésil connaissent une forte hausse de la demande esthétique liée à l'augmentation du revenu disponible. Collectivement, ces dynamiques ancrent des opportunités d'expansion à long terme sur le marché des instruments chirurgicaux dentaires.
Paysage réglementaire
Les instruments chirurgicaux dentaires sont réglementés en tant que dispositifs médicaux, et l'accès au marché dépend des systèmes qualité, de la documentation technique et de la surveillance post-commercialisation. Aux États-Unis, la supervision de la FDA au titre du 21 CFR Part 820 est mise en œuvre par l'alignement du Quality Management System Regulation (QMSR) sur l'ISO 13485, et la FDA a mis en place une approche d'inspection actualisée en février 2026, s'éloignant des inspections de type QSIT. Cela renforce l'attention portée aux contrôles fournisseurs et à la traçabilité pour les instruments réutilisables, les systèmes motorisés et les plateformes laser, où la performance calibrée et le retraitement validé sont au cœur de la conformité.
En Europe, la conformité est régie par le règlement (UE) 2017/745 (EU MDR). La capacité des organismes notifiés et les exigences en matière de preuves ont restreint l'accès pour les dispositifs nouveaux et modifiés, y compris les pièces à main laser mentionnées dans les contraintes du rapport. Les lignes directrices et clarifications continuent de façonner les soumissions, notamment la norme CEN/TR 12401:2025 (CEN/TC 55) relative aux orientations de classification des matériaux et instruments dentaires au titre de l'EU MDR. En juin 2026, la Commission européenne a publié les règlements délégués (UE) 2026/1451 et (UE) 2026/1359, qui élargissent la liste des technologies bien établies (WET) pour les dispositifs implantables et de classe III. Cela peut réduire certaines contraintes d'investigation clinique et de documentation pour les technologies établies, et cela affecte la manière dont les systèmes chirurgicaux liés aux implants sont justifiés dans les dossiers techniques de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières et sous-composants de qualité chirurgicale, et se poursuit par l'usinage de précision, la finition de surface, l'assemblage, l'emballage et la validation de la stérilisation, puis la distribution vers les cliniques, les hôpitaux et les DSO. Les intrants en amont comprennent les aciers inoxydables et les alliages de titane, avec une traçabilité soutenue par des rapports de contrôle de laminoir (Mill Test Reports) et des certificats d'analyse. Des fabricants de composants spécialisés fournissent des pièces pour pièces à main, moteurs et accessoires de délivrance laser, tandis que les OEM et les fabricants d'instruments de marque intègrent les tests de performance, les instructions de nettoyage et de stérilisation, et la libération finale sous des systèmes qualité contrôlés.
L'alignement réglementaire et normatif influence également la manière dont les fabricants gèrent la qualification des fournisseurs et la documentation technique sur les marchés. Le QMSR de la FDA, entré en vigueur le 2 février 2026, harmonise davantage les exigences qualité américaines avec l'ISO 13485:2016, soutenant les fabricants mondiaux qui exploitent un SMQ unique sur l'ensemble de leurs sites, tout en élevant les attentes en matière de contrôles fournisseurs et de gestion des réclamations. En Chine, les normes d'évaluation des matériaux et précliniques pour les métaux des instruments dentaires (notamment YY/T 1952.1-2024 et YY/T 0294.1-2024) renforcent la rigueur documentaire pour les instruments exportés ou produits localement. En aval, les grands distributeurs et les modèles d'achat des DSO amplifient la contractualisation basée sur les volumes et la standardisation des références (SKU), ce qui favorise les fournisseurs capables de maintenir un approvisionnement métallurgique constant, une compatibilité de retraitement validée et des délais prévisibles pour les kits manuels à forte rotation ainsi que pour les systèmes motorisés et laser à plus forte valeur.
Paysage concurrentiel
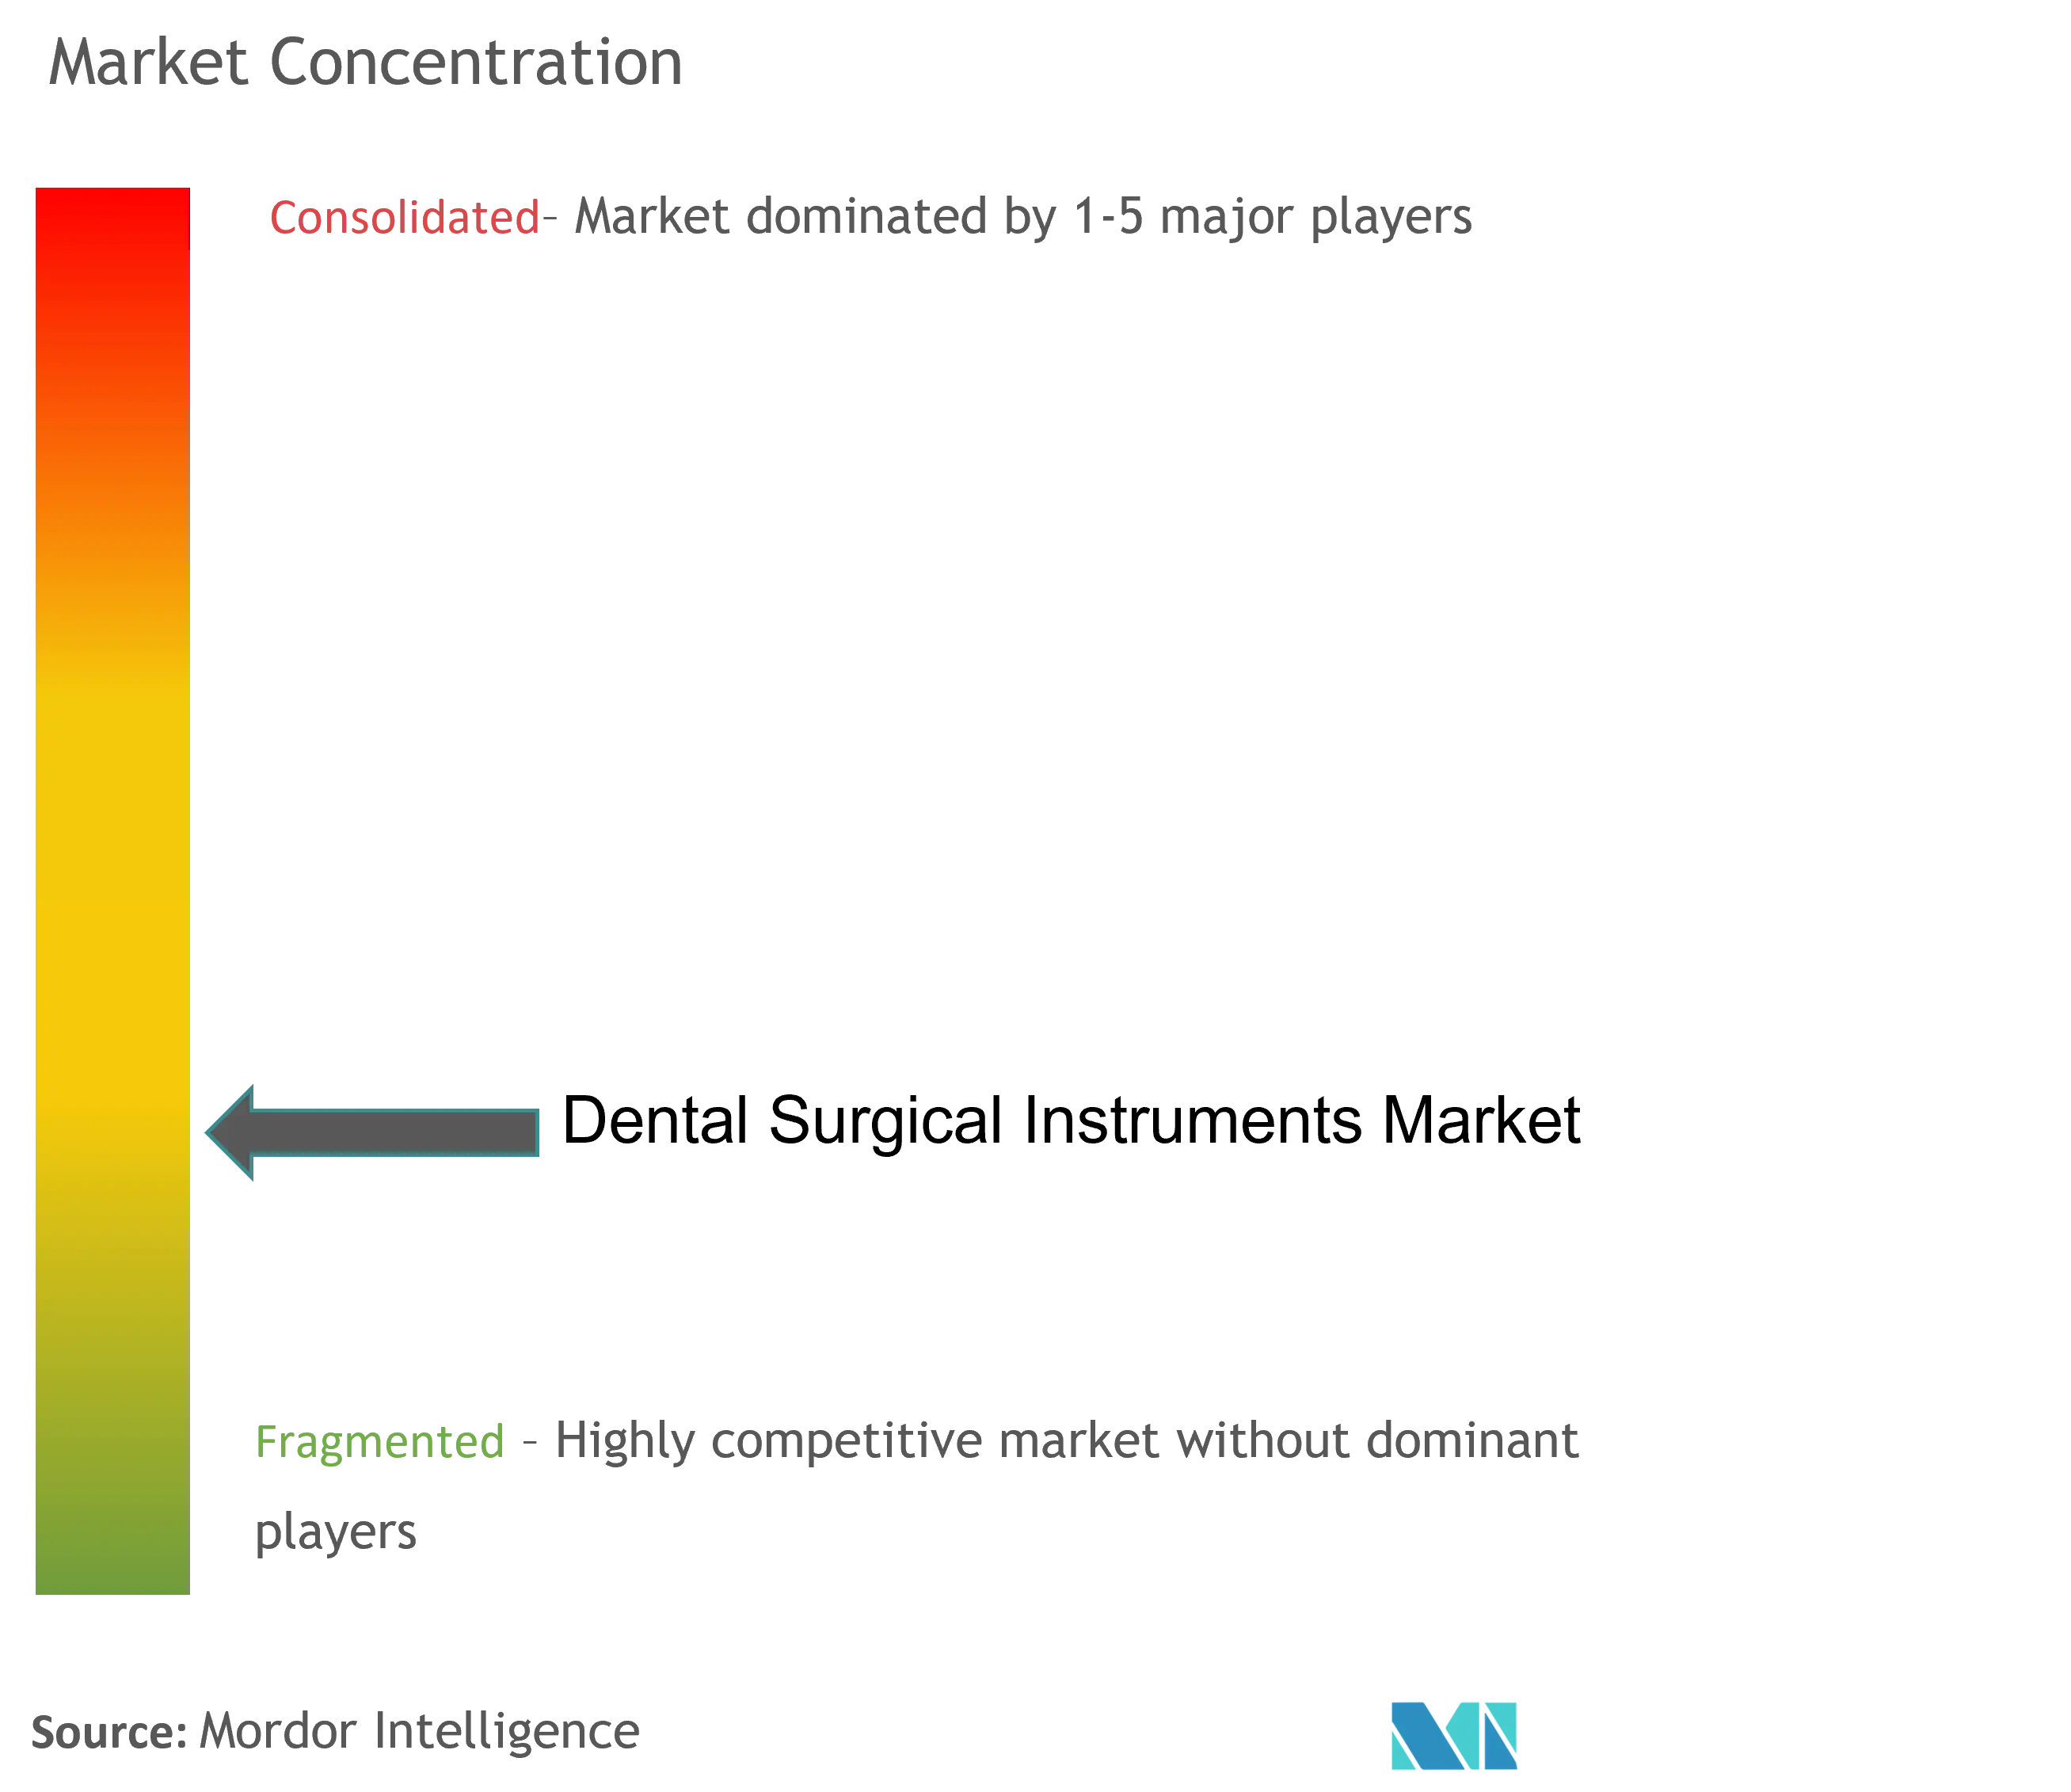
Le marché des instruments chirurgicaux dentaires est modérément consolidé. Dentsply Sirona met l'accent sur des écosystèmes de flux de travail numérique de bout en bout qui regroupent scanners, logiciels de planification et kits chirurgicaux, créant une fidélisation parmi les utilisateurs cliniciens. Henry Schein approfondit l'intégration verticale en intégrant sa gamme d'implants BioHorizons dans les canaux de distribution, tirant parti de son échelle pour négocier des conditions favorables avec les fournisseurs. Straumann déploie des suites de formation complètes qui forment les praticiens aux protocoles d'implants au niveau tissulaire, renforçant la fidélité aux produits.
L'activité d'acquisition cible des niches à forte marge. L'acquisition par Acteon d'une start-up française d'optique ajoute une visualisation 4K à sa gamme de caméras chirurgicales, tandis que Young Innovations investit dans des capacités de fabrication américaines pour les détartreurs en acier inoxydable afin de se prémunir contre les risques géopolitiques. Les start-ups ont un potentiel disruptif : Perceptive Technologies développe des prototypes de bras robotiques pilotés par l'IA capables d'ostéotomies autonomes, attirant l'intérêt des capital-risqueurs des organisations de soutien dentaire. Les fournisseurs de composants tels que NSK et W&H maintiennent des positions dominantes dans les contre-angles en associant des roulements en céramique à une surveillance Bluetooth pour la maintenance préventive.
La concurrence se concentre désormais sur la connectivité des données. Les tableaux de bord en nuage qui suivent les RPM des pièces à main, le nombre d'impulsions laser et les cycles de stérilisation permettent une maintenance prédictive, réduisant les temps d'arrêt pour les cabinets. Les entreprises proposant des plateformes à architecture ouverte gagnent un avantage car elles s'intègrent de manière transparente avec les systèmes d'imagerie et de gestion de cabinet tiers. Les litiges de propriété intellectuelle sur les géométries des manchons de chirurgie guidée soulignent les enjeux de l'innovation propriétaire au sein du marché des instruments chirurgicaux dentaires.
Leaders du secteur des instruments chirurgicaux dentaires
-
COLTENE Holding AG
-
Integra LifeSciences Holdings Corporati
-
BIOLASE, Inc
-
The Yoshida Dental Mfg. Co., Ltd
-
3M
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Instruments Chirurgicaux Dentaires Entreprises couvertes dans ce rapport
- Danaher Corporation (KaVo, Nobel Biocare)
- Dentsply Sirona
- Henry Schein Inc. (Hu-Friedy)
- 3M
- Straumann Group
- Osstem Implant Co., Ltd.
- Coltene Holding
- B. Braun Melsungen AG (Aesculap)
- Acteon Group
- Brasseler USA
- BIOLASE Inc.
- Carl Zeiss
- A-dec
- NSK Nakanishi Inc.
- W&H Group
- Planmeca
- Dentium Co., Ltd.
- Zimvie
- Yoshida Dental Mfg. Co., Ltd.
- Medesy Srl
Lire l’analyse des entreprises de instruments chirurgicaux dentaires
Opportunités de marché et perspectives d'avenir
Les achats fondés sur des systèmes et la standardisation des flux de travail créent un espace de croissance au-delà des kits manuels autonomes, en particulier à mesure que l'implantologie et les procédures orthodontiques et esthétiques accroissent l'utilisation d'instruments. Un signal concret pour 2026 est l'acquisition de Versah par Nobel Biocare (février 2026), ajoutant les forets Densah et les techniques d'ostéodensification à son portefeuille régénératif et implantaire, ce qui favorise le regroupement des outils de planification implantaire et de préparation osseuse. Henry Schein Orthodontics a également signé un accord de distribution exclusif aux États-Unis pour le système Eversmile smartIPR (juillet 2026), soutenant la demande d'instrumentation IPR de précision alignée sur le flux de cas des aligneurs transparents mentionné dans les tendances du rapport.
La capacité de fabrication et la préparation en matière de prévention des infections restent des domaines d'opportunité concrets, à mesure que les cliniques et les DSO privilégient une disponibilité fiable, une qualité constante et des conceptions compatibles avec le retraitement. HuFriedyGroup a ouvert un nouveau campus à Northbrook, dans l'Illinois, en juillet 2026, afin d'accroître sa capacité de fabrication d'instruments dentaires et de solutions de prévention des infections, renforçant l'évolution vers des fournisseurs capables d'augmenter la production et de soutenir des achats standardisés au sein de groupes multi-sites. En matière de prestation de soins, le rapport souligne une complexité accrue des procédures implantaires liée aux corridors du tourisme médical (par exemple, la Turquie et le CCG) et aux programmes publics pour les populations âgées (par exemple, le Japon et les pays nordiques). Ces canaux accroissent le besoin de kits mini-invasifs et de haute précision (piézoélectriques, laser et ensembles ergonomiques), associés à des modèles de formation et de service qui réduisent les freins à l'adoption d'équipements plus coûteux.
Développements industriels récents dans Marché des Instruments Chirurgicaux Dentaires
- Juillet 2026 : HuFriedyGroup a ouvert un nouveau campus à Northbrook, Illinois, afin d'accroître sa capacité de fabrication d'instruments dentaires et de solutions de prévention des infections. Cette empreinte supplémentaire soutient une production accrue et une montée en échelle opérationnelle pour une catégorie clé d'instruments réutilisables, en phase avec la dynamique de standardisation et d'achat en gros portée par les DSO. Elle renforce également l'évolution vers des fournisseurs capables d'associer l'instrumentation à des processus de prévention des infections validés.
- Septembre 2025 : MegaGen Implant a acquis BIOLASE, faisant évoluer la propriété d'un grand fournisseur de lasers dentaires. L'opération a renforcé l'accès de BIOLASE à un écosystème centré sur l'implantologie et a élargi le potentiel de ventes croisées entre les flux de travail implantaires et les procédures laser mini-invasives des tissus mous. Elle a également positionné BIOLASE pour des changements opérationnels ultérieurs en matière de fabrication et de support commercial.
- Juin 2024 : BioHorizons a lancé l'implant conique tapered pro, élargissant les options pour les cas de mise en charge immédiate. Cet ajout de produit a accru la demande d'instrumentation chirurgicale compatible, telle que les séquences de forage, les tournevis dynamométriques et les outils de mise en place adaptés à la géométrie de connexion et aux protocoles chirurgicaux. Pour les distributeurs, cela a élargi les opportunités de regroupement entre implants et kits chirurgicaux associés.
Marché des Instruments Chirurgicaux Dentaires Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme les revenus générés par les instruments et articles connexes utilisés par les professionnels dentaires pour réaliser des procédures dentaires chirurgicales et interventionnelles, dans les cabinets et les services dentaires hospitaliers, mesurés en dollars américains courants.
Exclusions du périmètre : les services, les implants dentaires en tant que dispositifs autonomes, et les équipements dentaires non chirurgicaux qui ne sont pas utilisés comme instruments chirurgicaux sont exclus lorsqu'ils ne sont pas vendus dans le cadre des catégories d'instruments définies.
Aperçu de la Segmentation
- Par type de produit (valeur)
- Instruments manuels
- Pièces à main et moteurs
- Systèmes électrochirurgicaux et de cautérisation
- Instruments ultrasoniques et détartreurs
- Instruments chirurgicaux motorisés
- Lasers dentaires
- Sutures et hémostatiques
- Par application (valeur)
- Implantologie
- Chirurgie endodontique
- Chirurgie parodontale
- Chirurgie orthodontique et esthétique
- Chirurgie buccale et maxillo-faciale
- Chirurgie restauratrice et prothétique
- Par utilisateur final (valeur)
- Hôpitaux
- Cabinets dentaires
- Autres
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'établissement d'une image claire de l'offre et de la demande pour les procédures dentaires nécessitant couramment des instruments chirurgicaux, puis par son alignement avec le périmètre produit utilisé dans cette étude. Nous avons utilisé des sources publiques telles que l'Organisation mondiale de la Santé pour la charge des maladies bucco-dentaires, les Centres américains pour le contrôle et la prévention des maladies pour les indicateurs de santé dentaire, et les statistiques de santé de l'OCDE pour la densité des dentistes et les modes d'accès aux soins.
Pour contextualiser le flux des procédures et l'adoption clinique, nous avons également consulté des sources telles que l'Association dentaire américaine, des revues dentaires à comité de lecture, et des portails ministériels nationaux de la santé publiant des données sur l'activité hospitalière ou les mises à jour des systèmes de santé. Les données commerciales et les publications douanières ont été utilisées de manière sélective pour comprendre la dépendance aux importations sur les marchés où la fabrication locale est limitée, et les bases de données de brevets ont permis d'identifier l'intensité de l'innovation dans des domaines tels que les outils laser et mini-invasifs. Pour l'ancrage au niveau des entreprises, nous avons examiné les rapports annuels, les présentations aux investisseurs et les communiqués de presse, et nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi qu'une base de données de brevets pour recouper les revenus et le positionnement des produits. La liste des sources documentaires est illustrative, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les données primaires ont été recueillies par le biais d'entretiens structurés et d'enquêtes auprès de fabricants d'instruments, de distributeurs, d'équipes d'approvisionnement de cabinets dentaires et de cliniciens réalisant régulièrement des procédures de restauration, d'endodontie, d'orthodontie et de chirurgie buccale. Les modes de demande variant selon le remboursement, la pénétration des cabinets privés et le tourisme dentaire, la couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques, et des relances ont été effectuées lorsque les signaux documentaires ne concordaient pas avec les retours de terrain.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 19 % | APAC : 50 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 32 % |
| Acteurs de plus petite taille : 22 % | Managers : 50 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
La logique de dimensionnement part d'une reconstruction descendante du bassin de demande en instruments chirurgicaux dentaires à partir des volumes de procédures et des indicateurs d'accès aux soins, qui sont ensuite traduits en dépenses à l'aide des schémas typiques d'utilisation des instruments et des consommables. Une fois la base de demande établie, les totaux ont été corroborés par des vérifications ascendantes sélectives, telles que des fourchettes de revenus de fournisseurs échantillonnés, des vérifications des canaux de distribution et des hypothèses de prix unitaires pour les kits couramment achetés.
Plusieurs indicateurs caractéristiques du marché ont été utilisés comme données d'entrée du modèle, tels que le mix de procédures dentaires (dentisterie restauratrice, orthodontie, endodontie et autres applications), la densité des dentistes et des cabinets, l'adoption de la dentisterie assistée par laser, les cycles de remplacement des instruments à main, et la dépendance aux importations sur les marchés à faible fabrication d'équipements. Lorsque les frontières entre produits pouvaient être floues, notamment entre les consommables et les équipements dentaires plus larges, des clés de répartition ont été appliquées puis vérifiées par des entretiens afin que le modèle reste cohérent.
Pour les prévisions, nous avons utilisé une régression multivariée avec une analyse de scénarios autour des variables que les répondants de terrain associaient le plus souvent aux variations de dépenses, notamment la reprise des procédures électives, l'investissement des cabinets privés et le rythme des mises à niveau technologiques. Lorsque des lacunes dans les données ascendantes sont apparues dans les pays de plus petite taille, des proxys de dépenses par cabinet ont été utilisés, puis ajustés en fonction de l'intensité locale des procédures et des différences de prix avant d'être intégrés dans les totaux régionaux.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par de multiples vérifications afin que les écarts importants ne passent pas sans explication. Nous comparons les valeurs modélisées à des signaux indépendants tels que les tendances des procédures, la direction des importations et de la production, et les indicateurs de performance commerciale divulgués dans les documents des sociétés cotées, puis les valeurs aberrantes sont examinées et corrigées lorsque les hypothèses ne tiennent pas.
Avant la validation finale, le modèle fait l'objet d'un examen analytique en plusieurs étapes qui teste la sensibilité aux données d'entrée clés, vérifie le calendrier de conversion des devises et confirme que les limites du périmètre sont appliquées de la même manière dans toutes les régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs ou des variations soudaines des consultations dentaires électives. Juste avant la livraison, une actualisation des données est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du Marché des Instruments Chirurgicaux Dentaires selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les instruments chirurgicaux dentaires ne concordent pas toujours, même lorsqu'elles semblent porter sur le même sujet, car le panier de produits comptabilisés et le calendrier de l'année de base peuvent rapidement faire varier le total. Les différences proviennent également de la manière dont les auteurs traduisent la croissance des procédures en dépenses d'instruments, et de la question de savoir s'ils valident les hypothèses de prix et de mix avec des retours réels des acheteurs et des canaux de distribution.
Les signaux relatifs au mix de procédures et aux indicateurs d'adoption, notamment la rapidité avec laquelle les outils et consommables à base de laser sont intégrés dans la dentisterie courante, constituent les vérifications probantes qui maintiennent l'estimation de Mordor Intelligence liée au périmètre produit défini et à l'année de base 2026, plutôt que d'intégrer des gammes d'équipements dentaires plus larges. Les écarts les plus importants que nous avons observés dans d'autres chiffres publiés provenaient d'années de base antérieures, d'une croissance des prix implicite plus rapide et d'un regroupement de catégories plus large pouvant inclure des équipements adjacents ou des revenus liés aux implants.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 6,88 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 4,94 milliards USD (2024) | Utilise une année de base 2024 et une trajectoire de croissance différente jusqu'en 2031, ce qui peut comprimer la taille actuelle si la reprise ultérieure des procédures et les variations de mix ne sont pas pleinement intégrées dans le point de départ. |
| Éditeur de recherche sectorielle B | 5,30 milliards USD (2025) | Définit la catégorie comme les instruments de chirurgie dentaire selon une segmentation produit et canal plus large, et les éléments inclus peuvent varier selon l'éditeur, ce qui modifie ce qui est comptabilisé comme instrument par rapport aux équipements dentaires plus larges. |
En examinant le tableau dans son ensemble, l'écart s'explique principalement par le calendrier de l'année de base et par ce qui est comptabilisé dans le panier d'instruments, notamment lorsque les consommables et les outils liés au laser sont traités différemment. Notre approche reste traçable car le bassin de demande est lié à l'activité des procédures puis vérifié par les retours des canaux de distribution, ce qui rend le chiffre final pratique à interpréter et à reproduire.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des instruments chirurgicaux dentaires ?
Le marché s'élève à 6,88 milliards USD en 2026 et devrait atteindre 9,15 milliards USD d'ici 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Les lasers dentaires enregistrent la croissance la plus rapide, affichant un CAGR de 8,01 % pour 2026-2031, à mesure que les cliniciens adoptent des procédures mini-invasives sur les tissus mous.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région de croissance la plus attractive ?
L'Asie-Pacifique combine un CAGR régional de 7,18 % avec un tourisme dentaire en hausse et des incitations gouvernementales qui développent les capacités du secteur privé.
Comment la robotique influence-t-elle les flux de travail cliniques ?
Les robots guidés par l'IA tels que Yomi permettent une pose d'implants inférieure au millimètre, réduisent la dépendance aux guides chirurgicaux et raccourcissent les durées de procédure, améliorant la prévisibilité.