
Taille et part de marché des services dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 681.46 Milliards de dollars |
| Taille du Marché (2031) | 852.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
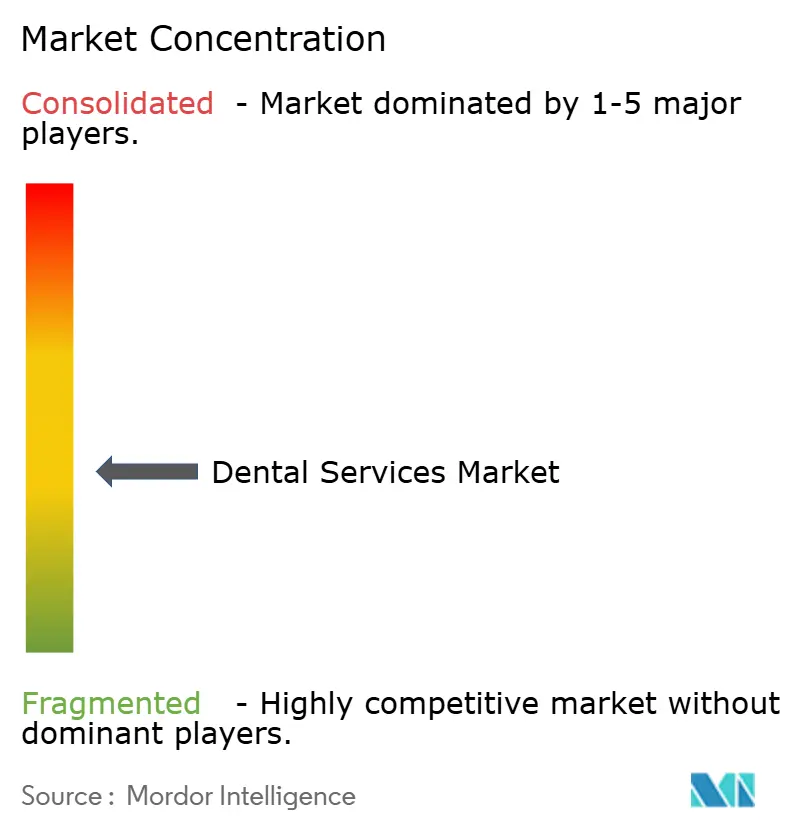
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services dentaires par Mordor Intelligence
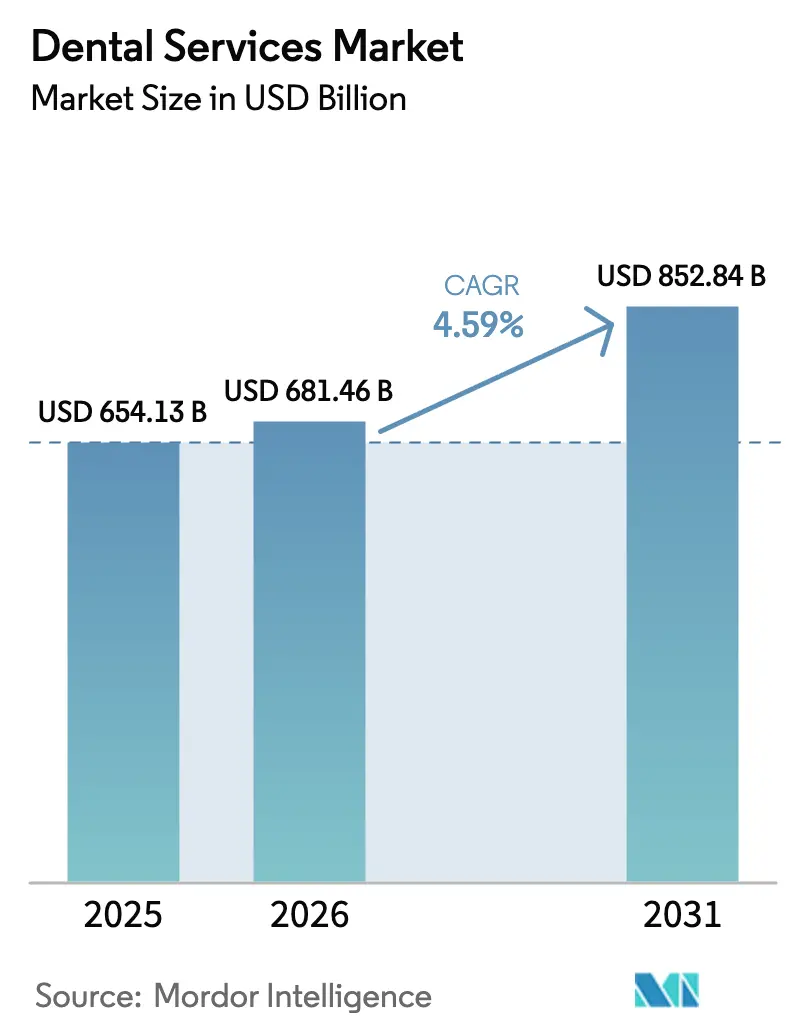
La taille du marché des services dentaires devrait passer de 654,13 milliards USD en 2025 à 681,46 milliards USD en 2026 et atteindre 852,84 milliards USD d'ici 2031, à un CAGR de 4,59 % sur la période 2026-2031.
La perte persistante de dents chez les adultes âgés, l'adoption rapide de flux de travail entièrement numériques et les avantages d'échelle des organisations de services dentaires (DSO) élargissent la base mondiale de patients tout en reconfigurant l'économie des cabinets. Les populations vieillissantes au Japon, en Europe et en Amérique du Nord continuent d'ancrer la demande à haute valeur ajoutée en implants et prothèses dentaires, tandis que la thérapie par aligneurs transparents attire des consommateurs plus jeunes à la recherche d'une orthodontie discrète. Les DSO tirent parti d'une gestion centralisée des achats et d'une planification assistée par IA pour accroître l'utilisation des fauteuils, mais les pénuries de main-d'œuvre parmi les hygiénistes et les assistants limitent la capacité à court terme dans de nombreux marchés développés. La volatilité de la chaîne d'approvisionnement pour le titane et la zircone, conjuguée à la hausse des primes de cyber-assurance, comprime les marges des petites cliniques tout en renforçant l'avantage concurrentiel des consolidateurs bien capitalisés.
Principaux enseignements du rapport
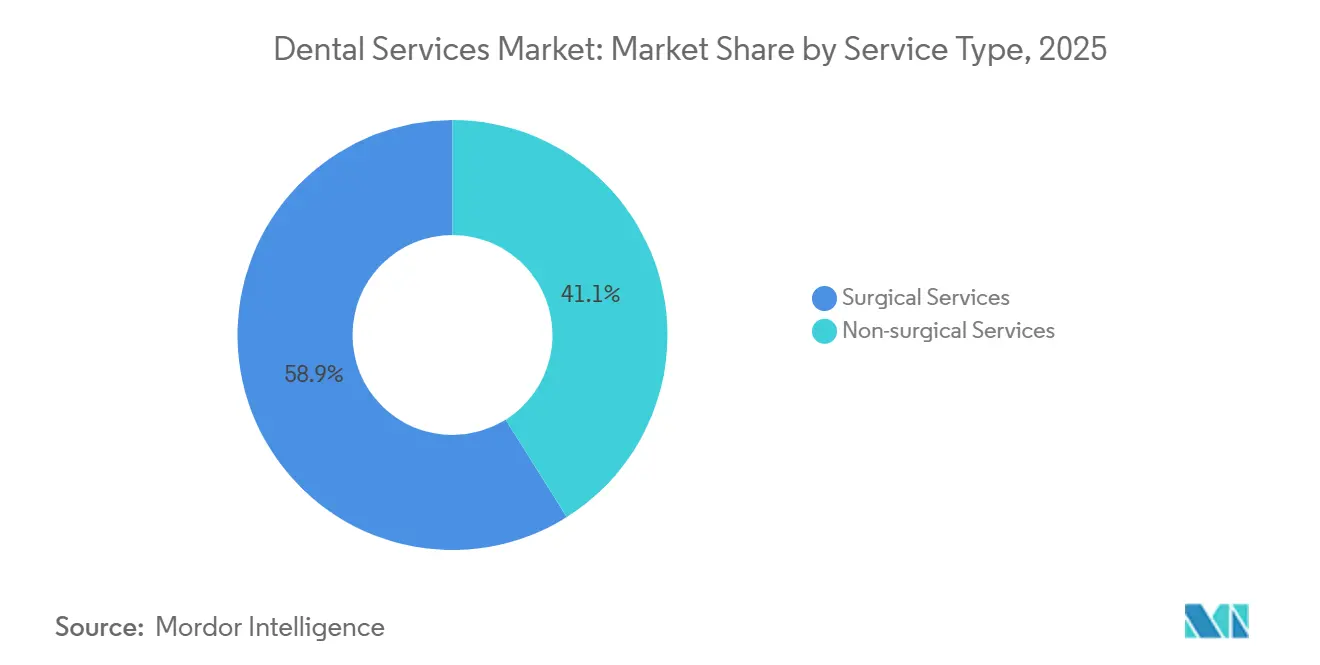
- Par type de service, les services chirurgicaux ont dominé avec 58,92 % de la part de marché des services dentaires en 2025. Les services non chirurgicaux devraient se développer à un CAGR de 7,06 % jusqu'en 2031, portés par les abonnements préventifs et la demande en blanchiment esthétique.
- Par groupe d'âge des patients, le groupe des 17 à 60 ans a représenté 54,87 % du chiffre d'affaires en 2025, tandis que le segment des moins de 17 ans devrait croître à un rythme annuel de 9,63 % jusqu'en 2031.
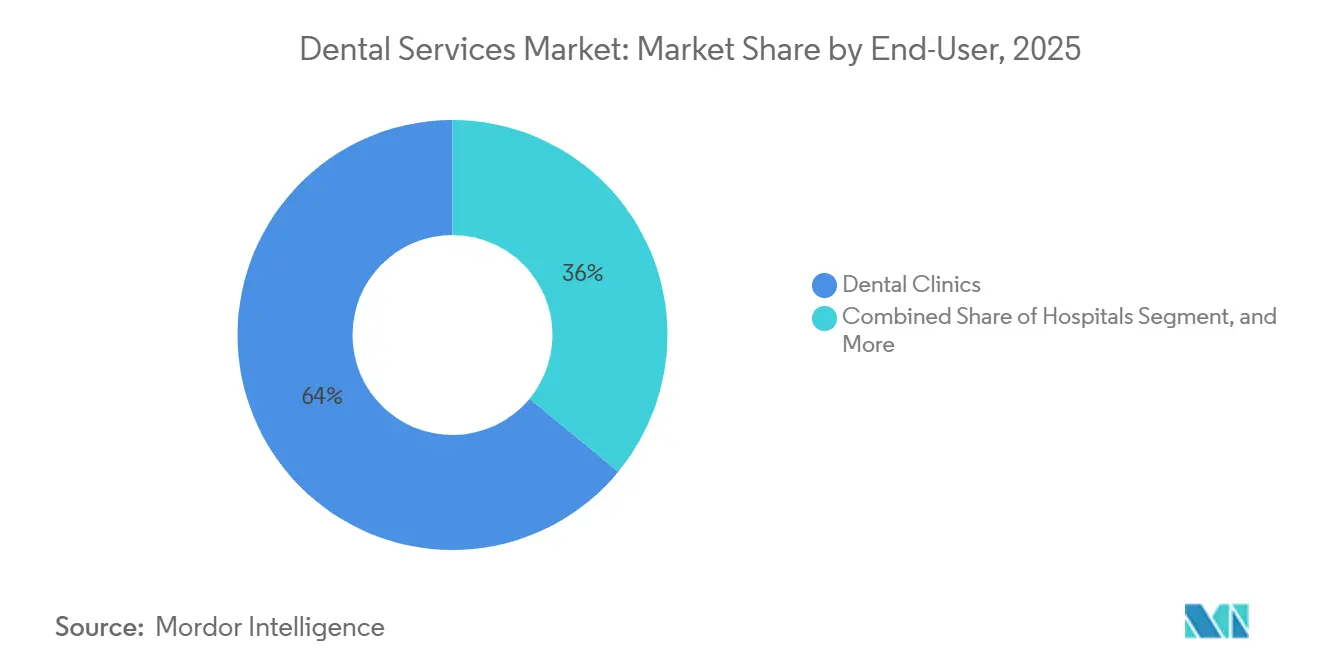
- Par utilisateur final, les cliniques dentaires ont représenté 64,02 % du marché des services dentaires en 2025 et progressent à un CAGR de 8,18 % jusqu'en 2031.
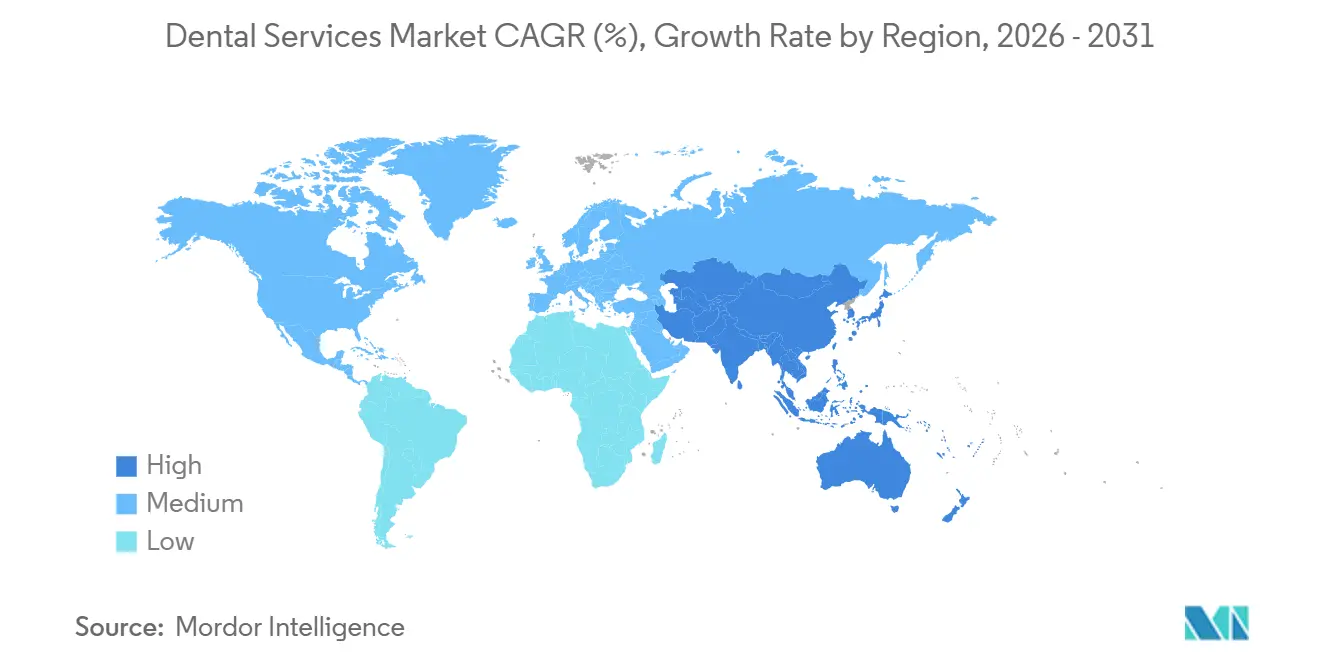
- Par géographie, l'Amérique du Nord détenait 39,28 % de la part de marché des services dentaires en 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 10,27 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des services dentaires
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies dentaires | +1.2% | Mondial, plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Population vieillissante stimulant les procédures restauratrices | +1.0% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Demande croissante en dentisterie esthétique et cosmétique | +0.8% | Amérique du Nord et Europe, en hausse en Asie-Pacifique | Court terme (≤ 2 ans) |
| Sensibilisation croissante à la santé dentaire | +0.7% | Mondial, notamment dans les marchés émergents | Moyen terme (2-4 ans) |
| Expansion rapide du modèle d'organisation de services dentaires (DSO) | +0.6% | Amérique du Nord, en expansion vers l'Europe et l'APAC | Moyen terme (2-4 ans) |
| Adoption de la télédentisterie assistée par IA et des analyses préventives | +0.5% | Mondial, porté par les marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Population vieillissante et charge liée à la perte de dents
Les gains d'espérance de vie à l'échelle mondiale élargissent le bassin de patients de plus de 65 ans, une cohorte présentant des taux élevés de maladie parodontale et d'édentement. Au Japon, 25 % des personnes âgées n'avaient plus de dents naturelles en 2024, stimulant une demande soutenue pour les restaurations sur arcade complète. Le ministère de la santé de Singapour a rapporté que 60 % des résidents âgés de 60 à 74 ans avaient moins de 20 dents naturelles, ce qui a conduit à l'élargissement du remboursement des implants. Des fabricants ont obtenu l'autorisation de la FDA américaine pour de nouveaux implants en zircone formulés pour les patients allergiques aux métaux en 2024, élargissant les options cliniques. Les cabinets intégrant des protocoles de sédation gériatrique et des systèmes de mini-implants sont donc bien positionnés pour capter des revenus restaurateurs premium.
Demande croissante en dentisterie cosmétique et esthétique
L'exposition aux réseaux sociaux et l'omniprésence des appels vidéo accentuent l'attention des patients sur l'esthétique du sourire, entraînant une croissance à deux chiffres des facettes, du collage et du blanchiment en cabinet.[1]Académie américaine de dentisterie cosmétique, « Rapport sur les tendances de la dentisterie cosmétique », AACD.COM Le segment du blanchiment dentaire à lui seul a généré 6,2 milliards USD en 2025, les consommateurs recherchant des améliorations rapides et non invasives. Align Technology a révélé que 45 % des démarrages d'aligneurs transparents en 2025 concernaient des adultes de plus de 30 ans, soulignant l'acceptation croissante d'une orthodontie discrète. Les autorités de réglementation contrôlent de plus en plus les allégations marketing ; le Conseil général dentaire du Royaume-Uni a rendu obligatoire l'utilisation d'images avant-après fondées sur des preuves en 2024. Les cliniques équipées de logiciels de conception numérique du sourire et de protocoles de consentement transparents gagnent en compétitivité.
Expansion de la couverture d'assurance dentaire et des DSO
Entre 2021 et 2025, 23 États américains ont élargi les prestations dentaires Medicaid pour adultes, ajoutant 8,7 millions de bénéficiaires.[2]Centres pour les services Medicare et Medicaid, « Expansion des prestations dentaires Medicaid », CMS.GOV Les DSO ont négocié des taux de remboursement supérieurs au marché en agrégeant les volumes de procédures, Medicaid et CHIP représentant 18 % du mix de cas de Heartland Dental en 2025. La décision de l'Allemagne en 2024 de subventionner les couronnes CAD/CAM a réduit les frais à la charge des patients de 150 EUR par unité et a augmenté le volume de cas restaurateurs de 14 %. La facturation centralisée et la diversification des payeurs accélèrent donc la conquête de parts de marché pour les grands réseaux de cabinets.
Adoption croissante de la dentisterie numérique
Les autorisations de la FDA pour 47 dispositifs de dentisterie numérique en 2024, notamment des logiciels de détection assistés par IA et des systèmes d'implants robotisés, ont validé le pipeline technologique. Les ventes du scanner intra-oral Primescan de Dentsply Sirona ont bondi de 19 % en 2025, les flux de travail pour couronnes en une seule séance atteignant une masse critique. Les bases de prothèses imprimées en 3D ont réduit les coûts de production d'environ 40 %, comprimant les délais de livraison de plusieurs semaines à quelques heures. Les DSO multi-sites ont adopté les analyses Pearl AI et Overjet pour standardiser les diagnostics, réduisant la variabilité entre des centaines de sites. La certification ISO 13485 sous-tend l'éligibilité au remboursement mondial pour les flux de travail numériques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remboursement limité dans les régions en développement | -0.7% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Coût élevé des équipements avancés | -0.5% | Mondial, plus marqué dans les marchés sensibles aux prix | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée | -0.4% | Mondial, sévère dans les zones rurales et mal desservies | Moyen terme (2-4 ans) |
| Risques de cybersécurité dans les plateformes numériques | -0.2% | Mondial, plus évident dans les marchés numériquement avancés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre et épuisement professionnel des hygiénistes
Les États-Unis faisaient face à 16 400 postes d'hygiénistes vacants en 2025, un déficit de 9 % qui contraint les cabinets à limiter les créneaux de rendez-vous.[3]Institut de politique de santé de l'Association dentaire américaine, « Pénuries de main-d'œuvre dentaire », ADA.ORG L'épuisement professionnel découle de blessures dues aux mouvements répétitifs et de l'exposition aux aérosols, 42 % des hygiénistes interrogés envisageant de réduire leurs heures de travail dans les cinq prochaines années. Le Royaume-Uni a enregistré un taux d'attrition de 38 % sur trois ans parmi les assistantes dentaires en 2024. L'Australie prévoit un déficit de 2 100 hygiénistes d'ici 2030, sauf augmentation de la capacité de formation ou de l'immigration. L'inflation salariale — le salaire moyen des hygiénistes américains s'élevait à 42,50 USD de l'heure en 2024 — pèse sur les petits cabinets dépourvus du pouvoir d'achat des DSO. Les DSO disposant d'académies internes et de programmes d'évolution de carrière fidélisent leur personnel plus efficacement.
Coûts élevés à la charge des patients dans les économies émergentes
En Inde, les patients financent directement environ 80 % des dépenses dentaires ; un seul implant au prix de 25 000 à 50 000 INR (300 à 600 USD) équivaut à un à deux mois de salaire urbain médian. Le régime BPJS d'Indonésie ne couvre que les extractions et les obturations, limitant l'utilisation des services complets à seulement 22 % des résidents. Les longues files d'attente dans les cliniques publiques au Brésil orientent les patients à revenus intermédiaires vers des cabinets privés facturant 800 à 1 500 BRL (160 à 300 USD) pour un traitement de canal. Le tourisme dentaire transfrontalier vers la Thaïlande et le Mexique, où les prix sont inférieurs de 40 à 60 %, draine les revenus locaux mais met en évidence une demande latente. Les outils de microfinancement et de paiement échelonné contribuent à élargir l'accès, mais comportent un risque de défaut élevé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : domination des revenus chirurgicaux face à l'élan préventif
Les soins chirurgicaux représentaient 58,92 % du chiffre d'affaires 2025, les implants, l'orthodontie et la chirurgie buccale commandant des honoraires premium, tandis que les segments non chirurgicaux sont prévus pour un CAGR de 7,06 % jusqu'en 2031. Les coûts des implants en Amérique du Nord s'élèvent en moyenne à 3 000 à 6 000 USD chacun, portés par la demande d'une population vieillissante mais de plus en plus active. L'adoption des aligneurs transparents a continué de croître ; 1,8 million des 4 millions de démarrages mondiaux d'Align Technology en 2025 concernaient des adultes de plus de 21 ans, reflétant l'élargissement des capacités de suivi à distance. Les spécialistes en endodontie et en parodontologie conservent leur pouvoir de fixation des prix face à une offre limitée de prestataires, les traitements de canal en milieu urbain américain étant facturés 1 200 à 1 800 USD par dent.
La dentisterie préventive se taille une croissance plus rapide. Les programmes de scellement mandatés par les États dans le cadre des prestations EPSDT de Medicaid ont réduit l'incidence des caries de 60 % chez les enfants d'âge scolaire, encourageant une adoption plus large par les payeurs. La demande esthétique reste résiliente ; 71 % des patients ayant recours à des facettes et à un blanchiment électifs ont utilisé un financement par tiers en 2024, permettant aux cabinets de capter des dépenses discrétionnaires plus élevées. Les couronnes CAD/CAM en une seule séance réduisent le délai de livraison en laboratoire de 2 semaines à 2 heures, améliorant les taux d'acceptation d'environ 18 %. La surveillance constante de la FDA sur les nouveaux matériaux restaurateurs maintient la confiance des patients et des payeurs.


Par groupe d'âge des patients : la progression pédiatrique dépasse la stabilité des adultes
Les adultes âgés de 18 à 60 ans ont contribué à 54,87 % du chiffre d'affaires 2025, mais le segment pédiatrique des moins de 17 ans devrait afficher un CAGR de 9,63 % jusqu'en 2031. L'orthodontie en phase précoce a gagné en dynamisme clinique après les recommandations de l'Association américaine des orthodontistes en 2024, entraînant une hausse de 27 % des traitements de phase I. Les soins en milieu scolaire pour 4,2 millions d'enfants américains ont réduit les visites aux urgences pour douleurs dentaires de 22 %. Les plans d'abonnement pédiatriques ont attiré 340 000 familles fin 2025, reflétant l'appétit des parents pour la prévisibilité budgétaire.
Les personnes âgées, bien que moins nombreuses, génèrent des revenus disproportionnés via des prothèses complexes. L'édentement touche encore 17 % des adultes américains de plus de 65 ans, soutenant la demande de prothèses amovibles sur implants et de restaurations fixes. L'élargissement de la couverture Medicare Advantage pour les mini-implants en 2025 a réduit les coûts à la charge des patients de 1 200 à 2 000 USD par arcade. Les cabinets situés dans des zones de retraite comme la Floride rapportent que les prothèses amovibles sur implants représentent désormais 41 % du mix de cas.
Par utilisateur final : croissance centrée sur les cliniques portée par l'efficacité des DSO
Les cliniques dentaires représentaient 64,02 % du marché des services dentaires en 2025 et devraient croître à un CAGR de 8,18 % à mesure que les DSO optimisent leur débit. Les cliniques Heartland Dental ont enregistré en moyenne 42 visites quotidiennes, soit 18 % de plus que la moyenne des cabinets indépendants, grâce au déploiement d'une planification par IA. Pacific Dental Services a investi 120 millions USD dans une infrastructure cloud, réduisant les frais administratifs de 14 % sur 860 sites. Aspen Dental a ouvert 78 cliniques dans des communautés mal desservies en 2024-2025, associant l'acceptation de Medicaid à une tarification transparente.
Les hôpitaux se concentrent sur les traumatismes et les cas médicalement complexes ; seuls 18 % des hôpitaux américains disposent d'unités dentaires. Les établissements universitaires accueillent 26 874 étudiants en dentisterie, mais les frais de scolarité élevés freinent la croissance de la main-d'œuvre. Les DSO obtiennent des remises à l'achat de 20 à 30 % sur les implants et les matériaux restaurateurs par rapport aux cabinets indépendants, soutenant la résilience des marges.
Analyse géographique
L'Amérique du Nord a conservé 39,28 % du chiffre d'affaires mondial en 2025, grâce à des dépenses de 385 USD par habitant et à une couverture d'assurance de 77 % parmi les adultes non âgés. Les provinces canadiennes ont alloué 1,2 milliard CAD pour étendre les subventions dentaires aux adultes, tandis que les flux transfrontaliers ont vu 1,2 million de résidents américains se rendre au Mexique pour des soins moins coûteux.
L'Europe est confrontée à des règles de produits plus strictes en vertu du règlement européen sur les dispositifs médicaux, qui a réduit le catalogue d'implants marqués CE de 12 % d'ici 2024. La subvention allemande pour les couronnes sur implants a réduit les co-paiements de 200 à 300 EUR, ajoutant 9 % de volume d'implants. Les difficultés d'accès au NHS ont poussé 12 millions d'adultes britanniques vers des cabinets privés, où une seule couronne coûte 800 à 1 200 GBP.
L'Asie-Pacifique est positionnée pour un CAGR de 10,27 %, portée par la Chine et l'Inde. La Chine a approuvé 34 dispositifs numériques d'origine nationale en 2024, réduisant les coûts d'acquisition des scanners de 25 %. L'Inde a accueilli 500 000 touristes dentaires en 2024, générant 320 millions USD alors que les cliniques commercialisaient des installations certifiées ISO à des tarifs très réduits. Le CCG a atteint une densité de cliniques de 1 pour 2 800 résidents d'ici 2024, portée par la demande des expatriés à Dubaï.

Paysage réglementaire
Les services dentaires fonctionnent dans un cadre de conformité multicouche qui combine licences professionnelles, règles publicitaires, conditions des payeurs et protection des données. Aux États-Unis, les conseils dentaires régissent les normes de pratique tandis que l'OSHA, le CMS et les orientations continues de la HIPAA façonnent le risque opérationnel, le NPRM de la règle de sécurité HIPAA publié en janvier 2025 restant en attente de finalisation à la mi-2026. L'activité réglementaire en 2026 comprend des considérations relatives au CPOD au niveau des États et des ancrages politiques continus tels que l'Action for Dental Health Act (H.R. 2001, adopté en 2025), qui renouvelle le financement de la main-d'œuvre de la HRSA jusqu'en 2030, et le DOC Access Act (H.R. 1521, 2025), qui traite des conditions contractuelles des régimes de santé et des services non couverts. En juillet 2026, le procureur général de Californie a conclu un accord avec Aspen Dental Management, Inc. imposant une surveillance indépendante de 36 mois et une feuille de route de conformité en matière de gouvernance, de marketing et de structure tarifaire pour répondre aux préoccupations liées à l'exercice corporatif de la dentisterie.
Paysage concurrentiel
Les 10 premiers DSO détenaient environ 18 % des sites de cabinets américains en 2025, indiquant une fragmentation modérée et une marge de consolidation. Heartland Dental a dépassé 2 300 cabinets affiliés, Pacific Dental Services a franchi le cap des 860, et Aspen Dental a poursuivi une expansion de novo dans des codes postaux mal desservis. L'acquisition par Aspen en 2024 de 12 laboratoires régionaux signale une tendance à l'intégration verticale visant à contrôler la qualité et les délais de livraison des prothèses. Les fournisseurs d'IA Pearl AI, Overjet et VideaHealth ont conclu des accords pluriannuels avec des réseaux pour fournir des logiciels de diagnostic réduisant la variabilité entre cliniciens. Align Technology a maintenu un avantage concurrentiel avec plus de 3 400 brevets actifs ou en attente au 31 décembre 2025.
La technologie reste le facteur de différenciation décisif : les cabinets utilisant la numérisation intra-orale et les logiciels cloud ont généré 15 à 20 % de revenus supplémentaires par fauteuil opératoire par rapport à leurs homologues analogiques. Le risque cyber s'intensifie parallèlement à la numérisation ; le HHS a enregistré 725 violations de données dans le secteur de la santé en 2024, ce qui a conduit les primes de responsabilité cyber à bondir de 25 % pour les cliniques dépourvues d'authentification multifacteur. Les régimes de conformité tels que HIPAA et RGPD imposent des coûts fixes que les grands DSO répartissent sur des bases de revenus plus importantes. L'expansion transfrontalière est limitée ; l'acquisition en 2025 par Q&M Dental Group d'une chaîne malaisienne de 18 cliniques met en évidence les complexités de licences et de remboursement des démarches internationales.
Leaders du secteur des services dentaires
Aspen Dental Management, Inc.
Dental Care Alliance
Great Expressions Dental Centers
Pacific Dental Services
Smile Brands Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Des marges de progression subsistent dans l'élargissement de l'accès aux soins grâce à des modèles de prestation en réseau qui centralisent les achats, la facturation et les flux de travail numériques pour les services préventifs et non chirurgicaux. Les données de 2026 montrent qu'Aspen Dental poursuit son expansion de réseau dans plusieurs États et lance une importante initiative de sensibilisation communautaire via son Healthy Mouth Movement, incluant un engagement de don pouvant atteindre 100 millions USD en soins offerts. Les évolutions en matière de capital et de réglementation ancrent les opportunités suivantes : une réduction de dette par Dental Care Alliance en juin 2026 dépassant 1,1 milliard USD et une extension d'échéance jusqu'en 2031 soutiennent la poursuite des acquisitions et des investissements technologiques à travers les réseaux, tandis qu'une augmentation de 100 % des tarifs de la Section 301 sur les fournitures dentaires et médicales en 2026 accélère la consolidation des achats et les programmes d'efficacité à l'échelle de l'entreprise.
Développements récents du secteur
- Juillet 2026 : Aspen Dental Management, Inc. a annoncé un engagement de cinq ans visant à fournir jusqu'à 100 millions USD en soins et services de santé bucco-dentaire offerts via son Healthy Mouth Movement, avec une Journée de service phare prévue le 7 novembre 2026. L'initiative élargit les actions de sensibilisation axées sur l'accès à travers son réseau de cliniques national et renforce la différenciation concurrentielle des DSO capables de mener des programmes communautaires à grande échelle.
- Juin 2026 : Aspen Dental a lancé le programme Aligned With Aspen Dental pour soutenir et reconnaître les hygiénistes dentaires récemment diplômés entrant dans la pratique professionnelle. Le programme standardise l'intégration et accélère l'incorporation au sein du réseau de cabinets.
- Juin 2026 : Dental Care Alliance a conclu une transaction financière stratégique réduisant la dette totale financée de plus de 1,1 milliard USD et prolongeant les échéances de dette jusqu'en 2031. L'amélioration du bilan permet de poursuivre la consolidation et l'investissement dans les acquisitions, la technologie et l'expansion du réseau.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché des services dentaires comprend les revenus générés par les soins dentaires cliniques dispensés aux patients dans divers contextes, couvrant les examens de routine, l'imagerie et le diagnostic, les soins préventifs, les restaurations, l'endodontie, la parodontologie, la chirurgie buccale, l'orthodontie et les implants.
Exclusions de portée : nous excluons la vente de produits et d'équipements dentaires lorsque ces articles ne sont pas facturés dans le cadre d'une prestation de service clinique.
Aperçu de la segmentation
- Par type de service
- Services non chirurgicaux
- Dentisterie préventive
- Dentisterie restauratrice
- Dentisterie esthétique
- Services chirurgicaux
- Implants et chirurgie buccale
- Orthodontie
- Endodontie et parodontologie
- Services non chirurgicaux
- Par groupe d'âge des patients
- Jusqu'à 17 ans
- De plus de 17 ans à 60 ans inclus
- Plus de 60 ans
- Par utilisateur final
- Cliniques dentaires
- Hôpitaux
- Organisations de services dentaires (DSO)
- Instituts universitaires et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le parcours de soins et ancrer les signaux de demande vérifiables pays par pays. Nous nous référons généralement à des sources telles que l'Organisation mondiale de la santé pour la charge de morbidité bucco-dentaire, l'OCDE pour les indicateurs de dépenses de santé, et les Centers for Disease Control and Prevention des États-Unis pour l'utilisation et la surveillance des maladies. Ces données nous aident à éviter de construire le modèle uniquement sur des hypothèses.
Pour traduire la demande en valeur, nous examinons également les grilles de remboursement publiques et les publications de statistiques sanitaires nationales dans les principaux marchés. Nous utilisons des sources telles que l'American Dental Association pour les tendances de la main-d'œuvre et de la pratique. Celles-ci sont complétées par des dépôts d'entreprise, des présentations aux investisseurs, une presse crédible et des abonnements payants pour les données financières et actualités d'entreprise, ainsi que des bases de données de brevets pour suivre le rythme d'adoption des technologies cliniques. Les sources listées ici sont illustratives, et des références supplémentaires sont utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées avec des propriétaires de cliniques, des opérateurs multi-sites, des associations dentaires, des payeurs, des distributeurs et des cliniciens capables de commenter le mix de procédures et les évolutions tarifaires. Nous avons équilibré la couverture entre marchés matures et émergents pour confirmer comment l'utilisation varie, comment se comportent les dépenses à charge du patient, et comment la couverture d'assurance influence la tarification finale avant de fixer les hypothèses.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32% | Cadres dirigeants : 12% | APAC : 40% |
| Rang intermédiaire : 52% | Responsables fonctionnels/d'unité : 39% | EMEA : 37% |
| Acteurs plus petits : 16% | Managers : 49% | Amériques : 23% |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une approche descendante où la population par âge, la densité de dentistes, les taux de visite et la prévalence des traitements sont utilisés pour reconstituer le bassin adressable des soins dentaires dans chaque pays. Une fois le niveau d'activité établi, la valeur est créée en appliquant le mix de procédures et les fourchettes de tarifs moyens, puis ajustée en fonction de la répartition des payeurs, de l'inflation et de la part des soins dispensés selon les différents contextes.
Pour garder le modèle réaliste, nous corroborons les résultats à l'aide d'approximations ascendantes sélectives. Cela inclut des agrégations des revenus d'un échantillon de prestataires, des vérifications de canal sur la capacité en fauteuils et le débit des rendez-vous, ainsi que des contrôles ponctuels sur les volumes d'implants et d'orthodontie lorsque des données sont disponibles. Les données les plus déterminantes pour ce marché comprenaient la charge de caries dentaires et de maladies parodontales, l'orientation des dépenses de santé par habitant, les évolutions de la couverture d'assurance et du remboursement, la disponibilité de la main-d'œuvre, et le glissement vers des traitements à plus forte valeur comme les implants et les gouttières orthodontiques.
Pour les prévisions, une analyse de scénarios a été utilisée afin de pouvoir faire varier l'adoption et la tarification selon un scénario de base, un scénario d'utilisation accélérée et un scénario de pression sur les coûts. Lorsque les données ascendantes manquaient pour les marchés plus petits, les lacunes ont été traitées en utilisant des références de pays comparables pour les visites par habitant et les grilles tarifaires, suivies de contre-vérifications avec des experts locaux.
Validation des données et cycle de mise à jour
La validation a été effectuée à travers plusieurs contrôles afin qu'une seule série de données n'influence pas excessivement le résultat. Nous avons comparé les dépenses par habitant modélisées, les volumes de procédures par dentiste et le nombre de visites implicite avec des signaux indépendants d'utilisation et de main-d'œuvre, puis examiné les valeurs aberrantes jusqu'à comprendre les facteurs sous-jacents.
Avant validation finale, le travail passe par un examen étape par étape des analystes, incluant des vérifications de calendrier de conversion des devises et des contrôles de variance entre pays et régions voisins. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsqu'un changement de politique important, une évolution du remboursement ou un choc majeur de la demande est observé. Une dernière vérification avant livraison est effectuée pour que les clients reçoivent la vue la plus actuelle.
Estimation du marché des services dentaires de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les services dentaires diffèrent souvent car tout le monde ne compte pas la même limite de service ou n'utilise pas la même méthode pour traduire l'activité des patients en montants monétaires. Les différences peuvent également provenir de l'année de référence, de la rapidité avec laquelle la tarification est autorisée à évoluer, et de la validation ou non de l'utilisation par rapport à la capacité de la main-d'œuvre.
En vérifiant le mix de procédures, les volumes de visites et la progression des tarifs chaque année, Mordor Intelligence maintient l'estimation liée à la prestation de services au niveau du patient plutôt qu'à de larges indicateurs de dépenses de santé pouvant discrètement inclure des éléments non cliniques.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 681,46 milliards USD (2026) | |
| Portail de statistiques sectorielles A | 519,00 milliards USD (2024) | Utilise une année de référence antérieure et un total mondial global sans alignement clair sur les actes cliniques payés, ce qui peut sous-estimer l'impact de l'inflation récente des prix et du mix accru d'implants et d'orthodontie. |
| Résumé de dépêches commerciales B | 587,95 milliards USD (2024) | S'appuie sur un profil de croissance plus rapide et des répartitions régionales globales, mais les limites des contextes de service et la méthode de conversion de l'utilisation en valeur ne sont pas clairement précisées, ce qui peut modifier sensiblement les totaux. |
Le tableau montre que l'écart s'explique principalement par le choix de l'année de référence et par la manière dont les services sont étroitement liés à l'activité et aux tarifs des patients comptabilisés. Lorsque le périmètre est limité aux services cliniques facturés et que les volumes implicites sont vérifiés par rapport à la capacité des dentistes et aux signaux d'utilisation, la valeur de marché qui en résulte est plus facile à retracer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle sera la taille des dépenses en soins dentaires d'ici 2031 ?
La taille du marché des services dentaires est prévue pour atteindre 852,84 milliards USD d'ici 2031, avec un CAGR de 4,59 % de 2026 à 2031.
Quelle ligne de service connaît la croissance la plus rapide ?
Les services préventifs et esthétiques non chirurgicaux devraient afficher un CAGR de 7,06 % jusqu'en 2031, dépassant les segments chirurgicaux qui dominent déjà les revenus.
Pourquoi les DSO se développent-ils si rapidement ?
Les DSO tirent parti d'une gestion centralisée des achats, d'une planification assistée par IA et de négociations avec les assureurs pour augmenter les marges et acquérir efficacement des cabinets indépendants.
Qu'est-ce qui alimente la croissance de l'Asie-Pacifique ?
La hausse des revenus de la classe moyenne, le déploiement de la couverture santé universelle et la demande de tourisme médical propulsent l'Asie-Pacifique vers un CAGR prévu de 10,27 % jusqu'en 2031.
Comment la dentisterie numérique transforme-t-elle la prestation des soins ?
La numérisation intra-orale, les couronnes CAD/CAM en une seule séance, l'impression 3D et les diagnostics par IA raccourcissent les cycles de traitement et standardisent les résultats, augmentant les revenus par fauteuil opératoire de 15 à 20 %.
Dernière mise à jour de la page le:



