
Taille et Part du Marché du Diagnostic et de la Chirurgie Dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.81 Milliards de dollars |
| Taille du Marché (2031) | 14.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Diagnostic et de la Chirurgie Dentaires par Mordor Intelligence
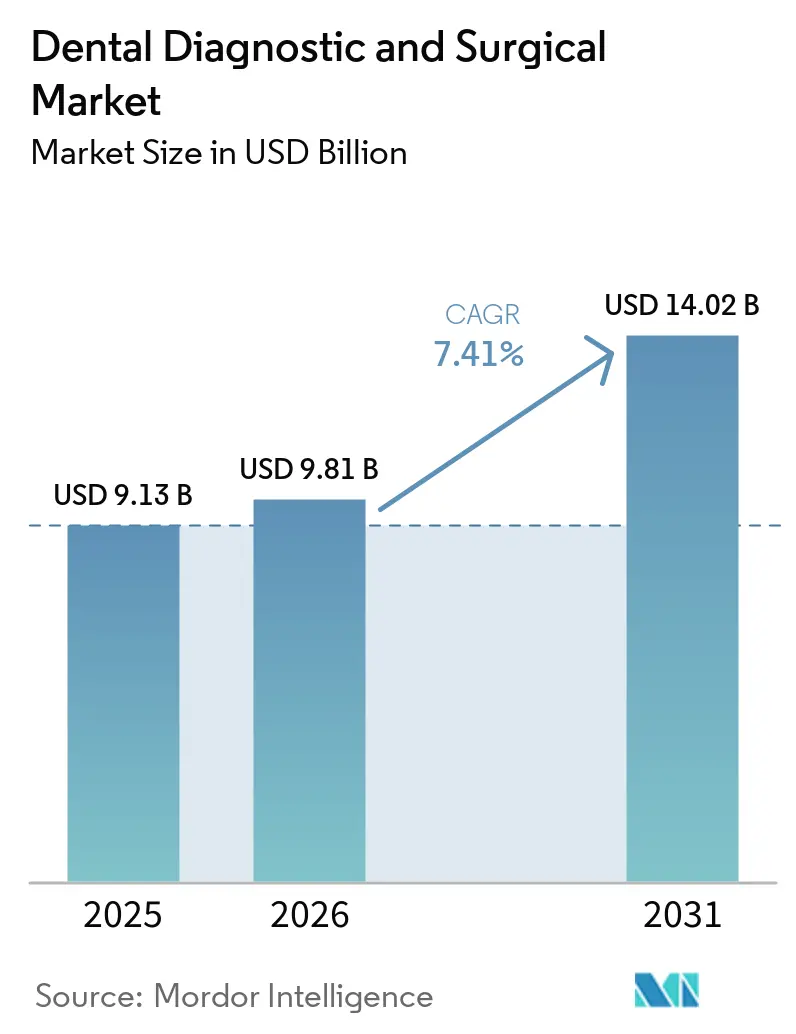
La taille du marché du diagnostic et de la chirurgie dentaires en 2026 est estimée à 9,81 milliards USD, en hausse par rapport à la valeur de 2025 de 9,13 milliards USD, avec des projections pour 2031 indiquant 14,02 milliards USD, soit une croissance à un TCAC de 7,41 % sur la période 2026-2031. La convergence technologique, le vieillissement des populations et la standardisation des flux de travail numériques continuent de remodeler la pratique clinique, tandis que l'adoption de l'intelligence artificielle soutient désormais plus de 30 000 lectures d'imagerie quotidiennes dans le monde. La demande accrue des patients pour des soins moins invasifs, des délais de procédure plus courts et des résultats esthétiquement supérieurs pousse les cliniques vers les systèmes CAD/CAM au fauteuil, l'imagerie CBCT et les plateformes laser. La consolidation par les Organisations de Services Dentaires (DSO) accroît le pouvoir d'achat, stimule les contrats d'équipements en volume et comprime les marges des fournisseurs. Parallèlement, les programmes préventifs financés par les gouvernements en Europe et la hausse du revenu disponible de la classe moyenne en Asie-Pacifique élargissent la base adressable pour les systèmes de restauration et de diagnostic. L'intensité concurrentielle se déplace donc de la différenciation matérielle vers les écosystèmes logiciels intégrés, les fabricants cherchant à regrouper l'IA d'imagerie, la gestion de cabinet et l'analytique cloud sur une seule plateforme.
Points clés du rapport
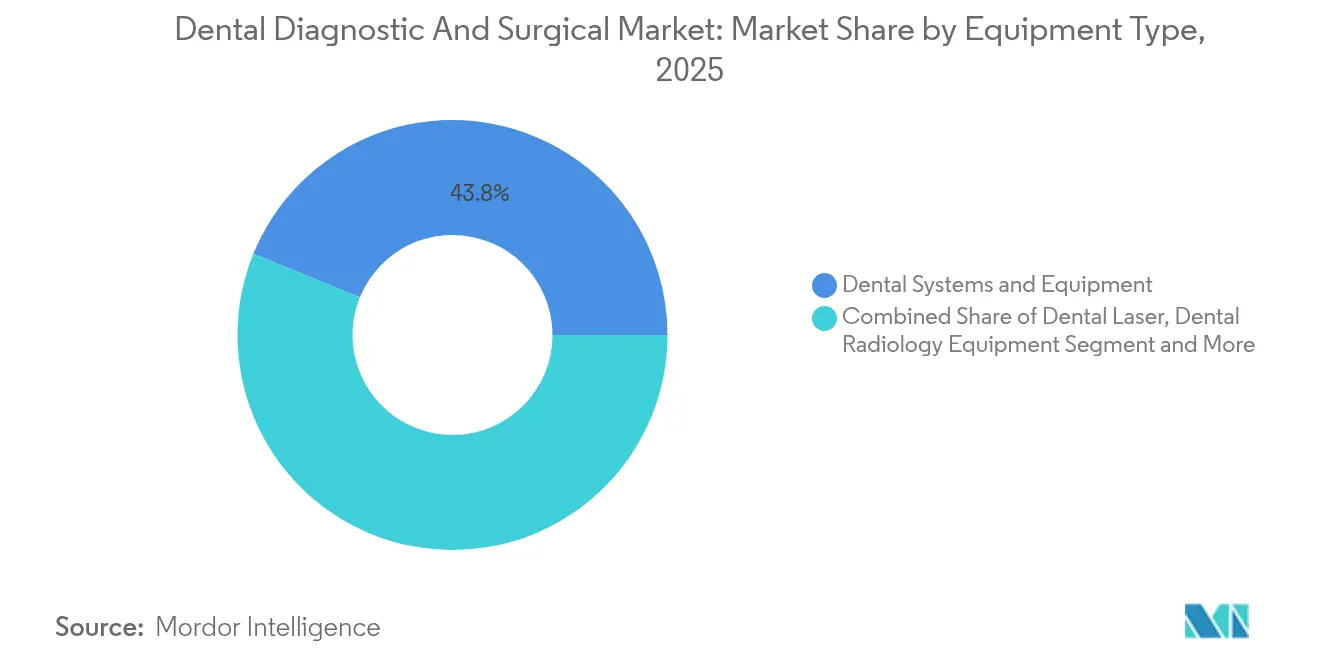
- Par type d'équipement, les Systèmes et Équipements Dentaires ont dominé avec 43,84 % de la part du marché du diagnostic et de la chirurgie dentaires en 2025, tandis que les Lasers Dentaires devraient se développer à un CAGR de 8,01 % jusqu'en 2031.
- Par traitement, l'Orthodontie a représenté 34,92 % de la taille du marché du diagnostic et de la chirurgie dentaires en 2025, tandis que la Parodontologie devrait croître à un CAGR de 8,52 % entre 2026 et 2031.
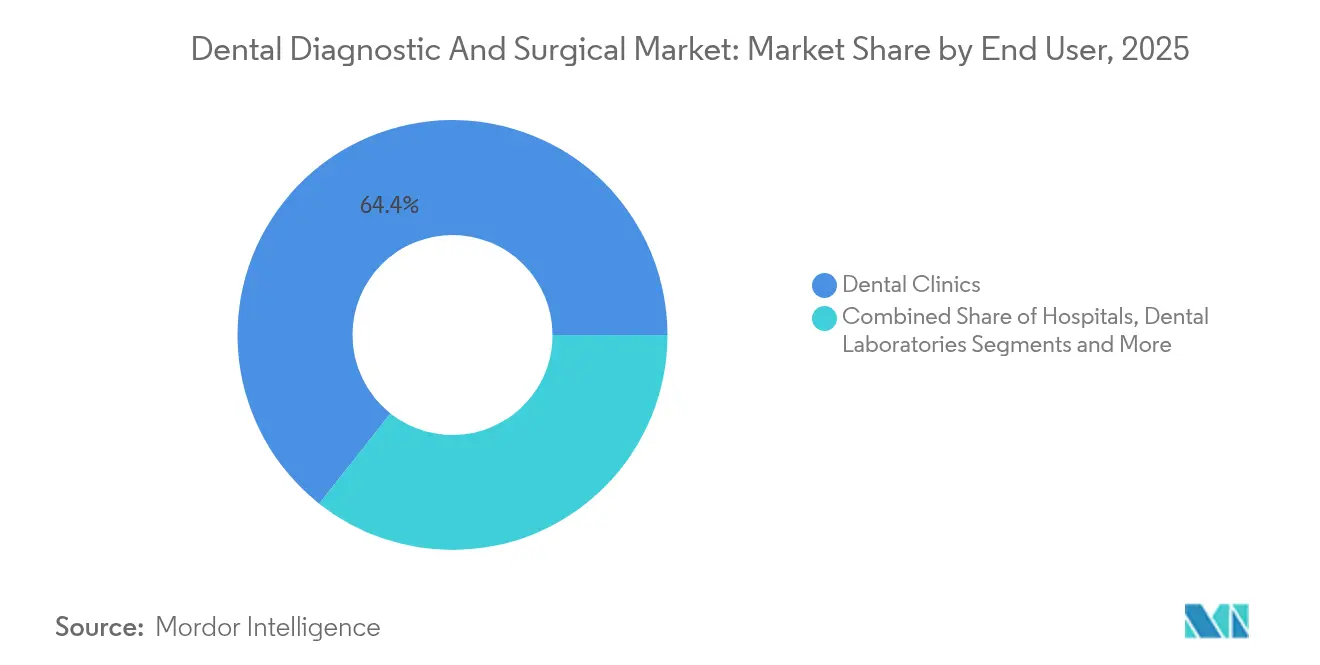
- Par utilisateur final, les Cliniques Dentaires ont détenu 64,35 % des revenus de 2025, tandis que les DSO sont positionnés pour le CAGR le plus rapide de 7,62 % jusqu'en 2031.
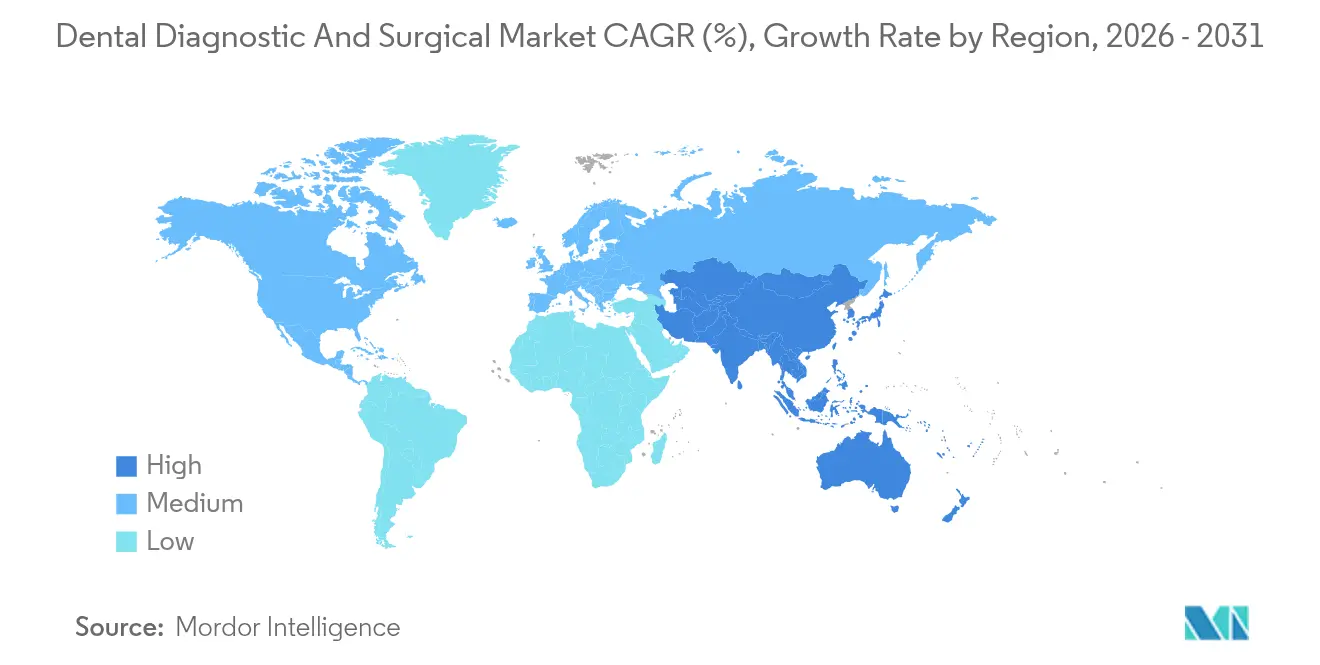
- Par géographie, l'Europe a conservé 31,85 % des ventes de 2025, mais l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé de 8,38 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence élevée des caries dentaires non traitées dans le monde | +1.2% | Mondial, avec l'impact le plus fort sur les marchés émergents | Long terme (≥ 4 ans) |
| Adoption accélérée des systèmes CAD/CAM au fauteuil et de l'impression 3D | +1.8% | Amérique du Nord et UE en tête, Asie-Pacifique en rattrapage | Moyen terme (2-4 ans) |
| Expansion des réseaux d'Organisations de Services Dentaires (DSO) | +1.5% | Amérique du Nord en premier, expansion vers l'UE | Moyen terme (2-4 ans) |
| Imagerie et diagnostic intra-oral alimentés par l'IA | +1.3% | Mondial, concentré sur les marchés développés | Court terme (≤ 2 ans) |
| Forte demande pour la dentisterie laser minimalement invasive en Asie-Pacifique | +0.9% | Asie-Pacifique au cœur, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Programmes de santé bucco-dentaire préventive financés par les gouvernements (UE) | +0.6% | UE en premier, modèle se répandant à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence élevée des caries dentaires non traitées dans le monde
Les caries non traitées continuent d'affecter de larges populations adultes, les analyses radiographiques panoramiques identifiant une atteinte parodontale chez près de 19 % des adultes. Les plateformes d'imagerie dotées d'IA atteignent désormais plus de 93 % de précision diagnostique et 95,65 % de spécificité, permettant aux cliniciens de détecter la déminéralisation à un stade précoce et réversible. Alors que les payeurs favorisent l'intervention préventive plutôt que les soins restaurateurs coûteux, les cabinets considèrent les diagnostics avancés comme des investissements protecteurs de revenus. Les économies émergentes présentent le plus grand potentiel de croissance, car le retard de traitement entraîne historiquement des extractions complexes, stimulant la demande de tomodensitométrie à faisceau conique et d'incision laser. Les fabricants d'équipements répondent avec des offres groupées qui associent scanners intra-oraux, superpositions IA et fraisage au fauteuil pour réduire les cycles de traitement, diminuer le coût par cas et élargir l'accès aux soins.
Adoption accélérée des systèmes CAD/CAM au fauteuil et de l'impression 3D
Le CAD/CAM au fauteuil réduit les délais de restauration d'arcade complète de cinq séances à seulement deux, un changement de flux de travail adopté par 81 % des dentistes interrogés qui évaluent les restaurations en cabinet comme comparables ou supérieures aux productions de laboratoire. Les cabinets qui installent des scanners intégrés, des postes de conception et des unités de fraisage citent des revenus par patient plus élevés et une meilleure utilisation du fauteuil. L'obstacle financier reste élevé — entre 60 000 et 80 000 USD par système — mais le retour sur investissement est convaincant lorsque les couronnes le jour même améliorent l'acceptation des cas et réduisent de moitié les coûts des matériaux provisoires. La fabrication additive étend ces avantages en produisant des guides chirurgicaux, des moules d'aligneurs et des gouttières occlusales du jour au lendemain, permettant des traitements personnalisés à grande échelle. À mesure que davantage de fournisseurs lancent des imprimantes d'entrée de gamme, le marché du diagnostic et de la chirurgie dentaires capte une demande supplémentaire des petits cabinets précédemment exclus par le coût de la technologie.
Expansion des réseaux d'Organisations de Services Dentaires (DSO)
Les DSO emploient actuellement environ 25 à 30 % des dentistes américains, une part qui devrait grimper vers 60 à 70 % dans les 10 prochaines années. Les consolidateurs agrègent des portefeuilles multi-cabinets, négocient des contrats d'approvisionnement nationaux et imposent des flux de travail numériques standardisés qui imposent l'imagerie CBCT, le CAD/CAM au fauteuil et l'analytique cloud dans tous les sites. Les achats mutualisés génèrent des remises à deux chiffres sur les équipements, mais les fournisseurs récupèrent le volume grâce à l'adoption à l'échelle du groupe d'abonnements logiciels propriétaires. Les investisseurs en capital-investissement favorisent les regroupements de DSO car les revenus récurrents d'hygiène et les démarrages prévisibles de cas d'orthodontie soutiennent les acquisitions à effet de levier. Les cliniques indépendantes font désormais face à un choix stratégique : adopter des technologies haut de gamme pour rester compétitives ou rejoindre les plateformes DSO en expansion — dans les deux cas, stimulant une nouvelle demande pour des systèmes opératoires avancés.
Imagerie et diagnostic intra-oral alimentés par l'IA
Plus de 30 algorithmes d'IA dentaire homologués par la FDA soutiennent désormais le triage clinique, la classification des caries et la cartographie du niveau osseux parodontal. Les apports en capital-risque ont dépassé 140 millions USD en 2024[1], accélérant les pipelines de produits qui superposent une aide à la décision en temps réel sur les scans intra-oraux. Les cabinets déployant l'IA citent une présentation de cas plus rapide, une meilleure acceptation des patients et une augmentation mesurable de la production restauratrice, car les images annotées démystifient les besoins de traitement. Pourtant, des défis d'adoption persistent : les cliniciens ont besoin d'une formation sur les limites des algorithmes, les assureurs évaluent les seuils de preuve pour les codes facturés par IA, et les équipes informatiques doivent renforcer les réseaux contre les violations de données. Les fournisseurs regroupent donc le support à l'installation, le stockage cloud conforme à la réglementation HIPAA et les mises à jour continues des modèles pour faciliter l'intégration et consolider les renouvellements d'abonnements, renforçant ainsi les taux d'attachement aux équipements à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût en capital élevé et remboursement limité pour les équipements | -1.8% | Mondial, le plus aigu sur les marchés émergents | Long terme (≥ 4 ans) |
| Pénurie de techniciens dentaires qualifiés sur les marchés émergents | -1.1% | Marchés émergents, se répandant vers les régions développées | Moyen terme (2-4 ans) |
| Risques de cybersécurité dans les systèmes d'imagerie en réseau | -0.7% | Mondial, concentré sur les marchés numériquement avancés | Court terme (≤ 2 ans) |
| Lenteur des cycles d'approvisionnement dans les hôpitaux publics (Amérique latine/Moyen-Orient et Afrique) | -0.9% | Amérique latine/Moyen-Orient et Afrique en premier, affectant le secteur public à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et remboursement limité pour les équipements
Les systèmes de radiographie numérique, de tomodensitométrie à faisceau conique et de CAD/CAM coûtent entre 30 000 et 80 000 USD chacun, créant des obstacles de financement pour les petits cabinets. Les barèmes de honoraires couvrent rarement le dépistage par IA ou la thérapie parodontale au laser, limitant le remboursement direct et allongeant les horizons de retour à l'équilibre. La consolidation des assureurs déprime davantage les honoraires professionnels ; chaque augmentation de 10 % de la concentration des payeurs est corrélée à une réduction de 1,95 % des paiements bruts aux dentistes. Les achats différés freinent les volumes unitaires dans les segments sensibles aux coûts du marché du diagnostic et de la chirurgie dentaires, notamment en Amérique latine, en Asie du Sud-Est et dans les zones rurales d'Amérique du Nord. Les fournisseurs promeuvent désormais des modèles de crédit-bail, d'abonnement et de paiement par scan pour réduire les dépenses initiales, mais la reconnaissance différée des revenus accroît la pression sur le fonds de roulement tout au long de la chaîne d'approvisionnement.
Pénurie de techniciens dentaires qualifiés sur les marchés émergents
La diffusion rapide des technologies dépasse la préparation de la main-d'œuvre. De nombreux techniciens apprennent les logiciels CAD/CAM directement lors d'ateliers organisés par les fournisseurs plutôt que dans des programmes accrédités, ce qui entraîne une qualité de compétences inégale. Les prévisions de la HRSA (Health Resources and Services Administration) montrent que les États-Unis eux-mêmes feront face à des pénuries de 29 740 hygiénistes et 11 860 dentistes généralistes d'ici 2037[2]. Les économies émergentes font face à des écarts encore plus importants, où les facultés dentaires manquent de laboratoires d'impression 3D et de programmes d'enseignement en IA. Les déficits de personnel ralentissent le débit opératoire, sous-utilisent les équipements installés et freinent les achats répétés. Les fabricants intègrent donc des interfaces utilisateur guidées, l'auto-calibration et le support à distance pour réduire le temps d'intégration, tandis que les associations professionnelles font pression auprès des ministères de l'éducation pour développer les programmes de techniciens dentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les systèmes dominent le volume, les lasers accélèrent la croissanceLe marché du diagnostic et de la chirurgie dentaires reste ancré par les Systèmes et Équipements Dentaires, une catégorie couvrant les fauteuils, les unités de distribution, les compresseurs et les systèmes d'aspiration, qui a représenté 43,84 % des revenus en 2025. Les cycles de remplacement s'étendent en moyenne de sept à dix ans, garantissant une demande de base à mesure que les cliniques augmentent leur capacité ou renouvellent leurs équipements usagés. La radiologie numérique suit de près, portée par la hausse des installations de CBCT pour la planification des implants et l'évaluation orthodontique. Les produits auxiliaires — pièces à main à abrasion à l'air, caméras intra-orales et lampes de polymérisation des composites — continuent de progresser à mesure que les cabinets numérisent leurs flux de travail et modernisent leurs salles de soins.
Les Lasers Dentaires représentent le sous-segment à la croissance la plus rapide, avec un CAGR prévu de 8,01 % jusqu'en 2031, les patients recherchant un débridement parodontal, une désinfection endodontique et un remodelage des tissus mous peu invasifs. L'intérêt des praticiens s'intensifie ; alors que seulement 10 % des dentistes utilisent actuellement des lasers en clinique, plus de la moitié possèdent une connaissance théorique de cette modalité. Les fabricants répondent avec des unités à double longueur d'onde, des préréglages sur écran tactile et des formations intégrées pour raccourcir les courbes de compétence. Le prix reste un obstacle — les systèmes à diode d'entrée de gamme démarrent à environ 12 000 USD, tandis que les lasers à erbium tout-tissu dépassent 60 000 USD — mais les DSO rédigent de plus en plus des contrats groupés qui amortissent les coûts sur des implantations multi-sites. À mesure que les indications avancées obtiennent des autorisations réglementaires, les lasers sont prêts à conquérir des niches en restauration, en implantologie et en pédiatrie, élargissant ainsi leur contribution au chiffre d'affaires global du marché.



Par traitement :
l'orthodontie domine, la parodontologie prend de l'élanLes applications orthodontiques détenaient 34,92 % de la part des revenus de 2025, soutenues par la thérapie par aligneurs transparents qui associe le scanner intra-oral aux logiciels de planification de traitement par IA. La mise en place d'aligneurs le jour même exploite l'imagerie CBCT et l'impression 3D, stimulant les consommables récurrents de résine, de découpe et de finition. Les démarrages de cas adultes augmentent à mesure que l'accent mis par les réseaux sociaux sur l'esthétique rencontre les consultations d'orthodontie à distance, consolidant davantage la primauté du segment. La prothèse dentaire reste le deuxième plus grand utilisateur d'équipements avancés, où le fraisage au fauteuil accélère la livraison des couronnes et bridges et améliore l'ajustement marginal par rapport aux empreintes traditionnelles.
La parodontologie est l'application à la croissance la plus rapide, en voie d'atteindre un TCAC de 8,52 % jusqu'en 2031. Les systèmes de détection du niveau osseux basés sur l'IA identifient les changements inflammatoires précoces et guident le débridement ciblé. Les adjuvants laser réduisent la charge bactérienne et l'inconfort postopératoire, améliorant l'acceptation des patients. Simultanément, les décideurs politiques associent la santé parodontale au diabète et aux maladies cardiovasculaires, favorisant le remboursement du détartrage préventif qui utilise des outils ultrasoniques et piézoélectriques. L'élargissement du champ de pratique des hygiénistes dans plusieurs États améliore également l'utilisation du fauteuil, favorisant davantage le renouvellement des équipements dans cette tranche naissante mais à forte croissance du marché du diagnostic et de la chirurgie dentaires.
Par utilisateur final :
les cliniques ancrent la demande, les DSO stimulent la croissance futureLes cliniques dentaires ont capté 64,35 % des achats de 2025, soulignant la dépendance du secteur envers les cabinets indépendants et les petits groupes pour la portée de distribution. La prise de décision ici est centrée sur le clinicien et axée sur le retour sur investissement ; le capital est souvent autofinancé ou obtenu auprès de banques locales, ce qui incite à l'acquisition progressive de scanners, de fraiseuses et de lasers. Ces cabinets valorisent les mises à niveau modulaires qui minimisent les perturbations du flux de travail et s'alignent sur le volume de patients.
Les DSO, bien que plus modestes en termes de revenus actuels, représentent le canal à la croissance la plus rapide avec un TCAC de 7,62 %. Elles standardisent les piles technologiques dans des dizaines à des centaines de sites, générant des pics de demande prévisibles chaque fois qu'une nouvelle plateforme régionale est intégrée. Les organisations d'achats groupés obtiennent des remises unitaires de 10 à 15 %, obligeant les fournisseurs à rechercher des contrats exclusifs à long terme qui regroupent matériel, logiciels et services. Les hôpitaux et les laboratoires dentaires spécialisés complètent la demande des utilisateurs finaux, investissant principalement dans des suites CBCT chirurgicales et des imprimantes à haut débit pour les restaurations indirectes.

Analyse géographique
Marché Européen du Diagnostic et de la Chirurgie Dentaire
L'Europe a maintenu son leadership avec 31,85 % des revenus de 2025 grâce à une couverture universelle ou ciblée en matière de santé bucco-dentaire, à un remboursement cohérent des actes d'imagerie préventive et à des cliniques universitaires bien financées qui servent de sites de démonstration technologique. L'Allemagne affiche la plus forte pénétration régionale des systèmes CAD/CAM, tandis que la Scandinavie présente les taux les plus élevés de radiographie numérique. La croissance jusqu'en 2031 sera centrée sur l'intégration de superpositions d'intelligence artificielle, les régulateurs encourageant le remboursement basé sur les résultats et l'interopérabilité eHealth. L'Europe du Sud, où la couverture ciblée prévaut, ouvre des opportunités pour le secteur privé en matière de scanners numériques à faible coût et de fraiseuses de table, à mesure que les flux de tourisme dentaire augmentent.
Marché Asie-Pacifique du Diagnostic et de la Chirurgie Dentaire
L'Asie-Pacifique est le moteur de croissance du marché du diagnostic et de la chirurgie dentaire, avec un CAGR prévu de 8,38 %. L'initiative Healthy China 2030 de la Chine élargit la couverture de l'assurance publique, incitant les hôpitaux provinciaux à acquérir des cliniques multi-fauteuils, des suites CBCT et des centres de stérilisation. Les chaînes privées indiennes développent l'implantologie et la dentisterie esthétique, stimulant les importations de lasers et d'imprimantes au fauteuil. Le Japon et la Corée du Sud, pionniers en matière de robotique et d'analyses par intelligence artificielle, exportent désormais leurs meilleures pratiques vers l'Asie du Sud-Est par le biais de programmes de formation dentaire. Les pénuries de main-d'œuvre persistent, mais les bourses gouvernementales et les centres de formation animés par les fournisseurs commencent à combler l'écart.
Marché Nord-Américain du Diagnostic et de la Chirurgie Dentaire
L'Amérique du Nord reste technologiquement mature mais loin d'être saturée. L'expansion limitée des prestations dentaires de Medicare Advantage élargit la base des assurés pour les soins aux personnes âgées, stimulant la demande de CBCT pour la planification des implants. Les regroupements agressifs des organisations de services dentaires (DSO) maintiennent des volumes d'équipements élevés malgré une croissance stagnante du nombre de patients, car les acquisitions de plateformes déclenchent une harmonisation des dépenses d'investissement et des mises à niveau de parc. Le mix public-privé du Canada soutient des achats réguliers mais modérés, tandis que le Mexique affiche une adoption inégale en raison des lacunes en matière de remboursement, mais bénéficie du tourisme transfrontalier qui finance les investissements dans les cliniques privées.
Paysage concurrentiel
Concentration du Marché
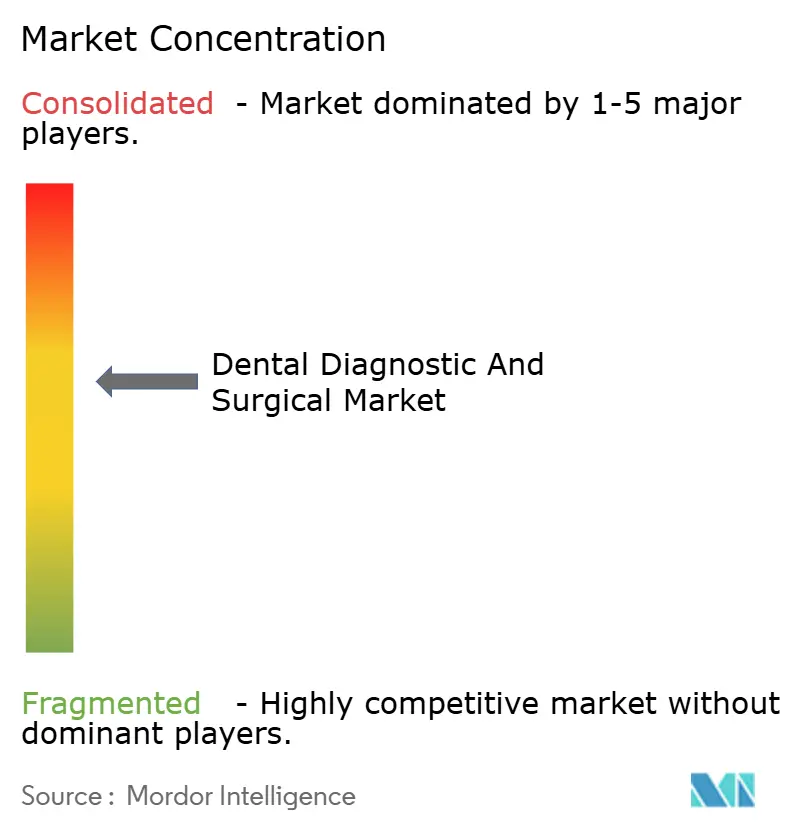
Le marché du diagnostic et de la chirurgie dentaires est modérément consolidé et tend vers une concentration plus forte à mesure que les fonds de capital-investissement alimentent des acquisitions en série. Les cinq premiers fournisseurs commandent désormais les revenus mondiaux. Le rachat de Patterson Companies pour 4,1 milliards USD par Patient Square Capital à une prime de 49 % illustre la hausse des valorisations liées aux écosystèmes matériels-logiciels intégrés. Les fabricants se diversifient dans les consommables adjacents et l'analytique cloud pour défendre leurs marges et fidéliser les revenus d'abonnement.
Le leadership technologique définit l'avantage concurrentiel. L'investissement de 525 millions USD de Carestream Dental dans son Centre d'innovation en soins de santé bucco-dentaire cible l'orchestration des flux de travail par IA et la collaboration d'équipes à distance, positionnant l'entreprise pour dévoiler une architecture « Cabinet 2040 » de bout en bout. L'acquisition de SS White Dental par HuFriedyGroup élargit ses compétences en fraises carbure et diamant, facilitant les ventes d'instruments groupés aux côtés des packs opératoires. Les spécialistes émergents de l'IA tels que VideaHealth exploitent plus de 30 autorisations FDA pour sécuriser des accords de distribution avec les principaux fabricants d'équipements d'imagerie, accélérant la pénétration du marché sans posséder d'actifs matériels.
Dans les régions émergentes, les marques asiatiques de milieu de gamme comblent les écarts de prix avec des unités CBCT riches en fonctionnalités et des lasers à diode tarifés 20 à 30 % en dessous des acteurs occidentaux établis, forçant les leaders mondiaux à intensifier leurs offres de service et de garantie. Pendant ce temps, les géants des consommables s'associent à des startups de robotique pour entrer dans le flux de travail entièrement automatisé de l'empreinte à la couronne fraisée. Dans l'ensemble, les stratégies des fournisseurs convergent désormais vers l'ouverture des plateformes, la connectivité API et les environnements de données cybersécurisés, définissant la prochaine frontière concurrentielle au-delà des simples fiches techniques d'équipements.
Leaders du Secteur du Diagnostic et de la Chirurgie Dentaires
-
Dentsply Sirona
-
Carestream Health
-
Envista holdings Corporations
-
Planmeca Oy
-
Solventum Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Diagnostic et de la Chirurgie Dentaires Entreprises couvertes dans ce rapport
- Dentsply Sirona
- Envista holdings Corporations
- Carestream Health
- Planmeca
- Solventum Corporation
- A-dec
- BIOLASE
- GC Corporation
- Patterson Companies
- Midmark
- Acteon Group
- Ivoclar Vivadent
- Henry Schein
- Align Technology
- Straumann Group
- Fotona d.o.o
- LED Dental (Kavo Kerr)
- VATECH Co. Ltd.
- FONA Dental
- SDI
- DMG Chemisch-Pharmazeutische Fabrik
Lire l’analyse des entreprises de diagnostic et chirurgie dentaires
Opportunités de marché et perspectives d'avenir
Une opportunité se dessine autour de piles dentaires entièrement numériques et intégrées au cloud, connectant l'imagerie CBCT et intra-orale, le diagnostic assisté par IA et la fabrication au fauteuil. Avec une adoption de l'IA soutenant déjà plus de 30 000 lectures d'imagerie quotidiennes dans le monde et plus de 30 algorithmes d'IA dentaire autorisés par la FDA disponibles, les fournisseurs disposent d'un espace pour regrouper les logiciels de flux de travail, la cybersécurité et les services avec le matériel d'imagerie et d'opératoire, ce qui peut simplifier le déploiement pour les DSO et les groupes de cliniques multi-sites. Sur les marchés à forte pénétration comme les États-Unis et l'Europe du Nord, où la pénétration des scanners intra-oraux a dépassé 60 %, les cycles de mise à niveau se concentrent de plus en plus sur l'interopérabilité (API ouvertes, analytique cloud et dossiers patients unifiés) plutôt que sur les spécifications d'appareils autonomes.
Les voies réglementaires et de fabrication créent également des opportunités pour une commercialisation plus rapide dans les catégories d'appareils établies et la production en cabinet. En mars 2026, la Commission européenne a adopté des règlements délégués qui ont élargi la liste des technologies bien établies (WET) du règlement européen sur les dispositifs médicaux (MDR) pour inclure les implants dentaires, les couronnes et les appareils orthodontiques, réduisant les exigences en matière d'investigation clinique pour certaines technologies établies et favorisant des mises à jour plus rapides des étiquetages et des portefeuilles en Europe. Du côté de l'offre, la certification MDR européenne à portée complète obtenue en mars 2026 pour la fabrication de prothèses dentaires numériques de 3D Systems soutient une commercialisation européenne plus large des flux de travail additifs, renforçant le glissement de la production de restauration vers une production à la demande, en cabinet et à proximité du cabinet. Ensemble, ces évolutions favorisent des offres à l'économie unitaire prévisible (location, abonnements, paiement à l'acte de numérisation et service géré) qui aident à surmonter l'obstacle de capital de 30 000 à 80 000 USD qui ralentit l'adoption dans les petits cabinets et les marchés émergents.
Développements industriels récents dans Marché du Diagnostic et de la Chirurgie Dentaires
- Mai 2026 : Envista Holdings Corporation a annoncé une extension et un élargissement de son partenariat commercial avec dentalcorp. L'annonce renforce une voie de mise sur le marché au niveau du groupe avec une grande organisation dentaire et soutient des déploiements standardisés de plateformes d'imagerie, de traitement et de consommables sur des réseaux de cliniques multi-sites.
- Février 2026 : Carestream Dental s'est associé à Leixir Dental Laboratory Group pour proposer un flux de travail numérique pour prothèses dentaires combinant les systèmes CBCT de Carestream Dental avec les services de conception et de fabrication de Leixir. Ce partenariat resserre le lien entre diagnostic et fabrication, aidant les cabinets et les laboratoires à réduire les délais d'exécution tout en augmentant l'utilisation de l'imagerie numérique et des flux de travail assistés par logiciel.
- Octobre 2024 : HuFriedyGroup a finalisé son acquisition de SS White Dental, ajoutant des gammes d'instruments d'endodontie et rotatifs ainsi qu'une capacité de fabrication aux États-Unis. Cette acquisition renforce les offres d'instruments groupés pour les cliniques et les DSO et améliore le pouvoir de négociation des fournisseurs dans des environnements d'achat consolidés.
Marché du Diagnostic et de la Chirurgie Dentaires Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les équipements et instruments utilisés pour diagnostiquer les affections dentaires et réaliser des procédures chirurgicales dentaires en milieu clinique, notamment les systèmes d'imagerie, la CFAO, les pièces à main, les lasers, les fauteuils et les équipements de procédure associés.
Exclusions du périmètre : Nous excluons les consommables et les produits pharmaceutiques (tels que les matériaux de restauration, les implants en tant qu'article consommable, les anesthésiques et les désinfectants), sauf s'ils sont vendus dans le cadre d'un système d'équipement.
Aperçu de la Segmentation
- Par type d'équipement
- Systèmes et équipements dentaires
- Lasers dentaires
- Équipements de radiologie dentaire
- Autres types (caméras intra-orales, matériaux CAD/CAM, etc.)
- Par traitement
- Orthodontique
- Endodontique
- Parodontique
- Prothétique
- Par utilisateur final
- Hôpitaux
- Cliniques dentaires
- Laboratoires dentaires
- Organisations de services dentaires
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par l'établissement d'une cartographie claire de ce qui constitue un équipement dentaire diagnostique et chirurgical, et de la position habituelle des revenus dans la chaîne de valeur. Nous avons utilisé des sources publiques telles que les bases de données de la FDA américaine pour les autorisations et rappels de dispositifs, le Bureau du recensement des États-Unis et UN Comtrade pour les vérifications de la direction des échanges commerciaux sur les catégories d'équipements pertinentes, et les statistiques de santé de l'OCDE pour le contexte de la densité de dentistes et de l'utilisation.
Ensuite, nous avons recoupé les signaux d'adoption en utilisant des sources telles que les ressources de l'OMS sur la santé bucco-dentaire, des revues dentaires évaluées par des pairs pour l'adoption des technologies (par exemple, l'utilisation du CBCT et les flux de travail CFAO au fauteuil), et des publications d'associations dentaires traitant des pratiques et des volumes de procédures. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre les fourchettes de prix, les évolutions du mix produit et les modèles de distribution. Pour les vérifications complémentaires, nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, une base de données de brevets pour suivre le rythme de l'innovation, et une base de données de niveaux d'expédition import-export pour des vérifications de cohérence sélectives. Ces sources de recherche documentaire sont données à titre illustratif uniquement, et nous nous sommes appuyés sur d'autres références publiques et payantes pour collecter, vérifier et clarifier les points de données utilisés dans le modèle.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de la frontière entre les revenus des équipements de base et les dépenses adjacentes qui se retrouvent souvent mélangées dans les totaux du marché. Nous avons échangé avec un ensemble de fabricants, de distributeurs, d'organisations de services dentaires, de propriétaires de cliniques et de cliniciens praticiens pour confirmer les facteurs d'utilisation, les cycles de remplacement et la manière dont les mises à niveau technologiques se reflètent dans les décisions d'achat dans les principales régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux : 16 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 34 % |
| Acteurs plus petits : 16 % | Responsables : 46 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le modèle de base utilise une approche descendante dans laquelle l'activité de procédures et la capacité de prestation de soins sont reconstituées par région, puis converties en demande d'équipements à l'aide d'hypothèses de pénétration et de remplacement. En pratique, nous avons lié la demande à des indicateurs tels que le nombre de dentistes et de cliniques en exercice, la part des cliniques adoptant l'imagerie numérique et la CFAO au fauteuil, les cycles de remplacement moyens des fauteuils et des pièces à main, et la sensibilité du budget d'investissement aux conditions de financement et de remboursement.
Ces totaux ont été soumis à des tests de résistance avec des approximations ascendantes sélectives, dans lesquelles nous avons échantillonné les revenus de groupes de produits clés et vérifié si les volumes unitaires implicites et les prix de vente moyens semblaient réalistes dans les discussions avec les canaux. Lorsque des écarts sont apparus, ils ont été traités par interpolation prudente en utilisant des pays voisins présentant des schémas de prestation de soins similaires, suivie d'une nouvelle vérification auprès des répondants primaires. Les prévisions se sont appuyées sur une analyse de scénarios ancrée à un cas central, dans lequel nous avons ajusté les courbes d'adoption pour le CBCT et les flux de travail numériques, supposé une progression régulière du prix de vente moyen selon la maturité des produits, et reflété des facteurs macroéconomiques tels que l'inflation et le calendrier des devises dans la logique de conversion.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée par étapes afin que les chiffres finaux ne dépendent pas d'un seul ensemble de données ou d'une seule hypothèse. Nous avons comparé les résultats à des signaux indépendants tels que les tendances d'importation d'équipements, les récits d'expansion de la base installée et les tendances de dépenses en capital déclarées par les principaux canaux dentaires, puis nous avons examiné les écarts importants avant la validation finale.
Les anomalies ont déclenché des vérifications plus approfondies, telles que la réexécution de la sensibilité sur les cycles de remplacement, le test de taux d'adoption alternatifs pour l'imagerie et la CFAO, et la reprise de contact avec un petit groupe d'experts lorsque les résultats s'écartaient de ce que l'activité du marché suggérait. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les hypothèses de demande ou de prix. Avant la livraison, un passage final de l'analyste est effectué pour confirmer les dernières données macroéconomiques et maintenir le modèle à jour.
Taille du Marché du Diagnostic et de la Chirurgie Dentaires selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les valeurs de marché publiées pour les équipements de diagnostic et de chirurgie dentaires diffèrent souvent parce que chaque éditeur trace différemment la frontière de ce qui est inclus, et applique également des hypothèses différentes en matière de prix et de calendrier des devises. Des différences apparaissent également lorsque le bassin de demande est construit à partir de l'activité de procédures par rapport à une inférence à partir des dépenses générales en équipements dentaires.
En suivant les revenus exclusivement liés aux équipements dans les domaines de l'imagerie, de la CFAO, des fauteuils, des lasers et des principaux systèmes chirurgicaux et diagnostiques, et en actualisant les données de change et les hypothèses de cycles de remplacement à chaque mise à jour, Mordor Intelligence maintient le total lié à un modèle de demande reproductible qui peut être vérifié par rapport aux signaux d'adoption et d'échanges commerciaux.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 9,13 milliards USD (2025) | |
| Éditeur Sectoriel A | 13,02 milliards USD (2025) | Cette estimation semble utiliser une définition plus large des équipements qui peut intégrer des dépenses plus larges en équipements dentaires et des catégories adjacentes, et peut également appliquer des hypothèses différentes sur les niveaux de prix de vente moyens pour les systèmes haut de gamme, ce qui gonfle le total. |
| Éditeur de Marché B | 13,70 milliards USD (2025) | Les signaux de périmètre suggèrent un panier plus large couvrant les équipements de diagnostic et de chirurgie pouvant mélanger des catégories supplémentaires d'imagerie dentaire et d'instruments, et les différences dans l'alignement de l'année de base et le calendrier de conversion des devises peuvent encore élargir la valeur rapportée. |
Le tableau montre principalement que les limites du périmètre et la logique de tarification créent la majeure partie de l'écart, et non un désaccord sur la direction de la croissance. Lorsque les inclusions sont maintenues cohérentes et que les hypothèses sont rattachées à l'adoption, au remplacement et à la demande liée aux procédures, la taille du marché devient plus facile à reproduire et à expliquer lors d'un entretien client.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial du diagnostic et de la chirurgie dentaires ?
Le marché est évalué à 9,81 milliards USD en 2026 et devrait atteindre 14,02 milliards USD d'ici 2031.
Quel taux de croissance annuel composé (TCAC) est attendu pour le marché jusqu'en 2031 ?
Les revenus du secteur devraient se développer à un TCAC de 7,41 % sur la période 2026-2031.
Quelle catégorie d'équipements devrait afficher la croissance la plus rapide ?
Les systèmes laser dentaires sont en tête avec un CAGR prévu de 8,01 %, portés par la demande de procédures peu invasives.
Pourquoi les Organisations de Services Dentaires (DSO) sont-elles essentielles à l'expansion du marché ?
La consolidation des DSO permet des achats en volume et des déploiements technologiques standardisés, stimulant des mises à niveau à l'échelle du groupe qui dépassent les dépenses des cliniques indépendantes.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique est positionnée pour le TCAC régional le plus élevé à 8,38 %, portée par la demande croissante de la classe moyenne, le tourisme dentaire et les programmes gouvernementaux favorables.