
Taille et part de marché des infrastructures composables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
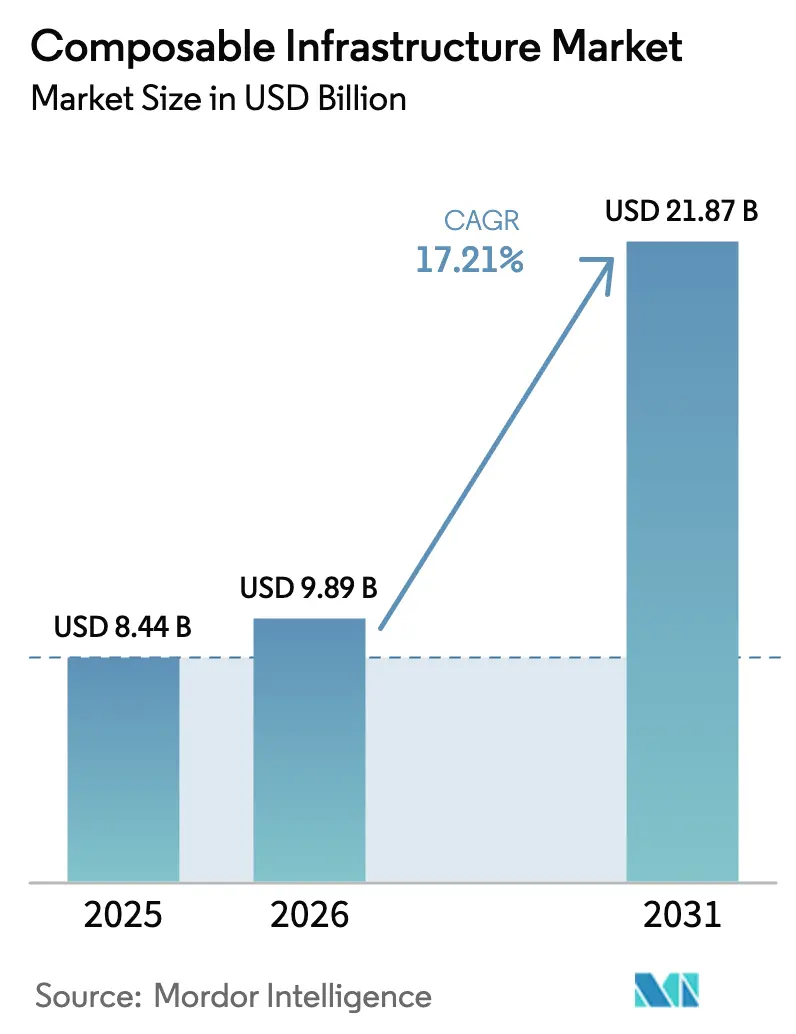
| Taille du Marché (2026) | 9.89 Milliards de dollars |
| Taille du Marché (2031) | 21.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.21 % |
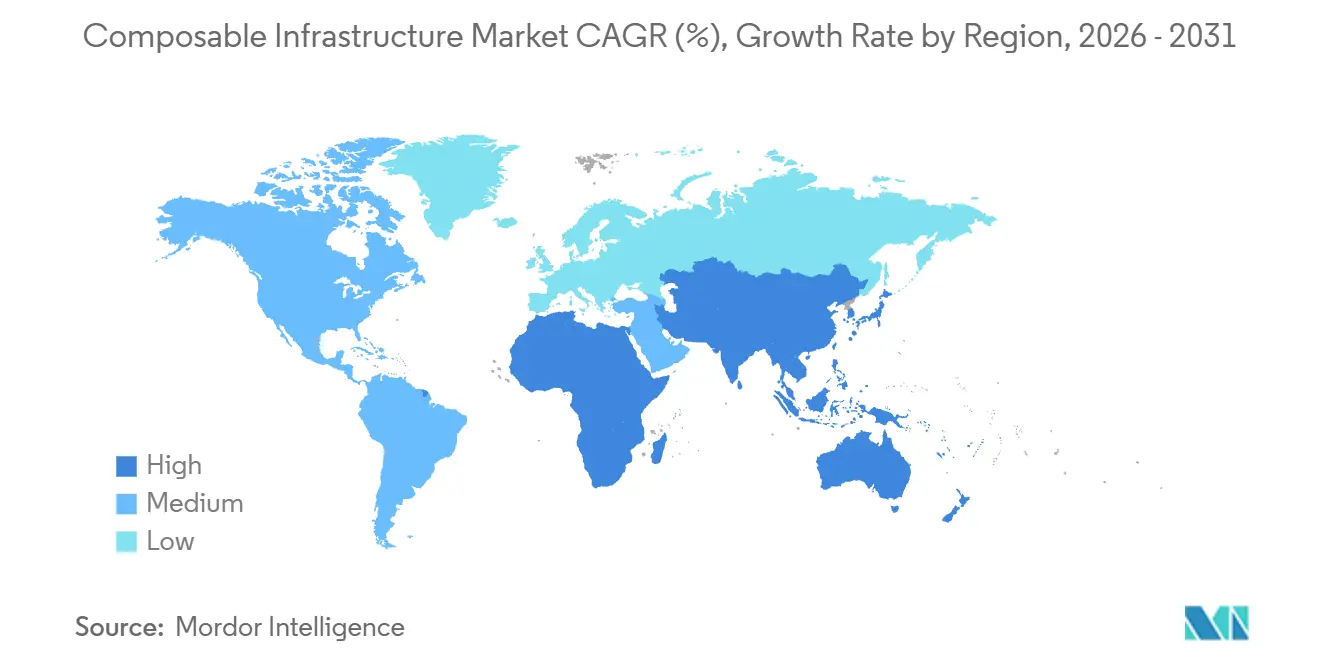
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
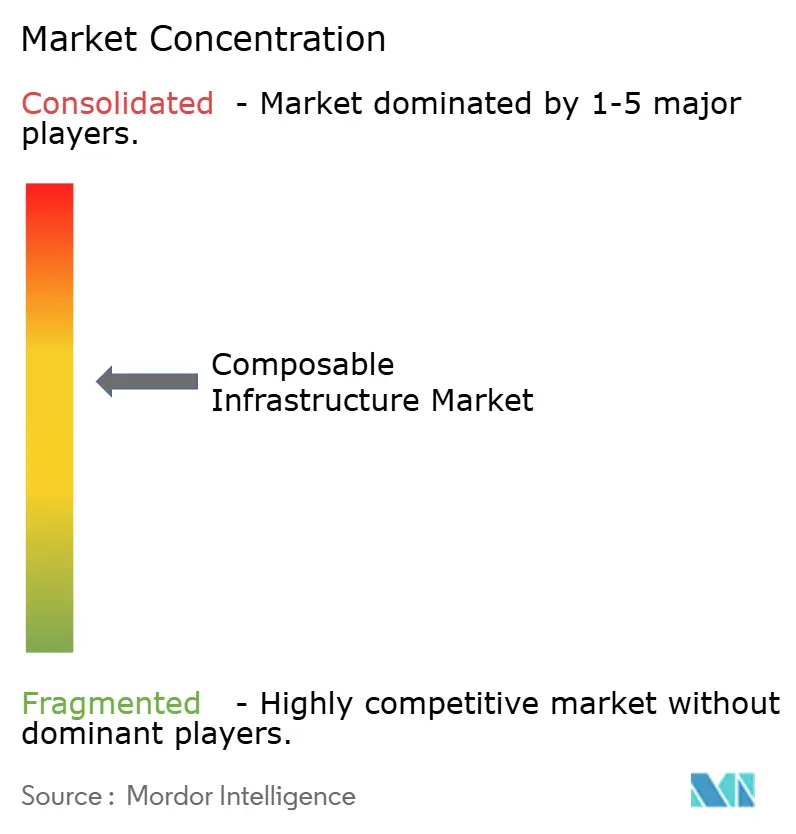
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures composables par Mordor Intelligence
La taille du marché des infrastructures composables a atteint 9,89 milliards USD en 2026 et devrait progresser jusqu'à 21,87 milliards USD d'ici 2031, avec une expansion à un TCAC de 17,21 % sur la période, alors que les entreprises pivotent des architectures monolithiques de centres de données vers des pools de ressources définis par logiciel pouvant être alloués à la demande. La diversification des charges de travail, les mandats de cloud souverain et la montée en puissance de l'entraînement de l'IA générative constituent les principaux vents porteurs. Les principaux hyperscalers intègrent désormais des structures mémoire compatibles Compute Express Link (CXL) dans les instances de cloud public, tandis que les déploiements sur site restent essentiels pour les secteurs soumis à des exigences de résidence des données ou de faible latence. Le matériel continue de représenter la majeure partie des dépenses, mais les logiciels d'orchestration s'accélèrent à mesure que l'intelligence de la structure migre vers le code, réduisant les obstacles à l'intégration pour les serveurs hétérogènes. Les start-ups spécialisées dans les structures de commutation PCIe Gen5 et CXL intensifient la dynamique concurrentielle en raccourcissant les délais de mise à disposition pour le regroupement de GPU et de mémoire à l'échelle du rack. Les perturbations de la chaîne d'approvisionnement pour les ASICs de commutation avancés et l'effort opérationnel requis pour moderniser les parcs de machines virtuelles existants tempèrent la trajectoire de croissance globale, mais les investissements massifs des services financiers, des télécommunications et de la santé compensent ces vents contraires.
Principaux enseignements du rapport
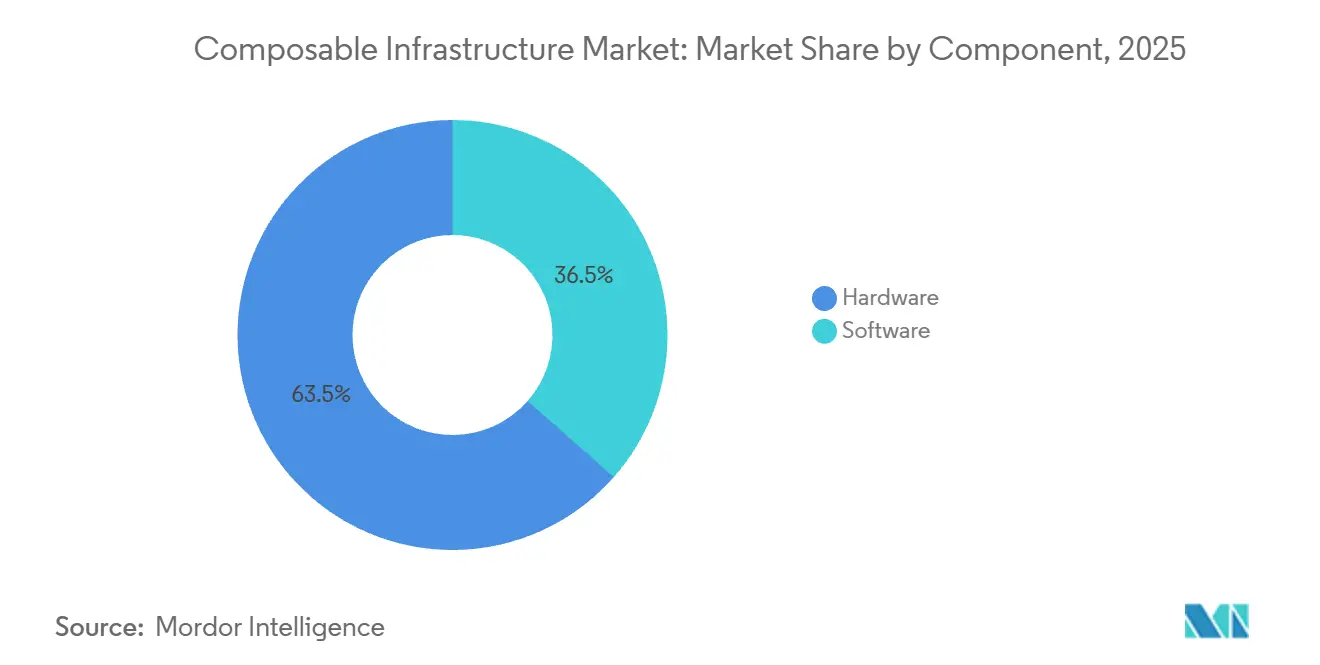
- Par composant, le matériel représentait 63,51 % du chiffre d'affaires 2025, tandis que le logiciel devrait progresser à un TCAC de 19,87 % jusqu'en 2031.
- Par modèle de déploiement, le déploiement sur site représentait 71,63 % du chiffre d'affaires 2025, tandis que les offres basées sur le cloud affichent la croissance la plus rapide avec un TCAC de 19,97 %.
- Par taille d'organisation, les grandes entreprises ont capté 68,74 % du chiffre d'affaires 2025, tandis que les petites et moyennes entreprises progressent à un TCAC de 20,19 %.
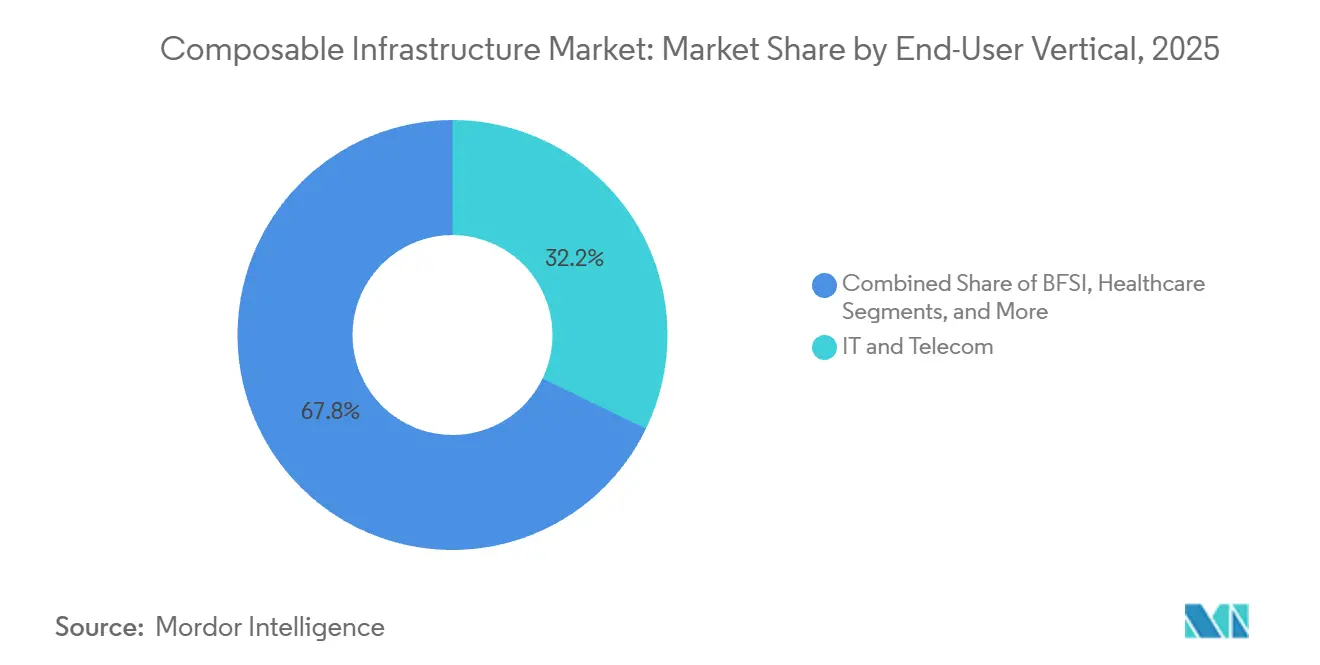
- Par secteur d'utilisation final, l'informatique et les télécommunications ont dominé avec une part de chiffre d'affaires de 32,18 % en 2025 ; la santé enregistre le TCAC projeté le plus élevé à 18,14 % jusqu'en 2031.
- Par application, les charges de travail IA et ML et HPC représentaient 46,92 % du chiffre d'affaires 2025 et progressent à un TCAC de 18,19 %.
- Par géographie, l'Amérique du Nord dominait avec une part de 38,54 % en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 18,96 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de regroupement de GPU pour l'IA et le ML | +4.2% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Besoins en évolutivité cloud native et en micro-services | +3.1% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Consolidation des centres de données et optimisation des dépenses d'investissement | +2.8% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Accélération du déploiement de l'informatique en périphérie | +2.5% | Asie-Pacifique, Amérique du Nord, Moyen-Orient | Long terme (≥ 4 ans) |
| Composabilité mémoire compatible CXL | +2.3% | Amérique du Nord, Europe, premiers adoptants en Asie-Pacifique | Long terme (≥ 4 ans) |
| Conformité au cloud souverain stimulant les déploiements sur site | +2.2% | Europe, Asie-Pacifique, Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande de regroupement de GPU pour l'IA et le ML
L'entraînement de l'IA générative sature les clusters de GPU pendant des heures, puis les laisse inactifs pendant de plus longues périodes, laissant 40 à 60 % de la capacité des accélérateurs inutilisée dans les serveurs fixes. L'infrastructure composable dissocie les GPU des hôtes via des structures PCIe Gen5 ou CXL qui maintiennent une latence inférieure à 500 nanosecondes. Le DGX SuperPOD de Nvidia regroupe déjà jusqu'à 32 nœuds, permettant à un seul GPU H100 de servir des micro-services d'inférence tout en participant simultanément à un travail d'entraînement distribué. Les clients de Liqid rapportent une utilisation des GPU de 85 % après réallocation des accélérateurs toutes les quatre heures, contre 45 % dans des racks statiques. Les entreprises de services financiers en bénéficient lorsque les modèles de détection de fraude font appel à 16 GPU pendant quelques millisecondes, puis libèrent les ressources pour d'autres tâches. Les directives d'interopérabilité ISO/IEC 23009 incitent les fournisseurs à adopter des API ouvertes, réduisant davantage le risque de dépendance envers un fournisseur.[1]ISO, "Norme d'interopérabilité ISO/IEC 23009," iso.org
Besoins en évolutivité cloud native et en micro-services
Les clusters Kubernetes déclenchent une demande erratique en calcul, mémoire et NVMe que les appliances traditionnelles sur-provisionnent. L'infrastructure composable satisfait les pics de planification des pods en attachant des CPU, de la DRAM ou du stockage supplémentaires depuis une structure mutualisée en quelques secondes via des hooks Container Storage Interface. Red Hat OpenShift 4.15 a introduit des backends de stockage composable natifs en 2025, éliminant la liaison statique des disques. Cisco Intersight automatise le provisionnement de la structure lorsque VMware Tanzu ou Amazon EKS lance des pods supplémentaires, réduisant le temps de provisionnement de plusieurs heures à quelques secondes. Les salles de trading financier citent des réductions de latence de queue de 60 % par rapport aux appliances hyperconvergées, et les meilleures pratiques de sécurité de la CNCF favorisent l'isolation matérielle intégrée dans les ASICs de commutation composable modernes.
Consolidation des centres de données et optimisation des dépenses d'investissement
Les entreprises qui passent de fermes de serveurs dispersées régionalement à des clusters composables haute densité réduisent leur empreinte au sol et leurs budgets énergétiques. Les adoptants du Fortune 500 rapportent des réductions de 40 % de leur empreinte physique une fois que les châssis d'extension de stockage et de GPU migrent vers des pools partagés. La tarification à la consommation proposée par HPE GreenLake et Dell APEX transforme ce qui était une dépense d'investissement en dépense d'exploitation à l'usage, un attrait majeur pour les directeurs financiers. L'accent réglementaire sur l'efficacité énergétique, illustré par les dernières directives du Département de l'énergie des États-Unis sur les centres de données, renforce l'élan des stratégies de consolidation.
Composabilité mémoire compatible CXL
La révision 3.1 de Compute Express Link a introduit la commutation multi-niveaux permettant à jusqu'à 4 096 dispositifs de partager un seul espace de noms mémoire. Samsung et SK Hynix ont livré des modules CXL 2.0 de 512 Go en 2024 et ont présenté des prototypes de 1 To en 2025. Les utilisateurs de SAP HANA accèdent désormais à un pool de 8 To plutôt que de dédier de la DRAM par nœud, évitant ainsi un sur-provisionnement coûteux. Le Cray EX de HPE intègre des commutateurs CXL pour exposer la mémoire distante avec une latence inférieure à 200 nanosecondes, atteignant une bande passante de 400 Go par seconde par nœud. La gouvernance d'interopérabilité JEDEC DDR5-CXL facilite les déploiements multi-fournisseurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'intégration des systèmes existants | -2.1% | Mondial, aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Dépenses d'investissement initiales élevées et dépendance envers les fournisseurs | -1.8% | Mondial, particulièrement pour les PME en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement des commutateurs PCIe Gen5 | -1.5% | Mondial, plus sévère en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Compétences limitées en orchestration de mémoire persistante | -1.3% | Mondial, avec des lacunes de compétences dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration des systèmes existants
Les organisations ancrées dans des environnements VMware vSphere, Microsoft Hyper-V ou OpenStack font face à des modernisations de six à douze mois lorsque les gestionnaires de structure doivent traduire les appels d'hyperviseur en opérations PCIe ou CXL. vSphere 8.0 U2 a ajouté le regroupement CXL expérimental mais reste non certifié pour la production. Les données d'enquêtes européennes montrent que 62 % des entreprises identifient la compatibilité avec les systèmes existants comme le principal obstacle à l'adoption. Les tests de régression pour les charges de travail critiques peuvent absorber 40 % des budgets de projet, retardant les périodes de retour sur investissement. La norme ISO 20000 incite les fournisseurs à publier des plans de référence, mais ceux-ci accusent souvent un retard par rapport aux feuilles de route rapides des ASICs.
Goulots d'étranglement dans la chaîne d'approvisionnement des commutateurs PCIe Gen5
Les délais de livraison pour les ASICs de commutation Gen5 de Broadcom et Marvell dépassent neuf mois, car la capacité de fabrication en 5 nanomètres favorise les accélérateurs d'IA et les puces pour téléphones. Crehan Research a enregistré une hausse de 47 % en glissement annuel des expéditions de commutateurs Ethernet Gen5 en 2025, mais les carnets de commandes ont atteint des niveaux records. Les fournisseurs rationnent désormais les ASICs rares aux comptes à plus fort chiffre d'affaires, reportant les transactions du marché intermédiaire jusqu'à six mois. Les pénuries de retimers Microchip imposent des longueurs de câbles plus courtes, limitant la composabilité à l'échelle du rack. Les nouvelles lignes de fabrication ne devraient pas atteindre leur plein volume avant fin 2026, ce qui contraint quelque peu la croissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'orchestration logicielle progresse à mesure que l'intelligence de la structure s'approfonditLe matériel a contribué à hauteur de 63,51 % du chiffre d'affaires 2025, ancré par les structures de commutation PCIe et CXL, les lames de calcul désagrégées et les baies NVMe over Fabrics. Au sein de la taille du marché des infrastructures composables pour les composants, Hewlett Packard Enterprise et Dell Technologies ont revendiqué la part du lion grâce à des racks pré-intégrés intégrant des gestionnaires de structure. Le logiciel d'orchestration, bien que plus modeste, progresse rapidement à un TCAC de 19,87 % à mesure que les entreprises standardisent sur des API basées sur REST pour construire des flux de travail automatisés.
Liqid Command Center et GigaIO FabreX permettent aux administrateurs de glisser-déposer des GPU, des disques NVMe et de la DRAM dans des serveurs logiques, provisionnant les configurations via des pipelines Kubernetes ou VMware. Nutanix AHV 6.7 expose nativement le stockage composable, permettant aux volumes persistants Kubernetes de découper la capacité depuis des pools NVMe partagés. Cisco Intersight, Lenovo XClarity et IBM Cloud Pak unifient la télémétrie sur les pools hybrides, et TidalScale regroupe plusieurs nœuds x86 en un seul système logique avec des téraoctets de mémoire. Le renforcement du contrôle ISO 27001 accélère cette transition car les couches logicielles intègrent désormais le contrôle d'accès basé sur les rôles et les journaux d'audit.


Par modèle de déploiement :
la composabilité cloud s'accélère à mesure que les hyperscalers intègrent le CXLLes déploiements sur site représentaient 71,63 % du chiffre d'affaires 2025, reflet des impératifs de souveraineté des données et de l'intolérance à la latence des charges de travail de trading à haute fréquence ou de défense. Cette portion de la part de marché des infrastructures composables reste solide parmi les banques et les gouvernements cherchant un contrôle physique sur le matériel.
La composabilité basée sur le cloud est cependant la piste à la croissance la plus rapide avec un TCAC de 19,97 %. Microsoft Azure a présenté en avant-première des machines virtuelles composables avec jusqu'à 8 To de mémoire partagée CXL par instance, tandis qu'AWS EC2 P5 permet l'attachement dynamique de GPU H100 à la minute. Google Cloud A3 Mega ajoute des volumes NVMe redimensionnables à chaud pour les chercheurs en génomique. Les modèles de consommation hybrides tels que HPE GreenLake et Dell APEX estompent les distinctions entre dépenses d'investissement et dépenses d'exploitation, permettant aux entreprises de basculer vers des pools cloud lors des pics et de réduire les usages sur site en dehors des périodes de pointe.
Par taille d'organisation :
les PME adoptent les modèles à la consommation pour contourner les dépenses d'investissementLes grandes entreprises ont généré 68,74 % du chiffre d'affaires 2025, finançant des structures à l'échelle du rack qui alimentent les clusters d'entraînement d'IA et les simulations massives. Les équipementiers automobiles utilisent des pools partagés pour exécuter des charges de travail CFD nécessitant 2 To de mémoire par tâche, en adaptant les ressources sans matériel inactif.
Les petites et moyennes entreprises constituent la cohorte à la croissance la plus rapide avec un TCAC de 20,19 %. Lenovo TruScale et Dell APEX Flex on Demand convertissent l'infrastructure en factures mensuelles indexées sur la consommation mesurée, évitant des dépenses de plusieurs millions. Les fournisseurs SaaS du marché intermédiaire isolent désormais les charges de travail des locataires au niveau de la structure, atténuant les risques de voisinage bruyant. L'intégration reste difficile pour les PME manquant de talents en modernisation interne, et les plans de contrôle propriétaires soulèvent toujours des préoccupations de dépendance envers les fournisseurs.
Par secteur d'utilisation final :
l'imagerie médicale stimule la composabilité du stockageL'informatique et les télécommunications ont dominé 2025 avec 32,18 % du chiffre d'affaires, les fournisseurs de services exécutant des cœurs 5G, des nœuds en périphérie et des charges de travail vRAN sur des pools rééquilibrés dynamiquement. Des opérateurs de télécommunications comme Verizon consolident les centres de données régionaux, réduisant le nombre de sites de 40 % sans sacrifier la latence.[2]Cisco, "Intersight Cloud Operations," cisco.com
La santé progresse à un TCAC de 18,14 % grâce aux services de radiologie qui migrent des systèmes d'archivage et de communication d'images à l'échelle du pétaoctet vers des baies NVMe composables. Dell APEX pour la santé fournit une analyse d'images assistée par IA tout en maintenant des SLA de récupération en deux secondes. Les entreprises du secteur BFSI déploient des pools de GPU pour le filtrage des fraudes en quelques millisecondes, et les fabricants industriels exécutent des modèles de maintenance prédictive en périphérie. Les déploiements gouvernementaux prennent de l'élan grâce aux programmes de cloud souverain qui spécifient des architectures composables pour les charges de travail classifiées.

Par application et charge de travail :
les clusters d'entraînement d'IA dominent les pools de ressourcesLes charges de travail IA, ML et HPC ont capté 46,92 % du chiffre d'affaires 2025 et progressent à un TCAC de 18,19 %, soutenant le marché des infrastructures composables pour les charges de travail jusqu'en 2031. Le DGX SuperPOD de Nvidia regroupe les accélérateurs sur 32 nœuds, partageant un seul H100 entre l'inférence simultanée et l'entraînement.
Des laboratoires de recherche tels que Lawrence Livermore allouent dynamiquement 16 384 cœurs CPU et 512 To de mémoire depuis des pools partagés pour exécuter des modèles climatiques. Les pipelines GitLab CI/CD fonctionnant sur des nœuds composables réduisent les temps de compilation de 70 %, et les utilisateurs de SAP HANA réduisent le coût total de possession de 50 % en puisant dans des pools de mémoire CXL la nuit. La VDI et le jeu en cloud exploitent l'allocation de GPU en rafale, Nvidia GeForce NOW réduisant la capacité GPU inactive de 60 % par rapport aux racks statiques.
Analyse géographique
Marché des Infrastructures Composables en Amérique du Nord
L'Amérique du Nord a généré 38,54 % des revenus de 2025, portée par l'adoption des hyperscalers et la consolidation des centres de données des entreprises du Fortune 500. Les grandes banques américaines ont réduit leur empreinte physique de 40 % après être passées à des ressources mutualisées, et l'appel d'offres de Services partagés du Canada impose que les charges de travail souveraines s'exécutent sur les services composables HPE GreenLake. Les opérateurs mexicains mutualisent les ressources de calcul pour le vRAN 5G, tandis que les directives du National Institute of Standards and Technology poussent les agences fédérales vers des nœuds composables à isolation matérielle pour contrer les risques liés à la chaîne d'approvisionnement.
Marché des Infrastructures Composables en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 18,96 %. Les règles de souveraineté des données de l'Inde en 2025 poussent les ministères vers des fournisseurs nationaux tels que Yotta Infrastructure, et la subvention de 12 milliards USD de la Chine favorise les fermes d'entraînement d'IA sur les équipements Inspur et Huawei. Les usines japonaises mutualisent les ressources de calcul en périphérie pour l'Industrie 4.0, SK Telecom en Corée du Sud investit 800 millions USD dans des architectures mémoire CXL pour l'IA générative, et Digital Realty à Singapour propose désormais une colocation composable aux fournisseurs locaux de services cloud. Les fournisseurs de services d'Asie du Sud-Est, confrontés à une demande fluctuante, adoptent des pools de ressources à la consommation.
Marché des Infrastructures Composables en EMEA et en Amérique du Sud
L'Europe conserve une part significative, ancrée par les exigences du règlement sur la résilience opérationnelle numérique. La BaFin allemande oblige les banques à conserver les données de transaction sur du matériel contrôlé localement, ce qui incite Deutsche Bank et Commerzbank à déployer des racks composables Dell et HPE. Le Service national de santé du Royaume-Uni signe un contrat NetApp de 150 millions GBP (190 millions USD) pour les dossiers de santé électroniques adossés à un stockage composable. Le projet de cloud souverain de la France favorise les hébergeurs nationaux tels qu'Atos et OVHcloud. Les opérateurs de centres de données du Moyen-Orient équipent les déploiements de villes intelligentes avec des architectures désagrégées, et les fonds souverains des Émirats arabes unis s'engagent à hauteur de 5 milliards USD dans des clusters d'entraînement d'IA construits sur des GPU mutualisés.[3]Gouvernement des Émirats arabes unis, Initiatives de ville intelligente et d'IA,
u.ae L'Afrique du Sud expérimente des plateformes composables basées sur Cisco pour les paiements en temps réel, tandis que les droits de douane à l'importation du Brésil freinent l'adoption plus large en Amérique latine malgré le programme d'incitation d'Anatel.

Paysage réglementaire
Les déploiements d'infrastructure composable dans des environnements réglementés héritent de plus en plus d'exigences issues des cadres de cybersécurité et de souveraineté, qui déterminent où les données sont traitées et quels contrôles peuvent être démontrés au niveau de la couche d'infrastructure. Aux États-Unis, le périmètre FedRAMP et les directives fédérales associées (y compris le mémorandum OMB M-24-15) continuent d'encadrer les choix d'infrastructure cloud et hybride pour les agences traitant des informations non classifiées, ce qui maintient l'attention sur les configurations auditables et les correspondances de contrôles standardisées alignées sur les familles de contrôles NIST.
En Europe, la souveraineté est passée d'une politique générale à des critères de niveau achat. La Commission européenne a publié et promu son Cloud Sovereignty Framework en juin 2026, utilisant un modèle d'évaluation multicritère couvrant les facteurs juridiques et juridictionnels, les considérations de chaîne d'approvisionnement, ainsi que la sécurité et les contrôles opérationnels. Cela accroît la demande de plateformes composables capables d'imposer le placement des charges de travail, la segmentation et des configurations attestables. Par ailleurs, l'AI Act de l'UE (adopté en août 2024) introduit des obligations de transparence et de gestion des risques élevés à compter du 2 août 2026 pour les systèmes couverts, augmentant la demande de traçabilité et de mécanismes de gouvernance au niveau de la couche d'orchestration où s'exécutent les pipelines d'IA et de données.
Analyse de la chaîne de valeur
La chaîne de valeur couvre (1) les composants et le silicium fondamentaux, incluant les CPU, GPU, DPU, la mémoire et le silicium d'interconnexion (contrôleurs PCIe Gen5 et CXL ou ASIC de commutation), (2) l'intégration système en lames de calcul composables, en expansion GPU et en baies de stockage NVMe-over-Fabrics, et (3) le logiciel de plan de contrôle qui découvre, compose et gouverne les ressources via des API. Les contraintes en amont sur le silicium de commutation avancé et les composants CXL qualifiés affectent directement les délais de livraison et la disponibilité des systèmes, tandis que les OEM et ODM en milieu de chaîne intègrent ces pièces dans des conceptions à l'échelle du rack optimisées pour l'IA et les charges de travail mixtes.
En aval, la distribution s'effectue généralement via les ventes directes OEM, les intégrateurs de systèmes mondiaux, ainsi que les fournisseurs de colocation et de services gérés proposant une capacité composable en tant que service. Les gestionnaires de fabric et les moteurs de politiques (souvent intégrés à Kubernetes et aux flux de travail d'infrastructure as code) constituent des différenciateurs opérationnels clés, en prenant en charge des compositions reproductibles, des garde-fous, la télémétrie et l'automatisation du cycle de vie. L'écosystème s'appuie également sur des organismes et communautés de normes d'interopérabilité et de gestion, notamment l'Open Compute Project et les pratiques DMTF relatives aux interfaces de gestion, qui influencent les déploiements multi-fournisseurs et réduisent les frictions d'intégration entre pools hétérogènes.
Paysage concurrentiel
Les cinq premiers fournisseurs — Hewlett Packard Enterprise, Dell Technologies, Cisco Systems, Lenovo Group et Nutanix — contrôlaient environ 55 % du chiffre d'affaires 2025, indiquant une structure modérément concentrée. Chacun s'appuie sur des bases installées de serveurs ou d'appliances hyperconvergées pour proposer des extensions composables en montée de gamme, mais fait face à des challengers agiles tels que Liqid, GigaIO Networks et One Stop Systems, spécialisés dans les structures PCIe Gen5 et CXL avec des cycles de publication plus courts.
Les acteurs établis débattent des approches fermées versus ouvertes. La racine de confiance silicium de HPE et les nœuds cinétiques PowerEdge de Dell représentent des différenciateurs propriétaires, tandis que d'autres se rallient aux normes CXL et à l'Open Compute Project pour les conceptions de racks multi-fournisseurs. L'informatique en périphérie reste sous-desservie, laissant un espace blanc pour les facteurs de forme durcis tolérant les températures industrielles et les vibrations.
La différenciation logicielle s'intensifie. Cisco Intersight s'intègre à Red Hat OpenShift et Amazon EKS pour automatiser l'allocation des GPU et NVMe après les événements de planification des conteneurs. Nvidia Base Command prédit la fin des tâches et réalloue les accélérateurs à l'avance, tandis qu'AWS Outposts et Microsoft Azure Stack HCI estompent les facteurs de forme cloud et sur site avec des nœuds à la consommation. VMware étant désormais sous Broadcom, une intégration plus profonde de l'orchestration composable dans vSphere est attendue, bien que les obstacles réglementaires ralentissent l'harmonisation inter-portefeuilles.
Leaders du secteur des infrastructures composables
Hewlett Packard Enterprise Co.
Dell Technologies Inc.
Cisco Systems Inc.
Lenovo Group Ltd.
NetApp Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Infrastructures Composables
- Hewlett Packard Enterprise Co.
- Dell Technologies Inc.
- Cisco Systems Inc.
- Lenovo Group Ltd.
- NetApp Inc.
- Nutanix Inc.
- Western Digital Corp.
- Juniper Networks Inc.
- GigaIO Networks Inc.
- One Stop Systems Inc.
- Liqid Inc.
- IBM Corp.
- Microsoft Corp.
- Huawei Technologies Co. Ltd.
- Nvidia Corp.
- Inspur Group
- Super Micro Computer Inc.
- Marvell Technology Inc.
- Seagate Technology Holdings plc
- Atos SE
- Broadcom Inc.
- Quanta Cloud Technology (QCT)
- Ampere Computing LLC
- DriveScale Inc.

Opportunités de marché et perspectives d'avenir
L'infrastructure IA clé en main à l'échelle du rack élargit le modèle de déploiement adressable pour les conceptions composables, car elle regroupe le calcul, le stockage et le réseau en une unité reproductible avec une densité de puissance et de refroidissement supérieure à celle des piles d'appliances héritées. Cette évolution se reflète dans les feuilles de route et lancements des fournisseurs, notamment Dell qui met en avant l'infrastructure à l'échelle du rack comme unité de déploiement centrale pour les environnements de production d'IA et qui a introduit le portefeuille PowerRack en mai 2026. Pour les acheteurs, cela crée des voies d'achat alignées sur les déploiements de clusters d'IA tout en préservant la réutilisation du fabric et du châssis sous-jacents au fil du renouvellement des accélérateurs.
La composabilité centrée sur les données, en particulier NVMe-oF et le traitement in-storage ou near-data, constitue un autre espace vierge où les plateformes se différencient par la réduction des mouvements de données et de la charge opérationnelle. L'acquisition de DataPelago par NetApp en juillet 2026 reflète cette volonté d'intégrer un traitement de données plus large à proximité du stockage, ce qui complète les architectures composables mutualisant la capacité NVMe pour l'IA et l'analytique. Côté connectivité, des capacités Ethernet et RDMA à plus haut débit, comme le lancement par Chelsio d'une plateforme d'interconnexion IA axée sur le 400 Gb en juillet 2026, prennent en charge les schémas de trafic est-ouest courants dans les fabrics de GPU et de stockage mutualisés. Ensemble, ces évolutions signalent des opportunités pour les fournisseurs et intégrateurs de proposer des piles validées de bout en bout combinant fabric, stockage et orchestration avec une télémétrie et des contrôles de politiques prêts pour la conformité, adaptés aux déploiements hybrides et souverains.
Recent Industry Developments in Marché des Infrastructures Composables
- Mai 2026 : Dell Technologies a annoncé le portefeuille PowerRack lors du Dell Technologies World 2026, positionnant des systèmes à l'échelle du rack intégrant calcul, réseau et stockage pour les charges de travail d'IA. L'entreprise a présenté ce portefeuille comme un modèle de déploiement clé en main regroupant des blocs de construction composables, réduisant l'effort d'intégration pour les clusters à haute densité et accélérant la mise en production des projets d'IA.
- Septembre 2025 : Cisco Systems a introduit le module UCS X9516 X-Fabric Module 2.0 et le nœud UCS X580p PCIe pour la série UCS X-Series, étendant son architecture modulaire opérée par le cloud pour les charges de travail intensives en GPU et l'IA générative. Ces ajouts élargissent les options d'expansion et de composabilité au niveau du rack, en prenant en charge une densité d'E/S plus élevée et un rattachement plus flexible des accélérateurs et périphériques.
- Mai 2024 : Dell Technologies a étendu son portefeuille APEX avec des améliorations visant les opérations d'infrastructure composable, incluant des capacités AIOps supplémentaires pour l'observabilité et la gestion de l'état. Cette mise à jour a amélioré les opérations de jour 2 en automatisant les flux de détection et de remédiation à travers les couches d'infrastructure, aidant les entreprises à exploiter des ressources mutualisées avec moins d'interventions manuelles.


Marché des Infrastructures Composables Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les systèmes et logiciels d'infrastructure composable permettant de mutualiser et d'assembler à la demande le calcul, le stockage, la mémoire et les accélérateurs au sein des centres de données d'entreprise ou de colocation.
Exclusions du périmètre : nous excluons l'IaaS de cloud public, le matériel reconditionné, les contrats de support OEM et les commutateurs PCIe génériques non utilisés pour la mutualisation de ressources.
Aperçu de la segmentation
- Par composant
- Matériel
- Logiciel
- Par modèle de déploiement
- Sur site
- Cloud
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'utilisation final
- Informatique et télécommunications
- BFSI
- Santé
- Fabrication industrielle
- Gouvernement et secteur public
- Autres secteurs d'utilisation final
- Par type d'application et de charge de travail
- IA et ML et HPC
- DevOps et CI/CD
- Bases de données et analytique
- VDI et jeu en cloud
- Autres charges de travail
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché et collecter des séries chronologiques de référence vérifiables année après année. Nous nous appuyons généralement sur des sources publiques telles que les dépôts de la SEC américaine, les tables de l'économie numérique du Bureau of Economic Analysis (BEA) américain, les données commerciales de la Commission du commerce international des États-Unis (USITC), les indicateurs de l'Union internationale des télécommunications (UIT) et les statistiques TIC de l'OCDE pour comprendre l'orientation des dépenses informatiques et les flux transfrontaliers de matériel.
Parallèlement, nous avons examiné les signaux de capacité des centres de données et les tendances de l'infrastructure d'entreprise à partir de sources telles que les communiqués de presse hyperscale et de colocation, les organismes de normalisation dédiés aux fabrics et interconnexions, ainsi que des articles évalués par des pairs traitant des architectures composables et de la désagrégation. Certaines données financières d'entreprises, bases de données d'actualités, bases de brevets et une base de données au niveau des expéditions d'import-export ont également été utilisées pour valider les calendriers, les lancements de produits et l'intensité d'adoption. Cette liste n'est pas exhaustive, et nous avons également recouru à d'autres sources publiques et sur abonnement pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires visaient à valider ce qui est comptabilisé comme infrastructure composable dans les déploiements réels, ainsi que la répartition des dépenses entre châssis, interconnexion de fabric, boîtiers d'accélérateurs mutualisés et couches d'orchestration. Nous avons échangé avec des acheteurs d'infrastructure, des opérateurs de centres de données, des partenaires de distribution et des architectes de solutions dans les régions APAC, EMEA et Amériques afin de combler les lacunes de la recherche documentaire et de confirmer les hypothèses relatives au périmètre pratique et aux schémas de mise en œuvre des projets.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | CXOs : 17 % | APAC : 43 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 31 % |
| Acteurs plus petits : 17 % | Managers : 42 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le modèle central utilise une approche descendante qui reconstruit la demande à partir de l'activité de renouvellement des centres de données d'entreprise et de colocation, puis la filtre pour ne retenir que la part réellement composable, c'est-à-dire les ressources mutualisées gérées via un gestionnaire de fabric. Pour ancrer les totaux, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnées pour les châssis et interconnexions composables, ainsi qu'un contrôle de cohérence des volumes basé sur le nombre de projets recensés via les échanges avec les canaux de distribution.
Les principales données d'entrée ayant façonné les totaux du marché incluent les cycles de renouvellement des serveurs et du stockage, l'adoption de boîtiers IA et GPU dans les environnements sur site, l'orientation des dépenses de modernisation des centres de données, les taux d'attachement des logiciels d'orchestration, et l'évolution du mix entre les configurations de rack traditionnelles et les pools désagrégés. Lorsque les données ascendantes étaient insuffisantes pour un pays spécifique ou un segment d'acheteurs de niche, nous avons utilisé des hypothèses de pénétration prudentes, puis les avons revérifiées à l'aide des retours d'entretiens. Nous n'avons ajusté que lorsque plusieurs répondants signalaient le même schéma.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un léger contrôle de régression sur les indicateurs macro de dépenses informatiques et de construction de centres de données, car l'adoption dépend des cycles budgétaires et de l'évolution des charges de travail. Les hypothèses relatives à l'évolution des prix et au rythme des déploiements composables ont été revues avec des praticiens afin que la prévision reste explicable et cohérente.
Validation des données et cycle de mise à jour
La validation a été effectuée en triangulant le marché modélisé avec des signaux indépendants tels que l'orientation des dépenses d'investissement des centres de données, les indices de revenus des plateformes d'infrastructure déclarés, et le rythme des ajouts d'infrastructure d'IA dans les installations d'entreprise. Les valeurs aberrantes ont d'abord été signalées, puis examinées lors d'une seconde passe vérifiant la cohérence des calculs, les conversions de devises et l'alignement des années avant validation finale.
Si un écart significatif apparaît, comme un changement majeur de produit, une pause dans l'investissement des centres de données, ou une hausse de la demande liée à des projets d'IA, les hypothèses sont revérifiées et certains experts sont recontactés pour confirmer le changement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements modifient sensiblement les perspectives. Avant la livraison, un analyste effectue une dernière relecture afin que les clients reçoivent la vision la plus récente.
Taille du marché de l'infrastructure composable selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'infrastructure composable ne correspondent pas toujours, car chaque estimation trace différemment la ligne de ce qui compte comme composable et la vitesse à laquelle l'adoption est supposée se propager. Les différences proviennent également de la logique de tarification, du calendrier des devises, et du fait que l'estimation soit ancrée sur des signaux de dépenses des centres de données d'entreprise ou sur des catégories d'infrastructure plus larges.
Certaines sources élargissent le périmètre pour inclure les dépenses d'infrastructure cloud adjacentes et des piles logicielles définies par logiciel plus larges, ce qui gonfle le point de départ et peut également amplifier la courbe de croissance. Dans l'approche de Mordor Intelligence, les revenus ne sont comptabilisés que lorsque la solution est utilisée pour la composition de ressources mutualisées et gérées par fabric au sein des centres de données d'entreprise ou de colocation, l'IaaS de cloud public et les ventes de commutateurs non liées étant exclues.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,89 milliards USD (2026) | |
| Fil d'actualité sectoriel A | 3,60 milliards USD (2022) | Utilise une année de référence antérieure et une définition plus large qui semble regrouper les catégories matérielles et logicielles sans clairement séparer les déploiements d'entreprise et de colocation des dépenses d'infrastructure plus larges, ce qui peut modifier sensiblement la valeur de départ. |
| Blog sectoriel B | 8,23 milliards USD (2024) | Affiche un taux de croissance à court terme très élevé, suggérant des hypothèses d'adoption agressives et des vérifications moins visibles par rapport aux contraintes pratiques de déploiement telles que les cycles de renouvellement, le calendrier des achats et la part des projets utilisant réellement une mutualisation gérée par fabric. |
L'écart observé dans le tableau s'explique principalement par le choix de l'année et la manière dont les catégories d'infrastructure adjacentes sont traitées, puis par la vitesse à laquelle les prix et l'adoption sont autorisés à progresser. En ancrant les totaux dans des signaux de demande reproductibles et en les vérifiant par recoupement avec les retours des acheteurs et des canaux de distribution, l'estimation reste traçable à des données d'entrée claires plutôt que d'être guidée par des hypothèses d'expansion optimistes.


Questions clés auxquelles répond le rapport
Quel est le TCAC projeté pour les infrastructures composables jusqu'en 2031 ?
Le marché des infrastructures composables devrait progresser à un TCAC de 17,21 % entre 2026 et 2031.
Quel segment de composant connaît la croissance la plus rapide ?
Le logiciel d'orchestration devrait progresser à un TCAC de 19,87 % à mesure que l'intelligence de la structure migre du matériel vers le code.
Quelle est l'importance de la part nord-américaine ?
L'Amérique du Nord a capté 38,54 % du chiffre d'affaires 2025, portée par l'adoption par les hyperscalers et la consolidation des centres de données des entreprises du Fortune 500.
Pourquoi les PME adoptent-elles les plateformes composables ?
Les modèles à la consommation comme Lenovo TruScale et Dell APEX convertissent les dépenses d'investissement en dépenses d'exploitation, abaissant les barrières à l'entrée pour les PME.
Quel rôle joue le CXL dans les infrastructures composables ?
CXL 3.1 permet la commutation mémoire multi-niveaux afin que des milliers de dispositifs partagent un seul espace de noms avec une latence inférieure à 200 nanosecondes, débloquant des pools de DRAM élastiques pour les grandes bases de données.
Quels types de charges de travail dominent les déploiements actuels ?
Les charges de travail IA et ML et HPC représentaient 46,92 % du chiffre d'affaires 2025 et continuent de mener la croissance avec un TCAC de 18,19 %.
Dernière mise à jour de la page le:



