
Taille et part de marché du cobalt
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 258.99 Millions de tonnes |
| Volume du Marché (2031) | 398.2 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 8.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
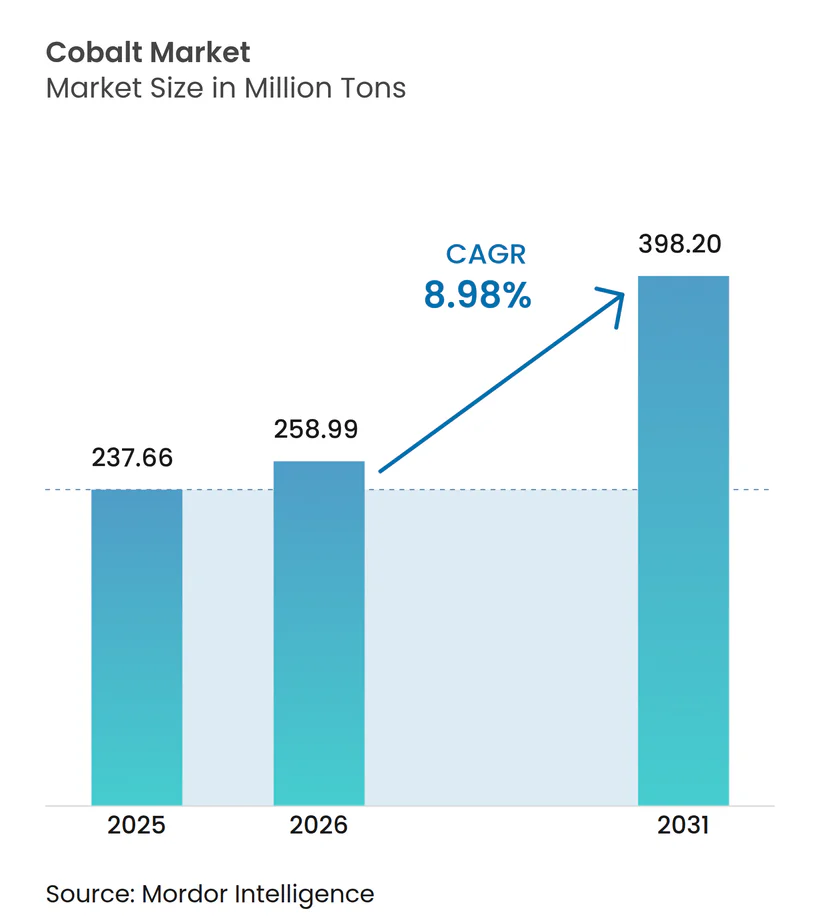
Analyse du marché du cobalt par Mordor Intelligence
La taille du marché du cobalt en 2026 est estimée à 258,99 millions de tonnes, en hausse par rapport à la valeur de 2025 de 237,66 millions de tonnes, avec des projections pour 2031 indiquant 398,2 millions de tonnes, progressant à un TCAC de 8,98 % sur la période 2026-2031. La demande soutenue de sulfate de qualité batterie, de superalliages aérospatiaux et d'alliages magnétiques haute performance élargit le marché, même si la production raffinée peine à suivre le rythme. La sécurité de l'approvisionnement reste un thème central, car la République Démocratique du Congo (RDC) fournit 76 % du cobalt miné ; une suspension des exportations de quatre mois au début de 2025 a entraîné une forte hausse des prix au comptant, révélant une vulnérabilité systémique aux chocs de politique. En dehors de l'Afrique centrale, les projets de lixiviation acide à haute pression en Indonésie et les développements dispersés de sulfures en Amérique du Nord apporteront de nouvelles tonnes. La diversité des utilisations finales soutient davantage le marché du cobalt, car les batteries, l'aérospatiale, l'usinage de défense et les équipements 5G contribuent chacun à des flux de croissance indépendants qui atténuent l'impact des fluctuations cycliques dans un seul secteur.
Principaux points à retenir du rapport
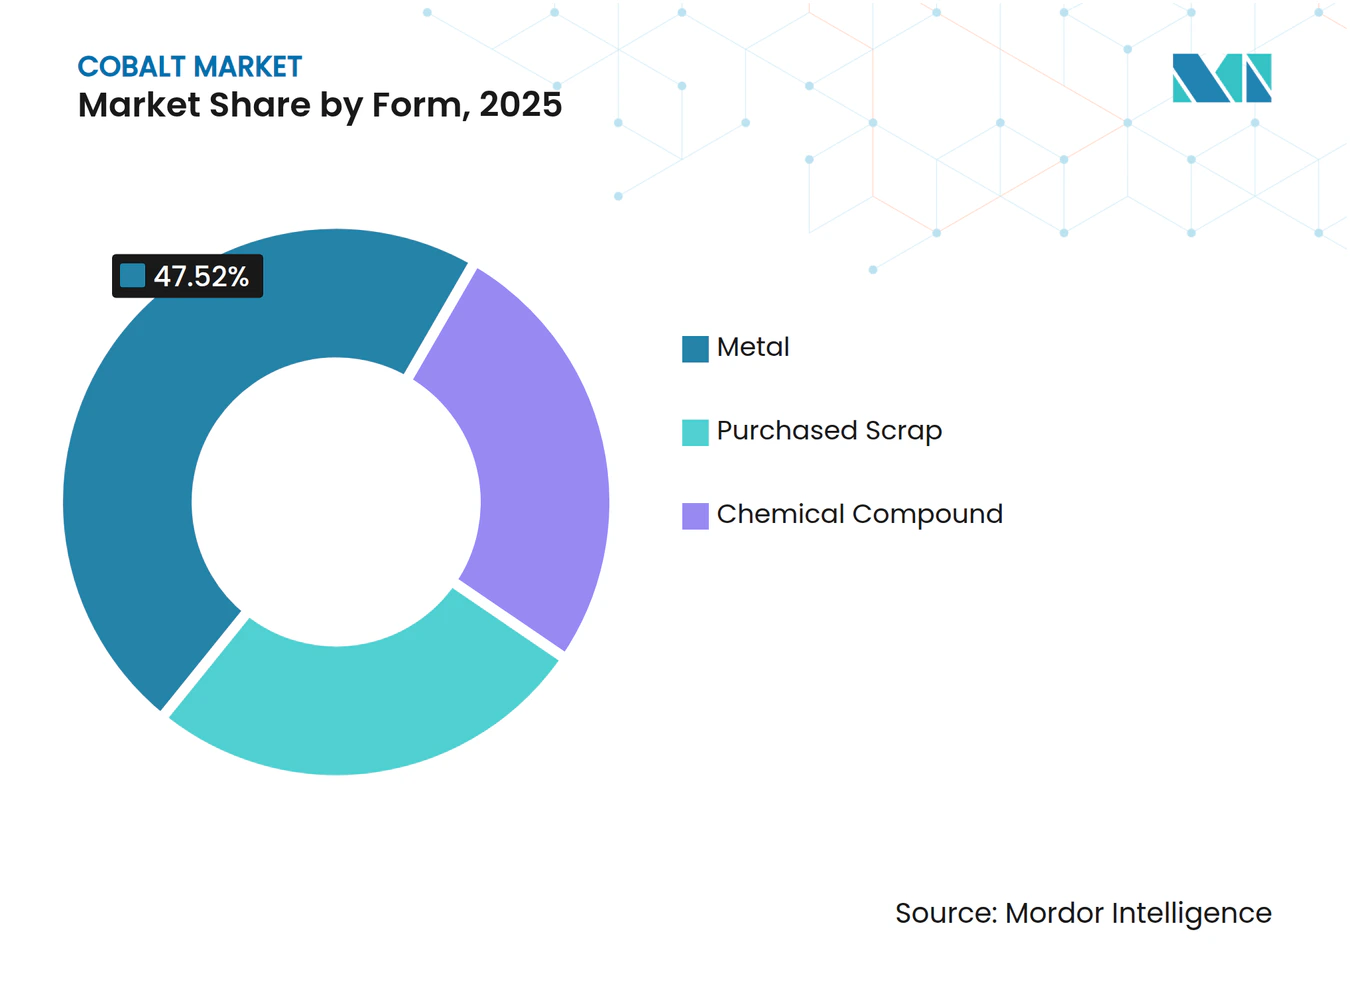
- Par forme, le métal a dominé avec une part de marché du cobalt de 47,52 % en 2025, tandis que la ferraille achetée devrait progresser à un TCAC de 10,82 % entre 2026 et 2031.
- Par application, les batteries représentaient 57,65 % de la taille du marché du cobalt en 2025 et sont positionnées pour un TCAC de 11,63 % jusqu'en 2031.
- Par source de production, l'exploitation minière primaire a fourni 81,55 % de la production de 2025 ; l'approvisionnement secondaire enregistre la croissance la plus rapide avec un TCAC de 10,14 % jusqu'en 2031.
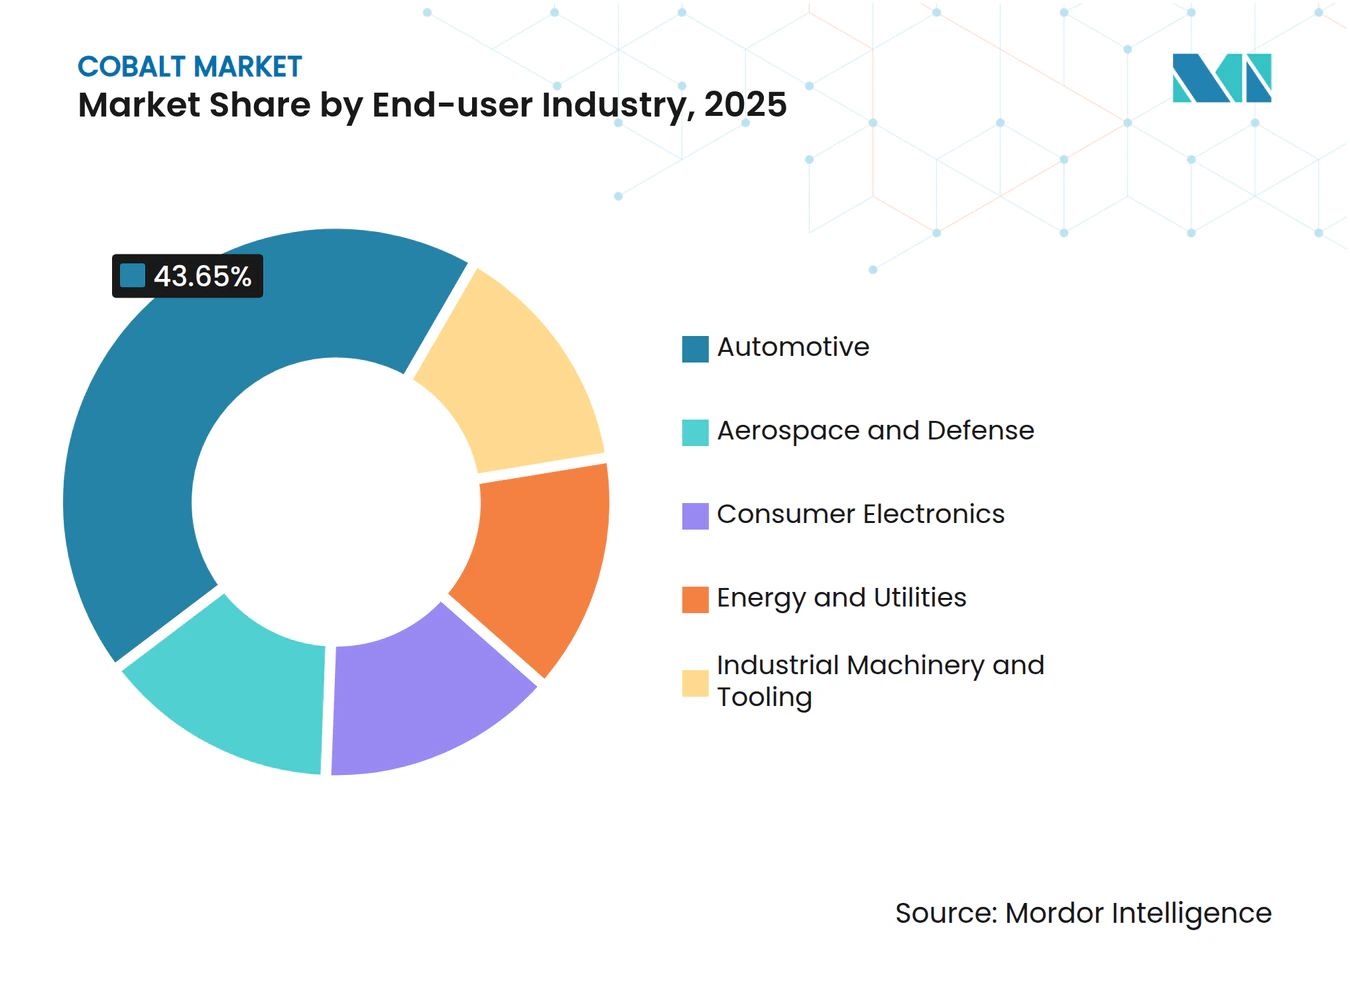
- Par secteur d'utilisation finale, l'automobile a représenté 43,65 % de la part de marché du cobalt en 2025 et affiche le TCAC prévisionnel le plus élevé de 14,89 %.
- Par géographie, l'Asie-Pacifique détenait 51,32 % de la part de marché du cobalt en 2025 et devrait croître à un TCAC de 11,03 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Utilisation dans les batteries rechargeables | +3.2% | Mondial – Chine, Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande de superalliages liée aux redémarrages des moteurs | +1.1% | Amérique du Nord, Europe, Chine | Court terme (≤ 2 ans) |
| Outils de coupe à grande vitesse | +0.7% | Amérique du Nord, Europe, Chine | Court terme (≤ 2 ans) |
| Matériaux magnétiques pour la 5G/IoT | +0.8% | Cluster de premiers adoptants en Asie de l'Est | Moyen terme (2 à 4 ans) |
| Pression réglementaire en faveur de chaînes d'approvisionnement en cobalt sans conflit et traçables | +0.5% | Mondial, avec accent sur l'UE et l'Amérique du Nord | Long terme |
| Source: Mordor Intelligence | |||
Utilisation croissante dans les batteries rechargeables
Les fabricants de batteries ont consommé plus de la moitié de la demande totale de cobalt en 2024, portés par des ventes record de véhicules électriques dépassant 17 millions d'unités. Même avec les efforts continus pour réduire l'intensité en cobalt dans les cathodes NCM riches en nickel, le métal reste essentiel pour la stabilité à haute tension et la longue durée de vie des cycles. Les principaux fabricants de cellules stockent activement du sulfate de cobalt pour se protéger contre la volatilité des prix, une stratégie qui amplifie les fluctuations à court terme du marché. Cette pratique soutient également la désignation gouvernementale du cobalt comme matière stratégique, débloquant des financements publics pour de nouveaux actifs de raffinage et de recyclage. Ces boucles de rétroaction renforcent le marché du cobalt en garantissant que les investissements côté offre suivent l'expansion des capacités de batteries.
Demande croissante de superalliages liée aux redémarrages des moteurs de l'aviation commerciale
La production d'avions commerciaux a rebondi, et les fabricants de turbines ont redémarré des lignes qui dépendent de disques et de revêtements de chambre de combustion riches en cobalt. La liste des matières premières critiques pour la défense de l'OTAN de 2024 inclut explicitement le cobalt, soulignant la résistance thermique irremplaçable de l'alliage[1]. Avec des carnets de commandes dépassant 12 000 aéronefs, les fabricants d'équipements d'origine prévoient une croissance à un chiffre élevé de la demande de superalliages jusqu'en 2030. Les barrières de qualification freinent la substitution, de sorte que les contrats d'approvisionnement pour les moteurs aéronautiques offrent aux mineurs et aux raffineurs un débouché prévisible à haute marge. Cette traction stable complète le segment des batteries plus orienté vers les volumes et soutient les allocations à long terme.
Adoption croissante d'outils de coupe riches en cobalt
Des teneurs en cobalt comprises entre 8 % et 20 % sont désormais courantes dans les outils en carbure cémenté pour l'usinage de pièces aérospatiales en nickel et en titane de nouvelle génération. Le programme CNSTech financé par l'UE a démontré que les alliages à haute entropie à base de cobalt surpassent les nuances de nickel traditionnelles lors des tests de fatigue thermique[2]. Les fabricants d'outils signalent des carnets de commandes solides alors que les compagnies aériennes accélèrent les révisions de moteurs, signalant que cette demande spécialisée maintiendra une tarification premium. Étant donné que les marges sur les alliages pour outils de coupe dépassent celles des produits chimiques pour batteries, les mineurs sont soucieux de protéger les allocations aux clients de l'outillage, renforçant ainsi la diversification de la demande au sein du marché du cobalt.
Déploiement accéléré de la 5G/IoT stimulant les matériaux magnétiques haute fréquence
Les fournisseurs de télécommunications adoptent des alliages amorphes et nanocristallins à base de cobalt pour des filtres et antennes compacts de qualité gigahertz. Ces matériaux présentent une haute perméabilité et une faible coercitivité, permettant une consommation d'énergie réduite dans les radios 5G. À mesure que les appareils connectés se multiplient par dizaines de milliards, les noyaux spécialisés en ruban et en poudre élargissent la base de clientèle au-delà de la mobilité et de l'usinage. La diversification réduit la probabilité qu'un seul pivot technologique, tel que les batteries sans cobalt, puisse faire dérailler la croissance globale, soutenant la résilience du marché du cobalt.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Raffinage complexe à partir du minerai | −1.2% | RDC, Indonésie | Moyen terme (2 à 4 ans) |
| Capacité limitée d'extraction par solvant en dehors de la Chine | −1.8% | Tous sauf la Chine | Long terme (≥ 4 ans) |
| Pression ESG et en matière de droits de l'homme augmentant les coûts de la chaîne d'approvisionnement | -0.9% | Mondial, avec accent sur la RDC | Moyen terme |
| Source: Mordor Intelligence | |||
Raffinage complexe à partir du minerai
La majeure partie du cobalt provient comme sous-produit de l'exploitation minière du cuivre ou du nickel, et la minéralogie complexe complique l'hydrométallurgie en aval. Les circuits de lixiviation acide à haute pression en RDC et en Indonésie se heurtent à des obstacles d'autorisation, à des contraintes logistiques de réactifs et à des contraintes énergétiques. Ces défis ralentissent les montées en puissance des capacités et augmentent les coûts d'exploitation, freinant la croissance de l'offre à court terme sur le marché du cobalt. La pression politique en faveur de flux mieux gérés sur le plan environnemental ajoute des exigences en capital supplémentaires qui prolongent les délais des projets.
Capacité limitée d'extraction par solvant en dehors de la Chine
La Chine héberge la majeure partie des infrastructures d'extraction par solvant et de cristallisation nécessaires aux produits chimiques de cobalt de qualité batterie. Les projets émergents en Europe et en Amérique du Nord peinent à sécuriser des extractants propriétaires et des talents en ingénierie, retardant la diversification. En conséquence, les raffineurs non chinois paient des primes pour les intermédiaires ou doivent expédier de l'hydroxyde mixte de retour en Asie, ajoutant des charges de fret et de fonds de roulement. À moins que de nouvelles usines régionales n'atteignent une échelle suffisante, le marché du cobalt continuera de présenter des goulots d'étranglement géographiques qui tempèrent l'élasticité de l'offre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
dominance croissante du métal et des matières premières recycléesLe métal représentait 47,52 % de la part de marché du cobalt en 2025, reflétant une utilisation polyvalente dans les superalliages, les outils de coupe et les composants magnétiques doux. Les producteurs d'alliages à haute température concluent des contrats pluriannuels pour garantir une qualité constante, et les récentes hausses de prix ont conduit plusieurs acteurs majeurs de l'aérospatiale à négocier des accords de raffinage à façon garantissant la livraison physique, resserrant encore davantage la disponibilité au comptant. La préférence pour les contrats d'approvisionnement à long terme pourrait allonger les délais pour les acheteurs de plus petite taille, les incitant à explorer des briquettes recyclées comme couverture.
Le sous-segment de la ferraille achetée devrait afficher un TCAC de 10,82 % de 2026 à 2031, à mesure que les usines régionales de recyclage de batteries montent en puissance. Les quotas réglementaires pour le contenu recyclé, associés aux gains économiques issus de la récupération du nickel et du lithium, rendent l'extraction du cobalt à partir de la masse noire financièrement attractive même à des prix modérés. Des entreprises telles qu'Electra Battery Materials construisent des circuits hydrométallurgiques dédiés à la ferraille, signalant leur confiance dans un approvisionnement régulier en matières premières. Au fil du temps, l'augmentation des flux secondaires érodera la dominance du métal sur le marché du cobalt tout en améliorant l'efficacité des ressources.



Par application :
les batteries maintiennent la majorité de la part de marché dans un contexte de résilience des alliagesLes batteries représentaient 57,65 % de la taille du marché du cobalt en 2025 et sont en bonne voie pour un TCAC de 11,63 % jusqu'en 2031, portées par les déploiements de véhicules électriques et l'électronique grand public haut de gamme. Les cathodes NCM riches en nickel intègrent encore 10 % à 15 % de cobalt pour maintenir la stabilité du réseau cristallin dans des conditions de charge rapide, une exigence qui ne devrait pas disparaître à moyen terme. Même une économie partielle laisse les besoins en tonnage absolu élevés, car la production totale de cellules se développe très rapidement.
En dehors des batteries, les applications en alliages occupent une niche durable dans les moteurs à turbine à gaz, tandis que les catalyseurs gagnent du terrain grâce aux voies Fischer-Tropsch à base de cobalt qui convertissent le CO₂ capturé en carburant aviation synthétique. Les poudres magnétiques connaissent une croissance régulière parallèlement aux déploiements de stations de base 5G, et les pigments céramiques évoluent vers des mélanges à faible teneur en cobalt qui répondent toujours aux normes de solidité des couleurs. Ce large portefeuille permet au marché du cobalt d'absorber une substitution modérée dans une application sans compromettre la croissance globale.
Par source de production :
l'exploitation minière primaire reste dominante, mais l'approvisionnement secondaire se développeL'exploitation minière primaire a fourni 81,55 % de la production mondiale de cobalt en 2025, soutenue par les minerais de cuivre-cobalt de la RDC. Lorsque la RDC a temporairement suspendu ses exportations, les prix ont progressé d'un trimestre à l'autre malgré une demande faible, soulignant le risque élevé de concentration. Les projets HPAL (lixiviation acide à haute pression) d'Indonésie porteront la production de cobalt à des niveaux de kilotonnes à deux chiffres moyens d'ici 2030, ajoutant une diversité géographique et attirant des accords d'approvisionnement anticipé de la part de raffineurs non chinois cherchant à se couvrir contre l'exposition en Afrique centrale.
L'approvisionnement secondaire est la source à la croissance la plus rapide, avec un TCAC projeté de 10,14 % jusqu'en 2031. L'Agence Internationale de l'Énergie estime que le recyclage pourrait réduire les besoins en cobalt vierge jusqu'à 40 % d'ici le milieu du siècle. Les volumes croissants de batteries de véhicules électriques usagées et d'appareils grand public créent des flux de matières premières prévisibles, ancrant de nouvelles capacités hydrométallurgiques dans des juridictions aux normes environnementales strictes. Des distances de transport plus courtes et des empreintes carbone réduites renforcent le discours sur la durabilité au sein du marché du cobalt.
Par secteur d'utilisation finale :
l'automobile accélère tandis que l'aérospatiale maintient des marges élevéesL'automobile représentait 43,65 % de la part de marché du cobalt en 2025 et affiche le TCAC prévisionnel le plus élevé de 14,89 %, les incitations politiques amplifiant l'adoption des véhicules électriques. Les fabricants d'équipements d'origine se sont repositionnés en amont via des achats directs et des participations dans des mines en coentreprise, signalant qu'un approvisionnement sécurisé en cobalt est désormais une priorité au niveau du conseil d'administration. Les fournisseurs capables de certifier la traçabilité sont en mesure de remporter des contrats plus longs à des prix premium, soutenant l'investissement dans des opérations gérées de manière responsable.
L'aérospatiale et la défense consomment des volumes plus faibles mais exigent des superalliages avec de très forts pourcentages de cobalt, multipliant la valeur par kilogramme. La reprise du trafic aérien et les programmes de modernisation militaire garantissent un débouché stable à haute marge. L'électronique maintient sa pertinence pour les batteries oxyde de lithium-cobalt dans les smartphones et les ordinateurs portables, bien que la croissance se modère à mesure que les cycles de remplacement s'allongent. Les outils industriels et les machines fournissent une demande de base durable, conférant au marché du cobalt un portefeuille équilibré entre les secteurs d'utilisation finale.

Analyse géographique
Marché du Cobalt en Asie-Pacifique et en Afrique
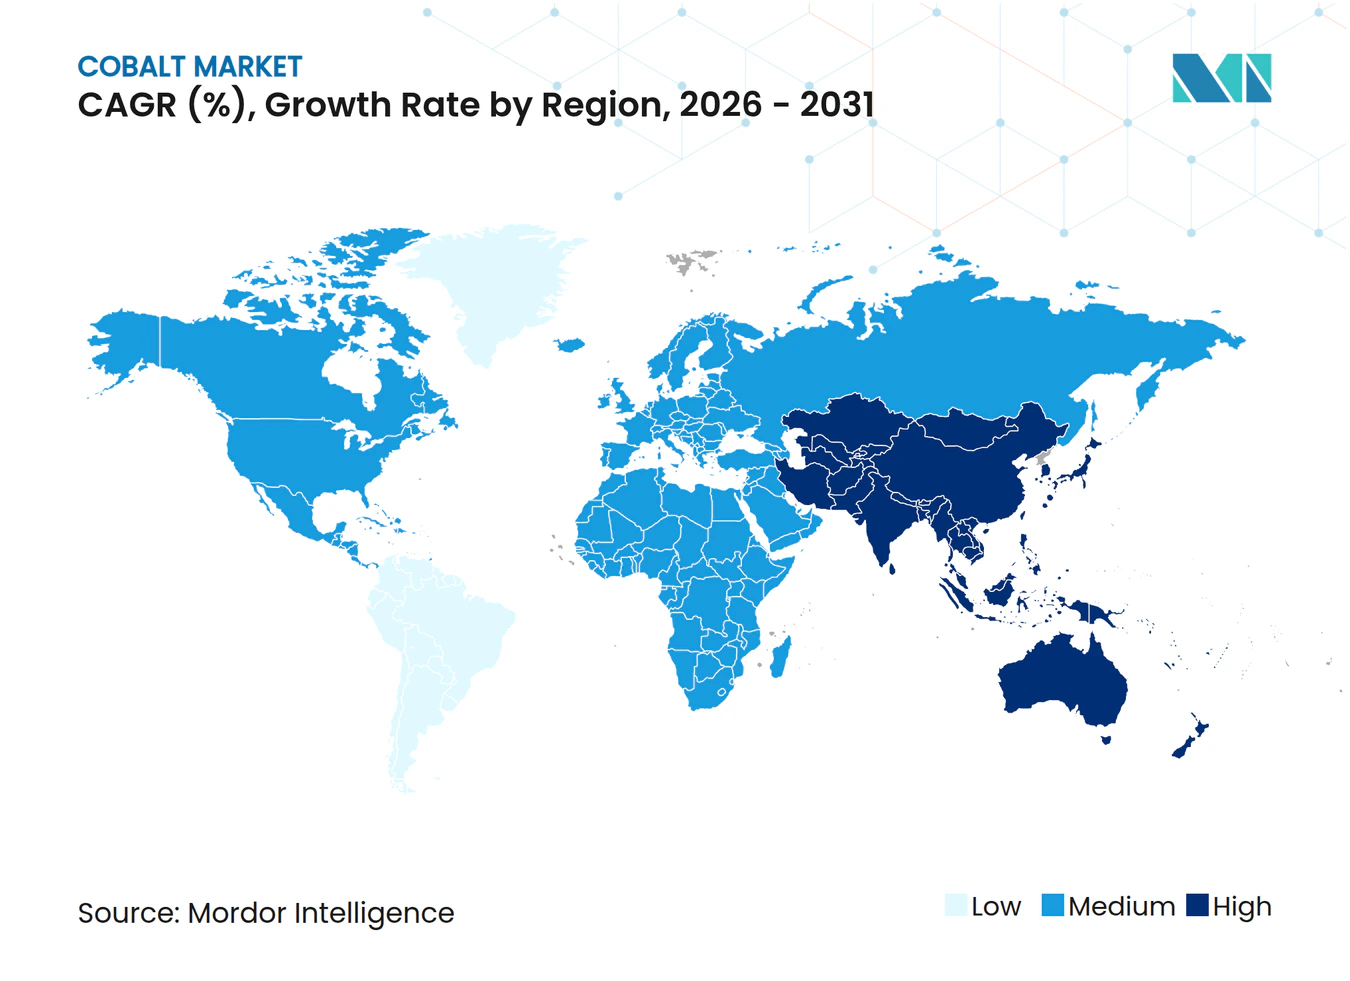
L'Asie-Pacifique détenait 51,32 % de la part de marché du cobalt en 2025 et devrait croître à un CAGR de 11,03 % jusqu'en 2031. La Chine raffine une part majeure des produits chimiques à base de cobalt à l'échelle mondiale et détient des participations en capital dans de nombreuses mines de la RDC, sécurisant ainsi une chaîne intégrée de la mine à la cathode qui soutient sa domination dans le secteur des batteries. La Corée du Sud et le Japon ont répondu en prenant des participations minoritaires dans des projets HPAL en Indonésie, laissant présager une carte d'approvisionnement plus multipolaire d'ici la fin de la décennie. La concurrence accrue pour les concentrés répondant à des critères ESG stricts entraîne déjà des paiements de prime.
Marché du Cobalt en Amérique du Nord et en Europe
L'Amérique du Nord accélère la localisation de sa chaîne d'approvisionnement dans le cadre de la loi américaine sur la réduction de l'inflation (Inflation Reduction Act) et de la loi sur la production de défense (Defense Production Act). En août 2024, le Département de la Défense a accordé 20 millions USD à Electra Battery Materials pour établir un raffinage durable de sulfate de cobalt. L'Europe maintient une demande aval considérable grâce à un écosystème croissant de cellules de batteries soutenu par le règlement européen sur les batteries, qui conditionne l'accès au marché à la communication d'informations sur le cycle de vie.
Paysage réglementaire
L'environnement réglementaire du cobalt est de plus en plus façonné par la diligence raisonnable sur la chaîne d'approvisionnement des batteries, les règles relatives au contenu recyclé et les contrôles à l'exportation dans les régions productrices concentrées. Dans l'Union européenne, le règlement sur les batteries (UE) 2023/1542 constitue le socle des obligations liées au cycle de vie et à la chaîne d'approvisionnement pour les matériaux de batteries, tandis que le règlement (UE) 2025/1561 a reporté la date d'application de certaines obligations de diligence raisonnable sur les batteries du 18 août 2025 au 18 août 2027, laissant aux fabricants de cathodes et de batteries plus de temps pour aligner leurs systèmes d'audit et leurs contrats sur les intrants contenant du cobalt.
Du côté de l'offre, la République démocratique du Congo a utilisé des contraintes formelles pour gérer les flux de cobalt, renforçant le risque politique sur un marché où le pays est le fournisseur minier dominant. L'ARECOMS a mis en place un plafond annuel d'exportation de cobalt de 96 600 tonnes métriques pour 2026 et 2027. Des frictions opérationnelles sont également apparues, notamment des rapports en juillet 2026 faisant état d'une défaillance technique d'une plateforme douanière qui a empêché l'enregistrement des déclarations d'exportation et a menacé une partie des exportations prévues. Aux États-Unis, les règles d'approvisionnement en minéraux critiques se durcissent dans les marchés publics de la défense, avec les dispositions du NDAA de l'exercice 2026 et des propositions législatives telles que le H.R. 2310 (COBALT Supply Chain Act) qui pointent la traçabilité et l'exposition au raffinage lié à la Chine comme des enjeux de conformité pour les batteries contenant du cobalt.
Analyse de la chaîne de valeur
L'approvisionnement en cobalt provient en grande partie d'un flux de sous-produits issus de l'extraction de cuivre et de nickel, la concentration en amont en RDC façonnant le reste de la chaîne de valeur. Les principaux mineurs et acteurs intégrés opérant en RDC ou s'y approvisionnant comprennent CMOC, Glencore, Eurasian Resources Group (ERG) et Huayou Cobalt, et la gestion des exportations par les pays producteurs, y compris les mécanismes de quotas de l'ARECOMS, peut directement affecter la disponibilité des intermédiaires de cobalt. Les concentrés et intermédiaires alimentent ensuite le raffinage hydrométallurgique pour produire du sulfate de cobalt de qualité batterie et d'autres produits chimiques, ou sont destinés à la production de métal pour les superalliages, les matériaux d'outillage et les applications magnétiques.
La conversion et la qualification en aval restent inégales selon les zones géographiques, une grande part de la capacité d'extraction par solvant et de cristallisation étant concentrée en Chine. Cette concentration a favorisé deux filières d'approvisionnement parallèles : une chaîne mine-vers-produit chimique centrée sur la Chine, ancrée par les raffineurs chinois et des accords d'écoulement liés à des participations, et une filière alternative dans laquelle les équipementiers et fabricants de cellules contractent des unités de cobalt traçables et investissent dans le raffinage et le recyclage régionaux pour réduire leur exposition aux chocs politiques d'un seul pays. L'approvisionnement secondaire issu du recyclage ajoute une boucle en croissance, la masse noire et les rebuts alimentant des circuits hydrométallurgiques capables de livrer des produits chimiques de cobalt conformes aux exigences ESG et documentaires de plus en plus strictes.
Paysage concurrentiel
Concentration du Marché
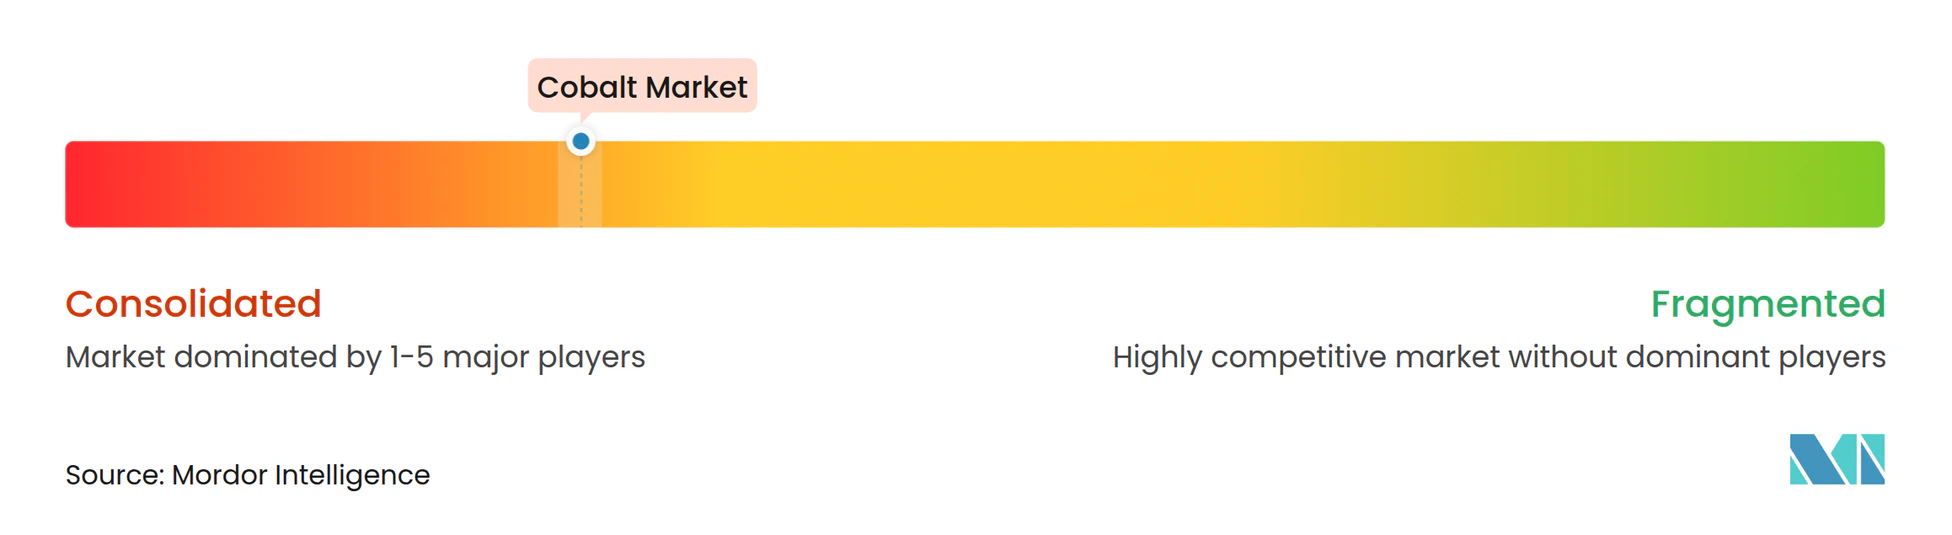
L'industrie du cobalt présente une forte concentration. Les cinq premiers mineurs contrôlent la majeure partie du minerai, mais un ensemble plus large de raffineurs et de recycleurs gère la chimie en aval. Les groupes chinois tels que CMOC et Zhejiang Huayou s'appuient sur des chaînes intégrées mine-produit chimique pour renforcer leur pouvoir de négociation avec les fabricants de cathodes. Les acheteurs européens et nord-américains contre-attaquent en finançant des capacités non chinoises, comme en témoignent les accords d'approvisionnement à long terme entre les constructeurs automobiles et les producteurs émergents en Australie et au Canada. Ces mouvements signalent un glissement progressif d'un oligopole mondial de l'offre vers des chaînes de valeur régionalisées, chacune avec des prix distincts.
Leaders de l'industrie du cobalt
-
CMOC
-
Eurasian Resources Group
-
Glencore
-
Huayou Cobalt Co., Ltd.
-
Vale S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cobalt Entreprises couvertes dans ce rapport
- BHP
- CMOC
- Cobalt Blue Holdings Limited
- Eramet
- Eurasian Resources Group
- First Quantum Minerals Ltd.
- Freeport-McMoRan
- GECAMINES SA.
- Glencore
- Huayou Cobalt Co., Ltd.
- Jervois
- Jinchuan Group International Resources Co. Ltd
- MITSUI MINING & SMELTING CO.,LTD.
- Sherritt International Corporation
- Sumitomo Metal Mining Co., Ltd.
- Umicore
- Vale S.A.
- Wheaton Precious Metals
Opportunités de marché et perspectives d'avenir
Les règles réglementaires et d'approvisionnement créent un espace pour des unités de cobalt traçables et non alignées sur la Chine, dans les domaines de l'extraction, du raffinage et du recyclage. Aux États-Unis, les exigences des marchés publics de la défense pour les batteries exemptes d'approvisionnement auprès d'une entité étrangère préoccupante (FEOC) entrent progressivement en vigueur à partir du 1er janvier 2028. Des mesures proposées telles que le H.R. 2310 renforcent également le contrôle du cobalt raffiné en Chine et lié aux normes de travail en RDC. Ensemble, ces signaux soutiennent les opportunités pour le raffinage en Amérique du Nord et dans les pays alliés, la qualification du sulfate de cobalt de qualité batterie, et des structures contractuelles combinant documentation de chaîne de garde et approvisionnement physique.
En Europe, le cadre du règlement sur les batteries ouvre une voie de commercialisation de l'approvisionnement en cobalt axée sur le recyclage. La Commission européenne a fixé une exigence d'efficacité de récupération du cobalt de 90 % pour les recycleurs d'ici fin 2027, et l'UE a défini des seuils obligatoires de contenu recyclé pour le cobalt dans les batteries à partir de 2031 (16 %) et de 2036 (26 %). Ces dispositions élargissent le marché accessible pour le recyclage des batteries et la valorisation hydrométallurgique des rebuts et de la masse noire en produits chimiques de cobalt conformes, tout en encourageant des partenariats d'approvisionnement à long terme entre recycleurs, fabricants de cellules et équipementiers devant démontrer contenu recyclé et traçabilité.
Développements industriels récents dans Marché du Cobalt
- Avril 2026 : Glencore a publié son rapport de production du premier trimestre 2026 confirmant que la validité des quotas d'exportation de cobalt de la RDC a été prolongée de 2025 à avril 2026 et que les quotas inutilisés du premier trimestre 2026 restent valables jusqu'au 30 juin 2026. Cette prolongation renforce la priorité accordée au cuivre en RDC et resserre la disponibilité du cobalt, affectant les prix et l'allocation à court terme.
- Janvier 2026 : Glencore a publié son rapport de production annuel 2025 indiquant une production propre de cobalt de 36 100 tonnes, en baisse de 5 % par rapport à 2024. Ce recul de la production suggère une dynamique d'offre plus tendue pour 2026 et influence les attentes en matière de prix et de disponibilité.
- Janvier 2026 : CMOC a annoncé des obligations convertibles de 1,2 milliard USD arrivant à échéance en 2027. Cette capacité de financement par dette pourrait permettre une expansion ou des ajustements de calendrier pour les projets de cobalt, avec des implications pour la dynamique future de la chaîne d'approvisionnement.
Marché du Cobalt Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché du cobalt couvre le cobalt sous forme de métal, les composés chimiques du cobalt et les déchets achetés qui sont traités et vendus dans des utilisations finales telles que les batteries, les alliages, les catalyseurs et les matériaux d'outillage dans les principales régions productrices et consommatrices.
Exclusions du périmètre : Nous ne comptabilisons pas les produits finis en aval tels que les cellules de batteries, les matériaux actifs de cathode ou les composants de superalliages comme valeur de marché, uniquement les intrants contenant du cobalt vendus dans ces chaînes.
Aperçu de la segmentation
- Par forme
- Composé chimique
- Métal
- Ferraille achetée
- Par application
- Batteries
- Alliages
- Catalyseurs
- Matériaux d'outillage
- Aimants
- Céramiques et pigments
- Autres applications
- Par source de production
- Primaire
- Secondaire
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale et défense
- Électronique grand public
- Énergie et services publics
- Machines industrielles et outillage
- Géographie (production)
- Australie
- Canada
- Chine
- République Démocratique du Congo
- Cuba
- Indonésie
- Maroc
- Russie
- États-Unis
- Reste du monde
- Géographie (consommation)
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure de l'offre et de la demande du cobalt et pour aligner les définitions des unités (teneur en métal par rapport au poids du produit) avant la construction du modèle. Nous nous sommes appuyés sur des indicateurs publics de production, de réserves et de commerce, puis nous avons traduit ceux-ci en facteurs de conversion réalistes entre la production minière, les produits intermédiaires et les formes raffinées.
Les références types comprenaient des sources telles que les Résumés des produits minéraux de l'USGS, les statistiques commerciales d'UN Comtrade, l'Agence internationale de l'énergie pour le contexte de la demande en véhicules électriques et batteries, les données sur les matières premières de la Banque mondiale pour les hypothèses macroéconomiques, ainsi que les publications officielles des ministères des mines ou des services géologiques dans les principaux pays producteurs. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse réputée ont également été examinés pour comprendre les ajouts de capacité, les calendriers de montée en puissance et l'utilisation des raffineries. Pour la vérification croisée des données financières des entreprises, des mentions d'expéditions, des brevets et des attributions de contrats, nous avons également utilisé quelques abonnements payants axés sur le renseignement d'entreprise, les actualités et la couverture des brevets. Les sources documentaires listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation des hypothèses qui n'apparaissent pas clairement dans les tableaux publics, notamment le mix produit, les répartitions entre qualité batterie et qualité standard, et la façon dont les prix au comptant et les prix contractuels se répercutent dans la chaîne. Nous avons échangé avec des acteurs de l'exploitation minière, du raffinage, du recyclage, du négoce et des achats en aval, et nous avons vérifié les données en APAC, EMEA et dans les Amériques afin de ne pas manquer les différences régionales en matière de payables et de primes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 15 % | APAC : 49 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Acteurs de plus petite taille : 16 % | Managers : 55 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le marché a été dimensionné à l'aide d'une approche descendante qui reconstitue la consommation de cobalt et les flux commerciaux par forme, puis traduit ces volumes en valeur à l'aide de séries de prix observées et de primes négociées. Lorsque les données publiques sont incomplètes, les résultats ont été corroborés par des vérifications ascendantes sélectives telles que des agrégations d'échantillons de fournisseurs, la capacité déclarée multipliée par le taux d'utilisation, et des contrôles de cohérence à l'aide des payables types du concentré aux produits intermédiaires.
Les principaux intrants du modèle comprenaient les volumes de production minière et raffinée (en teneur en cobalt), les flux d'importation et d'exportation par codes SH, la disponibilité du recyclage et les rendements de récupération, les évolutions du mix de chimie des batteries (par exemple, les effets de l'adoption du NMC par rapport au LFP sur l'intensité), ainsi que les prix de référence du cobalt avec les primes régionales et les différentiels par produit (métal par rapport au sulfate par rapport aux intermédiaires). Étant donné que la valeur peut évoluer même lorsque le tonnage est stable, la logique de tarification a été traitée avec soin en utilisant une tarification annuelle moyenne et un décalage lorsque les normes contractuelles indiquaient des délais de répercussion.
Pour les prévisions, une analyse de scénarios a été utilisée, puis ancrée à un scénario de base aligné sur les attentes des experts concernant la production de véhicules électriques, les montées en puissance des raffineries et les risques d'approvisionnement liés aux politiques. Lorsqu'une donnée manquait pour un pays ou une forme, nous avons comblé les lacunes avec des ratios de substitution issus de marchés similaires, puis nous avons retesté les résultats par rapport aux totaux mondiaux afin de ne pas surestimer les régions productrices de moindre importance.
Validation des données et cycle de mise à jour
Les résultats ont été validés par des recoupements avec des signaux indépendants, tels que l'offre mondiale des mines par rapport à la production des raffineries, les balances commerciales par rapport à la consommation apparente, et les mouvements de prix par rapport aux commentaires sur les excédents ou déficits déclarés. Les écarts importants ont déclenché un second examen des conversions d'unités, des hypothèses de teneur en métal et du calendrier de la moyenne des prix, puis les intrants concernés ont été revérifiés avec des interviewés sélectionnés.
Un processus de révision en plusieurs étapes est suivi avant la validation finale, au cours duquel un analyste reteste les sensibilités et un autre réviseur vérifie la cohérence entre les chapitres et les tableaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des perturbations majeures dans les mines, des changements de politique ou des réajustements importants des prix. Avant la livraison, nous effectuons une dernière passe finale afin que le client reçoive la vue la plus récente et actualisée.
Taille du marché du cobalt selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées du marché du cobalt divergent souvent parce que l'unité de mesure et le périmètre peuvent varier, et le chiffre rapporté change alors même que le marché physique sous-jacent est similaire. Les différences proviennent généralement du fait qu'une étude rapporte la valeur ou le volume, des formes de cobalt comptabilisées, et de la façon dont les hypothèses de prix sont traitées pendant les périodes de volatilité.
Sur ce marché, les écarts les plus importants apparaissent généralement dans le calendrier des devises et la logique du prix de vente moyen, car les prix du cobalt peuvent fluctuer de manière significative au cours d'une année et les primes sur les produits varient selon la qualité et la région. Lorsque la fréquence d'actualisation est plus rapide et que la tarification annuelle moyenne est appliquée de manière cohérente à toutes les formes, l'estimation de valeur reste liée à un pool de demande reproductible, ce qui est l'approche appliquée chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 258,99 M de tonnes (2026) | |
| Association professionnelle A | 231,00 millions USD (2024) | Souvent communiqué comme un chiffre de demande en teneur en métal et peut être mal interprété comme une valeur de marché ; il ne convertit généralement pas de manière cohérente entre les différentes formes de cobalt et les primes régionales pour la même année. |
| Revue spécialisée B | 410,90 millions USD (2030) | Généralement dérivé de projections de production du côté de l'offre, puis valorisé à l'aide d'hypothèses de prix à un instant donné, ce qui peut gonfler les totaux lorsque les pics de prix à court terme sont traités comme représentatifs. |
La comparaison montre que l'écart est principalement créé par les choix d'unités et la façon dont les prix sont moyennés, et non uniquement par des perspectives de croissance différentes. En limitant le périmètre aux intrants de cobalt et en revérifiant la valeur à l'aide d'une tarification annuelle cohérente et de différentiels par forme, notre dimensionnement reste plus facile à relier à des volumes et des hypothèses clairs.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du cobalt ?
La taille du marché du cobalt est de 258,99 millions de tonnes en 2026 et devrait atteindre 398,2 millions de tonnes d'ici 2031.
Quel segment domine la consommation de cobalt aujourd'hui ?
Les batteries rechargeables représentent 57,65 % de la taille du marché du cobalt en 2025 en raison de la forte demande de véhicules électriques.
Quelle est la dépendance de l'approvisionnement à l'égard de la République Démocratique du Congo ?
La RDC fournit 76 % du cobalt miné, rendant la chaîne d'approvisionnement mondiale très sensible aux changements de politique dans ce pays.
Quel taux de croissance est attendu pour la demande automobile ?
Les applications automobiles devraient croître à un TCAC de 14,89 %, le plus rapide parmi les industries d'utilisation finale.
Le recyclage peut-il réduire significativement les besoins en cobalt primaire ?
Oui. L'Agence Internationale de l'Énergie estime que le recyclage pourrait remplacer jusqu'à 40 % des besoins en cobalt vierge d'ici le milieu du siècle, et l'approvisionnement secondaire affiche déjà une perspective de TCAC de 10,14 %.