
Taille et part du marché du cuivre
Analyse du marché du cuivre par Mordor Intelligence
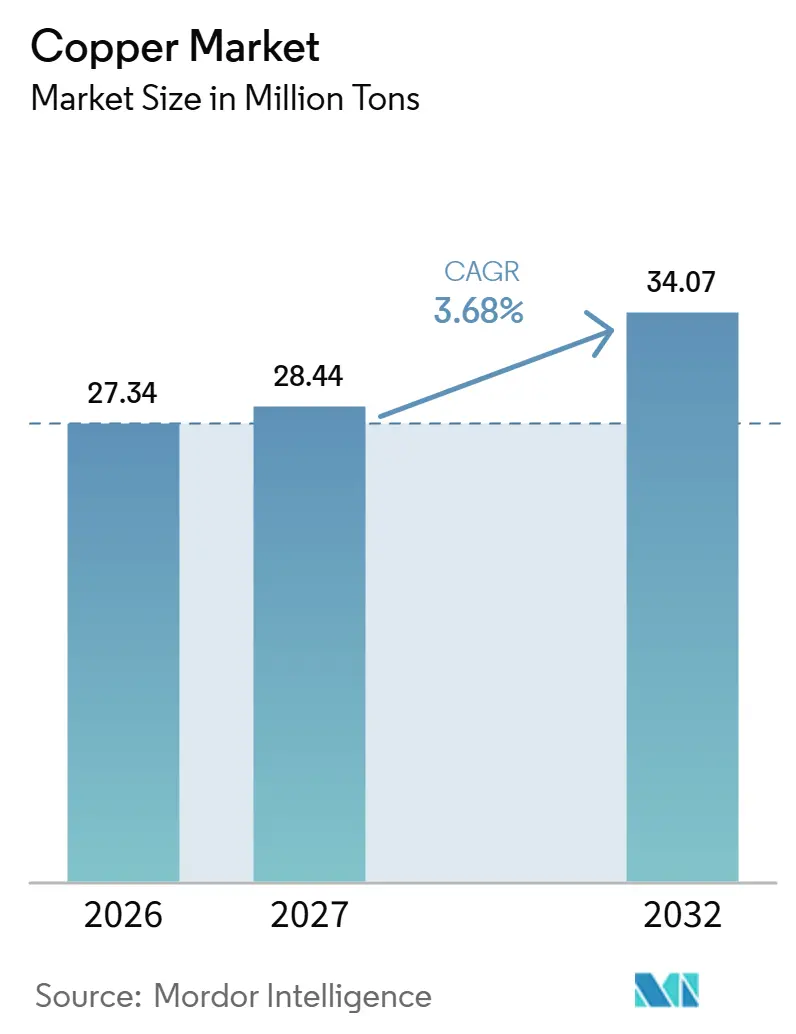
La taille du marché du cuivre est estimée à 27,34 millions de tonnes en 2026 et devrait atteindre 28,44 millions de tonnes en 2027, pour s'établir à 34,07 millions de tonnes d'ici 2032, avec un CAGR de 3,68 % de 2027 à 2032.
L'électrification et la construction urbaine soutiennent la demande à travers les réseaux électriques et les câbles en cuivre, notamment l'expansion du réseau en Inde. Le rallye mondial des prix du cuivre amorcé en décembre 2025, dans un contexte d'incertitude tarifaire aux États-Unis, de perturbations minières et d'achats par des fonds, a mis en évidence la faiblesse de la demande physique en Chine. La hausse des besoins électriques coexiste avec une pression sur les prix pour les fabricants qui s'approvisionnent en métal. Les investissements dans le recyclage accroissent les capacités de traitement, tandis que les contrats d'expansion par étapes subordonnent les réponses supplémentaires de l'offre à l'approbation des investissements. La demande liée aux réseaux et à la construction soutient les volumes, tandis que les prix élevés compriment le fonds de roulement des fabricants ; ainsi, la capacité de traitement mise en service présente une valeur commerciale plus immédiate que les projets conditionnels.
Principaux enseignements du rapport
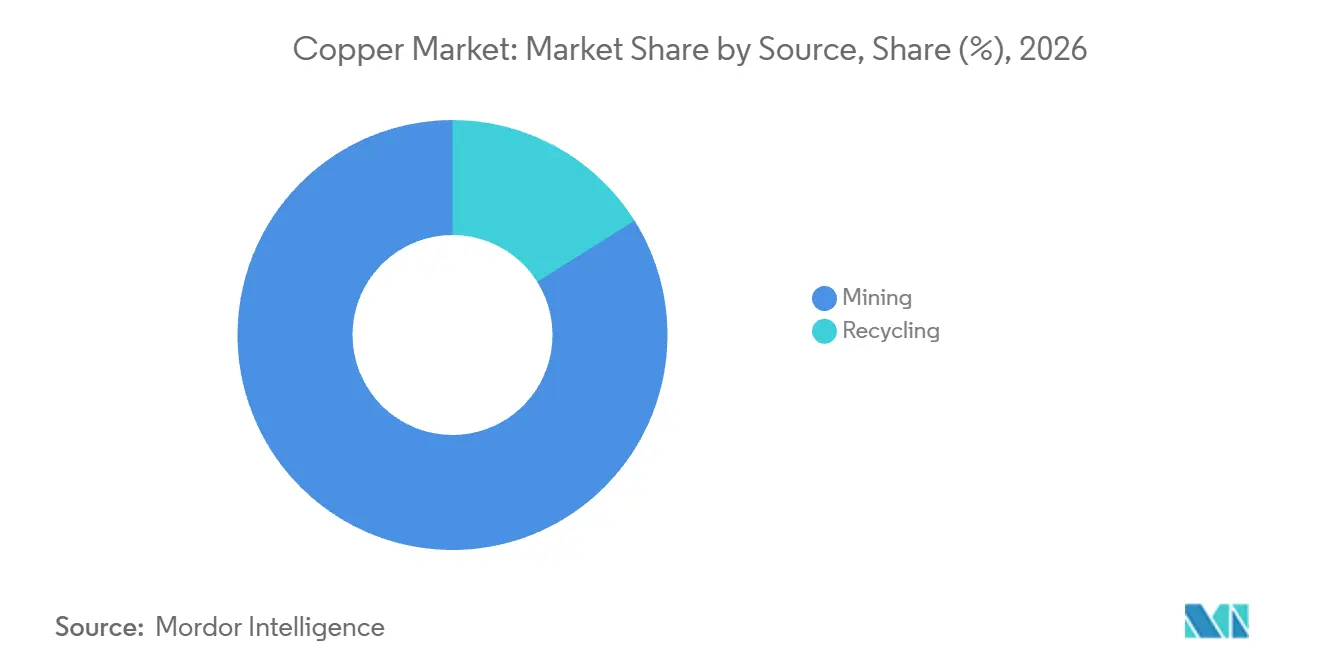
- Par source, l'exploitation minière a dominé avec une part de marché du cuivre de 83,93 % en 2026, tandis que le recyclage est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,12 % de 2027 à 2032.
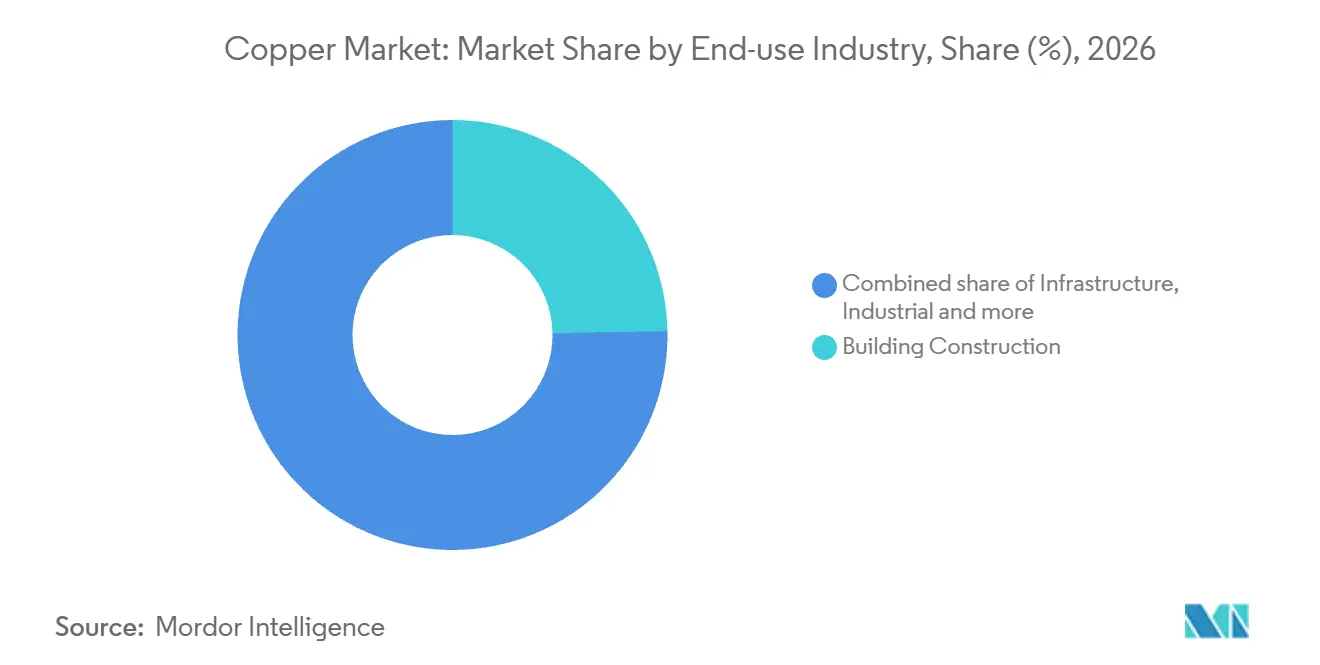
- Parmi les secteurs d'utilisation finale, la construction de bâtiments représentait une part de 24,71 % de la taille du marché du cuivre en 2026, avec les infrastructures prévues pour croître le plus rapidement à un CAGR de 4,14 % de 2027 à 2032.
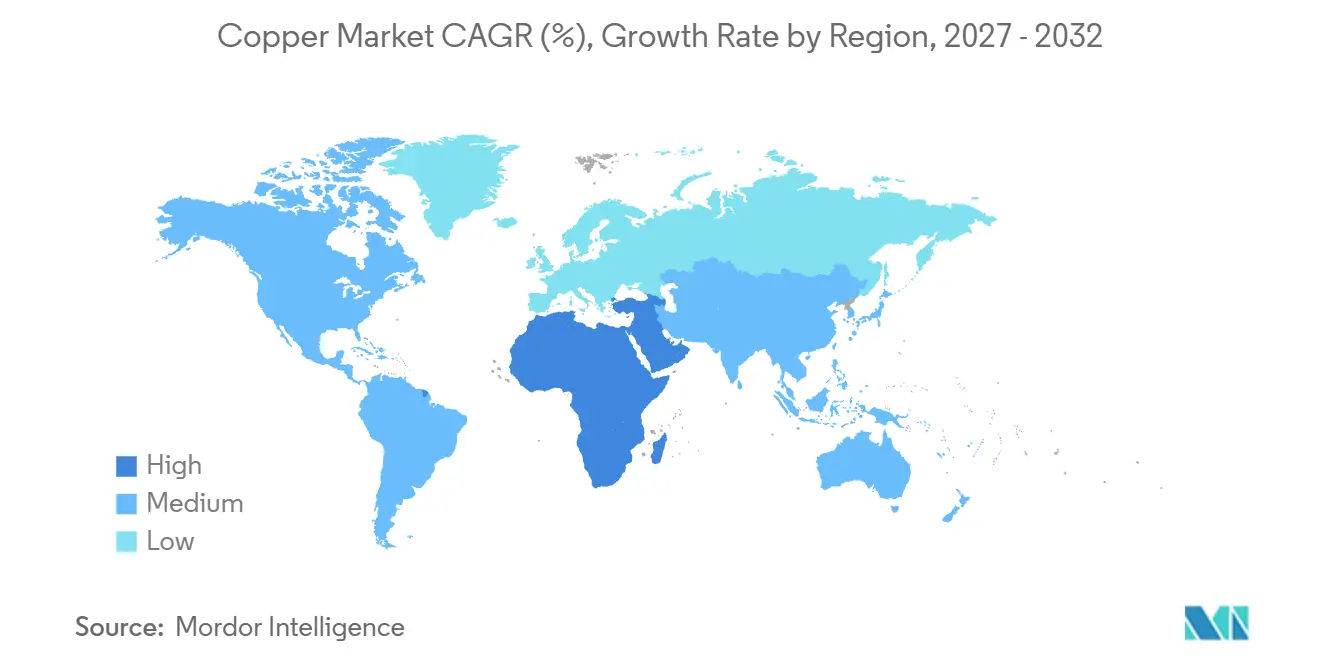
- Sur le plan géographique, l'Asie-Pacifique a dominé avec une part de 70,41 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 4,91 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la demande liée aux énergies renouvelables et à l'électrification des réseaux | +2% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Croissance rapide de l'adoption des véhicules électriques à forte intensité en cuivre | +1.4% | Chine et Viêt Nam | Moyen terme (2-4 ans) |
| Expansion des infrastructures urbaines dans les marchés émergents | +1.1% | Région métropolitaine de Mumbai | Long terme (≥ 4 ans) |
| Câbles sous-marins CCHT pour l'éolien en mer | +0.8% | Côte nord-est de l'Angleterre | Moyen terme (2-4 ans) |
| Adoption du cuivre antimicrobien dans le secteur de la santé | +0.1% | Province de l'Ontario | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la demande liée aux énergies renouvelables et à l'électrification des réseaux
La demande de cuivre liée à l'électrification dépend des segments du réseau électrique qui bénéficient d'investissements. Les ajouts mondiaux de capacités renouvelables ont atteint 800 GW en 2025, soit une hausse de 16 % par rapport à 2024, selon les données de l'Agence internationale de l'énergie (AIE) rapportées par pv magazine. Georgia Power a avancé 25 grands projets de transport d'électricité en Géorgie, aux États-Unis, en 2025, dont 5 mises à niveau de lignes et 20 améliorations de postes électriques.[1] S&P Global prévoit une hausse de la demande de cuivre de 2025 à 2040 dans les domaines de l'énergie renouvelable, du transport et de la distribution, des véhicules électriques (VE), du stockage et de l'électrification des pays en développement. La combinaison de mises à niveau de lignes et d'améliorations de postes offre aux fournisseurs de cuivre un canal de réseau existant en complément de la construction liée à la production.
Croissance rapide de l'adoption des véhicules électriques à forte intensité en cuivre
L'adoption des voitures électriques renforce la base de demande que les fournisseurs de cuivre peuvent adresser à travers le secteur automobile. L'AIE estime que les ventes de nouvelles voitures électriques ont augmenté de 20 % pour dépasser 20 millions d'unités dans le monde en 2025. Sa catégorie de voitures électriques comprend les voitures entièrement électriques à batterie et les voitures hybrides rechargeables. Une étude de S&P Global, rapportée par le commanditaire de l'étude Vale Base Metals, prévoit que la demande de cuivre liée aux VE passera de 2,6 millions de tonnes métriques en 2025 à 6,3 millions en 2040. La croissance des ventes de nouvelles voitures fournit un signal de production à court terme, en complément de cette perspective à plus long terme pour la demande de métal. Un parc installé plus important ne recrée pas en lui-même le flux récurrent des besoins en cuivre ; c'est donc la fabrication de nouveaux véhicules qui ancre la demande.
Expansion des infrastructures urbaines dans les marchés émergents
La Banque mondiale prévoit que la population urbaine de l'Inde atteindra 800 millions d'habitants d'ici 2050. En avril 2026, Adani Electricity Mumbai Infrastructure Limited, filiale d'Adani Energy Solutions Limited, a mis en service une liaison à courant continu haute tension (CCHT) de 1 000 MW entre Kudus et Aarey, desservant Mumbai et sa région métropolitaine. La liaison combine une ligne aérienne de 30 kilomètres avec un corridor souterrain de 50 kilomètres conçu pour l'environnement urbain dense. Pour un tracé de câble de 13 kilomètres dans le centre de Londres, la division Freedom de NG Bailey a spécifié un câble en cuivre non standard de 1 600 mm². Son étude de faisabilité a conclu qu'une conception standard nécessiterait plusieurs câbles en aluminium dans une tranchée plus large. Lorsque la largeur de la tranchée limite les tracés en milieu urbain dense, ce compromis de conception offre aux fournisseurs de câbles en cuivre une opportunité malgré le coût plus élevé du matériau.
Câbles sous-marins HVDC pour l'éolien offshore
L'éolien offshore génère des commandes de cuivre lorsque les fabricants de câbles construisent des systèmes de transmission pour des projets individuels. En 2025, NKT a indiqué que les câbles d'alimentation HVDC 320 kV de Dogger Bank C avaient été fabriqués à partir de cuivre présentant une empreinte carbone inférieure à celle du cuivre traité de manière ordinaire. Dogger Bank C est une phase du parc éolien de Dogger Bank, situé entre 130 et 190 kilomètres de la côte nord-est de l'Angleterre. NKT précise une longueur de tracé de 270 kilomètres et une capacité de puissance de 1 200 MW pour le système de câbles de cette phase. NKT a indiqué avoir achevé le creusement des tranchées pour les câbles d'export en 2025 avec Helix Robotics Solutions. La réalisation de ces connexions crée des besoins spécifiques en cuivre, offrant aux producteurs capables de satisfaire aux caractéristiques matérielles spécifiées un accès aux commandes de câbles offshore.
Analyse de l'impact des contraintes*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations environnementales strictes et retards d'autorisation | -0.9% | Province de Colombie-Britannique | Long terme (≥ 4 ans) |
| Volatilité des prix du cuivre due aux échanges spéculatifs | -0.6% | Chine, États-Unis, Indonésie et Chili | Court terme (≤ 2 ans) |
| Concurrence des conducteurs alternatifs légers | -0.2% | Allemagne et Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations environnementales strictes et retards d'autorisation
Les procédures d'autorisation peuvent retarder les infrastructures nécessaires au développement des mines de cuivre. BC Hydro a signalé que le retard d'approbation environnementale pour la prolongation de la durée de vie de la mine de Teck Highland Valley Copper Partnership a repoussé la date de mise en service prévue du projet de transport associé de décembre 2026 à août 2027.[2] L'approbation a été déplacée d'octobre 2024 à juin 2025, ce qui a conduit les travaux à manquer la fenêtre d'arrêt du printemps 2025 et à être reportés à l'automne 2025. En 2025, la Colombie-Britannique a indiqué que les procédures d'autorisation minière prenaient généralement 1 à 2 ans après la délivrance du certificat d'évaluation environnementale. À titre de mesure d'atténuation, la Colombie-Britannique a combiné les demandes d'évaluation et d'autorisation pour le projet de prolongation de la durée de vie de la mine de Teck Highland Valley Copper Partnership en 2025. Le retard de transport illustre un risque résiduel lié à la saison de construction pour les développeurs de mines de cuivre, même lorsque l'évaluation et l'autorisation sont combinées.
Volatilité des prix du cuivre due aux échanges spéculatifs
Le rallye mondial du cuivre amorcé en décembre 2025 a combiné l'incertitude tarifaire aux États-Unis, des perturbations minières et une activité accrue des fonds. Le 29 janvier 2026, les achats spéculatifs ont propulsé le cours de référence du London Metal Exchange à la hausse de 11 %, atteignant un record de 14 527,5 USD par tonne métrique. Reuters a rapporté que des spéculateurs chinois étaient à l'avant-garde du rallye, que la demande industrielle s'affaiblissait à des prix élevés et que la demande physique en Chine était faible. Cette divergence fait d'un prix coté plus élevé un signal peu fiable d'une consommation plus forte de la part des clients industriels. Pour les fabricants achetant du métal à des cours de référence élevés, une exigence physique inchangée peut nécessiter davantage de financement tout en exposant les devis à un retournement. Les coûts de portage du métal et de cotation peuvent freiner la fabrication même lorsque le besoin applicatif sous-jacent persiste.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
échelle de l'approvisionnement primaire et complexité des matières premières de recyclageL'exploitation minière représentait une part de 83,93 % de la taille du marché du cuivre en 2026. La production mondiale de cuivre affiné primaire a atteint 23,32 millions de tonnes métriques en 2025, contre 5,35 millions de tonnes métriques de production affinée secondaire. Le raffinage primaire constitue une base de traitement substantielle reliant les sources minières à la fabrication en aval. La composition de la production fait du débit des fonderies primaires et des raffineries la principale dépendance d'approvisionnement pour les fabricants achetant du métal affiné.
Le recyclage est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,12 % de 2027 à 2032. Aurubis AG a démarré la production dans son usine de recyclage complexe de Hambourg en juillet 2026, ajoutant la capacité de traiter des matériaux de recyclage complexes et des intermédiaires de fonderie.[3] Son procédé combine plusieurs capacités de fusion en une seule unité, permettant de traiter dans une seule installation des matériaux contenant du cuivre, du plomb et du soufre. Cela confère à l'expansion un mécanisme d'accès aux matières premières, car l'installation peut traiter des matériaux pour lesquels Aurubis AG n'a identifié qu'un nombre limité d'acheteurs dans le monde. L'expansion de Hambourg ouvre une voie de croissance par le biais d'intrants complexes, de sorte que la variété des matières premières récupérables importe autant que la capacité de traitement.



Par secteur d'utilisation finale :
échelle de la construction et cadence de la construction d'utilitésLa construction de bâtiments représentait une part de marché du cuivre de 24,71 % en 2026. Le code obligatoire chinois pour les projets résidentiels GB 55038-2025, en vigueur depuis le 1er mai 2025, exige des conducteurs en cuivre pour les lignes d'alimentation entrantes et sortantes du tableau de distribution de chaque logement. La ligne entrante doit avoir une section transversale d'au moins 10 mm². Le Bureau national des statistiques de Chine a rapporté que les entreprises de développement immobilier du pays ont achevé 603,5 millions de mètres carrés de bâtiments en 2025, en baisse de 18,1 % par rapport à 2024. Pour les fournisseurs desservant les projets résidentiels chinois, le matériau conducteur imposé limite la substitution dans cette application, faisant du volume de construction la source de risque commercial la plus immédiate.
Les infrastructures constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 4,14 % de 2027 à 2032. State Grid Corporation of China a accéléré la construction de nouveaux réseaux électriques au premier semestre 2026. Son investissement en actifs fixes à l'échelle de l'entreprise a augmenté de 12,6 % par rapport à la même période de 2025. La construction parallèle à la croissance des investissements indique des commandes d'équipements plus importantes pour les fournisseurs desservant State Grid en Chine, faisant des projets de réseau exécutés un débouché concret pour la demande de cuivre liée aux infrastructures.

Analyse géographique
Marché du Cuivre en Asie-Pacifique
L'Asie-Pacifique détenait une part de 70,41 % de la taille du marché du cuivre en 2026, ce qui en fait la plus grande région. Le Conseil international du cuivre corroyé (IWCC) prévoyait une demande nationale de cuivre raffiné en Chine de 15,48 millions de tonnes métriques en 2026, avec une croissance de 1 % après sa hausse projetée de 3,1 % pour 2025. L'Australie contribue à une base d'approvisionnement en métal raffiné grâce à l'opération Copper South Australia entièrement détenue par BHP, qui a produit et vendu des cathodes de cuivre au cours de l'exercice 2026. La hausse prévue de 1 % en Chine implique environ 150 000 tonnes métriques de demande raffinée supplémentaire en 2026, offrant aux fournisseurs une opportunité de volume incrémentiel substantielle même à une croissance nationale modeste.
Marché du Cuivre au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR prévu de 4,91 % de 2027 à 2032. Saudi Energy a mis en service 49 postes de transport d'électricité en Arabie Saoudite au cours du premier semestre 2026. Les données préliminaires du Groupe international d'étude du cuivre (ICSG) situent la consommation de cuivre raffiné en Afrique à 111 400 tonnes métriques pour la période de janvier à juillet 2026, globalement stable par rapport à la même période de 2025. À Oman, le fabricant de câbles Oman Cables Industry a signalé de meilleurs volumes de ventes sur le marché intérieur et dans le canal des énergies renouvelables au premier trimestre 2026. Les projets de réseau dans le Golfe offrent un débouché pour la demande de cuivre que l'agrégat globalement stable de la consommation africaine pourrait masquer.
L'exposition de l'Amérique du Nord à l'approvisionnement est illustrée par la dépendance nette des États-Unis aux importations de cuivre raffiné, à hauteur de 57 % de la consommation apparente en 2025. En Europe, le fléchissement des perspectives de demande de l'Union européenne a contribué à la légère révision à la baisse par l'ICSG de ses prévisions mondiales de consommation pour 2026 en octobre 2026, tandis que l'activité principale d'Atlantic Copper en Espagne consistait en des ventes de cathodes raffinées en 2025. Le canal de fabrication en aval de l'Amérique du Sud comprend le Brésil, où les conducteurs d'une tension nominale jusqu'à 1 000 volts représentaient provisoirement 50,4 % de la production de fils et câbles en cuivre en 2025. Les ventes de cuivre raffiné du Chili aux fabricants nationaux ont diminué de janvier à août 2026 par rapport à la même période de 2025. Cette combinaison fait de la sécurité des approvisionnements un enjeu central pour les fabricants américains et de la production basse tension un canal de vente brésilien, tandis que la baisse des ventes de métal raffiné aux fabricants chiliens et le fléchissement des perspectives de l'Union européenne tempèrent l'expansion en aval.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées selon les conditions d'autorisation et d'exploitation auxquelles font face les opérateurs de fonderies primaires de cuivre. Aux États-Unis, les obligations spécifiées pour les fonderies existantes qualifiées de sources majeures construites ou reconstruites au plus tard le 13 mai 2024 s'appliquent au plus tard le 13 mai 2027, selon le cas. Les tests de performance nécessaires en vertu du § 63.1449(a) doivent avoir lieu dans les 180 jours suivant l'échéance, tandis que la Proclamation 10987 du 24 octobre 2025 reporte chaque échéance de la Règle sur le Cuivre de 2 ans pour la fonderie de Miami de Freeport-McMoRan Miami Inc. La norme d'autorisation de fusion de matières premières primaires en Chine exige le refus pour les sites situés dans des zones légalement interdites ou les installations désignées pour la fermeture, faisant de l'éligibilité de l'installation une condition commerciale distincte.
Tableau réglementaire
| Facteur de décision | Chine | États-Unis | Allemagne | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Ministère de l'Écologie et de l'Environnement et autorités compétentes délivrant les permis | Agence de protection de l'environnement (EPA) ou autorité déléguée étatique, locale ou tribale | Regierungspräsidien pour les sites du Bade-Wurtemberg comportant au moins une installation relevant de la directive sur les émissions industrielles | Autorité compétente fédérale, étatique ou municipale de délivrance des licences | Autorités municipales de délivrance des licences, sous réserve de délégation et d'exceptions légales |
| Instruments ou orientations clés | HJ 863.3-2017 et GB 25467-2010 pour les opérations de fusion de matières premières primaires concernées | 40 CFR partie 63, sous-partie QQQ pour les sources majeures qualifiées de polluants atmosphériques dangereux | Décision 2016/1032 sur les meilleures techniques disponibles pour les métaux non ferreux et loi de transposition de la directive sur les émissions industrielles adoptée | Loi complémentaire 140/2011 et loi générale sur les licences environnementales 15.190/2025 | Article 22 de la loi sur la qualité de l'air et GN 893 sous-catégorie 4.16, à l'exclusion des activités chimiques inorganiques relevant de la catégorie 7 |
| Effet commercial | Permis, surveillance et contrôles des émissions applicables ; les contrôles de l'eau couvrent les rejets directs ou indirects au-delà de la limite légale de l'installation | Obligations d'émission, de pratiques de travail, de surveillance et de déclaration avec des calendriers de conformité spécifiques à la source | Les conditions du permis font référence aux meilleures techniques disponibles ; obligation de système de gestion à compter du 21 octobre 2026, avec des détails fixés par une ordonnance fédérale distincte | Licence pour les activités potentiellement polluantes qualifiées relevant d'une autorité compétente | Licence d'émissions atmosphériques provisoire ou définitive pour les activités répertoriées, avec les limites d'émissions de procédé applicables |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les obligations existantes de la Chine en matière d'autorisation de fusion de matières premières primaires et d'émissions soutiennent la continuité, la révision de la norme sur la qualité de l'air d'octobre 2025 établissant des travaux de révision plutôt qu'une obligation d'exploitation modifiée. La Proclamation 10987 reporte chaque échéance de la Règle sur le Cuivre pour la fonderie de Miami de 2 ans, tandis que l'entrée de l'Agenda unifié de l'EPA a enregistré le réexamen de la règle de 2024 au stade de la règle proposée, programmant un avis pour juillet 2026. L'obligation de système de gestion de l'Allemagne à compter du 21 octobre 2026 ajoute une conformité organisationnelle, tandis que le cadre général de délivrance des licences opérationnel du Brésil maintient l'approbation basée sur la juridiction au cœur de l'entrée sur le marché, le report de l'audience judiciaire d'août 2026 ajoutant une incertitude dans la planification juridique. Pour les opérations à alimentation en sulfures en Afrique du Sud, telles que la fonderie de Palabora Copper, la proposition d'août 2026 a laissé la sous-catégorie 4.16 inchangée, soutenant la continuité des licences applicables et des contrôles de procédé.
Étapes de la chaîne de valeur
La chaîne de valeur du cuivre compare l'exploitation minière, le traitement métallurgique et la fabrication de fil machine selon leurs mécanismes de génération de revenus et leurs contraintes d'approvisionnement. Codelco a déclaré une production de cuivre fin propre de 1,33 million de tonnes métriques en 2025, tandis que la structure polonaise de KGHM en 2025 comprenait des mines, des fonderies, des raffineries et une usine de fil machine. L'intégration peut relier ces activités au sein d'une même entreprise, tandis que chaque étape conserve une relation différente entre la disponibilité des matériaux et les revenus des fournisseurs.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Exploitation minière et concentration | Sociétés minières telles que Codelco, Freeport-McMoRan et KGHM | Ventes de concentrés | Interruptions d'extraction et d'alimentation en minerai, telles que rapportées par Codelco en 2025 | Renforcer la sécurité, la fiabilité et la continuité opérationnelle |
| Fusion et raffinage | Producteurs métallurgiques tels que Aurubis AG et KGHM | Frais de traitement et de raffinage, primes sur le cuivre et ventes de cathodes | Frais de traitement et de raffinage au comptant négatifs au cours des 9 mois clos en juin 2026 | Diversifier les fournisseurs de minerai et recourir à des contrats de livraison à long terme |
| Fabrication de fil machine | Vendeurs de fil machine tels que Freeport-McMoRan et KGHM, et producteurs de câbles intégrés tels que Nexans | Ventes de produits en fil machine | Coordination de l'alimentation en cathodes et en ferraille avec les besoins en fil machine | Contractualiser les volumes de cuivre de base annuellement auprès de plusieurs producteurs |
| Source: Mordor Intelligence | ||||
Aurubis, citant CRU, a signalé des frais de traitement et de raffinage au comptant négatifs pour les concentrés de cuivre au cours des 9 premiers mois de l'exercice 2025/26, clos le 30 juin 2026. En août 2026, elle a signalé une couverture contractuelle en concentrés bien avancée dans le premier trimestre de l'exercice 2026/27, soutenue par sa position sur le marché, ses contrats à long terme et la diversification de ses fournisseurs. Nexans a eu recours à des contrats annuels avec divers producteurs de cuivre pour des quantités prédéterminées couvrant ses besoins principaux. L'accs à une alimentation appropriée peut ainsi devenir le goulot d'étranglement commercial, séparant la capacité de traitement supplémentaire de la capacité à capter des revenus plus élevés.
Paysage concurrentiel
Concentration du Marché
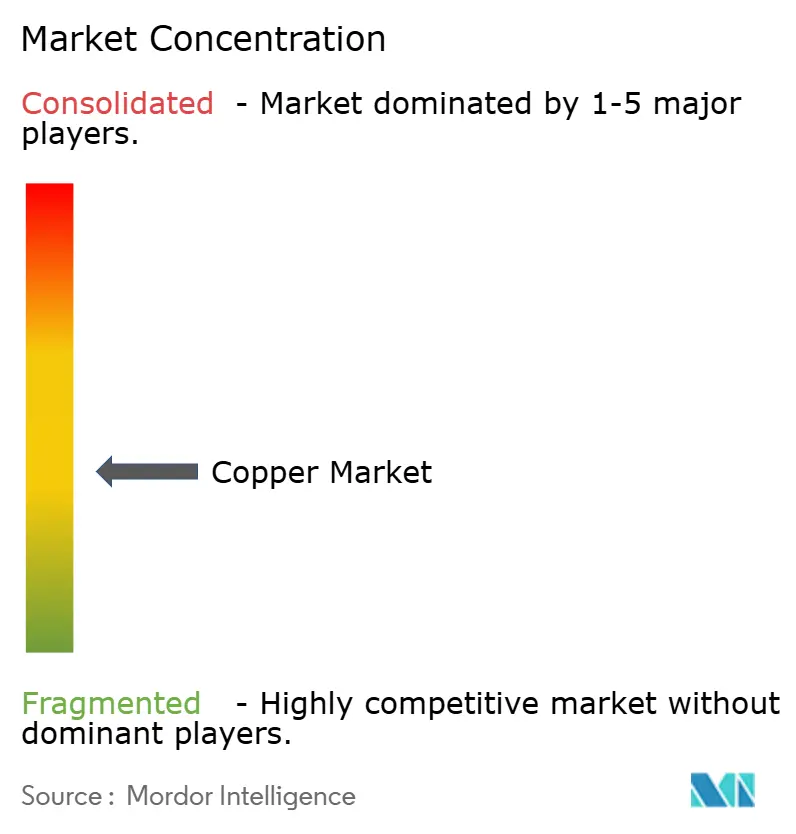
Glencore, BHP, Codelco, Freeport-McMoRan et Grupo Mexico (Southern Copper Corporation) forment un groupe de producteurs de premier plan au sein d'un champ concurrentiel couvrant l'exploitation minière et la métallurgie. La structure est modérément concentrée, les grandes entreprises opérationnelles étant confrontées à des risques d'exécution sur leurs propres actifs ainsi qu'à une concurrence pour les nouveaux projets. Glencore a déclaré une production de cuivre d'origine propre de 397 000 tonnes métriques au premier semestre 2026, en hausse de 15 % par rapport au premier semestre 2025. Des taux d'extraction plus élevés et des teneurs améliorées à African Copper, ainsi que des teneurs plus élevées à Antamina, ont alimenté cette hausse, partiellement compensée par la fermeture programmée de la mine de cuivre de Mount Isa en juillet 2025. Sa production plus élevée lie l'offre concurrentielle à court terme aux taux d'extraction et aux teneurs, faisant de l'exécution opérationnelle un enjeu aussi important que les plans d'expansion.
BHP a attribué à China Nerin un contrat de conception et de fourniture par étapes en juillet 2026 pour l'expansion proposée de la fonderie et de la raffinerie d'Olympic Dam en Australie-Méridionale. La partie fourniture dépend de l'approbation par BHP d'une décision finale d'investissement potentielle en 2027 ; l'attribution ne constitue donc pas une production de traitement supplémentaire. Lors de sa Journée des marchés de capitaux du quatrième trimestre 2025, Glencore a présenté des orientations élargies pour son portefeuille de cuivre et une trajectoire pour devenir l'un des plus grands producteurs mondiaux au cours de la décennie suivante. L'expansion du traitement offre aux acheteurs cherchant du métal raffiné une voie plus directe vers un approvisionnement supplémentaire qu'une ambition à l'échelle d'un producteur seule.
Freeport-McMoRan a déclaré une production consolidée de cuivre de 786 millions de livres au deuxième trimestre 2026, illustrant sa présence opérationnelle au sein du groupe de producteurs. Southern Copper Corporation, détenue à 88,9 % par Grupo Mexico, exploite des installations minières et métallurgiques au Mexique et au Pérou. Sa production totale de cuivre, y compris le cuivre miné et les concentrés de tiers, s'élevait à 964 955 tonnes en 2025, en baisse de 1,3 % par rapport à 977 200 tonnes en 2024. En août 2026, Codelco et Pucobre ont constitué la société chilienne Tovaku avec des participations respectives de 40 % et 60 %, identifiant l'ingénierie détaillée, les permis environnementaux et sectoriels, et les travaux préliminaires comme prochaines étapes. Pour ces partenaires, l'obtention des permis nécessaires à la construction future constitue l'obstacle concurrentiel au-delà de l'accord sur la propriété.
Leaders du secteur du cuivre
-
Glencore
-
BHP
-
Codelco
-
Freeport-McMoRan
-
Grupo Mexico (Southern Copper Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du cuivre Entreprises couvertes dans ce rapport
- Antofagasta plc
- Aurubis AG
- BHP
- Codelco
- First Quantum Minerals
- Freeport-McMoRan
- Glencore
- Grupo Mexico (Southern Copper Corporation)
- Hindustan Copper Limited
- Jiangxi Copper Corporation Limited
- KAZ Minerals
- KGHM
Principales opportunités pour les acteurs du marché
Les opportunités liées aux réseaux comparent la manière dont les producteurs de cuivre raffiné peuvent atteindre les fabricants par différentes voies d'approbation des infrastructures. L'ANEEL a programmé un appel d'offres brésilien pour la transmission pour le 30 octobre 2026, couvrant 8 lots dans 7 États. Aurubis AG fabrique des cathodes de cuivre à Hambourg, en Allemagne, et à Pirdop, en Bulgarie, la positionnant pour une demande potentielle via les fabricants en aval.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Cuivre raffiné pour les équipements de transport d'électricité brésiliens | Appel d'offres d'octobre 2026 pour les concessions de transport | Fabricants de câbles et d'équipements électriques desservant les développeurs de concessions | Élaborer des offres conditionnelles de cathodes en fonction des calendriers d'attribution des concessions | Délai entre l'attribution et la fabrication | Producteurs de cathodes tels que Aurubis AG et fabricants d'équipements |
| Approvisionnement en cuivre pour les programmes de câbles de réseau de l'Union européenne | Propositions de l'Union européenne de décembre 2025 sur les réseaux et les autorisations | Fabricants de câbles desservant les services publics et les gestionnaires de réseau de l'Union européenne | Qualifier l'approvisionnement en cathodes auprès des fabricants avant les approbations de projets | Calendrier incertain de la réforme proposée des autorisations | Producteurs de cathodes tels que Aurubis AG et fabricants de câbles |
| Approvisionnement en cuivre aligné sur la construction du réseau électrique chinois | Directive de septembre 2026 visant à accélérer les approbations et la construction des grands réseaux | Fabricants desservant les programmes de construction des sociétés de réseau | Lier les engagements de livraison aux calendriers de fabrication approuvés | Approbation des projets et exécution de la construction | Producteurs de cathodes tels que Aurubis AG et fabricants d'équipements électriques |
| Source: Mordor Intelligence | |||||
L'appel d'offres brésilien pour la transmission prévu le 30 octobre 2026 offre aux fournisseurs de cathodes une date précise autour de laquelle structurer leurs offres aux fabricants d'équipements. L'attribution d'une concession permettrait d'identifier les développeurs dont les programmes d'équipements pourraient générer des commandes de métal raffiné. Cela fait de l'approvisionnement brésilien en transport lié aux attributions l'opportunité centrale, tandis que les propositions de l'Union européenne et l'orientation de la Chine en matière de réseau fournissent des signaux à un stade plus précoce plutôt que des engagements d'achat datés.
Développements industriels récents dans Marché du cuivre
- Oct 2026 : L'Allemagne a promulgué la loi de transposition de la directive sur les émissions industrielles le 19 octobre, généralement en vigueur à compter du 21 octobre, introduisant une obligation de système de gestion environnementale pour les fonderies de cuivre concernées, avec des détails fixés par une ordonnance fédérale distincte.
- Oct 2026 : Faraday Copper a finalisé l'acquisition du projet de cuivre de San Manuel en Arizona, aux États-Unis, auprès d'une filiale entièrement détenue de BHP Group Limited, le 15 octobre.
- Oct 2026 : Le Comité d'évaluation RIGI de l'Argentine a approuvé le projet Agua Rica de Minera Agua Rica, propriété de Glencore, à Catamarca, pour le régime d'incitation aux grands investissements, le 2 octobre.
Marché du cuivre Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial du cuivre mesure la consommation annuelle de cuivre affiné, en tonnes, fourni à partir de matériaux minés et recyclés. Il couvre le cuivre affiné livré aux fabricants et autres utilisateurs industriels dans le monde entier, la demande étant classée par secteur d'utilisation finale et par région.
Exclusions du périmètre : Le minerai de cuivre et les concentrés, les ferrailles non affinées contenant du cuivre, ainsi que les alliages de cuivre, tuyaux, tubes et autres produits contenant du cuivre vendus après consommation du cuivre affiné sont exclus.
Aperçu de la segmentation
- Par source
- Exploitation minière
- Recyclage
- Par secteur d'utilisation finale
- Construction de bâtiments
- Infrastructure
- Industrie
- Transport
- Produits de consommation et équipements électroniques
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources publiques telles que les perspectives de production et d'utilisation du Groupe international d'étude du cuivre et les prévisions de demande du Conseil international du cuivre corroyé permettent de suivre l'offre affinée, les échanges commerciaux et la consommation mondiale. La bibliothèque de ressources de l'Association internationale du cuivre et la revue annuelle des marchés des matières premières de Nornickel apportent un éclairage sur la demande d'utilisation finale et la consommation déclarée de cuivre affiné.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et la presse de référence fournissent des vérifications complémentaires sur la production opérationnelle, la capacité de recyclage, le calendrier des projets et les évolutions de la demande en aval. Par exemple, les rapports annuels peuvent aider à distinguer l'utilisation de métal affiné de la production minière ou des produits fabriqués ultérieurement. Ces sources nommées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification des données.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées peuvent s'appuyer sur des producteurs et raffineurs de cuivre affiné, des recycleurs, des fabricants, ainsi que des spécialistes des achats ou de la planification dans les principales régions consommatrices. Les répondants peuvent vérifier les données secondaires sur la consommation de cuivre affiné, la composition des sources, l'utilisation finale et la répartition régionale, clarifier les lacunes lorsque les registres utilisent différentes étapes du produit, et trianguler les données incertaines par rapport aux indicateurs d'offre, de commerce et de fabrication.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 25 % |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Une estimation descendante commence par la consommation mondiale de cuivre affiné et la réconcilie avec la disponibilité du cuivre affiné, les échanges commerciaux et l'utilisation déclarée, en comptabilisant le métal une seule fois à la livraison pour la consommation. L'offre affinée minière et recyclée, la production de fabrication et de semi-fabrication, l'activité de construction et d'infrastructure, la production industrielle et l'électrification des transports fournissent des indicateurs pour le total et ses parts par source, utilisation finale et région. L'analyse de scénarios applique ces facteurs sur la période de prévision, avec des trajectoires distinctes pour la demande mature dans la construction et les usages liés à l'électrification à croissance plus rapide. Lorsque les données sont incomplètes, les analystes peuvent combler les lacunes à partir de la dernière année fiable en utilisant les tendances documentées de production, de commerce et de demande. Des agrégations sélectives ascendantes des volumes de fournisseurs et de raffineurs, ainsi que des vérifications de canaux, testent le total mondial et les répartitions régionales, tandis que des experts peuvent évaluer si les prévisions au niveau des variables correspondent aux conditions opérationnelles et d'achat. Tout écart entre ces vérifications et l'estimation descendante est réconcilié en tenant compte de la couverture, du calendrier et des éventuels doubles comptages avant la finalisation des parts.
Cycle de validation et de mise à jour des données
Les analystes triangulent les estimations de consommation par rapport à des signaux indépendants de production, de commerce, d'utilisation et de fabrication, puis examinent les anomalies et les écarts significatifs avant validation. Un processus de révision en plusieurs étapes vérifie les unités, la couverture, le calendrier et la limite de livraison du métal affiné, avec une reprise de contact déclenchée lorsque les définitions des sources sont contradictoires, qu'un intrant majeur change ou qu'un écart reste inexpliqué. L'ensemble de données est actualisé annuellement, réexaminé entre les cycles après des événements de marché significatifs, et fait l'objet d'une révision préalable à la livraison.
Dimensionnement du marché du cuivre par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Ce rapport couvre le cuivre affiné livré aux fabricants et autres utilisateurs industriels dans le monde entier, la demande étant classée par secteur d'utilisation finale et par région.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation propres au marché. L'offre affinée minière et recyclée, la production de fabrication et de semi-fabrication, l'activité de construction et d'infrastructure, la production industrielle et l'électrification des transports fournissent des indicateurs pour le total et ses parts par source, utilisation finale et région.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,44 millions de tonnes (2027) | |
| Association professionnelle A | 26,14 millions de tonnes métriques (2024) | Sur la base de référence 2024, cette estimation est inférieure de 8,1 % à la valeur 2027 de ce rapport, soit 28,44 millions de tonnes, 3 ans plus tard. Le chiffre antérieur est une prévision de la demande mondiale déclarée de cuivre affiné, mesurée trois ans avant l'année du rapport. |
| Rapport annuel de la société minière B | 26,4 millions de tonnes métriques (2024) | Sur la base de référence 2024, cette estimation est inférieure de 7,2 % à la valeur 2027 de ce rapport, soit 28,44 millions de tonnes, 3 ans plus tard. Le chiffre antérieur est une estimation rétrospective de la consommation mondiale de cuivre affiné, mesurée trois ans avant l'année du rapport. |
Les analystes de Mordor Intelligence triangulent les estimations de consommation par rapport à des signaux indépendants de production, de commerce, d'utilisation et de fabrication, puis examinent les anomalies et les écarts significatifs avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du cuivre et ses perspectives de croissance ?
La taille est projetée à 28,44 millions de tonnes en 2027 et à 34,07 millions de tonnes d'ici 2032, avec un CAGR de 3,68 % de 2027 à 2032.
Quels sont les moteurs de la demande de cuivre ?
L'investissement dans les réseaux et l'adoption des voitures électriques sont des moteurs clés. Georgia Power a avancé 25 grands projets de transport d'électricité en Géorgie, aux États-Unis, en 2025.
Quelle source domine la consommation de cuivre raffiné ?
L'exploitation minière détenait une part de 83,93 % en 2026. Le recyclage devrait connaître la croissance la plus rapide avec un CAGR de 5,12 % de 2027 à 2032.
Quelles entreprises dominent le secteur du cuivre ?
Les entreprises leaders comprennent Glencore, BHP, Codelco, Freeport-McMoRan et Grupo Mexico (Southern Copper Corporation).
Qu'est-ce qui pourrait freiner la demande de cuivre ?
La volatilité des prix et les retards d'autorisation constituent des risques clés, avec une faible demande physique en Chine signalée lors du rallye des prix amorcé en décembre 2025.
Quelle région domine la consommation de cuivre et laquelle connaît la croissance la plus rapide ?
L'Asie-Pacifique a dominé avec une part de 70,41 % en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 4,91 % de 2027 à 2032.