
Taille et part du marché de l'ammoniac vert
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 0.49 Millions de tonnes |
| Volume du Marché (2031) | 9.85 Millions de tonnes |
| Growth Rate (2026 - 2031) | 82.47 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Europe |
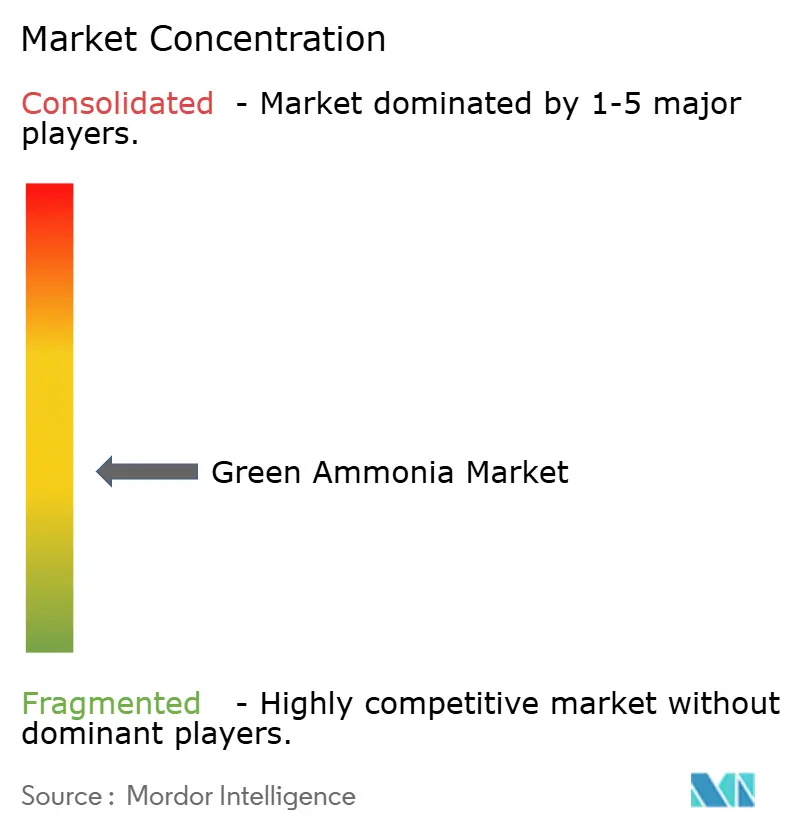
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'ammoniac vert par Mordor Intelligence
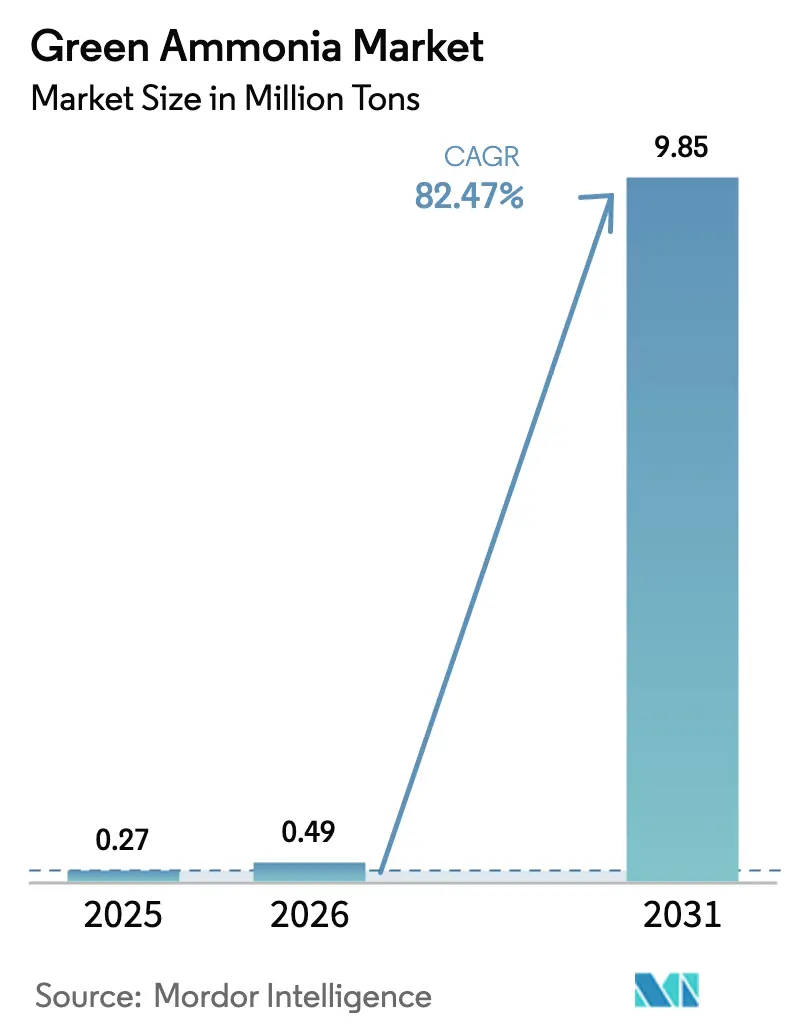
La taille du marché de l'ammoniac vert devrait s'étendre de 0,27 million de tonnes en 2025 et 0,49 million de tonnes en 2026 à 9,85 millions de tonnes d'ici 2031, enregistrant un CAGR de 82,47 % entre 2026 et 2031. L'Europe détient l'avance initiale car le plan REPowerEU assigne des quotas contraignants pour les dérivés d'hydrogène renouvelable et garantit des contrats d'achat à long terme par le biais de contrats pour différence, protégeant les producteurs de la volatilité des prix. Le secteur bénéficie également de dispositifs nationaux de soutien aux revenus au Royaume-Uni, en Allemagne et en Australie qui garantissent des prix planchers aux opérateurs d'électrolyseurs, accélérant les décisions d'investissement final d'une manière inédite lors des premiers déploiements du solaire et de l'éolien. Par ailleurs, la stratégie révisée de réduction des gaz à effet de serre de l'Organisation maritime internationale oblige les armateurs à passer des commandes de navires zéro carbone au cours de cette décennie, créant une courbe prospective de demande pour les carburants de soute verts. Les services publics d'électricité au Japon et en Corée du Sud co-incinèrent de l'ammoniac dans des unités à charbon pour atteindre des plafonds d'émissions intermédiaires sans retirer les actifs de base, une ancre à court terme des achats qui prolonge la durée de vie des actifs et stabilise les réseaux régionaux.
Principaux enseignements du rapport
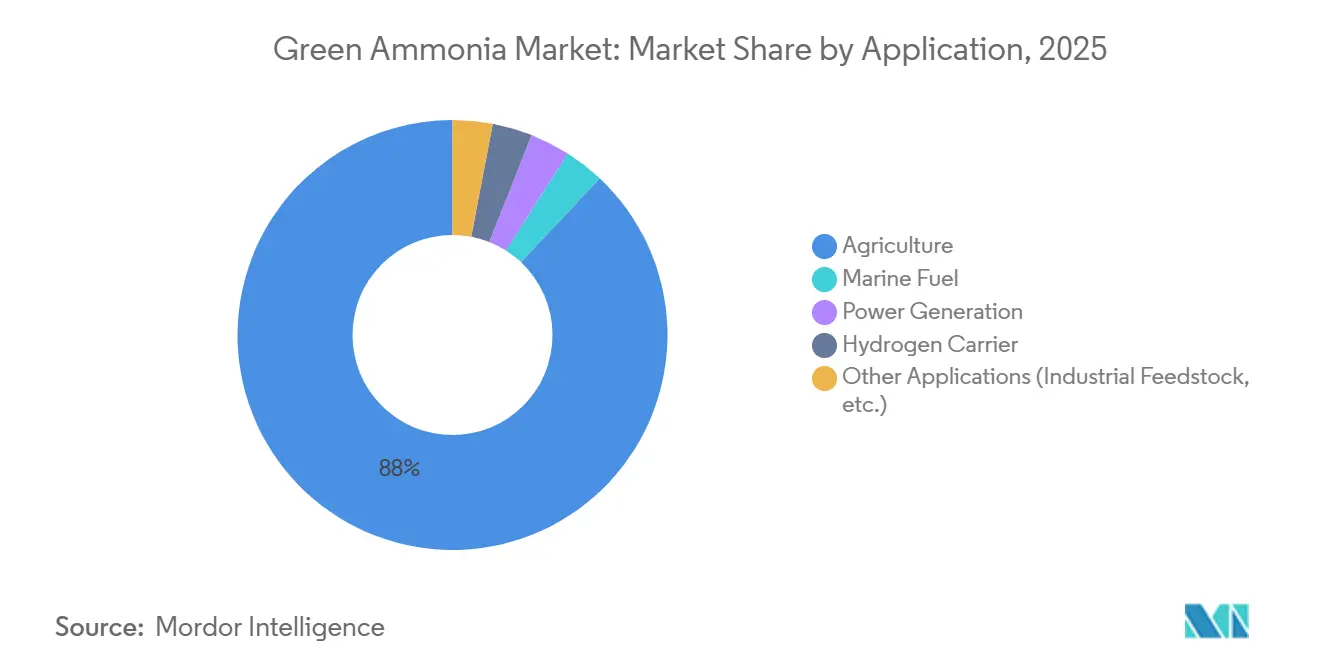
- Par application, l'agriculture a dominé avec 87,99 % de la part de marché de l'ammoniac vert en 2025 et constitue également le segment à la croissance la plus rapide, avec un TCAC de 85,67 % jusqu'en 2031.
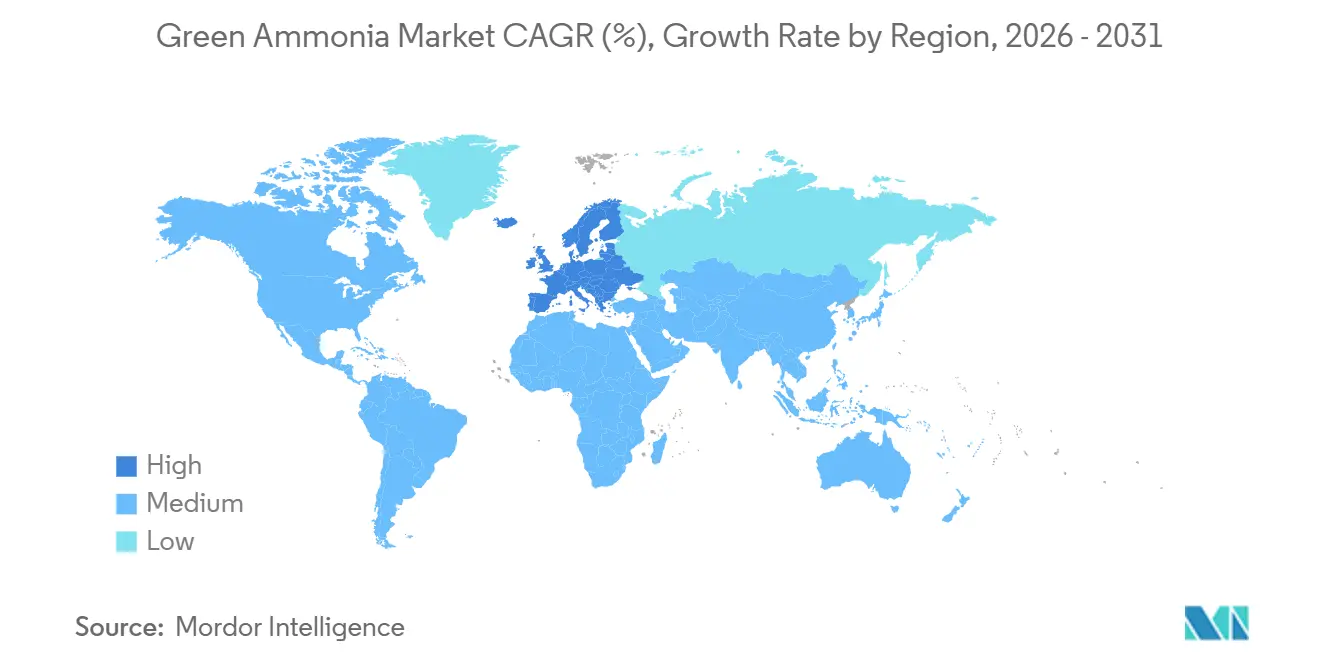
- Par géographie, l'Europe détenait 35,91 % de la part de marché de l'ammoniac vert en 2025, progressant à un TCAC de 87,20 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de l'ammoniac vert
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande d'engrais des nations en situation d'insécurité alimentaire | +18.5% | Corridors d'exportation d'Afrique subsaharienne, d'Asie du Sud et du Moyen-Orient | Moyen terme (2-4 ans) |
| Politiques de décarbonation accélérant les carburants verts dans le transport maritime | +22.3% | Europe, Asie-Pacifique, côte ouest de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Demande croissante d'ammoniac vert en tant que vecteur d'hydrogène | +14.7% | Mondial, adoption précoce en Allemagne, au Japon et en Australie | Moyen terme (2-4 ans) |
| Utilisation croissante dans la production d'énergie et la stabilité du réseau | +16.2% | Asie-Pacifique, Europe | Court terme (≤ 2 ans) |
| Enchères nationales de contrats pour différence pour l'hydrogène propre garantissant des débouchés à long terme | +10.8% | Royaume-Uni, Allemagne, Pays-Bas, Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande d'engrais des nations en situation d'insécurité alimentaire
Les importations d'engrais azotés en Afrique subsaharienne ont dépassé 6,5 millions de tonnes en 2024, tandis que la production intérieure est restée négligeable en raison de l'absence ou du caractère économiquement non viable des infrastructures de gaz naturel à grande échelle[1]Banque mondiale, "Perspectives des marchés des matières premières," worldbank.org. L'ammoniac vert offre une voie de développement accéléré sur le marché de l'ammoniac vert, car des ressources éoliennes supérieures à 9 m/s le long des côtes de l'Atlantique et de l'océan Indien permettent une électrolyse compétitive en termes de coûts. La Mauritanie et la Namibie négocient des contrats d'approvisionnement décennaux qui contournent le gaz de pipeline et expédient le produit dans des citernes ISO, fixant à la fois le volume et le prix. En Inde, où la facture des subventions aux engrais a atteint 24 milliards USD au cours de l'exercice 2025, un mélange de 5 % d'ammoniac vert dans la production d'urée est désormais imposé d'ici 2027 dans le cadre de la Mission nationale pour l'hydrogène vert. L'Égypte a suivi avec un mémorandum de 2025 portant sur 1 million de tonnes de capacité à Aïn Sokhna, signalant que les préoccupations relatives à la sécurité alimentaire et les objectifs de transition énergétique convergent à travers le Sud mondial.
Politiques de décarbonation accélérant les carburants verts dans le transport maritime
La révision 2023 de l'Organisation maritime internationale fixe une réduction de l'intensité en gaz à effet de serre du puits à la roue de 40 % d'ici 2030 par rapport à 2008, un objectif inaccessible avec le GNL ou le fioul lourd équipé de systèmes épurateurs. Le profil de combustion zéro carbone de l'ammoniac le positionne comme le seul carburant hauturier évolutif satisfaisant à la fois les jalons de 2030 et 2050 sans recourir à la capture de carbone à bord. MAN Energy Solutions a livré le premier moteur à deux temps prêt à l'ammoniac fin 2024, tandis que DNV a publié des directives de soutage exigeant des canalisations à double paroi et une détection des vapeurs en temps réel[2]MAN Energy Solutions, "Premier moteur prêt à l'ammoniac livré," man-es.com. Les autorités portuaires de Rotterdam, Singapour et Busan co-investissent dans des terminaux, mais l'absence d'une norme ISO unifiée de sécurité navire-à-quai fragmente la supervision réglementaire et ralentit les déploiements. Des armateurs pionniers tels que Maersk ont néanmoins passé des commandes de plusieurs milliards de dollars pour des porte-conteneurs alimentés à l'ammoniac, pariant sur les avantages de coût du premier entrant une fois que les prélèvements carbone se renforceront.
Demande croissante d'ammoniac vert en tant que vecteur d'hydrogène
La faible densité volumétrique de l'hydrogène et les exigences de stockage cryogénique rendent le transport intercontinental non économique, tandis que l'ammoniac se liquéfie à -33 °C sous pression ambiante, permettant son transport dans des navires GPL modifiés sur le marché de l'ammoniac vert. L'appel d'offres H2Global de l'Allemagne a attribué en 2024 des contrats à long terme pour des importations en provenance du Canada et d'Australie, avec des terminaux de craquage prévus à Hambourg et Wilhelmshaven. Le Japon prévoit l'arrivée de 3 millions de tonnes d'équivalent hydrogène sous forme d'ammoniac d'ici 2030, soutenant à la fois la production d'électricité et la demande industrielle. Les coûts de craquage de 150 à 200 USD par tonne réduisent les marges d'arbitrage par rapport aux importations par pipeline, mais la hausse des prix du carbone augmente la valeur livrée de l'hydrogène à faibles émissions, améliorant la bancabilité des projets. Les premiers projets montrent que les cellules d'électrolyseurs à oxyde solide atteignent un rendement aller-retour de 75 %, signalant une marge technologique pour réduire davantage les coûts logistiques au fil du temps.
Utilisation croissante dans la production d'énergie et la stabilité du réseau
Les réseaux à forte intensité de charbon au Japon et en Corée du Sud font face à des plafonds d'émissions contraignants mais ne peuvent pas retirer les centrales de base sans risquer des pannes. La co-combustion d'ammoniac constitue un pont de conformité, la centrale Hekinan de JERA ayant prouvé un mélange à 20 % réduisant les émissions annuelles de CO₂ de 300 000 tonnes tout en conservant une pleine flexibilité de répartition. Le mandat de la Corée du Sud pour un mélange à 20 % dans toutes les centrales à charbon d'ici 2030 créera une demande captive de 2,5 millions de tonnes par an et a déjà déclenché des accords d'approvisionnement à long terme avec des exportateurs du Moyen-Orient. Les émissions d'oxyde nitreux restent une préoccupation, incitant à des modernisations par réduction catalytique sélective qui ajoutent 40 à 60 millions USD par gigawatt, bien que les fournisseurs de technologies signalent des essais prometteurs avec des catalyseurs avancés réduisant de moitié la formation de N₂O. La visibilité des débouchés à court terme combinée aux flux de revenus issus des crédits carbone renforce les dossiers d'investissement pour les nouvelles capacités d'électrolyseurs.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital pour l'électrolyse et les modernisations Haber-Bosch | -6.4% | Mondial, aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Obstacles liés à la sécurité et à la toxicité pour le soutage maritime | -3.8% | Hubs portuaires d'Asie-Pacifique, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Concurrence des prix de l'ammoniac bleu le long des corridors de captage et stockage du carbone subventionnés | -2.3% | Moyen-Orient, côte du Golfe américain, Russie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital pour l'électrolyse et les modernisations Haber-Bosch
Les empilements à membrane échangeuse de protons coûtent encore 850 à 1 100 USD par kilowatt en 2026, tandis que les unités alcalines nécessitent des emprises plus importantes et offrent une densité de courant inférieure de 10 à 15 %, allongeant le retour sur investissement au-delà de 12 ans aux prix actuels de l'ammoniac sur le marché de l'ammoniac vert. Les lignes Haber-Bosch existantes conçues pour une alimentation stable en gaz naturel doivent ajouter un stockage tampon et des contrôles avancés pour gérer l'hydrogène intermittent, ajoutant 80 à 120 millions USD pour chaque ligne de 1 000 tonnes par jour. Les prêteurs concessionnels exigent des garanties souveraines que les gouvernements des marchés émergents lourdement endettés peinent à fournir, creusant l'écart de financement au moment même où les factures d'importation alimentaire augmentent. En dessous de 500 tonnes par jour, les usines d'ammoniac vert perdent des économies d'échelle, limitant les modèles décentralisés qui pourraient autrement localiser l'approvisionnement en engrais.
Obstacles liés à la sécurité et à la toxicité pour le soutage maritime
L'ammoniac devient mortel à 300 ppm, de sorte que les protocoles de soutage doivent dépasser les niveaux de sécurité de base du GNL. Le guide DNV de 2024 exige des canalisations à double confinement, une surveillance des vapeurs en temps réel et des zones d'exclusion, portant les coûts de modernisation à 50 à 80 millions USD par poste d'amarrage dans les terminaux GNL existants. Le Code IGC régit l'ammoniac en tant que cargaison, et non comme carburant, rendant les assureurs réticents à couvrir les responsabilités jusqu'à ce que l'ISO finalise les amendements TC 197. La formation des équipages constitue un autre goulot d'étranglement ; l'Organisation maritime internationale estime une pénurie de 15 000 personnels qualifiés d'ici 2030. Le premier porte-conteneurs alimenté à l'ammoniac de Maersk, attendu en 2027, mettra ces protocoles à l'épreuve, mais un déploiement plus large attend des règles mondiales standardisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : l'agriculture ancre la demande précoce
L'agriculture a capté 87,99 % du volume de 2025, soit 235 kilotonnes, et devrait conserver sa dominance avec un TCAC de 85,67 % pendant la période de prévision (2026-2031), même si la taille du marché de l'ammoniac vert s'étend vers 9 854 kilotonnes d'ici 2031. L'usine de Porsgrunn de Yara fournit désormais 75 000 tonnes annuellement aux mélangeurs d'engrais européens, prouvant que les actifs aval existants peuvent accueillir des molécules vertes sans modification. La Fertiliser Corporation of India Limited a signé un accord d'achat de cinq ans pour 200 000 tonnes par an à une prime de 15 % par rapport aux prix de l'ammoniac gris, un accord modèle qui réduit le risque sur les fonds propres et accélère la clôture de la dette. Ces engagements réduisent l'exposition aux prix marchands, condition préalable au financement sans recours et à une sanction plus rapide des projets.
Le carburant marin et la production d'énergie sont les segments à la croissance la plus rapide, même s'ils partent d'une base modeste. Les 12 navires alimentés à l'ammoniac de Maersk consommeront chacun 18 000 tonnes par an, ajoutant une tranche visible de demande dès 2027. La co-combustion à 50 % prévue par JERA à Hekinan nécessite 800 000 tonnes annuellement et démontre que les producteurs d'électricité considèrent l'ammoniac comme une couverture de conformité jusqu'à ce que les batteries de réseau atteignent l'échelle requise. Les projets pilotes de vecteur d'hydrogène, tels que l'usine de craquage de 30 000 tonnes d'Uniper à Wilhelmshaven, illustrent l'optionnalité en milieu de chaîne, bien que l'économie des projets dépende de prix du carbone européens supérieurs à 100 EUR par tonne. Collectivement, ces usages émergents introduisent des flux de revenus diversifiés qui stabilisent les flux de trésorerie, renforçant la confiance des investisseurs dans le secteur de l'ammoniac vert.


Analyse géographique
L'Europe a maintenu une part de marché de l'ammoniac vert de 35,91 % en 2025 et progressera à un CAGR de 87,20 % jusqu'en 2031, car REPowerEU oblige le bloc à importer et produire 20 millions de tonnes d'équivalents d'hydrogène renouvelable d'ici 2030. H2Global de l'Allemagne a déjà attribué 900 millions EUR de contrats pour des importations en provenance du Canada et d'Australie, en utilisant une double enchère pour absorber le risque de prix. Le cluster nordique exploite l'hydroélectricité et l'éolien offshore pour maintenir les électrolyseurs à des facteurs de capacité de 85 %, ramenant les coûts de l'ammoniac vert en dessous de 400 USD par tonne et consolidant le leadership régional en matière d'approvisionnement.
Le Moyen-Orient développe sa capacité d'exportation plus rapidement que toute autre région. Le complexe NEOM d'Air Products, d'une valeur de 7 milliards USD, qui a commencé sa mise en service en janvier 2026, atteindra 1,2 million de tonnes par an d'ici le quatrième trimestre 2026 dans le cadre de contrats d'achat de 30 ans indexés sur le Brent. Les Émirats arabes unis et Oman disposent de projets en cours totalisant 4 millions de tonnes de capacité annuelle d'ici 2030, chacun exploitant un fort ensoleillement et de faibles coûts fonciers pour surpasser de nombreux marchés de l'OCDE. Ces volumes ciblent principalement les importateurs de la région Asie-Pacifique, renforçant le commerce triangulaire émergent entre les zones riches en ressources renouvelables, les économies agraires demandeuses d'engrais et les hubs de carburants maritimes.
La trajectoire de l'Amérique du Nord dépend des crédits de production de la loi américaine sur la réduction de l'inflation de 3 USD par kilogramme pour l'hydrogène vert avec des émissions du berceau à la porte inférieures à 0,45 kg de CO₂e. Sur le marché américain de l'ammoniac vert, CF Industries prévoit de moderniser son usine de Donaldsonville avec des électrolyseurs de 300 MW, ajoutant 200 000 tonnes d'ammoniac vert annuel d'ici 2028. Les provinces atlantiques du Canada poursuivent des projets d'exportation liés à des contrats d'achat allemands, tandis que le Mexique étudie des unités alimentées par l'éolien sur la péninsule de Basse-Californie. Le premier entrant en Amérique du Sud est le Chili, où les vitesses du vent à Magallanes rivalisent avec celles de la Patagonie, mais des lacunes dans la manutention portuaire retardent les dates de démarrage commercial au-delà de 2028. Collectivement, ces initiatives régionales élargissent la base adressable du marché de l'ammoniac vert.

Paysage réglementaire
L'ammoniac vert est encadré par un ensemble de réglementations sur les produits chimiques, de règles d'autorisation industrielle, et de régimes émergents de certification des carburants et produits bas carbone qui déterminent l'éligibilité aux échanges commerciaux et la tarification préférentielle. L'Inde a formalisé une norme sur l'ammoniac vert le 27 février 2026 dans le cadre de la National Green Hydrogen Mission, définissant la manière dont les émissions de gaz à effet de serre non biogéniques sont comptabilisées sur une période de 12 mois et influençant l'admissibilité aux marchés publics nationaux ainsi qu'aux obligations de mélange en aval.
En Europe, les producteurs et importateurs se conforment également à REACH et CLP pour les substances dangereuses, ainsi qu'à la directive relative aux émissions industrielles pour les grandes installations. Les règles relatives aux carburants renouvelables d'origine non biologique (RFNBO) ajoutent des exigences de traçabilité, et les approvisionnements transfrontaliers dépendent de plus en plus de preuves au niveau des corridors et de données d'émissions au niveau des projets, alors que les responsabilités de comptabilisation carbone sont réparties entre producteurs, transporteurs et terminaux d'importation, tandis que les règles du CBAM évoluent.
Analyse de la chaîne de valeur
La chaîne de valeur de l'ammoniac vert commence généralement par l'approvisionnement en électricité renouvelable (éolien, solaire et PPA adossés au réseau), puis se poursuit avec les électrolyseurs produisant de l'hydrogène vert, la séparation de l'azote, et la synthèse d'ammoniac via le procédé Haber-Bosch ou des configurations en boucle modulaire. L'économie en amont est influencée par les choix technologiques des électrolyseurs et leur taux d'utilisation, tandis que l'intégration intermédiaire, le stockage et la logistique (y compris les réservoirs cryogéniques, les terminaux et le transport maritime) déterminent le coût livré et la viabilité des corridors d'exportation.
La commercialisation précoce s'est souvent appuyée sur des chaînes fortement intégrées ou pilotées par des partenariats regroupant le développement de projets, la technologie et la commercialisation afin de réduire le risque de bancabilité. Les constructions de corridors orientées vers l'exportation et les programmes structurés d'enlèvement en Europe ont utilisé des filières d'approvisionnement liées à H2Global, et les travaux sur la chaîne de valeur Inde-Singapour menés par Mitsubishi Heavy Industries dans le cadre d'un programme financé par le METI visent à coordonner la production et la logistique afin de réduire les coûts du système. À mesure que les normes et les certifications se consolident, les exigences de mesure, de rapport et de vérification ajoutent un filtrage supplémentaire pour déterminer quelles molécules peuvent accéder aux marchés réglementés.
Paysage concurrentiel
Le marché de l'ammoniac vert est modérément fragmenté. Les grands groupes intégrés et les développeurs soutenus par des fonds souverains dominent la capacité annoncée, Air Products, Yara et CF Industries contrôlant une part substantielle du pipeline mondial jusqu'en 2030. Les fournisseurs d'électrolyseurs, Nel, ITM Power et thyssenkrupp Uhde, s'efforcent d'ajouter des usines à l'échelle du gigawatt ; l'empilement alcalin modulaire de thyssenkrupp déposé en 2025 revendique une réduction de 20 % des dépenses d'investissement grâce à des plaques standardisées. Les normes de conformité façonnent la demande maritime, mais l'absence d'un système unifié de certification verte laisse place à l'arbitrage géographique.
Leaders du secteur de l'ammoniac vert
Air Products and Chemicals Inc.
CF Industries Holdings Inc.
Fertiglobe
Yara
ENGIE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La norme indienne sur l'ammoniac vert, annoncée le 27 février 2026, constitue un point d'ancrage réglementaire, fixant un seuil d'émissions de gaz à effet de serre non biogéniques de 0,38 kg CO2e par kg d'ammoniac et clarifiant les obligations de conformité pour les producteurs et acheteurs nationaux.
Les corridors d'exportation soutenus par des mécanismes politiques sont au cœur des décisions de demande à long terme et d'investissement. L'Europe s'appuie sur les filières liées à H2Global et à NEOM pour sécuriser les contrats d'enlèvement, et Scatec a démarré une production partielle d'hydrogène à Ain Sokhna pour les exportations d'ammoniac vert de Fertiglobe vers l'Allemagne dans le cadre du programme H2 Global. Des projets d'approvisionnement et de terminaux progressent également à mesure que les entreprises ajustent leurs portefeuilles pour être prêtes à exporter à court terme, notamment avec l'identification par Mitsubishi Heavy Industries d'un potentiel de réduction des coûts dans la chaîne de valeur Inde-Singapour dans le cadre d'un programme financé par le METI, et Yara qui élargit son portefeuille d'ammoniac bas carbone grâce à de récentes initiatives liées à la Gulf Coast et à NEOM.
Développements récents du secteur
- Juin 2026 : Air Products and Chemicals Inc. ne poursuit pas le projet Louisiana Clean Energy Complex et finalise un accord de commercialisation et de distribution avec Yara pour l'ammoniac renouvelable provenant du NEOM Green Hydrogen Project. Cette action redéfinit l'accès à la chaîne d'approvisionnement et élargit le réseau de partenaires pour l'ammoniac vert.
- Janvier 2026 : AM Green a débuté la construction d'une usine d'ammoniac à base d'hydrogène vert à Kakinada, d'une capacité de 1,5 Mtpa ; feuille de route prévoyant le début de la production de 0,5 Mtpa d'ici mi-2027. Ce développement ajoute un nœud de production régional à grande échelle qui élargit le potentiel d'approvisionnement à court terme pour les marchés d'Asie-Pacifique.
- Avril 2025 : CF Industries Holdings Inc. a formé une coentreprise avec JERA Co. et Mitsui Co. pour la production et l'enlèvement d'ammoniac bas carbone au complexe Blue Point, en Louisiane, avec une capacité de 1,4 Mtpa. Le projet renforce l'empreinte de l'ammoniac bas carbone sur la côte du Golfe des États-Unis et les relations d'enlèvement internationales.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre l'ammoniac produit à partir d'hydrogène issu d'électricité renouvelable, puis fourni pour un usage en aval en tant que molécule bas carbone. Nous dimensionnons le marché au point où l'ammoniac vert est livré aux usages finaux, afin que le modèle reste lié à des enlèvements réels.
Exclusions du périmètre : Nous excluons l'ammoniac conventionnel produit à partir de matières premières fossiles ainsi que les projets uniquement annoncés ou conceptuels sans trajectoire définie vers la production et la livraison.
Aperçu de la segmentation
- Par application
- Agriculture
- Carburant marin
- Production d'énergie
- Vecteur d'hydrogène
- Autres applications (matière première industrielle, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par constituer une base factuelle sur les pipelines de projets, les calendriers politiques, ainsi que le contexte de production et de commerce de l'ammoniac. Des sources publiques aident à ancrer la trajectoire et le calendrier de la demande, telles que les publications de l'IEA sur l'hydrogène et l'ammoniac, les statistiques de capacité renouvelable et de coûts de l'IRENA, les flux commerciaux de l'UN Comtrade pour les produits ammoniacaux, et les portails gouvernementaux et réglementaires publiant les règles relatives à l'hydrogène et aux carburants renouvelables.
Ensuite, nous intégrons les divulgations d'entreprises et la documentation de projets, en utilisant des éléments tels que les rapports annuels, les présentations aux investisseurs, les notes d'autorisation environnementale, et les mises à jour de planification portuaire ou de terminaux. Un abonnement payant couvrant les données financières et actualités des entreprises est utilisé pour suivre les actions des entreprises et l'avancement des installations, et une base de données de brevets payante est utilisée pour vérifier la cohérence de l'orientation technologique et de sa maturité. Les sources mentionnées ici sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires sont utilisés pour éprouver la vision issue de la recherche documentaire quant à ce qui sera mis en service à temps et ce qui sera réellement vendu, ce qui peut différer sur des marchés en phase précoce. Nous nous entretenons avec des développeurs de projets, des parties prenantes techniques, des acheteurs dans les secteurs des engrais, du transport maritime, de l'énergie et des vecteurs d'hydrogène, ainsi que des experts en logistique et certification dans les principales régions productrices et importatrices, afin que les hypothèses ne dépendent pas d'une seule zone géographique.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 39 % | Cadres dirigeants : 15 % | APAC : 46 % |
| Acteurs intermédiaires : 44 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Acteurs plus petits : 17 % | Managers : 51 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement principal utilise un modèle descendant qui reconstitue le bassin adressable à partir des plans de capacité au niveau des projets et des montées en puissance prévues, qui sont ensuite filtrés par les dates de mise en service, les hypothèses d'utilisation, et l'enlèvement probable par application. Les résultats sont corroborés par des approximations ascendantes sélectives, telles que la capacité échantillonnée par région multipliée par les taux d'exploitation attendus, suivies de vérifications par circuit sur les conditions contractuelles types et les fourchettes de prix livrés.
Les intrants clés comprennent les calendriers de mise en service des électrolyseurs liés à la disponibilité d'électricité renouvelable, la capacité nominale des usines d'ammoniac et les courbes de montée en puissance, l'allocation attendue entre l'agriculture, le carburant maritime, la production d'électricité et la demande de vecteurs d'hydrogène, et les contraintes liées à la disponibilité du stockage et des terminaux d'exportation. Lorsque les données de projet sont incomplètes (par exemple, utilisation ou répartition des enlèvements manquantes), nous appliquons des fourchettes guidées par entretiens et des hypothèses de montée en puissance prudentes jusqu'à l'obtention de preuves plus claires.
Pour les prévisions, une analyse de scénarios est utilisée car le soutien politique, l'acceptation de la certification et l'adoption comme carburant maritime peuvent modifier rapidement le calendrier. Les scénarios sont ancrés à des déclencheurs observables tels que l'attribution d'appels d'offres, la couverture d'enlèvement signée, et l'avancement de la construction, et les perspectives finales sont ensuite sélectionnées après réconciliation des attentes des experts avec l'équilibre modélisé de l'offre et de la demande.
Validation des données et cycle de mise à jour
Nous effectuons plusieurs vérifications avant validation finale afin que le modèle ne s'éloigne pas de ce que le marché peut physiquement livrer. Les résultats sont comparés à des signaux indépendants tels que la capacité autorisée, les jalons de construction, et la visibilité des enlèvements par usage final, puis tout écart important est examiné par un autre analyste avant la finalisation des totaux.
Si un écart est causé par le retard d'un projet unique ou un changement politique soudain, nous recontactons les sources pour confirmer le calendrier et l'impact volumique implicite, puis les hypothèses sont mises à jour avec des notes traçables. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la version la plus récente.
Comparaison de l'estimation du marché de l'ammoniac vert de Mordor Intelligence avec d'autres estimations publiées
Les valeurs publiées de l'ammoniac vert peuvent sembler très éloignées les unes des autres, car certaines sources dimensionnent le marché à partir d'annonces de capacités futures, tandis que d'autres ne comptabilisent que les volumes réellement livrés aux usages finaux. Des différences apparaissent également lorsqu'une estimation utilise des indicateurs de volume et une autre le chiffre d'affaires, ou lorsque les années de base et le calendrier de conversion des devises ne correspondent pas.
L'avancement des mises en service, les signaux d'enlèvement sous contrat, et les vérifications de la demande au niveau des applications constituent les preuves qui maintiennent Mordor Intelligence ancré aux volumes livrés plutôt qu'à la capacité nominale annoncée. Dans d'autres publications, l'écart provient souvent du fait de considérer les usines en construction comme pleinement exploitées, ou de mélanger les définitions renouvelable et bas carbone plus large, ce qui intègre un approvisionnement en ammoniac connexe.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,28 milliard USD (2025) | |
| Revue professionnelle A | 0,30 milliard USD (2024) | Utilise une année de base différente et présente souvent une valeur de marché précoce sans montrer de filtres de mise en service, ce qui peut surestimer l'offre livrable à court terme. |
| Communiqué de presse du secteur B | 0,28 milliard USD (2023) | Applique des taux de croissance à long terme avec une visibilité limitée sur l'utilisation, la couverture des enlèvements et la préparation à la certification, ce qui peut modifier à la fois le point de départ et la pente. |
L'écart observé dans le tableau s'explique principalement par l'alignement des années et par ce qui est comptabilisé comme activité de marché dans les premières années. Notre méthode reste traçable car elle relie les hypothèses à l'état de préparation des projets, à des taux d'exploitation réalistes, et à la traction de la demande par application, ce qui simplifie les mises à jour lorsque les usines passent des plans à la production effective.


Questions clés auxquelles le rapport répond
Quelle sera la production mondiale totale d'ici 2031 ?
Le marché de l'ammoniac vert devrait atteindre 9,85 millions de tonnes d'ici 2031, reflétant un TCAC de 82,47 % sur la période 2026-2031.
Pourquoi les engrais constituent-ils l'usage dominant ?
L'agriculture a requis 87,99 % du volume en 2025 car l'ammoniac est le principal intrant d'engrais azoté, et les nations émergentes en situation d'insécurité alimentaire sécurisent des approvisionnements verts à long terme.
Quelle région offre le coût livré le plus bas ?
Le Moyen-Orient combine des ressources solaires et éoliennes de classe mondiale avec de grandes parcelles de terrain, permettant à des projets tels que NEOM d'atteindre des coûts d'hydrogène inférieurs à 2 USD par kilogramme, se traduisant par un ammoniac vert en dessous de 400 USD par tonne.
Quel outil politique accélère le plus l'adoption ?
Les contrats pour différence au Royaume-Uni, en Allemagne et en Australie garantissent des revenus jusqu'à 15 ans, comblant les écarts de financement et raccourcissant les délais jusqu'à la décision d'investissement final.
L'ammoniac bleu constitue-t-il une menace à long terme ?
L'ammoniac bleu est moins cher que le vert de 100 à 150 USD par tonne aujourd'hui, mais sa compétitivité s'érodera si les ajustements carbone aux frontières pénalisent les émissions résiduelles.
Dernière mise à jour de la page le:


