
Taille et part du marché des aimants permanents
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 54.91 Milliards de dollars |
| Taille du Marché (2031) | 74.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
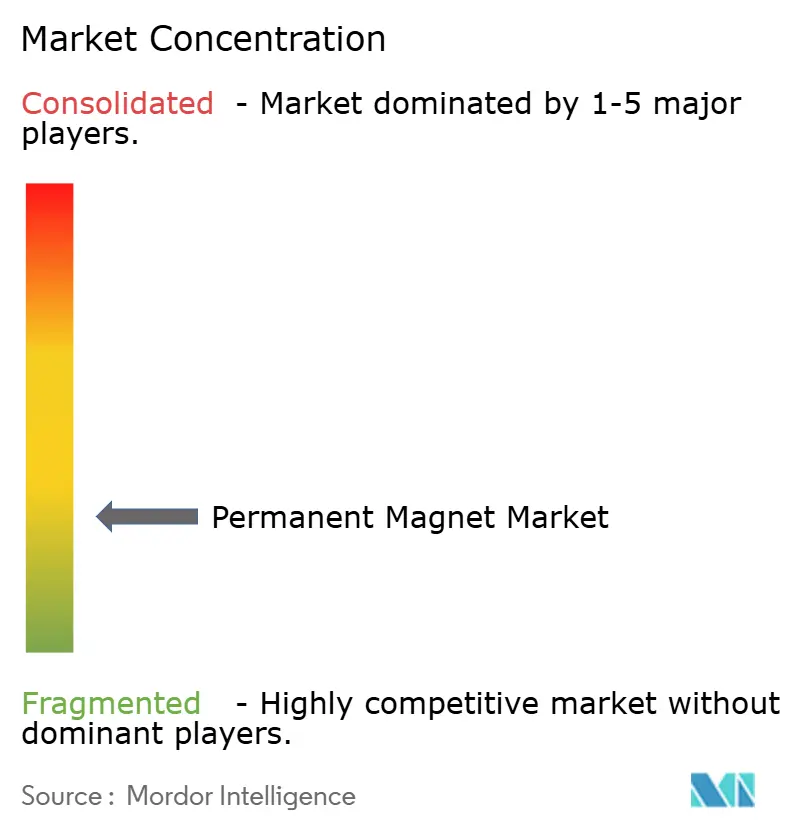
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aimants permanents par Mordor Intelligence
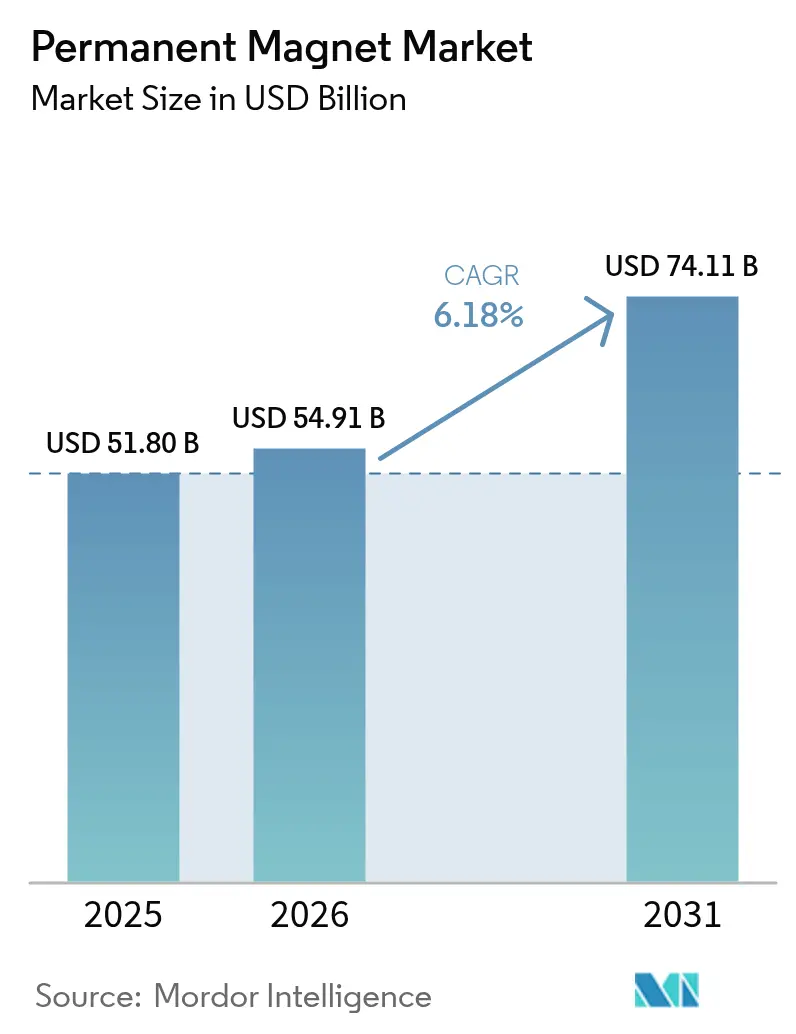
La taille du marché des aimants permanents devrait croître de 51,80 milliards USD en 2025 à 54,91 milliards USD en 2026, pour atteindre 74,11 milliards USD d'ici 2031, avec un CAGR de 6,18 % de 2026 à 2031. Les exigences d'électrification dans les transports, les objectifs en matière d'énergies renouvelables et les modernisations de la fabrication de précision convergent pour soutenir la demande à long terme en grades à haute densité d'énergie, en particulier les aimants néodyme-fer-bore (NdFeB) frittés. Les aimants en ferrite représentent encore près de la moitié du chiffre d'affaires de 2025 en raison de leur compétitivité en termes de coût dans les moteurs auxiliaires et les appareils à faible consommation ; cependant, les concepteurs de transmissions de traction et de générateurs éoliens à entraînement direct migrent vers des compositions à terres rares qui tolèrent des températures plus élevées et des champs magnétiques plus puissants. Les fournisseurs d'aimants réduisent la teneur en dysprosium grâce à la diffusion aux joints de grains afin de limiter l'exposition aux prix volatils des terres rares lourdes, tandis que les acheteurs en aval investissent dans des boucles de recyclage permettant de récupérer le néodyme des moteurs et des disques durs en fin de vie. La concentration modérée du secteur permet aux spécialistes régionaux de réussir dans la fabrication additive, les compositions à diffusion aux joints de grains et les séries personnalisées en petits lots qui permettent de prototyper rapidement des pièces géométriquement complexes pour l'aérospatiale, la robotique et l'imagerie médicale.
Principaux enseignements du rapport
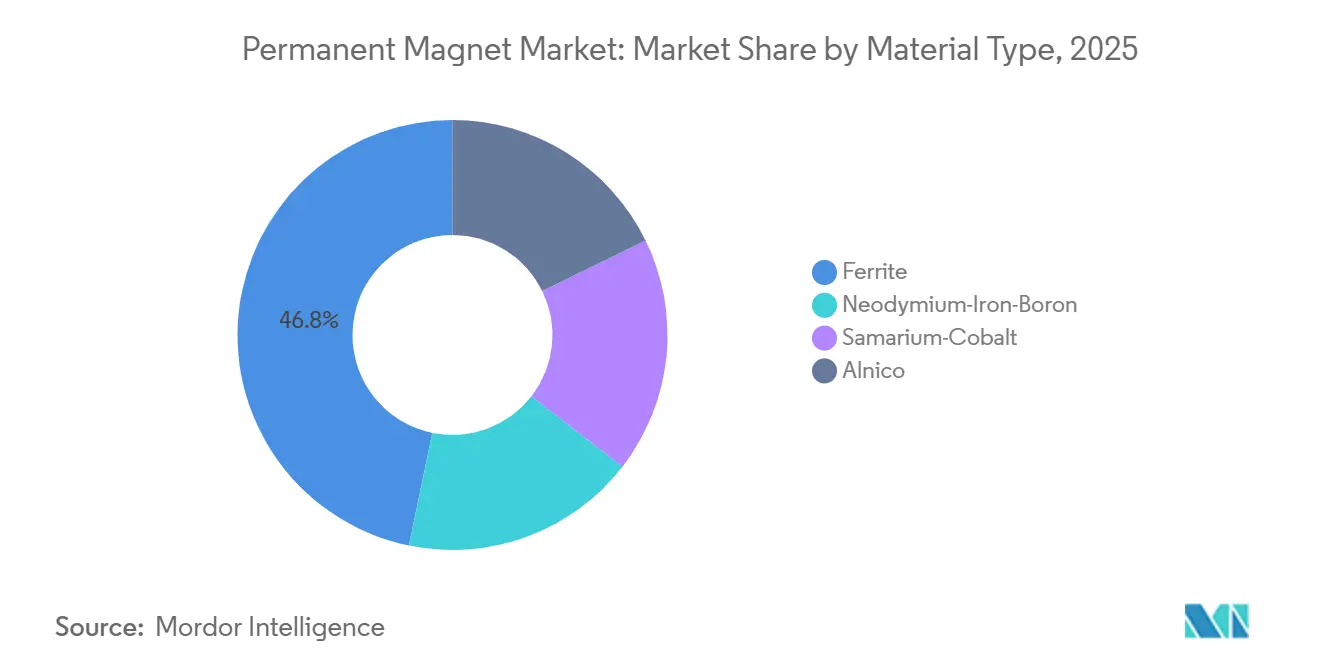
- Par type de matériau, les aimants en ferrite détenaient 46,76 % de la part du marché des aimants permanents en 2025, tandis que les grades néodyme-fer-bore devraient afficher le CAGR le plus rapide de 7,18 % jusqu'en 2031.
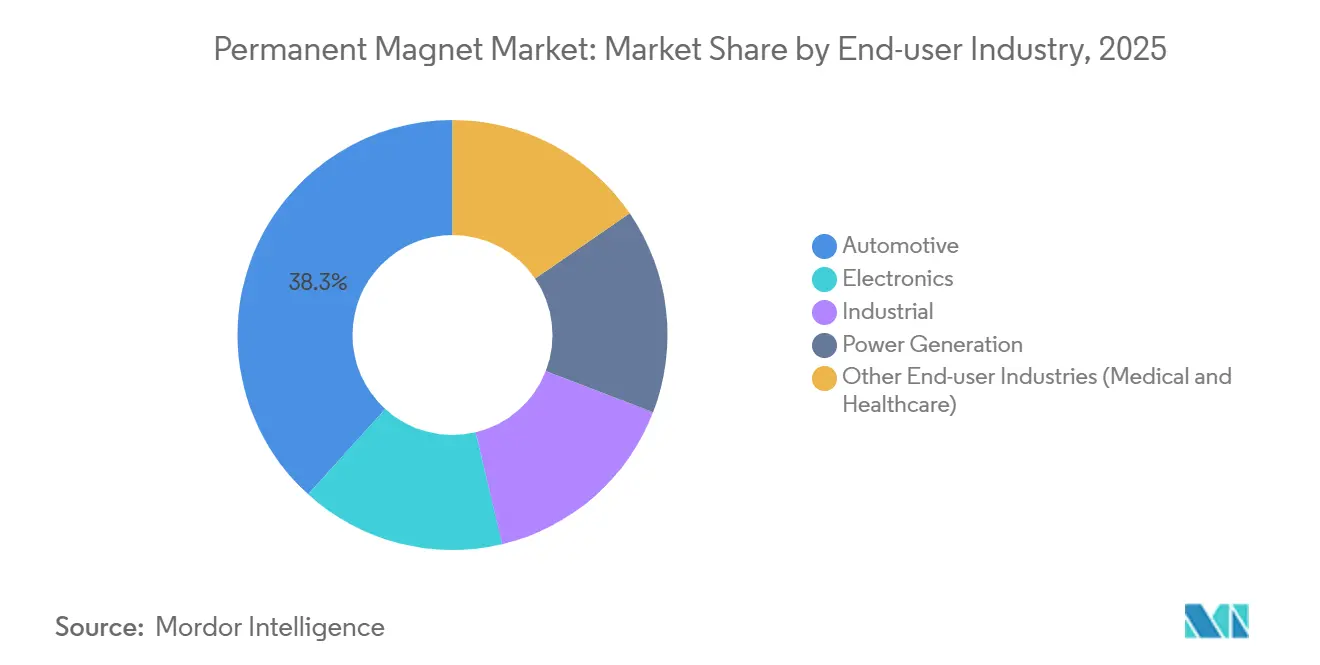
- Par secteur d'utilisation finale, l'automobile était en tête avec une part de chiffre d'affaires de 38,29 % en 2025 ; le segment des autres secteurs d'utilisation finale, incluant l'imagerie médicale et la robotique chirurgicale, devrait croître à un CAGR de 8,54 % jusqu'en 2031.
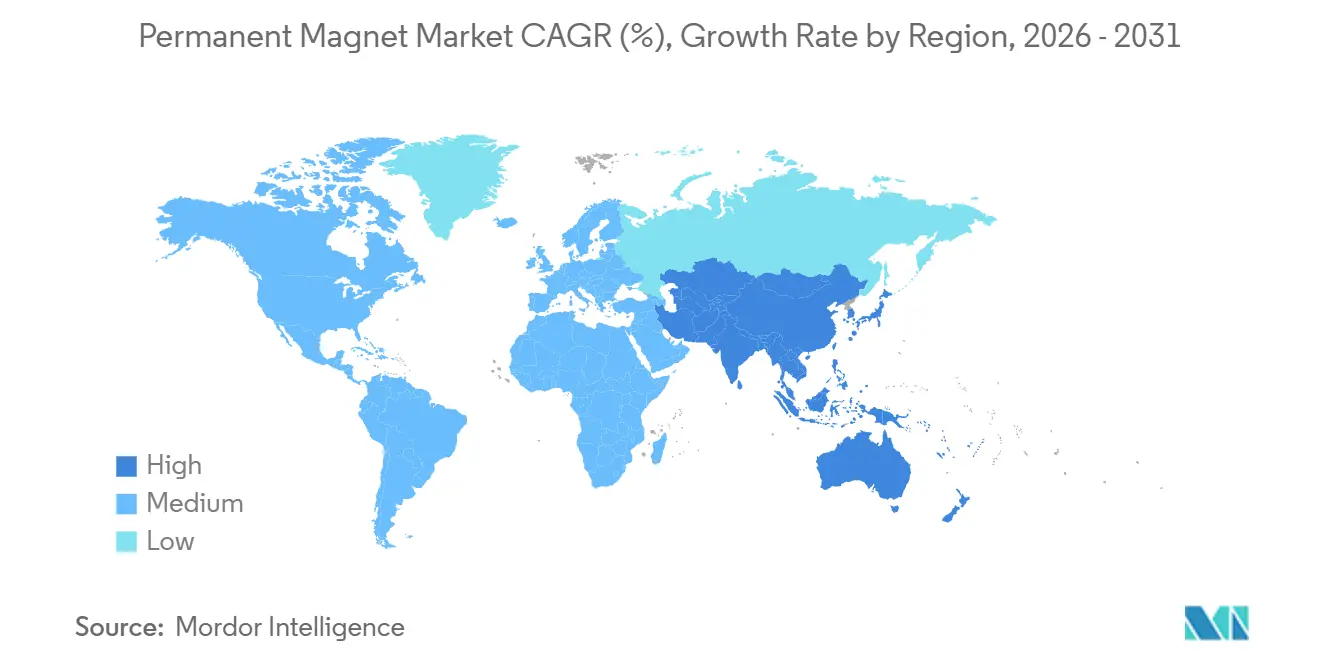
- Par géographie, l'Asie-Pacifique a capté 53,72 % du chiffre d'affaires de 2025 et progresse à un CAGR de 7,25 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Électrification des flottes de véhicules électriques particuliers et commerciaux | +1.8% | Mondial, porté par l'Asie-Pacifique et l'Europe | Moyen terme (2 à 4 ans) |
| Essor des installations d'éoliennes à entraînement direct | +1.2% | Europe offshore, Chine, côte atlantique des États-Unis | Long terme (≥ 4 ans) |
| Miniaturisation dans l'électronique grand public de haute précision | +0.9% | Asie-Pacifique au cœur, débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Automatisation industrielle et investissements dans les robots humanoïdes | +1.4% | Amérique du Nord, Europe, Japon, Chine émergente | Moyen terme (2 à 4 ans) |
| Commercialisation des aimants à forme nette imprimés en 3D | +0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des flottes de véhicules électriques particuliers et commerciaux
La production de véhicules électriques à batterie a atteint 14 millions d'unités en 2025, chaque voiture particulière utilisant en moyenne 2 kg de NdFeB fritté et les camions lourds jusqu'à 8 kg. La plateforme e-platform 3.0 de BYD spécifie des rotors NdFeB homologués à 180 °C, tandis que Daimler Truck et Volvo ont doublé la teneur en aimants dans leurs groupes motopropulseurs à double moteur. La norme Euro 7 sur les émissions à l'échappement, en vigueur depuis juillet 2025, impose les machines synchrones à aimants permanents pour les nouveaux bus urbains, ancrant une demande à long terme sur un cycle de remplacement de 40 000 unités dans le marché des aimants permanents.
Essor des installations d'éoliennes à entraînement direct
L'éolien offshore a ajouté 22 GW en 2025, dont 68 % utilisaient des générateurs à entraînement direct nécessitant 600 à 1 200 kg de NdFeB par turbine. Le pipeline de 42 GW de la Chine et les récentes zones de concession américaines spécifient la même topologie, resserrant l'équilibre offre-demande pour les aimants à terres rares de haute qualité.
Miniaturisation dans l'électronique grand public de haute précision
L'iPhone 16 d'Apple utilisait des micro-aimants NdFeB frittés ultra-minces qui ont augmenté la force haptique de 30 % tout en réduisant le volume de 18 %. Les écouteurs sans fil ont été expédiés à 450 millions d'unités en 2025, absorbant 135 tonnes de NdFeB, une niche à forte marge portée par des tolérances strictes de meulage et de revêtement. Les téléphones pliables comme le Samsung Galaxy Z Fold 6 ont intégré des aimants de détente qui ont encore stimulé la demande ultra-mince.
Automatisation industrielle et investissements dans les robots humanoïdes
Le robot humanoïde à 28 articulations de Figure AI embarque 2,1 kg de NdFeB de haute qualité, et le financement de série C témoigne de l'ambition d'atteindre 500 000 unités d'ici 2028. Les expéditions de servomoteurs industriels en Chine ont bondi de 19 % en 2025, les entraînements pneumatiques étant remplacés par des moteurs sans cadre à aimants permanents offrant 40 % d'économies d'énergie. Boston Dynamics a déployé des robots d'entrepôt à moteur linéaire capables de déplacer 800 colis par heure, illustrant les gains de productivité qui justifient le recours à des grades d'aimants premium et soutiennent la demande sur le marché des aimants permanents.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix des terres rares et contrôles à l'exportation | -0.8% | Mondial, aigu pour les producteurs non chinois | Court terme (≤ 2 ans) |
| Montée en puissance des substituts en ferrite et en composites magnétiques doux | -0.6% | Auxiliaires automobiles et industriels | Moyen terme (2 à 4 ans) |
| Restrictions de brevets sur la technologie NdFeB de haute qualité | -0.3% | Producteurs en Asie du Sud-Est et en Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des terres rares et contrôles à l'exportation
L'oxyde de néodyme a bondi de 42 % en 2025 après l'arrêt de la production de terres rares lourdes au Myanmar et l'imposition par la Chine d'un droit d'exportation de 15 %, comprimant les marges des raffineurs non chinois et réduisant les marges de Lynas à 22 %. Les prix au comptant de l'alliage praséodyme-néodyme ont atteint en moyenne 68 USD/kg, ajoutant 32 USD à la nomenclature d'un moteur électrique de 2 kg, créant des pressions sur les coûts dans l'ensemble du marché des aimants permanents.
Montée en puissance des substituts en ferrite et en composites magnétiques doux
La ferrite 0,46 T de TDK lancée en 2025 a permis à Volkswagen de remplacer le NdFeB lié dans les auxiliaires 12 V, déplaçant 180 tonnes par an. Les composites magnétiques doux ont atteint 8 % des expéditions de servomoteurs industriels, appréciés par les équipementiers de convoyeurs et d'emballage qui privilégient la stabilité des coûts à la couple de pointe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la premiumisation du NdFeB remodèle le mixLes aimants néodyme-fer-bore (NdFeB) surpassent le marché des aimants permanents avec un CAGR de 7,18 % jusqu'en 2031, car les concepteurs de mobilité électrique et d'énergie éolienne exigent des produits énergétiques supérieurs à 35 MGOe. La ferrite a conservé 46,76 % du chiffre d'affaires de 2025 parce que les smartphones, les haut-parleurs et les moteurs à faible vitesse valorisent le faible coût par kilogramme, mais sa part s'érode à mesure que les moteurs de traction se standardisent sur le NdFeB fritté. Le samarium-cobalt reste une niche pour l'aérospatiale et les outils pétroliers et gaziers grâce à sa stabilité au-delà de 250 °C, tandis que l'alnico passe sous les 5 % après que les options à terres rares l'ont déplacé dans les capteurs et les instruments de précision. Shin-Etsu a expédié 14 % de NdFeB fritté supplémentaire au cours de l'exercice 2025, soulignant le passage des formes liées.
Le NdFeB lié est relégué aux anneaux de micro-haut-parleurs minces et aux haptiques de montres connectées où le moulage à forme nette l'emporte sur les limites énergétiques. La taille du marché des aimants permanents pour le NdFeB devrait donc capter une part disproportionnée des gains de valeur absolue jusqu'en 2031, tandis que la ferrite suit largement le PIB mondial.


Par secteur d'utilisation finale :
le médical et l'automobile suivent des trajectoires divergentesL'automobile a capté 38,29 % du chiffre d'affaires de 2025, les plateformes électriques à batterie utilisant en moyenne 3,5 kg d'aimants permanents contre 0,8 kg dans les véhicules à combustion interne. Les règles strictes Euro 7 et les mandats de bus zéro émission en Chine soutiennent une demande soutenue pour les rotors de haute qualité, l'assistance à la direction et les actionneurs de freinage électronique. En revanche, le segment des autres secteurs d'utilisation finale, porté par les scanners IRM et les robots chirurgicaux, se développe à un CAGR de 8,54 % — plus élevé que tout autre segment — car les machines à 3 T et 7 T nécessitent de grands réseaux de calage contenant 1 800 kg de NdFeB par unité.
L'électronique a affiché une légère hausse en 2025 alors que les expéditions de téléphones mobiles se sont refroidies, mais les objets connectés et les écouteurs ont partiellement compensé, maintenant une demande stable en ferrite et en terres rares liées. La croissance des machines industrielles est portée par les modernisations de servomoteurs remplaçant les systèmes hydrauliques, tandis que la production d'énergie croît grâce aux commandes d'éoliennes offshore à entraînement direct. Collectivement, ces dynamiques maintiennent l'expansion de la taille du marché des aimants permanents même là où les volumes unitaires plafonnent.
Analyse géographique
Marché des aimants permanents en Asie-Pacifique
L'Asie-Pacifique a généré 53,72 % de la valeur mondiale en 2025 et progresse à un CAGR de 7,25 %, renforçant son leadership sur le marché des aimants permanents. La Chine à elle seule a raffiné 85 % des oxydes de terres rares mondiaux et produit 187 000 tonnes d'aimants NdFeB, soutenue par de faibles coûts d'électricité et des clusters intégrés de la mine à l'aimant[2]Ministère de l'Industrie et des Technologies de l'Information de Chine, "Bulletin statistique 2025," miit.gov.cn. Le Japon maintient son leadership technologique, mais la limitation des matières premières domestiques a plafonné la production à 31 000 tonnes. La production indienne a progressé de 18 % grâce aux incitations liées à la production qui remboursent jusqu'à 20 % des dépenses en capital pour les nouvelles usines.
Marché des aimants permanents en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe ont représenté un chiffre d'affaires significatif en 2025. La raffinerie de stade II de MP Materials a produit de l'oxyde de néodyme-praséodyme en Californie, marquant la première étape américaine en amont vers des aimants intégrés depuis 2015, renforçant ainsi le marché américain des aimants permanents. VACUUMSCHMELZE a augmenté de 30 % la capacité de frittage de son site de Hanau pour approvisionner les usines européennes de véhicules électriques dans le cadre de contrats pluriannuels de type take-or-pay.
Marché des aimants permanents en EMEA, en Amérique du Sud et en Asie-Pacifique
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique connaissent une demande croissante en aimants permanents. Le développement de l'éolien offshore au Brésil soutient les assemblages d'aimants locaux, et les mines sud-africaines installent des entraînements de convoyeurs à aimants permanents pour économiser 25 % d'énergie. La Corée du Sud a exporté 18 000 tonnes d'aimants en 2025, alimentant les chaînes d'approvisionnement vietnamiennes et thaïlandaises. À travers l'Europe, la directive Écoconception étendue, en vigueur depuis 2025, relève les seuils d'efficacité des moteurs industriels, favorisant de fait les machines synchrones à aimants permanents pour les puissances supérieures à 7,5 kW.

Analyse de la chaîne de valeur
La chaîne de valeur commence par l'extraction et le traitement des terres rares (notamment le néodyme, le praséodyme, le dysprosium et le terbium) et par des intrants hors terres rares (fer, bore et baryum/strontium pour les ferrites). La transformation et la séparation en oxydes et en métaux/alliages restent les principaux points d'étranglement pour les aimants en terres rares, et la Chine conserve une position dominante dans l'extraction, le raffinage et la production finale de NdFeB fritté. Les terres rares lourdes (dysprosium et terbium) demeurent un point de blocage pour les nuances haute température utilisées dans les moteurs de traction des véhicules électriques et les générateurs éoliens à entraînement direct. La volatilité en amont et les mesures politiques se répercutent sur les coûts en aval, y compris le régime de droits de douane américain de la section 301 de 2026 pour les aimants NdFeB importés, ce qui pousse les acheteurs à réévaluer leurs sources d'approvisionnement et leur logistique.
Les étapes intermédiaires comprennent la fabrication de poudre (coulée en bande, décrépitation/broyage à l'hydrogène), le pressage et le frittage, le traitement thermique, l'usinage/rectification et le revêtement de surface, suivis de la magnétisation et du contrôle qualité. En aval, les aimants passent par les fabricants de composants et les fournisseurs de rang intermédiaire vers des usages finaux tels que les moteurs de traction et auxiliaires automobiles, les générateurs éoliens, les servomoteurs industriels et l'électronique grand public. La distribution se répartit entre les contrats d'approvisionnement direct pour les grands programmes des équipementiers et les canaux spécialisés pour les géométries personnalisées et les petites séries. La chaîne se régionalise davantage grâce à de nouveaux nœuds de capacité ou à des extensions, ainsi qu'à des boucles de recyclage, notamment le projet de MP Materials pour son usine d'aimants de Northlake, au Texas, et le financement du Département de la Défense américain accordé à ReElement Technologies pour des équipements de raffinage et de recyclage d'aimants à Marion, dans l'Indiana. L'Europe ajoute également une capacité hors Chine grâce à la fabrication d'aimants de Neo Performance Materials à Narva, en Estonie.
Paysage concurrentiel
Le marché des aimants permanents est de nature fragmentée. Les mineurs s'intègrent en aval ; Lynas et Blue Line construiront une usine d'aimants au Texas d'une valeur de 450 millions USD en s'appuyant sur des matières premières en terres rares domestiques. Des constructeurs automobiles tels que General Motors et Stellantis ont investi 320 millions USD en prises de participations minoritaires dans la fabrication d'aimants, sécurisant ainsi leur approvisionnement.
Le recyclage s'impose comme un axe concurrentiel. Hitachi Metals a récupéré 98 % du néodyme et du dysprosium de disques durs mis hors service dans un pilote ayant produit 120 tonnes d'oxydes à des coûts inférieurs de 30 % aux intrants vierges, projetant une couverture de 15 % en matières premières recyclées d'ici 2030. Des start-ups explorent des compositions sans terres rares ; Niron Magnetics a piloté des aimants en nitrure de fer à 28 MGOe, adaptés aux entraînements de convoyeurs sensibles aux coûts. L'activité de dépôt de brevets a augmenté de 22 % en 2025, les deux tiers émanant de déposants chinois, alors que les entreprises s'efforcent de réduire l'utilisation des terres rares lourdes sans violer les revendications de diffusion existantes.
Leaders du secteur des aimants permanents
Hitachi Metals, Ltd.
JL MAG Rare-Earth Co., Ltd.
Shin-Etsu Chemical Co., Ltd.
NINGBO YUNSHENG co., Ltd
VACUUMSCHMELZE GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des aimants permanents
- Arnold Magnetic Technologies
- Daido Steel Co., Ltd.
- Dmegc.de
- Galaxymagnets
- Hitachi Metals, Ltd.
- JL MAG Rare-Earth Co., Ltd.
- Lynas Rare Earths Ltd.
- NEO
- NINGBO YUNSHENG co., Ltd
- Powder Metallurgy
- Shin-Etsu Chemical Co., Ltd.
- TDK Corporation
- VACUUMSCHMELZE GmbH & Co. KG
- Yantai Zhenghai Magnetic Material Co.,Ltd.
- Zhongke Sanhuan

Opportunités de marché et perspectives d'avenir
Un approvisionnement en NdFeB qualifié hors Chine, structuré autour du raffinage, de l'alliage et du frittage localisés, émerge comme un domaine d'opportunité clé, soutenu par des programmes gouvernementaux et l'intégration verticale des entreprises. L'Inde a approuvé un dispositif de 7 280 crores INR (annoncé en 2025) pour établir 6 000 MTPA de capacité intégrée d'aimants permanents en terres rares, tandis que le gouvernement britannique a annoncé un Critical Minerals Programme de 50 millions GBP et un concours Magnet Hub de 20 millions GBP (juin 2026) pour soutenir la fabrication nationale. Aux États-Unis, l'attention politique et l'activité législative autour des chaînes d'approvisionnement en aimants, y compris l'introduction du Magnets Value Chain Support Act de 2026, s'alignent sur des développements tels que le choix par MP Materials d'un site de 120 acres à Northlake, au Texas, pour son campus de fabrication d'aimants 10X, et la mise en service par USA Rare Earth d'une ligne de production commerciale d'aimants de Phase 1a à son usine de Stillwater, en Oklahoma.
L'approvisionnement circulaire et la réduction du risque lié aux terres rares lourdes offrent une deuxième piste d'opportunité dans les moteurs pour véhicules électriques, HVAC et industriels. Les acheteurs recherchent la stabilité des coûts et de l'approvisionnement plutôt que de ne compter que sur des produits à plus haute énergie. L'avancement par HyProMag USA d'études de concept d'expansion (janvier 2026) pour des centres de recyclage en Caroline du Sud et au Nevada témoigne des efforts visant à développer l'approvisionnement en NdFeB recyclé, complétant les travaux des fabricants d'aimants pour réduire la teneur en dysprosium grâce à des améliorations de procédé et de chimie. Du côté de la demande, l'éolien à entraînement direct, la traction des véhicules électriques et l'automatisation industrielle continuent de tirer la demande en NdFeB fritté haut de gamme, tandis que la substitution par la ferrite dans les auxiliaires à plus faible puissance crée une piste davantage axée sur les coûts, favorisant les fournisseurs capables d'adapter le choix des matériaux et le rapport performance-prix à travers des portefeuilles de moteurs diversifiés.
Recent Industry Developments in Marché des aimants permanents
- Juin 2026 : Shin-Etsu Chemical a annoncé un investissement de 35 milliards JPY (environ 220 millions USD) pour construire une nouvelle raffinerie de terres rares dans la préfecture de Fukui, au Japon, visant la production de dysprosium, de terbium et d'yttrium. Le projet améliore l'accès aux terres rares lourdes qui sous-tendent les nuances de NdFeB haute température utilisées dans les applications de véhicules électriques et d'éolien. Il soutient également la diversification de l'approvisionnement pour les clients japonais et régionaux souhaitant réduire leur exposition aux goulots d'étranglement du raffinage externe.
- Février 2026 : MP Materials a choisi Northlake, au Texas, comme site pour son campus de fabrication d'aimants en terres rares 10X. Cette décision fait progresser une filière à grande échelle basée aux États-Unis, allant des terres rares amont aux aimants finis, visant à réduire les délais et à aligner l'approvisionnement sur la demande locale en véhicules électriques et industrielle. Cette évolution accroît la pression concurrentielle sur les fournisseurs existants, alors que les clients recherchent des options d'approvisionnement plus résilientes.
- Novembre 2025 : Lynas a démarré son usine de traitement de Kalgoorlie, en Australie-Occidentale, ajoutant 4 000 tonnes de capacité en oxydes mixtes. Cette mise en service élargit la capacité de traitement hors Chine pouvant alimenter la production en aval d'alliages et d'aimants, soutenant les acheteurs privilégiant des chaînes d'approvisionnement traçables et conformes au libre-échange. Elle améliore également la faisabilité des projets régionaux d'aimants en augmentant la disponibilité de produits intermédiaires de terres rares traités hors Chine.


Marché des aimants permanents Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par la vente d'aimants permanents qui conservent leur magnétisme sans alimentation externe, fournis à des usages finaux tels que l'automobile, l'électronique, l'équipement industriel et la production d'électricité dans les principales régions.
Exclusions de périmètre : nous excluons les assemblages en aval où un aimant est intégré dans un composant à prix fixé, et nous excluons les systèmes d'électroaimants temporaires ou nécessitant une excitation alimentée.
Aperçu de la segmentation
- Par type de matériau
- Néodyme-Fer-Bore
- Ferrite
- Samarium-Cobalt
- Alnico
- Par secteur d'utilisation finale
- Automobile
- Électronique
- Industrie
- Production d'énergie
- Autres secteurs d'utilisation finale (médical et santé)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire une base factuelle solide à partir des signaux d'offre, de demande et de contexte tarifaire, afin que les hypothèses ultérieures puissent être retracées jusqu'aux séries de données publiques. Nous examinons des sources telles que l'US Geological Survey pour les statistiques sur les terres rares et les minéraux connexes, l'Agence internationale de l'énergie pour les indicateurs relatifs aux véhicules électriques et à la transition énergétique, ainsi que la Banque mondiale et le FMI pour l'orientation macroéconomique et de la production industrielle.
Les signaux commerciaux et industriels sont également vérifiés par des sources telles que UN Comtrade pour les flux transfrontaliers, ainsi que les avis tarifaires gouvernementaux, les publications douanières et les revues scientifiques évaluées par des pairs traitant des nuances d'aimants et des tendances de performance. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture médiatique reconnue sont utilisés pour suivre les ajouts de capacité, les redémarrages d'usines et l'exposition aux marchés finaux, et des abonnements payants sélectifs soutiennent les données financières et de renseignement des entreprises, les recherches de brevets et les vérifications des importations et exportations au niveau des expéditions. Cette liste de sources documentaires n'est qu'illustrative, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
La recherche primaire aide à combler les lacunes que les sources documentaires ne couvrent pas bien, notamment en ce qui concerne les prix réalisés par nuance, l'intensité en aimants au niveau des applications et les évolutions à court terme de la demande par région. Nous interrogeons des participants tout au long de la chaîne, y compris des fournisseurs d'alliages et de poudres, des fabricants d'aimants, des distributeurs et des parties prenantes techniques ou d'achat couvrant l'automobile, l'électronique, l'équipement industriel et la production d'électricité, avec une couverture en APAC, EMEA et Amériques.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 14 % | APAC : 48 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs plus petits : 14 % | Managers : 54 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le modèle de dimensionnement commence par une approche descendante, où les bassins de demande par usage final sont reconstitués à partir d'indicateurs tels que les tendances de production de véhicules électriques et hybrides, les ajouts de capacité éolienne installée, l'activité des moteurs industriels et de l'automatisation, et la production manufacturière électronique, puis traduits en demande d'aimants à l'aide de facteurs d'intensité typiques et d'une répartition par type d'aimant. La valeur est ensuite dérivée à partir des fourchettes de prix de vente moyens observés par matériau et nuance, ajustées selon la région et le mix d'applications afin que les totaux ne s'écartent pas de la réalité du marché.
Pour garder les résultats ancrés dans la réalité, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que l'échantillonnage de l'exposition des fournisseurs aux revenus des aimants permanents, des vérifications de canal sur les marges des distributeurs, et des recoupements volume x prix de vente moyen par type d'aimant (NdFeB, ferrite, SmCo et alnico). Lorsqu'un pays plus petit ou un usage final manque de signal de volume fiable, les lacunes sont traitées à l'aide d'indicateurs proxy tels que l'intensité de fabrication des pays voisins, la dépendance aux importations et le rythme local de déploiement des véhicules électriques et de l'éolien, les hypothèses étant ensuite revérifiées par des appels. Les prévisions sont principalement établies à l'aide d'analyses de scénarios, où les perspectives des variables d'entrée sont alignées sur le consensus des experts afin que la tension sur les matières premières, les changements de politique et la substitution entre types d'aimants soient reflétés de manière pragmatique.
Validation des données et cycle de mise à jour
La validation se fait en plusieurs passes, et la première vérification compare les résultats à des signaux indépendants tels que les tendances de l'offre de terres rares, les changements de capacité d'aimants annoncés et les évolutions des orientations commerciales par région. Si une évolution modélisée ne peut être expliquée par un facteur clair comme une variation de prix ou un pic de demande, les données d'entrée sont revérifiées et les experts sont recontactés pour confirmer l'hypothèse.
Avant validation finale, le travail est examiné pour la cohérence des unités, le calendrier des devises et la logique de répartition régionale, puis une étape de revue par un analyste est réalisée pour s'assurer que le tableau final se rattache bien au modèle. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des perturbations majeures de l'approvisionnement, des démarrages de capacités importantes ou des mesures politiques modifiant les attentes en matière de déploiement de véhicules électriques ou d'énergies renouvelables. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché des aimants permanents de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les aimants permanents peuvent différer même lorsque le libellé du sujet semble identique, car les cabinets ne comptabilisent pas toujours les mêmes lignes de revenus ni ne mettent à jour les mêmes hypothèses de prix et de mix au même moment. Les écarts proviennent généralement du fait que les composants en aval soient inclus ou non, de la manière dont le mix des nuances d'aimants est traité, et de la façon dont le calendrier de conversion des devises est géré lorsque les prix des terres rares évoluent rapidement.
Certaines estimations externes restent plus proches des ventes d'aimants seuls en utilisant de larges moyennes régionales, tandis que d'autres élargissent le total en intégrant des matériaux magnétiques adjacents ou des parties de composants finis. Chez Mordor Intelligence, les revenus des aimants permanents ne sont comptabilisés qu'au niveau de la vente de l'aimant, et la progression du prix de vente moyen selon le mix de nuances est revérifiée par des entretiens et des signaux commerciaux afin que les pics de prix à court terme ne soient pas confondus avec une croissance de la demande.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 51,80 milliards USD (2025) | |
| Éditeur sectoriel A | 33,18 milliards USD (2024) | Utilise une année de base antérieure et une fenêtre de prévision différente, et le total publié semble s'appuyer sur une tarification moyenne plus large sans vérification claire de l'augmentation liée au mix de nuances par application. |
| Éditeur mondial B | 25,90 milliards USD (2025) | Montre une base de valeur inférieure pouvant résulter d'hypothèses de tarification moyenne prudentes et d'une réconciliation limitée avec les indicateurs de demande par usage final, tels que la production de véhicules électriques et les ajouts éoliens. |
L'écart entre ces chiffres s'explique principalement par le périmètre pris en compte, le choix de l'année de base, et la manière dont le mix de nuances de prix et le calendrier des devises sont reportés. Lorsque les étapes de dimensionnement sont rattachées à des signaux de demande reproductibles puis recoupées avec les retours du terrain, il devient plus facile de comprendre pourquoi les totaux évoluent d'une année à l'autre et pourquoi différentes publications aboutissent à des valeurs différentes.


Questions clés auxquelles répond le rapport
Quelle sera la demande mondiale en aimants permanents d'ici 2031 ?
Le marché des aimants permanents devrait atteindre 74,11 milliards USD d'ici 2031, avec un CAGR de 6,18 % pendant la période de prévision.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un CAGR de 7,25 % grâce à l'approvisionnement intégré en terres rares en Chine et à la montée en puissance de la production de véhicules électriques en Inde et au Japon.
Quel est le niveau de risque lié aux perturbations de l'approvisionnement en terres rares ?
Les pics de prix en 2025 ont montré que l'oxyde de néodyme peut bondir de 40 % en quelques mois lorsque les exportations du Myanmar ou de la Chine se resserrent, réduisant le CAGR du marché de 0,8 point de pourcentage.
Les aimants en ferrite remplacent-ils le NdFeB dans l'automobile ?
Uniquement dans les auxiliaires à faible puissance ; les transmissions de traction ont encore besoin de NdFeB à haute densité de flux que la ferrite ne peut pas fournir dans les limites d'espace et de poids.
Quel rôle joue le recyclage d'ici 2030 ?
Des pilotes tels que l'usine de récupération à 98 % de Hitachi Metals suggèrent que les matières premières recyclées pourraient couvrir 15 % des besoins en aimants du Japon, allégeant la pression sur l'extraction de terres rares vierges.
Quand les aimants imprimés en 3D deviendront-ils compétitifs en termes de coûts ?
Les producteurs estiment le seuil de rentabilité à environ 500 tonnes de production annuelle, ce qui implique une parité commerciale vers 2028 pour les volumes aérospatial et défense.
Dernière mise à jour de la page le:



