
Taille et Part du Marché des Aliments Transformés Réfrigérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.9 Trillions de dollars américains |
| Taille du Marché (2031) | 1.21 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Aliments Transformés Réfrigérés par Mordor Intelligence
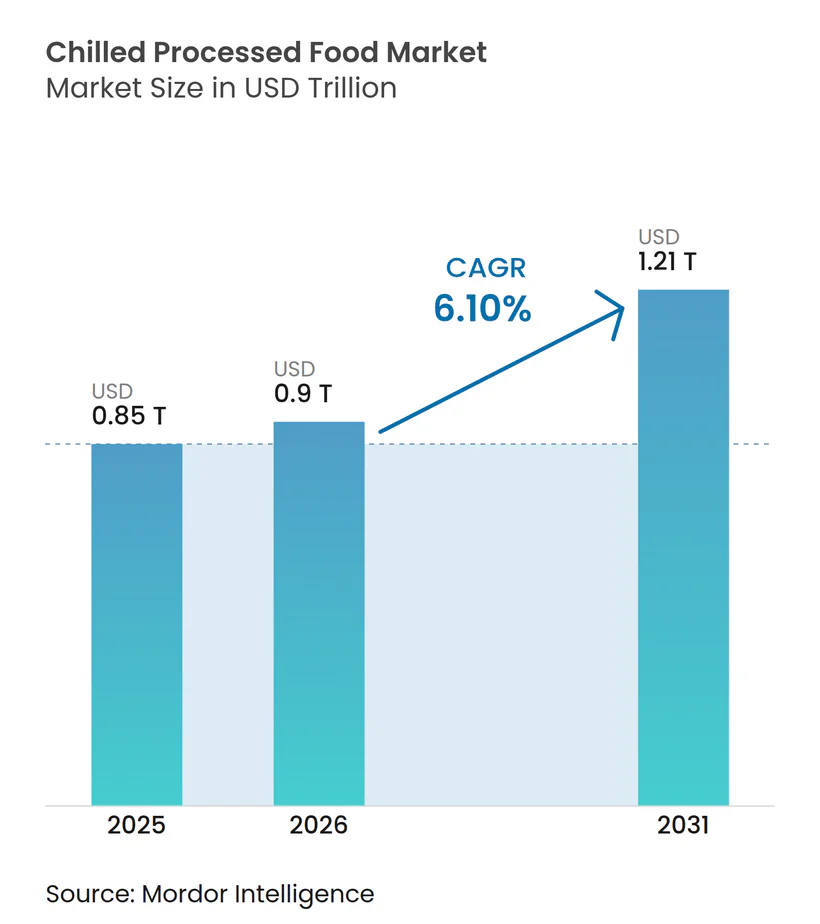
La taille du marché des aliments transformés réfrigérés en 2026 est estimée à 0,9 billion USD, en hausse par rapport à la valeur de 2025 de 0,85 billion USD, avec des projections pour 2031 indiquant 1,21 billion USD, croissant à un TCAC de 6,10 % sur la période 2026-2031. L'adoption généralisée de systèmes avancés de chaîne du froid, conjuguée au rythme accéléré de la migration urbaine et aux investissements constants dans les technologies innovantes de conservation des produits, stimule collectivement cette expansion du marché. Les consommateurs disposant de peu de temps préfèrent de plus en plus les formats de produits pratiques prêts-à-manger et prêts-à-cuisiner, tandis que la demande croissante d'options riches en protéines, telles que la volaille et les fruits de mer, continue de soutenir la croissance des volumes. En réponse aux réglementations strictes en matière de durabilité dans les économies clés, les entreprises repensent leurs solutions d'emballage pour trouver un équilibre entre la responsabilité environnementale et le maintien d'une performance optimale de la durée de conservation. Bien que l'intensité concurrentielle reste modérée, les grands acteurs mondiaux s'appuient sur des stratégies telles que l'intégration verticale et la mise en œuvre de systèmes de traçabilité numérique pour préserver leurs marges bénéficiaires. Ces efforts s'alignent sur les préférences des consommateurs soucieux de leur santé qui valorisent les produits qui conservent les nutriments et minimisent les déchets.
Principaux Enseignements du Rapport
- Par catégorie de produit, la volaille transformée a dominé avec 24,12 % de la part du marché des aliments transformés réfrigérés en 2025 ; les plats préparés devraient se développer à un TCAC de 7,62 % jusqu'en 2031.
- Par type d'emballage, les sachets ont représenté 40,55 % de la part des revenus en 2025, tandis que les boîtes devraient croître à un TCAC de 6,31 % jusqu'en 2031.
- Par forme, les produits prêts-à-manger ont capturé 62,68 % de la taille du marché des aliments transformés réfrigérés en 2025 ; le segment prêt-à-cuisiner progresse à un TCAC de 8,19 % jusqu'en 2031.
- Par canal de distribution, le hors commerce a détenu 64,02 % de part en 2025, tandis que le commerce devrait se redresser à un TCAC de 7,65 % jusqu'en 2031.
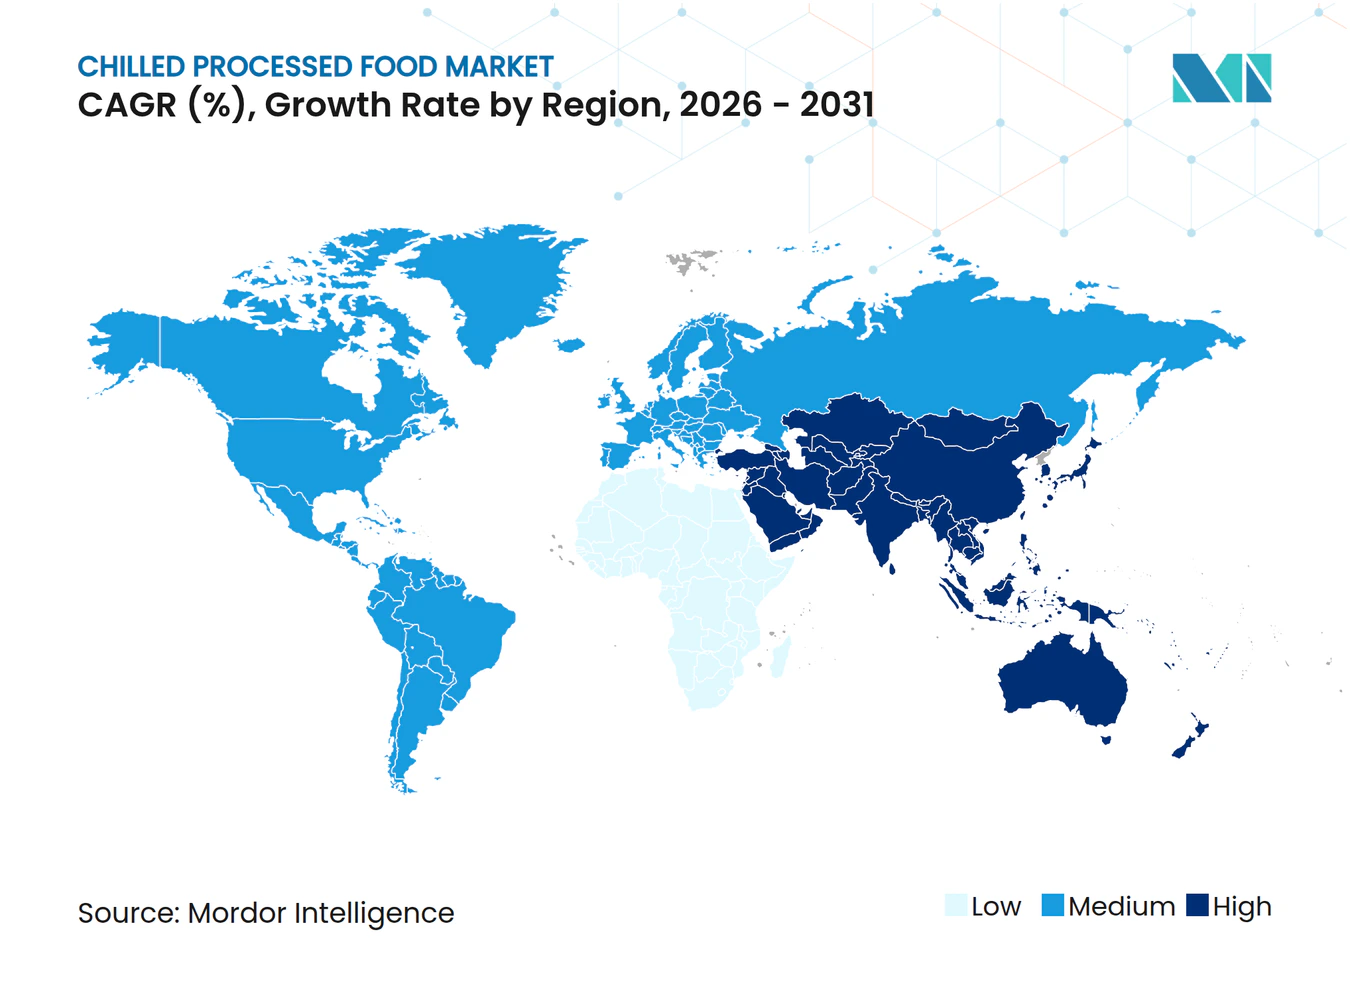
- Par géographie, l'Europe a commandé 33,10 % de part en 2025, tandis que l'Asie-Pacifique est positionnée pour le TCAC le plus rapide de 7,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| L'urbanisation et les modes de vie trépidants stimulent la demande de plats préparés | +1.2% | Mondial, plus fort dans les mégapoles d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Les avancées dans les technologies de conservation font augmenter la demande d'aliments transformés | +0.9% | Amérique du Nord et Europe, se répandant vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| La sensibilisation accrue stimule la demande de viandes réfrigérées riches en protéines | +0.8% | Régions à hauts revenus dans le monde entier | Court terme (≤ 2 ans) |
| Expansion de l'infrastructure mondiale de logistique de la chaîne du froid | +1.1% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Amérique du Sud | Long terme (≥ 4 ans) |
| L'expansion de la distribution alimentaire au détail et en ligne renforce l'offre de produits | +0.6% | Mondial | Moyen terme (2-4 ans) |
| L'innovation en matière d'emballage prolonge la durée de conservation des produits | +0.8% | Mondial, plus fort en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'urbanisation et les modes de vie trépidants stimulent la demande de plats préparés
La croissance de la population urbaine entraîne des changements significatifs dans les habitudes de consommation alimentaire, les plats préparés connaissant une adoption rapide alors que les consommateurs contraints par le temps privilégient de plus en plus la commodité par rapport à la préparation traditionnelle des repas. La hausse des ménages à double revenu est un facteur clé qui propulse cette demande. Selon le Bureau of Labor Statistics[1], en 2024, 49,6 % des familles de couples mariés aux États-Unis avaient les deux conjoints en emploi, soulignant la dépendance croissante aux aliments prêts à consommer (RTE) comme solutions de repas efficaces pour les ménages occupés. Les prévisions de l'USDA concernant les perspectives de l'élevage et de la volaille prévoient que la production de bœuf atteindra 25,79 milliards de livres d'ici 2025, garantissant un approvisionnement stable en viandes transformées pour répondre à la demande croissante d'applications de plats préparés[2]. Ce changement démographique stimule une demande constante pour des produits à portions contrôlées et à longue conservation adaptés aux contraintes des modes de vie urbains. La convergence de l'urbanisation et de l'augmentation des ménages à double revenu accélère davantage cette tendance, car le temps disponible pour la préparation des repas continue de diminuer. Les cadres réglementaires évoluent pour répondre à ces changements. Par exemple, les exigences canadiennes à venir en matière d'étiquetage nutritionnel en face avant des emballages, en vigueur à partir de janvier 2026, imposeront des informations nutritionnelles plus claires sur les aliments préemballés dépassant les seuils spécifiés pour le sodium, les graisses saturées et le sucre, garantissant une plus grande transparence pour les consommateurs.
Les avancées dans les technologies de conservation font augmenter la demande d'aliments transformés
Les avancées dans les technologies de réfrigération et de conservation transforment la qualité des produits et leur durée de conservation. L'augmentation des températures standard de stockage à froid peut réduire considérablement la consommation d'énergie sans compromettre la sécurité alimentaire, signalant des gains d'efficacité potentiels dans l'ensemble du secteur. Les innovations dans les matériaux d'emballage, tels que les copolymères éthylène-acétate de vinyle-alcool vinylique réglementés en vertu du 21 CFR 177.1360, soutiennent une durée de conservation prolongée tout en respectant les réglementations sur la sécurité des matériaux en contact avec les aliments. Ces améliorations technologiques minimisent non seulement le gaspillage alimentaire, mais améliorent également la portée de la distribution, en particulier dans les marchés émergents dotés d'une infrastructure de chaîne du froid sous-développée. De plus, les orientations provisoires de la FDA sur l'analyse des risques et les contrôles préventifs basés sur les risques soulignent le rôle essentiel de la technologie dans le maintien de la sécurité alimentaire tout au long de la chaîne d'approvisionnement.
La sensibilisation accrue stimule la demande de viandes réfrigérées riches en protéines
Avec l'accent croissant mis sur la conscience sanitaire parmi les consommateurs, on observe un changement significatif vers des habitudes alimentaires axées sur les protéines. Les produits de viande réfrigérée gagnent en popularité en raison de leur fraîcheur perçue par rapport aux alternatives congelées, tout en offrant une durée de conservation prolongée par rapport à la viande fraîche. Selon le USDA, la production de porc devrait atteindre 28,51 milliards de livres d'ici 2025, portée par la demande croissante de produits de viande transformée enrichis en protéines. Au Royaume-Uni, un investissement stratégique de 200 millions GBP dans les laboratoires de l'Agence pour la santé animale et végétale vise à renforcer les mesures de biosécurité, à protéger la santé du bétail et à renforcer l'avantage concurrentiel du pays sur le marché mondial des exportations de viande transformée[3]. En outre, la mise en œuvre des exigences HACCP en vertu du 9 CFR Partie 417 nécessite une analyse complète des risques pour les installations de transformation de la viande. Ce cadre réglementaire garantit non seulement la sécurité des produits, mais soutient également le positionnement premium des produits de viande réfrigérée riches en protéines sur le marché.
Expansion de l'infrastructure mondiale de logistique de la chaîne du froid
Le marché des aliments transformés réfrigérés connaît une croissance significative, principalement portée par l'expansion de l'infrastructure de logistique de la chaîne du froid pour répondre à la demande croissante de denrées périssables et de produits sensibles à la température. Les investissements gouvernementaux visant à renforcer la sécurité alimentaire et à réduire les pertes après récolte stimulent des avancées significatives dans l'infrastructure de la chaîne du froid. Ces initiatives permettent aux entreprises d'étendre leur présence sur le marché dans des régions auparavant mal desservies, créant de nouvelles opportunités de croissance. Au Royaume-Uni, un investissement de 43 millions GBP dans les installations de repos pour camions améliore les réseaux logistiques, essentiels au maintien de l'intégrité des systèmes de distribution alimentaire à température contrôlée[4]. Cet investissement souligne l'importance d'une infrastructure robuste pour garantir l'efficacité de la chaîne d'approvisionnement. De même, le cadre politique 2025 de la Chine donne la priorité aux mises à niveau d'équipements à grande échelle, soutenues par des instruments financiers tels que des obligations spéciales et des subventions. Ces mesures visent à moderniser les systèmes de chaîne du froid, en particulier dans les secteurs agricoles et de transformation alimentaire, améliorant ainsi les capacités opérationnelles et favorisant l'expansion du marché. En outre, la conformité aux réglementations sur les équipements de réfrigération en vertu du 21 CFR 1250.34 exige l'adoption de systèmes avancés pour une surveillance précise de la température et la prévention de la contamination. Ces normes réglementaires jouent un rôle déterminant dans l'amélioration de la qualité technique, de la fiabilité et des performances globales de l'infrastructure de la chaîne du froid, garantissant l'alignement sur les meilleures pratiques mondiales.
Analyse de l'Impact des Contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| La concurrence des alternatives fraîches freine la croissance | -0.7% | Marchés développés avec des chaînes d'approvisionnement en produits frais denses | Court terme (≤ 2 ans) |
| Les réglementations strictes en matière de sécurité alimentaire restreignent la croissance | -0.5% | Amérique du Nord et Europe, de plus en plus mondial | Moyen terme (2-4 ans) |
| Les exigences élevées en capital augmentent le coût du produit final | -0.4% | Asie-Pacifique | Court terme (≤ 2 ans) |
| La courte durée de conservation des aliments réfrigérés réduit la demande | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La concurrence des alternatives fraîches freine la croissance
Les alternatives alimentaires fraîches intensifient la dynamique concurrentielle en capitalisant sur la qualité perçue et les avantages pour la santé. Les préférences des consommateurs se déplacent vers des options peu transformées, même au détriment de la commodité. Le mouvement croissant des produits locaux perturbe le positionnement des aliments transformés, en particulier dans les marchés développés où des chaînes d'approvisionnement plus courtes facilitent l'accès aux produits frais. Le Rapport sur la sécurité alimentaire du Royaume-Uni 2024 souligne l'alignement de la production alimentaire mondiale sur la croissance démographique, garantissant un approvisionnement régulier en aliments frais qui concurrencent directement les alternatives transformées. La volatilité saisonnière des prix des produits frais crée des pressions périodiques sur les marges des fabricants d'aliments transformés, en particulier pendant les saisons de récolte de pointe. Les initiatives du USDA visant à minimiser les pertes et le gaspillage alimentaires grâce à une meilleure manipulation des aliments frais devraient prolonger la durée de conservation des produits, intensifiant encore la concurrence avec les aliments transformés. Les campagnes d'éducation des consommateurs promouvant la consommation d'aliments frais érodent la part de marché des aliments transformés, obligeant les fabricants à innover dans des domaines tels que la commodité et la valeur nutritionnelle pour maintenir leur avantage concurrentiel.
Les réglementations strictes en matière de sécurité alimentaire restreignent la croissance
La hausse des coûts de conformité réglementaire affecte les entreprises à mesure que les normes de sécurité alimentaire deviennent de plus en plus strictes. Les exigences de mise en œuvre HACCP de la FDA imposent désormais une analyse détaillée des risques et des systèmes de contrôle préventif. De plus, la règle finale de traçabilité alimentaire de la FDA oblige les fabricants d'aliments transformés à améliorer la documentation de la chaîne d'approvisionnement, entraînant des coûts opérationnels et une complexité plus élevés. Les enquêtes commerciales internationales, telles que les droits antidumping sur les crevettes en provenance de Chine et d'Inde, mettent en évidence des actions réglementaires susceptibles de perturber les chaînes d'approvisionnement et d'augmenter les dépenses. Les tests obligatoires du USDA pour le mouvement interétatique du bétail laitier, visant à contrôler la propagation du H5N1, démontrent comment les mesures de contrôle des maladies peuvent restreindre la flexibilité de la chaîne d'approvisionnement. Les réglementations sur les emballages en vertu du 21 CFR 177.1360, qui fixent des limites d'extraction pour les matériaux en contact avec les aliments, nécessitent des tests et une validation approfondis, augmentant les coûts de développement des produits et retardant la mise sur le marché. En outre, les orientations HACCP de l'Association des fonctionnaires de l'alimentation et des médicaments pour les processus de vente au détail spécialisés soulignent la nécessité d'une approbation réglementaire des méthodes de traitement innovantes, ralentissant potentiellement l'adoption de nouvelles technologies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
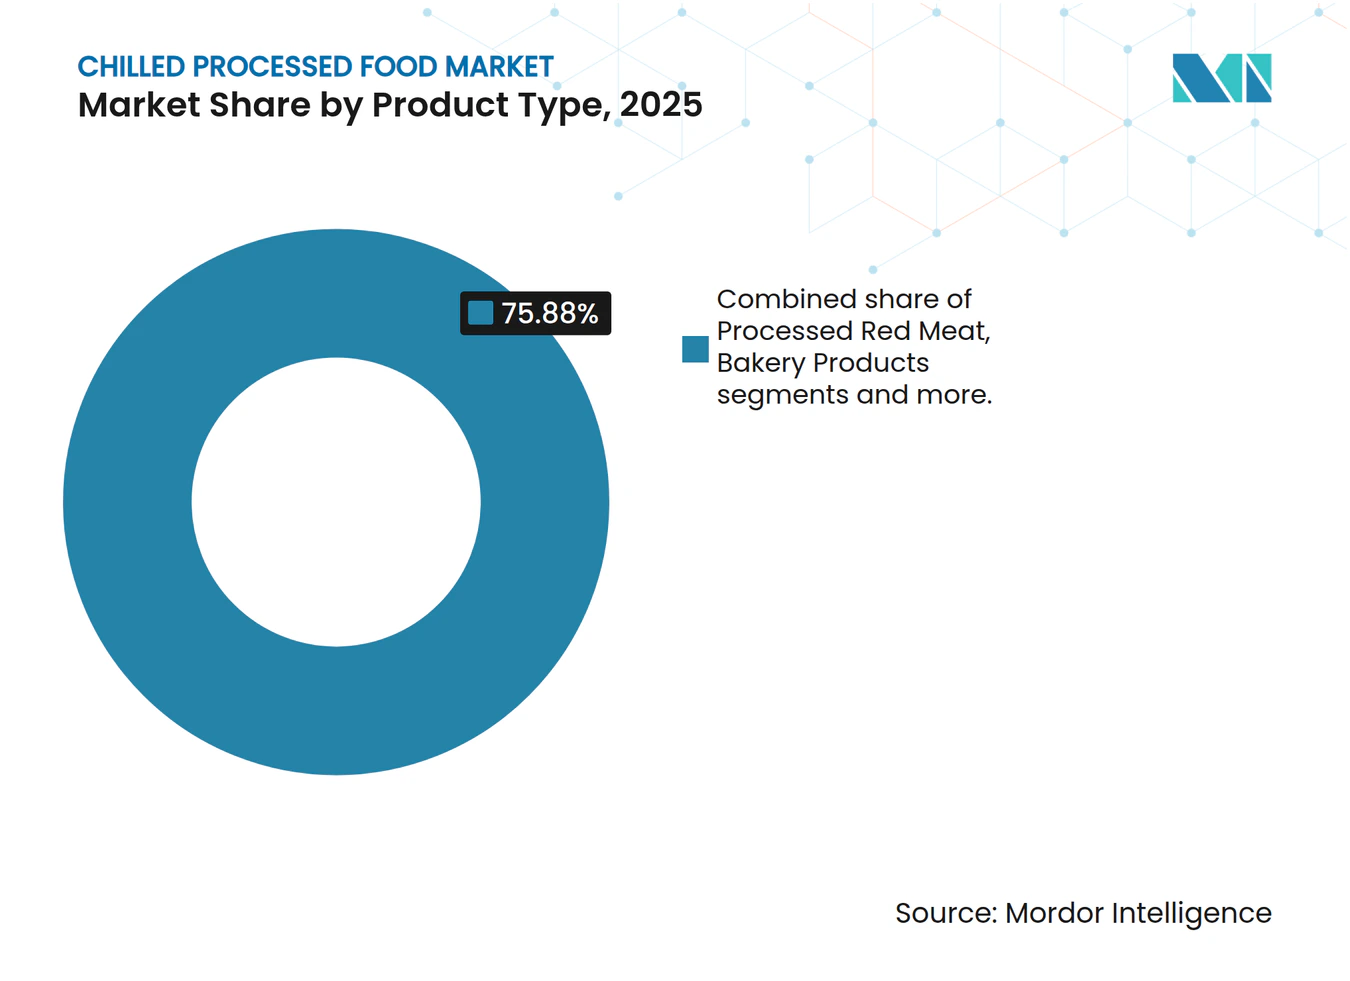
Les Plats Préparés Stimulent l'InnovationLa volaille transformée a maintenu la plus grande part de 24,12 % du marché des aliments transformés réfrigérés en 2025, soutenue par une conversion efficace des aliments en protéines et une large polyvalence culinaire. Cependant, les plats préparés mènent la trajectoire de croissance avec un TCAC de 7,62 %, car les consommateurs urbains demandent de plus en plus des solutions pratiques à réchauffer et à manger qui offrent une nutrition équilibrée. La production robuste de bétail en Amérique du Nord et les approvisionnements mondiaux réguliers en légumes garantissent un pipeline d'ingrédients stable, essentiel pour la fabrication de plats principaux à grande échelle. Les entreprises différencient leurs offres grâce à des innovations de saveurs ethniques et des emballages à portions contrôlées conçus pour les ménages d'une seule personne.
Le marché des aliments transformés réfrigérés améliore sa proposition de valeur en intégrant des caractéristiques nutritionnelles premium, telles que des mélanges de céréales riches en fibres et des sauces à teneur réduite en sodium. Les plats préparés à base de fruits de mer connaissent une forte croissance, soutenue par des initiatives gouvernementales promouvant la consommation d'oméga-3, notamment le fonds britannique pour les fruits de mer accordant des subventions pour les mises à niveau de la technologie de congélation chez Denholm Seafoods. De plus, des produits comme la pizza, la soupe et les nouilles tirent parti de leur positionnement en tant qu'aliments réconfortants pour maintenir la demande, même lorsque les consommateurs ajustent leurs dépenses discrétionnaires dans un contexte d'incertitudes économiques.



Par Emballage :
La Durabilité Stimule la Croissance des BoîtesEn 2025, les sachets représentaient 40,55 % des revenus du marché, portés par les économies de coûts associées au fret léger. Cependant, les boîtes devraient croître à un TCAC de 6,31 % à mesure que les détaillants adoptent de plus en plus des formats d'emballage à base de fibres alignés sur les objectifs de l'économie circulaire. Le marché des aliments transformés réfrigérés devrait connaître une croissance significative des solutions de cartons recyclables, sous réserve de la mise en œuvre de systèmes d'étiquetage standardisés sur les emballages qui simplifient le tri des ménages. Les principaux transformateurs intègrent des revêtements résistants à l'humidité, permettant des emballages adaptés au congélateur sans compromettre l'intégrité structurelle.
L'adoption de sachets monomatériaux et de plateaux en papier s'accélère à mesure que les entreprises s'efforcent de respecter les seuils de conformité aux déchets d'emballages européens de 2026. Parallèlement, les boîtes offrent de grandes surfaces imprimables idéales pour les graphiques nutritionnels qui s'alignent sur les exigences canadiennes à venir en matière d'étiquetage en face avant des emballages, ce qui en fait un choix privilégié pour les références premium ciblant les consommateurs soucieux de leur santé. Les fabricants évaluent les investissements dans l'automatisation des lignes de cartons par rapport aux économies de coûts potentielles à long terme résultant de la réduction des frais de responsabilité élargie des producteurs. Au cours de la période de prévision, l'innovation en matière d'emballage donnera la priorité à l'équilibre entre la fonctionnalité barrière et la recyclabilité en fin de cycle de vie du produit.
Par Forme :
Le Prêt-à-Cuisiner Gagne en DynamismeLes articles prêts-à-manger ont représenté 62,68 % du chiffre d'affaires total de 2025, reflétant une demande ancrée pour la commodité de consommation immédiate. À l'inverse, le segment prêt-à-cuisiner connaît une croissance significative, avec un TCAC de 8,19 %, porté par des consommateurs recherchant une expérience culinaire plus engageante sans avoir besoin de se procurer des ingrédients bruts. Alors que la restauration à domicile regagne en importance dans l'ère post-pandémique, le marché des aliments transformés réfrigérés, en particulier les protéines marinées et les légumes partiellement frits, devrait se développer davantage. Les détaillants répondent à cette demande en proposant des ensembles de type kit repas qui intègrent des viandes assaisonnées, des sauces et des légumes d'accompagnement à des prix consolidés.
La conformité HACCP garantit la sécurité des produits lors des processus de cuisson partielle et de refroidissement rapide, renforçant la confiance des consommateurs dans les mesures de contrôle des agents pathogènes. La catégorie prêt-à-cuisiner tire également parti de l'adoption croissante des friteuses à air, en mettant l'accent sur la capacité à obtenir des textures croustillantes avec une utilisation minimale d'huile. La transparence nutritionnelle attire les millennials soucieux de leur santé, qui apprécient la flexibilité d'ajuster l'assaisonnement selon leurs préférences. En outre, à mesure que les coûts énergétiques fluctuent, les produits conçus pour une préparation rapide au four ou sur la cuisinière offrent une alternative économique aux méthodes de cuisson traditionnelles plus longues.
Par Canal de Distribution :
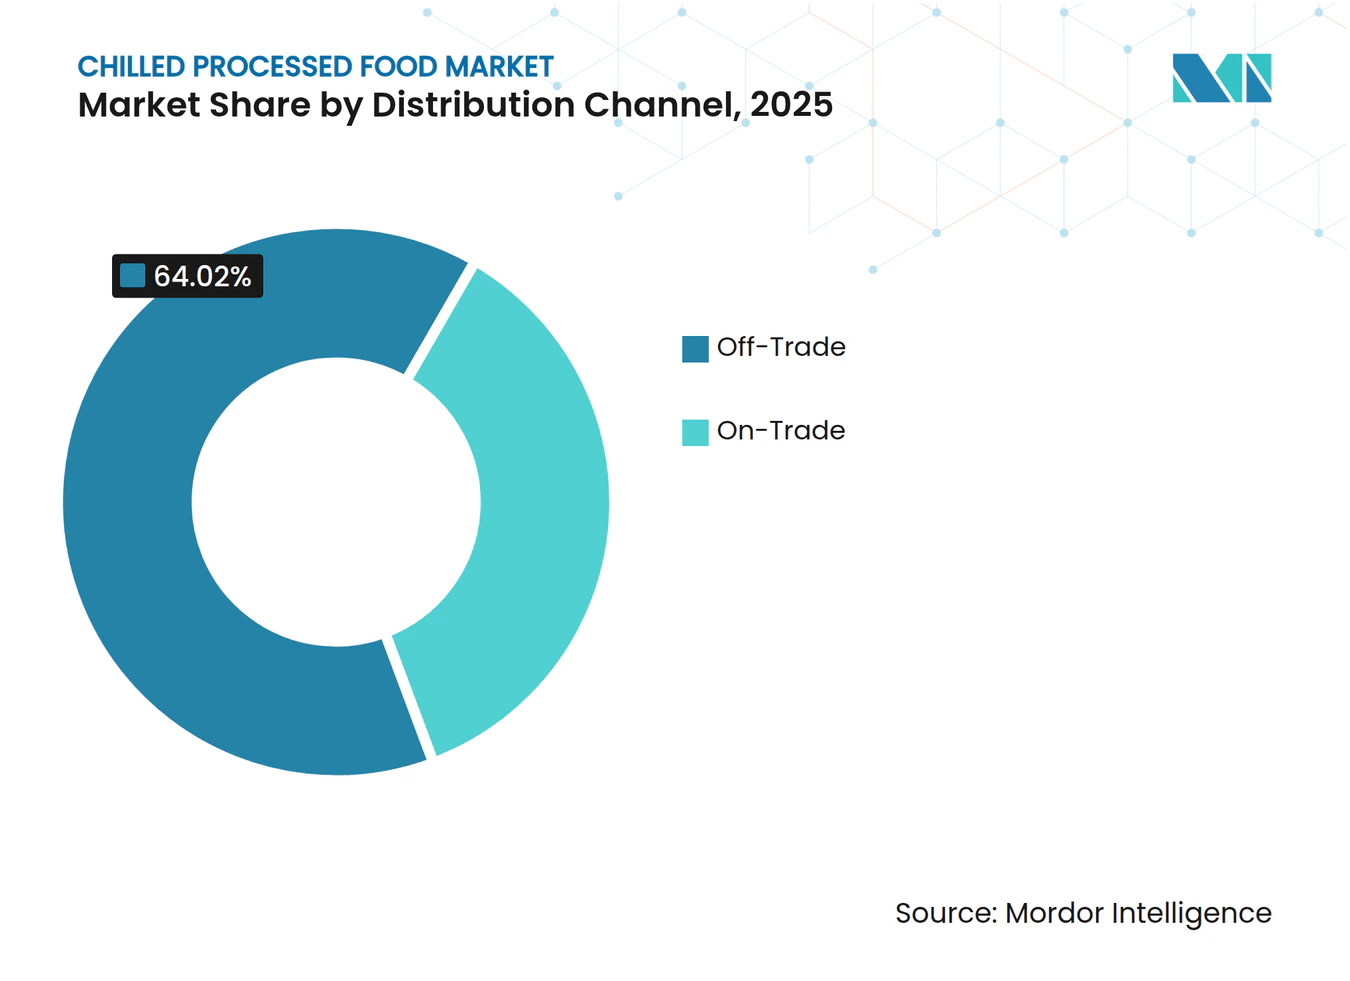
La Reprise du Commerce s'AccélèreEn 2025, les ventes hors commerce ont dominé le marché, contribuant à hauteur de 64,02 % au chiffre d'affaires total. Les supermarchés, les clubs de vente en gros et les plateformes de commerce électronique ont capitalisé sur les comportements des consommateurs induits par la pandémie pour maintenir leur position dominante. Les plateformes d'épicerie numérique stimulent la croissance du marché des aliments transformés réfrigérés en utilisant des promotions ciblées et des offres groupées. De plus, les marques distributeurs au détail lancent des gammes de produits réfrigérés exclusives pour renforcer les stratégies de fidélisation des clients et protéger les marges bénéficiaires.
Les ventes en commerce connaissent une reprise robuste, avec un TCAC de 7,65 %. Les restaurants, les cafétérias et les hôtels améliorent leurs menus en intégrant des ingrédients réfrigérés qui garantissent une disponibilité constante tout au long de l'année. Le mouvement de fret intérieur du Royaume-Uni, qui a atteint 207 milliards de tonnes-kilomètres en 2023, souligne la revitalisation des chaînes d'approvisionnement de l'hôtellerie. Les opérateurs du secteur adoptent des légumes surgelés individuellement et des protéines pré-portionnées pour optimiser les opérations en cuisine et réduire le gaspillage alimentaire. La croissance du segment est portée par la demande d'authenticité des ingrédients premium et de qualité sensorielle fiable, répondant aux attentes évolutives des consommateurs.

Analyse Géographique
Marché européen des Aliments Transformés Réfrigérés
L'Europe a représenté 33,10 % des revenus de 2025, soulignant la maturité de sa chaîne du froid et la diversité de sa base de consommateurs. Les réglementations européennes en matière de durabilité incitent les marques à proposer des solutions mesurables de réduction des déchets et d'emballages recyclables, créant ainsi un segment premium avec des prix de vente moyens plus élevés. Selon Eurostat, de légères baisses des cheptels bovins et porcins ont resserré l'offre régionale en viandes réfrigérées, soutenant la stabilité des prix pour les produits à valeur ajoutée. Les efforts d'innovation sont désormais axés sur des solutions de repas fortifiés et pratiques, adaptés à la population vieillissante, tout en préservant les saveurs régionales authentiques.
Marché des Aliments Transformés Réfrigérés en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 7,92 % prévu jusqu'en 2031, porté par l'urbanisation et la hausse des revenus disponibles. Les initiatives gouvernementales, telles que les subventions visant à moderniser les infrastructures de stockage frigorifique, jouent un rôle déterminant dans l'accélération de l'électrification rurale des entrepôts réfrigérés. Ces efforts élargissent la disponibilité des produits protéinés, notamment dans les villes de troisième rang, répondant ainsi à une demande croissante des consommateurs. Par ailleurs, la personnalisation des saveurs et des portions reste une priorité stratégique pour les entreprises afin de répondre efficacement aux préférences culinaires diverses et dynamiques des marchés d'Asie-Pacifique.
Marché des Aliments Transformés Réfrigérés en Amérique du Nord
L'Amérique du Nord continue d'exercer une influence significative, soutenue par des chaînes d'approvisionnement robustes et une base de consommateurs familiarisée avec les catégories de produits surgelés. L'USDA prévoit une production de bœuf suffisante pour répondre à la fois à la demande intérieure et aux besoins à l'exportation, garantissant des approvisionnements stables en matières premières pour les fabricants de plats préparés. Au Canada, les réglementations sur l'étiquetage nutritionnel prévues pour 2026 incitent à des reformulations et à une communication plus claire en face avant des emballages. La croissance du marché dépendra de l'équilibre entre les produits gourmands et la demande croissante de produits à étiquette propre, les distributeurs mettant en avant des options réfrigérées à base de plantes aux côtés des protéines traditionnelles.
Paysage réglementaire
La conformité en matière de sécurité alimentaire et de traçabilité s'est renforcée en 2026 sur les principaux marchés des aliments transformés réfrigérés, augmentant les exigences de documentation et de validation pour les chaînes d'approvisionnement des plats prêts à consommer et à température contrôlée. Aux États-Unis, la règle FSMA de la FDA relative aux exigences pour les registres de traçabilité supplémentaires pour certains aliments a atteint sa date de conformité le 20 janvier 2026, élargissant les attentes en matière de tenue de registres pour les aliments listés et les nœuds de la chaîne du froid associés. Dans l'Union européenne, le règlement (UE) 2024/2895 (modifiant les critères microbiologiques du règlement (CE) 2073/2005) est devenu applicable le 1er juillet 2026, renforçant les exigences relatives à Listeria monocytogenes pour les aliments prêts à consommer sur toute la durée de conservation et accentuant l'importance des études de durée de conservation, de la surveillance environnementale et de la validation des performances des emballages.
Les contrôles liés aux échanges commerciaux ont également ajouté des points de contrôle opérationnels pour les fabricants et exportateurs mondiaux. En Chine, les lignes directrices de mise en œuvre du décret GACC 280 (en vigueur depuis le 1er juin 2026) ont introduit des exigences d'enregistrement des installations et de recommandation officielle qui s'étendent aux installations de stockage frigorifique étrangères manipulant des produits animaux terrestres et aquatiques, affectant les flux de conformité à l'importation pour la viande et les produits de la mer réfrigérés. Au niveau mondial, la Commission du Codex Alimentarius a adopté en juillet 2026 des révisions des lignes directrices pour lutter contre Campylobacter et Salmonella dans la viande de poulet et Listeria monocytogenes dans les aliments, renforçant des points de référence harmonisés qui orientent les priorités d'inspection nationales et les normes d'audit client dans les chaînes d'approvisionnement multinationales des aliments transformés réfrigérés.
Analyse de la chaîne de valeur
La chaîne de valeur des aliments transformés réfrigérés s'étend des intrants agricoles et d'élevage (viande, volaille, produits de la mer, produits laitiers et légumes) à la transformation des ingrédients, la formulation et la cuisson ou cuisson partielle, le refroidissement rapide, l'emballage et le stockage frigorifique, avant la distribution via un transport réfrigéré vers la vente au détail et la restauration. Les contrôles liés à la conformité (programmes HACCP, critères microbiologiques pour les aliments prêts à consommer et tenue de registres de traçabilité) influencent de plus en plus la conception des procédés, le choix des emballages et la validation de la durée de conservation. L'intégrité thermique dépend également d'une réfrigération continue dans les entrepôts, les plateformes de cross-docking et la livraison du dernier kilomètre.
L'infrastructure de la chaîne du froid et la disponibilité du transport restent des déterminants clés des coûts et du service. En Amérique du Nord, Americold a ouvert un centre d'import-export de 335 000 pieds carrés à Kansas City (août 2025) avec CPKC pour soutenir les flux intermodaux réfrigérés entre les États-Unis et le Mexique, et l'entreprise a également ajouté un site de stockage frigorifique au port de Jebel Ali en partenariat avec DP World (septembre 2025) avec 40 000 emplacements de palettes pour la distribution régionale. Dans le même temps, le resserrement de la capacité du transport routier réfrigéré ajoute un risque d'exécution en haute saison. C.H. Robinson a signalé des perspectives de coût par mile pour le transport routier réfrigéré aux États-Unis en 2026 nettement plus élevées, liées aux contraintes de capacité des transporteurs, ce qui pousse les fabricants et les détaillants vers une planification anticipée, des options intermodales et une consolidation des réseaux afin de préserver les niveaux de service pour les plats préparés réfrigérés et les produits protéinés.
Paysage Concurrentiel
Concentration du Marché
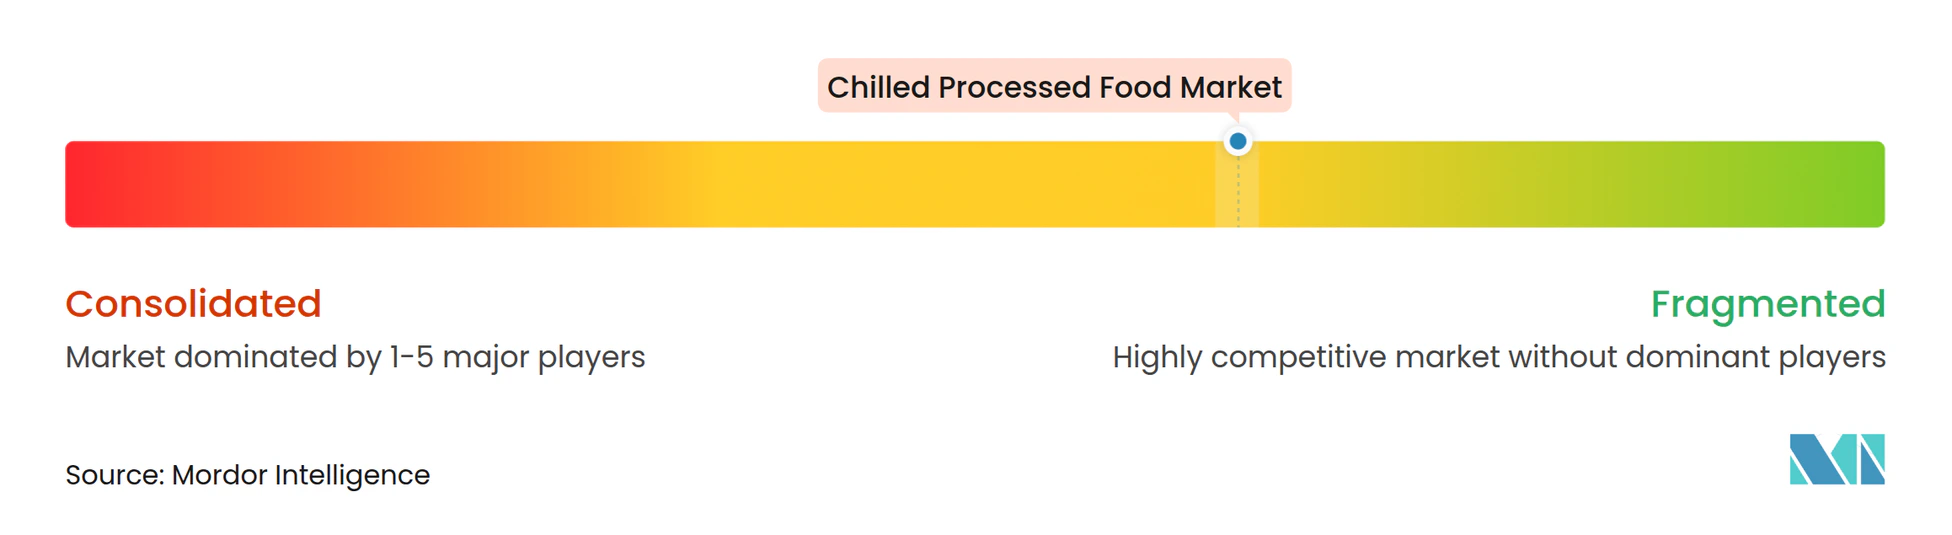
Le marché des aliments transformés réfrigérés est modérément fragmenté, les fournisseurs se faisant concurrence en termes d'innovation, de prix et de distribution. Les aliments transformés doivent être stockés à une température très basse pour maintenir leur qualité, ce qui nécessite des investissements en capital élevés. Par conséquent, ils sont considérés comme un défi majeur pour les fournisseurs. Parmi les principaux acteurs du marché des aliments transformés réfrigérés figurent Nestlé S.A., Kraft Heinz Company, Vion Food Group, Conagra Brands, Inc. et General Mills, Inc.
Les acteurs de taille moyenne se positionnent stratégiquement en se concentrant sur des marchés de niche tels que les spécialités sans allergènes et riches en protéines. Ces entreprises s'appuient fréquemment sur des accords de co-fabrication pour pénétrer les marchés d'exportation, leur permettant d'élargir leur portée sans engager des dépenses en capital substantielles. Les investissements dans les technologies de congélation avancées et la mise en œuvre de systèmes d'automatisation d'entrepôts intelligents améliorent l'efficacité opérationnelle. Ces avancées augmentent non seulement le débit, mais réduisent également la consommation d'énergie, offrant un avantage de coût significatif dans un paysage de marché concurrentiel.
À mesure que les préférences des consommateurs continuent d'évoluer parallèlement aux exigences réglementaires changeantes, les entreprises qui donnent la priorité au développement de produits à étiquette propre, frais, pratiques et respectueux de l'environnement sont bien positionnées pour assurer le leadership du marché. En intégrant les avancées technologiques et en optimisant les opérations de la chaîne d'approvisionnement, ces entreprises capitalisent sur les opportunités de croissance au sein de ce secteur en expansion rapide.
Leaders du Secteur des Aliments Transformés Réfrigérés
-
Kraft Heinz Company
-
Vion Food Group
-
Conagra Brands, Inc.
-
General Mills, Inc.
-
Nestlé S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des aliments transformés réfrigérés Entreprises couvertes dans ce rapport
- Nestle S.A.
- Kraft Heinz Company
- Vion Food Group
- Conagra Brands, Inc.
- General Mills, Inc.
- Hormel Foods Corporation
- Grupo Bimbo SAB de CV
- Mondelez International Inc.
- Tyson Foods Inc.
- WH Group Ltd.
- JBS S.A.
- Sigma Alimentos S.A. de C.V
- Maple Leaf Foods Inc.
- Ajinomoto Co. Inc.
- Nomad Foods Ltd.
- Smithfield Foods Inc.
- Baiersbronn Frischfaser Karton GmbH
- TS Foods Limited
- Midland Chilled Foods
- Signature International Foods India Private Limited
Lire l’analyse des entreprises de aliments transformés réfrigérés
Opportunités de marché et perspectives d'avenir
Le renforcement réglementaire autour de la sécurité et de la traçabilité des aliments prêts à consommer accroît la demande de solutions éprouvées de prolongation et de suivi de la durée de conservation dans les aliments transformés réfrigérés, notamment des contrôles environnementaux plus fréquents, une performance d'emballage validée et une documentation couvrant l'ensemble de la chaîne d'approvisionnement. L'application par l'UE du règlement (UE) 2024/2895 à compter du 1er juillet 2026 a accru l'importance opérationnelle de la gestion de Listeria sur toute la durée de conservation, et la Chilled Food Association a publié des lignes directrices en janvier 2026 pour accompagner cette mise en œuvre. Cette combinaison crée une voie plus claire pour que les fabricants standardisent leurs approches de vérification et justifient les investissements dans les contrôles de procédés et les formats d'emballage qui préservent la qualité des produits réfrigérés.
Les opportunités se concentrent également dans des sites de production et de distribution à températures multiples et évolutifs, qui simplifient la couverture nationale pour les plats préparés et les solutions de repas réfrigérés. Au Canada, Factor Meals a ouvert une cuisine et un centre de distribution de 50 000 pieds carrés à Calgary en juin 2026 pour soutenir une livraison à l'échelle nationale. Au Royaume-Uni, Compass Group a annoncé une usine alimentaire de 10 000 m² à Derby (juillet 2026) avec une capacité déclarée de 70 millions de repas par an, illustrant la poursuite du développement des capacités pour les offres de plats préparés. Les investissements dans les infrastructures logistiques et commerciales élargissent également l'espace disponible pour les portefeuilles de produits réfrigérés, comme l'accord de juin 2026 visant à développer 38 hectares au Rotterdam Food Hub avec des infrastructures de stockage frigorifique/congelé et de terminal, soutenant des flux d'importation, de transformation et de distribution à plus haut débit pour les aliments à température contrôlée en Europe.
Développements industriels récents dans Marché des aliments transformés réfrigérés
- Juin 2026 : The Kraft Heinz Company a annoncé une nouvelle structure opérationnelle mondiale prenant effet le 1er juillet 2026, se réorganisant en trois régions et centralisant les achats et la chaîne d'approvisionnement. Ce changement vise à renforcer le contrôle de bout en bout sur l'approvisionnement et l'exécution de la chaîne du froid pour les portefeuilles transformés et réfrigérés, tout en simplifiant la prise de décision entre les marchés.
- Juillet 2025 : BRF a lancé une gamme de poulet réfrigéré en Arabie saoudite pour étendre sa présence nationale dans le Royaume. Ce lancement accroît la disponibilité locale de produits protéinés réfrigérés et soutient l'élargissement de l'assortiment réfrigéré à mesure que la capacité de la chaîne du froid et les formats de distribution modernes se développent.
- Août 2024 : Mars Incorporated a finalisé l'acquisition de Kellanova, ajoutant à son portefeuille des marques telles que les aliments pour le petit-déjeuner Eggo et MorningStar Farms. Cette opération renforce l'échelle dans des catégories d'aliments emballés qui recoupent les occasions de consommation liées à la commodité et peut influencer le rapport de force dans les canaux de vente au détail et de restauration.
Marché des aliments transformés réfrigérés Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les aliments emballés qui sont transformés et vendus à l'état réfrigéré, conservés sous réfrigération tout au long du stockage, du transport et de la vente au détail jusqu'à l'achat et la consommation.
Exclusions du périmètre : Nous excluons les aliments transformés surgelés, les aliments emballés stables à température ambiante, ainsi que les viandes fraîches non transformées, les fruits de mer et les produits vendus sans format transformé.
Aperçu de la segmentation
- Par Type de Produit
- Viande Rouge Transformée
- Volaille Transformée
- Poisson et Fruits de Mer Transformés
- Légumes et Pommes de Terre Transformés
- Produits de Boulangerie
- Plats Préparés
- Pizza, Soupe et Nouilles
- Par Emballage
- Sachets
- Boîtes
- Autres
- Par Forme
- Prêt-à-Manger (PAM)
- Prêt-à-Cuisiner (PAC)
- Par Canal de Distribution
- Hors Commerce
- Supermarchés/Hypermarchés
- Épiceries/Commerces de Proximité
- Magasins de Vente au Détail en Ligne
- Autres Canaux de Distribution
- Commerce
- Hors Commerce
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et constituer une base de faits cohérente sur l'offre d'aliments réfrigérés, la pénétration de la chaîne du froid et la dynamique de la vente au détail. Nous nous référons généralement à des sources publiques telles que l'USDA, Eurostat, la FAO et les offices statistiques nationaux pour les séries de consommation et de prix, puis nous vérifions les flux commerciaux à l'aide d'UN Comtrade lorsque cela est pertinent pour les catégories d'aliments transformés.
Pour maintenir des hypothèses réalistes, nous examinons également les rapports annuels des entreprises et les présentations aux investisseurs pour l'exposition aux catégories et la répartition géographique, ainsi que les mises à jour des associations professionnelles et la couverture de presse réputée sur la logistique réfrigérée, l'emballage et les sujets de sécurité alimentaire. Les bases de données de brevets ont été utilisées de manière sélective pour comprendre où les améliorations de traitement et d'emballage étaient commercialisées, notamment l'extension de la durée de conservation et l'emballage barrière. Les sources documentaires répertoriées ici ne sont pas exhaustives, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est réellement vendu comme aliment transformé réfrigéré dans les régions clés, et sur la mise à l'épreuve des données d'entrée telles que les mouvements de prix, les parts de canaux et la croissance au niveau des catégories. Nous avons échangé avec un ensemble de fabricants, distributeurs, détaillants et parties prenantes de la chaîne du froid. Les retours ont été comparés entre l'APAC, l'EMEA et les Amériques afin que les hypothèses ne s'ancrent pas sur un seul schéma de demande.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 20 % | APAC : 47 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Managers : 55 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la consommation d'aliments emballés est reconstituée en un bassin de demande d'aliments transformés réfrigérés à l'aide d'indicateurs liés à la réfrigération, puis les totaux sont répartis par région en utilisant les répartitions entre la vente au détail et la restauration hors domicile qui sont revenues régulièrement dans les contributions des experts. Après le premier passage, nous avons utilisé des approximations ascendantes sélectives comme vérification de la réalité, telles que des volumes de catégories échantillonnés multipliés par des fourchettes de prix observées et des vérifications de canaux.
Parmi les indicateurs clés du marché traités comme données d'entrée essentielles figurent la part de l'épicerie moderne et de l'épicerie en ligne dans les ventes alimentaires, la disponibilité du stockage et du transport en chaîne du froid, la progression moyenne des prix dans les catégories réfrigérées, les tendances de la part des marques de distributeur, ainsi que les taux typiques de durée de conservation et de gaspillage qui déterminent l'intensité du réapprovisionnement. Lorsqu'une lacune de données est apparue dans une série nationale, nous avons utilisé des indicateurs de substitution provenant d'un marché comparable et ajusté le substitut à l'aide des retours d'entretiens afin qu'il reste cohérent avec la structure locale de la vente au détail.
Pour les prévisions, une analyse de scénarios a été utilisée, car la croissance des aliments transformés réfrigérés est sensible au revenu des consommateurs, aux arbitrages à la baisse induits par l'inflation, et à la rapidité d'expansion des capacités de la chaîne du froid et du dernier kilomètre. Les perspectives finales n'ont été établies qu'après examen des trajectoires variables avec les répondants primaires, et les résultats du modèle ont été maintenus dans des fourchettes réalistes par rapport au comportement historique de la demande.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés en plusieurs étapes, en commençant par des contrôles de cohérence entre les régions, les totaux par catégorie et la consommation par habitant implicite, suivis de revues des écarts sur les hypothèses de prix et de croissance. Lorsque le modèle produisait un saut inhabituel dans un pays ou un canal, nous en avons retracé le facteur jusqu'à une seule donnée d'entrée, puis nous l'avons re-testé par rapport à des signaux indépendants tels que l'expansion de la vente au détail, les déploiements de stockage frigorifique et les mouvements commerciaux.
Avant la validation finale, le travail est examiné par un autre analyste, et des reprises de contact sont déclenchées lorsqu'une hypothèse clé change ou lorsque de nouvelles statistiques publiques modifient sensiblement le tableau de la demande. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs affectent les prix, les contraintes de la chaîne du froid ou les dépenses des consommateurs. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vue la plus actuelle.
Taille du marché des aliments transformés réfrigrés de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les aliments transformés réfrigérés varient souvent parce que la liste des produits comptabilisés comme « réfrigérés » n'est pas cohérente, et parce que certaines études traitent les prix et les canaux de différentes manières. Les différences proviennent également du fait que la valeur est mesurée au prix de vente au détail par rapport à des points antérieurs de la chaîne d'approvisionnement, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque l'inflation et la composition des catégories évoluent.
L'écart principal provient des choix de périmètre autour de ce qui compte comme aliment transformé réfrigéré, où Mordor Intelligence ne comptabilise que les catégories transformées réfrigérées suivies via la vente au détail et les canaux de restauration hors domicile pertinents, au lieu d'intégrer les boissons réfrigérées ou les kits de produits frais découpés qui sont parfois regroupés sous les aliments réfrigérés au sens large.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,90 T USD (2026) | |
| Éditeur sectoriel A | 684,00 milliards USD (2024) | Utilise une année de base 2024 et peut refléter un périmètre et un point de prix différents, certaines définitions mettant l'accent sur des catégories réfrigérées sélectionnées et des agrégations par pays qui peuvent ne pas s'aligner sur un traitement strict des aliments transformés uniquement. |
| Cabinet de conseil mondial B | 190,78 milliards USD (2026) | Représente des valeurs au prix départ usine et inclut des articles réfrigérés adjacents tels que les kits de produits frais découpés et les boissons réfrigérées, ce qui peut comprimer le total comparable des aliments transformés et modifier la pondération des canaux. |
L'écart dans le tableau s'explique principalement par ce qui est inclus dans le périmètre et par l'endroit où la valeur est mesurée dans la chaîne, ce qui modifie ensuite le prix implicite par unité et la base de croissance. En maintenant les données d'entrée liées à des catégories claires d'aliments transformés réfrigérés, à des répartitions réalistes des canaux et à des mouvements de prix observables, le chiffre final reste traçable jusqu'à des étapes reproductibles plutôt qu'à des hypothèses ponctuelles.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des aliments transformés réfrigérés ?
La taille du marché des aliments transformés réfrigérés a atteint 0,9 billion USD en 2026 et devrait croître pour atteindre 1,21 billion USD d'ici 2031.
Quelle région se développe le plus rapidement dans ce secteur ?
L'Asie-Pacifique mène la croissance avec un TCAC attendu de 7,92 % jusqu'en 2031, porté par l'urbanisation, la hausse des revenus et le développement rapide de la chaîne du froid.
Quelle catégorie de produits affiche la plus forte croissance future ?
Les plats préparés devraient afficher un TCAC de 7,62 %, dépassant tous les autres types de produits alors que les consommateurs pressés par le temps privilégient les plats complets pratiques.
Comment les tendances de durabilité influencent-elles les choix d'emballage ?
Les marques se tournent vers des boîtes à base de fibres et des sachets monomatériaux recyclables pour se conformer aux réglementations émergentes sur les déchets et répondre aux préférences écologiques des consommateurs.