
Taille et part du marché européen des aliments surgelés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 102.88 Milliards de dollars |
| Taille du Marché (2026) | 108.21 Milliards de dollars |
| Taille du Marché (2031) | 139.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.19 % |
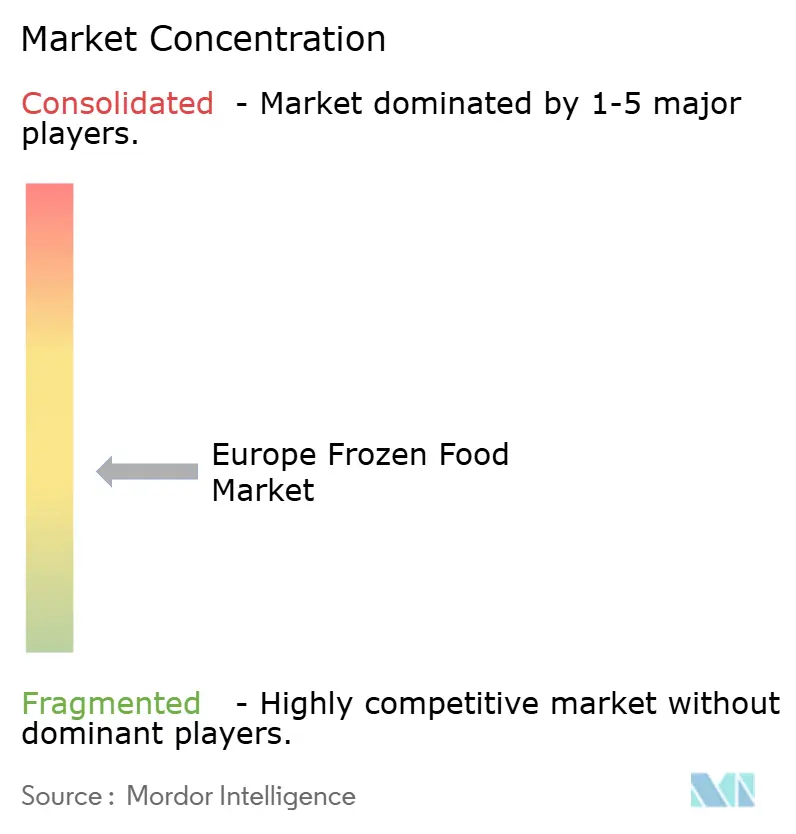
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des aliments surgelés par Mordor Intelligence
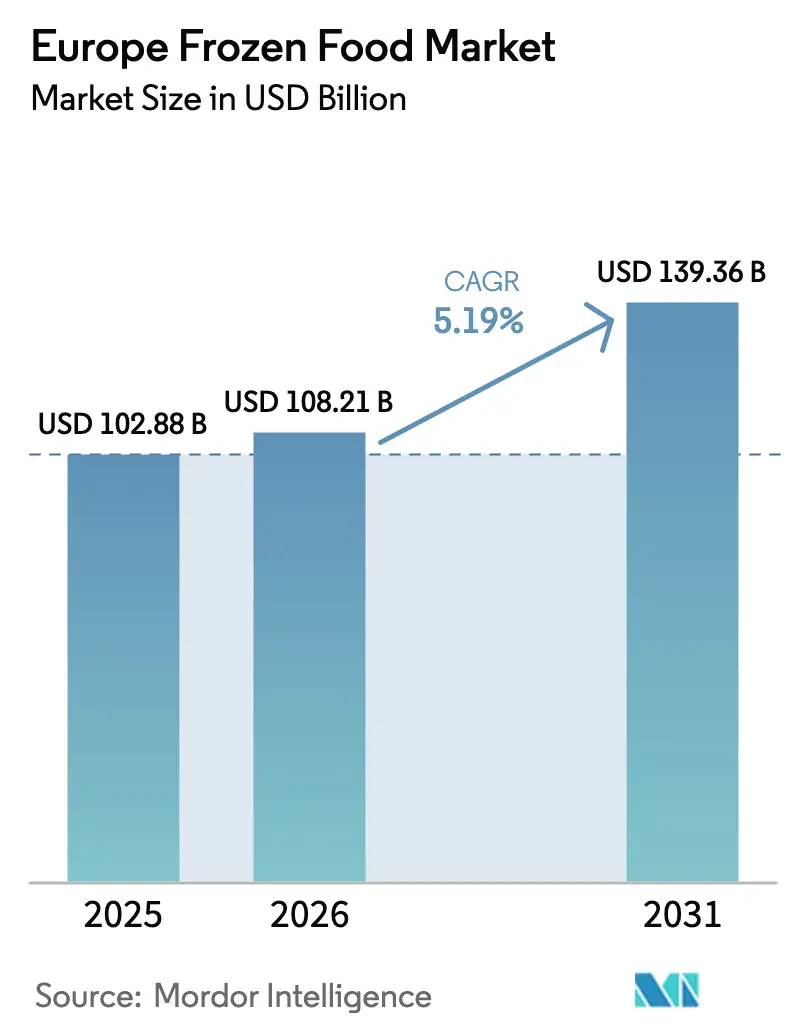
La taille du marché européen des aliments surgelés devrait passer de 102,88 milliards USD en 2025 à 108,21 milliards USD en 2026 et devrait atteindre 139,36 milliards USD d'ici 2031, à un TCAC de 5,19 % sur la période 2026-2031. La demande croissante de solutions de repas pratiques et les avancées technologiques en matière de surgélation individuelle rapide (IQF) stimulent la croissance du marché. Les détaillants se concentrent de plus en plus sur les produits à marque propre, tandis que le lancement de gammes végétales, de produits de boulangerie surgelés haut de gamme et d'offres axées sur la santé élargit l'intérêt des consommateurs. Les innovations dans la logistique de la chaîne du froid réduisent la consommation d'énergie et limitent le gaspillage alimentaire, accélérant ainsi davantage l'expansion du marché. Les services de livraison de courses ultra-rapides accordent la priorité aux produits surgelés en tant que contributeurs clés à la rentabilité. En 2025, l'Autorité européenne de sécurité des aliments (EFSA) a introduit des lignes directrices simplifiant le processus de lancement de nouveaux produits, ajoutant un élan supplémentaire au secteur. Sur le plan géographique, l'Allemagne est en tête en tant que plus grand marché, la France affiche la croissance la plus rapide, et les pays nordiques façonnent les tendances des catégories grâce à leur fort accent sur la durabilité.
Principaux enseignements du rapport
- Par type de produit, les plats préparés surgelés détenaient 27,12 % de la part de marché des aliments surgelés en 2025, tandis que les snacks et amuse-bouches surgelés devraient se développer à un TCAC de 8,16 % jusqu'en 2031.
- Par catégorie de produit, les formats prêts-à-manger ont capté 61,38 % du volume de 2025, tandis que le prêt-à-cuisiner progresse à un TCAC de 7,42 % jusqu'en 2031.
- Par canal de distribution, le commerce de détail représentait 67,62 % du chiffre d'affaires de 2025, mais la restauration hors domicile devrait progresser à un TCAC de 9,31 % jusqu'en 2031.
- Par géographie, l'Allemagne représentait 23,53 % des ventes de 2025, tandis que la France devrait afficher le TCAC le plus rapide à 5,61 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des ménages à double revenu soutenant la consommation de repas rapides | +1.2% | Europe occidentale (Allemagne, Royaume-Uni, France, Pays-Bas), s'étendant à l'Espagne et à l'Italie | Moyen terme (2-4 ans) |
| Demande croissante d'aliments surgelés plus sains, biologiques et d'origine végétale | +0.9% | Royaume-Uni, Allemagne, Pays-Bas, Danemark ; émergent en France et en Belgique | Long terme (≥ 4 ans) |
| Avancées technologiques améliorant la qualité de la surgélation et la durée de conservation | +0.7% | Régional, avec adoption précoce en Allemagne, aux Pays-Bas et au Royaume-Uni | Long terme (≥ 4 ans) |
| Utilisation croissante d'ingrédients surgelés dans les secteurs de la restauration et de l'hôtellerie | +1.4% | Europe occidentale (Allemagne, France, Royaume-Uni, Espagne), s'étendant à l'Europe de l'Est | Court terme (≤ 2 ans) |
| Durée de conservation plus longue réduisant le gaspillage alimentaire et augmentant l'acceptation des consommateurs | +0.8% | À l'échelle de l'UE, notamment en Allemagne, en France et aux Pays-Bas | Moyen terme (2-4 ans) |
| Premiumisation et innovation dans les plats préparés surgelés et les cuisines ethniques | +1.0% | Royaume-Uni, Allemagne, France, avec des retombées en Belgique et aux Pays-Bas | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des ménages à double revenu soutenant la consommation de repas rapides
La croissance des ménages à double revenu est un moteur clé soutenant la demande croissante d'aliments surgelés en Europe. Avec les deux adultes de nombreux ménages occupant un emploi à temps plein, les consommateurs recherchent de plus en plus des solutions de repas pratiques et permettant de gagner du temps. Selon l'Office for National Statistics, au Royaume-Uni, 59,2 % des ménages comptant au moins une personne âgée de 16 à 64 ans avaient tous leurs adultes en emploi durant la période juillet-septembre 2025, soulignant la prévalence des ménages entièrement actifs[1]Source : Office for National Statistics, "Working and workless households in the UK: July to September 2025", ons.gov.uk. Les modes de vie chargés et le temps limité consacré à la cuisine encouragent l'adoption de repas surgelés prêts-à-manger et prêts-à-cuisiner, de snacks et de desserts. Les détaillants et les fabricants répondent à cette tendance en élargissant leurs portefeuilles de produits surgelés avec des options diversifiées, de haute qualité et nutritives. Cette tendance est également soutenue par l'urbanisation, l'évolution de la dynamique familiale et le désir de solutions de repas rapides mais saines.
Demande croissante d'aliments surgelés plus sains, biologiques et d'origine végétale
La demande croissante d'aliments surgelés plus sains, biologiques et d'origine végétale est un moteur majeur du marché européen des aliments surgelés. Les consommateurs prennent davantage conscience de leur santé et recherchent des produits en adéquation avec des modes de vie nutritifs et durables. Environ 26 % des consommateurs de l'UE déclarent consommer des produits biologiques dans le cadre de leurs considérations alimentaires saines, selon l'enquête de l'Autorité européenne de sécurité des aliments de 2024, soulignant la préférence croissante pour les options biologiques certifiées[2]Source : Autorité européenne de sécurité des aliments, "La sécurité alimentaire dans l'UE", efsa.europa.eu. Cette tendance encourage les fabricants à élargir leurs portefeuilles de produits surgelés pour inclure des repas d'origine végétale, des légumes biologiques et des options peu transformées. Les détaillants font également la promotion de ces produits via des rayons dédiés et des campagnes marketing mettant en avant la santé, la durabilité et les avantages des étiquettes propres. L'évolution vers une consommation plus saine et respectueuse de l'environnement influence l'innovation produit, l'emballage et l'approvisionnement en ingrédients au sein du segment des aliments surgelés.
Avancées technologiques améliorant la qualité de la surgélation et la durée de conservation
Les avancées technologiques dans les méthodes de surgélation et de stockage stimulent considérablement la croissance du marché européen des aliments surgelés. Les techniques de surgélation modernes, telles que la surgélation rapide, la surgélation individuelle rapide (IQF) et les méthodes cryogéniques, contribuent à préserver le goût, la texture et la valeur nutritionnelle des produits, garantissant ainsi une qualité supérieure pour les consommateurs. L'amélioration de l'infrastructure de la chaîne du froid et de la logistique à température contrôlée a prolongé la durée de conservation des produits, réduit le gaspillage alimentaire et permis une distribution géographique plus large. L'automatisation et les technologies de surgélation intelligentes permettent également aux fabricants d'augmenter leur production de manière efficace tout en maintenant la cohérence et les normes de sécurité. Ces innovations soutiennent l'introduction de produits surgelés haut de gamme et délicats, notamment des plats prêts-à-cuisiner, des fruits de mer et des produits d'origine végétale, sans compromettre la qualité. Les détaillants bénéficient d'une durée de conservation plus longue et d'une réduction des pertes, ce qui améliore également l'efficacité opérationnelle.
Utilisation croissante d'ingrédients surgelés dans les secteurs de la restauration et de l'hôtellerie
L'utilisation croissante d'ingrédients surgelés dans les secteurs de la restauration et de l'hôtellerie est un moteur significatif du marché européen des aliments surgelés. L'augmentation du tourisme et des voyages à travers l'Europe a stimulé la demande des hôtels, restaurants et services de restauration collective pour des produits surgelés pratiques, de haute qualité et faciles à stocker. Selon Eurostat, l'Union européenne a enregistré plus de 3,0 milliards de nuitées dans les hébergements touristiques en 2024, marquant la meilleure performance touristique jamais enregistrée, ce qui souligne l'échelle et l'activité croissantes du secteur de l'hôtellerie[3]Source : Eurostat, "L'UE enregistre un nombre record de nuitées touristiques en 2024", ec.europa.eu. Les ingrédients surgelés aident les opérateurs de restauration à réduire le temps de préparation, à minimiser le gaspillage alimentaire et à maintenir une qualité constante dans les opérations à fort volume. Le secteur s'appuie de plus en plus sur des légumes surgelés prêts à l'emploi, des fruits de mer, des viandes et des plats prêts-à-cuisiner pour répondre aux exigences des cuisines chargées et des menus variés. L'innovation dans les produits surgelés, notamment les options haut de gamme et d'origine végétale, soutient davantage leur adoption dans la restauration.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Consommation d'énergie élevée et coûts opérationnels pour la surgélation et le stockage | -0.9% | À l'échelle de l'UE, particulièrement aigu en Allemagne, au Royaume-Uni et en France en raison des prix de l'électricité industrielle | Court terme (≤ 2 ans) |
| Perception négative des consommateurs concernant la valeur nutritionnelle des aliments surgelés | -0.4% | Europe du Sud (Espagne, Italie), en diminution en Europe du Nord | Moyen terme (2-4 ans) |
| Défis liés à la chaîne du froid et à la distribution dans certaines régions | -0.5% | Europe du Sud et de l'Est (Espagne, Italie, Russie), zones rurales | Moyen terme (2-4 ans) |
| Fluctuation des coûts des matières premières et de la logistique affectant les marges | -0.7% | À l'échelle de l'UE, affectant particulièrement les transformateurs de protéines et de légumes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Consommation d'énergie élevée et coûts opérationnels pour la surgélation et le stockage
La consommation d'énergie élevée et les coûts opérationnels demeurent un frein significatif pour le marché européen des aliments surgelés. Le maintien de basses températures tout au long de la production, du stockage et de la distribution nécessite une consommation d'électricité substantielle, ce qui augmente les dépenses opérationnelles des fabricants et des détaillants. La hausse des prix de l'énergie et la nécessité de systèmes de réfrigération avancés alourdissent encore la charge des coûts, affectant la rentabilité, en particulier pour les petits et moyens acteurs. La logistique de la chaîne du froid exige également une surveillance continue et une infrastructure spécialisée, ce qui peut limiter l'expansion vers de nouvelles régions ou de plus petits marchés. Ces coûts peuvent être partiellement répercutés sur les consommateurs, ce qui peut affecter la sensibilité aux prix et la demande. De plus, les investissements dans des technologies économes en énergie et des méthodes de réfrigération durables nécessitent des dépenses en capital importantes.
Perception négative des consommateurs concernant la valeur nutritionnelle des aliments surgelés
La perception négative des consommateurs concernant la valeur nutritionnelle des aliments surgelés continue de freiner le marché européen des aliments surgelés. De nombreux consommateurs associent les produits surgelés à une fraîcheur moindre, à des additifs artificiels ou à une teneur réduite en nutriments par rapport aux alternatives fraîches, ce qui peut limiter l'adoption parmi les acheteurs soucieux de leur santé. Les idées reçues sur les conservateurs et les ingrédients transformés contribuent davantage à l'hésitation à acheter des repas surgelés, des légumes et des produits prêts-à-manger. Malgré les avancées technologiques en matière de surgélation qui préservent le goût et les nutriments, la sensibilisation des consommateurs à ces avantages reste limitée dans certaines régions. Les efforts de marketing et les campagnes éducatives des fabricants contribuent à répondre à ces préoccupations, mais des défis de perception généralisés persistent. Cette image négative peut affecter la préférence pour les marques et ralentir la croissance de certaines catégories de produits, notamment les aliments surgelés haut de gamme ou axés sur la santé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
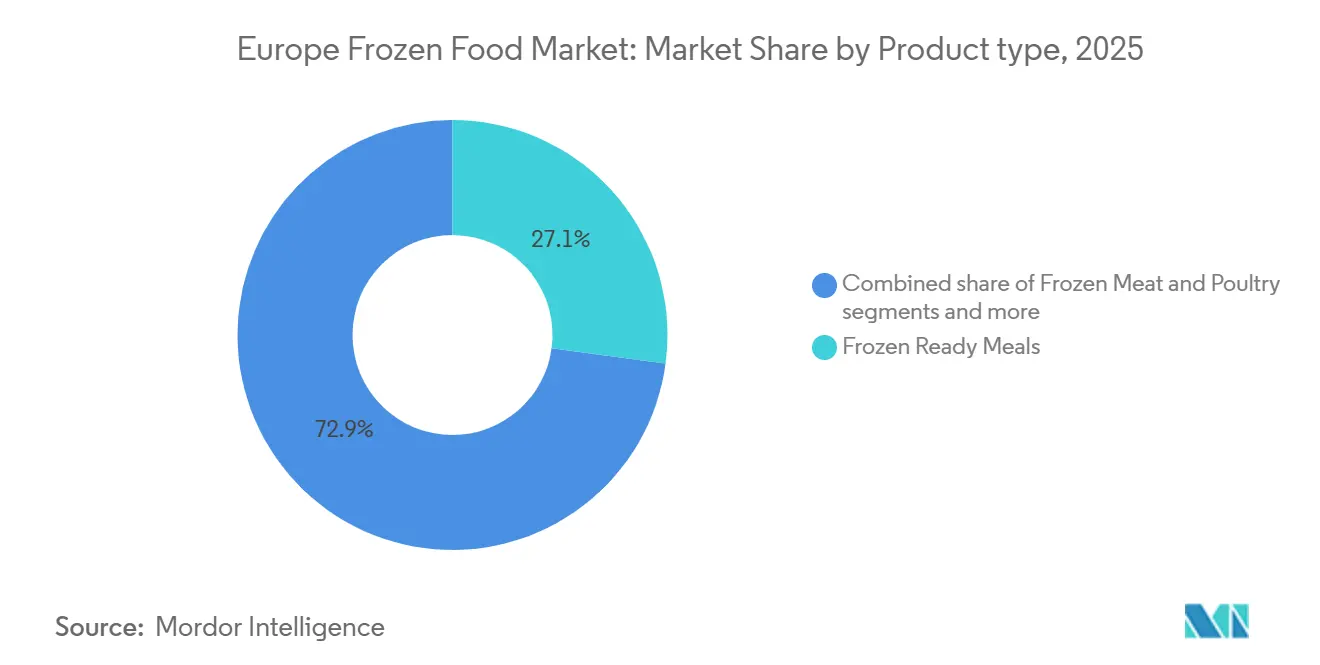
les plats préparés en tête, les snacks en accélérationLes plats préparés surgelés représentaient la plus grande part du marché européen des aliments surgelés en 2025, captant 27,12 % de la valeur totale du marché. La domination du segment est largement portée par la demande croissante des consommateurs pour des solutions de repas pratiques et permettant de gagner du temps, notamment parmi les ménages urbains actifs et les familles à double revenu. Les plats préparés offrent une grande variété d'options, notamment des cuisines traditionnelles, des saveurs internationales et des alternatives axées sur la santé, qui séduisent un large éventail de préférences des consommateurs. Les supermarchés et les détaillants alimentaires jouent un rôle clé dans la promotion de ces produits en proposant des rayons de plats surgelés dédiés et des emballages attrayants. De plus, la sensibilisation croissante aux plats préparés contrôlés en portions et nutritifs a encore renforcé leur position sur le marché.
Les snacks et amuse-bouches surgelés devraient être le segment à la croissance la plus rapide du marché européen des aliments surgelés, se développant à un TCAC de 8,16 % jusqu'en 2031. La croissance de ce segment est portée par l'intérêt croissant des consommateurs pour des options alimentaires en format bouchée, à emporter et à partager, qui s'adaptent aux modes de vie chargés. La popularité croissante de la restauration décontractée, des rassemblements sociaux et de la culture des fêtes stimule davantage la demande de variétés de snacks surgelés. L'innovation en matière de saveurs, de formulations plus saines et d'ingrédients premium a attiré une base de consommateurs plus large. Les détaillants élargissent également l'espace en rayon et font la promotion des snacks surgelés via des offres multi-packs et des présentoirs d'achat impulsif.


Par catégorie de produit :
le prêt-à-manger domine, le prêt-à-cuisiner progresseLes formats prêts-à-manger représentaient la plus grande part du marché européen des aliments surgelés en 2025, captant 61,38 % du volume total. La forte domination de ce segment est principalement portée par la demande croissante des consommateurs pour la commodité et un temps de préparation des repas minimal. Les modes de vie chargés, l'urbanisation croissante et le nombre grandissant de professionnels actifs ont encouragé une plus grande dépendance aux repas surgelés entièrement préparés. Les produits prêts-à-manger bénéficient également d'une large disponibilité dans les supermarchés, les hypermarchés et les canaux de vente au détail en ligne, les rendant facilement accessibles aux consommateurs. L'innovation continue en matière de qualité des produits, de goût et de valeur nutritionnelle a contribué à améliorer la perception des consommateurs à l'égard des plats préparés surgelés.
Les formats prêts-à-cuisiner devraient être le segment à la croissance la plus rapide du marché européen des aliments surgelés, progressant à un TCAC de 7,42 % jusqu'en 2031. La croissance de ce segment est soutenue par l'intérêt croissant des consommateurs pour la cuisine à domicile combinée à la commodité des ingrédients pré-préparés. Les produits surgelés prêts-à-cuisiner permettent aux consommateurs de personnaliser leurs repas tout en réduisant le temps de préparation et le gaspillage alimentaire. Le segment bénéficie également de la demande croissante d'options de repas plus sains et plus frais offrant un meilleur contrôle sur les méthodes de cuisson et les ingrédients. Les fabricants élargissent leurs offres de produits pour inclure des cuisines diverses, des ingrédients premium et des formulations à étiquette propre afin d'attirer les consommateurs soucieux de leur santé.
Par canal de distribution :
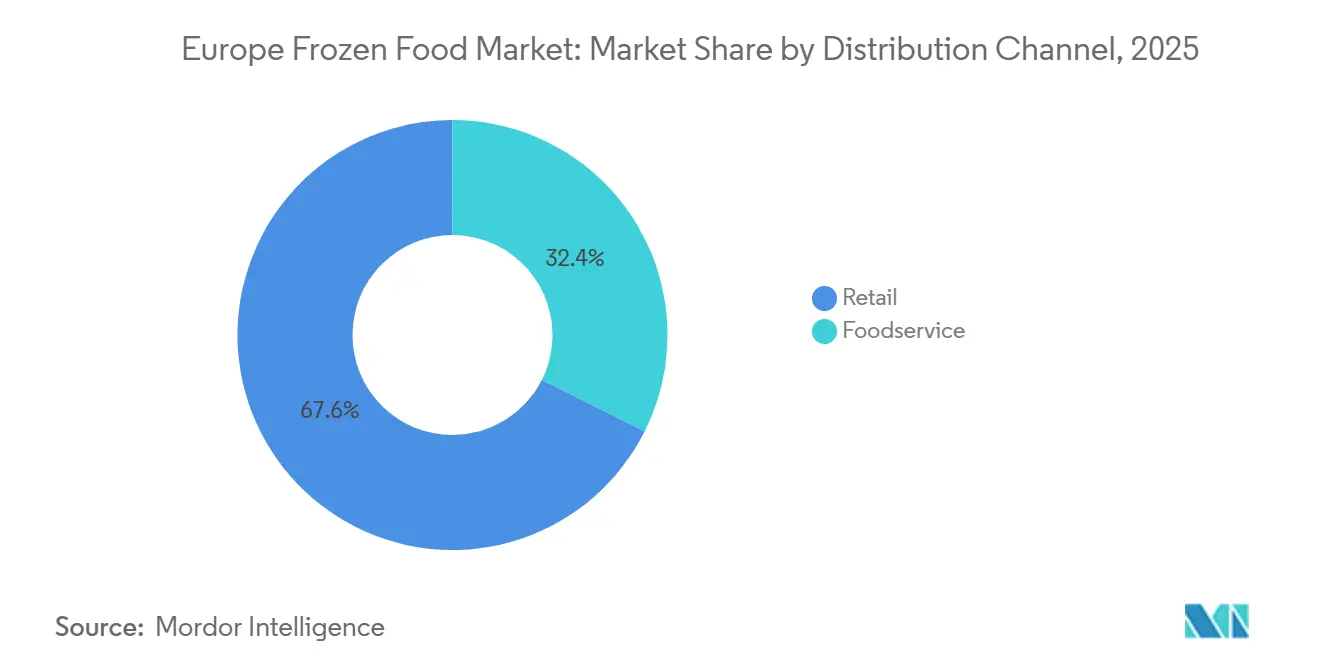
le commerce de détail ancré, la restauration en plein essorLa distribution au détail représentait la plus grande part du marché européen des aliments surgelés en 2025, contribuant à hauteur de 67,62 % du chiffre d'affaires total. La domination du segment de la vente au détail est largement portée par la forte préférence des consommateurs pour l'achat de produits surgelés dans les supermarchés, les hypermarchés, les épiceries de proximité et les plateformes d'épicerie en ligne. La large disponibilité des produits, les stratégies de prix promotionnels et l'expansion des marques propres ont encore renforcé les performances des ventes au détail. Les points de vente au détail offrent aux consommateurs un accès à un large assortiment de plats préparés surgelés, de légumes, de fruits de mer, de snacks et de desserts sous un même toit. La croissance des plateformes d'épicerie en ligne a également amélioré la commodité, permettant aux consommateurs de commander des produits surgelés pour une livraison à domicile.
La restauration hors domicile devrait être le canal de distribution à la croissance la plus rapide du marché européen des aliments surgelés, se développant à un TCAC de 9,31 % jusqu'en 2031. La croissance du segment est soutenue par la reprise et l'expansion des restaurants, des établissements de restauration rapide, des services de restauration collective et des établissements hôteliers. Les produits alimentaires surgelés sont largement utilisés dans les opérations de restauration en raison de leur longue durée de conservation, de leur qualité constante et de leur facilité de stockage. La capacité à réduire le temps de préparation et à minimiser le gaspillage alimentaire rend les ingrédients surgelés particulièrement attrayants pour les cuisines commerciales. L'essor du tourisme, la culture de la restauration urbaine et la demande croissante de repas en restauration rapide stimulent davantage la demande dans ce canal.
Analyse géographique
Marché allemand des aliments surgelés
L'Allemagne a représenté la plus grande part du marché européen des aliments surgelés en 2025, contribuant à hauteur de 23,53 % du total des ventes. La position dominante du pays est soutenue par une infrastructure de distribution bien développée et une forte acceptation des produits alimentaires surgelés par les consommateurs. Les consommateurs allemands accordent de l'importance à la commodité, à la qualité et à la sécurité alimentaire, des valeurs qui correspondent étroitement aux avantages offerts par les formats surgelés. La présence généralisée de détaillants à prix réduits et de chaînes de supermarchés a amélioré l'accessibilité des produits et la compétitivité des prix. De plus, la robustesse de la logistique de la chaîne du froid et des installations de stockage avancées garantissent une disponibilité constante des produits dans les zones urbaines et rurales. L'innovation continue des produits et le développement des marques de distributeurs renforcent davantage le rôle de premier plan de l'Allemagne sur le marché régional des aliments surgelés.
Marché français des aliments surgelés
La France devrait être le pays à la croissance la plus rapide sur le marché européen des aliments surgelés, enregistrant un CAGR de 5,61 % sur la période 2026–2031. La croissance en France est portée par une demande croissante de solutions de repas pratiques de la part des ménages actifs et des professionnels en activité. La popularité grandissante des plats cuisinés surgelés, des légumes surgelés et des produits de boulangerie surgelés soutient une expansion régulière du marché. Les détaillants élargissent leurs assortiments de produits surgelés et introduisent des options premium et axées sur la santé afin d'attirer une base de consommateurs plus large. Les améliorations de l'infrastructure de stockage frigorifique et la pénétration croissante de l'épicerie en ligne contribuent également à cette croissance. À mesure que les modes de vie des consommateurs continuent d'évoluer vers une consommation orientée vers la commodité, la France devrait maintenir une forte dynamique de croissance au cours de la période de prévision.
Marchés européens au sens large
D'autres pays européens, notamment le Royaume-Uni, l'Espagne et l'Italie, représentent également des marchés significatifs au sein de la région. Le Royaume-Uni bénéficie d'un fort taux de pénétration des aliments surgelés et d'une demande soutenue pour les plats cuisinés et les en-cas surgelés. L'Espagne connaît une croissance régulière soutenue par l'expansion des chaînes de distribution et l'adoption croissante des produits de la mer surgelés et des aliments de commodité. Le marché italien est porté par la demande de pizzas surgelées, de légumes surgelés et de produits de boulangerie surgelés, ainsi que par le développement des formats de distribution modernes. Dans ces pays, l'évolution des modes de vie, l'urbanisation et la hausse des ménages à double revenu encouragent une consommation plus élevée de produits surgelés. Collectivement, ces marchés contribuent de manière substantielle au chiffre d'affaires régional global et offrent des opportunités de croissance stables dans de nombreuses catégories d'aliments surgelés.
Paysage réglementaire
Le secteur européen des aliments surgelés fonctionne selon des règles harmonisées de l'UE en matière de sécurité alimentaire et de congélation rapide, qui définissent les exigences en matière de manipulation des produits, d'étiquetage et de contrôle de la chaîne du froid. La directive 89/108/CEE constitue la base des règles applicables aux denrées alimentaires surgelées, tandis que la conformité à la chaîne du froid est renforcée par le règlement (CE) n° 37/2005 de la Commission, incluant la surveillance de la température pendant le transport, l'entreposage et le stockage, avec une température de fonctionnement standard de -18 °C (avec des écarts limités et autorisés à court terme lors de la distribution locale et de la vente au détail). Pour les produits d'origine animale, le règlement (CE) n° 853/2004 (tel que modifié, notamment par le règlement 16/2012) ajoute des obligations d'hygiène et de traçabilité qui affectent la qualification des fournisseurs et la documentation à travers l'Europe.
L'orientation réglementaire relie également la fabrication et la logistique des aliments surgelés aux objectifs plus larges de durabilité et de système alimentaire de l'UE via la Commission européenne et sa stratégie De la ferme à la table, imposant des attentes en matière de transparence de la chaîne d'approvisionnement et de pratiques opérationnelles. Parallèlement, le gouvernement britannique a présenté des plans pour un accord sanitaire et phytosanitaire (SPS) à la mi-2027 afin d'aligner les règles avec l'UE, ce qui constitue une considération pratique pour les mouvements transfrontaliers d'aliments surgelés et la planification de la conformité pour les fabricants et détaillants desservant les deux marchés.
Paysage concurrentiel
Le marché européen des aliments surgelés présente une faible concentration, indiquant des opportunités significatives pour les nouveaux entrants de concurrencer aux côtés des acteurs établis. Le paysage concurrentiel est façonné par des entreprises clés telles que Nomad Foods Ltd., Nestlé S.A., Dr. Oetker KG, Unilever PLC et Conagra Brands Inc., qui s'appuient sur des portefeuilles de produits étendus, des fusions et acquisitions disciplinées et une forte notoriété de marque pour maintenir leur présence sur le marché. Ces entreprises continuent d'investir dans l'innovation produit et la diversification du portefeuille pour répondre à l'évolution des préférences des consommateurs en matière d'aliments surgelés pratiques et axés sur la santé. Les initiatives de durabilité, notamment l'approvisionnement responsable et les emballages écologiques, deviennent également centrales dans les stratégies concurrentielles.
La concurrence sur le marché est encore intensifiée par la présence croissante de marques régionales et de marques propres qui offrent des alternatives à prix compétitifs. Les détaillants élargissent de plus en plus leurs propres offres d'aliments surgelés, créant une pression supplémentaire sur les fabricants de marques pour se différencier par la qualité, l'innovation et le positionnement premium. Les petites et moyennes entreprises gagnent du terrain en se concentrant sur des niches telles que les repas d'origine végétale, les produits surgelés biologiques et les cuisines ethniques. Les avancées technologiques en matière de surgélation et d'emballage permettent également aux nouveaux entrants d'améliorer la qualité des produits et la durée de conservation. À mesure que les consommateurs recherchent plus de variété et de valeur, les entreprises investissent dans des cycles de développement de produits plus rapides et des offres localisées.
Les collaborations stratégiques et les investissements dans l'optimisation de la chaîne d'approvisionnement deviennent des priorités clés pour les acteurs du marché cherchant une croissance à long terme. Les entreprises renforcent la logistique de la chaîne du froid et les capacités de distribution numérique pour améliorer la disponibilité des produits et réduire les inefficacités opérationnelles. L'expansion vers le commerce électronique et les canaux de vente directe aux consommateurs remodèle également la concurrence, permettant aux marques d'atteindre des bases de consommateurs plus larges. De plus, l'accent croissant mis sur les ingrédients à étiquette propre et l'approvisionnement transparent influence les stratégies de développement de produits dans l'ensemble du secteur. Les acteurs du marché explorent également des acquisitions et des partenariats pour élargir leur présence géographique et renforcer leur expertise par catégorie.
Leaders du secteur européen des aliments surgelés
Nestlé S.A.
Dr. Oetker KG
Unilever PLC
Conagra Brands Inc.
Nomad Foods Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des aliments surgelés
- Nomad Foods Limited
- Nestle S.A.
- Dr. Oetker KG
- Unilever PLC
- Conagra Brands Inc.
- Frosta AG
- Greenyard NV
- Bonduelle SCA
- McCain Foods Ltd
- Wernsing Feinkost GmbH
- Tyson Foods Inc.
- Ajinomoto Co. Inc.
- General Mills Inc.
- The Kraft Heinz Company
- Vandermoortele NV
- Agrarfrost GmbH & Co.KG
- VDB Frozen Food
- Koch Snc
- Ballineen Fine Foods Ltd.
- Young's Seafood
- Ballineen Fine Foods Ltd.

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clair réside dans la montée en échelle et la spécialisation du portefeuille dans les catégories surgelées à forte rotation, soutenues par une consolidation continue et la formation de plateformes. En juillet 2026, Apheon a conclu un accord pour acquérir Alma, une plateforme constituée à partir de Foo Seng (snacks asiatiques surgelés premium) et Varachaux (composants alimentaires surgelés), ce qui témoigne de la poursuite des activités d'acquisition et de consolidation visant à élargir les capacités de fabrication et la distribution paneuropéenne dans les snacks et composants surgelés. Ce type d'expansion crée également de la place pour la co-fabrication, l'approvisionnement en marque de distributeur et l'extension de catégorie dans les formats de snacks du monde, y compris un positionnement premium et de spécialité.
La capacité et la productivité de la chaîne du froid sont également au cœur de la prochaine vague d'opportunités, en particulier dans les produits à base de pommes de terre surgelées et la logistique en aval. En juillet 2026, Agristo a annoncé un investissement dans une nouvelle installation de production de produits à base de pommes de terre surgelées à Escaudœuvres, en France (visant une production annuelle de 300 000 tonnes métriques au second semestre 2027), tandis qu'en février 2026, Aviko a acquis la participation restante dans Eurofrits, basée en Espagne, intégrant les lignes de production à Burgos, ce qui reflète une optimisation active de l'empreinte en Europe occidentale. Parallèlement à la fabrication, des mises à niveau logistiques telles que l'ouverture par Nomad Foods d'un entrepôt à Bremerhaven, en Allemagne, en partenariat avec Lineage (juin 2026), soutiennent des niveaux de service multi-pays plus larges pour la vente au détail et la restauration en augmentant la disponibilité de l'entreposage frigorifique et l'efficacité de la distribution.
Recent Industry Developments in Marché européen des aliments surgelés
- Juillet 2026 : Agristo investit dans une nouvelle installation de production de produits à base de pommes de terre surgelées à Escaudœuvres, en France, visant une production annuelle de 300 000 tonnes métriques au second semestre 2027. Cette expansion accroît directement la capacité régionale de pommes de terre surgelées en Europe et renforce l'empreinte de production européenne pour les snacks surgelés.
- Juin 2026 : Nomad Foods annonce un investissement de 2,2 millions GBP dans une nouvelle ligne de production de gaufres de pommes de terre au site de Lowestoft, en Angleterre. Cet ajout de capacité augmente la production de plats préparés surgelés et de snacks sur le marché britannique, soutenant la résilience de la chaîne d'approvisionnement et la diversification des produits.
- Juin 2026 : Nomad Foods ouvre une nouvelle installation d'entreposage à Bremerhaven, en Allemagne, en partenariat avec Lineage pour moderniser les réseaux logistiques. Cette expansion améliore la logistique de la chaîne du froid et l'efficacité de la distribution en Europe, réduisant les délais et les coûts de stockage, et élargissant la portée multi-pays.


Marché européen des aliments surgelés Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché européen des aliments surgelés couvre les produits alimentaires emballés conservés par congélation et vendus via les circuits de vente au détail et de restauration dans les pays européens, mesurés en valeur et étayés par un contexte de volume.
Exclusions du périmètre : ce dimensionnement exclut les aliments emballés réfrigérés ou à conservation ambiante, ainsi que les aliments frais qui sont uniquement à température contrôlée mais non surgelés.
Aperçu de la segmentation
- Par type de produit
- Fruits et légumes surgelés
- Viandes et volailles surgelées
- Poissons et fruits de mer surgelés
- Plats préparés surgelés
- Boulangerie et confiserie surgelées
- Desserts surgelés et crèmes glacées
- Snacks et amuse-bouches surgelés
- Autres types de produits
- Par catégorie de produit
- Prêt-à-manger
- Prêt-à-cuisiner
- Par canal de distribution
- Restauration hors domicile (HoReCa)
- Commerce de détail
- Supermarchés et hypermarchés
- Épiceries de proximité
- Boutiques en ligne
- Autres formats de vente au détail
- Par géographie
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Danemark
- Russie
- Pays-Bas
- Belgique
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir les garde-fous de ce qui doit être compté comme aliment surgelé en Europe, et pour ancrer les grandes tendances de consommation et de commerce avant de modéliser la valeur. Nous examinons généralement des sources publiques telles qu'Eurostat (consommation des ménages et statistiques structurelles des entreprises), la FAOSTAT (contexte d'approvisionnement et de production alimentaire), la Commission européenne et les agences nationales de sécurité alimentaire pour les règles relatives à l'étiquetage et à la chaîne du froid, ainsi que des organismes professionnels tels que la British Frozen Food Federation pour les définitions de catégories.
Pour convertir ces signaux en un modèle de marché utilisable, nous utilisons également des sources secondaires générales telles que les rapports annuels d'entreprises et les présentations aux investisseurs, une couverture de presse réputée sur la tarification et les promotions par catégorie, et les divulgations des détaillants lorsqu'elles sont disponibles. En outre, des bases de données payantes sont utilisées de manière sélective pour les données financières et l'intelligence d'entreprise, les bases de données de brevets liées à la congélation et à l'emballage, et les vues des importations et exportations au niveau des expéditions lorsque cela aide à valider les tendances directionnelles. Les sources documentaires énumérées ci-dessus sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires sont utilisés pour tester la robustesse des hypothèses documentaires, en particulier lorsque les données publiques ne distinguent pas le surgelé des catégories réfrigérées adjacentes. Nous avons interrogé des fabricants, distributeurs, détaillants et opérateurs de restauration, puis avons trianguré les retours avec des acteurs de la logistique de la chaîne du froid et des spécialistes de catégorie pour confirmer la logique de tarification et l'évolution des volumes.
La couverture a été maintenue large à travers les principaux marchés consommateurs d'Europe occidentale et méridionale, et a également été étendue à l'Europe centrale et orientale, afin de ne pas manquer les différences entre pays en matière de pénétration et de part des marques de distributeur.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 27 % | Cadres dirigeants : 15 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 22 % | Managers : 51 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où la consommation alimentaire nationale et les dépenses par catégorie sont reconstruites en un bassin de demande exclusivement surgelée, puis consolidées en un total européen après suppression des chevauchements entre les circuits. Une fois ce total formé, nous le corroborons par des vérifications ascendantes sélectives telles que des échantillons de revenus par catégorie des fournisseurs et distributeurs, des vérifications des prix en rayon pour établir des fourchettes de prix de vente moyen pratiques, et des indicateurs de volume lorsque les données d'entretiens indiquent des changements de mix importants.
Quelques éléments importants sur ce marché sont la pénétration du surgelé au sein des principaux moments de repas, la part des marques de distributeur dans les rayons surgelés, l'évolution du prix de vente moyen par catégorie (notamment les plats préparés et la viande et la volaille surgelées), les signaux de capacité et d'utilisation de la chaîne du froid affectant la disponibilité, et l'adoption de l'épicerie en ligne pour les paniers surgelés. Lorsque les données ascendantes sont incomplètes pour les pays plus petits, les lacunes sont traitées par extrapolation basée sur des ratios utilisant la population, les tranches de revenu et la pénétration surgelée observée lors des entretiens, suivie d'un contrôle de cohérence par rapport aux flux commerciaux.
Les prévisions sont construites à l'aide d'une analyse de scénarios soutenue par une régression multivariée, où la croissance est liée à des variables que les répondants peuvent justifier, telles que l'inflation alimentaire réelle, la formation des ménages et les préférences de gain de temps, et le rythme de substitution du réfrigéré vers le surgelé dans des catégories spécifiques. La prévision finale n'est ajustée qu'après que la direction du modèle corresponde aux données de terrain sur les promotions, l'intensité des nouveaux produits et les tendances de reprise de la restauration.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à travers trois niveaux : les indicateurs documentaires, le modèle de reconstruction de la demande, et les retours primaires sur les répartitions par catégorie et les fourchettes de prix. Les écarts importants sont examinés en vérifiant le calendrier de conversion des devises, les pays atypiques et les chevauchements de circuits, puis en revérifiant les hypothèses sous-jacentes avant de finaliser les chiffres.
Avant validation finale, le travail passe par des révisions d'analystes en plusieurs étapes, incluant des vérifications par des pairs sur les formules et la logique, suivies d'une analyse finale de cohérence à travers les graphiques et les récits. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des mouvements brusques des matières premières, des changements réglementaires majeurs sur l'étiquetage, ou des évolutions soudaines des coûts de la chaîne du froid. Avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vision la plus récente.
Taille du marché européen des aliments surgelés selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les aliments surgelés en Europe peuvent sembler très éloignées les unes des autres, car chaque éditeur trace les limites autour des produits et circuits d'une manière légèrement différente, et parce que les hypothèses de prix et de devises ne sont pas toujours traitées de manière cohérente. Les différences d'année de base, de traitement de l'inflation et de rapidité de mise à jour des estimations ajoutent également de la dispersion, même lorsque l'histoire sous-jacente sur la commodité et la chaîne du froid est similaire.
Les aliments pour animaux de compagnie constituent un élément d'écart courant, et ils se situent hors du périmètre de ce dimensionnement du marché européen des aliments surgelés par Mordor Intelligence, ce qui maintient la valeur liée aux catégories d'alimentation humaine vendues via la vente au détail et la restauration. D'autres écarts proviennent souvent du fait que la restauration soit ou non entièrement comptabilisée, de la manière dont les marques de distributeur sont traitées lors de l'estimation des prix moyens, et de la question de savoir si l'éditeur rapporte un cas conservateur ou un cas agressif pour la normalisation post-inflation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 102,88 milliards USD (2025) | |
| Cabinet de conseil mondial A | 61,14 milliards USD (2023) | Utilise une année de base antérieure et un cadre de produits plus large, qui peut être rapporté avec des règles d'inclusion différentes par catégorie, et la valeur plus faible de 2023 suggère un traitement plus restrictif de la couverture des circuits et de la réalisation des prix à travers l'Europe. |
| Revue professionnelle B | 48,81 milliards USD (2022) | Rapporte un ajout de croissance pour 2023-2027 sur une base de 2022 plutôt qu'un total de marché complet déclaré, ce qui peut sous-estimer la taille de l'année en cours lorsque le mix de catégories, l'inflation et les évolutions de la part en ligne ne sont pas entièrement réconciliés en une seule valeur. |
Parmi les trois chiffres, l'écart s'explique principalement par ce qui est compté comme aliment surgelé, l'année utilisée comme ancrage, et si la source rapporte une valeur de marché complète ou seulement une croissance incrémentale. En maintenant les données traçables jusqu'à la couverture des circuits et aux fourchettes de prix par catégorie, l'estimation résultante reste plus facile à reproduire et à mettre à jour lorsque de nouveaux signaux d'inflation ou de consommation apparaissent.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des ventes d'aliments surgelés en Europe d'ici 2031 ?
Les ventes devraient atteindre 139,36 milliards USD d'ici 2031, reflétant un TCAC de 5,19 % de 2026 à 2031.
Quel type de produit connaît la croissance la plus rapide ?
Les snacks et amuse-bouches surgelés progressent à un TCAC de 8,16 %, dépassant tous les autres types de produits jusqu'en 2031.
Pourquoi la France devrait-elle croître plus vite que l'Allemagne ?
La France est sur une trajectoire de TCAC de 5,61 % car les détaillants ajoutent de l'espace de congélation et les consommateurs adoptent des options surgelées premium plus tardivement que leurs homologues allemands.
Comment les coûts de l'énergie affectent-ils les transformateurs ?
La hausse des prix de l'électricité et l'élimination progressive des gaz fluorés dans l'UE augmentent les coûts à court terme, mais les grands acteurs investissent dans des systèmes à réfrigérants naturels qui réduisent les dépenses opérationnelles sur la durée de vie.
Quelle tendance de consommation bénéficie le plus aux plats préparés surgelés haut de gamme ?
La croissance des ménages à double revenu disposant de peu de temps pour cuisiner stimule la demande de plats préparés signés par des chefs, biologiques et de haute qualité qui offrent la commodité sans compromettre la qualité perçue.
Dernière mise à jour de la page le:


