
Taille et part du marché des légumes surgelés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 21.51 Milliards de dollars |
| Taille du Marché (2031) | 28.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des légumes surgelés par Mordor Intelligence
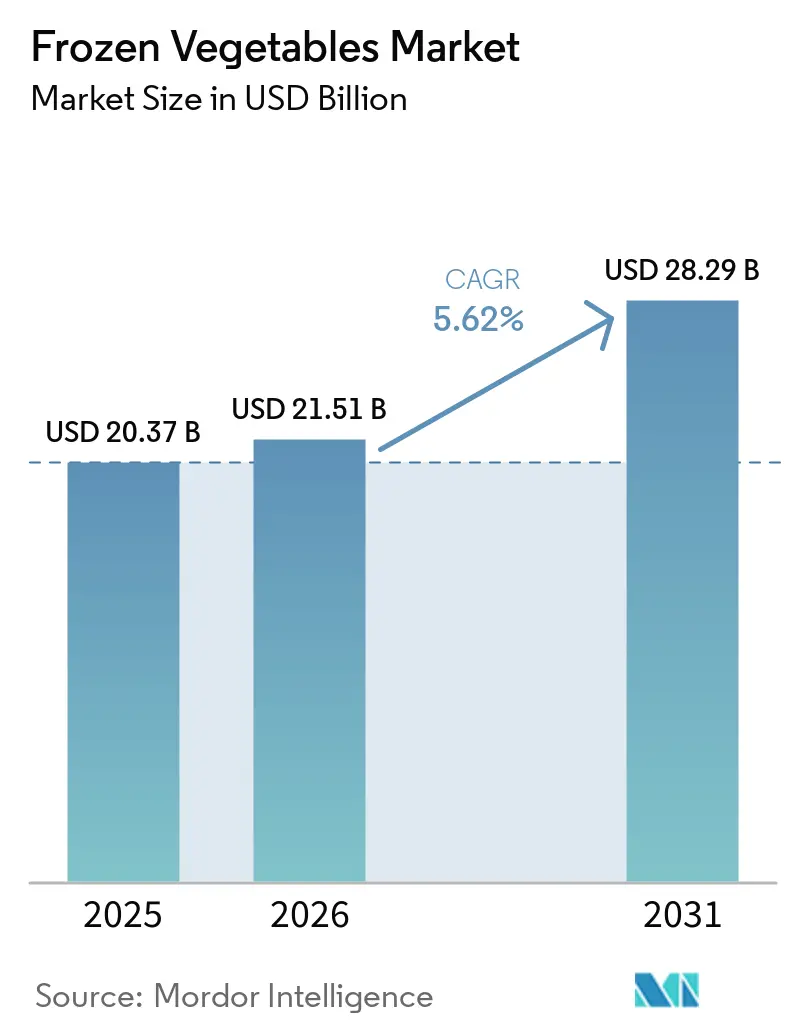
Le marché des légumes surgelés devrait croître de 20,37 milliards USD en 2025 à 21,51 milliards USD en 2026 et atteindre 28,29 milliards USD d'ici 2031, à un TCAC de 5,62 % sur la période 2026-2031.
L'expansion du marché est portée par la demande croissante d'options de repas pratiques, le développement des infrastructures de chaîne du froid et la popularité grandissante des régimes à base de plantes. Des innovations telles que la Surgélation Individuelle Rapide (IQF) et l'amélioration des technologies d'emballage jouent un rôle déterminant dans la préservation de la qualité, de la saveur et de la teneur nutritionnelle des légumes surgelés. Outre la commodité, les légumes surgelés garantissent un approvisionnement fiable, offrent une durée de conservation prolongée et contribuent significativement à la réduction du gaspillage alimentaire, s'alignant ainsi sur les objectifs mondiaux de sécurité alimentaire et de durabilité. Les fabricants établis tirent parti de l'intégration verticale pour réaliser des économies d'échelle, tandis que les marques émergentes misent sur des approches directes aux consommateurs et des messages axés sur la durabilité pour s'imposer dans des niches spécifiques. Par ailleurs, les avancées en matière de réfrigération à haute efficacité énergétique, de congélation isochore et de systèmes de gestion des stocks pilotés par l'IA améliorent la qualité des produits et réduisent les coûts opérationnels, soutenant ainsi la rentabilité malgré la volatilité des prix de l'énergie. Sur le plan régional, l'Europe affiche des tendances de consommation matures, tandis que la région Asie-Pacifique, portée par une urbanisation rapide, est appelée à devenir le principal moteur de croissance du marché des légumes surgelés au cours de la prochaine décennie.
Points clés du rapport
- Par type de légume, les petits pois détenaient 34,72 % de la part de marché des légumes surgelés en 2025, tandis que le brocoli devrait progresser à un TCAC de 8,2 % jusqu'en 2031.
- Par nature, le segment conventionnel représentait 67,63 % de la taille du marché des légumes surgelés en 2025 ; les variantes biologiques devraient croître à un TCAC de 6,52 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés étaient en tête avec une part de chiffre d'affaires de 31,12 % en 2025, tandis que le commerce en ligne progresse à un TCAC de 8,17 % jusqu'en 2031.
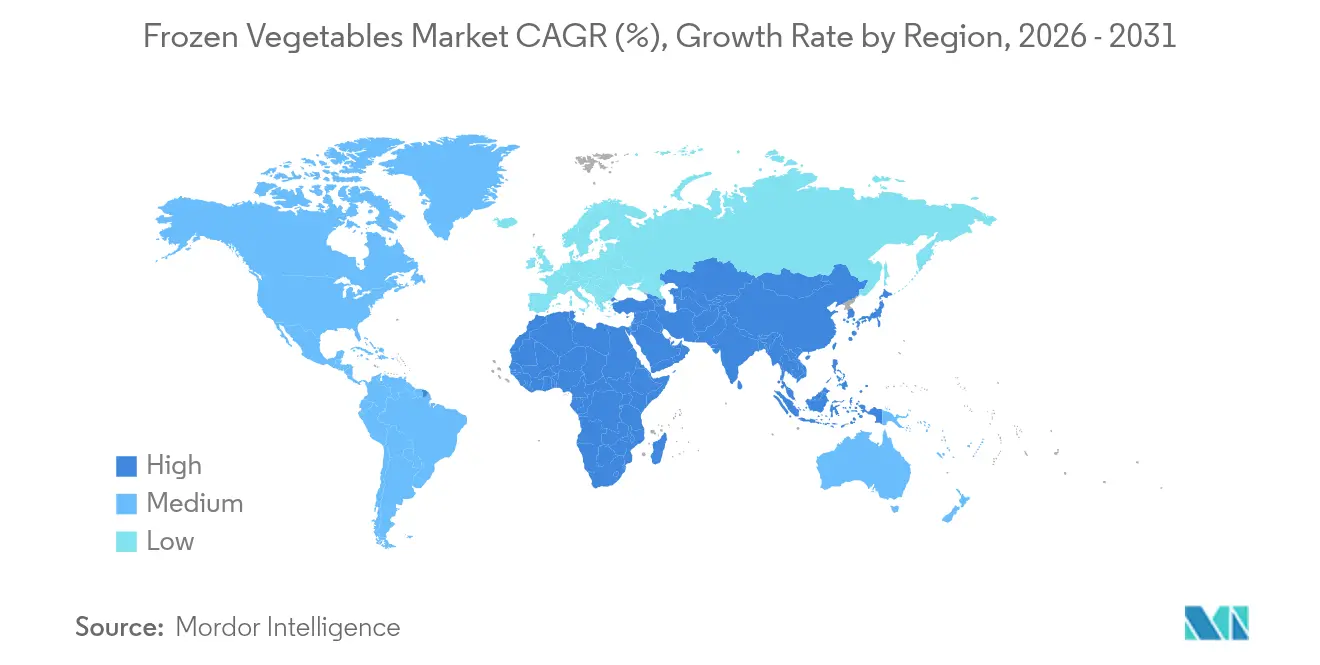
- Par géographie, l'Europe dominait avec 34,06 % du marché des légumes surgelés en 2025 ; l'Asie-Pacifique devrait enregistrer un TCAC de 5,85 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préparation de repas axée sur la commodité | +1.2% | Mondial, avec un impact plus élevé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Développement des infrastructures modernes de chaîne du froid | +1.0% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Popularité croissante des régimes à base de plantes, végétariens et végétaliens | +0.8% | Mondial, concentré dans les marchés développés | Moyen terme (2 à 4 ans) |
| Longue durée de conservation et réduction du gaspillage alimentaire | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Développement du commerce de détail organisé et des canaux de commerce électronique | +0.9% | Asie-Pacifique et marchés émergents | Court terme (≤ 2 ans) |
| Sensibilisation croissante aux normes de conservation nutritionnelle et de sécurité | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préparation de repas axée sur la commodité
Les ménages occupés se concentrent de plus en plus sur des solutions permettant de gagner du temps sans compromettre la qualité nutritionnelle, ce qui entraîne des changements dans les habitudes de consommation de légumes surgelés. Cette évolution est portée par l'urbanisation et les exigences des familles à double revenu, se traduisant par une préférence croissante pour les options de légumes prêts à cuire. Le rapport 2025 de Conagra Brands sur les aliments surgelés souligne que les plats surgelés représentent 32 % du total des ventes de produits surgelés, les jeunes générations plaidant pour une gamme plus large d'options, notamment les cuisines du monde et les alternatives plus saines. L'adoption croissante des friteuses à air chaud a encore accéléré cette tendance, démontrant comment les légumes surgelés peuvent offrir des résultats de qualité restaurant avec un effort minimal. La surgélation prolonge la durée de conservation des légumes bien au-delà de celle des produits frais, réduisant la fréquence des achats et minimisant les pertes. L'Institut allemand des aliments surgelés a rapporté que le volume des ventes de légumes surgelés en Allemagne a atteint 522 180 tonnes en 2024 [1]. De plus, les technologies de congélation avancées, telles que la Congélation Individuelle Rapide (IQF) pour les fruits et légumes, préservent la texture et la teneur nutritionnelle des légumes, répondant aux préoccupations antérieures des consommateurs concernant la dégradation de la qualité qui limitait autrefois l'adoption des légumes surgelés.
Développement des infrastructures modernes de chaîne du froid
La modernisation des infrastructures dans les marchés émergents établit une base solide pour la croissance du marché des légumes surgelés. Les gouvernements s'intéressent de plus en plus au développement de la chaîne du froid, reconnaissant son importance pour garantir la sécurité alimentaire et créer de la valeur ajoutée pour l'agriculture. En Chine, les efforts visant à diversifier l'approvisionnement alimentaire comprennent l'intégration de la logistique de la chaîne du froid pour minimiser les pertes après récolte et améliorer l'efficacité de la distribution alimentaire. Aux États-Unis, le marché du stockage frigorifique se développe, porté par la croissance du commerce électronique et la mise en œuvre de solutions de stockage automatisées. Selon le Département de l'Agriculture des États-Unis, le volume de légumes surgelés dans les entrepôts frigorifiques américains a atteint 2 234,26 millions de livres en 2024 [2]. Les avancées technologiques, telles que l'analyse prédictive pilotée par l'IA et les systèmes de surveillance IoT, améliorent la gestion de la chaîne du froid en optimisant l'efficacité opérationnelle et en réduisant la consommation d'énergie. Ce développement des infrastructures permet d'accéder à des marchés auparavant mal desservis, notamment en Asie-Pacifique, où les investissements dans la chaîne du froid soutiennent les initiatives de modernisation agricole.
Popularité croissante des régimes à base de plantes, végétariens et végétaliens
La conscience sanitaire, les préoccupations environnementales et les considérations éthiques accélèrent l'adoption des régimes à base de plantes au sein de groupes démographiques diversifiés. Cette tendance met en avant les légumes surgelés à la fois comme composants pratiques de repas et comme alternatives protéiques efficaces. En 2023, la Fondation indienne pour l'équité des marques (India Brand Equity Foundation) a rapporté que près de 30 % de la population indienne suit un régime végétarien [3]. Par ailleurs, la sensibilisation aux bienfaits pour la santé et l'environnement de l'alimentation à base de plantes se développe en Inde. À l'échelle mondiale, l'évolution vers des régimes riches en végétaux s'aligne sur les objectifs de durabilité et les campagnes de santé publique qui encouragent une consommation plus élevée de légumes pour lutter contre les problèmes de santé liés à l'alimentation. Les légumes surgelés, grâce à leur disponibilité toute l'année et à leur longue durée de conservation, permettent une planification cohérente des repas à base de plantes. Cela contribue à surmonter les défis de saisonnalité qui limitaient auparavant la consommation de légumes. En réponse, les fabricants alimentaires introduisent des mélanges innovants de légumes surgelés et des solutions de repas à base de plantes, répondant aux besoins des consommateurs flexitariens qui cherchent des moyens pratiques d'augmenter leur apport en protéines végétales.
Longue durée de conservation et réduction du gaspillage alimentaire
Les légumes surgelés, grâce à leur durée de conservation prolongée, répondent efficacement aux défis mondiaux du gaspillage alimentaire tout en offrant des avantages économiques aux consommateurs et aux détaillants en minimisant les pertes dues à la détérioration et en améliorant la gestion des stocks. La chaîne d'approvisionnement des produits surgelés surpasse les alternatives fraîches en matière de réduction des déchets, principalement grâce à la technologie de congélation qui préserve la valeur nutritionnelle et empêche la détérioration rapide habituellement observée dans les jours suivant l'achat de produits frais. Les gouvernements soutiennent de plus en plus les initiatives de réduction du gaspillage alimentaire, reconnaissant les conséquences environnementales et économiques des pertes alimentaires tout au long de la chaîne d'approvisionnement. Les légumes surgelés facilitent le contrôle des portions et la planification flexible des repas, ce qui les rend particulièrement attrayants pour les petits ménages et les populations vieillissantes qui privilégient la commodité et les économies. De plus, les marques qui investissent dans des solutions d'emballage durables obtiennent un avantage concurrentiel, car les technologies d'emballage avancées non seulement maintiennent la qualité du produit, mais prolongent également considérablement la durée de conservation.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des coûts de l'énergie et des réfrigérants | -0.8% | Mondial, impact plus élevé dans les régions à forte intensité énergétique | Court terme (≤ 2 ans) |
| Restrictions réglementaires strictes en matière de sécurité alimentaire | -0.4% | Mondial, variant selon le cadre réglementaire | Moyen terme (2 à 4 ans) |
| Sensibilisation limitée des consommateurs | -0.3% | Mondial | Moyen terme (2 à 4 ans) |
| Risque de détérioration des produits et de dégradation de la qualité | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'énergie et des réfrigérants
Les opérations liées aux légumes surgelés font face à la volatilité des coûts de l'énergie, qui affecte le stockage frigorifique, les dépenses de transport et de traitement, comprimant ainsi les marges bénéficiaires et influençant les stratégies de tarification. À compter de janvier 2029, les nouvelles normes d'efficacité énergétique du Département de l'Énergie des États-Unis pour les équipements de réfrigération commerciale imposeront des investissements en capital significatifs pour assurer la conformité, bien qu'ils puissent entraîner une réduction des coûts opérationnels à long terme. Dans le cadre du programme de Politique des nouvelles alternatives significatives (Significant New Alternatives Policy) de l'Agence de protection de l'environnement (EPA), les réglementations sur les réfrigérants imposent des coûts de conformité aux entreprises qui passent à des alternatives écologiques dans la réfrigération alimentaire au détail et le stockage frigorifique. Les entreprises disposant de vastes réseaux de chaîne du froid font face à des difficultés de planification en raison des fluctuations des prix de l'énergie, nécessitant des stratégies de couverture avancées et une agilité opérationnelle pour rester compétitives en matière de prix.
Restrictions réglementaires strictes en matière de sécurité alimentaire
Les agences de sécurité alimentaire mettent en œuvre des protocoles de traçabilité et d'inspection plus stricts, ce qui entraîne une augmentation des coûts de conformité et des défis opérationnels pour la production et la distribution de légumes surgelés. La règle de traçabilité alimentaire de l'Administration américaine des denrées alimentaires et des médicaments (FDA), en vigueur depuis janvier 2026, exige une tenue de registres détaillée pour les légumes surgelés tout au long de la chaîne d'approvisionnement, augmentant les charges administratives et nécessitant des mises à niveau technologiques. Les exploitations agricoles fournissant des transformateurs de légumes surgelés font face à des obligations de conformité supplémentaires en raison des normes relatives à l'eau agricole pour la sécurité des produits, qui comprennent des mesures d'évaluation et d'atténuation variant selon la taille de l'exploitation et les caractéristiques de la source d'eau. Dans le commerce international, les structures de frais d'inspection à l'importation ajoutent des pressions sur les coûts. Le Département de l'Agriculture des États-Unis a révisé les réglementations pour récupérer les coûts des services d'inspection par des frais au poids. De plus, les différences dans les normes réglementaires entre les pays créent des barrières à l'accès aux marchés, nécessitant une expertise spécialisée et des investissements importants en matière de conformité, ce qui affecte de manière disproportionnée les petits producteurs aux ressources limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de légume :
Les petits pois continuent de dominer les revenus tandis que le brocoli accélère sa croissanceLes petits pois ont généré 34,72 % du chiffre d'affaires du marché des légumes surgelés en 2025, portés par leur forte notoriété auprès des ménages et l'efficacité économique de la récolte mécanique. L'Europe occidentale privilégie les accompagnements à base de petits pois, tandis que les Nord-Américains les intègrent dans des mélanges de légumes pour les menus enfants, soutenant ainsi les volumes de base. Le brocoli, bénéficiant de sa réputation de « super-aliment » et de sa polyvalence dans les sautés et les sachets vapeur pour micro-ondes, a enregistré le TCAC le plus élevé à 8,2 %. Le marché des légumes surgelés cible de plus en plus les consommateurs soucieux de leur santé et à la recherche de produits riches en antioxydants. Les catégories secondaires, notamment le maïs, le chou-fleur, les épinards, les champignons et les asperges, connaissent une croissance régulière grâce à une plus grande variété de recettes et à la popularité des kits de repas surgelés premium. Pour répondre aux préférences des régimes pauvres en glucides, les développeurs de produits mettent l'accent sur le chou-fleur en riz et la courgette spiralisée, créant ainsi des opportunités de revenus supplémentaires sans fragiliser les segments de produits de base.
Les variations de la demande influencent les stratégies d'approvisionnement : les petits pois sont principalement approvisionnés par le biais de l'agriculture contractuelle dans les régions tempérées de Belgique et du Royaume-Uni. En revanche, l'approvisionnement en brocoli et en asperges se déplace vers la Chine et le Pérou pour synchroniser les calendriers de récolte avec les opérations de transformation. Les équipes de gestion des risques élargissent les réseaux de producteurs pour atténuer les risques climatiques régionaux. Les innovations premium telles que le glaçage à valeur ajoutée, l'assaisonnement léger et les sachets pour micro-ondes atteignent des prix plus élevés, contribuant à compenser la hausse des coûts des matières premières. En conséquence, le marché des légumes surgelés démontre une forte résilience des marges malgré les fluctuations des prix des matières premières.

Par nature :
Le conventionnel détient la part de masse, le biologique assure une croissance premiumEn 2025, les produits conventionnels représentaient 67,63 % de la valeur de la catégorie. Cette domination a été soutenue par l'amélioration des pratiques agronomiques, l'amélioration des rendements et une large disponibilité à différents niveaux de prix. Leur capacité à être produits à grande échelle garantit leur accessibilité économique, incitant les acheteurs institutionnels et de restauration collective à privilégier les UGS conventionnelles pour leurs avantages en termes de coût par portion. D'un autre côté, les produits biologiques connaissent une croissance régulière, avec un TCAC de 6,52 % prévu jusqu'en 2031. Cette croissance est alimentée par les consommateurs, notamment les parents préoccupés par les pesticides, qui recherchent des étiquettes plus saines. Les subventions et les mesures d'incitation au partage des coûts du Département de l'Agriculture des États-Unis réduisent les obstacles à la certification, encourageant les producteurs de taille moyenne à convertir davantage de superficie. Les détaillants améliorent la visibilité des produits biologiques en allouant des sections de congélateurs de marque, en mettant en avant des histoires de provenance uniques et des pratiques agricoles régénératives, ce qui stimule des dépenses plus élevées. À mesure que l'offre biologique se développe, la différence de prix avec les produits conventionnels diminue, favorisant une adoption plus large tout en préservant la rentabilité de la catégorie.
Les installations de transformation sont mises à niveau pour séparer les lignes biologiques, respecter des normes strictes en matière de résidus et prévenir la contamination croisée. Des solutions de traçabilité par chaîne de blocs sont mises en œuvre pour garantir l'intégrité biologique, ce qui est essentiel pour les exportateurs ciblant des marchés comme l'UE et le Japon, où les exigences de certification sont strictes. En proposant à la fois des produits conventionnels et biologiques, les fabricants sont stratégiquement positionnés pour gérer les fluctuations de la demande et répondre aux besoins de budgets de consommateurs divers.
Par canal de distribution :
Une parité omnicanale émerge entre les points de contact physiques et numériquesEn 2025, les supermarchés et hypermarchés représentaient 31,12 % du chiffre d'affaires, portés par de vastes rayons surgelés, des habitudes d'achat bien établies et des promotions en magasin attrayantes. Ces détaillants garantissent un stockage frigorifique de haute qualité, maintenant la fraîcheur, la sécurité et la teneur en nutriments des produits jusqu'au point de vente. Pendant ce temps, les ventes d'épicerie en ligne ont progressé à un TCAC robuste de 8,17 %, portées par l'adoption pendant la pandémie et les avancées en matière de logistique de colis en chaîne du froid. Les modèles de dark-stores urbains, stratégiquement situés à proximité des zones à forte densité, permettent des livraisons en deux heures, offrant une commodité comparable aux magasins physiques. Les plateformes de commerce électronique utilisent l'IA pour anticiper les pics de demande, pré-positionner les stocks, réduire les ruptures de stock et renforcer la confiance des consommateurs.
Le commerce en ligne stimule la croissance du marché des légumes surgelés en fournissant aux marques des informations basées sur les données concernant les préférences des consommateurs, permettant des offres promotionnelles ciblées. En revanche, les enseignes de distribution physique renforcent leur pertinence en créant des zones d'expérience, telles que des démonstrations de cuisine en direct mettant en avant les légumes surgelés. Les épiceries de proximité innovent avec des micro-congélateurs remplis de portions individuelles, répondant aux consommateurs en déplacement et augmentant les achats impulsifs. Une stratégie multicanale devient essentielle : les modèles click-and-collect combinent la commodité du commerce électronique avec le trafic en magasin, tandis que les programmes de fidélité intègrent des récompenses sur les plateformes numériques et physiques.
Analyse géographique
Marché européen des légumes surgelés
L'Europe représente 34,06 % des revenus du marché des légumes surgelés en 2025, portée par des habitudes de consommation bien établies, des normes de sécurité strictes et un réseau logistique réfrigéré robuste. Les consommateurs européens privilégient de plus en plus des options alimentaires pratiques, saines et durables. Les légumes surgelés répondent à cette demande grâce à leur disponibilité tout au long de l'année et à leur teneur nutritionnelle préservée. L'adoption croissante des régimes à base de plantes, du végétarisme et des produits à étiquette propre stimule davantage la demande pour ces offres surgelées riches en nutriments. La Belgique se distingue dans les exportations, en expédiant principalement des petits pois IQF et des mélanges de légumes à travers le bloc européen. Si l'Allemagne, la France et le Royaume-Uni affichent des taux de pénétration élevés dans les foyers, la croissance future dépendra des formats de produits biologiques, à faible teneur en sel et à valeur ajoutée. La montée des attentes en matière de durabilité incite l'industrie à adopter des emballages plus légers, stimulant la recherche et le développement de sachets mono-matériaux recyclables.
Marché des légumes surgelés en Asie-Pacifique
L'Asie-Pacifique devrait atteindre un CAGR solide de 5,85 % d'ici 2031, menant la croissance mondiale du marché. En Chine, la modernisation de la chaîne du froid est une priorité, soutenue par des coentreprises public-privé. Ces efforts améliorent l'efficacité de la distribution des zones rurales vers les zones urbaines et renforcent les objectifs nationaux de sécurité alimentaire. Les transformateurs locaux en Chine rivalisent de plus en plus avec les exportateurs européens en promouvant des produits d'origine locale tels que le brocoli, le maïs et les épinards, répondant aux tendances de consommation patriotique. En Inde, des États comme le Gujarat et le Maharashtra développent leurs capacités IQF pour répondre à la demande croissante des restaurants à service rapide dans les villes de premier et deuxième rang. Pendant ce temps, le Japon attire les consommateurs aisés avec des innovations premium de sushis surgelés et de bentos, offrant praticité sans compromettre les saveurs traditionnelles.
Marché des légumes surgelés dans les Amériques et en MEA
L'Amérique du Nord connaît une croissance régulière sur le marché des légumes surgelés. Les investissements dans des entrepôts frigorifiques automatisés, notamment dans le Midwest et la côte du Golfe, visent à pallier les pénuries de main-d'œuvre et à réduire la consommation d'énergie. La conformité du Canada aux réglementations américaines en matière de traçabilité simplifie les chaînes d'approvisionnement transfrontalières. Parallèlement, le Mexique accroît sa production maraîchère grâce à l'agriculture protégée, améliorant la disponibilité des intrants. Les transformateurs diversifient également leurs stratégies d'approvisionnement en réponse aux défis climatiques, tels que les sécheresses affectant les rendements en Californie. Cela inclut un glissement vers les fermes en environnement contrôlé et les complexes de serres. L'Amérique du Sud, ainsi que le Moyen-Orient et l'Afrique, présentent des opportunités émergentes. Au Brésil, l'essor des formats de supermarchés économiques stimule la consommation intérieure de légumes surgelés, répondant aux besoins des professionnels urbains actifs. Aux Émirats arabes unis, la plateforme de réexportation de Jebel Ali facilite la distribution de légumes surgelés en provenance d'Europe et d'Asie à travers le Golfe, les circuits de restauration collective dominant la demande. Cependant, des défis tels que les inefficacités de la chaîne du froid et l'instabilité du réseau électrique persistent. Les subventions gouvernementales et les entrepôts alimentés à l'énergie solaire répondent progressivement à ces problèmes, libérant le potentiel de la région.
Paysage concurrentiel
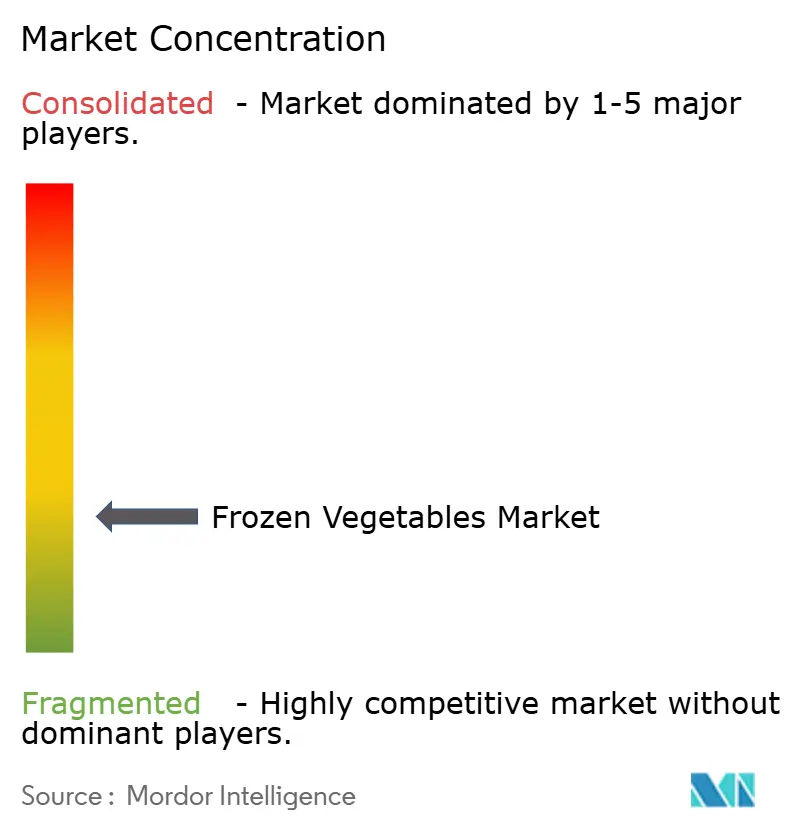
Le marché des légumes surgelés est modérément fragmenté, les acteurs majeurs exerçant une influence substantielle sur l'approvisionnement en matériaux et les stratégies publicitaires. McCain Foods a considérablement élargi son portefeuille en acquérant Strong Roots, une initiative qui introduit des UGS à base de plantes et s'aligne sur ses objectifs plus larges en matière de durabilité. La société s'est engagée à convertir 100 % de ses superficies mondiales de pommes de terre et de légumes à des pratiques agricoles régénératives d'ici 2030, témoignant de son engagement envers la préservation de l'environnement. De même, Bonduelle redirige stratégiquement ses ressources vers des innovations surgelées à haute marge en formant des coentreprises dans les salades réfrigérées, ce qui permet à l'entreprise d'optimiser son allocation de capital et de se concentrer sur les domaines de croissance au sein du segment des légumes surgelés.
Les acteurs clés du marché comprennent McCain Foods Limited, Conagra Brands Inc., Nomad Foods, Bonduelle S.A. et Greenyard NV. Ces entreprises rivalisent sur divers facteurs tels que les offres de produits, la qualité des ingrédients, les prix, la fonctionnalité, l'emballage et les stratégies marketing pour obtenir un avantage concurrentiel. Une tendance croissante est l'utilisation des plateformes de médias sociaux et des canaux de distribution en ligne pour le marketing et la valorisation de la marque, visant à attirer une base de clientèle plus large. Les avancées technologiques remodèlent le marché : plusieurs acteurs testent la congélation isochore, qui promet une réduction de 30 % de la consommation d'énergie par rapport au refroidissement par soufflage. Americold et Lineage explorent l'orchestration d'entrepôts pilotée par l'IA pour allouer dynamiquement les emplacements de palettes, réduisant ainsi les temps de déplacement et la consommation d'énergie. La durabilité devient un atout de marque clé, avec des codes QR sur les emballages permettant aux consommateurs de tracer l'origine et l'empreinte carbone de chaque sachet de petits pois surgelés.
Les nouveaux entrants capitalisent sur des modèles commerciaux innovants, tels que les abonnements en commerce électronique et les partenariats avec des influenceurs, pour réduire les coûts d'acquisition de clients et fidéliser leur marque. Des start-ups soutenues par des capitaux-risqueurs lancent des bols de repas surgelés à base de légumes conçus pour répondre à des besoins alimentaires spécifiques, notamment les régimes cétogènes et autres protocoles axés sur la santé, répondant à la demande croissante de nutrition personnalisée. L'essor des produits à marque propre dans la distribution, notamment parmi les enseignes discount européennes, intensifie la concurrence par les prix. Cette tendance pousse les marques établies à défendre leur part de marché en investissant dans l'innovation produit et les programmes de fidélité. Les entreprises qui parviennent à intégrer avec succès l'analyse avancée des données, les pratiques d'approvisionnement régénératives et la logistique à haute efficacité énergétique se positionnent pour obtenir un avantage concurrentiel dans ce paysage de marché en évolution.
Leaders du secteur des légumes surgelés
-
McCain Foods Limited
-
Nomad Foods
-
Conagra Brands Inc.
-
Bonduelle S.A.
-
Greenyard NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Légumes Surgelés Entreprises couvertes dans ce rapport
- Conagra Brands Inc
- Bonduelle S.A.
- Greenyard NV
- General Mills Inc.
- Nomad Foods (Birds Eye)
- McCain Foods Limited
- Pictsweet Farms
- Ardo NV
- Dole plc
- Earthbound Farm
- Mother Dairy Fruit and Vegetable
- ITC Ltd.
- Vivartia Holdings
- Al-Kabeer Group
- Hortex Holding
- Agrarfrost GmbH
- Simplot Company
- Hanamaru Foods
- Frosta AG
- SunOpta Inc.
Développements industriels récents dans Marché des Légumes Surgelés
- Septembre 2024 : Green Giant a lancé douze nouveaux produits de légumes surgelés, notamment des pommes de terre écrasées croustillantes, des morceaux d'épi de maïs, des ramen aux légumes et des légumes rôtis, répondant à la demande des consommateurs à la recherche d'options de repas pratiques et économiques.
- Avril 2024 : McCain Foods a renforcé son partenariat avec Strong Roots, un producteur d'aliments surgelés basé à Dublin. Auparavant, les deux marques avaient annoncé une alliance stratégique, McCain investissant pour élargir son portefeuille de produits et proposer aux consommateurs du monde entier des options alimentaires centrées sur les légumes et respectueuses de l'environnement.
- Mars 2024 : BigBasket, le détaillant indien d'épicerie en ligne, a lancé une nouvelle marque d'aliments surgelés appelée Precia. La marque propose trois catégories de produits principales disponibles à l'échelle nationale : légumes surgelés, snacks surgelés et desserts surgelés.
- Juin 2023 : Nortera a introduit sa marque de légumes surgelés, Arctic Gardens, sur le marché américain. Il est à noter que 80 % de l'offre d'Arctic Gardens est transformée directement en Amérique du Nord. La marque propose une gamme diversifiée de produits de légumes surgelés, prélavés, précoupés et prêts à cuisiner.
Marché des Légumes Surgelés Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché mondial des légumes surgelés est défini comme la valeur générée par les légumes vendus commercialement qui sont traités (notamment nettoyés, découpés et blanchis si nécessaire) et conservés par congélation pour la consommation en grande distribution et en restauration hors domicile.
Exclusions du périmètre : Nous excluons les fruits surgelés, les plats cuisinés surgelés, ainsi que les légumes réfrigérés ou à conservation ambiante qui ne sont pas commercialisés en tant que légumes surgelés.
Aperçu de la Segmentation
- Par type de légume
- Haricots
- Maïs
- Petits pois
- Brocoli
- Chou-fleur
- Champignons
- Asperges
- Épinards
- Autres types de légumes
- Par nature
- Biologique
- Conventionnel
- Par canal de distribution
- Supermarchés / Hypermarchés
- Épiceries de proximité
- Magasins spécialisés
- Commerce en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Suède
- Belgique
- Pologne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Thaïlande
- Singapour
- Indonésie
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Arabie saoudite
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché, le flux de produits et les signaux de demande les plus reproductibles avant de commencer la modélisation. Nous nous sommes appuyés sur des sources publiques telles que FAOSTAT pour le contexte de la production maraîchère, l'USDA et le Bureau du recensement des États-Unis pour les indicateurs alimentaires et commerciaux, Eurostat pour les séries d'approvisionnement alimentaire et d'échanges commerciaux côté européen, ainsi que UN Comtrade ou World Bank WITS pour les codes douaniers harmonisés qui correspondent souvent aux expéditions de légumes surgelés.
Afin de rendre la couche documentaire plus exploitable pour le dimensionnement, nous avons également examiné les rapports annuels et présentations aux investisseurs des entreprises, les publications des associations professionnelles et la couverture presse de référence, afin de comprendre les ajouts de capacités de traitement, les contraintes logistiques de la chaîne du froid et les évolutions de la distribution selon les régions. Lorsqu'une entreprise ne divulguait pas suffisamment d'informations, des abonnements à des bases de données payantes pour les données financières et le renseignement d'entreprise, des vues import-export au niveau des expéditions et des bases de données de brevets ont été utilisés de manière sélective pour confirmer l'échelle et l'orientation produit, sans forcer le modèle à s'adapter à un récit particulier. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics et ensembles de données ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester des hypothèses que les sources documentaires ne peuvent pas confirmer clairement, notamment les évolutions de mix entre types de légumes, les répartitions par canal (supermarchés et hypermarchés, épiceries, commerces de proximité et autres), ainsi que la manière dont les prix évoluent lors des périodes de volatilité des cultures et de l'énergie. Nous avons interrogé des répondants parmi les transformateurs, les acteurs de la chaîne du froid et de la distribution, ainsi que les acheteurs en aval, afin que les indicateurs de demande puissent être recoupés par région et par comportement de marché final. Lorsqu'une donnée semblait inhabituelle, nous l'avons revérifiée par des appels de suivi et des enquêtes rapides afin que le modèle final reste pratique et cohérent en interne.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 18 % | APAC : 41 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 32 % |
| Acteurs de plus petite taille : 21 % | Managers : 46 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché a été construit selon une logique descendante et ascendante, où la vue descendante reconstitue le bassin de demande à l'aide d'indicateurs de consommation au niveau régional et du contexte commercial et de production pour les catégories de légumes surgelés. En pratique, nous partons de l'univers des ventes de légumes surgelés adressables par région, puis nous appliquons des ajustements basés sur les parts de canaux et la pénétration des catégories, validés par des entretiens.
Pour ancrer le modèle dans la réalité, une liste restreinte d'indicateurs clés du marché a été utilisée comme données d'entrée principales, notamment les tendances d'importation et d'exportation de légumes surgelés sous les codes douaniers pertinents, les évolutions du mix entre grande distribution et restauration hors domicile par région, l'évolution du prix de vente moyen par grands groupes de légumes, le mix biologique par rapport au conventionnel, ainsi que le rythme des ajouts de capacités en congélation et en entreposage frigorifique. Ces variables ont été retenues car elles modifient les totaux de manière visible et peuvent être vérifiées d'une année sur l'autre sans nécessiter de données d'entreprises privées. Lorsqu'un point de données direct était manquant pour un pays de plus petite taille, l'écart a été comblé à l'aide de ratios de substitution issus de marchés similaires, puis corrigé par des vérifications primaires.
Pour les prévisions, une analyse de scénarios a été utilisée avec un cas central combinant une croissance de volume attendue et une progression de prix prudente, puis des tests de résistance ont été appliqués autour des coûts énergétiques, de la variabilité des cultures et des conditions de fret susceptibles de pousser temporairement les prix à la hausse. Les résultats ont été corroborés par des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes estimés pour les catégories à fort volume d'échanges et des vérifications rapides des canaux, ce qui nous a aidés à ajuster les totaux lorsque la construction descendante produisait des valeurs aberrantes.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en plusieurs passes afin que les totaux ne reposent pas sur un seul ensemble de données ou une seule hypothèse. Nous comparons les résultats du modèle avec des signaux indépendants, tels que la directionnalité des échanges commerciaux, les indicateurs de croissance des catégories provenant des distributeurs et des acheteurs en restauration hors domicile, ainsi que la cohérence entre les répartitions régionales, qui sont ensuite examinées pour détecter les anomalies avant validation finale.
Si un chiffre dépasse une plage raisonnable, les hypothèses sous-jacentes relatives aux prix, à la pénétration ou au mix de canaux sont réexaminées, suivies d'une reprise de contact ciblée avec les répondants concernés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles d'impacter la demande ou les prix surviennent, tels que des changements de politique majeurs ou des perturbations de l'approvisionnement. Avant la livraison, un analyste effectue une passe de révision finale afin que la vue reflète les données publiques les plus récentes disponibles et les retours des entretiens.
Estimation du Marché Mondial des Légumes Surgelés par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les légumes surgelés peuvent varier même lorsqu'elles semblent similaires, principalement parce que le périmètre du marché et l'ancrage temporel ne sont pas toujours alignés. Les différences proviennent également de la manière dont les cabinets traitent la couverture des canaux, le calendrier des devises et la question de savoir si les volumes sont rattachés à un flux de produits réaliste.
En suivant les signaux d'expéditions codifiés par les échanges commerciaux et en actualisant les hypothèses de canaux et de prix basées sur des entretiens, Mordor Intelligence maintient le total lié aux légumes surgelés vendus via des circuits de grande distribution et de restauration hors domicile définis, plutôt que de mélanger des catégories de surgelés adjacentes. Certaines estimations élargissent le périmètre aux légumes transformés et surgelés de manière générale, tandis que d'autres supposent une hausse de prix plus rapide sans la valider par rapport aux retours des acheteurs et aux évolutions du mix régional, ce qui peut gonfler la valeur pour une année donnée.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 20,37 milliards USD (2025) | |
| Revue Professionnelle A | 34,26 milliards USD (2023) | Utilise une année de base antérieure et applique une trajectoire de prix et de croissance large qui n'est pas clairement réconciliée avec le mix de canaux et les périmètres réservés aux surgelés uniquement selon les régions. |
| Portail Sectoriel B | 79,30 milliards USD (2024) | Combine les légumes transformés et surgelés en un seul total, puis présente les légumes surgelés comme le segment le plus important, ce qui rend le chiffre publié non directement comparable à une taille de marché réservée aux surgelés uniquement. |
L'écart dans le tableau s'explique principalement par l'alignement du périmètre et de l'année, et non par un simple optimisme des prévisions. Lorsque la catégorie est limitée aux légumes surgelés uniquement, et que les données d'entrée telles que les mouvements commerciaux, le mix de canaux et les variations du prix de vente moyen sont recoupées et revérifiées, le résultat est plus facile à reproduire et défendre dans les discussions de planification.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des légumes surgelés en 2026 ?
La taille du marché des légumes surgelés s'établit à 21,51 milliards USD en 2026.
Quel est le TCAC prévu pour les légumes surgelés jusqu'en 2031 ?
Le marché devrait progresser à un TCAC de 5,62 % entre 2026 et 2031.
Quel type de légume détient la part de revenus la plus élevée ?
Les petits pois sont en tête avec une part de 34,72 % du chiffre d'affaires de la catégorie en 2025.
Quelle région connaît la croissance la plus rapide pour les légumes surgelés ?
L'Asie-Pacifique devrait enregistrer un TCAC de 5,85 % jusqu'en 2031 à mesure que les capacités de la chaîne du froid se développent.